با ترند و ضریب بتا که هر نماد در طول زمان حرکت میکند آشنا هستیم. میدانیم که ضریب بتا از یک مدل رگرسیون خطی گذشتهنگر به صورت زیر ساخته میشود.
Y = b_0 + b_1X
در این مدل ساده، Y همان قیمت و X زمان است. بنابراین مدل بالا را به صورت درستتر میتوان به صورت زیر نوشت.
Y = b_0 + b_1t
همچنین b نیز همان ضریب بتا که میتواند عددی از منفی تا مثبت بینهایت باشد و محدودیتی ندارد.
نکته مهمی که وجود دارد این است که این یک مدل رگرسیونی گذشتهنگر است. یعنی ما بر مبنای دادههای قبلی به برازش و یافتن یک مدل میپردازیم.
از این مدل گذشته نگر نیز انتظار داریم، مبنایی برای رفتار حرکت قیمت در آینده باشد. البته واضح است که این انتظار نمیتواند همواره درست باشد و دلیلی ندارد آنچه در گذشته اتفاق افتاده، مسیری برای آینده نیز باشد.
موضوعی که من میخواهم در این متن به آن اشاره کنم این است که چگونه میتوان یک تئوری و رابطه ریاضی قابل اثبات ساخت و از این ضریب بتا برای پیشبینی آینده در یک مدل آیندهنگر استفاده کرد.
1- ابتدا بیایید یک تابع احتمال به صورت زیر بسازیم.
P (X=x) = p^x (1-p)^(1-x)
در این رابطه احتمالی، p به معنای احتمال موفقیت و (1-p) به معنای احتمال شکست است.
تعریف پیشامد موفقیت میتواند توسط هر کاربر به دلخواه تعریف شود. به عنوان مثال موفقیت میتواند کسب سود در یک معامله، پیروزی در یک مسابقه، قبول شدن در یک آزمون و .... تعریف شود.
مقدار x میتواند به صورت عدد یک (موفقیت) و یا عدد صفر (شکست) تعریف شود. علامت ^ نیز به عنوان توان تعریف میشود.
دقت کنید من در اینجا به عمد از علامت ضرب استفاده نمیکنم و x را در توان p قرار دادهام.
در این رابطه احتمالی اگر موفقیت رخ دهد یعنی x = 1 باشد، فرمول زیر را خواهیم داشت.
P (X=1) = p^1 (1-p)^(1-1) = p^1 (1-p)^0 = p
یعنی با احتمال p موفقیت رخ خواهد داد و اگر شکست رخ دهد خواهیم داشت
P (X=0) = p^0 (1-p)^(1-0) = p^0 (1-p)^1 = (1-p)
یعنی با احتمال 1-p شکست رخ میدهد. بنابراین رابطه احتمالی که در بالا تعریف کردیم، درست کار میکند و صحیح است.
2- بیایید رابطه احتمالی خود را بازنویسی کنیم. من آن را به صورت زیر نوشتهام.
P (X=x) = p^x (1-p)^(1-x) =
(p/1-p)^x (1-p) = exp {xln(p/1-p)}+(1-p)
چرا من این کار را انجام میدهم؟ چرا رابطه احتمالی خود را به صورت exp (عدد نپر) و نمایی تعریف میکنم؟
برای پاسخ به این سوال به آن ln(p/1-p) که در رابطه احتمالی بالا به x متصل است، نگاه کنید.
چه چیزی به ذهن شما میرسد؟ به خاطر بیاورید ضریب بتا نیز چنین حالتی داشت و به x (و یا t در یک روند قیمتی) متصل بود.
هدف ما هم این است که بین b ضریب بتا که گذشتهنگر است و p که احتمال موفقیت در آینده را نشان میدهد یک رابطه اثبات شده ریاضی بسازیم.
3- من به رابطه ln(p/1-p) پارامتر طبیعی توزیع احتمال ساخته شده و به p/1-p که احتمال موفقیت به شکست است، نسبت احتمال، میگویم.
4- میدانیم که یک مدل رگرسیونی به صورت تابعی از x ها ساخته میشود. به صورت زیر
Y = f (x_1, x_2, …., x_k)
در اینجا اگر Y قیمت و x نیز زمان باشد به همان رابطه تعریف شده در ابتدای متن میرسیم. یعنی
Y = b_0 + b_1t
حال بیایید ln(p/1-p) که پارامتر طبیعی توزیع احتمال است را به عنوان Y تعریف کنیم. خواهیم داشت
Ln (p/1-p) = b_0 + b_1t
این رابطه را میتوانیم با exp گرفتن از طرفین رابطه به صورت زیر بنویسیم.
p/1-p = exp { b_0 + b_1t}
رابطه بالا همان چیزی است که ما به دنبال آن هستیم.
یعنی ساختن فرمولی جهت برقراری ارتباط ریاضی بین صریب بتا (b) با احتمال رخداد یک پیشامد.
5- آنچه در بالا ساختیم به ما میگوید چنانچه میخواهید احتمال موفقیت یک پیشامد را به دست بیاورید، کافی است ضریب بتا آن را به توان عدد نپر برسانید.
ضریب بتا عددی است که برای هر نماد متفاوت است و میتواند به صورت روزانه، هفتگی، ماهانه و .... برای هر نماد به دست بیاید. بنابراین عدد p/1-p نیز میتواند برای هر نماد متفاوت و خاص خود آن نماد باشد.
6- آنچه من میتوانم در اینجا به آن تاکید کنم اینکه لازم است در کنار تمام شاخصها و مولفههایی که برای هر نماد معرفی میشود (مانند P/E، DPS و ....) و معمولاً گذشتهنگر هستند، شاخصی با عنوان OR = p/1-p که آیندهنگر است، تعریف شود و کنار همان نماد قرار گیرد.
Y = b_0 + b_1X
در این مدل ساده، Y همان قیمت و X زمان است. بنابراین مدل بالا را به صورت درستتر میتوان به صورت زیر نوشت.
Y = b_0 + b_1t
همچنین b نیز همان ضریب بتا که میتواند عددی از منفی تا مثبت بینهایت باشد و محدودیتی ندارد.
نکته مهمی که وجود دارد این است که این یک مدل رگرسیونی گذشتهنگر است. یعنی ما بر مبنای دادههای قبلی به برازش و یافتن یک مدل میپردازیم.
از این مدل گذشته نگر نیز انتظار داریم، مبنایی برای رفتار حرکت قیمت در آینده باشد. البته واضح است که این انتظار نمیتواند همواره درست باشد و دلیلی ندارد آنچه در گذشته اتفاق افتاده، مسیری برای آینده نیز باشد.
موضوعی که من میخواهم در این متن به آن اشاره کنم این است که چگونه میتوان یک تئوری و رابطه ریاضی قابل اثبات ساخت و از این ضریب بتا برای پیشبینی آینده در یک مدل آیندهنگر استفاده کرد.
1- ابتدا بیایید یک تابع احتمال به صورت زیر بسازیم.
P (X=x) = p^x (1-p)^(1-x)
در این رابطه احتمالی، p به معنای احتمال موفقیت و (1-p) به معنای احتمال شکست است.
تعریف پیشامد موفقیت میتواند توسط هر کاربر به دلخواه تعریف شود. به عنوان مثال موفقیت میتواند کسب سود در یک معامله، پیروزی در یک مسابقه، قبول شدن در یک آزمون و .... تعریف شود.
مقدار x میتواند به صورت عدد یک (موفقیت) و یا عدد صفر (شکست) تعریف شود. علامت ^ نیز به عنوان توان تعریف میشود.
دقت کنید من در اینجا به عمد از علامت ضرب استفاده نمیکنم و x را در توان p قرار دادهام.
در این رابطه احتمالی اگر موفقیت رخ دهد یعنی x = 1 باشد، فرمول زیر را خواهیم داشت.
P (X=1) = p^1 (1-p)^(1-1) = p^1 (1-p)^0 = p
یعنی با احتمال p موفقیت رخ خواهد داد و اگر شکست رخ دهد خواهیم داشت
P (X=0) = p^0 (1-p)^(1-0) = p^0 (1-p)^1 = (1-p)
یعنی با احتمال 1-p شکست رخ میدهد. بنابراین رابطه احتمالی که در بالا تعریف کردیم، درست کار میکند و صحیح است.
2- بیایید رابطه احتمالی خود را بازنویسی کنیم. من آن را به صورت زیر نوشتهام.
P (X=x) = p^x (1-p)^(1-x) =
(p/1-p)^x (1-p) = exp {xln(p/1-p)}+(1-p)
چرا من این کار را انجام میدهم؟ چرا رابطه احتمالی خود را به صورت exp (عدد نپر) و نمایی تعریف میکنم؟
برای پاسخ به این سوال به آن ln(p/1-p) که در رابطه احتمالی بالا به x متصل است، نگاه کنید.
چه چیزی به ذهن شما میرسد؟ به خاطر بیاورید ضریب بتا نیز چنین حالتی داشت و به x (و یا t در یک روند قیمتی) متصل بود.
هدف ما هم این است که بین b ضریب بتا که گذشتهنگر است و p که احتمال موفقیت در آینده را نشان میدهد یک رابطه اثبات شده ریاضی بسازیم.
3- من به رابطه ln(p/1-p) پارامتر طبیعی توزیع احتمال ساخته شده و به p/1-p که احتمال موفقیت به شکست است، نسبت احتمال، میگویم.
4- میدانیم که یک مدل رگرسیونی به صورت تابعی از x ها ساخته میشود. به صورت زیر
Y = f (x_1, x_2, …., x_k)
در اینجا اگر Y قیمت و x نیز زمان باشد به همان رابطه تعریف شده در ابتدای متن میرسیم. یعنی
Y = b_0 + b_1t
حال بیایید ln(p/1-p) که پارامتر طبیعی توزیع احتمال است را به عنوان Y تعریف کنیم. خواهیم داشت
Ln (p/1-p) = b_0 + b_1t
این رابطه را میتوانیم با exp گرفتن از طرفین رابطه به صورت زیر بنویسیم.
p/1-p = exp { b_0 + b_1t}
رابطه بالا همان چیزی است که ما به دنبال آن هستیم.
یعنی ساختن فرمولی جهت برقراری ارتباط ریاضی بین صریب بتا (b) با احتمال رخداد یک پیشامد.
5- آنچه در بالا ساختیم به ما میگوید چنانچه میخواهید احتمال موفقیت یک پیشامد را به دست بیاورید، کافی است ضریب بتا آن را به توان عدد نپر برسانید.
ضریب بتا عددی است که برای هر نماد متفاوت است و میتواند به صورت روزانه، هفتگی، ماهانه و .... برای هر نماد به دست بیاید. بنابراین عدد p/1-p نیز میتواند برای هر نماد متفاوت و خاص خود آن نماد باشد.
6- آنچه من میتوانم در اینجا به آن تاکید کنم اینکه لازم است در کنار تمام شاخصها و مولفههایی که برای هر نماد معرفی میشود (مانند P/E، DPS و ....) و معمولاً گذشتهنگر هستند، شاخصی با عنوان OR = p/1-p که آیندهنگر است، تعریف شود و کنار همان نماد قرار گیرد.
عدد OR به ما نشان میدهد خرید این نماد چقدر شانس و احتمال موفقیت (سود) در آینده برای ما خواهد داشت.
هر چقدر این عدد کوچکتر از یک باشد (دقت کنید OR همیشه مثبت و بزرگتر از صفر است) بیانگر احتمال کمتر موفقیت در آینده است. مثلاً اگر برای نمادی عدد OR = p/1-p آن برابر با 0.4 باشد، به معنای این است که احتمال ضرر آینده در این نماد 1/0.4 = 2.5 برابر احتمال سود است. به عبارت دیگر خرید این نماد شانس 2.5 برابری ضرر در برابر سود را خواهد داشت.
هر چقدر عدد OR بزرگتر از یک باشد، بیانگر احتمال بزرگتر موفقیت در برابر شکست (ضرر) است. به عنوان مثال اگر برای نمادی عدد OR = p/1-p آن برابر با 2.7 باشد، به معنای این است که احتمال موفقیت آینده یعنی سود، 2.7 برابر احتمال شکست یعنی ضرر در این نماد است.
7- آنچه من در این متن به آن پرداختم فقط برای نمادهای بازار بورس نیست، بلکه برای هر پدیدهای که در طول زمان t حرکت میکند، برقرار و ثابت است.
محاسبه p/1-p از آنجا که به صورت تابعی از ضریب بتا تعریف شد، یعنی
p/1-p = e^b
ساده است و نرمافزارها به سادگی میتوانند آن را محاسبه کرده و عدد آن را کنار هر نماد به منظور درک درست و بهتری از آینده قرار دهند.
هر چقدر این عدد کوچکتر از یک باشد (دقت کنید OR همیشه مثبت و بزرگتر از صفر است) بیانگر احتمال کمتر موفقیت در آینده است. مثلاً اگر برای نمادی عدد OR = p/1-p آن برابر با 0.4 باشد، به معنای این است که احتمال ضرر آینده در این نماد 1/0.4 = 2.5 برابر احتمال سود است. به عبارت دیگر خرید این نماد شانس 2.5 برابری ضرر در برابر سود را خواهد داشت.
هر چقدر عدد OR بزرگتر از یک باشد، بیانگر احتمال بزرگتر موفقیت در برابر شکست (ضرر) است. به عنوان مثال اگر برای نمادی عدد OR = p/1-p آن برابر با 2.7 باشد، به معنای این است که احتمال موفقیت آینده یعنی سود، 2.7 برابر احتمال شکست یعنی ضرر در این نماد است.
7- آنچه من در این متن به آن پرداختم فقط برای نمادهای بازار بورس نیست، بلکه برای هر پدیدهای که در طول زمان t حرکت میکند، برقرار و ثابت است.
محاسبه p/1-p از آنجا که به صورت تابعی از ضریب بتا تعریف شد، یعنی
p/1-p = e^b
ساده است و نرمافزارها به سادگی میتوانند آن را محاسبه کرده و عدد آن را کنار هر نماد به منظور درک درست و بهتری از آینده قرار دهند.
1- آنچه من در متن بالا نوشتم، براورد، پیشبینی و یا تخمین نیست. اصولاً متن بالا آمار نیست. بلکه ریاضیات است که با قضیه و اصل قابل اثبات روبهرو است.
یعنی اثبات ریاضی میشود که نسبت موفقیت به شکست در پدیدهای که در طول زمان حرکت میکند، برابر با EXP ضریب بتا و یا تانژانت زاویهای است که خط ترند با محور افق میسازد. یعنی
P/1-P = Exp {b} = Exp {Tangent θ}
2- خود من بهتر از هر کسی میدانم آنچه در اینجا نوشته و پیشنهاد میشود اعم از شاخص میانه، ایندکسهایی مانند PRB، PRD و یا AAD و یا همین اضافه شدن شاخص آیندهنگری مانند P/1-P قابلیت اجرایی دارند، منتهی تمایلی برای اجرا شدن ندارند.
گذشته از محدودیت خواننده، ابزاری جهت اجرا شدن نیز وجود ندارد. واضح است که هیچ سیستمی به شاخص میانه بازار بورس تهران که اکنون حدود 1.470 هزار واحد است و اگر با تورم تعدیل و Adjust شود کمتر از 705 هزار واحد خواهد شد، علاقهای ندارد. خود من بهتر میدانم که هیچ سیستمی نمیخواهد شاخص دوستداشتنی 2 میلیونی را رها کند و شاخص میانه شفاف و گزنده 700 هزار واحدی را نمایش دهد.
آنچه اینجا نوشته میشود، عمدتاً علائق شخصی جهت کار با دادهها است که بازخورد بیرونی ندارد. با این حال به نظرم لازم است نوشته شود شاید در آینده مورد استفاده و دیده شدن قرار گیرد.
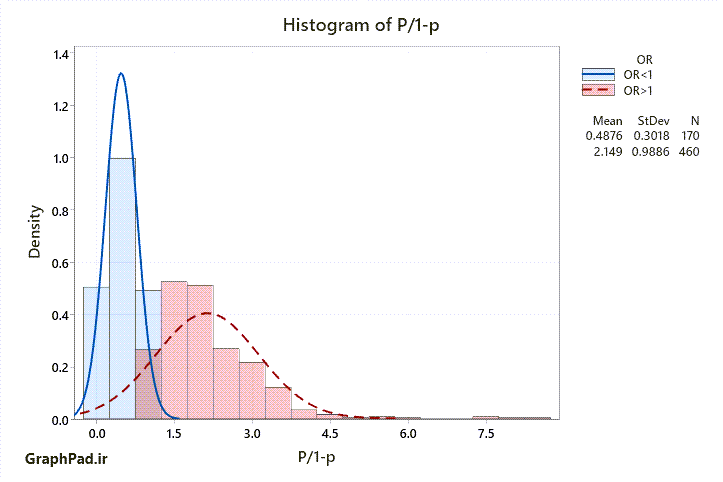
3- تصویری که ارسال کردهام هیستوگرام عدد به دست آمده برای P/1-P است که در متن قبل به آن پرداختم. این عدد برای 630 نماد بازار به دست آمده است. در این رابطه چند نکته مینویسم.
الف) میانگین نسبت سود به زیان در آینده یعنی همان P/1-P که از Exp تانژانت زاویه ترند هر نماد با محور X (محور زمان) به دست میآید، عدد 1.7 است.
این مطلب به معنای این است که در آینده سود 1.7 برابر احتمال وقوع بیشتری نسبت به ضرر دارد. البته به نظرم این عدد خوشبینانه است و سیاست سرکوب نقش بسته در ذهن سیستم، آن را تعدیل و تا حدی کاهش خواهد داد.
با این حال همچنان عدد P/1-P بزرگتر از یک و عددی بین 1.4 تا 1.5 واحد خواهد بود. سادهتر بخواهم بگویم این است که احتمال سود حدود 40 تا 50 درصد از احتمال ضرر در بازار بیشتر است.
ب) هیستوگرام P/1-P در گراف بالا نشان میدهد نمادهایی با نسبت سود به زیان 8-7 وجود دارند (نام آنها محفوظ است) همچنین نمادهایی با نسبت P/1-P حدود 0.01 نیز دیده میشوند (یعنی احتمال ضرر در این نمادها صد برابر احتمال سود است، نام این نمادها نیز محفوظ است).
از طرف دیگر فاصله اطمینان میانگین P/1-p آینده بازار عددی بین 1.4 تا 1.7 به دست میآید. این مطلب نشان میدهد حتی انتخاب تصادفی میتواند نتیجهای بهتر از انتخاب از بین نمادهای با P/1-P کوچکتر از یک، داشته باشد.
پ) نمادها اگر به دو دسته OR = P/1-P بزرگتر و کوچکتر از یک (OR>1) و (OR<1) تقسیم شوند، میانگین P/1-P نمادها در گروه OR > 1 برابر با 2.14 (در این گروه 460 نماد قرار دارند) و در گروه نمادهای با OR < 1 برابر با 0.47 (در این گروه 170 نماد قرار دارند) خواهد بود.
این اعداد نشان میدهد ما نمیتوانیم احتمال بسیار بزرگی برای سود و یا احتمال زیادی برای ضرر متصور شویم. هر چند باید بیان کرد که احتمال سود بیشتر از احتمال ضرر است، این مطلب از آن جهت اهمیت دارد که ما در چند سال گذشته مرتب با چشمانداز امیدریاضی منفی (یعنی احتمال بیشتر ضرر) روبهرو بودهایم. یعنی وقتی در پایان سال به بررسی سال آینده میپرداختیم بیان میکردیم که امیدریاضی سود در سال آینده منفی است. در این زمینه میتوانید متنهای قبلی را ببینید.
بنابراین میتوان چنین نتیجه گرفت که برخلاف سالهای گذشته، چشم انداز آینده مثبت و احتمال سوددهی بیشتر از ضرر خواهد بود.
البته باز هم تاکید میکنم که Exp {Beta} ها نشان میدهد این سوددهی بسیار زیاد و بزرگ نخواهد بود.
https://graphpad.ir/wp-content/uploads/2024/02/Odds-Ratio-GraphPad.ir_.png
یعنی اثبات ریاضی میشود که نسبت موفقیت به شکست در پدیدهای که در طول زمان حرکت میکند، برابر با EXP ضریب بتا و یا تانژانت زاویهای است که خط ترند با محور افق میسازد. یعنی
P/1-P = Exp {b} = Exp {Tangent θ}
2- خود من بهتر از هر کسی میدانم آنچه در اینجا نوشته و پیشنهاد میشود اعم از شاخص میانه، ایندکسهایی مانند PRB، PRD و یا AAD و یا همین اضافه شدن شاخص آیندهنگری مانند P/1-P قابلیت اجرایی دارند، منتهی تمایلی برای اجرا شدن ندارند.
گذشته از محدودیت خواننده، ابزاری جهت اجرا شدن نیز وجود ندارد. واضح است که هیچ سیستمی به شاخص میانه بازار بورس تهران که اکنون حدود 1.470 هزار واحد است و اگر با تورم تعدیل و Adjust شود کمتر از 705 هزار واحد خواهد شد، علاقهای ندارد. خود من بهتر میدانم که هیچ سیستمی نمیخواهد شاخص دوستداشتنی 2 میلیونی را رها کند و شاخص میانه شفاف و گزنده 700 هزار واحدی را نمایش دهد.
آنچه اینجا نوشته میشود، عمدتاً علائق شخصی جهت کار با دادهها است که بازخورد بیرونی ندارد. با این حال به نظرم لازم است نوشته شود شاید در آینده مورد استفاده و دیده شدن قرار گیرد.
3- تصویری که ارسال کردهام هیستوگرام عدد به دست آمده برای P/1-P است که در متن قبل به آن پرداختم. این عدد برای 630 نماد بازار به دست آمده است. در این رابطه چند نکته مینویسم.
الف) میانگین نسبت سود به زیان در آینده یعنی همان P/1-P که از Exp تانژانت زاویه ترند هر نماد با محور X (محور زمان) به دست میآید، عدد 1.7 است.
این مطلب به معنای این است که در آینده سود 1.7 برابر احتمال وقوع بیشتری نسبت به ضرر دارد. البته به نظرم این عدد خوشبینانه است و سیاست سرکوب نقش بسته در ذهن سیستم، آن را تعدیل و تا حدی کاهش خواهد داد.
با این حال همچنان عدد P/1-P بزرگتر از یک و عددی بین 1.4 تا 1.5 واحد خواهد بود. سادهتر بخواهم بگویم این است که احتمال سود حدود 40 تا 50 درصد از احتمال ضرر در بازار بیشتر است.
ب) هیستوگرام P/1-P در گراف بالا نشان میدهد نمادهایی با نسبت سود به زیان 8-7 وجود دارند (نام آنها محفوظ است) همچنین نمادهایی با نسبت P/1-P حدود 0.01 نیز دیده میشوند (یعنی احتمال ضرر در این نمادها صد برابر احتمال سود است، نام این نمادها نیز محفوظ است).
از طرف دیگر فاصله اطمینان میانگین P/1-p آینده بازار عددی بین 1.4 تا 1.7 به دست میآید. این مطلب نشان میدهد حتی انتخاب تصادفی میتواند نتیجهای بهتر از انتخاب از بین نمادهای با P/1-P کوچکتر از یک، داشته باشد.
پ) نمادها اگر به دو دسته OR = P/1-P بزرگتر و کوچکتر از یک (OR>1) و (OR<1) تقسیم شوند، میانگین P/1-P نمادها در گروه OR > 1 برابر با 2.14 (در این گروه 460 نماد قرار دارند) و در گروه نمادهای با OR < 1 برابر با 0.47 (در این گروه 170 نماد قرار دارند) خواهد بود.
این اعداد نشان میدهد ما نمیتوانیم احتمال بسیار بزرگی برای سود و یا احتمال زیادی برای ضرر متصور شویم. هر چند باید بیان کرد که احتمال سود بیشتر از احتمال ضرر است، این مطلب از آن جهت اهمیت دارد که ما در چند سال گذشته مرتب با چشمانداز امیدریاضی منفی (یعنی احتمال بیشتر ضرر) روبهرو بودهایم. یعنی وقتی در پایان سال به بررسی سال آینده میپرداختیم بیان میکردیم که امیدریاضی سود در سال آینده منفی است. در این زمینه میتوانید متنهای قبلی را ببینید.
بنابراین میتوان چنین نتیجه گرفت که برخلاف سالهای گذشته، چشم انداز آینده مثبت و احتمال سوددهی بیشتر از ضرر خواهد بود.
البته باز هم تاکید میکنم که Exp {Beta} ها نشان میدهد این سوددهی بسیار زیاد و بزرگ نخواهد بود.
https://graphpad.ir/wp-content/uploads/2024/02/Odds-Ratio-GraphPad.ir_.png
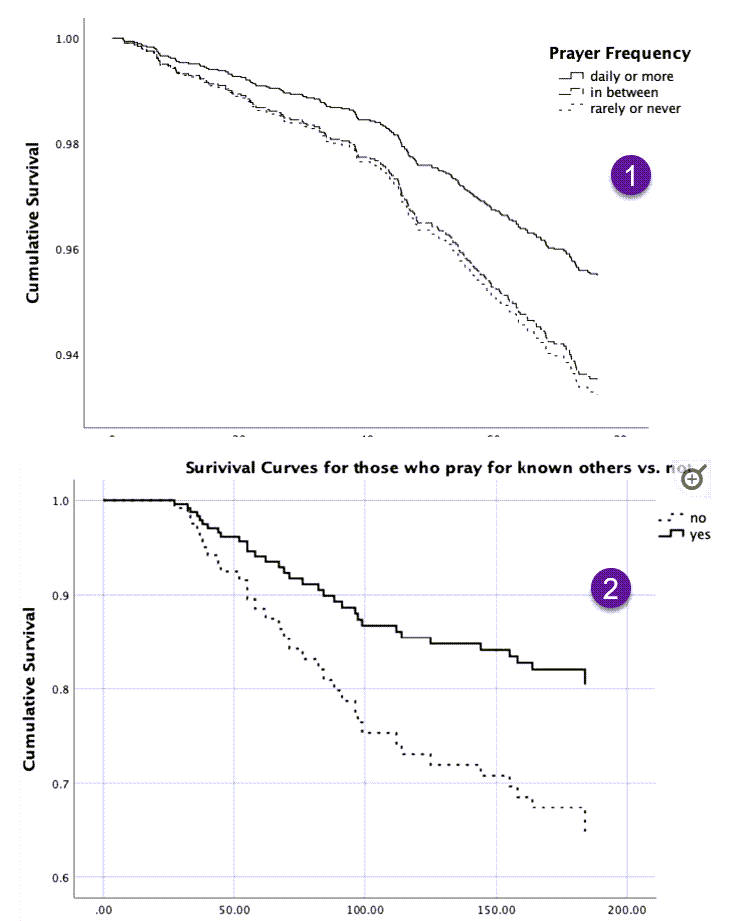
میتوان گفت همهی مقالاتی که با استفاده از Survival Analysis به بررسی تاثیر نماز خواندن، دعا کردن و عبادت (من از مفهوم عام آن به معنای توجه به الاهیت و خالق در هر دین و آیینی حرف میزنم)، منحنی بقایی شبیه به گرافهای پیوست دارند.
این گرافها نشان میدهند نرخ بقا Survival Rate و زنده ماندن در افرادی که عبادت میکنند به صورت معنادار بیشتر از افرادی است که عبادت نمیکنند.
1- مقالهای که در 29 July 2023 در Springer نمایه شده است، نشان میدهد بقا و نرخ زنده ماندن عبادت کنندگان بیش از 6 سال بیشتر از سایر افراد بوده است. این مطالعه از دو جهت دارای اهمیت است. اول اینکه نویسندگان بسیار تلاش کردهاند افراد مطالعه از نظر زیستپزشکی، جمعیتشناختی، روانی، اقتصادی و بهداشتی مشابه یکدیگر باشند. به معنای اینکه آنها سعی کردهاند همهی Variable ها را کنترل کرده و تنها تفاوت افراد، در عبادت کردن یا نکردن باشد.
موضوع دیگر مهم در این مقاله بررسی فراوانی و تعداد دفعات عبادت در بین افراد بوده است. در واقع این مطالعه فقط باینری (صفر و یک نیست) بلکه Ordinal و رتبهای است. نویسندگان از 8 رده جهت بررسی فراوانی تاثیر عبادت بر سلامت و زندهمانی به شرح زیر استفاده کردهاند.
It was measured on a 1 to 8 scale (1 = Never, 2 = Less than once a month, 3 = Once a month, 4 = A few times a month, 5 = Once a week, 6 = a few times a week, 7 = Once a day, and 8 = Several times a day)
گراف و نتیجه به دست آمده نشان میدهد نه فقط عبادت، بلکه تعدد و فراوانی آن، نرخ زندهمانی را افزایش و سرعت مرگ را کاهش میدهد. علاقمند بودید متن مقاله را در این لینک ببینید.
2- مقاله دیگری که در 23 Aug 2022 در National Library of Medicine (NIH) منتشر شده است، نرخ بقا را 17 سال بیشتر بیان میکند. این مقاله را ببینید. من Survival Curve آن را در این متن آوردهام.
3- علاقمند بودید یک Meta-Analysis در این زمینه در این لینک را هم ببینید. این متا آنالیز به بررسی همزمان 15 مقاله دیگر در زمینه تاثیر عبادت بر سلامت و نرخ بقا انسان پرداخته است.
پینوشت. واضح است که نه من به عنوان نویسنده و نه شما به عنوان خواننده در یک فضای ذهنی سیاستزده به سر نمیبریم که بخواهیم به تعریف و بیان کسی یا چیزی بپردازیم. آنچه من علاقمند بودم و برای خودم اصرار داشتم که آن را در گراف پد بنویسم، بیان حقیقتی است که علم آن را تایید میکند.
https://graphpad.ir/wp-content/uploads/2024/02/Survival-Curve-GraphPad.ir_.png
این گرافها نشان میدهند نرخ بقا Survival Rate و زنده ماندن در افرادی که عبادت میکنند به صورت معنادار بیشتر از افرادی است که عبادت نمیکنند.
1- مقالهای که در 29 July 2023 در Springer نمایه شده است، نشان میدهد بقا و نرخ زنده ماندن عبادت کنندگان بیش از 6 سال بیشتر از سایر افراد بوده است. این مطالعه از دو جهت دارای اهمیت است. اول اینکه نویسندگان بسیار تلاش کردهاند افراد مطالعه از نظر زیستپزشکی، جمعیتشناختی، روانی، اقتصادی و بهداشتی مشابه یکدیگر باشند. به معنای اینکه آنها سعی کردهاند همهی Variable ها را کنترل کرده و تنها تفاوت افراد، در عبادت کردن یا نکردن باشد.
موضوع دیگر مهم در این مقاله بررسی فراوانی و تعداد دفعات عبادت در بین افراد بوده است. در واقع این مطالعه فقط باینری (صفر و یک نیست) بلکه Ordinal و رتبهای است. نویسندگان از 8 رده جهت بررسی فراوانی تاثیر عبادت بر سلامت و زندهمانی به شرح زیر استفاده کردهاند.
It was measured on a 1 to 8 scale (1 = Never, 2 = Less than once a month, 3 = Once a month, 4 = A few times a month, 5 = Once a week, 6 = a few times a week, 7 = Once a day, and 8 = Several times a day)
گراف و نتیجه به دست آمده نشان میدهد نه فقط عبادت، بلکه تعدد و فراوانی آن، نرخ زندهمانی را افزایش و سرعت مرگ را کاهش میدهد. علاقمند بودید متن مقاله را در این لینک ببینید.
2- مقاله دیگری که در 23 Aug 2022 در National Library of Medicine (NIH) منتشر شده است، نرخ بقا را 17 سال بیشتر بیان میکند. این مقاله را ببینید. من Survival Curve آن را در این متن آوردهام.
3- علاقمند بودید یک Meta-Analysis در این زمینه در این لینک را هم ببینید. این متا آنالیز به بررسی همزمان 15 مقاله دیگر در زمینه تاثیر عبادت بر سلامت و نرخ بقا انسان پرداخته است.
پینوشت. واضح است که نه من به عنوان نویسنده و نه شما به عنوان خواننده در یک فضای ذهنی سیاستزده به سر نمیبریم که بخواهیم به تعریف و بیان کسی یا چیزی بپردازیم. آنچه من علاقمند بودم و برای خودم اصرار داشتم که آن را در گراف پد بنویسم، بیان حقیقتی است که علم آن را تایید میکند.
https://graphpad.ir/wp-content/uploads/2024/02/Survival-Curve-GraphPad.ir_.png
#چهل_سالگی
من متولد ۲۲ مرداد سال ۱۳۶۳ هستم و امروز چهل ساله شدم.
به خاطر دارم روزهای انتهای مدرسه سال سوم راهنمایی وقتی نوجوانی ۱۴-۱۵ ساله بودم، در یک دفتر یادداشت، امیدها و آرزوهای خود را وقتی چهل ساله شدم، نوشتم.
دیشب که تا صبح بیدار بودم و دوست داشتم این طلوع آفتاب و سپیده چهل سالگی خودم را ببینم، آن یادداشت ها را نگاه میکردم.
یا من در آن روزهای نوجوانی خیلی رویا پرداز بودهام و با آرزوهای بلند که به هیچکدام از آن امیدها و رویاها در امروز چهل سالگی دست نیافته ام و یا باید چند اصل مهم را در زندگی ام رعایت میکردم.
من باید آسان پذیر، متواضع، مهربان و شنونده صدای قلبم می بودم. این خلاصه تجربه من از چهل سالگی است.
من متولد ۲۲ مرداد سال ۱۳۶۳ هستم و امروز چهل ساله شدم.
به خاطر دارم روزهای انتهای مدرسه سال سوم راهنمایی وقتی نوجوانی ۱۴-۱۵ ساله بودم، در یک دفتر یادداشت، امیدها و آرزوهای خود را وقتی چهل ساله شدم، نوشتم.
دیشب که تا صبح بیدار بودم و دوست داشتم این طلوع آفتاب و سپیده چهل سالگی خودم را ببینم، آن یادداشت ها را نگاه میکردم.
یا من در آن روزهای نوجوانی خیلی رویا پرداز بودهام و با آرزوهای بلند که به هیچکدام از آن امیدها و رویاها در امروز چهل سالگی دست نیافته ام و یا باید چند اصل مهم را در زندگی ام رعایت میکردم.
من باید آسان پذیر، متواضع، مهربان و شنونده صدای قلبم می بودم. این خلاصه تجربه من از چهل سالگی است.