Экспорт железной руды в Европу из России за год упал в 4 раза - до 2,9 млн т, несмотря на отсутствие санкций — Ведомости
Ведомости
Экспорт железной руды в Европу из России в 2022 году упал в четыре раза
Покупатели сократили закупки, несмотря на отсутствие санкций
Россия увеличила экспорт угля в Южную Корею
Российские угольщики за счет предоставления скидок на 24% увеличили поставки в Южную Корею в 2022 году, потеснив основного игрока на этом рынке — Австралию
Российские угольщики за счет предоставления скидок на 24% увеличили поставки в Южную Корею в 2022 году, потеснив основного игрока на этом рынке — Австралию
Коммерсантъ
Уголь поплыл энергетичнее
Россия увеличила экспорт в Южную Корею
👍1
Ландшафт проектов в сфере электротранспорта включает перспективные по игольчатому коксу для электродов сталеплавильных печей а также аккумуляторных батарей автомобилей.
Игольчатый кокс — дорогостоящий высокоструктурированный углеродный продукт (зерна металлического цвета) с низким содержанием примесей (металлов и серы)
На настоящий момент рынок в 1 млн тонн по сути монополизирован США, UK и Японией.
В РФ первое производство планировалось на Омском НПЗ Газпромнефти.
Игольчатый кокс — дорогостоящий высокоструктурированный углеродный продукт (зерна металлического цвета) с низким содержанием примесей (металлов и серы)
На настоящий момент рынок в 1 млн тонн по сути монополизирован США, UK и Японией.
В РФ первое производство планировалось на Омском НПЗ Газпромнефти.
⚡️ Среди российских компаний из числа системообразующих предприятий и организаций критической информационной инфраструктуры лишь 3% и 1,7% соответственно заменили иностранные операционные системы (ОС) и системы управления базами данных (СУБД) на отечественные. В процессе перехода находятся 23%.
🧑💻 Основной трудностью остается совместимость решений с текущим софтом и оборудованием. По оценке участников рынка, реализация заявленных проектов по адаптации потребует до 5 лет.
🧑💻 Основной трудностью остается совместимость решений с текущим софтом и оборудованием. По оценке участников рынка, реализация заявленных проектов по адаптации потребует до 5 лет.
Спрос на #золото вырос до максимума за 11 лет во многом из-за санкций против России. В 2022 году он увеличился на 18%, до 4,7 тыс тонн.
Даже в МВФ отметили, что страны сейчас рассматривают этот драгоценный металл как страховку от экономических и геополитических рисков. Никому не хочется повторить опыт России с блокировкой активов, поэтому над подушкой безопасности многие подумали заранее.
На этом фоне золото, скорее всего, должно обновить максимум. А ситуация сейчас вообще очень близка к 80-м годам прошлого века. Поэтому по аналогии вполне можно ждать роста текущих цен ещё в два раза.
За год Центробанки купили золота более, чем весь запас Швейцарии…
Даже в МВФ отметили, что страны сейчас рассматривают этот драгоценный металл как страховку от экономических и геополитических рисков. Никому не хочется повторить опыт России с блокировкой активов, поэтому над подушкой безопасности многие подумали заранее.
На этом фоне золото, скорее всего, должно обновить максимум. А ситуация сейчас вообще очень близка к 80-м годам прошлого века. Поэтому по аналогии вполне можно ждать роста текущих цен ещё в два раза.
За год Центробанки купили золота более, чем весь запас Швейцарии…
👍5
Forwarded from Вместе
Итоги 2022 года: небольшой спад металлопотребления и бум в секторе энергетических проектов
«Северсталь» @severstal подвела итоги рынка металлопотребления в РФ. Несмотря на ряд негативных прогнозов, озвученных в начале года, спад на рынке составил всего 3% год к году. Общий объём рынка — 43,2 млн тонн. Все отрасли продемонстрировали относительную устойчивость в текущих условиях, в том числе за счет мер поддержки со стороны государства.
Читать аналитический обзор с эксклюзивным комментарием полностью
«Северсталь» @severstal подвела итоги рынка металлопотребления в РФ. Несмотря на ряд негативных прогнозов, озвученных в начале года, спад на рынке составил всего 3% год к году. Общий объём рынка — 43,2 млн тонн. Все отрасли продемонстрировали относительную устойчивость в текущих условиях, в том числе за счет мер поддержки со стороны государства.
Читать аналитический обзор с эксклюзивным комментарием полностью
Вообще если текущий кризис мировая экономика переживёт без слишком больших провалов (а это будет понятно в ближайшие 3-4 месяца) то видимо эксперимент с заливанием любых проблем деньгами через QE будет признан успешным.
Не надо забывать что политика QE не только позволила мировой экономике компенсировать потери от локдаунов но и дала хороший восстановительный рост после.
Сейчас мы наблюдаем последнюю фазу эксперимента: чем именно всё это чревато. Если окажется что цена не слишком высока, вероятно метод будет взят на вооружение на постоянной основе, хотя и откалиброван (вряд ли мы увидим те же объёмы что были в 20-21гг, но на то он и эксперимент).
К чему всё это приведёт в долгосрочной перспективе примерно понятно: инфляция станет постоянным фактором, и следовательно реальные доходы населения развитых стран будут либо падать либо стагнировать. Параллельно это будет сопровождаться ростом фондовых рынков, цифровых активов и коммодитис – вообще всего что торгуется на биржах.
К предыдущему.
Почему мы вообще к этому пришли? Потому что по-видимому предел роста развитых экономик при низкой инфляции уже достигнут.
Дальше либо околонулевой рост с низкой инфляцией, либо рост + инфляция.
В целом выбор в пользу второго варианта понятен и скорее верен чем нет.
Мир изменился, мировая экономика изменилась, старые рецепты роста не работают, а новые вот такие.
Не надо забывать что политика QE не только позволила мировой экономике компенсировать потери от локдаунов но и дала хороший восстановительный рост после.
Сейчас мы наблюдаем последнюю фазу эксперимента: чем именно всё это чревато. Если окажется что цена не слишком высока, вероятно метод будет взят на вооружение на постоянной основе, хотя и откалиброван (вряд ли мы увидим те же объёмы что были в 20-21гг, но на то он и эксперимент).
К чему всё это приведёт в долгосрочной перспективе примерно понятно: инфляция станет постоянным фактором, и следовательно реальные доходы населения развитых стран будут либо падать либо стагнировать. Параллельно это будет сопровождаться ростом фондовых рынков, цифровых активов и коммодитис – вообще всего что торгуется на биржах.
К предыдущему.
Почему мы вообще к этому пришли? Потому что по-видимому предел роста развитых экономик при низкой инфляции уже достигнут.
Дальше либо околонулевой рост с низкой инфляцией, либо рост + инфляция.
В целом выбор в пользу второго варианта понятен и скорее верен чем нет.
Мир изменился, мировая экономика изменилась, старые рецепты роста не работают, а новые вот такие.
👍2😢1
Выплавка чугуна и стали в 2022г упала на 7%
Глобальное производство стали в декабре: 140.7 млн тонн (-10.8% гг) VS 139.1 млн тонн (-2.6% гг) в ноябре. Выпуск стали по итогам года: 1 831.5 млн тонн (-4.3% гг).
Декабрьский выпуск стали в РФ: 5.5 млн тонн (-11.3% гг) VS 5.6 млн тонн (-9.6% гг) в ноябре. По итогам года – 71.5 млн тонн (-7.2% гг).
Акции российских сталеваров в начале года чувствуют себя относительно неплохо, пытаясь восстанавливаться после прошлогоднего краха. Одним из основных факторов поддержки является ослабевший рубль. В условиях слабости внутреннего спроса именно восстановление экспорта, рухнувшего в 2022г чуть более чем на 20%, может стать основным драйвером если не роста, то хотя бы стабилизации.
Глобальное производство стали в декабре: 140.7 млн тонн (-10.8% гг) VS 139.1 млн тонн (-2.6% гг) в ноябре. Выпуск стали по итогам года: 1 831.5 млн тонн (-4.3% гг).
Декабрьский выпуск стали в РФ: 5.5 млн тонн (-11.3% гг) VS 5.6 млн тонн (-9.6% гг) в ноябре. По итогам года – 71.5 млн тонн (-7.2% гг).
Акции российских сталеваров в начале года чувствуют себя относительно неплохо, пытаясь восстанавливаться после прошлогоднего краха. Одним из основных факторов поддержки является ослабевший рубль. В условиях слабости внутреннего спроса именно восстановление экспорта, рухнувшего в 2022г чуть более чем на 20%, может стать основным драйвером если не роста, то хотя бы стабилизации.
🤔Сталелитейщиков ждет еще один трудный год?
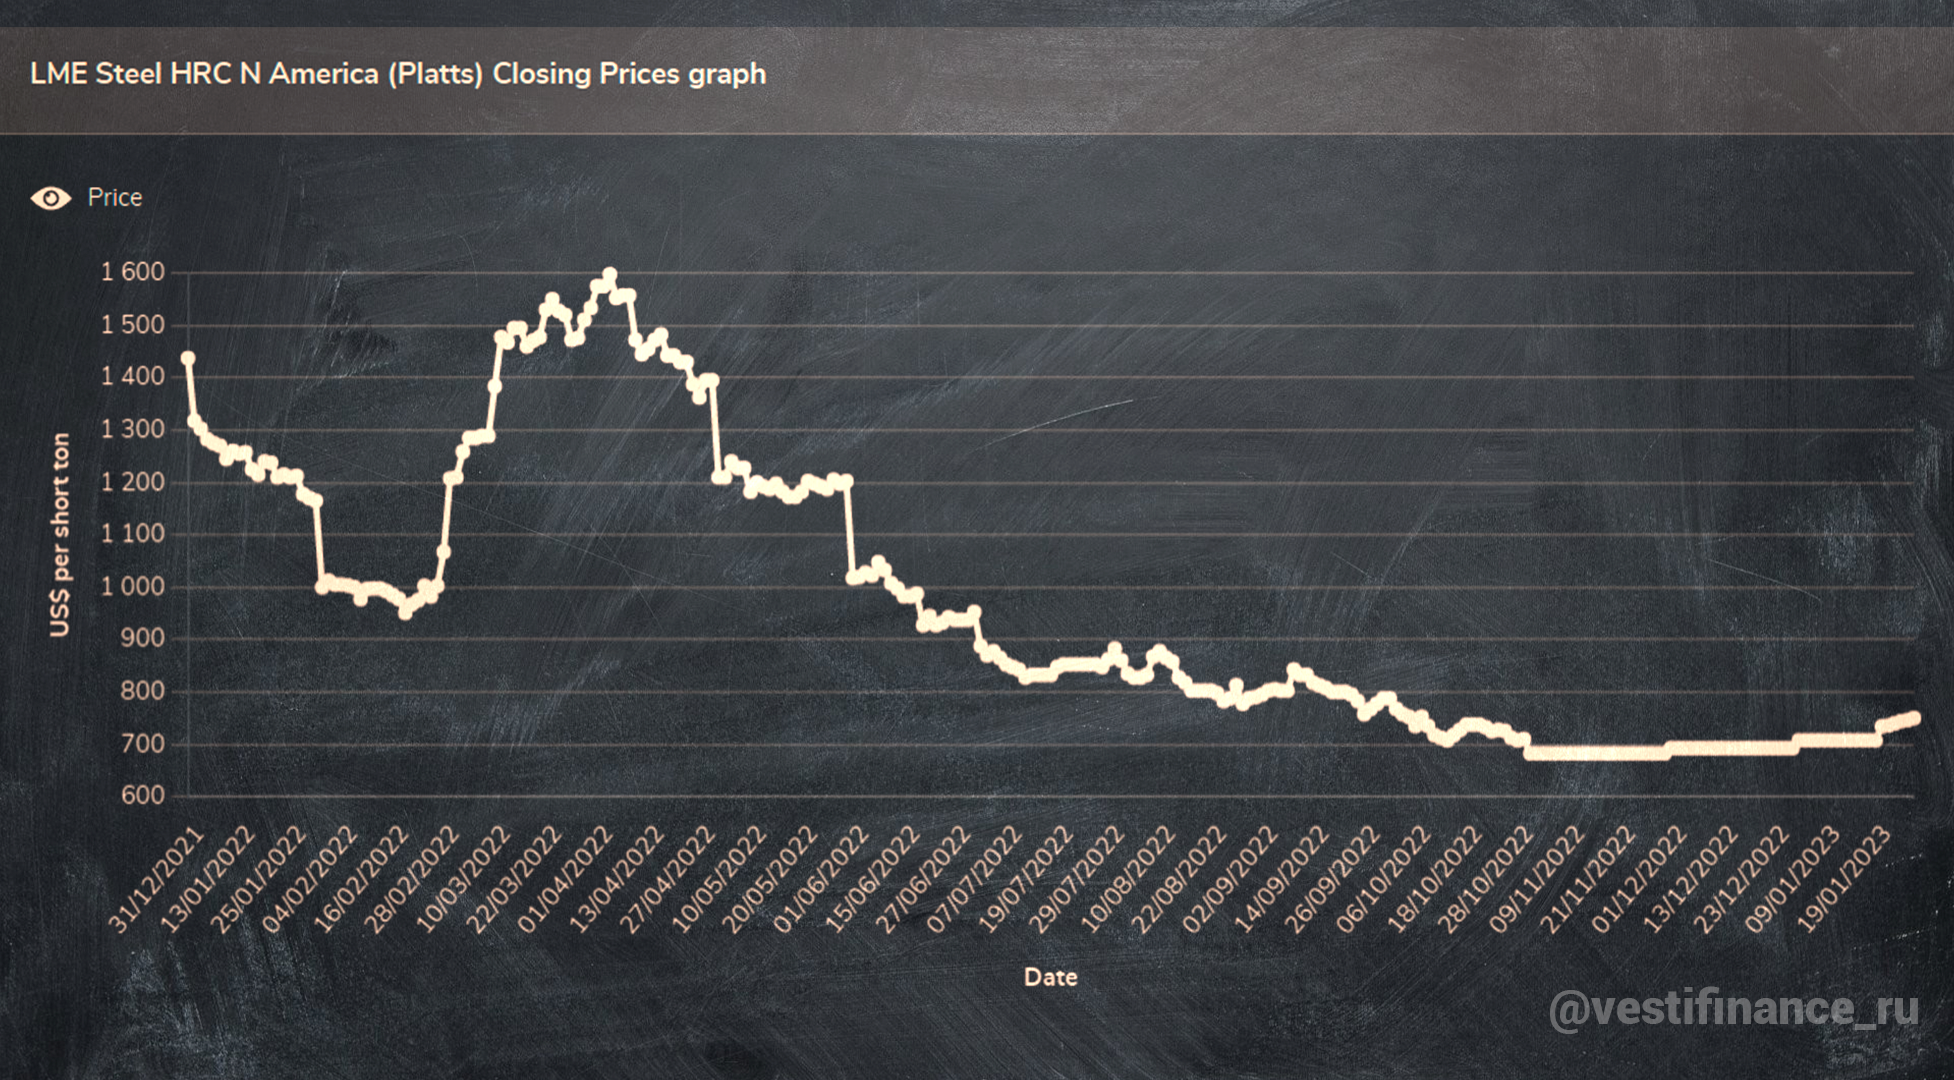
2022 год стал одним из самых волатильных годов в истории стали. Хотя за последние несколько недель цены на сталь выросли повсеместно, заводы по всему миру остаются закрытыми, а спрос продолжает колебаться. Политика нулевой терпимости к COVID и ограниченное энергопотребление в Европе — это лишь некоторые из факторов, с которыми сталелитейная промышленность столкнулась в прошлом году. В США это сопровождалось высокими процентными ставками и долларом, который достиг новых максимумов.
Цены на сталь, похоже, достигли дна в начале декабря. Однако будут ли цены на сталь продолжать расти? Если да, то как быстро и на сколько?
Конечно, сокращение производства остается фактором стресса для покупателей, поскольку крупные компании, такие как НЛМК, продолжают работать с ограниченными мощностями. Между тем, другие производители (Nucor и ArcelorMittal), подняли цены на HRC на 50 долларов за тонну.
Хотя в краткосрочной перспективе цена развернулась вверх, тренд все еще не изменился после долгосрочного снижения, которое наблюдалось в 2022 году. В настоящее время еще нет достаточной силы для настоящего разворота.
Санкции против России сильно повлияли на мировой рынок стали. В результате цепочки поставок претерпели значительные преобразования. В результате многие из тех, кто закупал сталь в России вынуждены были искать других поставщиков. Во многих вещах произошедшее в результате изменение цепочки поставок более драматично, чем нарушение цепочек поставок после пандемии.
Другие проблемы, которые изменили облик мировой сталелитейной промышленности, включают:
📌Zero-COVID, который влияет на китайский экспорт и импорт.
📌Энергетический кризис в Европе.
📌Исторически высокий доллар США. Поскольку многие аспекты глобальной торговли зависят от доллара США, это сильно повлияло на мировые товарные рынки.
📌Низкий внутренний спрос в Китае.
📌Неопределенный спрос в других частях земного шара.
📌Высокая стоимость строительства в США из-за роста процентных ставок.
📌Неопределенные состояние мирового рынка коксующегося угля.
Тем не менее, есть и некоторые положительные факторы для цен на сталь:
📌Покупатели за пределами Китая ищут разные возможности для покупок, а значит способны расширить в перспективе спрос.
📌В некоторых странах увеличилось внутреннее производство. Хорошим примером является Индия, которая приняла решение увеличивать производство коксующегося угля внутри страны вместо того, чтобы полагаться на импорт. Это может сыграть на руку и для сталелитейной промышленности.
📌В США эксперты прогнозируют, что спрос на строительство будет все же расти в долгосрочной перспективе, несмотря на краткосрочные сбои и высокие процентные ставки.
📌Доллар США, наконец, начинает отступать к более разумным уровням, что, должно помочь мировым товарным рынкам.
2022 год стал одним из самых волатильных годов в истории стали. Хотя за последние несколько недель цены на сталь выросли повсеместно, заводы по всему миру остаются закрытыми, а спрос продолжает колебаться. Политика нулевой терпимости к COVID и ограниченное энергопотребление в Европе — это лишь некоторые из факторов, с которыми сталелитейная промышленность столкнулась в прошлом году. В США это сопровождалось высокими процентными ставками и долларом, который достиг новых максимумов.
Цены на сталь, похоже, достигли дна в начале декабря. Однако будут ли цены на сталь продолжать расти? Если да, то как быстро и на сколько?
Конечно, сокращение производства остается фактором стресса для покупателей, поскольку крупные компании, такие как НЛМК, продолжают работать с ограниченными мощностями. Между тем, другие производители (Nucor и ArcelorMittal), подняли цены на HRC на 50 долларов за тонну.
Хотя в краткосрочной перспективе цена развернулась вверх, тренд все еще не изменился после долгосрочного снижения, которое наблюдалось в 2022 году. В настоящее время еще нет достаточной силы для настоящего разворота.
Санкции против России сильно повлияли на мировой рынок стали. В результате цепочки поставок претерпели значительные преобразования. В результате многие из тех, кто закупал сталь в России вынуждены были искать других поставщиков. Во многих вещах произошедшее в результате изменение цепочки поставок более драматично, чем нарушение цепочек поставок после пандемии.
Другие проблемы, которые изменили облик мировой сталелитейной промышленности, включают:
📌Zero-COVID, который влияет на китайский экспорт и импорт.
📌Энергетический кризис в Европе.
📌Исторически высокий доллар США. Поскольку многие аспекты глобальной торговли зависят от доллара США, это сильно повлияло на мировые товарные рынки.
📌Низкий внутренний спрос в Китае.
📌Неопределенный спрос в других частях земного шара.
📌Высокая стоимость строительства в США из-за роста процентных ставок.
📌Неопределенные состояние мирового рынка коксующегося угля.
Тем не менее, есть и некоторые положительные факторы для цен на сталь:
📌Покупатели за пределами Китая ищут разные возможности для покупок, а значит способны расширить в перспективе спрос.
📌В некоторых странах увеличилось внутреннее производство. Хорошим примером является Индия, которая приняла решение увеличивать производство коксующегося угля внутри страны вместо того, чтобы полагаться на импорт. Это может сыграть на руку и для сталелитейной промышленности.
📌В США эксперты прогнозируют, что спрос на строительство будет все же расти в долгосрочной перспективе, несмотря на краткосрочные сбои и высокие процентные ставки.
📌Доллар США, наконец, начинает отступать к более разумным уровням, что, должно помочь мировым товарным рынкам.
👍7
«БелАЗ» разработал газотурбинный карьерный самосвал
⚙️ Белорусский автомобильный завод начал испытания газотурбинного карьерного самосвала БЕЛАЗ-75588 грузоподъемностью 90 тонн.
В машине установлен инновационный газотурбинный мотор «Кадви» мощностью 1,2 тыс. л.с., произведенный в Калуге. Как сообщает информагентство БелТА, двигатель функционирует на сжиженном природном газе и способен обеспечивать надежный запуск и работоспособность в любых климатических и географических условиях.
⏳ В настоящее время самосвал проходит испытания в экспериментальном цехе завода, в рамках которых должен наработать 200 моточасов.
⚙️ Белорусский автомобильный завод начал испытания газотурбинного карьерного самосвала БЕЛАЗ-75588 грузоподъемностью 90 тонн.
В машине установлен инновационный газотурбинный мотор «Кадви» мощностью 1,2 тыс. л.с., произведенный в Калуге. Как сообщает информагентство БелТА, двигатель функционирует на сжиженном природном газе и способен обеспечивать надежный запуск и работоспособность в любых климатических и географических условиях.
⏳ В настоящее время самосвал проходит испытания в экспериментальном цехе завода, в рамках которых должен наработать 200 моточасов.
🔥6👍1
Шанхай запретит наращивать мощности в металлургии в 2023 году
Потребление лома к 2025-му должно вырасти на 15%
Муниципальное правительство Шанхая (Восточный Китай) запретило наращивать мощности в металлургии в 2023 году, чтобы гарантировать снижение объемов выплавки стали.
В то же время планируется, что потребление лома в металлургии к 2025 году должно вырасти на 15%, к 2030-му – на 30%.
Шанхай также планирует строгий контроль использования угля – к 2025 году его общее потребление должно уменьшиться на 5%.
Напомним, что потребление стали в Китае по итогам 2022-го сократилось на 3,3%, или на 31 млн т, по сравнению с 2021 годом – до 914 млн т. Потребление стали в стране сокращается второй год подряд. По сравнению с 2020-м падение показателя составило 8,3%, или 83 млн т.
В 2022 году китайские металлурги сократили производство стали на 2,2% по сравнению с 2021 годом – до 1,01 млрд т. Производство стали в стране упало в результате замедления экономики и спада на рынке недвижимости.
Как сообщал GMK Center, открытие экономики Китая создаст новые возможности для сталелитейного сектора Индии
Потребление лома к 2025-му должно вырасти на 15%
Муниципальное правительство Шанхая (Восточный Китай) запретило наращивать мощности в металлургии в 2023 году, чтобы гарантировать снижение объемов выплавки стали.
В то же время планируется, что потребление лома в металлургии к 2025 году должно вырасти на 15%, к 2030-му – на 30%.
Шанхай также планирует строгий контроль использования угля – к 2025 году его общее потребление должно уменьшиться на 5%.
Напомним, что потребление стали в Китае по итогам 2022-го сократилось на 3,3%, или на 31 млн т, по сравнению с 2021 годом – до 914 млн т. Потребление стали в стране сокращается второй год подряд. По сравнению с 2020-м падение показателя составило 8,3%, или 83 млн т.
В 2022 году китайские металлурги сократили производство стали на 2,2% по сравнению с 2021 годом – до 1,01 млрд т. Производство стали в стране упало в результате замедления экономики и спада на рынке недвижимости.
Как сообщал GMK Center, открытие экономики Китая создаст новые возможности для сталелитейного сектора Индии