#KazMinerals придерживается своей цели по добыче меди в этом году и объявила дивиденды во вторник, но отмечает, что риски для производства остаются из-за коронавируса.
Компания, которая добывает в Казахстане, в значительной степени сумела избежать массовых сбоев в этом году, несмотря на ограничения коронавируса.
“Мы показали, что можем (добывать) в ковидной среде, и Казахстан обратил вспять эту (инфекционную) тенденцию в августе, и меры начинают смягчаться.”
Компания сообщила о прибыли до вычета процентов, налогов, амортизации и амортизации (EBITDA) в размере $559 млн за шесть месяцев до 30 июня, что на 10% меньше, чем годом ранее, так как продажи меди снизились.
КАЗ объявил дивиденды за первое полугодие в размере 4 центов на акцию, как и год назад.
Более крупные лондонские компании, такие как BHP, Anglo American и gold miner Centamin, также выплачивали дивиденды, в то время как Glencore отказалась от своих выплат.
КАЗ заявил, что продолжит инвестировать в проекты расширения, включая строительство второй обогатительной фабрики на шахте "Актогай", которая удвоит мощности по переработке сульфидной руды к 2021 году.
Сочетание оживления китайского спроса и опасений перебоев в поставках подтолкнуло цены к двухлетним максимумам на уровне около $6400 за тонну.
Компания, которая добывает в Казахстане, в значительной степени сумела избежать массовых сбоев в этом году, несмотря на ограничения коронавируса.
“Мы показали, что можем (добывать) в ковидной среде, и Казахстан обратил вспять эту (инфекционную) тенденцию в августе, и меры начинают смягчаться.”
Компания сообщила о прибыли до вычета процентов, налогов, амортизации и амортизации (EBITDA) в размере $559 млн за шесть месяцев до 30 июня, что на 10% меньше, чем годом ранее, так как продажи меди снизились.
КАЗ объявил дивиденды за первое полугодие в размере 4 центов на акцию, как и год назад.
Более крупные лондонские компании, такие как BHP, Anglo American и gold miner Centamin, также выплачивали дивиденды, в то время как Glencore отказалась от своих выплат.
КАЗ заявил, что продолжит инвестировать в проекты расширения, включая строительство второй обогатительной фабрики на шахте "Актогай", которая удвоит мощности по переработке сульфидной руды к 2021 году.
Сочетание оживления китайского спроса и опасений перебоев в поставках подтолкнуло цены к двухлетним максимумам на уровне около $6400 за тонну.
Цены на железную руду достигли шестилетнего максимума во вторник, когда китайские печи, где используется более половины мировой стали.
По данным Fastmarkets MB, Fe импортируемых в Северный Китай, менялись во вторник по цене $ 128,57 за тонну, что на 5,4% больше, чем днем ранее.
Это был самый высокий уровень для сталеплавильного сырья с января 2014 года и приносит прибыль 40%.
Китай произвел 93,4 млн тонн сырой стали в июле, что является самым большим месячным объемом за всю историю наблюдений. Объем производства стали в июле был на 2% выше, чем месяцем ранее, и на 9% выше, чем в июле 2019 года, согласно данным Национального бюро статистики.
С момента начала пандемии Пекин выдал 4,75 трлн юаней ($683 млрд) в виде местного и национального долга с акцентом на стимулирование инфраструктурных проектов.
По данным GF Securities, на конец июня 63% средств от специальных облигаций местных органов власти было направлено на инфраструктурные инвестиции, в первую очередь в транспорт, гражданскую инфраструктуру и индустриальные парки.
Министерство финансов Китая заявило, что 700 миллиардов из 1 триллиона юаней в национальных специальных облигациях могут быть использованы в качестве капитала для строительства инфраструктуры (остальная часть будет использована для общих расходов, связанных с пандемией).
Импорт железной руды в Китай в июле подскочил на 24% по сравнению с предыдущим годом, составив 112,7 млн тонн, что стало новым месячным рекордом.
За первые семь месяцев 2020 года отгрузки достигли 659,6 млн тонн, что на 11,8% больше, чем в 2019 году.
При нынешних темпах общий объем добычи в 2020 году превысит прошлогодние 1,069 млрд тонн, что чуть ниже рекордных 1,075 млрд тонн в 2017 году.
По данным Fastmarkets MB, Fe импортируемых в Северный Китай, менялись во вторник по цене $ 128,57 за тонну, что на 5,4% больше, чем днем ранее.
Это был самый высокий уровень для сталеплавильного сырья с января 2014 года и приносит прибыль 40%.
Китай произвел 93,4 млн тонн сырой стали в июле, что является самым большим месячным объемом за всю историю наблюдений. Объем производства стали в июле был на 2% выше, чем месяцем ранее, и на 9% выше, чем в июле 2019 года, согласно данным Национального бюро статистики.
С момента начала пандемии Пекин выдал 4,75 трлн юаней ($683 млрд) в виде местного и национального долга с акцентом на стимулирование инфраструктурных проектов.
По данным GF Securities, на конец июня 63% средств от специальных облигаций местных органов власти было направлено на инфраструктурные инвестиции, в первую очередь в транспорт, гражданскую инфраструктуру и индустриальные парки.
Министерство финансов Китая заявило, что 700 миллиардов из 1 триллиона юаней в национальных специальных облигациях могут быть использованы в качестве капитала для строительства инфраструктуры (остальная часть будет использована для общих расходов, связанных с пандемией).
Импорт железной руды в Китай в июле подскочил на 24% по сравнению с предыдущим годом, составив 112,7 млн тонн, что стало новым месячным рекордом.
За первые семь месяцев 2020 года отгрузки достигли 659,6 млн тонн, что на 11,8% больше, чем в 2019 году.
При нынешних темпах общий объем добычи в 2020 году превысит прошлогодние 1,069 млрд тонн, что чуть ниже рекордных 1,075 млрд тонн в 2017 году.
Акционеры алюминиевого холдинга #Русал на внеочередном собрании одобрили перерегистрацию компании с острова Джерси на острове Октябрьский в Калининград.
В рамках этого решения акционеры утвердили изменения в устав общества в соответствии с российским законодательством, приняли новый корпоративный устав с учетом изменений, необходимых для продолжения международной деятельности общества за пределами Джерси.
Русал принял решение о перерегистрации из Джерси (часть архипелага Нормандские острова) в Россию в ноябре 2018 года, находясь под санкциями США, снятыми в январе 2019 года.
Для завершения перерегистрации компании потребовалась поддержка российских регулирующих органов, одобрение изменения персонального законодательства с законодательства Джерси на российское, изменение английского названия компании, а также полного и сокращенного наименований компаний на русском языке, выпуск российских акций и избрание Евгения Никитина генеральным директором.
Русал - крупнейший производитель алюминия за пределами Китая и единственный первичный производитель алюминия в России. В 2018 году компания произвела 3,753 млн тонн алюминия, в первом полугодии 2019 года - 938 тыс. тонн. Основными акционерами холдинга являются En+ с долей 50,1%, SUAL Partners Виктора Вексельберга и партнеров с долей 26,5%, а также дочерняя компания швейцарского трейдера Glencore Amokenga Holdings с долей около 6,78%, которая также перейдет к En+ до конца 2020 года.
Акции "Русала" в настоящее время торгуются на Московской бирже и Гонконгской фондовой бирже.
В рамках этого решения акционеры утвердили изменения в устав общества в соответствии с российским законодательством, приняли новый корпоративный устав с учетом изменений, необходимых для продолжения международной деятельности общества за пределами Джерси.
Русал принял решение о перерегистрации из Джерси (часть архипелага Нормандские острова) в Россию в ноябре 2018 года, находясь под санкциями США, снятыми в январе 2019 года.
Для завершения перерегистрации компании потребовалась поддержка российских регулирующих органов, одобрение изменения персонального законодательства с законодательства Джерси на российское, изменение английского названия компании, а также полного и сокращенного наименований компаний на русском языке, выпуск российских акций и избрание Евгения Никитина генеральным директором.
Русал - крупнейший производитель алюминия за пределами Китая и единственный первичный производитель алюминия в России. В 2018 году компания произвела 3,753 млн тонн алюминия, в первом полугодии 2019 года - 938 тыс. тонн. Основными акционерами холдинга являются En+ с долей 50,1%, SUAL Partners Виктора Вексельберга и партнеров с долей 26,5%, а также дочерняя компания швейцарского трейдера Glencore Amokenga Holdings с долей около 6,78%, которая также перейдет к En+ до конца 2020 года.
Акции "Русала" в настоящее время торгуются на Московской бирже и Гонконгской фондовой бирже.
За первые 6 месяцев 2020 года доля несырьевого неэнергетического экспорта (ННЭ) России в общем объеме экспорта выросла почти на 10 п.п. к аналогичному периоду прошлого года, составив в совокупном объеме 43,6%. К таким выводам пришли эксперты Российского экспортного центра по итогам анализа данных по экспорту в 2020 году.
За отчетный период в лидерах роста экспорта: трубы большого диаметра (прирост 350,6 млн $, в 2,9 раза), полипропилен (прирост 147,7 млн $, рост в 2 раза). Кроме того, значительные темпы роста продемонстрировали драгоценные металлы - золото (прирост 5,6 млрд $,) и металлы платиновой группы (прирост 1 млрд $).
Наиболее заметный рост ННЭ отмечается по таким направлениям как Турция, Китай, ОАЭ и Гонконг. Объем ННЭ в Турцию составил почти 3,9 млрд $ с приростом в 29% (в хорошем плюсе золото, цветные и черные металлы). Гонконг – 768 млн $, рост в 2,2 раза (продукция машиностроения и платиноиды). Увеличение экспорта также отмечается и в направлении Великобритании, в том числе за счет роста экспорта драгоценных металлов.
За отчетный период в лидерах роста экспорта: трубы большого диаметра (прирост 350,6 млн $, в 2,9 раза), полипропилен (прирост 147,7 млн $, рост в 2 раза). Кроме того, значительные темпы роста продемонстрировали драгоценные металлы - золото (прирост 5,6 млрд $,) и металлы платиновой группы (прирост 1 млрд $).
Наиболее заметный рост ННЭ отмечается по таким направлениям как Турция, Китай, ОАЭ и Гонконг. Объем ННЭ в Турцию составил почти 3,9 млрд $ с приростом в 29% (в хорошем плюсе золото, цветные и черные металлы). Гонконг – 768 млн $, рост в 2,2 раза (продукция машиностроения и платиноиды). Увеличение экспорта также отмечается и в направлении Великобритании, в том числе за счет роста экспорта драгоценных металлов.
Forwarded from Buy Side
Восстановление экономик в странах БРИКС носит L-образный характер
@bloomberg_insights
@bloomberg_insights
Австралийская металлургическая компания BlueScope Steel заявила, что может прекратить производство стали в Новой Зеландии, если местное подразделение не сможет оперативно сократить затраты на A$30-50 млн. ($21,7-36,2 млн.) в год.
Компании принадлежит в Новой Зеландии сталеплавильный завод Glenbrook, на котором ежегодно выпускается до 650 тыс. т слябов и заготовки в год из местной железной руды, а также соответствующие прокатные мощности. BlueScope грозит закрыть все свои предприятия в стране, после чего Новая Зеландия практически лишится собственного производства проката.
Основной причиной убытков компания называть высокие тарифы на электроэнергию в Новой Зеландии. Кстати, по той же самой причине корпорация Rio Tinto собирается 31 августа закрыть алюминиевый завод New Zealand Aluminium’s (NZAS). Переговоры с местными энергетиками о возможном спасении предприятия пока не дали никаких результатов.
Как отмечает BlueScope, компания несет убытки и в Австралии, где также есть проблема высоких тарифов на электроэнергию. Но там она хотя бы надеется на расширение спроса вследствие реализации государственной программы посткоронавирусного стимулирования экономики посредством инвестиций в строительство.
Компании принадлежит в Новой Зеландии сталеплавильный завод Glenbrook, на котором ежегодно выпускается до 650 тыс. т слябов и заготовки в год из местной железной руды, а также соответствующие прокатные мощности. BlueScope грозит закрыть все свои предприятия в стране, после чего Новая Зеландия практически лишится собственного производства проката.
Основной причиной убытков компания называть высокие тарифы на электроэнергию в Новой Зеландии. Кстати, по той же самой причине корпорация Rio Tinto собирается 31 августа закрыть алюминиевый завод New Zealand Aluminium’s (NZAS). Переговоры с местными энергетиками о возможном спасении предприятия пока не дали никаких результатов.
Как отмечает BlueScope, компания несет убытки и в Австралии, где также есть проблема высоких тарифов на электроэнергию. Но там она хотя бы надеется на расширение спроса вследствие реализации государственной программы посткоронавирусного стимулирования экономики посредством инвестиций в строительство.
Forwarded from Черный лебедь | Экономика и бизнес
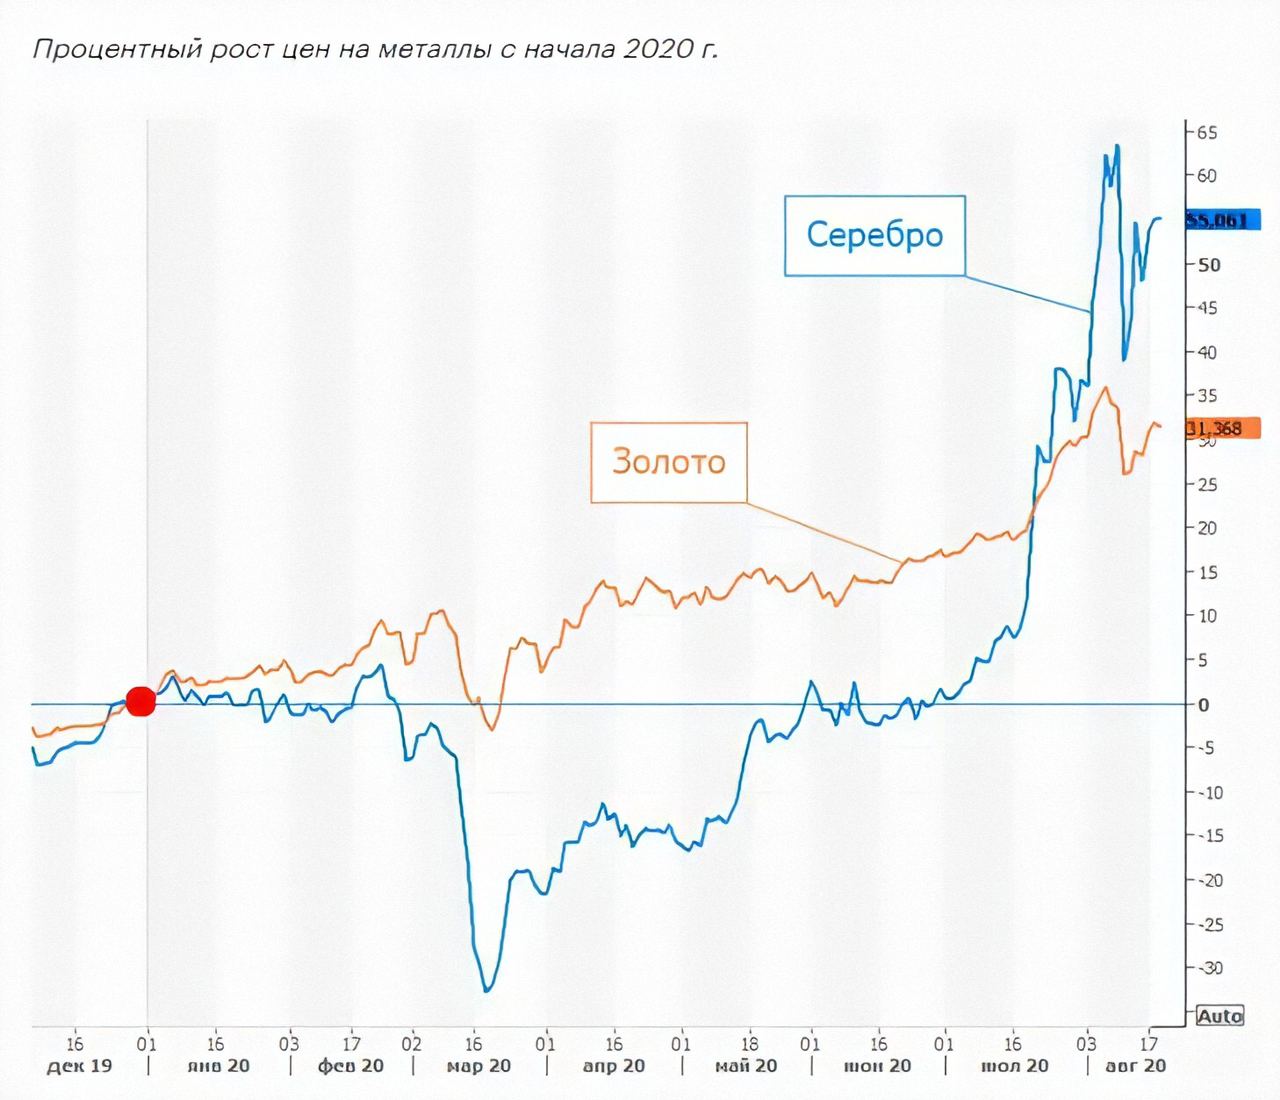
Как серебро оказалось прибыльнее золота
Ралли по золоту в 2020 г. привлекло внимание широкого круга инвесторов, однако есть еще один стремительно дорожающий металл — серебро. С начала года котировки металла выросли на 55%, в то время как золото прибавило чуть более 31%. В абсолютных значениях серебро торгуется по ценам выше $27 за унцию, что является максимумом за последние 7 лет.
Ключевые драйверы роста, по сути, одинаковы как для золота, так и для серебра. Стремительно растущий баланс мировых центробанков, особенно ФРС США, усиливает опасения по поводу здоровья финансовой системы и дает основания искать защиты от обесценения валют в сырье и металлах.
Сохранение угрозы коронавируса подстегивает спрос на защитные активы. При этом рекордно низкий уровень долларовых процентных ставок привел к тому, что долговые инструменты уже не гарантируют защиты от инфляции. Это делает более привлекательными драгоценные металлы – традиционные инструменты для сбережения стоимости, среди которых авторитетно признанным является золото.
@post_economics
Ралли по золоту в 2020 г. привлекло внимание широкого круга инвесторов, однако есть еще один стремительно дорожающий металл — серебро. С начала года котировки металла выросли на 55%, в то время как золото прибавило чуть более 31%. В абсолютных значениях серебро торгуется по ценам выше $27 за унцию, что является максимумом за последние 7 лет.
Ключевые драйверы роста, по сути, одинаковы как для золота, так и для серебра. Стремительно растущий баланс мировых центробанков, особенно ФРС США, усиливает опасения по поводу здоровья финансовой системы и дает основания искать защиты от обесценения валют в сырье и металлах.
Сохранение угрозы коронавируса подстегивает спрос на защитные активы. При этом рекордно низкий уровень долларовых процентных ставок привел к тому, что долговые инструменты уже не гарантируют защиты от инфляции. Это делает более привлекательными драгоценные металлы – традиционные инструменты для сбережения стоимости, среди которых авторитетно признанным является золото.
@post_economics
👍1
#Copper Цена меди на мировом рынке обновила двухлетний максимум, приблизившись к уровню $6,7 тыс. за тонну. Инвесторы скупают металл, опасаясь дефицита в связи со снижением производства и восстановлением спроса со стороны Китая. Однако по мере восстановления поставок с рудников цены вернутся к отметке $6,25 тыс. за тонну, считают аналитики.
Стоимость меди на Лондонской бирже металлов (LME) 19 августа обновила двухлетний максимум. По данным Reuters, цена трехмесячного фьючерса на поставку металла поднималась на 1,8%, до отметки $6685 за тонну, максимального значения с 27 июля 2018 года.
С начала недели стоимость меди уже выросла более чем на 5%. Относительно четырехлетнего минимума, установленного в марте, цены взлетели почти на 43%.
Многомесячные максимумы обновляет стоимость и других цветных металлов. Никель подорожал с начала недели на 2,5%, до $14,75 тыс. за тонну, это максимум с 18 ноября 2019 года. Алюминий — на 2,7%, до $1,79 тыс. за тонну, максимальной отметки с 23 января.
На стоимость меди влияют сообщения о снижении ее производства.
Так, один из крупнейших игроков рынка Rio Tinto объявила 29 августа о снижении планов производства металла на 2020 финансовый год. Согласно обновленному прогнозу, компания рассчитывает выпустить 135–175 тыс. тонн рафинированной меди по сравнению с предыдущим прогнозом 165–205 тыс. тонн. Основная причина пересмотра — задержки с перезапуском плавильного завода на руднике Кеннекотт.
Разлив топлива подкосил EBITDA «Норникеля»
В конце июля крупнейший производитель меди в России ГМК «Норильский никель» отчитался о результатах первого полугодия, по итогам которого компания сократила производство меди на 5%, до 240 тыс. тонн. Вместе с тем компания не стала пересматривать прогнозы выпуска металла за весь год, сохранив его на уровне 420–440 тыс. тонн меди (без учета Быстринского ГОКа). По словам старшего аналитика БКС Виталия Громадина, добыча меди в 2020 году будет почти на 1 млн тонн меньше, чем ожидалось в вышедшем в октябре 2019 года прогнозе ICSG. В результате добыча упадет год к году на 3%.
Негативное влияние на производителей меди оказывает пандемия коронавируса.
Сначала оно не казалось существенным, однако постепенно одним из центров пандемии стала Латинская Америка, где находятся две ведущих страны-производителя, Чили и Перу. По словам старшего аналитика «Альфа-Капитала» Максима Бирюкова, добыча меди, как и других промышленных металлов,— процесс со значительными трудозатратами. В результате локдаунов в горнодобывающей отрасли были длительные простои, что привело к дефициту предложения. В таких условиях запасы меди на LME сократились за последний месяц в полтора раза, до 110 тыс. тонн. «На фоне восстановления спроса, в первую очередь со стороны Китая, эти факторы толкают цены вверх»,— отмечает Максим Бирюков.
В таких условиях аналитики не исключают дальнейшего увеличения цен на металл. «Мы видим перспективы роста в отдельных базовых металлах, таких как медь, которые имеют широкое применение в быстрорастущем рынке электромобилей. На текущий момент порядка 13% меди используется в автоиндустрии, а также 33% алюминия»,— отмечает Виталий Громадин. В то же время, по мнению руководителя направления перспективных исследований Julius Baer Карстена Менке, поставки с рудников в конечном итоге восстановятся, а высокий спрос вряд ли сохранится долго. Поэтому эксперт ожидает на горизонте 12 месяцев цены на уровне $6250 за тонну.
Стоимость меди на Лондонской бирже металлов (LME) 19 августа обновила двухлетний максимум. По данным Reuters, цена трехмесячного фьючерса на поставку металла поднималась на 1,8%, до отметки $6685 за тонну, максимального значения с 27 июля 2018 года.
С начала недели стоимость меди уже выросла более чем на 5%. Относительно четырехлетнего минимума, установленного в марте, цены взлетели почти на 43%.
Многомесячные максимумы обновляет стоимость и других цветных металлов. Никель подорожал с начала недели на 2,5%, до $14,75 тыс. за тонну, это максимум с 18 ноября 2019 года. Алюминий — на 2,7%, до $1,79 тыс. за тонну, максимальной отметки с 23 января.
На стоимость меди влияют сообщения о снижении ее производства.
Так, один из крупнейших игроков рынка Rio Tinto объявила 29 августа о снижении планов производства металла на 2020 финансовый год. Согласно обновленному прогнозу, компания рассчитывает выпустить 135–175 тыс. тонн рафинированной меди по сравнению с предыдущим прогнозом 165–205 тыс. тонн. Основная причина пересмотра — задержки с перезапуском плавильного завода на руднике Кеннекотт.
Разлив топлива подкосил EBITDA «Норникеля»
В конце июля крупнейший производитель меди в России ГМК «Норильский никель» отчитался о результатах первого полугодия, по итогам которого компания сократила производство меди на 5%, до 240 тыс. тонн. Вместе с тем компания не стала пересматривать прогнозы выпуска металла за весь год, сохранив его на уровне 420–440 тыс. тонн меди (без учета Быстринского ГОКа). По словам старшего аналитика БКС Виталия Громадина, добыча меди в 2020 году будет почти на 1 млн тонн меньше, чем ожидалось в вышедшем в октябре 2019 года прогнозе ICSG. В результате добыча упадет год к году на 3%.
Негативное влияние на производителей меди оказывает пандемия коронавируса.
Сначала оно не казалось существенным, однако постепенно одним из центров пандемии стала Латинская Америка, где находятся две ведущих страны-производителя, Чили и Перу. По словам старшего аналитика «Альфа-Капитала» Максима Бирюкова, добыча меди, как и других промышленных металлов,— процесс со значительными трудозатратами. В результате локдаунов в горнодобывающей отрасли были длительные простои, что привело к дефициту предложения. В таких условиях запасы меди на LME сократились за последний месяц в полтора раза, до 110 тыс. тонн. «На фоне восстановления спроса, в первую очередь со стороны Китая, эти факторы толкают цены вверх»,— отмечает Максим Бирюков.
В таких условиях аналитики не исключают дальнейшего увеличения цен на металл. «Мы видим перспективы роста в отдельных базовых металлах, таких как медь, которые имеют широкое применение в быстрорастущем рынке электромобилей. На текущий момент порядка 13% меди используется в автоиндустрии, а также 33% алюминия»,— отмечает Виталий Громадин. В то же время, по мнению руководителя направления перспективных исследований Julius Baer Карстена Менке, поставки с рудников в конечном итоге восстановятся, а высокий спрос вряд ли сохранится долго. Поэтому эксперт ожидает на горизонте 12 месяцев цены на уровне $6250 за тонну.
В Азии железная руда подорожала до максимума за шесть лет из-за быстрого восстановления китайской металлургии и снижения производства в Бразилии. Стоимость руды, по оценкам Platts, превысила $127 за тонну. Российские производители железорудного концентрата и окатышей увеличивают экспорт, однако вертикально интегрированные компании, такие как «Северсталь» и НЛМК, не имеют возможности высвободить существенные объемы. Наибольшую выгоду, по мнению аналитиков, может извлечь «Металлоинвест», где прогнозируют сохранение цен на руду в диапазоне $100–120 за тонну.
Цены на железную руду достигли шестилетнего максимума на фоне нехватки предложения и восстановления спроса в Китае, пишет Platts. Тонна руды с высокими показателями железа в 62% стоит $127,6, что является самым высоким показателем с января 2014 года. Источник “Ъ” среди российских металлургов отмечает, что резкий рост цен на руду в Азии начался в середине июля. По данным агентства, запасы руды в китайских портах резко упали на фоне быстрого восстановления производства стали в Китае после карантина — китайская металлурги в июле увеличили выплавку на 9,1%, до 93,3 млн тонн. Во многом это обусловлено государственной поддержкой металлопотребляющих отраслей. В то же время в Бразилии наблюдались перебои в производстве руды из-за сезона дождей и карантинных мер.
Рост цены на железную руду благоприятно скажется на показателях российских производителей, хотя и в разной степени.
Так, представитель «Северстали» заявил “Ъ”, что компания не ведет поставок руды в Азию, но там рассчитывают, что рост цен на руду сможет поддержать цены на сталь. По итогам полугодия холдинг увеличил объем продаж железорудного концентрата на 24%, однако средние отпускные цены снизились в годовом выражении на 27% для концентрата и на 34% для окатышей. В НЛМК почти не имеют свободных излишков руды. В первом полугодии холдинг продал 9,4 млн тонн железорудного сырья, из которых 8,9 млн ушли на липецкую площадку компании.
«Металлоинвест» в первом полугодии увеличил продажи железорудной продукции на 8,4%, до 13,5 млн тонн. Экспортные объемы выросли на 28,3% из-за двукратного роста отгрузок в Азию. Основным драйвером роста стало увеличение поставок окатышей в Китай.
Заместитель гендиректора—коммерческий директор «Металлоинвеста» Олег Крестинин сообщил “Ъ”, что продажи железорудного сырья на всех рынках тем или иным образом привязаны к индексам, формируемым в Китае.
Таким образом, рост цен затронет абсолютно все контракты — как в России, так и на европейском рынке, а также в Азии, пояснил топ-менеджер. «Поэтому увеличивать поставки в Китай нет необходимости. Даже наоборот, мы стараемся обеспечивать сырьем в первую очередь наших традиционных, стратегических потребителей. А привязка контрактных цен к азиатским бенчмаркам дает нам возможность поддерживать рыночные цены»,— отметил он.
Российские металлурги сократили производство стали во втором квартале
По оценкам господина Крестинина, при сохранении основных трендов и отсутствии новых глобальных потрясений можно рассчитывать, что цена на уровне $100–120 за тонну как минимум сохранится в среднесрочной перспективе.
Максим Худалов из АКРА считает, что в первую очередь от повышения цен выигрывают производители и экспортеры железорудного концентрата, особенно окатышей. Главным бенефициаром окажется «Металлоинвест», «Еврохим» и IRC также улучшат финансовые результаты. Что касается металлургов, уточнил эксперт, для них эффект скорее в том, что на фоне низких цен на уголь цены на сталь остаются на уровнях $470 за тонну в портах Китая. Это, по мнению господина Худалова, «вполне комфортная цена для российских экспортеров с учетом слабого курса рубля».
Цены на железную руду достигли шестилетнего максимума на фоне нехватки предложения и восстановления спроса в Китае, пишет Platts. Тонна руды с высокими показателями железа в 62% стоит $127,6, что является самым высоким показателем с января 2014 года. Источник “Ъ” среди российских металлургов отмечает, что резкий рост цен на руду в Азии начался в середине июля. По данным агентства, запасы руды в китайских портах резко упали на фоне быстрого восстановления производства стали в Китае после карантина — китайская металлурги в июле увеличили выплавку на 9,1%, до 93,3 млн тонн. Во многом это обусловлено государственной поддержкой металлопотребляющих отраслей. В то же время в Бразилии наблюдались перебои в производстве руды из-за сезона дождей и карантинных мер.
Рост цены на железную руду благоприятно скажется на показателях российских производителей, хотя и в разной степени.
Так, представитель «Северстали» заявил “Ъ”, что компания не ведет поставок руды в Азию, но там рассчитывают, что рост цен на руду сможет поддержать цены на сталь. По итогам полугодия холдинг увеличил объем продаж железорудного концентрата на 24%, однако средние отпускные цены снизились в годовом выражении на 27% для концентрата и на 34% для окатышей. В НЛМК почти не имеют свободных излишков руды. В первом полугодии холдинг продал 9,4 млн тонн железорудного сырья, из которых 8,9 млн ушли на липецкую площадку компании.
«Металлоинвест» в первом полугодии увеличил продажи железорудной продукции на 8,4%, до 13,5 млн тонн. Экспортные объемы выросли на 28,3% из-за двукратного роста отгрузок в Азию. Основным драйвером роста стало увеличение поставок окатышей в Китай.
Заместитель гендиректора—коммерческий директор «Металлоинвеста» Олег Крестинин сообщил “Ъ”, что продажи железорудного сырья на всех рынках тем или иным образом привязаны к индексам, формируемым в Китае.
Таким образом, рост цен затронет абсолютно все контракты — как в России, так и на европейском рынке, а также в Азии, пояснил топ-менеджер. «Поэтому увеличивать поставки в Китай нет необходимости. Даже наоборот, мы стараемся обеспечивать сырьем в первую очередь наших традиционных, стратегических потребителей. А привязка контрактных цен к азиатским бенчмаркам дает нам возможность поддерживать рыночные цены»,— отметил он.
Российские металлурги сократили производство стали во втором квартале
По оценкам господина Крестинина, при сохранении основных трендов и отсутствии новых глобальных потрясений можно рассчитывать, что цена на уровне $100–120 за тонну как минимум сохранится в среднесрочной перспективе.
Максим Худалов из АКРА считает, что в первую очередь от повышения цен выигрывают производители и экспортеры железорудного концентрата, особенно окатышей. Главным бенефициаром окажется «Металлоинвест», «Еврохим» и IRC также улучшат финансовые результаты. Что касается металлургов, уточнил эксперт, для них эффект скорее в том, что на фоне низких цен на уголь цены на сталь остаются на уровнях $470 за тонну в портах Китая. Это, по мнению господина Худалова, «вполне комфортная цена для российских экспортеров с учетом слабого курса рубля».
#Мечел в первом полугодии не смог добиться улучшения финансовых показателей, несмотря на существенный рост добычи угля. Добыча увеличилась на 45%, до 8,8 млн тонн, но прибыль и выручка упали на 20%, EBITDA — на 29%, поскольку цены на уголь «Мечела» снизились на 24% во втором квартале. Компания продала контрольный пакет в своем ключевом активе — Эльгинском угольном проекте, что помогло ей выйти в прибыль, однако долговая нагрузка остается высокой: соотношение чистого долга и EBITDA составляет 6,9 против 7,5 в конце 2019 года.
По итогам первого полугодия 2020 года «Мечел» увеличил добычу угля на 45%, до 8,8 млн тонн, говорится в сообщении компании. Данные приведены без учета добычи на Эльге, контрольный пакет которой «Мечел» продал «А-Проперти» Альберта Авдоляна в апреле за 89 млрд руб.
В компании заявили, что наращивают парк горнотранспортного оборудования на якутской и кузбасской площадках. По словам гендиректора холдинга Олега Коржова, слова которого приводятся в сообщении, цены на угольную продукцию упали до минимальных значений за последние четыре года и «сейчас сильно далеки от комфортных уровней предыдущего квартала». Средние спотовые цены на премиальные низколетучие марки коксующихся углей снизились в сравнении с первым кварталом 2020 года на 24%, до $118 за тонну, сообщает «Мечел».
Топ-менеджер отмечает, что на цены давит политика китайских властей, которые предъявляют серьезные экологические требования к качеству импортируемого угля и закупают продукцию по установленным квотам.
Позитивным фактором можно считать июньское решение большинства австралийских угольных компаний снизить производственные планы. По мнению Олега Коржова, это дает основание полагать, что мировые цены могут начать восстанавливаться.
Условия на рынке сказались на финансовых результатах как добывающего сегмента, так и всей компании. Выручка добывающего сегмента по договорам с внешними покупателями упала год к году в первом полугодии на 21%, до 35,2 млрд руб., EBITDA — на 43%, до 13,3 млрд руб. Операционная прибыль всей компании снизилась на 75%, до 5,6 млрд руб., EBITDA — на 29%, до 22 млрд руб. Чистая прибыль снизилась на 20%, до 10,2 млрд руб., однако этот показатель учитывает 45,6 млрд руб. прибыли, полученной от продажи доли в Эльгинском месторождении.
В этом году «Мечел» договорился с основными банками-кредиторами в лице Газпромбанка и ВТБ о реструктуризации долга, срок погашения которого продлен на семь лет с возможностью продления на три года. Условием реструктуризации стала продажа 51% флагманского Эльгинского угольного проекта структурам Альберта Авдоляна за 89 млрд руб.
Вырученные средства были направлены на погашение части долга перед госбанками.
Чистый долг без пеней и штрафов на 30 июня 2020 года уменьшился на 89 млрд руб., или на 22% в сравнении с аналогичным показателем на конец 2019 года, и составил 311,5 млрд руб. Тем не менее долговая нагрузка остается высокой, соотношение чистого долга и EBITDA на конец полугодия составило 6,9 против 7,5 в конце 2019 года.
По итогам первого полугодия 2020 года «Мечел» увеличил добычу угля на 45%, до 8,8 млн тонн, говорится в сообщении компании. Данные приведены без учета добычи на Эльге, контрольный пакет которой «Мечел» продал «А-Проперти» Альберта Авдоляна в апреле за 89 млрд руб.
В компании заявили, что наращивают парк горнотранспортного оборудования на якутской и кузбасской площадках. По словам гендиректора холдинга Олега Коржова, слова которого приводятся в сообщении, цены на угольную продукцию упали до минимальных значений за последние четыре года и «сейчас сильно далеки от комфортных уровней предыдущего квартала». Средние спотовые цены на премиальные низколетучие марки коксующихся углей снизились в сравнении с первым кварталом 2020 года на 24%, до $118 за тонну, сообщает «Мечел».
Топ-менеджер отмечает, что на цены давит политика китайских властей, которые предъявляют серьезные экологические требования к качеству импортируемого угля и закупают продукцию по установленным квотам.
Позитивным фактором можно считать июньское решение большинства австралийских угольных компаний снизить производственные планы. По мнению Олега Коржова, это дает основание полагать, что мировые цены могут начать восстанавливаться.
Условия на рынке сказались на финансовых результатах как добывающего сегмента, так и всей компании. Выручка добывающего сегмента по договорам с внешними покупателями упала год к году в первом полугодии на 21%, до 35,2 млрд руб., EBITDA — на 43%, до 13,3 млрд руб. Операционная прибыль всей компании снизилась на 75%, до 5,6 млрд руб., EBITDA — на 29%, до 22 млрд руб. Чистая прибыль снизилась на 20%, до 10,2 млрд руб., однако этот показатель учитывает 45,6 млрд руб. прибыли, полученной от продажи доли в Эльгинском месторождении.
В этом году «Мечел» договорился с основными банками-кредиторами в лице Газпромбанка и ВТБ о реструктуризации долга, срок погашения которого продлен на семь лет с возможностью продления на три года. Условием реструктуризации стала продажа 51% флагманского Эльгинского угольного проекта структурам Альберта Авдоляна за 89 млрд руб.
Вырученные средства были направлены на погашение части долга перед госбанками.
Чистый долг без пеней и штрафов на 30 июня 2020 года уменьшился на 89 млрд руб., или на 22% в сравнении с аналогичным показателем на конец 2019 года, и составил 311,5 млрд руб. Тем не менее долговая нагрузка остается высокой, соотношение чистого долга и EBITDA на конец полугодия составило 6,9 против 7,5 в конце 2019 года.
#уголь Потребление угля на ключевых рынках снизилось в первой половине 2020 года, поскольку запоздалое восстановление сжигания угля в Китае не смогло компенсировать слабость в предыдущие периоды года.
Комбинированная угольная генерация в Китае, Франции, Германии, Индии, Японии, Испании, Тайване, Турции, Великобритании, Южной Корее и Вьетнаме упала почти на 30 ГВт, или на 4%, в годовом исчислении до 690 ГВт, согласно оценкам Argus, основанным на данных электрогенераторов и сетевых операторов.
Это означает снижение потребления угля в эквиваленте NAR 6000 ккал/кг на 40 млн т до 1,13 млрд т, предполагая удельный КПД 38pc.
Это было в соответствии с резким падением общей мощности, которая упала на 56 ГВт, или 4шт, до 1,3 ТВТ в январе-июне. Индия и Китай, два крупнейших потребителя угля в мире, зафиксировали самые резкие падения — 11,7 ГВт и 20,6 ГВт соответственно.
Это означает снижение потребления угля в эквиваленте NAR 6000 ккал/кг на 40 млн т до 1,13 млрд т, предполагая удельный КПД 38pc.
Это было в соответствии с резким падением общей мощности, которая упала на 56 ГВт, или 4шт, до 1,3 ТВТ в январе-июне. Индия и Китай, два крупнейших потребителя угля в мире, зафиксировали самые резкие падения — 11,7 ГВт и 20,6 ГВт соответственно.
Сжигание индийского угля было стабильным в течение первого квартала, но резко упало в апреле-июне, так как меры Ковид-19 оказали давление на промышленную активность.
Производство индийского угля упало до 102 ГВт в январе-июне по сравнению с 119 ГВт, свидетельствуют данные Центрального управления электроэнергетики. В последние месяцы спрос на электроэнергию в Индии и производство угля начали восстанавливаться, и в июле этот показатель почти вернулся к сезонным нормам, а годовой дефицит сократился до 3 ГВт в июле.
Но импорт Индии все еще, вероятно, упадет в этом году — даже если спрос на уголь полностью восстановится или вырастет — поскольку запасы остаются на исторических максимумах.
Снижение потребления угля в Китае было меньшим, благодаря быстрому восстановлению спроса на электроэнергию во втором квартале. Общая выработка электроэнергии в Китае в январе-июне снизилась на 3% по сравнению с аналогичным периодом прошлого года и составила 755 ГВт, в то время как предполагаемая выработка угля составила всего 0,5 ГВт, или 2,5 ГВт, что ниже по сравнению с аналогичным периодом прошлого года и составляет 505 ГВт.
Восстановление тепловой мощности в южных прибрежных провинциях — с самым большим потреблением угля на море-было достаточно сильным, чтобы поднять национальный общий объем в январе-июне. Скачок спроса на электроэнергию в провинции Гуандун в мае подтолкнул к увеличению спроса на тепловую мощность, и общая выработка угля в прибрежных районах Гуандуна, Гуанси, Чжэцзяна, Фуцзяня и Хайнаня выросла на 1,8 ГВт до 90,4 ГВт в январе-июне.
Нажмите на изображение, чтобы просмотреть полный масштаб
В других странах Азиатско-Тихоокеанского региона снижение добычи угля также было менее серьезным.
Производство японского угля упало на 1 ГВт до 30 ГВт в течение первого полугодия, несмотря на более резкое падение спроса на электроэнергию. Все более конкурентоспособные затраты на угольную генерацию и новые мощности сделали спрос на это топливо более устойчивым, чем спрос на СПГ.
Более низкие цены на нефть могут повысить конкурентоспособность связанного с нефтью СПГ в конце этого года, но более низкая ядерная доступность также может повысить общий спрос на производство ископаемого топлива в течение нескольких месяцев.
Спрос на южнокорейский уголь сильно пострадал из-за приостановки работы заводов в первом квартале, но был более устойчивым в апреле-июне, когда мощность была восстановлена и топливо оставалось конкурентоспособным по сравнению с газом. Но потребление в течение всего года все еще, вероятно, резко снизится, поскольку восстановление ядерных и более конкурентоспособных цен на газ создает встречный ветер.
Заводские ограничения давили на сжигание тайваньского угля. Производство угля упало на 500 МВт в годовом исчислении до 9,4 ГВт в январе-июне, поскольку контролируемая государством тайчжунская электростанция Taipower мощностью 5,5 ГВт столкнулась с давлением со стороны местного правительства, чтобы сократить потребление угля.
Но угольная генерация Вьетнама продолжала расти по мере ввода новых мощностей и ослабления гидрогенерации. Государственный генератор EVN не раскрывает цифры за июнь, но добыча угля, скорее всего, превысит 16 ГВт в январе-июне, по сравнению с 14 ГВт годом ранее.
Турция поддержала тенденцию в Атлантическом бассейне, где добыча угля выросла в январе-июне.
Выработка угля выросла на 730 МВт в год до 6,4 ГВт-с небольшим влиянием пандемии, поскольку коллапс спроса на электроэнергию совпал с пиковым весенним сезоном гидроэнергетики, когда сжигание угля обычно низкое в любом случае.
Импорт угля в страну может достичь рекордно высокого уровня в этом году, поскольку топливо по-прежнему значительно опережает газ в производстве электроэнергии и вряд ли столкнется с серьезной конкуренцией со стороны газа до конца 2020 года.
В других странах Европы потребление угля продолжало резко падать, поскольку конкурентные спотовые цены на газ и более жесткие нормы выбросов давили на маржу угольных установок.
Производство индийского угля упало до 102 ГВт в январе-июне по сравнению с 119 ГВт, свидетельствуют данные Центрального управления электроэнергетики. В последние месяцы спрос на электроэнергию в Индии и производство угля начали восстанавливаться, и в июле этот показатель почти вернулся к сезонным нормам, а годовой дефицит сократился до 3 ГВт в июле.
Но импорт Индии все еще, вероятно, упадет в этом году — даже если спрос на уголь полностью восстановится или вырастет — поскольку запасы остаются на исторических максимумах.
Снижение потребления угля в Китае было меньшим, благодаря быстрому восстановлению спроса на электроэнергию во втором квартале. Общая выработка электроэнергии в Китае в январе-июне снизилась на 3% по сравнению с аналогичным периодом прошлого года и составила 755 ГВт, в то время как предполагаемая выработка угля составила всего 0,5 ГВт, или 2,5 ГВт, что ниже по сравнению с аналогичным периодом прошлого года и составляет 505 ГВт.
Восстановление тепловой мощности в южных прибрежных провинциях — с самым большим потреблением угля на море-было достаточно сильным, чтобы поднять национальный общий объем в январе-июне. Скачок спроса на электроэнергию в провинции Гуандун в мае подтолкнул к увеличению спроса на тепловую мощность, и общая выработка угля в прибрежных районах Гуандуна, Гуанси, Чжэцзяна, Фуцзяня и Хайнаня выросла на 1,8 ГВт до 90,4 ГВт в январе-июне.
Нажмите на изображение, чтобы просмотреть полный масштаб
В других странах Азиатско-Тихоокеанского региона снижение добычи угля также было менее серьезным.
Производство японского угля упало на 1 ГВт до 30 ГВт в течение первого полугодия, несмотря на более резкое падение спроса на электроэнергию. Все более конкурентоспособные затраты на угольную генерацию и новые мощности сделали спрос на это топливо более устойчивым, чем спрос на СПГ.
Более низкие цены на нефть могут повысить конкурентоспособность связанного с нефтью СПГ в конце этого года, но более низкая ядерная доступность также может повысить общий спрос на производство ископаемого топлива в течение нескольких месяцев.
Спрос на южнокорейский уголь сильно пострадал из-за приостановки работы заводов в первом квартале, но был более устойчивым в апреле-июне, когда мощность была восстановлена и топливо оставалось конкурентоспособным по сравнению с газом. Но потребление в течение всего года все еще, вероятно, резко снизится, поскольку восстановление ядерных и более конкурентоспособных цен на газ создает встречный ветер.
Заводские ограничения давили на сжигание тайваньского угля. Производство угля упало на 500 МВт в годовом исчислении до 9,4 ГВт в январе-июне, поскольку контролируемая государством тайчжунская электростанция Taipower мощностью 5,5 ГВт столкнулась с давлением со стороны местного правительства, чтобы сократить потребление угля.
Но угольная генерация Вьетнама продолжала расти по мере ввода новых мощностей и ослабления гидрогенерации. Государственный генератор EVN не раскрывает цифры за июнь, но добыча угля, скорее всего, превысит 16 ГВт в январе-июне, по сравнению с 14 ГВт годом ранее.
Турция поддержала тенденцию в Атлантическом бассейне, где добыча угля выросла в январе-июне.
Выработка угля выросла на 730 МВт в год до 6,4 ГВт-с небольшим влиянием пандемии, поскольку коллапс спроса на электроэнергию совпал с пиковым весенним сезоном гидроэнергетики, когда сжигание угля обычно низкое в любом случае.
Импорт угля в страну может достичь рекордно высокого уровня в этом году, поскольку топливо по-прежнему значительно опережает газ в производстве электроэнергии и вряд ли столкнется с серьезной конкуренцией со стороны газа до конца 2020 года.
В других странах Европы потребление угля продолжало резко падать, поскольку конкурентные спотовые цены на газ и более жесткие нормы выбросов давили на маржу угольных установок.
Средняя выработка угля в Германии, Франции, Испании и Великобритании упала до 4,9 ГВт в январе-июне с 9,1 ГВт годом ранее. Германия и Испания возглавили падение-уголь составляет лишь небольшую часть генерации во Франции и Великобритании. Производство угля в Германии сократилось до 3,4 ГВт, а в Испании-всего до 740 МВт с 1,9 ГВт.