Forwarded from Invest_Palych
Смотрим на сектор 👀 . Металлурги ⛏
Все компании из сектора "Металлурги" отчитались за 2024 год + вышли отчеты за 1 квартал 2025 году у Северстали и ММК, поэтому предлагаю сделать короткое вью по сектору + отмечу основные тезисы по каждой компании на основании вышедших отчетов.
📌 Общие тенденции
— Кризис. Из-за жесткой ДКП со стороны ЦБ строительные сектор встал (основной канал сбыта продукции металлургов) + большинство компаний откладывают инвестиционные проекты, поэтому спрос на продукцию черных металлургов ниже плинтуса📉
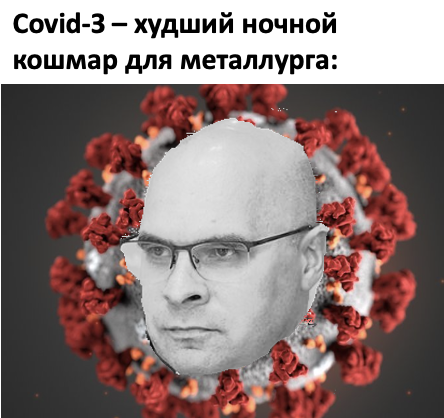
Потребление стали в 2025 году в РФ на уровне ковидного 2020 года! Действия ЦБ (очередной привет лысому З.) страшнее мировой чумы!
— Сapex и FCF. Российские металлурги понимают тяжесть ситуации, поэтому пользуются моментов, отправляя доменные печи на капитальный ремонт (рано или поздно нужен ремонт, поэтому пользуются моментом из-за низкого спроса). Ремонт доменных печей ведет к росту Capex, поэтому FCF обнуляется и черные металлурги не платят дивиденды (разумный подход!), так как размер дивиденда зависит от FCF⚠️
— Запас прочности. Если у агрессивных Мечела и ТМК ситуация близка к катастрофе из-за долговой перегрузки, то у трех сестер нулевой чистый долг, поэтому переживут любые катаклизмы => чем тяжелее ситуация, тем больше личное желание купить НЛМК/Северсталь в портфель, так как отрасль циклична: покупаешь на дне цикла, чтобы в будущем продать дивидендным сектантам с нулевой доходностью за 5 лет‼️
📌 Субъективный рейтинг 🧐
5. Мечел🪨
Чистый долг в 230 млрд рублей (NET DEBT / EBITDA = 4) не оставляет шансов на камбек, мыслимые и немыслимые ковенанты нарушены: компания работает на овердрафтах и пытается привлечь через облигации смешные 500 млн рублей для компании таких масштабов!
4. ТМК💿
Выплата дивидендов в долг (чистый долг 260 млрд рублей) в прошлом привели компанию к NET DEBT / EBITDA = 3, по EV компания недешевая! В прошлом сигналом на лонг выступал байбек от Пумпянского, но мажоритарий ''типо'' отошел от дел, передав 90% акций менеджменту (ждем байбека от них)!
3. ММК💿
Ожидаемо не выплатили дивиденды за второе полугодие 2024 года + отчет за 1 квартал 2025 у компании слабее отчета Северстали, так как рентабельность по EBITDA составила 12% против 22% у конкурента, существенная разница в эффективности!
Из-за санкций на металлургов конкуренты ММК переориентировались с европейского на российский рынок, что усилило конкуренцию на внутреннем рынке и ухудшило ситуацию для компании, поэтому только 3 место в субъективном рейтинге!
2. Северсталь💿
Наиболее эффективная компания в секторе, но у компании в 2025 году запланирован Capex на 169 млрд рублей (cтроительство завода окатышей), что на 50 млрд рублей больше 2024 года, поэтому жду слабый FCF, что создает низкую форвардную дивидендную базу (в акции засело приличное количество дивидендных сектантов) для зрелой компании + возможно временное разочарование у толпы (2 квартала подряд ожидаемо нулевые дивиденды)!
1. НЛМК💿
Компания закрылась от акционеров, публикуя отчеты раз в полгода с задержкой, но в отличии от конкурентов не внесена в SDN (идет экспорт слябов на западные рынки) + не выплачивала дивиденд за 2024 год (кэша у компании на 140 млрд рублей против дешевого долга, чистая позиция в 70 млрд), что дает дополнительное преимущество против Северстали и ММК!
Вывод: ситуация тяжелая, но дно цикла близко (по объемам утаптываемся, осталось по ценам на продукцию нащупать дно). Северсталь, ММК и НЛМК с честью проходили и мировой кризис 2008 года, и Крым 2014 года, и пандемию 2020 года, и движуху 2022 года, поэтому один некомпететный лысый персонаж из ЦБ - это ничто по сравнению с прошлыми катаклизмами!
Фух, надеюсь список был полезным, лайк лучшая награда для меня👍
Все компании из сектора "Металлурги" отчитались за 2024 год + вышли отчеты за 1 квартал 2025 году у Северстали и ММК, поэтому предлагаю сделать короткое вью по сектору + отмечу основные тезисы по каждой компании на основании вышедших отчетов.
— Кризис. Из-за жесткой ДКП со стороны ЦБ строительные сектор встал (основной канал сбыта продукции металлургов) + большинство компаний откладывают инвестиционные проекты, поэтому спрос на продукцию черных металлургов ниже плинтуса
Потребление стали в 2025 году в РФ на уровне ковидного 2020 года! Действия ЦБ (очередной привет лысому З.) страшнее мировой чумы!
— Сapex и FCF. Российские металлурги понимают тяжесть ситуации, поэтому пользуются моментов, отправляя доменные печи на капитальный ремонт (рано или поздно нужен ремонт, поэтому пользуются моментом из-за низкого спроса). Ремонт доменных печей ведет к росту Capex, поэтому FCF обнуляется и черные металлурги не платят дивиденды (разумный подход!), так как размер дивиденда зависит от FCF
— Запас прочности. Если у агрессивных Мечела и ТМК ситуация близка к катастрофе из-за долговой перегрузки, то у трех сестер нулевой чистый долг, поэтому переживут любые катаклизмы => чем тяжелее ситуация, тем больше личное желание купить НЛМК/Северсталь в портфель, так как отрасль циклична: покупаешь на дне цикла, чтобы в будущем продать дивидендным сектантам с нулевой доходностью за 5 лет
5. Мечел
Чистый долг в 230 млрд рублей (NET DEBT / EBITDA = 4) не оставляет шансов на камбек, мыслимые и немыслимые ковенанты нарушены: компания работает на овердрафтах и пытается привлечь через облигации смешные 500 млн рублей для компании таких масштабов!
4. ТМК
Выплата дивидендов в долг (чистый долг 260 млрд рублей) в прошлом привели компанию к NET DEBT / EBITDA = 3, по EV компания недешевая! В прошлом сигналом на лонг выступал байбек от Пумпянского, но мажоритарий ''типо'' отошел от дел, передав 90% акций менеджменту (ждем байбека от них)!
3. ММК
Ожидаемо не выплатили дивиденды за второе полугодие 2024 года + отчет за 1 квартал 2025 у компании слабее отчета Северстали, так как рентабельность по EBITDA составила 12% против 22% у конкурента, существенная разница в эффективности!
Из-за санкций на металлургов конкуренты ММК переориентировались с европейского на российский рынок, что усилило конкуренцию на внутреннем рынке и ухудшило ситуацию для компании, поэтому только 3 место в субъективном рейтинге!
2. Северсталь
Наиболее эффективная компания в секторе, но у компании в 2025 году запланирован Capex на 169 млрд рублей (cтроительство завода окатышей), что на 50 млрд рублей больше 2024 года, поэтому жду слабый FCF, что создает низкую форвардную дивидендную базу (в акции засело приличное количество дивидендных сектантов) для зрелой компании + возможно временное разочарование у толпы (2 квартала подряд ожидаемо нулевые дивиденды)!
1. НЛМК
Компания закрылась от акционеров, публикуя отчеты раз в полгода с задержкой, но в отличии от конкурентов не внесена в SDN (идет экспорт слябов на западные рынки) + не выплачивала дивиденд за 2024 год (кэша у компании на 140 млрд рублей против дешевого долга, чистая позиция в 70 млрд), что дает дополнительное преимущество против Северстали и ММК!
Вывод: ситуация тяжелая, но дно цикла близко (по объемам утаптываемся, осталось по ценам на продукцию нащупать дно). Северсталь, ММК и НЛМК с честью проходили и мировой кризис 2008 года, и Крым 2014 года, и пандемию 2020 года, и движуху 2022 года, поэтому один некомпететный лысый персонаж из ЦБ - это ничто по сравнению с прошлыми катаклизмами!
Фух, надеюсь список был полезным, лайк лучшая награда для меня
Please open Telegram to view this post
VIEW IN TELEGRAM
👍30❤6👏2
#Evraz третий год не может опубликовать годовой отчет и финотчетность по МСФО из-за отсутствия аудитора
◾ Evraz третий год подряд не будет публиковать годовой отчет и отчетность по МСФО из-за невозможности найти аудитора на фоне введенных в отношении компании санкционных ограничений.
◾ «Годовой отчет и финансовую отчетность за 2024 год невозможно опубликовать в соответствии с правилами раскрытия, прозрачности и листинга, а также закона Великобритании о компаниях», — говорится в сообщении Evraz.
◾ Компании не удалось назначить аудитора, «несмотря на активные усилия и изучение всех доступных вариантов», что препятствует также завершению подготовки для публикации финансовых результатов за 2023 и 2022 годы.
◾ Evraz отмечает, что совет директоров рассмотрел неаудированную консолидированную отчетность, но так как отсутствуют подтверждения того, что результаты были подготовлены в соответствии со стандартами бухгалтерского учета и обеспечивают достоверное и справедливое представление активов, обязательств и финансового положения, она не может быть утверждена советом директоров. В середине апреля миллиардер Роман Абрамович внезапно наведался в Екатеринбург. Причём прибыл туда не один, а с главой ельцинской администрации Александром Волошиным, его предшественником Валентином Юмашевым и его женой, дочкой Бориса Ельцина - Татьяной
◾ Evraz третий год подряд не будет публиковать годовой отчет и отчетность по МСФО из-за невозможности найти аудитора на фоне введенных в отношении компании санкционных ограничений.
◾ «Годовой отчет и финансовую отчетность за 2024 год невозможно опубликовать в соответствии с правилами раскрытия, прозрачности и листинга, а также закона Великобритании о компаниях», — говорится в сообщении Evraz.
◾ Компании не удалось назначить аудитора, «несмотря на активные усилия и изучение всех доступных вариантов», что препятствует также завершению подготовки для публикации финансовых результатов за 2023 и 2022 годы.
◾ Evraz отмечает, что совет директоров рассмотрел неаудированную консолидированную отчетность, но так как отсутствуют подтверждения того, что результаты были подготовлены в соответствии со стандартами бухгалтерского учета и обеспечивают достоверное и справедливое представление активов, обязательств и финансового положения, она не может быть утверждена советом директоров. В середине апреля миллиардер Роман Абрамович внезапно наведался в Екатеринбург. Причём прибыл туда не один, а с главой ельцинской администрации Александром Волошиным, его предшественником Валентином Юмашевым и его женой, дочкой Бориса Ельцина - Татьяной
❤1
Металл и Минерал
#Севергрупп действует стремительно.
Буквально на следующий рабочий день после новости о приобретении сети #ОБИ в России (в неуказанном размере долей, но все все понимают) — в компании появился новый ген. директор, им стала бывший ген. дир. Фамилии — Светлана Можаева.
Светлана за 9 лет работы в компании она доросла до генерального директора.
Буквально на следующий рабочий день после новости о приобретении сети #ОБИ в России (в неуказанном размере долей, но все все понимают) — в компании появился новый ген. директор, им стала бывший ген. дир. Фамилии — Светлана Можаева.
Светлана за 9 лет работы в компании она доросла до генерального директора.
This media is not supported in your browser
VIEW IN TELEGRAM
К началу мая экспортные цены на российскую сталь опустились до минимумов с конца 2022 года.
Основные причины — перепроизводство и торговые конфликты
Стальная заготовка на условиях FOB Черное море стоит 34,7 тыс. руб. за тонну, горячекатаный прокат — 37,7 тыс., холоднокатаный — 47,8 тыс. Эти уровни ниже себестоимости для части производителей, особенно неинтегрированных.
По данным НРА, до лета мировые цены могут упасть ещё на 5%. Избыток сталеплавильных мощностей уже составляет 640 млн тонн и может вырасти до 720 млн к 2027 году. Коэффициент их загрузки — около 76%, что сигнализирует о переизбытке предложения.
Регионализация становится главным трендом 2025 года. Разница в ценах на одну и ту же марку стали между США, Европой и Азией может достигать сотен долларов. США испытывают дефицит из-за сокращения импорта, в то время как азиатские поставки усиливают давление на «свободные» рынки.
При этом Китай продолжает рекордный экспорт стали: в первом квартале он вырос на 6,3%, до 27,4 млн тонн. Европейские и американские пошлины лишь усиливают давление на прочие рынки.
На фоне слабого внешнего спроса российские металлурги переориентируются на внутренний рынок, где цены выше на $100+. Однако внутренний спрос не способен переварить все объёмы: при потреблении в 47 млн тонн металлурги производят около 70 млн. Рост импорта и слабая инфраструктурная активность лишь усугубляют дисбаланс
Основные причины — перепроизводство и торговые конфликты
Стальная заготовка на условиях FOB Черное море стоит 34,7 тыс. руб. за тонну, горячекатаный прокат — 37,7 тыс., холоднокатаный — 47,8 тыс. Эти уровни ниже себестоимости для части производителей, особенно неинтегрированных.
По данным НРА, до лета мировые цены могут упасть ещё на 5%. Избыток сталеплавильных мощностей уже составляет 640 млн тонн и может вырасти до 720 млн к 2027 году. Коэффициент их загрузки — около 76%, что сигнализирует о переизбытке предложения.
Регионализация становится главным трендом 2025 года. Разница в ценах на одну и ту же марку стали между США, Европой и Азией может достигать сотен долларов. США испытывают дефицит из-за сокращения импорта, в то время как азиатские поставки усиливают давление на «свободные» рынки.
При этом Китай продолжает рекордный экспорт стали: в первом квартале он вырос на 6,3%, до 27,4 млн тонн. Европейские и американские пошлины лишь усиливают давление на прочие рынки.
На фоне слабого внешнего спроса российские металлурги переориентируются на внутренний рынок, где цены выше на $100+. Однако внутренний спрос не способен переварить все объёмы: при потреблении в 47 млн тонн металлурги производят около 70 млн. Рост импорта и слабая инфраструктурная активность лишь усугубляют дисбаланс
👍3
«Скорее всего нынешний курс рубля - искусственный, его задача дать "правильным пацанам" закупиться валютой нефтегазовым монстрам и экспортерам максимально дешево - например Сургутнефтегазу, который до половины своих накоплений еще недавно держал в рублях»
Cbonds_Бюллетень_по_драгоценным_металлам_Рынок_золота_апрель_202.pdf
4.7 MB
Cbonds: бюллетень по драгоценным металлам
(Апрель 2025)
(Апрель 2025)
#Вакансия УПРАВЛЯЮЩИЙ ДИРЕКТОР
Крупнейшее угольное предприятие Кемеровская область
Опыт управления крупным предприятием по добыче (открытые горные работы) и обогащению угля. Профильное образование (горное).
Контакты: Nataliya.Noskova@mechel.com
Крупнейшее угольное предприятие Кемеровская область
Опыт управления крупным предприятием по добыче (открытые горные работы) и обогащению угля. Профильное образование (горное).
Контакты: Nataliya.Noskova@mechel.com
🕊3🔥2
Раздача залогов, газет, пароходов.
🗓️ «КоммерсантЪ» вспоминает важную историческую дату - весной 1995 года правительство России начало работу над проектом «Залоговых аукционов».
«И власти, и народ, и даже крупный бизнес — все признают: приватизация и залоговые аукционы были несправедливыми».
У этого проекта были две стороны - рыночная целесообразность и коррупционное исполнение. Идеология приватизации отвечала характеру начатых рыночных реформ. А реализация, когда владельцами крупнейших активов за бесценок и в результате коррупционных схем стали сами авторы идеи аукционов, надолго подорвала доверие людей и к бизнесу, и к государству.
«Залоговые аукционы воспринимаются как некая непрозрачная схема, которая была несправедлива. Я априори признаю несправедливость приватизации. Она не могла быть справедливой, потому что от системы, когда все было чужое, активы перешли к тому, что кто-то что-то себе отхватил, заработал»
- сказал спустя много лет Владимир Потанин.
Это очень важное признание, если помнить, что именно он был и идеологом схемы, и ее главным бенефициаром.
Залоговые аукционы даже спустя 30 лет остаются незаживающей раной российской экономики. В 1995 году была заложена мина замедленного действия.
Несправедливость и коррупционный характер схемы залоговых аукционов впоследствии дали возможность в нужный момент пересматривать любые сделки, контракты, бизнес-решения и оспаривать право частной собственности.
🗓️ «КоммерсантЪ» вспоминает важную историческую дату - весной 1995 года правительство России начало работу над проектом «Залоговых аукционов».
«И власти, и народ, и даже крупный бизнес — все признают: приватизация и залоговые аукционы были несправедливыми».
У этого проекта были две стороны - рыночная целесообразность и коррупционное исполнение. Идеология приватизации отвечала характеру начатых рыночных реформ. А реализация, когда владельцами крупнейших активов за бесценок и в результате коррупционных схем стали сами авторы идеи аукционов, надолго подорвала доверие людей и к бизнесу, и к государству.
«Залоговые аукционы воспринимаются как некая непрозрачная схема, которая была несправедлива. Я априори признаю несправедливость приватизации. Она не могла быть справедливой, потому что от системы, когда все было чужое, активы перешли к тому, что кто-то что-то себе отхватил, заработал»
- сказал спустя много лет Владимир Потанин.
Это очень важное признание, если помнить, что именно он был и идеологом схемы, и ее главным бенефициаром.
Залоговые аукционы даже спустя 30 лет остаются незаживающей раной российской экономики. В 1995 году была заложена мина замедленного действия.
Несправедливость и коррупционный характер схемы залоговых аукционов впоследствии дали возможность в нужный момент пересматривать любые сделки, контракты, бизнес-решения и оспаривать право частной собственности.
❤5🔥1
Профицит никеля на мировом рынке в 2025 году вырастет на 11%. Это снизит цены на металл, но они останутся комфортными для «Норникеля»
Ведомости
Профицит никеля на мировом рынке в 2025 году вырастет на 11%
Это снизит цены на металл, но они останутся комфортными для «Норникеля», считают аналитики
Райффайзенбанк потерял 2 млрд.$ из-за спора с О.Дерипаской по поводу акций австрийской строительной Strabag. 2 года назад банк хотел купить эти акции у зарегистрированной в Калининграде фирмы — "Распериа". Но потом из-за угрозы вторичных санкций "Райффайзен" передумал. И вот теперь самый гуманный суд в мире (российский, конечно) постановил, что деньги Дерипаска заслужил, а Центробанк РФ принудительно списал со счетов российской дочки Райффайзенбанка почти 2 миллиарда долларов в пользу "Распериа". Интересно, теперь до австрийских банкиров дошло, что они — терпилы, которых будут просто доить. Все время, пока они не решатся свалить из РФ?
Forwarded from MarketScreen
#национализация
В родной стране две пограничные пограничности. Одним надо упразднить государство, сделать конкуренцию и свободу. Другие желают всё отнять и поделить. А вот государству больше делать нечего, как в меридиан обоих двух приводить. В общем, процессы исправления ошибок прошлого идут. Не всем и не всегда они видны. Но если уж показались, то недовольные тут же появляются с мнением.
Перманентно в нашей с вами Федерации начали происходить движения в плане возврата в нашу с вами Федерацию незаконно приватизированного в те «святые» времена. Дело богоугодное и православное, что уж говорить. Но, понятно, когда слон в посудной лавке разворачивается, может и посуду побить. Слегка.
В 2022 году по иску Генпрокуратуры были изъяты основные пакеты акций (89,5%) ОАО «Соликамский магниевый завод». Они (пакеты) принадлежали четырём крупным акционерам-физлицам. Дальше всё это подтвердила и апелляция, и кассация. В итоге пакет акций перешёл в федеральную собственность.
СМЗ выпускает магниевую и редкометалльную продукцию.
В марте 2024 в Перми арбитраж удовлетворил иск прокурора об истребовании в пользу Империи оставшихся 10,6% акций, который принадлежали 2,3 тысячам миноритарных держателей.
Миноритарные – это мелкие, не влияющие на важные решения. Купил на бирже за 1000 рублей акций Сбербанка – и ты миноритарий.
Ну и понеслось говно по трубам. Многие, наверное, слышали тот вой с болот. Тоталитарная рашка отбирает честно нажитое трудовым путём. Потом они, кстати, будут приписывать себя любые победы. Дескать, если бы не телеграмы, то никто бы ничего не узнал и всё бы прошло как по маслу.
К счастью, в родном Отечестве действуют принципы судопроизводства. Среди которых есть такие, как равенство всех перед законом, состязательность и равноправие сторон. Одна сторона может подготовиться хуже другой, в результате суд примет решение на основе более сильных доводов. С – состязательность. Далее слабая сторона найдет новые основания, подготовит позицию и обратится в старшую инстанцию. Где решение предыдущей может быть отменено. И здесь неважно, насколько сильно будет орать псевдоэкономическая общественность телеграма. Оспаривание судебных решений – это неотъемлемая часть любых судебных решений.
Так случилось и в данном разбирательстве. Миноритарные владельцы свыше 10,8 тыс акций, что составляет почти четверть от общего числа акций (интересно, где же остальные?) сказали, что мы так не играем, что мы честные и добросовестные, и акции приобретали на организованных биржевых торгах.
Ну что ж, сказала апелляция, и пошла разбираться. Присоединилась Мосбиржа, которая слова этой четверти подтвердила. Присоединился и ЦБ.
В итоге, при рассмотрении жалобы в апелляционной инстанции заявителями являлись 32 физлица, АО «Инвестиционная компания «Регион» (крупнейший миноритарий СМЗ, у него было истребовано 9,3 тыс. акций). Ну т.е. поняли масштабы?
Результат?
Семнадцатый арбитражный апелляционный суд (Пермь) частично удовлетворил жалобы свыше 30 миноритариев ОАО "Соликамский магниевый завод" (СМЗ, Пермский край) по делу об изъятии акций в пользу государства, передает корреспондент "Интерфакса" из зала суда.
"Решение Арбитражного суда Пермского края от 2 апреля 2024 года (...) отменить в части, исковые требования удовлетворить частично", - зачитал постановление судья Роман Балдин.
Т.е. что? Т.е. в нашей справедливой судебной системе любой, считающий, что его права нарушены, может в эту самую судебную систему обратиться и получить защиту своих прав.
Но говорить об этом уже никто не будет. Дескать, извините, мы тут имели неосторожность обвинять родное государство во всяком, еще и склонять его, были неправы, получилось всё иначе, простите, извините, погорячились, больше так не будем. Нахера? Сейчас найдём новую кучу, и начнём тыкать пальцами, громко хохоча и извергая.
MarketScreen | Sponsr | Boosty
В родной стране две пограничные пограничности. Одним надо упразднить государство, сделать конкуренцию и свободу. Другие желают всё отнять и поделить. А вот государству больше делать нечего, как в меридиан обоих двух приводить. В общем, процессы исправления ошибок прошлого идут. Не всем и не всегда они видны. Но если уж показались, то недовольные тут же появляются с мнением.
Перманентно в нашей с вами Федерации начали происходить движения в плане возврата в нашу с вами Федерацию незаконно приватизированного в те «святые» времена. Дело богоугодное и православное, что уж говорить. Но, понятно, когда слон в посудной лавке разворачивается, может и посуду побить. Слегка.
В 2022 году по иску Генпрокуратуры были изъяты основные пакеты акций (89,5%) ОАО «Соликамский магниевый завод». Они (пакеты) принадлежали четырём крупным акционерам-физлицам. Дальше всё это подтвердила и апелляция, и кассация. В итоге пакет акций перешёл в федеральную собственность.
СМЗ выпускает магниевую и редкометалльную продукцию.
В марте 2024 в Перми арбитраж удовлетворил иск прокурора об истребовании в пользу Империи оставшихся 10,6% акций, который принадлежали 2,3 тысячам миноритарных держателей.
Миноритарные – это мелкие, не влияющие на важные решения. Купил на бирже за 1000 рублей акций Сбербанка – и ты миноритарий.
Ну и понеслось говно по трубам. Многие, наверное, слышали тот вой с болот. Тоталитарная рашка отбирает честно нажитое трудовым путём. Потом они, кстати, будут приписывать себя любые победы. Дескать, если бы не телеграмы, то никто бы ничего не узнал и всё бы прошло как по маслу.
К счастью, в родном Отечестве действуют принципы судопроизводства. Среди которых есть такие, как равенство всех перед законом, состязательность и равноправие сторон. Одна сторона может подготовиться хуже другой, в результате суд примет решение на основе более сильных доводов. С – состязательность. Далее слабая сторона найдет новые основания, подготовит позицию и обратится в старшую инстанцию. Где решение предыдущей может быть отменено. И здесь неважно, насколько сильно будет орать псевдоэкономическая общественность телеграма. Оспаривание судебных решений – это неотъемлемая часть любых судебных решений.
Так случилось и в данном разбирательстве. Миноритарные владельцы свыше 10,8 тыс акций, что составляет почти четверть от общего числа акций (интересно, где же остальные?) сказали, что мы так не играем, что мы честные и добросовестные, и акции приобретали на организованных биржевых торгах.
Ну что ж, сказала апелляция, и пошла разбираться. Присоединилась Мосбиржа, которая слова этой четверти подтвердила. Присоединился и ЦБ.
В итоге, при рассмотрении жалобы в апелляционной инстанции заявителями являлись 32 физлица, АО «Инвестиционная компания «Регион» (крупнейший миноритарий СМЗ, у него было истребовано 9,3 тыс. акций). Ну т.е. поняли масштабы?
Результат?
Семнадцатый арбитражный апелляционный суд (Пермь) частично удовлетворил жалобы свыше 30 миноритариев ОАО "Соликамский магниевый завод" (СМЗ, Пермский край) по делу об изъятии акций в пользу государства, передает корреспондент "Интерфакса" из зала суда.
"Решение Арбитражного суда Пермского края от 2 апреля 2024 года (...) отменить в части, исковые требования удовлетворить частично", - зачитал постановление судья Роман Балдин.
Т.е. что? Т.е. в нашей справедливой судебной системе любой, считающий, что его права нарушены, может в эту самую судебную систему обратиться и получить защиту своих прав.
Но говорить об этом уже никто не будет. Дескать, извините, мы тут имели неосторожность обвинять родное государство во всяком, еще и склонять его, были неправы, получилось всё иначе, простите, извините, погорячились, больше так не будем. Нахера? Сейчас найдём новую кучу, и начнём тыкать пальцами, громко хохоча и извергая.
MarketScreen | Sponsr | Boosty
❤3🍾2
Это уже не охлаждение. Это падение промышленности РФ. Продажи грузовиков продолжают снижаться
"Автостат": за четыре месяца рынок MCV (3,5-16 тонн) обвалился на 36%, HCV (>16 тонн) - на 51%. В апреле спад составил 48 и 59% соответственно.
В Минпромторге дают аналогичные цифры: продажи сократились на 49%, до 20 тыс. грузовых автомобилей. В апреле реализация снизилась на 58%.
Рынок падает уже полгода, и темпы лишь усиливаются. ВПК уже отьедает треть бюджета страны... Минфин недавно показал исполнение бюджета за 4 месяца 2025 года, апрель отработали плохо - в убыток на 1 трлн рублей!
Неудивительно, что порог дефицита за 2025 год подняли с изначальных 1.2 до 3.7 трлн рублей, по идеи остальные 8 месяцев должны закрыть с дефицитом с 0.5 трлн, но пока с трудом верится...
"Автостат": за четыре месяца рынок MCV (3,5-16 тонн) обвалился на 36%, HCV (>16 тонн) - на 51%. В апреле спад составил 48 и 59% соответственно.
В Минпромторге дают аналогичные цифры: продажи сократились на 49%, до 20 тыс. грузовых автомобилей. В апреле реализация снизилась на 58%.
Рынок падает уже полгода, и темпы лишь усиливаются. ВПК уже отьедает треть бюджета страны... Минфин недавно показал исполнение бюджета за 4 месяца 2025 года, апрель отработали плохо - в убыток на 1 трлн рублей!
Неудивительно, что порог дефицита за 2025 год подняли с изначальных 1.2 до 3.7 трлн рублей, по идеи остальные 8 месяцев должны закрыть с дефицитом с 0.5 трлн, но пока с трудом верится...
👍2🕊1