Forwarded from bitkogan
Продолжается небывалый рост сырья, в частности, стали и железной руды, цены на которые в среднем выросли на 40-60% с начала года.
Признаться, мы не помним такого резкого подъема с 2007-2008 гг.
Несколько слов о железной руде.
Рост цен на этот вид сырья был спровоцирован несколькими факторами: 1) взлет котировок стального проката на фоне снижения производства Китаем и потенциального роста потребления в США; 2) постепенный выход мира из состояния локдаунов и рост отложенного спроса на сталь.
Рост цен на руду, по нашему мнению, имеет скорее спекулятивную, нежели фундаментальную составляющую.
Во-первых, Китай планирует снижать производство стали, следовательно, в этом случае снизит потребление ЖРС.
Во-вторых, растущее напряжение между Китаем и Австралией (основной поставщик угля и руды в Поднебесную) также может ударить по ценам.
Каковы дальнейшие перспективы?
Не исключаем, что спекулятивный рост продолжится какое-то время. И тут основные бенефициары – крупные мультисырьевые компании. К примеру, Vale (VALE US) или AngloAmerican (AAL LN). Возможно, еще австралийские BHP (BHP US) Rio Tinto (RIO US).
Правда, здесь пока не очень понятно, как отразятся на компаниях трения между Китаем и Австралиях. Если противоречия будут усугубляться, то выиграют именно бразильские и южноафриканские компании.
Вывод: основной «хайп» в руде, вероятно, на исходе. Хотя, глядя на медь, можно уже поверить во все что угодно. Повторим: в нынешнем росте цен на руду мы видим больше спекулятивных факторов, чем фундаментальных.
Что делать дальше, каждый из нас решает сам. Не забывая при этом тщательно взвешивать риски.
@bitkogan
Признаться, мы не помним такого резкого подъема с 2007-2008 гг.
Несколько слов о железной руде.
Рост цен на этот вид сырья был спровоцирован несколькими факторами: 1) взлет котировок стального проката на фоне снижения производства Китаем и потенциального роста потребления в США; 2) постепенный выход мира из состояния локдаунов и рост отложенного спроса на сталь.
Рост цен на руду, по нашему мнению, имеет скорее спекулятивную, нежели фундаментальную составляющую.
Во-первых, Китай планирует снижать производство стали, следовательно, в этом случае снизит потребление ЖРС.
Во-вторых, растущее напряжение между Китаем и Австралией (основной поставщик угля и руды в Поднебесную) также может ударить по ценам.
Каковы дальнейшие перспективы?
Не исключаем, что спекулятивный рост продолжится какое-то время. И тут основные бенефициары – крупные мультисырьевые компании. К примеру, Vale (VALE US) или AngloAmerican (AAL LN). Возможно, еще австралийские BHP (BHP US) Rio Tinto (RIO US).
Правда, здесь пока не очень понятно, как отразятся на компаниях трения между Китаем и Австралиях. Если противоречия будут усугубляться, то выиграют именно бразильские и южноафриканские компании.
Вывод: основной «хайп» в руде, вероятно, на исходе. Хотя, глядя на медь, можно уже поверить во все что угодно. Повторим: в нынешнем росте цен на руду мы видим больше спекулятивных факторов, чем фундаментальных.
Что делать дальше, каждый из нас решает сам. Не забывая при этом тщательно взвешивать риски.
@bitkogan
Мощная волна промышленной инфляции дошла и до ВИЭ.
Один из крупнейших мировых производителей ветряных турбин, датская Vestas Wind Systems A/S повысит свои цены, поскольку стоимость стали и транспортировки увеличивается на фоне глобального товарного бума.
Это первый признак того, что рост цен на сырьевые товары и сбои в цепочках поставок могут прервать тенденцию к постоянному снижению затрат на «зелёную энергию».
Цены на сталь в Китае, ведущем мировом производителе металлургической продукции, в этом году выросли на 25%, что привело к увеличению стоимости одного из основных материалов для ветряных турбин (от стоек до лопастей). Так же Vestas столкнулась с резким ростом фрахтовых ставок, что привело к увеличению затрат на транспортировку её продукции клиентам по всему миру.
Ранее в среду датская фирма сообщила об убытке в I квартале в 71 млн. евро.
Вероятно, рост цен на ветряные турбины в 2021 году может составить до 20%. И даже при таком подорожании продукции Vestas компания лишь выйдет на точку безубыточности.
Один из крупнейших мировых производителей ветряных турбин, датская Vestas Wind Systems A/S повысит свои цены, поскольку стоимость стали и транспортировки увеличивается на фоне глобального товарного бума.
Это первый признак того, что рост цен на сырьевые товары и сбои в цепочках поставок могут прервать тенденцию к постоянному снижению затрат на «зелёную энергию».
Цены на сталь в Китае, ведущем мировом производителе металлургической продукции, в этом году выросли на 25%, что привело к увеличению стоимости одного из основных материалов для ветряных турбин (от стоек до лопастей). Так же Vestas столкнулась с резким ростом фрахтовых ставок, что привело к увеличению затрат на транспортировку её продукции клиентам по всему миру.
Ранее в среду датская фирма сообщила об убытке в I квартале в 71 млн. евро.
Вероятно, рост цен на ветряные турбины в 2021 году может составить до 20%. И даже при таком подорожании продукции Vestas компания лишь выйдет на точку безубыточности.
Bloomberg.com
Top Wind Turbine Maker Plans to Raise Prices
One of the world’s biggest wind turbine makers Vestas Wind Systems A/S will hike its prices as the costs of steel and transportation increase amid a global commodities boom that’s contributing to a rising risk of inflation.
Чёрная металлургия: текущая оценка на споте
Пока ФАС продолжает расследовать «монопольный сговор», несмотря на то, что Минфин признаёт зависимость внутренних цен от экспортных, чёрная металлургия продолжает зарабатывать рекордные прибыли.
Монопольное ценообразование найти будет невозможно, так как внутренние цены остаются на ~130 $/т ниже экспортного паритета. Хотя обычно выше на 40-50 $/т ввиду меньших издержек покупателей и более быстрого сервиса.
Форвардная оценка чёрной металлургии с учетом спот цен на сталь и текущего USDRUB остаётся низкой - 2-3x EBITDA’21E и 26-31% дивидендной доходности с учетом объявленных дивидендов за 1К21 - 4К21.
Пока ФАС продолжает расследовать «монопольный сговор», несмотря на то, что Минфин признаёт зависимость внутренних цен от экспортных, чёрная металлургия продолжает зарабатывать рекордные прибыли.
Монопольное ценообразование найти будет невозможно, так как внутренние цены остаются на ~130 $/т ниже экспортного паритета. Хотя обычно выше на 40-50 $/т ввиду меньших издержек покупателей и более быстрого сервиса.
Форвардная оценка чёрной металлургии с учетом спот цен на сталь и текущего USDRUB остаётся низкой - 2-3x EBITDA’21E и 26-31% дивидендной доходности с учетом объявленных дивидендов за 1К21 - 4К21.
Forwarded from Металл и Минерал (M&M)
EY - Russian Bank Sector (march 2020).pdf
668 KB
Forwarded from Нержавейка
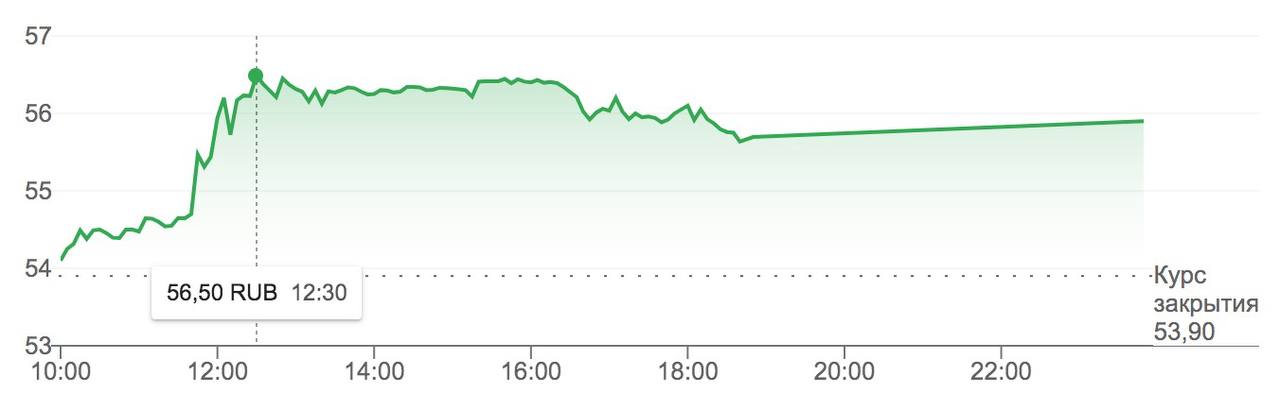
Акции «Русала» побили исторический рекорд.
На пике их стоимость подпрыгнула до 56,5 рубля. Стоимость активов растет на фоне подорожания алюминия. Цена металла достигла $2549 за тонну.
В отчете за 1 кв. этого года «Русал» сообщил, что средняя цена реализации алюминия выросла на 9,1% по сравнению с предыдущим кварталом, до $2116 за тонну. При этом намерение властей Китая пройти пик выбросов углекислого газа к 2025 году может вызвать сбой поставок в ряд провинций и сокращение производства алюминия. В других странах ситуация остается благоприятной для роста цены на металл.
На пике их стоимость подпрыгнула до 56,5 рубля. Стоимость активов растет на фоне подорожания алюминия. Цена металла достигла $2549 за тонну.
В отчете за 1 кв. этого года «Русал» сообщил, что средняя цена реализации алюминия выросла на 9,1% по сравнению с предыдущим кварталом, до $2116 за тонну. При этом намерение властей Китая пройти пик выбросов углекислого газа к 2025 году может вызвать сбой поставок в ряд провинций и сокращение производства алюминия. В других странах ситуация остается благоприятной для роста цены на металл.
#Германия выделит €5 млрд на сокращение выбросов в металлургии.
В 2022-2024 годах национальные металлургические компании получат ощутимую финансовую помощь для проектов, связанных со снижением выбросов углекисого газа. Для Германии металлургия – стратегическая отрасль, но при этом главный промышленный загрязнитель страны. В 2018 году немецкие металлурги выплавили почти 40 млн тонн стали, но эмиссия диоксида углерода при этом превысила 58 млн тонн.
По оценкам правительства, переход на безуглеродные технологии потребует порядка €35 млрд до 2050 г. Компании подсчитывают потенциальные затраты. Например, ведущая ThyssenKrupp оценивает затраты на перевод своих меткомбинатов на водород примерно в €10 млрд. Но предупреждает, что себестоимость производства стали резко вырастет.
Германия намерена предоставить металлургам максимальную финансовую поддержку, разрешенную правилами ЕС. Пока речь идет о потенциальных €10-12 млрд, которые могут быть выделены из бюджета.
В 2022-2024 годах национальные металлургические компании получат ощутимую финансовую помощь для проектов, связанных со снижением выбросов углекисого газа. Для Германии металлургия – стратегическая отрасль, но при этом главный промышленный загрязнитель страны. В 2018 году немецкие металлурги выплавили почти 40 млн тонн стали, но эмиссия диоксида углерода при этом превысила 58 млн тонн.
По оценкам правительства, переход на безуглеродные технологии потребует порядка €35 млрд до 2050 г. Компании подсчитывают потенциальные затраты. Например, ведущая ThyssenKrupp оценивает затраты на перевод своих меткомбинатов на водород примерно в €10 млрд. Но предупреждает, что себестоимость производства стали резко вырастет.
Германия намерена предоставить металлургам максимальную финансовую поддержку, разрешенную правилами ЕС. Пока речь идет о потенциальных €10-12 млрд, которые могут быть выделены из бюджета.
Forwarded from Дерипаска
Китай в 2019 году стал рекордсменом по выбросам парниковых газов — 14 Гт углекислого газа, опередив все развитые страны вместе взятые. Если сравнивать с показателями самого Китая, то в 1990-м году аналогичных выбросов было в три раза меньше. Всего за 30 лет такой бешеный рост.
Выбросы парниковых газов во всем мире за 10 лет увеличились на 11,4% и составили 52 Гт, и на Китай приходится почти треть, 27%. Эксперты отмечают, что в 2020 году КНР еще нарастит этот показатель. Второе месте по уровню выбросов парниковых газов в 2019 году занимали США с долей в 11%, за ними - Индия с долей в 6,6%, далее ЕС — 6,4%. Россия занимает шестое место с долей 3,1%.
Очевидно, что в деле спасения планеты работать надо сообща, но цифры говорят сами за себя. Когда треть приходится на одну страну, недавно заявившую, что без угля она обходиться не намерена, спасение экосистемы нашей планеты откладывается надолго.
Выбросы парниковых газов во всем мире за 10 лет увеличились на 11,4% и составили 52 Гт, и на Китай приходится почти треть, 27%. Эксперты отмечают, что в 2020 году КНР еще нарастит этот показатель. Второе месте по уровню выбросов парниковых газов в 2019 году занимали США с долей в 11%, за ними - Индия с долей в 6,6%, далее ЕС — 6,4%. Россия занимает шестое место с долей 3,1%.
Очевидно, что в деле спасения планеты работать надо сообща, но цифры говорят сами за себя. Когда треть приходится на одну страну, недавно заявившую, что без угля она обходиться не намерена, спасение экосистемы нашей планеты откладывается надолго.
Rhg
China’s Greenhouse Gas Emissions Exceeded the Developed World for the First Time in 2019
Using our newly updated global emissions data through 2019, we estimate that in 2019, for the first time since national greenhouse gas emissions have been measured, China’s annual emissions exceeded those of all developed countries combined.
Ответ на вопрос – кто разогнал цены на #медь до космических скоростей. Импорт меди главной фабрикой мира, Китаем в 2021 году снова бьёт рекорды.
На днях медь достигла $10 тыс. за тонну. Bank of America предупреждает, мир рискует «исчерпать медь» на фоне увеличения её дефицита и дисбаланса спроса и предложения, и к 2025 году цены могут достичь $20 тыс. за тонну. Запасы меди сейчас находятся на уровне 15-летней давности, и покрывают спрос чуть более трёх недель.
В России крупнейшими производителями меди являются УГМК, Норникель и Русская медная компания. На Московской бирже представлены акции только Норникеля. Доля меди в общей выручке Норникеля находится на уровне 21%. Продажи в денежном выражении в 2020 г. составили $3,08 млрд., увеличившись за год на 7%. Понятно, что акциям Норникеля обеспечен рост в 2020-е, учитывая, что и остальные группы добываемых ей металлов имеют хорошую перспективу удорожания.
На днях медь достигла $10 тыс. за тонну. Bank of America предупреждает, мир рискует «исчерпать медь» на фоне увеличения её дефицита и дисбаланса спроса и предложения, и к 2025 году цены могут достичь $20 тыс. за тонну. Запасы меди сейчас находятся на уровне 15-летней давности, и покрывают спрос чуть более трёх недель.
В России крупнейшими производителями меди являются УГМК, Норникель и Русская медная компания. На Московской бирже представлены акции только Норникеля. Доля меди в общей выручке Норникеля находится на уровне 21%. Продажи в денежном выражении в 2020 г. составили $3,08 млрд., увеличившись за год на 7%. Понятно, что акциям Норникеля обеспечен рост в 2020-е, учитывая, что и остальные группы добываемых ей металлов имеют хорошую перспективу удорожания.
Forwarded from Татьяна Митрова: Energy for Life
МЭА: КРИТИЧЕСКИЕ МАТЕРИАЛЫ ДЛЯ ЭНЕРГОПЕРЕХОДА
Международное энергетическое агентство выпустило новый обзор, посвященный редкоземельным элементам, которые критически важны для развития зеленой энергетики. Их производство и переработка сосредоточены в нескольких странах - в некоторых случая, топ-3 производителя обеспечивают более 75% предложения.
Международное энергетическое агентство выпустило новый обзор, посвященный редкоземельным элементам, которые критически важны для развития зеленой энергетики. Их производство и переработка сосредоточены в нескольких странах - в некоторых случая, топ-3 производителя обеспечивают более 75% предложения.
Forwarded from Coal Center
#обзор_угольного_рынка #мир #неделя_18
#Европа #энергетический_уголь
📈🔥На прошедшей неделе цена энергетического угля в ЕС достигла максимальных значений с марта 2019 г., превысив 80 долл./т. Рост индексов обусловлен новостями о разрыве экономического диалога между Австралией и Китаем, снижением среднесуточных температур в ряде европейских стран и увеличением цен природного газа на европейской торговой платформе TTF до 24.8 евро/МВтч (+3.2 евро/МВТч к 28.04.2021 г.). Стоимость квот на выбросы углекислого газа превысила 50 евро/т., что является самым высоким показателем с момента появления этого инструмента на бирже в 2005 г. Запасы угля на терминалах ARA составили 4.3 млн. т. (+0.3 млн. т. или +9% к 28.04.2021г.).
#ЮАР #энергетический_уголь
📈🇿🇦🚂⛴Ограниченные поставки угля из-за ремонтных работ на железнодорожной линии, соединяющей угольные провинции ЮАР и порт Richards Bay, укрепили индексы экспортного материала южноафриканского происхождения выше 100 долл./т. 06.05.2021 г. южноафриканский оператор Transnet планирует возобновить отправку угля по железной дороге. Запасы материала в порту Richards Bay составляют 3.1 млн. т. (-0.1 млн. т. к 28.04.2021 г.). Кроме того, на фоне ухудшающейся эпидемиологической обстановки в стране руководство порта Richards Bay приняло решение ужесточить меры проверки прибывающих судов.
#Австралия_Китай #энергетический_уголь
📈🇦🇺🇨🇳Высокий спрос со стороны корейских генерирующих предприятий на энергетический уголь из Австралии на фоне ограниченных экспортных поставок материала способствовал росту котировок выше 94 долл./т.
#Индонезия #энергетический_уголь
📈Спрос китайских генерирующих предприятий на индонезийский уголь оказал поддержку индексам материала выше 88 долл./т. Участники рынка рассчитывают на дальнейший рост деловой активности после завершения государственных праздников.
#Австралия_Китай #металлургический_уголь
📈🇦🇺🇨🇳Рост спроса на австралийский коксующийся уголь со стороны металлургических комбинатов в АТР положительно отразился на динамике котировок угля из Австралии, укрепив их выше 108 долл./т.
#Европа #энергетический_уголь
📈🔥На прошедшей неделе цена энергетического угля в ЕС достигла максимальных значений с марта 2019 г., превысив 80 долл./т. Рост индексов обусловлен новостями о разрыве экономического диалога между Австралией и Китаем, снижением среднесуточных температур в ряде европейских стран и увеличением цен природного газа на европейской торговой платформе TTF до 24.8 евро/МВтч (+3.2 евро/МВТч к 28.04.2021 г.). Стоимость квот на выбросы углекислого газа превысила 50 евро/т., что является самым высоким показателем с момента появления этого инструмента на бирже в 2005 г. Запасы угля на терминалах ARA составили 4.3 млн. т. (+0.3 млн. т. или +9% к 28.04.2021г.).
#ЮАР #энергетический_уголь
📈🇿🇦🚂⛴Ограниченные поставки угля из-за ремонтных работ на железнодорожной линии, соединяющей угольные провинции ЮАР и порт Richards Bay, укрепили индексы экспортного материала южноафриканского происхождения выше 100 долл./т. 06.05.2021 г. южноафриканский оператор Transnet планирует возобновить отправку угля по железной дороге. Запасы материала в порту Richards Bay составляют 3.1 млн. т. (-0.1 млн. т. к 28.04.2021 г.). Кроме того, на фоне ухудшающейся эпидемиологической обстановки в стране руководство порта Richards Bay приняло решение ужесточить меры проверки прибывающих судов.
#Австралия_Китай #энергетический_уголь
📈🇦🇺🇨🇳Высокий спрос со стороны корейских генерирующих предприятий на энергетический уголь из Австралии на фоне ограниченных экспортных поставок материала способствовал росту котировок выше 94 долл./т.
#Индонезия #энергетический_уголь
📈Спрос китайских генерирующих предприятий на индонезийский уголь оказал поддержку индексам материала выше 88 долл./т. Участники рынка рассчитывают на дальнейший рост деловой активности после завершения государственных праздников.
#Австралия_Китай #металлургический_уголь
📈🇦🇺🇨🇳Рост спроса на австралийский коксующийся уголь со стороны металлургических комбинатов в АТР положительно отразился на динамике котировок угля из Австралии, укрепив их выше 108 долл./т.
