«Бахнет? Обязательно бахнет и не раз — весь мир в труху. Но потом».
Нравится наблюдать за японской Йеной. Примерно также как за инфляцией в Турции. И там и там экономической блок ставит эксперименты (вольно или не вольно уже другой вопрос).
Интересная фундаментальная история: ЦБ Японии стабильно покупает на триллионы йен госдолга себе на баланс. Т.е. это постоянная эмиссия йены (печатный станок простыми словами). При этом ключевая ставка в Японии ~0% (ещё недавно была отрицательная), а инфляция в йене ~3%. Поднять ставку не могут из-за огромного гос долга ~260% к ВВП и внутреннего долга более 400% к ВВП.
Учитывая, что сейчас можно занять в йене под примерно 0% (ставки около нулевые), положить в долларах примерно под 5%, то слабеть йена будет дальше (проклятые керритрейдеры). Так как по последним данным по инфляции США шансы у ЦБ Японии досидеть в нулевых ставках до разворота ФРС сильно снизились.
Оценить происходящие можно, к примеру по динамике валюты. На графике выше сравнение за последние 5 лет динамики рубля и йены к доллару $USDRUB и $USDJPY
Только в РФ санкции со всех сторон и СВО. А экономика Японии Стронг, 4-я страна по ВВП в мире всё-таки. Да и вообще Йена резервная валюта.
К чему всё это в итоге приведёт вопрос открытый. Нам (инвесторам в РФ) это интересно в первую очередь тем, что Япония крупный импортёр Нефти и Газа (по СПГ крупнейший в мире). Так что сильный кризис в Японии почувствуем и мы.
Логика предельно простая:
Кризис → меньше потребление нефти → больше свободной нефти на рынке → падают цены на нефть в мире → падают доходы наши нефтедобытчиков
PS
Для тревожных. Переживать и продавать всё сейчас не надо в ожидании далёкого кризиса ) В ноль потребление не упадёт. А рынки бывают слишком эмоциональны на распродажах. Вот именно эти распродажи и лучшее время для покупок отличных компаний.
Просто знаем и наблюдаем, чтобы это не было чёрным лебедем в какой-то момент.
-
Не является индивидуальной инвестиционной рекомендацией
Нравится наблюдать за японской Йеной. Примерно также как за инфляцией в Турции. И там и там экономической блок ставит эксперименты (вольно или не вольно уже другой вопрос).
Интересная фундаментальная история: ЦБ Японии стабильно покупает на триллионы йен госдолга себе на баланс. Т.е. это постоянная эмиссия йены (печатный станок простыми словами). При этом ключевая ставка в Японии ~0% (ещё недавно была отрицательная), а инфляция в йене ~3%. Поднять ставку не могут из-за огромного гос долга ~260% к ВВП и внутреннего долга более 400% к ВВП.
Учитывая, что сейчас можно занять в йене под примерно 0% (ставки около нулевые), положить в долларах примерно под 5%, то слабеть йена будет дальше (проклятые керритрейдеры). Так как по последним данным по инфляции США шансы у ЦБ Японии досидеть в нулевых ставках до разворота ФРС сильно снизились.
Оценить происходящие можно, к примеру по динамике валюты. На графике выше сравнение за последние 5 лет динамики рубля и йены к доллару $USDRUB и $USDJPY
Только в РФ санкции со всех сторон и СВО. А экономика Японии Стронг, 4-я страна по ВВП в мире всё-таки. Да и вообще Йена резервная валюта.
К чему всё это в итоге приведёт вопрос открытый. Нам (инвесторам в РФ) это интересно в первую очередь тем, что Япония крупный импортёр Нефти и Газа (по СПГ крупнейший в мире). Так что сильный кризис в Японии почувствуем и мы.
Логика предельно простая:
Кризис → меньше потребление нефти → больше свободной нефти на рынке → падают цены на нефть в мире → падают доходы наши нефтедобытчиков
PS
Для тревожных. Переживать и продавать всё сейчас не надо в ожидании далёкого кризиса ) В ноль потребление не упадёт. А рынки бывают слишком эмоциональны на распродажах. Вот именно эти распродажи и лучшее время для покупок отличных компаний.
Просто знаем и наблюдаем, чтобы это не было чёрным лебедем в какой-то момент.
-
Не является индивидуальной инвестиционной рекомендацией
👍31🔥6👀6🤔5😁1
«Ставки сделаны, ставок больше нет»
Лучшая и худшая по результату компания в стратегии автоследования «Рынок РФ» (подключиться можно в Тинькофф и БКС) за Апрель.
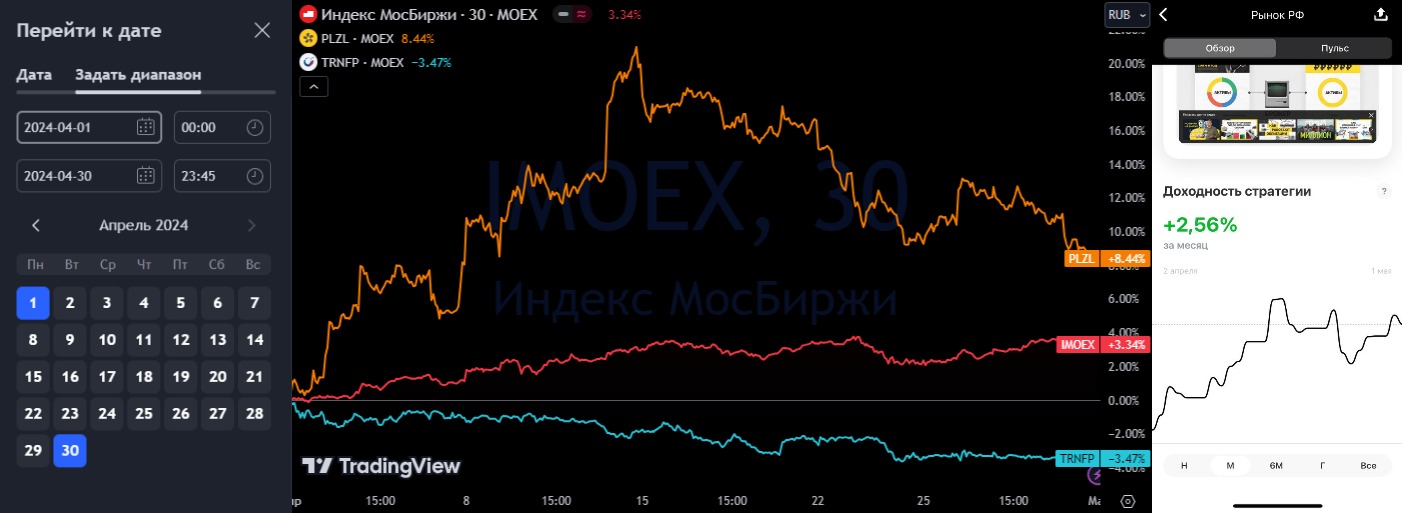
Апрель был интересный, много корпоративных новостей. Много новостей от дивидендных историй. Ближайшие 3 месяца Май/Июнь/Июль будут проходить див отсечки и в рынок будут приходить новые деньги. На этом рынок немного поколбасит. По большинству компаний дивиденды уже в цене. В этом плане интриги на рынке осталось не много. Как говорится "Ставки сделаны, ставок больше нет". Перспективные истории ещё разберём отдельно. А пока подведём итоги Апреля, посмотрим как себя вёл индекс МосБиржи за месяц и какой результат показала лучшая и худшая история в стратегии.
Рост портфеля стратегии за месяц +2,5% и 13,3% за полгода. При росте Индекса МосБиржи 3,3% за месяц и 8,6% за полгода. Индекс нас обогнал за месяц, но в портфеле стратегии больше инструментов с меньшей в среднем волатильностью и лучшем инвестиционным качеством, что даёт результат со временем.
📈 Лучший результат за месяц:
Полюс $PLZL +8,44%.
Забавно, что 2 месяца назад компания тоже была в подведении итогов, но только на месте худшей за месяц.
Цена золота сейчас корректируется, на этом дешевеет и Полюс. Возможно за Май снова будет в списке худших. Но продавать смысла не вижу. Средние цены на золото в рублях за I кв 2024 хорошо выше средних цен за IV квартал 2023 и намного лучше средних цен за I квартал 2023. Так средний курс рубля $USDRUB за I кв 23 - 72.7 руб при 90,7 руб за I кв 24
Основные тезисы почему держу компании в стратегии за 2 месяца не изменились. Есть небольшая [вот прямо совсем небольшая] надежда на дивиденды. Плюс ждём информацию по планам на выкупленные акции. Варианты которые рассматривает топ менеджмент: «Финансирование проектов развития, сделки M&A, программу долгосрочной мотивации или же погашены»
📉 Худший результат за месяц.
Транснефть $TRNFP -3,4%.
Скорректировалась на слабом отчёте по РСБУ. Чистая прибыль в I квартале снизилась на 21% (42,71 млрд руб). При этом выручка за I квартал выросла на 13,2% (323,6 млрд руб). Ждём отчёт по МСФО чтобы сделать выводы. В целом остаётся на столе давление из-за сокращения объёмов. При этом дивиденды по итогам года ожидаю двухзначные. В стратегии продолжаем держать.
В портфель стратегии входит ещё 9 Активов и один фонд. Какие две компании в Апреле продал и почему. На кого смотрю и думаю чтобы добавить. Об этом выйдет отдельный пост для подписчиков платного проекта на Бусти и Тинькофф.
-
Не является индивидуальной инвестиционной рекомендацией
Лучшая и худшая по результату компания в стратегии автоследования «Рынок РФ» (подключиться можно в Тинькофф и БКС) за Апрель.
Апрель был интересный, много корпоративных новостей. Много новостей от дивидендных историй. Ближайшие 3 месяца Май/Июнь/Июль будут проходить див отсечки и в рынок будут приходить новые деньги. На этом рынок немного поколбасит. По большинству компаний дивиденды уже в цене. В этом плане интриги на рынке осталось не много. Как говорится "Ставки сделаны, ставок больше нет". Перспективные истории ещё разберём отдельно. А пока подведём итоги Апреля, посмотрим как себя вёл индекс МосБиржи за месяц и какой результат показала лучшая и худшая история в стратегии.
Рост портфеля стратегии за месяц +2,5% и 13,3% за полгода. При росте Индекса МосБиржи 3,3% за месяц и 8,6% за полгода. Индекс нас обогнал за месяц, но в портфеле стратегии больше инструментов с меньшей в среднем волатильностью и лучшем инвестиционным качеством, что даёт результат со временем.
📈 Лучший результат за месяц:
Полюс $PLZL +8,44%.
Забавно, что 2 месяца назад компания тоже была в подведении итогов, но только на месте худшей за месяц.
Цена золота сейчас корректируется, на этом дешевеет и Полюс. Возможно за Май снова будет в списке худших. Но продавать смысла не вижу. Средние цены на золото в рублях за I кв 2024 хорошо выше средних цен за IV квартал 2023 и намного лучше средних цен за I квартал 2023. Так средний курс рубля $USDRUB за I кв 23 - 72.7 руб при 90,7 руб за I кв 24
Основные тезисы почему держу компании в стратегии за 2 месяца не изменились. Есть небольшая [вот прямо совсем небольшая] надежда на дивиденды. Плюс ждём информацию по планам на выкупленные акции. Варианты которые рассматривает топ менеджмент: «Финансирование проектов развития, сделки M&A, программу долгосрочной мотивации или же погашены»
📉 Худший результат за месяц.
Транснефть $TRNFP -3,4%.
Скорректировалась на слабом отчёте по РСБУ. Чистая прибыль в I квартале снизилась на 21% (42,71 млрд руб). При этом выручка за I квартал выросла на 13,2% (323,6 млрд руб). Ждём отчёт по МСФО чтобы сделать выводы. В целом остаётся на столе давление из-за сокращения объёмов. При этом дивиденды по итогам года ожидаю двухзначные. В стратегии продолжаем держать.
В портфель стратегии входит ещё 9 Активов и один фонд. Какие две компании в Апреле продал и почему. На кого смотрю и думаю чтобы добавить. Об этом выйдет отдельный пост для подписчиков платного проекта на Бусти и Тинькофф.
-
Не является индивидуальной инвестиционной рекомендацией
👍13👌3🫡3🙈1
Вышла полная версия поста по составу стратегии «Рынок РФ» (подключиться можно в Тинькофф и БКС) и действиям за Апрель для подписчиков платного проекта на Бусти и Тинькофф
Формат, как и пост выше «Ставки сделаны, ставок больше нет». Только ещё 9 компаний из состава стратегии с таким же коротким комментарием и ближайшими планами. Какие компании дальше просто держим. Какие планируем добавлять в портфель ещё, парочку может на дивидендном гэпе, а кого продавать.
Коротко о 2 компаниях, которые продал в Апреле и почему +2 кандидата на добавление в Мае из тех что в портфеле нет. Фонд в стратегии - это фонд Денежного рынка ВИМ Ликвидность $LQDT , припарковал там кэш после продажи 2 компаний.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
Формат, как и пост выше «Ставки сделаны, ставок больше нет». Только ещё 9 компаний из состава стратегии с таким же коротким комментарием и ближайшими планами. Какие компании дальше просто держим. Какие планируем добавлять в портфель ещё, парочку может на дивидендном гэпе, а кого продавать.
Коротко о 2 компаниях, которые продал в Апреле и почему +2 кандидата на добавление в Мае из тех что в портфеле нет. Фонд в стратегии - это фонд Денежного рынка ВИМ Ликвидность $LQDT , припарковал там кэш после продажи 2 компаний.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍12👌4👏1🤔1
#вопросответ
Кого покупать ни дивидендном гэпе, а кого продавать до даты отсечки.
Частые вопросы: "Покупать компанию до див отсечки или сразу после?", "А продавать компанию лучше до див отсечки или ждать когда закроет див гэп?"
У автора дивидендная стратегия и долгосрочное инвестирование, поэтому ответ будет с учётом этой специфики.
Короткий ответ:
Хороший актив[а хороший, это где бизнес растёт и вы можете рассчитывать получить бОльшие дивиденды и в след году и далее] имеет смысл покупать всегда. И до див отсечки, так вы получите дивиденды сразу, а не через год и сможете их реинвестировать или потратить на себя. И на дивидендном гэпе, так как можно взять актив подешевле. Считайте, что вы сразу реинвестировали дивиденды заранее. Какие-нибудь индексные фонды (вроде Тинькофф Индекс МосБиржи $TMOS ) сделают это только после того как деньги придут на счёт.
Другие активы, такие, где вероятность, что в след году будут аналогичные дивиденды небольшая или их вообще не будет, то вопрос, зачем их в целом покупать? Поиграть в Волка с Уолл-стрит? - Если да, то надо выбрать правильные активы.
Вначале базовые определения:
Дивидендный гэп — это падение цены акции после даты отсечки примерно равное размеру дивидендов.
Дата отсечки — это последний день покупки акций для попадания в реестр акционеров, имеющих право получить ближайшие объявленные дивиденды.
Май/Июнь/Июль — период на который приходится ⅔ всех годовых дивидендов по объёму.
Чаще всего цена возвращается к средней стоимости до отсечки за два-три месяца.
Т.е. если ваш горизонт более пары месяцев, то можно поиграть в игру "покупаю под закрытие див гэпа". Но, чтобы не поймать историю, где цена продолжит сползать ниже и не восстановится ближайшее время надо понимать перспективы компании. Т.е. ближайшие отчёты не должны расстроить инвесторов. Для этого надо посмотреть на предыдущие отчёты, если там положительная динамика и оценить в целом положение сектора в котором работает компания.
Пару примеров.
Сбер $SBER
Дивиденды за 2023 - 10,8%.
По свежему отчёту траектория роста прибыли сохраняется. Компания популярна у розничных инвесторов. А Греф говорит, что шансы показать за 2024 результат лучше, чем был в 2023 очень большие. С высокой вероятностью див гэп тут закроется быстро.
МосБиржа $MOEX
Дивиденды за 2023 - 7,5%.
Монополист на рынке, комиссионному доходу мало что угрожает. Высокая ключевая ставка с нами будет больше. Значит и зарабатывать МосБиржа будет на высоких ставках ещё долго. С высокой вероятностью див гэп тут закроется быстро.
И так далее.
-
Не является индивидуальной инвестиционной рекомендацией
Кого покупать ни дивидендном гэпе, а кого продавать до даты отсечки.
Частые вопросы: "Покупать компанию до див отсечки или сразу после?", "А продавать компанию лучше до див отсечки или ждать когда закроет див гэп?"
У автора дивидендная стратегия и долгосрочное инвестирование, поэтому ответ будет с учётом этой специфики.
Короткий ответ:
Хороший актив
Другие активы, такие, где вероятность, что в след году будут аналогичные дивиденды небольшая или их вообще не будет, то вопрос, зачем их в целом покупать? Поиграть в Волка с Уолл-стрит? - Если да, то надо выбрать правильные активы.
Вначале базовые определения:
Дивидендный гэп — это падение цены акции после даты отсечки примерно равное размеру дивидендов.
Дата отсечки — это последний день покупки акций для попадания в реестр акционеров, имеющих право получить ближайшие объявленные дивиденды.
Май/Июнь/Июль — период на который приходится ⅔ всех годовых дивидендов по объёму.
Чаще всего цена возвращается к средней стоимости до отсечки за два-три месяца.
Т.е. если ваш горизонт более пары месяцев, то можно поиграть в игру "покупаю под закрытие див гэпа". Но, чтобы не поймать историю, где цена продолжит сползать ниже и не восстановится ближайшее время надо понимать перспективы компании. Т.е. ближайшие отчёты не должны расстроить инвесторов. Для этого надо посмотреть на предыдущие отчёты, если там положительная динамика и оценить в целом положение сектора в котором работает компания.
Пару примеров.
Сбер $SBER
Дивиденды за 2023 - 10,8%.
По свежему отчёту траектория роста прибыли сохраняется. Компания популярна у розничных инвесторов. А Греф говорит, что шансы показать за 2024 результат лучше, чем был в 2023 очень большие. С высокой вероятностью див гэп тут закроется быстро.
МосБиржа $MOEX
Дивиденды за 2023 - 7,5%.
Монополист на рынке, комиссионному доходу мало что угрожает. Высокая ключевая ставка с нами будет больше. Значит и зарабатывать МосБиржа будет на высоких ставках ещё долго. С высокой вероятностью див гэп тут закроется быстро.
И так далее.
-
Не является индивидуальной инвестиционной рекомендацией
👍26🔥4🤔3🫡2
Коллеги, про возможность в Крипте написать или это скам?
Anonymous Poll
45%
Написать 😏
38%
Скам 👉
17%
Посмотреть ответы
Собственно варианта 2.
(1) Telegram даёт 25% годовых за хранение USDT в своём кошельке
USDt - это криптовалюта обеспеченная долларом США, т.е. по факту 25% годовых в долларах
Если у вас уже подключено внутреннее приложении Telegram @Wallet, то вы и так уже получили сообщение об это вчера или позавчера. Если нет, то подключение кошелька это пару кликов. Первые две недели 50% годовых, далее по 25% годовых за хранение денег внутри Telegram в USDt
Максимальный депозит 3000 USDt
Аналогичную акцию планируют запустить и для держателей Toncoin. Т.е. (2) сам TON на этом, скорей всего, хорошо подрастёт, когда начнут предлагать аналогичные условия.
Проверим через несколько месяцев какой будет результат. TON на начало акции (1 мая 17-00) - 4.6$
Первая история ближе к вкладу.
Вторая из серии купил/продал.
Дуров активно взялся за раскачку своей Криптовалюты в этом году. Посмотрим что из этого выйдет.
Вопросы по законности.
Пока в серой зоне. Криптовалюту и майнинг в РФ активно выводят из тени. РФ нужно больше разных способов проводить расчеты. В Минфине ожидают принятия законодательства о регулировании цифровых валют в этом году.
-
Не является индивидуальной инвестиционной рекомендацией
(1) Telegram даёт 25% годовых за хранение USDT в своём кошельке
USDt - это криптовалюта обеспеченная долларом США, т.е. по факту 25% годовых в долларах
Если у вас уже подключено внутреннее приложении Telegram @Wallet, то вы и так уже получили сообщение об это вчера или позавчера. Если нет, то подключение кошелька это пару кликов. Первые две недели 50% годовых, далее по 25% годовых за хранение денег внутри Telegram в USDt
Максимальный депозит 3000 USDt
Аналогичную акцию планируют запустить и для держателей Toncoin. Т.е. (2) сам TON на этом, скорей всего, хорошо подрастёт, когда начнут предлагать аналогичные условия.
Проверим через несколько месяцев какой будет результат. TON на начало акции (1 мая 17-00) - 4.6$
Первая история ближе к вкладу.
Вторая из серии купил/продал.
Дуров активно взялся за раскачку своей Криптовалюты в этом году. Посмотрим что из этого выйдет.
Вопросы по законности.
Пока в серой зоне. Криптовалюту и майнинг в РФ активно выводят из тени. РФ нужно больше разных способов проводить расчеты. В Минфине ожидают принятия законодательства о регулировании цифровых валют в этом году.
-
Не является индивидуальной инвестиционной рекомендацией
👍15🌚3🤮2🥴2👏1
С Пятницей и Выходными Коллеги!
Неделя огонь. Дуров искушает криптой и предлагает 25% годовых в долларах. А ещё и TON свой раскачивает как может. Просто аукционы невиданной щедрости, что тут может пойти не так? Сюрприз видимо будет, пока закинем в #пятничный_мем )
А ещё в Воскресенье Пасха! Куличей можно наестся будет от души. Кто без кулича пока время ещё есть )
Ставь 🔥 реакций если любишь куличи, если не любишь, то всё равно поставь, традиция такая под пятничным мемом реакции ставить. Это к удаче на следующей неделе 😄
Неделя огонь. Дуров искушает криптой и предлагает 25% годовых в долларах. А ещё и TON свой раскачивает как может. Просто аукционы невиданной щедрости, что тут может пойти не так? Сюрприз видимо будет, пока закинем в #пятничный_мем )
А ещё в Воскресенье Пасха! Куличей можно наестся будет от души. Кто без кулича пока время ещё есть )
Ставь 🔥 реакций если любишь куличи, если не любишь, то всё равно поставь, традиция такая под пятничным мемом реакции ставить. Это к удаче на следующей неделе 😄
🔥48👾7👍5😁3🎉3🫡2🤔1
Покупки через боль и «Хуже уже точно не будет»
После отчёта по Газпрому $GAZP смотрю по веткам много комментариев из серии «ну это точно дно, дальше только рост» или «хуже уже не будет» и т.п. Это прямо совсем плохие аргументы для покупки.
Таких компаний на рынке РФ несколько. То в Сегеже $SGZH «ну это точно дно», то в ОВК $UWGN «иксы неизбежны» и так далее.
Не утверждаю, что они сейчас не на дне. Но зачем покупать убыточные компании с кучей рисков на борту? А потом держать и докупать их через боль от созерцания красного портфеля и отсутствия дивидендов?
Есть желание дно попробовать поймать и 20-30% процентов на росте сделать, можно же в дальних ОФЗ этим играться. Не угадаете, так хоть купоны будут двухзначные приходить, до момента когда можно будет сказать «Ну Я же Говорил!»
-
Не является индивидуальной инвестиционной рекомендацией
После отчёта по Газпрому $GAZP смотрю по веткам много комментариев из серии «ну это точно дно, дальше только рост» или «хуже уже не будет» и т.п. Это прямо совсем плохие аргументы для покупки.
Таких компаний на рынке РФ несколько. То в Сегеже $SGZH «ну это точно дно», то в ОВК $UWGN «иксы неизбежны» и так далее.
Не утверждаю, что они сейчас не на дне. Но зачем покупать убыточные компании с кучей рисков на борту? А потом держать и докупать их через боль от созерцания красного портфеля и отсутствия дивидендов?
Есть желание дно попробовать поймать и 20-30% процентов на росте сделать, можно же в дальних ОФЗ этим играться. Не угадаете, так хоть купоны будут двухзначные приходить, до момента когда можно будет сказать «Ну Я же Говорил!»
-
Не является индивидуальной инвестиционной рекомендацией
💯21👍9🔥5🐳3🥴1
Когда можно покупать Газпром и почему дивиденды сейчас не важны.
После того как Газпром опубликовал отчетность за 2023 год акции компаний показали самое большое однодневное падение за последнее время.
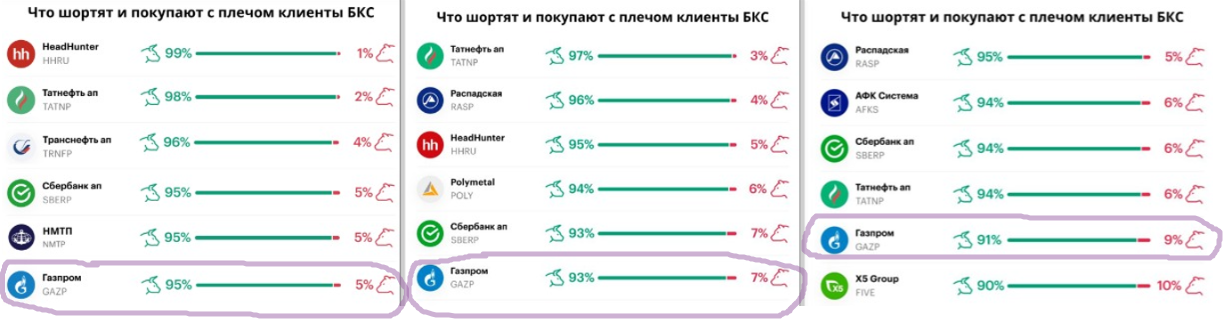
А ведь совсем недавно (в конце прошлого года) был популярный тезис, что если взять и вычислить стоимости чистых активов, то Газпром $GAZP очень дешёвый, ведь только одна Газпром Нефть $SIBN практически была равна Газпрому по капитализации. При этом 95,7% Газпром Нефти принадлежит Газпрому.
Тема была очень популярна, как минимум можно это косвенно оценить по объёму плечей которые были в Газпроме. Пример данные БКС за Октябрь, Ноябрь и Декабрь по самым активным покупкам с плечами (рис 1)
Тогда в рамках поста "Газпром дешёвый или Газпром нефть дорогая?" для подписчиков платного проекта на Бусти и Тинькофф расписал почему Газпром вовсе не дешёвый.
В новом посте разобрали:
— Почему дивиденды за прошлый год сейчас не важны.
— Когда можно будет покупать Газпром если очень хочется добавить его в портфель.
— Что будет если завтра закончится СВО.
— Одной строкой про разный взгляд инвестора и спекулянта на Газпром.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
После того как Газпром опубликовал отчетность за 2023 год акции компаний показали самое большое однодневное падение за последнее время.
А ведь совсем недавно (в конце прошлого года) был популярный тезис, что если взять и вычислить стоимости чистых активов, то Газпром $GAZP очень дешёвый, ведь только одна Газпром Нефть $SIBN практически была равна Газпрому по капитализации. При этом 95,7% Газпром Нефти принадлежит Газпрому.
Тема была очень популярна, как минимум можно это косвенно оценить по объёму плечей которые были в Газпроме. Пример данные БКС за Октябрь, Ноябрь и Декабрь по самым активным покупкам с плечами (рис 1)
Тогда в рамках поста "Газпром дешёвый или Газпром нефть дорогая?" для подписчиков платного проекта на Бусти и Тинькофф расписал почему Газпром вовсе не дешёвый.
В новом посте разобрали:
— Почему дивиденды за прошлый год сейчас не важны.
— Когда можно будет покупать Газпром если очень хочется добавить его в портфель.
— Что будет если завтра закончится СВО.
— Одной строкой про разный взгляд инвестора и спекулянта на Газпром.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍14🫡3❤2👌2🤔1
Немного патриотизма в Ленту 🫡
Был сегодня на выставке трофейной техники на Поклонной горе
Народу в Понедельник утром немерено. В выходные видимо совсем не протолкнуться будет.
Курсанты рассказывают что за танки и как подбили.
На фото «знаменитые» Леопард и Абрамс )
На выставку Дронов не попал. Там очередь метров в сто длинной. Был там кто? Интересно было?
Был сегодня на выставке трофейной техники на Поклонной горе
Народу в Понедельник утром немерено. В выходные видимо совсем не протолкнуться будет.
Курсанты рассказывают что за танки и как подбили.
На фото «знаменитые» Леопард и Абрамс )
На выставку Дронов не попал. Там очередь метров в сто длинной. Был там кто? Интересно было?
🔥38🤮17👍14🫡4👏2❤1😢1
Всё внимание на аукционы Минфина (и премию, которую будут давать)
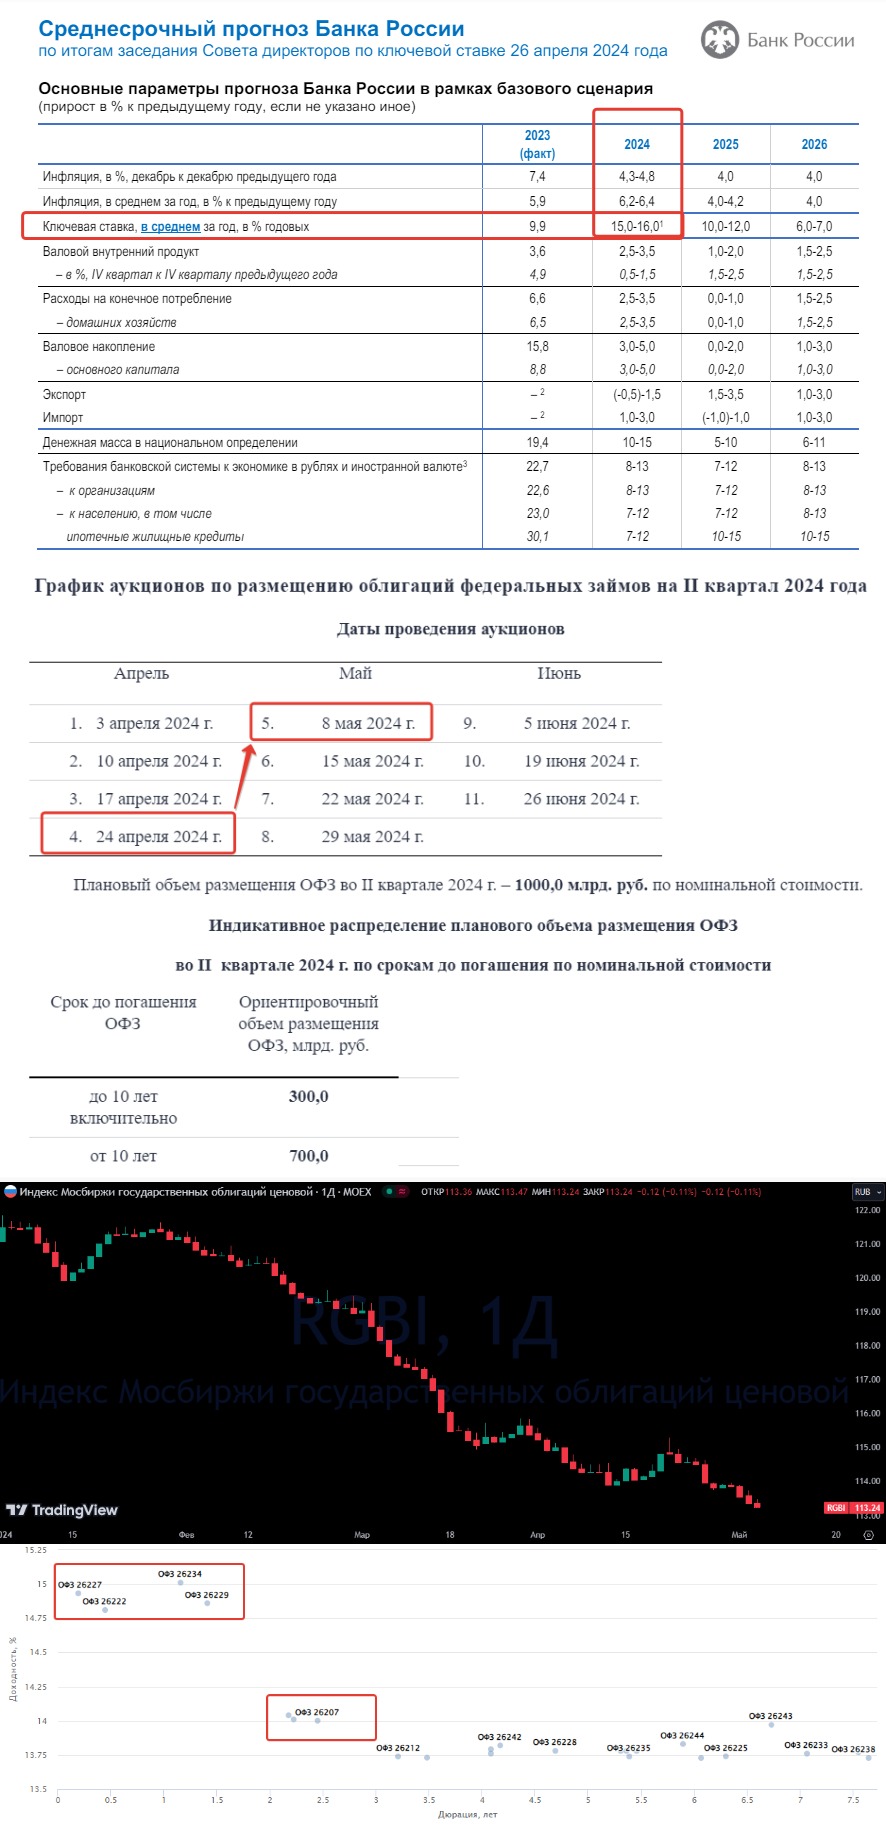
В среду пройдёт первый аукцион ОФЗ после того как ЦБ пересмотрел свой прогноз вверх по значению средней ставки на год (рис 1)
С момента последнего аукциона который был 24-го апреля (рис 2) индекс RGBI (Индекс государственных облигаций РФ только за один день показал небольшой рост, продолжив сползать в остальные дни (рис 3)
- Выпуски с дюрацией до 2-х лет дают уже доходность близкой к 15%. А выпуск ОФЗ 26234 $SU26234RMFS3 перешёл этот рубеж. На момент написания доходность 15.01%
- Выпуски с дюрацией 2-3 года поднялись выше 14%
- Выпуски с дюрацией более 3-х лет 13,7-13,9% (рис 4)
Будет ли дальше RGBI сползать вниз и ОФЗ предлагать всё бОльшную доходность? - Скорей всего да.
Занимать Минфину надо ещё много (план на квартал 1 трлн (рис 2)). Плюс прогноз по средней ставке на год ЦБ поднял. Скорей всего и средняя ставка по которой занимает Минфин подрастёт. Ясности в этом нам должны добавить ближайшие аукционы.
Покупки ОФЗ у Автора идут по плану от коротких к длинным. Так купировались риски, которые в итоге реализовать и привёл к сильному снижению RGBI. Так как сейчас берутся выпуски более 10 лет, то спешить сейчас нельзя. Так как длинные ОФЗ быстрей коротких падают в цене.
Для примера как падает тело в зависимости от длинны (т.е. как быстро падает цена облигации в зависимости от срока до погашения)
Первый выпуск ОФЗ был куплен 12 сентября 2023 ОФЗ 26207 с погашением на момент покупки через 2,9 года (сейчас уже 2,7 года). За это время тело упало на 3,3%.
Последний выпуск был куплен пару недель назад 25 апреля 2024 ОФЗ 26243 с погашением через 14 лет. За 2 недели тело упало на 1,5%
Когда ОФЗ начнут расти, то и тело у длинных облигаций будет расти быстрей. Рост RGBI ждём на возможном снижении ставки. Срок правда теперь отодвинулся на конец лето и начало осени. Второй момент, который поможет RGBI воспрянуть духом приверженность Минфина плану показать нулевой структурный дефицит в 2025. Об этом узнаем только летом. Так что ждём этих событий.
У меня осталось пару выпусков которые надо добавить в портфель: ОФЗ 26230 $SU26230RMFS1 - 14.9 лет до погашения и ОФЗ 26238 SU26238RMFS4 - 17,1 год до погашения.
Предыдущие покупки.
Дата / Выпуск / Лет до погашения
- 12 Сентября ОФЗ 26207 $SU26207RMFS9 - 2,9 года до погашения
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,4 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,7 лет до погашения
[Перерыв в покупках ~4 мес на бурном росте RGBI ]
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер с купонной доходностью ближайшего купона ~12,8%, а следующего рассчитываю на ~16%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 10 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 14 лет до погашения
-
Не является индивидуальной инвестиционной рекомендацией
В среду пройдёт первый аукцион ОФЗ после того как ЦБ пересмотрел свой прогноз вверх по значению средней ставки на год (рис 1)
С момента последнего аукциона который был 24-го апреля (рис 2) индекс RGBI (Индекс государственных облигаций РФ только за один день показал небольшой рост, продолжив сползать в остальные дни (рис 3)
- Выпуски с дюрацией до 2-х лет дают уже доходность близкой к 15%. А выпуск ОФЗ 26234 $SU26234RMFS3 перешёл этот рубеж. На момент написания доходность 15.01%
- Выпуски с дюрацией 2-3 года поднялись выше 14%
- Выпуски с дюрацией более 3-х лет 13,7-13,9% (рис 4)
Будет ли дальше RGBI сползать вниз и ОФЗ предлагать всё бОльшную доходность? - Скорей всего да.
Занимать Минфину надо ещё много (план на квартал 1 трлн (рис 2)). Плюс прогноз по средней ставке на год ЦБ поднял. Скорей всего и средняя ставка по которой занимает Минфин подрастёт. Ясности в этом нам должны добавить ближайшие аукционы.
Покупки ОФЗ у Автора идут по плану от коротких к длинным. Так купировались риски, которые в итоге реализовать и привёл к сильному снижению RGBI. Так как сейчас берутся выпуски более 10 лет, то спешить сейчас нельзя. Так как длинные ОФЗ быстрей коротких падают в цене.
Для примера как падает тело в зависимости от длинны (т.е. как быстро падает цена облигации в зависимости от срока до погашения)
Первый выпуск ОФЗ был куплен 12 сентября 2023 ОФЗ 26207 с погашением на момент покупки через 2,9 года (сейчас уже 2,7 года). За это время тело упало на 3,3%.
Последний выпуск был куплен пару недель назад 25 апреля 2024 ОФЗ 26243 с погашением через 14 лет. За 2 недели тело упало на 1,5%
Когда ОФЗ начнут расти, то и тело у длинных облигаций будет расти быстрей. Рост RGBI ждём на возможном снижении ставки. Срок правда теперь отодвинулся на конец лето и начало осени. Второй момент, который поможет RGBI воспрянуть духом приверженность Минфина плану показать нулевой структурный дефицит в 2025. Об этом узнаем только летом. Так что ждём этих событий.
У меня осталось пару выпусков которые надо добавить в портфель: ОФЗ 26230 $SU26230RMFS1 - 14.9 лет до погашения и ОФЗ 26238 SU26238RMFS4 - 17,1 год до погашения.
Предыдущие покупки.
Дата / Выпуск / Лет до погашения
- 12 Сентября ОФЗ 26207 $SU26207RMFS9 - 2,9 года до погашения
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,4 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,7 лет до погашения
[Перерыв в покупках ~4 мес на бурном росте RGBI ]
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер с купонной доходностью ближайшего купона ~12,8%, а следующего рассчитываю на ~16%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 10 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 14 лет до погашения
-
Не является индивидуальной инвестиционной рекомендацией
👍18🔥5✍4🐳1
МосБиржа $MOEX представила данные за апрель по составу народного портфеля.
Сбер $SBER уверенно держит лидерство занимая треть всего портфеля.
Газпром $GAZP прибавил в весе (+0,2%) при том, что цена акций последнее время падала. Т.е. Газпром активно покупают на коррекции. Зачем? Видимо как в старой шутке: «Мыши плакали, кололись, но продолжали есть кактус»
Ключевой тут показатель - рост количества частных инвесторов до 31,5 млн. Т.е. за месяц ещё + ~400 тысяч.
Можно сказать, что большая часть это "пустые" клиенты с нулевыми счетами или с небольшими счетами до 100.000 руб.
Но даже если считать, что только 10% от новых клиентов заводят по 100.000 руб и более при открытии, то это минимум 4 млрд руб. новых денег в рынок только за апрель. Т.е. в рынке денег всё больше )
Идём по пути Иранизации. Есть повышенный спрос из-за желания (а) как минимум сохранить свои сбережения от инфляции, (б) как максимум ещё что-нибудь заработать сверху.
Дальше больше
-
Не является индивидуальной инвестиционной рекомендацией
Сбер $SBER уверенно держит лидерство занимая треть всего портфеля.
Газпром $GAZP прибавил в весе (+0,2%) при том, что цена акций последнее время падала. Т.е. Газпром активно покупают на коррекции. Зачем? Видимо как в старой шутке: «Мыши плакали, кололись, но продолжали есть кактус»
Ключевой тут показатель - рост количества частных инвесторов до 31,5 млн. Т.е. за месяц ещё + ~400 тысяч.
Можно сказать, что большая часть это "пустые" клиенты с нулевыми счетами или с небольшими счетами до 100.000 руб.
Но даже если считать, что только 10% от новых клиентов заводят по 100.000 руб и более при открытии, то это минимум 4 млрд руб. новых денег в рынок только за апрель. Т.е. в рынке денег всё больше )
Идём по пути Иранизации. Есть повышенный спрос из-за желания (а) как минимум сохранить свои сбережения от инфляции, (б) как максимум ещё что-нибудь заработать сверху.
Дальше больше
-
Не является индивидуальной инвестиционной рекомендацией
👍16🐳2💯2😁1
О [возможном] будущем падении рубля.
За последние три недели нефть сильно просела. Brent c ~$90 за баррель упал до ~$83 за баррель (а есть шансы, что летом упадёт ещё). Несмотря на падение, текущее комбо курса рубля и цены нефти РФ полностью устраивают.
Базовый прогноз Минэкономразвития предусматривает среднюю экспортную цену на российскую нефть в $71,3 за баррель в 2024 и курс рубля $USDRUB в 90.1 руб.
Сейчас цена нефти повыше (даже с учётом дисконтов), курс рубля послабее, но есть добровольные сокращения добычи в ~5%, что в целом для бюджета хоть и не приятно, но не критично.
· "За чем смотрим?"
Если падение нефти продолжится и нефть на низких уровнях задержится, то стоит помнить примерно следующие цифры: "нефть по $80 и выше" при курсе "доллар по 90" это хорошо, это "С - Стабильность". С облигациями можно дальше спокойно баловаться добавляя в портфель и ожидая разворота нашего ЦБ по ДКП (Денежно-Кредитной Политике)
"нефть по $79 и ниже" при курсе "доллар по 90" это уже повод насторожиться. С учётом, хоть и минимальных, но существующих дисконтах и добровольном сокращении (в мае 400 тыс/б, в июне 471 тыс/б). Бюджету потребуется, скажем так, немного переставить курс повыше (чтобы сделать доходы от экспорта побольше).
· "Как сильно повыше курс?"
Зависит от того как сильно ниже будет нефть и как долго она будет ниже. У нас есть хороший запас от начала года. Наели небольшой жирок, так как уже три месяца подряд (фев/март/апр) есть дополнительные нефтегазовые доходы
Но когда (и если) этот жирок проесть, то в такой конфигурации курс нужен будет выше и ЦБ снижение ставки опять отложит. Так как встанет вопрос как не допустить разгон инфляции (ставкой само собой, других инструментов сейчас особо нет). В такой ситуации облигации не лучший вариант.
Но, как всегда, появятся другие возможности. Как пример за дешевеющей нефтью (до перестановки рубля) начнут следом дешеветь и наши нефтедобытчики: Лукойл $LKOH, Роснефть $ROSN, Газпром Нефть $SIBN и т.д. Если нефть будет сильно падать, то и ОПЕК+ вообще и Мухаммед ибн Салман в частности даст всем шортистам нефти по рукам и нефть, как всегда, отскочит.
Для тревожных.
В мае рублю ничего не угрожает. Так как валюта за расчёты поставки нефти идёт до двух месяцев (об этом говорил Заботкин на последней пресс-конференции ЦБ). А в первой половине Апреля цена нефти была $90+
Будет отлично, если летом всем желающим дадут закупить нефтяные активы со скидкой. Тревожные на этих качелях наверно потеряют продав, как часто бывает, на дне. Но тут ничего не поделаешь. Без чьих-то продаж на дне, купить актив со скидкой не получится. Сделка это всегда две стороны.
-
Не является индивидуальной инвестиционной рекомендацией
За последние три недели нефть сильно просела. Brent c ~$90 за баррель упал до ~$83 за баррель (а есть шансы, что летом упадёт ещё). Несмотря на падение, текущее комбо курса рубля и цены нефти РФ полностью устраивают.
Базовый прогноз Минэкономразвития предусматривает среднюю экспортную цену на российскую нефть в $71,3 за баррель в 2024 и курс рубля $USDRUB в 90.1 руб.
Сейчас цена нефти повыше (даже с учётом дисконтов), курс рубля послабее, но есть добровольные сокращения добычи в ~5%, что в целом для бюджета хоть и не приятно, но не критично.
· "За чем смотрим?"
Если падение нефти продолжится и нефть на низких уровнях задержится, то стоит помнить примерно следующие цифры: "нефть по $80 и выше" при курсе "доллар по 90" это хорошо, это "С - Стабильность". С облигациями можно дальше спокойно баловаться добавляя в портфель и ожидая разворота нашего ЦБ по ДКП (Денежно-Кредитной Политике)
"нефть по $79 и ниже" при курсе "доллар по 90" это уже повод насторожиться. С учётом, хоть и минимальных, но существующих дисконтах и добровольном сокращении (в мае 400 тыс/б, в июне 471 тыс/б). Бюджету потребуется, скажем так, немного переставить курс повыше (чтобы сделать доходы от экспорта побольше).
· "Как сильно повыше курс?"
Зависит от того как сильно ниже будет нефть и как долго она будет ниже. У нас есть хороший запас от начала года. Наели небольшой жирок, так как уже три месяца подряд (фев/март/апр) есть дополнительные нефтегазовые доходы
Но когда (и если) этот жирок проесть, то в такой конфигурации курс нужен будет выше и ЦБ снижение ставки опять отложит. Так как встанет вопрос как не допустить разгон инфляции (ставкой само собой, других инструментов сейчас особо нет). В такой ситуации облигации не лучший вариант.
Но, как всегда, появятся другие возможности. Как пример за дешевеющей нефтью (до перестановки рубля) начнут следом дешеветь и наши нефтедобытчики: Лукойл $LKOH, Роснефть $ROSN, Газпром Нефть $SIBN и т.д. Если нефть будет сильно падать, то и ОПЕК+ вообще и Мухаммед ибн Салман в частности даст всем шортистам нефти по рукам и нефть, как всегда, отскочит.
Для тревожных.
В мае рублю ничего не угрожает. Так как валюта за расчёты поставки нефти идёт до двух месяцев (об этом говорил Заботкин на последней пресс-конференции ЦБ). А в первой половине Апреля цена нефти была $90+
Будет отлично, если летом всем желающим дадут закупить нефтяные активы со скидкой. Тревожные на этих качелях наверно потеряют продав, как часто бывает, на дне. Но тут ничего не поделаешь. Без чьих-то продаж на дне, купить актив со скидкой не получится. Сделка это всегда две стороны.
-
Не является индивидуальной инвестиционной рекомендацией
👍34🐳5🫡3🤯2🤔1
Премия Минфина чуть выше, спроса чуть меньше.
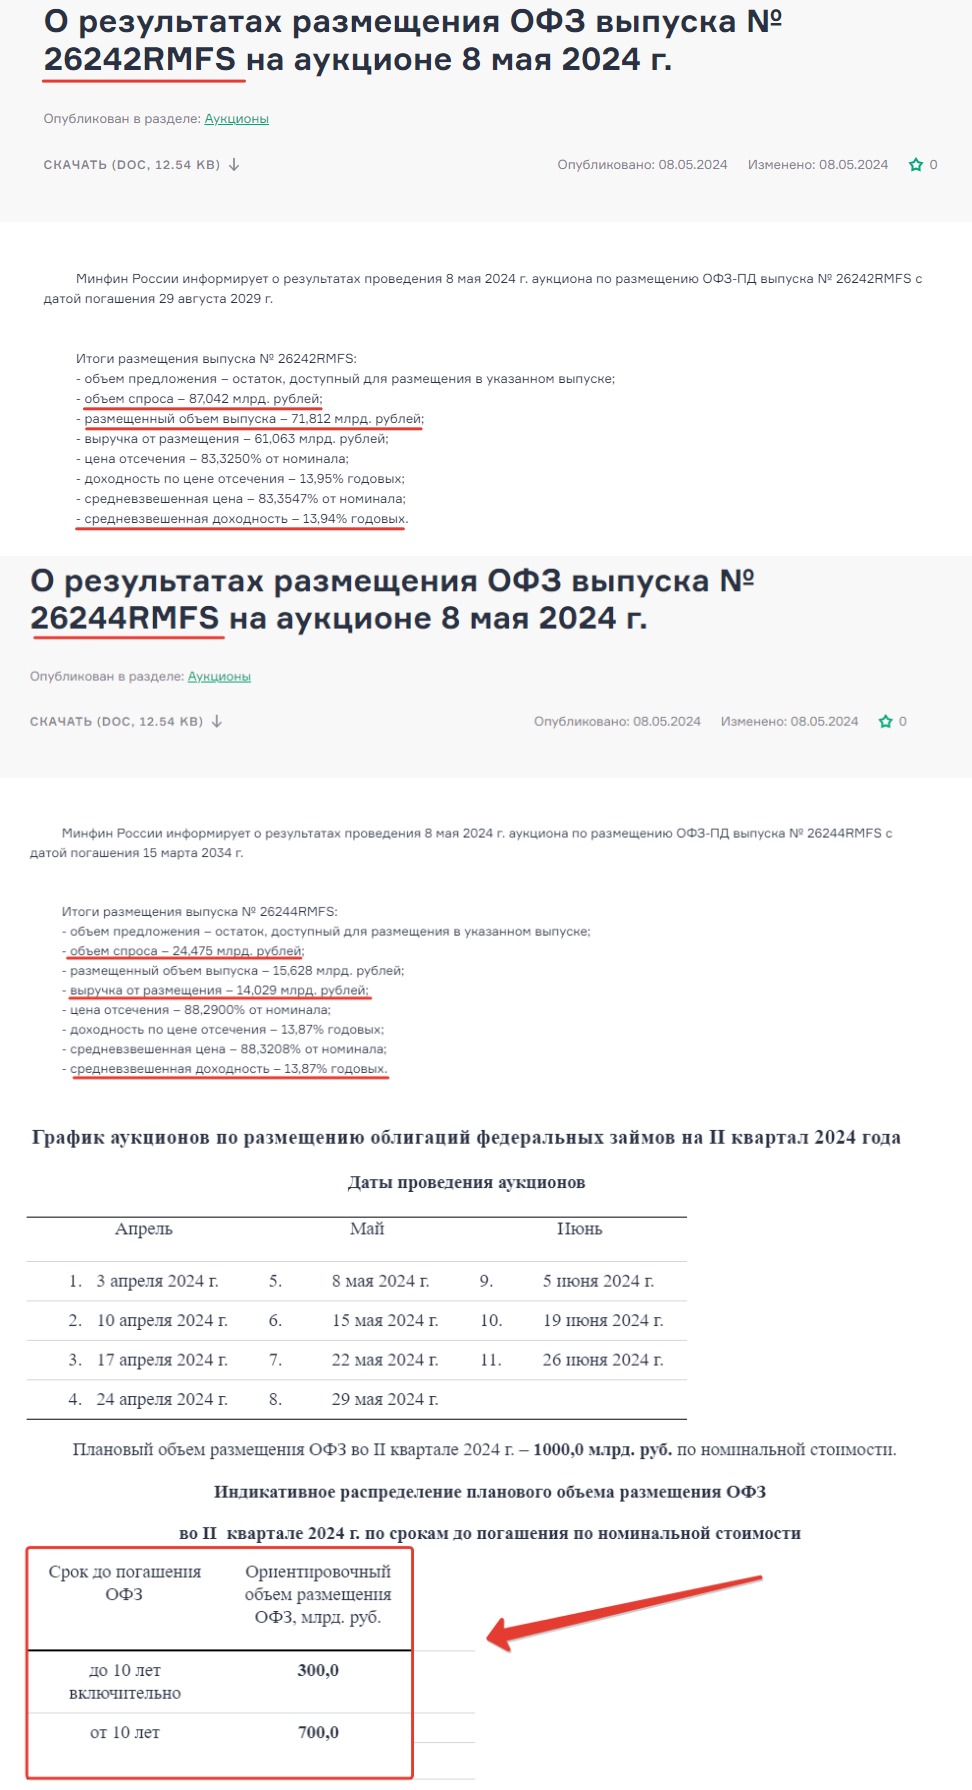
Сегодня Минфин предложил два выпуска и оба до 10 лет: ОФЗ 26244 (погашение 15 марта 2034) и ОФЗ 26242 (погашения 29 августа 2029)
Спрос слабеет.
Если с относительно короткими ОФЗ 26242 и с новым рекордом по премии в 13,95% разместили приемлемый объём (выручка от размещения составила 61 млрд. руб.(рис 1), то в более длинных ОФЗ 26244 спрос составил всего 24,5 млрд. руб. а выручка от размещения – 14 млрд. руб. при средневзвешенной доходности – 13,87% годовых. (рис 2), очередной максимум для длинных.
Темп повышения премии на аукционах Минфин сильно снизил. В середине апреля Минфин занимал через тот же выпуск ОФЗ 26244 с доходностью 13,80%, т.е. прирост за 3 недели всего 0,07%, в начале года темп за неделю мог составлять 0,1-0,2%
Если раньше Минфин на растущую стоимость заимствований особого внимания не обращал, то сейчас похоже ситуация изменилась. Это плюс для RGBI (Индекс государственных облигаций РФ). Возможно мы подошли к потолку премии которую готов давать Минфин. Главное чтобы потолок этот не пересмотрели вверх 😄
Доходность на размещении в 14%+ более чем реальна. Так как план Минфина на квартал выполнен пока только на треть. Займы с начала месяца были преимущественно "до 10 лет", а две трети объёма по плану должны в этом квартале занять на облигациях "от 10 лет" (рис 3). Т.е. объёмы будут расти, а для размещения бОльших объёмов требуется и соответствующий спрос. Вопрос "Чем Минфин будет завлекать?" риторический.
Либо ждать сигнала скорого разворота от ЦБ, тогда спрос вырастит и при текущей премии. Либо повышать премию.
Есть небольшой чит-код. Минфин просто перенесёт на III квартал и IV квартал часть объёма, а премию повышать спешить не будет. В таком варианте главное чтобы рубль $USDRUB ослаблять не пришлось.
Пока по плану добавить в портфель более длинные ОФЗ 26230 $SU26230RMFS1 - 14.9 лет до погашения и ОФЗ 26238 SU26238RMFS4 - 17,1 год до погашения. Но сначала посмотрим с какой премией будет занимать Минфин в ОФЗ "от 10 лет"
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня Минфин предложил два выпуска и оба до 10 лет: ОФЗ 26244 (погашение 15 марта 2034) и ОФЗ 26242 (погашения 29 августа 2029)
Спрос слабеет.
Если с относительно короткими ОФЗ 26242 и с новым рекордом по премии в 13,95% разместили приемлемый объём (выручка от размещения составила 61 млрд. руб.(рис 1), то в более длинных ОФЗ 26244 спрос составил всего 24,5 млрд. руб. а выручка от размещения – 14 млрд. руб. при средневзвешенной доходности – 13,87% годовых. (рис 2), очередной максимум для длинных.
Темп повышения премии на аукционах Минфин сильно снизил. В середине апреля Минфин занимал через тот же выпуск ОФЗ 26244 с доходностью 13,80%, т.е. прирост за 3 недели всего 0,07%, в начале года темп за неделю мог составлять 0,1-0,2%
Если раньше Минфин на растущую стоимость заимствований особого внимания не обращал, то сейчас похоже ситуация изменилась. Это плюс для RGBI (Индекс государственных облигаций РФ). Возможно мы подошли к потолку премии которую готов давать Минфин. Главное чтобы потолок этот не пересмотрели вверх 😄
Доходность на размещении в 14%+ более чем реальна. Так как план Минфина на квартал выполнен пока только на треть. Займы с начала месяца были преимущественно "до 10 лет", а две трети объёма по плану должны в этом квартале занять на облигациях "от 10 лет" (рис 3). Т.е. объёмы будут расти, а для размещения бОльших объёмов требуется и соответствующий спрос. Вопрос "Чем Минфин будет завлекать?" риторический.
Либо ждать сигнала скорого разворота от ЦБ, тогда спрос вырастит и при текущей премии. Либо повышать премию.
Есть небольшой чит-код. Минфин просто перенесёт на III квартал и IV квартал часть объёма, а премию повышать спешить не будет. В таком варианте главное чтобы рубль $USDRUB ослаблять не пришлось.
Пока по плану добавить в портфель более длинные ОФЗ 26230 $SU26230RMFS1 - 14.9 лет до погашения и ОФЗ 26238 SU26238RMFS4 - 17,1 год до погашения. Но сначала посмотрим с какой премией будет занимать Минфин в ОФЗ "от 10 лет"
-
Не является индивидуальной инвестиционной рекомендацией
👍19✍5👀3🐳2🙈1
С Наступившими выходными! 🎉
Эта неделя была отличная. Индекс МосБиржи за неделю в плюс. Нефть за неделю пыталась расти. Рубль $USDRUB стабилен.
Пошли дивидендные отсечки одна за другой, в начале недели финальные дивиденды Лукойла $LKOH, сегодня НоваБев $BELU и МосБиржа $MOEX, скоро инвесторам придут деньги на счёт.
Дивиденды инвесторам придут независимо от того сидел ли за терминалом или отдыхал и занимался своими делами. Интересно как провели длинные выходные спекулянты? Судя по оборотам активно в дальних эшелонах. Так что немного чёрного юмора в этот #пятничный_мем будет про них )
Не забудь жмякнуть любую реакцию под пятничным мемом, такая традиция. Любая реакция даёт +5 к удаче на следующую неделю.
PS
Если Автор задел твои чувства (спекулянта ведь каждый обидеть может), то ставь 🤡, сразу легче станет, проверено, работает )
-
Не является индивидуальной инвестиционной рекомендацией
Эта неделя была отличная. Индекс МосБиржи за неделю в плюс. Нефть за неделю пыталась расти. Рубль $USDRUB стабилен.
Пошли дивидендные отсечки одна за другой, в начале недели финальные дивиденды Лукойла $LKOH, сегодня НоваБев $BELU и МосБиржа $MOEX, скоро инвесторам придут деньги на счёт.
Дивиденды инвесторам придут независимо от того сидел ли за терминалом или отдыхал и занимался своими делами. Интересно как провели длинные выходные спекулянты? Судя по оборотам активно в дальних эшелонах. Так что немного чёрного юмора в этот #пятничный_мем будет про них )
Не забудь жмякнуть любую реакцию под пятничным мемом, такая традиция. Любая реакция даёт +5 к удаче на следующую неделю.
PS
Если Автор задел твои чувства (спекулянта ведь каждый обидеть может), то ставь 🤡, сразу легче станет, проверено, работает )
-
Не является индивидуальной инвестиционной рекомендацией
😁50👾10👍7🤡4🫡3🌚2🗿1
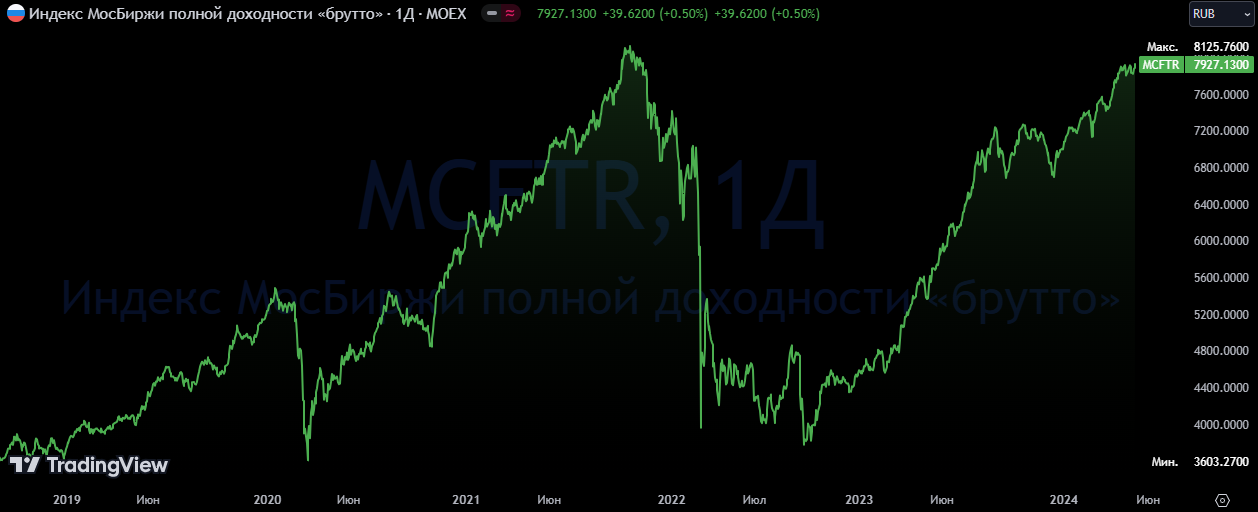
Индекс МосБиржи полной доходности в одном шаге от обновления до СВОшного максимума.
Индекс МосБиржи полной доходности рассчитывается в дополнение к обычному индексу МосБиржи, он также отражает общее изменение стоимости акций, но плюсом ещё учитывает дивиденды.
Когда мы говорим про фондовый рынок РФ, то важно не забывать про [часто] двухзначную дивидендную доходность у многих компаний. И оценивать рост своих активов [доходность от вложений] с учётом дивидендов. Это верно больше для инвесторов, чем для спекулянтов.
Максимально простая, можно сказать механическая, стратегия повторения индекса МосБиржи отыграла падение на СВО ещё летом 2023. Этим летом, скорей всего, во время дивидендного сезона Индекс МосБиржи полной доходности обновит исторический максимум. До исторического максимума осталось всего пару процентов (рис 1). Дальше будет лучше.
В целом меня это веселит. Обычное повторение индекса МосБиржи, без использования дорогой (особенно сейчас из-за высокой ключевой ставки) маржинальной торговли, без платных каналов, без стратегий автоследования, без изучения отчётов компаний и т.п. простое повторение индекса даёт в целом приемлемый результат.
Усреднённую годовую доходность ~15% годовых за последние 5 лет, ~16% годовых средний результат за 10 лет. В минусе с таким подходом никто не сидит.
Если сумма небольшая, то можно начать с фондов которые повторяют индекс $TMOS $SBMX $EQMX
Можно взять Индекс за основу и исключив компании любителей доп эмиссий вроде ВТБ $VTBR и Аэрофлота $AFLT или можно Газпром $GAZP, ближайшие пару лет не добавлять, результат сразу будет лучше )
-
Не является индивидуальной инвестиционной рекомендацией
Индекс МосБиржи полной доходности рассчитывается в дополнение к обычному индексу МосБиржи, он также отражает общее изменение стоимости акций, но плюсом ещё учитывает дивиденды.
Когда мы говорим про фондовый рынок РФ, то важно не забывать про [часто] двухзначную дивидендную доходность у многих компаний. И оценивать рост своих активов [доходность от вложений] с учётом дивидендов. Это верно больше для инвесторов, чем для спекулянтов.
Максимально простая, можно сказать механическая, стратегия повторения индекса МосБиржи отыграла падение на СВО ещё летом 2023. Этим летом, скорей всего, во время дивидендного сезона Индекс МосБиржи полной доходности обновит исторический максимум. До исторического максимума осталось всего пару процентов (рис 1). Дальше будет лучше.
В целом меня это веселит. Обычное повторение индекса МосБиржи, без использования дорогой (особенно сейчас из-за высокой ключевой ставки) маржинальной торговли, без платных каналов, без стратегий автоследования, без изучения отчётов компаний и т.п. простое повторение индекса даёт в целом приемлемый результат.
Усреднённую годовую доходность ~15% годовых за последние 5 лет, ~16% годовых средний результат за 10 лет. В минусе с таким подходом никто не сидит.
Если сумма небольшая, то можно начать с фондов которые повторяют индекс $TMOS $SBMX $EQMX
Можно взять Индекс за основу и исключив компании любителей доп эмиссий вроде ВТБ $VTBR и Аэрофлота $AFLT или можно Газпром $GAZP, ближайшие пару лет не добавлять, результат сразу будет лучше )
-
Не является индивидуальной инвестиционной рекомендацией
👍28🫡3❤2😁2👏1