«Перенасыщенная программа»
Чем интересен визит Путина в Китай.
Первый визит после инаугурации (даже если сама инаугурация уже 5-я) это важный символичный шаг.
Свой первый, после инаугурации, международный визит президент совершает в Китай. Из этого мы можем подчеркнуть важность для РФ союза двух стран.
Не мене интересно, что и свой первый, после инаугурации, визит Си Цзиньпин совершил в РФ в прошлом году. Из этого мы можем подчеркнуть важность для Китая союза двух стран.
Визит предполагает неформальную встречу лидеров двух стран с участием Белоусова и Шойгу. Возможно небольшим составом будут обсуждать судьбу одной Восточноевропейской страны и одного острова в Тихом Океане. Кстати, перед самым началом СВО, в Феврале 2022, у Президента также был визит в Китай. Но оставим эту тему экспертам. Вам слово коллеги, если есть интересная теория, не стесняйтесь, пишите в комментариях.
Посмотрим на состав членов делегации:
Александр Новак — курирует топливно-энергетический комплекс. Недавно в его ведение перешёл и экономический блок правительства.
Весь экономический блок:
• Глава ЦБ Эльвира Набиуллина
• Глава Минфина Антон Силуанов
• Глава Минэка Максим Решетников
От бизнеса РФ, которые примут участие в переговорах:
— Шувалов председатель ВЭБ РФ, Греф Сбер $SBER и Костин ВТБ $VTBR
— Михельсон Новатэк $NVTK (а вот Миллера Газпром $GAZP нет в составе делегации)
— Сечин Роснефть $ROSN
и другие.
По составу делегации мы можем предположить те темы которые могут обсуждаться и их бенефициаров. Возможно это вопросы организации более удобных платежей между странами. У ВТБ уже дочка в Китае есть, ждём открытия филиала Сбера ближайшее время?
Договориться об объёмах, о китайских танкерах и ледоколах? Это решит часть проблем Новатэк с транспортировкой СПГ. Похожая история и с нефтью у Роснефти и проекта Восток Ойл.
В общем новости отличные.
Ждём визита с нетерпением и надеждой на взаимовыгодное сотрудничество.
-
Не является индивидуальной инвестиционной рекомендацией
Чем интересен визит Путина в Китай.
Первый визит после инаугурации (даже если сама инаугурация уже 5-я) это важный символичный шаг.
Свой первый, после инаугурации, международный визит президент совершает в Китай. Из этого мы можем подчеркнуть важность для РФ союза двух стран.
Не мене интересно, что и свой первый, после инаугурации, визит Си Цзиньпин совершил в РФ в прошлом году. Из этого мы можем подчеркнуть важность для Китая союза двух стран.
Визит предполагает неформальную встречу лидеров двух стран с участием Белоусова и Шойгу. Возможно небольшим составом будут обсуждать судьбу одной Восточноевропейской страны и одного острова в Тихом Океане. Кстати, перед самым началом СВО, в Феврале 2022, у Президента также был визит в Китай. Но оставим эту тему экспертам. Вам слово коллеги, если есть интересная теория, не стесняйтесь, пишите в комментариях.
Посмотрим на состав членов делегации:
Александр Новак — курирует топливно-энергетический комплекс. Недавно в его ведение перешёл и экономический блок правительства.
Весь экономический блок:
• Глава ЦБ Эльвира Набиуллина
• Глава Минфина Антон Силуанов
• Глава Минэка Максим Решетников
От бизнеса РФ, которые примут участие в переговорах:
— Шувалов председатель ВЭБ РФ, Греф Сбер $SBER и Костин ВТБ $VTBR
— Михельсон Новатэк $NVTK (а вот Миллера Газпром $GAZP нет в составе делегации)
— Сечин Роснефть $ROSN
и другие.
По составу делегации мы можем предположить те темы которые могут обсуждаться и их бенефициаров. Возможно это вопросы организации более удобных платежей между странами. У ВТБ уже дочка в Китае есть, ждём открытия филиала Сбера ближайшее время?
Договориться об объёмах, о китайских танкерах и ледоколах? Это решит часть проблем Новатэк с транспортировкой СПГ. Похожая история и с нефтью у Роснефти и проекта Восток Ойл.
В общем новости отличные.
Ждём визита с нетерпением и надеждой на взаимовыгодное сотрудничество.
-
Не является индивидуальной инвестиционной рекомендацией
👍31🔥7🤡2💯2🫡2
Забавно как всего за один год может сильно измениться отношение к акциям.
Год назад в середине Мая префы Сургута падали на ~15% до 31 руб за пару дней и никому они были не нужны на рекомендациях небольших дивидендов
Сегодня они обновляет исторический максимум и торгуются выше 72 руб на новостях что СД "Сургутнефтегаза" $SNGSP рекомендовал акционерам утвердить дивиденды по привилегированным акциям за 2023 год в размере 12,29 руб на акцию
Автор часто писал в прошлом году про эту компанию. В момент распродаж 18 мая 2023 в посте: «Ваши ожидания ваши проблемы», что она интересна для покупки (не только писал, но и покупал).
И спустя пару месяцев (31 июля 2023), когда она уже хорошо подросла (до 41 руб), писал в посте «3+1 дивидендная история с прицелом на следующий год» что все ещё интересна (там вообще звездная подборка была: Сбер / Сургут / Лукойл и Магнит).
Сейчас, несмотря на хорошую див доходность, Сургут дорогой. Можно поиграть с покупкой сейчас и до див отсечки. Но это на любителя.
Сам не планирую так играться, жду отличных дивидендов. В районе 40% див доходности от вложенной суммы 🫡
Пока посмотрим на курс рубля $USDRUB и подумаем добирать ли на дивидендном Гэпе или посмотреть на те компании которые сейчас не на хайпе.
-
Не является индивидуальной инвестиционной рекомендацией
Год назад в середине Мая префы Сургута падали на ~15% до 31 руб за пару дней и никому они были не нужны на рекомендациях небольших дивидендов
Сегодня они обновляет исторический максимум и торгуются выше 72 руб на новостях что СД "Сургутнефтегаза" $SNGSP рекомендовал акционерам утвердить дивиденды по привилегированным акциям за 2023 год в размере 12,29 руб на акцию
Автор часто писал в прошлом году про эту компанию. В момент распродаж 18 мая 2023 в посте: «Ваши ожидания ваши проблемы», что она интересна для покупки (не только писал, но и покупал).
И спустя пару месяцев (31 июля 2023), когда она уже хорошо подросла (до 41 руб), писал в посте «3+1 дивидендная история с прицелом на следующий год» что все ещё интересна (там вообще звездная подборка была: Сбер / Сургут / Лукойл и Магнит).
Сейчас, несмотря на хорошую див доходность, Сургут дорогой. Можно поиграть с покупкой сейчас и до див отсечки. Но это на любителя.
Сам не планирую так играться, жду отличных дивидендов. В районе 40% див доходности от вложенной суммы 🫡
Пока посмотрим на курс рубля $USDRUB и подумаем добирать ли на дивидендном Гэпе или посмотреть на те компании которые сейчас не на хайпе.
-
Не является индивидуальной инвестиционной рекомендацией
👍24🔥5🫡1🗿1👾1
Минфину не нравятся запросы.
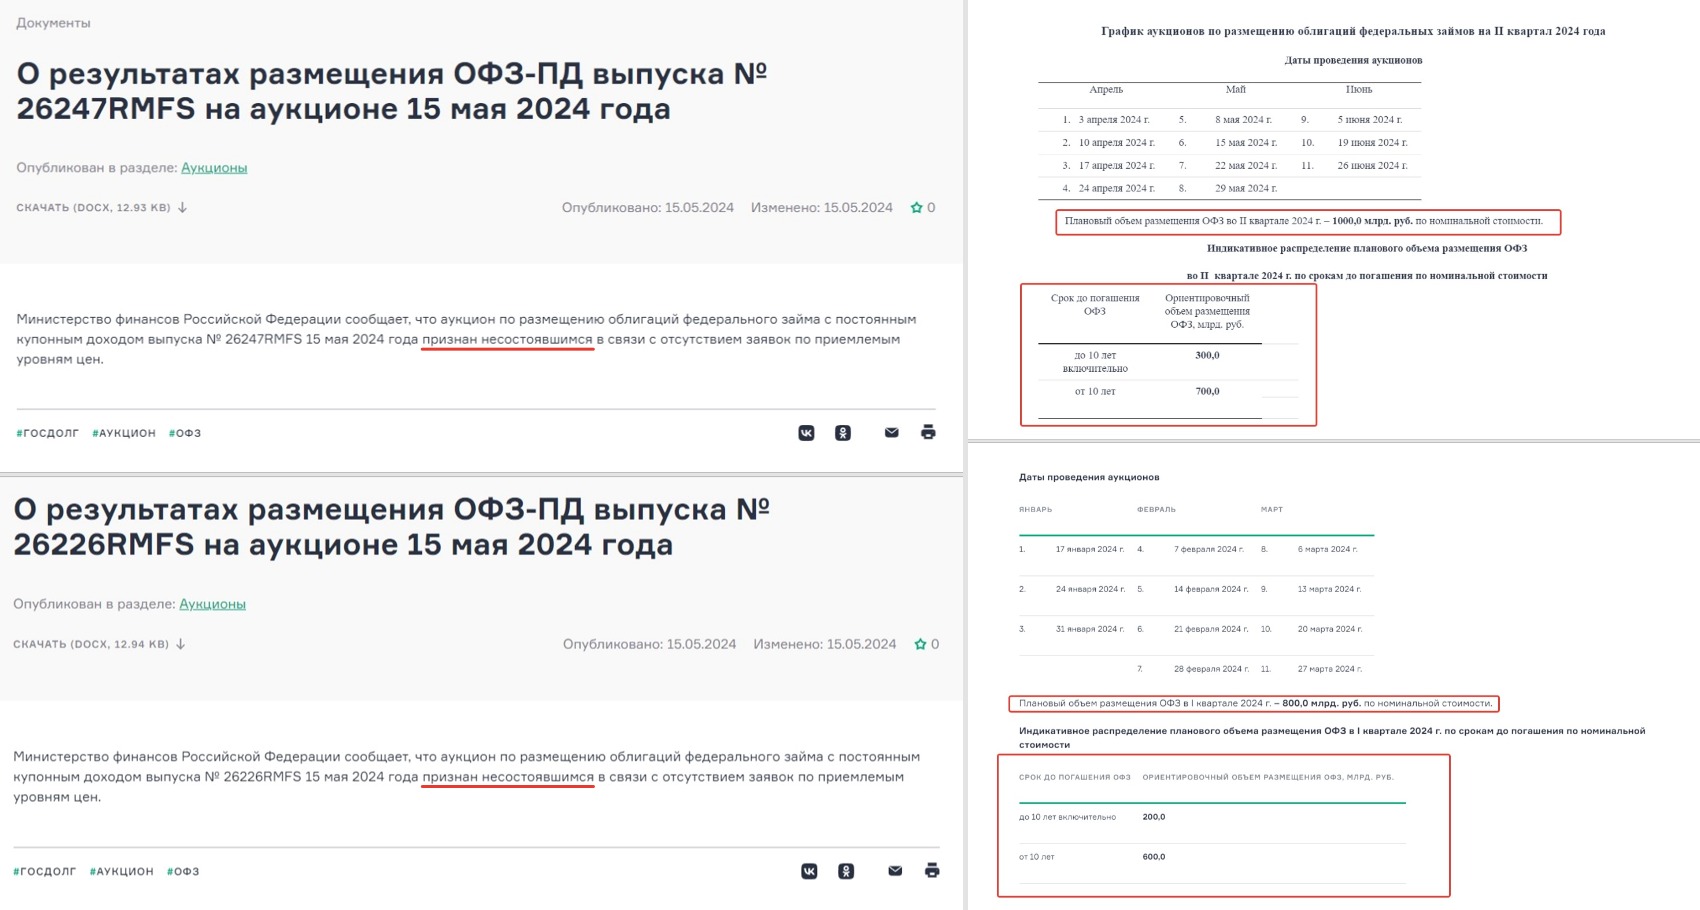
Случилось интересное. Сегодня отменились два аукциона Минфина «в связи с отсутствием заявок по приемлемым уровням цен». Должны были занимать через выпуски ОФЗ 26247 $SU26247RMFS5 и 26226 $SU26226RMFS9 (рис 1 и 2). Последний раз подобное было более полугода назад (в конце сентября 2023).
Слабеющий спрос из-за неготовности Минфина существенно повышать премию мы с вами отмечали и на прошлой неделе. Похоже сейчас участники хотят премию выше той которую готов давать Минфин. Упёрлись в потолок?
У Минфина ситуация сейчас неоднозначная. Планы по займам на год амбициозные — 4,08 трлн. руб. При этом за первое полугодие план 1,8 трлн (рис 3 и 4)
I квартал.
План был 0,8 трлн. Факт 0,764 трлн руб. выполнен на 95,5%
II квартал.
План 1 трлн. Факт (на середину квартала) 0,307 трлн. Если считать, что на середину квартала должны были привлечь 0,5 трлн, то план выполнен на 60%. Если считать по дням проведения аукционов, то прошло 6 из 11. Т.е. уже больше половины, следовательно, и отставание больше.
По плану во втором полугодии Минфину занимать надо больше 2,28 трлн против 1,8 за первое полугодие. Т.е. Минфин и сейчас уже отстаёт от плана, а дальше [если спрос не изменится] будет хуже.
И если с одного квартала на другой перекинуть часть объёма не проблема, то дальше с рынком придётся как-то договариваться.
И тутлибо ишак сдохнет, либо падишах либо пересмотреть потолок и премию предлагать больше. Тогда Индекс государственных облигаций РФ (RGBI) дальше копает дно, а ОФЗ падают в цене давая всё бОльшую доходность.
Либо ЦБ должен наконец что-то позитивное сказать. Последнее заседание ЦБ по ключевой ставке и резюме обсуждения ключевой ставки позитивом не отличались. Следующее заседание ЦБ только 7 июня. Если там надежда на позитив? Попробуем предположить через пару дней (17 мая), когда Росстат опубликует отчёт о месячной инфляции за апрель.
Определённо пока откладываю покупки очередных более длинных ОФЗ на конец месяца. Так как в отличии от тех что брали в начале, длинные сильно кусаются когда падает RGBI
Предыдущие покупки.
Дата / Выпуск / Лет до погашения
- 12 Сентября ОФЗ 26207 $SU26207RMFS9 - 2,9 года до погашения
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,4 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,7 лет до погашения
[Перерыв в покупках ~4 мес на бурном росте RGBI ]
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер с купонной доходностью ближайшего купона ~12,8%, а следующего рассчитываю на ~16%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 10 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 14 лет до погашения
PS
Ещё Интересный факт, даже при купонной (внимание купонной!) доходности в ОФЗ в ~13% индекс МосБиржи продолжает рост и уже +12% с начала года.
Почему? О причинах поговорим отдельно. Это скорее короткое напоминание, что "активы" — это про акции (лучше дивидендные), а облигации — это про припарковать кэш на время
-
Не является индивидуальной инвестиционной рекомендацией
Случилось интересное. Сегодня отменились два аукциона Минфина «в связи с отсутствием заявок по приемлемым уровням цен». Должны были занимать через выпуски ОФЗ 26247 $SU26247RMFS5 и 26226 $SU26226RMFS9 (рис 1 и 2). Последний раз подобное было более полугода назад (в конце сентября 2023).
Слабеющий спрос из-за неготовности Минфина существенно повышать премию мы с вами отмечали и на прошлой неделе. Похоже сейчас участники хотят премию выше той которую готов давать Минфин. Упёрлись в потолок?
У Минфина ситуация сейчас неоднозначная. Планы по займам на год амбициозные — 4,08 трлн. руб. При этом за первое полугодие план 1,8 трлн (рис 3 и 4)
I квартал.
План был 0,8 трлн. Факт 0,764 трлн руб. выполнен на 95,5%
II квартал.
План 1 трлн. Факт (на середину квартала) 0,307 трлн. Если считать, что на середину квартала должны были привлечь 0,5 трлн, то план выполнен на 60%. Если считать по дням проведения аукционов, то прошло 6 из 11. Т.е. уже больше половины, следовательно, и отставание больше.
По плану во втором полугодии Минфину занимать надо больше 2,28 трлн против 1,8 за первое полугодие. Т.е. Минфин и сейчас уже отстаёт от плана, а дальше [если спрос не изменится] будет хуже.
И если с одного квартала на другой перекинуть часть объёма не проблема, то дальше с рынком придётся как-то договариваться.
И тут
Либо ЦБ должен наконец что-то позитивное сказать. Последнее заседание ЦБ по ключевой ставке и резюме обсуждения ключевой ставки позитивом не отличались. Следующее заседание ЦБ только 7 июня. Если там надежда на позитив? Попробуем предположить через пару дней (17 мая), когда Росстат опубликует отчёт о месячной инфляции за апрель.
Определённо пока откладываю покупки очередных более длинных ОФЗ на конец месяца. Так как в отличии от тех что брали в начале, длинные сильно кусаются когда падает RGBI
Предыдущие покупки.
Дата / Выпуск / Лет до погашения
- 12 Сентября ОФЗ 26207 $SU26207RMFS9 - 2,9 года до погашения
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,4 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,7 лет до погашения
[Перерыв в покупках ~4 мес на бурном росте RGBI ]
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер с купонной доходностью ближайшего купона ~12,8%, а следующего рассчитываю на ~16%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 10 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 14 лет до погашения
PS
Ещё Интересный факт, даже при купонной (внимание купонной!) доходности в ОФЗ в ~13% индекс МосБиржи продолжает рост и уже +12% с начала года.
Почему? О причинах поговорим отдельно. Это скорее короткое напоминание, что "активы" — это про акции (лучше дивидендные), а облигации — это про припарковать кэш на время
-
Не является индивидуальной инвестиционной рекомендацией
👍27💯4✍2🐳1👾1
Forwarded from Минфин России
На эти и другие вопросы ответил директор Департамента государственного долга и государственных финансовых активов Денис Мамонов в интервью журналу Cbonds Review.
Собрали основное в наших карточках 👆
@minfin
#ПрямаяРечь #ОФЗ
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
👍12😴2🐳1🫡1
Почему хорошие долгосрочные активы это про акции (дивидендные), а облигации это про припарковать кэш.
Тема многогранна. Ранее разбирали чем отличаются эти инструменты [а акции и облигации это просто разные инструменты и они сами по себе нейтральны ]. Обсудили отличия на большом горизонте и асимметричные риски. Поговорили про то, чего нет в облигациях и про чит-код Долгосрочных инвесторов.
Сегодня про инфляционный шок и почему сейчас облигации с постоянным купоном можно аккуратно брать.
• Мамина подруга
Предположим, что мамина подруга со своим бизнесом "Пироги на заказ" выходит на IPO и параллельно размещает облигации. У неё есть сформировавшаяся база клиентов. Производство и проверенные поставщики. Схема отработана и успешна. Теперь нужны деньги на расширение.
И вот их общая подруга Ирина (которая сама за ЗОЖ и пироги не ест) хочет инвестировать свободные 2.000.000 руб.
Бизнес у маминой подруги работает с хорошей прибылью и может спокойно платить 100.000 руб в год дивидендов на вложенный Ириной миллион (10%). По облигациям Ирина будет получать 150.000 руб в год (15%).
Муж у Ирины умный, он говорит 10% меньше 15%, бери облигации на все. Да и вообще они безопасней, я в интернете читал. Ирина мужа любит, но слышала про диверсификацию и разделяет 1 млн на акции, 1 млн на облигации (жаль, что Ирина забыла, что диверсифицировать надо и по компаниям и по отраслям)
Теперь предположим, что в стране через месяц, решают опустить ключевую ставку в пол при высокой инфляции. Потому что стране нужны дешёвые деньги и вообще: "Вон Турция так сделала и ничего". Из этого, само собой, ничего хорошего не происходит и мы получаем инфляцию на уровне [внезапно] Турции. Для удобства будет считать что она стала 100%. Т.е. цены в среднем по стране на всё стали х2.
Не сложно предположить, что цены в компании "Пироги на заказ", тоже делают х2 (а может и больше). Ведь поставщики подняли цены на x2. Выручка на этом сделает тоже х2, при сохранившейся норме прибыли дивиденды сделают х2. А вот купоны по купленным облигациям х2 НЕ сделают.
И если раньше Ирина могла на дивиденды по акциям купить 150 пирогов, а на купоны по облигациям 200 пирогов (один пирог стоил 1000 руб). То после инфляционного скачка в 100% на купоны можно купить только 100 пирогов, а вот на дивиденды всё также 150 пирогов (пирог теперь стоит 2000 руб).
Так что ситуация когда (условный) Сбер $SBER даёт ~10% див доходности и растёт, а какая-нибудь длинная "безрисковая" ОФЗ $SU26243RMFS4 даёт ~13% купонами и падает отчасти, отражает ситуацию, что рынок (в широком смысле) закладывает эти риски, а вовсе не "хомяк" покупает.
-
Не является индивидуальной инвестиционной рекомендацией
Тема многогранна. Ранее разбирали чем отличаются эти инструменты [
Сегодня про инфляционный шок и почему сейчас облигации с постоянным купоном можно аккуратно брать.
• Мамина подруга
Предположим, что мамина подруга со своим бизнесом "Пироги на заказ" выходит на IPO и параллельно размещает облигации. У неё есть сформировавшаяся база клиентов. Производство и проверенные поставщики. Схема отработана и успешна. Теперь нужны деньги на расширение.
И вот их общая подруга Ирина (которая сама за ЗОЖ и пироги не ест) хочет инвестировать свободные 2.000.000 руб.
Бизнес у маминой подруги работает с хорошей прибылью и может спокойно платить 100.000 руб в год дивидендов на вложенный Ириной миллион (10%). По облигациям Ирина будет получать 150.000 руб в год (15%).
Муж у Ирины умный, он говорит 10% меньше 15%, бери облигации на все. Да и вообще они безопасней, я в интернете читал. Ирина мужа любит, но слышала про диверсификацию и разделяет 1 млн на акции, 1 млн на облигации (жаль, что Ирина забыла, что диверсифицировать надо и по компаниям и по отраслям)
Теперь предположим, что в стране через месяц, решают опустить ключевую ставку в пол при высокой инфляции. Потому что стране нужны дешёвые деньги и вообще: "Вон Турция так сделала и ничего". Из этого, само собой, ничего хорошего не происходит и мы получаем инфляцию на уровне [внезапно] Турции. Для удобства будет считать что она стала 100%. Т.е. цены в среднем по стране на всё стали х2.
Не сложно предположить, что цены в компании "Пироги на заказ", тоже делают х2 (а может и больше). Ведь поставщики подняли цены на x2. Выручка на этом сделает тоже х2, при сохранившейся норме прибыли дивиденды сделают х2. А вот купоны по купленным облигациям х2 НЕ сделают.
И если раньше Ирина могла на дивиденды по акциям купить 150 пирогов, а на купоны по облигациям 200 пирогов (один пирог стоил 1000 руб). То после инфляционного скачка в 100% на купоны можно купить только 100 пирогов, а вот на дивиденды всё также 150 пирогов (пирог теперь стоит 2000 руб).
Так что ситуация когда (условный) Сбер $SBER даёт ~10% див доходности и растёт, а какая-нибудь длинная "безрисковая" ОФЗ $SU26243RMFS4 даёт ~13% купонами и падает отчасти, отражает ситуацию, что рынок (в широком смысле) закладывает эти риски, а вовсе не "хомяк" покупает.
-
Не является индивидуальной инвестиционной рекомендацией
👍25🔥8🤔5🫡2😴1
Ответы к предыдущему посту
Собрал со всюду, тройка на которые больше других хочется ответить:
— "Как связан рассказ с тем, что сейчас всё-таки можно аккуратно брать облигации с постоянным купоном?)"
Извиняюсь, забыл дописать в предыдущем посте. Отвлёкся на пироги )
Облигации и акции просто инструменты.
Покупаю облигации, так как считаю, что в данный момент инфляционные риски преувеличены. Курс рубля $USDRUB загипсован обязательствами по продаже валютной выручки и ослабления рубя для сходимости бюджета не требуется в данный момент.
Инфляция, хоть и ускорилась немного по последним недельным данным, но в целом под контролем. А падение RGBI (Индекс государственных облигаций РФ) вызвано больше огромными заимствованиями Минфина. Т.е. перекосило спрос и предложение.
Если заложить, что ставку ЦБ оставит в 16% в этом году, то предложение от Минфина (по плану) сильно сократится в 2025 (про подтверждение планов должны ближайшие месяцы мы услышать) что поможет RGBI воспрянуть.
План у Минфина на 2025 «жить по средствам». Т.е. нулевой структурный дефицит. Для сравнения в 2024 план минус 1,6 трлн.
—"Взгляните на график Сбера $SBER с мая 2008 по май 2024 в $ (небольшой минус), ещё плюс инфляция в самом $ 45%"
Хороший момент. Такие логичные комментарии/посты всегда сбивают с толку тех, кто только начинает свой путь на фондовом рынке. Есть один любитель армегдонов и жёлтых барных стульев, он тоже любит рассказать про силу доллара $USDRUB животворящего и что рынок РФ такой себе.
У меня есть почти трёхлетней давности пост (как быстро летит время) "Как выиграть любой спор в инвестициях?" Секрет достаточно простой. Главное найти нужные временные отрезки и доказать можно что угодно )
Почему мы должны смотреть с мая 2008 по май 2024? Т.е. 16 лет, а почему 16? Давайте 20 для круглого счёта. что мы тогда увидим? (рис 1) Верно, совсем другой результат. Другой на 850% в пользу Сбера результат (ну и плюс ещё дивиденды за это время)
— "Автор, ты не прав и не понимаешь?".
Если я не прав и не понимаю, то в таком случае сработает "предохранитель" который не даёт мне покупать в портфель больше 5% веса на все ОФЗ или на одну конкретную компанию.
Автор пишет не про успешный успех. А про лайвстрим рабочего процесса. Счёт, как говорится, на табло и в рамках публичного портфеля можно посмотреть результат (хоть он и не учитывает дивиденды как доход, а считает как пополнение) и в рамках стратегии автоследования «Рынок РФ» (есть в Тинькофф и в БКС) и &На_сдачу.
Стратегия не строится на том, чтобы всегда быть правым, а на том, чтобы когда прав заработать больше рынка (к примеру купоны + рост тела), а если не прав, то не терять деньги (тело падает, но купоны идут). Ведь первое правило взял у старины Баффетта: «Никогда не теряйте деньги». А с двухзначными купонами и без "Турции 2.0" в РФ потерять деньги на ОФЗ на горизонте около года будет сложно.
Да, последние пару выпусков ОФЗ которые брал были длинные и там неприятный минус (7-8%), а НКД ещё толком нет. Но Купленные вначале короткие выпуски с учётом купонов в плюсе. Фонду денежного рынка вроде $LQDT они конечно проигрывают. И рынку акций они проигрывают. Но и мой маленький заход в облигации ещё не прошёл 😉
-
Не является индивидуальной инвестиционной рекомендацией
Собрал со всюду, тройка на которые больше других хочется ответить:
— "Как связан рассказ с тем, что сейчас всё-таки можно аккуратно брать облигации с постоянным купоном?)"
Извиняюсь, забыл дописать в предыдущем посте. Отвлёкся на пироги )
Облигации и акции просто инструменты.
Покупаю облигации, так как считаю, что в данный момент инфляционные риски преувеличены. Курс рубля $USDRUB загипсован обязательствами по продаже валютной выручки и ослабления рубя для сходимости бюджета не требуется в данный момент.
Инфляция, хоть и ускорилась немного по последним недельным данным, но в целом под контролем. А падение RGBI (Индекс государственных облигаций РФ) вызвано больше огромными заимствованиями Минфина. Т.е. перекосило спрос и предложение.
Если заложить, что ставку ЦБ оставит в 16% в этом году, то предложение от Минфина (по плану) сильно сократится в 2025 (про подтверждение планов должны ближайшие месяцы мы услышать) что поможет RGBI воспрянуть.
План у Минфина на 2025 «жить по средствам». Т.е. нулевой структурный дефицит. Для сравнения в 2024 план минус 1,6 трлн.
—"Взгляните на график Сбера $SBER с мая 2008 по май 2024 в $ (небольшой минус), ещё плюс инфляция в самом $ 45%"
Хороший момент. Такие логичные комментарии/посты всегда сбивают с толку тех, кто только начинает свой путь на фондовом рынке. Есть один любитель армегдонов и жёлтых барных стульев, он тоже любит рассказать про силу доллара $USDRUB животворящего и что рынок РФ такой себе.
У меня есть почти трёхлетней давности пост (как быстро летит время) "Как выиграть любой спор в инвестициях?" Секрет достаточно простой. Главное найти нужные временные отрезки и доказать можно что угодно )
Почему мы должны смотреть с мая 2008 по май 2024? Т.е. 16 лет, а почему 16? Давайте 20 для круглого счёта. что мы тогда увидим? (рис 1) Верно, совсем другой результат. Другой на 850% в пользу Сбера результат (ну и плюс ещё дивиденды за это время)
— "Автор, ты не прав и не понимаешь?".
Если я не прав и не понимаю, то в таком случае сработает "предохранитель" который не даёт мне покупать в портфель больше 5% веса на все ОФЗ или на одну конкретную компанию.
Автор пишет не про успешный успех. А про лайвстрим рабочего процесса. Счёт, как говорится, на табло и в рамках публичного портфеля можно посмотреть результат (хоть он и не учитывает дивиденды как доход, а считает как пополнение) и в рамках стратегии автоследования «Рынок РФ» (есть в Тинькофф и в БКС) и &На_сдачу.
Стратегия не строится на том, чтобы всегда быть правым, а на том, чтобы когда прав заработать больше рынка (к примеру купоны + рост тела), а если не прав, то не терять деньги (тело падает, но купоны идут). Ведь первое правило взял у старины Баффетта: «Никогда не теряйте деньги». А с двухзначными купонами и без "Турции 2.0" в РФ потерять деньги на ОФЗ на горизонте около года будет сложно.
Да, последние пару выпусков ОФЗ которые брал были длинные и там неприятный минус (7-8%), а НКД ещё толком нет. Но Купленные вначале короткие выпуски с учётом купонов в плюсе. Фонду денежного рынка вроде $LQDT они конечно проигрывают. И рынку акций они проигрывают. Но и мой маленький заход в облигации ещё не прошёл 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍25✍5🫡3🤔1🙈1
С Наступившими выходными! 🎉
Неделя просто огонь. Погода супер! Индекс МосБиржи превысил 3500 пунктов впервые с февраля 2022. Сбер $SBER показал за апрель отличные результаты. Пока все четыре месяца 2024 прибыль больше чем в 2023. Где прошлогодние скептики рынка РФ вообще и Сбера в частности? Почему молчат? Шорты жмут? 😄 Визит Президента в Китай прошёл отлично, взаимовыгодное сотрудничество крепнет. Нефть уверенно держится выше $80, значит бюджет РФ сходится нормально.
Несколько новостей на неделе было. Когда Автору хотелось написать: "Смотрите! Автор про это писал на платном проекте в Бусти и Тинькофф несите мне свои деньги скорей, окупается отлично!". Но реклама платных проектов у нас по выходным. Так что ждал момента как мог 😬, #пятничный_мем это самоирония.
"Что это за новости?"
Про М.Видео $MVID и допэмиссию. В декабре пост был: «Претенденты на допэмиссию», там 4 компании было. М.Видео одна из них.
Про Ростелеком $RTKM несколько раз, что на новостях об IPO дочки и дивидендах будем расти. Последний раз всего пару недель назад. В посте «Ставки сделаны, ставок больше нет»
PS
Это пятничномемный пост, не забудь жмякнуть любую реакцию, даёт +5 к харизме на следующую неделю.
Жмякни 🔥 реакций к посту, чтобы следующая неделя была ещё лучше. Или ставь реакцией 🍌 банан, если раздражают платные проекты. Станет легче. Проверено )
Неделя просто огонь. Погода супер! Индекс МосБиржи превысил 3500 пунктов впервые с февраля 2022. Сбер $SBER показал за апрель отличные результаты. Пока все четыре месяца 2024 прибыль больше чем в 2023. Где прошлогодние скептики рынка РФ вообще и Сбера в частности? Почему молчат? Шорты жмут? 😄 Визит Президента в Китай прошёл отлично, взаимовыгодное сотрудничество крепнет. Нефть уверенно держится выше $80, значит бюджет РФ сходится нормально.
Несколько новостей на неделе было. Когда Автору хотелось написать: "Смотрите! Автор про это писал на платном проекте в Бусти и Тинькофф несите мне свои деньги скорей, окупается отлично!". Но реклама платных проектов у нас по выходным. Так что ждал момента как мог 😬, #пятничный_мем это самоирония.
"Что это за новости?"
Про М.Видео $MVID и допэмиссию. В декабре пост был: «Претенденты на допэмиссию», там 4 компании было. М.Видео одна из них.
Про Ростелеком $RTKM несколько раз, что на новостях об IPO дочки и дивидендах будем расти. Последний раз всего пару недель назад. В посте «Ставки сделаны, ставок больше нет»
PS
Это пятничномемный пост, не забудь жмякнуть любую реакцию, даёт +5 к харизме на следующую неделю.
Жмякни 🔥 реакций к посту, чтобы следующая неделя была ещё лучше. Или ставь реакцией 🍌 банан, если раздражают платные проекты. Станет легче. Проверено )
🔥52🍌11👾11😁6👍5🥱1
Общий нарратив на рынке по строительному сектору хорошо отражает скрин (рис 1) из одного крупного канала: "Продлевали льготную программу раньше, продлят и сейчас"
Продлить-то продлят, но на каких условиях и в какие будут доступны объёмы, тут многих участников рынка будет ждать сюрприз. В конце февраля обсуждали, что сокращение объёма льготной программы планируется Минфином кратное, т.е. в два-три раза (рис 2). ЦБ сокращение льготной программы тоже в свои планы уже заложил. (разбирали на наделе)
Как минимум с покупками Самолёта $SMLT/ ПИК $PIKK / ЛСР $LSRG или Эталона $ETLN лучше повременить. Расти быстрей или со скоростью рынка девелоперам будет сложно при сильном сокращении спроса.
-
Не является индивидуальной инвестиционной рекомендацией
Продлить-то продлят, но на каких условиях и в какие будут доступны объёмы, тут многих участников рынка будет ждать сюрприз. В конце февраля обсуждали, что сокращение объёма льготной программы планируется Минфином кратное, т.е. в два-три раза (рис 2). ЦБ сокращение льготной программы тоже в свои планы уже заложил. (разбирали на наделе)
Как минимум с покупками Самолёта $SMLT/ ПИК $PIKK / ЛСР $LSRG или Эталона $ETLN лучше повременить. Расти быстрей или со скоростью рынка девелоперам будет сложно при сильном сокращении спроса.
-
Не является индивидуальной инвестиционной рекомендацией
👍15🤔3🐳2😁1
Подкидываем монетку и рассуждаем о перекупленном рынке, заблуждение спекулянтов и подход инвестора.
Как и в конце прошлого года на рынке блуждают настроения, что рынок дорогой. За последний год рост у многих компаний приближается к трёхзначному.
Несколько примеров:
— МосБиржа $MOEX +112,4%
— СеверСталь $CHMF +95.1%
— X5 Retail Group $FIVE +90,8%
— Татнефть $TATN +84,1%
и т.д. А прибавление дивидендов сделает картинку ещё приятней 😉
Если взять доходность индекса МосБиржи по годам (рис 1). То самые болезненные падения в 2008 -67,2% и в 2022 -43,1% по итогам года. А вот падений в 2014 и 2020 по итогам года практически не видно, так как всю распродажу выкупили внутри года.
Заблуждения спекулянтов на рынке что они смогут не только системно избегать падения этих лет, но ещё и заработать на шорте по-быстрому.
Почему это больше похоже на подбрасывание монетки с попыткой угадать будет орёл или решка разобрал для подписчиков платного проекта на Бусти и Тинькофф
Ещё в посте разобрали:
— Как инвестору играть в "орёл и решка".
— Посчитали как быстро растут чужие деньги на вкладах.
— Прикинули при каких условиях Сбер $SBER будет стоить 650 руб через пару лет, даже если дивиденды останутся 33,3 руб на акцию.
— Для сомневающихся в росте рынка напомнил про слова Путина, Белоусова и Набиулиной.
В посте общими мазками по рыку вообще. А конкретные компании разберём в следующих двух постах:
1) На следующей неделе подведём итоги списка "10 акций на 2024 год". Посмотрим где остался потенциал и когда лучше покупать/докупать до див отсечки или сразу после у тех где она (дата див отсечки) рядом.
2) В конце месяца по плану разбор состава и действий в стратегии автоследования «Рынок РФ» (есть в Тинькофф и в БКС), разберём кандидатов на исключение и кандидатов на добавление. Плюс у стратегии годовщина. 30 Мая Стратегии в Тинькофф будет ровно 2 года с момента старта. 🎂 интересно будет сделать промежуточный итог.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
Как и в конце прошлого года на рынке блуждают настроения, что рынок дорогой. За последний год рост у многих компаний приближается к трёхзначному.
Несколько примеров:
— МосБиржа $MOEX +112,4%
— СеверСталь $CHMF +95.1%
— X5 Retail Group $FIVE +90,8%
— Татнефть $TATN +84,1%
и т.д. А прибавление дивидендов сделает картинку ещё приятней 😉
Если взять доходность индекса МосБиржи по годам (рис 1). То самые болезненные падения в 2008 -67,2% и в 2022 -43,1% по итогам года. А вот падений в 2014 и 2020 по итогам года практически не видно, так как всю распродажу выкупили внутри года.
Заблуждения спекулянтов на рынке что они смогут не только системно избегать падения этих лет, но ещё и заработать на шорте по-быстрому.
Почему это больше похоже на подбрасывание монетки с попыткой угадать будет орёл или решка разобрал для подписчиков платного проекта на Бусти и Тинькофф
Ещё в посте разобрали:
— Как инвестору играть в "орёл и решка".
— Посчитали как быстро растут чужие деньги на вкладах.
— Прикинули при каких условиях Сбер $SBER будет стоить 650 руб через пару лет, даже если дивиденды останутся 33,3 руб на акцию.
— Для сомневающихся в росте рынка напомнил про слова Путина, Белоусова и Набиулиной.
В посте общими мазками по рыку вообще. А конкретные компании разберём в следующих двух постах:
1) На следующей неделе подведём итоги списка "10 акций на 2024 год". Посмотрим где остался потенциал и когда лучше покупать/докупать до див отсечки или сразу после у тех где она (дата див отсечки) рядом.
2) В конце месяца по плану разбор состава и действий в стратегии автоследования «Рынок РФ» (есть в Тинькофф и в БКС), разберём кандидатов на исключение и кандидатов на добавление. Плюс у стратегии годовщина. 30 Мая Стратегии в Тинькофф будет ровно 2 года с момента старта. 🎂 интересно будет сделать промежуточный итог.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍13👌4✍3🍌2❤1🫡1
Совпадения, само собой, случайны.
— На фоне информации о дефектах, которые обнаруживаются в самолетах Американской корпорации Boeing, умирают за короткий срок два важных свидетеля по делу.
— На фоне неудачных попыток США и её сателлитов в течении нескольких лет и с помощью рекордных ресурсов и огромном количестве санкций сделать из РФ "изгоя" и победить на поле боя происходят покушения на дружественных РФ премьера Словакии и Президент Ирана Эбрахиме Раиси.
К чему бы это? 🤔
— На фоне информации о дефектах, которые обнаруживаются в самолетах Американской корпорации Boeing, умирают за короткий срок два важных свидетеля по делу.
— На фоне неудачных попыток США и её сателлитов в течении нескольких лет и с помощью рекордных ресурсов и огромном количестве санкций сделать из РФ "изгоя" и победить на поле боя происходят покушения на дружественных РФ премьера Словакии и Президент Ирана Эбрахиме Раиси.
К чему бы это? 🤔
🤔29💯12😁4👎2🤬2👍1
Ричард Хэппи
Цена на золото обновляет рекорд за рекордом.
Золото идёт дальше вверх 📈🫡
Формировали позицию в прошлом и начале этого года (https://t.me/RH_Stocks/1846 ). Сейчас не покупаю, просто продолжаю наблюдать за переоценкой акций Полюса $PLZL
Ещё совсем чуть-чуть держу ЮГК $UGLD
Селигдар $SELG не интересен из-за дорогих «золотых» Долгов.
-
Не является индивидуальной инвестиционной рекомендацией
Формировали позицию в прошлом и начале этого года (https://t.me/RH_Stocks/1846 ). Сейчас не покупаю, просто продолжаю наблюдать за переоценкой акций Полюса $PLZL
Ещё совсем чуть-чуть держу ЮГК $UGLD
Селигдар $SELG не интересен из-за дорогих «золотых» Долгов.
-
Не является индивидуальной инвестиционной рекомендацией
👍12👀4🫡3🔥2🤔1
Правительство не хочет дивидендов Газпрома и это хорошо для Газпрома.
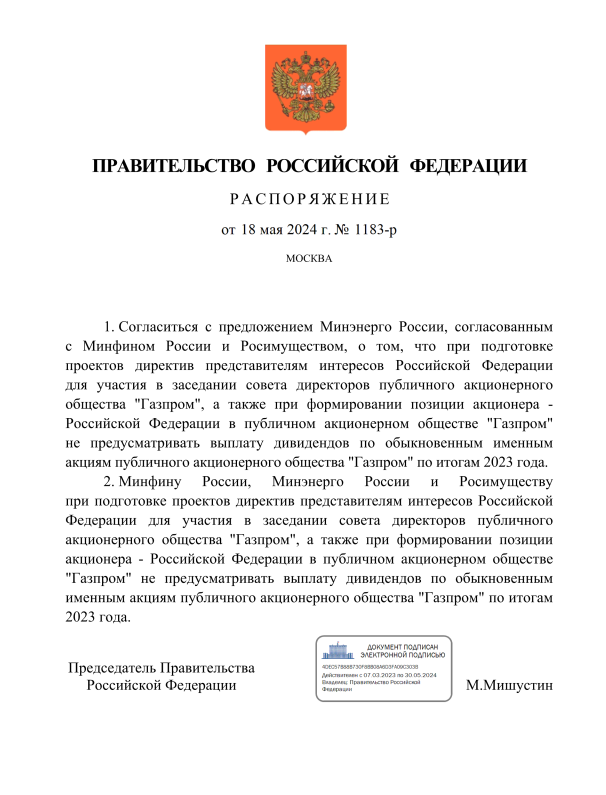
Правительство выпустило распоряжение, подготовить директиву об отказе выплачивать дивиденды «Газпром» за 2023
«При формировании позиции акционера Российской Федерации в публичном акционерном обществе «Газпром» не предусматривать выплату дивидендов по обыкновенным именным акциям публичного акционерного общества «Газпром» по итогам 2023 года»
Газпром не платил дивиденды со второй половины 2022. В конце прошлого года разгонялась тема "Дешёвого Газпрома" и "Справедливой оценки". Сравнивая капитализацию Газпрома $GAZP с Газпром Нефтью $SIBN которая практически полностью принадлежит Газпрому (плюс куча других активов)
В этом году пытались разогнать тему, что "Дивиденды-то Газпром заплатит, ведь платит он их из скорректированной прибыли, а она есть".
Хорошо, что в правительстве здравый смысл возобладал. Платить дивиденды сейчас при рекордной инвест программе, цель которой не просто увеличить прибыль, а, по большому счёту, выживаемость Газпрома в широком смысле.
Как и писал в начале Мая, не понимаю, зачем покупать через боль что-то.
-
Не является индивидуальной инвестиционной рекомендацией
Правительство выпустило распоряжение, подготовить директиву об отказе выплачивать дивиденды «Газпром» за 2023
«При формировании позиции акционера Российской Федерации в публичном акционерном обществе «Газпром» не предусматривать выплату дивидендов по обыкновенным именным акциям публичного акционерного общества «Газпром» по итогам 2023 года»
Газпром не платил дивиденды со второй половины 2022. В конце прошлого года разгонялась тема "Дешёвого Газпрома" и "Справедливой оценки". Сравнивая капитализацию Газпрома $GAZP с Газпром Нефтью $SIBN которая практически полностью принадлежит Газпрому (плюс куча других активов)
В этом году пытались разогнать тему, что "Дивиденды-то Газпром заплатит, ведь платит он их из скорректированной прибыли, а она есть".
Хорошо, что в правительстве здравый смысл возобладал. Платить дивиденды сейчас при рекордной инвест программе, цель которой не просто увеличить прибыль, а, по большому счёту, выживаемость Газпрома в широком смысле.
Как и писал в начале Мая, не понимаю, зачем покупать через боль что-то.
-
Не является индивидуальной инвестиционной рекомендацией
👍25🐳5🫡3🤡2❤1😁1