
Sell in May and go away? 😄
(«Продавай в мае и уходи»)
Отец знакомого аналитик у брокера. Сегодня срочно вызвали на совещание. Вернулся поздно и ничего не объяснил. Сказал лишь собирать вещи и бежать в магазин за продуктами на две недели. Сейчас едем куда-то далеко за город. Не знаю что происходит, но мне кажется началось.
Рост Апреля и начала Мая растеряли. Интересные компании вроде Северстали $CHMF / МосБиржи $MOEX / Сбер $SBER и т.п. Сильно падать не хотят. Ждём.
Кэш в ВИМ Ликвидность $LQDT не зря копили. Скоро будем перекладывать в акции. Ещё ОФЗшки бы на укреплении рубля $USD000SMALL росли (крепкий рубль -> меньше инфляционных факторов). Но не всё сразу. Тут тоже подождём.
-
Не является индивидуальной инвестиционной рекомендацией
(«Продавай в мае и уходи»)
Отец знакомого аналитик у брокера. Сегодня срочно вызвали на совещание. Вернулся поздно и ничего не объяснил. Сказал лишь собирать вещи и бежать в магазин за продуктами на две недели. Сейчас едем куда-то далеко за город. Не знаю что происходит, но мне кажется началось.
Рост Апреля и начала Мая растеряли. Интересные компании вроде Северстали $CHMF / МосБиржи $MOEX / Сбер $SBER и т.п. Сильно падать не хотят. Ждём.
Кэш в ВИМ Ликвидность $LQDT не зря копили. Скоро будем перекладывать в акции. Ещё ОФЗшки бы на укреплении рубля $USD000SMALL росли (крепкий рубль -> меньше инфляционных факторов). Но не всё сразу. Тут тоже подождём.
-
Не является индивидуальной инвестиционной рекомендацией
😁17👍10🐳4🤡2🤔1
#вопросответ
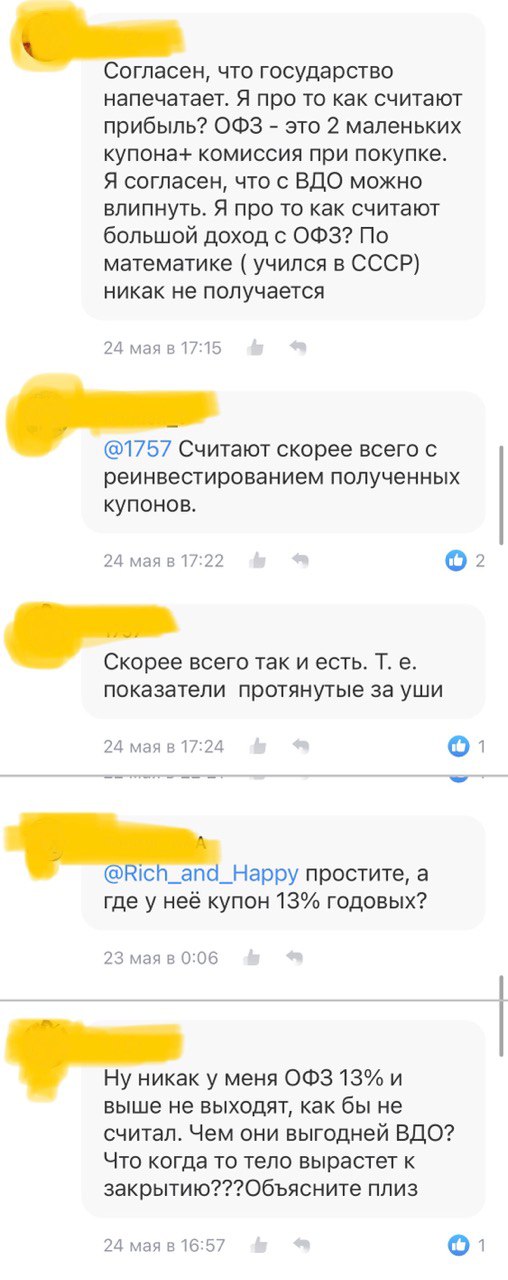
«Как считается доходность облигаций?» (рис 1)
Переодически под постами про облигации подобный вопрос. То откуда автор взял такие купоны, то откуда взялась доходность к погашению и т.п.
В целом почему появляется такой вопрос понятно. Брокеры в приложении показывают купонную доходность от номинала. А не от цены облигации.
У облигаций много разных доходностей. Основные: Купонная и Простая к погашению.
— Купонная доходность.
То что вам заплатят купонами за год.
Возьмём длинные Облигация ОФЗ 26238 $SU26238RMFS4, до погашения ещё 17 лет.
Нас интересует сколько будем получать пока держим (это и есть купонная доходность на вложенный капитал)
Складываем купоны за год
35,4₽+35,4₽=70,8₽ и делим на цену которую платим за облигацию 552₽. Получаем 12,87% - это купонная доходность.
Условно: купили, подержали год и продали по той же цене.
— Простая доходность к погашению.
Но ОФЗ это не только «2 маленьких купона+ комиссия при покупке».
ОФЗ Это ещё и тело. Разница с купонной, что вы держите не год, а до момента погашения. Т.е. вам заплатят купоны и вернут номинал в полном объёме.
Возвращаясь к ОФЗ 26238. Сейчас облигация стоит 552₽, если держать до погашения, то вернут 1000₽ на вложенные 552₽. т.е. 448₽ сверху.
Формула:
Доходность в % = ((Номинал − Цена покупки + Все оставшиеся купоны) / Цена покупки) × (365 / Дней до погашения)
Такая формула предполагает, что цена растёт каждый год равномерно приближаясь к номиналу все 17 лет. Само собой такого не бывает.
Такая формула хороша для коротких облигаций. На год-два. Максимум три.
- Эффективная доходность.
То что показывает вам брокер в приложении (как правило). Логика в том, что на купоны вы покупаете ещё этих же облигаций, по цене первой покупки. Такого, конечно же, никогда не бывает. Цена меняется быстро. Такая доходность Меньше простой приближена к реальности, но она позволяет сравнивать разные выпуски облигаций.
Есть ещё другие доходности. Есть ОФЗ с изменяющимся купоном и индексируемым телом и много чего интересного ещё.
-
Не является индивидуальной инвестиционной рекомендацией
«Как считается доходность облигаций?» (рис 1)
Переодически под постами про облигации подобный вопрос. То откуда автор взял такие купоны, то откуда взялась доходность к погашению и т.п.
В целом почему появляется такой вопрос понятно. Брокеры в приложении показывают купонную доходность от номинала. А не от цены облигации.
У облигаций много разных доходностей. Основные: Купонная и Простая к погашению.
— Купонная доходность.
То что вам заплатят купонами за год.
Возьмём длинные Облигация ОФЗ 26238 $SU26238RMFS4, до погашения ещё 17 лет.
Нас интересует сколько будем получать пока держим (это и есть купонная доходность на вложенный капитал)
Складываем купоны за год
35,4₽+35,4₽=70,8₽ и делим на цену которую платим за облигацию 552₽. Получаем 12,87% - это купонная доходность.
Условно: купили, подержали год и продали по той же цене.
— Простая доходность к погашению.
Но ОФЗ это не только «2 маленьких купона+ комиссия при покупке».
ОФЗ Это ещё и тело. Разница с купонной, что вы держите не год, а до момента погашения. Т.е. вам заплатят купоны и вернут номинал в полном объёме.
Возвращаясь к ОФЗ 26238. Сейчас облигация стоит 552₽, если держать до погашения, то вернут 1000₽ на вложенные 552₽. т.е. 448₽ сверху.
Формула:
Доходность в % = ((Номинал − Цена покупки + Все оставшиеся купоны) / Цена покупки) × (365 / Дней до погашения)
Такая формула предполагает, что цена растёт каждый год равномерно приближаясь к номиналу все 17 лет. Само собой такого не бывает.
Такая формула хороша для коротких облигаций. На год-два. Максимум три.
- Эффективная доходность.
То что показывает вам брокер в приложении (как правило). Логика в том, что на купоны вы покупаете ещё этих же облигаций, по цене первой покупки. Такого, конечно же, никогда не бывает. Цена меняется быстро. Такая доходность Меньше простой приближена к реальности, но она позволяет сравнивать разные выпуски облигаций.
Есть ещё другие доходности. Есть ОФЗ с изменяющимся купоном и индексируемым телом и много чего интересного ещё.
-
Не является индивидуальной инвестиционной рекомендацией
👍19🐳3🤡2😁1🫡1
Что покупать на просадке.
Часть 1
Всего за неделю индекс МосБиржи упал от локальных максимумов уже чуть более чем на 6%. Аккуратно замечу, что коррекция — это падение стоимости ценных бумаг на 10% и более, так что технически мы ещё не в коррекции. Хотя тревожных уже много. Месяц ещё не закончился, а Май уже худший по результату месяц за последние 20 месяцев. Давно рынок не падал так смачно и от души.
А если дело идёт к коррекции на рынке, значит пора присматриваться к интересным долгосрочным дивидендным идеям.
Коллеги, это не рекомендация, а лишь список планируемых покупок автора, те компании которые интересно было бы добавить в свой портфель со скидкой. Но если вам физически и морально тяжело смотреть на краснеющий в моменте портфель, то фонд денежного рынка вроде ВИМ Ликвидности $LQDT или вклад под 15-17% на пару месяцев будет более подходящий вариант.
• МосБиржа $MOEX
На рынке сейчас оценивают вероятность повышения ставки до 17% и приводят это как аргумент почему рынку вот теперь точно будет сложно расти. Точно такие же аргументы, как и при ставке 13%, 15%, 16% и вот теперь про 17%. Но сейчас не об этом. МосБиржа, помимо того что она теперь практически монополист в своей нише, прямой бенефициар высоких ставок, зарабатывая на размещении собственных средств и остатков на клиентских счетах. Распродажи на рынке обычно приводят к увеличению объёма торгов, так что для комиссионного дохода МосБиржи текущая ситуация тоже плюс.
• Абрау Дюрсо $ABRD
Лидер на рынке игристых вин в РФ. Хороший политический вес. Да, у компании не лучший отчёт был за 2023 год (выручка всего +6%, а чистая прибыль сократилась на 28%). Рост себестоимости, увеличение цен на комплектующие и импортное оборудование, зависящих от курсовой разницы $USDRUB и т.п. дало о себе знать. Компания сильно дорогая P/E >13, но "Е" из уравнения должно поправиться в этом году. Можно с большой уверенностью предположить, что всё это переложат на потребителей. Слово президенту Группы Компаний «Абрау-Дюрсо» Павлу Титову:
«Прошлый год был непростым, и, как и всем российским предприятиям, приходилось сталкиваться с вызовами времени. Тем не менее нам удалось достичь рекордных показателей продаж. Мы прогнозируем рост и в будущем, в том числе благодаря значительным государственным мерам поддержки отрасли. Влияние увеличения себестоимости на финансовые показатели ожидаемо будет нивелировано уже в текущем году вследствие пересмотра ценовой политики на нашу продукцию».
Если всё ещё не очень понятно, то перевожу: «Государство нам поможет, а мы ещё и цены поднимем».
Если нужен обзор на Абрау Дюрсо поподробней, то накидайте 👾 реакциями.
По МосБирже и Абрау Дюрсо с нетерпением жду цен пониже и будем добавлять в портфель.
-
Не является индивидуальной инвестиционной рекомендацией.
Часть 1
Всего за неделю индекс МосБиржи упал от локальных максимумов уже чуть более чем на 6%. Аккуратно замечу, что коррекция — это падение стоимости ценных бумаг на 10% и более, так что технически мы ещё не в коррекции. Хотя тревожных уже много. Месяц ещё не закончился, а Май уже худший по результату месяц за последние 20 месяцев. Давно рынок не падал так смачно и от души.
А если дело идёт к коррекции на рынке, значит пора присматриваться к интересным долгосрочным дивидендным идеям.
Коллеги, это не рекомендация, а лишь список планируемых покупок автора, те компании которые интересно было бы добавить в свой портфель со скидкой. Но если вам физически и морально тяжело смотреть на краснеющий в моменте портфель, то фонд денежного рынка вроде ВИМ Ликвидности $LQDT или вклад под 15-17% на пару месяцев будет более подходящий вариант.
• МосБиржа $MOEX
На рынке сейчас оценивают вероятность повышения ставки до 17% и приводят это как аргумент почему рынку вот теперь точно будет сложно расти. Точно такие же аргументы, как и при ставке 13%, 15%, 16% и вот теперь про 17%. Но сейчас не об этом. МосБиржа, помимо того что она теперь практически монополист в своей нише, прямой бенефициар высоких ставок, зарабатывая на размещении собственных средств и остатков на клиентских счетах. Распродажи на рынке обычно приводят к увеличению объёма торгов, так что для комиссионного дохода МосБиржи текущая ситуация тоже плюс.
• Абрау Дюрсо $ABRD
Лидер на рынке игристых вин в РФ. Хороший политический вес. Да, у компании не лучший отчёт был за 2023 год (выручка всего +6%, а чистая прибыль сократилась на 28%). Рост себестоимости, увеличение цен на комплектующие и импортное оборудование, зависящих от курсовой разницы $USDRUB и т.п. дало о себе знать. Компания сильно дорогая P/E >13, но "Е" из уравнения должно поправиться в этом году. Можно с большой уверенностью предположить, что всё это переложат на потребителей. Слово президенту Группы Компаний «Абрау-Дюрсо» Павлу Титову:
«Прошлый год был непростым, и, как и всем российским предприятиям, приходилось сталкиваться с вызовами времени. Тем не менее нам удалось достичь рекордных показателей продаж. Мы прогнозируем рост и в будущем, в том числе благодаря значительным государственным мерам поддержки отрасли. Влияние увеличения себестоимости на финансовые показатели ожидаемо будет нивелировано уже в текущем году вследствие пересмотра ценовой политики на нашу продукцию».
Если всё ещё не очень понятно, то перевожу: «Государство нам поможет, а мы ещё и цены поднимем».
Если нужен обзор на Абрау Дюрсо поподробней, то накидайте 👾 реакциями.
По МосБирже и Абрау Дюрсо с нетерпением жду цен пониже и будем добавлять в портфель.
-
Не является индивидуальной инвестиционной рекомендацией.
👾59👍11🍌5🐳2🤡1
Банки чувствуют себя хорошо.
Ретейл будет чувствовать себя хорошо.
Минфину было сложно и будет сложно.
Свежий обзор ЦБ о развитии банковского сектора за апрель показывает, что кредитная активность как юр лиц, так и физ лиц ускоряется и ключевая ставка в 16% не помеха. При этом и деньги на счетах и у юр лиц и у физ лиц растут. Денег внутри финансового контура всё больше и растёт их количество достаточно быстро.
И пока нет причин, чтобы тренд сильно поменялся. Показать достойные результаты Сберу $SBER и/или Тинькофф $TCSG будет не сложно.
Несколько цифр из отчёта:
• Потребительское кредитование растет.
По предварительным данным, темп роста потребительского кредитования сохранился на высоком уровне марта (1,8%). ЦБ это не нравится, как следствие с III квартала ужесточит ограничения в сегменте кредитных карт.
• Корпоративные кредиты.
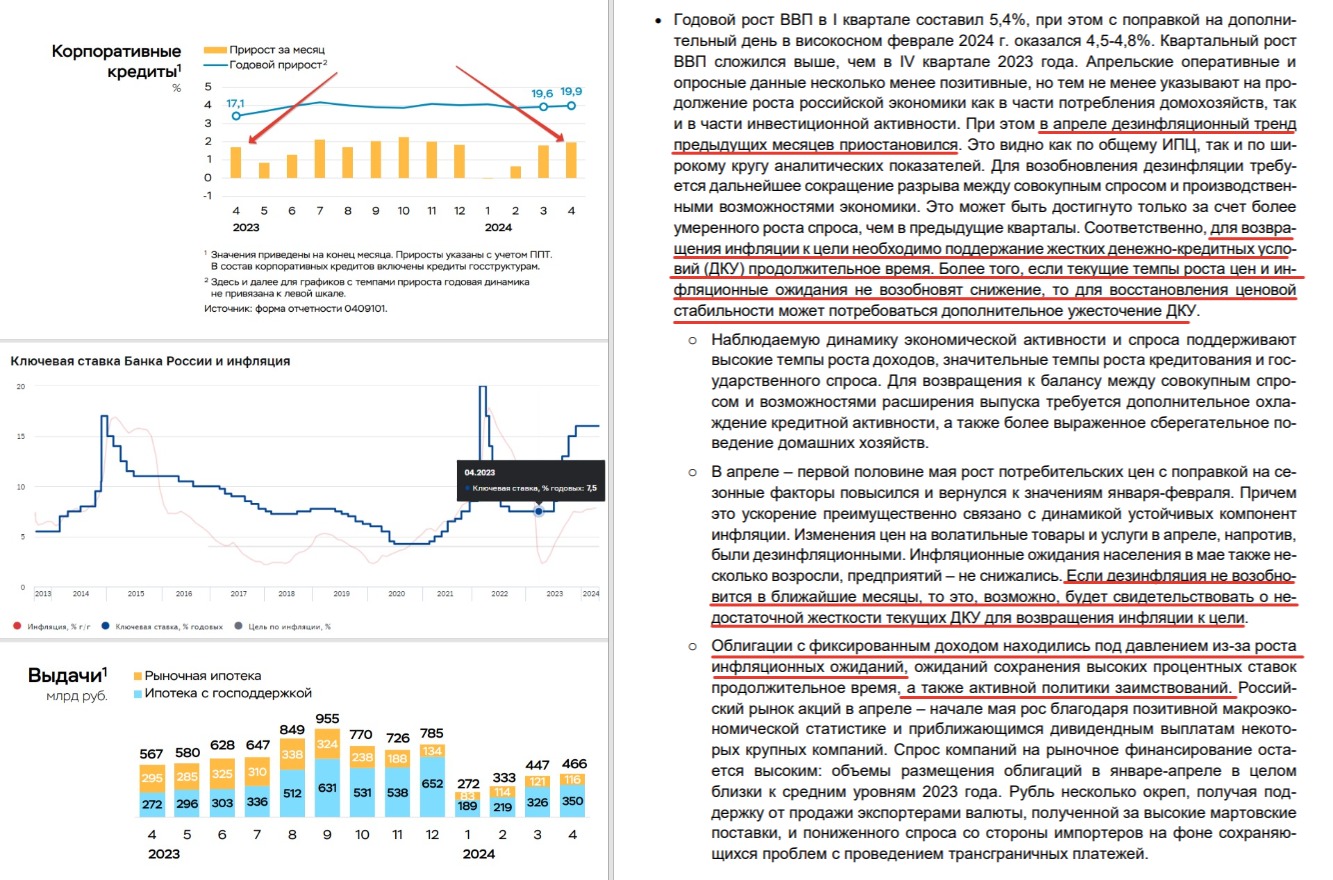
Рост на 1,5 трлн руб. до 77,4 трлн руб. +1,9% за апрель, после +1,8% в марте. Прирост идёт быстрее чем в апреле прошлого года, когда ставка была 7,5% (рис 1 и 2)
• Ипотека продолжает активно расти.
Рост ипотеки ускорился, до 1,4% за апрель, после 1,2% в марте. Программы господдержки пока ещё драйвят рынок (рис 3). Но с 1 июля картинка должна поменяться.
• Средства компаний на счетах растут.
Средства юрлиц выросли до 56,1 трлн руб. на значительные 2,7 трлн руб. (+5,0%) за апрель, после оттока в марте на 1,6%. Это связанно со смещением оплаты налогов с конца апреля на первые числа мая.
• Вклады населения растут.
Банки заманивают ставками. На этом продолжается активный приток средств населения (+1,0 трлн руб., +2,1 после +1,9% в марте).
На фоне этих цифр интересно, что будет делать ЦБ. В этом нам поможет свежий обзор ЦБ "О чем говорят тренды". Он даёт нам набор рассматриваемых вариантов, ещё до того как их озвучит Эльвира Сахипзадовна 7 июня (рис 4)
1. Уже традиционное: ", для возвращения инфляции к цели необходимо поддержание жестких денежно-кредитных условий (ДКУ) продолжительное время". Т.е. высокая ставка будет дольше.
2. Продолжают готовить рынок к повышению ставки: "Если текущие темпы роста цен и инфляционные ожидания не возобновят снижение, то для восстановления ценовой стабильности может потребоваться дополнительное ужесточение ДКУ"
3. "Если дезинфляция не возобновится в ближайшие месяцы, то это, возможно, будет свидетельствовать о недостаточной жесткости текущих ДКУ для возвращения инфляции к цели".
Обратите внимание на "Если" и "ближайшие месяцы". То о чём писал на прошлой неделе, что возможно это просто инфляционный "всплеск" аналогичный Ноябрю 2023 и Февралю 2024. В ЦБ тоже хотят подождать и проверить. Так что о повышении ключевой ставки до 17% на ближайшем заседании речи не идёт. Свежие данные по инфляции картинку прояснят.
Исходя из этих данных мы пока можем сделать вывод, что ретейлу будет легко показать как рост выручки вообще, так и повышение среднего чека в частности. Т.е. это и Магнит $MGNT с X5 Retail Group $FIVE с продуктами питания, и НоваБев $BELU с Абрау Дюрсо $ABRD со своей основной линейкой, и Озон $OZON со всем остальным. Всем будет проще показать рост среднего чека год к году при повышенной инфляции.
Кому не очень хорошо?
Минфину не очень хорошо. Пока RGBI (Индекс государственных облигаций РФ) продолжает копать дно занимать ему сложно и дорого.
Аукцион на завтра Минфин отменил, что в целом для ОФЗшек в небольшой плюс, так как показывает, что потолок по доходности рынок уже прошёл и больше давать не хотят.
Но вопрос как Минфин будет сводить бюджет если занимать не получается. А отставание за II квартал от плана по размещению ОФЗ уже более 50%. Собирать больше налогов и ослаблять рубль $USDRUB инструменты рабочие. А сокращать расходы в условиях, где большая часть это ВПК сейчас вряд ли дадут.
-
Не является индивидуальной инвестиционной рекомендацией
Ретейл будет чувствовать себя хорошо.
Минфину было сложно и будет сложно.
Свежий обзор ЦБ о развитии банковского сектора за апрель показывает, что кредитная активность как юр лиц, так и физ лиц ускоряется и ключевая ставка в 16% не помеха. При этом и деньги на счетах и у юр лиц и у физ лиц растут. Денег внутри финансового контура всё больше и растёт их количество достаточно быстро.
И пока нет причин, чтобы тренд сильно поменялся. Показать достойные результаты Сберу $SBER и/или Тинькофф $TCSG будет не сложно.
Несколько цифр из отчёта:
• Потребительское кредитование растет.
По предварительным данным, темп роста потребительского кредитования сохранился на высоком уровне марта (1,8%). ЦБ это не нравится, как следствие с III квартала ужесточит ограничения в сегменте кредитных карт.
• Корпоративные кредиты.
Рост на 1,5 трлн руб. до 77,4 трлн руб. +1,9% за апрель, после +1,8% в марте. Прирост идёт быстрее чем в апреле прошлого года, когда ставка была 7,5% (рис 1 и 2)
• Ипотека продолжает активно расти.
Рост ипотеки ускорился, до 1,4% за апрель, после 1,2% в марте. Программы господдержки пока ещё драйвят рынок (рис 3). Но с 1 июля картинка должна поменяться.
• Средства компаний на счетах растут.
Средства юрлиц выросли до 56,1 трлн руб. на значительные 2,7 трлн руб. (+5,0%) за апрель, после оттока в марте на 1,6%. Это связанно со смещением оплаты налогов с конца апреля на первые числа мая.
• Вклады населения растут.
Банки заманивают ставками. На этом продолжается активный приток средств населения (+1,0 трлн руб., +2,1 после +1,9% в марте).
На фоне этих цифр интересно, что будет делать ЦБ. В этом нам поможет свежий обзор ЦБ "О чем говорят тренды". Он даёт нам набор рассматриваемых вариантов, ещё до того как их озвучит Эльвира Сахипзадовна 7 июня (рис 4)
1. Уже традиционное: ", для возвращения инфляции к цели необходимо поддержание жестких денежно-кредитных условий (ДКУ) продолжительное время". Т.е. высокая ставка будет дольше.
2. Продолжают готовить рынок к повышению ставки: "Если текущие темпы роста цен и инфляционные ожидания не возобновят снижение, то для восстановления ценовой стабильности может потребоваться дополнительное ужесточение ДКУ"
3. "Если дезинфляция не возобновится в ближайшие месяцы, то это, возможно, будет свидетельствовать о недостаточной жесткости текущих ДКУ для возвращения инфляции к цели".
Обратите внимание на "Если" и "ближайшие месяцы". То о чём писал на прошлой неделе, что возможно это просто инфляционный "всплеск" аналогичный Ноябрю 2023 и Февралю 2024. В ЦБ тоже хотят подождать и проверить. Так что о повышении ключевой ставки до 17% на ближайшем заседании речи не идёт. Свежие данные по инфляции картинку прояснят.
Исходя из этих данных мы пока можем сделать вывод, что ретейлу будет легко показать как рост выручки вообще, так и повышение среднего чека в частности. Т.е. это и Магнит $MGNT с X5 Retail Group $FIVE с продуктами питания, и НоваБев $BELU с Абрау Дюрсо $ABRD со своей основной линейкой, и Озон $OZON со всем остальным. Всем будет проще показать рост среднего чека год к году при повышенной инфляции.
Кому не очень хорошо?
Минфину не очень хорошо. Пока RGBI (Индекс государственных облигаций РФ) продолжает копать дно занимать ему сложно и дорого.
Аукцион на завтра Минфин отменил, что в целом для ОФЗшек в небольшой плюс, так как показывает, что потолок по доходности рынок уже прошёл и больше давать не хотят.
Но вопрос как Минфин будет сводить бюджет если занимать не получается. А отставание за II квартал от плана по размещению ОФЗ уже более 50%. Собирать больше налогов и ослаблять рубль $USDRUB инструменты рабочие. А сокращать расходы в условиях, где большая часть это ВПК сейчас вряд ли дадут.
-
Не является индивидуальной инвестиционной рекомендацией
👍16🫡5🐳2❤1👻1
Forwarded from РБК. Новости. Главное
❗️Минфин подготовил и внес в правительство законопроект об изменениях в налоговой системе. Предлагаются пятиступенчатая шкала НДФЛ, рост налога на прибыль до 25%, вменение НДС части бизнеса на «упрощенке» и амнистия за «дробление».
На смену двум действующим ступеням (13% и 15% с доходов, превышающих 416,7 тыс. руб. в месяц, или 5 млн руб. в год) придет пять:
▪️13% при доходах до 200 тыс. руб. в месяц (2,4 млн руб. в год);
▪️15% для части дохода в диапазоне 200–416,7 тыс. руб. в месяц (2,4–5 млн руб. в год); В Госдуме ранее рекомендовали установить 15-процентный НДФЛ для доходов выше 150 000 руб. в месяц
▪️ 18% для части дохода в диапазоне 416,7 тыс. — 1,67 млн руб. в месяц (5–20 млн руб. в год);
▪️ 20% для части дохода в диапазоне 1,67–4,17 млн в месяц (20–50 млн руб. в год);
▪️ 22% при доходах свыше 4,17 млн в месяц (50 млн руб. в год).
Как и сейчас, повышенные ставки будут применяться не ко всему доходу, а к сумме его превышения над заданными порогами. Например, при совокупном заработке гражданина в размере 8 млн руб. в год до вычета НДФЛ работодатель как налоговый агент будет отчислять 13%, пока доход работника не достигнет 2,4 млн руб. с начала года, 15% с части дохода между 2,4 и 5 млн руб. (то есть с 2,6 млн) и 18% с части дохода выше 5 млн руб. (то есть с оставшихся 3 млн).
В России 64 млн плательщиков НДФЛ, изменение шкалы затронет около 2 млн из них (с доходом выше 2,4 млн руб. в год), или 3,2% работающего населения.
На смену двум действующим ступеням (13% и 15% с доходов, превышающих 416,7 тыс. руб. в месяц, или 5 млн руб. в год) придет пять:
▪️13% при доходах до 200 тыс. руб. в месяц (2,4 млн руб. в год);
▪️15% для части дохода в диапазоне 200–416,7 тыс. руб. в месяц (2,4–5 млн руб. в год); В Госдуме ранее рекомендовали установить 15-процентный НДФЛ для доходов выше 150 000 руб. в месяц
▪️ 18% для части дохода в диапазоне 416,7 тыс. — 1,67 млн руб. в месяц (5–20 млн руб. в год);
▪️ 20% для части дохода в диапазоне 1,67–4,17 млн в месяц (20–50 млн руб. в год);
▪️ 22% при доходах свыше 4,17 млн в месяц (50 млн руб. в год).
Как и сейчас, повышенные ставки будут применяться не ко всему доходу, а к сумме его превышения над заданными порогами. Например, при совокупном заработке гражданина в размере 8 млн руб. в год до вычета НДФЛ работодатель как налоговый агент будет отчислять 13%, пока доход работника не достигнет 2,4 млн руб. с начала года, 15% с части дохода между 2,4 и 5 млн руб. (то есть с 2,6 млн) и 18% с части дохода выше 5 млн руб. (то есть с оставшихся 3 млн).
В России 64 млн плательщиков НДФЛ, изменение шкалы затронет около 2 млн из них (с доходом выше 2,4 млн руб. в год), или 3,2% работающего населения.
👍19😢12👎4🫡3🤬1
Что теперь будет с налогами для работающего дивидендного инвестора.
Если у вас уже хороший дивидендный портфель, но вы продолжаете работать и получаете хорошую зарплату, то переживать сильно из-за роста налоговой нагрузки не стоит. Во всяком случае пока 😄 Так как надо ещё подождать окончательной версии, но предварительно для дивидендных инвесторов можно вынести следующие (приятные) моменты из предложения Минфина:
— По Дивидендам Минфин озвучил позицию так: "Что касается НДФЛ на дивиденды, действующая ставка сохраняется в размере 13% до суммы 2,4 млн рублей, и свыше этой суммы – 15%, без дальнейшей прогрессии". (налоги с депозитов аналогично 13%/15%)
— Доход с работы не суммируется с доходами от дивидендов.
У вас хороший дивидендный портфель, но вы ещё и работаете (автор относится к таким). В данном случае общий доход не суммируется для определения сколько налогов надо платить, так как применяются разные ставки для разных источников дохода.
т.е. если 2,4 млн в год на работе и 2,4 млн на дивидендах, то ставка все равно минимальная — 13%
— По Самозанятым.
На всякий случай, если вы ещё и Самозанятый, к примеру сдаёте недвижимость в аренду (как покупать недвижимость у государства со скидкой писал в прошлом году). То у самозанятых налог на профессиональный доход (НПД), а не НДФЛ. Так что тоже суммирования нет.
Сильно всем недовольным аккуратно напомню, что идёт СВО, СВО не бесплатно и бесплатным быть не может. Наше государство (в широком смысле) выбрало достаточно лайтовую версию при которой экономика растёт, а не скатывается в бездну. Инфляция повышенная, но под контролем и не двухзначная. А внутренний спрос активно растёт. Ещё раз медленно: "внутренний спрос активно растёт".
И при таких вводных, для многих, у тех у кого первая ступенька в налоговой лестнице — до 200 тр в месяц, вообще ничего не меняется. Для всё ещё многих, кто получает больше 200 тр, но меньше 416 тр в месяц, предлагают скинуть больше всего на 2% и не от всех доходов, а только от тех что более 2 млн в год. т.е. меньше 4,5 т.р. в месяц.
Примеряя на себя, 4,5 тр в месяц или 150 руб в день не выглядит большой суммой. А то, что по дивидендам ставку налога не подняли, это нам подсказка куда рынок должен ближайшие годы пойти: 💯📈🚀
-
Не является индивидуальной инвестиционной рекомендацией
Если у вас уже хороший дивидендный портфель, но вы продолжаете работать и получаете хорошую зарплату, то переживать сильно из-за роста налоговой нагрузки не стоит. Во всяком случае пока 😄 Так как надо ещё подождать окончательной версии, но предварительно для дивидендных инвесторов можно вынести следующие (приятные) моменты из предложения Минфина:
— По Дивидендам Минфин озвучил позицию так: "Что касается НДФЛ на дивиденды, действующая ставка сохраняется в размере 13% до суммы 2,4 млн рублей, и свыше этой суммы – 15%, без дальнейшей прогрессии". (налоги с депозитов аналогично 13%/15%)
— Доход с работы не суммируется с доходами от дивидендов.
У вас хороший дивидендный портфель, но вы ещё и работаете (автор относится к таким). В данном случае общий доход не суммируется для определения сколько налогов надо платить, так как применяются разные ставки для разных источников дохода.
т.е. если 2,4 млн в год на работе и 2,4 млн на дивидендах, то ставка все равно минимальная — 13%
— По Самозанятым.
На всякий случай, если вы ещё и Самозанятый, к примеру сдаёте недвижимость в аренду (как покупать недвижимость у государства со скидкой писал в прошлом году). То у самозанятых налог на профессиональный доход (НПД), а не НДФЛ. Так что тоже суммирования нет.
Сильно всем недовольным аккуратно напомню, что идёт СВО, СВО не бесплатно и бесплатным быть не может. Наше государство (в широком смысле) выбрало достаточно лайтовую версию при которой экономика растёт, а не скатывается в бездну. Инфляция повышенная, но под контролем и не двухзначная. А внутренний спрос активно растёт. Ещё раз медленно: "внутренний спрос активно растёт".
И при таких вводных, для многих, у тех у кого первая ступенька в налоговой лестнице — до 200 тр в месяц, вообще ничего не меняется. Для всё ещё многих, кто получает больше 200 тр, но меньше 416 тр в месяц, предлагают скинуть больше всего на 2% и не от всех доходов, а только от тех что более 2 млн в год. т.е. меньше 4,5 т.р. в месяц.
Примеряя на себя, 4,5 тр в месяц или 150 руб в день не выглядит большой суммой. А то, что по дивидендам ставку налога не подняли, это нам подсказка куда рынок должен ближайшие годы пойти: 💯📈🚀
-
Не является индивидуальной инвестиционной рекомендацией
👍41👏5🫡3❤2🔥2🤮2🍌1
Коллеги, на следующей неделе будет Тинькофф Двор. Первый в сезоне бесплатный четырёхдневный фестиваль от Тинькофф для взрослых и детей.
Здесь будет всё, чтобы зарядиться летним настроением: лекторий с яркими спикерами, воркшопы и мастер-классы, киносеансы, комьюнити-сад для знакомства с интересными людьми, вкусная еда и, конечно, танцы до упаду под открытым небом. Обещаем, будет ярко, мощно, и вам точно захочется это запомнить 🔥
Начните лето правильно, регистрируйтесь на сайте: t-dvor.ru
Буду там как спикер. Пригласили рассказать про облигации. Где дно по ОФЗ, пора ли покупать выпуск 26238, на что смотреть при выборе корпоратов и т.п.
Приходите, будет классно! 💯
Здесь будет всё, чтобы зарядиться летним настроением: лекторий с яркими спикерами, воркшопы и мастер-классы, киносеансы, комьюнити-сад для знакомства с интересными людьми, вкусная еда и, конечно, танцы до упаду под открытым небом. Обещаем, будет ярко, мощно, и вам точно захочется это запомнить 🔥
Начните лето правильно, регистрируйтесь на сайте: t-dvor.ru
Буду там как спикер. Пригласили рассказать про облигации. Где дно по ОФЗ, пора ли покупать выпуск 26238, на что смотреть при выборе корпоратов и т.п.
Приходите, будет классно! 💯
🔥10💯4👍3🤩2❤1
Не взлетевшее IPO, виртуальный спрос и предупреждение спешащим купить "дешёвый" Элемент
Обзор компании был неделю назад, сейчас коротко разберём итоги IPO, пару заявлений компании и попробуем предположить дальнейшие планы. Поехали.
Элемент $EMLT провел IPO на СПБ Бирже $SPBE по нижней границе и привлёк 15 млрд руб. Что в целом не плохой результат для компании.
— "Общий размер IPO составил 15 млрд рублей, включая стабилизационный пакет", отметили в "Элементе"
Т.е. IPO прошло по нижней границе, ушло с открытия ниже и пока на старте торгов был спрос налили желающим акций сверху из "стабилизационного" фонда. Интересный подход.
Стабилизационный фонд — это относительно небольшая доля акций, которую компания «резервирует» при проведении IPO в дополнение к базовому объёму размещения. Обычно нужна, если на старте торгов продавать желающих мало, а купить много, и чтобы цена слишком быстро не росла продают в рынок ещё немного акций.
Это на заметку отношения компании к акционерам. Спекулянтам без разницы, долгосрочным инвесторам пригодится.
— "Компания сформировала сбалансированную и диверсифицированную структуру акционеров, при этом максимально удовлетворив спрос со стороны розничных инвесторов, которым была предоставлена приоритетная аллокация"
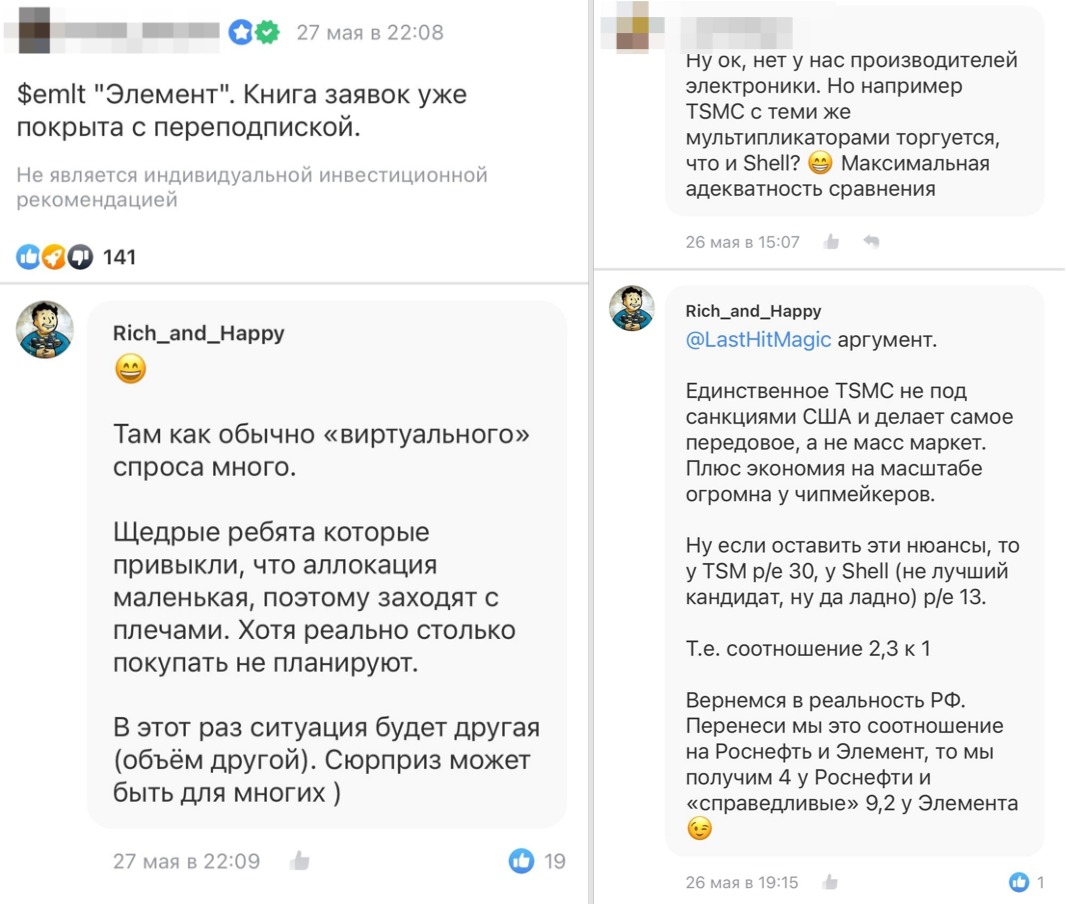
Обычно ситуация обратная. Видимо институционалы по такой оценке и ближайших планах брать особо не хотели, а физики с плечами привыкшие к небольшой аллокации получили по 100%. Переподписка о которой писали известные блогеры (не будем показывать пальцем) была не чем иным, как просто "виртуальным спросом" (рис 1)
— "Инвестиции, которые мы привлекли, позволят нам реализовать масштабную программу развития, обеспечив рост производства, разработку и вывод на рынок новых перспективных продуктов и технологий, а также специального технологического оборудования" , - отметил президент "Элемента" Илья Иванцов.
Как-то не бьются суммы. Ведь перед IPO назывался другой порядок. Ниже цитата Иванцова по РБК: "Общая инвестиционная программа, которую мы реализуем в настоящий момент, составляет около 100 млрд руб., основная масса инвестиций будет сделана в течение следующих трех лет"
Т.е. на IPO привлекли 15 млрд руб. под инвест программу, а ранее заявляли про необходимые 100 млрд руб. Ещё один момент который надо запомнить.
Из этого можно предположить, что деньги на развитие потребуются ещё, и потребуются они чуть раньше, так как IPO прошло хоть и по завышенной оценке, но всё-таки по нижней границе (~1.5 млрд руб не добрали).
Пока можно поставить себе напоминалку минимум на полгода. Так как будет действовать Локап-период (блокировка по-простому) — время, в течение которого крупные акционеры компании не могут продавать свои акции.
Скорей всего эти полгода цену будут пытаться поднять повыше, чтобы потом (когда потом вопрос творческий) провести доп эмиссию в рынок. Так как президент "Элемента" обозначил, что основные инвестиции ближайшие 3 года и около 100 млрд руб.
PS
В прошлом посте автор сравнивал оценку Элемента P/E 21,2 с нашими экспортёрами:
Северсталь $CHMF - P/E = 8,4
ФосАгро $PHOR - P/E = 7,7
Новатэк $NVTK - P/E = 7
Роснефть $ROSN - P/E = 4
Было много комментариев, что это неправильно и надо сравнивать с TSMC у которого P/E 30, правда надо не забывать делать поправку на "премию РФ". С помощью нехитрой математики "справедливая" оценка Элемента ниже в 2,3 раза (рис 2)
Так что спешащим купить "дешёвый" Элемент, стоит подумать. Спекулянтам в целом без разницы, играться можно с чем угодно. Инвесторам лучше взвесить отношение компании, оценку компании, планы по развитию.
-
Не является индивидуальной инвестиционной рекомендацией
Обзор компании был неделю назад, сейчас коротко разберём итоги IPO, пару заявлений компании и попробуем предположить дальнейшие планы. Поехали.
Элемент $EMLT провел IPO на СПБ Бирже $SPBE по нижней границе и привлёк 15 млрд руб. Что в целом не плохой результат для компании.
— "Общий размер IPO составил 15 млрд рублей, включая стабилизационный пакет", отметили в "Элементе"
Т.е. IPO прошло по нижней границе, ушло с открытия ниже и пока на старте торгов был спрос налили желающим акций сверху из "стабилизационного" фонда. Интересный подход.
Стабилизационный фонд — это относительно небольшая доля акций, которую компания «резервирует» при проведении IPO в дополнение к базовому объёму размещения. Обычно нужна, если на старте торгов продавать желающих мало, а купить много, и чтобы цена слишком быстро не росла продают в рынок ещё немного акций.
Это на заметку отношения компании к акционерам. Спекулянтам без разницы, долгосрочным инвесторам пригодится.
— "Компания сформировала сбалансированную и диверсифицированную структуру акционеров, при этом максимально удовлетворив спрос со стороны розничных инвесторов, которым была предоставлена приоритетная аллокация"
Обычно ситуация обратная. Видимо институционалы по такой оценке и ближайших планах брать особо не хотели, а физики с плечами привыкшие к небольшой аллокации получили по 100%. Переподписка о которой писали известные блогеры (не будем показывать пальцем) была не чем иным, как просто "виртуальным спросом" (рис 1)
— "Инвестиции, которые мы привлекли, позволят нам реализовать масштабную программу развития, обеспечив рост производства, разработку и вывод на рынок новых перспективных продуктов и технологий, а также специального технологического оборудования" , - отметил президент "Элемента" Илья Иванцов.
Как-то не бьются суммы. Ведь перед IPO назывался другой порядок. Ниже цитата Иванцова по РБК: "Общая инвестиционная программа, которую мы реализуем в настоящий момент, составляет около 100 млрд руб., основная масса инвестиций будет сделана в течение следующих трех лет"
Т.е. на IPO привлекли 15 млрд руб. под инвест программу, а ранее заявляли про необходимые 100 млрд руб. Ещё один момент который надо запомнить.
Из этого можно предположить, что деньги на развитие потребуются ещё, и потребуются они чуть раньше, так как IPO прошло хоть и по завышенной оценке, но всё-таки по нижней границе (~1.5 млрд руб не добрали).
Пока можно поставить себе напоминалку минимум на полгода. Так как будет действовать Локап-период (блокировка по-простому) — время, в течение которого крупные акционеры компании не могут продавать свои акции.
Скорей всего эти полгода цену будут пытаться поднять повыше, чтобы потом (когда потом вопрос творческий) провести доп эмиссию в рынок. Так как президент "Элемента" обозначил, что основные инвестиции ближайшие 3 года и около 100 млрд руб.
PS
В прошлом посте автор сравнивал оценку Элемента P/E 21,2 с нашими экспортёрами:
Северсталь $CHMF - P/E = 8,4
ФосАгро $PHOR - P/E = 7,7
Новатэк $NVTK - P/E = 7
Роснефть $ROSN - P/E = 4
Было много комментариев, что это неправильно и надо сравнивать с TSMC у которого P/E 30, правда надо не забывать делать поправку на "премию РФ". С помощью нехитрой математики "справедливая" оценка Элемента ниже в 2,3 раза (рис 2)
Так что спешащим купить "дешёвый" Элемент, стоит подумать. Спекулянтам в целом без разницы, играться можно с чем угодно. Инвесторам лучше взвесить отношение компании, оценку компании, планы по развитию.
-
Не является индивидуальной инвестиционной рекомендацией
👍20💯5🐳2🫡2🔥1
Forwarded from Сбер
Лучшей новости вы сегодня не увидите в своей ленте!
⚡️ Мы подняли ставку по вкладу «Лучший %» сразу на 2 пункта. Уверены, таких предложений вы ещё не получали!
Успейте открыть депозит и он принесёт вам космическую выгоду — до 18% годовых🚀
Предложение действует до 30 июня.
Для этого нужна всего пара кликов в мобильном приложении СберБанк Онлайн💚
❤️ — если тоже считаете, что новость вау!
Успейте открыть депозит и он принесёт вам космическую выгоду — до 18% годовых
Предложение действует до 30 июня.
Чтобы деньги работали максимально выгодно — переводите их в Сбер, а через СБП можно сделать это без комиссии.
Для этого нужна всего пара кликов в мобильном приложении СберБанк Онлайн
❤️ — если тоже считаете, что новость вау!
Please open Telegram to view this post
VIEW IN TELEGRAM
🥴9❤5🔥3🤩2👍1
С Пятницей, Выходными и Летом Коллеги! 🥳☀️
Неделя огонь, весь рынок в красном. Всего за две недели индекс МосБиржи обнулил рост Марта, Апреля и начала Мая. Уже интересней покупать дивидендные истории, скидки пошли. Хотя технически коррекция ещё не началась. Для этого падение должно быть хотя бы 10% от максимума.
Смотрю, что многие кто раньше хотел быстрей коррекцию для покупок, теперь насторожились #пятничный_мем для них будет 😄
Истории вроде Сбера $SBER и МосБиржи $MOEX особо не падают. Может после див отсечки дела лучше пойдут? Подождём.
Из-за роста налогов на прибыль компании с 20% до 25% переживать [за большинство компаний] сильно не надо. Почему? На выходных обсудим )
Ставь 🔥 реакций если давно хотел нормальной коррекции на рынке, если не хотел, тоже ставь, традиция такая под пятничным мемом реакции ставить. Это +5 к уверенности даёт на неделю. Инфа 💯. Работает.
Неделя огонь, весь рынок в красном. Всего за две недели индекс МосБиржи обнулил рост Марта, Апреля и начала Мая. Уже интересней покупать дивидендные истории, скидки пошли. Хотя технически коррекция ещё не началась. Для этого падение должно быть хотя бы 10% от максимума.
Смотрю, что многие кто раньше хотел быстрей коррекцию для покупок, теперь насторожились #пятничный_мем для них будет 😄
Истории вроде Сбера $SBER и МосБиржи $MOEX особо не падают. Может после див отсечки дела лучше пойдут? Подождём.
Из-за роста налогов на прибыль компании с 20% до 25% переживать [за большинство компаний] сильно не надо. Почему? На выходных обсудим )
Ставь 🔥 реакций если давно хотел нормальной коррекции на рынке, если не хотел, тоже ставь, традиция такая под пятничным мемом реакции ставить. Это +5 к уверенности даёт на неделю. Инфа 💯. Работает.
🔥68👾6😁3❤2👍2💯2👻1
«Май — продавай»
Разбираем действия и состав стратегии автоследования «Рынок РФ» за Май (подключиться к стратегии можно в Тинькофф и БКС)
Май оказался месяцем распродаж. С локальных максимумов Индекс МосБиржи упал на 8,5%, если смотреть по текущему году, то индекс полностью нивелировал рост марта, апреля и начала мая. А если взять картинку чуть шире, то мы вернулись в боковик прошлого года и сейчас находимся на тех же уровнях, что были летом и осенью 2023.
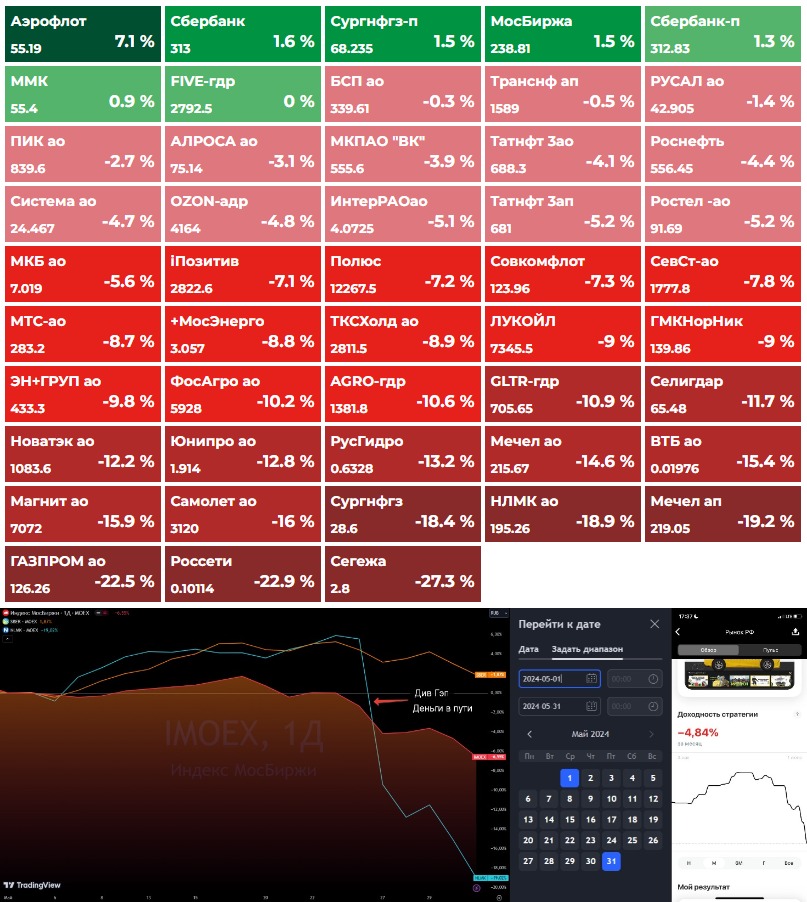
Если посмотреть по составу индекса, то только 6 компаний закрылись выше нуля. У 24 компаний падение менее 10%, 15 компаний показали падение 10-20% и у 3 компаний падение больше 20% за месяц: Газпром $GAZP, Россети $FEES и Сегежа $SGZH (рис 1). О двух из трёх лидерах падения автор предупреждал не раз. Последний раз про Газпром в начале мая, про Сегежу в конце мая.
При падении индекса МосБиржи на 6,5% за май (рис 2) портфель стратегии автоследования «Рынок РФ» упал на 4,8%, единственное необходимо учитывать технический момент: в составе стратегии есть акции НЛМК, у НЛМК была дивидендная отсечка 24 мая, т.е. дивидендный гэп (резкое падение цены акции после даты отсечки) мы поймали в мае, а сами дивиденды мы получим в июне (числа 10-го). Что чуть поправит доходность стратегии, не кардинально, но ~0.5% плюсом покажет. Но даже без дивидендов которые пока в пути, стратегия показала себя лучше рынка почти на 2% за май.
Лучший и худший результат за май в стратегии
📈 Лучший результат за месяц.
Сбер $SBER +1,87%
В Середине мая Сбер отчитался за апрель. Позитивная динамика прибыли сохраняется. Суммарно за 4 месяца (январь — апрель) Сбер нарастил чистую прибыль по РСБУ на 5,1% по сравнению с 4 месяцами 2023, до 495,1 млрд руб.
Хорошая динамика роста + общенародная инвесторская любовь + прозрачная див политика вообще и объявленные дивиденды в 33,3 руб в частности помогают Сберу переживать распродажи на рынке.
Плюс не забываем и свежий обзор ЦБ о развитии банковского сектора который разбирали на неделе. Он хорошо показывает, что кредитная активность как юр лиц, так и физ лиц ускоряется и количество денег на счетах стремительно растёт.
📉 Худший результат за месяц.
НЛМК $NLMK -19,02%
Див гэп НЛМК выпал на общую коррекцию рынка. При дивидендах в 25,43 руб. котировки акций улетели на див гэпе и коррекции за неделю на 60 руб.
Мнения ходят разные. Кто-то видит риски в повышении ставки. Хотя в прошлом году ставка выросла на 228% (с 7% до 16%) и это было "ок", а возможный рост на 6,2% (с 16% до 17%) это Армагеддон? Как-то не сходится, учитывая, что у НЛМК огромная кэш подушка (похоже на Сургутнефтегаз, только у НЛМК в рублях).
Кто-то переживает из-за отсутствия новостей по квартальным дивидендам и предполагает, что дивидендов до следующего года не будет. Рабочий вариант, так как компании может использовать накопленные деньги и высокие ставки чтобы хорошо заработать на процентах. Либо [возможный вариант] компания может решить заплатить полугодовые дивиденды. На этом рынок быстро переоценит стоимость.
Пока остаёмся в активе, так как актив остаётся интересным вне зависимости от того будет ли компания использовать кэш подушку для получения процентной прибыли или решит часть подушки пустить на дивиденды. А текущая распродажа видится чрезмерно эмоциональной. При более низких уровнях планирую позицию увеличивать.
🤔 Ещё 9 компаний и Фонд.
Всего в стратегии 11 компаний, фонд и немного рублей. Полный состав, кого планирую купить и кто пострадает меньше от "налоговых новаций" на первый взгляд. Всё это для подписчиков платного проекта на Бусти и Тинькофф. Пост выйдет завтра (последние штрихи про налоги)
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
Разбираем действия и состав стратегии автоследования «Рынок РФ» за Май (подключиться к стратегии можно в Тинькофф и БКС)
Май оказался месяцем распродаж. С локальных максимумов Индекс МосБиржи упал на 8,5%, если смотреть по текущему году, то индекс полностью нивелировал рост марта, апреля и начала мая. А если взять картинку чуть шире, то мы вернулись в боковик прошлого года и сейчас находимся на тех же уровнях, что были летом и осенью 2023.
Если посмотреть по составу индекса, то только 6 компаний закрылись выше нуля. У 24 компаний падение менее 10%, 15 компаний показали падение 10-20% и у 3 компаний падение больше 20% за месяц: Газпром $GAZP, Россети $FEES и Сегежа $SGZH (рис 1). О двух из трёх лидерах падения автор предупреждал не раз. Последний раз про Газпром в начале мая, про Сегежу в конце мая.
При падении индекса МосБиржи на 6,5% за май (рис 2) портфель стратегии автоследования «Рынок РФ» упал на 4,8%, единственное необходимо учитывать технический момент: в составе стратегии есть акции НЛМК, у НЛМК была дивидендная отсечка 24 мая, т.е. дивидендный гэп (резкое падение цены акции после даты отсечки) мы поймали в мае, а сами дивиденды мы получим в июне (числа 10-го). Что чуть поправит доходность стратегии, не кардинально, но ~0.5% плюсом покажет. Но даже без дивидендов которые пока в пути, стратегия показала себя лучше рынка почти на 2% за май.
Лучший и худший результат за май в стратегии
📈 Лучший результат за месяц.
Сбер $SBER +1,87%
В Середине мая Сбер отчитался за апрель. Позитивная динамика прибыли сохраняется. Суммарно за 4 месяца (январь — апрель) Сбер нарастил чистую прибыль по РСБУ на 5,1% по сравнению с 4 месяцами 2023, до 495,1 млрд руб.
Хорошая динамика роста + общенародная инвесторская любовь + прозрачная див политика вообще и объявленные дивиденды в 33,3 руб в частности помогают Сберу переживать распродажи на рынке.
Плюс не забываем и свежий обзор ЦБ о развитии банковского сектора который разбирали на неделе. Он хорошо показывает, что кредитная активность как юр лиц, так и физ лиц ускоряется и количество денег на счетах стремительно растёт.
📉 Худший результат за месяц.
НЛМК $NLMK -19,02%
Див гэп НЛМК выпал на общую коррекцию рынка. При дивидендах в 25,43 руб. котировки акций улетели на див гэпе и коррекции за неделю на 60 руб.
Мнения ходят разные. Кто-то видит риски в повышении ставки. Хотя в прошлом году ставка выросла на 228% (с 7% до 16%) и это было "ок", а возможный рост на 6,2% (с 16% до 17%) это Армагеддон? Как-то не сходится, учитывая, что у НЛМК огромная кэш подушка (похоже на Сургутнефтегаз, только у НЛМК в рублях).
Кто-то переживает из-за отсутствия новостей по квартальным дивидендам и предполагает, что дивидендов до следующего года не будет. Рабочий вариант, так как компании может использовать накопленные деньги и высокие ставки чтобы хорошо заработать на процентах. Либо [возможный вариант] компания может решить заплатить полугодовые дивиденды. На этом рынок быстро переоценит стоимость.
Пока остаёмся в активе, так как актив остаётся интересным вне зависимости от того будет ли компания использовать кэш подушку для получения процентной прибыли или решит часть подушки пустить на дивиденды. А текущая распродажа видится чрезмерно эмоциональной. При более низких уровнях планирую позицию увеличивать.
🤔 Ещё 9 компаний и Фонд.
Всего в стратегии 11 компаний, фонд и немного рублей. Полный состав, кого планирую купить и кто пострадает меньше от "налоговых новаций" на первый взгляд. Всё это для подписчиков платного проекта на Бусти и Тинькофф. Пост выйдет завтра (последние штрихи про налоги)
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍19👌3🙈3❤1🐳1
«Май — продавай».
Состав стратегии автоследования за Май + кандидат на покупку в Июне.
Для подписчиков платного проекта на Бусти и Тинькофф вышел текст где прошлись по следующим темам:
— Разобрали 11 компаний из состава стратегии автоследования «Рынок РФ» (есть в Тинькофф и в БКС), по каждой изменения за месяц + планы на ближайшее время.
— Познакомились с одной новой историей которую [возможно] будем аккуратно добавлять в стратегию (и личный портфель) в июне.
— Одной строкой обсудили коррекцию цен на золото и чуть окрепший рубль в рамках перспектив золотодобытчика.
— Обсудили «модернизацию налоговой системы».
— Про то как упражняются в подсчётах потерь компаний на увеличении налога на прибыль разные аналитики (и о том почему это бесполезно).
— Про «модернизацию работы» бизнеса под «модернизацию налоговой системы» государства. На примере зарегулированных цен у ретейла (т.е. условные Магнит $MGNT, X5 Group $FIVE, Ленту $LENT) на "товары первой необходимости". Обсудили на их фоне НоваБев $BELU или Абрау Дюрсо $ABRD
Материала получилось много, даже по сравнению с обычными лонгридами.
Приятного чтения 🤝
Состав стратегии автоследования за Май + кандидат на покупку в Июне.
Для подписчиков платного проекта на Бусти и Тинькофф вышел текст где прошлись по следующим темам:
— Разобрали 11 компаний из состава стратегии автоследования «Рынок РФ» (есть в Тинькофф и в БКС), по каждой изменения за месяц + планы на ближайшее время.
— Познакомились с одной новой историей которую [возможно] будем аккуратно добавлять в стратегию (и личный портфель) в июне.
— Одной строкой обсудили коррекцию цен на золото и чуть окрепший рубль в рамках перспектив золотодобытчика.
— Обсудили «модернизацию налоговой системы».
— Про то как упражняются в подсчётах потерь компаний на увеличении налога на прибыль разные аналитики (и о том почему это бесполезно).
— Про «модернизацию работы» бизнеса под «модернизацию налоговой системы» государства. На примере зарегулированных цен у ретейла (т.е. условные Магнит $MGNT, X5 Group $FIVE, Ленту $LENT) на "товары первой необходимости". Обсудили на их фоне НоваБев $BELU или Абрау Дюрсо $ABRD
Материала получилось много, даже по сравнению с обычными лонгридами.
Приятного чтения 🤝
👍5👌3🔥2🙈2❤1
Случилось прекрасное.
Правда прекрасное случилось только для инвесторов, а не спекулянтов-лудоманов с плечами которые хотели заработать по-быстрому ведь "рынок всегда растёт" и "что тут сложного".
В первый рабочий день лета рынок наконец-то ушёл в коррекцию. Падение от локального максимума составило более 10%. Как далеко мы пойдём вниз дальше? -15%? -20%? А может уже завтра вверх?
Массовые распродажи это то, чего давно уже не хватало на рынке РФ. Почти два года пришлось ждать. Мы всё ещё в символическом плюсе от начала года (+1,34%), но сегодня днём проходили и этот "рубеж".
Начал активно по списку подбирать подешевевшие компании, в публичный портфель. НоваБев $BELU, АбрауДюрсо $ABRD, ФосАгро $PHOR, Интер РАО $IRAO, Транснефть $TRNFP, жаль последняя особо не падает.
Смотришь в ветках сильно упавших компаний столько уже словили маржинколл при падении рынка всего на 10%. Печаль и ужас конечно, но ждём с нетерпением продолжения 🤑
-
Не является индивидуальной инвестиционной рекомендацией
Правда прекрасное случилось только для инвесторов, а не спекулянтов-лудоманов с плечами которые хотели заработать по-быстрому ведь "рынок всегда растёт" и "что тут сложного".
В первый рабочий день лета рынок наконец-то ушёл в коррекцию. Падение от локального максимума составило более 10%. Как далеко мы пойдём вниз дальше? -15%? -20%? А может уже завтра вверх?
Массовые распродажи это то, чего давно уже не хватало на рынке РФ. Почти два года пришлось ждать. Мы всё ещё в символическом плюсе от начала года (+1,34%), но сегодня днём проходили и этот "рубеж".
Начал активно по списку подбирать подешевевшие компании, в публичный портфель. НоваБев $BELU, АбрауДюрсо $ABRD, ФосАгро $PHOR, Интер РАО $IRAO, Транснефть $TRNFP, жаль последняя особо не падает.
Смотришь в ветках сильно упавших компаний столько уже словили маржинколл при падении рынка всего на 10%. Печаль и ужас конечно, но ждём с нетерпением продолжения 🤑
-
Не является индивидуальной инвестиционной рекомендацией
👍34💯6🐳5🙈2🤔1
Аукционы ОФЗ отменяются.
Доходы уменьшаются.
Расходы растут.
Сегодня Минфин второй раз подряд отменяет аукцион по размещению ОФЗ «В целях содействия стабилизации рыночной ситуации». А скорее просто не готов [пока] давать такие большие премии которые хочет рынок. Это в целом позитив для ОФЗ. Индекс RGBI (Индекс государственных облигаций РФ) сегодня показал самый сильный однодневный рост за последний год.
Положительно и то, что Минфин планирует уменьшить заимствования через ОФЗ на 146
млрд руб., в целом не много, всего 2-3 обычных аукциона и картинку (надо будет не 4,1 трлн привлечь, а 4 трлн) не меняет, в целом позитивно.
На этом позитивные моменты заканчиваются. Потому что ещё Минфин повышает оценку дефицита бюджета РФ в 2024 году до 2,12 трлн руб. (+0,525 трлн руб).
При этом закладывает, снижение нефтегазовых доходов в 2024 на 520 млрд руб. Так как снижает прогнозную цену на нефть до 65 $/баррель (ранее был 71,3 $/баррель). Хотя сейчас цена нефти уже на пороговом значении (мы смотрим не на Brent, а на Urals).
Снижение нефтегаза компенсируется ростом (+516 млрд руб.) налогооблагаемой базы за счёт роста ВВП выше плана (рост за счёт бюджетного импульса).
Ключевой вопрос для инвестора: А как сводить бюджет когда занимать через ОФЗ не получается, а нефть коварно дешевеет и падает до минимумов года?
Вариантов ответа несколько: (1)Переставить курс рубля тут один из вариантов рабочих. (2)Ещё рабочий больше тратить ФНБ, но делать это у нас не любят.
Переставить курс рубля элегантное решение и для многих компаний экспортёров [где много уважаемых людей] которым собираются повысить налоги на прибыль +5%. Так как налоги поднимаются, но и курсовые пошлины отменяются. Аналитики упражняющиеся сейчас в подсчётах сколько бизнес теряет на повышении налогов забывают, что крупный бизнес и государство это одно целое. Важнее подсчёт политического веса вести.
Если цена на нефть продолжит сползать вниз и задержится на дне достаточно долго, а учитывая планы ОПЕК+ начнет с октября восстанавливать добычу нефти в рамках добровольных обязательств. Это очень вероятный сценарий, то ослабление рубля $USDRUB это горизонт ближайших месяцев.
-
Не является индивидуальной инвестиционной рекомендацией
Доходы уменьшаются.
Расходы растут.
Сегодня Минфин второй раз подряд отменяет аукцион по размещению ОФЗ «В целях содействия стабилизации рыночной ситуации». А скорее просто не готов [пока] давать такие большие премии которые хочет рынок. Это в целом позитив для ОФЗ. Индекс RGBI (Индекс государственных облигаций РФ) сегодня показал самый сильный однодневный рост за последний год.
Положительно и то, что Минфин планирует уменьшить заимствования через ОФЗ на 146
млрд руб., в целом не много, всего 2-3 обычных аукциона и картинку (надо будет не 4,1 трлн привлечь, а 4 трлн) не меняет, в целом позитивно.
На этом позитивные моменты заканчиваются. Потому что ещё Минфин повышает оценку дефицита бюджета РФ в 2024 году до 2,12 трлн руб. (+0,525 трлн руб).
При этом закладывает, снижение нефтегазовых доходов в 2024 на 520 млрд руб. Так как снижает прогнозную цену на нефть до 65 $/баррель (ранее был 71,3 $/баррель). Хотя сейчас цена нефти уже на пороговом значении (мы смотрим не на Brent, а на Urals).
Снижение нефтегаза компенсируется ростом (+516 млрд руб.) налогооблагаемой базы за счёт роста ВВП выше плана (рост за счёт бюджетного импульса).
Ключевой вопрос для инвестора: А как сводить бюджет когда занимать через ОФЗ не получается, а нефть коварно дешевеет и падает до минимумов года?
Вариантов ответа несколько: (1)Переставить курс рубля тут один из вариантов рабочих. (2)Ещё рабочий больше тратить ФНБ, но делать это у нас не любят.
Переставить курс рубля элегантное решение и для многих компаний экспортёров [где много уважаемых людей] которым собираются повысить налоги на прибыль +5%. Так как налоги поднимаются, но и курсовые пошлины отменяются. Аналитики упражняющиеся сейчас в подсчётах сколько бизнес теряет на повышении налогов забывают, что крупный бизнес и государство это одно целое. Важнее подсчёт политического веса вести.
Если цена на нефть продолжит сползать вниз и задержится на дне достаточно долго, а учитывая планы ОПЕК+ начнет с октября восстанавливать добычу нефти в рамках добровольных обязательств. Это очень вероятный сценарий, то ослабление рубля $USDRUB это горизонт ближайших месяцев.
-
Не является индивидуальной инвестиционной рекомендацией
👍21🫡4🐳3❤1
SMART-LAB CONF 22 июня в Санкт-Петербурге!
1500 инвесторов и трейдеров, более 25 эмитентов Мосбиржи, 5 брокеров, десятки топовых аналитиков, авторов финансовых телеграм-каналов и лучшие авторы Смартлаба встретятся вместе, чтобы обсудить инвестидеи и российский фондовый рынок.
Уже подтвердили свое участие:
• СОВКОМБАНК
• Go Invest
• Сбербанк
• Группа "Астра"
• АЭРОФЛОТ
• Positive Technologies
• Самолет
• Норникель
• X5
• OZON
• Артген биотех
• Diasoft
• Эталон
• Softline
• SFI
• Segezha group
• Arenadata
• Финам
• БКС
• Цифра Брокер
• СОЛИД Брокер
Уже несколько лет билеты на конференцию заканчиваются за 2 недели до события. Это лучшее подтверждение тому, что билет на конфу – однозначно выгодная инвестиция. Пока билеты ещё есть.
1500 инвесторов и трейдеров, более 25 эмитентов Мосбиржи, 5 брокеров, десятки топовых аналитиков, авторов финансовых телеграм-каналов и лучшие авторы Смартлаба встретятся вместе, чтобы обсудить инвестидеи и российский фондовый рынок.
Уже подтвердили свое участие:
• СОВКОМБАНК
• Go Invest
• Сбербанк
• Группа "Астра"
• АЭРОФЛОТ
• Positive Technologies
• Самолет
• Норникель
• X5
• OZON
• Артген биотех
• Diasoft
• Эталон
• Softline
• SFI
• Segezha group
• Arenadata
• Финам
• БКС
• Цифра Брокер
• СОЛИД Брокер
Уже несколько лет билеты на конференцию заканчиваются за 2 недели до события. Это лучшее подтверждение тому, что билет на конфу – однозначно выгодная инвестиция. Пока билеты ещё есть.
🔥7👍4🫡2✍1🤮1
Что покупать на просадке.
Часть 2: Два защитных актива в период повышенной рыночной волатильности. (первая часть тут)
Последние два дня индекс МосБиржи пытается расти. После 10% падения, рост с локального минимума составил пару процентов.
Лучшие покупки — это покупки на рыночной панике. Звучит просто и понятно. Главное самому в этот момент не паниковать. Закончилась ли коррекция или нас ждёт дальнейшее падение? Посмотрим. Пока продолжим список интересных акций которые можно покупать на коррекции рынка.
• Полюс $PLZL
На коррекции рынка Полюс упал со всеми. От максимумов мая, до минимумов понедельника падение более 15%. Вчера обсуждали, что у Минфина есть, скажем так, определённые вызовы по сходимости бюджета и что в рамках этого может потребоваться ослабление рубля $USDRUB, чтобы увеличить нефтегазовые (и не только) доходы.
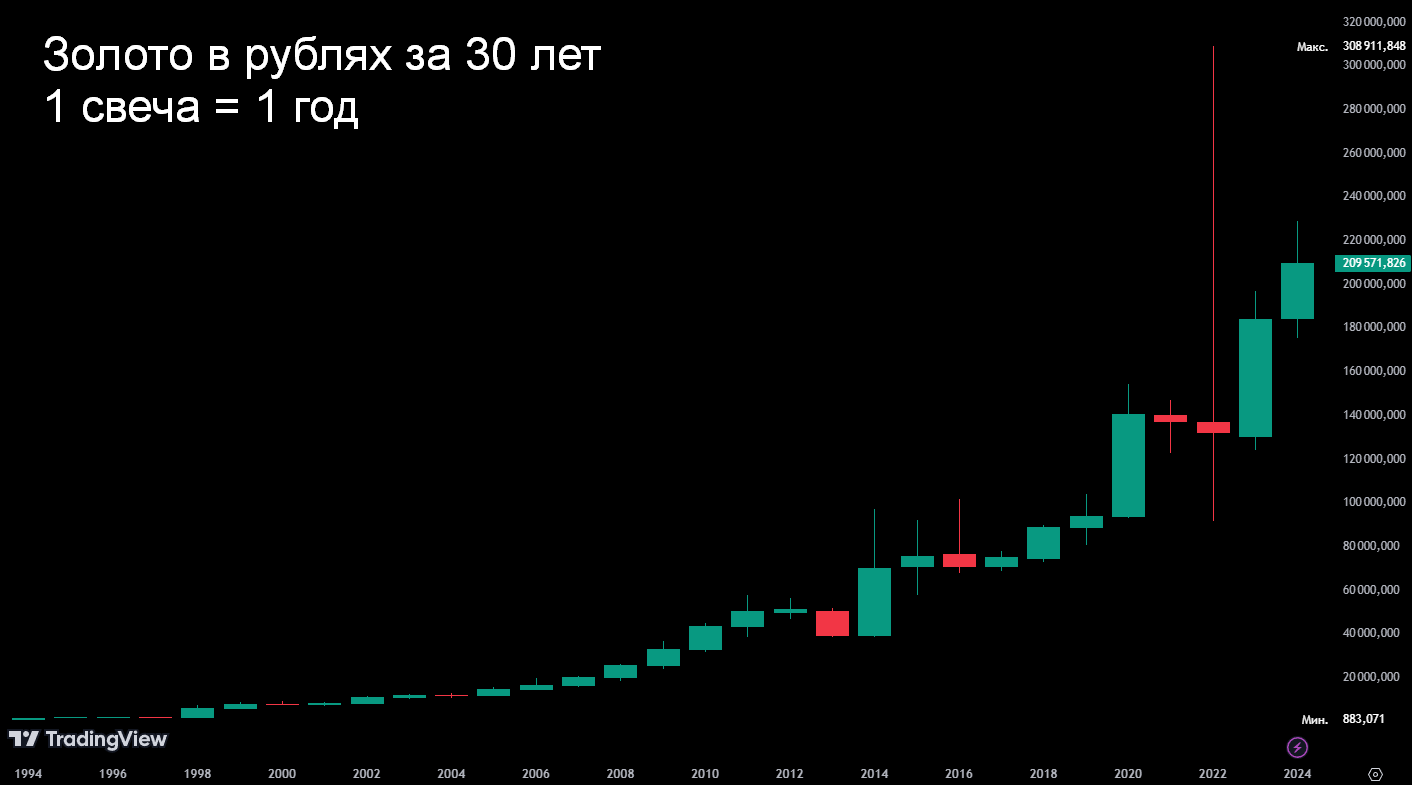
Тридцатилетняя история изменения цены золота в рублях наглядно нам показывает, что золотоотличный хэдж, отличная страховка от ослабления рубля. За 30 лет был только 1 случай когда золото падало в цене 2 года подряд: 2021-2022. Но этому предшествовал 50% рост в 2020, а после был 40% рост в 2023. Несмотря на текущую коррекцию цен в долларах, золото всё ещё остаётся на рекордных уровнях о которых мы могли только смело мечтать в прошлом году, а значит и Полюс сейчас зарабатывает отличную прибыль. Повышенный доход поможет финансировать возросшие капзатраты и [возможно] существенно погасить долг ближайшие пару лет.
• НоваБев $BELU
Ещё один "Защитный актив в период повышенной рыночной волатильности" — это не автор острит, это цитата из презентации компании за I квартал 2024 😄
Простой и понятный продукт с устойчивым спросом на внутреннем рынке. Вертикальная интеграция (сами сделали, потом сами продали) — повышает маржинальность. Растёт продуктовая линейка, что увеличивает выручку. Активно увеличивает собственную розничную сеть ВинЛаб для дальнейшего повышения уровня управляемых продаж. А главное в картине мира ТОП менеджмента НоваБев миноритарные акционеры тоже люди!
Свежий пример: когда компания сообщила о планах увеличить уставной капитал и количество акций в обращении без доп эмиссии. Учитывая как дорого сейчас стоят деньги SPO было бы в духе времени. Но было принято решение которое не предусматривает размытие долей акционеров. Такие моменты долгосрочному инвестору надо запоминать и по хорошим ценам акции добирать.
Первое полугодие традиционно слабей второго полугодия, тревожным лучше не спешить.
-
Не является индивидуальной инвестиционной рекомендацией.
Часть 2: Два защитных актива в период повышенной рыночной волатильности. (первая часть тут)
Последние два дня индекс МосБиржи пытается расти. После 10% падения, рост с локального минимума составил пару процентов.
Лучшие покупки — это покупки на рыночной панике. Звучит просто и понятно. Главное самому в этот момент не паниковать. Закончилась ли коррекция или нас ждёт дальнейшее падение? Посмотрим. Пока продолжим список интересных акций которые можно покупать на коррекции рынка.
• Полюс $PLZL
На коррекции рынка Полюс упал со всеми. От максимумов мая, до минимумов понедельника падение более 15%. Вчера обсуждали, что у Минфина есть, скажем так, определённые вызовы по сходимости бюджета и что в рамках этого может потребоваться ослабление рубля $USDRUB, чтобы увеличить нефтегазовые (и не только) доходы.
Тридцатилетняя история изменения цены золота в рублях наглядно нам показывает, что золото
• НоваБев $BELU
Ещё один "Защитный актив в период повышенной рыночной волатильности" — это не автор острит, это цитата из презентации компании за I квартал 2024 😄
Простой и понятный продукт с устойчивым спросом на внутреннем рынке. Вертикальная интеграция (сами сделали, потом сами продали) — повышает маржинальность. Растёт продуктовая линейка, что увеличивает выручку. Активно увеличивает собственную розничную сеть ВинЛаб для дальнейшего повышения уровня управляемых продаж. А главное в картине мира ТОП менеджмента НоваБев миноритарные акционеры тоже люди!
Свежий пример: когда компания сообщила о планах увеличить уставной капитал и количество акций в обращении без доп эмиссии. Учитывая как дорого сейчас стоят деньги SPO было бы в духе времени. Но было принято решение которое не предусматривает размытие долей акционеров. Такие моменты долгосрочному инвестору надо запоминать и по хорошим ценам акции добирать.
Первое полугодие традиционно слабей второго полугодия, тревожным лучше не спешить.
-
Не является индивидуальной инвестиционной рекомендацией.
👍22🔥5👎2🐳2
По пути Иранизации рынка со всеми остановками.
В отличии от Ирана у нас нет галопирующей инфляции, падения ВВП и четырёх курсов рубль/доллар, но у нас есть стабильно и быстро растущее количество денег внутри финансового контура РФ.
Свежая оценка Главы ЦБ на ПМЭФ: "Депозиты выросли на 25%, за год люди принесли в банки 10 триллионов рублей". Немаловажную роль в этом сыграл крепкий рубль $USDRUB, который уже 8-й месяц загипсовали в узком ценовом диапазоне.
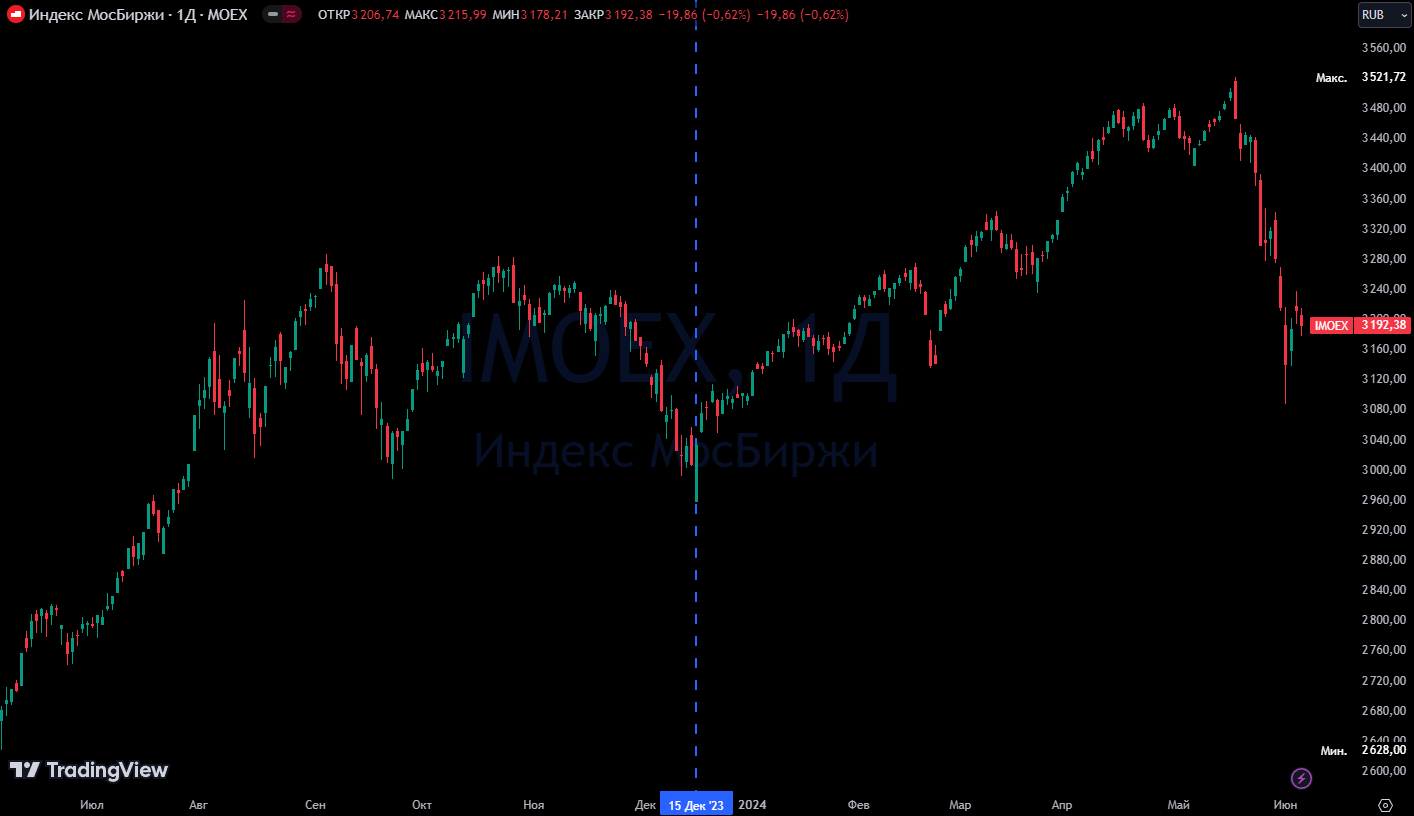
Высокая ставка позволяет абсорбировать деньги на вкладах не позволяя разгонять спрос вообще и стоимость активов которые генерируют деньги в частности. Последний раз ставка пересматривалась 15 декабря 2023, тогда регулятор поднял ключевую ставку с 15% до 16% и тогда же было и локальное дно рынка (рис 1) и крики тревожных, что всё пропало. Рынок больше трясло на ожидании повышения ставки, чем на самом повышении. На этом уровне ставка осталась с нами до сих пор.
Завтра ЦБ проведёт заседание по ключевой ставке. Опять рынок потрясло в ожидании. Давненько не было такой ситуации когда мнения так сильно расходились по прогнозу действия ЦБ. Спектр вариантов на столе от "оставить без изменений" (автор в этом лагере), до "поднимет до 18%". Даже крупные банкиры, максимально приближенные к власти расходятся во мнение. Греф Сбер $SBER ожидает сохранения ставки, Костин ВТБ $VTBR ждёт повышения.
Плановая остановка по пути следования: крепкий рубль и высокие ставки замедляет рост рынка, но остановить не сможет.
Пойдём ли по маршруту: снижение инфляции → снижение ставки на вкладах → деньги со вкладов идут в рынок (недвижимости, фондовый и т.п.) вызывая пузырение.
Или будет не такой приятный маршрут: через сильное снижение реальной процентной ставки (это когда процентная ставка минус инфляция). Т.е. при сохранении ставки и росте инфляции при этом. Тогда на вкладах становится держать не выгодно и деньги идут в рынок (недвижимости, фондовый и т.п.). Или снижении ставки при высокой инфляции. Это регулярно требуют от ЦБ. Но ЦБ успешно отбивается. Недавно даже Греф пытался во время выступления в Совете Федерации объяснить, что так нельзя. Но судя по лицам у него это не получилось. Будем надеяться ЦБ и дальше будет успешно отбиваться.
Выбор маршрута это прерогатива Мажоритария рынка в лице государства (в широком смысле) и фондовой рынок тут едет просто за компанию со всеми. Текущее снижение индекса МосБиржи [мнение автора] не имеет большого потенциала. Автор в первые дни месяца уже потратил месячный объём на покупки (докупил 11 компаний), но есть ещё намного больший объём в виде припаркованного кэша в фонде денежного рынка ВИМ $LQDT, он ждёт своего часа в надежде на продолжение распродажи всёпропальщиков.
Да, автор в лагере тех, кто не ждёт повышения ставки завтра, но видится, что ЦБ пошлёт рынку максимально жёсткий сигнал о дальнейшем пути ДКП (денежно-кредитной политики) на фоне свежих инфляционных данных и на фоне двухзначных показателей роста в кредитовании. На этом всёпропальщики начнут продавать, а автор покупать. Надеемся и ждём 🤤
#инфляция #иранизация #ЦБ
-
Не является индивидуальной инвестиционной рекомендацией.
В отличии от Ирана у нас нет галопирующей инфляции, падения ВВП и четырёх курсов рубль/доллар, но у нас есть стабильно и быстро растущее количество денег внутри финансового контура РФ.
Свежая оценка Главы ЦБ на ПМЭФ: "Депозиты выросли на 25%, за год люди принесли в банки 10 триллионов рублей". Немаловажную роль в этом сыграл крепкий рубль $USDRUB, который уже 8-й месяц загипсовали в узком ценовом диапазоне.
Высокая ставка позволяет абсорбировать деньги на вкладах не позволяя разгонять спрос вообще и стоимость активов которые генерируют деньги в частности. Последний раз ставка пересматривалась 15 декабря 2023, тогда регулятор поднял ключевую ставку с 15% до 16% и тогда же было и локальное дно рынка (рис 1) и крики тревожных, что всё пропало. Рынок больше трясло на ожидании повышения ставки, чем на самом повышении. На этом уровне ставка осталась с нами до сих пор.
Завтра ЦБ проведёт заседание по ключевой ставке. Опять рынок потрясло в ожидании. Давненько не было такой ситуации когда мнения так сильно расходились по прогнозу действия ЦБ. Спектр вариантов на столе от "оставить без изменений" (автор в этом лагере), до "поднимет до 18%". Даже крупные банкиры, максимально приближенные к власти расходятся во мнение. Греф Сбер $SBER ожидает сохранения ставки, Костин ВТБ $VTBR ждёт повышения.
Плановая остановка по пути следования: крепкий рубль и высокие ставки замедляет рост рынка, но остановить не сможет.
Пойдём ли по маршруту: снижение инфляции → снижение ставки на вкладах → деньги со вкладов идут в рынок (недвижимости, фондовый и т.п.) вызывая пузырение.
Или будет не такой приятный маршрут: через сильное снижение реальной процентной ставки (это когда процентная ставка минус инфляция). Т.е. при сохранении ставки и росте инфляции при этом. Тогда на вкладах становится держать не выгодно и деньги идут в рынок (недвижимости, фондовый и т.п.). Или снижении ставки при высокой инфляции. Это регулярно требуют от ЦБ. Но ЦБ успешно отбивается. Недавно даже Греф пытался во время выступления в Совете Федерации объяснить, что так нельзя. Но судя по лицам у него это не получилось. Будем надеяться ЦБ и дальше будет успешно отбиваться.
Выбор маршрута это прерогатива Мажоритария рынка в лице государства (в широком смысле) и фондовой рынок тут едет просто за компанию со всеми. Текущее снижение индекса МосБиржи [мнение автора] не имеет большого потенциала. Автор в первые дни месяца уже потратил месячный объём на покупки (докупил 11 компаний), но есть ещё намного больший объём в виде припаркованного кэша в фонде денежного рынка ВИМ $LQDT, он ждёт своего часа в надежде на продолжение распродажи всёпропальщиков.
Да, автор в лагере тех, кто не ждёт повышения ставки завтра, но видится, что ЦБ пошлёт рынку максимально жёсткий сигнал о дальнейшем пути ДКП (денежно-кредитной политики) на фоне свежих инфляционных данных и на фоне двухзначных показателей роста в кредитовании. На этом всёпропальщики начнут продавать, а автор покупать. Надеемся и ждём 🤤
#инфляция #иранизация #ЦБ
-
Не является индивидуальной инвестиционной рекомендацией.
👍22🫡6❤2🐳1🙈1