
Рынок продавил Минфин и получил рекордную за 9 лет доходность в ОФЗ.
Доходности ОФЗ с начала года росли каждый месяц. Или если перефразировать, то тело облигаций падало в цене каждый месяц в этом году (рис 1). Символическая плюс был только в Январе.
Сегодня прошли очередные аукционы Минфина, данные аукционы интересны сразу по нескольким моментам:
— В первую очередь тем, что в этот раз Минфин занял в том числе через аукционы с фикс ставкой, через выпуск ОФЗ 26244 $SU26244RMFS2
Последний раз через аукционы с фиск ставкой занимали 22 Мая через выпуск ОФЗ 26246 $SU26246RMFS7
Можно обратить внимание, что размещённый объём и тогда (11,157 млрд руб) и сейчас (15,87 млрд) копеечный по меркам Минфина. (рис 2 и 3)
— Второй момент, мы увидели рекордную доходность в 15,34% годовых. Т.е. за месяц доходность выросла более чем на 1% (рис 2 и 3). Последний раз подобные доходности на аукционах были 9 лет назад.
Т.е. уже можно сделать вывод, что Минфин пересмотрел "потолок максимальной доходности". Вопрос "как сильно?" открытый. Узнаем на ближайших аукционах. Но пока констатируем, что рынок Минфин продавил и получил бОльшую доходность.
Интересные моменты ещё не закончились, идём дальше.
— Минфин занимал в том числе через флоатеры. Как и на прошлой неделе Минфин занял через выпуск ОФЗ 29025 $SU29025RMFS2, на прошлой неделе заняли 20,657 млрд. руб., на этой уже 45,292 млрд. руб.
Данный факт примечателен тем, что показывает ещё одно изменение в позиции Минфина. Ранее озвучивалось, Министерство хочет снизить долю подобных инструментов. Теперь мы видим, что займы идут регулярно и объёмы растут. Сохранится ли тенденция? — Узнаем на ближайших аукционах.
— Для Минфина II квартал уже закончился. Следующие аукционы уже в III квартал. Можем подвести итог. План размещения был 1 трлн руб. Учитывая сегодняшние данные план выполнен чуть-чуть больше половины — 50,6% (0,506 трлн руб). I квартал выполнили с небольшим запасом: при плане 0,8 трлн руб. заняли 0,827 трлн руб. или 103,3%. Т.е. текущий недобор 0,467 трлн руб.
Это значит 2 варианта: (1) Либо Минфин будет больше занимать в III и IV квартале, увеличив план по займам. (на весь год чуть больше 4 трлн план). С такими планами индексу RGBI (Индекс государственных облигаций РФ) вообще и телу отдельных ОФЗ и Корпоративных облигаций в частности расти будет сложно.
Или (2) Минфин будет предлагать сокращать расходы, что в принципе для RGBI в плюс. Но такой вариант это скорее конец III квартала.
Есть ещё (3) вариант. Комбо "курс рубля + цена на нефть" покажут рост и тогда денег хватит и без объёмных размещений. Будет ли нефть расти, рубль слабеть или оба они пойдут в нужном направлении? Вопрос отдельный, разберём в следующий раз. Но для RGBI это будет в плюс.
Как обсуждали на прошлой неделе в посте: Минфин сейчас занимает на достаточно депрессивном рынке. И плановые объёмы займов у него огромные. Поэтому Любителям ОФЗ, лучше не спешить с покупками.
Кто-то захочет спросить: "А чего ждать?"
Ответ: Ждать 26 Июля. В этот день (1) пройдёт заседание по ключевой ставке (2) ЦБ обновит свой среднесрочный прогноз.
В среднесрочном прогнозе ЦБ может обновить и значение средней ключевой ставки за год (возможно вверх) и прогнозное значение средней инфляции за год (скорей всего тоже вверх). Как вы понимаете подобные пересмотры для всего долгового рынка негатив.
Последний раз эти параметры ЦБ пересматривал 26 Апреля. И по индексу RGBI (рис 1) хорошо видно реакцию рынка в этот день — отвесная красная свеча, одно из самых сильных [на тот момент] падений с начала года. Так что коллеги лучше пока подождать.
#ОФЗ #Минфин #ЦБ #RGBI
-
Не является индивидуальной инвестиционной рекомендацией
Доходности ОФЗ с начала года росли каждый месяц. Или если перефразировать, то тело облигаций падало в цене каждый месяц в этом году (рис 1). Символическая плюс был только в Январе.
Сегодня прошли очередные аукционы Минфина, данные аукционы интересны сразу по нескольким моментам:
— В первую очередь тем, что в этот раз Минфин занял в том числе через аукционы с фикс ставкой, через выпуск ОФЗ 26244 $SU26244RMFS2
Последний раз через аукционы с фиск ставкой занимали 22 Мая через выпуск ОФЗ 26246 $SU26246RMFS7
Можно обратить внимание, что размещённый объём и тогда (11,157 млрд руб) и сейчас (15,87 млрд) копеечный по меркам Минфина. (рис 2 и 3)
— Второй момент, мы увидели рекордную доходность в 15,34% годовых. Т.е. за месяц доходность выросла более чем на 1% (рис 2 и 3). Последний раз подобные доходности на аукционах были 9 лет назад.
Т.е. уже можно сделать вывод, что Минфин пересмотрел "потолок максимальной доходности". Вопрос "как сильно?" открытый. Узнаем на ближайших аукционах. Но пока констатируем, что рынок Минфин продавил и получил бОльшую доходность.
Интересные моменты ещё не закончились, идём дальше.
— Минфин занимал в том числе через флоатеры. Как и на прошлой неделе Минфин занял через выпуск ОФЗ 29025 $SU29025RMFS2, на прошлой неделе заняли 20,657 млрд. руб., на этой уже 45,292 млрд. руб.
Данный факт примечателен тем, что показывает ещё одно изменение в позиции Минфина. Ранее озвучивалось, Министерство хочет снизить долю подобных инструментов. Теперь мы видим, что займы идут регулярно и объёмы растут. Сохранится ли тенденция? — Узнаем на ближайших аукционах.
— Для Минфина II квартал уже закончился. Следующие аукционы уже в III квартал. Можем подвести итог. План размещения был 1 трлн руб. Учитывая сегодняшние данные план выполнен чуть-чуть больше половины — 50,6% (0,506 трлн руб). I квартал выполнили с небольшим запасом: при плане 0,8 трлн руб. заняли 0,827 трлн руб. или 103,3%. Т.е. текущий недобор 0,467 трлн руб.
Это значит 2 варианта: (1) Либо Минфин будет больше занимать в III и IV квартале, увеличив план по займам. (на весь год чуть больше 4 трлн план). С такими планами индексу RGBI (Индекс государственных облигаций РФ) вообще и телу отдельных ОФЗ и Корпоративных облигаций в частности расти будет сложно.
Или (2) Минфин будет предлагать сокращать расходы, что в принципе для RGBI в плюс. Но такой вариант это скорее конец III квартала.
Есть ещё (3) вариант. Комбо "курс рубля + цена на нефть" покажут рост и тогда денег хватит и без объёмных размещений. Будет ли нефть расти, рубль слабеть или оба они пойдут в нужном направлении? Вопрос отдельный, разберём в следующий раз. Но для RGBI это будет в плюс.
Как обсуждали на прошлой неделе в посте: Минфин сейчас занимает на достаточно депрессивном рынке. И плановые объёмы займов у него огромные. Поэтому Любителям ОФЗ, лучше не спешить с покупками.
Кто-то захочет спросить: "А чего ждать?"
Ответ: Ждать 26 Июля. В этот день (1) пройдёт заседание по ключевой ставке (2) ЦБ обновит свой среднесрочный прогноз.
В среднесрочном прогнозе ЦБ может обновить и значение средней ключевой ставки за год (возможно вверх) и прогнозное значение средней инфляции за год (скорей всего тоже вверх). Как вы понимаете подобные пересмотры для всего долгового рынка негатив.
Последний раз эти параметры ЦБ пересматривал 26 Апреля. И по индексу RGBI (рис 1) хорошо видно реакцию рынка в этот день — отвесная красная свеча, одно из самых сильных [на тот момент] падений с начала года. Так что коллеги лучше пока подождать.
#ОФЗ #Минфин #ЦБ #RGBI
-
Не является индивидуальной инвестиционной рекомендацией
👍25🐳2🫡2😁1🤔1😢1
ВсеИнструменты ру оценили себя.
Онлайн-игрок рынка DIY («сделай сам» (англ. DIY — Do It Yourself) объявил ценовой диапазон в 200-210 руб на акцию (капитализация 100-105 млрд руб) и открыл книгу заявок в рамках IPO. Много или мало? Пройдемся по основным моментам.
- Сделка cash-out. В рамках IPO мажоритарный акционер предложит ~12% от всех Акций, находящихся в обращении. Контролирующую долю сохраняет.
- Аналитики Т-Инвестиций оценили справедливую стоимость в диапазоне 145—165 млрд рублей. Альфа-банк оценивает 151-175 млрд руб, БКС в 179-260 млрд руб. Т.е. Ценовой диапазон сделки существенно ниже: 100-105 млрд руб.
Видимо необходимость реализации большого объёма разово послужило одной из причин дать более интересную цену на IPO (повышенный спрос).
- OZON сейчас оценивается рынком в 2,0х P/Sales, Инструменты выходят по оценке ниже 1,0х. Темпы роста выручки сопоставимы. При этом Инструменты прибыльные. У OZON Убыток за первый квартал 13,2 млрд руб.
- Cash-in в сделке нет. Жесткой необходимости в привлечении капитала нет. Компания прибыльная, а долг находится на умеренном уровне.
- Сбор заявок начинается сегодня (27 Июня) и завершится 4 Июля.
- Недавно обсуждали с вами кредитные рейтинги. У Инструментов Кредитный рейтинг: А-(RU) от АКРА. (это хороший рейтинг)
- Если смотреть на последние IPO где были Займер, МТС-Банк, Элемент и IVA Technologies, то Инструменты выходят на IPO с адекватной оценкой. Интересно.
-
Не является индивидуальной инвестиционной рекомендацией
Онлайн-игрок рынка DIY («сделай сам» (англ. DIY — Do It Yourself) объявил ценовой диапазон в 200-210 руб на акцию (капитализация 100-105 млрд руб) и открыл книгу заявок в рамках IPO. Много или мало? Пройдемся по основным моментам.
- Сделка cash-out. В рамках IPO мажоритарный акционер предложит ~12% от всех Акций, находящихся в обращении. Контролирующую долю сохраняет.
- Аналитики Т-Инвестиций оценили справедливую стоимость в диапазоне 145—165 млрд рублей. Альфа-банк оценивает 151-175 млрд руб, БКС в 179-260 млрд руб. Т.е. Ценовой диапазон сделки существенно ниже: 100-105 млрд руб.
Видимо необходимость реализации большого объёма разово послужило одной из причин дать более интересную цену на IPO (повышенный спрос).
- OZON сейчас оценивается рынком в 2,0х P/Sales, Инструменты выходят по оценке ниже 1,0х. Темпы роста выручки сопоставимы. При этом Инструменты прибыльные. У OZON Убыток за первый квартал 13,2 млрд руб.
- Cash-in в сделке нет. Жесткой необходимости в привлечении капитала нет. Компания прибыльная, а долг находится на умеренном уровне.
- Сбор заявок начинается сегодня (27 Июня) и завершится 4 Июля.
- Недавно обсуждали с вами кредитные рейтинги. У Инструментов Кредитный рейтинг: А-(RU) от АКРА. (это хороший рейтинг)
- Если смотреть на последние IPO где были Займер, МТС-Банк, Элемент и IVA Technologies, то Инструменты выходят на IPO с адекватной оценкой. Интересно.
-
Не является индивидуальной инвестиционной рекомендацией
👍8🤔6🤮4🐳2❤1🙈1
Forwarded from РБК. Новости. Главное
Украина не хочет «затягивать войну», план урегулирования, разработанный совместно с украинскими союзниками, должен «лечь на стол» в течении нескольких месяцев, заявил на пресс-конференции в Брюсселе президент Владимир Зеленский.
Фото: Benoit Doppagne/Keystone Press Agency/Globallookpress
Фото: Benoit Doppagne/Keystone Press Agency/Globallookpress
🤡11👍9🔥3❤2😁1🤮1🍌1
Коллеги, тут паника у многих случилась, что Яндекс допку планирует на 20%.
Выдыхаем. Общая рекомендация читать первоистончик. Если открыть пояснительную записку (рис 1), то там указанно, что (1) на 4 года (2) не более 20% (3) мотивационная программа для сотрудников (4) в первый год количество акций не увеличится более чем на 2%, последнее не точно 😄
Но сама история с душком. Скорей всего большая часть в итоге перейдёт ТОП менеджменту, иначе как мотивировать работать. А заплатят за это [как обычно] миноритарии.
Совсем другая была бы история если бы акции для мотивации персонала выкупали с рынка. Но мечты-мечты.
Компания в целом не в моём периметре интереса, так как не платит дивиденды. Просто 5 человек уже спросило за 15 минут. Вот ответ для всех сразу
-
Не является индивидуальной инвестиционной рекомендацией
Выдыхаем. Общая рекомендация читать первоистончик. Если открыть пояснительную записку (рис 1), то там указанно, что (1) на 4 года (2) не более 20% (3) мотивационная программа для сотрудников (4) в первый год количество акций не увеличится более чем на 2%, последнее не точно 😄
Но сама история с душком. Скорей всего большая часть в итоге перейдёт ТОП менеджменту, иначе как мотивировать работать. А заплатят за это [как обычно] миноритарии.
Совсем другая была бы история если бы акции для мотивации персонала выкупали с рынка. Но мечты-мечты.
Компания в целом не в моём периметре интереса, так как не платит дивиденды. Просто 5 человек уже спросило за 15 минут. Вот ответ для всех сразу
-
Не является индивидуальной инвестиционной рекомендацией
👍25🐳3😁2🤮2🙈2❤1
С Пятницей 🥳
Неделя огонь. После двух недель падения индекс МосБиржи закрылся по итогам недели в плюс. Нефть уже третью неделю растёт. А «Индикатор успеха санкций», т.е. дисконты на нефть РФ показывают минимальный уровень в портах. Так и победим 🫡
На неделе правда Яндекс $YNDX объявил о доп эмиссии, Софтлайн $SOFL объявил о доп эмиссии. #пятничный_мем про подобные истории.
Но неделя всё равно огонь. Ставь Монстра Пришельца реакцией к посту 👾 Он даёт +0,01% к доходности следующей недели тому кто поставил. Давно вот к постам их не ставили. Как результат индекс не может локальный максимум обновить. Говорю же работает как часы 😄
-
Не является индивидуальной инвестиционной рекомендацией
Неделя огонь. После двух недель падения индекс МосБиржи закрылся по итогам недели в плюс. Нефть уже третью неделю растёт. А «Индикатор успеха санкций», т.е. дисконты на нефть РФ показывают минимальный уровень в портах. Так и победим 🫡
На неделе правда Яндекс $YNDX объявил о доп эмиссии, Софтлайн $SOFL объявил о доп эмиссии. #пятничный_мем про подобные истории.
Но неделя всё равно огонь. Ставь Монстра Пришельца реакцией к посту 👾 Он даёт +0,01% к доходности следующей недели тому кто поставил. Давно вот к постам их не ставили. Как результат индекс не может локальный максимум обновить. Говорю же работает как часы 😄
-
Не является индивидуальной инвестиционной рекомендацией
👾97👍5😁5❤2🔥2🐳1👀1
Промомед идёт на IPO
// Лирическое отступление на страте.
Одна за другой компании выходят на IPO, такого количества новых эмитентов рынок не видел очень, очень, очень давно.
Как давно? С начала года на IPO вышло уже 7 компаний. Ещё 2 определились со сроками. Т.е. можем считать, что уже 9 компаний в 2024.
Для сравнения за весь 2023 было 8 IPO и он считался рекордным. Больше 8 IPO было только в далеком 2012 году (13 компаний). Но 2012 меркнет перед 2011 когда на рынок вышло 35 компаний за год 💪 будем наедятся рекорд и этот побьём.
Ведь выход новых компаний на рынок это отличные новости для всех инвесторов и дело тут не в к конкретных компаниях. Выход всё большего количества компаний на биржу порождает конкуренцию за внимание (и деньги) инвесторов и это прекрасно.
// Конец лирического отступления.
Теперь к делу коллеги.
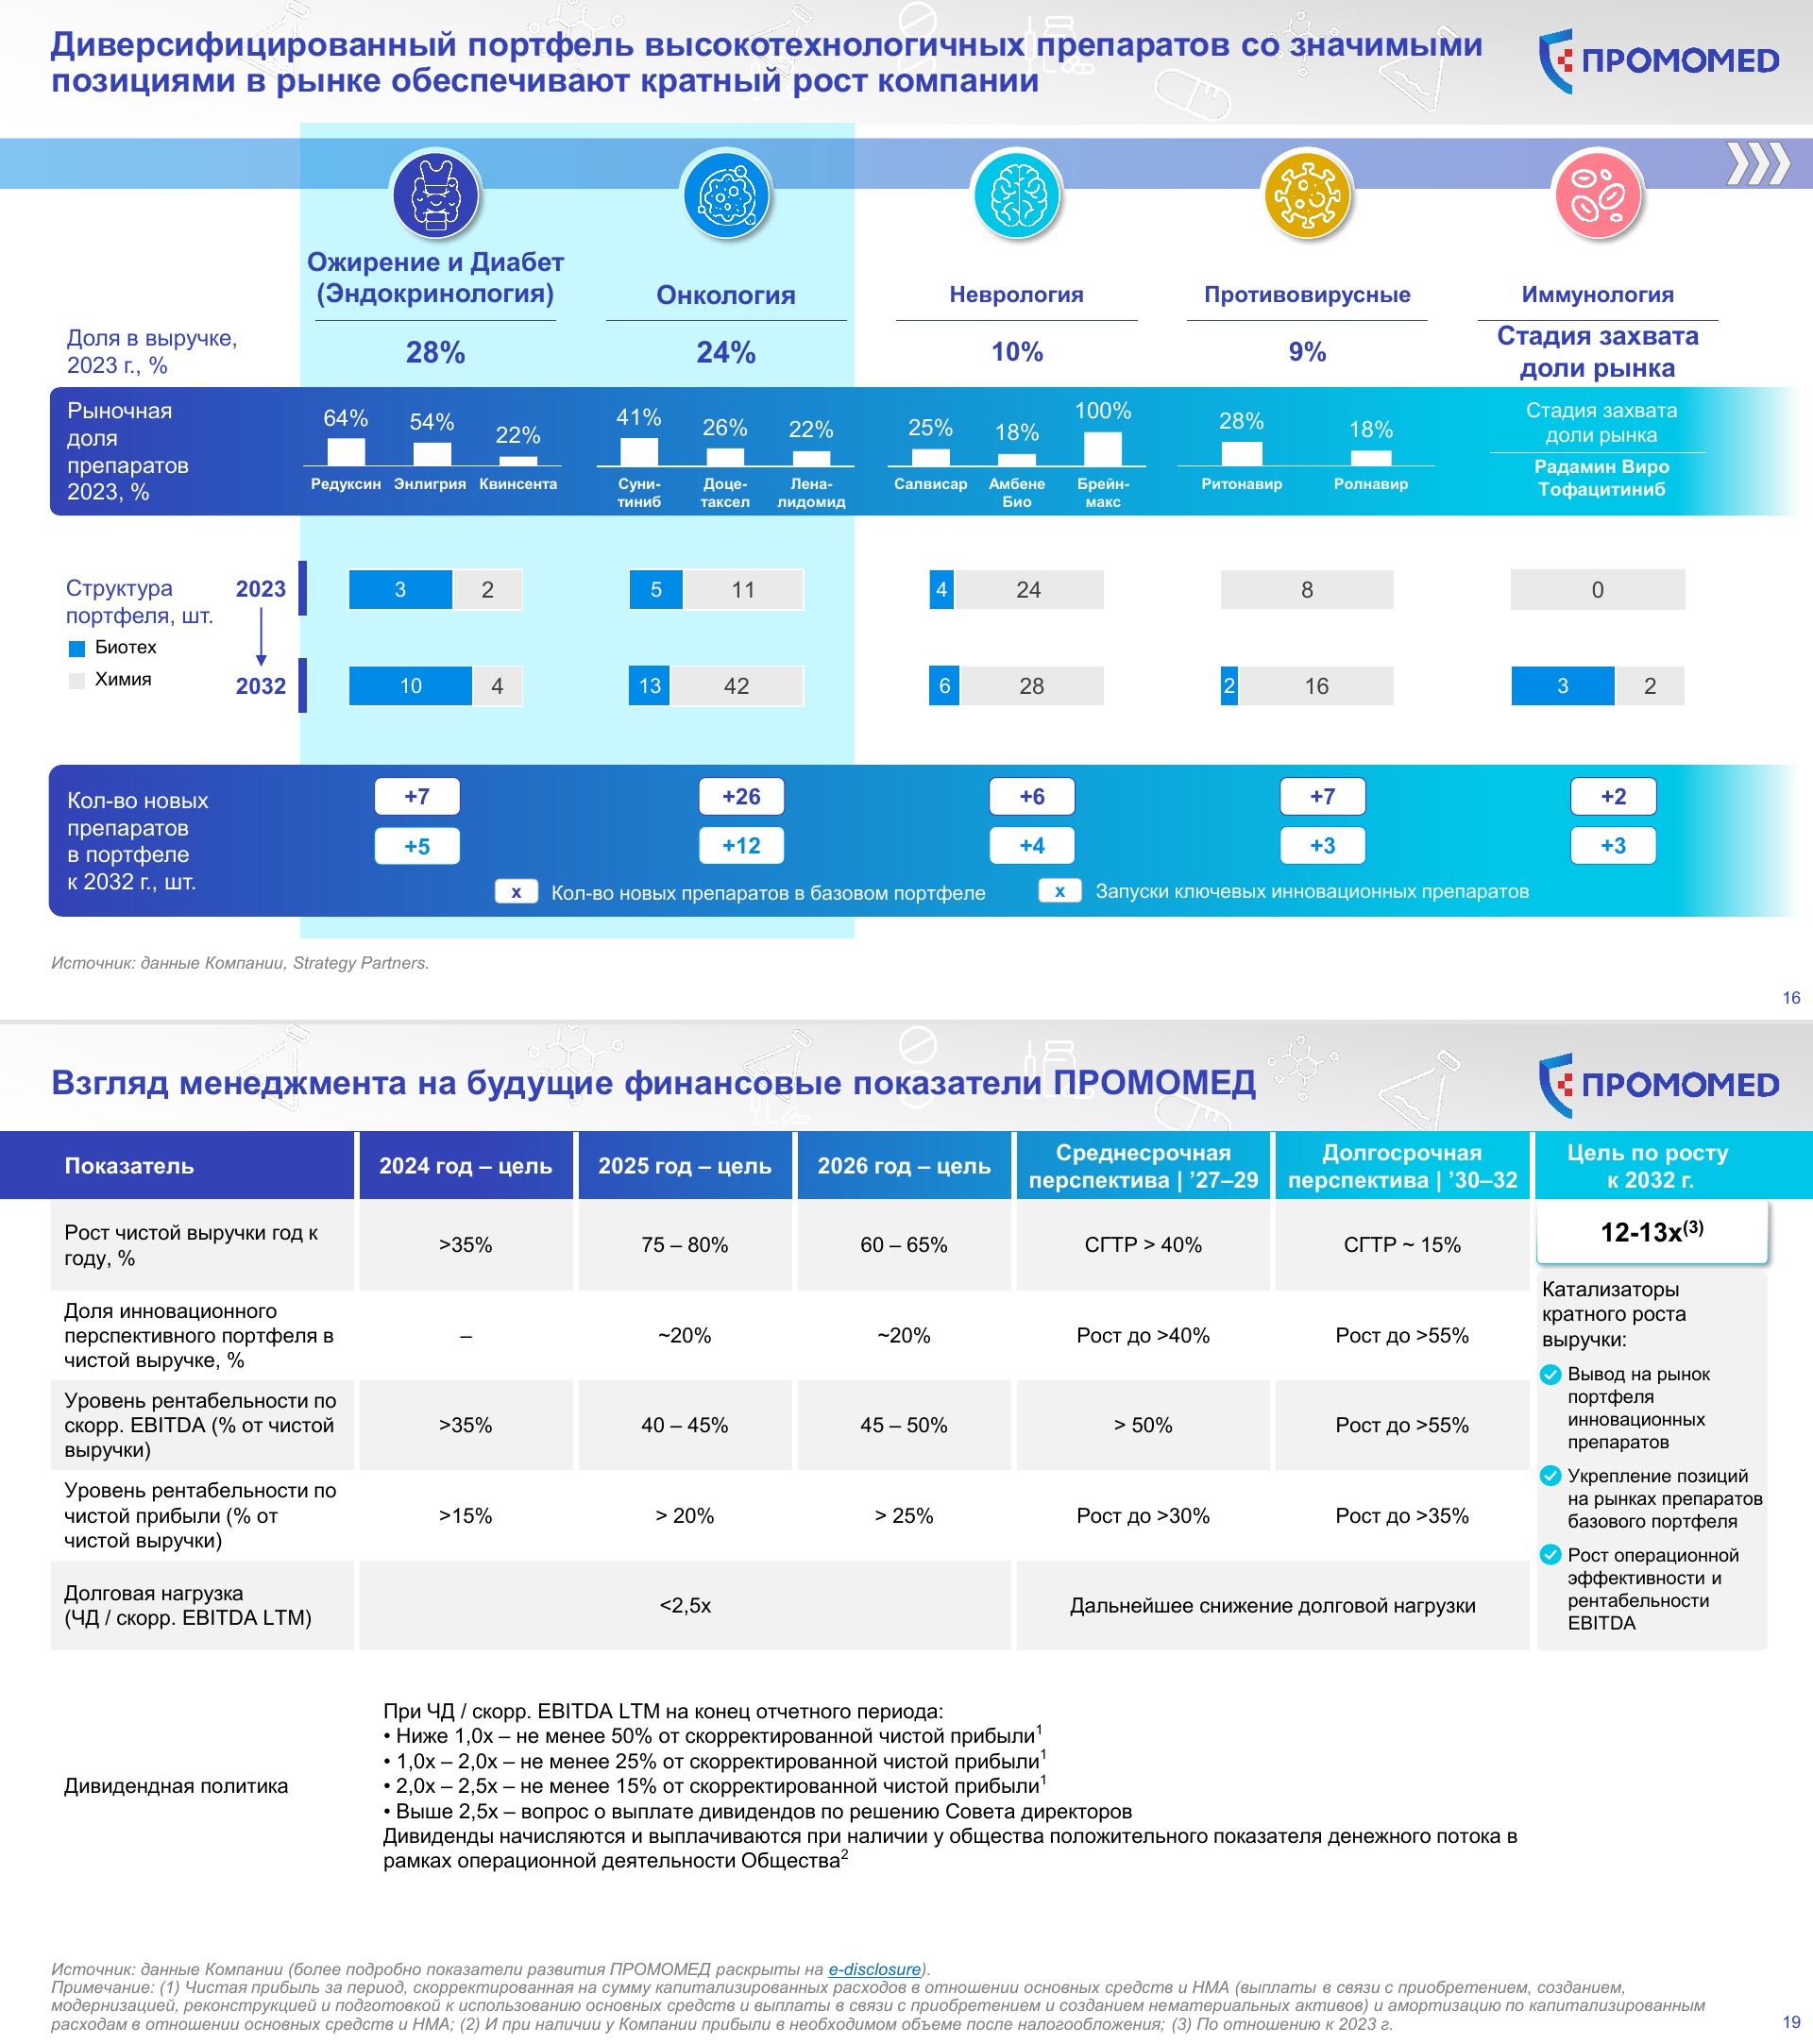
Промомед (инновационная биофармацевтическая компания) раскрыл планы провести IPO в следующем месяце (в Июле) и поделился другой ключевой информацией. Посмотрим на неё внимательно.
- В рамках IPO могут быть предложены акции, выпущенные в рамках доп эмиссии.
- Сейчас 100% акций принадлежит Петру Белому (основатель).
- IPO в формате Cash-in, т.е. привлечение денег на развитие портфеля препаратов (расширение линейки, сейчас более 330 препаратов), снижение долговой нагрузки и мотивацию ключевых сотрудников.
- EBITDA в 2023: 6,3 млрд руб.
- Рентабельность по EBITDA: 40% (не каждая ИТ компания такую рентабельность способна показывать)
- Первое место в РФ на фармацевтическом рынке по количеству медицинских исследований и выводам продуктам на рынок в 2022–2023 годах. Простыми словами, активно вкладываются в R&D, что даёт свои результаты (еще более 150 инновационных препаратов находятся на этапах исследований и регистрации и уже с этого года будут выходить на рынок).
- Занимает более 50% на рынке РФ препаратов от ожирения.
Вспомним про ушедшие из-за санкций и отказавшиеся поставлять обычным людям лекарства компании из «недружественных» стран, оставим моральную составляющую и оценку поступков этих ушедших компаний, а подумаем над тем кто теперь займёт их освободившуюся нишу. Есть одна компания, на IPO как раз в Июле выходит 😉
-
Не является индивидуальной инвестиционной рекомендацией
// Лирическое отступление на страте.
Одна за другой компании выходят на IPO, такого количества новых эмитентов рынок не видел очень, очень, очень давно.
Как давно? С начала года на IPO вышло уже 7 компаний. Ещё 2 определились со сроками. Т.е. можем считать, что уже 9 компаний в 2024.
Для сравнения за весь 2023 было 8 IPO и он считался рекордным. Больше 8 IPO было только в далеком 2012 году (13 компаний). Но 2012 меркнет перед 2011 когда на рынок вышло 35 компаний за год 💪 будем наедятся рекорд и этот побьём.
Ведь выход новых компаний на рынок это отличные новости для всех инвесторов и дело тут не в к конкретных компаниях. Выход всё большего количества компаний на биржу порождает конкуренцию за внимание (и деньги) инвесторов и это прекрасно.
// Конец лирического отступления.
Теперь к делу коллеги.
Промомед (инновационная биофармацевтическая компания) раскрыл планы провести IPO в следующем месяце (в Июле) и поделился другой ключевой информацией. Посмотрим на неё внимательно.
- В рамках IPO могут быть предложены акции, выпущенные в рамках доп эмиссии.
- Сейчас 100% акций принадлежит Петру Белому (основатель).
- IPO в формате Cash-in, т.е. привлечение денег на развитие портфеля препаратов (расширение линейки, сейчас более 330 препаратов), снижение долговой нагрузки и мотивацию ключевых сотрудников.
- EBITDA в 2023: 6,3 млрд руб.
- Рентабельность по EBITDA: 40% (не каждая ИТ компания такую рентабельность способна показывать)
- Первое место в РФ на фармацевтическом рынке по количеству медицинских исследований и выводам продуктам на рынок в 2022–2023 годах. Простыми словами, активно вкладываются в R&D, что даёт свои результаты (еще более 150 инновационных препаратов находятся на этапах исследований и регистрации и уже с этого года будут выходить на рынок).
- Занимает более 50% на рынке РФ препаратов от ожирения.
Вспомним про ушедшие из-за санкций и отказавшиеся поставлять обычным людям лекарства компании из «недружественных» стран, оставим моральную составляющую и оценку поступков этих ушедших компаний, а подумаем над тем кто теперь займёт их освободившуюся нишу. Есть одна компания, на IPO как раз в Июле выходит 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍19🤔11🤡5🐳2👎1🤩1🤮1
#флудилка
Посмотрел залпом 4-й сезон Пацанов (The Boys). Хотел подождать пока весь сезон выйдет, но не сдержался. Теперь ещё 3 недели по серии придётся смотреть 😔
Энтони Старр (играет Хоумлендера) просто прекрасен в своей роли. 4-я серия самая сильная пока из всех. Бутчер вообще, а в 5-й серии особенно, та ещё гнида 😡
Посмотрел залпом 4-й сезон Пацанов (The Boys). Хотел подождать пока весь сезон выйдет, но не сдержался. Теперь ещё 3 недели по серии придётся смотреть 😔
Энтони Старр (играет Хоумлендера) просто прекрасен в своей роли. 4-я серия самая сильная пока из всех. Бутчер вообще, а в 5-й серии особенно, та ещё гнида 😡
👍10🤩5🙈3💯1👻1
Инвестируй, а не тапай.
Разбираем состав стратегии автоследования «Рынок РФ» за Июнь.
За Июнь портфель стратегии автоследования «Рынок РФ» упал на 0,95%, при этом падение по индексу 1,58% (рис 1). В прошлом месяце стратегия показала результат лучше рынка на пару процентов. Так и набегает за год 😉
Разберём Лучшую и худшую по результату компанию в стратегии автоследования «Рынок РФ» (есть в Т-Инвестициях и в БКС)
📈Лучший результат за месяц: Сбер $SBER +4,17%.
Как и в прошлом месяце лучшая доходность у Сбер. За Июнь обновил локальный максимум, а до обновления исторического максимума осталось мене 10%.
Дивидендная доходность от текущей цены составляет 10,2%. Заходить ли под див гэп (резкое падение цены акции после даты отсечки) или продать за пару дней в надежде, что падение будет больше дивидендов?
Хотелось бы увидеть результаты за Июнь для принятия решения. 10 Июля — последний день для покупки под дивиденды. Отчёт Сбер предоставляет обычного 9-го числа. Так что ждём.
В данный момент базовый вариант, что входим в див гэп в акциях ввиду сильных отчётов с начала года и всенародной любви к Сберу. Если буду не прав и Сбер упадёт сильней размера дивидендов, то Сбер из тех активов в котором находится комфортно.
📉Худший результат за месяц: Северсталь $CHMF -14,39%.
В Июне было сразу две дивидендные выплаты. За 2023 - 191,51 руб. на акцию и за I квартал 2024 - 38,3 руб. От цены покупки в стратегию в 1600 руб это составляет 14,36% див доходности.
До конца года есть вероятность получить див выплаты за II и III кварталы, в сумме ещё порядка 100 руб, что даст дополнительные ~6,25% доходности.
Отчёт за I квартал был сильный: Выручка: +19,7% г/г, операционная прибыль +29,2% г/г, свободный денежный поток +33%. Теперь ждём отчёт за второй квартал и ясности с дивидендами в ближайшее время. На этом должны увидеть возобновление роста. Продавать на данный момент в планах нет.
Ещё порядка 10 компаний, 2 из которых планирую докупать, одну продавать, и одного кандидата на покупку разобрали для подписчиков платного проекта на Бусти и в Т-Инвестициях.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
Разбираем состав стратегии автоследования «Рынок РФ» за Июнь.
За Июнь портфель стратегии автоследования «Рынок РФ» упал на 0,95%, при этом падение по индексу 1,58% (рис 1). В прошлом месяце стратегия показала результат лучше рынка на пару процентов. Так и набегает за год 😉
Разберём Лучшую и худшую по результату компанию в стратегии автоследования «Рынок РФ» (есть в Т-Инвестициях и в БКС)
📈Лучший результат за месяц: Сбер $SBER +4,17%.
Как и в прошлом месяце лучшая доходность у Сбер. За Июнь обновил локальный максимум, а до обновления исторического максимума осталось мене 10%.
Дивидендная доходность от текущей цены составляет 10,2%. Заходить ли под див гэп (резкое падение цены акции после даты отсечки) или продать за пару дней в надежде, что падение будет больше дивидендов?
Хотелось бы увидеть результаты за Июнь для принятия решения. 10 Июля — последний день для покупки под дивиденды. Отчёт Сбер предоставляет обычного 9-го числа. Так что ждём.
В данный момент базовый вариант, что входим в див гэп в акциях ввиду сильных отчётов с начала года и всенародной любви к Сберу. Если буду не прав и Сбер упадёт сильней размера дивидендов, то Сбер из тех активов в котором находится комфортно.
📉Худший результат за месяц: Северсталь $CHMF -14,39%.
В Июне было сразу две дивидендные выплаты. За 2023 - 191,51 руб. на акцию и за I квартал 2024 - 38,3 руб. От цены покупки в стратегию в 1600 руб это составляет 14,36% див доходности.
До конца года есть вероятность получить див выплаты за II и III кварталы, в сумме ещё порядка 100 руб, что даст дополнительные ~6,25% доходности.
Отчёт за I квартал был сильный: Выручка: +19,7% г/г, операционная прибыль +29,2% г/г, свободный денежный поток +33%. Теперь ждём отчёт за второй квартал и ясности с дивидендами в ближайшее время. На этом должны увидеть возобновление роста. Продавать на данный момент в планах нет.
Ещё порядка 10 компаний, 2 из которых планирую докупать, одну продавать, и одного кандидата на покупку разобрали для подписчиков платного проекта на Бусти и в Т-Инвестициях.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍13😁3👌3🙈1
Самые интересные посты за первое полугодие.
Предыдущая подборка тут.
В одном посте ссылки на самые полезные (по реакциям и репостам смотрел) материалы за последние полгода.
- Стоит ли идти против толпы в инвестициях?
- Про выбор момента(тайминга) и выбор актива в инвестициях.
- Фундаментальный анализ человеческим языком. Про Кэшфлоу [Часть 1] и [Часть 2], про расходы, про прогноз дивидендов, про чистый долг (Net Debt).
- Мы идём По пути Иранизации.
- Минутка занимательной статистики.
- Про трудности воспринимать всерьёз банальные вещи.
- Фокус на дивидендах и немного роста.
- Про выбор облигаций.
- Оцениваем вероятность появления двух курсов рубля.
- Про Вероятность мобилизации. IPO на ВПК, "Проклятый капитализм" и удачное время.
- Про Альтернативу 🦆
- Держать Сбер дальше или продавать?
- Когда «Ха! Да ещё рано!» переходит в «Эх, уже поздно!»
- Япония «Бахнет? Обязательно бахнет и не раз — весь мир в труху. Но потом».
- Газпром и Покупки через боль. «Хуже уже точно не будет»
- О [возможном] будущем падении рубля.
- Про шахматы и инвестирование.
- Что покупать на просадке. [Часть 1] [Часть 2]
- Налоги для работающего дивидендного инвестора.
- Президент наносит травмы имперскому сознанию.
- Кто попал под санкции в Китае и чем это интересно акционерам Роснефти, Новатэк и т.д.
- Закат нефтедоллара.
- Ядерный Армагеддон и краткое руководство для инвестора как на этом заработать (спекулянтам тоже пригодится).
- Есть базовые правила успешного инвестирования и всех их знают, ну и что с того?
- Минутка радости
- Акции или Облигации?
- Рынок продавил Минфин и получил рекордную за 9 лет доходность в ОФЗ.
#самый_сок
Предыдущая подборка тут.
В одном посте ссылки на самые полезные (по реакциям и репостам смотрел) материалы за последние полгода.
- Стоит ли идти против толпы в инвестициях?
- Про выбор момента(тайминга) и выбор актива в инвестициях.
- Фундаментальный анализ человеческим языком. Про Кэшфлоу [Часть 1] и [Часть 2], про расходы, про прогноз дивидендов, про чистый долг (Net Debt).
- Мы идём По пути Иранизации.
- Минутка занимательной статистики.
- Про трудности воспринимать всерьёз банальные вещи.
- Фокус на дивидендах и немного роста.
- Про выбор облигаций.
- Оцениваем вероятность появления двух курсов рубля.
- Про Вероятность мобилизации. IPO на ВПК, "Проклятый капитализм" и удачное время.
- Про Альтернативу 🦆
- Держать Сбер дальше или продавать?
- Когда «Ха! Да ещё рано!» переходит в «Эх, уже поздно!»
- Япония «Бахнет? Обязательно бахнет и не раз — весь мир в труху. Но потом».
- Газпром и Покупки через боль. «Хуже уже точно не будет»
- О [возможном] будущем падении рубля.
- Про шахматы и инвестирование.
- Что покупать на просадке. [Часть 1] [Часть 2]
- Налоги для работающего дивидендного инвестора.
- Президент наносит травмы имперскому сознанию.
- Кто попал под санкции в Китае и чем это интересно акционерам Роснефти, Новатэк и т.д.
- Закат нефтедоллара.
- Ядерный Армагеддон и краткое руководство для инвестора как на этом заработать (спекулянтам тоже пригодится).
- Есть базовые правила успешного инвестирования и всех их знают, ну и что с того?
- Минутка радости
- Акции или Облигации?
- Рынок продавил Минфин и получил рекордную за 9 лет доходность в ОФЗ.
#самый_сок
👍11🔥4✍2🤩1😍1
Страх Европы и рост импорта удобрений из РФ.
Financial Times (FT) сухо констатирует, что Европейские мощности не могут конкурировать из-за дороговизны газа, что крупные игроки уводят производства с рынка ЕС в Китай и США, где издержки ниже. На этом страх за обеспечение продовольственной безопастности растёт.
В статье как положено обвиняются коварные компании РФ которые пользуются[!] недорогим газом сами поэтому поставщики удобрений могут давать цену существенно ниже европейских при этом оставаясь хорошо прибыльными. На этом импорт отдельных удобрений из РФ растёт.
Тема отказа от газа РФ и как следствие роста издержек аккуратно обходится стороной или упоминается в скользь.
Самый яркий [но не единственный] пример BASF (крупнейшая в мире химическая группа), за последние несколько лет сократила свою деятельность в Европе, включая бизнес по производству удобрений, и вместо этого сосредоточила новые инвестиции в США и Китае, где издержки ниже. Разбирали это пару лет назад в контексте «Разрушения спроса» на наш газ в Европе.
В целом, на первый взгляд, это довольно забавная ситуация и нам можно сказать что-то вроде: «Ха-ха! Получили». Если бы не решения которые озвучивают. Нет, там нет предложения «А давайте брать дешевый газ РФ по долгосрочным контрактам». Вместо этого там есть предложение сместить фокус внимания с эффективности рынка на «безопасность поставок» так как «Прямо сейчас нас захватывает поток удобрений из РФ.
Перевожу - это значит обложить заградительными пошлинами удобрения РФ, чтобы поддержать местных производителей.
Если подобные решения будут приняты, то для наших производителей удобрений ФосАгро $PHOR и Акрон $AKRN это будет конечно неприятно, но не критично. А вот для поставщиков вроде РусАгро $AGRO это в плюс. Ведь на дорогих удобрения из-за «смещенного фокуса внимания» начтут быстро (за пару лет) расти цены на продовольствие.
Возобладает ли сдравный смысл? Будем наблюдать. Автор пока ставит на здравый смысл и радуется, что поставки удобрений растут.
-
Не является индивидуальной инвестиционной рекомендацией
Financial Times (FT) сухо констатирует, что Европейские мощности не могут конкурировать из-за дороговизны газа, что крупные игроки уводят производства с рынка ЕС в Китай и США, где издержки ниже. На этом страх за обеспечение продовольственной безопастности растёт.
В статье как положено обвиняются коварные компании РФ которые пользуются[!] недорогим газом сами поэтому поставщики удобрений могут давать цену существенно ниже европейских при этом оставаясь хорошо прибыльными. На этом импорт отдельных удобрений из РФ растёт.
Тема отказа от газа РФ и как следствие роста издержек аккуратно обходится стороной или упоминается в скользь.
Самый яркий [но не единственный] пример BASF (крупнейшая в мире химическая группа), за последние несколько лет сократила свою деятельность в Европе, включая бизнес по производству удобрений, и вместо этого сосредоточила новые инвестиции в США и Китае, где издержки ниже. Разбирали это пару лет назад в контексте «Разрушения спроса» на наш газ в Европе.
В целом, на первый взгляд, это довольно забавная ситуация и нам можно сказать что-то вроде: «Ха-ха! Получили». Если бы не решения которые озвучивают. Нет, там нет предложения «А давайте брать дешевый газ РФ по долгосрочным контрактам». Вместо этого там есть предложение сместить фокус внимания с эффективности рынка на «безопасность поставок» так как «Прямо сейчас нас захватывает поток удобрений из РФ.
Перевожу - это значит обложить заградительными пошлинами удобрения РФ, чтобы поддержать местных производителей.
Если подобные решения будут приняты, то для наших производителей удобрений ФосАгро $PHOR и Акрон $AKRN это будет конечно неприятно, но не критично. А вот для поставщиков вроде РусАгро $AGRO это в плюс. Ведь на дорогих удобрения из-за «смещенного фокуса внимания» начтут быстро (за пару лет) расти цены на продовольствие.
Возобладает ли сдравный смысл? Будем наблюдать. Автор пока ставит на здравый смысл и радуется, что поставки удобрений растут.
-
Не является индивидуальной инвестиционной рекомендацией
👍14🤔5🐳3🫡2❤1
Forwarded from Т-Инвестиции
Как выбирать облигации: простая пошаговая инструкция
• Смотрим, какая сейчас ключевая ставка и какие сигналы дает ЦБ — анализируем, ставка будет снижаться или повышаться.
• Например, сейчас ставка достаточно высокая, а значит с помощью облигаций можно зафиксировать высокую доходность на продолжительный срок. Впрочем, сложно угадать точное время покупки облигаций по самой низкой цене (а значит с большей доходностью) сложно. Не обращать внимание на волатильность рынка поможет регулярная покупка облигаций.
• При выборе корпоративных бумаг изучаем компанию. Смотрим на кредитный рейтинг, он показывает вероятность дефолта. Самый высокий — «ААА», но даже он не исключает самого негативного сценария. То что ниже уровня «А» — сегмент выскодоходных облигаций, а значит риск невозврата денег там сильно выше.
• Смотрим на отчеты компании: растет ли выручка и прибыль, как много долгов у компании, когда их нужно погашать.
• Какая валюта расчетов? Самые простые — рублевые бумаги. Есть валютные облигации, которые привязаны к курсу доллара или юаня — с их помощью можно защититься от обесценения рубля. У «золотых» облигаций номинальная стоимость и купонный доход привязаны к золоту — также позволяют хеджировать риски.
• В самом конце смотрим на доходность к погашению, размер купона и частоту выплат.
Эти рекомендации на прошедшем Т-Дворе дали Евгений Дорофеев, глава отдела публичного долгового капитала Т-Инвестиций и Тимур Гайнетьянов, топ-блогер Пульса, автор курса про облигации.
Полную запись выступления можно посмотреть в нашей группе ВК по этой ссылке.
#облигации
• Смотрим, какая сейчас ключевая ставка и какие сигналы дает ЦБ — анализируем, ставка будет снижаться или повышаться.
• Например, сейчас ставка достаточно высокая, а значит с помощью облигаций можно зафиксировать высокую доходность на продолжительный срок. Впрочем, сложно угадать точное время покупки облигаций по самой низкой цене (а значит с большей доходностью) сложно. Не обращать внимание на волатильность рынка поможет регулярная покупка облигаций.
• При выборе корпоративных бумаг изучаем компанию. Смотрим на кредитный рейтинг, он показывает вероятность дефолта. Самый высокий — «ААА», но даже он не исключает самого негативного сценария. То что ниже уровня «А» — сегмент выскодоходных облигаций, а значит риск невозврата денег там сильно выше.
• Смотрим на отчеты компании: растет ли выручка и прибыль, как много долгов у компании, когда их нужно погашать.
• Какая валюта расчетов? Самые простые — рублевые бумаги. Есть валютные облигации, которые привязаны к курсу доллара или юаня — с их помощью можно защититься от обесценения рубля. У «золотых» облигаций номинальная стоимость и купонный доход привязаны к золоту — также позволяют хеджировать риски.
• В самом конце смотрим на доходность к погашению, размер купона и частоту выплат.
Эти рекомендации на прошедшем Т-Дворе дали Евгений Дорофеев, глава отдела публичного долгового капитала Т-Инвестиций и Тимур Гайнетьянов, топ-блогер Пульса, автор курса про облигации.
Полную запись выступления можно посмотреть в нашей группе ВК по этой ссылке.
#облигации
👍16✍7🔥5🫡2👎1
Премьер-министр Индии Нарендра Моди на следующей неделе посетит Москву с первой зарубежной поездкой, после того как вступил в должность главы правительства.
Напомню, что Си Цзиньпин тоже в первую зарубежную поездку поехал в РФ.
А потом отдельные товарищи рассказывают, что у РФ вообще и у компаний РФ [в которые автор инвестирует] в частности нет особых перспектив и вообще всё плохо. Жалко конечно таких ребят. Если бы у РФ не было особых перспектив, то и лидеры крупнейших стран бы к нам не ездили в первую очередь.
Для справки: Индия является вторым по величине чистым импортером нефти. А от РФ основной поставщик нефти в Индию — Роснефть $ROSN, основной, но не единственный 😉
-
Не является индивидуальной инвестиционной рекомендацией
Напомню, что Си Цзиньпин тоже в первую зарубежную поездку поехал в РФ.
А потом отдельные товарищи рассказывают, что у РФ вообще и у компаний РФ [в которые автор инвестирует] в частности нет особых перспектив и вообще всё плохо. Жалко конечно таких ребят. Если бы у РФ не было особых перспектив, то и лидеры крупнейших стран бы к нам не ездили в первую очередь.
Для справки: Индия является вторым по величине чистым импортером нефти. А от РФ основной поставщик нефти в Индию — Роснефть $ROSN, основной, но не единственный 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍20🔥5🐳4🤮3🤡2👎1
Обзор акций Абрау-Дюрсо $ABRD
Дорогая тёмная лошадка рынка виноделия.
Компании практически нет на радарах инвест домов. Она, относительно, небольшая.
• Чем Занимается?
Компания выпускает игристые и тихие вина, сидр, крепкие алкогольные напитки, энергетические и безалкогольные газированные напитки, и даже артезианскую воду. Компания также развивает своё туристическое направление на берегу Черного моря в поселке Абрау-Дюрсо.
Данный вид бизнеса хорошо ложится в концепцию "защитного" актива. Защитный актив — это компания спрос на продукцию которой остаётся стабильным и во время кризиса. В [условно] плохие времена спрос на алкоголь растёт, так 2022 и 2023 поставили рекорды в этом плане. В [условно] хорошие времена, растёт спрос на премиальные напитки, тогда более слабый рост потребления компенсируется ростом маржинальности бизнеса растёт.
• Какая динамика и сколько зарабатывает?
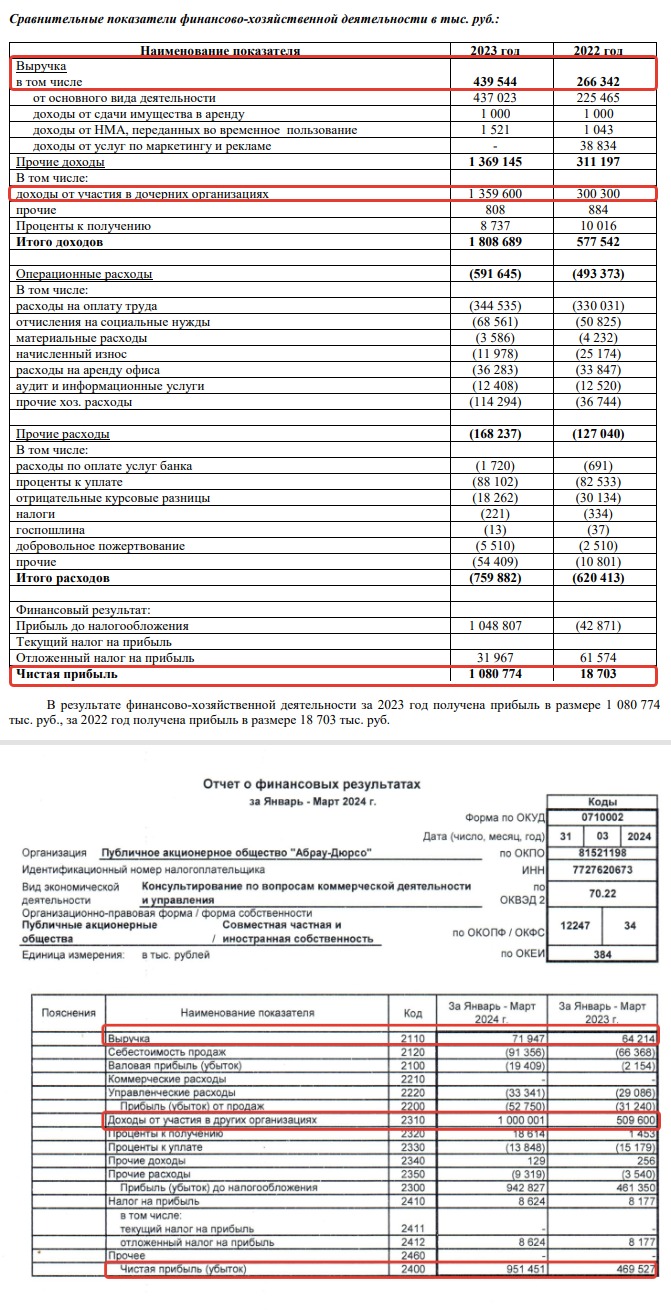
Посмотрев на годовой отчёт по итогам 2023 года (рис 1) и мы увидим существенный рост выручки 266,3 млн → 439,5 млн руб (+65% г/г). Чистая прибыль выросла на несколько порядков 18,7 млн → 1,08 млрд. Большая доля прибыли за счёт доходов от участия в других организациях — это дивиденды от компаний (ещё есть вариант, что доход получен при выходе из уставного капитала. Доходы из года в год, поэтому базовый вариант, что дивиденды). Условно то же самое как Газпром получает практически все дивиденды от Газпром Нефти, так как владеет практически всеми акциями.
Если мы посмотрим на результат по итогам I квартала 2024 (рис 2), то темп роста хоть и замедлился, но сохраняется. Надо учитывать, что I полугодие для алкогольных компаний обычно слабей II полугодия.
• А какая оценка (P/E)? - Дорогая.
У компании выпущено 98,5 млн акций, текущая цена 267,4 руб, т.е. капитализация 26 338 900 000 руб. Прибыль по итогам 2023 - 1 080 774 000 руб, т.е. P/E по итогам 2023 - 24,37 это дорого.
Как уже обозначил выше, компания маленькая, а практически все акции сосредоточены у одной семьи. У Бориса Титова 59,45%, у Павла Титова 33,88%, т.е. уже 93,33%. Ещё 1% у Игоря Лозовского (член совета директоров) и остаётся менее 6% от небольшой по капитализации компании, т.е. цена может достаточно легко ходить в оба направления, как вверх, так и вниз в зависимости от объёмов на рынке.
• А чем тогда интересно?
Интересно тем, что последние несколько лет компания активно засаживает новые виноградники, специфика винограда, что ему нужно [внезапно] время вырасти, обычно виноград считается что необходимо 4 года, прежде чем он начнёт хорошо плодоносить. Компания начала этим заниматься в 2020 году, после того как в РФ вступил в силу закон о виноградарстве и виноделии который запрещал использовать импортный виноматериал.
Защита от инфляции. Если продуктовый ретейлер хочет поднять сильно цены, то ФАСу говорят ФАС и он бьёт их по рукам. Если НоваБев или Абрау-Дюрсо поднимают цены на свою продукцию, то наше государство это за проблему не считает по понятным причинам. Учитывая что инфляция закрепляется на повышенных уровнях рост отпускных цен продолжит расти.
• Дивиденды есть?
Дивиденды символические, за 2023 утвердили в 3,27 руб. на акцию или 1,2% от текущих цен. Деньги идут в развитие, так что это больше история роста.
• Что в итоге?
Абрау-Дюрсо фигурировала в первой части списка "Что покупать на просадке". Это, на мой взгляд, оптимальная стратегия с данной компанией. Так как она (1)дорогая по мультипликаторам (2) очень волатильная. При этом у неё есть хороший потенциал роста.
-
Не является индивидуальной инвестиционной рекомендацией
Дорогая тёмная лошадка рынка виноделия.
Компании практически нет на радарах инвест домов. Она, относительно, небольшая.
• Чем Занимается?
Компания выпускает игристые и тихие вина, сидр, крепкие алкогольные напитки, энергетические и безалкогольные газированные напитки, и даже артезианскую воду. Компания также развивает своё туристическое направление на берегу Черного моря в поселке Абрау-Дюрсо.
Данный вид бизнеса хорошо ложится в концепцию "защитного" актива. Защитный актив — это компания спрос на продукцию которой остаётся стабильным и во время кризиса. В [условно] плохие времена спрос на алкоголь растёт, так 2022 и 2023 поставили рекорды в этом плане. В [условно] хорошие времена, растёт спрос на премиальные напитки, тогда более слабый рост потребления компенсируется ростом маржинальности бизнеса растёт.
• Какая динамика и сколько зарабатывает?
Посмотрев на годовой отчёт по итогам 2023 года (рис 1) и мы увидим существенный рост выручки 266,3 млн → 439,5 млн руб (+65% г/г). Чистая прибыль выросла на несколько порядков 18,7 млн → 1,08 млрд. Большая доля прибыли за счёт доходов от участия в других организациях — это дивиденды от компаний (ещё есть вариант, что доход получен при выходе из уставного капитала. Доходы из года в год, поэтому базовый вариант, что дивиденды). Условно то же самое как Газпром получает практически все дивиденды от Газпром Нефти, так как владеет практически всеми акциями.
Если мы посмотрим на результат по итогам I квартала 2024 (рис 2), то темп роста хоть и замедлился, но сохраняется. Надо учитывать, что I полугодие для алкогольных компаний обычно слабей II полугодия.
• А какая оценка (P/E)? - Дорогая.
У компании выпущено 98,5 млн акций, текущая цена 267,4 руб, т.е. капитализация 26 338 900 000 руб. Прибыль по итогам 2023 - 1 080 774 000 руб, т.е. P/E по итогам 2023 - 24,37 это дорого.
Как уже обозначил выше, компания маленькая, а практически все акции сосредоточены у одной семьи. У Бориса Титова 59,45%, у Павла Титова 33,88%, т.е. уже 93,33%. Ещё 1% у Игоря Лозовского (член совета директоров) и остаётся менее 6% от небольшой по капитализации компании, т.е. цена может достаточно легко ходить в оба направления, как вверх, так и вниз в зависимости от объёмов на рынке.
• А чем тогда интересно?
Интересно тем, что последние несколько лет компания активно засаживает новые виноградники, специфика винограда, что ему нужно [внезапно] время вырасти, обычно виноград считается что необходимо 4 года, прежде чем он начнёт хорошо плодоносить. Компания начала этим заниматься в 2020 году, после того как в РФ вступил в силу закон о виноградарстве и виноделии который запрещал использовать импортный виноматериал.
Защита от инфляции. Если продуктовый ретейлер хочет поднять сильно цены, то ФАСу говорят ФАС и он бьёт их по рукам. Если НоваБев или Абрау-Дюрсо поднимают цены на свою продукцию, то наше государство это за проблему не считает по понятным причинам. Учитывая что инфляция закрепляется на повышенных уровнях рост отпускных цен продолжит расти.
• Дивиденды есть?
Дивиденды символические, за 2023 утвердили в 3,27 руб. на акцию или 1,2% от текущих цен. Деньги идут в развитие, так что это больше история роста.
• Что в итоге?
Абрау-Дюрсо фигурировала в первой части списка "Что покупать на просадке". Это, на мой взгляд, оптимальная стратегия с данной компанией. Так как она (1)дорогая по мультипликаторам (2) очень волатильная. При этом у неё есть хороший потенциал роста.
-
Не является индивидуальной инвестиционной рекомендацией
👍15🤔11🐳3✍2❤1
Минфин поднимает премию по ОФЗ и будет поднимать дальше.
Сегодня Минфин провёл аукционы и привлёк суммарно 68,946 млрд руб. 54,162 млрд. руб. через ОФЗ-ПК 29025 $SU29025RMFS2 и 14,784 млрд. руб. через ОФЗ-ПД 26248 $SU26248RMFS3
• 69 млрд руб это много или мало?
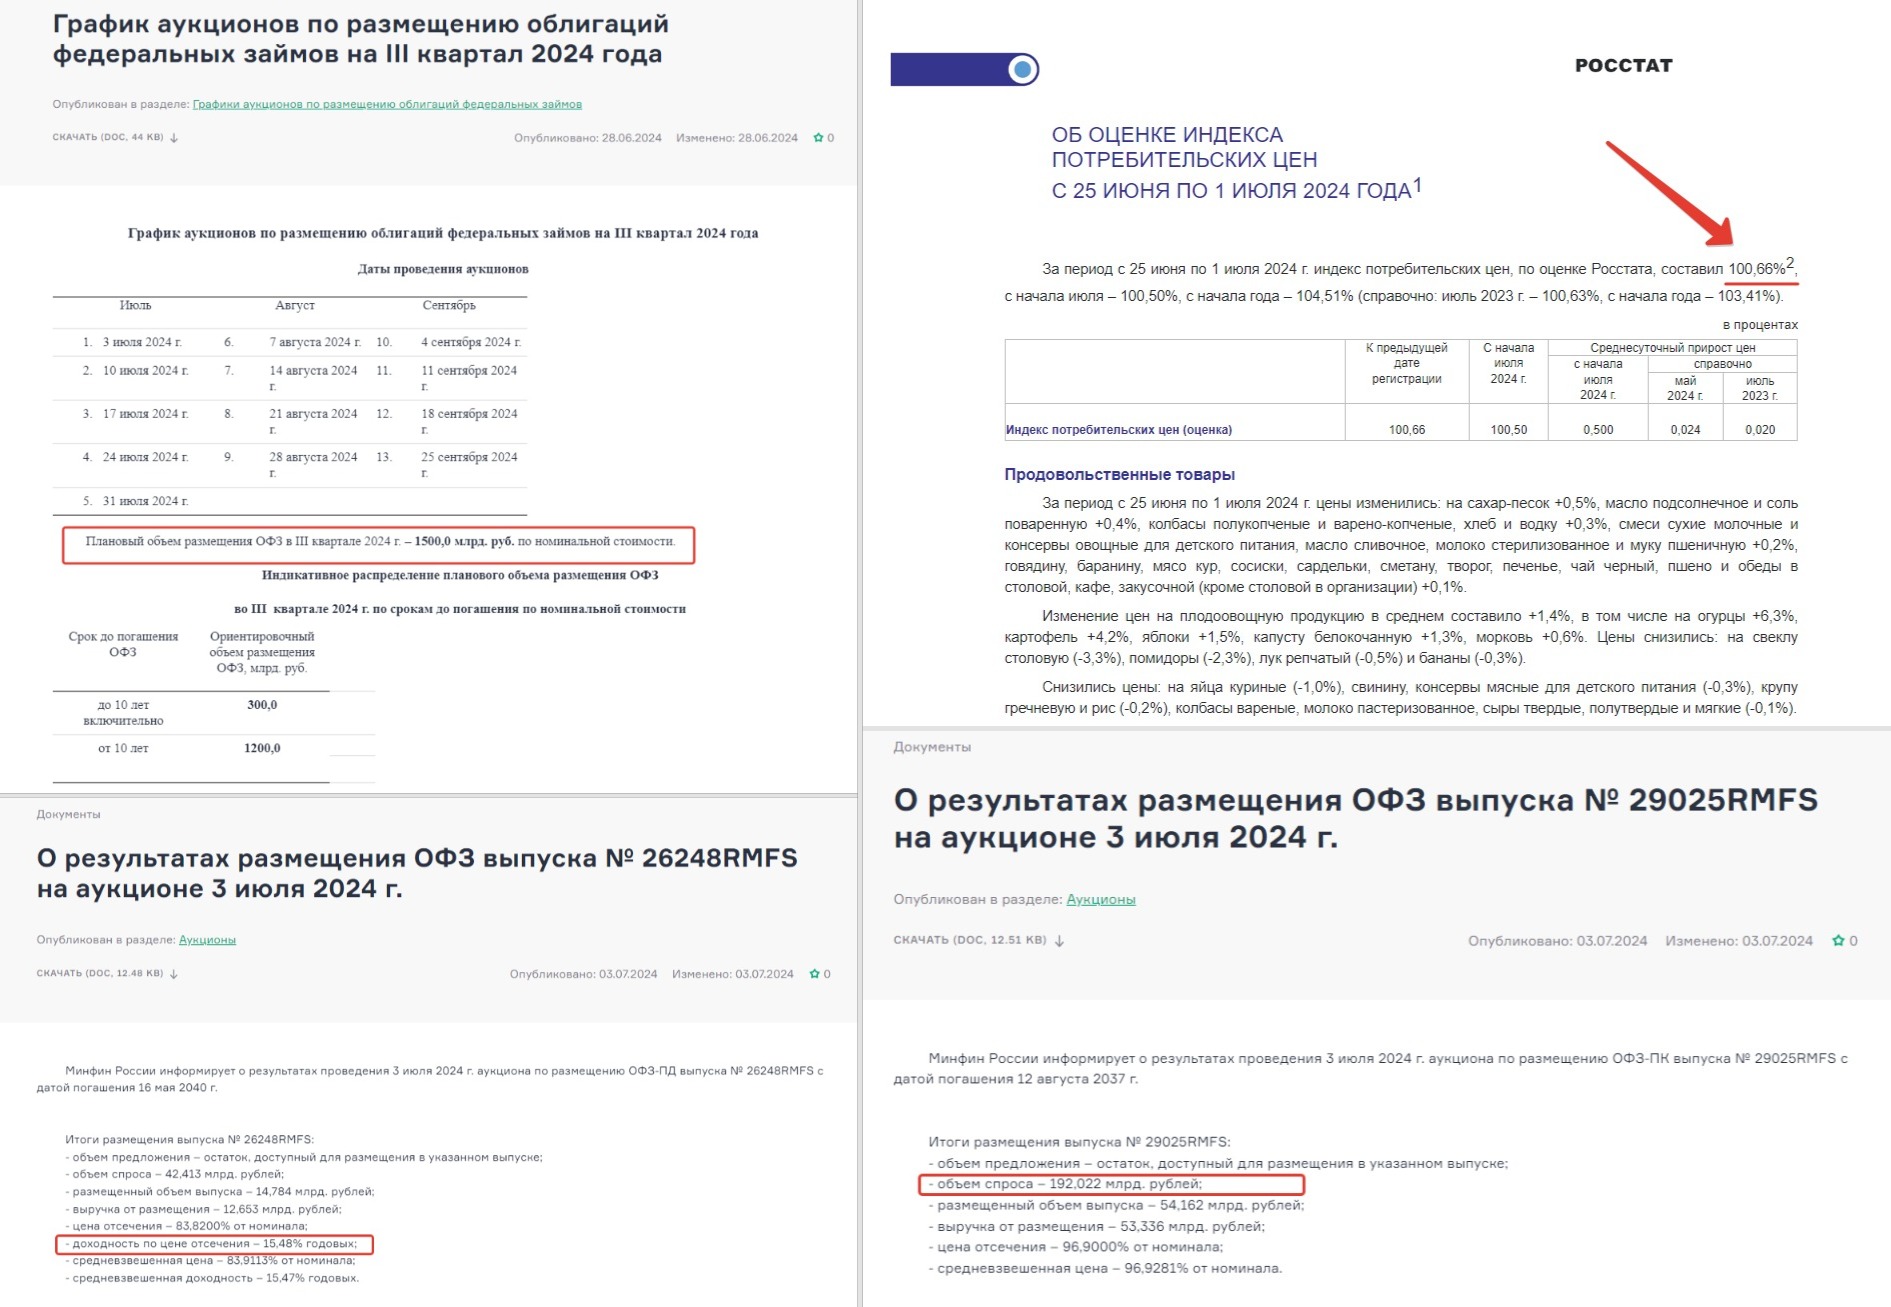
За III квартал надо занять 1500 млрд руб по номинальной стоимости и всего будет 13 аукционов (рис 1). Делая нехитрые вычисления можно вывести средний плановый объём заимствований — 115,38 млрд руб. Делая другие нехитрые вычисления мы приходим к выводу, что Минфину надо занимать почти на 70% больше, чем он занял.
• Что это значит?
Это значит, что такие объёмные заимствования со стороны Минфина приведут к дальнейшему росту доходностей ОФЗ по всей кривой (т.е. тело продолжит падать в цене). Мы это уже видим по нескольким маркерам:
— Доходность при размещении обновила очередной рекорд и составила 15,48% годовых (рис 2). Неделей ранее была 15,34% и это уже был рекорд за 9 лет.
— Стремительный рост инфляции. Рост инфляции 25 июня по 1 июля составил 0,66% (рис 3). Да можно списать на повышение тарифов с 1-го числа и автор с вами согласен. Но если смотреть на предыдущие недельные данные, то 0.22% vs 0.17% и 0.12% в предыдущие 3 недели. Чувствуете тенденцию?
— Учитывая данные ЦБ будет сложно не поднять ставку 26 Июля и рынок это знает. -> значит рынок будет хотеть бОльшую премию на ОФЗ с постоянным купоном. Или брать Флоатеры, потому и спрос на них под 200 млрд (рис 4)
• Что делать и когда можно покупать облигации?
Если мы говорим про ОФЗ с постоянным купоном, то надо ждать когда инфляция начнёт снова замедляться (нас будет интересовать данные "месяц к месяцу").
До того как инфляция два месяца подряд показала рост покупал облигации спокойно увеличивая дюрацию. Но поставил на стоп покупки как только увидели два месяца роста. Писал об этом в Мае, продублирую:
"Предыдущие месяцы Автор спокойно покупал ОФЗ, так как инфляция замедлялась Теперь же мы видим рост. Если это "всплеск" аналогичный Ноябрю 2023 и Февралю 2024, то это "ок" если нет и это устойчивая тенденция, то покупки ОФЗ надо будет ставить на паузу".
Цикл покупки облигаций:
Дата / Выпуск / Лет до погашения
-= 2023 год =-
- 6 Июля предупреждение когда валюта штурмовала 100+ быть аккуратным с покупкой облигаций с постоянным купоном.
- 2 Августа ещё одно предупреждение быть аккуратным с ОФЗ.
- 12 Сентября Аккуратно начинаем покупки с коротких облигаций. ОФЗ 26207 $SU26207RMFS9 - 2,6 года до погашения.
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,2 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,4 лет до погашения
[Перерыв в покупках ~4 мес на бурном росте RGBI]
-= 2024 год =-
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер, текущая купонная доходность от цены покупки ~17%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 9,7 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 13,9 лет до погашения
- 29 Мая ОФЗ 26230 $SU26230RMFS1 - 14.7 лет до погашения
[Перерыв в покупках на инфляционном росте]
Теперь ждём замедления инфляции, чтобы купить более длинные выпуски. Ждать комфортно, так как выпуски выбирались с бОльшей купонной доходностью, кроме первого купленного выпуска везде она двухзначная.
До самых длинных ОФЗ 26238 $SU26238RMFS4 ещё обязательно дойдём. Уверен в ЦБ, цели ДКП будут достигнуты 🫡 обязательно на теле ОФЗ ещё заработаем.
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня Минфин провёл аукционы и привлёк суммарно 68,946 млрд руб. 54,162 млрд. руб. через ОФЗ-ПК 29025 $SU29025RMFS2 и 14,784 млрд. руб. через ОФЗ-ПД 26248 $SU26248RMFS3
• 69 млрд руб это много или мало?
За III квартал надо занять 1500 млрд руб по номинальной стоимости и всего будет 13 аукционов (рис 1). Делая нехитрые вычисления можно вывести средний плановый объём заимствований — 115,38 млрд руб. Делая другие нехитрые вычисления мы приходим к выводу, что Минфину надо занимать почти на 70% больше, чем он занял.
• Что это значит?
Это значит, что такие объёмные заимствования со стороны Минфина приведут к дальнейшему росту доходностей ОФЗ по всей кривой (т.е. тело продолжит падать в цене). Мы это уже видим по нескольким маркерам:
— Доходность при размещении обновила очередной рекорд и составила 15,48% годовых (рис 2). Неделей ранее была 15,34% и это уже был рекорд за 9 лет.
— Стремительный рост инфляции. Рост инфляции 25 июня по 1 июля составил 0,66% (рис 3). Да можно списать на повышение тарифов с 1-го числа и автор с вами согласен. Но если смотреть на предыдущие недельные данные, то 0.22% vs 0.17% и 0.12% в предыдущие 3 недели. Чувствуете тенденцию?
— Учитывая данные ЦБ будет сложно не поднять ставку 26 Июля и рынок это знает. -> значит рынок будет хотеть бОльшую премию на ОФЗ с постоянным купоном. Или брать Флоатеры, потому и спрос на них под 200 млрд (рис 4)
• Что делать и когда можно покупать облигации?
Если мы говорим про ОФЗ с постоянным купоном, то надо ждать когда инфляция начнёт снова замедляться (нас будет интересовать данные "месяц к месяцу").
До того как инфляция два месяца подряд показала рост покупал облигации спокойно увеличивая дюрацию. Но поставил на стоп покупки как только увидели два месяца роста. Писал об этом в Мае, продублирую:
"Предыдущие месяцы Автор спокойно покупал ОФЗ, так как инфляция замедлялась Теперь же мы видим рост. Если это "всплеск" аналогичный Ноябрю 2023 и Февралю 2024, то это "ок" если нет и это устойчивая тенденция, то покупки ОФЗ надо будет ставить на паузу".
Цикл покупки облигаций:
Дата / Выпуск / Лет до погашения
-= 2023 год =-
- 6 Июля предупреждение когда валюта штурмовала 100+ быть аккуратным с покупкой облигаций с постоянным купоном.
- 2 Августа ещё одно предупреждение быть аккуратным с ОФЗ.
- 12 Сентября Аккуратно начинаем покупки с коротких облигаций. ОФЗ 26207 $SU26207RMFS9 - 2,6 года до погашения.
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,2 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,4 лет до погашения
[Перерыв в покупках ~4 мес на бурном росте RGBI]
-= 2024 год =-
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер, текущая купонная доходность от цены покупки ~17%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 9,7 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 13,9 лет до погашения
- 29 Мая ОФЗ 26230 $SU26230RMFS1 - 14.7 лет до погашения
[Перерыв в покупках на инфляционном росте]
Теперь ждём замедления инфляции, чтобы купить более длинные выпуски. Ждать комфортно, так как выпуски выбирались с бОльшей купонной доходностью, кроме первого купленного выпуска везде она двухзначная.
До самых длинных ОФЗ 26238 $SU26238RMFS4 ещё обязательно дойдём. Уверен в ЦБ, цели ДКП будут достигнуты 🫡 обязательно на теле ОФЗ ещё заработаем.
-
Не является индивидуальной инвестиционной рекомендацией
👍19🤔4🫡3🔥2🐳2🤯1
К вопросу «А почему ФосАгро? Что в этом вечно падающем активе интересно?»
«Акционеры Фосагро $PHOR утвердили дивиденды за 2023г и 1кв 2024г в совокупности в размере 309 руб/акция, отсечка - 11 июля». ~5,1% от текущих цен.
Это дивиденды за I квартал 2024 и IV квартал 2023.
Дополнительные пошлины, налоги, амбициозная инвест программа, повышенные расходы на персонал и т.п. при этом у компании остаётся достаточно кэша платить дивиденды - Вот почему.
Что будет когда эффект от курсовой экспортной пошлины сойдёт на нет и цены на удобрение пойдут вверх ещё обсудим, но думаю тут и так очевидно. Ждём 🤤
#фосагро
-
Не является индивидуальной инвестиционной рекомендацией
«Акционеры Фосагро $PHOR утвердили дивиденды за 2023г и 1кв 2024г в совокупности в размере 309 руб/акция, отсечка - 11 июля». ~5,1% от текущих цен.
Это дивиденды за I квартал 2024 и IV квартал 2023.
Дополнительные пошлины, налоги, амбициозная инвест программа, повышенные расходы на персонал и т.п. при этом у компании остаётся достаточно кэша платить дивиденды - Вот почему.
Что будет когда эффект от курсовой экспортной пошлины сойдёт на нет и цены на удобрение пойдут вверх ещё обсудим, но думаю тут и так очевидно. Ждём 🤤
#фосагро
-
Не является индивидуальной инвестиционной рекомендацией
👍27🔥3❤1😍1🐳1
Последний день подачи заявки для участия в IPO ВсеИнструменты ру
Ведомости пишут о переподписке книги заявок в несколько раз. Приведу цитату:
«Организаторы не хотят называть точные цифры, чтобы не инфлировать рост и не провоцировать инвесторов оставлять слишком большие заявки, объяснил он [собеседник «Ведомостей»]. Состав книги он называет качественным. По его словам, в нее вошли «практически все долгосрочные российские фонды» – всего больше 15, включая практически все существенные паевые инвестиционные фонды от крупнейших управляющих компаний. Что касается частных инвесторов, то динамика прошлых IPO показывает, что они активизируются к концу книги, добавил собеседник.»
Сама статья тут: https://www.vedomosti.ru/investments/articles/2024/07/03/1047746-kniga-zayavok
Отдаю должное, собрать на придавленном высокими ставками рынке такую переподписку, из компаний где есть в большом количестве штатные аналитики профессионально оценивающие перспективы это достойный результат.
Представителей e-commerce на рынке у нас не много, до IPO Инструментов был только OZON, который редко получает чистую прибыль и никогда ещё не платил дивиденды. Качественная структура книги заявок (это обилие институционалов разных мастей которые хотят себе кусочек) как желание каждого получить в портфель качественного эмитента.
Если бы не существенный объём размещения и free-float в ~12%, то аллокация была бы символическая, а так должны дать акций нормально. Можно поучаствовать.
#ipo
-
Не является индивидуальной инвестиционной рекомендацией
Ведомости пишут о переподписке книги заявок в несколько раз. Приведу цитату:
«Организаторы не хотят называть точные цифры, чтобы не инфлировать рост и не провоцировать инвесторов оставлять слишком большие заявки, объяснил он [собеседник «Ведомостей»]. Состав книги он называет качественным. По его словам, в нее вошли «практически все долгосрочные российские фонды» – всего больше 15, включая практически все существенные паевые инвестиционные фонды от крупнейших управляющих компаний. Что касается частных инвесторов, то динамика прошлых IPO показывает, что они активизируются к концу книги, добавил собеседник.»
Сама статья тут: https://www.vedomosti.ru/investments/articles/2024/07/03/1047746-kniga-zayavok
Отдаю должное, собрать на придавленном высокими ставками рынке такую переподписку, из компаний где есть в большом количестве штатные аналитики профессионально оценивающие перспективы это достойный результат.
Представителей e-commerce на рынке у нас не много, до IPO Инструментов был только OZON, который редко получает чистую прибыль и никогда ещё не платил дивиденды. Качественная структура книги заявок (это обилие институционалов разных мастей которые хотят себе кусочек) как желание каждого получить в портфель качественного эмитента.
Если бы не существенный объём размещения и free-float в ~12%, то аллокация была бы символическая, а так должны дать акций нормально. Можно поучаствовать.
#ipo
-
Не является индивидуальной инвестиционной рекомендацией
👍12🤔4🤮4🔥1👻1
Краткая история сюрпризов от ВТБ
Акции ВТБ $VTBR сегодня не плохо пытались расти на падающем рынке на фоне заявления Reuters финансового директора банка Дмитрия Пьянова о «дивидендном сюрпризе» для инвесторов.
Полдня веселила эта новость, приведу несколько цифр, может в следующий раз подобная новость, а они от ВТБ регулярно, вас тоже повеселит. Пост больше будет для инвестора который [возможно] раздумывает прикупить акции данного банка на долгосрок (т.е. на срок от нескольких лет и больше)", но юным спекулянтам тоже полезно познакомиться с компанией поближе, это лишним не бывает.
Цифр будет много, но они простые. Разделил всё на 3 блока: (1)Цена (2) Доп эмиссии (3) Дивиденды.
Поехали.
• 1. Цена на конец года и рост стоимости акций год к году:
2007 - 0,12575 (-12,7%)
2008 - 0,03336 (-73%)
2009 - 0,069415 (+108%)
2010 - 0,100880 (+45,3%, не забывайте как считаются проценты, цена всё ещё ниже 2007 года)
2011 - 0,058610 (-41,9%)
2012 - 0,053525 (-8,6%)
2013 - 0,049580 (-7,3%)
2014 - 0,066920 (+34,9%)
2015 - 0,079605 (+18,9%)
2016 - 0,073910 (-7,1%)
2017 - 0,047265 (-36,5%)
2018 - 0,033870 (-28,3%) добрались до минимума десятилетней давности.
2019 - 0,045845 (+35,3%)
2020 - 0,037850 (-17,4%)
2021 - 0,048135 (+27,1%)
2022 - 0,016390 (-65,9%) новый минимум
2023 - 0,022680 (+38,3%)
2024 - С начала года -10%, при росте индекса МосБиржи на 1%. Но год ещё не закончен. Сюрприз ждём.
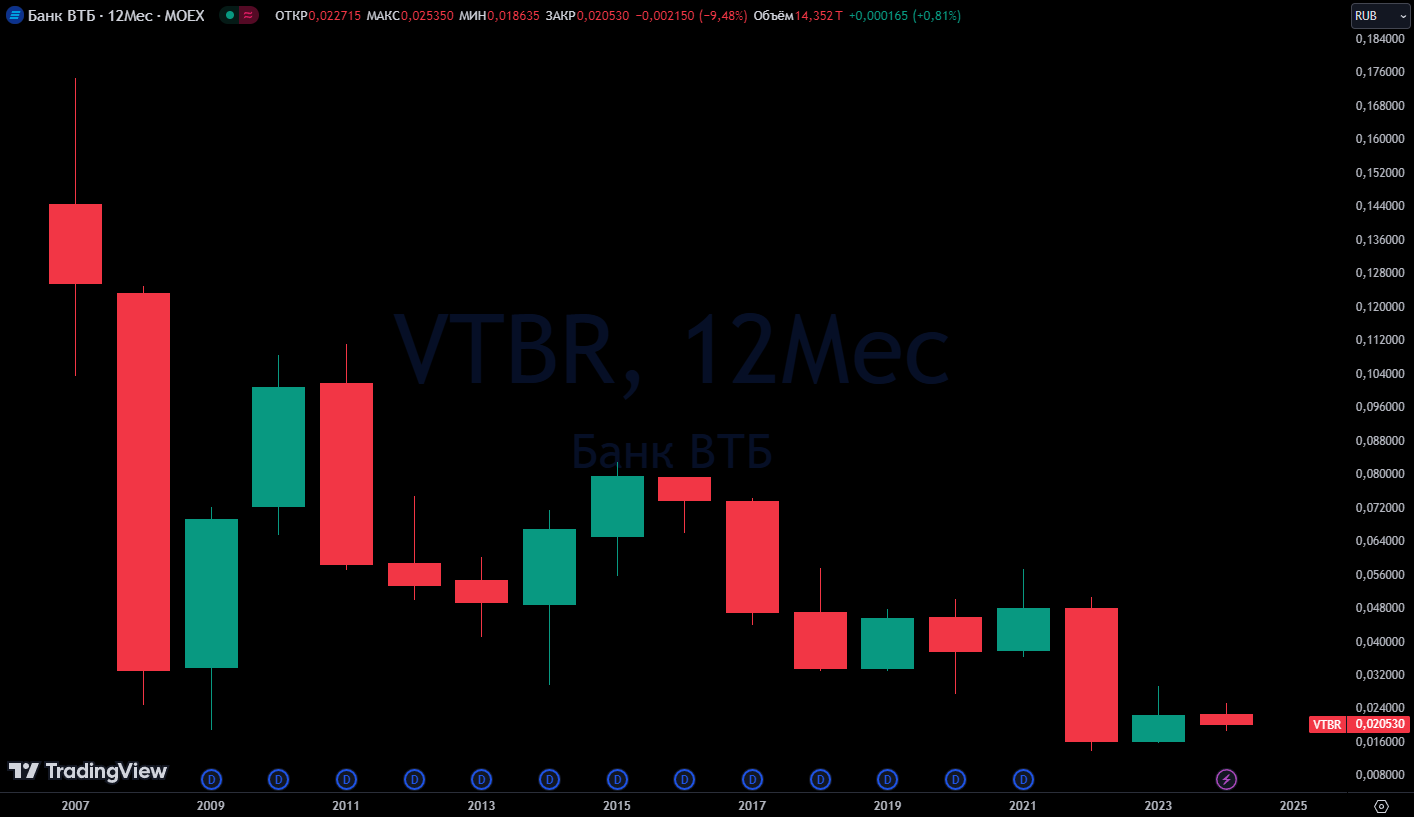
С момента IPO было только 2 раза когда когда акции росли 2 года подряд. Чтобы инвесторы не расслаблялись, после этих 2 лет роста оба раза шли 3 года непрерывного падения (рис 1 - одна свеча - один год)
• 2. История доп эмиссий акций ВТБ:
2007 - первая для IPO. Ничего страшного. Для IPO это нормально
2009 - вторая доп эмиссия. акций в ~1.5 раза больше стало.
2013 - очередная, теперь на четверть акций стало больше
2014 - конвертация суббордов в привилегированные акции, по факту таже доп эмиссия.
2015 - история 2014 года повторятся.
2023 - сюрприз для инвестора: сразу две доп эмиссии в год. такого на рынке мало кто мог ожидать.
• 3. Дивидендная доходность акционеров ВТБ по годам:
2007 1.42%
2008 1.05%
2009 0.69%
2010 0.63%
2011 1.39%
2012 3.01%
2013 2.75%
2014 1.52%
2015 1.72%
2016 1.74%
2017 6.92%
2018 2.72%
2019 2.26%
2020 2.9%
2021 0%
2022 0%
2023 0%
2024 Сюрприз будет 😄
Цифр много, если кто досюда дочитал и было полезно или забавно, то жмякните лайк, если бесполезно или вы теперь грустите, то дизлайк, узнаем сколько тут инвесторов ВТБ )
PS
Для долгосрочного инвестора крайне важно, как минимум, знать репутацию компании и её отношение к минорам. Чтобы сюрпризов не было потом неприятных.
-
Не является индивидуальной инвестиционной рекомендацией
Акции ВТБ $VTBR сегодня не плохо пытались расти на падающем рынке на фоне заявления Reuters финансового директора банка Дмитрия Пьянова о «дивидендном сюрпризе» для инвесторов.
Полдня веселила эта новость, приведу несколько цифр, может в следующий раз подобная новость, а они от ВТБ регулярно, вас тоже повеселит. Пост больше будет для инвестора который [возможно] раздумывает прикупить акции данного банка на долгосрок (т.е. на срок от нескольких лет и больше)", но юным спекулянтам тоже полезно познакомиться с компанией поближе, это лишним не бывает.
Цифр будет много, но они простые. Разделил всё на 3 блока: (1)Цена (2) Доп эмиссии (3) Дивиденды.
Поехали.
• 1. Цена на конец года и рост стоимости акций год к году:
2007 - 0,12575 (-12,7%)
2008 - 0,03336 (-73%)
2009 - 0,069415 (+108%)
2010 - 0,100880 (+45,3%, не забывайте как считаются проценты, цена всё ещё ниже 2007 года)
2011 - 0,058610 (-41,9%)
2012 - 0,053525 (-8,6%)
2013 - 0,049580 (-7,3%)
2014 - 0,066920 (+34,9%)
2015 - 0,079605 (+18,9%)
2016 - 0,073910 (-7,1%)
2017 - 0,047265 (-36,5%)
2018 - 0,033870 (-28,3%) добрались до минимума десятилетней давности.
2019 - 0,045845 (+35,3%)
2020 - 0,037850 (-17,4%)
2021 - 0,048135 (+27,1%)
2022 - 0,016390 (-65,9%) новый минимум
2023 - 0,022680 (+38,3%)
2024 - С начала года -10%, при росте индекса МосБиржи на 1%. Но год ещё не закончен. Сюрприз ждём.
С момента IPO было только 2 раза когда когда акции росли 2 года подряд. Чтобы инвесторы не расслаблялись, после этих 2 лет роста оба раза шли 3 года непрерывного падения (рис 1 - одна свеча - один год)
• 2. История доп эмиссий акций ВТБ:
2007 - первая для IPO. Ничего страшного. Для IPO это нормально
2009 - вторая доп эмиссия. акций в ~1.5 раза больше стало.
2013 - очередная, теперь на четверть акций стало больше
2014 - конвертация суббордов в привилегированные акции, по факту таже доп эмиссия.
2015 - история 2014 года повторятся.
2023 - сюрприз для инвестора: сразу две доп эмиссии в год. такого на рынке мало кто мог ожидать.
• 3. Дивидендная доходность акционеров ВТБ по годам:
2007 1.42%
2008 1.05%
2009 0.69%
2010 0.63%
2011 1.39%
2012 3.01%
2013 2.75%
2014 1.52%
2015 1.72%
2016 1.74%
2017 6.92%
2018 2.72%
2019 2.26%
2020 2.9%
2021 0%
2022 0%
2023 0%
2024 Сюрприз будет 😄
Цифр много, если кто досюда дочитал и было полезно или забавно, то жмякните лайк, если бесполезно или вы теперь грустите, то дизлайк, узнаем сколько тут инвесторов ВТБ )
PS
Для долгосрочного инвестора крайне важно, как минимум, знать репутацию компании и её отношение к минорам. Чтобы сюрпризов не было потом неприятных.
-
Не является индивидуальной инвестиционной рекомендацией
👍110😁17👎8🔥7🐳4❤1🙈1
5% для VSEH 💪
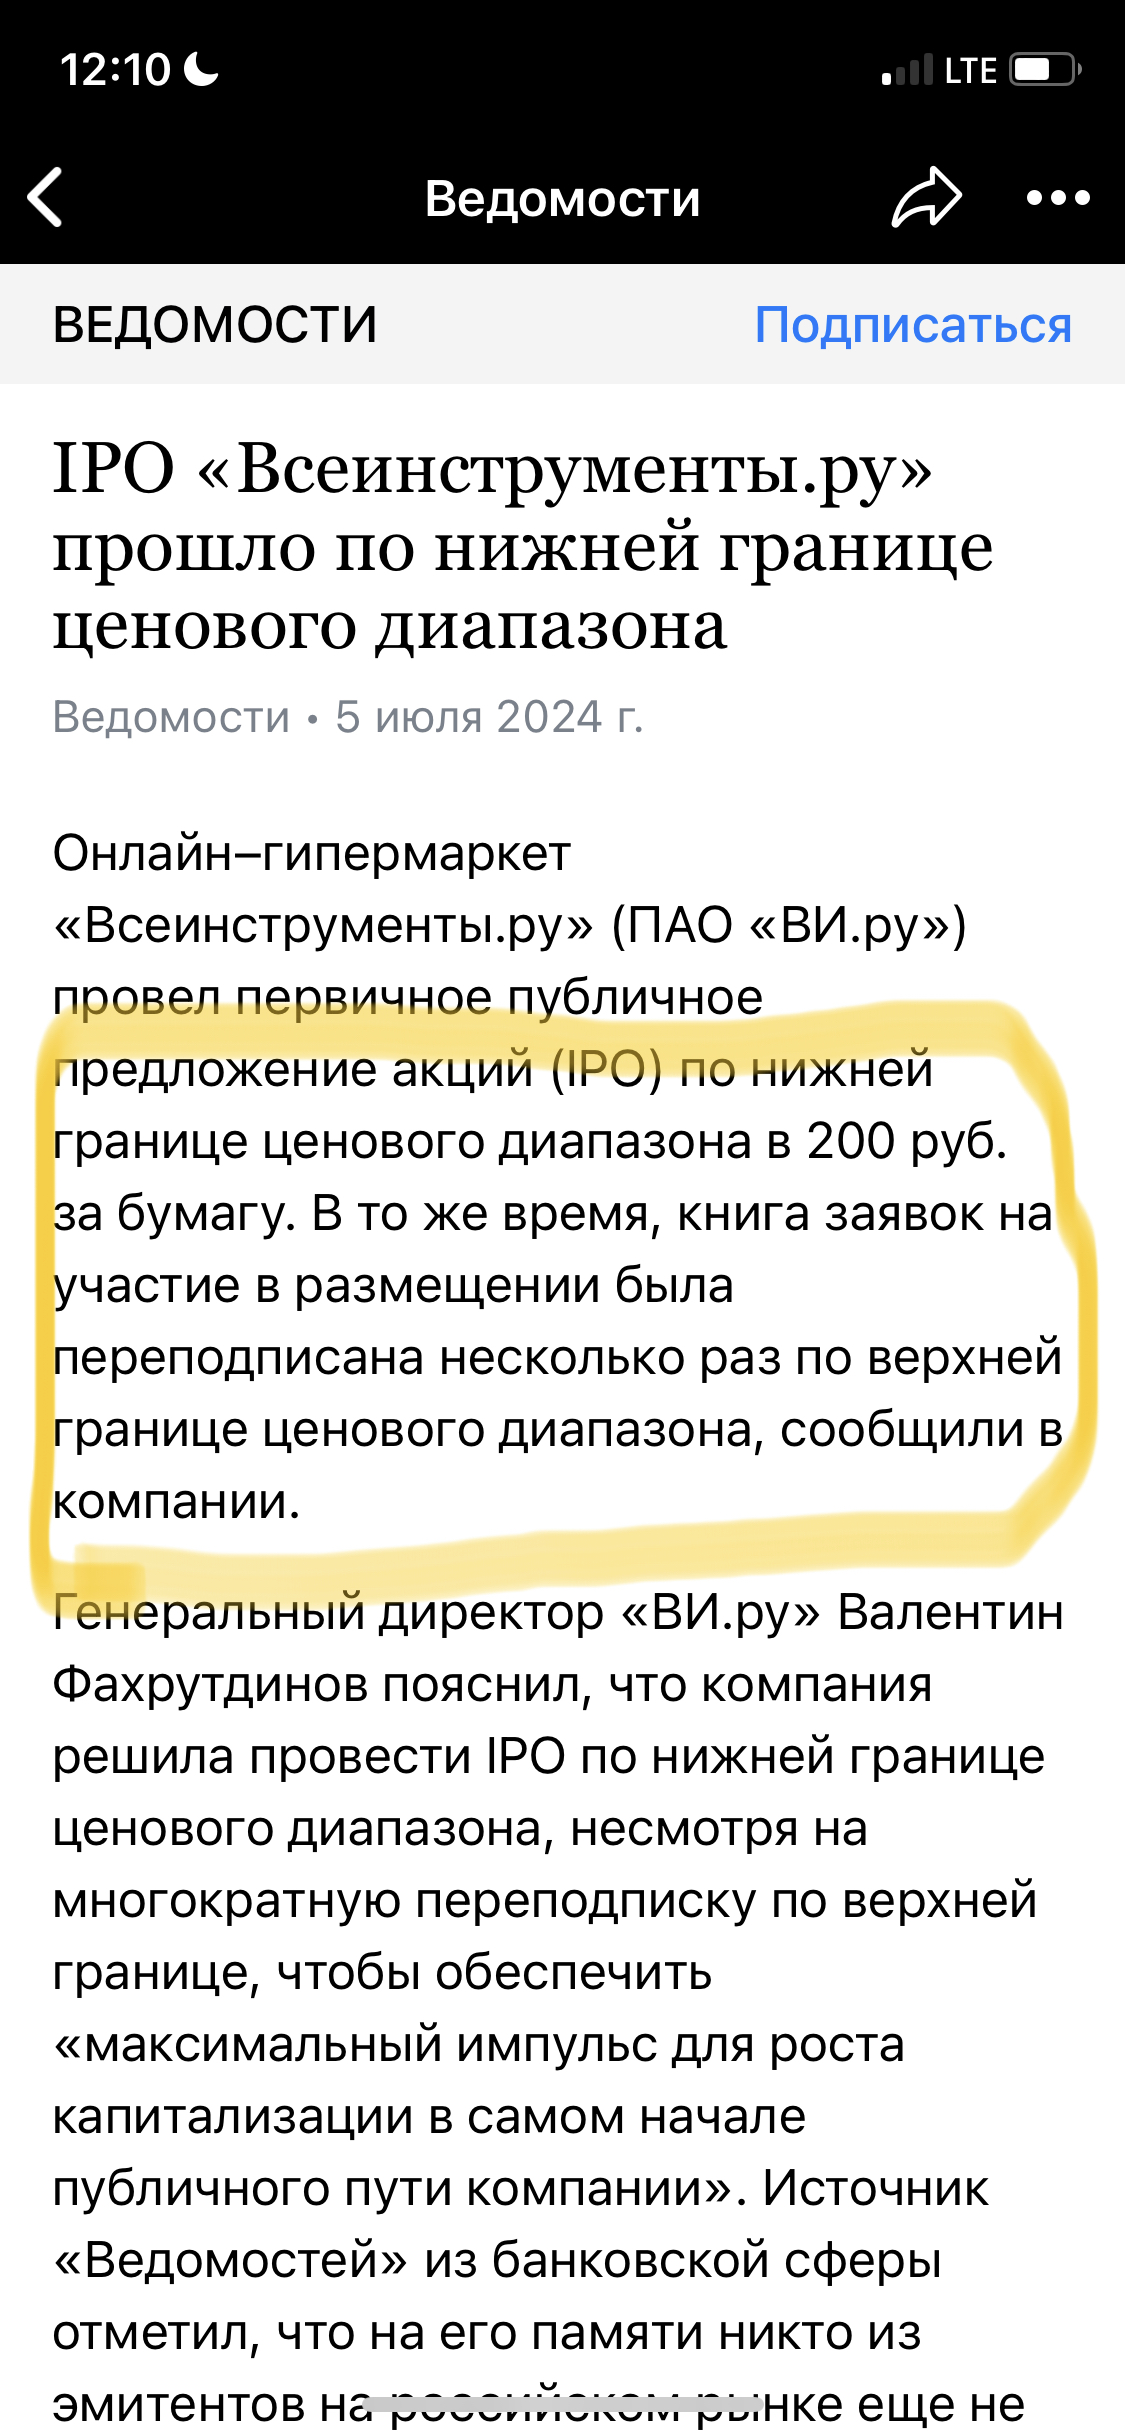
Подать заявку на участие в IPO ВсеИнструменты уже нельзя. Поэтому только сейчас напишу, что сам заявку подал.
Тем интереснее новости, что несмотря на информацию про переподписку по верхней цене (210₽), ТОПами принято решение разместится по нижней границе (200₽). Дисконт в 5% может кому-то показаться незначительным (хотя, кто откажется от лишних 5% сверху?), но сам факт подобного решения совсем нет.
https://www.vedomosti.ru/investments/news/2024/07/05/1048174-ipo-vseinstrumentiru?from=newsline_partner
Возможно ключевой момент тут обилие институционалов, в сделке (почти 80%) на сложном рынке. Для них лучшие условия это стандартная практика. Но и физиков не обижают, как говорится «мелочь, а приятно». Инвесторам кто пошёл на IPO дали небольшой бонус, спекулянтам дополнительный апсайд в 5% поиграться ) Приятная история на старте.
Почему принял решение по участию? (1) из-за большого предложения (~12%), логика в том, что вероятность SPO на этом небольшая в ближайшей перспективе. Сразу попадают в первый котировальный список МосБиржи. (2) в портфеле нет компании из сектора ecom. Был ранее на нашем рынке только OZON, но он планово убыточный и без дивидендов. Не подходит по параметрам.
Думаю, сегодня многие инвесторы захотят поучаствовать после старта торгов.
-
Не является индивидуальной инвестиционной рекомендацией
Подать заявку на участие в IPO ВсеИнструменты уже нельзя. Поэтому только сейчас напишу, что сам заявку подал.
Тем интереснее новости, что несмотря на информацию про переподписку по верхней цене (210₽), ТОПами принято решение разместится по нижней границе (200₽). Дисконт в 5% может кому-то показаться незначительным (хотя, кто откажется от лишних 5% сверху?), но сам факт подобного решения совсем нет.
https://www.vedomosti.ru/investments/news/2024/07/05/1048174-ipo-vseinstrumentiru?from=newsline_partner
Возможно ключевой момент тут обилие институционалов, в сделке (почти 80%) на сложном рынке. Для них лучшие условия это стандартная практика. Но и физиков не обижают, как говорится «мелочь, а приятно». Инвесторам кто пошёл на IPO дали небольшой бонус, спекулянтам дополнительный апсайд в 5% поиграться ) Приятная история на старте.
Почему принял решение по участию? (1) из-за большого предложения (~12%), логика в том, что вероятность SPO на этом небольшая в ближайшей перспективе. Сразу попадают в первый котировальный список МосБиржи. (2) в портфеле нет компании из сектора ecom. Был ранее на нашем рынке только OZON, но он планово убыточный и без дивидендов. Не подходит по параметрам.
Думаю, сегодня многие инвесторы захотят поучаствовать после старта торгов.
-
Не является индивидуальной инвестиционной рекомендацией
👍11🤮4🐳3❤2👻1
С наступившими выходными нас 🤗
Отличная неделя на рынке была. Нефть растёт уже 4 недели подряд, такими темпами за $90 зайдём на следующей неделе. Дорогая нефть это доходы нашего бюджета через доходы нефтедобытчиков. Роснефть $ROSN, Газпром Нефть $SIBN, Татнефть $TATN и т.д. дивиденды платят стабильно, но ростом котировок в этом году не отличаются, это всё временно, силы видимо копят.
Политики в Москву зачистили последнее время. Сегодня Орбан приехал. Зачем? Передаём ему слово:
Что-то интересное происходит и Газпром $GAZP без особых новостей растёт. Совпадение?
Эльвира Набиуллина на неделе рассказала, что экономика РФ значительно отклонилась от базового сценария, реализовались проинфляционные риски и теперь ключевой вопрос который будут обсуждать 26 числа на заседании ЦБ — это шаг повышения ставки.
- сказала Набиуллина на пресс-конференции в рамках Финансового конгресса.
Вчера сказала, а сегодня RGBI полетел в южном направлении. Как обсуждали на неделе пока инфляция растёт, лучше с покупками облигаций повременить, корпоративные флоатеры тут не панацея.
А ещё сегодня было IPO Инструментов $VSEH, автор решил поучаствовать, а оно вниз с открытия.
Жду дружеских подколов в комментариях, вроде «ну комон, всё же было очевидно». #пятничный_мем про себя опять получился. Ничего, посмотрим на динамику как спекулянты выйдут😉
Теперь о серьезном. Середина лета всё ближе, кто ещё на лодке, сапе или просто не купался, время есть, не затягивайте, в поход по лесу сходите, тоже классно. Часики тикают ⏰ выходные пошли.
Неделя была супер, жмякни лайк реакций к посту, чтобы следующая была ещё лучше.
Отличная неделя на рынке была. Нефть растёт уже 4 недели подряд, такими темпами за $90 зайдём на следующей неделе. Дорогая нефть это доходы нашего бюджета через доходы нефтедобытчиков. Роснефть $ROSN, Газпром Нефть $SIBN, Татнефть $TATN и т.д. дивиденды платят стабильно, но ростом котировок в этом году не отличаются, это всё временно, силы видимо копят.
Политики в Москву зачистили последнее время. Сегодня Орбан приехал. Зачем? Передаём ему слово:
«За последние два с половиной года мы поняли, что без дипломатии, без каналов связи мы не достигнем мира. Мир не наступит сам по себе, ради него нужно работать. Как раз способ достижения мира я сегодня обсуждал с господином президентом»
Что-то интересное происходит и Газпром $GAZP без особых новостей растёт. Совпадение?
Эльвира Набиуллина на неделе рассказала, что экономика РФ значительно отклонилась от базового сценария, реализовались проинфляционные риски и теперь ключевой вопрос который будут обсуждать 26 числа на заседании ЦБ — это шаг повышения ставки.
"Конечно, в июле на повестке будет обсуждение повышения ставки. Я думаю, что основной предмет обсуждения будет шаг"
- сказала Набиуллина на пресс-конференции в рамках Финансового конгресса.
Вчера сказала, а сегодня RGBI полетел в южном направлении. Как обсуждали на неделе пока инфляция растёт, лучше с покупками облигаций повременить, корпоративные флоатеры тут не панацея.
А ещё сегодня было IPO Инструментов $VSEH, автор решил поучаствовать, а оно вниз с открытия.
Жду дружеских подколов в комментариях, вроде «ну комон, всё же было очевидно». #пятничный_мем про себя опять получился. Ничего, посмотрим на динамику как спекулянты выйдут😉
Теперь о серьезном. Середина лета всё ближе, кто ещё на лодке, сапе или просто не купался, время есть, не затягивайте, в поход по лесу сходите, тоже классно. Часики тикают ⏰ выходные пошли.
Неделя была супер, жмякни лайк реакций к посту, чтобы следующая была ещё лучше.
👍41😁11👾9❤5🫡1
Промомед поделился цифрами.
Тикер PRMD, Ценовой диапазон 375 - 400 руб. на акцию. Т.е. это капитализация 75 - 80 млрд руб. Оценки инвест домов более амбициозные, к примеру у БКС оценка 133–169 млрд руб, в «Синаре» 145 млрд руб.
Чистая прибыль по итогам 2023 3 млрд руб. Значительная часть прибыли ушла на выплату "добровольного взноса" windfall tax налога на прибыль за предыдущие периоды
Наиболее корректное сравнение Промомед с Genetico которые вышли на биржу чуть больше года назад. Это тоже компания, у которой маржинальность бизнеса сильно отличается от обычных фармацевтических компаний.
План у компании по итогам 2024 достичь чистой выручки в 21,4 млрд рублей, т.е. рост +35% г/г. По итогам 2025 показать рост в 75–80% на запуске новых продуктов. Продукты планируемые к запуску в 2025 это продукты в рамках которых уже завершены клинические исследования и которые находятся на стадии государственной регистрации, т.е. планы по росту выручки +80% это базовый план компании исходя из анализа рынка и потребностей в данных препаратах.
Исходя из заявленной капитализации и планов по добавлению новых продуктов с ростом прибыли мы получим быстрорастущий бизнес который предлагают по мультипликатору EV/EBITDA 2025 года ~6,0x, что в целом неплохо.
На ускоренную реализацию плана компания планирует привлечь ~6 млрд руб. в рамках IPO. Формат сделки cash-in. Т.е. деньги идут на развитие и вывод на рынок новых препаратов (включая высокомаржинальный биотех), часть средств пойдёт на снижение долговой нагрузки.
Дивидендная политика компании предполагает выплаты при соотношении Чистый долг/скорректированная EBITDA ниже 2,5:
— Ниже 1,0x – не менее 50% от скорректированной чистой прибыли;
— 1,0x – 2,0x – не менее 25% от скорректированной чистой прибыли;
— 2,0x – 2,5x – не менее 15% от скорректированной чистой прибыли;
— Выше 2,5x – вопрос о выплате дивидендов по решению Совета директоров.
Сейчас показатель равен 2,6. Направление части денег полученных в рамках IPO на снижение долговой нагрузки с одной стороны и планы увеличить EBITDA на треть по итогам 2024 с другой может открыть возможность для выплаты дивидендов в районе 25% от скорректированной чистой прибыли.
-
Не является индивидуальной инвестиционной рекомендацией
Тикер PRMD, Ценовой диапазон 375 - 400 руб. на акцию. Т.е. это капитализация 75 - 80 млрд руб. Оценки инвест домов более амбициозные, к примеру у БКС оценка 133–169 млрд руб, в «Синаре» 145 млрд руб.
Чистая прибыль по итогам 2023 3 млрд руб. Значительная часть прибыли ушла на выплату "добровольного взноса" windfall tax налога на прибыль за предыдущие периоды
Наиболее корректное сравнение Промомед с Genetico которые вышли на биржу чуть больше года назад. Это тоже компания, у которой маржинальность бизнеса сильно отличается от обычных фармацевтических компаний.
План у компании по итогам 2024 достичь чистой выручки в 21,4 млрд рублей, т.е. рост +35% г/г. По итогам 2025 показать рост в 75–80% на запуске новых продуктов. Продукты планируемые к запуску в 2025 это продукты в рамках которых уже завершены клинические исследования и которые находятся на стадии государственной регистрации, т.е. планы по росту выручки +80% это базовый план компании исходя из анализа рынка и потребностей в данных препаратах.
Исходя из заявленной капитализации и планов по добавлению новых продуктов с ростом прибыли мы получим быстрорастущий бизнес который предлагают по мультипликатору EV/EBITDA 2025 года ~6,0x, что в целом неплохо.
На ускоренную реализацию плана компания планирует привлечь ~6 млрд руб. в рамках IPO. Формат сделки cash-in. Т.е. деньги идут на развитие и вывод на рынок новых препаратов (включая высокомаржинальный биотех), часть средств пойдёт на снижение долговой нагрузки.
Дивидендная политика компании предполагает выплаты при соотношении Чистый долг/скорректированная EBITDA ниже 2,5:
— Ниже 1,0x – не менее 50% от скорректированной чистой прибыли;
— 1,0x – 2,0x – не менее 25% от скорректированной чистой прибыли;
— 2,0x – 2,5x – не менее 15% от скорректированной чистой прибыли;
— Выше 2,5x – вопрос о выплате дивидендов по решению Совета директоров.
Сейчас показатель равен 2,6. Направление части денег полученных в рамках IPO на снижение долговой нагрузки с одной стороны и планы увеличить EBITDA на треть по итогам 2024 с другой может открыть возможность для выплаты дивидендов в районе 25% от скорректированной чистой прибыли.
-
Не является индивидуальной инвестиционной рекомендацией
👍13👌3🙈3🐳2