
Как у компаний растёт/падает прибыль от изменения курса рубля.
Большинство компаний в индексе МосБиржи экспортёры и курс рубля для них имеет ключевое значение. Сейчас рубль чуть крепче прошлогодних значений и дешеветь пока не хочет. Если ситуация не изменится, то это сильно скажется на результатах III квартала.
Так как в конце Июля прошлого года рубль начал быстро слабеть. Поднявшись всего за месяц с 90,12 (15.07.2023) до 101,04 (15.08.2023), что дало экспортёрам хорошо заработать.
Будет ли очередной подобный забег рубля в Августе этого года или может быть в Сентябре вопрос отдельный. Больше хотел дать небольшую шпаргалку, как изменяется прибыль компаний в зависимости от роста среднего курса рубля за месяц/квартал. Полезно бывает оценивать перспективы.
• Золотодобытчики
Простой и понятный пример для начала. Цена золота в мире [нравится нам это или нет] измеряется в долларах. Поэтому на каждые 10% изменения курса выручка золотодобытчиков растёт примерно на 10%, если предположить что цена и объёмы продаж золота не меняется.
При этом прибыль меняться будет сильней, так как условно если при одном курсе рубля проданный слиток стоит 10.000 руб, а на то, чтобы его добыть и продать ушло 6.000 руб, то прибыль будет 4.000 руб. При росте курса на +10% при тех же затратах в 6.000 продать слиток можно за 11.000 руб. т.е. прибыль выросла +25%(4000 руб →5000 руб).
Расходы у Полюса $PLZL в два раза ниже чем у ЮГК $UGLD и Селигдара $SELG (по данным за 2023). Поэтому при росте курса рубля прибыль у ЮГК и Селигдара будет расти быстрей в два раза чем у Полюса. Но и обратное верно. Т.е. Полюс более устойчивый и легко может пережить сложные времена оставаясь хорошо маржинальным.
Про золото подробно, так как пример относительно простой. Про других одной строкой.
• Нефтегаз.
Основные компании в индексе по весу, такие как Лукойл $LKOH, Новатэк $NVTK, Роснефть $ROSN и т.п. На каждые 10% изменения курса прибыль нефтегазовых компаний растёт на 15-20%.
// Примечание на полях
Транснефти $TRNP от изменения курса ни жарко ни холодно, так как компания не продаёт нефть, а занимается транспортировкой нефти и нефтепродуктов по магистральным трубопроводам.
• Удобрения.
Изменение курса рубля на 10% даёт рост прибыли на 20%. Это, кстати, одна из причин, почему для ФосАгро $PHOR введённая в 2023 "курсовая рента" была самая большая.
Для всех компаний размер пошлины был от 4% до 7%, но для удобрений сделали 10% (7%+3%).
Изменение курса рубля лишь одна часть уравнения. Не забываем и про сам "продукт" будь то нефть, газ, золото, удобрения или что-то ещё. Оценку надо делать в комплексе. Данным постом хотел показать, как сильно меняются доходы компаний (и как следствие дивиденды инвестора) если курс рубля переставляют чуть вверх.
Компания работающие на внутреннем рынке (вроде Транснефти) о таком могут только мечтать 😄
--
Не является индивидуальной инвестиционной рекомендацией.
Большинство компаний в индексе МосБиржи экспортёры и курс рубля для них имеет ключевое значение. Сейчас рубль чуть крепче прошлогодних значений и дешеветь пока не хочет. Если ситуация не изменится, то это сильно скажется на результатах III квартала.
Так как в конце Июля прошлого года рубль начал быстро слабеть. Поднявшись всего за месяц с 90,12 (15.07.2023) до 101,04 (15.08.2023), что дало экспортёрам хорошо заработать.
Будет ли очередной подобный забег рубля в Августе этого года или может быть в Сентябре вопрос отдельный. Больше хотел дать небольшую шпаргалку, как изменяется прибыль компаний в зависимости от роста среднего курса рубля за месяц/квартал. Полезно бывает оценивать перспективы.
• Золотодобытчики
Простой и понятный пример для начала. Цена золота в мире [нравится нам это или нет] измеряется в долларах. Поэтому на каждые 10% изменения курса выручка золотодобытчиков растёт примерно на 10%, если предположить что цена и объёмы продаж золота не меняется.
При этом прибыль меняться будет сильней, так как условно если при одном курсе рубля проданный слиток стоит 10.000 руб, а на то, чтобы его добыть и продать ушло 6.000 руб, то прибыль будет 4.000 руб. При росте курса на +10% при тех же затратах в 6.000 продать слиток можно за 11.000 руб. т.е. прибыль выросла +25%(4000 руб →5000 руб).
Расходы у Полюса $PLZL в два раза ниже чем у ЮГК $UGLD и Селигдара $SELG (по данным за 2023). Поэтому при росте курса рубля прибыль у ЮГК и Селигдара будет расти быстрей в два раза чем у Полюса. Но и обратное верно. Т.е. Полюс более устойчивый и легко может пережить сложные времена оставаясь хорошо маржинальным.
Про золото подробно, так как пример относительно простой. Про других одной строкой.
• Нефтегаз.
Основные компании в индексе по весу, такие как Лукойл $LKOH, Новатэк $NVTK, Роснефть $ROSN и т.п. На каждые 10% изменения курса прибыль нефтегазовых компаний растёт на 15-20%.
// Примечание на полях
Транснефти $TRNP от изменения курса ни жарко ни холодно, так как компания не продаёт нефть, а занимается транспортировкой нефти и нефтепродуктов по магистральным трубопроводам.
• Удобрения.
Изменение курса рубля на 10% даёт рост прибыли на 20%. Это, кстати, одна из причин, почему для ФосАгро $PHOR введённая в 2023 "курсовая рента" была самая большая.
Для всех компаний размер пошлины был от 4% до 7%, но для удобрений сделали 10% (7%+3%).
Изменение курса рубля лишь одна часть уравнения. Не забываем и про сам "продукт" будь то нефть, газ, золото, удобрения или что-то ещё. Оценку надо делать в комплексе. Данным постом хотел показать, как сильно меняются доходы компаний (и как следствие дивиденды инвестора) если курс рубля переставляют чуть вверх.
Компания работающие на внутреннем рынке (вроде Транснефти) о таком могут только мечтать 😄
--
Не является индивидуальной инвестиционной рекомендацией.
👍14✍6🔥3🤔1
Дивидендный сезон закончился, очередная супер неделя подошла к концу.
На неделе индекс МосБиржи уходил ниже 2900, много компаний хорошо подешевело и можно было добавить в портфель. Предполагаю, что когда выйдет обзор рисков финансовых рынков от ЦБ за Июль, мы увидим, что основная категория продавцов нерезиденты выходящие из-за санкций США, #пятничный_мем на эту тему )
Автор в Понедельник и Четверг перекладывался из фонда денежного рынка в акции. Пока половину только переложил (было ~4% веса от портфеля в $LQDT, сейчас ~2% осталось).
В рамках публичного портфеля добавил:
— Газпром Нефть $SIBN и Роснефть $ROSN, так как нефть уверенно выше $80 держится.
— Новатэк $NVTK, США хотят уничтожить компанию, у них не получится. Тут уже дело принципа для нашего государства, ждём существенных мер поддержки и решения вопросов с газовозами, а пока ждём получаем дивиденды, так как компания остаётся прибыльной.
— Черкизово $GCHE и Мать и Дитя $MDMG - стабильный внутренний спрос в условиях высокой инфляции.
— МосБиржа $MOEX, монополист на рынке + обороты растут.
— Транснефть $TRNFP, монополист на рынке + индексирует тарифы как часы.
И другие компании.
Надеюсь цены пониже ещё дадут, всё-таки до заседания ЦБ по ключевой ставке ещё неделя, а США разрешили операции с МосБиржей и НКЦ до 13 Августа, так что нерезиденты ещё могут повыходить. Кэш наготове. Ждём.
Кто что делал на неделе? Жмякни реакций
🔥- если покупал
🐳- если продавал
👀- если на заборе сидел.
-
Не является индивидуальной инвестиционной рекомендацией
На неделе индекс МосБиржи уходил ниже 2900, много компаний хорошо подешевело и можно было добавить в портфель. Предполагаю, что когда выйдет обзор рисков финансовых рынков от ЦБ за Июль, мы увидим, что основная категория продавцов нерезиденты выходящие из-за санкций США, #пятничный_мем на эту тему )
Автор в Понедельник и Четверг перекладывался из фонда денежного рынка в акции. Пока половину только переложил (было ~4% веса от портфеля в $LQDT, сейчас ~2% осталось).
В рамках публичного портфеля добавил:
— Газпром Нефть $SIBN и Роснефть $ROSN, так как нефть уверенно выше $80 держится.
— Новатэк $NVTK, США хотят уничтожить компанию, у них не получится. Тут уже дело принципа для нашего государства, ждём существенных мер поддержки и решения вопросов с газовозами, а пока ждём получаем дивиденды, так как компания остаётся прибыльной.
— Черкизово $GCHE и Мать и Дитя $MDMG - стабильный внутренний спрос в условиях высокой инфляции.
— МосБиржа $MOEX, монополист на рынке + обороты растут.
— Транснефть $TRNFP, монополист на рынке + индексирует тарифы как часы.
И другие компании.
Надеюсь цены пониже ещё дадут, всё-таки до заседания ЦБ по ключевой ставке ещё неделя, а США разрешили операции с МосБиржей и НКЦ до 13 Августа, так что нерезиденты ещё могут повыходить. Кэш наготове. Ждём.
Кто что делал на неделе? Жмякни реакций
🔥- если покупал
🐳- если продавал
👀- если на заборе сидел.
-
Не является индивидуальной инвестиционной рекомендацией
🔥72👀37🐳3❤2👾2👻1
Рынок перешёл в свободное плавание.
Коллеги, в этом году дивидендный сезон закончил Совкомфлот $FLOT, 18-го Июля был последний день для покупки под дивиденды. Теперь всё. Дивидендный сезон за 2023 закрыт.
Теперь рынок на пару месяцев будет в свободном плавании без привязки к дивидендам. Если в начале года предстоящие крупные дивидендные выплаты поддерживали рынок и не давали упасть многим компаниям, да и в целом рынок закладывал щедрые дивиденды и рос до Мая в ожидании, то теперь поддержку рынку следует искать в денежных потоках различных участников рынка, а те в свою очередь будут оглядываться на макроданные (изменение инфляции, рост экономики, динамика рынка труда и т.п.).
С подписчиками платного проекта на Бусти и в Т-Инвестициях разобрали прошли ли мы «дно» на рынке и сколько было подобных коррекций за последние 10 лет? Несколько ключевых дат, ждать ли денег в рынок ближайшее время, что ждать осенью и будет ли эта историями со счастливым концом.
Приятного чтения 🤝
Коллеги, в этом году дивидендный сезон закончил Совкомфлот $FLOT, 18-го Июля был последний день для покупки под дивиденды. Теперь всё. Дивидендный сезон за 2023 закрыт.
Теперь рынок на пару месяцев будет в свободном плавании без привязки к дивидендам. Если в начале года предстоящие крупные дивидендные выплаты поддерживали рынок и не давали упасть многим компаниям, да и в целом рынок закладывал щедрые дивиденды и рос до Мая в ожидании, то теперь поддержку рынку следует искать в денежных потоках различных участников рынка, а те в свою очередь будут оглядываться на макроданные (изменение инфляции, рост экономики, динамика рынка труда и т.п.).
С подписчиками платного проекта на Бусти и в Т-Инвестициях разобрали прошли ли мы «дно» на рынке и сколько было подобных коррекций за последние 10 лет? Несколько ключевых дат, ждать ли денег в рынок ближайшее время, что ждать осенью и будет ли эта историями со счастливым концом.
Приятного чтения 🤝
👍17👌2👻2🤡1
Байден устал и ушёл заявив, что выходит из президентской гонки. Вместо себя предлагает кандидатуру Камалы Харрис (вице-президент США) в качестве своего преемника в качестве кандидата на выборах от демократов. Которые будут чуть больше чем через 100 дней.
Тут мы можем предположить два варианта:
Первый:
Демократы будут пытаться выиграть кампанию с Харрис. Возможно добавив ей вторую женщину как Вице-Президента. Т.е. Две женщины от демократов (одна представляет расовое меньшинство), против двух Мужчин от республиканцев (оба белые). Хорошая PR стратегия учитывая специфику США и её "повёрнутость" на повестке.
Второй:
Обычный отказ от ответственности за грядущее поражение демократического кандидата. Так как Трамп после покушения вырвался в отрыв. Как в анекдоте про лошадь: "Не шмогла я, не шмогла"
Нам (гражданам РФ) интересней конечно же Трамп и Венс, так как они хотят закончить проект Украина окончательно и распределять деньги на другие истории. Территориальные вопросы которые очень хотела бы, но не может решить Украина шерифа, в роли Трампа, не ... волнуют. Не сочувствуем.
С Трампом или без цели СВО будут достигнуты 🫡 , но лучше бы конечно побыстрей.
Тут мы можем предположить два варианта:
Первый:
Демократы будут пытаться выиграть кампанию с Харрис. Возможно добавив ей вторую женщину как Вице-Президента. Т.е. Две женщины от демократов (одна представляет расовое меньшинство), против двух Мужчин от республиканцев (оба белые). Хорошая PR стратегия учитывая специфику США и её "повёрнутость" на повестке.
Второй:
Обычный отказ от ответственности за грядущее поражение демократического кандидата. Так как Трамп после покушения вырвался в отрыв. Как в анекдоте про лошадь: "Не шмогла я, не шмогла"
Нам (гражданам РФ) интересней конечно же Трамп и Венс, так как они хотят закончить проект Украина окончательно и распределять деньги на другие истории. Территориальные вопросы которые очень хотела бы, но не может решить Украина шерифа, в роли Трампа, не ... волнуют. Не сочувствуем.
С Трампом или без цели СВО будут достигнуты 🫡 , но лучше бы конечно побыстрей.
🫡27👍16🤮6😁3🙈1
Ждём волну дефолтов?
Год назад ЦБ поднял ключевую ставку с 7,5% до 8,5%, а в Августе уже начался период высоких ставок когда ЦБ поднял ставку ещё раз сразу до 12%. После этого всего за несколько месяцев мы добежали до 16% в Декабре. Тут мы и находимся сейчас.
Для низкомаржинального и/или сильно закредитованного бизнеса ситуация сейчас печальная. Бум размещения флоатеров с верой бизнеса во всё хорошее (в то, что ЦБ скоро снизит ключевую ставку) обернётся существенным ростом процентных расходов.
Сейчас разговор не о тех компаниях, что у всех на слуху. Условная АФК Система $AFKS и её закредитованные дочки вроде Сегежи $SGZH, эти истории обсуждали не раз. С интересом наблюдаем чем там всё закончится.
Разговор о мелком и среднем бизнесе, компании которые набирали кредиты в банках под плавающую ставку (а сейчас таких кредитов более половины) и/или занимали через облигации (аналогичная ситуация, выпуски с плавающей ставкой преобладают с конца прошлого года)
Ситуация у них уже сейчас критическая. Вот точно такая же как в Сегеже, где проценты по кредитам в два раза выше чем операционная прибыль, только головной компании нет которая помогает деньгами.
И очередное повышение ставки ситуацию лучше не сделает. Как не сделает и намерение ЦБ сохранять жесткие условия денежно-кредитной политики дольше, чем планировалось (читайте это как «снижения скоро не ждите»)
Поэтому рост просрочек по кредитам видится автору практически неизбежным. И если раньше ещё была интрига: «А что произойдёт раньше? Снижение ставки или рост количества дефолтов?», то последнее время интриги всё меньше.
Думаю ближайшие месяцы увидим это в отчетах у банков и в новостях о дефолтах ВДО
-
Не является индивидуальной инвестиционной рекомендацией
Год назад ЦБ поднял ключевую ставку с 7,5% до 8,5%, а в Августе уже начался период высоких ставок когда ЦБ поднял ставку ещё раз сразу до 12%. После этого всего за несколько месяцев мы добежали до 16% в Декабре. Тут мы и находимся сейчас.
Для низкомаржинального и/или сильно закредитованного бизнеса ситуация сейчас печальная. Бум размещения флоатеров с верой бизнеса во всё хорошее (в то, что ЦБ скоро снизит ключевую ставку) обернётся существенным ростом процентных расходов.
Сейчас разговор не о тех компаниях, что у всех на слуху. Условная АФК Система $AFKS и её закредитованные дочки вроде Сегежи $SGZH, эти истории обсуждали не раз. С интересом наблюдаем чем там всё закончится.
Разговор о мелком и среднем бизнесе, компании которые набирали кредиты в банках под плавающую ставку (а сейчас таких кредитов более половины) и/или занимали через облигации (аналогичная ситуация, выпуски с плавающей ставкой преобладают с конца прошлого года)
Ситуация у них уже сейчас критическая. Вот точно такая же как в Сегеже, где проценты по кредитам в два раза выше чем операционная прибыль, только головной компании нет которая помогает деньгами.
И очередное повышение ставки ситуацию лучше не сделает. Как не сделает и намерение ЦБ сохранять жесткие условия денежно-кредитной политики дольше, чем планировалось (читайте это как «снижения скоро не ждите»)
Поэтому рост просрочек по кредитам видится автору практически неизбежным. И если раньше ещё была интрига: «А что произойдёт раньше? Снижение ставки или рост количества дефолтов?», то последнее время интриги всё меньше.
Думаю ближайшие месяцы увидим это в отчетах у банков и в новостях о дефолтах ВДО
-
Не является индивидуальной инвестиционной рекомендацией
😱11👍6🤔4✍1🤮1🤡1🐳1🗿1
ЕС продолжает наращивать импорт удобрений из РФ
В начале месяца (1 Июля) уже обсуждали, что после многочисленных санкций и отказа от газа РФ импорт удобрений существенно выгоднее собственного производства из-за разнице в цене газа.
Ведомости проанализировали данные Европейского статистического агентства (Eurostat) и пришли к выводу, что компании РФ в январе – мае 2024 увеличили поставки удобрений в страны Евросоюза (ЕС) в 1,7 раза в годовом выражении до 1,9 млн т.
Сейчас можно подумать что-то вроде: «Хорошо бы увеличить производство удобрений, спрос же будет расти и дальше»
Постойте, а ведь ФосАгро $PHOR как раз и увеличила существенно капитальные затраты и в 2023 (до 66 млрд руб.), и в 2024 (до 73 млрд руб.). Амбициозные планы по модернизации, расширению производственных мощностей и углублению вертикальной интеграции. П - Планирование
Приятным бонусом, помимо растущего бизнеса, компания платит хорошие дивиденды
Продолжаю добирать компанию 🫡
-
Не является индивидуальной инвестиционной рекомендацией
В начале месяца (1 Июля) уже обсуждали, что после многочисленных санкций и отказа от газа РФ импорт удобрений существенно выгоднее собственного производства из-за разнице в цене газа.
Ведомости проанализировали данные Европейского статистического агентства (Eurostat) и пришли к выводу, что компании РФ в январе – мае 2024 увеличили поставки удобрений в страны Евросоюза (ЕС) в 1,7 раза в годовом выражении до 1,9 млн т.
Сейчас можно подумать что-то вроде: «Хорошо бы увеличить производство удобрений, спрос же будет расти и дальше»
Постойте, а ведь ФосАгро $PHOR как раз и увеличила существенно капитальные затраты и в 2023 (до 66 млрд руб.), и в 2024 (до 73 млрд руб.). Амбициозные планы по модернизации, расширению производственных мощностей и углублению вертикальной интеграции. П - Планирование
Приятным бонусом, помимо растущего бизнеса, компания платит хорошие дивиденды
Продолжаю добирать компанию 🫡
-
Не является индивидуальной инвестиционной рекомендацией
👍23🐳3🫡3👀1
История с Wildberries хорошо показывает, что уничтожить капитализацию можно в любой компании.
Непрогнозируемые риски могут реализоваться в любой момент. А высокая концентрация портфеля на небольшом количестве активов может очень дорого обойтись.
Сегодня трое спросили про «рейдерский захват» Wildberries. Что думаю и какие последствия. Сама история автору мало чем интересна. Компании нет на бирже и нет в поле зрения.
Со стороны кажется, что выведи они её на IPO, то делить было бы явно проще участникам конфликта, тогда и привлекать высокооплачиваемых "уважаемых людей" не пришлось бы. Но сейчас в целом не об этом.
«Диверсификация снижает риски» — банальность которую слишком часто повторяют, настолько часто, что её не воспринимают всерьёз.
Практически все компании в индексе МосБиржи падали более чем на 50% от максимума и/или переставали платить дивиденды.
И нет сейчас на рынке РФ такой компании которая не может упасть ещё на 50% в цене и/или перестать платить дивиденды.
Выбирать отдельные компании не самое простое занятие, надо изучить сектор, компанию, оценить планы, перемножить это всё на перспективу экономики страны и перспективы основного товара компании. Но и это не гарантия, что всё будет хорошо. Поэтому должный уровень диверсификации критически важен для долгосрочной выживаемости и роста инвестиционного портфеля.
Нет, это вовсе не значит, что изучать отдельные компании не надо, это лишь значит, что изучив и поняв какая замечательная компания и как у неё всё будет хорошо вы всё равно продолжаете изучать другие компании и добавляете в портфель несколько игроков. Делать домашнюю работу придётся в любом случае.
На рынке полно историй когда отличные перспективы превращались в неоднозначные истории. Давайте пару примеров.
СПБ Биржа $SPBE, у некоторых участников её упоминание вызывает скрежет зубов. Вышла на IPO в конце 2021 года по ~835 рублей, цена поднималась выше 1100 руб. Перспективы казались отличными, но мы знаем что произошло в Феврале 2022, цена в итоге падала ниже 65 руб. Т.е. сложилась в 17 раз от максимума. Не будь санкций история бы сложилась по-другому. Но произошло то, что произошло. Вопрос: Кто мог предугадать это в 2021?
Сегежа SGZH похожая история, сложилась почти в 5 раз.
Мелкие бизнесы скажете вы, хорошо. Что насчёт ВТБ $VTBR и Аэрофлота $AFLT, цена акций в моменте складывалась в 12,5 и 10 раз от максимума соответственно. В момент когда цена (или оценка) на пике перспективы рисовались отличные, но дальше что-то шло не так.
Продолжать такие примеры можно долго. Можно даже немного пофантазировать. Представим, что на выходных команды ТОП Менеджеров Сбера $SBER и ВТБ поменялись. Как вы оцениваете динамику акций Сбера в понедельник?
Ещё несколько примеров как реализовываются риски:
— Изменение цен на товар.
К примеру синтетические алмазы уничтожают бизнес Алросы $ALRS
— Законодательные инициативы и "внимание" нашего государства.
Не все поймут отсылку к Мечелу $MTLR, что к любому бизнесу можно отправить доктора. Кто не понял, это вам будет мини практикум по определению политического веса.
— Законодательные инициативы и "внимание" другого государства.
Другие страны могут начать активно спонсировать определённую отрасль и/или накладывать санкции на отрасль других стран. И нет это не только в случае СВО. Китай свою СВО ещё не начал, а санкциями уже много лет получает по целым секторам.
И т.д. примеров много. Оглядываясь назад, нам легко сказать, что падение такой-то акции было очевидным. Опыт показывает, что наиболее очевидно всё всем задним числом. Заглянуть в будущие уже сложней.
Повторю основную мысль Диверсификация критически важна для долгосрочной выживаемости и роста инвестиционного портфеля. Так как могут реализоваться непрогнозируемые риски.
При этом диверсификация по принципу "накуплю всё подряд авось что и вырастет" мало полезна, так как в таком случае за компанию с хорошими компаниями покупается мусор.
-
Не является индивидуальной инвестиционной рекомендацией
Непрогнозируемые риски могут реализоваться в любой момент. А высокая концентрация портфеля на небольшом количестве активов может очень дорого обойтись.
Сегодня трое спросили про «рейдерский захват» Wildberries. Что думаю и какие последствия. Сама история автору мало чем интересна. Компании нет на бирже и нет в поле зрения.
Со стороны кажется, что выведи они её на IPO, то делить было бы явно проще участникам конфликта, тогда и привлекать высокооплачиваемых "уважаемых людей" не пришлось бы. Но сейчас в целом не об этом.
«Диверсификация снижает риски» — банальность которую слишком часто повторяют, настолько часто, что её не воспринимают всерьёз.
Практически все компании в индексе МосБиржи падали более чем на 50% от максимума и/или переставали платить дивиденды.
И нет сейчас на рынке РФ такой компании которая не может упасть ещё на 50% в цене и/или перестать платить дивиденды.
Выбирать отдельные компании не самое простое занятие, надо изучить сектор, компанию, оценить планы, перемножить это всё на перспективу экономики страны и перспективы основного товара компании. Но и это не гарантия, что всё будет хорошо. Поэтому должный уровень диверсификации критически важен для долгосрочной выживаемости и роста инвестиционного портфеля.
Нет, это вовсе не значит, что изучать отдельные компании не надо, это лишь значит, что изучив и поняв какая замечательная компания и как у неё всё будет хорошо вы всё равно продолжаете изучать другие компании и добавляете в портфель несколько игроков. Делать домашнюю работу придётся в любом случае.
На рынке полно историй когда отличные перспективы превращались в неоднозначные истории. Давайте пару примеров.
СПБ Биржа $SPBE, у некоторых участников её упоминание вызывает скрежет зубов. Вышла на IPO в конце 2021 года по ~835 рублей, цена поднималась выше 1100 руб. Перспективы казались отличными, но мы знаем что произошло в Феврале 2022, цена в итоге падала ниже 65 руб. Т.е. сложилась в 17 раз от максимума. Не будь санкций история бы сложилась по-другому. Но произошло то, что произошло. Вопрос: Кто мог предугадать это в 2021?
Сегежа SGZH похожая история, сложилась почти в 5 раз.
Мелкие бизнесы скажете вы, хорошо. Что насчёт ВТБ $VTBR и Аэрофлота $AFLT, цена акций в моменте складывалась в 12,5 и 10 раз от максимума соответственно. В момент когда цена (или оценка) на пике перспективы рисовались отличные, но дальше что-то шло не так.
Продолжать такие примеры можно долго. Можно даже немного пофантазировать. Представим, что на выходных команды ТОП Менеджеров Сбера $SBER и ВТБ поменялись. Как вы оцениваете динамику акций Сбера в понедельник?
Ещё несколько примеров как реализовываются риски:
— Изменение цен на товар.
К примеру синтетические алмазы уничтожают бизнес Алросы $ALRS
— Законодательные инициативы и "внимание" нашего государства.
Не все поймут отсылку к Мечелу $MTLR, что к любому бизнесу можно отправить доктора. Кто не понял, это вам будет мини практикум по определению политического веса.
— Законодательные инициативы и "внимание" другого государства.
Другие страны могут начать активно спонсировать определённую отрасль и/или накладывать санкции на отрасль других стран. И нет это не только в случае СВО. Китай свою СВО ещё не начал, а санкциями уже много лет получает по целым секторам.
И т.д. примеров много. Оглядываясь назад, нам легко сказать, что падение такой-то акции было очевидным. Опыт показывает, что наиболее очевидно всё всем задним числом. Заглянуть в будущие уже сложней.
Повторю основную мысль Диверсификация критически важна для долгосрочной выживаемости и роста инвестиционного портфеля. Так как могут реализоваться непрогнозируемые риски.
При этом диверсификация по принципу "накуплю всё подряд авось что и вырастет" мало полезна, так как в таком случае за компанию с хорошими компаниями покупается мусор.
-
Не является индивидуальной инвестиционной рекомендацией
👍33💯8✍6🔥5❤1
Раздача денег от Т-Инвестиций. Последний день чтобы получить шанс побороться за 10 000 000 рублей.
У Т-инвестиций заканчивается розыгрыш денег, всего будет 325 победителей:
💰 5 призов по 1 000 000 рублей
💰 20 призов по 100 000 рублей
💰 300 призов по 10 000 рублей
Чтобы поучаствовать, необходимо:
• Подключить любую стратегию автоследования, сегодня (24 июля) последний день.
• Пополнить ее счет на минимальную сумму (или больше). Если вы уже используете автоследование, то просто пополните счет стратегии.
• После подключения получайте билеты за каждые вложенные 10 000 рублей. Чем больше билетов, тем выше шанс выиграть денежный приз.
• Продолжать следовать стратегиям нужно до оглашения результатов 29 июля. Если отключить стратегию, билеты сгорят. Номера билетов мы присвоим участникам утром 29 июля и отправим их в чат.
Стратегию можно выбрать любую, у автора &Рынок_РФ (минимальная сумма 65.000 руб) и &На_Сдачу (минимальная сумма 500 руб).
Другие бонусы:
💰 Открыть счёт в Т-Инвестициях, если его ещё нет, можно тут
💰 Промокод: TINVRICHARDU
Он для тех у кого есть счёт, но вы ещё ничего на него не покупали. Просто отправьте промокод в чат поддержи и получите акций в подарок до 20 000 рублей.
💰 Если счёт есть и активно инвестируете, то можно взять 2 месяца Premium тариф на пробу бесплатно (комиссии станут меньше в 10 раз) тут
Полные условия акции
#реклама
ООО «Т-Инвестиционные Технологии» ИНН 9731086585
У Т-инвестиций заканчивается розыгрыш денег, всего будет 325 победителей:
💰 5 призов по 1 000 000 рублей
💰 20 призов по 100 000 рублей
💰 300 призов по 10 000 рублей
Чтобы поучаствовать, необходимо:
• Подключить любую стратегию автоследования, сегодня (24 июля) последний день.
• Пополнить ее счет на минимальную сумму (или больше). Если вы уже используете автоследование, то просто пополните счет стратегии.
• После подключения получайте билеты за каждые вложенные 10 000 рублей. Чем больше билетов, тем выше шанс выиграть денежный приз.
• Продолжать следовать стратегиям нужно до оглашения результатов 29 июля. Если отключить стратегию, билеты сгорят. Номера билетов мы присвоим участникам утром 29 июля и отправим их в чат.
Стратегию можно выбрать любую, у автора &Рынок_РФ (минимальная сумма 65.000 руб) и &На_Сдачу (минимальная сумма 500 руб).
Другие бонусы:
💰 Открыть счёт в Т-Инвестициях, если его ещё нет, можно тут
💰 Промокод: TINVRICHARDU
Он для тех у кого есть счёт, но вы ещё ничего на него не покупали. Просто отправьте промокод в чат поддержи и получите акций в подарок до 20 000 рублей.
💰 Если счёт есть и активно инвестируете, то можно взять 2 месяца Premium тариф на пробу бесплатно (комиссии станут меньше в 10 раз) тут
Полные условия акции
#реклама
ООО «Т-Инвестиционные Технологии» ИНН 9731086585
🤡7👍3🔥2❤1
Новатэк удваивает чистую прибыль за I полугодие 📈
Компания предоставила финансовые результаты по МСФО за I полугодие 2024, основные моменты:
- Выручка +17% г/г (до 752,4 млрд руб.)
- EBITDA нормализованная: +15,6% г/г ( до 480,7 млрд руб.)
- Чистая прибыль: рост в 2,2 раза г/г (до 341,7 млрд руб.)
Пару месяцев назад (12 Мая) обсуждали справедливую оценку Новатэка $NVTK в посте «Новатэк остаётся на плаву», а на распродаже прошлой недели писал одной стройкой о покупке Новатэка. Продублирую эту часть:
«США хотят уничтожить компанию, у них не получится. Тут уже дело принципа для нашего государства, ждём существенных мер поддержки и решения вопросов с газовозами, а пока ждём получаем дивиденды, так как компания остаётся прибыльной»
И вот теперь мы видим отчёт. Отчёт с двухкратным ростом чистой прибыли. Дальше будет лучше 📈
-
Не является индивидуальной инвестиционной рекомендацией
Компания предоставила финансовые результаты по МСФО за I полугодие 2024, основные моменты:
- Выручка +17% г/г (до 752,4 млрд руб.)
- EBITDA нормализованная: +15,6% г/г ( до 480,7 млрд руб.)
- Чистая прибыль: рост в 2,2 раза г/г (до 341,7 млрд руб.)
Пару месяцев назад (12 Мая) обсуждали справедливую оценку Новатэка $NVTK в посте «Новатэк остаётся на плаву», а на распродаже прошлой недели писал одной стройкой о покупке Новатэка. Продублирую эту часть:
«США хотят уничтожить компанию, у них не получится. Тут уже дело принципа для нашего государства, ждём существенных мер поддержки и решения вопросов с газовозами, а пока ждём получаем дивиденды, так как компания остаётся прибыльной»
И вот теперь мы видим отчёт. Отчёт с двухкратным ростом чистой прибыли. Дальше будет лучше 📈
-
Не является индивидуальной инвестиционной рекомендацией
👍26🔥4🐳3👻2👀1
У Минфина опять отмена.
Возможно вернёмся к покупкам ОФЗ в Сентябре.
Последние две недели у Минфина проходят займы только через флоатер ОФЗ 29025 $SU29025RMFS2, а аукционы ОФЗ с постоянным купоном отменяются по причине "отсутствия заявок по приемлемым уровням цен".
На этой неделе Минфин опять не сошёлся с рынком в том, что считать "справедливой" премией к облигациям с постоянным купоном. Аукцион ОФЗ 26248 $SU26248RMFS3 отменили, так же как и аукцион ОФЗ 26246 $SU26246RMFS7 на прошлой неделе.
Последний раз через ОФЗ с постоянным купоном Минфин смог занять две недели назад через ОФЗ 26247 $SU26247RMFS5 с доходностью в 15,65% поставив абсолютный рекорд.
Есть высокая вероятность, что со следующей недели Минфин обновит рекорд доходности, так как в конце этой недели на заседании ЦБ по ключевой ставке обновят и среднесрочный прогноз. В прогнозе будет повышено, в том числе, среднее значение ключевой ставки на год. Так что RGBI (Индекс государственных облигаций РФ) вообще и отдельные облигации в частости ещё могут хорошо попадать в цене.
Так как занимать Минфину надо много. Напомню, что во II квартале план по займам выполнили всего на 50,6% (506 млрд из плана 1000 млрд). За III квартал отставание ещё больше. На данный момент заняли всего 159 млрд руб при плане на квартал 1500 млрд (т.е. на месяц - 500 млрд). Разместить такие объёмы можно либо (а) в приказном порядке банкам чтобы брали, но тогда встаёт вопрос устойчивости банковской системы. ЦБ так просто это не пропустит. (б) предлагать интересную премию на аукционах.
Сейчас Минфин упёрся в потолок премии (т.е. премия уже почти 16% при ключевой ставке 16%), поэтому потолок сделают чуть выше.
• Свет в конце туннеля есть.
Но всё не так печально. По данным Росстата с 16 по 22 Июля инфляция (ИПЦ) сохранилась на приемлемых уровнях в 0,11% (рис 1). Прошлая неделя была аналогично 0,11%, ранее 0,27%, ещё ранее 0,66%.
С начала Июля рост цен составил – 0.99%, Т.е. за месяц по недельным данным уверенно выйдем за 1% (ещё целая неделя впереди). Что даёт в пересчёте на год более 11% saar (т.е. условно годовая инфляция, если всё будет расти такими же темпами).
Но последние недели инфляция хорошо замедлилась, если такие темпы сохраняться и в Августе, то можно будет снова вернуться к покупкам ОФЗ. Сейчас облигации не покупаю, так как с Мая мы увидели ускорения роста инфляции.
Цикл покупки облигаций:
Дата / Выпуск / Лет до погашения
-= 2023 год =-
- 12 Сентября ОФЗ 26207 $SU26207RMFS9 - 2,6 года до погашения.
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,2 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,4 лет до погашения
[Перерыв в покупках ~4 мес на росте RGBI]
-= 2024 год =-
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер, текущая купонная доходность от цены покупки ~17%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 9,7 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 13,9 лет до погашения
- 29 Мая ОФЗ 26230 $SU26230RMFS1 - 14.7 лет до погашения
[Перерыв в покупках на инфляционном росте (рис 2)]
По плану остались самые длинные ОФЗшки 15 лет и более. Ждём для продолжения покупок уверенного тренда на замедление инфляции, возможно в Сентябре покупки продолжим. После подтверждения замедления инфляции и объёмных размещений Минфином на которых RGBI обновит дно.
#Минфин #ОФЗ #Инфляция
-
Не является индивидуальной инвестиционной рекомендацией
Возможно вернёмся к покупкам ОФЗ в Сентябре.
Последние две недели у Минфина проходят займы только через флоатер ОФЗ 29025 $SU29025RMFS2, а аукционы ОФЗ с постоянным купоном отменяются по причине "отсутствия заявок по приемлемым уровням цен".
На этой неделе Минфин опять не сошёлся с рынком в том, что считать "справедливой" премией к облигациям с постоянным купоном. Аукцион ОФЗ 26248 $SU26248RMFS3 отменили, так же как и аукцион ОФЗ 26246 $SU26246RMFS7 на прошлой неделе.
Последний раз через ОФЗ с постоянным купоном Минфин смог занять две недели назад через ОФЗ 26247 $SU26247RMFS5 с доходностью в 15,65% поставив абсолютный рекорд.
Есть высокая вероятность, что со следующей недели Минфин обновит рекорд доходности, так как в конце этой недели на заседании ЦБ по ключевой ставке обновят и среднесрочный прогноз. В прогнозе будет повышено, в том числе, среднее значение ключевой ставки на год. Так что RGBI (Индекс государственных облигаций РФ) вообще и отдельные облигации в частости ещё могут хорошо попадать в цене.
Так как занимать Минфину надо много. Напомню, что во II квартале план по займам выполнили всего на 50,6% (506 млрд из плана 1000 млрд). За III квартал отставание ещё больше. На данный момент заняли всего 159 млрд руб при плане на квартал 1500 млрд (т.е. на месяц - 500 млрд). Разместить такие объёмы можно либо (а) в приказном порядке банкам чтобы брали, но тогда встаёт вопрос устойчивости банковской системы. ЦБ так просто это не пропустит. (б) предлагать интересную премию на аукционах.
Сейчас Минфин упёрся в потолок премии (т.е. премия уже почти 16% при ключевой ставке 16%), поэтому потолок сделают чуть выше.
• Свет в конце туннеля есть.
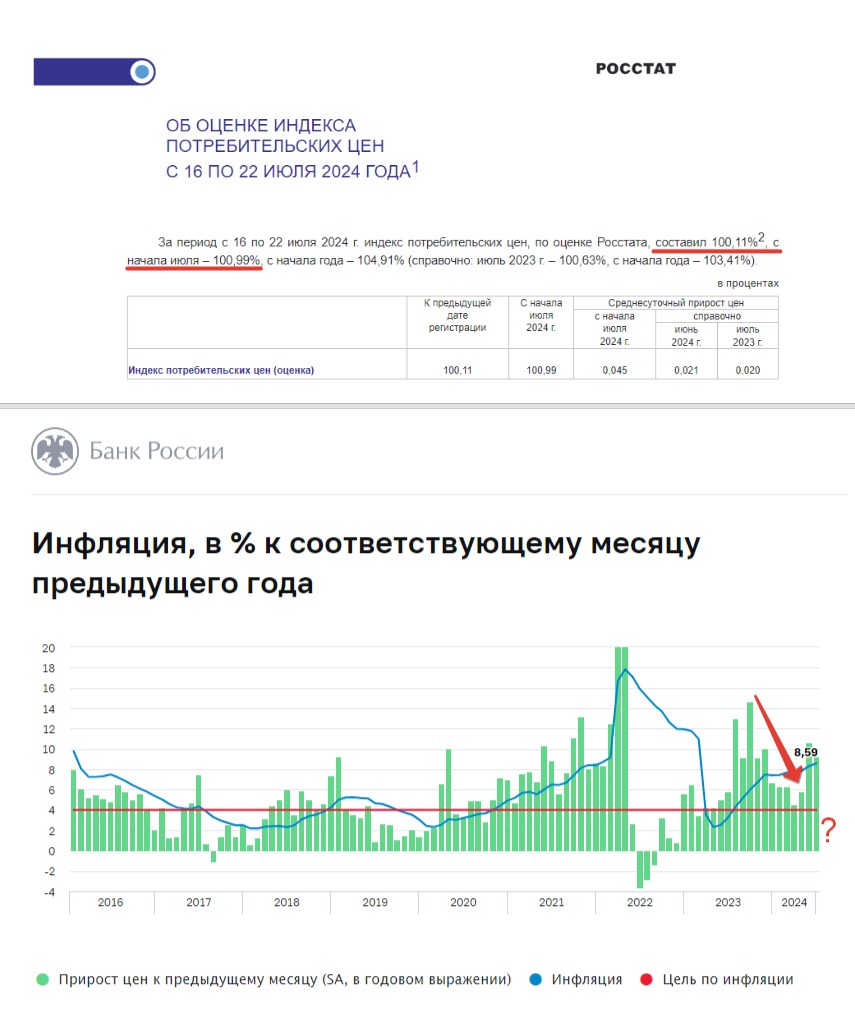
Но всё не так печально. По данным Росстата с 16 по 22 Июля инфляция (ИПЦ) сохранилась на приемлемых уровнях в 0,11% (рис 1). Прошлая неделя была аналогично 0,11%, ранее 0,27%, ещё ранее 0,66%.
С начала Июля рост цен составил – 0.99%, Т.е. за месяц по недельным данным уверенно выйдем за 1% (ещё целая неделя впереди). Что даёт в пересчёте на год более 11% saar (т.е. условно годовая инфляция, если всё будет расти такими же темпами).
Но последние недели инфляция хорошо замедлилась, если такие темпы сохраняться и в Августе, то можно будет снова вернуться к покупкам ОФЗ. Сейчас облигации не покупаю, так как с Мая мы увидели ускорения роста инфляции.
Цикл покупки облигаций:
Дата / Выпуск / Лет до погашения
-= 2023 год =-
- 12 Сентября ОФЗ 26207 $SU26207RMFS9 - 2,6 года до погашения.
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,2 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,4 лет до погашения
[Перерыв в покупках ~4 мес на росте RGBI]
-= 2024 год =-
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер, текущая купонная доходность от цены покупки ~17%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 9,7 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 13,9 лет до погашения
- 29 Мая ОФЗ 26230 $SU26230RMFS1 - 14.7 лет до погашения
[Перерыв в покупках на инфляционном росте (рис 2)]
По плану остались самые длинные ОФЗшки 15 лет и более. Ждём для продолжения покупок уверенного тренда на замедление инфляции, возможно в Сентябре покупки продолжим. После подтверждения замедления инфляции и объёмных размещений Минфином на которых RGBI обновит дно.
#Минфин #ОФЗ #Инфляция
-
Не является индивидуальной инвестиционной рекомендацией
👍12🔥3🐳3🫡1
О пользе инсайтов из Кремля на примере Газпром нефти и сильных результатов за I полугодие.
Сегодня Газпром нефть $SIBN опубликовала финансовые результаты по МСФО за I полугодие 2024.
- Выручка: +30,1% г/г (до 2 трлн руб.)
- EBITDA: +7,2% г/г (до 0,585 трлн руб.)
- Чистая прибыль: +11,4% г/г (340,8 млрд руб.)
На сильных результатах Газпром Нефть прибавляет, не смотря на небольшую слабость на рынке.
В такие моменты хочется быть инсайдером. Зная, что будут сильные результаты прикупить акций заранее. Скажем пару недель назад.
Постойте, но мы же могли узнать, про результаты от самого Александра Дюкова (председатель правления ПАО «Газпром нефть» с 2008) когда он был с докладом у Президента РФ пару недель назад.
Тогда отдельные участники рынка строили разного уровня домыслы и чуть ли не заявляли о скорой передачи Газпрома $GAZP под его управление.
Тогда Автор, в рамках платного проекта на Бусти и в Т-Инвестициях предлагал смотреть на факты и не строить домыслы. Продублирую эту часть поста из платного проекта. Так как событие (выход отчетности) уже произошло.
«Коллеги, оставим конспирологию. Эта новость интересна не в контексте Газпрома, а в контексте Газпром Нефти. Новость, бесспорно, значимая. Президент Дюкова хвалит (вспоминаем про политический вес https://t.me/RH_Stocks/2085 ) за хорошую работу. За рост показателей, за глубокую переработку и т.п.
Отдельно хотел обратить ваше внимание, что в докладе Дюкова ( https://rutube.ru/video/9ff57cb55b56212b2d117b1c02bee4a5/ ) было озвучено много интересного. Объёмы производства растут, объёмы поставок растут, интересная цифра, что они увеличили отчисления налогов на 57% за I квартал 2024 к I кварталу 2023. Интересно, на сколько же выросла прибыль? )
В общем Газпром Нефть добираю активно. Газпром всё также обхожу стороной. Введу собственных представлений о прекрасном. Спекулировать на новостях в них не входит.»
Пост вышел 14-го Июля.
Добирал Газпром нефть 15-го и 23-го Июля. И в личный портфель и в стратегию &Рынок_РФ, рост с 15-го числа ~10%, но это не главное. Так как стратегия дивидендная, то главное какие дивиденды будут, а судя по отчету будут отличные. Ждём 🤤
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня Газпром нефть $SIBN опубликовала финансовые результаты по МСФО за I полугодие 2024.
- Выручка: +30,1% г/г (до 2 трлн руб.)
- EBITDA: +7,2% г/г (до 0,585 трлн руб.)
- Чистая прибыль: +11,4% г/г (340,8 млрд руб.)
На сильных результатах Газпром Нефть прибавляет, не смотря на небольшую слабость на рынке.
В такие моменты хочется быть инсайдером. Зная, что будут сильные результаты прикупить акций заранее. Скажем пару недель назад.
Постойте, но мы же могли узнать, про результаты от самого Александра Дюкова (председатель правления ПАО «Газпром нефть» с 2008) когда он был с докладом у Президента РФ пару недель назад.
Тогда отдельные участники рынка строили разного уровня домыслы и чуть ли не заявляли о скорой передачи Газпрома $GAZP под его управление.
Тогда Автор, в рамках платного проекта на Бусти и в Т-Инвестициях предлагал смотреть на факты и не строить домыслы. Продублирую эту часть поста из платного проекта. Так как событие (выход отчетности) уже произошло.
«Коллеги, оставим конспирологию. Эта новость интересна не в контексте Газпрома, а в контексте Газпром Нефти. Новость, бесспорно, значимая. Президент Дюкова хвалит (вспоминаем про политический вес https://t.me/RH_Stocks/2085 ) за хорошую работу. За рост показателей, за глубокую переработку и т.п.
Отдельно хотел обратить ваше внимание, что в докладе Дюкова ( https://rutube.ru/video/9ff57cb55b56212b2d117b1c02bee4a5/ ) было озвучено много интересного. Объёмы производства растут, объёмы поставок растут, интересная цифра, что они увеличили отчисления налогов на 57% за I квартал 2024 к I кварталу 2023. Интересно, на сколько же выросла прибыль? )
В общем Газпром Нефть добираю активно. Газпром всё также обхожу стороной. Введу собственных представлений о прекрасном. Спекулировать на новостях в них не входит.»
Пост вышел 14-го Июля.
Добирал Газпром нефть 15-го и 23-го Июля. И в личный портфель и в стратегию &Рынок_РФ, рост с 15-го числа ~10%, но это не главное. Так как стратегия дивидендная, то главное какие дивиденды будут, а судя по отчету будут отличные. Ждём 🤤
-
Не является индивидуальной инвестиционной рекомендацией
👍23😁3🤔3🙈1
"Честное и Нечестное" размывание доли.
Про Позитивов и Автобусы.
Представим, что есть компания на рынке и есть её акции, акция не просто строчка в терминале — это часть бизнеса. Все у кого есть акции — Акционеры, каждый владеет кусочком компании. Пока всё просто и понятно. Усложняем конструкцию.
Не все акционеры равны, кто-то будет равнее. Есть два типа: мажоритарий и миноритарий. Отличаются они по количеству акций. Если меньше 2% акций, то вы миноритарий, если больше, то уже мажоритарий, хоть и мелкий. Это минимальная планка. Повлиять вы особо не сможете, но внимание привлечь к себе уже да. А так от 25%+1 акций даёт хорошие инструменты, к примеру заблокировать какие-нибудь решения.
Т.е. миноритарии как пассажиры в автобусе. Едут по установленному маршруту, особо повлиять они не на что не могут. Ну могут конечно объединиться толпой и выставить от себя лидера, который озвучит их требования. Но происходит такое не часто.
Мажоритарий тут водитель автобуса, и/или собственник автобуса. В общем такие ребята которые могут легко влиять на движение автобуса.
Вроде тоже не сложно, идём дальше. Теперь про размытие.
• Честное размывание доли.
Было 10.000 акций, а компания решает провести допэмиссию и сделать 11.000. Т.е. появятся новые 1.000 акций. Так как бизнес в моменте не меняется, то ваша доля уменьшается.
Было у вас 100 акций от 10.000 — это целый 1%, а станет 100 акций от 11.000 получается всего 0,9%. Раздражают такие истории. Вы уже злитесь. Но выходит основатель и говорит: "Коллеги, да мы размоем вашу долю, но моя доля тоже размоется, зато на привлечённые деньги мы удвоим наш бизнес за 2 года, т.е. заработаем все больше". Скрепя сердцем вы соглашаетесь, всё-таки это сделка Сash in, деньги идут в компанию, а доля размывается у всех одинаково, т.е. и у мажоритариев тоже. Вроде честно.
• Нечестное размывание доли.
Компания решает сделать допэмиссию, те же самые 1000 акций, но уже не в рынок и на развитие, а топ менеджерам через опционы раздать, ну чтоб лучше работали, так, а то не могут. Т.е. в таком случае размытие происходит не симметрично. У кого-то доля уменьшается сильней, чем у других. Ещё оказывается, что ТОП Менеджеры и есть Мажоритарии. Т.е. сами себе премию согласовывают и выписывают. Как в старом мультике: "Кто отличился при проведении операции? Странный вопрос. Я отличился, кто же ещё?!"
Как сделать честно? Некоторые компании выкупают акции с рынка (BuyBack), тогда акций больше не становится, а ими уже мотивируют руководителей. Вариант рабочий, но тогда много не выкупишь. Хотя тоже не всегда хорошая история. В прошлом году был пример ЛСР $LSRG когда на кредитные деньги акции с рынка выкупили и Мажоритарию передали. Но сейчас не о них. Идём дальше.
• Позитивное размытие доли.
Позитивы $POSI недавно приняли решение о допэмиссии акций в размере 5,214 млн штук. Кто получит новые акции? Не понятно, условия звучат примерно так: "кто сделал наибольший вклад в рост капитализации компании".
Допэмиссия ПАО «Группа Позитив» (одна компания) проводит по закрытой подписке в пользу операционной компании группы – АО «Позитив текнолоджиз» (другой компании), а оплачивать акции будут [тут внимание!] рублями, а также исключительными правами на восемь программ для ЭВМ, которые находятся на балансе группы «Позитив». Т.е. права переходят от одной компании Позитив к другой и немного рублей сверху
Перевожу на простой язык: ВЖУХ и 5 млн новых акций которые мы распределим куда захотим а оплатили софтом который и так наш
Вы скажете: "Да как такое вообще одобрили!". 2 числа и вам всё понятно:
— Решение о допэмиссии принято голосами в 68,03% от общего количества
— У основателей компании 67,36%
Автор попросил представителей Группы Позитив прокомментировать ситуацию в чате инвест сообщества. Проигнорили 😔
Как акционер Позитивов с IPO негодую, жду когда мне объяснят, может что-то не так понял?
Есть только 2 причины продавать хорошие акции и вот такое поведение это одна из них.
-
Не является индивидуальной инвестиционной рекомендацией
Про Позитивов и Автобусы.
Представим, что есть компания на рынке и есть её акции, акция не просто строчка в терминале — это часть бизнеса. Все у кого есть акции — Акционеры, каждый владеет кусочком компании. Пока всё просто и понятно. Усложняем конструкцию.
Не все акционеры равны, кто-то будет равнее. Есть два типа: мажоритарий и миноритарий. Отличаются они по количеству акций. Если меньше 2% акций, то вы миноритарий, если больше, то уже мажоритарий, хоть и мелкий. Это минимальная планка. Повлиять вы особо не сможете, но внимание привлечь к себе уже да. А так от 25%+1 акций даёт хорошие инструменты, к примеру заблокировать какие-нибудь решения.
Т.е. миноритарии как пассажиры в автобусе. Едут по установленному маршруту, особо повлиять они не на что не могут. Ну могут конечно объединиться толпой и выставить от себя лидера, который озвучит их требования. Но происходит такое не часто.
Мажоритарий тут водитель автобуса, и/или собственник автобуса. В общем такие ребята которые могут легко влиять на движение автобуса.
Вроде тоже не сложно, идём дальше. Теперь про размытие.
• Честное размывание доли.
Было 10.000 акций, а компания решает провести допэмиссию и сделать 11.000. Т.е. появятся новые 1.000 акций. Так как бизнес в моменте не меняется, то ваша доля уменьшается.
Было у вас 100 акций от 10.000 — это целый 1%, а станет 100 акций от 11.000 получается всего 0,9%. Раздражают такие истории. Вы уже злитесь. Но выходит основатель и говорит: "Коллеги, да мы размоем вашу долю, но моя доля тоже размоется, зато на привлечённые деньги мы удвоим наш бизнес за 2 года, т.е. заработаем все больше". Скрепя сердцем вы соглашаетесь, всё-таки это сделка Сash in, деньги идут в компанию, а доля размывается у всех одинаково, т.е. и у мажоритариев тоже. Вроде честно.
• Нечестное размывание доли.
Компания решает сделать допэмиссию, те же самые 1000 акций, но уже не в рынок и на развитие, а топ менеджерам через опционы раздать, ну чтоб лучше работали, так, а то не могут. Т.е. в таком случае размытие происходит не симметрично. У кого-то доля уменьшается сильней, чем у других. Ещё оказывается, что ТОП Менеджеры и есть Мажоритарии. Т.е. сами себе премию согласовывают и выписывают. Как в старом мультике: "Кто отличился при проведении операции? Странный вопрос. Я отличился, кто же ещё?!"
Как сделать честно? Некоторые компании выкупают акции с рынка (BuyBack), тогда акций больше не становится, а ими уже мотивируют руководителей. Вариант рабочий, но тогда много не выкупишь. Хотя тоже не всегда хорошая история. В прошлом году был пример ЛСР $LSRG когда на кредитные деньги акции с рынка выкупили и Мажоритарию передали. Но сейчас не о них. Идём дальше.
• Позитивное размытие доли.
Позитивы $POSI недавно приняли решение о допэмиссии акций в размере 5,214 млн штук. Кто получит новые акции? Не понятно, условия звучат примерно так: "кто сделал наибольший вклад в рост капитализации компании".
Допэмиссия ПАО «Группа Позитив» (одна компания) проводит по закрытой подписке в пользу операционной компании группы – АО «Позитив текнолоджиз» (другой компании), а оплачивать акции будут [тут внимание!] рублями, а также исключительными правами на восемь программ для ЭВМ, которые находятся на балансе группы «Позитив». Т.е. права переходят от одной компании Позитив к другой и немного рублей сверху
Перевожу на простой язык: ВЖУХ и 5 млн новых акций которые мы распределим куда захотим а оплатили софтом который и так наш
Вы скажете: "Да как такое вообще одобрили!". 2 числа и вам всё понятно:
— Решение о допэмиссии принято голосами в 68,03% от общего количества
— У основателей компании 67,36%
Автор попросил представителей Группы Позитив прокомментировать ситуацию в чате инвест сообщества. Проигнорили 😔
Как акционер Позитивов с IPO негодую, жду когда мне объяснят, может что-то не так понял?
Есть только 2 причины продавать хорошие акции и вот такое поведение это одна из них.
-
Не является индивидуальной инвестиционной рекомендацией
👍36🐳6🫡3🔥2❤1😁1🙈1
Быстрого снижение ставки ждать не стоит.
ЦБ обновил среднесрочный прогноз (рис 1)
Мы видим изменение вверх среднего значения ключевой ставки за год до 16,9%-17,4%
Что с одной стороны подразумевает, что 18% с нами будет до конца года. С другой стороны повышения еще более чем возможны.
Ставка действует по двум направлениям: изменение сбережений и изменение темпов кредитования. И если со сбережениями всё отлично. Рост сбережений ставит рекорды. То кредитования пока сильно тормозиться не хочет. Что же. 18% в помощь. Должно помочь. Если нет. Повысят выше.
Ещё хотел бы обратить внимание, что средняя прогнозная ставка на 2025 14-16%. Т.е. опускать ставку спешить не будут. Во всяком случае пока план такой.
Если средняя ставка на год 16,9%-17,4%, то теоретически Минфин может занимать с рынка с доходностью вплоть до ~17%. Как теория перейдёт в практику узнаем ближайшие недели. После этого будем принимать решения о покупке ОФЗ и, возможно, начнём смотреть на корпоративные истории уровня ААА и АА. (это осень коллеги, т.е. не спешим, озвучиваю планы)
И вишенка на торте. Оцените жесткость риторики ЦБ:
PS
Инфляция в планах всё так же под контролем. Хоть прогноз на 2024 и подняли.
-
Не является индивидуальной инвестиционной рекомендацией
ЦБ обновил среднесрочный прогноз (рис 1)
Мы видим изменение вверх среднего значения ключевой ставки за год до 16,9%-17,4%
Что с одной стороны подразумевает, что 18% с нами будет до конца года. С другой стороны повышения еще более чем возможны.
Ставка действует по двум направлениям: изменение сбережений и изменение темпов кредитования. И если со сбережениями всё отлично. Рост сбережений ставит рекорды. То кредитования пока сильно тормозиться не хочет. Что же. 18% в помощь. Должно помочь. Если нет. Повысят выше.
Ещё хотел бы обратить внимание, что средняя прогнозная ставка на 2025 14-16%. Т.е. опускать ставку спешить не будут. Во всяком случае пока план такой.
Если средняя ставка на год 16,9%-17,4%, то теоретически Минфин может занимать с рынка с доходностью вплоть до ~17%. Как теория перейдёт в практику узнаем ближайшие недели. После этого будем принимать решения о покупке ОФЗ и, возможно, начнём смотреть на корпоративные истории уровня ААА и АА. (это осень коллеги, т.е. не спешим, озвучиваю планы)
И вишенка на торте. Оцените жесткость риторики ЦБ:
«Для того чтобы инфляция вновь начала снижаться, требуется дополнительное ужесточение денежно-кредитной политики, а для возвращения инфляции к цели — существенно более жесткие денежно-кредитные условия, чем предполагалось ранее. Банк России будет оценивать целесообразность дальнейшего повышения ключевой ставки на ближайших заседаниях.»
PS
Инфляция в планах всё так же под контролем. Хоть прогноз на 2024 и подняли.
-
Не является индивидуальной инвестиционной рекомендацией
👍17🫡8🐳5🔥2👻1
«Наше Дело - повышать ставку и дела идут хорошо»
Неделя вышла как в старом анекдоте: «Беседа шла в теплой и дружественной обстановке пока не пришёл переводчик»
На неделе индекс RGBI пытался продолжить рост который начал на прошлой неделе. Все шло не плохо, пока не вышел ЦБ и не озвучил свои планы и среднесрочный прогноз. На этом RGBI (Индекс государственных облигаций РФ) сорвался вниз, как и индекс МосБиржи.
То ли ещё будет когда Минфин с займами выйдет 😉. Готовимся, ставка 18% коллеги, и до конца года ещё могут поднять. Поэтому #пятничный_мем про ЦБ будет )
Важно не забывать, что вклады под 18-20%, облигации с доходностью 18-20%, и тем более фонды денежного рынка близкие по доходности к ключевой ставке интересны лишь до того момента пока реальная ставка (т.е. ключевая ставка минус инфляция) положительная. Так как это Кэш инструменты.
Эти инструменты не смогут спасти от варианта, если инфляция выйдет из под контроля. Условная Турция 2.0.
А что сможет? - акции, золото, недвижимость и т.д. Т.е. где в основе реальный актив, а не кэш.
А эти активы сейчас как раз дешевеют 😉 так что неделя огонь ) как раз будет куда дивиденды Сбера $SBER и других компаний пристроить.
Жмякнуть лайк (или дизлайк) реакций к пятничному мему не забудь. +13 к удаче на следующей неделе даёт 🍀. Работает как часы.
PS
Для тревожных. В вариант Турции 2.0 сильно не верю. Но может на 1-2%. Верю в ЦБ. Цели ДКП будут достигнуты 🫡
-
Не является индивидуальной инвестиционной рекомендацией
Неделя вышла как в старом анекдоте: «Беседа шла в теплой и дружественной обстановке пока не пришёл переводчик»
На неделе индекс RGBI пытался продолжить рост который начал на прошлой неделе. Все шло не плохо, пока не вышел ЦБ и не озвучил свои планы и среднесрочный прогноз. На этом RGBI (Индекс государственных облигаций РФ) сорвался вниз, как и индекс МосБиржи.
То ли ещё будет когда Минфин с займами выйдет 😉. Готовимся, ставка 18% коллеги, и до конца года ещё могут поднять. Поэтому #пятничный_мем про ЦБ будет )
Важно не забывать, что вклады под 18-20%, облигации с доходностью 18-20%, и тем более фонды денежного рынка близкие по доходности к ключевой ставке интересны лишь до того момента пока реальная ставка (т.е. ключевая ставка минус инфляция) положительная. Так как это Кэш инструменты.
Эти инструменты не смогут спасти от варианта, если инфляция выйдет из под контроля. Условная Турция 2.0.
А что сможет? - акции, золото, недвижимость и т.д. Т.е. где в основе реальный актив, а не кэш.
А эти активы сейчас как раз дешевеют 😉 так что неделя огонь ) как раз будет куда дивиденды Сбера $SBER и других компаний пристроить.
Жмякнуть лайк (или дизлайк) реакций к пятничному мему не забудь. +13 к удаче на следующей неделе даёт 🍀. Работает как часы.
PS
Для тревожных. В вариант Турции 2.0 сильно не верю. Но может на 1-2%. Верю в ЦБ. Цели ДКП будут достигнуты 🫡
-
Не является индивидуальной инвестиционной рекомендацией
👍51👾9😁6🫡3🎉1💯1
Дальше воя на ЦБ будет больше.
После вчерашнего повышения ставки уже начал подниматься вой на ЦБ. На рис 1 и 2 часть характерного поста из крупных ТГ каналов и таких постов будет больше. Ребятам "непонятно" в целом, что происходит, но с их точки зрения ЦБ точно не прав. Так может сначала надо разобраться?
Нет, как правило, наших оппонентов не интересует объективная реальность. Иначе бы они просто изучили, что бывает с экономикой в стране вообще, и с инфляцией в частности, когда инфляция вверх ↑ а ставку в это время вниз ↓. Т.е. сделать реальные ставки отрицательными (ключевая ставка минус инфляция).
Тогда они узнают, что вовсе не "из-за роста ключевой ставки бюджет России вынужден больше направлять средств на погашение своих долговых обязательств", а из-за роста инфляции. И пока работает рыночный механизм, рынок требует больше премию, чтобы перекрыть инфляцию. Ставка может быть какая угодно, но кто понесёт деньги в ОФЗ при годовой доходности 5% и инфляции 20%?
Тяжело представить? Хорошо банк даёт 5% годовых, а хлеб за год удваивается в цене в два раза. Понесёте на вклад? Вот то-то и оно.
Ещё в посте вспоминают бедных налогоплательщиков, которые платят за высокие ставки. Ахах, классика жанра: "Золотой ты человек, Юрий Венедиктович, только о народе думаешь".
Любой владелец бизнеса легко повышает цены только если есть спрос. Условно компания может производить 10 гвоздей в месяц. А заказы ей накидали на 15, что она сделает? Как минимум не будет давать скидки, а скорее повысит цены. Сделает прайс +30%. Тогда часть передумывает заказывать, в итоге спрос будет вместо 15 только 9, т.е. у неё купят вместо 10 (ограничение производства) только 9, но выручка вырастит на 30% всё равно, а прибыль кратно, а 1 не купленный гвоздь на склад, сделать потом распродажу со скидкой 10% всегда можно. Это [очень-очень упрощённо] и есть перегрев экономики.
Высокие ставки уменьшают спрос. Аккумулирование денег на счетах (то что идёт рекордными темпами сейчас). Т.е. тем кому не срочно перестают заказывать гвозди, а размещают деньги под процент (вклады, фонды денежного рынка и т.п.). И вот заказов уже не на 15 гвоздей в месяц, а только на 10, ещё и конкурент поджимает. Тут уже цены на +30% не сделать. А если заказов ещё меньше, допустим 8, то и скидки пора делать и варианты ужаться в расходах искать, кредит же дорогой, денег не занять ставка то высокая.
Себестоимость лишь одна часть уравнения, причём не самая главная. Классическая модель ценообразования — это взаимосвязь между спросом и предложением (рис 3).
Коллеги, подобные посты на скринах лишь первая ласточка, скоро их будет больше, пойдут видео кудрявых-иноагентов и им подобных с одной стороны, и от разных турбопатриотов с другой стороны. Первые будут рассказать о том как же в РФ всё плохо. Вторые опять требовать доллар по 50 и ставку в пол "ПОТОМУ ЧТО НАДО! И время сейчас такое". И голосовалки что ЦБ надо менять (рис 4) будут и у той и у другой стороны.
Они будут давить на общественное мнение, чтобы общественное мнение давило на политиков через снижения их % одобрения. Заказчики у первой и второй группы разные, но задачи их забавно перекликаются.
Что делать мелкому частному инвестору который хочет просто сохранить свои деньги?
(1) Помнить, что кэш инструменты (вклады, денежный рынок, облигации и т.п.) интересны нам только благодаря решениям ЦБ, так как есть вера в рубль как национальную валюту.
(2) Внимательно смотреть. Пока ЦБ может проводить свою спец операцию по борьбе с инфляцией, значит лампочка индикатор что "всё будет хорошо" горит зелёным.
Подробно о том, что делать если лампочка загорится красным ещё обсудим. Оппонентов у ЦБ много, многие с огромным ресурсом (административным, финансовым, медийным и т.д.). В таких условиях ЦБ будет не просто сохранять курс.
Как писал вчера [шуточной форме], то что ЦБ смог настоять на поднятии ставки до 18% уменьшает вероятность у нас Турции 2.0. Уменьшает, но не нивелирует.
-
Не является индивидуальной инвестиционной рекомендацией
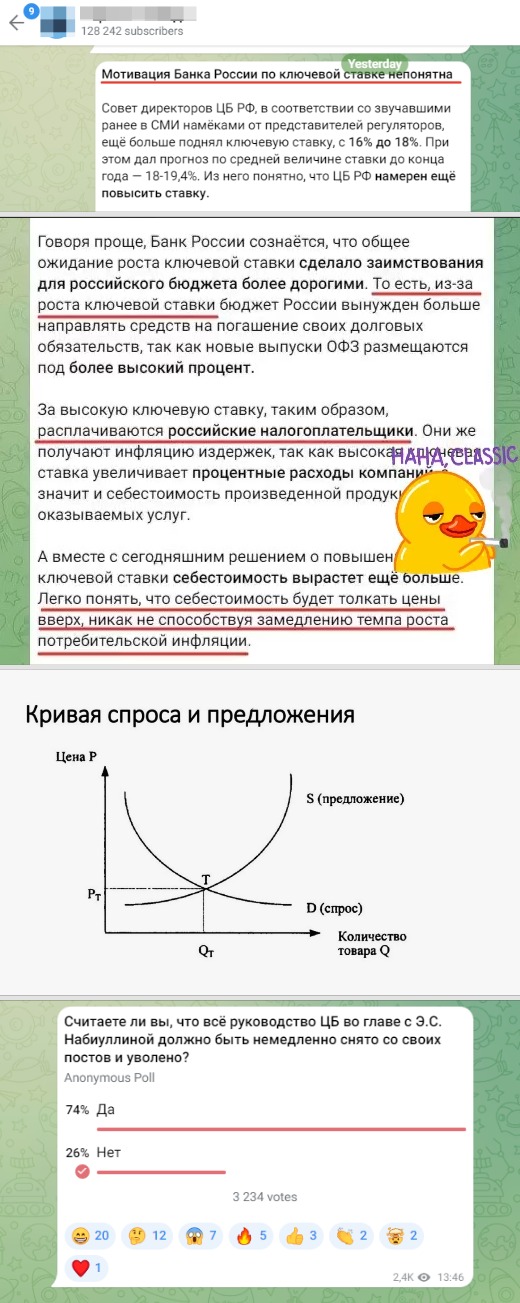
После вчерашнего повышения ставки уже начал подниматься вой на ЦБ. На рис 1 и 2 часть характерного поста из крупных ТГ каналов и таких постов будет больше. Ребятам "непонятно" в целом, что происходит, но с их точки зрения ЦБ точно не прав. Так может сначала надо разобраться?
Нет, как правило, наших оппонентов не интересует объективная реальность. Иначе бы они просто изучили, что бывает с экономикой в стране вообще, и с инфляцией в частности, когда инфляция вверх ↑ а ставку в это время вниз ↓. Т.е. сделать реальные ставки отрицательными (ключевая ставка минус инфляция).
Тогда они узнают, что вовсе не "из-за роста ключевой ставки бюджет России вынужден больше направлять средств на погашение своих долговых обязательств", а из-за роста инфляции. И пока работает рыночный механизм, рынок требует больше премию, чтобы перекрыть инфляцию. Ставка может быть какая угодно, но кто понесёт деньги в ОФЗ при годовой доходности 5% и инфляции 20%?
Тяжело представить? Хорошо банк даёт 5% годовых, а хлеб за год удваивается в цене в два раза. Понесёте на вклад? Вот то-то и оно.
Ещё в посте вспоминают бедных налогоплательщиков, которые платят за высокие ставки. Ахах, классика жанра: "Золотой ты человек, Юрий Венедиктович, только о народе думаешь".
Любой владелец бизнеса легко повышает цены только если есть спрос. Условно компания может производить 10 гвоздей в месяц. А заказы ей накидали на 15, что она сделает? Как минимум не будет давать скидки, а скорее повысит цены. Сделает прайс +30%. Тогда часть передумывает заказывать, в итоге спрос будет вместо 15 только 9, т.е. у неё купят вместо 10 (ограничение производства) только 9, но выручка вырастит на 30% всё равно, а прибыль кратно, а 1 не купленный гвоздь на склад, сделать потом распродажу со скидкой 10% всегда можно. Это [очень-очень упрощённо] и есть перегрев экономики.
Высокие ставки уменьшают спрос. Аккумулирование денег на счетах (то что идёт рекордными темпами сейчас). Т.е. тем кому не срочно перестают заказывать гвозди, а размещают деньги под процент (вклады, фонды денежного рынка и т.п.). И вот заказов уже не на 15 гвоздей в месяц, а только на 10, ещё и конкурент поджимает. Тут уже цены на +30% не сделать. А если заказов ещё меньше, допустим 8, то и скидки пора делать и варианты ужаться в расходах искать, кредит же дорогой, денег не занять ставка то высокая.
Себестоимость лишь одна часть уравнения, причём не самая главная. Классическая модель ценообразования — это взаимосвязь между спросом и предложением (рис 3).
Коллеги, подобные посты на скринах лишь первая ласточка, скоро их будет больше, пойдут видео кудрявых-иноагентов и им подобных с одной стороны, и от разных турбопатриотов с другой стороны. Первые будут рассказать о том как же в РФ всё плохо. Вторые опять требовать доллар по 50 и ставку в пол "ПОТОМУ ЧТО НАДО! И время сейчас такое". И голосовалки что ЦБ надо менять (рис 4) будут и у той и у другой стороны.
Они будут давить на общественное мнение, чтобы общественное мнение давило на политиков через снижения их % одобрения. Заказчики у первой и второй группы разные, но задачи их забавно перекликаются.
Что делать мелкому частному инвестору который хочет просто сохранить свои деньги?
(1) Помнить, что кэш инструменты (вклады, денежный рынок, облигации и т.п.) интересны нам только благодаря решениям ЦБ, так как есть вера в рубль как национальную валюту.
(2) Внимательно смотреть. Пока ЦБ может проводить свою спец операцию по борьбе с инфляцией, значит лампочка индикатор что "всё будет хорошо" горит зелёным.
Подробно о том, что делать если лампочка загорится красным ещё обсудим. Оппонентов у ЦБ много, многие с огромным ресурсом (административным, финансовым, медийным и т.д.). В таких условиях ЦБ будет не просто сохранять курс.
Как писал вчера [шуточной форме], то что ЦБ смог настоять на поднятии ставки до 18% уменьшает вероятность у нас Турции 2.0. Уменьшает, но не нивелирует.
-
Не является индивидуальной инвестиционной рекомендацией
👍31🤔5🫡4❤1😱1
Разбор пресс-конференции ЦБ.
Бонус трек: как определить, когда «Лампочка загорится красным»
Что за «Красная лампочка»? Что это вообще значит?
Пока глава ЦБ выходит на пресс-конференциях (и не только) и говорит, что сделает, а потом делает всё необходимое для победы над инфляцией значит над Эльвирой Сахипзадовной горит условная «зелёная лампочка».
Т.е. это значит, что кэш инструменты такие как вклады и/или длинные облигации при желании можно [относительно] спокойно покупать под радостные крики: «ХА-ХА Лузеры, а я зафиксирую доходность на ГОДЫ! Пока вы там акции свои берёте». Правда текущая судьба таких фиксаторов конца прошлого года умалчивается.
Но, повторюсь, пока лампочка горит зелёным, всё в целом хорошо, даже для фиксаторов доходности в облигациях прошлого года. Держать можно относительно спокойно.
С подписчиками платного проекта на Бусти и в Т-Инвестициях кроме разбора полуторачасовой пресс-конференции ЦБ в качестве бонусного блока разобрали а как определить когда лампочка загорелась красным.
Ещё в посте:
— Можно ли уже расслабляться застройщикам? (история с отменами льготных ипотек всё?)
— Чем отличается Турция 2.0 и Иран 2.0. И где тут РФ.
— Какие четыре триггера для повышения ставки.
— Что меняется с 1 Сентября.
— Какой объём Флоатеров на рынке с начала года.
— Когда ждать пик инфляции.
— Какой план у Минфина на 2025.
Материала получилось много. Картинка широкими мазками, про конкретные компании нет.
По плану на следующей неделе разберём стратегию «Рынок РФ» (есть в Т-Инвестициях и в БКС). Там несколько существенных изменений. Пройдёмся как обычно по тем что в портфеле, по кандидатам на исключение и добавление. Нам пригодится понимание общей картинки, но обсуждать будем детали (конкретные компании).
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
Бонус трек: как определить, когда «Лампочка загорится красным»
Что за «Красная лампочка»? Что это вообще значит?
Пока глава ЦБ выходит на пресс-конференциях (и не только) и говорит, что сделает, а потом делает всё необходимое для победы над инфляцией значит над Эльвирой Сахипзадовной горит условная «зелёная лампочка».
Т.е. это значит, что кэш инструменты такие как вклады и/или длинные облигации при желании можно [относительно] спокойно покупать под радостные крики: «ХА-ХА Лузеры, а я зафиксирую доходность на ГОДЫ! Пока вы там акции свои берёте». Правда текущая судьба таких фиксаторов конца прошлого года умалчивается.
Но, повторюсь, пока лампочка горит зелёным, всё в целом хорошо, даже для фиксаторов доходности в облигациях прошлого года. Держать можно относительно спокойно.
С подписчиками платного проекта на Бусти и в Т-Инвестициях кроме разбора полуторачасовой пресс-конференции ЦБ в качестве бонусного блока разобрали а как определить когда лампочка загорелась красным.
Ещё в посте:
— Можно ли уже расслабляться застройщикам? (история с отменами льготных ипотек всё?)
— Чем отличается Турция 2.0 и Иран 2.0. И где тут РФ.
— Какие четыре триггера для повышения ставки.
— Что меняется с 1 Сентября.
— Какой объём Флоатеров на рынке с начала года.
— Когда ждать пик инфляции.
— Какой план у Минфина на 2025.
Материала получилось много. Картинка широкими мазками, про конкретные компании нет.
По плану на следующей неделе разберём стратегию «Рынок РФ» (есть в Т-Инвестициях и в БКС). Там несколько существенных изменений. Пройдёмся как обычно по тем что в портфеле, по кандидатам на исключение и добавление. Нам пригодится понимание общей картинки, но обсуждать будем детали (конкретные компании).
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍13👌3🌚2🙈1
Сложная неделя у ОФЗ 📉🐳, а сегодня только понедельник.
Потребовалось всего полдня Пятницы и Понедельник чтобы стереть весь рост вызванный предыдущими отменами аукционов Минфина и реинвестированием денег от погашения крупных выпусков.
Индекса RGBI (Индекс государственных облигаций РФ) на пути к поиску нового дна. Вопрос когда он его найдёт открытый.
Сейчас доходности 2-3 летних ОФЗ выше 17%
ОФЗ 26226 - 17,3%
ОФЗ 26219 и 26207 - 17,2%
ОФЗ 26232 - 17,1%
Всё больше длинных ОФЗ уходит в доходности хорошо выше 16,5%
А у ОФЗ 26247 и 26243 только купонная доходность уже практически 15% (14,9% и 14,8% соответственно)
То ли ещё будет когда Минфин с займами ОФЗ с постоянным купоном выйдет 😉
Что нас ждёт в корпоративных историях обсудим сегодня поподробней чуть попозже.
#ОФЗ #RGBI
-
Не является индивидуальной инвестиционной рекомендацией
Потребовалось всего полдня Пятницы и Понедельник чтобы стереть весь рост вызванный предыдущими отменами аукционов Минфина и реинвестированием денег от погашения крупных выпусков.
Индекса RGBI (Индекс государственных облигаций РФ) на пути к поиску нового дна. Вопрос когда он его найдёт открытый.
Сейчас доходности 2-3 летних ОФЗ выше 17%
ОФЗ 26226 - 17,3%
ОФЗ 26219 и 26207 - 17,2%
ОФЗ 26232 - 17,1%
Всё больше длинных ОФЗ уходит в доходности хорошо выше 16,5%
А у ОФЗ 26247 и 26243 только купонная доходность уже практически 15% (14,9% и 14,8% соответственно)
То ли ещё будет когда Минфин с займами ОФЗ с постоянным купоном выйдет 😉
Что нас ждёт в корпоративных историях обсудим сегодня поподробней чуть попозже.
#ОФЗ #RGBI
-
Не является индивидуальной инвестиционной рекомендацией
👍15🙈5🐳4😢3👀1