
АПРИ ловят щедрых парней на живца.
Коллеги, тут некоторые перепечатывают как здорово растёт АПРИ $APRI после IPO. Рассказывают о росте за сегодня +14% (рис 1) и как все хорошо, но забывают рассказать о росте Долгов в отчетах. Но сейчас не об этом.
Просто хотел напомнить пару существенных факторов моментов из поста «Не пытайтесь впрыгнуть в уходящий поезд. Про IPO АПРИ»
1) Компания очень мелкая. Планы по размещению у них были всего 0,5-1 млрд. А заняли они в итоге 0,8 млрд.
2) Это компания уровня ВДО - рейтинг ВВ (т.е. высокий риск банкротства).
С такими небольшими сумами с одной стороны и высокими рисками банкротства с другой разогнать цену относительно легко, ведь долги какие гасить надо.
Предлагаю просто оценить объемы торгов, чтобы всё встало на свои места - 26 млн руб. (Рис 2). 26! Карл, уровень пары средних спекулянтов в стакане которые играются разгоняя бумажку. Когда и с какого уровня всё это пойдёт вниз вопрос открытый.
Очень похоже на историю ЕвроТранс 2.0:
Не пойми что за компания, растёт не пойми на чём, а потом камнем летит вниз складываясь в четыре раза (рис 3) под проклятия купивших на максимумах хомячках. Эту серию я уже видел.
-
Не является индивидуальной инвестиционной рекомендацией
Коллеги, тут некоторые перепечатывают как здорово растёт АПРИ $APRI после IPO. Рассказывают о росте за сегодня +14% (рис 1) и как все хорошо, но забывают рассказать о росте Долгов в отчетах. Но сейчас не об этом.
Просто хотел напомнить пару существенных факторов моментов из поста «Не пытайтесь впрыгнуть в уходящий поезд. Про IPO АПРИ»
1) Компания очень мелкая. Планы по размещению у них были всего 0,5-1 млрд. А заняли они в итоге 0,8 млрд.
2) Это компания уровня ВДО - рейтинг ВВ (т.е. высокий риск банкротства).
С такими небольшими сумами с одной стороны и высокими рисками банкротства с другой разогнать цену относительно легко, ведь долги какие гасить надо.
Предлагаю просто оценить объемы торгов, чтобы всё встало на свои места - 26 млн руб. (Рис 2). 26! Карл, уровень пары средних спекулянтов в стакане которые играются разгоняя бумажку. Когда и с какого уровня всё это пойдёт вниз вопрос открытый.
Очень похоже на историю ЕвроТранс 2.0:
Не пойми что за компания, растёт не пойми на чём, а потом камнем летит вниз складываясь в четыре раза (рис 3) под проклятия купивших на максимумах хомячках. Эту серию я уже видел.
-
Не является индивидуальной инвестиционной рекомендацией
👍32❤3🔥3👻2🐳1
Уже рисуют 38 параллель?
Последнее время всё больше было новостей о переговорах от разных участников. А после того как сегодня Песков фактически дал отмашку, что мы готовы к переговорам заявив, что нюансы легитимности властей Киева не могут помешать началу серьёзных переговоров, история стала совсем интересной.
Визиты глав государств в РФ, стремительное путешествие Орбана, внезапный и продолжительный визит украинского министра иностранных дел в Китай и т.д. Похоже на свеженьких картах уже во всю рисуют новую «38 параллель» в одной западноевропейской стране и обсуждают частичные отмены санкций.
Но не радуемся слишком рано коллеги. Уже были женевские переговоры РФ — США летом 2021 (Путин и Байден), где стороны договориться не смогли и мы все знаем, что произошло через полгода.
Потом были переговоры в 2022 в Белоруссии и чуть позже в Турции. В 2023 мы не раз предлагали переговоры, но Зеленский заявлял, что Украина не готова вести переговоры с российскими представителями и обещал контрнаступ. Сейчас мы в 2024 и возможно наш оппонент наконец-то созрел (и автор сейчас не про Украину).
Возможно зародившийся при коллективном Байдане конфликт закончится также с уходом коллективного Байдена (дем партия США). Спихнуть провал на Сонного Джо, кто бы не победил на выборах, хорошая стратегия.
Напомню, что у нашего Президента есть интересная манера вести переговоры. Логика заключается в том, что оппоненту лучше принимать первое предложение, так как оно лучшее из возможных. Если откажетесь, то следующие будет хуже. Опять откажетесь, следующие будет хуже. Операция может иметь сколько угодно итераций.
Просто пример: в 2021 не было вопросов про территориальную целостность. В 2022 были уже другие условия. Но на переговорах в Турции о Херсоне и Запорожье не говорили, теперь говорим. Будем надеяться конфликт скоро закончит активную фазу.
Кто не понимает при чём тут рынок, давайте объясню на пальцах.
Это уменьшит бюджетный стимул и поможет решить проблему на рынке труда, что собьёт инфляционное давление, Минфину сразу проще будет размещать ОФЗ, а многими любимые ОФЗ 26238 $SU26238RMFS4 наконец-то перестанут копать дно.
Газпрому $GAZP должно полегчать, Дамоклов меч над оставшимися объёмами в ЕС перестанет висеть. Новатэк $NVTK может получит свои танкеры ледового класса, Сегежа $SGZH возможно даже станет операционо прибыльной, а вот ребятки вроде Позитивов $POSI, Астры $ASTR и Ива $IVAT взгрустнут. А если платежи снова станут свободными, то мы быстро увидим курс рубля ближе к 100. Но это так, пока ещё фантазии, смотреть будем по факту. Но автор в рынке акций на 94% и продолжает активно покупать. Бай зе дип коллеги 😉
-
Не является индивидуальной инвестиционной рекомендацией
Последнее время всё больше было новостей о переговорах от разных участников. А после того как сегодня Песков фактически дал отмашку, что мы готовы к переговорам заявив, что нюансы легитимности властей Киева не могут помешать началу серьёзных переговоров, история стала совсем интересной.
Визиты глав государств в РФ, стремительное путешествие Орбана, внезапный и продолжительный визит украинского министра иностранных дел в Китай и т.д. Похоже на свеженьких картах уже во всю рисуют новую «38 параллель» в одной западноевропейской стране и обсуждают частичные отмены санкций.
Но не радуемся слишком рано коллеги. Уже были женевские переговоры РФ — США летом 2021 (Путин и Байден), где стороны договориться не смогли и мы все знаем, что произошло через полгода.
Потом были переговоры в 2022 в Белоруссии и чуть позже в Турции. В 2023 мы не раз предлагали переговоры, но Зеленский заявлял, что Украина не готова вести переговоры с российскими представителями и обещал контрнаступ. Сейчас мы в 2024 и возможно наш оппонент наконец-то созрел (и автор сейчас не про Украину).
Возможно зародившийся при коллективном Байдане конфликт закончится также с уходом коллективного Байдена (дем партия США). Спихнуть провал на Сонного Джо, кто бы не победил на выборах, хорошая стратегия.
Напомню, что у нашего Президента есть интересная манера вести переговоры. Логика заключается в том, что оппоненту лучше принимать первое предложение, так как оно лучшее из возможных. Если откажетесь, то следующие будет хуже. Опять откажетесь, следующие будет хуже. Операция может иметь сколько угодно итераций.
Просто пример: в 2021 не было вопросов про территориальную целостность. В 2022 были уже другие условия. Но на переговорах в Турции о Херсоне и Запорожье не говорили, теперь говорим. Будем надеяться конфликт скоро закончит активную фазу.
Кто не понимает при чём тут рынок, давайте объясню на пальцах.
Это уменьшит бюджетный стимул и поможет решить проблему на рынке труда, что собьёт инфляционное давление, Минфину сразу проще будет размещать ОФЗ, а многими любимые ОФЗ 26238 $SU26238RMFS4 наконец-то перестанут копать дно.
Газпрому $GAZP должно полегчать, Дамоклов меч над оставшимися объёмами в ЕС перестанет висеть. Новатэк $NVTK может получит свои танкеры ледового класса, Сегежа $SGZH возможно даже станет операционо прибыльной, а вот ребятки вроде Позитивов $POSI, Астры $ASTR и Ива $IVAT взгрустнут. А если платежи снова станут свободными, то мы быстро увидим курс рубля ближе к 100. Но это так, пока ещё фантазии, смотреть будем по факту. Но автор в рынке акций на 94% и продолжает активно покупать. Бай зе дип коллеги 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍34🫡8💯5🥴2🤔1
Масштабный обмен заключенными, готовность к переговорам и замедление инфляции.
Неделя была огонь. Все больше новостей о переговорах, обмен произошел и наших ребят вернули, а разных агентов Госдепа отдали.
Недельные данные по инфляции показывают, что инфляция замедляется, RGBI на этом бодро растёт обновляя локальные максимумы.
А вот рынок акций пытается наоборот обновить локальное дно. Под конец недели индекс МосБиржи сдался и ушел ниже 2900 как и две недели назад.
Дорогие деньги давят на рынок в моменте, даже хорошие акции корректируются, продолжаю перекладываться из фонда денежного рынка в акции дивидендных историй. Докупал ММК, Магнит, Транснефть, НоваБев и чуть-чуть МосБиржи.
Смогут ли хорошие дивидендные истории показать доходность (дивиденды + рост) выше 18% ближайшие 12 месяцев? - уверен, что легко.
На выходных ещё посмотрим на лучшую и худшую компанию из стратегии &Рынок_РФ
Если пойдем ниже, то кэш наготове. Думаю ближайшее время докупки продолжим, а #пятничный_мем про покупку акций на коррекции.
Кто ты на меме?
👍🏻 - если слева
🔥 - если справа
-
Не является индивидуальной
инвестиционной рекомендацией
Неделя была огонь. Все больше новостей о переговорах, обмен произошел и наших ребят вернули, а разных агентов Госдепа отдали.
Недельные данные по инфляции показывают, что инфляция замедляется, RGBI на этом бодро растёт обновляя локальные максимумы.
А вот рынок акций пытается наоборот обновить локальное дно. Под конец недели индекс МосБиржи сдался и ушел ниже 2900 как и две недели назад.
Дорогие деньги давят на рынок в моменте, даже хорошие акции корректируются, продолжаю перекладываться из фонда денежного рынка в акции дивидендных историй. Докупал ММК, Магнит, Транснефть, НоваБев и чуть-чуть МосБиржи.
Смогут ли хорошие дивидендные истории показать доходность (дивиденды + рост) выше 18% ближайшие 12 месяцев? - уверен, что легко.
На выходных ещё посмотрим на лучшую и худшую компанию из стратегии &Рынок_РФ
Если пойдем ниже, то кэш наготове. Думаю ближайшее время докупки продолжим, а #пятничный_мем про покупку акций на коррекции.
Кто ты на меме?
👍🏻 - если слева
🔥 - если справа
-
Не является индивидуальной
инвестиционной рекомендацией
🔥45👍11👾6😁3🤮3
Мы расстаёмся не навсегда.
Состав стратегии автоследования и действия за Июль.
Июль прошёл, а значит на повестке у нас разбор действий и состава стратегии за Месяц. Индекс МосБиржи падает уже 3 месяца подряд (Май/Июнь/Июль). Стратегия тоже скорректировалась, но при падение индекса МосБиржи 8,45% (рис 1 в комментариях) Стратегия Рынок РФ (есть в Т-Инвестициях и в БКС) упала на 3,15%. Предыдущий месяц ситуация была аналогичная. Отработали лучше рынка.
Портфель с качественными эмитентами более устойчив к коррекциям на рынке с одной стороны и позволяет расти вместе с рынком с другой.
Обычно в общем доступе выкладываю лучшую и худшую сделку, плюс короткий комментарий по компании. В этот раз будет чуть по-другому. Сегодня про продажи из портфеля. Точнее про одну продажу:
Расстались в стратегии со Сбер $SBER
Результат до продажи за месяц -6,73% по цене акций + 10,6% дивиденды за 2023.
Если во всех других компаниях автор приводил див доходность от средней цены покупки, то в случае Сбера див доходность считается от цены открытия первого рабочего дня месяца.
Так как Основные покупки Сбера в стратегию «Рынок РФ» делались в 2022. Т.е. время удержания позиции составило более 2х лет, а див доходность от средней цены покупки в районе 30%. А за время удержания по цене более 200%. Лень читать и отвечать на комментарии "Да кто так считает!". Поэтому считаем от цены начала месяца. Но продолжаем радоваться дивидендам в личном портфеле.
В целом стратегия и не подразумевает частые покупки и продажи активов, стратегии уже 2 года и 2 месяца, а за это время всего 87 сделок, четверть из которых это сделки с фондом денежного рынка $LQDT куда на время припарковывается кэш (чаще всего поступающие дивиденды) в ожидании удачного момента в хороших активах. Но Сбер оказался долгожителем.
Со Сбер мы расстаёмся не навсегда. На прошлой неделе в посте "Разбор пресс-конференции ЦБ. Бонус трек: как определить, когда «Лампочка загорится красным»" подробно расписал, почему сильное замедление кредитования наиболее реальный вариант этой осенью. Про льготные ипотеки, беззалоговое кредитование, про бизнес с плавающей ставкой и т.п. Повторяться не будем.
Какие 11 компаний остались в стратегии разобрал в рамках платного проекта на Бусти и в Т-Инвестициях.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
Состав стратегии автоследования и действия за Июль.
Июль прошёл, а значит на повестке у нас разбор действий и состава стратегии за Месяц. Индекс МосБиржи падает уже 3 месяца подряд (Май/Июнь/Июль). Стратегия тоже скорректировалась, но при падение индекса МосБиржи 8,45% (рис 1 в комментариях) Стратегия Рынок РФ (есть в Т-Инвестициях и в БКС) упала на 3,15%. Предыдущий месяц ситуация была аналогичная. Отработали лучше рынка.
Портфель с качественными эмитентами более устойчив к коррекциям на рынке с одной стороны и позволяет расти вместе с рынком с другой.
Обычно в общем доступе выкладываю лучшую и худшую сделку, плюс короткий комментарий по компании. В этот раз будет чуть по-другому. Сегодня про продажи из портфеля. Точнее про одну продажу:
Расстались в стратегии со Сбер $SBER
Результат до продажи за месяц -6,73% по цене акций + 10,6% дивиденды за 2023.
Если во всех других компаниях автор приводил див доходность от средней цены покупки, то в случае Сбера див доходность считается от цены открытия первого рабочего дня месяца.
Так как Основные покупки Сбера в стратегию «Рынок РФ» делались в 2022. Т.е. время удержания позиции составило более 2х лет, а див доходность от средней цены покупки в районе 30%. А за время удержания по цене более 200%. Лень читать и отвечать на комментарии "Да кто так считает!". Поэтому считаем от цены начала месяца. Но продолжаем радоваться дивидендам в личном портфеле.
В целом стратегия и не подразумевает частые покупки и продажи активов, стратегии уже 2 года и 2 месяца, а за это время всего 87 сделок, четверть из которых это сделки с фондом денежного рынка $LQDT куда на время припарковывается кэш (чаще всего поступающие дивиденды) в ожидании удачного момента в хороших активах. Но Сбер оказался долгожителем.
Со Сбер мы расстаёмся не навсегда. На прошлой неделе в посте "Разбор пресс-конференции ЦБ. Бонус трек: как определить, когда «Лампочка загорится красным»" подробно расписал, почему сильное замедление кредитования наиболее реальный вариант этой осенью. Про льготные ипотеки, беззалоговое кредитование, про бизнес с плавающей ставкой и т.п. Повторяться не будем.
Какие 11 компаний остались в стратегии разобрал в рамках платного проекта на Бусти и в Т-Инвестициях.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍12👌3❤2🫡1
Красивое.
Японский индекс Nikkei падает в бездну.
За день падение более 10%. Nikkei (Ключевой индекс Токийской фондовой биржи) впервые с черного понедельника 1987 года теряет более 3 000 пунктов в ходе торгов.
За месяц падение более 20%. В США ребята тоже падают, Крипта (страховка говорили они) тоже вся в красном.
Всех пугает рецессия США 😈
-
Не является индивидуальной инвестиционной рекомендацией
Японский индекс Nikkei падает в бездну.
За день падение более 10%. Nikkei (Ключевой индекс Токийской фондовой биржи) впервые с черного понедельника 1987 года теряет более 3 000 пунктов в ходе торгов.
За месяц падение более 20%. В США ребята тоже падают, Крипта (страховка говорили они) тоже вся в красном.
Всех пугает рецессия США 😈
-
Не является индивидуальной инвестиционной рекомендацией
👍11🙈6✍4👻2🎉1
К вечеру рынку не полегчало.
Максимумы Мая уже кажутся такими далёкими. Как думаете, будем дальше падать или это уже точно дно? )
Максимумы Мая уже кажутся такими далёкими. Как думаете, будем дальше падать или это уже точно дно? )
🙈12👍3🐳3
Никакой жадности, только страх.
Джером знает истинное лицо рынка. Когда маржинколы на мировых рынках пойдут пачками, когда спекулянты и лудоманы посмотрят наверх и взвопят: "Спаси нас Джером". Когда весь мир стоит на краю долгового кризиса, глядя в низ в чертово пекло краснеющих рынков Джером в ответ лишь скажет: "нет..."
Сегодня в копилку "чёрных понедельников" прибавилась новая дата. Красиво всё падает в мире. Всё внимание на ФРС, ждут когда их спасёт Джером и объявит о планах по снижению ставки в Джексон-Хоуле через пару недель. Ведь рецессия на пороге. Но ждать придётся долго. Если Джером хочет заручиться поддержкой Трампа, то ему выгодно сейчас затянуть с решением и подпортить рейтинг Демократов скатыванием рынка в бездну. Как будет на самом деле узнаем.
• Но что нам, инвесторам в РФ с этого?
В РФ падение рынка скромнее, всего пару процентов. С одной стороны мы тут варимся в своём котле, нерезиденты в подавляющем большинстве немые наблюдатели, выйти они может и хотят, но кто их пустит. С другой мы и так уже падаем с конца Мая и сегодня в моменте падение индекса МосБиржи от максимумов достигло более 20%. Т.е. если ранее у нас была ещё коррекция, то теперь, технически, у нас медвежий рынок. С чем нас и поздравляю коллеги.
Нефть в ожидании рецессии в США сегодня падала до $75,1 в моменте. Рынок практически полностью игнорирует события на ближнем востоке, где Израиль открыто заявляет о готовящимся ударе по Ирану. Для справки: Иран — один из лидеров в картеле ОПЕК по объёмам добычи нефти.
Вангую, что ФРС не дадут окончательно победить инфляцию ввергнув США в рецессию и продержав там достаточно долго. Придётся переходить к снижению ставки пораньше, и к печатанию денег потому что "НАДО". Всё это вопрос времени, а судя по настроению на рынках времени осталось не много. Ориентируемся на конец года коллеги. Сразу после выборов.
Наша экспортно-ориентированная экономика этого только и ждёт. Не раз уже обсуждали, что как только ключевая ставка ФРС ↓ вниз, цены на практически всё что мы экспортируем ↑ вверх. Потому что, нравится нам или нет, мы были и остаётся частью мировой экономики, а мировая экономика доллароцентричная. Так что как только США помогают своей экономике расти, они помогают их злейшему врагу Китаю расти, ну и нам заодно )
Продолжаю покупать падающие в цене дивидендные истории. Сегодня продавать фонд денежного рынка $LQDT не пришлось, так как дивиденды сегодня и в пятницу пришли. Самые крупные от Сургутнефтегаза $SNGSP, от недружественных заблокированных компаний выплаты тоже идут, мелочь конечно, да ещё и три шкуры налогов теперь снимают, но приятно. Суммарно поступившие дивиденды чуть не дотянули до 1% от портфеля.
Покупал внутренний рынок сегодня. Т-Банк $TCSG , НоваБев $BELU , Транснефть $TRNFP , ММК $MAGN
Экспортёров тоже добавим, ждём когда страхи рецессии в США усугубятся, чтобы на мировом рынке точно никакой жадности не осталось.
-
Не является индивидуальной инвестиционной рекомендацией
Джером знает истинное лицо рынка. Когда маржинколы на мировых рынках пойдут пачками, когда спекулянты и лудоманы посмотрят наверх и взвопят: "Спаси нас Джером". Когда весь мир стоит на краю долгового кризиса, глядя в низ в чертово пекло краснеющих рынков Джером в ответ лишь скажет: "нет..."
Сегодня в копилку "чёрных понедельников" прибавилась новая дата. Красиво всё падает в мире. Всё внимание на ФРС, ждут когда их спасёт Джером и объявит о планах по снижению ставки в Джексон-Хоуле через пару недель. Ведь рецессия на пороге. Но ждать придётся долго. Если Джером хочет заручиться поддержкой Трампа, то ему выгодно сейчас затянуть с решением и подпортить рейтинг Демократов скатыванием рынка в бездну. Как будет на самом деле узнаем.
• Но что нам, инвесторам в РФ с этого?
В РФ падение рынка скромнее, всего пару процентов. С одной стороны мы тут варимся в своём котле, нерезиденты в подавляющем большинстве немые наблюдатели, выйти они может и хотят, но кто их пустит. С другой мы и так уже падаем с конца Мая и сегодня в моменте падение индекса МосБиржи от максимумов достигло более 20%. Т.е. если ранее у нас была ещё коррекция, то теперь, технически, у нас медвежий рынок. С чем нас и поздравляю коллеги.
Нефть в ожидании рецессии в США сегодня падала до $75,1 в моменте. Рынок практически полностью игнорирует события на ближнем востоке, где Израиль открыто заявляет о готовящимся ударе по Ирану. Для справки: Иран — один из лидеров в картеле ОПЕК по объёмам добычи нефти.
Вангую, что ФРС не дадут окончательно победить инфляцию ввергнув США в рецессию и продержав там достаточно долго. Придётся переходить к снижению ставки пораньше, и к печатанию денег потому что "НАДО". Всё это вопрос времени, а судя по настроению на рынках времени осталось не много. Ориентируемся на конец года коллеги. Сразу после выборов.
Наша экспортно-ориентированная экономика этого только и ждёт. Не раз уже обсуждали, что как только ключевая ставка ФРС ↓ вниз, цены на практически всё что мы экспортируем ↑ вверх. Потому что, нравится нам или нет, мы были и остаётся частью мировой экономики, а мировая экономика доллароцентричная. Так что как только США помогают своей экономике расти, они помогают их злейшему врагу Китаю расти, ну и нам заодно )
Продолжаю покупать падающие в цене дивидендные истории. Сегодня продавать фонд денежного рынка $LQDT не пришлось, так как дивиденды сегодня и в пятницу пришли. Самые крупные от Сургутнефтегаза $SNGSP, от недружественных заблокированных компаний выплаты тоже идут, мелочь конечно, да ещё и три шкуры налогов теперь снимают, но приятно. Суммарно поступившие дивиденды чуть не дотянули до 1% от портфеля.
Покупал внутренний рынок сегодня. Т-Банк $TCSG , НоваБев $BELU , Транснефть $TRNFP , ММК $MAGN
Экспортёров тоже добавим, ждём когда страхи рецессии в США усугубятся, чтобы на мировом рынке точно никакой жадности не осталось.
-
Не является индивидуальной инвестиционной рекомендацией
👍35🐳4❤3🙈2👻1
Альтернатива депозит под 18%, требую контраргументов. Коротко про Ростелеком.
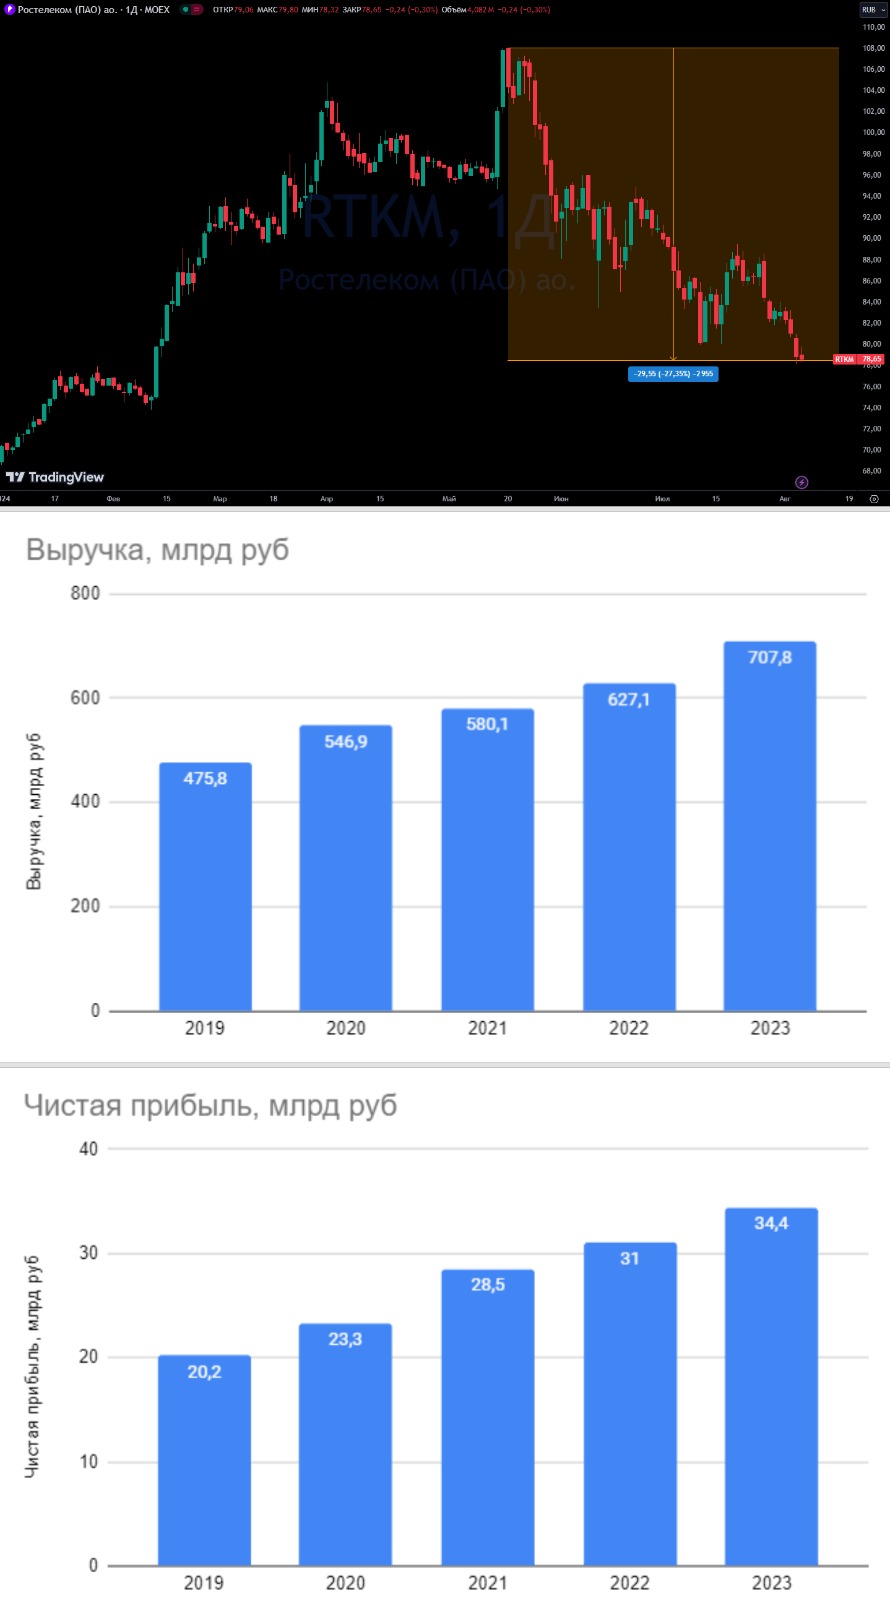
С максимумов Мая акции Ростелекома сложились на четверть (падение ~25%) (рис 1). Если взять картинку чуть шире, то цена акций находится сейчас на тех же уровнях, что и 5 лет назад.
При этом если мы посмотрим на динамику выручки за 5 лет, то она стабильно растёт, а следом за выручкой растёт и прибыль (рис 2 и 3). Дивидендного инвестора может расстроить, в среднем, не растущие дивиденды за это время. Хотя Ростелеком, это одна из десяти компаний которая платит дивиденды 15 лет подряд без пропусков.
Последние годы дивиденды были в районе 5 руб на акцию особо не меняясь. В этом году топ менеджмент намекал на более щедрые дивиденды в 6,06 руб, что уже даёт 7,7% и 8,6% див доходности на обыкновенные $RTKM и привилегированные акции соответственно $RTKMP
Плюс срок действующей текущей див политики истекает в этом году и мы ждём новую. И есть все шансы, что новая див политика будет более щедрая:
«Мы готовим новую [див политику - прим автора]. Но в принципе мы считаем, что последовательное увеличение дивидендов – это правильно. Оно базируется на увеличении прибыли», — Михаил Осеевский Президент «Ростелеком».
Не забываем, что основной акционер тут государство, а больше дивидендов ему точно не помешает сейчас.
Кроме новой див политики, мы ждём и новую стратегию. Так как цели предыдущей менеджмент выполнил с опережением графика. Осеевский говорил о росте капитализации.
Компания недорогая по мультипликаторам, если посмотрим на P/E по итогам 2023:
— Ростелеком - 6.9
— МТС $MTSS (если мы про телекомы) - 9.1
— У Позитивов $POSI (причём тут они? об этом ниже) - 13.6
Дешевле МТС, дивиденды Ростелеком платил меньше, это может измениться с новой див политикой, это обсудили выше. Рынок акции переоценит.
Что касается Позитивов — то это ИБ (информационная безопасность) и Ростелеком тут прямой конкурент.
В планах у Ростелекома вывести свои дочки на IPO, это хорошо ложится на увеличение капитализации в новой стратегии. Вывод компаний на IPO хорошее дело в глазах власти (в широком смысле), так как есть задача удвоить рынок к 2030.
И если первая IPO на очереди — облачный бизнес "РТК-ЦОД", то следующая с высокой вероятностью пойдёт как раз информационная безопасность (ИБ). ИБ направление растёт в два раза быстрее чем у позитивов, а в составе Ростелекома сейчас оценивается с дисконтом в два раза (сравниваем P/E)
В общем история интересная. Если всё хорошее о чём писал выше (рост див выплат, рост капилизации в новой стратегии, вывод дочек на IPO и т.п.) реализуется, то акция получит несколько драйверов роста. Как контр аргумент вместо депозита под 18% или фонда денежного рынка $LQDT вариант рабочий.
Если же нет, то мы останемся на руках с растущем бизнесом, с комфортным долгом (Долг/EBITDA 1,5), с регулярными дивидендами в районе 8%, не амбициозно конечно, но для "плохого" сценария вариант отличный.
-
Не является индивидуальной инвестиционной рекомендацией
С максимумов Мая акции Ростелекома сложились на четверть (падение ~25%) (рис 1). Если взять картинку чуть шире, то цена акций находится сейчас на тех же уровнях, что и 5 лет назад.
При этом если мы посмотрим на динамику выручки за 5 лет, то она стабильно растёт, а следом за выручкой растёт и прибыль (рис 2 и 3). Дивидендного инвестора может расстроить, в среднем, не растущие дивиденды за это время. Хотя Ростелеком, это одна из десяти компаний которая платит дивиденды 15 лет подряд без пропусков.
Последние годы дивиденды были в районе 5 руб на акцию особо не меняясь. В этом году топ менеджмент намекал на более щедрые дивиденды в 6,06 руб, что уже даёт 7,7% и 8,6% див доходности на обыкновенные $RTKM и привилегированные акции соответственно $RTKMP
Плюс срок действующей текущей див политики истекает в этом году и мы ждём новую. И есть все шансы, что новая див политика будет более щедрая:
«Мы готовим новую [див политику - прим автора]. Но в принципе мы считаем, что последовательное увеличение дивидендов – это правильно. Оно базируется на увеличении прибыли», — Михаил Осеевский Президент «Ростелеком».
Не забываем, что основной акционер тут государство, а больше дивидендов ему точно не помешает сейчас.
Кроме новой див политики, мы ждём и новую стратегию. Так как цели предыдущей менеджмент выполнил с опережением графика. Осеевский говорил о росте капитализации.
Компания недорогая по мультипликаторам, если посмотрим на P/E по итогам 2023:
— Ростелеком - 6.9
— МТС $MTSS (если мы про телекомы) - 9.1
— У Позитивов $POSI (причём тут они? об этом ниже) - 13.6
Дешевле МТС, дивиденды Ростелеком платил меньше, это может измениться с новой див политикой, это обсудили выше. Рынок акции переоценит.
Что касается Позитивов — то это ИБ (информационная безопасность) и Ростелеком тут прямой конкурент.
В планах у Ростелекома вывести свои дочки на IPO, это хорошо ложится на увеличение капитализации в новой стратегии. Вывод компаний на IPO хорошее дело в глазах власти (в широком смысле), так как есть задача удвоить рынок к 2030.
И если первая IPO на очереди — облачный бизнес "РТК-ЦОД", то следующая с высокой вероятностью пойдёт как раз информационная безопасность (ИБ). ИБ направление растёт в два раза быстрее чем у позитивов, а в составе Ростелекома сейчас оценивается с дисконтом в два раза (сравниваем P/E)
В общем история интересная. Если всё хорошее о чём писал выше (рост див выплат, рост капилизации в новой стратегии, вывод дочек на IPO и т.п.) реализуется, то акция получит несколько драйверов роста. Как контр аргумент вместо депозита под 18% или фонда денежного рынка $LQDT вариант рабочий.
Если же нет, то мы останемся на руках с растущем бизнесом, с комфортным долгом (Долг/EBITDA 1,5), с регулярными дивидендами в районе 8%, не амбициозно конечно, но для "плохого" сценария вариант отличный.
-
Не является индивидуальной инвестиционной рекомендацией
👍30🔥5✍3🐳3❤1🤔1
Отчетность ФосАгро: Рост показателей и Дивиденды.
Компания делится прибылью за второй квартал.
Основной тезис нам сообщил генеральный директор ПАО «ФосАгро» Михаил Рыбников:
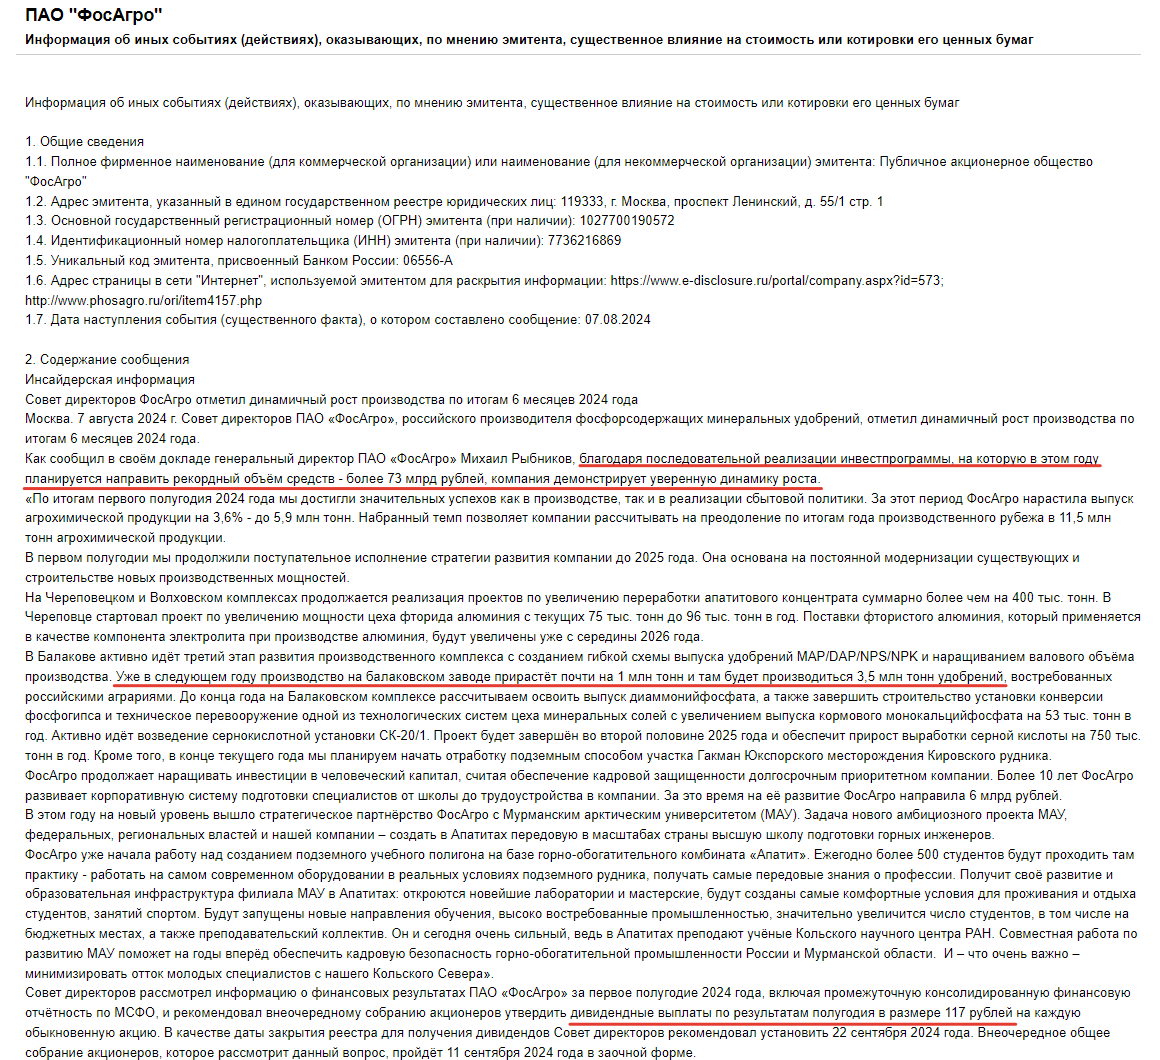
"Благодаря последовательной реализации инвестпрограммы, на которую в этом году планируется направить рекордный объём средств - более 73 млрд рублей, компания демонстрирует уверенную динамику роста"
- Выручка Р241,5 млрд (+13,5% г/г)
- Прибыль Р53,47 млрд (+28,9% г/г)
- Производство удобрений +3,6% до 5,74 млн т
Растущий бизнес — это то, что хочет долгосрочный инвестор. Ну и конечно же, чтобы с ним делились прибылью от растущего бизнеса. Как с этим дела? Читаем:
"Совет директоров "ФосАгро", обсудив финрезультаты за I полугодие, рекомендовал выплатить промежуточные дивиденды в 117 рублей на акцию, сообщила компания".
Это примерно 2,1% див доходности коллеги. Не густо, но аккуратно напомню, что в Июне уже были одобрены дивиденды по результатам 2023 года и I квартала 2024 года в размере 309 рублей на акцию. (5,1%)
Продублирую часть июльского поста:
Что будет когда эффект от курсовой экспортной пошлины сойдёт на нет и цены на удобрение пойдут вверх ещё обсудим, но думаю тут и так очевидно. Ждём
#ФосАгро
-
Не является индивидуальной инвестиционной рекомендацией
Компания делится прибылью за второй квартал.
Основной тезис нам сообщил генеральный директор ПАО «ФосАгро» Михаил Рыбников:
"Благодаря последовательной реализации инвестпрограммы, на которую в этом году планируется направить рекордный объём средств - более 73 млрд рублей, компания демонстрирует уверенную динамику роста"
- Выручка Р241,5 млрд (+13,5% г/г)
- Прибыль Р53,47 млрд (+28,9% г/г)
- Производство удобрений +3,6% до 5,74 млн т
Растущий бизнес — это то, что хочет долгосрочный инвестор. Ну и конечно же, чтобы с ним делились прибылью от растущего бизнеса. Как с этим дела? Читаем:
"Совет директоров "ФосАгро", обсудив финрезультаты за I полугодие, рекомендовал выплатить промежуточные дивиденды в 117 рублей на акцию, сообщила компания".
Это примерно 2,1% див доходности коллеги. Не густо, но аккуратно напомню, что в Июне уже были одобрены дивиденды по результатам 2023 года и I квартала 2024 года в размере 309 рублей на акцию. (5,1%)
Продублирую часть июльского поста:
Что будет когда эффект от курсовой экспортной пошлины сойдёт на нет и цены на удобрение пойдут вверх ещё обсудим, но думаю тут и так очевидно. Ждём
#ФосАгро
-
Не является индивидуальной инвестиционной рекомендацией
👍22🔥4✍3🤔3😁1
Минфин буднично обновляет рекорды и всё ближе к 16% в премиях ОФЗ.
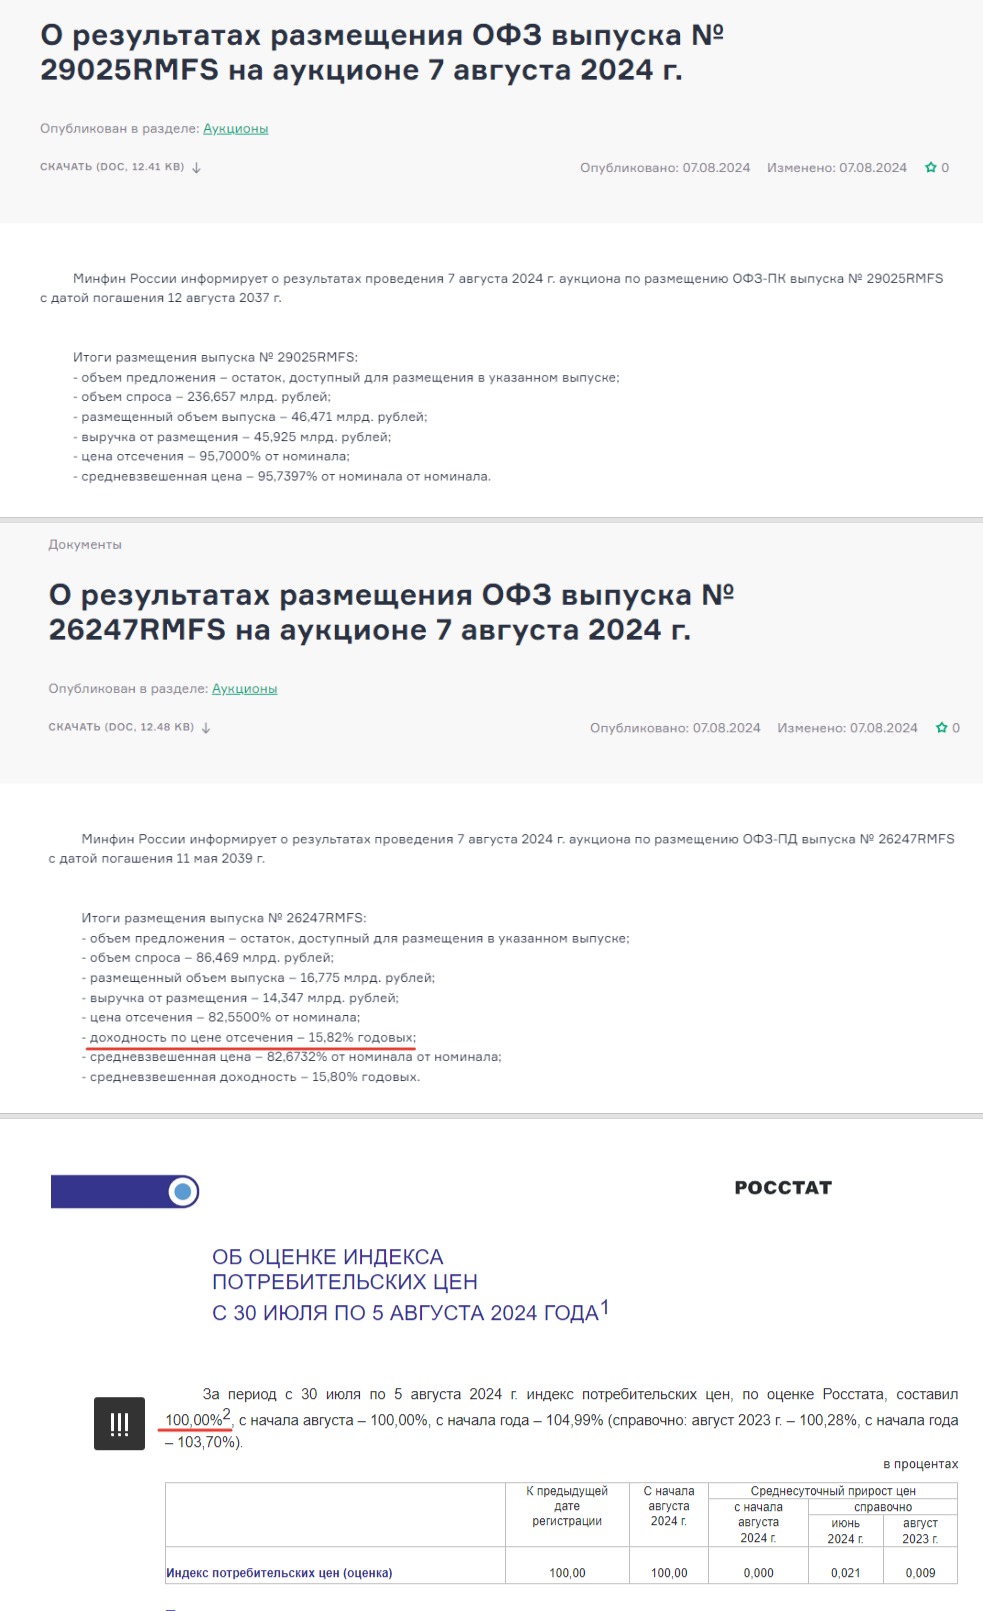
После нескольких недель отмен и не проведения аукционов Минфин снова стал занимать через ОФЗ с постоянным купоном, по традиции обновив в очередной раз рекорд по доходности — 15,82%, но давайте обо всём по порядку.
Сегодня прошло два аукциона:
— Флоатер ОФЗ 29025 $SU29025RMFS2, спрос высокий 236,657 млрд руб, занял Минфин 46,471 млрд. рублей (рис 1)
— ОФЗ 26247 $SU26247RMFS5, спрос относительно небольшой 86,469 млрд. руб., занял Минфин совсем не много 16,775 млрд. рублей, доходность при размещении 15,82% (рис 2)
Из аукционов мы можем сделать пару выводов:
— Высокий спрос во флоатерах подсказывает нам, что банки всё ещё делают ставку на инструменты с защитой от инфляции и не спешат брать ОФЗ с постоянным купоном не смотря на рекордную доходность.
— Объём размещения (62,246 млрд руб.) показывает нам, что Минфин продолжает отставать от плана по размещению на III квартал и вынужден повышать доходность чтобы заинтересовать рынок.
В целом предварительная оценка исполнения федерального бюджета в январе-июле 2024 года показывает, что спешить сильно Минфину с займами не надо. Так как в части поступления ключевых ненефтегазовых доходов как федерального бюджета (+26% г/г), так и бюджетной системы в целом (+22% г/г) наблюдается устойчивая положительная динамика. Простыми словами денег приходит больше чем планировалось.
От Нефтегаза больше денег, так как нефть дороже чем планировалось, а Ненефтегазовые доходы больше за счёт роста прибыли у организаций выше плана. Если нефть (Brent) вернётся выше $80, то даже с текущим курсом рубля $USDRUB критичной ситуации нет. Если не только нефть вернётся выше $80, но и получится чуть ослабить рубль, то дела у Минфина пойдут вообще хорошо.
Тут ещё и инфляция 0% прироста за неделю показала. Т.е. инфляция замедляется уже 1,5 месяца. 0,0% с 30 Июля по 5 Августа после 0,08% неделей ранее, против двух недель подряд по 0,11% ранее и 0,27% и 0,66% ещё ранее. Понятно, что это история для Августа традиционная, плодоовощи дешевеют, тем не менее с учётом сезонности картинка приятная для держателей Облигаций. Их главный враг (инфляция) отступает.
Ключевой вопрос: Какой теперь "потолок премии" у Минфина на аукционах и пойдёт ли он выше 16%?
Узнаем ближайшие недели коллеги. Там как раз и данные по инфляции за месяц выйдут. Несмотря на бодрый рост RGBI (Индекс государственных облигаций РФ) последние пару недель, всё равно жду данных за месяц, хотя жду в надежде, что дно мы уже прошли 😉
Сейчас список купленных выпусков выглядит так:
Дата / Выпуск / Лет до погашения
-= 2023 год =-
- 12 Сентября ОФЗ 26207 $SU26207RMFS9 - 2,6 года до погашения.
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,2 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,4 лет до погашения
[Перерыв в покупках ~4 мес на росте RGBI]
-= 2024 год =-
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер, текущая купонная доходность от цены покупки ~17%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 9,7 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 13,9 лет до погашения
- 29 Мая ОФЗ 26230 $SU26230RMFS1 - 14.7 лет до погашения
[Перерыв в покупках на инфляционном росте]
#Минфин #ОФЗ #Инфляция
-
Не является индивидуальной инвестиционной рекомендацией
После нескольких недель отмен и не проведения аукционов Минфин снова стал занимать через ОФЗ с постоянным купоном, по традиции обновив в очередной раз рекорд по доходности — 15,82%, но давайте обо всём по порядку.
Сегодня прошло два аукциона:
— Флоатер ОФЗ 29025 $SU29025RMFS2, спрос высокий 236,657 млрд руб, занял Минфин 46,471 млрд. рублей (рис 1)
— ОФЗ 26247 $SU26247RMFS5, спрос относительно небольшой 86,469 млрд. руб., занял Минфин совсем не много 16,775 млрд. рублей, доходность при размещении 15,82% (рис 2)
Из аукционов мы можем сделать пару выводов:
— Высокий спрос во флоатерах подсказывает нам, что банки всё ещё делают ставку на инструменты с защитой от инфляции и не спешат брать ОФЗ с постоянным купоном не смотря на рекордную доходность.
— Объём размещения (62,246 млрд руб.) показывает нам, что Минфин продолжает отставать от плана по размещению на III квартал и вынужден повышать доходность чтобы заинтересовать рынок.
В целом предварительная оценка исполнения федерального бюджета в январе-июле 2024 года показывает, что спешить сильно Минфину с займами не надо. Так как в части поступления ключевых ненефтегазовых доходов как федерального бюджета (+26% г/г), так и бюджетной системы в целом (+22% г/г) наблюдается устойчивая положительная динамика. Простыми словами денег приходит больше чем планировалось.
От Нефтегаза больше денег, так как нефть дороже чем планировалось, а Ненефтегазовые доходы больше за счёт роста прибыли у организаций выше плана. Если нефть (Brent) вернётся выше $80, то даже с текущим курсом рубля $USDRUB критичной ситуации нет. Если не только нефть вернётся выше $80, но и получится чуть ослабить рубль, то дела у Минфина пойдут вообще хорошо.
Тут ещё и инфляция 0% прироста за неделю показала. Т.е. инфляция замедляется уже 1,5 месяца. 0,0% с 30 Июля по 5 Августа после 0,08% неделей ранее, против двух недель подряд по 0,11% ранее и 0,27% и 0,66% ещё ранее. Понятно, что это история для Августа традиционная, плодоовощи дешевеют, тем не менее с учётом сезонности картинка приятная для держателей Облигаций. Их главный враг (инфляция) отступает.
Ключевой вопрос: Какой теперь "потолок премии" у Минфина на аукционах и пойдёт ли он выше 16%?
Узнаем ближайшие недели коллеги. Там как раз и данные по инфляции за месяц выйдут. Несмотря на бодрый рост RGBI (Индекс государственных облигаций РФ) последние пару недель, всё равно жду данных за месяц, хотя жду в надежде, что дно мы уже прошли 😉
Сейчас список купленных выпусков выглядит так:
Дата / Выпуск / Лет до погашения
-= 2023 год =-
- 12 Сентября ОФЗ 26207 $SU26207RMFS9 - 2,6 года до погашения.
- 20 Сентября ОФЗ 26242 $SU26242RMFS6 - 5,2 лет до погашения
- 2 Ноября ОФЗ 26241 $SU26241RMFS8 - 8,4 лет до погашения
[Перерыв в покупках ~4 мес на росте RGBI]
-= 2024 год =-
- 27 Февраля ОФЗ 29010 $SU29010RMFS4 Флоатер, текущая купонная доходность от цены покупки ~17%.
- 13 Марта ОФЗ 26244 $SU26244RMFS2 - 9,7 лет до погашения
- 25 Апреля ОФЗ 26243 $SU26243RMFS4 - 13,9 лет до погашения
- 29 Мая ОФЗ 26230 $SU26230RMFS1 - 14.7 лет до погашения
[Перерыв в покупках на инфляционном росте]
#Минфин #ОФЗ #Инфляция
-
Не является индивидуальной инвестиционной рекомендацией
👍20❤2🫡2🐳1
Отличные результаты у Сбера за полугодие.
Компания представила отчет по МСФО за прошедшие полгода
- Чистая прибыль выросла на 10,7% до 816,1 млрд рублей
- Портфель средств физических лиц вырос на 9,2% за квартал до 25,6 трлн рублей
- Кредитный портфель превысил 41 трлн рублей на конец отчётного периода
Результаты хорошие, порадуемся в моменте, но осенью скорей всего увидим сильное замедление кредитования.
Макропруденциальные лимиты ужесточаются с 1-го сентября. Льготную ипотеку сильно порезали с 1 июля.
#Сбер
-
Не является индивидуальной инвестиционной рекомендацией
Компания представила отчет по МСФО за прошедшие полгода
- Чистая прибыль выросла на 10,7% до 816,1 млрд рублей
- Портфель средств физических лиц вырос на 9,2% за квартал до 25,6 трлн рублей
- Кредитный портфель превысил 41 трлн рублей на конец отчётного периода
Результаты хорошие, порадуемся в моменте, но осенью скорей всего увидим сильное замедление кредитования.
Макропруденциальные лимиты ужесточаются с 1-го сентября. Льготную ипотеку сильно порезали с 1 июля.
#Сбер
-
Не является индивидуальной инвестиционной рекомендацией
👍18❤3🫡3💅1
Можно быть неправым в половине случаев на рынке и продолжать зарабатывать.
Питер Линч (один из лучших инвесторов в мире) говорил:
«В этом бизнесе, если ты лучший, ты будешь прав в шести случаях из десяти. Вы никогда не будете правы в девяти случаях из десяти».
В любом портфеле, копируете ли вы индекс или выбираете активно компании делая диверсифицированный портфель, большую часть прибыли принесёт лишь небольшое количество акций.
Линч знал в этом толк, его книгу «Метод Питера Линча» настоятельно рекомендую каждому к прочтению. В книге он рассказывал, что его портфель насчитывал более 1000 акций, жесткому анализу подвергалась каждая история, но основную прибыль приносила лишь небольшая их часть.
Анализ позволяет не брать откровенно плохие истории. Сильно дорогие, проигрывающие конкурентную борьбу и/или хронически убыточные истории.
Но даже при этом будут достаточно длинные промежутки времени когда ты оказываешься не прав. Но быть не правым это часть процесса, нельзя знать всего наперёд, и это вовсе не исключает получение хорошей доходности.
Взять ФосАгро $PHOR отчёт которой вчера разбирали, бизнес растёт, дивиденды идут. Но с начала года акции упали почти на 20%, а за 12 месяцев почти на 30%. Получается, что тот кто покупал последний год был неправ? Вопрос дискуссионный.
Тогда возьмём привилегированные акции Сургутнефтегаза $SNGSP образца весны 2023, на объявлении минимальных дивидендов была ли это плохая инвестиция по 30 рублей за акцию тогда? Если через год инвестор уже ждал по 12,29 рублей на акцию в виде дивидендов? Средняя див доходность за 2 года была всё равно выше средней див доходности индекса МосБиржи, а подсчёт роста цены оставим как забаву спекулянтам, но для этого потребовалось время.
Был ли Сбер $SBER плохой историй весной 2022 по 150 рублей, ведь чуть позже он стоил и 100 рублей, плюс под шквалом санкций и давления отменил дивиденды так как деньги нужны были для устойчивости банка, ведь наши оппоненты хотели разрушить нашу финансовую инфраструктуру. Время показало, что нет. 150 рублей было хорошей ценой.
Таких историй вспомнить можно много.
В зеркало заднего вида картинка хорошо видна, но стоит посмотреть в лобовое стекло и всё становится не так очевидно.
Вопрос: Плохие ли сейчас истории на рынке РФ если весь рынок на уровнях пятилетней давности? Газпром Нефть $SIBN или Роснефть $ROSN не растут в цене, плохие ли это истории сейчас?
Покупатель цены акций [т.е. покупать в надежде на рост] ожидает, что рынок оценит компанию и цена акций начнёт расти и он с радостью продаст другому за дорого.
Покупатель растущего денежного потока необходимость заинтересованности рынка в активе не видит. Пусть играются со вкладами или денежным рынком $LQDT пока есть желание, можно и в акциях подождать когда произойдёт переоценка актива.
Оглянись мы назад, вроде всегда было очевидно, что тут надо было вклад, потом золото, переложись в валюту, следом облигации, в денежный рынок на пару месяцев, а следом "All in" в акции.
Ирония в том, что, как правило, ясность с тем, что надо сделать появляется лишь тогда, когда сделать уже ничего нельзя.
Хорошо, что посмотрев на историю можно узнать, что из всех классов активов акции показывают бОльшую доходность на горизонте в несколько лет.
-
Не является индивидуальной инвестиционной рекомендацией
Питер Линч (один из лучших инвесторов в мире) говорил:
«В этом бизнесе, если ты лучший, ты будешь прав в шести случаях из десяти. Вы никогда не будете правы в девяти случаях из десяти».
В любом портфеле, копируете ли вы индекс или выбираете активно компании делая диверсифицированный портфель, большую часть прибыли принесёт лишь небольшое количество акций.
Линч знал в этом толк, его книгу «Метод Питера Линча» настоятельно рекомендую каждому к прочтению. В книге он рассказывал, что его портфель насчитывал более 1000 акций, жесткому анализу подвергалась каждая история, но основную прибыль приносила лишь небольшая их часть.
Анализ позволяет не брать откровенно плохие истории. Сильно дорогие, проигрывающие конкурентную борьбу и/или хронически убыточные истории.
Но даже при этом будут достаточно длинные промежутки времени когда ты оказываешься не прав. Но быть не правым это часть процесса, нельзя знать всего наперёд, и это вовсе не исключает получение хорошей доходности.
Взять ФосАгро $PHOR отчёт которой вчера разбирали, бизнес растёт, дивиденды идут. Но с начала года акции упали почти на 20%, а за 12 месяцев почти на 30%. Получается, что тот кто покупал последний год был неправ? Вопрос дискуссионный.
Тогда возьмём привилегированные акции Сургутнефтегаза $SNGSP образца весны 2023, на объявлении минимальных дивидендов была ли это плохая инвестиция по 30 рублей за акцию тогда? Если через год инвестор уже ждал по 12,29 рублей на акцию в виде дивидендов? Средняя див доходность за 2 года была всё равно выше средней див доходности индекса МосБиржи, а подсчёт роста цены оставим как забаву спекулянтам, но для этого потребовалось время.
Был ли Сбер $SBER плохой историй весной 2022 по 150 рублей, ведь чуть позже он стоил и 100 рублей, плюс под шквалом санкций и давления отменил дивиденды так как деньги нужны были для устойчивости банка, ведь наши оппоненты хотели разрушить нашу финансовую инфраструктуру. Время показало, что нет. 150 рублей было хорошей ценой.
Таких историй вспомнить можно много.
В зеркало заднего вида картинка хорошо видна, но стоит посмотреть в лобовое стекло и всё становится не так очевидно.
Вопрос: Плохие ли сейчас истории на рынке РФ если весь рынок на уровнях пятилетней давности? Газпром Нефть $SIBN или Роснефть $ROSN не растут в цене, плохие ли это истории сейчас?
Покупатель цены акций [т.е. покупать в надежде на рост] ожидает, что рынок оценит компанию и цена акций начнёт расти и он с радостью продаст другому за дорого.
Покупатель растущего денежного потока необходимость заинтересованности рынка в активе не видит. Пусть играются со вкладами или денежным рынком $LQDT пока есть желание, можно и в акциях подождать когда произойдёт переоценка актива.
Оглянись мы назад, вроде всегда было очевидно, что тут надо было вклад, потом золото, переложись в валюту, следом облигации, в денежный рынок на пару месяцев, а следом "All in" в акции.
Ирония в том, что, как правило, ясность с тем, что надо сделать появляется лишь тогда, когда сделать уже ничего нельзя.
Хорошо, что посмотрев на историю можно узнать, что из всех классов активов акции показывают бОльшую доходность на горизонте в несколько лет.
-
Не является индивидуальной инвестиционной рекомендацией
👍46❤4🫡4💯3🔥1
Forwarded from Банк России
Короткий опрос для инвесторов
Мы приглашаем пройти опрос и указать, какие сведения, по вашему мнению, должен включать «Паспорт IPO», а также назвать наиболее удобные способы получения этого документа. Результаты опроса позволят включить в «Паспорт IPO» наиболее актуальную информацию.
Please open Telegram to view this post
VIEW IN TELEGRAM
👍4🥱2🫡2
«Мы на разных уровнях»
На неделе индекс RGBI (Индекс государственных облигаций РФ) показал ралли. Такого бурного роста в ОФЗ мы не видели уже пару лет. Рынок уже заложил победу ЦБ над Инфляцией. Будем надеятся что так и есть, при этом не забывая про Минфин. У ведомства могут быть свои планы на ОФЗ, и рост премии на аукционах - это один из возможных вариантов. Ведь на неделе был новый рекорд в доходности при размещении - 15,82%
Президент подписал закон о возможности внешнеторговых расчетов криптовалютой и легализовал майнинг крипты. Может с торговлей криптой рубль $USDRUBF получится чуть ослабить к нужным уровням для бюджета, ещё Капитан очевидность подсказывает, что если внешнеторговые расчёты пройдут в крипте, то нужно их будет обменивать на рубли, как минимум для оплаты налогов, а значит тут нужна проверенная (или доверенная?) биржа. Подхватят ли новое направление МосБиржа $MOEX и СПб Биржа $SPBE ? Узнаем ближайшее время.
Нефть (Brent) стремится вернуться к $80 поднимаясь в моменте до $79,6. Скрестим пальцы на удачу. Пусть поднимается выше. Дорогая нефть хорошо для бюджета и для наших нефтедобытчиков вроде Роснефти $ROSN, Газпром Нефти $SIBN и других.
Золото всё также держится в районе исторических максимумов. Ненадолго проваливаясь ниже $2400, но быстро взлетая обратно. Ждём отличных отчетов у Полюс $PLZL , ЮГК $UGLD и Селигдар $SELG
#пятничный_мем как продолжение вчерашнего поста «Можно быть неправым в половине случаев на рынке и продолжать зарабатывать» подготовил для важных переговоров в комментариях 😄
Ставь Монстра Пришельца реакцией к посту 👾 Он даёт +0,01% к доходности следующей недели тому кто поставил. Проверено, работает 💯
-
Не является индивидуальной инвестиционной рекомендацией
На неделе индекс RGBI (Индекс государственных облигаций РФ) показал ралли. Такого бурного роста в ОФЗ мы не видели уже пару лет. Рынок уже заложил победу ЦБ над Инфляцией. Будем надеятся что так и есть, при этом не забывая про Минфин. У ведомства могут быть свои планы на ОФЗ, и рост премии на аукционах - это один из возможных вариантов. Ведь на неделе был новый рекорд в доходности при размещении - 15,82%
Президент подписал закон о возможности внешнеторговых расчетов криптовалютой и легализовал майнинг крипты. Может с торговлей криптой рубль $USDRUBF получится чуть ослабить к нужным уровням для бюджета, ещё Капитан очевидность подсказывает, что если внешнеторговые расчёты пройдут в крипте, то нужно их будет обменивать на рубли, как минимум для оплаты налогов, а значит тут нужна проверенная (или доверенная?) биржа. Подхватят ли новое направление МосБиржа $MOEX и СПб Биржа $SPBE ? Узнаем ближайшее время.
Нефть (Brent) стремится вернуться к $80 поднимаясь в моменте до $79,6. Скрестим пальцы на удачу. Пусть поднимается выше. Дорогая нефть хорошо для бюджета и для наших нефтедобытчиков вроде Роснефти $ROSN, Газпром Нефти $SIBN и других.
Золото всё также держится в районе исторических максимумов. Ненадолго проваливаясь ниже $2400, но быстро взлетая обратно. Ждём отличных отчетов у Полюс $PLZL , ЮГК $UGLD и Селигдар $SELG
#пятничный_мем как продолжение вчерашнего поста «Можно быть неправым в половине случаев на рынке и продолжать зарабатывать» подготовил для важных переговоров в комментариях 😄
Ставь Монстра Пришельца реакцией к посту 👾 Он даёт +0,01% к доходности следующей недели тому кто поставил. Проверено, работает 💯
-
Не является индивидуальной инвестиционной рекомендацией
👾72👍6😁3❤2
Зачем ЦБ скрывает выход нерезидентов?
В представленном ЦБ июльском обзоре рисков финансовых рынков, стало меньше данных по сравнению с предыдущими месяцами. Если сравнивать с июньским обзором ["в лоб" так сказать], то вместо 19 страниц ранее, стало 14 страниц, т.е. четверти данных "вжух" и нет 😢
Особенно хотелось посмотреть таблицу "Покупки/Продажи акций по категориям участников". Писал об этом в Июле: «Предполагаю, что когда выйдет обзор рисков финансовых рынков от ЦБ за Июль, мы увидим, что основная категория продавцов нерезиденты выходящие из-за санкций США».
Что же, сейчас можем грустно констатировать, что нет, не увидим. Но отсутствие информации — это тоже информация. Плюс у нас есть косвенные данные. Давайте работать с тем что есть.
Что мы можем почерпнуть из обзора тезисно с небольшими комментариями:
«Основную поддержку рынку оказали системно значимые кредитные организации (СЗКО) и розничные инвесторы (приобрели акций на 20,2 и 14,2 млрд руб. соответственно)».
«Не относящиеся к СЗКО кредитные организации, перешли к нетто-покупкам на 8,8 млрд руб.».
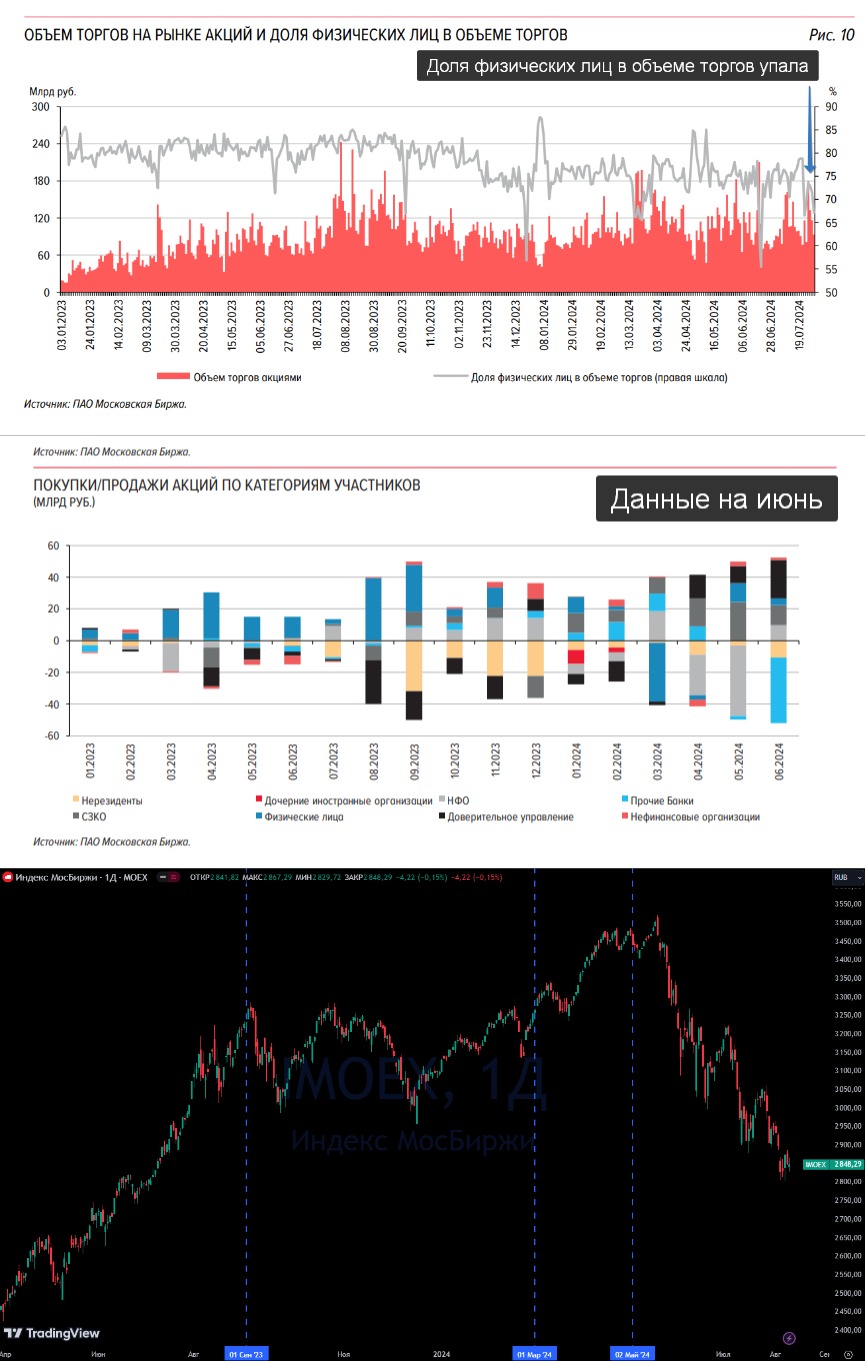
«Среднедневной объем торгов акциями по итогам месяца вырос на 1,7% и составил 108,9 млрд руб. (в июне – 107,1 млрд руб.)» при этом объём торгов приходящийся на долю физических лиц в объеме торгов сократился (рис. 1).
Т.е. получается кто-то нарастил продажи. Это не СЗКО, не другие кредитные организации и не физики. "А кто?" — вполне очевидно, что нерезиденты.
Одни из лучших сделок — это сделки покупки у вынужденного продавца. В таких случая продающий вынужден согласиться на более низкую цену.
Посмотрев данные которые ещё были доступны в Июне мы увидим, что Нерезиденты в целом только и продавали всё последнее время (рис 2), а активно продавать стали с Сентября 2023, тогда же Индекс МосБиржи у нас пошёл в боковик (рис 3)
Как писал на прошлой неделе рынок не правильно понял новость про продление лицензии для "сворачивания операций" с МосБиржей $MOEX до октября на которой начали выкупать рынок, распродажи продолжились. Нерезиденты выходят и будут выходить дальше пока действует лицензия (до 12 октября). А значит интересные цены на активы у нас будут появляться и дальше, ну или как минимум быстро расти индексу будет сложно. Это не рекомендация, но сам будут продолжать выкупать рынок.
Зачем только ЦБ скрывает выход нерезидентов? Их выход на фоне санкций это и так очевидно. Возможно, чтобы не дать повода для броских заголовков и ещё большему ухудшению настроений на рынке.
Жаль, не надо ему было мешать хорошим распродажам, ведь те кто остаются с радостью купят подешевле )
-
Не является индивидуальной инвестиционной рекомендацией
В представленном ЦБ июльском обзоре рисков финансовых рынков, стало меньше данных по сравнению с предыдущими месяцами. Если сравнивать с июньским обзором ["в лоб" так сказать], то вместо 19 страниц ранее, стало 14 страниц, т.е. четверти данных "вжух" и нет 😢
Особенно хотелось посмотреть таблицу "Покупки/Продажи акций по категориям участников". Писал об этом в Июле: «Предполагаю, что когда выйдет обзор рисков финансовых рынков от ЦБ за Июль, мы увидим, что основная категория продавцов нерезиденты выходящие из-за санкций США».
Что же, сейчас можем грустно констатировать, что нет, не увидим. Но отсутствие информации — это тоже информация. Плюс у нас есть косвенные данные. Давайте работать с тем что есть.
Что мы можем почерпнуть из обзора тезисно с небольшими комментариями:
«Основную поддержку рынку оказали системно значимые кредитные организации (СЗКО) и розничные инвесторы (приобрели акций на 20,2 и 14,2 млрд руб. соответственно)».
«Не относящиеся к СЗКО кредитные организации, перешли к нетто-покупкам на 8,8 млрд руб.».
«Среднедневной объем торгов акциями по итогам месяца вырос на 1,7% и составил 108,9 млрд руб. (в июне – 107,1 млрд руб.)» при этом объём торгов приходящийся на долю физических лиц в объеме торгов сократился (рис. 1).
Т.е. получается кто-то нарастил продажи. Это не СЗКО, не другие кредитные организации и не физики. "А кто?" — вполне очевидно, что нерезиденты.
Одни из лучших сделок — это сделки покупки у вынужденного продавца. В таких случая продающий вынужден согласиться на более низкую цену.
Посмотрев данные которые ещё были доступны в Июне мы увидим, что Нерезиденты в целом только и продавали всё последнее время (рис 2), а активно продавать стали с Сентября 2023, тогда же Индекс МосБиржи у нас пошёл в боковик (рис 3)
Как писал на прошлой неделе рынок не правильно понял новость про продление лицензии для "сворачивания операций" с МосБиржей $MOEX до октября на которой начали выкупать рынок, распродажи продолжились. Нерезиденты выходят и будут выходить дальше пока действует лицензия (до 12 октября). А значит интересные цены на активы у нас будут появляться и дальше, ну или как минимум быстро расти индексу будет сложно. Это не рекомендация, но сам будут продолжать выкупать рынок.
Зачем только ЦБ скрывает выход нерезидентов? Их выход на фоне санкций это и так очевидно. Возможно, чтобы не дать повода для броских заголовков и ещё большему ухудшению настроений на рынке.
Жаль, не надо ему было мешать хорошим распродажам, ведь те кто остаются с радостью купят подешевле )
-
Не является индивидуальной инвестиционной рекомендацией
👍18💯8🤔4🔥2🫡1
[Практикум] Правильный выбор ОФЗ.
Напомню, что суть данного платного проекта: прямая трансляция рабочего процесса. Нет задачи дать волшебную палочку с готовым набором активов и/или предполагаемым курсом рубля, но можно объяснить как сделать такую волшебную палочку самому и собирать подходящие активы самостоятельно.
Сегодня для подписчиков платного проекта на Бусти и в Т-Инвестициях вышел текст Практикум, где учимся правильно выбирать ОФЗ.
Всякие основы повторять не повторяли, для основ есть бесплатный курс про облигации и написанное предполагает, что с основами вы уже знакомы.
Будет только практика, кучу разных разных таблиц, пару бесплатных сервисов. Разобрали когда нам интересны ОФЗ с большим купоном, а когда интереснее ОФЗ с маленьким купоном.
Зачем нам в портфеле длинные ОФЗ если держать до погашения мы их не планируем, а зачем короткие если мы планируем составить чисто облигационный портфель на длинный срок.
Почему надо внимательно следить за Минфином и за тем, в каких выпусках он собирается занимать, а в каких больше не будет занимать и почему нам это тоже важно. Посчитаем сколько у него осталось ещё возможности занять и т.п.
Бонусная часть:
Буквально в паре абзацев разобрали приложение трёх популярных брокеров и кто из них более удобный в плане выбора ОФЗ.
Приятного чтения 🤝
Напомню, что суть данного платного проекта: прямая трансляция рабочего процесса. Нет задачи дать волшебную палочку с готовым набором активов и/или предполагаемым курсом рубля, но можно объяснить как сделать такую волшебную палочку самому и собирать подходящие активы самостоятельно.
Сегодня для подписчиков платного проекта на Бусти и в Т-Инвестициях вышел текст Практикум, где учимся правильно выбирать ОФЗ.
Всякие основы повторять не повторяли, для основ есть бесплатный курс про облигации и написанное предполагает, что с основами вы уже знакомы.
Будет только практика, кучу разных разных таблиц, пару бесплатных сервисов. Разобрали когда нам интересны ОФЗ с большим купоном, а когда интереснее ОФЗ с маленьким купоном.
Зачем нам в портфеле длинные ОФЗ если держать до погашения мы их не планируем, а зачем короткие если мы планируем составить чисто облигационный портфель на длинный срок.
Почему надо внимательно следить за Минфином и за тем, в каких выпусках он собирается занимать, а в каких больше не будет занимать и почему нам это тоже важно. Посчитаем сколько у него осталось ещё возможности занять и т.п.
Бонусная часть:
Буквально в паре абзацев разобрали приложение трёх популярных брокеров и кто из них более удобный в плане выбора ОФЗ.
Приятного чтения 🤝
👍14👌3🫡2😍1
Pre-IPO маркетплейса нефтепродуктов Open Oil Market с кэшбеком в 50% от Сколково.
После новости на Rusbase что можно участвовать в pre-IPO с возвратом 50% от Сколково решил углубиться в тему и посмотреть внимательней что это за компания и чем занимается.
1. Какая бизнес модель?
На сайте Сколково бизнес модель компании описана так: Цифровизация трейдинга товарно-сырьевой продукции благодаря единой онлайн платформе для малого бизнеса.
Т.е. это классический маркетплейс, только для B2B и в нише нефтепродуктов (бензин, дизель, масла) и сырья (пески, глины, и т.д.).
Интерес для покупателей и продавцов как и в любом маркетплейсе за счёт уменьшения цепочки посредников. Покупатели могут покупать дешевле, а продавцы не теряя маржинальность продавать напрямую. Такой специализированный OZON для дизельного топлива и бензина.
2. Как конкурировать с монстрами?
Первый вопрос который появился: "А как новый маркетплейс планирует конкурировать монстрами вроде Газпром Нефти или Роснефти?".
Ответ — Рынки разные. Т.е. специализации компании мелкий опт (до 50–100 тонн) + "сервис в одном окне" в виде кредитования, доставки и т.п для покупателя.
Т.е. условный покупатель и сейчас вынужден работать работать с перекупщиками (покупают крупный опт, продают частями) а не с монстрами напрямую. Скорее наоборот, крупные нефтянные компании могут быть поставщиками. Для примера: Татнефть уже является поставщиком.
3. Почему не IPO?
Для IPO ещё рано. Участник «Сколково» с 2020, на рынке всего 3 года, команда 30 человек, клиентов маркетплейса более 3000, выручка за прошлый год 4,25 млрд руб., pre-IPO более логичный вариант. Фаундер заявляет, что рост стоимости акций к моменту IPO может составить от 200-300% и более.
4. Какой потенциал роста?
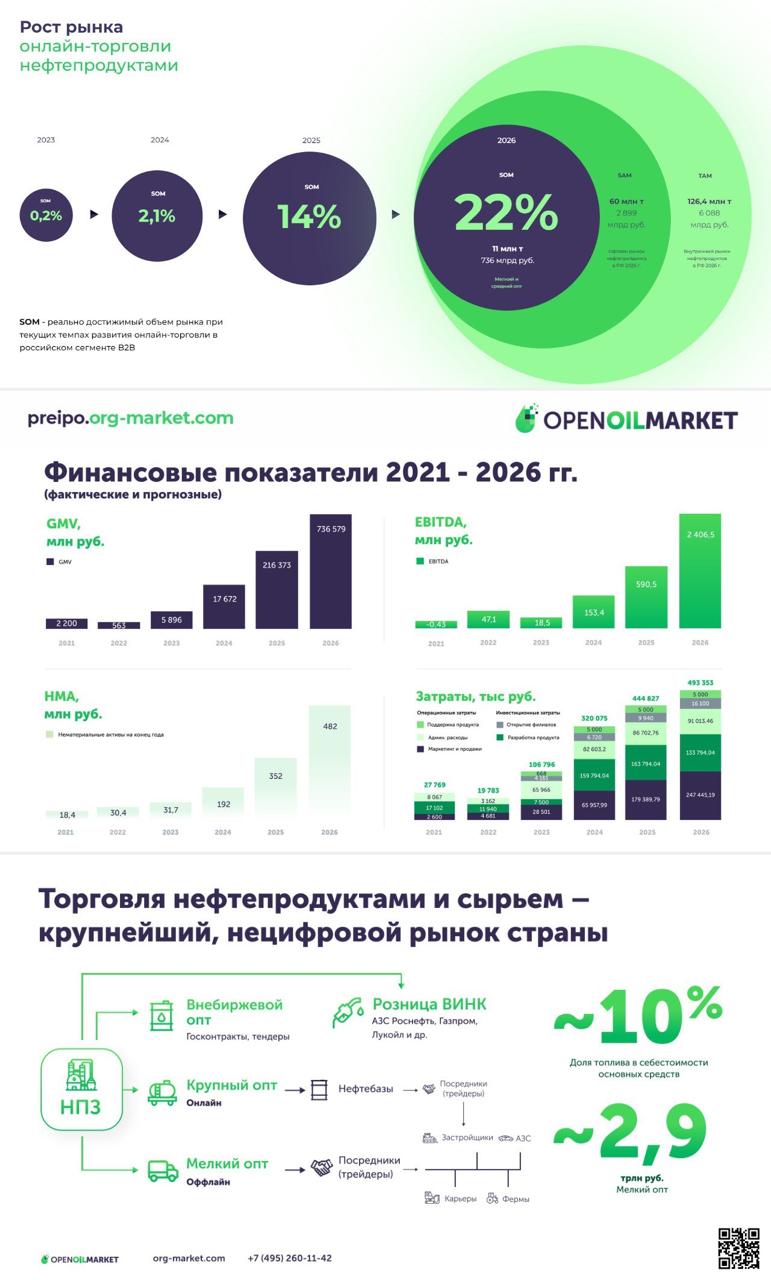
Доля компании всего 0,2% от рынка. т.е. даже рост в два или три раза от текущих уровней всё ещё будет предполагать менее 1% рынка. Вырасти в несколько раз посильная задача. Компания заявляет план вырасти до 22% (рис 1), т.е. в 110 раз. Амбициозно, что тут сказать.
Если брать озвученные цифры в рублях и ближайшие планы, то с 4,25 млрд руб. в 2023 планируют нарастить выручку до 23,2 млрд руб. к 2026, т.е. рост в 5 раз.
5. Сколько привлекают и на что деньги?
Привлечь планируют 1 млрд руб. 100% cash-in. Основная часть средств - на развитие маркетплейса, новые сервисы и функционал. остальное - на развитие продаж и маркетинга
6. Как поучаствовать?
По участию посмотрел, пока только через ВТБ Регистратор, попадалась информация, что размещение на МосБирже (вторичный оборот) в планах.
7. ИИС на Допинге?
Возмещение инвестиций бизнес-ангелам. Максимальный возврат инвестиций от фонда «Сколково» в 50% до 20 млн руб. возмещение инвестиций физикам, но не более 100% суммы НДФЛ, уплаченной инвестором за 3 последних года. Минимальная сумма инвестиций от которой есть кэшбек — 500 тыс. руб. Про кэшбек тут
Признаюсь, кэшбек в 50% очень заинтересовал 😄. Это как ИИС, только на допинге. Поискал, почитал, вроде без подвоха всё. Есть кто оформлял его уже? Какие подводные камни?
PS
Если истории pre-IPO интересны, то жмякните лайк, будем разбирать их чаще, если нет, то дизлайк.
#preipo
-
Не является индивидуальной инвестиционной рекомендацией
После новости на Rusbase что можно участвовать в pre-IPO с возвратом 50% от Сколково решил углубиться в тему и посмотреть внимательней что это за компания и чем занимается.
1. Какая бизнес модель?
На сайте Сколково бизнес модель компании описана так: Цифровизация трейдинга товарно-сырьевой продукции благодаря единой онлайн платформе для малого бизнеса.
Т.е. это классический маркетплейс, только для B2B и в нише нефтепродуктов (бензин, дизель, масла) и сырья (пески, глины, и т.д.).
Интерес для покупателей и продавцов как и в любом маркетплейсе за счёт уменьшения цепочки посредников. Покупатели могут покупать дешевле, а продавцы не теряя маржинальность продавать напрямую. Такой специализированный OZON для дизельного топлива и бензина.
2. Как конкурировать с монстрами?
Первый вопрос который появился: "А как новый маркетплейс планирует конкурировать монстрами вроде Газпром Нефти или Роснефти?".
Ответ — Рынки разные. Т.е. специализации компании мелкий опт (до 50–100 тонн) + "сервис в одном окне" в виде кредитования, доставки и т.п для покупателя.
Т.е. условный покупатель и сейчас вынужден работать работать с перекупщиками (покупают крупный опт, продают частями) а не с монстрами напрямую. Скорее наоборот, крупные нефтянные компании могут быть поставщиками. Для примера: Татнефть уже является поставщиком.
3. Почему не IPO?
Для IPO ещё рано. Участник «Сколково» с 2020, на рынке всего 3 года, команда 30 человек, клиентов маркетплейса более 3000, выручка за прошлый год 4,25 млрд руб., pre-IPO более логичный вариант. Фаундер заявляет, что рост стоимости акций к моменту IPO может составить от 200-300% и более.
4. Какой потенциал роста?
Доля компании всего 0,2% от рынка. т.е. даже рост в два или три раза от текущих уровней всё ещё будет предполагать менее 1% рынка. Вырасти в несколько раз посильная задача. Компания заявляет план вырасти до 22% (рис 1), т.е. в 110 раз. Амбициозно, что тут сказать.
Если брать озвученные цифры в рублях и ближайшие планы, то с 4,25 млрд руб. в 2023 планируют нарастить выручку до 23,2 млрд руб. к 2026, т.е. рост в 5 раз.
5. Сколько привлекают и на что деньги?
Привлечь планируют 1 млрд руб. 100% cash-in. Основная часть средств - на развитие маркетплейса, новые сервисы и функционал. остальное - на развитие продаж и маркетинга
6. Как поучаствовать?
По участию посмотрел, пока только через ВТБ Регистратор, попадалась информация, что размещение на МосБирже (вторичный оборот) в планах.
7. ИИС на Допинге?
Возмещение инвестиций бизнес-ангелам. Максимальный возврат инвестиций от фонда «Сколково» в 50% до 20 млн руб. возмещение инвестиций физикам, но не более 100% суммы НДФЛ, уплаченной инвестором за 3 последних года. Минимальная сумма инвестиций от которой есть кэшбек — 500 тыс. руб. Про кэшбек тут
Признаюсь, кэшбек в 50% очень заинтересовал 😄. Это как ИИС, только на допинге. Поискал, почитал, вроде без подвоха всё. Есть кто оформлял его уже? Какие подводные камни?
PS
Если истории pre-IPO интересны, то жмякните лайк, будем разбирать их чаще, если нет, то дизлайк.
#preipo
-
Не является индивидуальной инвестиционной рекомендацией
👍29✍5🔥3🙈3🤔2
АЛРОСА не интересна сейчас и не будет интересна ближайшее время.
Компания предоставила отчётность за первые 6 месяцев года.
• Выручка -5% г/г (до 179 млрд руб.)
• Чистая -34,1% г/г (до 36,6 млрд руб.)
Из хорошего:
• Чистый долг снизился на 84,4% (до 6,3 млрд руб. с 36 млрд руб. в конце 2023)
• Общий долг снизился на 16,7% (до 112,7 млрд руб. с 135,4 руб. в конце 2023)
• За счёт распродажи ранее накопленных запасов оценочный свободный денежный поток вырос почти в два раза +94% г/г (до 38 млрд руб.)
В июне компания приобрела лицензию на разработку золоторудного месторождения у Полюса $PLZL за 5,44 млрд руб.
Похоже компания активно сокращает долги и пытается диверсифицировать бизнес. Т.е. мобилизует ресурсы готовясь к затяжному противостоянию с синтетическими алмазами.
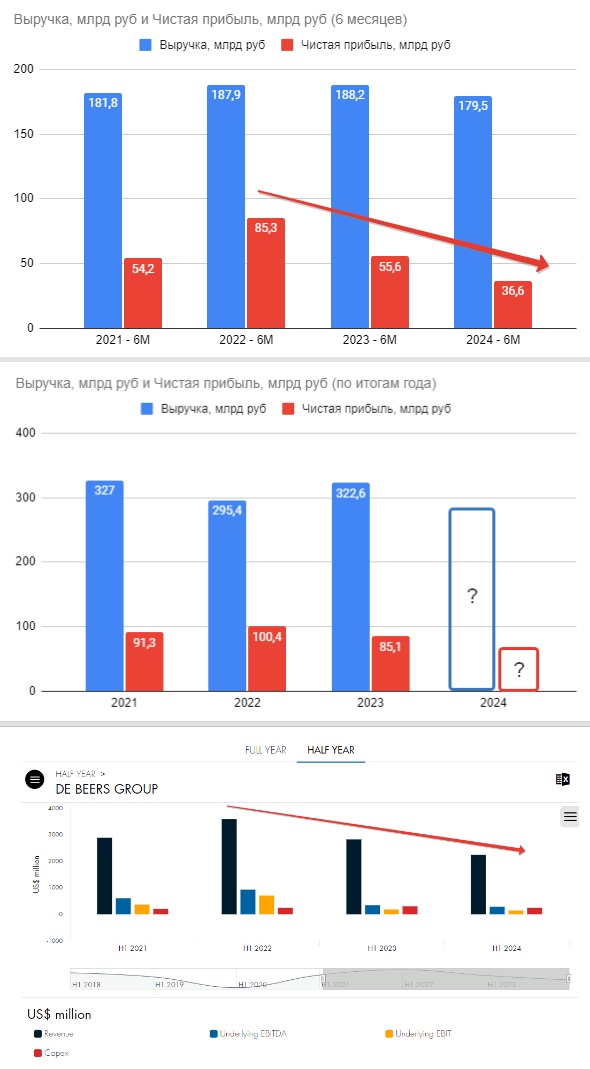
Если мы сравним результаты первых шести месяцев за последние 4 года, то увидим, что выручка стагнирует уже несколько лет, а чистая прибыль снижается (рис 1). Если мы посмотрим на результаты по итогам года и сравним с результатами первого полугодия, то мы увидим, что первое полугодие у компании, как правило, более сильное чем второе (рис 2). Если мы посмотрим на международного конкурента De Beers Group который не под санкциями и контрагенты которого не рискую попасть под вторичные санкции, то мы увидим, что результаты у него тоже не лучшие (рис 3)
Этого уже было бы достаточно, но Алросу ещё ждётполный капекс рост капитальных затрат ближайшее время. Так как в Июле компания приступила к бурению скважин на строительной площадке подземного рудника. Напомню, что в 2023 объём инвестиций оценивался в 121,5 млрд руб.
На дивиденды рассчитывать можно, всё таки компания крупнейший налогоплательщик в Республике Саха (Якутия). Но дивиденды вряд ли будут щедрыми (не более ~4-5%).
Слабеющей курс рубля $USDRUBF картинку может сделать чуть лучше, но не принципиально.
Пока смотрим со стороны.
-
Не является индивидуальной инвестиционной рекомендацией
Компания предоставила отчётность за первые 6 месяцев года.
• Выручка -5% г/г (до 179 млрд руб.)
• Чистая -34,1% г/г (до 36,6 млрд руб.)
Из хорошего:
• Чистый долг снизился на 84,4% (до 6,3 млрд руб. с 36 млрд руб. в конце 2023)
• Общий долг снизился на 16,7% (до 112,7 млрд руб. с 135,4 руб. в конце 2023)
• За счёт распродажи ранее накопленных запасов оценочный свободный денежный поток вырос почти в два раза +94% г/г (до 38 млрд руб.)
В июне компания приобрела лицензию на разработку золоторудного месторождения у Полюса $PLZL за 5,44 млрд руб.
Похоже компания активно сокращает долги и пытается диверсифицировать бизнес. Т.е. мобилизует ресурсы готовясь к затяжному противостоянию с синтетическими алмазами.
Если мы сравним результаты первых шести месяцев за последние 4 года, то увидим, что выручка стагнирует уже несколько лет, а чистая прибыль снижается (рис 1). Если мы посмотрим на результаты по итогам года и сравним с результатами первого полугодия, то мы увидим, что первое полугодие у компании, как правило, более сильное чем второе (рис 2). Если мы посмотрим на международного конкурента De Beers Group который не под санкциями и контрагенты которого не рискую попасть под вторичные санкции, то мы увидим, что результаты у него тоже не лучшие (рис 3)
Этого уже было бы достаточно, но Алросу ещё ждёт
На дивиденды рассчитывать можно, всё таки компания крупнейший налогоплательщик в Республике Саха (Якутия). Но дивиденды вряд ли будут щедрыми (не более ~4-5%).
Слабеющей курс рубля $USDRUBF картинку может сделать чуть лучше, но не принципиально.
Пока смотрим со стороны.
-
Не является индивидуальной инвестиционной рекомендацией
👍14🙈7🐳4