Forwarded from РБК. Новости. Главное
Власти Монголии объяснили отказ арестовать прибывшего с визитом Владимира Путина по ордеру Международного уголовного суда энергетической зависимостью и политикой нейтралитета, пишет Politico со ссылкой на представителя правительства страны. Монголия подписала Римский статут и признает юрисдикцию этой инстанции, Москва называла ордер МУС юридически ничтожным.
Представитель правительства объяснил, что Монголия импортирует 95% нефтепродуктов и более 20% электроэнергии из соседних стран, и эти поставки имеют решающее значение для обеспечения существования страны и монгольского народа. Он добавил, что Улан-Батор «всегда придерживался политики нейтралитета во всех своих дипломатических отношениях».
Представитель правительства объяснил, что Монголия импортирует 95% нефтепродуктов и более 20% электроэнергии из соседних стран, и эти поставки имеют решающее значение для обеспечения существования страны и монгольского народа. Он добавил, что Улан-Батор «всегда придерживался политики нейтралитета во всех своих дипломатических отношениях».
👍17😁8🫡5🤔1
Для инвестора акции про заработать (рост + дивиденды), а облигации про сохранить (припарковать кэш)
Сравнивать акции и облигации можно бесконечно. Уже обсуждали как повлияет инфляционный шок на разные инструменты (а акции и облигации это лишь инструменты. Они всегда нейтральны и не могут быть плохими или хорошими), обсуждали и асимметричные риски на большом горизонте, а также поговорили про чит-код долгосрочных инвесторов.
Сейчас настроения на рынке акций всё грустней с каждым днём. А короткие ОФЗ с годовой доходностью 17-18% всё интересней.
Похоже сейчас, когда индекс МосБиржи с завидной регулярностью обновляет дно, самое время поговорить, почему акции это про заработать в долгосроке, а облигации это только сохранить.
— Знакомимся.
Введём базовые понятия, чтобы мы говорили на одном языке:
Т.е. у нас есть изменения цены акций + дивиденды с одной стороны и облигации которые тоже могут изменяться в цене + купоны с другой стороны.
Теперь мы просто сравним по исторической доходности два этих инструмента и как они себя показали в разное время. Данные открыты, каждый может поиграться при желании с разными датами. Поехали.
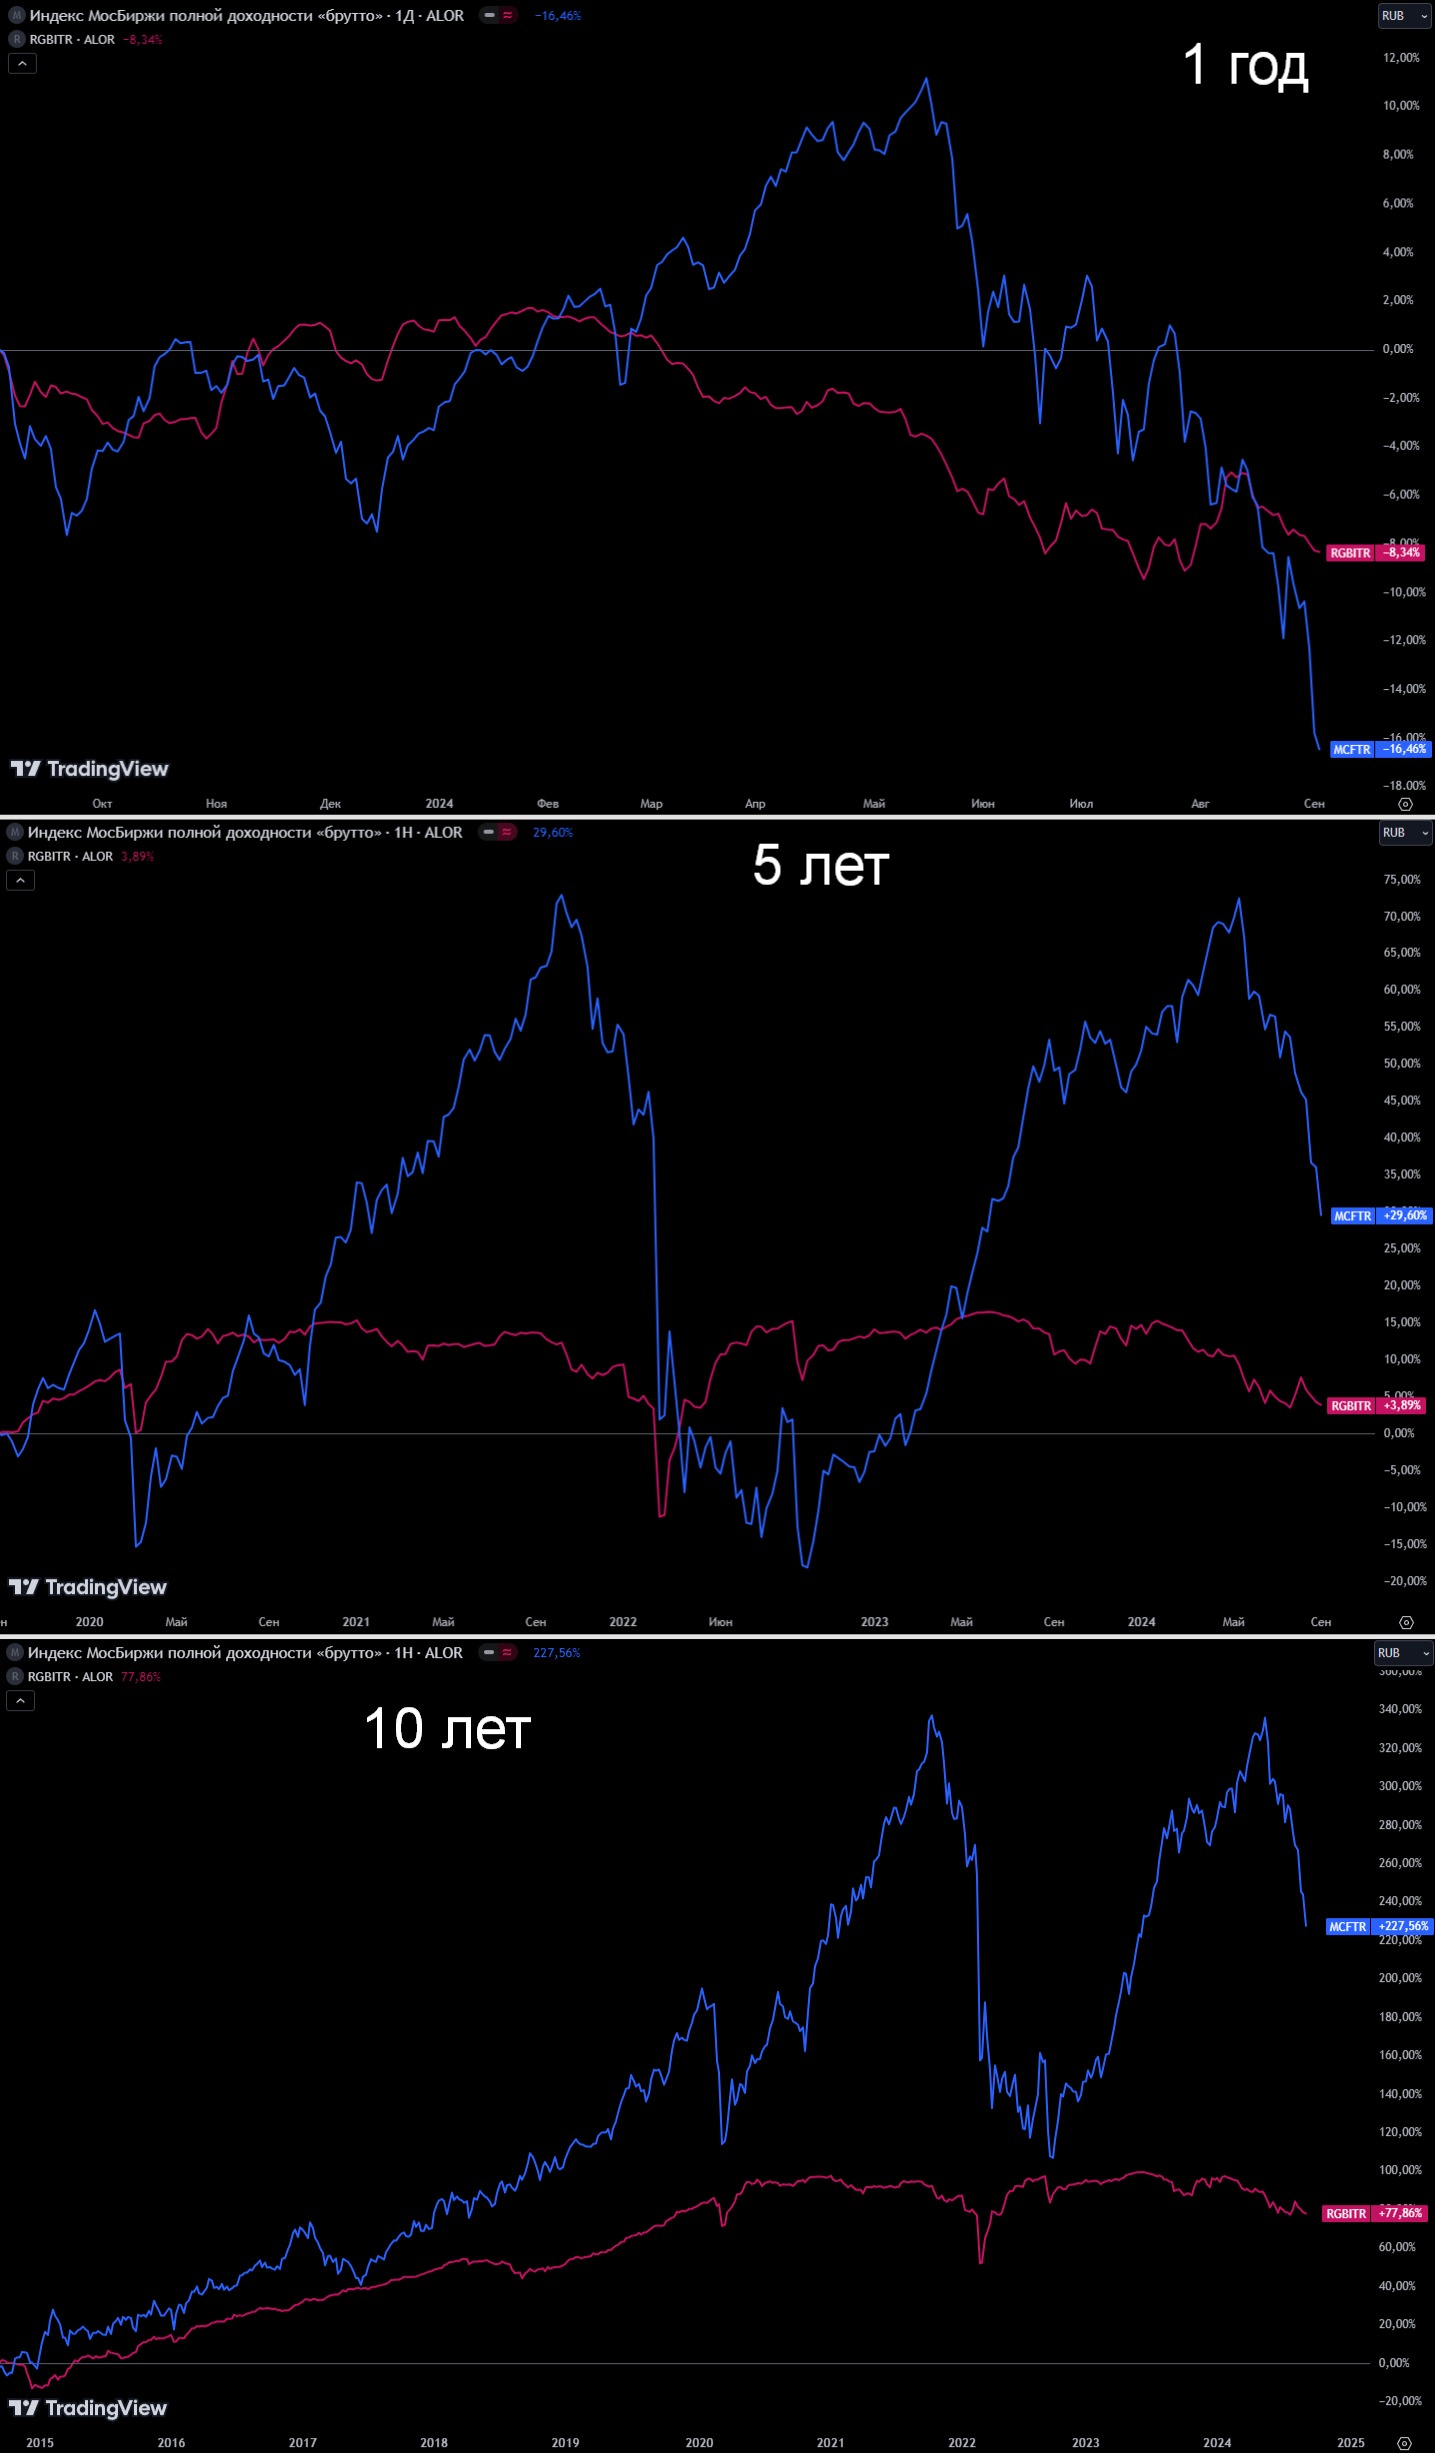
— 1 год (рис 1).
За год акции (т.е. индекс MCFTR) успели побыть в боковике, потом хорошо порасти, получить дивиденды и в итоге свалиться смачно в минус. Выбор отдельных активов ситуацию сделал бы чуть лучше, но если это был бы диверсифицированный портфель (допустим 10 компаний из разных секторов), то ситуация бы не сильно отличалась, акции, как правило, ходят дружно.
ОФЗ (т.е. индекс RGBITR) чувствуют себя в два раза лучше. Плюс выбор активов может принципиально изменить ситуацию. К примеру индекс не учитывает Флоатеры, а добавь мы в портфель пару флоатеров вроде ОФЗ 29010 $SU29010RMFS4 получили бы и слабо меняющийся в цене актив и растущие купоны (сейчас по 17%). Или без флоатеров, но коротких (т.е. срок погашения до года, максимум до пары лет) Они не сильно падают в цене, а когда выпуск гасится можно опять брать короткие уже с большим купоном.
ОФЗ тут явно выигрывают и управлять проще портфелем.
— 5 лет (рис 2).
Мы увеличили горизонт до 5 лет. На графике хорошо видно как [далее научный термин] "колбасит" акции и как "стабильно" ведут себя облигации. Это была не самая простая пятилетка, поймали комбо из Ковида и СВО.
"Позалипать" в график полезно, оценить как на переоценке стоимости актива "бумажный" доход у любителей историй роста может смениться с +70% до -20%. А вот дивиденды так не забирают 😄, но сейчас не об этом. ОФЗ с купонами и погашениями стабильны и быстрей восстанавливают позиции.
— 10 лет (рис 3).
Если посмотреть как вели себя разные инструменты на горизонте 10 лет. То доходность акций в несколько раз выше облигаций. И это с учётом того, что сейчас стоимость акций многих компаний РФ очень, очень, очень дешёвая на выходе нерезидентов (плюс небольшой выход тревожных на падении и выходе любителей плечей по просьбе Николая Маржова).
Ожидаемая дивидендная доходность многих хороших компаний, вроде Транснефть $TRNFP, Газпром Нефть $SIBN, Сбер $SBER, Московская Биржа $MOEX, Интер РАО $IRAO и т.п. у всех ожидаемая див доходность на след 12 месяцев двухзначная.
— Об очевидном.
Облигации отличный инструмент припарковать кэш на время. К примеру на пару лет до крупной покупки. Или можно подождать пока будет распродажа на рынке акций, чтобы переложиться.
Даже сейчас при сильном падении в цене многих выпусков у Автора купленный набор ОФЗ "в нуле" (минус тело + купоны = ~0%)
Главное не забывать про риски, чтобы обманутые надежды потом больно не били по карману, когда с таймингом не рассчитали. Ведь риски не в инструментах, они в инвесторе.
#ОФЗ #Облигации #Дивиденды #Акции
-
Не является индивидуальной инвестиционной рекомендацией
Сравнивать акции и облигации можно бесконечно. Уже обсуждали как повлияет инфляционный шок на разные инструменты (а акции и облигации это лишь инструменты. Они всегда нейтральны и не могут быть плохими или хорошими), обсуждали и асимметричные риски на большом горизонте, а также поговорили про чит-код долгосрочных инвесторов.
Сейчас настроения на рынке акций всё грустней с каждым днём. А короткие ОФЗ с годовой доходностью 17-18% всё интересней.
Похоже сейчас, когда индекс МосБиржи с завидной регулярностью обновляет дно, самое время поговорить, почему акции это про заработать в долгосроке, а облигации это только сохранить.
— Знакомимся.
Введём базовые понятия, чтобы мы говорили на одном языке:
• MCFTR Индекс МосБиржи полной доходности — отражают изменение суммарной стоимости российских акций с учетом дивидендных выплат.• RGBITR Индекс государственных облигаций РФ полной доходности — учитывает как изменение цены, так и купонный доход по корзине ОФЗ.Т.е. у нас есть изменения цены акций + дивиденды с одной стороны и облигации которые тоже могут изменяться в цене + купоны с другой стороны.
Теперь мы просто сравним по исторической доходности два этих инструмента и как они себя показали в разное время. Данные открыты, каждый может поиграться при желании с разными датами. Поехали.
— 1 год (рис 1).
За год акции (т.е. индекс MCFTR) успели побыть в боковике, потом хорошо порасти, получить дивиденды и в итоге свалиться смачно в минус. Выбор отдельных активов ситуацию сделал бы чуть лучше, но если это был бы диверсифицированный портфель (допустим 10 компаний из разных секторов), то ситуация бы не сильно отличалась, акции, как правило, ходят дружно.
ОФЗ (т.е. индекс RGBITR) чувствуют себя в два раза лучше. Плюс выбор активов может принципиально изменить ситуацию. К примеру индекс не учитывает Флоатеры, а добавь мы в портфель пару флоатеров вроде ОФЗ 29010 $SU29010RMFS4 получили бы и слабо меняющийся в цене актив и растущие купоны (сейчас по 17%). Или без флоатеров, но коротких (т.е. срок погашения до года, максимум до пары лет) Они не сильно падают в цене, а когда выпуск гасится можно опять брать короткие уже с большим купоном.
ОФЗ тут явно выигрывают и управлять проще портфелем.
— 5 лет (рис 2).
Мы увеличили горизонт до 5 лет. На графике хорошо видно как [далее научный термин] "колбасит" акции и как "стабильно" ведут себя облигации. Это была не самая простая пятилетка, поймали комбо из Ковида и СВО.
"Позалипать" в график полезно, оценить как на переоценке стоимости актива "бумажный" доход у любителей историй роста может смениться с +70% до -20%. А вот дивиденды так не забирают 😄, но сейчас не об этом. ОФЗ с купонами и погашениями стабильны и быстрей восстанавливают позиции.
— 10 лет (рис 3).
Если посмотреть как вели себя разные инструменты на горизонте 10 лет. То доходность акций в несколько раз выше облигаций. И это с учётом того, что сейчас стоимость акций многих компаний РФ очень, очень, очень дешёвая на выходе нерезидентов (плюс небольшой выход тревожных на падении и выходе любителей плечей по просьбе Николая Маржова).
Ожидаемая дивидендная доходность многих хороших компаний, вроде Транснефть $TRNFP, Газпром Нефть $SIBN, Сбер $SBER, Московская Биржа $MOEX, Интер РАО $IRAO и т.п. у всех ожидаемая див доходность на след 12 месяцев двухзначная.
— Об очевидном.
Облигации отличный инструмент припарковать кэш на время. К примеру на пару лет до крупной покупки. Или можно подождать пока будет распродажа на рынке акций, чтобы переложиться.
Даже сейчас при сильном падении в цене многих выпусков у Автора купленный набор ОФЗ "в нуле" (минус тело + купоны = ~0%)
Главное не забывать про риски, чтобы обманутые надежды потом больно не били по карману, когда с таймингом не рассчитали. Ведь риски не в инструментах, они в инвесторе.
#ОФЗ #Облигации #Дивиденды #Акции
-
Не является индивидуальной инвестиционной рекомендацией
👍27✍5🔥5💯2
Forwarded from РБК. Новости. Главное
Затяжное падение российского рынка отчасти может быть связано со сделками по бумагам, которые были переведены в Россию из-за границы, сообщил журналистам в кулуарах ВЭФ Михаил Мамута, руководитель Службы по защите прав потребителей и обеспечению доступности финансовых услуг Банка России.
Мамута упомянул предписание регулятора, которое было направлено на закрытие механизма по переводу в Россию купленных у недружественных нерезидентов бумаг. «Мы его [механизм] быстро пресекли. Да, какое-то влияние он мог оказать, но еще раз, ни о каких системных изменениях того, что происходит на рынке, я бы не говорил», — пояснил он.
Мамута упомянул предписание регулятора, которое было направлено на закрытие механизма по переводу в Россию купленных у недружественных нерезидентов бумаг. «Мы его [механизм] быстро пресекли. Да, какое-то влияние он мог оказать, но еще раз, ни о каких системных изменениях того, что происходит на рынке, я бы не говорил», — пояснил он.
👍10😁4✍3🫡2
ОФЗ растут в моменте, но это не надолго.
Индекс RGBI (Индекс государственных облигаций РФ) сегодня пытается расти, у Минфина по плану было два аукциона по размещению ОФЗ:
— Флоатер ОФЗ 29025 $SU29025RMFS2
— ОФЗ 26245 $SU26245RMFS9 с постоянным купоном.
Через флоатер заняли 37,918 млрд. руб., а вот аукцион на ОФЗ с постоянным купоном отменили уже по привычной причине: "В связи с отсутствием заявок по приемлемым уровням цен".
Минфин пока не хочет продолжать повышать премию после того как поставил очередной рекорд на прошлой неделе в 16,16% годовых, но дешевеющая нефть оставляет мало пространства для подобных манёвров.
— В I квартале план по займам был выполнен: план 0,8 трлн руб. заняли 0,827 трлн руб. (103,3%)
— Во II квартале выполнение плана провали: план 1 трлн руб. заняли 0,506 трлн руб. (50,6%)
— В III квартале выполнение плана даже наполовину маловероятно: план 1,5 трлн руб. заняли только 0,471 трлн (31,4%) и осталось всего три аукциона. Т.е. план будет выполнен примерно на ~40%
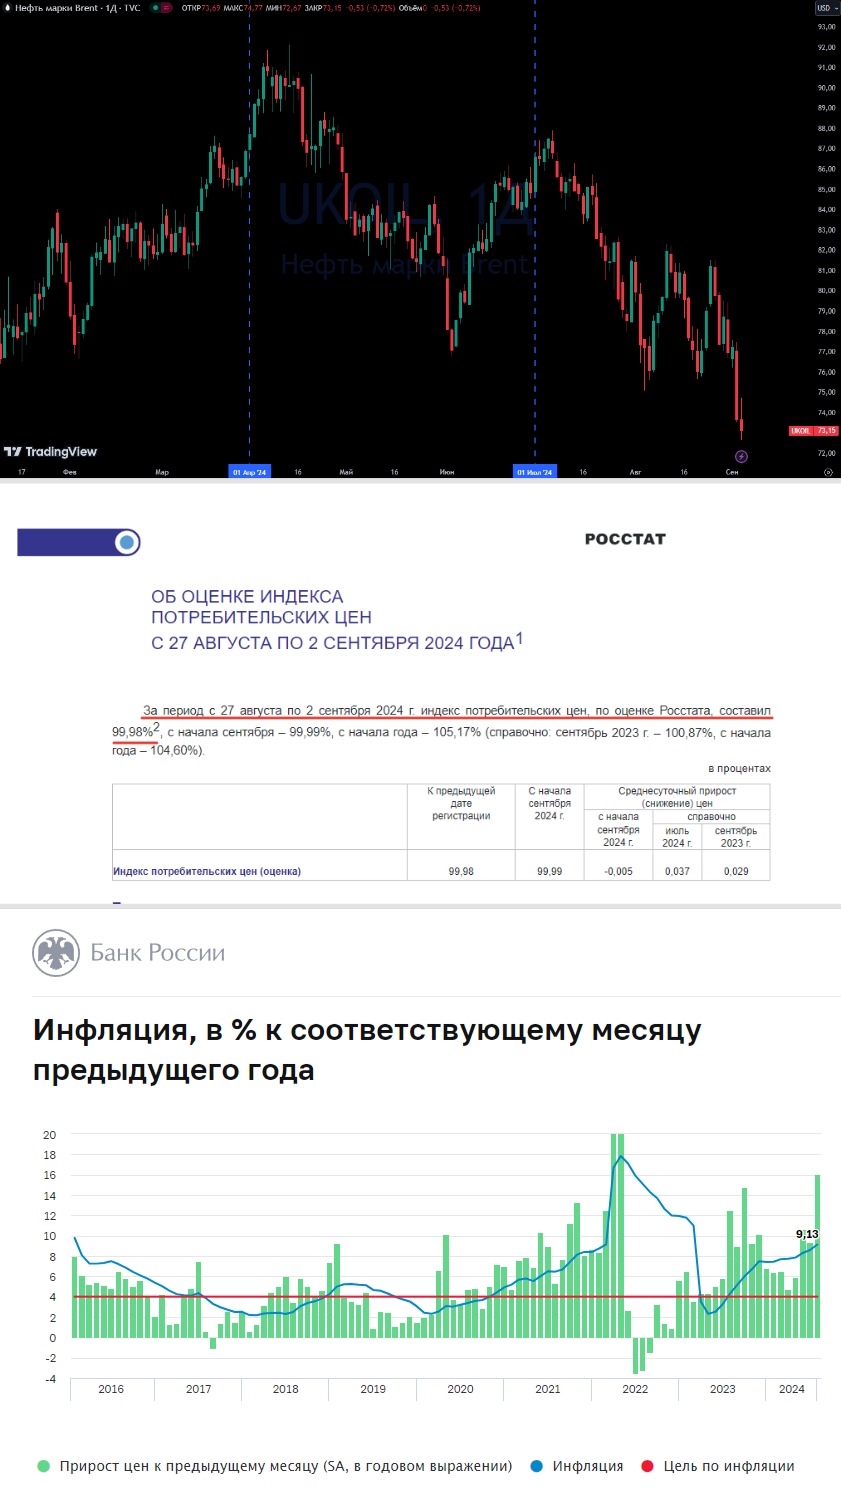
Во II квартале бюджет выручала относительно дорогая нефть (рис 1). В III квартале только в Июле средняя цена нефти Brent была выше приемлемого для бюджета уровне (выше $80) при текущем курсе рубля. В Августе цена была уже ниже, а начало Сентября встречает нас обновлением локального минимума цены на нефть за год.
Поступления от налога на добычу ископаемых (НДПИ) (один из ключевых механизмов пополнения бюджета) существенно просядут уже в Сентябре (деньги за Август). А если цена нефти не вернётся выше $80 ближайшее время, то ситуация в Октябре будет ещё более грустная.
В такой ситуации Минфин не сможет легко отменять аукционы с формулировкой "В связи с отсутствием заявок по приемлемым уровням цен". Придётся соглашаться на те цены которые даёт рынок. Что продавит RGBI ниже.
Само собой остаётся вариант аккуратно обесценить курс рубля, чтобы бочка нефти в рублях стала стоить дороже. Но это сразу вызовет рост инфляционного давления. Что продавит RGBI ниже.
Из хорошего для RGBI вообще и всех облигаций в частности — недельные данные по инфляции впервые за полтора года показали снижение цен в РФ, пусть и символическое в -0,02%, но всё-таки снижение. После 0,03% неделей ранее и 0,04% и 0,05% ещё ранее.
Держателям ОФЗ открывать шампанское пока рано, надо дождаться месячных данных, они более показательны, так как намного больше база расчёта. Месячные данные, как правило, стабильно выше суммы недельных. Но повод для радости, хоть и небольшой, определённо есть.
Вернуться к покупкам ОФЗ всё также планирую, когда увидим тренд на снижение инфляции, т.е. месячные данные по инфляции должны 2 месяца снижаться.
Т.к. за Июль месячные данные по инфляции обновили годовой максимум (рис 3), то вернуться к покупкам ОФЗ смогу, в лучшем случае, в Октябре. Пока ждём, учитывая, что осенью инфляционное давление всегда возрастает, то показать снижение 2 месяца подряд будет не просто. Плюс учитывая планы Минфина по размещениям спешить тоже особо смысла нет.
#ОФЗ #Минфин #Облигации
-
Не является индивидуальной инвестиционной рекомендацией
Индекс RGBI (Индекс государственных облигаций РФ) сегодня пытается расти, у Минфина по плану было два аукциона по размещению ОФЗ:
— Флоатер ОФЗ 29025 $SU29025RMFS2
— ОФЗ 26245 $SU26245RMFS9 с постоянным купоном.
Через флоатер заняли 37,918 млрд. руб., а вот аукцион на ОФЗ с постоянным купоном отменили уже по привычной причине: "В связи с отсутствием заявок по приемлемым уровням цен".
Минфин пока не хочет продолжать повышать премию после того как поставил очередной рекорд на прошлой неделе в 16,16% годовых, но дешевеющая нефть оставляет мало пространства для подобных манёвров.
— В I квартале план по займам был выполнен: план 0,8 трлн руб. заняли 0,827 трлн руб. (103,3%)
— Во II квартале выполнение плана провали: план 1 трлн руб. заняли 0,506 трлн руб. (50,6%)
— В III квартале выполнение плана даже наполовину маловероятно: план 1,5 трлн руб. заняли только 0,471 трлн (31,4%) и осталось всего три аукциона. Т.е. план будет выполнен примерно на ~40%
Во II квартале бюджет выручала относительно дорогая нефть (рис 1). В III квартале только в Июле средняя цена нефти Brent была выше приемлемого для бюджета уровне (выше $80) при текущем курсе рубля. В Августе цена была уже ниже, а начало Сентября встречает нас обновлением локального минимума цены на нефть за год.
Поступления от налога на добычу ископаемых (НДПИ) (один из ключевых механизмов пополнения бюджета) существенно просядут уже в Сентябре (деньги за Август). А если цена нефти не вернётся выше $80 ближайшее время, то ситуация в Октябре будет ещё более грустная.
В такой ситуации Минфин не сможет легко отменять аукционы с формулировкой "В связи с отсутствием заявок по приемлемым уровням цен". Придётся соглашаться на те цены которые даёт рынок. Что продавит RGBI ниже.
Само собой остаётся вариант аккуратно обесценить курс рубля, чтобы бочка нефти в рублях стала стоить дороже. Но это сразу вызовет рост инфляционного давления. Что продавит RGBI ниже.
Из хорошего для RGBI вообще и всех облигаций в частности — недельные данные по инфляции впервые за полтора года показали снижение цен в РФ, пусть и символическое в -0,02%, но всё-таки снижение. После 0,03% неделей ранее и 0,04% и 0,05% ещё ранее.
Держателям ОФЗ открывать шампанское пока рано, надо дождаться месячных данных, они более показательны, так как намного больше база расчёта. Месячные данные, как правило, стабильно выше суммы недельных. Но повод для радости, хоть и небольшой, определённо есть.
Вернуться к покупкам ОФЗ всё также планирую, когда увидим тренд на снижение инфляции, т.е. месячные данные по инфляции должны 2 месяца снижаться.
Т.к. за Июль месячные данные по инфляции обновили годовой максимум (рис 3), то вернуться к покупкам ОФЗ смогу, в лучшем случае, в Октябре. Пока ждём, учитывая, что осенью инфляционное давление всегда возрастает, то показать снижение 2 месяца подряд будет не просто. Плюс учитывая планы Минфина по размещениям спешить тоже особо смысла нет.
#ОФЗ #Минфин #Облигации
-
Не является индивидуальной инвестиционной рекомендацией
👍22❤3👌3🐳2👀1
Коллеги, индекс МосБиржи прибавляет сейчас 2% после вчерашнего роста более 3%
Вопрос: Дно прошли?
Вопрос: Дно прошли?
Anonymous Poll
29%
71%
Армагеддона не случилось (опять).
Месяц с начала событий в Курской области как пример.
Людям свойственно драматизировать, ждать конца света и Армагедонить. Не важно какую сферу мы имеем в виду: инвестиции, туризм, образование, санкции или ход СВО, подставить можно что угодно и это будет верно. Любое сильное изменение и сразу "А-А-А ВСЁ ПРОПАЛО!" Отдельные СМИ и Блогеры этим активно пользуются и ещё больше нагнетают (повышая охваты и зарабатывая на этом).
Давайте на примере.
Месяц назад ВСУ вторглись в приграничные районы Курской области захватив несколько деревень. Отдельные товарищи разгоняли панику рисуя красные линии прямо до Москвы параллельно объявляя "срочносборы" пока охваты увеличились. Тревожные начитавшись этого тревожились ещё больше и тревожили всех окружающих до которых могли дотянуться. Как всегда разгонялась история про очередную Мобилизацию (Автор сбился какая по счёту ещё в конце 2022). И много чего ещё интересного происходило в первые дни.
Вот прошёл месяц (началось всё 6 Августа) и что в итоге? Согласно МО РФ всего за месяц и только под Курском ВСУ потеряли: почти 10.000 военнослужащих, 81 танк, 72 артиллерийских орудия и более 1000 единиц другой техники. По технике это несколько поставок о которых с помпой объявляют недружественные страны. Вжух и техники больше нет. Чего-то значимого они не добились. При этом оттягивание сил ВСУ позволило ускорить наше наступление. Цели, кроме PR, которые преследовали ВСУ непонятны. Отдельный бред про газоизмерительную станцию "Суджа" Газпрома $GAZP даже обсуждать желания нет.
Т.е. коллеги, армагеддона не случилось (опять). Что можно утверждать, так это то, что будут другие события. И тревожные (опять) будут кричать "А-А-А ВСЁ ПРОПАЛО!". Просто не надо поддаваться панике и по возможности старайтесь успокоить своих знакомых и родственников.
Пример про Курскую область очень яркий, но причём тут инвестиции?
В инвестициях есть свои Армагедонщики которые сеют панику регулярно. То ключевая ставка высокая, то ценовой потолок на нефть разрушит экономику РФ, то платежи не проходят, то опять ставка высокая (предыдущая оказывается не высокая уже была), то курс рубля слишком крепкий, то курс рубля слишком слабый, то опять платежи не проходят, то национализацией всех компаний пугают. Ну сколько можно то? Мне одному смешно было когда смотрел ролик с «Поиграли в капитализм — и хватит»?
Слишком сильно переживать на рынке чревато тем, что будут продажи хороших активов по плохим ценам в самый неподходящий момент. Не путаем только инвестиции и спекуляции. У спекулянтов на длинном горизонте всегда момент неподходящий. Выживаемость спекулянта (точнее его портфеля) с плечами и шортами на горизонте 3-5 лет стремится к нулю.
Доходность инвестора, пусть даже последние 5 лет он инвестирует в индекс и держит такие неоднозначные истории как Сегежа $SGZH или Мечел $MTLR, пусть даже за последние 5 лет он поймал Ковид и СВО, он всё равно будет в приятном плюсе (недавно разбирали), представляете, каких результатов можно добиться, если покупать больше хороших компаний на ямках и не покупать сомнительные истории вообще или хотя бы минимизировать их.
Коррекции и Медвежий рынок обязательно ещё будут, как и быстрый "отскок" и рост всего рынка, это тоже будет.
Вопрос как к этому всему относится. Ответ как в старой шутке: "Оптимисту жить нравится, пессимисту — приходится".
Автору определённо цены на многие акции сейчас нравятся.
-
Не является индивидуальной инвестиционной рекомендацией
Месяц с начала событий в Курской области как пример.
Людям свойственно драматизировать, ждать конца света и Армагедонить. Не важно какую сферу мы имеем в виду: инвестиции, туризм, образование, санкции или ход СВО, подставить можно что угодно и это будет верно. Любое сильное изменение и сразу "А-А-А ВСЁ ПРОПАЛО!" Отдельные СМИ и Блогеры этим активно пользуются и ещё больше нагнетают (повышая охваты и зарабатывая на этом).
Давайте на примере.
Месяц назад ВСУ вторглись в приграничные районы Курской области захватив несколько деревень. Отдельные товарищи разгоняли панику рисуя красные линии прямо до Москвы параллельно объявляя "срочносборы" пока охваты увеличились. Тревожные начитавшись этого тревожились ещё больше и тревожили всех окружающих до которых могли дотянуться. Как всегда разгонялась история про очередную Мобилизацию (Автор сбился какая по счёту ещё в конце 2022). И много чего ещё интересного происходило в первые дни.
Вот прошёл месяц (началось всё 6 Августа) и что в итоге? Согласно МО РФ всего за месяц и только под Курском ВСУ потеряли: почти 10.000 военнослужащих, 81 танк, 72 артиллерийских орудия и более 1000 единиц другой техники. По технике это несколько поставок о которых с помпой объявляют недружественные страны. Вжух и техники больше нет. Чего-то значимого они не добились. При этом оттягивание сил ВСУ позволило ускорить наше наступление. Цели, кроме PR, которые преследовали ВСУ непонятны. Отдельный бред про газоизмерительную станцию "Суджа" Газпрома $GAZP даже обсуждать желания нет.
Т.е. коллеги, армагеддона не случилось (опять). Что можно утверждать, так это то, что будут другие события. И тревожные (опять) будут кричать "А-А-А ВСЁ ПРОПАЛО!". Просто не надо поддаваться панике и по возможности старайтесь успокоить своих знакомых и родственников.
Пример про Курскую область очень яркий, но причём тут инвестиции?
В инвестициях есть свои Армагедонщики которые сеют панику регулярно. То ключевая ставка высокая, то ценовой потолок на нефть разрушит экономику РФ, то платежи не проходят, то опять ставка высокая (предыдущая оказывается не высокая уже была), то курс рубля слишком крепкий, то курс рубля слишком слабый, то опять платежи не проходят, то национализацией всех компаний пугают. Ну сколько можно то? Мне одному смешно было когда смотрел ролик с «Поиграли в капитализм — и хватит»?
Слишком сильно переживать на рынке чревато тем, что будут продажи хороших активов по плохим ценам в самый неподходящий момент. Не путаем только инвестиции и спекуляции. У спекулянтов на длинном горизонте всегда момент неподходящий. Выживаемость спекулянта (точнее его портфеля) с плечами и шортами на горизонте 3-5 лет стремится к нулю.
Доходность инвестора, пусть даже последние 5 лет он инвестирует в индекс и держит такие неоднозначные истории как Сегежа $SGZH или Мечел $MTLR, пусть даже за последние 5 лет он поймал Ковид и СВО, он всё равно будет в приятном плюсе (недавно разбирали), представляете, каких результатов можно добиться, если покупать больше хороших компаний на ямках и не покупать сомнительные истории вообще или хотя бы минимизировать их.
Коррекции и Медвежий рынок обязательно ещё будут, как и быстрый "отскок" и рост всего рынка, это тоже будет.
Вопрос как к этому всему относится. Ответ как в старой шутке: "Оптимисту жить нравится, пессимисту — приходится".
Автору определённо цены на многие акции сейчас нравятся.
-
Не является индивидуальной инвестиционной рекомендацией
👍40🔥4💯4🫡3🤮1
🔥 Неделя огонь
Недельная инфляция наконец-то ушла в минус. Индекс МосБиржи пытается расти. Индекс RGBI (индекс государственных облигаций РФ) пытается расти. Возможно дно и там и там уже прошли. Хотя с длинными облигациями надо всё равно быть аккуратным.
Данные по федеральному бюджету за Август отличные. Доходы показывают рост год к году на треть (32,8%) и составили 3,28 трлн руб. Расходы тоже растут, но медленней. Составили 2,51 трон руб. (+25% г/г). По доходам пока идём очень хорошо, вот Минфин с займами и не спешит план выполнять.
Вот только нефть подводит пока в Сентябре. Brent уже по $72 почти. Риски необходимости ослабить рубль по чуть-чуть растут, да и занимать Минфину придётся больше, если нефтегаз приносить меньше будет дохода в бюджет.
Да ещё и данные ЦБ за Август показывают, что за месяц весь оборот торгов составил менее 300 млрд руб. Если Минфин решит нарастить объём займов и предложит хорошую премию, то RGBI сложится на раз-два.
Так что #пятничный_мем будет про инвесторов в #ОФЗ, чего такие грустные? )
Жмякни 🔥, чтоб и следующая неделя была огонь.
-
Не является индивидуальной инвестиционной рекомендацией
Недельная инфляция наконец-то ушла в минус. Индекс МосБиржи пытается расти. Индекс RGBI (индекс государственных облигаций РФ) пытается расти. Возможно дно и там и там уже прошли. Хотя с длинными облигациями надо всё равно быть аккуратным.
Данные по федеральному бюджету за Август отличные. Доходы показывают рост год к году на треть (32,8%) и составили 3,28 трлн руб. Расходы тоже растут, но медленней. Составили 2,51 трон руб. (+25% г/г). По доходам пока идём очень хорошо, вот Минфин с займами и не спешит план выполнять.
Вот только нефть подводит пока в Сентябре. Brent уже по $72 почти. Риски необходимости ослабить рубль по чуть-чуть растут, да и занимать Минфину придётся больше, если нефтегаз приносить меньше будет дохода в бюджет.
Да ещё и данные ЦБ за Август показывают, что за месяц весь оборот торгов составил менее 300 млрд руб. Если Минфин решит нарастить объём займов и предложит хорошую премию, то RGBI сложится на раз-два.
Так что #пятничный_мем будет про инвесторов в #ОФЗ, чего такие грустные? )
Жмякни 🔥, чтоб и следующая неделя была огонь.
-
Не является индивидуальной инвестиционной рекомендацией
🔥69👾5👍4😁2👻1🙈1
Остаёмся верными нефти.
Цена нефти Brent вплотную подошла к $70, упав всего за одну неделю сразу на 7,1%. Тем самым показав самое быстрое снижение за последние 11 месяцев и обновив минимумы цены за полтора года.
Нефть падет уже 4 недели подряд, а если взять картинку чуть шире, то в III квартале было только 2 недели из 10 прошедших когда цена показала рост.
На нефтегаз приходится почти половина всего экспорта РФ, доля нефтегазовых доходов в бюджете занимает примерно треть, а вклад нефтегаза в ВВП занимает пятую часть.
Стоит ли бить тревогу и подначивать всепропальщиков бегать по потолку? Конечно же нет!
С подписчиками платного проекта на Бусти и в Т-Инвестициях разобрали:
— 4 Причины падения цены на нефть.
— 2 Способа компенсации дешёвой цены нефти в РФ и какой из них сейчас более доступен и вероятен.
— Почему в среднесроке (3-5 лет) сильный рост цены на нефть неизбежен.
— Изучили данные Управления энергетической информации США (Energy Information Administration, EIA)
— Разобрали что такое Пик Хабберта и где его надо применить.
— Вспомнили когда и почему цена на нефть выросла более чем в 10 раз.
— Вспомнили когда и почему цена на нефть выросла более чем в 15 раз (и при чём тут один уважаемый ТОП менеджер одной уважаемой нефтяной компании)
— В паре строк ответили на вопрос: Подождать ли более глубокой коррекции или начинать набирать активы сейчас?
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
Цена нефти Brent вплотную подошла к $70, упав всего за одну неделю сразу на 7,1%. Тем самым показав самое быстрое снижение за последние 11 месяцев и обновив минимумы цены за полтора года.
Нефть падет уже 4 недели подряд, а если взять картинку чуть шире, то в III квартале было только 2 недели из 10 прошедших когда цена показала рост.
На нефтегаз приходится почти половина всего экспорта РФ, доля нефтегазовых доходов в бюджете занимает примерно треть, а вклад нефтегаза в ВВП занимает пятую часть.
Стоит ли бить тревогу и подначивать всепропальщиков бегать по потолку? Конечно же нет!
С подписчиками платного проекта на Бусти и в Т-Инвестициях разобрали:
— 4 Причины падения цены на нефть.
— 2 Способа компенсации дешёвой цены нефти в РФ и какой из них сейчас более доступен и вероятен.
— Почему в среднесроке (3-5 лет) сильный рост цены на нефть неизбежен.
— Изучили данные Управления энергетической информации США (Energy Information Administration, EIA)
— Разобрали что такое Пик Хабберта и где его надо применить.
— Вспомнили когда и почему цена на нефть выросла более чем в 10 раз.
— Вспомнили когда и почему цена на нефть выросла более чем в 15 раз (и при чём тут один уважаемый ТОП менеджер одной уважаемой нефтяной компании)
— В паре строк ответили на вопрос: Подождать ли более глубокой коррекции или начинать набирать активы сейчас?
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍6🫡4👌3🙈1
Смотрю на RGBI (Индекс государственных облигаций РФ) и на отдельные ОФЗшки такое чувство как будто ЦБ инфляцию уже однозначно победил. Минфин планы по займам до конца года отменил. Нефть теперь стоит хорошо за $100 и рубль на этом будет Стронг. Дефицита рабочей силы нет. Возросших логистических и транзакционных расходов нет. Потом проверяю всё это, нет это всё ещё есть (пока), т.е. ничего принципиально не изменилось.
С ростом в акциях вопросов нет, инструмент для абсорбирования инфляции отличный. Но вот облигации почему растут в цене так бодро, особенно длинные? Все что в начале обозначил (от займов Минфина и проинфляционных факторов до дешевой нефти) Почувствуем в ценах ОФЗ с постоянным купоном, может не сразу, но точно надежно.
-
Не является индивидуальной инвестиционной рекомендацией
С ростом в акциях вопросов нет, инструмент для абсорбирования инфляции отличный. Но вот облигации почему растут в цене так бодро, особенно длинные? Все что в начале обозначил (от займов Минфина и проинфляционных факторов до дешевой нефти) Почувствуем в ценах ОФЗ с постоянным купоном, может не сразу, но точно надежно.
-
Не является индивидуальной инвестиционной рекомендацией
👍16🤔7😱3🐳2🗿1
Лизинговая компания упала до интересной цены и хороших прогнозных дивидендов.
• Коротко:
IPO Европлана $LEAS прошло 29 марта по 875 руб. за акцию. Был ажиотаж и копеечная аллокация в 5%. Компания на IPO была дорогая и была всем нужна. После того как упала на 20% от цены IPO и на 35% от исторического максимума стала менее интересной для большинства, но интересной для автора. Начал набирать в портфель, но без спешки, так как расти ей пока будет не просто.
• Подробно:
Европлан Лизинговая компания. Простыми словами бизнес модель можно описать следующим образом: Привлекает деньги относительно недорого, так как "качественный" эмитент, потом покупает технику оптом и со скидкой, накидывает свою маржу и отдаёт в финансовый лизинг клиентам.
Финансовый лизинг — это вид аренды с возможностью выкупа по остаточной стоимости. Т.е. получают часть денег сразу (20% сразу выплачивается за технику), а оставшуюся сумму выплачивают по частям. Пока вся сумма не выплачена собственником остаётся Европлан, поэтому если клиент вдруг перестаёт платить, то технику забирают и выдают другому клиенту.
В целом клиентам выгодно и удобно (если всё выплачивать), а Европлану денежно.
На момент выхода на IPO компания показывала хороший темп роста: Средняя рентабельность капитала (ROE) за 5 лет 39%, т.е. это показатель того как хорошо компания зарабатывает деньги ~40% это очень хорошо. Дивидендная история тоже положительная, на выплату дивидендов в среднем 45% от чистой прибыли. Рост активов в среднем на 34% в год.
Если взять свежий отчёт за II квартал (рис 1), то ROE 37%, лизинговый портфель показывает рост +38,8% год к году (г/г). Прибыль выросла на +18% г/г
В отчёте компания также предупредила инвесторов, что ожидает падение прибыли (рис 2). Часть на повышенных налогах, но это не так страшно, расходы на налоги можно переложить на клиентов.
Вторая, более значимая, причина снижения прибыли: "Долгий период высоких ставок и снижение платёжной дисциплины" отчёт вышел 30 Июня, пусть с Мая он ещё готовился, это всё ключевая ставка в 16%.
26 Июля ставку подняли до 18% и даже если 13 Сентября ставка останется 18%, гарантий, что к 20% до конца года она не поднимется нет. Плюс сейчас мы видим замедления кредитования и "охлаждение" экономики. По этой причине в целом не спешу с покупками. Так как "Долгий период высоких ставок и снижение платёжной дисциплины" может быть с более высокой ставкой и снижение платёжной дисциплины (читай как отказ от платежей некоторых клиентов) будет сильней.
Ещё надо учитывать технический момент.
С IPO (на момент написания) прошло 165 дней, а Lock-up период был 180 дней, т.е. 25-го Сентября инвесторы у кого акции были до выхода Европлана на IPO смогут их продавать. К примеру SFI $SFIN при желании.
• Почему начал добавлять в портфель.
Компанию сильно распродали, даже учитывая текущую ситуацию стоит она недорого. Компания продолжает расти, рост тормозится жёсткой ДКП, но рост продолжается и жёсткая ДКП с нами не навсегда.
Дивидендная политика предполагает выплаты 50% чистой прибыли (с несколькими оговорками, чтобы выплаты не мешали росту компании). А прибыль у компании более чем существенная (рис 3) (ещё бы при ROE 37%).
При текущей цене акций и прогнозах компании можем ориентироваться ~10% див доходности по итогам 2024 года. Растущий бизнес с хорошей маржинальностью и ожидаемыми дивидендами под 10% в первый год. Хороший вариант как по мне.
#Обзор #Европлан #Акции #Дивидендны
-
Не является индивидуальной инвестиционной рекомендацией
• Коротко:
IPO Европлана $LEAS прошло 29 марта по 875 руб. за акцию. Был ажиотаж и копеечная аллокация в 5%. Компания на IPO была дорогая и была всем нужна. После того как упала на 20% от цены IPO и на 35% от исторического максимума стала менее интересной для большинства, но интересной для автора. Начал набирать в портфель, но без спешки, так как расти ей пока будет не просто.
• Подробно:
Европлан Лизинговая компания. Простыми словами бизнес модель можно описать следующим образом: Привлекает деньги относительно недорого, так как "качественный" эмитент, потом покупает технику оптом и со скидкой, накидывает свою маржу и отдаёт в финансовый лизинг клиентам.
Финансовый лизинг — это вид аренды с возможностью выкупа по остаточной стоимости. Т.е. получают часть денег сразу (20% сразу выплачивается за технику), а оставшуюся сумму выплачивают по частям. Пока вся сумма не выплачена собственником остаётся Европлан, поэтому если клиент вдруг перестаёт платить, то технику забирают и выдают другому клиенту.
В целом клиентам выгодно и удобно (если всё выплачивать), а Европлану денежно.
На момент выхода на IPO компания показывала хороший темп роста: Средняя рентабельность капитала (ROE) за 5 лет 39%, т.е. это показатель того как хорошо компания зарабатывает деньги ~40% это очень хорошо. Дивидендная история тоже положительная, на выплату дивидендов в среднем 45% от чистой прибыли. Рост активов в среднем на 34% в год.
Если взять свежий отчёт за II квартал (рис 1), то ROE 37%, лизинговый портфель показывает рост +38,8% год к году (г/г). Прибыль выросла на +18% г/г
В отчёте компания также предупредила инвесторов, что ожидает падение прибыли (рис 2). Часть на повышенных налогах, но это не так страшно, расходы на налоги можно переложить на клиентов.
Вторая, более значимая, причина снижения прибыли: "Долгий период высоких ставок и снижение платёжной дисциплины" отчёт вышел 30 Июня, пусть с Мая он ещё готовился, это всё ключевая ставка в 16%.
26 Июля ставку подняли до 18% и даже если 13 Сентября ставка останется 18%, гарантий, что к 20% до конца года она не поднимется нет. Плюс сейчас мы видим замедления кредитования и "охлаждение" экономики. По этой причине в целом не спешу с покупками. Так как "Долгий период высоких ставок и снижение платёжной дисциплины" может быть с более высокой ставкой и снижение платёжной дисциплины (читай как отказ от платежей некоторых клиентов) будет сильней.
Ещё надо учитывать технический момент.
С IPO (на момент написания) прошло 165 дней, а Lock-up период был 180 дней, т.е. 25-го Сентября инвесторы у кого акции были до выхода Европлана на IPO смогут их продавать. К примеру SFI $SFIN при желании.
• Почему начал добавлять в портфель.
Компанию сильно распродали, даже учитывая текущую ситуацию стоит она недорого. Компания продолжает расти, рост тормозится жёсткой ДКП, но рост продолжается и жёсткая ДКП с нами не навсегда.
Дивидендная политика предполагает выплаты 50% чистой прибыли (с несколькими оговорками, чтобы выплаты не мешали росту компании). А прибыль у компании более чем существенная (рис 3) (ещё бы при ROE 37%).
При текущей цене акций и прогнозах компании можем ориентироваться ~10% див доходности по итогам 2024 года. Растущий бизнес с хорошей маржинальностью и ожидаемыми дивидендами под 10% в первый год. Хороший вариант как по мне.
#Обзор #Европлан #Акции #Дивидендны
-
Не является индивидуальной инвестиционной рекомендацией
👍22🐳5💅3❤1🤔1
Доклад бывшего главы ЕЦБ Драги констатирует грустное (для ЕС), что Европейский союз растерял свои конкурентные преимущества из-за отказа от энергоносителей из РФ.
Так в докладе указывается, что Компании ЕС сталкиваются с ценами на электроэнергию, которые в два-три раза выше, чем в США — тут, как пример (Автора, а не Драги), отказ от услуг Интер РАО $IRAO, ранее прекрасно экспортировавшие электроэнергию.
Цены на природный газ в четыре-пять раз выше на фоне отказа от услуг Газпрома $GAZP и Новатэка $NVTK
В докладе аккуратно указывается, что ЕС теперь особенно уязвима и полагается на горстку поставщиков важнейших видов сырья. Но правильных выводов, к сожалению, о расширении количества поставщиков и снятие ограничений для их работы нет. Но это пока. Надо подождать "хорошего" стечения обстоятельств, а пока ждём и выстраиваем работу с другими рынками.
-
Не является индивидуальной инвестиционной рекомендацией
Так в докладе указывается, что Компании ЕС сталкиваются с ценами на электроэнергию, которые в два-три раза выше, чем в США — тут, как пример (Автора, а не Драги), отказ от услуг Интер РАО $IRAO, ранее прекрасно экспортировавшие электроэнергию.
Цены на природный газ в четыре-пять раз выше на фоне отказа от услуг Газпрома $GAZP и Новатэка $NVTK
В докладе аккуратно указывается, что ЕС теперь особенно уязвима и полагается на горстку поставщиков важнейших видов сырья. Но правильных выводов, к сожалению, о расширении количества поставщиков и снятие ограничений для их работы нет. Но это пока. Надо подождать "хорошего" стечения обстоятельств, а пока ждём и выстраиваем работу с другими рынками.
-
Не является индивидуальной инвестиционной рекомендацией
👍25❤4🔥3💯2👻1
Forwarded from Сбер
Пора подвести итоги 💫
✔️ 37,8 трлн ₽ хранится на счетах наших клиентов в Сбере. Спасибо за доверие, рады быть вашим финансовым партнёром.
✔️ В розничном кредитном портфеле — 17,1 трлн ₽. А значит, мы уже помогли закрыть личные потребности клиентов, которые воспользовались предложениями. Активно помогаем вашим мечтам сбываться.
🫰 14,6 миллионов человек пользуются СберПрайм. В августе мы увеличили лимиты на переводы и проведение платежей для клиентов с подпиской, поэтому сервис стал ещё удобнее.
💡 Технологично движемся вперёд. Теперь вы можете пользоваться новыми умными колонками SberBoom Home и SberBoom Mini 2 с искусственным интеллектом GigaChat, которые мы представили в августе.
Делимся с вами результатами нашей работы за 8 месяцев.
Впереди у нас новые цели. Уходим работать, чтобы вернуться к вам с отчётом уже в следующем месяце.
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
👍10👻4🙈2😍1
Минфин разгоняется в займах.
Инфляция разгоняется в росте.
Сегодня прошло два аукциона Минфина по размещению ОФЗ. Минфин предлагает уже привычное комбо последних месяцев: Флоатер + Постоянный купон.
— ОФЗ флоатер 29025 $SU29025RMFS2
— ОФЗ с постоянным купоном 26248 $SU26248RMFS3
Можно отметить пару интересных моментов.
Первый момент. Спрос на флоатер сохраняется значительный – 242,231 млрд. руб., а на постоянный купон остаётся НЕзначительный – 78,712 млрд. руб. (рис 1)
Т.е. профессиональные участника рынка всё ещё не спешат набирать постоянный купон а предпочитают переменный, что отражает их неуверенность что сейчас лучшие цены для ОФЗ с постоянным купоном. Несмотря на хорошую доходность при размещении в 15,98% (рекорд был всего две недели назад в 16,16% при размещении ОФЗ 26247 $SU26247RMFS5) и то что недельная инфляция на прошлой неделе чуть чуть ослабила хватку.
Второй момент это объём который занял Минфин — 94,6 млрд руб. Это лишь чуть-чуть недотягивает до максимального объёма за год. Больше было только на первом аукционе года — 97,1 млрд руб. и в Марте — 95,1 млрд руб. (рис 2).
Дешевеющая нефть вместе с "крепким" пока ещё рублём $USDRUBF бьёт по прогнозным доходам Минфина. И чем дольше нефть Brent будет ниже $80 в паре с рублём в районе 90 за доллар, тем агрессивней Минфину придётся занимать на аукционах. Тем больше он будет вынужден давать премию, чтобы заинтересовать рынок. А так как занимать он планирует длинные облигации, то и давление на дальний конец кривой сохранится. Как минимум мы знаем, что Минфин готов дойти до премии в 16,16% при размещении (а скорей всего ещё дальше).
Писал о том, что RGBI (Индекс государственных облигаций РФ) растётна хомяках непонятно на чём в начале недели. С этого момента нефть успела сходить до $68,7, что ситуацию явно лучше не делает.
Всего этого уже было бы достаточно, чтобы пока НЕ покупать длинные ОФЗ с постоянным купоном (от 5 лет и больше).
Что можно из облигаций? — Короткие ОФЗ (~1.5 года и меньше) и крепкие эмитенты (АА и выше) как альтернатива вкладу, флоатеры, замещающие облигации, либо облигации в золоте, это всё варианты рабочие.
Ещё в минус для длинных ОФЗ — рост инфляции. Подошли данные по недельной инфляции (рис 3): По оценке Росстата рост цен за неделю составил 0,09% против падения на 0,02% неделей ранее. до этого показатели тоже были существенно ниже 0,09%: рост был в 0,03%, 0,04% и 0,05% ещё тремя неделями ранее. Т.е. инфляция хорошо ускорилась. Что сразу закидывает инфляционный тренд выше прогноза ЦБ, что в свою очередь требует ужесточения ДКП. Хотя последние данные об охлаждении экономике и дают ЦБ шанс взять паузу и не повышать ставку.
В общем тенденции противоположные. Экономика охлаждается, но инфляция сильно не тормозит. Решение по ставке в пятницу 13-го будет для ЦБ не простое. Но какое бы решение не принял ЦБ предположу, что Минфин индекс RGBI ещё хорошо продавит вниз до конца года.
-
Не является индивидуальной инвестиционной рекомендацией
Инфляция разгоняется в росте.
Сегодня прошло два аукциона Минфина по размещению ОФЗ. Минфин предлагает уже привычное комбо последних месяцев: Флоатер + Постоянный купон.
— ОФЗ флоатер 29025 $SU29025RMFS2
— ОФЗ с постоянным купоном 26248 $SU26248RMFS3
Можно отметить пару интересных моментов.
Первый момент. Спрос на флоатер сохраняется значительный – 242,231 млрд. руб., а на постоянный купон остаётся НЕзначительный – 78,712 млрд. руб. (рис 1)
Т.е. профессиональные участника рынка всё ещё не спешат набирать постоянный купон а предпочитают переменный, что отражает их неуверенность что сейчас лучшие цены для ОФЗ с постоянным купоном. Несмотря на хорошую доходность при размещении в 15,98% (рекорд был всего две недели назад в 16,16% при размещении ОФЗ 26247 $SU26247RMFS5) и то что недельная инфляция на прошлой неделе чуть чуть ослабила хватку.
Второй момент это объём который занял Минфин — 94,6 млрд руб. Это лишь чуть-чуть недотягивает до максимального объёма за год. Больше было только на первом аукционе года — 97,1 млрд руб. и в Марте — 95,1 млрд руб. (рис 2).
Дешевеющая нефть вместе с "крепким" пока ещё рублём $USDRUBF бьёт по прогнозным доходам Минфина. И чем дольше нефть Brent будет ниже $80 в паре с рублём в районе 90 за доллар, тем агрессивней Минфину придётся занимать на аукционах. Тем больше он будет вынужден давать премию, чтобы заинтересовать рынок. А так как занимать он планирует длинные облигации, то и давление на дальний конец кривой сохранится. Как минимум мы знаем, что Минфин готов дойти до премии в 16,16% при размещении (а скорей всего ещё дальше).
Писал о том, что RGBI (Индекс государственных облигаций РФ) растёт
Всего этого уже было бы достаточно, чтобы пока НЕ покупать длинные ОФЗ с постоянным купоном (от 5 лет и больше).
Что можно из облигаций? — Короткие ОФЗ (~1.5 года и меньше) и крепкие эмитенты (АА и выше) как альтернатива вкладу, флоатеры, замещающие облигации, либо облигации в золоте, это всё варианты рабочие.
Ещё в минус для длинных ОФЗ — рост инфляции. Подошли данные по недельной инфляции (рис 3): По оценке Росстата рост цен за неделю составил 0,09% против падения на 0,02% неделей ранее. до этого показатели тоже были существенно ниже 0,09%: рост был в 0,03%, 0,04% и 0,05% ещё тремя неделями ранее. Т.е. инфляция хорошо ускорилась. Что сразу закидывает инфляционный тренд выше прогноза ЦБ, что в свою очередь требует ужесточения ДКП. Хотя последние данные об охлаждении экономике и дают ЦБ шанс взять паузу и не повышать ставку.
В общем тенденции противоположные. Экономика охлаждается, но инфляция сильно не тормозит. Решение по ставке в пятницу 13-го будет для ЦБ не простое. Но какое бы решение не принял ЦБ предположу, что Минфин индекс RGBI ещё хорошо продавит вниз до конца года.
-
Не является индивидуальной инвестиционной рекомендацией
👍18🫡7❤3😢3🤔1🐳1
Индекс RGBI «колбасит»
Важная задача для Минфина повышение ликвидности и адекватности ценообразования на рынке ОФЗ
Всего за пару недель были открытия с большим гэпом вверх, быстрая смена динамики и открытие с большим гэпом вниз.
Можно конечно сказать что-то вроде: «смотрите как быстро меняются настроения участников», но нет. Настроения большинства участников так быстро не меняются.
Вчера разбирали, что спрос у проф участников на ОФЗ с постоянным купоном как был, так и остаётся низким. А RGBI (Индекс государственных облигаций РФ) состоит исключительно из ОФЗ с постоянным купоном разной длинны.
Раньше к RGBI, как к бенчмарку, скептически относились из-за «справедливости» цены только в коротких и среднесрочных ОФЗ, так как рынок краткосрочных ОФЗ крайне неэффективен в плане ценообразования. Мало ликвидности. Ведь Минфин делает упор в длинных размещениях. А банкам (и другим финпосредникам) часто больше интересны короткие истории для управления ликвидностью, рисками, своими стратегиями и т.п.
Теперь растёт скептицизм «Справедливой» цены и на длинные истории. А ситуации когда «сегодня гэп вверх, а завтра гэп вниз» уверенности в бенчмарке не прибавляет.
В целом пока ситуация не критичная, но имеет тенденцию к ухудшению. Учитывая важность ОФЗ на балансах и их возможную будущую переоценку вниз можем увидеть как «выгрузит» тех, кто перебрал с рисками. Для них резкие движения наиболее чувствительны.
#Минфин #ОФЗ
-
Не является индивидуальной инвестиционной рекомендацией
Важная задача для Минфина повышение ликвидности и адекватности ценообразования на рынке ОФЗ
Всего за пару недель были открытия с большим гэпом вверх, быстрая смена динамики и открытие с большим гэпом вниз.
Можно конечно сказать что-то вроде: «смотрите как быстро меняются настроения участников», но нет. Настроения большинства участников так быстро не меняются.
Вчера разбирали, что спрос у проф участников на ОФЗ с постоянным купоном как был, так и остаётся низким. А RGBI (Индекс государственных облигаций РФ) состоит исключительно из ОФЗ с постоянным купоном разной длинны.
Раньше к RGBI, как к бенчмарку, скептически относились из-за «справедливости» цены только в коротких и среднесрочных ОФЗ, так как рынок краткосрочных ОФЗ крайне неэффективен в плане ценообразования. Мало ликвидности. Ведь Минфин делает упор в длинных размещениях. А банкам (и другим финпосредникам) часто больше интересны короткие истории для управления ликвидностью, рисками, своими стратегиями и т.п.
Теперь растёт скептицизм «Справедливой» цены и на длинные истории. А ситуации когда «сегодня гэп вверх, а завтра гэп вниз» уверенности в бенчмарке не прибавляет.
В целом пока ситуация не критичная, но имеет тенденцию к ухудшению. Учитывая важность ОФЗ на балансах и их возможную будущую переоценку вниз можем увидеть как «выгрузит» тех, кто перебрал с рисками. Для них резкие движения наиболее чувствительны.
#Минфин #ОФЗ
-
Не является индивидуальной инвестиционной рекомендацией
👍11🤔6❤3🐳2
Рынок падает. Кто-то нервничает. В нашем чате https://t.me/+7TdqRpLpIwc3OWEy 100500 сообщений о лучшем инструменте.
Внимание блиц вопрос: Что лучше Вклады или Дивидендные Акции?
Внимание блиц вопрос: Что лучше Вклады или Дивидендные Акции?
Anonymous Poll
32%
Вклады
68%
Дивидендные Акции
👍5🫡5🤡1
Битва за деньги инвестора [Часть 1].
После активного диалога сегодня в чате, где схлестнулись инвесторы в акции и любители депозитов, пришлось сносить часть комментариев [когда перешли на личности], включать "замедлялку" и вообще врубать цензуру. Решил, что кроме постов о том "как наши корабли бороздят просторы вселенной" нужны ещё посты из серии "Это База".
Позиция автора, что любой инструмент лишь выполняет свои задачи и нет "хорошего" или "плохого" инструмента. Инструмент лишь может хорошо или плохо подходить под конкретную задачу.
Но если из инструментов умеем работать только с молотком, то и любая задача становится забиванием гвоздей. Иногда гвозди могут забиваться в крышку гроба задачи которую надо было решить.
Это будет лонг-лонгрид в нескольких частях. Мы возьмём инструменты доступные обычному инвестору и сравним их по доходности, ликвидности, "надёжности" и порогу входа (минимальной сумме)
Перечень доступных популярных инструментов (список далеко не полный):
— Банковские вклады
— Фонды Денежного рынка
— Облигации
— Дивидендные акции
— Недвижимость под сдачу
• Вклад в банке.
Простой и понятный обывателю инструмент. Дал банку деньги в долг (а вклад это дать деньги банку в долг) на определённый срок, получил через оговоренное время свои деньги обратно плюс небольшой процент сверху. Просто и понятно.
Банки активно пользуются слабой финансовой грамотностью своих клиентов. Так вклад "60% за 3 года" будоражит умы тех кто в школе говорил: "Да зачем мне ваша математика нужна", а теперь они не способны посчитать, что это всего 17% годовых. Т.е. доходность чуть ниже ключевой ставки.
Ликвидность у вкладов тоже страдает. Т.е. открыли мы вклад на 3 года. Прошёл год. Изменилась у нас ситуация и нам срочно нужны деньги. Захотим снять со вклада получив свои деньги + "честные 17% за год". Банк скажетчтобы мы шли... что мы нарушили условия договора и вернёт только сумму вклада без процентов. Можно открыть вклад с возможностью снятия с процентами, но и ставка тогда будет существенно меньше максимально доступной.
Изменение ставки на вкладе часто тоже не предусмотрено. Оглянись мы сейчас назад, то прошло всего чуть больше года, а ключевая ставка поднялась с 7,5% до 18%. Т.е. открой мы вклад летом 2023 на 3 года под 7%, мы бы наверно сильно сейчас грустили, ведь инфляция больше чем проценты по вкладу.
То ли дело открыть сейчас вклад на 3 года! Совсем другое дело да? — Нет. Не другое. Всё также без страховки от увеличения инфляции и возможности снять деньги с сохранением дохода. Писал совсем недавно, низкая цена на нефть и "крепкий" курс рубля $USDRUBF комбо для бюджета РФ плохое и будет оно не долго. Если нефть ближайшее время не вырастет, то курс станет слабей, а инфляция из-за этого вырастет. Вклад это никак отыграть не сможет.
Из плюсов банковских вкладов страховка в 1,4 млн руб. — значимый момент. Важный это момент для мелких банков и высоких доходностей. Благодаря ЦБ и зачистке банковской сферы от сомнительных игроков страховка требуется всё реже.
А если мы говорим про крупнейшие банки вроде Сбера $SBER или ВТБ $VTBR, то если предположить, что по какой-то причине эти банки не могут вернуть вам вклад в 1,4 млн рублей, то значит в РФ происходят такие изменения, что банковский вклад станет меньшей нашей проблемой.
Ведь даже во время событий 2022 года, когда недружественные страны целенаправленно хотели развалить банковскую систему РФ, то даже тогда крупнейшим банкам, а точнее клиентам крупнейших банков, такая страховка не потребовалась.
Ещё из плюсов вкладов — возможность "зафиксировать" доходность на длительный срок и прогнозируемый доход. Т.е. мы точно знаем какой доход получим, плюс если ждём снижение ключевой ставки и как следствие снижение доходности банковских вкладов в будущем, то открыть вклад не самая плохая идея. Хотя для этого есть более интересные инструменты. Какие? — Разберём в следующих частях
#Депозиты #Это_База
-
Не является индивидуальной инвестиционной рекомендацией
После активного диалога сегодня в чате, где схлестнулись инвесторы в акции и любители депозитов, пришлось сносить часть комментариев [когда перешли на личности], включать "замедлялку" и вообще врубать цензуру. Решил, что кроме постов о том "как наши корабли бороздят просторы вселенной" нужны ещё посты из серии "Это База".
Позиция автора, что любой инструмент лишь выполняет свои задачи и нет "хорошего" или "плохого" инструмента. Инструмент лишь может хорошо или плохо подходить под конкретную задачу.
Но если из инструментов умеем работать только с молотком, то и любая задача становится забиванием гвоздей. Иногда гвозди могут забиваться в крышку гроба задачи которую надо было решить.
Это будет лонг-лонгрид в нескольких частях. Мы возьмём инструменты доступные обычному инвестору и сравним их по доходности, ликвидности, "надёжности" и порогу входа (минимальной сумме)
Перечень доступных популярных инструментов (список далеко не полный):
— Банковские вклады
— Фонды Денежного рынка
— Облигации
— Дивидендные акции
— Недвижимость под сдачу
• Вклад в банке.
Простой и понятный обывателю инструмент. Дал банку деньги в долг (а вклад это дать деньги банку в долг) на определённый срок, получил через оговоренное время свои деньги обратно плюс небольшой процент сверху. Просто и понятно.
Банки активно пользуются слабой финансовой грамотностью своих клиентов. Так вклад "60% за 3 года" будоражит умы тех кто в школе говорил: "Да зачем мне ваша математика нужна", а теперь они не способны посчитать, что это всего 17% годовых. Т.е. доходность чуть ниже ключевой ставки.
Ликвидность у вкладов тоже страдает. Т.е. открыли мы вклад на 3 года. Прошёл год. Изменилась у нас ситуация и нам срочно нужны деньги. Захотим снять со вклада получив свои деньги + "честные 17% за год". Банк скажет
Изменение ставки на вкладе часто тоже не предусмотрено. Оглянись мы сейчас назад, то прошло всего чуть больше года, а ключевая ставка поднялась с 7,5% до 18%. Т.е. открой мы вклад летом 2023 на 3 года под 7%, мы бы наверно сильно сейчас грустили, ведь инфляция больше чем проценты по вкладу.
То ли дело открыть сейчас вклад на 3 года! Совсем другое дело да? — Нет. Не другое. Всё также без страховки от увеличения инфляции и возможности снять деньги с сохранением дохода. Писал совсем недавно, низкая цена на нефть и "крепкий" курс рубля $USDRUBF комбо для бюджета РФ плохое и будет оно не долго. Если нефть ближайшее время не вырастет, то курс станет слабей, а инфляция из-за этого вырастет. Вклад это никак отыграть не сможет.
Из плюсов банковских вкладов страховка в 1,4 млн руб. — значимый момент. Важный это момент для мелких банков и высоких доходностей. Благодаря ЦБ и зачистке банковской сферы от сомнительных игроков страховка требуется всё реже.
А если мы говорим про крупнейшие банки вроде Сбера $SBER или ВТБ $VTBR, то если предположить, что по какой-то причине эти банки не могут вернуть вам вклад в 1,4 млн рублей, то значит в РФ происходят такие изменения, что банковский вклад станет меньшей нашей проблемой.
Ведь даже во время событий 2022 года, когда недружественные страны целенаправленно хотели развалить банковскую систему РФ, то даже тогда крупнейшим банкам, а точнее клиентам крупнейших банков, такая страховка не потребовалась.
Ещё из плюсов вкладов — возможность "зафиксировать" доходность на длительный срок и прогнозируемый доход. Т.е. мы точно знаем какой доход получим, плюс если ждём снижение ключевой ставки и как следствие снижение доходности банковских вкладов в будущем, то открыть вклад не самая плохая идея. Хотя для этого есть более интересные инструменты. Какие? — Разберём в следующих частях
#Депозиты #Это_База
-
Не является индивидуальной инвестиционной рекомендацией
👍53✍6❤2😁1💯1