
Прибыль Samsung Electronics за 2 квартал сигнализирует о замедлении роста
Но пока результаты оказались менее плохими, чем ожидалось, на этом акции компании подросли
В предварительном отчёте о прибылях и убытках Samsung сообщила о меньшем, чем ожидалось, росте квартальной операционной прибыли, виной всему инфляция (сильно выросла цена на сырьё и логистику) и локдауны в крупных городах Китая, которые также снизили спрос, что привело к сокращению продаж
Выручка, выросла на 20,9% г/г до $59 млрд, а операционная прибыль выросла на 11,4%
Говоря об общих перспективах спроса на чипы нарастают риски из-за глобальной рецессии. При этом производители полупроводников Samsung, Intel $INTC и Texas Instruments $TXN недавно объявили о планах по открытию новых заводов по производству чипов в США
Крупнейшие покупатели занимающиеся центрами обработки данных, такие как Amazon $AMZN, Microsoft $MSFT и Google $GOOG продолжат покупать для удовлетворения растущего спроса на облачные технологии, но в целом чипмейкеры могут ощутить кризис перепроизводства ближайшее время
-
Не является индивидуальной инвестиционной рекомендацией
Но пока результаты оказались менее плохими, чем ожидалось, на этом акции компании подросли
В предварительном отчёте о прибылях и убытках Samsung сообщила о меньшем, чем ожидалось, росте квартальной операционной прибыли, виной всему инфляция (сильно выросла цена на сырьё и логистику) и локдауны в крупных городах Китая, которые также снизили спрос, что привело к сокращению продаж
Выручка, выросла на 20,9% г/г до $59 млрд, а операционная прибыль выросла на 11,4%
Говоря об общих перспективах спроса на чипы нарастают риски из-за глобальной рецессии. При этом производители полупроводников Samsung, Intel $INTC и Texas Instruments $TXN недавно объявили о планах по открытию новых заводов по производству чипов в США
Крупнейшие покупатели занимающиеся центрами обработки данных, такие как Amazon $AMZN, Microsoft $MSFT и Google $GOOG продолжат покупать для удовлетворения растущего спроса на облачные технологии, но в целом чипмейкеры могут ощутить кризис перепроизводства ближайшее время
-
Не является индивидуальной инвестиционной рекомендацией
👍5👏1
Что значит уход Бориса Джонсона в отставку для РФ?
В первую очередь это только начало для стран ЕС которые столкнулись с энергетическим и экономическим кризисом, дальше будет только хуже.
Также как в Великобритании премьер-министр ушёл, поуходят и многие лидеры в других Европейских странах
Когда только началась СВО обычные избиратели хотели как можно сильней наказать Путина и политики делали своё дело, стараясь, поднять рейтинги объявляли новые санкции, но время проходит и обычный избиратель (как любой нормальный человек) хочет чтобы было тепло, не дорого и была работа (возможность вести свой бизнес)
А разгоняющееся инфляция и запредельные цены на газ этому мешают. Недовольство конечно же политиками которых будут менять либо на ближайших выборах, либо как Джонсона попросят уйти
Есть уже свои плоды, к примеру в ЕС заблокировали кредит Украине на $1,5 млрд, министр экономики Германии просит Канаду вернуть находящуюся там на ремонте турбину для «Северного потока» Газпрома $GAZP, вместо эмбарго на нефть обсуждают потолок цены и т.д.
А пока ещё даже не холодно, да и много предприятий по Европе продолжают работать
Единственный путь как-то начать нормализацию отношений это закончить СВО, тем или иным способом.
Зеленский рассчитывает на своих западных союзников, Путин рассчитывает, что обесточит ЕС и вынудит пойти на мировую
Стремительно растущие цены на газ, нормирование энергоресурсов, экономический ущерб, дефицит зимой всё это скорей всего побудит как минимум часть Европейских политиков (новых или старых) пойти на уступки
И мы всё это увидим ближайшие месяцы
В исторический момент живём. Как недавно хорошо написали в комментариях (не смог найти где, извиняюсь): «В интересное время живём. А хотелось бы в сытное»
-
Не является индивидуальной инвестиционной рекомендацией
В первую очередь это только начало для стран ЕС которые столкнулись с энергетическим и экономическим кризисом, дальше будет только хуже.
Также как в Великобритании премьер-министр ушёл, поуходят и многие лидеры в других Европейских странах
Когда только началась СВО обычные избиратели хотели как можно сильней наказать Путина и политики делали своё дело, стараясь, поднять рейтинги объявляли новые санкции, но время проходит и обычный избиратель (как любой нормальный человек) хочет чтобы было тепло, не дорого и была работа (возможность вести свой бизнес)
А разгоняющееся инфляция и запредельные цены на газ этому мешают. Недовольство конечно же политиками которых будут менять либо на ближайших выборах, либо как Джонсона попросят уйти
Есть уже свои плоды, к примеру в ЕС заблокировали кредит Украине на $1,5 млрд, министр экономики Германии просит Канаду вернуть находящуюся там на ремонте турбину для «Северного потока» Газпрома $GAZP, вместо эмбарго на нефть обсуждают потолок цены и т.д.
А пока ещё даже не холодно, да и много предприятий по Европе продолжают работать
Единственный путь как-то начать нормализацию отношений это закончить СВО, тем или иным способом.
Зеленский рассчитывает на своих западных союзников, Путин рассчитывает, что обесточит ЕС и вынудит пойти на мировую
Стремительно растущие цены на газ, нормирование энергоресурсов, экономический ущерб, дефицит зимой всё это скорей всего побудит как минимум часть Европейских политиков (новых или старых) пойти на уступки
И мы всё это увидим ближайшие месяцы
В исторический момент живём. Как недавно хорошо написали в комментариях (не смог найти где, извиняюсь): «В интересное время живём. А хотелось бы в сытное»
-
Не является индивидуальной инвестиционной рекомендацией
👍21🤮4😁2👎1
«$140 за баррель по-прежнему наш базовый вариант» — Goldman Sachs $GS
За месяц цена нефти упала на 15% (в моменте падение было 20%). Но всё-таки аналитик Goldman Sachs ожидают нефть на $140 несмотря на распродажу, которая опустила цену до $104
Основная причина, которую выделяют — это «критически низкие запасы» на рынке нефти, как и в резервах, так и в возможностях нарастить добычу.
Недостаточные инвестиции в разведку нефти в последние годы на фоне зелёной повестки привели к долгосрочной проблеме, которые никуда не ушли
Так же приводится сравнение с рецессией 2008, когда первые 6 месяцев рецессии цена на нефть росла
Нефтяной сектор достиг пика в начале Июня, с тех пор сильно скорректировался вслед за нефтью. Даже акции Occidental Petroleum $OXY на фоне агрессивного поглощения Баффеттом упали на 15%, гиганты Exxon $XOM и Chevron $CVX упали почти на 20%. А ConocoPhillips $COP почти на 30%
Отчасти падение нефти объясняют слухами, что ЕС хочет опустить цены на нефть объявив опять локдауны, чтобы справиться с энергокризисом, но это как пытаться сбить жар ныряя в прорубь. Температура тела конечно опустится на время, но потом будет существенно хуже
-
Не является индивидуальной инвестиционной рекомендацией
За месяц цена нефти упала на 15% (в моменте падение было 20%). Но всё-таки аналитик Goldman Sachs ожидают нефть на $140 несмотря на распродажу, которая опустила цену до $104
Основная причина, которую выделяют — это «критически низкие запасы» на рынке нефти, как и в резервах, так и в возможностях нарастить добычу.
Недостаточные инвестиции в разведку нефти в последние годы на фоне зелёной повестки привели к долгосрочной проблеме, которые никуда не ушли
Так же приводится сравнение с рецессией 2008, когда первые 6 месяцев рецессии цена на нефть росла
Нефтяной сектор достиг пика в начале Июня, с тех пор сильно скорректировался вслед за нефтью. Даже акции Occidental Petroleum $OXY на фоне агрессивного поглощения Баффеттом упали на 15%, гиганты Exxon $XOM и Chevron $CVX упали почти на 20%. А ConocoPhillips $COP почти на 30%
Отчасти падение нефти объясняют слухами, что ЕС хочет опустить цены на нефть объявив опять локдауны, чтобы справиться с энергокризисом, но это как пытаться сбить жар ныряя в прорубь. Температура тела конечно опустится на время, но потом будет существенно хуже
-
Не является индивидуальной инвестиционной рекомендацией
👍11👎1🔥1
Баффет продолжает покупать акции Occidental Petroleum $OXY
В Berkshire Hathaway $BRK.b сообщили, что купили ещё 12 млн акций и теперь Баффет владеет в общей сложности 175 млн акций, т.е. у Berkshire уже доля около 18,6%. Падение цены на нефть пришлось на руку, взяли со скидкой
Стоимость купленной доли около $10,8 млрд. При этом у Баффета есть опционы на покупку ещё 83,9 млн акций, с которыми его доля вырастит до 28%
Одно из мнений, что Баффет хочет полностью купить компанию. Так считает аналитик Truist Нил Дингманн и ставит целевую цену в $93, что подразумевает рост от текущих цен более чем 50%
Что же задумал старина Баффет?
-
Не является индивидуальной инвестиционной рекомендацией
В Berkshire Hathaway $BRK.b сообщили, что купили ещё 12 млн акций и теперь Баффет владеет в общей сложности 175 млн акций, т.е. у Berkshire уже доля около 18,6%. Падение цены на нефть пришлось на руку, взяли со скидкой
Стоимость купленной доли около $10,8 млрд. При этом у Баффета есть опционы на покупку ещё 83,9 млн акций, с которыми его доля вырастит до 28%
Одно из мнений, что Баффет хочет полностью купить компанию. Так считает аналитик Truist Нил Дингманн и ставит целевую цену в $93, что подразумевает рост от текущих цен более чем 50%
Что же задумал старина Баффет?
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔2
Последние данные о занятости в США показывают, что у ФРС развязаны руки в плане дальнейшего повышения ставки
— Число рабочих мест в несельскохозяйственном секторе выросло на 372 тыс. намного сильней прогноза (прогноз 268 тыс.)
— Уровень безработицы составил 3,6% без изменений (прогноз 3,6%)
Цифры говорят сами за себя, экономика пока легко переваривает предыдущие повышения, поэтому ФРС легко может поднять ставку опять на 75 пунктов на ближайшем заседании которое будет 27 Июля (после него только 21 Сентября уже)
Доходности по 10 леткам на этих данных сразу подросли с с 3% до 3,1%
Если сейчас покупаете бигтехов (Apple $AAPL, Microsoft $MSFT, Amazon $AMZN, Google $GOOG и т.п.), то аккуратней, если ФРС будет жестить с повышением ставки, то акции ещё попадают.
-
Не является индивидуальной инвестиционной рекомендацией
— Число рабочих мест в несельскохозяйственном секторе выросло на 372 тыс. намного сильней прогноза (прогноз 268 тыс.)
— Уровень безработицы составил 3,6% без изменений (прогноз 3,6%)
Цифры говорят сами за себя, экономика пока легко переваривает предыдущие повышения, поэтому ФРС легко может поднять ставку опять на 75 пунктов на ближайшем заседании которое будет 27 Июля (после него только 21 Сентября уже)
Доходности по 10 леткам на этих данных сразу подросли с с 3% до 3,1%
Если сейчас покупаете бигтехов (Apple $AAPL, Microsoft $MSFT, Amazon $AMZN, Google $GOOG и т.п.), то аккуратней, если ФРС будет жестить с повышением ставки, то акции ещё попадают.
-
Не является индивидуальной инвестиционной рекомендацией
👍11👎1🤔1
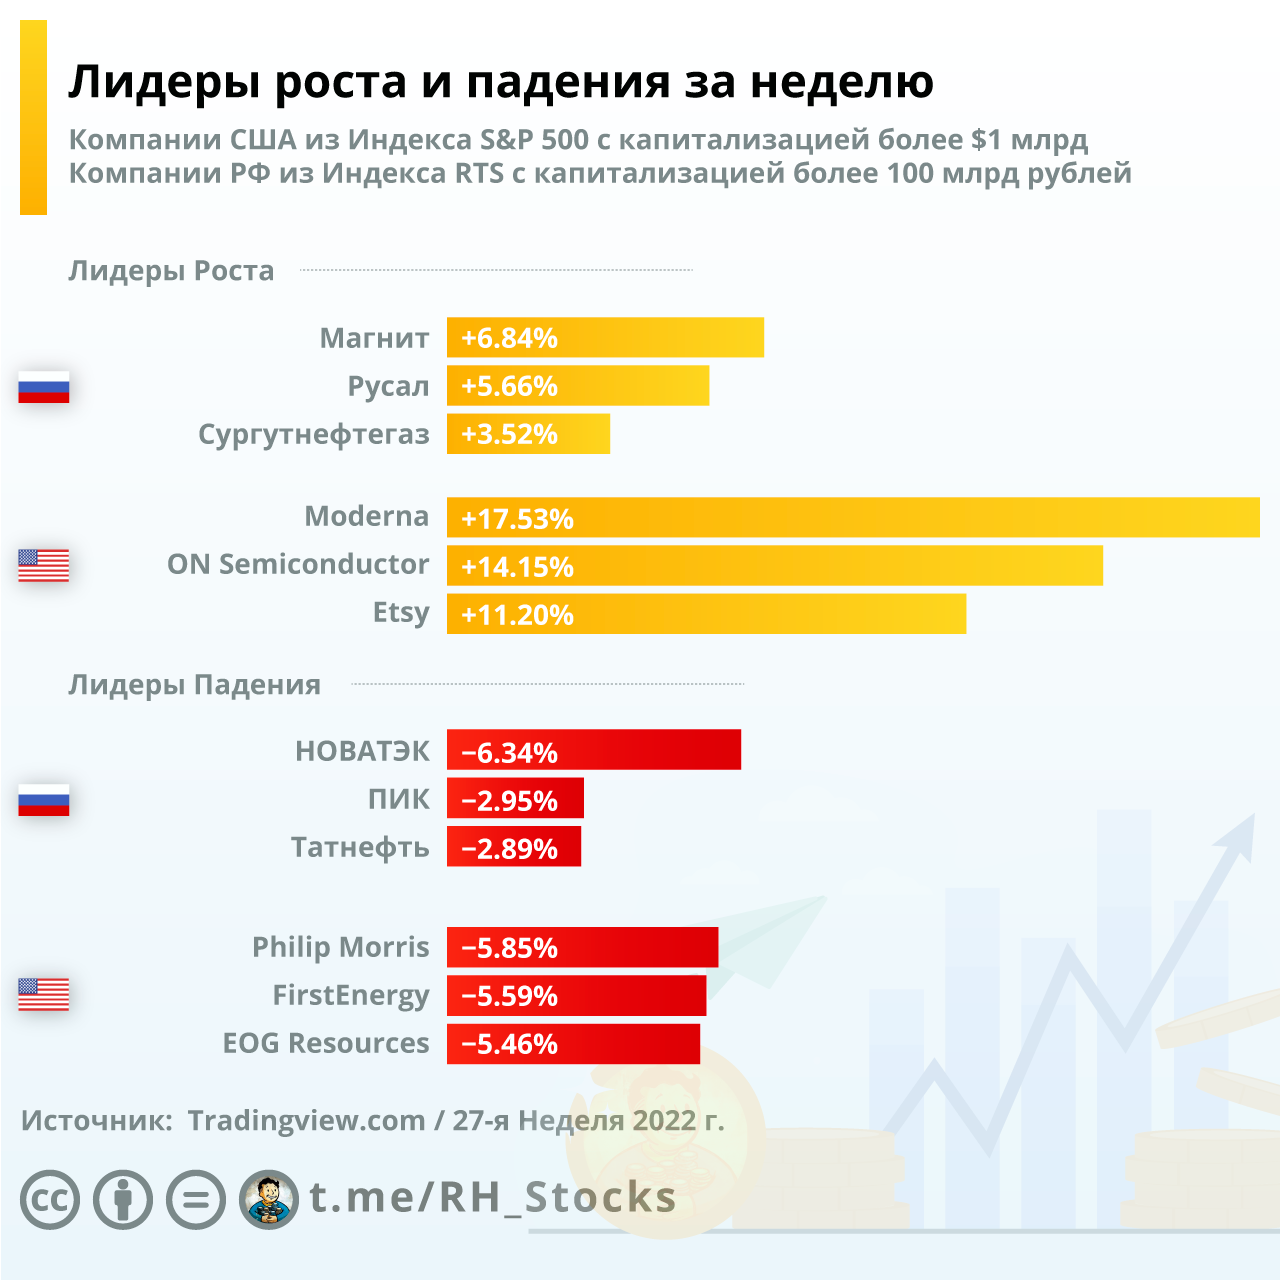
Итоги недели
Старт квартала и полугодия, прошёл позитивно, индекс S&P 500 рос 4 дня подряд, чего мы не видели уже несколько месяцев (если быть точным, то с Марта)
Это была насыщенная неделя, основное что заслуживает внимание это отчёт о ситуации с занятостью в Июне
Рост среднего почасового заработка +5,1% (в пред месяце было +5,3%) т.е. рост ЗП замедляется или как минимум перестаёт расти. Это в копилку замедления инфляции.
Первоначальные (еженедельные) заявки на пособие по безработице: 235 тыс (прогноз 230 тыс) чуть выше прогноза, но всё ещё на минимальных значениях.
При этом число рабочих мест в несельскохозяйственном секторе выросло на 372 тыс. намного сильней прогноза (прогноз 268 тыс.). Как вчера уже обсудили, это позволит ФРС существенно повысить ставку
В среду (13 Июля) выйдут данные по индексу потребительских цен (CPI), та самая инфляция которая бьёт рекорды последние месяцы. Позитивные данные могут помочь рынкам расти. Однако не стоит забывать, что сезон отчетности за 2 квартал начнётся на следующей неделе и всё внимание будет приковано к росту прибыли и выручки компаний, которые могут существенно испортить настроение своими прогнозами
Самые интересные это конечно банки:
JPMorgan $JPM и Morgan Stanley $MS в Четверг, а Wells Fargo $WFC и Citigroup $C в Пятницу
Нефть после обвала начала недели резко выросла в четверг и пятницу на фоне перспектив стимулирования со стороны Китая. Рассматривается возможность разрешить местным органам власти выпустить облигации на $220 млрд, предназначенные для финансирования новых расходов на инфраструктуру (и это не только мосты и дороги, но и 5G и дата-центры, а о перспективах Китайских компаний из сектора полупроводников писал совсем недавно)
Для рынка РФ самое интересное это точечное снятие санкций, а именно Турбины Siemens в обмен на газ, об этом очень просят Канадцев Немцы.
И таких моментов будет только больше ближайшие месяцы. К Европейским странам приходит осознание, что без ресурсов РФ перспектив кроме замерзания зимой и общей деиндустриализации особо нет.
-
Не является индивидуальной инвестиционной рекомендацией
Старт квартала и полугодия, прошёл позитивно, индекс S&P 500 рос 4 дня подряд, чего мы не видели уже несколько месяцев (если быть точным, то с Марта)
Это была насыщенная неделя, основное что заслуживает внимание это отчёт о ситуации с занятостью в Июне
Рост среднего почасового заработка +5,1% (в пред месяце было +5,3%) т.е. рост ЗП замедляется или как минимум перестаёт расти. Это в копилку замедления инфляции.
Первоначальные (еженедельные) заявки на пособие по безработице: 235 тыс (прогноз 230 тыс) чуть выше прогноза, но всё ещё на минимальных значениях.
При этом число рабочих мест в несельскохозяйственном секторе выросло на 372 тыс. намного сильней прогноза (прогноз 268 тыс.). Как вчера уже обсудили, это позволит ФРС существенно повысить ставку
В среду (13 Июля) выйдут данные по индексу потребительских цен (CPI), та самая инфляция которая бьёт рекорды последние месяцы. Позитивные данные могут помочь рынкам расти. Однако не стоит забывать, что сезон отчетности за 2 квартал начнётся на следующей неделе и всё внимание будет приковано к росту прибыли и выручки компаний, которые могут существенно испортить настроение своими прогнозами
Самые интересные это конечно банки:
JPMorgan $JPM и Morgan Stanley $MS в Четверг, а Wells Fargo $WFC и Citigroup $C в Пятницу
Нефть после обвала начала недели резко выросла в четверг и пятницу на фоне перспектив стимулирования со стороны Китая. Рассматривается возможность разрешить местным органам власти выпустить облигации на $220 млрд, предназначенные для финансирования новых расходов на инфраструктуру (и это не только мосты и дороги, но и 5G и дата-центры, а о перспективах Китайских компаний из сектора полупроводников писал совсем недавно)
Для рынка РФ самое интересное это точечное снятие санкций, а именно Турбины Siemens в обмен на газ, об этом очень просят Канадцев Немцы.
И таких моментов будет только больше ближайшие месяцы. К Европейским странам приходит осознание, что без ресурсов РФ перспектив кроме замерзания зимой и общей деиндустриализации особо нет.
-
Не является индивидуальной инвестиционной рекомендацией
👍6👎2
Мировой энергетический кризис только начинается, а на его устранение уйдут годы
-
Пост получился очень длинный, поэтому тут ~70%, если интересно, то чуть подробнее на VC, но общий ход мысли понятен и так )
-
Ниже основные тезисы из исследования компании Goehring & Rozencwajg которые специализируются на инвестициях в природные ресурсы. В целом не со всеми моментами согласен, но информация к размышлению полезная
Многие политики сейчас продвигают идею, что текущий энергетический кризис — это результат конфликта РФ и Украины. Но данный конфликт просто усугубил и так имеющиеся проблемы с нехваткой энергии
Основная проблема заключается в том, что сейчас у мирового сообщества заканчиваются резервные мощности по добычи нефти
31 Марта 2022 Байден объявил, что высвободит стратегических резервов рекордный объём в 180 млн баррелей за 6 месяцев (т.е. 1 млн баррелей в сутки). Некоторые другие страны тоже пообещали выпустить на рынок ещё 1 млн баррелей в сутки в течение как минимум двух месяцев
Но рынок легко переварил дополнительный объём и цены существенно не упали, это показывает, что рынок физической нефти сейчас в исключительном напряжении
Рекордный дефицит, который сейчас испытывает рынок, является результатом десятилетия хронического недофинансирования в сочетании с неуклонно высоким спросом
Почему так получилось?
Нефтяная промышленность циклична: высокие цены → увеличиваем производство → происходит перепроизводство → цены падают → дефицит → цены растут и цикл повторяется
Но в последний цикл, что-то сломалось
С 2010 по 2019 сланцевая добыча выросла с 0 до более чем 9 млн баррелей в сутки (примерно столько добывает вся РФ). Всего бы этого не было без инвестиций в технологию добычи
В конце 2014, из-за превышения предложения над спросом и из сектора начался отток капитала. Капитальные затраты на нефть и газ упали более чем на 60%
В тот же период умами политиков (и не только) овладевает зелёная повестка. И большая часть капитала, которая раньше была бы направлена в нефтегазовый стала направляться в сектор ВИЭ
Обязательства, которые накладывала ESG, принятые за последние несколько лет, не позволяли капиталу вернуться в нефтегазовую отрасль
Можно предположить, что пока нефть и газ на максимумах за долгие годы в нефтегазовые проекты деньги льются рекой, но нет, это не так. Капитальные затраты на разведку и добычу по-прежнему ниже на 50% по сравнению с о своими пиковым значениями
Неожиданно, но ископаемое топливо конечно. Как правило разработка нового месторождения сначала набирает обороты по добыче, потом идёт плато и, в итоге, снижается до нуля
Учитывая, что сланцевые бассейны США давали почти 90% всего роста, не входящего в ОПЕК+, в период с 2010 по 2019 интересно посмотреть, что происходит с добычей в крупнейших сланцевых бассейнах «Большой тройки»: округ Карнс, Маунтрейл и Мидленд
Продуктивность сланцевых бассейнов «Большой тройки» снизилась на 6% по сравнению с 2019, а добыча остается на 550 000 баррелей в сутки ниже пикового уровня. По оценкам месторождение Карнс освоено уже на 85%, Маунтрейл на 70%. У обоих добыча достигла пика еще в 2015
Не только США, что с ОПЕК+?
Байден попросил ОПЕК+ добывать больше нефти в ноябре 2021 и ещё раз в феврале 2022, но обе просьбы были проигнорированы. Возможно причина в том, что они хотели бы, но просто не смогли
По состоянию на март 2022 почти каждая страна ОПЕК+ производила меньше своей квоты, такого раньше никогда не было. Логичная причина в том, что ОПЕК+ не могут быстро увеличить добычу
Подводя Итог
Нынешний энергетический кризис не разрешится до тех пор, пока инвестиции не польются рекой в отрасль
Сейчас бюджеты на разведку и добычу выросли на 25%, но, во-первых это по сравнению с минимумами 2021, а во вторых, часть роста легко объясняется рекордной инфляцией
Сильный спрос, снижение добычи, рекордно низкие запасы, отсутствие свободных мощностей по добыче — все эти факторы будут способствовать росту цен на нефть
-
Не является индивидуальной инвестиционной рекомендацией
-
Пост получился очень длинный, поэтому тут ~70%, если интересно, то чуть подробнее на VC, но общий ход мысли понятен и так )
-
Ниже основные тезисы из исследования компании Goehring & Rozencwajg которые специализируются на инвестициях в природные ресурсы. В целом не со всеми моментами согласен, но информация к размышлению полезная
Многие политики сейчас продвигают идею, что текущий энергетический кризис — это результат конфликта РФ и Украины. Но данный конфликт просто усугубил и так имеющиеся проблемы с нехваткой энергии
Основная проблема заключается в том, что сейчас у мирового сообщества заканчиваются резервные мощности по добычи нефти
31 Марта 2022 Байден объявил, что высвободит стратегических резервов рекордный объём в 180 млн баррелей за 6 месяцев (т.е. 1 млн баррелей в сутки). Некоторые другие страны тоже пообещали выпустить на рынок ещё 1 млн баррелей в сутки в течение как минимум двух месяцев
Но рынок легко переварил дополнительный объём и цены существенно не упали, это показывает, что рынок физической нефти сейчас в исключительном напряжении
Рекордный дефицит, который сейчас испытывает рынок, является результатом десятилетия хронического недофинансирования в сочетании с неуклонно высоким спросом
Почему так получилось?
Нефтяная промышленность циклична: высокие цены → увеличиваем производство → происходит перепроизводство → цены падают → дефицит → цены растут и цикл повторяется
Но в последний цикл, что-то сломалось
С 2010 по 2019 сланцевая добыча выросла с 0 до более чем 9 млн баррелей в сутки (примерно столько добывает вся РФ). Всего бы этого не было без инвестиций в технологию добычи
В конце 2014, из-за превышения предложения над спросом и из сектора начался отток капитала. Капитальные затраты на нефть и газ упали более чем на 60%
В тот же период умами политиков (и не только) овладевает зелёная повестка. И большая часть капитала, которая раньше была бы направлена в нефтегазовый стала направляться в сектор ВИЭ
Обязательства, которые накладывала ESG, принятые за последние несколько лет, не позволяли капиталу вернуться в нефтегазовую отрасль
Можно предположить, что пока нефть и газ на максимумах за долгие годы в нефтегазовые проекты деньги льются рекой, но нет, это не так. Капитальные затраты на разведку и добычу по-прежнему ниже на 50% по сравнению с о своими пиковым значениями
Неожиданно, но ископаемое топливо конечно. Как правило разработка нового месторождения сначала набирает обороты по добыче, потом идёт плато и, в итоге, снижается до нуля
Учитывая, что сланцевые бассейны США давали почти 90% всего роста, не входящего в ОПЕК+, в период с 2010 по 2019 интересно посмотреть, что происходит с добычей в крупнейших сланцевых бассейнах «Большой тройки»: округ Карнс, Маунтрейл и Мидленд
Продуктивность сланцевых бассейнов «Большой тройки» снизилась на 6% по сравнению с 2019, а добыча остается на 550 000 баррелей в сутки ниже пикового уровня. По оценкам месторождение Карнс освоено уже на 85%, Маунтрейл на 70%. У обоих добыча достигла пика еще в 2015
Не только США, что с ОПЕК+?
Байден попросил ОПЕК+ добывать больше нефти в ноябре 2021 и ещё раз в феврале 2022, но обе просьбы были проигнорированы. Возможно причина в том, что они хотели бы, но просто не смогли
По состоянию на март 2022 почти каждая страна ОПЕК+ производила меньше своей квоты, такого раньше никогда не было. Логичная причина в том, что ОПЕК+ не могут быстро увеличить добычу
Подводя Итог
Нынешний энергетический кризис не разрешится до тех пор, пока инвестиции не польются рекой в отрасль
Сейчас бюджеты на разведку и добычу выросли на 25%, но, во-первых это по сравнению с минимумами 2021, а во вторых, часть роста легко объясняется рекордной инфляцией
Сильный спрос, снижение добычи, рекордно низкие запасы, отсутствие свободных мощностей по добыче — все эти факторы будут способствовать росту цен на нефть
-
Не является индивидуальной инвестиционной рекомендацией
👍8🤔1
Забавно, начали активно говорить и об импичменте Байдена, а только пару дней назад сказали "пока Борис"
В США сильно переживают, что нефть из стратегического резерва отправляется их главному оппоненту Китаю
И всё бы ничего, но продавали их китайской компании Unipec, долей в её материнской компании владеет фирма Хантера Байдена (а это сын Байдена).
Перед выборами промежуточными это похоже будут раскручивать по полной
В США сильно переживают, что нефть из стратегического резерва отправляется их главному оппоненту Китаю
И всё бы ничего, но продавали их китайской компании Unipec, долей в её материнской компании владеет фирма Хантера Байдена (а это сын Байдена).
Перед выборами промежуточными это похоже будут раскручивать по полной
YouTube
«Ему следует объявить импичмент!» [Такер Карлсон на русском]
Дата эфира: 07.07.22
Поддержать проект разово: 2202201849047945 (Сбербанк)
Поддержать проект подпиской: https://sponsr.ru/carlsontv
Группа ВКонтакте: https://vk.com/carlsontv
Дзен: https://dzen.ru/carlsontv
RuTube: https://rutube.ru/channel/25787744…
Поддержать проект разово: 2202201849047945 (Сбербанк)
Поддержать проект подпиской: https://sponsr.ru/carlsontv
Группа ВКонтакте: https://vk.com/carlsontv
Дзен: https://dzen.ru/carlsontv
RuTube: https://rutube.ru/channel/25787744…
👍13😁2👎1
Инфляция, энергетический кризис, рост курса доллара (DXY), повышение процентных ставок — основные причины по которым компании будут давать слабые прогнозы во время предстоящих прогнозов, из-за чего S&P 500 может обновить локальные минимумы
Топ менеджмент любой компании может легко использовать текущую экономическую картину для пересмотра прогнозов которые были озвучены в начале года
Инфляция уже привела к изменению поведения домохозяйств. Потребители сокращают расходы, выбирая более дешевые продукты, которые изначально имеют более низкую маржу. Компании, которые продают товары для массового рынка вроде Walmart $WMT или Procter & Gamble $PG, скорей всего, столкнутся с трудностями
Растущий индекс доллара окажет давление на валютную переоценку доходов международных компаний, в том числе бигтехи вроде Microsoft $MSFT или Meta $META*, хотя с их огромными масштабами имеют больше возможностей для поддержания роста
Китайский локдауны и закрытие предприятий будут давить на компании с большим присутствием в Китае. Вроде Nike $Nike или Tesla $TSLA
Отличится энергетический сектор, который порадует инвесторов доходами. По данным Bloomberg Intelligence, ожидается, что прибыль энергетических компаний S&P 500, за 2 кв вырастет более чем в 3 раза. Но интересно будет послушать прогнозы топ менеджмента, что они ждут от рынка нефти, которые последнее время сильно упал, ведь все ждут рецессию
В общем проблем в этом сезоне отчётности, которые могут стать еще одним поводом для падения цены на акции, хватает. Поэтому вероятность увидеть новое дно по S&P 500 в сезоне отчётности достаточно большая
* Meta признана экстремистской и запрещена на территории РФ
-
Не является индивидуальной инвестиционной рекомендацией
Топ менеджмент любой компании может легко использовать текущую экономическую картину для пересмотра прогнозов которые были озвучены в начале года
Инфляция уже привела к изменению поведения домохозяйств. Потребители сокращают расходы, выбирая более дешевые продукты, которые изначально имеют более низкую маржу. Компании, которые продают товары для массового рынка вроде Walmart $WMT или Procter & Gamble $PG, скорей всего, столкнутся с трудностями
Растущий индекс доллара окажет давление на валютную переоценку доходов международных компаний, в том числе бигтехи вроде Microsoft $MSFT или Meta $META*, хотя с их огромными масштабами имеют больше возможностей для поддержания роста
Китайский локдауны и закрытие предприятий будут давить на компании с большим присутствием в Китае. Вроде Nike $Nike или Tesla $TSLA
Отличится энергетический сектор, который порадует инвесторов доходами. По данным Bloomberg Intelligence, ожидается, что прибыль энергетических компаний S&P 500, за 2 кв вырастет более чем в 3 раза. Но интересно будет послушать прогнозы топ менеджмента, что они ждут от рынка нефти, которые последнее время сильно упал, ведь все ждут рецессию
В общем проблем в этом сезоне отчётности, которые могут стать еще одним поводом для падения цены на акции, хватает. Поэтому вероятность увидеть новое дно по S&P 500 в сезоне отчётности достаточно большая
* Meta признана экстремистской и запрещена на территории РФ
-
Не является индивидуальной инвестиционной рекомендацией
👍5🤯1
Клиентам Тинькофф стали доступны торги 12 гонконгскими акциями в день распродажи на китайском рынке
Забавно, что торги стали доступны в день, когда акции китайских бигтехов рухнули после заявлений регулятора в очередной раз оштрафовать Alibaba $9988 $BABA (как лучше 2 тикера указывать? или только китайский? 🤔) и Tencent $700 за ненадлежащую отчетность
Штрафы на Alibaba и Tencent обвалили и другие компании, к примеру JD com $9618 падает на -4%, а Baidu $BIDU -5.8%
Сильный контраст, на хорошем росте предыдущую неделю, когда Китай рассматривал пакет стимулирующих мер на сумму $220 млрд для развития инфраструктуры
Готовы закупаться Китайскими активами? Много хорошего в Китайских активах, вот только может подождать когда уже Китай победит ковид
-
Не является индивидуальной инвестиционной рекомендацией
Забавно, что торги стали доступны в день, когда акции китайских бигтехов рухнули после заявлений регулятора в очередной раз оштрафовать Alibaba $9988 $BABA (как лучше 2 тикера указывать? или только китайский? 🤔) и Tencent $700 за ненадлежащую отчетность
Штрафы на Alibaba и Tencent обвалили и другие компании, к примеру JD com $9618 падает на -4%, а Baidu $BIDU -5.8%
Сильный контраст, на хорошем росте предыдущую неделю, когда Китай рассматривал пакет стимулирующих мер на сумму $220 млрд для развития инфраструктуры
Готовы закупаться Китайскими активами? Много хорошего в Китайских активах, вот только может подождать когда уже Китай победит ковид
-
Не является индивидуальной инвестиционной рекомендацией
👍9👎1
Все секторы S&P 500 сегодня упали, рынки нервничают, ждут данные по инфляции которые выйдут через 2 дня
Всё внимание инвесторов будет приковано к показателям CPI (13 Июля) данные по потребительским ценам в США и PPI (14 Июля) Индекс цен производителей США
Рынок готовится к ключевым показателям инфляции и началу сезона отчётности, чтобы понять, движется ли экономика к рецессии
Пока рынок ещё не до конца заложил в цену переоценку прибыли компаний. Индекс доллара (DXY) вырос за 2 квартал на 6,5%, как уже обсуждали укрепление доллара негатив для корпоративной прибыли, а Microsoft $MSFT Costco $COST и Salesforce $CRM уже заявляли, о негативном влиянии роста стоимости доллара на прибыли
Главный вопрос США уже в рецессии в этом квартале или это будет только в следующем?
Предстоящий сезон отчетности поможет нам это лучше понять. От этого и будет зависеть, как на рынке будет выглядеть вторая половина этого года
-
Не является индивидуальной инвестиционной рекомендацией
Всё внимание инвесторов будет приковано к показателям CPI (13 Июля) данные по потребительским ценам в США и PPI (14 Июля) Индекс цен производителей США
Рынок готовится к ключевым показателям инфляции и началу сезона отчётности, чтобы понять, движется ли экономика к рецессии
Пока рынок ещё не до конца заложил в цену переоценку прибыли компаний. Индекс доллара (DXY) вырос за 2 квартал на 6,5%, как уже обсуждали укрепление доллара негатив для корпоративной прибыли, а Microsoft $MSFT Costco $COST и Salesforce $CRM уже заявляли, о негативном влиянии роста стоимости доллара на прибыли
Главный вопрос США уже в рецессии в этом квартале или это будет только в следующем?
Предстоящий сезон отчетности поможет нам это лучше понять. От этого и будет зависеть, как на рынке будет выглядеть вторая половина этого года
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔1
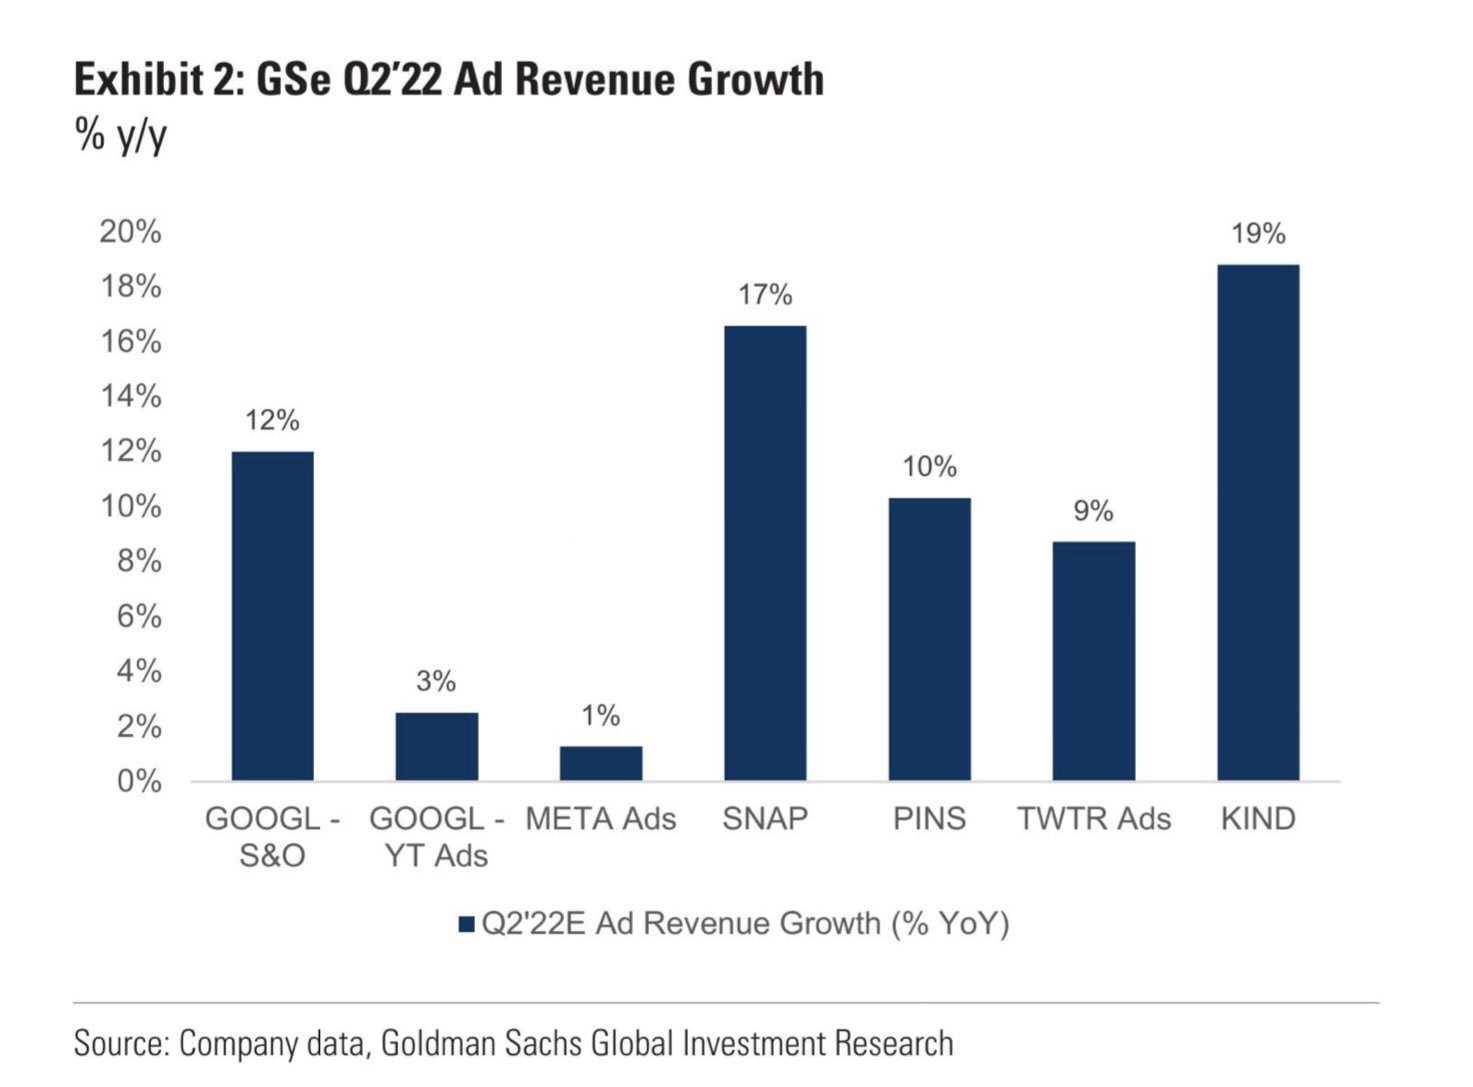
Прогноз роста выручки на 2 квартал для компаний онлайн-рекламы
В целом выдающихся результатов аналитики Goldman не ждут, считая, что 2 квартал станет провалом для всех компаний, кроме Google $GOOG и Snap $SNAP
Для Pinterest $PINS и Twitter $TWTR рост за год на уровне роста инфляции, т.е. реальный чуть больше 0
Для Meta $META* прогнозы роста доходов от рекламы всего в 1%, когда официальная инфляция 8,6%. Можно ли уже вычёркивать компанию из списка растущих? 🤔
Жаль, что в отчёте нет оценки рекламного бизнеса Amazon $AMZN, объёмы у компании уже достаточные, чтобы включать в оценку отрасли онлайн-рекламы
В любом случае это пока только прогнозы, посмотрим на отчёты компаний когда выйдут
* Признана экстремистской и запрещена на территории РФ
-
Не является индивидуальной инвестиционной рекомендацией
В целом выдающихся результатов аналитики Goldman не ждут, считая, что 2 квартал станет провалом для всех компаний, кроме Google $GOOG и Snap $SNAP
Для Pinterest $PINS и Twitter $TWTR рост за год на уровне роста инфляции, т.е. реальный чуть больше 0
Для Meta $META* прогнозы роста доходов от рекламы всего в 1%, когда официальная инфляция 8,6%. Можно ли уже вычёркивать компанию из списка растущих? 🤔
Жаль, что в отчёте нет оценки рекламного бизнеса Amazon $AMZN, объёмы у компании уже достаточные, чтобы включать в оценку отрасли онлайн-рекламы
В любом случае это пока только прогнозы, посмотрим на отчёты компаний когда выйдут
* Признана экстремистской и запрещена на территории РФ
-
Не является индивидуальной инвестиционной рекомендацией
👍3🤔1
Разбираем отчёт PepsiCo
«Инфляция может длиться годами, но мы защищаем нашу маржу за счёт сокращения затрат и повышения цен», — Хью Джонстон. Финансовый директор PepsiCo
— Выручка: $20,23 млрд (прогноз $19,51 млрд)
— Органический рост продаж: +13% (прогноз +7,48%)
— Рентабельность компании сократилась, чистая прибыль упала до $1,43 млрд, годом ранее была на уровне $2,36 млрд
PepsiCo повысила прогноз выручки на год, это уже второй квартал подряд, когда компания повышает прогнозы по выручке, на что стоит обратить внимание, что не растут прогнозы по чистой прибыли. Т.е. маржинальность компании падает. Причины хорошо известны — это растущая инфляция и дорожающий доллар. Также компания продолжает нести убытки из-за ухода из РФ
В целом отчёт достойный, пока PepsiCo удаётся справляться с текущей ситуацией, компания планирует рост выручки в 10% по итогам года, чуть лучше инфляции. Не амбициозно, но это и не компания роста которая должна показывать иксы. С начала года, при существенном падении S&P 500, PepsiCo потеряла всего 1,5%, дивиденды платятся, ничего им не угрожает (возможно и в РФ дивиденды мы их скоро начнём получать 😉)
Держу PepsiCo $PEP в портфеле, как и Coca-Cola $KO, хорошие защитные истории со стабильными дивидендами. Отчёт Coca-Cola будет через 2 недели — 26 Июля, тоже интересно будет посмотреть
-
Не является индивидуальной инвестиционной рекомендацией
«Инфляция может длиться годами, но мы защищаем нашу маржу за счёт сокращения затрат и повышения цен», — Хью Джонстон. Финансовый директор PepsiCo
— Выручка: $20,23 млрд (прогноз $19,51 млрд)
— Органический рост продаж: +13% (прогноз +7,48%)
— Рентабельность компании сократилась, чистая прибыль упала до $1,43 млрд, годом ранее была на уровне $2,36 млрд
PepsiCo повысила прогноз выручки на год, это уже второй квартал подряд, когда компания повышает прогнозы по выручке, на что стоит обратить внимание, что не растут прогнозы по чистой прибыли. Т.е. маржинальность компании падает. Причины хорошо известны — это растущая инфляция и дорожающий доллар. Также компания продолжает нести убытки из-за ухода из РФ
В целом отчёт достойный, пока PepsiCo удаётся справляться с текущей ситуацией, компания планирует рост выручки в 10% по итогам года, чуть лучше инфляции. Не амбициозно, но это и не компания роста которая должна показывать иксы. С начала года, при существенном падении S&P 500, PepsiCo потеряла всего 1,5%, дивиденды платятся, ничего им не угрожает (возможно и в РФ дивиденды мы их скоро начнём получать 😉)
Держу PepsiCo $PEP в портфеле, как и Coca-Cola $KO, хорошие защитные истории со стабильными дивидендами. Отчёт Coca-Cola будет через 2 недели — 26 Июля, тоже интересно будет посмотреть
-
Не является индивидуальной инвестиционной рекомендацией
👍4🥰1
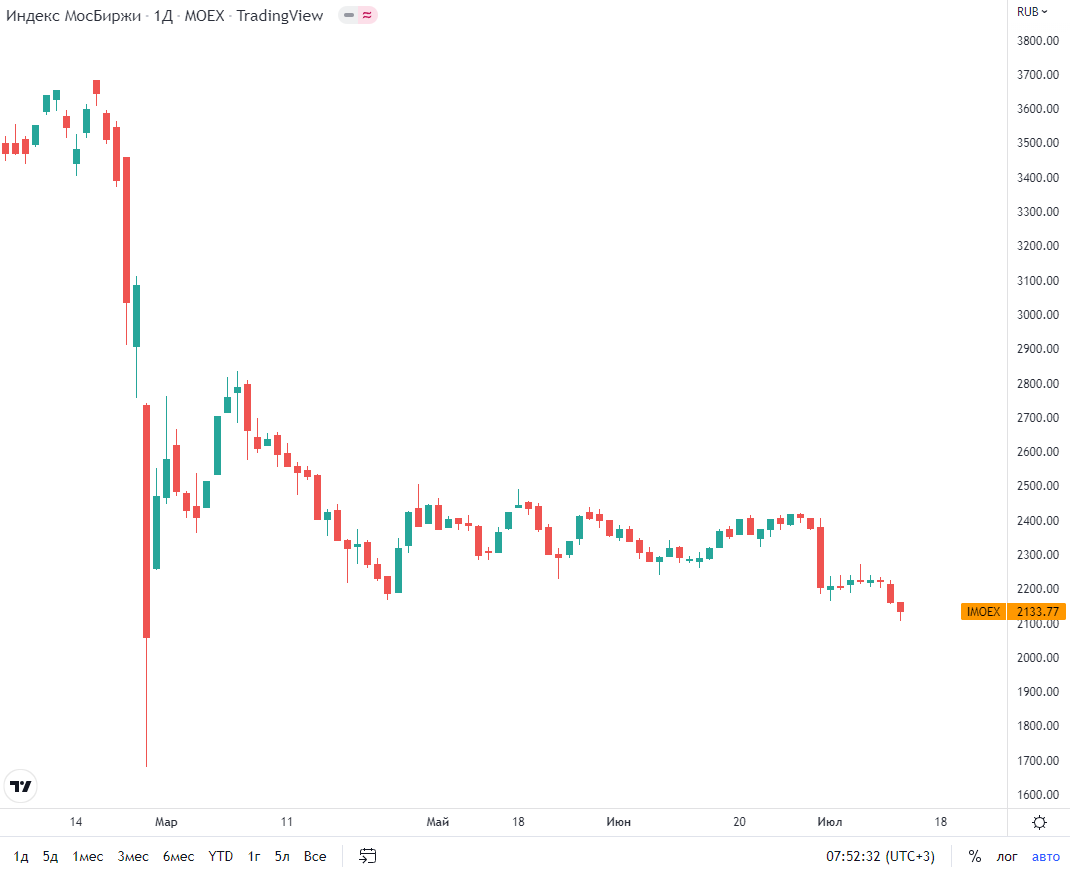
Индекс ММВБ обновляет минимумы после начала спецоперации
Казалось бы куда ниже, рынок и так слишком дешёвый, но на рынок давит и общемировое снижение цен на сырьевые товары из-за ожидаемой рецессии, и параллельное укрепление рубля $USDRUB, а в индексе Мосбиржи две трети компаний это экспортёры которые и задают основную динамику
Как бы сильно РФ не изолировалась общемировые тренды будут действовать, поэтому чем сильней падают цены на сырьё, тем сильней будут проваливаться котировки компаний
Да и торги сейчас низко ликвидные. За Июнь объём торгов был почти в 5 раз ниже объёмов до начала спецоперации и без каких-либо положительных новостей котировки сползают вниз.
Драйверы роста сейчас за нашим ЦБ. Это и дальнейшее понижение ставки и решение вопроса с крепким рублём
-
Не является индивидуальной инвестиционной рекомендацией
Казалось бы куда ниже, рынок и так слишком дешёвый, но на рынок давит и общемировое снижение цен на сырьевые товары из-за ожидаемой рецессии, и параллельное укрепление рубля $USDRUB, а в индексе Мосбиржи две трети компаний это экспортёры которые и задают основную динамику
Как бы сильно РФ не изолировалась общемировые тренды будут действовать, поэтому чем сильней падают цены на сырьё, тем сильней будут проваливаться котировки компаний
Да и торги сейчас низко ликвидные. За Июнь объём торгов был почти в 5 раз ниже объёмов до начала спецоперации и без каких-либо положительных новостей котировки сползают вниз.
Драйверы роста сейчас за нашим ЦБ. Это и дальнейшее понижение ставки и решение вопроса с крепким рублём
-
Не является индивидуальной инвестиционной рекомендацией
👍6
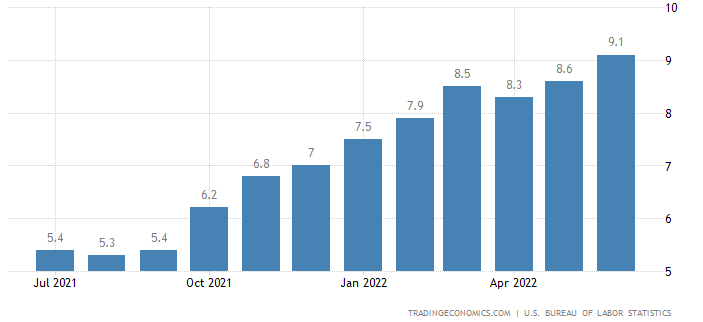
О чём говорит очередной рекордный показатель инфляции в США?
По итогам Июня инфляция в США выросла до 9,1% (прогноз был 8,8%). Очередной результат выше прогноза говорит нам о том, что повышение на 75 базисных пунктов на ближайшем заседании 27 июля — это теперь самый вероятный исход
У ФРС один вариант сохранить доверие — придерживаться агрессивной денежно-кредитной политики. А значит и риски рецессии возрастают
Если проваливаться в составные роста инфляции, то цифры отражают как инфляция идёт широким фронтом по всем направлениям, при этом бензин, жилье и продукты питания вносят наибольший вклад, т.е. если первое время основное инфляционное давление было из-за роста стоимости энергоносителей, да поддержанных авто, то сейчас инфляция как ржавчина въедается в широкую номенклатуру товаров
В то же время цены на энергоносители хорошо попадали последнее время, местами видно профицит (даже на рынке полупроводников), поэтому пик инфляции скорей всего близко, можно уже пытаться поймать дно
-
Не является индивидуальной инвестиционной рекомендацией
По итогам Июня инфляция в США выросла до 9,1% (прогноз был 8,8%). Очередной результат выше прогноза говорит нам о том, что повышение на 75 базисных пунктов на ближайшем заседании 27 июля — это теперь самый вероятный исход
У ФРС один вариант сохранить доверие — придерживаться агрессивной денежно-кредитной политики. А значит и риски рецессии возрастают
Если проваливаться в составные роста инфляции, то цифры отражают как инфляция идёт широким фронтом по всем направлениям, при этом бензин, жилье и продукты питания вносят наибольший вклад, т.е. если первое время основное инфляционное давление было из-за роста стоимости энергоносителей, да поддержанных авто, то сейчас инфляция как ржавчина въедается в широкую номенклатуру товаров
В то же время цены на энергоносители хорошо попадали последнее время, местами видно профицит (даже на рынке полупроводников), поэтому пик инфляции скорей всего близко, можно уже пытаться поймать дно
-
Не является индивидуальной инвестиционной рекомендацией
👍5😁1🤯1
Netflix $NFLX выбрала Microsoft $MSFT главным партнёром по продажам рекламы. Повод ли это для покупки сейчас?
«Microsoft имеет проверенную способность удовлетворить все наши потребности, поскольку мы вместе создаем новое предложение с поддержкой рекламы», — главный операционный директор Netflix Грег Питерс
Питерс сказал, что рекламные кампании все еще находятся на «самой ранней стадии», и «многое предстоит сделать». Но Бесплатный тариф с рекламой имеет большой потенциал прибыли для Netflix, поскольку поможет привлечь больше пользователей
В течение последних нескольких месяцев Netflix вёл переговоры с потенциальными партнёрами, в том числе Google $GOOG и Comcast $CMCSA, видимо Microsoft был выбран как компания которая с одной стороны не имеет прямых конкурирующих сервисов (у Google — YouTube, а у Comcast — Peacock от NBCUniversal)
С другой стороны Microsoft сама хочет существенно увеличить доходы от рекламы. Сейчас рекламное подразделения Microsoft приносит 6% общего дохода компании. Огромные охваты Netflix помогут быстро нарастить продажи рекламы
Стоит ли сейчас покупать Netflix?
Несмотря на то, что акции упали на 75% с пиков, оценка компании по мультипликаторам недорогая P/E 16.8, а P/S 2.61, но я бы подождал ещё отчёта компании, который будет во вторник (19 Июля). Ранее компания уже предупреждала, что за 2 кв может потерять 2 млн подписчиков, фактические результаты могут быть хуже
Плюс прогнозы компании на конец года могут быть не утешительными, как минимум из-за роста инфляционных издержек. А запуск самих рекламных тарифов не планируется ближайшее время.
Как сказал Питерс, рекламные кампании все еще находятся на «самой ранней стадии», и «многое предстоит сделать».
Но в долгосрок компания выглядит интересно, как уже писал ранее Netflix сейчас на правильном пути, а бесплатные тарифы с рекламой, то к чему придут в итоге стриминговые сервисы
PS
Забавно, что объявление Netflix было сделано на следующий день после того, как стало известно , что Disney $DIS договорились с The Trade Desk $TTD, размещать таргетированную рекламу
-
Не является индивидуальной инвестиционной рекомендацией
«Microsoft имеет проверенную способность удовлетворить все наши потребности, поскольку мы вместе создаем новое предложение с поддержкой рекламы», — главный операционный директор Netflix Грег Питерс
Питерс сказал, что рекламные кампании все еще находятся на «самой ранней стадии», и «многое предстоит сделать». Но Бесплатный тариф с рекламой имеет большой потенциал прибыли для Netflix, поскольку поможет привлечь больше пользователей
В течение последних нескольких месяцев Netflix вёл переговоры с потенциальными партнёрами, в том числе Google $GOOG и Comcast $CMCSA, видимо Microsoft был выбран как компания которая с одной стороны не имеет прямых конкурирующих сервисов (у Google — YouTube, а у Comcast — Peacock от NBCUniversal)
С другой стороны Microsoft сама хочет существенно увеличить доходы от рекламы. Сейчас рекламное подразделения Microsoft приносит 6% общего дохода компании. Огромные охваты Netflix помогут быстро нарастить продажи рекламы
Стоит ли сейчас покупать Netflix?
Несмотря на то, что акции упали на 75% с пиков, оценка компании по мультипликаторам недорогая P/E 16.8, а P/S 2.61, но я бы подождал ещё отчёта компании, который будет во вторник (19 Июля). Ранее компания уже предупреждала, что за 2 кв может потерять 2 млн подписчиков, фактические результаты могут быть хуже
Плюс прогнозы компании на конец года могут быть не утешительными, как минимум из-за роста инфляционных издержек. А запуск самих рекламных тарифов не планируется ближайшее время.
Как сказал Питерс, рекламные кампании все еще находятся на «самой ранней стадии», и «многое предстоит сделать».
Но в долгосрок компания выглядит интересно, как уже писал ранее Netflix сейчас на правильном пути, а бесплатные тарифы с рекламой, то к чему придут в итоге стриминговые сервисы
PS
Забавно, что объявление Netflix было сделано на следующий день после того, как стало известно , что Disney $DIS договорились с The Trade Desk $TTD, размещать таргетированную рекламу
-
Не является индивидуальной инвестиционной рекомендацией
👍3❤1👎1
S&P 500 продолжает снижаться, так как Индекс Цен производителей (PPI) выше чем ожидалось
Только вчера потребительская инфляция (CPI) обновила рекорд, сегодня следом июньский индекс цен производителей (PPI) оказался выше прогнозов. Коррекция на товарных рынках пока не отразилась в статистике. Скорей всего мы это увидим за Июль, в крайнем случае чуть позже (если цены на нефть и газ в США снова не взлетят)
Данные по CPI и PPI могут привести к более ястребиным решениям ФРС на заседании 27 Июля
Ещё на прошлой неделе из-за падения цен на нефть и газ вряд ли можно было предложить, что ФРС будет поднимать ставку сразу на 1%, но ускорение второй месяц подряд, повышает вероятность такого исхода. Посмотрим на чём заострит внимание ФРС в этот раз
Что делать? Надо внимательно теперь следить за высказываниями представителей ФРС, они будут готовить рынки
К примеру Бостик уже озвучил, что повышении ставки на 1 п.п. имеет место быть: «все предложения на столе»
-
Не является индивидуальной инвестиционной рекомендацией
Только вчера потребительская инфляция (CPI) обновила рекорд, сегодня следом июньский индекс цен производителей (PPI) оказался выше прогнозов. Коррекция на товарных рынках пока не отразилась в статистике. Скорей всего мы это увидим за Июль, в крайнем случае чуть позже (если цены на нефть и газ в США снова не взлетят)
Данные по CPI и PPI могут привести к более ястребиным решениям ФРС на заседании 27 Июля
Ещё на прошлой неделе из-за падения цен на нефть и газ вряд ли можно было предложить, что ФРС будет поднимать ставку сразу на 1%, но ускорение второй месяц подряд, повышает вероятность такого исхода. Посмотрим на чём заострит внимание ФРС в этот раз
Что делать? Надо внимательно теперь следить за высказываниями представителей ФРС, они будут готовить рынки
К примеру Бостик уже озвучил, что повышении ставки на 1 п.п. имеет место быть: «все предложения на столе»
-
Не является индивидуальной инвестиционной рекомендацией
👍3👎1
Банки начали сезон отчетности слабыми результатами
JPMorgan и Morgan Stanley отчитались за 2 квартал более низкой, чем ожидалось, прибылью
У обоих банков более высокий чистый процентный доход был перекрыт упавшими комиссионными сборами инвестиционно-банковских услуг из-за «сложной макроэкономической среды»
Подробнее разберём отчёт JPMorgan $JPM, как более показательный и интересный.
Кроме упавших комиссионных сборов негатива компании добавили ещё новости о том, что компания временно приостановила BuyBack, но тут не надо сильно переживать, деньги откладывают на резервы для удовлетворения более высоких требований из-за возможного дефолта заёмщиков по кредитам (такое мы уже видели во времена ковида, когда эти резервы потом выводились это записывалось в чистую прибыль и акции на отчётах взлетали)
На весь 2022 JPMorgan повышает прогноз по чистому процентному доходу до $58 млрд (пред $53 млрд). тут они поскромничали, учитывая агрессивную политику ФРС уверен эта цифра будет более интересной в итоге
Выручка и чистая прибыль за второй квартал по сегментам:
— Доход от потребительского банковского обслуживания: $12,6 млрд, чистая прибыль в размере $3,10 млрд, рост на 7% кв/кв
— Выручка корпоративных и инвестиционных банковских услуг: $11,9 млрд, упала на 12% кв/кв
— Выручка коммерческих банковских услуг: $2,68 млрд, выросла на 12% кв/кв
— Доход от управления активами и капиталом: $4,31 млрд, практически не изменился
В долгосрок JPMorgan остаётся интересной историей, с повышением ставки ФРС будет быстрей расти чистый процентный доход, вопрос только в том, будет будет ли это компенсировать падения доходов от корпоративных и инвестиционных банковских услуг в среднесрочной перспективе 🤔
Завтра отчитываются Wells Fargo $WFC и Citigroup $C, на слабом отчёте банков они сегодня упали заранее
-
Не является индивидуальной инвестиционной рекомендацией
JPMorgan и Morgan Stanley отчитались за 2 квартал более низкой, чем ожидалось, прибылью
У обоих банков более высокий чистый процентный доход был перекрыт упавшими комиссионными сборами инвестиционно-банковских услуг из-за «сложной макроэкономической среды»
Подробнее разберём отчёт JPMorgan $JPM, как более показательный и интересный.
Кроме упавших комиссионных сборов негатива компании добавили ещё новости о том, что компания временно приостановила BuyBack, но тут не надо сильно переживать, деньги откладывают на резервы для удовлетворения более высоких требований из-за возможного дефолта заёмщиков по кредитам (такое мы уже видели во времена ковида, когда эти резервы потом выводились это записывалось в чистую прибыль и акции на отчётах взлетали)
На весь 2022 JPMorgan повышает прогноз по чистому процентному доходу до $58 млрд (пред $53 млрд). тут они поскромничали, учитывая агрессивную политику ФРС уверен эта цифра будет более интересной в итоге
Выручка и чистая прибыль за второй квартал по сегментам:
— Доход от потребительского банковского обслуживания: $12,6 млрд, чистая прибыль в размере $3,10 млрд, рост на 7% кв/кв
— Выручка корпоративных и инвестиционных банковских услуг: $11,9 млрд, упала на 12% кв/кв
— Выручка коммерческих банковских услуг: $2,68 млрд, выросла на 12% кв/кв
— Доход от управления активами и капиталом: $4,31 млрд, практически не изменился
В долгосрок JPMorgan остаётся интересной историей, с повышением ставки ФРС будет быстрей расти чистый процентный доход, вопрос только в том, будет будет ли это компенсировать падения доходов от корпоративных и инвестиционных банковских услуг в среднесрочной перспективе 🤔
Завтра отчитываются Wells Fargo $WFC и Citigroup $C, на слабом отчёте банков они сегодня упали заранее
-
Не является индивидуальной инвестиционной рекомендацией
👍5👎1👏1
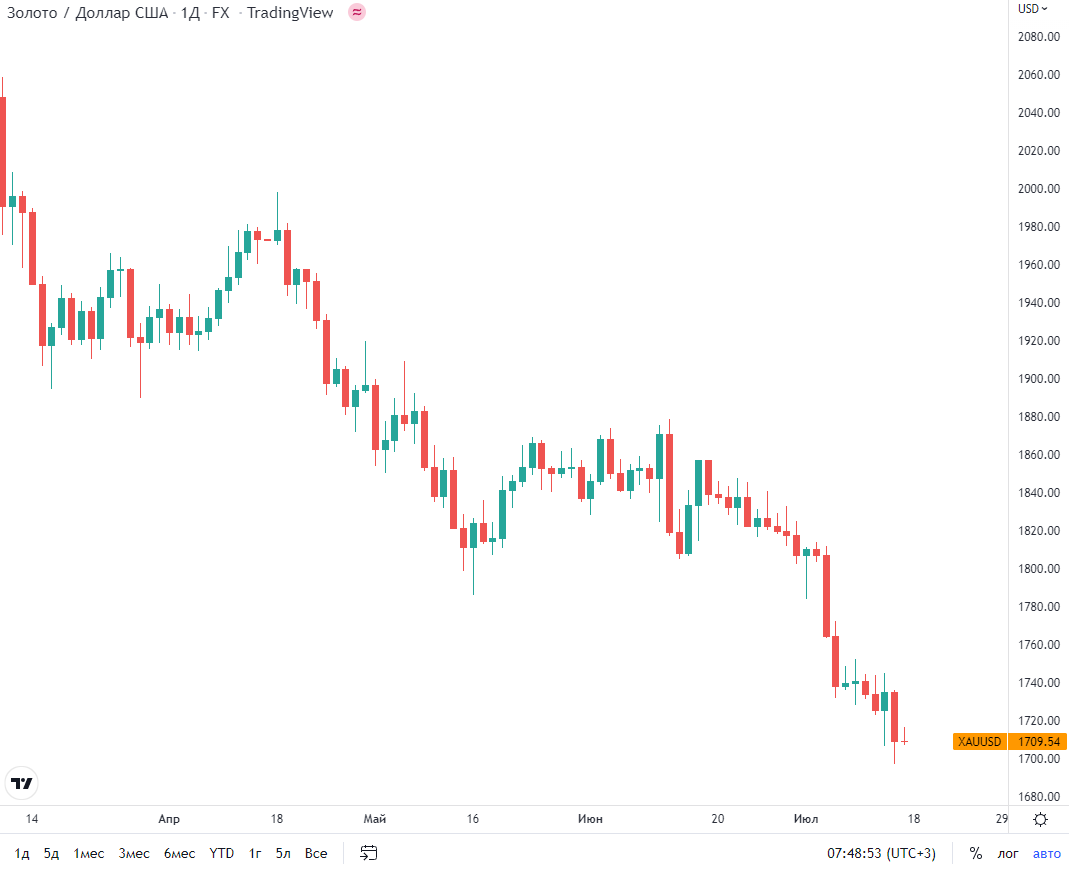
Золото продолжает находиться под давлением и обновляет минимумы.
С покупкой акций международных золотодобывающих компаний вроде Newmont $NEM, Barrick Gold $GOLD или Agnico Eagle Mines $AEM лучше пока повременить и не ожидать там быстрого разворота
Сильный доллар давит на цену золота, пока доллар более предпочтительное убежище на фоне растущих экономических рисков. Но не только доллар во всём виноват, ожидания более высоких процентных ставок тоже давит, так как ставки по гос облигациям растут (само золото не даёт процентов). А агрессивный рост процентных ставок обеспечила очередная рекордная инфляции в США, теперь дело осталось только за ФРС определиться как сильно повышать на очередном заседании
Если смотреть отечественных Золотодобытчиков вроде Полюс Золото $PLZL и Polymetal $POLY, то компании определённо интересные, правда в отличии от международных ещё испытывают давление от крепкого рубля, когда не только цена в долларах падает, но и доллар падает в рублях $USDRUB
Когда можно будет присмотреться к этим компаниям?
Если РФ, то как рубль начнёт стабильно слабеть (хотя тут все выдохнут, а не только золотодобытчики), если к международным, то «паузу» в повышении ставок ФРС и прекращению роста доллара
-
Не является индивидуальной инвестиционной рекомендацией
С покупкой акций международных золотодобывающих компаний вроде Newmont $NEM, Barrick Gold $GOLD или Agnico Eagle Mines $AEM лучше пока повременить и не ожидать там быстрого разворота
Сильный доллар давит на цену золота, пока доллар более предпочтительное убежище на фоне растущих экономических рисков. Но не только доллар во всём виноват, ожидания более высоких процентных ставок тоже давит, так как ставки по гос облигациям растут (само золото не даёт процентов). А агрессивный рост процентных ставок обеспечила очередная рекордная инфляции в США, теперь дело осталось только за ФРС определиться как сильно повышать на очередном заседании
Если смотреть отечественных Золотодобытчиков вроде Полюс Золото $PLZL и Polymetal $POLY, то компании определённо интересные, правда в отличии от международных ещё испытывают давление от крепкого рубля, когда не только цена в долларах падает, но и доллар падает в рублях $USDRUB
Когда можно будет присмотреться к этим компаниям?
Если РФ, то как рубль начнёт стабильно слабеть (хотя тут все выдохнут, а не только золотодобытчики), если к международным, то «паузу» в повышении ставок ФРС и прекращению роста доллара
-
Не является индивидуальной инвестиционной рекомендацией
👍8
S&P 500 растёт под конец недели. Citigroup прибавляет 12,5% на хорошем отчёте
Похоже рынок заложил повышение ФРС на 75 базисных пунктов как наиболее вероятный вариант или просто крупные игроки закрывают свои шорты перед выходными, сильно провалиться рынку не получилось
10 из 11 секторов S&P сегодня в плюсе и лидирую банки. Из баков сильней других растёт Citigroup $C на сильном отчёте прибавляет +12,5%. Банк получает выгоду от повышения процентных ставок. Прибыль за 2 кв сильно превзошла оценки аналитиков
Тут стоит отметить, что из 4 крупных банков, опубликовавших на этой неделе результаты за 2 квартал (JPMorgan $JPM, Morgan Stanley $MS, Wells Fargo $WFC и Citigroup $C), только Citigroup превзошла ожидания по выручке
— Выручка составила $19,64 млрд (прогноз $18,22 млрд)
— Прибыль хоть и снизилась на 27% до $4,55 млрд, но это под резервы на покрытие ожидаемых потерь по кредитам (вчера на отчёте JPMorgan разбирали почему это не так страшно, как кажется)
— Чистый процентный доход вырос на 14% до $11,96 млрд (прогноз $11,21 млрд)
— Выручка от торговли инструментами с фиксированной доходностью выросла на 31% до $4,1 млрд
— Выручка от торговли акциями выросла на 8% до $1,2 млрд
— Из минусов Citigroup, как и JPMorgan приостанавливает BuyBack
В общем как и JPMorgan, Citigroup теряет часть доходов на одних направлениях (а если/когда США свалится в рецессию потеряет ещё больше), но компенсирует другими. И чистый процентный доход тут вносит большой вклад, а при росте ставок и процентный доход будет расти
В Понедельник посмотрим на отчёты Bank of America $BAC (любимый банк Баффета) и Goldman Sachs $GS
-
Не является индивидуальной инвестиционной рекомендацией
Похоже рынок заложил повышение ФРС на 75 базисных пунктов как наиболее вероятный вариант или просто крупные игроки закрывают свои шорты перед выходными, сильно провалиться рынку не получилось
10 из 11 секторов S&P сегодня в плюсе и лидирую банки. Из баков сильней других растёт Citigroup $C на сильном отчёте прибавляет +12,5%. Банк получает выгоду от повышения процентных ставок. Прибыль за 2 кв сильно превзошла оценки аналитиков
Тут стоит отметить, что из 4 крупных банков, опубликовавших на этой неделе результаты за 2 квартал (JPMorgan $JPM, Morgan Stanley $MS, Wells Fargo $WFC и Citigroup $C), только Citigroup превзошла ожидания по выручке
— Выручка составила $19,64 млрд (прогноз $18,22 млрд)
— Прибыль хоть и снизилась на 27% до $4,55 млрд, но это под резервы на покрытие ожидаемых потерь по кредитам (вчера на отчёте JPMorgan разбирали почему это не так страшно, как кажется)
— Чистый процентный доход вырос на 14% до $11,96 млрд (прогноз $11,21 млрд)
— Выручка от торговли инструментами с фиксированной доходностью выросла на 31% до $4,1 млрд
— Выручка от торговли акциями выросла на 8% до $1,2 млрд
— Из минусов Citigroup, как и JPMorgan приостанавливает BuyBack
В общем как и JPMorgan, Citigroup теряет часть доходов на одних направлениях (а если/когда США свалится в рецессию потеряет ещё больше), но компенсирует другими. И чистый процентный доход тут вносит большой вклад, а при росте ставок и процентный доход будет расти
В Понедельник посмотрим на отчёты Bank of America $BAC (любимый банк Баффета) и Goldman Sachs $GS
-
Не является индивидуальной инвестиционной рекомендацией
👍4👎1😁1