
Клиентам Тинькофф стали доступны торги 12 гонконгскими акциями в день распродажи на китайском рынке
Забавно, что торги стали доступны в день, когда акции китайских бигтехов рухнули после заявлений регулятора в очередной раз оштрафовать Alibaba $9988 $BABA (как лучше 2 тикера указывать? или только китайский? 🤔) и Tencent $700 за ненадлежащую отчетность
Штрафы на Alibaba и Tencent обвалили и другие компании, к примеру JD com $9618 падает на -4%, а Baidu $BIDU -5.8%
Сильный контраст, на хорошем росте предыдущую неделю, когда Китай рассматривал пакет стимулирующих мер на сумму $220 млрд для развития инфраструктуры
Готовы закупаться Китайскими активами? Много хорошего в Китайских активах, вот только может подождать когда уже Китай победит ковид
-
Не является индивидуальной инвестиционной рекомендацией
Забавно, что торги стали доступны в день, когда акции китайских бигтехов рухнули после заявлений регулятора в очередной раз оштрафовать Alibaba $9988 $BABA (как лучше 2 тикера указывать? или только китайский? 🤔) и Tencent $700 за ненадлежащую отчетность
Штрафы на Alibaba и Tencent обвалили и другие компании, к примеру JD com $9618 падает на -4%, а Baidu $BIDU -5.8%
Сильный контраст, на хорошем росте предыдущую неделю, когда Китай рассматривал пакет стимулирующих мер на сумму $220 млрд для развития инфраструктуры
Готовы закупаться Китайскими активами? Много хорошего в Китайских активах, вот только может подождать когда уже Китай победит ковид
-
Не является индивидуальной инвестиционной рекомендацией
👍9👎1
Все секторы S&P 500 сегодня упали, рынки нервничают, ждут данные по инфляции которые выйдут через 2 дня
Всё внимание инвесторов будет приковано к показателям CPI (13 Июля) данные по потребительским ценам в США и PPI (14 Июля) Индекс цен производителей США
Рынок готовится к ключевым показателям инфляции и началу сезона отчётности, чтобы понять, движется ли экономика к рецессии
Пока рынок ещё не до конца заложил в цену переоценку прибыли компаний. Индекс доллара (DXY) вырос за 2 квартал на 6,5%, как уже обсуждали укрепление доллара негатив для корпоративной прибыли, а Microsoft $MSFT Costco $COST и Salesforce $CRM уже заявляли, о негативном влиянии роста стоимости доллара на прибыли
Главный вопрос США уже в рецессии в этом квартале или это будет только в следующем?
Предстоящий сезон отчетности поможет нам это лучше понять. От этого и будет зависеть, как на рынке будет выглядеть вторая половина этого года
-
Не является индивидуальной инвестиционной рекомендацией
Всё внимание инвесторов будет приковано к показателям CPI (13 Июля) данные по потребительским ценам в США и PPI (14 Июля) Индекс цен производителей США
Рынок готовится к ключевым показателям инфляции и началу сезона отчётности, чтобы понять, движется ли экономика к рецессии
Пока рынок ещё не до конца заложил в цену переоценку прибыли компаний. Индекс доллара (DXY) вырос за 2 квартал на 6,5%, как уже обсуждали укрепление доллара негатив для корпоративной прибыли, а Microsoft $MSFT Costco $COST и Salesforce $CRM уже заявляли, о негативном влиянии роста стоимости доллара на прибыли
Главный вопрос США уже в рецессии в этом квартале или это будет только в следующем?
Предстоящий сезон отчетности поможет нам это лучше понять. От этого и будет зависеть, как на рынке будет выглядеть вторая половина этого года
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔1
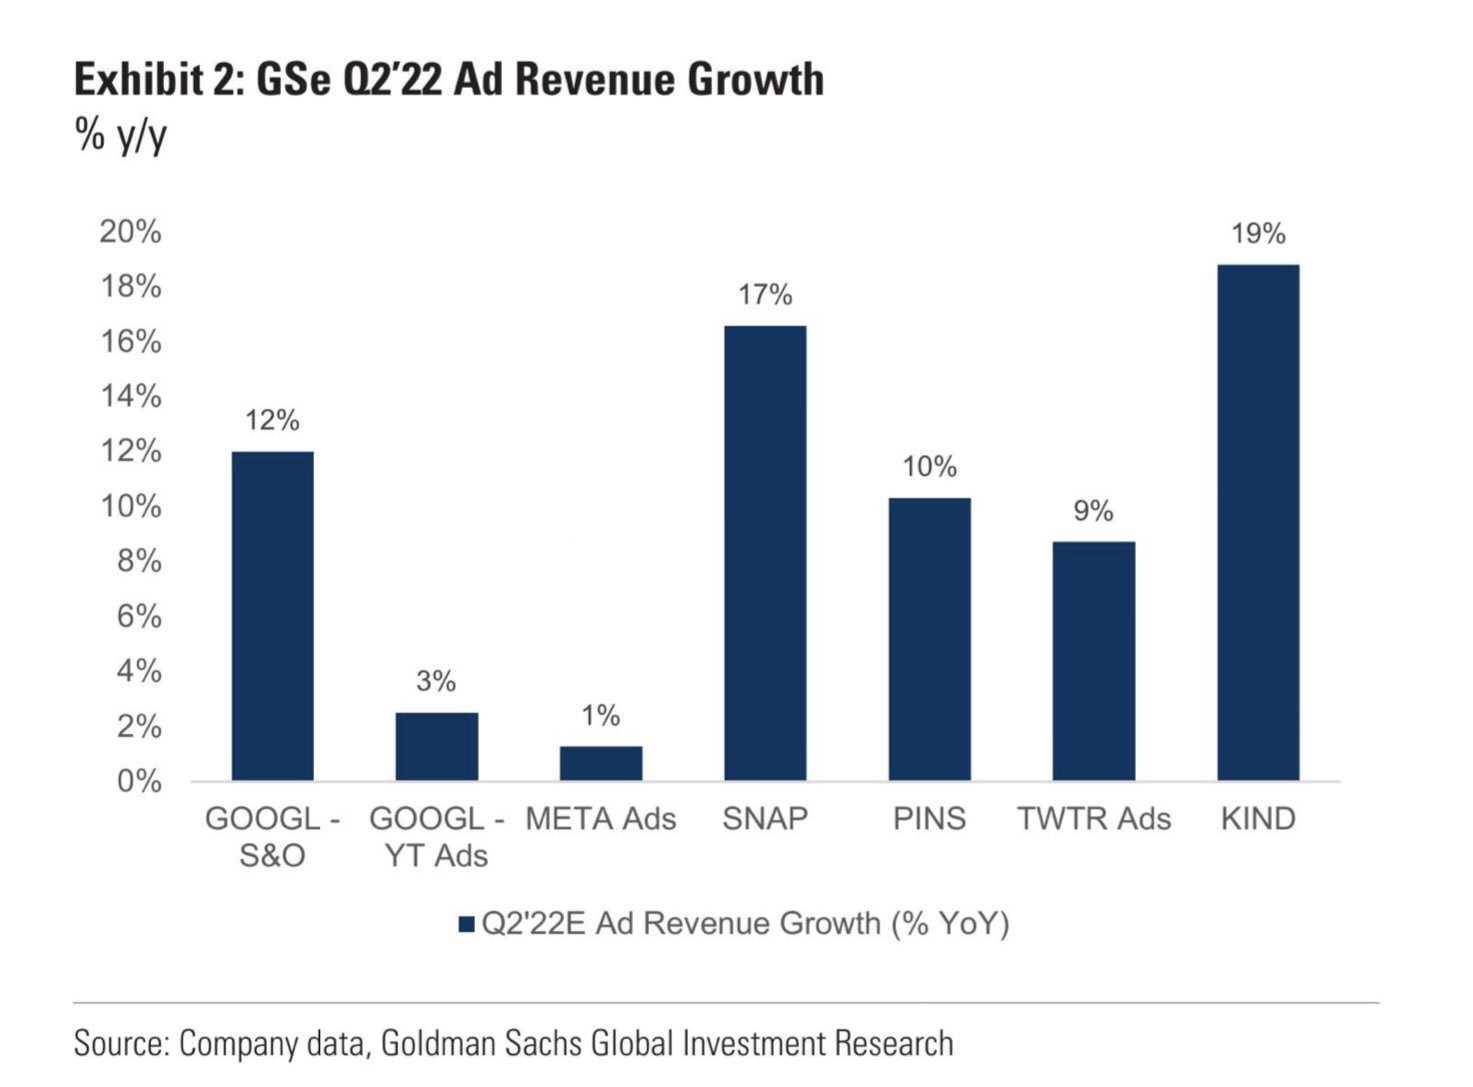
Прогноз роста выручки на 2 квартал для компаний онлайн-рекламы
В целом выдающихся результатов аналитики Goldman не ждут, считая, что 2 квартал станет провалом для всех компаний, кроме Google $GOOG и Snap $SNAP
Для Pinterest $PINS и Twitter $TWTR рост за год на уровне роста инфляции, т.е. реальный чуть больше 0
Для Meta $META* прогнозы роста доходов от рекламы всего в 1%, когда официальная инфляция 8,6%. Можно ли уже вычёркивать компанию из списка растущих? 🤔
Жаль, что в отчёте нет оценки рекламного бизнеса Amazon $AMZN, объёмы у компании уже достаточные, чтобы включать в оценку отрасли онлайн-рекламы
В любом случае это пока только прогнозы, посмотрим на отчёты компаний когда выйдут
* Признана экстремистской и запрещена на территории РФ
-
Не является индивидуальной инвестиционной рекомендацией
В целом выдающихся результатов аналитики Goldman не ждут, считая, что 2 квартал станет провалом для всех компаний, кроме Google $GOOG и Snap $SNAP
Для Pinterest $PINS и Twitter $TWTR рост за год на уровне роста инфляции, т.е. реальный чуть больше 0
Для Meta $META* прогнозы роста доходов от рекламы всего в 1%, когда официальная инфляция 8,6%. Можно ли уже вычёркивать компанию из списка растущих? 🤔
Жаль, что в отчёте нет оценки рекламного бизнеса Amazon $AMZN, объёмы у компании уже достаточные, чтобы включать в оценку отрасли онлайн-рекламы
В любом случае это пока только прогнозы, посмотрим на отчёты компаний когда выйдут
* Признана экстремистской и запрещена на территории РФ
-
Не является индивидуальной инвестиционной рекомендацией
👍3🤔1
Разбираем отчёт PepsiCo
«Инфляция может длиться годами, но мы защищаем нашу маржу за счёт сокращения затрат и повышения цен», — Хью Джонстон. Финансовый директор PepsiCo
— Выручка: $20,23 млрд (прогноз $19,51 млрд)
— Органический рост продаж: +13% (прогноз +7,48%)
— Рентабельность компании сократилась, чистая прибыль упала до $1,43 млрд, годом ранее была на уровне $2,36 млрд
PepsiCo повысила прогноз выручки на год, это уже второй квартал подряд, когда компания повышает прогнозы по выручке, на что стоит обратить внимание, что не растут прогнозы по чистой прибыли. Т.е. маржинальность компании падает. Причины хорошо известны — это растущая инфляция и дорожающий доллар. Также компания продолжает нести убытки из-за ухода из РФ
В целом отчёт достойный, пока PepsiCo удаётся справляться с текущей ситуацией, компания планирует рост выручки в 10% по итогам года, чуть лучше инфляции. Не амбициозно, но это и не компания роста которая должна показывать иксы. С начала года, при существенном падении S&P 500, PepsiCo потеряла всего 1,5%, дивиденды платятся, ничего им не угрожает (возможно и в РФ дивиденды мы их скоро начнём получать 😉)
Держу PepsiCo $PEP в портфеле, как и Coca-Cola $KO, хорошие защитные истории со стабильными дивидендами. Отчёт Coca-Cola будет через 2 недели — 26 Июля, тоже интересно будет посмотреть
-
Не является индивидуальной инвестиционной рекомендацией
«Инфляция может длиться годами, но мы защищаем нашу маржу за счёт сокращения затрат и повышения цен», — Хью Джонстон. Финансовый директор PepsiCo
— Выручка: $20,23 млрд (прогноз $19,51 млрд)
— Органический рост продаж: +13% (прогноз +7,48%)
— Рентабельность компании сократилась, чистая прибыль упала до $1,43 млрд, годом ранее была на уровне $2,36 млрд
PepsiCo повысила прогноз выручки на год, это уже второй квартал подряд, когда компания повышает прогнозы по выручке, на что стоит обратить внимание, что не растут прогнозы по чистой прибыли. Т.е. маржинальность компании падает. Причины хорошо известны — это растущая инфляция и дорожающий доллар. Также компания продолжает нести убытки из-за ухода из РФ
В целом отчёт достойный, пока PepsiCo удаётся справляться с текущей ситуацией, компания планирует рост выручки в 10% по итогам года, чуть лучше инфляции. Не амбициозно, но это и не компания роста которая должна показывать иксы. С начала года, при существенном падении S&P 500, PepsiCo потеряла всего 1,5%, дивиденды платятся, ничего им не угрожает (возможно и в РФ дивиденды мы их скоро начнём получать 😉)
Держу PepsiCo $PEP в портфеле, как и Coca-Cola $KO, хорошие защитные истории со стабильными дивидендами. Отчёт Coca-Cola будет через 2 недели — 26 Июля, тоже интересно будет посмотреть
-
Не является индивидуальной инвестиционной рекомендацией
👍4🥰1
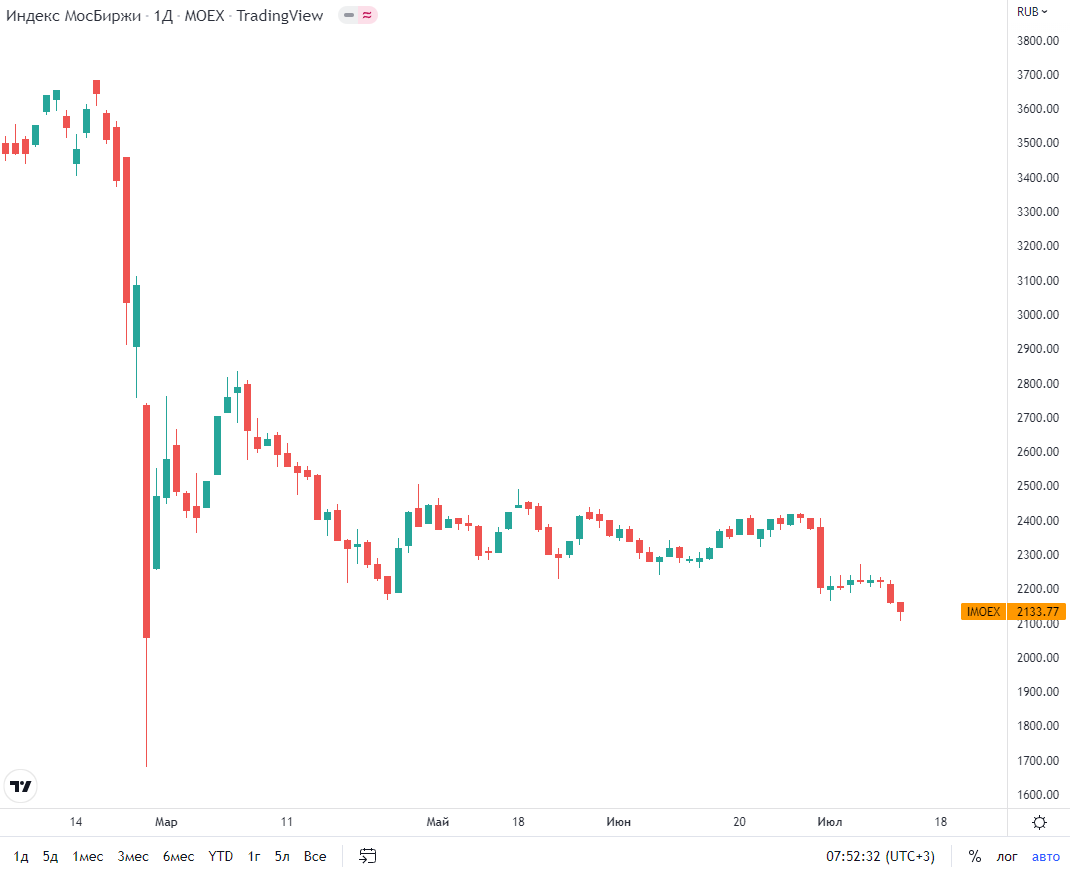
Индекс ММВБ обновляет минимумы после начала спецоперации
Казалось бы куда ниже, рынок и так слишком дешёвый, но на рынок давит и общемировое снижение цен на сырьевые товары из-за ожидаемой рецессии, и параллельное укрепление рубля $USDRUB, а в индексе Мосбиржи две трети компаний это экспортёры которые и задают основную динамику
Как бы сильно РФ не изолировалась общемировые тренды будут действовать, поэтому чем сильней падают цены на сырьё, тем сильней будут проваливаться котировки компаний
Да и торги сейчас низко ликвидные. За Июнь объём торгов был почти в 5 раз ниже объёмов до начала спецоперации и без каких-либо положительных новостей котировки сползают вниз.
Драйверы роста сейчас за нашим ЦБ. Это и дальнейшее понижение ставки и решение вопроса с крепким рублём
-
Не является индивидуальной инвестиционной рекомендацией
Казалось бы куда ниже, рынок и так слишком дешёвый, но на рынок давит и общемировое снижение цен на сырьевые товары из-за ожидаемой рецессии, и параллельное укрепление рубля $USDRUB, а в индексе Мосбиржи две трети компаний это экспортёры которые и задают основную динамику
Как бы сильно РФ не изолировалась общемировые тренды будут действовать, поэтому чем сильней падают цены на сырьё, тем сильней будут проваливаться котировки компаний
Да и торги сейчас низко ликвидные. За Июнь объём торгов был почти в 5 раз ниже объёмов до начала спецоперации и без каких-либо положительных новостей котировки сползают вниз.
Драйверы роста сейчас за нашим ЦБ. Это и дальнейшее понижение ставки и решение вопроса с крепким рублём
-
Не является индивидуальной инвестиционной рекомендацией
👍6
О чём говорит очередной рекордный показатель инфляции в США?
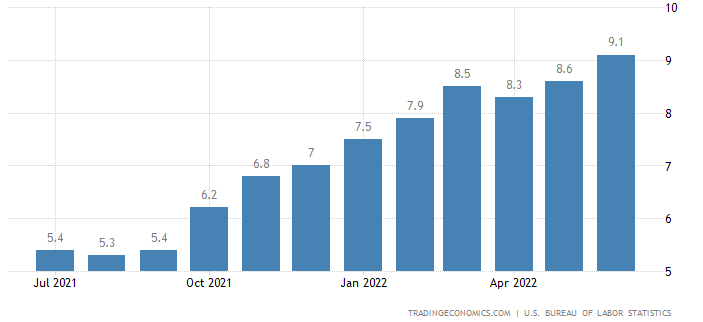
По итогам Июня инфляция в США выросла до 9,1% (прогноз был 8,8%). Очередной результат выше прогноза говорит нам о том, что повышение на 75 базисных пунктов на ближайшем заседании 27 июля — это теперь самый вероятный исход
У ФРС один вариант сохранить доверие — придерживаться агрессивной денежно-кредитной политики. А значит и риски рецессии возрастают
Если проваливаться в составные роста инфляции, то цифры отражают как инфляция идёт широким фронтом по всем направлениям, при этом бензин, жилье и продукты питания вносят наибольший вклад, т.е. если первое время основное инфляционное давление было из-за роста стоимости энергоносителей, да поддержанных авто, то сейчас инфляция как ржавчина въедается в широкую номенклатуру товаров
В то же время цены на энергоносители хорошо попадали последнее время, местами видно профицит (даже на рынке полупроводников), поэтому пик инфляции скорей всего близко, можно уже пытаться поймать дно
-
Не является индивидуальной инвестиционной рекомендацией
По итогам Июня инфляция в США выросла до 9,1% (прогноз был 8,8%). Очередной результат выше прогноза говорит нам о том, что повышение на 75 базисных пунктов на ближайшем заседании 27 июля — это теперь самый вероятный исход
У ФРС один вариант сохранить доверие — придерживаться агрессивной денежно-кредитной политики. А значит и риски рецессии возрастают
Если проваливаться в составные роста инфляции, то цифры отражают как инфляция идёт широким фронтом по всем направлениям, при этом бензин, жилье и продукты питания вносят наибольший вклад, т.е. если первое время основное инфляционное давление было из-за роста стоимости энергоносителей, да поддержанных авто, то сейчас инфляция как ржавчина въедается в широкую номенклатуру товаров
В то же время цены на энергоносители хорошо попадали последнее время, местами видно профицит (даже на рынке полупроводников), поэтому пик инфляции скорей всего близко, можно уже пытаться поймать дно
-
Не является индивидуальной инвестиционной рекомендацией
👍5😁1🤯1
Netflix $NFLX выбрала Microsoft $MSFT главным партнёром по продажам рекламы. Повод ли это для покупки сейчас?
«Microsoft имеет проверенную способность удовлетворить все наши потребности, поскольку мы вместе создаем новое предложение с поддержкой рекламы», — главный операционный директор Netflix Грег Питерс
Питерс сказал, что рекламные кампании все еще находятся на «самой ранней стадии», и «многое предстоит сделать». Но Бесплатный тариф с рекламой имеет большой потенциал прибыли для Netflix, поскольку поможет привлечь больше пользователей
В течение последних нескольких месяцев Netflix вёл переговоры с потенциальными партнёрами, в том числе Google $GOOG и Comcast $CMCSA, видимо Microsoft был выбран как компания которая с одной стороны не имеет прямых конкурирующих сервисов (у Google — YouTube, а у Comcast — Peacock от NBCUniversal)
С другой стороны Microsoft сама хочет существенно увеличить доходы от рекламы. Сейчас рекламное подразделения Microsoft приносит 6% общего дохода компании. Огромные охваты Netflix помогут быстро нарастить продажи рекламы
Стоит ли сейчас покупать Netflix?
Несмотря на то, что акции упали на 75% с пиков, оценка компании по мультипликаторам недорогая P/E 16.8, а P/S 2.61, но я бы подождал ещё отчёта компании, который будет во вторник (19 Июля). Ранее компания уже предупреждала, что за 2 кв может потерять 2 млн подписчиков, фактические результаты могут быть хуже
Плюс прогнозы компании на конец года могут быть не утешительными, как минимум из-за роста инфляционных издержек. А запуск самих рекламных тарифов не планируется ближайшее время.
Как сказал Питерс, рекламные кампании все еще находятся на «самой ранней стадии», и «многое предстоит сделать».
Но в долгосрок компания выглядит интересно, как уже писал ранее Netflix сейчас на правильном пути, а бесплатные тарифы с рекламой, то к чему придут в итоге стриминговые сервисы
PS
Забавно, что объявление Netflix было сделано на следующий день после того, как стало известно , что Disney $DIS договорились с The Trade Desk $TTD, размещать таргетированную рекламу
-
Не является индивидуальной инвестиционной рекомендацией
«Microsoft имеет проверенную способность удовлетворить все наши потребности, поскольку мы вместе создаем новое предложение с поддержкой рекламы», — главный операционный директор Netflix Грег Питерс
Питерс сказал, что рекламные кампании все еще находятся на «самой ранней стадии», и «многое предстоит сделать». Но Бесплатный тариф с рекламой имеет большой потенциал прибыли для Netflix, поскольку поможет привлечь больше пользователей
В течение последних нескольких месяцев Netflix вёл переговоры с потенциальными партнёрами, в том числе Google $GOOG и Comcast $CMCSA, видимо Microsoft был выбран как компания которая с одной стороны не имеет прямых конкурирующих сервисов (у Google — YouTube, а у Comcast — Peacock от NBCUniversal)
С другой стороны Microsoft сама хочет существенно увеличить доходы от рекламы. Сейчас рекламное подразделения Microsoft приносит 6% общего дохода компании. Огромные охваты Netflix помогут быстро нарастить продажи рекламы
Стоит ли сейчас покупать Netflix?
Несмотря на то, что акции упали на 75% с пиков, оценка компании по мультипликаторам недорогая P/E 16.8, а P/S 2.61, но я бы подождал ещё отчёта компании, который будет во вторник (19 Июля). Ранее компания уже предупреждала, что за 2 кв может потерять 2 млн подписчиков, фактические результаты могут быть хуже
Плюс прогнозы компании на конец года могут быть не утешительными, как минимум из-за роста инфляционных издержек. А запуск самих рекламных тарифов не планируется ближайшее время.
Как сказал Питерс, рекламные кампании все еще находятся на «самой ранней стадии», и «многое предстоит сделать».
Но в долгосрок компания выглядит интересно, как уже писал ранее Netflix сейчас на правильном пути, а бесплатные тарифы с рекламой, то к чему придут в итоге стриминговые сервисы
PS
Забавно, что объявление Netflix было сделано на следующий день после того, как стало известно , что Disney $DIS договорились с The Trade Desk $TTD, размещать таргетированную рекламу
-
Не является индивидуальной инвестиционной рекомендацией
👍3❤1👎1
S&P 500 продолжает снижаться, так как Индекс Цен производителей (PPI) выше чем ожидалось
Только вчера потребительская инфляция (CPI) обновила рекорд, сегодня следом июньский индекс цен производителей (PPI) оказался выше прогнозов. Коррекция на товарных рынках пока не отразилась в статистике. Скорей всего мы это увидим за Июль, в крайнем случае чуть позже (если цены на нефть и газ в США снова не взлетят)
Данные по CPI и PPI могут привести к более ястребиным решениям ФРС на заседании 27 Июля
Ещё на прошлой неделе из-за падения цен на нефть и газ вряд ли можно было предложить, что ФРС будет поднимать ставку сразу на 1%, но ускорение второй месяц подряд, повышает вероятность такого исхода. Посмотрим на чём заострит внимание ФРС в этот раз
Что делать? Надо внимательно теперь следить за высказываниями представителей ФРС, они будут готовить рынки
К примеру Бостик уже озвучил, что повышении ставки на 1 п.п. имеет место быть: «все предложения на столе»
-
Не является индивидуальной инвестиционной рекомендацией
Только вчера потребительская инфляция (CPI) обновила рекорд, сегодня следом июньский индекс цен производителей (PPI) оказался выше прогнозов. Коррекция на товарных рынках пока не отразилась в статистике. Скорей всего мы это увидим за Июль, в крайнем случае чуть позже (если цены на нефть и газ в США снова не взлетят)
Данные по CPI и PPI могут привести к более ястребиным решениям ФРС на заседании 27 Июля
Ещё на прошлой неделе из-за падения цен на нефть и газ вряд ли можно было предложить, что ФРС будет поднимать ставку сразу на 1%, но ускорение второй месяц подряд, повышает вероятность такого исхода. Посмотрим на чём заострит внимание ФРС в этот раз
Что делать? Надо внимательно теперь следить за высказываниями представителей ФРС, они будут готовить рынки
К примеру Бостик уже озвучил, что повышении ставки на 1 п.п. имеет место быть: «все предложения на столе»
-
Не является индивидуальной инвестиционной рекомендацией
👍3👎1
Банки начали сезон отчетности слабыми результатами
JPMorgan и Morgan Stanley отчитались за 2 квартал более низкой, чем ожидалось, прибылью
У обоих банков более высокий чистый процентный доход был перекрыт упавшими комиссионными сборами инвестиционно-банковских услуг из-за «сложной макроэкономической среды»
Подробнее разберём отчёт JPMorgan $JPM, как более показательный и интересный.
Кроме упавших комиссионных сборов негатива компании добавили ещё новости о том, что компания временно приостановила BuyBack, но тут не надо сильно переживать, деньги откладывают на резервы для удовлетворения более высоких требований из-за возможного дефолта заёмщиков по кредитам (такое мы уже видели во времена ковида, когда эти резервы потом выводились это записывалось в чистую прибыль и акции на отчётах взлетали)
На весь 2022 JPMorgan повышает прогноз по чистому процентному доходу до $58 млрд (пред $53 млрд). тут они поскромничали, учитывая агрессивную политику ФРС уверен эта цифра будет более интересной в итоге
Выручка и чистая прибыль за второй квартал по сегментам:
— Доход от потребительского банковского обслуживания: $12,6 млрд, чистая прибыль в размере $3,10 млрд, рост на 7% кв/кв
— Выручка корпоративных и инвестиционных банковских услуг: $11,9 млрд, упала на 12% кв/кв
— Выручка коммерческих банковских услуг: $2,68 млрд, выросла на 12% кв/кв
— Доход от управления активами и капиталом: $4,31 млрд, практически не изменился
В долгосрок JPMorgan остаётся интересной историей, с повышением ставки ФРС будет быстрей расти чистый процентный доход, вопрос только в том, будет будет ли это компенсировать падения доходов от корпоративных и инвестиционных банковских услуг в среднесрочной перспективе 🤔
Завтра отчитываются Wells Fargo $WFC и Citigroup $C, на слабом отчёте банков они сегодня упали заранее
-
Не является индивидуальной инвестиционной рекомендацией
JPMorgan и Morgan Stanley отчитались за 2 квартал более низкой, чем ожидалось, прибылью
У обоих банков более высокий чистый процентный доход был перекрыт упавшими комиссионными сборами инвестиционно-банковских услуг из-за «сложной макроэкономической среды»
Подробнее разберём отчёт JPMorgan $JPM, как более показательный и интересный.
Кроме упавших комиссионных сборов негатива компании добавили ещё новости о том, что компания временно приостановила BuyBack, но тут не надо сильно переживать, деньги откладывают на резервы для удовлетворения более высоких требований из-за возможного дефолта заёмщиков по кредитам (такое мы уже видели во времена ковида, когда эти резервы потом выводились это записывалось в чистую прибыль и акции на отчётах взлетали)
На весь 2022 JPMorgan повышает прогноз по чистому процентному доходу до $58 млрд (пред $53 млрд). тут они поскромничали, учитывая агрессивную политику ФРС уверен эта цифра будет более интересной в итоге
Выручка и чистая прибыль за второй квартал по сегментам:
— Доход от потребительского банковского обслуживания: $12,6 млрд, чистая прибыль в размере $3,10 млрд, рост на 7% кв/кв
— Выручка корпоративных и инвестиционных банковских услуг: $11,9 млрд, упала на 12% кв/кв
— Выручка коммерческих банковских услуг: $2,68 млрд, выросла на 12% кв/кв
— Доход от управления активами и капиталом: $4,31 млрд, практически не изменился
В долгосрок JPMorgan остаётся интересной историей, с повышением ставки ФРС будет быстрей расти чистый процентный доход, вопрос только в том, будет будет ли это компенсировать падения доходов от корпоративных и инвестиционных банковских услуг в среднесрочной перспективе 🤔
Завтра отчитываются Wells Fargo $WFC и Citigroup $C, на слабом отчёте банков они сегодня упали заранее
-
Не является индивидуальной инвестиционной рекомендацией
👍5👎1👏1
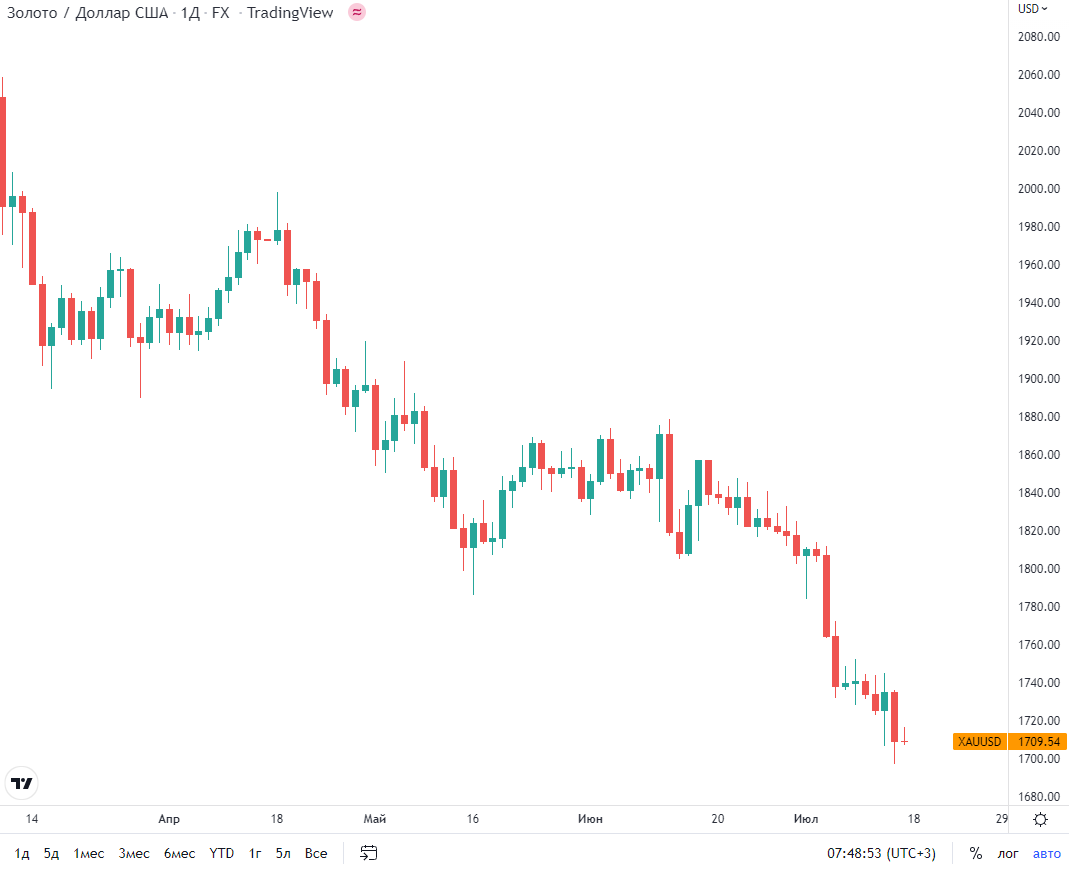
Золото продолжает находиться под давлением и обновляет минимумы.
С покупкой акций международных золотодобывающих компаний вроде Newmont $NEM, Barrick Gold $GOLD или Agnico Eagle Mines $AEM лучше пока повременить и не ожидать там быстрого разворота
Сильный доллар давит на цену золота, пока доллар более предпочтительное убежище на фоне растущих экономических рисков. Но не только доллар во всём виноват, ожидания более высоких процентных ставок тоже давит, так как ставки по гос облигациям растут (само золото не даёт процентов). А агрессивный рост процентных ставок обеспечила очередная рекордная инфляции в США, теперь дело осталось только за ФРС определиться как сильно повышать на очередном заседании
Если смотреть отечественных Золотодобытчиков вроде Полюс Золото $PLZL и Polymetal $POLY, то компании определённо интересные, правда в отличии от международных ещё испытывают давление от крепкого рубля, когда не только цена в долларах падает, но и доллар падает в рублях $USDRUB
Когда можно будет присмотреться к этим компаниям?
Если РФ, то как рубль начнёт стабильно слабеть (хотя тут все выдохнут, а не только золотодобытчики), если к международным, то «паузу» в повышении ставок ФРС и прекращению роста доллара
-
Не является индивидуальной инвестиционной рекомендацией
С покупкой акций международных золотодобывающих компаний вроде Newmont $NEM, Barrick Gold $GOLD или Agnico Eagle Mines $AEM лучше пока повременить и не ожидать там быстрого разворота
Сильный доллар давит на цену золота, пока доллар более предпочтительное убежище на фоне растущих экономических рисков. Но не только доллар во всём виноват, ожидания более высоких процентных ставок тоже давит, так как ставки по гос облигациям растут (само золото не даёт процентов). А агрессивный рост процентных ставок обеспечила очередная рекордная инфляции в США, теперь дело осталось только за ФРС определиться как сильно повышать на очередном заседании
Если смотреть отечественных Золотодобытчиков вроде Полюс Золото $PLZL и Polymetal $POLY, то компании определённо интересные, правда в отличии от международных ещё испытывают давление от крепкого рубля, когда не только цена в долларах падает, но и доллар падает в рублях $USDRUB
Когда можно будет присмотреться к этим компаниям?
Если РФ, то как рубль начнёт стабильно слабеть (хотя тут все выдохнут, а не только золотодобытчики), если к международным, то «паузу» в повышении ставок ФРС и прекращению роста доллара
-
Не является индивидуальной инвестиционной рекомендацией
👍8
S&P 500 растёт под конец недели. Citigroup прибавляет 12,5% на хорошем отчёте
Похоже рынок заложил повышение ФРС на 75 базисных пунктов как наиболее вероятный вариант или просто крупные игроки закрывают свои шорты перед выходными, сильно провалиться рынку не получилось
10 из 11 секторов S&P сегодня в плюсе и лидирую банки. Из баков сильней других растёт Citigroup $C на сильном отчёте прибавляет +12,5%. Банк получает выгоду от повышения процентных ставок. Прибыль за 2 кв сильно превзошла оценки аналитиков
Тут стоит отметить, что из 4 крупных банков, опубликовавших на этой неделе результаты за 2 квартал (JPMorgan $JPM, Morgan Stanley $MS, Wells Fargo $WFC и Citigroup $C), только Citigroup превзошла ожидания по выручке
— Выручка составила $19,64 млрд (прогноз $18,22 млрд)
— Прибыль хоть и снизилась на 27% до $4,55 млрд, но это под резервы на покрытие ожидаемых потерь по кредитам (вчера на отчёте JPMorgan разбирали почему это не так страшно, как кажется)
— Чистый процентный доход вырос на 14% до $11,96 млрд (прогноз $11,21 млрд)
— Выручка от торговли инструментами с фиксированной доходностью выросла на 31% до $4,1 млрд
— Выручка от торговли акциями выросла на 8% до $1,2 млрд
— Из минусов Citigroup, как и JPMorgan приостанавливает BuyBack
В общем как и JPMorgan, Citigroup теряет часть доходов на одних направлениях (а если/когда США свалится в рецессию потеряет ещё больше), но компенсирует другими. И чистый процентный доход тут вносит большой вклад, а при росте ставок и процентный доход будет расти
В Понедельник посмотрим на отчёты Bank of America $BAC (любимый банк Баффета) и Goldman Sachs $GS
-
Не является индивидуальной инвестиционной рекомендацией
Похоже рынок заложил повышение ФРС на 75 базисных пунктов как наиболее вероятный вариант или просто крупные игроки закрывают свои шорты перед выходными, сильно провалиться рынку не получилось
10 из 11 секторов S&P сегодня в плюсе и лидирую банки. Из баков сильней других растёт Citigroup $C на сильном отчёте прибавляет +12,5%. Банк получает выгоду от повышения процентных ставок. Прибыль за 2 кв сильно превзошла оценки аналитиков
Тут стоит отметить, что из 4 крупных банков, опубликовавших на этой неделе результаты за 2 квартал (JPMorgan $JPM, Morgan Stanley $MS, Wells Fargo $WFC и Citigroup $C), только Citigroup превзошла ожидания по выручке
— Выручка составила $19,64 млрд (прогноз $18,22 млрд)
— Прибыль хоть и снизилась на 27% до $4,55 млрд, но это под резервы на покрытие ожидаемых потерь по кредитам (вчера на отчёте JPMorgan разбирали почему это не так страшно, как кажется)
— Чистый процентный доход вырос на 14% до $11,96 млрд (прогноз $11,21 млрд)
— Выручка от торговли инструментами с фиксированной доходностью выросла на 31% до $4,1 млрд
— Выручка от торговли акциями выросла на 8% до $1,2 млрд
— Из минусов Citigroup, как и JPMorgan приостанавливает BuyBack
В общем как и JPMorgan, Citigroup теряет часть доходов на одних направлениях (а если/когда США свалится в рецессию потеряет ещё больше), но компенсирует другими. И чистый процентный доход тут вносит большой вклад, а при росте ставок и процентный доход будет расти
В Понедельник посмотрим на отчёты Bank of America $BAC (любимый банк Баффета) и Goldman Sachs $GS
-
Не является индивидуальной инвестиционной рекомендацией
👍4👎1😁1
Итоги недели
Это была насыщенная неделя. И главным событием были данные по инфляции потребительских цен и цен производителей которые выросли до +9,1% и +11,3% соответственно. Вполне возможно, что Июнь станет пиком. Ведь цены на энергоносители и большинство других товаров начали снижаться ещё в конце Июня и продолжают дешеветь в Июле. Возможные данные о замедлении инфляции в след месяце придадут силу для роста рынка
Также начался сезон отчётности в США и уже 31(6%) компания из S&P 500 объявила о своих результатах за 2 квартал
Пока ещё рано делать какие-то обобщённые выводы, так как компаний которые отчитались ещё мало и не из всех отраслей, но если взять средние данные, чтобы лучше понимать тренд, то выручка за 2 квартал выросла на +8,2% г/г ( прогноз был +10,1%) это при инфляции 9,1% г/г. Ещё интересней посмотреть на прибыль, которая за 2 квартал упала -10,0% г/г (а прогноз был +4,1%)
Т.е. пока сезон отчетности за 2 квартал был не самым позитивным, есть конечно интересные истории вроде Citigroup $C, но это скорее исключение
Экономические данные продолжают разочаровывать инвесторов, а инверсия кривой доходности сохраняется. Добавим к этому ФРС и поднятие ставки через 2 недели и скорей всего опять на 0,75%. И мы получим очень волатильные ближайшие пару недель, образ рецессии всё чётче
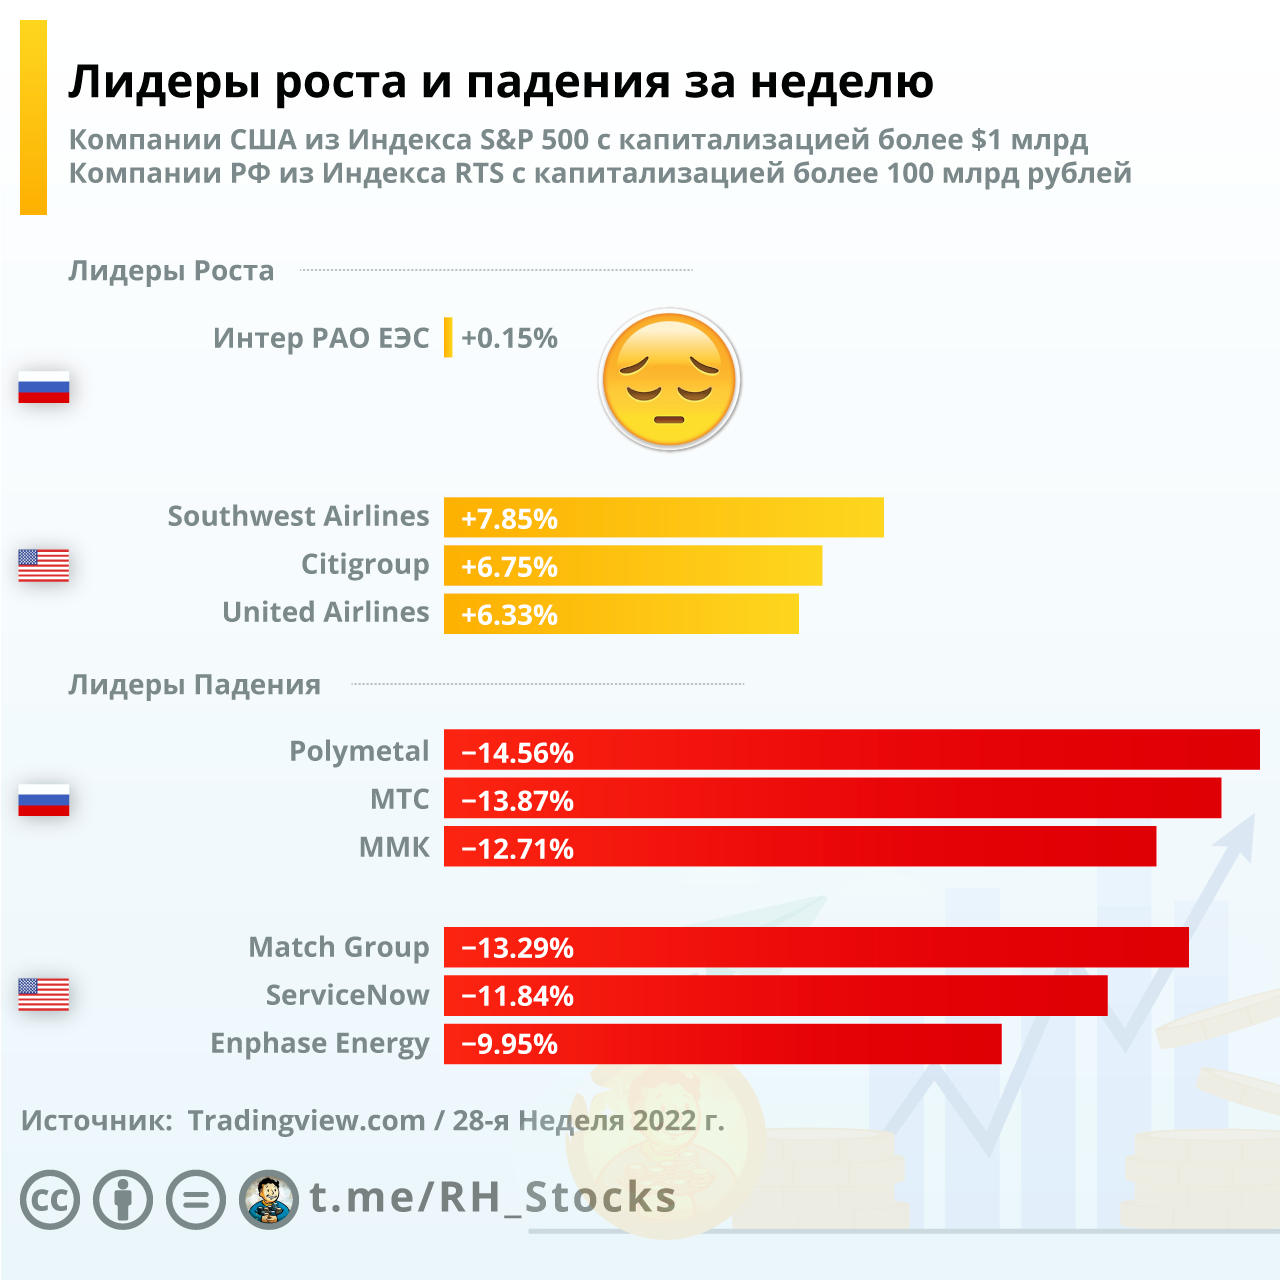
Рынок РФ хоть и заметно подрос в пятницу на новостях о снятии части санкций со стороны США, в целом за неделю в большом минусе. Из индекса РТС в символическом плюсе закралась только Интер РАО ЕЭС $IRAO, а лидеры падения Polymetal $POLY, МТС $MTSS и ММК $MAGN, каких-то глобальных положительных новостей пока нет, а без них расти не получается
Что может существенно развернуть рынок РФ? Только стабильно слабеющий рубль к доллару $USDRUB, а он пока укрепляется
-
Не является индивидуальной инвестиционной рекомендацией
Это была насыщенная неделя. И главным событием были данные по инфляции потребительских цен и цен производителей которые выросли до +9,1% и +11,3% соответственно. Вполне возможно, что Июнь станет пиком. Ведь цены на энергоносители и большинство других товаров начали снижаться ещё в конце Июня и продолжают дешеветь в Июле. Возможные данные о замедлении инфляции в след месяце придадут силу для роста рынка
Также начался сезон отчётности в США и уже 31(6%) компания из S&P 500 объявила о своих результатах за 2 квартал
Пока ещё рано делать какие-то обобщённые выводы, так как компаний которые отчитались ещё мало и не из всех отраслей, но если взять средние данные, чтобы лучше понимать тренд, то выручка за 2 квартал выросла на +8,2% г/г ( прогноз был +10,1%) это при инфляции 9,1% г/г. Ещё интересней посмотреть на прибыль, которая за 2 квартал упала -10,0% г/г (а прогноз был +4,1%)
Т.е. пока сезон отчетности за 2 квартал был не самым позитивным, есть конечно интересные истории вроде Citigroup $C, но это скорее исключение
Экономические данные продолжают разочаровывать инвесторов, а инверсия кривой доходности сохраняется. Добавим к этому ФРС и поднятие ставки через 2 недели и скорей всего опять на 0,75%. И мы получим очень волатильные ближайшие пару недель, образ рецессии всё чётче
Рынок РФ хоть и заметно подрос в пятницу на новостях о снятии части санкций со стороны США, в целом за неделю в большом минусе. Из индекса РТС в символическом плюсе закралась только Интер РАО ЕЭС $IRAO, а лидеры падения Polymetal $POLY, МТС $MTSS и ММК $MAGN, каких-то глобальных положительных новостей пока нет, а без них расти не получается
Что может существенно развернуть рынок РФ? Только стабильно слабеющий рубль к доллару $USDRUB, а он пока укрепляется
-
Не является индивидуальной инвестиционной рекомендацией
👍7🔥2👎1
Как растут увольнения в ИТ-компаниях США в 2022
Есть свежесобранные данные (от Trueup) по IT сектору, на которых хорош видно как быстро растёт количество сокращений
Из самых крупных и известных за последние 30 дней:
— Tesla $TSLA — 21 Июля объявила о сокращениях 3500 сотрудников
— Microsoft $MSFT — 11 Июля 1800 сотрудников
— Coinbase $COIN — 14 Июня — 1100 сотрудников
— Rivian $RIVN — 11 Июля 700 сотрудников
— Netflix $NFLX — 23 июня — 300 сотрудников и т.д.
Куда пойдут эти специалисты? Конечно же на рынок труда. Это собьёт темп роста ЗП (в IT одни из самых больших ЗП)
Только одни крипто проекты которые сейчас закрываются на фоне криптозимы вернут огромное количество программистов, дизайнеров, маркетологов и др в смежные области всё это частично решит цели, которые ставит ФРС — остудить немного экономику, чтобы сбить инфляцию.
Вот только как ФРС планирует сделать «мягкую посадку» не провалившись в рецессию? 🤔
Не предоставляю. Будем наблюдать
-
Не является индивидуальной инвестиционной рекомендацией
Есть свежесобранные данные (от Trueup) по IT сектору, на которых хорош видно как быстро растёт количество сокращений
Из самых крупных и известных за последние 30 дней:
— Tesla $TSLA — 21 Июля объявила о сокращениях 3500 сотрудников
— Microsoft $MSFT — 11 Июля 1800 сотрудников
— Coinbase $COIN — 14 Июня — 1100 сотрудников
— Rivian $RIVN — 11 Июля 700 сотрудников
— Netflix $NFLX — 23 июня — 300 сотрудников и т.д.
Куда пойдут эти специалисты? Конечно же на рынок труда. Это собьёт темп роста ЗП (в IT одни из самых больших ЗП)
Только одни крипто проекты которые сейчас закрываются на фоне криптозимы вернут огромное количество программистов, дизайнеров, маркетологов и др в смежные области всё это частично решит цели, которые ставит ФРС — остудить немного экономику, чтобы сбить инфляцию.
Вот только как ФРС планирует сделать «мягкую посадку» не провалившись в рецессию? 🤔
Не предоставляю. Будем наблюдать
-
Не является индивидуальной инвестиционной рекомендацией
👍8🤔4👎1
Зря Morgan Stanley $MS «выражает повышенный оптимизм» в отношении GM $GM и Ford $F
Аналитики Morgan Stanley считают, что General Motors и Ford сейчас интересные варианты с точки зрения соотношения риска и вознаграждения: «недавние откаты делают оценку каждого автопроизводителя „привлекательной“»
Доводы Morgan в записке для инвесторов сводятся к тому, что за электромобилями будущие, но ДВС ещё будет приносить прибыль и такое сочетание оградит компании от больших потерь и поможет показать хорошие результаты
«Свободные денежные потоки от второго подразделения GM и Ford, занимающегося двигателями внутреннего сгорания, могут удивить вас своей устойчивостью и продолжительностью»
На мой взгляд, эти акции типичная ловушка стоимости, когда какая-то бумага очень дёшево оценивается по мультипликаторам и это кажется отличной сделкой, ведь «куда падать ниже?», а потенциал роста, если оценивать по мультипликаторам хороший, но на самом деле такие бумаги вводят в заблуждение
Первое. Нас ждёт если не рецессия, то явно сильное замедление роста, что уменьшит выручки компаний. Автопром во время рецессий падает знатно
Второе. Сокращение маржи у всех компаний. И если высоко маржинальные бизнесы уменьшают чистую прибыль, то низко маржинальным (а у GM и Ford низко маржинальный бизнес) совсем просто свалиться в минус
Третье. Это дорожающие кредиты, ставка ФРС растёт, а в покупках авто большая доля привлечённых средств, так что проблемы с кредитами сильно отразятся на автопроме уменьшив объём продаж
Данные за 2 квартал по компаниям будут на следующей неделе GM — 26 Июля, Ford — 27 Июля. Посмотрим по результатам
Конечно же интересно будет посмотреть и на производителей чисто электрокаров, там ситуация чуть другая. Tesla $TSLA отчитывается уже послезавтра, а Rivian $RIVN только 11 Августа
Аналитики Morgan Stanley считают, что General Motors и Ford сейчас интересные варианты с точки зрения соотношения риска и вознаграждения: «недавние откаты делают оценку каждого автопроизводителя „привлекательной“»
Доводы Morgan в записке для инвесторов сводятся к тому, что за электромобилями будущие, но ДВС ещё будет приносить прибыль и такое сочетание оградит компании от больших потерь и поможет показать хорошие результаты
«Свободные денежные потоки от второго подразделения GM и Ford, занимающегося двигателями внутреннего сгорания, могут удивить вас своей устойчивостью и продолжительностью»
На мой взгляд, эти акции типичная ловушка стоимости, когда какая-то бумага очень дёшево оценивается по мультипликаторам и это кажется отличной сделкой, ведь «куда падать ниже?», а потенциал роста, если оценивать по мультипликаторам хороший, но на самом деле такие бумаги вводят в заблуждение
Первое. Нас ждёт если не рецессия, то явно сильное замедление роста, что уменьшит выручки компаний. Автопром во время рецессий падает знатно
Второе. Сокращение маржи у всех компаний. И если высоко маржинальные бизнесы уменьшают чистую прибыль, то низко маржинальным (а у GM и Ford низко маржинальный бизнес) совсем просто свалиться в минус
Третье. Это дорожающие кредиты, ставка ФРС растёт, а в покупках авто большая доля привлечённых средств, так что проблемы с кредитами сильно отразятся на автопроме уменьшив объём продаж
Данные за 2 квартал по компаниям будут на следующей неделе GM — 26 Июля, Ford — 27 Июля. Посмотрим по результатам
Конечно же интересно будет посмотреть и на производителей чисто электрокаров, там ситуация чуть другая. Tesla $TSLA отчитывается уже послезавтра, а Rivian $RIVN только 11 Августа
👍4👏1😁1
Спокойное начало недели. S&P 500 и Nasdaq символически теряют пару десятых процента
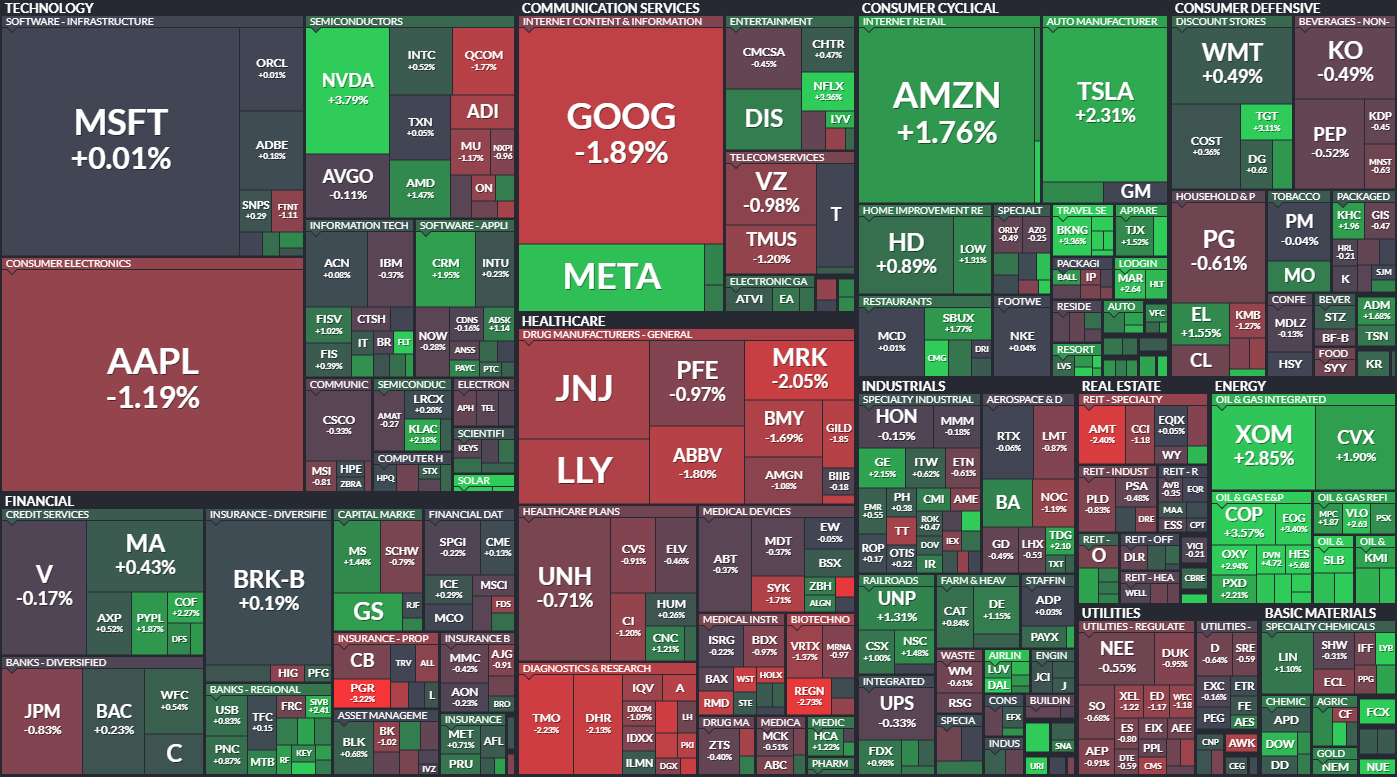
Сегодня нет важных экономических показателей, представители ФРС молчат перед решением о ставке (будет 27 Июля). Рынок закладывает уже привычные 75 базисных пунктов. После того как рынок перенервничал из-за возможного повышения сразу на 100 базисных пунктов, комментарии представителей ФРС в конце прошлой недели успокоили, такое повышение слишком агрессивно для многих членов ФРС
Доходность 10-летних казначейских облигаций чуть опустилась до 2,974%
7 из 11 секторов S&P растут. Из бигтехов снижаются только Apple $AAPL и Google $GOOG, теперь после сплита 20:1 акции Google стали более доступны обычному и инвестору и если вы думали какую компании прикупить, то присмотритесь к поисковому гиганту. Стабильный бизнес. Отличная маржинальность, незначительная долговая нагрузка. Отличный кандидат для добавления в портфель
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня нет важных экономических показателей, представители ФРС молчат перед решением о ставке (будет 27 Июля). Рынок закладывает уже привычные 75 базисных пунктов. После того как рынок перенервничал из-за возможного повышения сразу на 100 базисных пунктов, комментарии представителей ФРС в конце прошлой недели успокоили, такое повышение слишком агрессивно для многих членов ФРС
Доходность 10-летних казначейских облигаций чуть опустилась до 2,974%
7 из 11 секторов S&P растут. Из бигтехов снижаются только Apple $AAPL и Google $GOOG, теперь после сплита 20:1 акции Google стали более доступны обычному и инвестору и если вы думали какую компании прикупить, то присмотритесь к поисковому гиганту. Стабильный бизнес. Отличная маржинальность, незначительная долговая нагрузка. Отличный кандидат для добавления в портфель
-
Не является индивидуальной инвестиционной рекомендацией
👍3👏1
Слабый, но лучше прогнозов.
На отчёте Goldman Sachs $GS растёт на 2%
Отчёт Goldman Sachs оказался лучше оценок аналитиков. Снижение операционных расходов помогло компенсировать более низкую выручку.
Как и в отчёте JPMorgan $JPM и Morgan Stanley $MS, у Goldman резкое снижении доходов, которое отражает снижение активности в области андеррайтинга долговых обязательств и акций, а также сделок по слиянию и поглощению.
Выручка упала на 23% до $11,86 млрд (прогноз $10,86 млрд). Но руководство банка уверено в будущих доходах и объявили о повышении ежеквартальных дивидендов до $2,5 (+25%). Откуда деньги?
Общие операционные расходы составили $7,65 млрд, в предыдущем квартале было $7,72 млрд, а год назад $8,64 млрд. Режут расходы
Плюс операции банка с фиксированным доходом принесли доход в размере $3,61 млрд (прогноз $2,89 млрд). Goldman объясняет результаты «значительно более высокой» торговой активностью в отношении процентных ставок, товаров и валют. Выручка от акций выросла на 11% до $2,86 млрд
Что удивило, так это чистый процентный доход, который стал меньше чем в первом квартале — всего $1,73 млрд (упал с 1,83 млрд в пред квартале)
В целом, на текущем рынке, когда ни одна компания в здравом уме не собирается на IPO не стоит винить Goldman в уменьшении выручки. Для инвестиционных банков дела сейчас обстоят не лучшим образом
Но Goldman смог компенсировать потери за счёт сильной торговли. На рынке всё было залито красным весь второй квартал. Нашли где-то арбитраж? 🤔
-
Не является индивидуальной инвестиционной рекомендацией
На отчёте Goldman Sachs $GS растёт на 2%
Отчёт Goldman Sachs оказался лучше оценок аналитиков. Снижение операционных расходов помогло компенсировать более низкую выручку.
Как и в отчёте JPMorgan $JPM и Morgan Stanley $MS, у Goldman резкое снижении доходов, которое отражает снижение активности в области андеррайтинга долговых обязательств и акций, а также сделок по слиянию и поглощению.
Выручка упала на 23% до $11,86 млрд (прогноз $10,86 млрд). Но руководство банка уверено в будущих доходах и объявили о повышении ежеквартальных дивидендов до $2,5 (+25%). Откуда деньги?
Общие операционные расходы составили $7,65 млрд, в предыдущем квартале было $7,72 млрд, а год назад $8,64 млрд. Режут расходы
Плюс операции банка с фиксированным доходом принесли доход в размере $3,61 млрд (прогноз $2,89 млрд). Goldman объясняет результаты «значительно более высокой» торговой активностью в отношении процентных ставок, товаров и валют. Выручка от акций выросла на 11% до $2,86 млрд
Что удивило, так это чистый процентный доход, который стал меньше чем в первом квартале — всего $1,73 млрд (упал с 1,83 млрд в пред квартале)
В целом, на текущем рынке, когда ни одна компания в здравом уме не собирается на IPO не стоит винить Goldman в уменьшении выручки. Для инвестиционных банков дела сейчас обстоят не лучшим образом
Но Goldman смог компенсировать потери за счёт сильной торговли. На рынке всё было залито красным весь второй квартал. Нашли где-то арбитраж? 🤔
-
Не является индивидуальной инвестиционной рекомендацией
👍3🤔1
IBM сокращает прогноз прибыли и открывает сезон отчетности в сфере ИТ
Выручка IBM выросла сильней, чем ожидали аналитики до $15,54 млрд +9% г/г (прогноз был 15,18 млрд)
Но инвесторов разочаровали заявления руководства о краткосрочных перспективах компании
Что повлияло на результаты:
— Укрепление доллара привело к «6-процентному сдерживанию роста выручки» — финансовый директор Джеймс Кавано
— Так же компания теряет деньги на выходе своего бизнеса из РФ
У компании видны положительные результаты прошедшей реструктуризации, когда в IBM решили сосредоточиться на разработке ПО и услугах, связанных с искусственным интеллектом и гибридными облачными вычислениями
Инфраструктурный бизнес (в котором находится бизнес облачных вычислений) принёс $4,24 млрд +19% г/г (прогноз был $3,76 млрд).
Облачный бизнес остаётся достаточно интересным и сейчас. Из ТОП компаний по размеру облачного бизнеса (на первые 3 компании приходится 2/3 всего рынка):
— Amazon $AMZN
— Microsoft $MSFT
— Google $GOOG
— IBM $IBM
У IBM обычно самый слабый темп роста из лидеров. И во 2 квартале рост составил +19%, не плохо, для слабого рынка. Интересно будет посмотреть на темпы других компаний
Выручка консалтингового подразделения выросла на 10% до $4,81 млрд (прогноз был $4,67 млрд)
В целом отчёт у компании не плохой, не смотря на то, что доллар США сильно укреплялся по отношению к другим валютам весь 2 квартал. «Спрос на наши решения остается высоким», — сказал главный исполнительный директор Арвинд Кришна
-
Не является индивидуальной инвестиционной рекомендацией
Выручка IBM выросла сильней, чем ожидали аналитики до $15,54 млрд +9% г/г (прогноз был 15,18 млрд)
Но инвесторов разочаровали заявления руководства о краткосрочных перспективах компании
Что повлияло на результаты:
— Укрепление доллара привело к «6-процентному сдерживанию роста выручки» — финансовый директор Джеймс Кавано
— Так же компания теряет деньги на выходе своего бизнеса из РФ
У компании видны положительные результаты прошедшей реструктуризации, когда в IBM решили сосредоточиться на разработке ПО и услугах, связанных с искусственным интеллектом и гибридными облачными вычислениями
Инфраструктурный бизнес (в котором находится бизнес облачных вычислений) принёс $4,24 млрд +19% г/г (прогноз был $3,76 млрд).
Облачный бизнес остаётся достаточно интересным и сейчас. Из ТОП компаний по размеру облачного бизнеса (на первые 3 компании приходится 2/3 всего рынка):
— Amazon $AMZN
— Microsoft $MSFT
— Google $GOOG
— IBM $IBM
У IBM обычно самый слабый темп роста из лидеров. И во 2 квартале рост составил +19%, не плохо, для слабого рынка. Интересно будет посмотреть на темпы других компаний
Выручка консалтингового подразделения выросла на 10% до $4,81 млрд (прогноз был $4,67 млрд)
В целом отчёт у компании не плохой, не смотря на то, что доллар США сильно укреплялся по отношению к другим валютам весь 2 квартал. «Спрос на наши решения остается высоким», — сказал главный исполнительный директор Арвинд Кришна
-
Не является индивидуальной инвестиционной рекомендацией
👍7🤔1
S&P 500 подскочил на 2%
Все 11 секторов S&P сегодня в плюсе. Бигтехи все растут. Доходность 10-летних казначейских облигаций ещё чуть-чуть выросла и теперь выше психологически важных 3%
На чём растёт рынок не совсем понятно. Из важных данных сегодня были разве что данные по рынку жилья. И те оказались слабыми. Падает как и ввод жилья (-2% месяц к месяцу) сильней прогнозов, так и количество разрешений на строительство (-0,6% м/м) уменьшается сильней прогнозов
Застройщики реагируют на падение спроса как не странно ростом, D.r. Horton $DHI, Toll Brothers $TOL, KB Home $KBH, Lennar $LEN и др, все в плюсе. Но уверен новые локальные минимумы у этих компаний ещё впереди
Им ещё предстоит как-то приспособиться к ситуации когда ставки по ипотеке стали больше, средний покупатель стал беднее (из-за инфляции), да и покупателей в целом будет меньше, а конкуренция за покупателя больше. Для застройщиков США не лучшее время
Из интересного сегодня ждём ещё отчёт Netflix $NFLX
Можно предположить, что мы услышим то, что уже слышали от крупных банков, от IBM и от других компаний. Уменьшение доходов и слабые прогнозы на ближайшее полгода. Но вдруг Netflix нас удивит, будем наблюдать
-
Не является индивидуальной инвестиционной рекомендацией
Все 11 секторов S&P сегодня в плюсе. Бигтехи все растут. Доходность 10-летних казначейских облигаций ещё чуть-чуть выросла и теперь выше психологически важных 3%
На чём растёт рынок не совсем понятно. Из важных данных сегодня были разве что данные по рынку жилья. И те оказались слабыми. Падает как и ввод жилья (-2% месяц к месяцу) сильней прогнозов, так и количество разрешений на строительство (-0,6% м/м) уменьшается сильней прогнозов
Застройщики реагируют на падение спроса как не странно ростом, D.r. Horton $DHI, Toll Brothers $TOL, KB Home $KBH, Lennar $LEN и др, все в плюсе. Но уверен новые локальные минимумы у этих компаний ещё впереди
Им ещё предстоит как-то приспособиться к ситуации когда ставки по ипотеке стали больше, средний покупатель стал беднее (из-за инфляции), да и покупателей в целом будет меньше, а конкуренция за покупателя больше. Для застройщиков США не лучшее время
Из интересного сегодня ждём ещё отчёт Netflix $NFLX
Можно предположить, что мы услышим то, что уже слышали от крупных банков, от IBM и от других компаний. Уменьшение доходов и слабые прогнозы на ближайшее полгода. Но вдруг Netflix нас удивит, будем наблюдать
-
Не является индивидуальной инвестиционной рекомендацией
👍3🔥1
У Netflix $NFLX «небольшие», но достаточные для роста доходы, а подписчиков теряет меньше, чем ожидалось
Позитивное отношение инвесторов обусловлена конкретными планами по активизации роста, разберём основные
Всего у Netflix 220,67 млн подписчиков, за 2 квартал минус почти 1 млн, при прогнозе минус 2 млн, чем не повод для радости. Тем более прогнозы на 3 квартал уже позитивные, компания ожидает рост числа подписчиков на 1 млн
Также озвучили примерные сроки запуска тарифов с рекламой — начало 2023. Недавно разбирали, что Netflix выбрала Microsoft $MSFT главным партнёром по продажам рекламы, это поможет быстро нарастить количество подписчиков и диверсифицировать доходы
Ещё из положительных для бизнеса моментах. Компания заявила, что тестирует сейчас два разных подхода в Латинской Америке по дополнительной плате для тех пользователей, кто покупает одну учётную запись на двоих, но не живут вместе в одном доме и результаты «впечатляют»
В целом планы руководства оказались достаточно позитивными, но будет ли этого достаточно для разворота нисходящего тренда в бумагах Netflix? 🤔
В прошлом году акции стоили около $700 долларов, сейчас чуть выше $200. Компания сейчас недорогая по мультипликаторам P/E 20 и P/S 2.7, маржинальность бизнеса сохраняется хорошая Profit margin 16,5% планы руководства по росту конкретные. Сейчас Netflix выглядит определённо интересно
-
Не является индивидуальной инвестиционной рекомендацией
Позитивное отношение инвесторов обусловлена конкретными планами по активизации роста, разберём основные
Всего у Netflix 220,67 млн подписчиков, за 2 квартал минус почти 1 млн, при прогнозе минус 2 млн, чем не повод для радости. Тем более прогнозы на 3 квартал уже позитивные, компания ожидает рост числа подписчиков на 1 млн
Также озвучили примерные сроки запуска тарифов с рекламой — начало 2023. Недавно разбирали, что Netflix выбрала Microsoft $MSFT главным партнёром по продажам рекламы, это поможет быстро нарастить количество подписчиков и диверсифицировать доходы
Ещё из положительных для бизнеса моментах. Компания заявила, что тестирует сейчас два разных подхода в Латинской Америке по дополнительной плате для тех пользователей, кто покупает одну учётную запись на двоих, но не живут вместе в одном доме и результаты «впечатляют»
В целом планы руководства оказались достаточно позитивными, но будет ли этого достаточно для разворота нисходящего тренда в бумагах Netflix? 🤔
В прошлом году акции стоили около $700 долларов, сейчас чуть выше $200. Компания сейчас недорогая по мультипликаторам P/E 20 и P/S 2.7, маржинальность бизнеса сохраняется хорошая Profit margin 16,5% планы руководства по росту конкретные. Сейчас Netflix выглядит определённо интересно
-
Не является индивидуальной инвестиционной рекомендацией
👍4💩2👏1