
Amazon $AMZN продолжает захватывать долю рынка электронной коммерции
Интересные данные дал для размышления Bank of America $BAC, проведя оценку данных трат с кредитных и дебетовых карт банк заявил, что в 3 квартале Amazon ускорил темпы роста электронной коммерции опередив в этом сегменты онлайн продаж таких гигантов как Target $TGT и Walmart $WMT
Прошедший Prime Day был самым значимым фактором, наряду с привычным огромным выбором и скоростью доставки
Лично мне очень нравится как растёт облачный бизнес Amazon, который фактически вытянул результаты компании за 2 квартал, также у компании хорошо растёт рекламный бизнес, если добавить к этому рост основного (пока ещё) направления, то компания определённо очень интересна для покупки с учётом её просадки
Аналитики Bank of America советуют покупать акции Amazon и ставят целевую цену в $170 (UpSide 27%)
-
Не является индивидуальной инвестиционной рекомендацией
Интересные данные дал для размышления Bank of America $BAC, проведя оценку данных трат с кредитных и дебетовых карт банк заявил, что в 3 квартале Amazon ускорил темпы роста электронной коммерции опередив в этом сегменты онлайн продаж таких гигантов как Target $TGT и Walmart $WMT
Прошедший Prime Day был самым значимым фактором, наряду с привычным огромным выбором и скоростью доставки
Лично мне очень нравится как растёт облачный бизнес Amazon, который фактически вытянул результаты компании за 2 квартал, также у компании хорошо растёт рекламный бизнес, если добавить к этому рост основного (пока ещё) направления, то компания определённо очень интересна для покупки с учётом её просадки
Аналитики Bank of America советуют покупать акции Amazon и ставят целевую цену в $170 (UpSide 27%)
-
Не является индивидуальной инвестиционной рекомендацией
👍8🤔1
«У Тинькофф минимальная чистая прибыль за 5 лет» страшилка, не всё так плохо как может показаться
Разбираемся по отчёту:
Число клиентов банка за 2 квартал выросло на 46% год к году, до 24,3 млн
Обычно правило работает так: Больше клиентов — больше выручка и прибыль
В выручке это сработало: «Общая выручка существенно выросла, продемонстрировав значительный двузначный процентный рост по сравнению с прошлым годом за счет увеличения клиентской базы»
Но вот в прибыли увеличения нет: «В 1 полугодии банк оставался прибыльным, однако прибыль была наименьшей за последние 5 лет»
Что случилось?
Прибыль ушла на фондирование и «консервативный подход к резервам». Тинькофф $TCSG не раскрыл показатели ликвидности и достаточности капитала, но отметил, что вдвое превышают минимально допустимые значения
В общем я считаю, что отчёт у Тинькофф отчёт отличный учитывая всё что происходит
-
Не является индивидуальной инвестиционной рекомендацией
Разбираемся по отчёту:
Число клиентов банка за 2 квартал выросло на 46% год к году, до 24,3 млн
Обычно правило работает так: Больше клиентов — больше выручка и прибыль
В выручке это сработало: «Общая выручка существенно выросла, продемонстрировав значительный двузначный процентный рост по сравнению с прошлым годом за счет увеличения клиентской базы»
Но вот в прибыли увеличения нет: «В 1 полугодии банк оставался прибыльным, однако прибыль была наименьшей за последние 5 лет»
Что случилось?
Прибыль ушла на фондирование и «консервативный подход к резервам». Тинькофф $TCSG не раскрыл показатели ликвидности и достаточности капитала, но отметил, что вдвое превышают минимально допустимые значения
В общем я считаю, что отчёт у Тинькофф отчёт отличный учитывая всё что происходит
-
Не является индивидуальной инвестиционной рекомендацией
👍11👎4❤1
ФРС в центре внимания
Вчера и сегодня рынок делает попытки снова расти, Amazon $AMZN и Google $GOOG прибавляют по 2%, NVIDIA $NVDA почти 3%. Компании так или иначе связанные с облачным бизнесом растут на сильном отчёте Snowflake $SNOW которая прибавляет более 20%. Но глобально всё внимание будет приковано к выступлению Пауэлла
Как сильно ФРС поднимет ставки? Как долго сохранит их на этом уровне? Когда нам ждать голубиного разворота? Всё это мы будем пытаться понять из завтрашнего выступления Пауэлла
Есть мнение, что рынок всегда рационален, в целом верно, но как правило в среднесрочной и долгосрочной перспективе, а вот краткосрочное движение имеют тенденцию быть иррациональными (в обе стороны), возможно недавнее летнее ралли S&P 500 может так же быстро сойти на нет, как и появилось
Рынок труда силён: еженедельные заявки на пособие по безработице опять упали. В этот раз на 2 тысячи до 243 тысяч (прогноз был рост до 255 тысяч)
Доходность 10-летних облигаций хоть и снизилась, но держится выше 3%
Рекордная инфляция никуда не ушла, экономика США уже в рецессии (2 подряд квартала падение ВВП)
Как справится с инфляцией? Только ужесточать финансовые условия. Тут важно как это Пауэлл преподнесёт. Жёстко или помягче. В любом случае подкинет пищи для размышления на выходных
-
Не является индивидуальной инвестиционной рекомендацией
Вчера и сегодня рынок делает попытки снова расти, Amazon $AMZN и Google $GOOG прибавляют по 2%, NVIDIA $NVDA почти 3%. Компании так или иначе связанные с облачным бизнесом растут на сильном отчёте Snowflake $SNOW которая прибавляет более 20%. Но глобально всё внимание будет приковано к выступлению Пауэлла
Как сильно ФРС поднимет ставки? Как долго сохранит их на этом уровне? Когда нам ждать голубиного разворота? Всё это мы будем пытаться понять из завтрашнего выступления Пауэлла
Есть мнение, что рынок всегда рационален, в целом верно, но как правило в среднесрочной и долгосрочной перспективе, а вот краткосрочное движение имеют тенденцию быть иррациональными (в обе стороны), возможно недавнее летнее ралли S&P 500 может так же быстро сойти на нет, как и появилось
Рынок труда силён: еженедельные заявки на пособие по безработице опять упали. В этот раз на 2 тысячи до 243 тысяч (прогноз был рост до 255 тысяч)
Доходность 10-летних облигаций хоть и снизилась, но держится выше 3%
Рекордная инфляция никуда не ушла, экономика США уже в рецессии (2 подряд квартала падение ВВП)
Как справится с инфляцией? Только ужесточать финансовые условия. Тут важно как это Пауэлл преподнесёт. Жёстко или помягче. В любом случае подкинет пищи для размышления на выходных
-
Не является индивидуальной инвестиционной рекомендацией
👍7🤔1
S&P 500 и Nasdaq обрушились после ястребиных заявлений Пауэлла
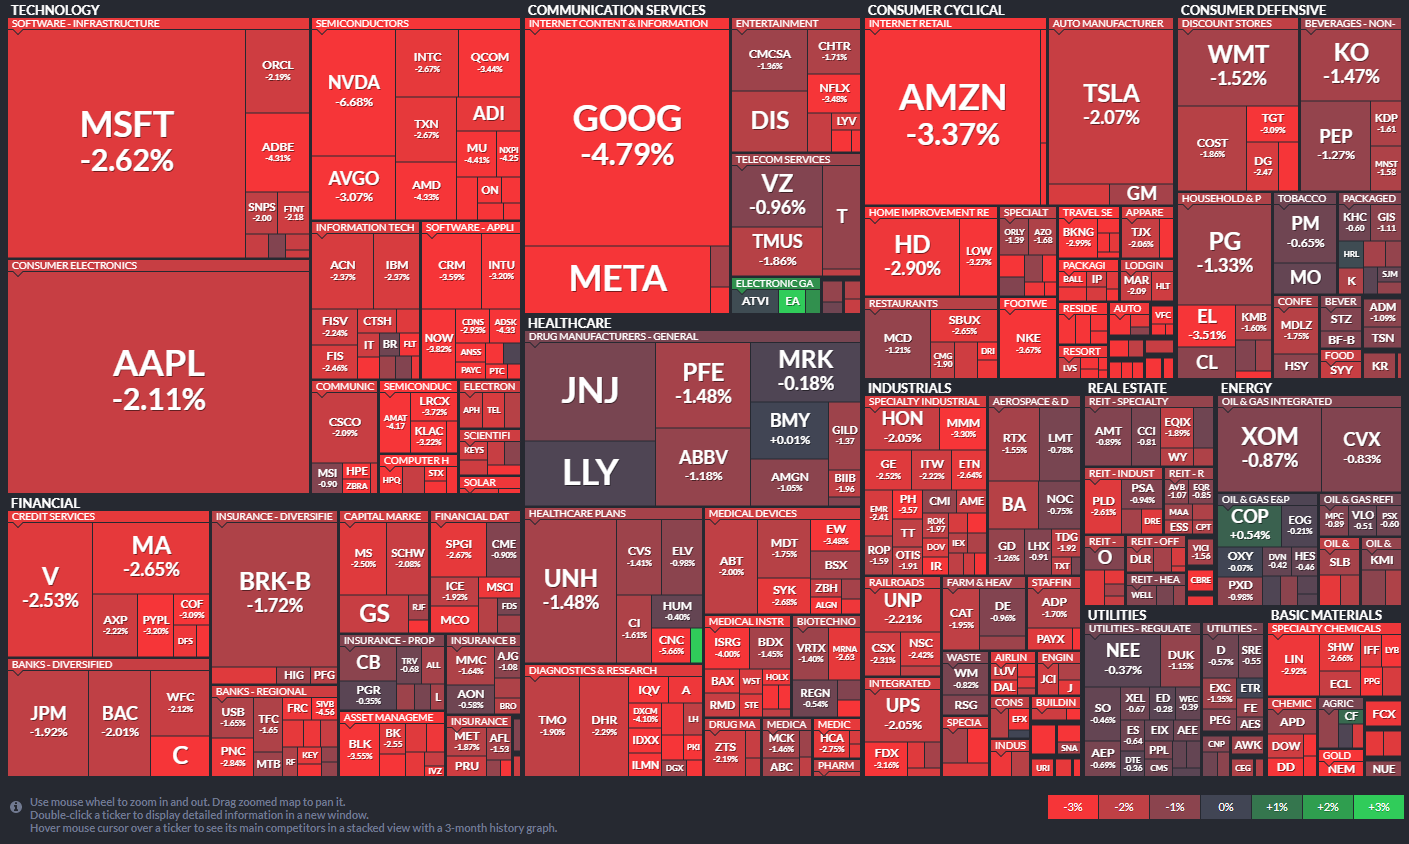
Nasdaq лидирует в падении, упав на 2,7%, S&P 500 падает на 2,2%. Все Бигтехи в большом минусе NVIDIA $NVDA — 7,25%, Google $GOOG -4.8%, Amazon $AMZN -3.4%, Apple $AAPL и Microsoft $MSFT чуть больше 2%
Что так сильно напугало рынки? Нет, не просто Ястребиная риторика Пауэлла. Рынки терпеть не могут неопределённости и пока из речи Джерома не понятно когда будет уместно замедлить темпы повышения ставок. Разберём по цитатам основные моменты:
«Стабильность цен служит основой нашей экономики» и «Восстановление ценовой стабильности займет некоторое время» — заявил Джером Пауэлл. Т.е. пока заявляется борьба до последнего, столько, сколько потребуется
«Хотя более низкие показатели инфляции за Июль приветствуются, улучшение за один месяц далеко не соответствует тому, что комитет должен увидеть, прежде чем мы будем уверены, что инфляция снижается» — Кто ждал быстрого голубиного разворота ФРС расстроились.
Ведь «Восстановление ценовой стабильности, вероятно, потребует сохранения ограничительной политики в течение некоторого времени. Исторические данные решительно предостерегают от преждевременного ослабления политики» до победы над инфляцией надо ещё поработать
Учитывая такие комментарии вероятность поднятия ставки сразу на 0,75% в Сентябре опять заметно подросла. «На следующей встрече может быть уместно еще одно необычно большое увеличение». ФРС будет выбирать между +0,50% и +0,75%
Основное, на что надо обращать внимание, это то, что пока причин для того, чтобы ФРС начала замедлять темпы повышения ставок особо нет
-
Не является индивидуальной инвестиционной рекомендацией
Nasdaq лидирует в падении, упав на 2,7%, S&P 500 падает на 2,2%. Все Бигтехи в большом минусе NVIDIA $NVDA — 7,25%, Google $GOOG -4.8%, Amazon $AMZN -3.4%, Apple $AAPL и Microsoft $MSFT чуть больше 2%
Что так сильно напугало рынки? Нет, не просто Ястребиная риторика Пауэлла. Рынки терпеть не могут неопределённости и пока из речи Джерома не понятно когда будет уместно замедлить темпы повышения ставок. Разберём по цитатам основные моменты:
«Стабильность цен служит основой нашей экономики» и «Восстановление ценовой стабильности займет некоторое время» — заявил Джером Пауэлл. Т.е. пока заявляется борьба до последнего, столько, сколько потребуется
«Хотя более низкие показатели инфляции за Июль приветствуются, улучшение за один месяц далеко не соответствует тому, что комитет должен увидеть, прежде чем мы будем уверены, что инфляция снижается» — Кто ждал быстрого голубиного разворота ФРС расстроились.
Ведь «Восстановление ценовой стабильности, вероятно, потребует сохранения ограничительной политики в течение некоторого времени. Исторические данные решительно предостерегают от преждевременного ослабления политики» до победы над инфляцией надо ещё поработать
Учитывая такие комментарии вероятность поднятия ставки сразу на 0,75% в Сентябре опять заметно подросла. «На следующей встрече может быть уместно еще одно необычно большое увеличение». ФРС будет выбирать между +0,50% и +0,75%
Основное, на что надо обращать внимание, это то, что пока причин для того, чтобы ФРС начала замедлять темпы повышения ставок особо нет
-
Не является индивидуальной инвестиционной рекомендацией
👍6❤1😁1
Итоги недели
После впечатляющего летнего ралли Инфляция и решения ФРС снова в центре внимания
Неделя закрылась эпичным падением, только за пятницу S&P 500 потерял 3,37%, а Nasdaq почти 4%
Неудивительно, ведь ФРС готовы пожертвовать экономическим ростом США ради стабилизации цен, а значит нас ждут слабые отчёты компаний, крепчающий доллар (индекс DXY держится у локальных максимумов), и рост доходности гос облигаций
Шустрые 2-летки уже на локальных максимумах 3,4% (максимум в Июне 3,43%). 10-летки держаться выше 3,0% и, похоже, набираются сил для дальнейшего роста, июньский максимум закрытия 3,48%. Если доходность превысит уровень 3,48%, это будет означать крест на возможности мягкой посадки о которой мечтает ФРС и определённо вызовет нервную дрожь у тех кто готовился к росту рыка к концу года
Нефть держится выше $100 за баррель, скудеющие запасы США этому помогают. Цена держится при условии, что США льют запасы в рынок как не в себя, бесконечно это продолжаться не может
Цена на газ в Европе всю неделю обновляла рекорды, и это не шортсквизы времён начала СВО, цена на газ в Европе преодолела отметку в $3500 за тысячу кубов не сразу, рынок шёл к ней планомерно несколько месяцев
Европейские страны заполняя хранилища рекордными темпами по любым ценам сами разгоняют цену, тем самым уничтожая своё производство. Всю неделю можно было читать новости, что-то одно, то другое предприятие приостанавливает, сокращает или полностью закрывает производство, особенно это наглядно было для производителей удобрений. Не удивительно, что на падающем рынке США Mosaic $MOS и CF Industries $CF в лидерах роста с +15%
Хотя есть решение очень простое, которое обрушить цену на газ в 3-4-5 раз практически моментально. Это запустить Северный поток 2 Газпрома $GAZP, снять часть санкций и закупать у РФ энергоносители. Но пока эти варианты не рассматриваются из-за чего цены на энергоносители в ближайшее время будут расти
На дорожающем газе в Европе и в США цены на газ достигли максимума за 14 лет, так что пока ожидание «голубиного разворота ФРС» преждевременные
Ближайшее время, скорей всего, ещё попадаем
Лидеры роста за неделю
Mosaic $MOS 15,41%
CF Industries $CF 14,35%
APA Corporation $APA 11,15%
Лидеры падения
Dollar Tree $DLTR −17.28%
Advance Auto Parts $AAP −16.15%
3M Company $MMM −11.06%
-
Не является индивидуальной инвестиционной рекомендацией
После впечатляющего летнего ралли Инфляция и решения ФРС снова в центре внимания
Неделя закрылась эпичным падением, только за пятницу S&P 500 потерял 3,37%, а Nasdaq почти 4%
Неудивительно, ведь ФРС готовы пожертвовать экономическим ростом США ради стабилизации цен, а значит нас ждут слабые отчёты компаний, крепчающий доллар (индекс DXY держится у локальных максимумов), и рост доходности гос облигаций
Шустрые 2-летки уже на локальных максимумах 3,4% (максимум в Июне 3,43%). 10-летки держаться выше 3,0% и, похоже, набираются сил для дальнейшего роста, июньский максимум закрытия 3,48%. Если доходность превысит уровень 3,48%, это будет означать крест на возможности мягкой посадки о которой мечтает ФРС и определённо вызовет нервную дрожь у тех кто готовился к росту рыка к концу года
Нефть держится выше $100 за баррель, скудеющие запасы США этому помогают. Цена держится при условии, что США льют запасы в рынок как не в себя, бесконечно это продолжаться не может
Цена на газ в Европе всю неделю обновляла рекорды, и это не шортсквизы времён начала СВО, цена на газ в Европе преодолела отметку в $3500 за тысячу кубов не сразу, рынок шёл к ней планомерно несколько месяцев
Европейские страны заполняя хранилища рекордными темпами по любым ценам сами разгоняют цену, тем самым уничтожая своё производство. Всю неделю можно было читать новости, что-то одно, то другое предприятие приостанавливает, сокращает или полностью закрывает производство, особенно это наглядно было для производителей удобрений. Не удивительно, что на падающем рынке США Mosaic $MOS и CF Industries $CF в лидерах роста с +15%
Хотя есть решение очень простое, которое обрушить цену на газ в 3-4-5 раз практически моментально. Это запустить Северный поток 2 Газпрома $GAZP, снять часть санкций и закупать у РФ энергоносители. Но пока эти варианты не рассматриваются из-за чего цены на энергоносители в ближайшее время будут расти
На дорожающем газе в Европе и в США цены на газ достигли максимума за 14 лет, так что пока ожидание «голубиного разворота ФРС» преждевременные
Ближайшее время, скорей всего, ещё попадаем
Лидеры роста за неделю
Mosaic $MOS 15,41%
CF Industries $CF 14,35%
APA Corporation $APA 11,15%
Лидеры падения
Dollar Tree $DLTR −17.28%
Advance Auto Parts $AAP −16.15%
3M Company $MMM −11.06%
-
Не является индивидуальной инвестиционной рекомендацией

👍12😁1
Падение на 40% с начала года, есть ли потенциал у Snowflake, акциями которой владеет даже Уоррен Баффет
Пока большинство секторов испытывают проблемы, облака продолжают расти. Что в перспективе принесёт дивиденды инвесторам (в прямом и переносном смысле). В этом посте разберём Snowflake $SNOW, компания которая хочет стать местом, где мировые компании хранят все свои данные
В условиях рецессии облака сектор который продолжает расти. Как пример из последних отчётов облачный сегмент у Microsoft $MSFT вырос на 40%, Google $GOOG на 35%, Amazon $AMZN на 33%, даже «слабый рост» у IBM $IBM на 19% тоже хороший результат. Разбирали уже и тему «Облака не показывает никаких признаков охлаждения», и отчёты Amazon и Microsoft
В чём заключается бизнес
Ключевое отличие Snowflake - способность работать с несколькими облачными провайдерами. Условно без Snowflake не удобно и долго, данные необходимо скопировать и перенести в одно место, после чего с ними можно работать
Компании хранят данные в «хранилищах»(упростим сложные моменты), которые разбросанных по организации. Петабайты и Эксабайты информации о клиентах, поставщиках, о продуктах компании и многом другом (та самая бигдата, используя которую компании получают инсайты благодаря моделям машинного обучения)
Snowflake платформа, при помощи которой клиентам становится проще взаимодействовать с информацией где бы она не находилась, предлагая решения которые «объединяют» разные хранилища в одно. А ещё позволяет покупать, продавать и обмениваться данными с другими компаниями
Что по цифрам
Компания быстро увеличивает выручку. В последнем отчёте компания отчиталась сильным ростом +83% г/г, но для Snowflake это не что-то из ряда вон выходящие, предыдущие кварталы рост был +84% +101% и 109%.
Рост клиентов до 6 808, +36% г/г. Из них клиенты которые приносят 1 млн доход +112% (до 246). Количество клиентов из списка Fortune Global 2000 +15% (до 510) только за последний квартал
Ситуация с расходами тоже улучшается, учитывая, что компания убыточная, а ставки ФРС продолжит поднимать, то тут стоит обратить особое внимание
Компании разрабатывающие софт, как правило, имеют высокий операционный рычаг, т.е. После создания платформы могут легко масштабироваться, при этом затраты растут более медленными темпами (как правило). Работа с крупными клиентами тут в плюс, так как взаимодействие с одним крупными клиентом требует меньше работы чем с 50 мелкими. А доход будет больше
Ещё про убытки. Если к ним присмотреться, то Snowflake в минусе за последний квартал на $208 млн. При этом основные расходы идут на маркетинг и продажи ($275 млн), что логично для небольшой быстрорастущей компании. Компания инвестирует в будущий рост и быстрое расширение. На втором месте идут расходы на R&D в $184 млн, что так же стандартная практика для IT компании
Проблем с деньгами у компании нет, банкротство не грозит (во всяком случае ближайшее время). У компании чуть меньше $4 млрд наличными, их эквивалентами и краткосрочными инвестициями. Свободный денежный поток $54 млн (год назад был минус $12 млн). Сравните это с общим долгом в $206 млн
Какие Риски
Не смотря на то, что компания с начала году упала на 40%, она всё ещё дорогая по мультипликаторам. Это обратная сторона быстрого роста
Основными конкурентами являются бигтехи (Microsoft, Google и Amazon) они легко могут ставить «палки в колёса» оставляя часть инфраструктуры доступной только для их собственных платформ
Рост процентных ставок особенно сильно влияет на оценку быстрорастущих убыточных компаний
Подводя Итог
Несмотря на сильное падение Snowflake с начала года, компания всё ещё дорогая. Плюс рост процентных ставок сильно влияет на оценку быстрорастущих компаний
Так что пока ФРС продолжает свою политику ужесточения ДКП компанию стоит держать как минимум в Wish list, и можно добавлять если ожидаете скорого разворота в политике ФРС, перспективы у Snowflake смотрятся очень хорошо
-
Не является индивидуальной инвестиционной рекомендацией
Пока большинство секторов испытывают проблемы, облака продолжают расти. Что в перспективе принесёт дивиденды инвесторам (в прямом и переносном смысле). В этом посте разберём Snowflake $SNOW, компания которая хочет стать местом, где мировые компании хранят все свои данные
В условиях рецессии облака сектор который продолжает расти. Как пример из последних отчётов облачный сегмент у Microsoft $MSFT вырос на 40%, Google $GOOG на 35%, Amazon $AMZN на 33%, даже «слабый рост» у IBM $IBM на 19% тоже хороший результат. Разбирали уже и тему «Облака не показывает никаких признаков охлаждения», и отчёты Amazon и Microsoft
В чём заключается бизнес
Ключевое отличие Snowflake - способность работать с несколькими облачными провайдерами. Условно без Snowflake не удобно и долго, данные необходимо скопировать и перенести в одно место, после чего с ними можно работать
Компании хранят данные в «хранилищах»(упростим сложные моменты), которые разбросанных по организации. Петабайты и Эксабайты информации о клиентах, поставщиках, о продуктах компании и многом другом (та самая бигдата, используя которую компании получают инсайты благодаря моделям машинного обучения)
Snowflake платформа, при помощи которой клиентам становится проще взаимодействовать с информацией где бы она не находилась, предлагая решения которые «объединяют» разные хранилища в одно. А ещё позволяет покупать, продавать и обмениваться данными с другими компаниями
Что по цифрам
Компания быстро увеличивает выручку. В последнем отчёте компания отчиталась сильным ростом +83% г/г, но для Snowflake это не что-то из ряда вон выходящие, предыдущие кварталы рост был +84% +101% и 109%.
Рост клиентов до 6 808, +36% г/г. Из них клиенты которые приносят 1 млн доход +112% (до 246). Количество клиентов из списка Fortune Global 2000 +15% (до 510) только за последний квартал
Ситуация с расходами тоже улучшается, учитывая, что компания убыточная, а ставки ФРС продолжит поднимать, то тут стоит обратить особое внимание
Компании разрабатывающие софт, как правило, имеют высокий операционный рычаг, т.е. После создания платформы могут легко масштабироваться, при этом затраты растут более медленными темпами (как правило). Работа с крупными клиентами тут в плюс, так как взаимодействие с одним крупными клиентом требует меньше работы чем с 50 мелкими. А доход будет больше
Ещё про убытки. Если к ним присмотреться, то Snowflake в минусе за последний квартал на $208 млн. При этом основные расходы идут на маркетинг и продажи ($275 млн), что логично для небольшой быстрорастущей компании. Компания инвестирует в будущий рост и быстрое расширение. На втором месте идут расходы на R&D в $184 млн, что так же стандартная практика для IT компании
Проблем с деньгами у компании нет, банкротство не грозит (во всяком случае ближайшее время). У компании чуть меньше $4 млрд наличными, их эквивалентами и краткосрочными инвестициями. Свободный денежный поток $54 млн (год назад был минус $12 млн). Сравните это с общим долгом в $206 млн
Какие Риски
Не смотря на то, что компания с начала году упала на 40%, она всё ещё дорогая по мультипликаторам. Это обратная сторона быстрого роста
Основными конкурентами являются бигтехи (Microsoft, Google и Amazon) они легко могут ставить «палки в колёса» оставляя часть инфраструктуры доступной только для их собственных платформ
Рост процентных ставок особенно сильно влияет на оценку быстрорастущих убыточных компаний
Подводя Итог
Несмотря на сильное падение Snowflake с начала года, компания всё ещё дорогая. Плюс рост процентных ставок сильно влияет на оценку быстрорастущих компаний
Так что пока ФРС продолжает свою политику ужесточения ДКП компанию стоит держать как минимум в Wish list, и можно добавлять если ожидаете скорого разворота в политике ФРС, перспективы у Snowflake смотрятся очень хорошо
-
Не является индивидуальной инвестиционной рекомендацией
🔥5👍2❤1
Рынок падает уже 8 месяцев. Куда пойдёт дальше?
Речь Пауэлла в пятницу длилась всего около 8,5 минут, но этого было достаточно, чтобы разрушить надежды на смену медвежьего тренда. Ключевые идеи из речи Пауэлла разобрали сразу. Вопрос: "Куда рынок собирается дальше?". Посмотрим на предпосылки
Сегодня основные индексы США торгуются около нуля. Из 11 секторов S&P только энергетический уверенно держится в плюсе. Не смотря на то, что нефть почти на 20% ниже своих максимумов Июня нефтедобытчики не так сильно упали, к примеру Chevron $CVX на 8% ниже своих максимумов, а Exxon $XOM всего в 3,5%, рынок явно не закладывает существенное падение цен на нефть в среднесрочной перспективе. Да и цены на газ позволят хорошо заработать. Дорогие энергоносители не дадут инфляции быстро сбавить обороты. Это в минус для роста
Доходность 10-летних казначейских облигаций США продолжает расти и уже достигла 3,11%. Продолжающийся рост облигаций говорит нам, что акции скорей всего продолжат падение, ведь есть безрисковая гарантированная доходность. И деньги будут перетекать в облигации из акций
Индекс DXY (Индекс, показывающий отношение доллара США к корзине из 6 других основных валют) уверенно держится на максимумах и сегодня пытался поставить новый локальный рекорд поднимаясь до 109,4 в моменте. Т.е. из-за валютной переоценки доходов международные корпораций вроде Microsoft $MSFT, Apple $AAPL и многие другие покажут отчёты хуже, чем могли бы.
Цена акций всегда определяться прибылью (реальной или потенциальной). Тут мы видим потенциальный существенный спад, это явно не плюс для роста
Пока всё видится красным, нисходящий тренд, скорей всего продолжиться. Если только представители ФРС не начнут вдруг успокаивать рынки раньше времени, но с чего бы это могло быть сейчас? 🤔
-
Не является индивидуальной инвестиционной рекомендацией
Речь Пауэлла в пятницу длилась всего около 8,5 минут, но этого было достаточно, чтобы разрушить надежды на смену медвежьего тренда. Ключевые идеи из речи Пауэлла разобрали сразу. Вопрос: "Куда рынок собирается дальше?". Посмотрим на предпосылки
Сегодня основные индексы США торгуются около нуля. Из 11 секторов S&P только энергетический уверенно держится в плюсе. Не смотря на то, что нефть почти на 20% ниже своих максимумов Июня нефтедобытчики не так сильно упали, к примеру Chevron $CVX на 8% ниже своих максимумов, а Exxon $XOM всего в 3,5%, рынок явно не закладывает существенное падение цен на нефть в среднесрочной перспективе. Да и цены на газ позволят хорошо заработать. Дорогие энергоносители не дадут инфляции быстро сбавить обороты. Это в минус для роста
Доходность 10-летних казначейских облигаций США продолжает расти и уже достигла 3,11%. Продолжающийся рост облигаций говорит нам, что акции скорей всего продолжат падение, ведь есть безрисковая гарантированная доходность. И деньги будут перетекать в облигации из акций
Индекс DXY (Индекс, показывающий отношение доллара США к корзине из 6 других основных валют) уверенно держится на максимумах и сегодня пытался поставить новый локальный рекорд поднимаясь до 109,4 в моменте. Т.е. из-за валютной переоценки доходов международные корпораций вроде Microsoft $MSFT, Apple $AAPL и многие другие покажут отчёты хуже, чем могли бы.
Цена акций всегда определяться прибылью (реальной или потенциальной). Тут мы видим потенциальный существенный спад, это явно не плюс для роста
Пока всё видится красным, нисходящий тренд, скорей всего продолжиться. Если только представители ФРС не начнут вдруг успокаивать рынки раньше времени, но с чего бы это могло быть сейчас? 🤔
-
Не является индивидуальной инвестиционной рекомендацией
👍12🤯3😁1
Ждём завтра ракеты от Газпрома $GAZP?
СД компании рекомендовал выплатить дивиденды в размере 51,03 руб на акцию, т.е. примерно 25% от цены закрытия
Пофантазируем, рассмотрим два крайних варианта:
Первый вариант.
Есть люди которые хотят выйти из акций Газпрома, понимая, что перспектив в ЕС не много, а строить трубопроводы до Китая, как до Китая, долго и дорого
НО объёмы у этих людей большие и выходя просто в рынок они обрушат котировки, что просто не выгодно, т.е. так просто им не выйти. Надо выходить об кого-то
Тогда надо создать серьёзный инфоповод, чтобы другие люди с радостью стали покупать (и докупать) акции Газпрома. К примеру можно договориться, что бы СД рекомендовал выплатить дивиденды с доходностью в 25%. Народ побежит покупать, а они с радостью продавать
Второй вариант.
У Газпрома всё хорошо с экспортной выручки. Цена на газ бьёт рекорды. Даже сокращение объёмов легко компенсируется ростом цены
Компания зарабатывает большие деньги и помня как недавно расстроила своих акционеров решила искупить свою вину выплатой щедрых дивидендов. А ещё поддержать крупных акционеров в это непростое время. Почему нет, рабочий вариант
Как будет на самом деле знают только инсайдеры. Заплатят — отлично, нет ожидаемо. Просто учитывайте все варианты, а не только положительные.
PS
В любом случае. Шортистам светлая память
-
Не является индивидуальной инвестиционной рекомендацией
СД компании рекомендовал выплатить дивиденды в размере 51,03 руб на акцию, т.е. примерно 25% от цены закрытия
Пофантазируем, рассмотрим два крайних варианта:
Первый вариант.
Есть люди которые хотят выйти из акций Газпрома, понимая, что перспектив в ЕС не много, а строить трубопроводы до Китая, как до Китая, долго и дорого
НО объёмы у этих людей большие и выходя просто в рынок они обрушат котировки, что просто не выгодно, т.е. так просто им не выйти. Надо выходить об кого-то
Тогда надо создать серьёзный инфоповод, чтобы другие люди с радостью стали покупать (и докупать) акции Газпрома. К примеру можно договориться, что бы СД рекомендовал выплатить дивиденды с доходностью в 25%. Народ побежит покупать, а они с радостью продавать
Второй вариант.
У Газпрома всё хорошо с экспортной выручки. Цена на газ бьёт рекорды. Даже сокращение объёмов легко компенсируется ростом цены
Компания зарабатывает большие деньги и помня как недавно расстроила своих акционеров решила искупить свою вину выплатой щедрых дивидендов. А ещё поддержать крупных акционеров в это непростое время. Почему нет, рабочий вариант
Как будет на самом деле знают только инсайдеры. Заплатят — отлично, нет ожидаемо. Просто учитывайте все варианты, а не только положительные.
PS
В любом случае. Шортистам светлая память
-
Не является индивидуальной инвестиционной рекомендацией
👍9🤔2
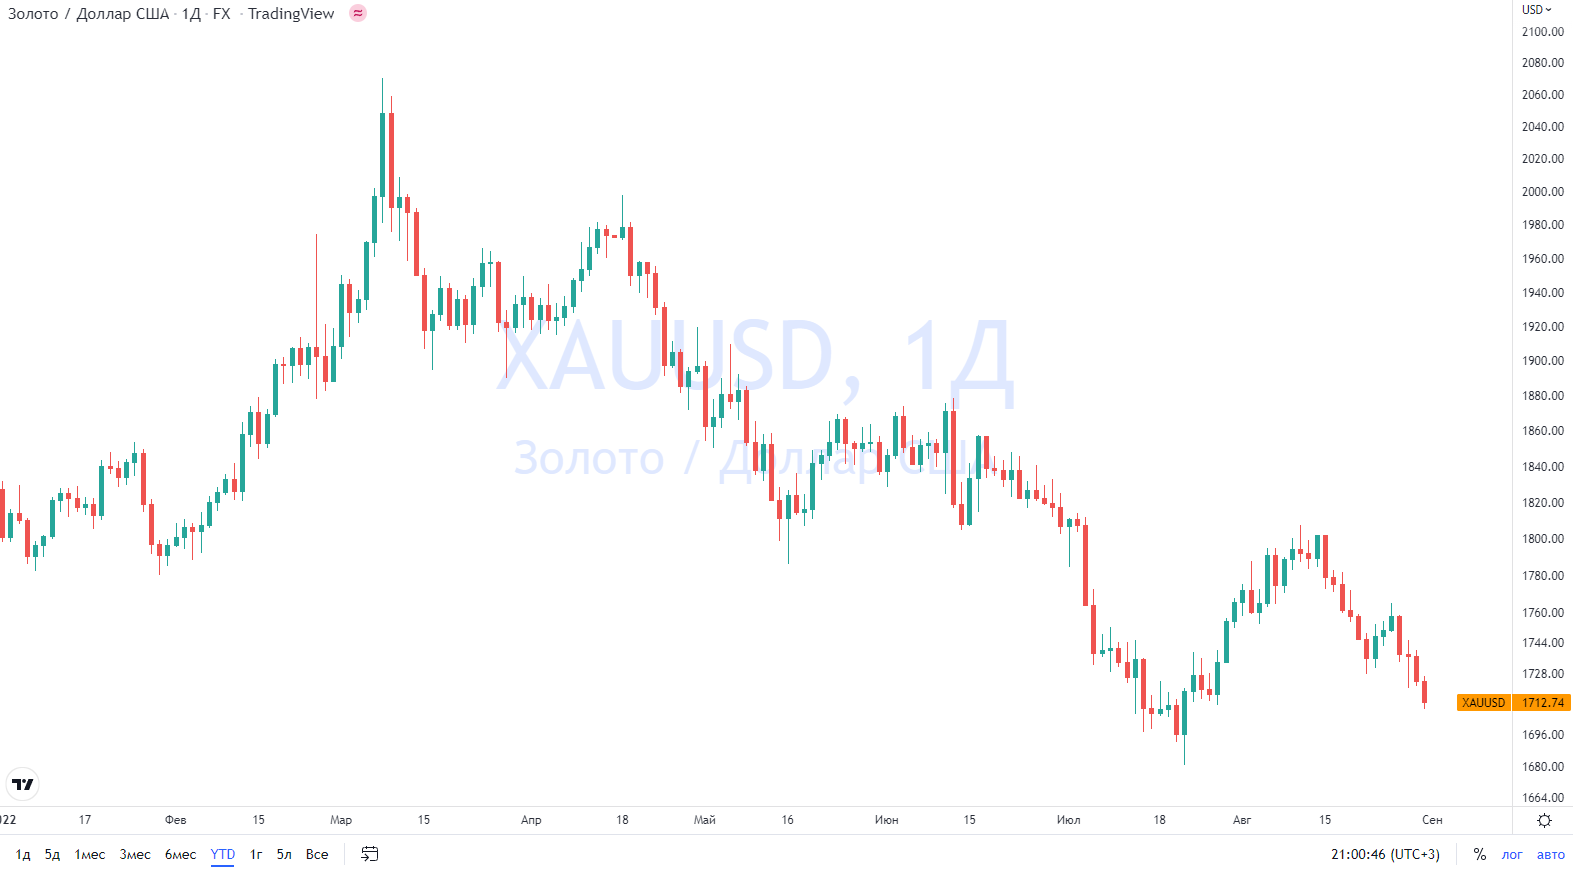
📉 Золото закрывает Август снижением. Падая 5-й месяц подряд
Цены на золото и серебро падают уже 4 день подряд. Несколько раз уже обсуждали с вами, что главный конкурент у золота это казначейские облигации США, как самый надёжный актив в мире (во всяком случае пока)
Доходность 10-летних казначейских облигаций находится в районе максимумов за год (3,12%). Индекс доллара тоже растёт оставаясь в районе максимумов за 20 лет (108,74), что тоже негатив для золота
Акции золотодобывающих компаний падают вслед за золотом, результаты за месяц грустные: Newmont $NEM -7.2%, Barrick Gold $GOLD -4.3%, Royal Gold $RGLD -12.1%. У Полюс Золото $PLZL -3,65% (у Полюса правда немного другая ситуация в этом году😁, но динамику цен на золото игнорировать в любом случае нельзя)
Пауэлл не оставил сомнений в дальнейшем агрессивном ужесточении, настрой ФРС побороть инфляцию путём ужесточения денежно-кредитной политики приведёт к тому, что доллар и доходность 10 леток (и других облигаций) продолжит расти, следовательно золото падать
-
Не является индивидуальной инвестиционной рекомендацией
Цены на золото и серебро падают уже 4 день подряд. Несколько раз уже обсуждали с вами, что главный конкурент у золота это казначейские облигации США, как самый надёжный актив в мире (во всяком случае пока)
Доходность 10-летних казначейских облигаций находится в районе максимумов за год (3,12%). Индекс доллара тоже растёт оставаясь в районе максимумов за 20 лет (108,74), что тоже негатив для золота
Акции золотодобывающих компаний падают вслед за золотом, результаты за месяц грустные: Newmont $NEM -7.2%, Barrick Gold $GOLD -4.3%, Royal Gold $RGLD -12.1%. У Полюс Золото $PLZL -3,65% (у Полюса правда немного другая ситуация в этом году😁, но динамику цен на золото игнорировать в любом случае нельзя)
Пауэлл не оставил сомнений в дальнейшем агрессивном ужесточении, настрой ФРС побороть инфляцию путём ужесточения денежно-кредитной политики приведёт к тому, что доллар и доходность 10 леток (и других облигаций) продолжит расти, следовательно золото падать
-
Не является индивидуальной инвестиционной рекомендацией
👍4😱3
Распродажа Nasdaq и S&P 500 продолжается
8 из 11 секторов S&P в минусе, IT сектор падает сильней других. Что послужило драйвером дальнейшего падения?
Одна из причин Администрация президента США ввела ряд новых ограничений против Китая, в этот раз на продажу чипов. Nvidia $NVDA теряет сегодня более 10%, $AMD более 5%
Но главная причина падения всего рынка это хорошие данные по рынку труда. Еженедельные заявки на пособие по безработице остаются на чрезвычайно низкими по историческим меркам уровне. За неделю они упали на 5 тыс. до 232 тыс. при прогнозе в 246 тыс.
Сейчас хорошие новости — это плохие новости, так как сильные данные по рынку труда это плюс в копилку ФРС для более агрессивного поднятия ставки
На фоне выхода данных доходность 10-летних казначейских облигаций выросла сразу до 3,27%
А индекс доллара DXY обновил локальный максимум установленный в Июле, поднимаясь в моменте до 109,9
Как обсудили в Понедельник, рынок продолжает падать дальше
-
Не является индивидуальной инвестиционной рекомендацией
8 из 11 секторов S&P в минусе, IT сектор падает сильней других. Что послужило драйвером дальнейшего падения?
Одна из причин Администрация президента США ввела ряд новых ограничений против Китая, в этот раз на продажу чипов. Nvidia $NVDA теряет сегодня более 10%, $AMD более 5%
Но главная причина падения всего рынка это хорошие данные по рынку труда. Еженедельные заявки на пособие по безработице остаются на чрезвычайно низкими по историческим меркам уровне. За неделю они упали на 5 тыс. до 232 тыс. при прогнозе в 246 тыс.
Сейчас хорошие новости — это плохие новости, так как сильные данные по рынку труда это плюс в копилку ФРС для более агрессивного поднятия ставки
На фоне выхода данных доходность 10-летних казначейских облигаций выросла сразу до 3,27%
А индекс доллара DXY обновил локальный максимум установленный в Июле, поднимаясь в моменте до 109,9
Как обсудили в Понедельник, рынок продолжает падать дальше
-
Не является индивидуальной инвестиционной рекомендацией
👍7🔥3
Роснефть $ROSN растёт без новостей. Как и акции Сургута $SNGS растут без новостей. Вчера Лукойл $LKOH так рост
Инвесторы ждут повторения истории Газпрома $GAZP? 🤔
Или это инсайдеры закупаются заранее?
-
Не является индивидуальной инвестиционной рекомендацией
Инвесторы ждут повторения истории Газпрома $GAZP? 🤔
Или это инсайдеры закупаются заранее?
-
Не является индивидуальной инвестиционной рекомендацией
👍3🔥2
Сегодня тот самый день!
Pulse_Official спасибо за отличный праздник в честь трёхлетия 🥳🥳
Выходные в кругу команды Пульс, топовых блогеров и топов бирж
Можно пообщаться с такими людьми как топ СПБ Биржи Роман Горюнов $SPBE и Ведущими Шоу Тинькофф Dengi_nespyat_Irina Maya_Nelyubina
Место топ.
Pulse_Official спасибо за отличный праздник в честь трёхлетия 🥳🥳
Выходные в кругу команды Пульс, топовых блогеров и топов бирж
Можно пообщаться с такими людьми как топ СПБ Биржи Роман Горюнов $SPBE и Ведущими Шоу Тинькофф Dengi_nespyat_Irina Maya_Nelyubina
Место топ.
🔥13❤1👍1👎1
Занять знакомому денег или купить акции Газпрома?
Допустим у вас есть 100 000 рублей, вы ждёте апокалипсис и хотите на всё накупить гречки, вот только с ковида ещё гречка не вся съедена, испортится может, если прямо сейчас купить. Поэтому вы решили отложить деньги на будущую покупку. Но просто под подушку положить деньги не получается. Инфляция съест часть ваших денег, в результате вы съедите меньше гречки. И тут возникает проблема (всем бы такие проблемы): деньги надо куда-то временно пристроить
Знакомый просит 100 000 руб, а отдать обещает 110 000, но через год, а вот Газпром обещает выплачивать дивиденды всё время пока вы держите бумаги. Конечно же есть риски, что один вам не отдаст, а второй пообещает, но потом не выплатит дивиденды, тогда вы без гречки. Но упустим эти грустные моменты. Попробуем определить в вакууме, кому выгодней дать денег прямо сейчас. И вот таким незамысловатым способом мы подошли к одной из базовых концепций: «Стоимость денег с учётом фактора времени»
И один из методов подобной оценки — это Дисконтированный денежный поток, он оценивает стоимость инвестиций, используя ожидаемые будущие доходы. Вкладывая деньги в какую-либо компанию, инвестор (условно) сравнивает перспективы развития компании по сравнению, к примеру, с банковским депозитом, пытаясь понять, где он заработает больше в долгосрочной перспективе
Т.е. простыми словами мы пытаемся понять сколько денег нам принесёт инвестиция в будущем и за какое время. Ключевое влияние в оценке оказывают процентные ставки ЦБ (США, РФ, ЕС и т.д., смотря где и в какой валюте вы покупаете гречку), так как вы всегда можете оформить вклад в банке этой страны
100 000 руб под 10% год и через год у вас 110 000 руб. НО ваши 100 000 руб сейчас, будут равны 90 000 руб через год (по покупательной способности), если вы положили деньги просто под подушку
Поэтому когда объявляются крупные дивиденды акции компании продолжают расти практически до последних дней перед дивидендной отсечкой. Так как срок владения уменьшается, то и годовая доходность растёт (как будто это короткий вклад с хорошей ставкой)
По этой же причине процентная ставка сильно влияет и на оценку компаний, особенно быстрорастущих, где закладывается быстрый рост выручки (что отражают огромные мультипликаторы). На графике сравнение падения Индексов широкого рынка S&P 500 и Технологического Nasdaq в период поднятия ставки. (Кстати, учитывая, что ставку США будут поднимать перекупленные компании ещё попадают)
Так что же делать нашему персонажу?
Учитывая, что на момент написания статьи див доходность по Газпрому $GAZP составляет 20% (даже после бурного роста), что до крайний даты покупки ещё примерно месяц, а ставка ЦБ сейчас 8%. Можно как минимум купить акции, которые, скорей всего, вырастут в цене ближе к дате див отсечки. Если нет желания оставаться долгосрочным инвестором продавать за несколько дней до этой даты
-
Не является индивидуальной инвестиционной рекомендацией
Допустим у вас есть 100 000 рублей, вы ждёте апокалипсис и хотите на всё накупить гречки, вот только с ковида ещё гречка не вся съедена, испортится может, если прямо сейчас купить. Поэтому вы решили отложить деньги на будущую покупку. Но просто под подушку положить деньги не получается. Инфляция съест часть ваших денег, в результате вы съедите меньше гречки. И тут возникает проблема (всем бы такие проблемы): деньги надо куда-то временно пристроить
Знакомый просит 100 000 руб, а отдать обещает 110 000, но через год, а вот Газпром обещает выплачивать дивиденды всё время пока вы держите бумаги. Конечно же есть риски, что один вам не отдаст, а второй пообещает, но потом не выплатит дивиденды, тогда вы без гречки. Но упустим эти грустные моменты. Попробуем определить в вакууме, кому выгодней дать денег прямо сейчас. И вот таким незамысловатым способом мы подошли к одной из базовых концепций: «Стоимость денег с учётом фактора времени»
И один из методов подобной оценки — это Дисконтированный денежный поток, он оценивает стоимость инвестиций, используя ожидаемые будущие доходы. Вкладывая деньги в какую-либо компанию, инвестор (условно) сравнивает перспективы развития компании по сравнению, к примеру, с банковским депозитом, пытаясь понять, где он заработает больше в долгосрочной перспективе
Т.е. простыми словами мы пытаемся понять сколько денег нам принесёт инвестиция в будущем и за какое время. Ключевое влияние в оценке оказывают процентные ставки ЦБ (США, РФ, ЕС и т.д., смотря где и в какой валюте вы покупаете гречку), так как вы всегда можете оформить вклад в банке этой страны
100 000 руб под 10% год и через год у вас 110 000 руб. НО ваши 100 000 руб сейчас, будут равны 90 000 руб через год (по покупательной способности), если вы положили деньги просто под подушку
Поэтому когда объявляются крупные дивиденды акции компании продолжают расти практически до последних дней перед дивидендной отсечкой. Так как срок владения уменьшается, то и годовая доходность растёт (как будто это короткий вклад с хорошей ставкой)
По этой же причине процентная ставка сильно влияет и на оценку компаний, особенно быстрорастущих, где закладывается быстрый рост выручки (что отражают огромные мультипликаторы). На графике сравнение падения Индексов широкого рынка S&P 500 и Технологического Nasdaq в период поднятия ставки. (Кстати, учитывая, что ставку США будут поднимать перекупленные компании ещё попадают)
Так что же делать нашему персонажу?
Учитывая, что на момент написания статьи див доходность по Газпрому $GAZP составляет 20% (даже после бурного роста), что до крайний даты покупки ещё примерно месяц, а ставка ЦБ сейчас 8%. Можно как минимум купить акции, которые, скорей всего, вырастут в цене ближе к дате див отсечки. Если нет желания оставаться долгосрочным инвестором продавать за несколько дней до этой даты
-
Не является индивидуальной инвестиционной рекомендацией
👍8🤔1💩1
Пришло ли время вспомнить летний прогноз JP Morgan $JPM о нефти по $380 за баррель?
Сегодняшнее решение ОПЕК+ сократить добычу на 100 000 баррелей в день в следующем месяце, удивило рынок. Само сокращение более символическое. Но как упреждение сокращающемуся из-за рецессии спросу и потенциальной ядерной сделки Ирана хороший показатель общего видения желательной цены за баррель. Видимо ОПЕК+ (в том числе РФ) хотят вернуть цены выше $100 (что в итоге будет подпитывать разгон инфляции)
«Мы будем использовать все имеющиеся у нас инструменты», — заявил министр энергетики Саудовской Аравии
Добавим к этому, что все на рынке знают, что бесконечно лить стратегические резервы в рынок США не смогут (они в конце концов конечны). Если вы считаете, что нефть сейчас слишком дорогая, то нет, если вычесть инфляцию, то потенциал для роста ещё знатный до уровней 2008, 2011–2014 годов
При достижении соглашения по ядерной сделке, Иран может компенсировать сокращение добычи. Цены на нефть могут снова упасть на фоне распродажи резервов. Но ядерная сделка США и Ирана разовая история. Иран и под санкциями продаёт нефть, просто продавать сможет дороже
Следующее собрание ОПЕК+ проведут 5 октября. Сокращать добычу легко могут продолжить (учитывая, что и наращивать бурно не получалось ранее)
Пару месяцев назад в посте: «Мировой энергетический кризис только начинается, а на его устранение уйдут годы» подробно разбирали причины
Нефтедобывающие компании пока не спешат рекордно вкладывать в разработку новых месторождений, что международные вроде Chevron $CVX и Exxon $XOM, что компании РФ вроде Роснефти $ROSN и Лукойла $LKOH
-
Не является индивидуальной инвестиционной рекомендацией
Сегодняшнее решение ОПЕК+ сократить добычу на 100 000 баррелей в день в следующем месяце, удивило рынок. Само сокращение более символическое. Но как упреждение сокращающемуся из-за рецессии спросу и потенциальной ядерной сделки Ирана хороший показатель общего видения желательной цены за баррель. Видимо ОПЕК+ (в том числе РФ) хотят вернуть цены выше $100 (что в итоге будет подпитывать разгон инфляции)
«Мы будем использовать все имеющиеся у нас инструменты», — заявил министр энергетики Саудовской Аравии
Добавим к этому, что все на рынке знают, что бесконечно лить стратегические резервы в рынок США не смогут (они в конце концов конечны). Если вы считаете, что нефть сейчас слишком дорогая, то нет, если вычесть инфляцию, то потенциал для роста ещё знатный до уровней 2008, 2011–2014 годов
При достижении соглашения по ядерной сделке, Иран может компенсировать сокращение добычи. Цены на нефть могут снова упасть на фоне распродажи резервов. Но ядерная сделка США и Ирана разовая история. Иран и под санкциями продаёт нефть, просто продавать сможет дороже
Следующее собрание ОПЕК+ проведут 5 октября. Сокращать добычу легко могут продолжить (учитывая, что и наращивать бурно не получалось ранее)
Пару месяцев назад в посте: «Мировой энергетический кризис только начинается, а на его устранение уйдут годы» подробно разбирали причины
Нефтедобывающие компании пока не спешат рекордно вкладывать в разработку новых месторождений, что международные вроде Chevron $CVX и Exxon $XOM, что компании РФ вроде Роснефти $ROSN и Лукойла $LKOH
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔2
Новые ограничения от Банка России и что теперь делать?
Когда днём прочитал новость о том, что Банк России запретит брокерам продавать акции компаний из недружественных стран неквалам сразу вспомнились слова старины Баффетта: «Если вы не готовы владеть акциями в течение 10 лет, даже не думайте о том, чтобы владеть ими в течение 10 минут»
В текущей редакции предписания нет ограничения для тех, кто уже держит бумаги в своем портфеле, так что разговоров, что сейчас надо продавать на дне американского рынка пока не идёт. Т.е. только запрет на новые продажи
Т.е. сейчас есть чуть меньше месяца определиться с компаниями которыми вы можете добавить в свой портфель на все 100% и держать пока не наступит «Прекрасное далёко», с 1 октября, доля таких бумаг уже будет ограничена 15%. С 1 ноября — 10%, с 1 декабря — 5%, а с 1 января 2023 — 0% 😔
Лично я буду добавлять себе бумаг из «недружественных стран» до 1 октября, без фанатизма конечно. Сегодня уже добавил в портфель ещё Microsoft $MSFT, точно куплю Snowflake $SNOW (разбор тут) и Amazon $AMZN, и ещё думаю над BlackRock $BLK (обзор делал 1,5 года назад, но суть не изменилась) и Adobe $ADBE
Если вы думаете что-то вроде «хорошая идея, куплю пожалуй и я так», я бы советовал подумать дважды
1️⃣это пока нет разговоров о обязательной продаже, они могут легко появится и бумаги могут легко продать в самый неподходящий момент
2️⃣«токсичность» недружественных бумаг в нашей инфраструктуре растёт, не факт, что вы вообще сможете получить потом эти деньги обратно, в какой-то момент их могут «обособить» все
Грустно конечно всё это наблюдать, печально видеть, что происходит с бизнесом СПБ Биржи $SPBE, но не стоит унывать 🙂 Как говорится «Когда одна дверь закрывается, другая открывается»
Какие именно возможности появляются у инвесторов разберём ближайшее время. Не переключайтесь 😉
-
Не является индивидуальной инвестиционной рекомендацией
Когда днём прочитал новость о том, что Банк России запретит брокерам продавать акции компаний из недружественных стран неквалам сразу вспомнились слова старины Баффетта: «Если вы не готовы владеть акциями в течение 10 лет, даже не думайте о том, чтобы владеть ими в течение 10 минут»
В текущей редакции предписания нет ограничения для тех, кто уже держит бумаги в своем портфеле, так что разговоров, что сейчас надо продавать на дне американского рынка пока не идёт. Т.е. только запрет на новые продажи
Т.е. сейчас есть чуть меньше месяца определиться с компаниями которыми вы можете добавить в свой портфель на все 100% и держать пока не наступит «Прекрасное далёко», с 1 октября, доля таких бумаг уже будет ограничена 15%. С 1 ноября — 10%, с 1 декабря — 5%, а с 1 января 2023 — 0% 😔
Лично я буду добавлять себе бумаг из «недружественных стран» до 1 октября, без фанатизма конечно. Сегодня уже добавил в портфель ещё Microsoft $MSFT, точно куплю Snowflake $SNOW (разбор тут) и Amazon $AMZN, и ещё думаю над BlackRock $BLK (обзор делал 1,5 года назад, но суть не изменилась) и Adobe $ADBE
Если вы думаете что-то вроде «хорошая идея, куплю пожалуй и я так», я бы советовал подумать дважды
1️⃣это пока нет разговоров о обязательной продаже, они могут легко появится и бумаги могут легко продать в самый неподходящий момент
2️⃣«токсичность» недружественных бумаг в нашей инфраструктуре растёт, не факт, что вы вообще сможете получить потом эти деньги обратно, в какой-то момент их могут «обособить» все
Грустно конечно всё это наблюдать, печально видеть, что происходит с бизнесом СПБ Биржи $SPBE, но не стоит унывать 🙂 Как говорится «Когда одна дверь закрывается, другая открывается»
Какие именно возможности появляются у инвесторов разберём ближайшее время. Не переключайтесь 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍10❤3🤔1
Про нерезидентов из дружественных стран и что это даст инвесторам РФ
Московская биржа с понедельника даст возможность нерезидентам из «дружественных» стран совершать операции на рынке акций
Многие ждут волну распродаж. Сегодня рынок уже отпадал готовясь к понедельнику. Конечно же продажи нерезидентов будут, будут и продажи не дружественных (а у них активов существенно больше), которые договорятся с дружественными, но вряд ли стоит ожидать очередного Армагеддона, объёмы не те, да и зачем продавать всем и всё сразу
Просадка рынка — это очередная возможность докупить рынок РФ. Часть компаний хорошо адаптируются к санкциям. Вспомним в очередной раз пример Ирана, где санкции уже много лет и фондовый рынок растёт обгоняя инфляцию
В целом всё это положительно повлияет на Мосбиржу $MOEX, за Август объём торгов вырос на четверть по сравнению с Июлем (акции и облигации). Потенциал для увеличения объёма торгов с открытием доступа сохраняется
Закрытие доступа для неквалов рынка США (что сильно ударит по доходам СПБ Биржи $SPBE) тоже в плюс для Мосбиржи которая специализируется на бумагах РФ. Так что если ищите возможности, вот одна из них. Растут акции или падают. К̶а̶з̶и̶н̶о̶, т.е. Биржа, всегда в плюсе. Главное, чтобы торги были
-
Не является индивидуальной инвестиционной рекомендацией
Московская биржа с понедельника даст возможность нерезидентам из «дружественных» стран совершать операции на рынке акций
Многие ждут волну распродаж. Сегодня рынок уже отпадал готовясь к понедельнику. Конечно же продажи нерезидентов будут, будут и продажи не дружественных (а у них активов существенно больше), которые договорятся с дружественными, но вряд ли стоит ожидать очередного Армагеддона, объёмы не те, да и зачем продавать всем и всё сразу
Просадка рынка — это очередная возможность докупить рынок РФ. Часть компаний хорошо адаптируются к санкциям. Вспомним в очередной раз пример Ирана, где санкции уже много лет и фондовый рынок растёт обгоняя инфляцию
В целом всё это положительно повлияет на Мосбиржу $MOEX, за Август объём торгов вырос на четверть по сравнению с Июлем (акции и облигации). Потенциал для увеличения объёма торгов с открытием доступа сохраняется
Закрытие доступа для неквалов рынка США (что сильно ударит по доходам СПБ Биржи $SPBE) тоже в плюс для Мосбиржи которая специализируется на бумагах РФ. Так что если ищите возможности, вот одна из них. Растут акции или падают. К̶а̶з̶и̶н̶о̶, т.е. Биржа, всегда в плюсе. Главное, чтобы торги были
-
Не является индивидуальной инвестиционной рекомендацией
😁7👍4🫡1
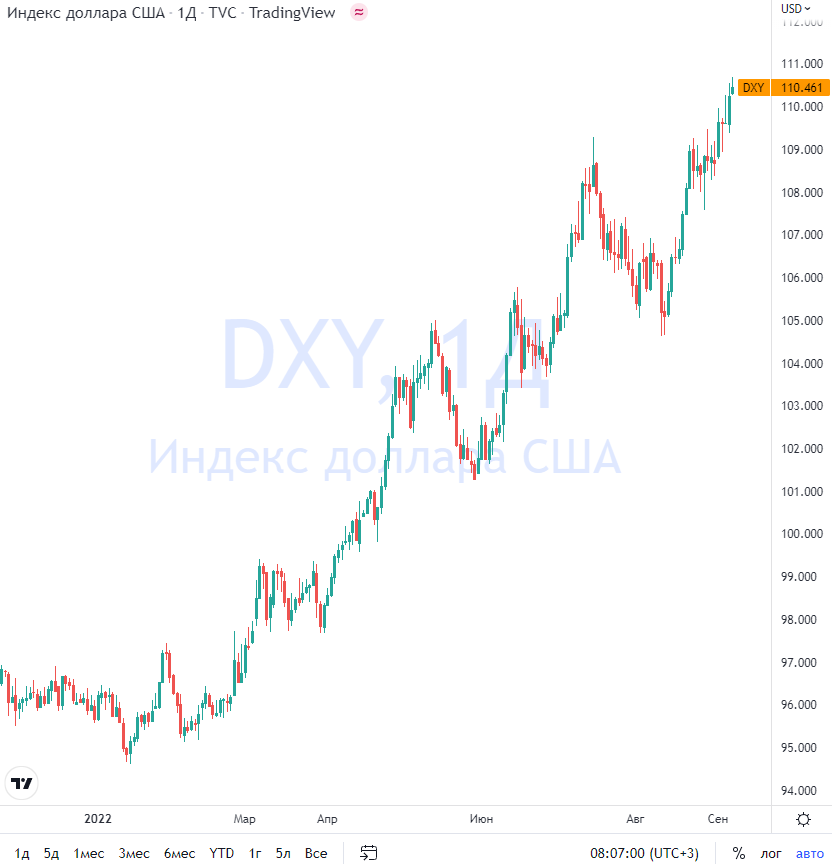
Индекс доллара продолжает расти
Уже конечно это не так актуально, скоро покупать акции США неквалы уже не смогут. И что там в загнивающем западе уже наверно никому не будет интересно, может только небольшой группе инвесторов у которых будет доступ
Индекс доллара хорошая метрика, что ближайшие отчёты будут не очень хорошими 😀
— Снижение прибыли международных корпораций, так как они получают часть выручки за пределами США и валютная переоценка фактически снижает прибыль
— Сложней становится конкурировать экспортно-ориентированных компаниям, так как затраты условно больше из-за дорогого доллара
— Для крупных международных инвесторов акции США становятся условно дороже
В общем обычная валютная переоценка, любому инвестору РФ она хорошо знакома 😉
-
Не является индивидуальной инвестиционной рекомендацией
Уже конечно это не так актуально, скоро покупать акции США неквалы уже не смогут. И что там в загнивающем западе уже наверно никому не будет интересно, может только небольшой группе инвесторов у которых будет доступ
Индекс доллара хорошая метрика, что ближайшие отчёты будут не очень хорошими 😀
— Снижение прибыли международных корпораций, так как они получают часть выручки за пределами США и валютная переоценка фактически снижает прибыль
— Сложней становится конкурировать экспортно-ориентированных компаниям, так как затраты условно больше из-за дорогого доллара
— Для крупных международных инвесторов акции США становятся условно дороже
В общем обычная валютная переоценка, любому инвестору РФ она хорошо знакома 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍4
Индекс МосБиржи закрывается второй день в минусе
Отвесное падение нефти придаёт ускорение и фондовому рынку РФ. Brent за долго время упала ниже $88, такие цены мы видели в конце прошлого года.
Ожидания замедления темпов экономического роста переходят в ожидания рецессии, доллар продолжает укрепляться, спад в Китае, Иранская сделка, рост объёмов добычи, потолок цен на нефть РФ. Ничего не забыл? Причин для падения хватает
Сегодня уже попадали, и завтра на таком отвесном падение нефти ещё, скорей всего, попадают акции ЛУКОЙЛа $LKOH -2,75%, Сургутнефтегаза $SNGS -2,80%, Газпром нефти $SIBN -2,31%
Из лидеров роста Аэрофлот $AFLT сегодня прибавляет более 3% на новостях о подписании соглашения с ОАК о поставке 339 самолетов в 2023–2030 на сумму 1 трлн руб. Путин помогает, заявляя, что отрасль авиаперевозок ожидает системное «перевооружение» (чтобы это не значило). Порадуемся за Аэрофлот, но лично я буду радоваться в стороне, не будучи инвестором. Общий негатив у Аэрофлота никуда не ушёл
А вот в кого можно вложиться — Positive Technologies $POSI, компания обновляет максимум цены прибавляя сегодня почти 4%, растёт с начала недели на заявлении о планах международной экспансии: «То, что у нас большие амбиции на экспансию за пределы Российской Федерации, — это да. Юго-Восточная Азия, да, Южная Америка — да, арабский мир — да. Это те зоны, которые нам интересны», — сказал Артем Сычев (советник ген дира, отвечает за взаимодействие с Гос Структурами).
Единственное сейчас спешить покупать акции Positive не стоит. Рост быстрый, имеет смысл подождать коррекции.
-
Не является индивидуальной инвестиционной рекомендацией
Отвесное падение нефти придаёт ускорение и фондовому рынку РФ. Brent за долго время упала ниже $88, такие цены мы видели в конце прошлого года.
Ожидания замедления темпов экономического роста переходят в ожидания рецессии, доллар продолжает укрепляться, спад в Китае, Иранская сделка, рост объёмов добычи, потолок цен на нефть РФ. Ничего не забыл? Причин для падения хватает
Сегодня уже попадали, и завтра на таком отвесном падение нефти ещё, скорей всего, попадают акции ЛУКОЙЛа $LKOH -2,75%, Сургутнефтегаза $SNGS -2,80%, Газпром нефти $SIBN -2,31%
Из лидеров роста Аэрофлот $AFLT сегодня прибавляет более 3% на новостях о подписании соглашения с ОАК о поставке 339 самолетов в 2023–2030 на сумму 1 трлн руб. Путин помогает, заявляя, что отрасль авиаперевозок ожидает системное «перевооружение» (чтобы это не значило). Порадуемся за Аэрофлот, но лично я буду радоваться в стороне, не будучи инвестором. Общий негатив у Аэрофлота никуда не ушёл
А вот в кого можно вложиться — Positive Technologies $POSI, компания обновляет максимум цены прибавляя сегодня почти 4%, растёт с начала недели на заявлении о планах международной экспансии: «То, что у нас большие амбиции на экспансию за пределы Российской Федерации, — это да. Юго-Восточная Азия, да, Южная Америка — да, арабский мир — да. Это те зоны, которые нам интересны», — сказал Артем Сычев (советник ген дира, отвечает за взаимодействие с Гос Структурами).
Единственное сейчас спешить покупать акции Positive не стоит. Рост быстрый, имеет смысл подождать коррекции.
-
Не является индивидуальной инвестиционной рекомендацией
👍10😁1