
А вы знали, что можно инвестировать в предметы искусства и антиквариат? 😱
Ежегодно опытные инвесторы получают 80-100% от таких сделок. Можно инвестировать в антикварный фарфор, серебро и бронзу, книги, картины и многое другое.
Сомневаетесь? На канале аукционного дома Альтерс рассказывают, как правильно инвестировать в антиквариат и реально получать с этого доход.
Целая команда экспертов занимается оценкой подлинности предметов, а также они БЕСПЛАТНО консультируют клиентов 😉
Подписывайтесь, чтобы знать больше 👉 @alters_auction
#реклама
Ежегодно опытные инвесторы получают 80-100% от таких сделок. Можно инвестировать в антикварный фарфор, серебро и бронзу, книги, картины и многое другое.
Сомневаетесь? На канале аукционного дома Альтерс рассказывают, как правильно инвестировать в антиквариат и реально получать с этого доход.
Целая команда экспертов занимается оценкой подлинности предметов, а также они БЕСПЛАТНО консультируют клиентов 😉
Подписывайтесь, чтобы знать больше 👉 @alters_auction
#реклама
👍6👎3😁1🤮1
Фондовый рынок РФ продолжает рост
Индекс ММВБ прибавил за сегодня почти 1%.
Хороший рост показали сегодня Полюс Золото $PLZL +6,8%, банки продолжают покупать золото, с небольшим дисконтом. Зампред ЦБ РФ Алексей Заботкин — «Банк России не вводил дисконты для цены золота на внутреннем рынке». Кроме банков и Минфин планирует до конца года израсходовать заложенные на закупку драгметаллов (это 44 млрд рублей)
Самолёт $SMLT +4,23% растёт на новостях о запуске своего банка. Финтех-направлением будет курировать Кирилл Гурбанов, бывшей руководитель блока цифрового бизнеса МТС Банка $MTSS
И ФосАгро $PHOR +3,38%, несколько раз уже упоминал, что продовольственный кризис никуда не ушёл, он с нами рядом. Поэтому удобрения в последнюю очередь будут подвергать санкционному давлению. Сегодня помощник госсекретаря США заявил, что США не возражают против поставок удобрений и зерна РФ на мировые рынки и не распространяют свои санкции на эту сферу
ЛУКОЙЛ $LKOH неплохо растёт +2% на ожидании дивидендов. При падении сегодня нефтяников на возврате цен на нефть к $90
Пока всё складывается неплохо. Рынок отходит от минимумов, но исключать появление очередных геополитических форс-мажоров нельзя
-
Не является индивидуальной инвестиционной рекомендацией
Индекс ММВБ прибавил за сегодня почти 1%.
Хороший рост показали сегодня Полюс Золото $PLZL +6,8%, банки продолжают покупать золото, с небольшим дисконтом. Зампред ЦБ РФ Алексей Заботкин — «Банк России не вводил дисконты для цены золота на внутреннем рынке». Кроме банков и Минфин планирует до конца года израсходовать заложенные на закупку драгметаллов (это 44 млрд рублей)
Самолёт $SMLT +4,23% растёт на новостях о запуске своего банка. Финтех-направлением будет курировать Кирилл Гурбанов, бывшей руководитель блока цифрового бизнеса МТС Банка $MTSS
И ФосАгро $PHOR +3,38%, несколько раз уже упоминал, что продовольственный кризис никуда не ушёл, он с нами рядом. Поэтому удобрения в последнюю очередь будут подвергать санкционному давлению. Сегодня помощник госсекретаря США заявил, что США не возражают против поставок удобрений и зерна РФ на мировые рынки и не распространяют свои санкции на эту сферу
ЛУКОЙЛ $LKOH неплохо растёт +2% на ожидании дивидендов. При падении сегодня нефтяников на возврате цен на нефть к $90
Пока всё складывается неплохо. Рынок отходит от минимумов, но исключать появление очередных геополитических форс-мажоров нельзя
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔2
Как на Белуге $BELU отразятся продажи международных прав на бренд премиальной водки Beluga?
Сегодня компания опубликовала сообщение об «Изменения в правообладании брендом Beluga». До недавнего времени, компания осуществляла в том числе экспорт алкоголя за рубеж, но «текущая геополитическая ситуация» вынудила отказаться от этого направления
Осуществив продажу международных прав (интеллектуальные права на торговую марку в России остаются), сумма сделки не менее $75 млн.
Учитывая, что в 2021 экспортные продажи водки Beluga составляли всего порядка 4% от выручки, а потенциал роста в РФ из-за ухода крупных алкогольных брендов существенно больше, переживать из-за закрытых рынков не стоит
Деньги от продажи улучшат показатели компании, возможно даже будет приятный дивидендный бонус 😏
Держу компанию в портфеле. Считаю одной из интересных историй на рынке РФ
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня компания опубликовала сообщение об «Изменения в правообладании брендом Beluga». До недавнего времени, компания осуществляла в том числе экспорт алкоголя за рубеж, но «текущая геополитическая ситуация» вынудила отказаться от этого направления
Осуществив продажу международных прав (интеллектуальные права на торговую марку в России остаются), сумма сделки не менее $75 млн.
Учитывая, что в 2021 экспортные продажи водки Beluga составляли всего порядка 4% от выручки, а потенциал роста в РФ из-за ухода крупных алкогольных брендов существенно больше, переживать из-за закрытых рынков не стоит
Деньги от продажи улучшат показатели компании, возможно даже будет приятный дивидендный бонус 😏
Держу компанию в портфеле. Считаю одной из интересных историй на рынке РФ
-
Не является индивидуальной инвестиционной рекомендацией
👍7❤1
Фондовый рынок РФ пытается продолжить недельный рост 📈
По итогам основной сессии индекс ММВБ вырос на 2,3% (2025 пунктов). Нефть продолжает держаться выше $92 за баррель (сегодня в моменте $94,74), на этом фоне нефтегазовый сектор держится уверенно
Выделяется Лукойл $LKOH +4,1% на слухах о возможных приятных дивидендах. Финам, к примеру, оценивает дивиденды Лукойла в 1312 рублей на акцию (это суммарно за 2022 и финальные за 2021). Шансы на дивиденды хорошие, всё-таки Лукойл платит их уже 20 лет подряд
Металлурги продолжают своё ралли. Северсталь $CHMF +5,2%, а НЛМК $NLMK и ММК $MAGN по +4,2%. Стоит обратить внимание, что МСФО отчетности пока нет, что с деньгами непонятно. Да, объёмы упали не так сильно, но что действительно происходит не очень понятно. Это мы уже разбирали в пятницу, на примере отчёта Северстали «Неуверенность Северстали»
Чуть подробней про Сбер $SBER +3,2%, у меня в нём самая большая позиция суммарно по всем портфелям. Пока можно отметить, что банк достаточно хорошо переживает текущую ситуацию и все свалившиеся на него санкции. Можно уверенно констатировать, что банковский бизнес адаптировался к новым условиям ещё весной-летом. А за второе полугодие скорей всего будет положительный финансовый результат (об этом говорил Греф в начале Сентября)
Об этом и Андрей Костин ВТБ $VTBR сказал: «Прибыль в следующем году мы ожидаем существенную», правда дивиденды акционерам ждать не стоит: «Дивиденды нами, скорее всего, не будут платиться» 😔
По информации от Cbonds доля просроченной задолженности по корпоративному портфелю банковской системы сокращается. За 8 месяцев этого года с 6,7% до 6,2%
На мой взгляд акции Сбера должны быть у каждого долгосрочного инвестора в РФ 😁, это оптимальный выбор если вам нужна безопасность, потенциал роста и дивиденды (в этом, конечно же, дивиденды ждать не стоит)
-
Не является индивидуальной инвестиционной рекомендацией
По итогам основной сессии индекс ММВБ вырос на 2,3% (2025 пунктов). Нефть продолжает держаться выше $92 за баррель (сегодня в моменте $94,74), на этом фоне нефтегазовый сектор держится уверенно
Выделяется Лукойл $LKOH +4,1% на слухах о возможных приятных дивидендах. Финам, к примеру, оценивает дивиденды Лукойла в 1312 рублей на акцию (это суммарно за 2022 и финальные за 2021). Шансы на дивиденды хорошие, всё-таки Лукойл платит их уже 20 лет подряд
Металлурги продолжают своё ралли. Северсталь $CHMF +5,2%, а НЛМК $NLMK и ММК $MAGN по +4,2%. Стоит обратить внимание, что МСФО отчетности пока нет, что с деньгами непонятно. Да, объёмы упали не так сильно, но что действительно происходит не очень понятно. Это мы уже разбирали в пятницу, на примере отчёта Северстали «Неуверенность Северстали»
Чуть подробней про Сбер $SBER +3,2%, у меня в нём самая большая позиция суммарно по всем портфелям. Пока можно отметить, что банк достаточно хорошо переживает текущую ситуацию и все свалившиеся на него санкции. Можно уверенно констатировать, что банковский бизнес адаптировался к новым условиям ещё весной-летом. А за второе полугодие скорей всего будет положительный финансовый результат (об этом говорил Греф в начале Сентября)
Об этом и Андрей Костин ВТБ $VTBR сказал: «Прибыль в следующем году мы ожидаем существенную», правда дивиденды акционерам ждать не стоит: «Дивиденды нами, скорее всего, не будут платиться» 😔
По информации от Cbonds доля просроченной задолженности по корпоративному портфелю банковской системы сокращается. За 8 месяцев этого года с 6,7% до 6,2%
На мой взгляд акции Сбера должны быть у каждого долгосрочного инвестора в РФ 😁, это оптимальный выбор если вам нужна безопасность, потенциал роста и дивиденды (в этом, конечно же, дивиденды ждать не стоит)
-
Не является индивидуальной инвестиционной рекомендацией
👍11🔥2
Позитив не угасает 📈💪
Фондовый рынок РФ продолжает расти. Индекс ММВБ прибавил по итогам дня 0,9% (а недели 4%). Металлурги сегодня опять активно росли, по итогам пятницы Северсталь $CHMF опять в лидерах роста +4,8%, НЛМК $NLMK растёт чуть слабее +4.2%, а ММК $MAGN +2.6%, похоже здесь инвесторы немного увлеклись )
Полюс Золото $PLZL продолжает расти без особых новостей +4,3% за сегодня (за неделю почти 21%!). При этом само золото особо не изменилось в цене за неделю
Частичная мобилизация приближается к завершению, уже мобилизовано 260 тыс. И по словам Останиной (после встречи с замминистра обороны Панковым) мобилизация завершится уже на следующей неделе. Новости о её завершении явный позитив для рынка
Кроме этого дивиденды Газпрома $GAZP и Татнефти $TATN скоро придут инвесторам и часть из этих денег будет реинвестировано в акции. В общем 2 недели рынок закрыл в плюсе и есть хорошие шансы закрыть и следующую неделю положительно. Рынок всё ещё экстремально перепродан и даже небольшие позитивные новости поднимают котировки вверх
Иксы на рынке РФ неизбежны 😬
-
Не является индивидуальной инвестиционной рекомендацией
Фондовый рынок РФ продолжает расти. Индекс ММВБ прибавил по итогам дня 0,9% (а недели 4%). Металлурги сегодня опять активно росли, по итогам пятницы Северсталь $CHMF опять в лидерах роста +4,8%, НЛМК $NLMK растёт чуть слабее +4.2%, а ММК $MAGN +2.6%, похоже здесь инвесторы немного увлеклись )
Полюс Золото $PLZL продолжает расти без особых новостей +4,3% за сегодня (за неделю почти 21%!). При этом само золото особо не изменилось в цене за неделю
Частичная мобилизация приближается к завершению, уже мобилизовано 260 тыс. И по словам Останиной (после встречи с замминистра обороны Панковым) мобилизация завершится уже на следующей неделе. Новости о её завершении явный позитив для рынка
Кроме этого дивиденды Газпрома $GAZP и Татнефти $TATN скоро придут инвесторам и часть из этих денег будет реинвестировано в акции. В общем 2 недели рынок закрыл в плюсе и есть хорошие шансы закрыть и следующую неделю положительно. Рынок всё ещё экстремально перепродан и даже небольшие позитивные новости поднимают котировки вверх
Иксы на рынке РФ неизбежны 😬
-
Не является индивидуальной инвестиционной рекомендацией
👍10🔥2❤1
Отчёт и перспективы Норникеля $GMKN
Компания опубликовала достойные результаты за 3 квартал:
— Производство никеля +22% кв/кв (59 тыс. тонн)
— Производство меди +1% кв/кв (113 тыс. тонн)
— Производство палладия +0,4% (712 тыс. унций)
— Производство платины +8% (171 тыс. унций)
Производство всех основных металлов выросло и год к году, и квартал к кварталу. Также компания подтвердила план производства на 2022 💪
Также полным ходом идёт адаптация к санкциям. Как заявил Сергей Степанов (производственный директор): «Мы уже в ближайшее время планируем начать тестировать новое горное оборудование, полученное от производителей из дружественных стран»
Что вызывает настороженность, так это конфликт акционеров. РУСАЛ $RUAL подал иск в Высокий суд Лондона против президента Норникеля Владимира Потанина. Такие конфликты практически всегда негатив для инвесторов в среднесрочной перспективе. Помножим это на не самую простую ситуацию в экономике РФ. Добавим мировую рецессию. И получаем, что перспективы у компании пока не самые радужные.
Тут хорошо привести ещё одну цитату Сергея Степанова: «Пока мы с осторожностью смотрим на перспективы реализации нашей производственной программы в 2023 году»
Несмотря на то, что Норникель сложился почти в два раза с начала года покупать акции пока может быть рано
-
Не является индивидуальной инвестиционной рекомендацией
Компания опубликовала достойные результаты за 3 квартал:
— Производство никеля +22% кв/кв (59 тыс. тонн)
— Производство меди +1% кв/кв (113 тыс. тонн)
— Производство палладия +0,4% (712 тыс. унций)
— Производство платины +8% (171 тыс. унций)
Производство всех основных металлов выросло и год к году, и квартал к кварталу. Также компания подтвердила план производства на 2022 💪
Также полным ходом идёт адаптация к санкциям. Как заявил Сергей Степанов (производственный директор): «Мы уже в ближайшее время планируем начать тестировать новое горное оборудование, полученное от производителей из дружественных стран»
Что вызывает настороженность, так это конфликт акционеров. РУСАЛ $RUAL подал иск в Высокий суд Лондона против президента Норникеля Владимира Потанина. Такие конфликты практически всегда негатив для инвесторов в среднесрочной перспективе. Помножим это на не самую простую ситуацию в экономике РФ. Добавим мировую рецессию. И получаем, что перспективы у компании пока не самые радужные.
Тут хорошо привести ещё одну цитату Сергея Степанова: «Пока мы с осторожностью смотрим на перспективы реализации нашей производственной программы в 2023 году»
Несмотря на то, что Норникель сложился почти в два раза с начала года покупать акции пока может быть рано
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔1
Взяли 2100 по ММВБ 🥳
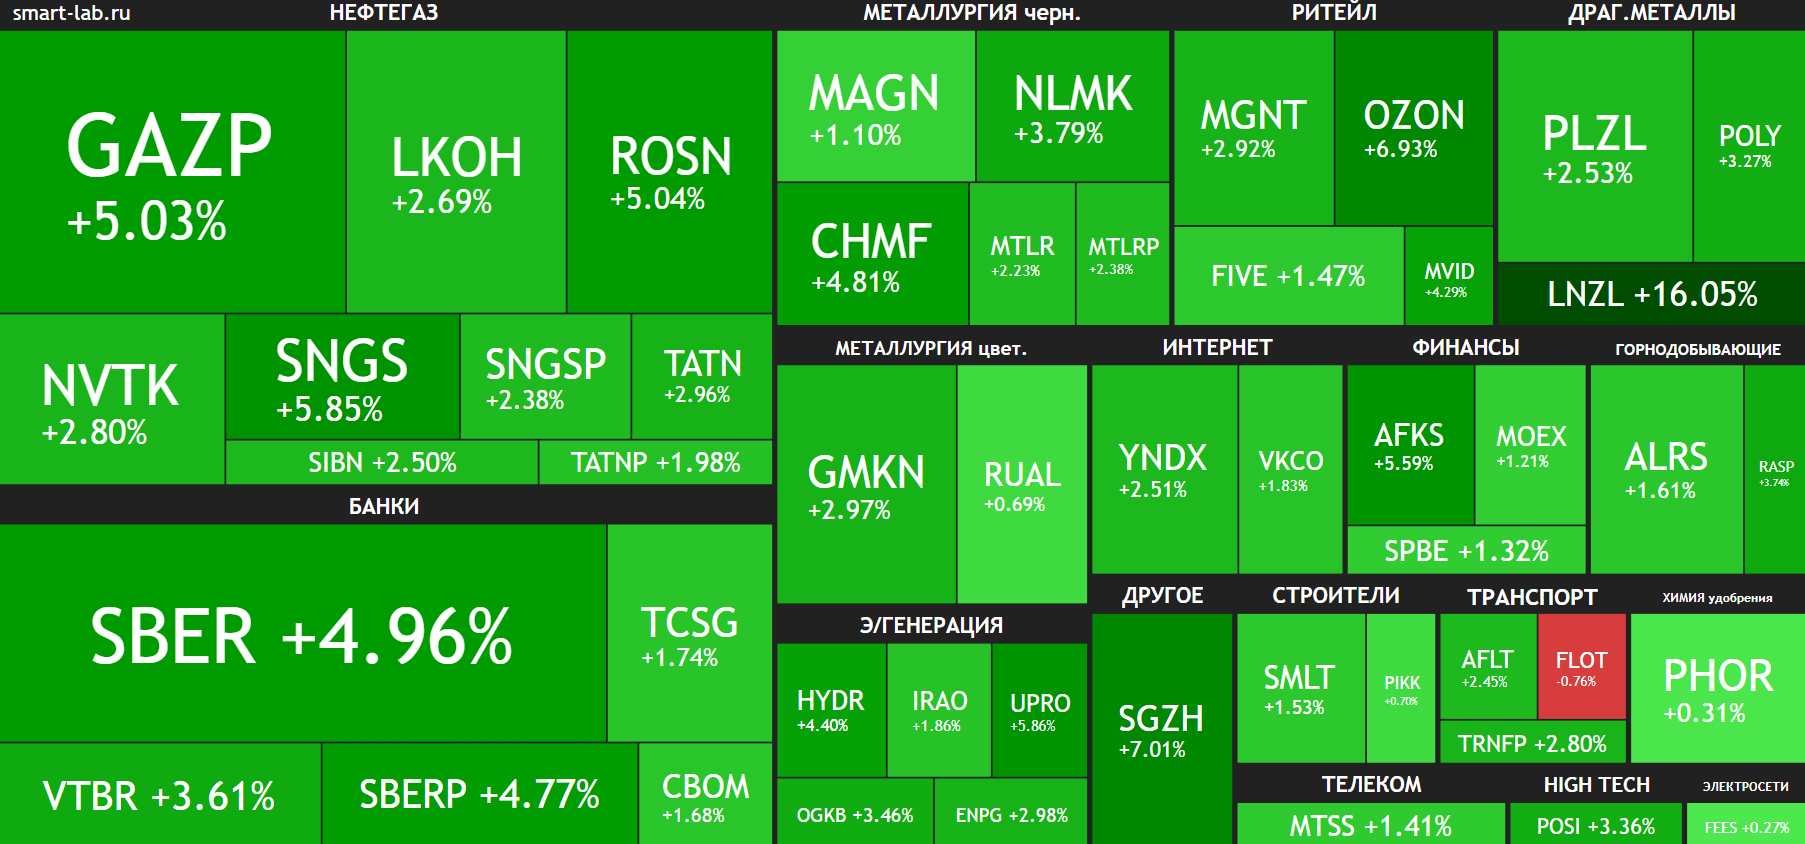
Дивидендные выплаты поддерживают рынок РФ. Как обсуждали на прошлой неделе одни только дивиденды Газпрома $GAZP могут серьёзно поднять рынок. К примеру ЦБ прогнозирует, что обратно в акции будет реинвестировано 200–300 млрд рублей только из дивидендов Газпрома. А есть ещё компании поменьше, чьи дивиденды приходят инвесторам, мне к примеру сегодня пришли от НОВАТЭКа $NVTK, а вчера от Белуги $BELU
В общем на этом сегодня индекс ММВБ вырос сразу на 3,23% до 2 130. В лидерах роста тяжеловесы рынка Газпром и Сбер $SBER прибавляют по +5% за один день, если Газпром будет продолжать так расти, то и дивидендный гэп скоро будет закрыт 😉
В перспективе нас ждут ещё возможные крупные дивиденды от Роснефти $ROSN, сегодня компания объявила о созыве 11 ноября совета директоров по дивидендам за 9 месяцев 2022. И возможно Лукойл $LKOH порадует своих акционеров
Нефть оказывает поддержку рынку и понемногу растёт, торгуясь сегодня выше $93 на завершении «аттракцион неслыханной щедрости» сливания стратегических резервов США
Инвесторы, которые сомневались ещё пару недель назад, когда ММВБ был в районе 1800, что он просто вернётся к 2000, сейчас наверно грустят. Не стоит переживать. Рынок РФ вырастет ещё больше, зима ведь даже не началась ещё, а коррекции обязательно будут, когда можно будет закупиться, геополитика подкинет возможностей 😬
-
Не является индивидуальной инвестиционной рекомендацией
Дивидендные выплаты поддерживают рынок РФ. Как обсуждали на прошлой неделе одни только дивиденды Газпрома $GAZP могут серьёзно поднять рынок. К примеру ЦБ прогнозирует, что обратно в акции будет реинвестировано 200–300 млрд рублей только из дивидендов Газпрома. А есть ещё компании поменьше, чьи дивиденды приходят инвесторам, мне к примеру сегодня пришли от НОВАТЭКа $NVTK, а вчера от Белуги $BELU
В общем на этом сегодня индекс ММВБ вырос сразу на 3,23% до 2 130. В лидерах роста тяжеловесы рынка Газпром и Сбер $SBER прибавляют по +5% за один день, если Газпром будет продолжать так расти, то и дивидендный гэп скоро будет закрыт 😉
В перспективе нас ждут ещё возможные крупные дивиденды от Роснефти $ROSN, сегодня компания объявила о созыве 11 ноября совета директоров по дивидендам за 9 месяцев 2022. И возможно Лукойл $LKOH порадует своих акционеров
Нефть оказывает поддержку рынку и понемногу растёт, торгуясь сегодня выше $93 на завершении «аттракцион неслыханной щедрости» сливания стратегических резервов США
Инвесторы, которые сомневались ещё пару недель назад, когда ММВБ был в районе 1800, что он просто вернётся к 2000, сейчас наверно грустят. Не стоит переживать. Рынок РФ вырастет ещё больше, зима ведь даже не началась ещё, а коррекции обязательно будут, когда можно будет закупиться, геополитика подкинет возможностей 😬
-
Не является индивидуальной инвестиционной рекомендацией
👍13🔥2🎉1
Давай покрепче
По данным Росалкогольрегулирование объём розничных продаж водки с Января по Сентябрь в России вырос на 6,4% по сравнению с аналогичным периодом прошлого года.
При этом объём розничных продаж пива и пивных напитков наоборот снизился на 4,2%
Если брать общую картину, то всего с начала года объёмы производства алкоголя в России выросли на 12%
Помните, что чрезмерное употребление алкогольной продукции вредит вашему здоровью, а вот умеренное количество акций Белуги $BELU и АбрауДюрсо $ABRD в портфеле, точно не повредят 😉
-
Не является индивидуальной инвестиционной рекомендацией
По данным Росалкогольрегулирование объём розничных продаж водки с Января по Сентябрь в России вырос на 6,4% по сравнению с аналогичным периодом прошлого года.
При этом объём розничных продаж пива и пивных напитков наоборот снизился на 4,2%
Если брать общую картину, то всего с начала года объёмы производства алкоголя в России выросли на 12%
Помните, что чрезмерное употребление алкогольной продукции вредит вашему здоровью, а вот умеренное количество акций Белуги $BELU и АбрауДюрсо $ABRD в портфеле, точно не повредят 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍9😁2🤔1
В ожидании коррекции на рынке
Рынок РФ сегодня в символическом минусе, по ММВБ за день падение менее 0,5% и всё ещё держится выше 2100. Но к концу недели можно ожидать падения, всё-таки выросли хорошо за последние пару недель и нужна коррекция, выпустить пар
Отчитались X5 Group $FIVE и Лента $LENT о своих результатах за 3 квартал. Если сравнивать компании, то X5 выглядит интересней, компания продолжает расти как в магазинах, так и объёмом продаж уже в действующих магазинах, онлайн-продажи показывают отличный рост (+38%!). Лента конечно со своим слабым ростом смотрится грустно на этом фоне. X5 как и Магнит $MGNT можно добавлять в портфель как защитные истории, всё-таки от товаров повседневного спроса отказываются в последнюю очередь
В целом на рынке нет каких-то сильных драйверов, из ближайших важных событий заседание Банк России 28 октября, большинство аналитиков ожидает, что ставку сохранят на уровне 7,5%
На мой взгляд, ставку можно ещё немного снизить. Во-первых, последние недельные данные по инфляции показывают замедление инфляции (изменение около нуля). Это вызвано, в том числе, сменой модели поведения домохозяйств на сберегательную (т.е. отказ от больших и/или необязательных трат)
Это собственно и второй момент, деньги надо сделать более доступными, чтобы шестерёнки экономики закрутились быстрей. Ведь траты одних людей, это доходы других людей.
PS
Тем временем нефть марки Brent поднялась уже уверенно выше $95 за баррель, это позитив для всех нефтедобывающих компаний и всего рынка РФ. Роснефть $ROSN и Лукойл $LKOH в плюсе, обе компании ещё могут обрадовать своих акционеров приятными дивидендами в этом году 😉
-
Не является индивидуальной инвестиционной рекомендацией
Рынок РФ сегодня в символическом минусе, по ММВБ за день падение менее 0,5% и всё ещё держится выше 2100. Но к концу недели можно ожидать падения, всё-таки выросли хорошо за последние пару недель и нужна коррекция, выпустить пар
Отчитались X5 Group $FIVE и Лента $LENT о своих результатах за 3 квартал. Если сравнивать компании, то X5 выглядит интересней, компания продолжает расти как в магазинах, так и объёмом продаж уже в действующих магазинах, онлайн-продажи показывают отличный рост (+38%!). Лента конечно со своим слабым ростом смотрится грустно на этом фоне. X5 как и Магнит $MGNT можно добавлять в портфель как защитные истории, всё-таки от товаров повседневного спроса отказываются в последнюю очередь
В целом на рынке нет каких-то сильных драйверов, из ближайших важных событий заседание Банк России 28 октября, большинство аналитиков ожидает, что ставку сохранят на уровне 7,5%
На мой взгляд, ставку можно ещё немного снизить. Во-первых, последние недельные данные по инфляции показывают замедление инфляции (изменение около нуля). Это вызвано, в том числе, сменой модели поведения домохозяйств на сберегательную (т.е. отказ от больших и/или необязательных трат)
Это собственно и второй момент, деньги надо сделать более доступными, чтобы шестерёнки экономики закрутились быстрей. Ведь траты одних людей, это доходы других людей.
PS
Тем временем нефть марки Brent поднялась уже уверенно выше $95 за баррель, это позитив для всех нефтедобывающих компаний и всего рынка РФ. Роснефть $ROSN и Лукойл $LKOH в плюсе, обе компании ещё могут обрадовать своих акционеров приятными дивидендами в этом году 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔2👎1
📈 На фоне выступления президента фондовый рынок продолжил рост
Основные драйверы роста металлурги: Северсталь $CHMF +5,6%, ММК $MAGN +5,8% НЛМК $NLMK +5,2%. Худшее для компаний в прошлом? С локальных минимумов все три компании прибавили почти 50%
Растёт и нефтегазовый сектор вместе с дорожающей нефтью, Brent в моменте поднимаясь сегодня до $97,25 за баррель. Лукойл $LKOH +2,8%, Роснефть $ROSN +1,2%
Новости, что у США провалился их план с потолком цен на нефть по $60 (предлагала Йеллен). Сама затея сводилась к тому, чтобы можно было законно покупать нефть у РФ, обходя при этом свои же санкции. Желательно с дисконтом
Крупнейшие потребители Индия и Китай отказались в этом участвовать. Дисконта не будет. Теперь видимо, чтобы сохранить лицо, будут обсуждать более высокий потолок, чтобы РФ было интересно продавать. И мы как инвесторы можем на этом заработать покупая отечественных нефтедобытчиков
Как сказал Путин на форуме, Россия готова поставлять газ и нефть в Европу, «не хотят — не надо» ¯\_(ツ)_/¯
-
Не является индивидуальной инвестиционной рекомендацией
Основные драйверы роста металлурги: Северсталь $CHMF +5,6%, ММК $MAGN +5,8% НЛМК $NLMK +5,2%. Худшее для компаний в прошлом? С локальных минимумов все три компании прибавили почти 50%
Растёт и нефтегазовый сектор вместе с дорожающей нефтью, Brent в моменте поднимаясь сегодня до $97,25 за баррель. Лукойл $LKOH +2,8%, Роснефть $ROSN +1,2%
Новости, что у США провалился их план с потолком цен на нефть по $60 (предлагала Йеллен). Сама затея сводилась к тому, чтобы можно было законно покупать нефть у РФ, обходя при этом свои же санкции. Желательно с дисконтом
Крупнейшие потребители Индия и Китай отказались в этом участвовать. Дисконта не будет. Теперь видимо, чтобы сохранить лицо, будут обсуждать более высокий потолок, чтобы РФ было интересно продавать. И мы как инвесторы можем на этом заработать покупая отечественных нефтедобытчиков
Как сказал Путин на форуме, Россия готова поставлять газ и нефть в Европу, «не хотят — не надо» ¯\_(ツ)_/¯
-
Не является индивидуальной инвестиционной рекомендацией
👍9💩2🔥1😁1
Рынок РФ заканчивает третью неделю ростом
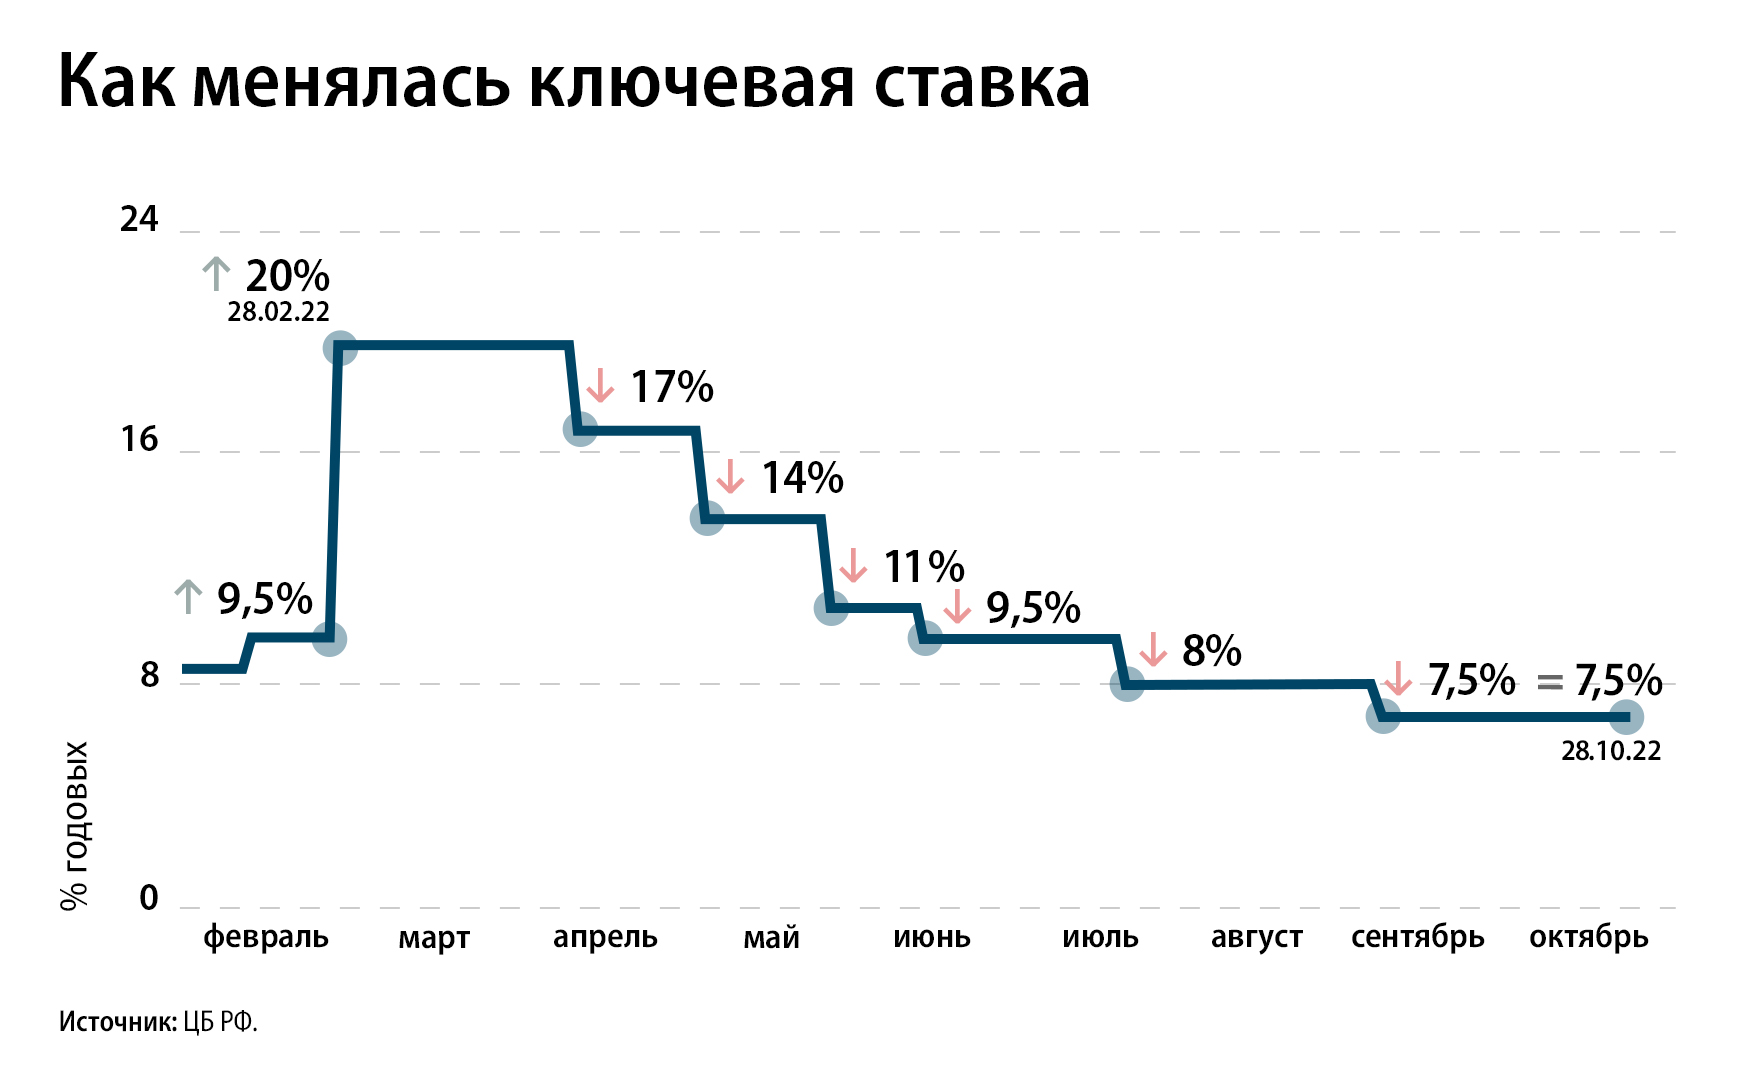
ЦБ РФ сохранил ставку на уровне 7,5% годовых, так закончилась серия из шести подряд снижений ставки. Намёков о дальнейшей траектории денежно-кредитной политики особо не было, регулятор обозначил, что будет принимать дальнейшие решения по ситуации
Следующее заседание по ключевой ставке состоится 16 Декабря. Посмотрим какое будет решение, шансы на дальнейшее снижение ставки ещё хорошие. Инфляция за год замедляется, доходности ОФЗ растут, кредитные ставки банков перестали снижаться, доля одобренных заявок падать, а темпы роста кредитования стали замедляться.
Экономическая активность ухудшается с Сентября, что приведёт к спаду ВВП. Конечно тут большое значение оказала мобилизация, как макроэкономический фактор, но сегодня она закончилась и это хорошо поддержало рынок. Все кто сильно переживал, могут расслабиться, а те кто уехал могут начать возвращаться.
Ещё из интересного Эльвира Набиуллина заявила, что необходимо развивать не широкомасштабные, а адресные программы поддержки ипотеки. Т.е. скорей всего мы услышим скоро о новых программах, которые как обычно начнутся очень «адресно», но в итоге нужны будут, чтобы поддержать наших девелоперов Самолет $SMLT, ЛСР $LRG и ПИК $PIKK, которые сильно пострадали на мобилизации. Хотя заявления ЦБ, что они видят некоторые признаки перегрева рынка жилья настораживают
Так же отмечается, что прибыльность банков восстанавливается. И если в этом году ЦБ рекомендовал не выплачивать дивиденды банкам, пользующимся регуляторными послаблениями. Возможно, в следующем году необходимости в ограничении выплат дивидендов не будет. Так что можно уже начинать мечтать о дивидендах Сбера $SBER за следующий год 🤤
-
Не является индивидуальной инвестиционной рекомендацией
ЦБ РФ сохранил ставку на уровне 7,5% годовых, так закончилась серия из шести подряд снижений ставки. Намёков о дальнейшей траектории денежно-кредитной политики особо не было, регулятор обозначил, что будет принимать дальнейшие решения по ситуации
Следующее заседание по ключевой ставке состоится 16 Декабря. Посмотрим какое будет решение, шансы на дальнейшее снижение ставки ещё хорошие. Инфляция за год замедляется, доходности ОФЗ растут, кредитные ставки банков перестали снижаться, доля одобренных заявок падать, а темпы роста кредитования стали замедляться.
Экономическая активность ухудшается с Сентября, что приведёт к спаду ВВП. Конечно тут большое значение оказала мобилизация, как макроэкономический фактор, но сегодня она закончилась и это хорошо поддержало рынок. Все кто сильно переживал, могут расслабиться, а те кто уехал могут начать возвращаться.
Ещё из интересного Эльвира Набиуллина заявила, что необходимо развивать не широкомасштабные, а адресные программы поддержки ипотеки. Т.е. скорей всего мы услышим скоро о новых программах, которые как обычно начнутся очень «адресно», но в итоге нужны будут, чтобы поддержать наших девелоперов Самолет $SMLT, ЛСР $LRG и ПИК $PIKK, которые сильно пострадали на мобилизации. Хотя заявления ЦБ, что они видят некоторые признаки перегрева рынка жилья настораживают
Так же отмечается, что прибыльность банков восстанавливается. И если в этом году ЦБ рекомендовал не выплачивать дивиденды банкам, пользующимся регуляторными послаблениями. Возможно, в следующем году необходимости в ограничении выплат дивидендов не будет. Так что можно уже начинать мечтать о дивидендах Сбера $SBER за следующий год 🤤
-
Не является индивидуальной инвестиционной рекомендацией
👍6🔥2🤯1
Может ли остановка «зерновой сделки» сильно изменить ситуацию на зерновом рынке?
И как это отразится на компаниях вроде РусАгро и Archer-Daniels-Midland
После озвученного решения РФ поставить на паузу (не прекратить) участие в зерновой сделке, между РФ, Украиной, Турцией и ООН из-за атаки беспилотников 29 Октября последовало много разборов с точки зрения политики и баланса сил.
Постараемся не проваливаться в разборы тонких политических взаимоотношений, а разберём, как приостановка может повлиять на зерновой рынок и, как следствие, на такие компании РусАгро $AGRO
Заявления США и Европейских стран о том, что остановка приведёт к масштабным проблемам с продовольствием в мире сильна преувеличена
Во-первых. РФ готова бесплатно поставить 500 тыс. тонн зерна беднейшим странам, озвучил глава Минсельхоза РФ Дмитрий Патрушев
Во-вторых. Экспорт РФ в этом году рекордный и продажи идут, уже по традиции, с дисконтом от мировых цен. Опять же по словам Патрушева в РФ собрано более 150 млн тонн зерновых, на экспорт может пойти до 50 млн тонн. (сравните это с 2 млн тонн, который может быть заблокировано в портах)
В-третьих. Василий Небензя (представитель Российской Федерации при ООН) заявил: «Допустить беспрепятственное прохождение сухогрузов без досмотра Россия не может», т.е. после досмотра суда могут двигаться дальше
Поэтому ожидать большого долгосрочного движения цены на зерно из-за проблем в зерновой сделке не стоит. Как следствие и на акции компаний вроде РусАгро или Archer-Daniels-Midland $ADM это история окажет не сильное влияние
PS
Но долгосрочно компании в любом случае интересные, продовольственный кризис нас ещё ждёт следом за энергетическим
-
Не является индивидуальной инвестиционной рекомендацией
И как это отразится на компаниях вроде РусАгро и Archer-Daniels-Midland
После озвученного решения РФ поставить на паузу (не прекратить) участие в зерновой сделке, между РФ, Украиной, Турцией и ООН из-за атаки беспилотников 29 Октября последовало много разборов с точки зрения политики и баланса сил.
Постараемся не проваливаться в разборы тонких политических взаимоотношений, а разберём, как приостановка может повлиять на зерновой рынок и, как следствие, на такие компании РусАгро $AGRO
Заявления США и Европейских стран о том, что остановка приведёт к масштабным проблемам с продовольствием в мире сильна преувеличена
Во-первых. РФ готова бесплатно поставить 500 тыс. тонн зерна беднейшим странам, озвучил глава Минсельхоза РФ Дмитрий Патрушев
Во-вторых. Экспорт РФ в этом году рекордный и продажи идут, уже по традиции, с дисконтом от мировых цен. Опять же по словам Патрушева в РФ собрано более 150 млн тонн зерновых, на экспорт может пойти до 50 млн тонн. (сравните это с 2 млн тонн, который может быть заблокировано в портах)
В-третьих. Василий Небензя (представитель Российской Федерации при ООН) заявил: «Допустить беспрепятственное прохождение сухогрузов без досмотра Россия не может», т.е. после досмотра суда могут двигаться дальше
Поэтому ожидать большого долгосрочного движения цены на зерно из-за проблем в зерновой сделке не стоит. Как следствие и на акции компаний вроде РусАгро или Archer-Daniels-Midland $ADM это история окажет не сильное влияние
PS
Но долгосрочно компании в любом случае интересные, продовольственный кризис нас ещё ждёт следом за энергетическим
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔2
Кто на рынке РФ стабильно платит дивиденды и выигрывает на волне импортозамещения?
Сегодня совет директоров Инарктика $AQUA («Русская аквакультура») рекомендовал выплатить дивиденды в размере 15 руб (2.5%) на акцию за 9 месяцев 2022. Ранее в этом году компания уже дважды выплачивала дивиденды, за 6 месяцев 15 руб, а за первые три 8 руб
Акции компании, одни из немногих, кто находятся на уровне до СВО, попробуем разобраться, есть ли у компании возможности для продолжения стабильных выплат и дальнейшего роста цены акций
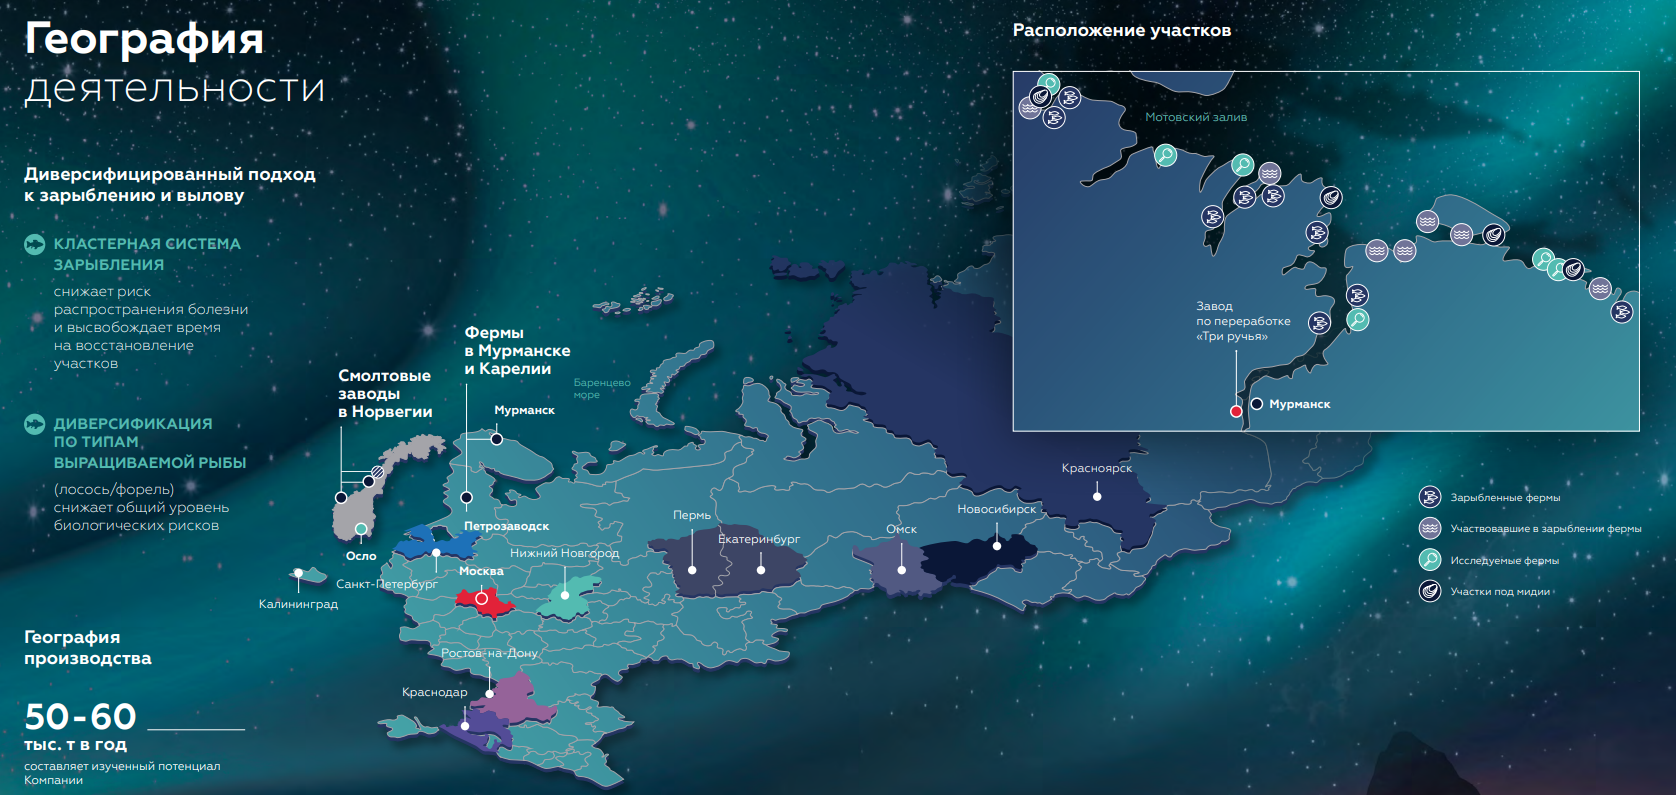
Компания относится к бизнесу сельского хозяйства, а именно занимается выращиванием рыбы. В этом году у компании открылось отличное окно возможностей заменить импортные поставщиков на отечественном рынке. Ситуация схожая как у Белуги $BELU, акции которых периодически упоминаю
Основная продукция — красная рыба и карповые (на два основных направления приходится 80% продукции). И выращивание красной рыбы Одно из самых интересных направлений в бизнесе компании. Цены на лососевых выросли на треть с начала года. Само направление и раньше было высоко маржинальное из-за соотношения расходов на корм к приросту массы и цены продажи, а спрос на красную рыбу растёт. Что хорошо для последующих дивидендных выплат
У компании амбициозные планы, так к 2025 планирует удвоить производственные мощности до 50-60 тыс. тонн. Что положительно должно сказаться уже на росте акций
Компания относительно молодая. IPO прошло в 2010 на МосБирже $MOEX, сейчас компания сосредоточена на выстраивание вертикально интегрированного холдинга (от выращивания малька до отгрузки ретейлерам), чтобы контролировать все этапы и повышать доходность
Есть существенные риски. Пока поставки икры и смолта (мальков) идут из Норвегии. Ограничения на поставки пока не обсуждались, но риск возникновения таких ограничений есть
В целом акции компании выглядят интересными и после коррекции на рынке можно добавлять в портфель
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня совет директоров Инарктика $AQUA («Русская аквакультура») рекомендовал выплатить дивиденды в размере 15 руб (2.5%) на акцию за 9 месяцев 2022. Ранее в этом году компания уже дважды выплачивала дивиденды, за 6 месяцев 15 руб, а за первые три 8 руб
Акции компании, одни из немногих, кто находятся на уровне до СВО, попробуем разобраться, есть ли у компании возможности для продолжения стабильных выплат и дальнейшего роста цены акций
Компания относится к бизнесу сельского хозяйства, а именно занимается выращиванием рыбы. В этом году у компании открылось отличное окно возможностей заменить импортные поставщиков на отечественном рынке. Ситуация схожая как у Белуги $BELU, акции которых периодически упоминаю
Основная продукция — красная рыба и карповые (на два основных направления приходится 80% продукции). И выращивание красной рыбы Одно из самых интересных направлений в бизнесе компании. Цены на лососевых выросли на треть с начала года. Само направление и раньше было высоко маржинальное из-за соотношения расходов на корм к приросту массы и цены продажи, а спрос на красную рыбу растёт. Что хорошо для последующих дивидендных выплат
У компании амбициозные планы, так к 2025 планирует удвоить производственные мощности до 50-60 тыс. тонн. Что положительно должно сказаться уже на росте акций
Компания относительно молодая. IPO прошло в 2010 на МосБирже $MOEX, сейчас компания сосредоточена на выстраивание вертикально интегрированного холдинга (от выращивания малька до отгрузки ретейлерам), чтобы контролировать все этапы и повышать доходность
Есть существенные риски. Пока поставки икры и смолта (мальков) идут из Норвегии. Ограничения на поставки пока не обсуждались, но риск возникновения таких ограничений есть
В целом акции компании выглядят интересными и после коррекции на рынке можно добавлять в портфель
-
Не является индивидуальной инвестиционной рекомендацией
👍9❤2💩1
На чём растёт ФосАгро $PHOR ?
Сегодня фондовый рынок РФ без особой динамики. Индекс ММВБ в символическом минусе на 0,1% опустившись до 2173. Выделяются бумаги ФосАгро которые прибавляют +4,3%
Одна из причин может быть в том, что завтра компания планирует опубликовать отчетность за 3 квартал 2022 по МСФО и инсайдеры рассчитывают на новые дивиденды компании после хорошего отчёта
У компании стабильная дивидендная политика которая предполагает ежеквартальную выплату дивидендов. А для расчёта размера дивидендов совет директоров исходит из объема консолидированного свободного денежного потока. Завтра посмотрим на результаты и разберём подробнее
Пока же можно сделать вольное предположение, что если цены на удобрения держатся на высоких уровнях (благодаря высоким ценам на газ), то и выручка должна показать рост
Для тех кто сильное переживает из-за точки входа, то среднесрочные перспективы у компании смотрятся хорошо, плюс компания застрахована от санкций, так как является одним из крупнейших мировых производителей минеральных удобрений
Есть конечно ложка дёгтя — введение экспортных пошлин на удобрения, но это окажет лишь временное негативное воздействие и уже учтено в цене
Компания может закрыть дивидендный гэп и вырасти до 6888 руб достаточно быстро. Продолжаю держать компанию в портфеле. На просадке после выплаты дивидендов докупал ещё (когда цена была ниже 6000 руб). На следующих просадках так же планирую докупать. Из ближайших возможностей жду коррекцию на всём рынке РФ, всё-таки рост с минимумов Октября более 20%
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня фондовый рынок РФ без особой динамики. Индекс ММВБ в символическом минусе на 0,1% опустившись до 2173. Выделяются бумаги ФосАгро которые прибавляют +4,3%
Одна из причин может быть в том, что завтра компания планирует опубликовать отчетность за 3 квартал 2022 по МСФО и инсайдеры рассчитывают на новые дивиденды компании после хорошего отчёта
У компании стабильная дивидендная политика которая предполагает ежеквартальную выплату дивидендов. А для расчёта размера дивидендов совет директоров исходит из объема консолидированного свободного денежного потока. Завтра посмотрим на результаты и разберём подробнее
Пока же можно сделать вольное предположение, что если цены на удобрения держатся на высоких уровнях (благодаря высоким ценам на газ), то и выручка должна показать рост
Для тех кто сильное переживает из-за точки входа, то среднесрочные перспективы у компании смотрятся хорошо, плюс компания застрахована от санкций, так как является одним из крупнейших мировых производителей минеральных удобрений
Есть конечно ложка дёгтя — введение экспортных пошлин на удобрения, но это окажет лишь временное негативное воздействие и уже учтено в цене
Компания может закрыть дивидендный гэп и вырасти до 6888 руб достаточно быстро. Продолжаю держать компанию в портфеле. На просадке после выплаты дивидендов докупал ещё (когда цена была ниже 6000 руб). На следующих просадках так же планирую докупать. Из ближайших возможностей жду коррекцию на всём рынке РФ, всё-таки рост с минимумов Октября более 20%
-
Не является индивидуальной инвестиционной рекомендацией
👍9🤔1
Отчёт Московской биржи $MOEX за 3 квартал 2022
Компания демонстрирует хорошую устойчивость бизнес модели во время кризиса. В отчёте есть позитивная динамика, да и доходы упали не так сильно, вот только отказ от дивидендов расстроил
Ключевые моменты:
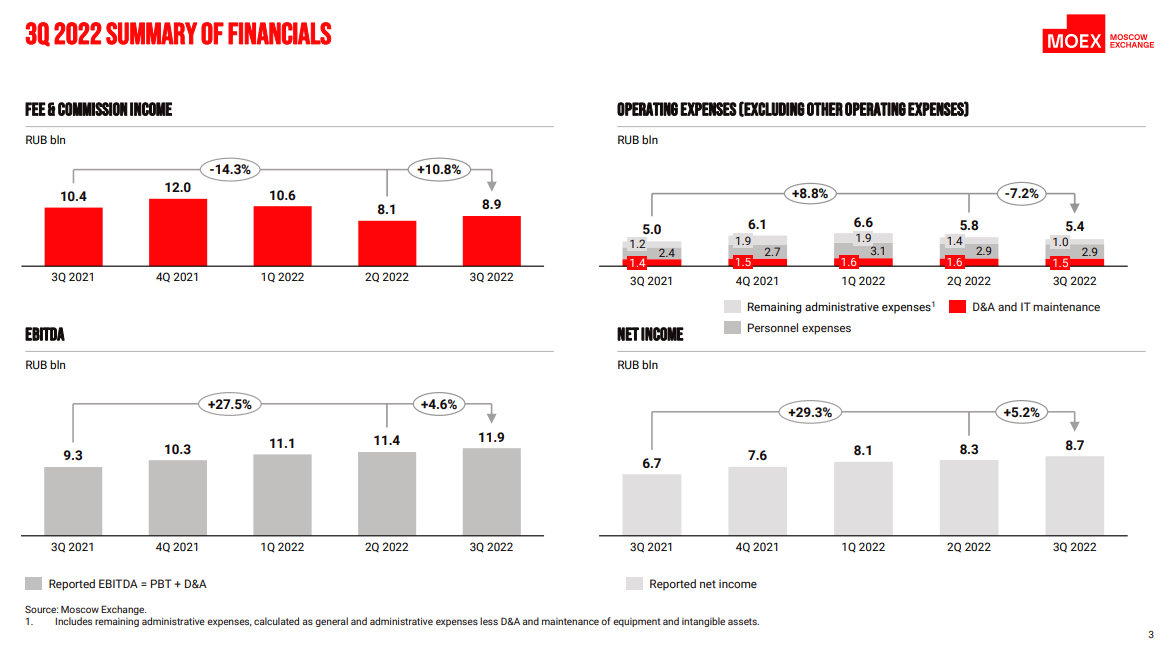
— Показатель EBITDA +27,5% г/г (11,9 млрд руб.)
— Чистая прибыль +29,3% г/г (8,7 млрд руб.)
— Общие операционные расходы +8,8% г/г (до 5,4 млрд руб)
— Комиссионные доходы -14,3% г/г (до 8,9 млрд руб)
— Отказ от выплаты дивидендов за 2021
Несмотря на, то что комиссионные доходы упали достаточно существенно компания смогла нарастить чистую прибыль. К сожалению, подробной финансовой информации в отчёте нет, скорей всего сильно порезали расходы
Суммарно за 9 месяцев года чистая прибыль составила 25,1 (8,1+8,3+8,7) млрд руб. Для сравнения за весь 2021 было 28,1 млрд руб. Так же растёт и процент чистой прибыли квартал к кварталу, что даёт нам (инвесторам) уверенность, что дивиденды мы всё-таки увидим, правда, скорей всего, уже в следующем году.
Так как дивидендная политика компании предполагает, что компания направляет на выплаты не менее 60% от чистой прибыли по МСФО. Скорей всего сейчас компания перестраховывается создавая запас кэша и/или готовится к крупной покупке. Как говорится кризис — время перемен и возможностей
Ещё одна история которую можно добавлять в свой диверсифицированный портфель
-
Не является индивидуальной инвестиционной рекомендацией
Компания демонстрирует хорошую устойчивость бизнес модели во время кризиса. В отчёте есть позитивная динамика, да и доходы упали не так сильно, вот только отказ от дивидендов расстроил
Ключевые моменты:
— Показатель EBITDA +27,5% г/г (11,9 млрд руб.)
— Чистая прибыль +29,3% г/г (8,7 млрд руб.)
— Общие операционные расходы +8,8% г/г (до 5,4 млрд руб)
— Комиссионные доходы -14,3% г/г (до 8,9 млрд руб)
— Отказ от выплаты дивидендов за 2021
Несмотря на, то что комиссионные доходы упали достаточно существенно компания смогла нарастить чистую прибыль. К сожалению, подробной финансовой информации в отчёте нет, скорей всего сильно порезали расходы
Суммарно за 9 месяцев года чистая прибыль составила 25,1 (8,1+8,3+8,7) млрд руб. Для сравнения за весь 2021 было 28,1 млрд руб. Так же растёт и процент чистой прибыли квартал к кварталу, что даёт нам (инвесторам) уверенность, что дивиденды мы всё-таки увидим, правда, скорей всего, уже в следующем году.
Так как дивидендная политика компании предполагает, что компания направляет на выплаты не менее 60% от чистой прибыли по МСФО. Скорей всего сейчас компания перестраховывается создавая запас кэша и/или готовится к крупной покупке. Как говорится кризис — время перемен и возможностей
Ещё одна история которую можно добавлять в свой диверсифицированный портфель
-
Не является индивидуальной инвестиционной рекомендацией
👍7❤2
Нефть аккуратно подбирается к $100, а стратегический нефтяной резерв (SPR) США стремительно пустеет и стал уже ниже 400 млн. баррелей.
США продолжают выкачивать нефть из SPR, чтобы поддерживать низкие цены на топливо у себя и проспонсировать отказ Европейских стран от нефти РФ. Сейчас самый низкий уровень с Мая 1984. За последний год в рынок вылили примерно 240 млн баррелей, чтобы уменьшить инфляционное давление и глобальный дефицит нефти
Параллельно ОПЕК+ сокращают добычу, чтобы получить более высокие доходы от нефти. Учитывая, что сливать SPR осталось недолго, даже если примут решение о дополнительных объёмах он всё-таки конечен. Так что компании нефтегазового сектора РФ вроде Лукойла $LKOH и Роснефти $ROSN ещё могут приятно удивить инвесторов вместе с дорогой нефтью 😉
-
Не является индивидуальной инвестиционной рекомендацией
США продолжают выкачивать нефть из SPR, чтобы поддерживать низкие цены на топливо у себя и проспонсировать отказ Европейских стран от нефти РФ. Сейчас самый низкий уровень с Мая 1984. За последний год в рынок вылили примерно 240 млн баррелей, чтобы уменьшить инфляционное давление и глобальный дефицит нефти
Параллельно ОПЕК+ сокращают добычу, чтобы получить более высокие доходы от нефти. Учитывая, что сливать SPR осталось недолго, даже если примут решение о дополнительных объёмах он всё-таки конечен. Так что компании нефтегазового сектора РФ вроде Лукойла $LKOH и Роснефти $ROSN ещё могут приятно удивить инвесторов вместе с дорогой нефтью 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍12😁3
Взяли 2200 по ММВБ 🥳, обновляем максимумы прошлой недели
Потребовалось чуть меньше двух недель чтобы вырасти с 2100 до 2200. Сегодня индекс МосБиржи прибавил 2,45% закончив день на 2208. Продолжится ли ралли походом до 2300? 🤔
Какие причины роста? Можно выделить два момента:
Первый. Дорожает нефть на слухах о смягчении политики «нулевой терпимости» к COVID-19 в Китае (хотя китайские чиновники заявляют пока обратное). Из нефтегазового сектора в лидерах Роснефть $ROSN +4,7%. В конце недели на заседании совета директоров будет рассмотрен вопрос о выплате промежуточных дивидендов за девять месяцев этого года.
Второй момент поддержавший рынок. Repubblica заявляет, что США и НАТО допускают мирные переговоры по Украине. Как пишет издание, США внушает эту мысль украинским властям. Причины необходимости переговоров вовсе не в мировом энергетическом кризисе или рекордной инфляции, а опасения растущего сближения Китая и РФ. Второй момент возможное применение ядерного оружия
Ноябрьская встреча G20 на следующей неделе может дать ещё поводов для роста или наоборот остудить пыл инвесторов.
Отдельно стоит упомянуть акции компании Детский мир $DSKY упавшие сегодня на -15.6%. Совет директоров рассмотрит решение о переходе компании в частный бизнес. Что это значит? Что крупные акционеры решили пока есть отличная возможность выкупить бизнес по минимальной цене.
Как это будет происходить. Несогласным заплатят, но немного, средневзвешенная цена за последний месяц перед датой принятия решения (т.е. когда цена была на минимумах) и не всем, а только примерно на 1,6 млрд, тем кто не сможет и/или не захочет, предложат позже (в 2023) ещё раз продать, цену будет определять совет директоров (не ниже средневзвешенной цены за шесть месяцев, предшествующих дате направления оферты). Остальные получат долю в новой компании. Т.е. недружественных нерезидентов (которые застряли в акциях) просто аккуратно просят на выход (вместе с обычными инвесторами). Интересно, кто ещё может последовать примеру Детского мира? 🤔
-
Не является индивидуальной инвестиционной рекомендацией
Потребовалось чуть меньше двух недель чтобы вырасти с 2100 до 2200. Сегодня индекс МосБиржи прибавил 2,45% закончив день на 2208. Продолжится ли ралли походом до 2300? 🤔
Какие причины роста? Можно выделить два момента:
Первый. Дорожает нефть на слухах о смягчении политики «нулевой терпимости» к COVID-19 в Китае (хотя китайские чиновники заявляют пока обратное). Из нефтегазового сектора в лидерах Роснефть $ROSN +4,7%. В конце недели на заседании совета директоров будет рассмотрен вопрос о выплате промежуточных дивидендов за девять месяцев этого года.
Второй момент поддержавший рынок. Repubblica заявляет, что США и НАТО допускают мирные переговоры по Украине. Как пишет издание, США внушает эту мысль украинским властям. Причины необходимости переговоров вовсе не в мировом энергетическом кризисе или рекордной инфляции, а опасения растущего сближения Китая и РФ. Второй момент возможное применение ядерного оружия
Ноябрьская встреча G20 на следующей неделе может дать ещё поводов для роста или наоборот остудить пыл инвесторов.
Отдельно стоит упомянуть акции компании Детский мир $DSKY упавшие сегодня на -15.6%. Совет директоров рассмотрит решение о переходе компании в частный бизнес. Что это значит? Что крупные акционеры решили пока есть отличная возможность выкупить бизнес по минимальной цене.
Как это будет происходить. Несогласным заплатят, но немного, средневзвешенная цена за последний месяц перед датой принятия решения (т.е. когда цена была на минимумах) и не всем, а только примерно на 1,6 млрд, тем кто не сможет и/или не захочет, предложат позже (в 2023) ещё раз продать, цену будет определять совет директоров (не ниже средневзвешенной цены за шесть месяцев, предшествующих дате направления оферты). Остальные получат долю в новой компании. Т.е. недружественных нерезидентов (которые застряли в акциях) просто аккуратно просят на выход (вместе с обычными инвесторами). Интересно, кто ещё может последовать примеру Детского мира? 🤔
-
Не является индивидуальной инвестиционной рекомендацией

👍9🤔2🔥1
В ожидании выборов в США
Сегодня торги прошли без изменений к предыдущему дню. Не считая продолжения обвала бумаг Детского мира $DSKY -16.1% яркой динамики на рынке нет. Из лидеров роста можно выделить бумаги Полюс Золото $PLZL +3.1% и Полиметалл $POLY +2.3%, которые растут вместе с дорожающим золотом. Но в целом торги вялые, сейчас рынок в ожидании результатов выборов в Конгресс США.
Почему такое внимание?
Результат выборов определит какая партия получит большинство в обеих палатах Конгресса. Сейчас там правят демократы (и президент тоже Демократ). И последние пару лет дела между США и РФ как-то совсем не складываются. Но сейчас опросы показывают, что республиканцы опережают демократов по популярности и скорей всего они победят.
И что с этого для РФ?
Если партия Байдена потеряет места в Конгрессе, то приведёт к изменениям и во власти. Так что победа республиканцев воспринимается положительно инвесторами РФ. Скрестим пальцы 🤞
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня торги прошли без изменений к предыдущему дню. Не считая продолжения обвала бумаг Детского мира $DSKY -16.1% яркой динамики на рынке нет. Из лидеров роста можно выделить бумаги Полюс Золото $PLZL +3.1% и Полиметалл $POLY +2.3%, которые растут вместе с дорожающим золотом. Но в целом торги вялые, сейчас рынок в ожидании результатов выборов в Конгресс США.
Почему такое внимание?
Результат выборов определит какая партия получит большинство в обеих палатах Конгресса. Сейчас там правят демократы (и президент тоже Демократ). И последние пару лет дела между США и РФ как-то совсем не складываются. Но сейчас опросы показывают, что республиканцы опережают демократов по популярности и скорей всего они победят.
И что с этого для РФ?
Если партия Байдена потеряет места в Конгрессе, то приведёт к изменениям и во власти. Так что победа республиканцев воспринимается положительно инвесторами РФ. Скрестим пальцы 🤞
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔1
Занял второе место в своей группе по доходности в Российском инвест чемпионате от Тиньков. (На всякий случай ещё раз. Не чемпионате, а группе)
Утешительный приз за второе место акции КАМАЗ $KMAZ на 1500₽
Что-то отдельно не делал. Не спекулировал. Шорты и плечи не использовал. Просто добавился в участники и как обычно покупал интересные активы
Сейчас подобный конкурс проходит с призовым фондом 100.000.000₽. Участвую 😎 (как всегда) добавляйтесь. Может быть будем в одной группе 💪🏻
https://tinkoff-invest.onelink.me/2065005593/ccnlg7zx
Утешительный приз за второе место акции КАМАЗ $KMAZ на 1500₽
Что-то отдельно не делал. Не спекулировал. Шорты и плечи не использовал. Просто добавился в участники и как обычно покупал интересные активы
Сейчас подобный конкурс проходит с призовым фондом 100.000.000₽. Участвую 😎 (как всегда) добавляйтесь. Может быть будем в одной группе 💪🏻
https://tinkoff-invest.onelink.me/2065005593/ccnlg7zx
🔥7👍5😁1💩1
Вкладываться ли сейчас в Золото?
Сегодня рынок РФ ушёл в красную зону. Индекс МосБиржи в минусе -1,8%. Но на дорожающем золоте растут акции золотодобытчиков: Селигдар $SELG прибавляет +4,8%, Полиметалл $POLY +3,9%, а Полюс Золото $PLZL +1%
Пора ли делать ставку на рост золота или подождать? И если ждать, то чего?
Лично я пока не спешу, текущий рост выглядит больше как простая коррекция. Ведь всего 2 месяца назад, в Сентябре, обновились локальные минимумы. Ноябрь может стать первым месяцем роста цены золота, после семи подряд месяцев падения, так что пока рано говорить об устойчивом тренде
Происходит падение стоимости золота на фоне роста доходности 10-летних облигаций США, ФРС пока не планирует разворачивать свою политику повышения ставок, что будет приводить к укреплению доллара (как следствие давление в том числе и на стоимость золота), что будет оказывать давление на металл
Но присмотреться определённо стоит. Для начала дождаться когда инфляция в США начнёт замедляться. Это позволит ФРС смягчить денежно-кредитную политику (ДКП), что среднесрочно изменит тренд цены на золото
А для отечественных золотодобытчиков плюс будет ещё и от ослабления рубля $USDRUB, что скорей всего мы увидим в следующем году
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня рынок РФ ушёл в красную зону. Индекс МосБиржи в минусе -1,8%. Но на дорожающем золоте растут акции золотодобытчиков: Селигдар $SELG прибавляет +4,8%, Полиметалл $POLY +3,9%, а Полюс Золото $PLZL +1%
Пора ли делать ставку на рост золота или подождать? И если ждать, то чего?
Лично я пока не спешу, текущий рост выглядит больше как простая коррекция. Ведь всего 2 месяца назад, в Сентябре, обновились локальные минимумы. Ноябрь может стать первым месяцем роста цены золота, после семи подряд месяцев падения, так что пока рано говорить об устойчивом тренде
Происходит падение стоимости золота на фоне роста доходности 10-летних облигаций США, ФРС пока не планирует разворачивать свою политику повышения ставок, что будет приводить к укреплению доллара (как следствие давление в том числе и на стоимость золота), что будет оказывать давление на металл
Но присмотреться определённо стоит. Для начала дождаться когда инфляция в США начнёт замедляться. Это позволит ФРС смягчить денежно-кредитную политику (ДКП), что среднесрочно изменит тренд цены на золото
А для отечественных золотодобытчиков плюс будет ещё и от ослабления рубля $USDRUB, что скорей всего мы увидим в следующем году
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔3