Ричард Хэппи
Индекс МосБиржи продолжает падение сегодня. От локальных максимумов всего пока -4%
Как думаете, сильная будет коррекция и с покупками подождать или в понедельник снова рост и лучше не ждать?
Как думаете, сильная будет коррекция и с покупками подождать или в понедельник снова рост и лучше не ждать?
Доброе. Коррекция продолжается 📉 Быстрого отскока не произошло.
Обновим предположения по рынку. Теперь осталось 3 варианта ) Как думаете, коррекция будет сильной?
Обновим предположения по рынку. Теперь осталось 3 варианта ) Как думаете, коррекция будет сильной?
Anonymous Poll
28%
Разворот близок.
48%
Сначала упадём на 10%. А потом только разворот.
24%
Бегите Глупцы! Вас предупреждали.
😁6👻4🤔1💅1
О противоположном
Писать о том, что покупаю, а потом сразу, что жду падение вовсе не значит писать "о противоположном"
Согласен, что не очень логично закупаться и ожидать падения. Постараюсь объяснить
Стратегия к которой пришёл со временем, которая мне комфортна и решает мои задачи:
Регулярные покупки дивидендных компаний с хорошим финансовым положением и, желательно, сильным конкурентным преимуществом. Т.е. предельно простая и иногда скучная. Но стабильно создающая кэш-флоу
Первое: "Регулярные"
Идёт рынок вверх, вниз или вправо, я покупаю
Второе: "Что покупать?"
Банально: что считаю относительно недорогим и/или то, что даёт хорошие Дивиденды/Купоны и есть потенциал Роста Бизнеса/Доходности
"Недорого" - творческая вещь. В прошлую среду уже порассуждали о дорогом/дешёвом рынке РФ. Повторяться не будем
Так что падение рынка это просто возможность взять активы со скидкой. А рост рынка не причина переставать покупать. Кэш-флоу сам себя не создаст )
-
Не является индивидуальной инвестиционной рекомендацией
Писать о том, что покупаю, а потом сразу, что жду падение вовсе не значит писать "о противоположном"
Согласен, что не очень логично закупаться и ожидать падения. Постараюсь объяснить
Стратегия к которой пришёл со временем, которая мне комфортна и решает мои задачи:
Регулярные покупки дивидендных компаний с хорошим финансовым положением и, желательно, сильным конкурентным преимуществом. Т.е. предельно простая и иногда скучная. Но стабильно создающая кэш-флоу
Первое: "Регулярные"
Идёт рынок вверх, вниз или вправо, я покупаю
Второе: "Что покупать?"
Банально: что считаю относительно недорогим и/или то, что даёт хорошие Дивиденды/Купоны и есть потенциал Роста Бизнеса/Доходности
"Недорого" - творческая вещь. В прошлую среду уже порассуждали о дорогом/дешёвом рынке РФ. Повторяться не будем
Так что падение рынка это просто возможность взять активы со скидкой. А рост рынка не причина переставать покупать. Кэш-флоу сам себя не создаст )
-
Не является индивидуальной инвестиционной рекомендацией
👍21🔥4💯3😁2🤔1
Цены на золото в Китае на рекордном уровне.
Интересная статья на Bloomberg о том, что золото в Китае сейчас продаётся с хорошей премией к цене в Лондоне (основной центр торговли золота в мире) и Нью-Йорке
По расчётам аналитиков Bloomberg премия примерно в 6%, что даёт цену чуть выше $2000. При международной спотовой цене около $1900 за унцию
Рост связан с повышеным спросом как от инвесторов, так и от ЦБ Китая. Последний увеличивает закупки в течение 10 месяцев подряд (диверсифицируют свои резервы по понятным причинам)
Летом подробно разбирали кому нужно золото РФ и Шанхайская золотая биржа (SGE) являющаяся третьим центром торговли в мире для РФ является ключевым
Рост цены - это позитив для наших золотодобытчиков вроде Полюса $PLZL и Селигдар $SELG
Есть над чем подумать.
-
Не является индивидуальной инвестиционной рекомендацией
Интересная статья на Bloomberg о том, что золото в Китае сейчас продаётся с хорошей премией к цене в Лондоне (основной центр торговли золота в мире) и Нью-Йорке
По расчётам аналитиков Bloomberg премия примерно в 6%, что даёт цену чуть выше $2000. При международной спотовой цене около $1900 за унцию
Рост связан с повышеным спросом как от инвесторов, так и от ЦБ Китая. Последний увеличивает закупки в течение 10 месяцев подряд (диверсифицируют свои резервы по понятным причинам)
Летом подробно разбирали кому нужно золото РФ и Шанхайская золотая биржа (SGE) являющаяся третьим центром торговли в мире для РФ является ключевым
Рост цены - это позитив для наших золотодобытчиков вроде Полюса $PLZL и Селигдар $SELG
Есть над чем подумать.
-
Не является индивидуальной инвестиционной рекомендацией
👍9🤔5🗿2
Индекс RGBI (индекс государственных облигаций РФ) после двухнедельной консолидации обновил локальный минимум.
Сейчас на уровне Февраля-Апреля прошлого года. Тогда в Феврале быстро падали, а в Апреле не менее быстро росли.
Ситуация правда была совсем другая год назад.
Падение RGBI как уверенность рынка в дальнейшего повышения ставки. До какой доходности дойдут теперь ОФЗ? 14%? Больше? Будем наблюдать.
-
Не является индивидуальной инвестиционной рекомендацией
Сейчас на уровне Февраля-Апреля прошлого года. Тогда в Феврале быстро падали, а в Апреле не менее быстро росли.
Ситуация правда была совсем другая год назад.
Падение RGBI как уверенность рынка в дальнейшего повышения ставки. До какой доходности дойдут теперь ОФЗ? 14%? Больше? Будем наблюдать.
-
Не является индивидуальной инвестиционной рекомендацией
👍9😢5🗿1
Инверсия кривой доходности
Кривая показывает, как меняется доходность ОФЗ от срока погашения
Обычный вид Кривой доходности - это рост слева на право (рис 1). Т.е. чем больше времени до погашения ОФЗ, тем доходность выше. Так как премия за риск выше. Ведь чем больше времени пройдёт, тем больше чёрных лебедей успеет прилететь. Инвесторы требуют премию
Сейчас у нас инвертированная кривая доходности (рис 2). Т.е. падение доходности слева на право. Короткие облигации принесут бОльшую доходность, чем длинные
— Что значит инверсия?
Инверсия означает, что рынок считает, что плохо сейчас, но потом обязательно будет лучше.
Т.е. рынок оценивает краткосрочные риски более серьёзными, чем среднесрочные и долгосрочные риски. Т.е. сейчас инфляция высокая, а потом станет ниже. Или сейчас ставка высокая, а потом станет ниже. И т.д
— Возможность ли это для инвестора?
Зависит от того считаете ли вы, что регулятор близок к завершению цикла повышения ставок или нет
-
Не является индивидуальной инвестиционной рекомендацией
Кривая показывает, как меняется доходность ОФЗ от срока погашения
Обычный вид Кривой доходности - это рост слева на право (рис 1). Т.е. чем больше времени до погашения ОФЗ, тем доходность выше. Так как премия за риск выше. Ведь чем больше времени пройдёт, тем больше чёрных лебедей успеет прилететь. Инвесторы требуют премию
Сейчас у нас инвертированная кривая доходности (рис 2). Т.е. падение доходности слева на право. Короткие облигации принесут бОльшую доходность, чем длинные
— Что значит инверсия?
Инверсия означает, что рынок считает, что плохо сейчас, но потом обязательно будет лучше.
Т.е. рынок оценивает краткосрочные риски более серьёзными, чем среднесрочные и долгосрочные риски. Т.е. сейчас инфляция высокая, а потом станет ниже. Или сейчас ставка высокая, а потом станет ниже. И т.д
— Возможность ли это для инвестора?
Зависит от того считаете ли вы, что регулятор близок к завершению цикла повышения ставок или нет
-
Не является индивидуальной инвестиционной рекомендацией
👍15🤯4🤔1
Ричард Хэппи
«Китайская мембрана» и курс рубля $USDRUB После заявление Решетникова, что можно в РФ сделать как в Китае где существует два курса юаня — офшорный и оншорный Несколько человек в личку спросило (хотя это ближе было к утверждению, а не вопросу), что уверенно…
This media is not supported in your browser
VIEW IN TELEGRAM
А вот и ответ ЦБ на предложение главы Минэка сделать два курса и скопировать опыт Китая.
Рекомендую к просмотру.
Как собственно и ожидалось, ЦБ это так просто не пропустит.
По тону, это предложение даже серьёзно не воспринимают.
Нельзя так просто взять и что-то одно скопировать.
PS
Фискальная политика – простыми словами, это чтобы бюджет сходился (расходы сократить, а доходы увеличить)
Рекомендую к просмотру.
Как собственно и ожидалось, ЦБ это так просто не пропустит.
По тону, это предложение даже серьёзно не воспринимают.
Нельзя так просто взять и что-то одно скопировать.
PS
Фискальная политика – простыми словами, это чтобы бюджет сходился (расходы сократить, а доходы увеличить)
👏12🔥4🤔2🫡2👍1💯1
🔥 Московская биржа $MOEX утвердила стратегию развития до 2028 года и обновила дивидендную политику
Новая дивидендная политика без сюрпризов. Предполагает минимальный уровень дивидендных выплат в размере 50% от чистой прибыли по МСФО.
Выплаты раз в год.
Интересная формулировка по критерию успешности реализации стратегии:
«Существенное увеличение рыночной капитализации Группы, которое будет поддержано устойчивым ростом фундаментальных финансовых показателей»
Т.е. стратегия это рост капитализации (читаем как рост стоимости акций) и стабильные дивиденды. Лучшее комбо для долгосрочного инвестора.
Рад что не зря писал про «Интересность МосБиржи» с момента распродажи в начале года.
Утро действительно доброе 😄
Посмотреть стратегию развития в pdf
-
Не является индивидуальной инвестиционной рекомендацией
Новая дивидендная политика без сюрпризов. Предполагает минимальный уровень дивидендных выплат в размере 50% от чистой прибыли по МСФО.
Выплаты раз в год.
Интересная формулировка по критерию успешности реализации стратегии:
«Существенное увеличение рыночной капитализации Группы, которое будет поддержано устойчивым ростом фундаментальных финансовых показателей»
Т.е. стратегия это рост капитализации (читаем как рост стоимости акций) и стабильные дивиденды. Лучшее комбо для долгосрочного инвестора.
Рад что не зря писал про «Интересность МосБиржи» с момента распродажи в начале года.
Утро действительно доброе 😄
Посмотреть стратегию развития в pdf
-
Не является индивидуальной инвестиционной рекомендацией
👍6🔥5😍2🤔1
Ещё пара слов про МосБиржу.
Компания интересная. Но вот прямо сейчас кажется дороговатой.
Можно подождать небольшой коррекции, при желании (я подожду)
А в целом держим в голове, что хотят быстро расти.
Посмотрим как быстро смогут достичь капитализации в 700 млрд руб с текущей 412 млрд руб.
(700 млрд капитализация это чуть больше 300₽ на акцию)
-
Не является индивидуальной инвестиционной рекомендацией
Компания интересная. Но вот прямо сейчас кажется дороговатой.
Можно подождать небольшой коррекции, при желании (я подожду)
А в целом держим в голове, что хотят быстро расти.
Посмотрим как быстро смогут достичь капитализации в 700 млрд руб с текущей 412 млрд руб.
(700 млрд капитализация это чуть больше 300₽ на акцию)
-
Не является индивидуальной инвестиционной рекомендацией
👍14🤔3🥱2
Первую половину недели рынок пытался уйти дальше в коррекцию, вторую половину недели пытается расти. Похоже дрова пока пусть полежат (If You Know What I Mean), в октябре увидим
С Пятницей и выходными коллеги инвесторы 🕺💃🏼
#пятничный_мем про инвесторов которые всегда готовы к распродажам и успели закупиться на дне 😎
Эта неделя была отличной, ставь любую реакцию, чтобы следующая была ещё лучше.
Напомню, что монстр пришелец 👾 дает +0,01% к доходности. Проверено. Работает!
С Пятницей и выходными коллеги инвесторы 🕺💃🏼
#пятничный_мем про инвесторов которые всегда готовы к распродажам и успели закупиться на дне 😎
Эта неделя была отличной, ставь любую реакцию, чтобы следующая была ещё лучше.
Напомню, что монстр пришелец 👾 дает +0,01% к доходности. Проверено. Работает!
👾37😁6🔥5🫡2🐳1
Фонды денежного рынка.
Как припарковать кэш правильно.
Часть 5 - На чём и когда вы теряете деньги 3+1 причина. (предыдущая часть тут)
Мы уже разобрались, как работают, почему почти всегда растут и где смотреть актуальную доходность.
Фонды денежного рынка достаточно простой и удобный инструмент для временного размещения денег. Но не смотря на то, что фонд растёт практически каждый день вы всё-таки можете получить убыток. Когда? Об этом речь в этом в этой части.
Так как стратегия у фондов одна: обратное РЕПО с ЦК под ОФЗ и КСУ (разбирали во второй части), то и доходность практически идентичная, но итоговая прибыль инвестора будет меньше на размер комиссии. Но какой? Зависит от конкретного фонда и брокера. Дальше пойдёт много цифр, если это вам скучно, то переходите сразу в конец поста, там где "Подведём Итог".
Теряете вы деньги на трёх моментах:
• Комиссия Фонда
• Комиссия Брокера
• Комиссия Биржи
1️⃣Комиссия Фонда
• У ВИМ «Ликвидность» $LQDT комиссия не более 0,5% в год.
• У «Первая - Фонд Сберегательный» в юанях $SBCN и рублях $SBMM не более 0,7% и 0,55% в год соответственно
• У «Альфа-Капитал Денежный рынок» $AKMM не более 0,34% в год.
• У «Тинькофф Денежный Рынок» $TMON не более 0,59% в год.
2️⃣Комиссия Брокера
У каждого брокера свои нюансы. Поэтому просто посчитайте по тем, кем пользуетесь сами. У меня это Тинькофф и БКС, приведу пример на них
Тинькофф.
Показывает комиссию сразу биржа + брокер.
Тарифы:
• Инвестор: 0,3%
• Трейдер: 0,05%
стоит 290 руб/мес,
бесплатно, если портфель более 2 млн
• Премиум: 0,04%
стоит 1990 руб/мес
бесплатно, если портфель более 3 млн.
бесплатно на 2 месяца, если есть реферальная ссылка от тех кто уже пользуется премиумом. К примеру такая: https://www.tinkoff.ru/baf/2ugWsOGXd42 😉
БКС.
Только комиссия Брокера
Тарифы:
• Инвестор: Покупка: 0% // Продажа: 0,3%
Условие оборот до 250 т.р./мес.
• Трейдер.: 0,03%
Обслуживание 299 руб/мес:
3️⃣Комиссия МосБиржи: 0,03%
4️⃣Налоги
Бонусный и универсальный способ уменьшить свою доходность - это налоги. Но налоги отдельная и очень обширная тема. Разбор её выходит за тему обзора Фондов Денежного рынка. Но базово можете считать 13% минус от прироста стоимости.
Подведём Итог
Получается, чтобы выйти хотя бы в ноль, надо находиться в фонде несколько дней.
- Сколько конкретно?
- Зависит от актуальной доходности фондов денежного рынка (она меняется в зависимости от ставки), от вашего брокера и от тарифа на брокере
К примеру если у вас Тинькофф. Тариф Инвестор с 0,3% комиссией, то при доходности фонда в 0,03% в день получается 10 дней (и ещё держим в голове налоги)
Если тариф Премиум, с 0,04% комиссией, то всего пару дней достаточно. НО бесплатно премиум только 2 месяца, а далее либо портфель от 3 млн, либо 1990 руб месяц.
Сейчас ключевая ставка 13% и фонды достаточно быстро выходят в плюс (пару недель в худшем случае), поэтому сейчас они интересны, будут интересны и в случае дальнейшего повышения ставки.
Но когда ставка была 7,5%, срок для "выхода в ноль" был почти в 2 раза выше. Так что если вы решили припарковать кэш на совсем короткий срок (несколько недель или меньше), то возможно просто остаться в деньгах будет более правильное решение.
PS
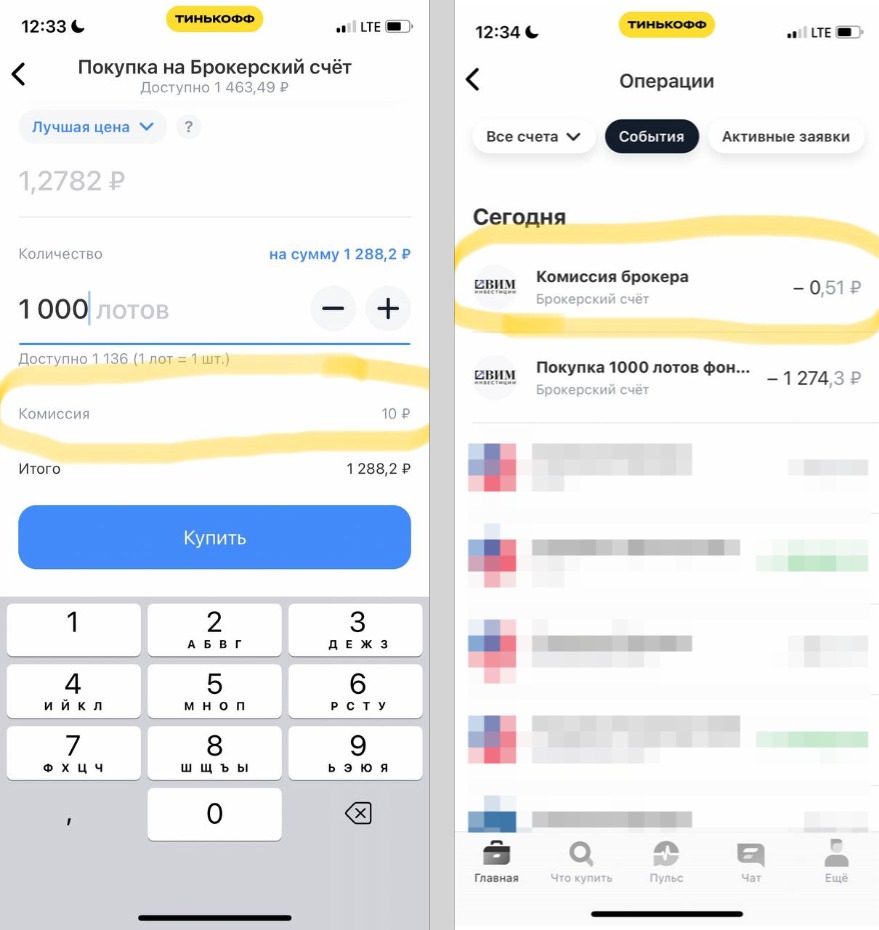
Про некорректное отображение комиссии в Тинькофф на фонд $LQDT
Минимальная комиссия в отображении не может быть меньше 1 копейки, а фонд стоит чуть больше 1 рубля. Поэтому и получается, что расчётная комиссия на много больше реальной комиссии. Как это выглядит на скриншотах показал. Так что если расчётная комиссия вас напугала, не переживайте, реальная намного меньше
-
Не является индивидуальной инвестиционной рекомендацией
Как припарковать кэш правильно.
Часть 5 - На чём и когда вы теряете деньги 3+1 причина. (предыдущая часть тут)
Мы уже разобрались, как работают, почему почти всегда растут и где смотреть актуальную доходность.
Фонды денежного рынка достаточно простой и удобный инструмент для временного размещения денег. Но не смотря на то, что фонд растёт практически каждый день вы всё-таки можете получить убыток. Когда? Об этом речь в этом в этой части.
Так как стратегия у фондов одна: обратное РЕПО с ЦК под ОФЗ и КСУ (разбирали во второй части), то и доходность практически идентичная, но итоговая прибыль инвестора будет меньше на размер комиссии. Но какой? Зависит от конкретного фонда и брокера. Дальше пойдёт много цифр, если это вам скучно, то переходите сразу в конец поста, там где "Подведём Итог".
Теряете вы деньги на трёх моментах:
• Комиссия Фонда
• Комиссия Брокера
• Комиссия Биржи
1️⃣Комиссия Фонда
• У ВИМ «Ликвидность» $LQDT комиссия не более 0,5% в год.
• У «Первая - Фонд Сберегательный» в юанях $SBCN и рублях $SBMM не более 0,7% и 0,55% в год соответственно
• У «Альфа-Капитал Денежный рынок» $AKMM не более 0,34% в год.
• У «Тинькофф Денежный Рынок» $TMON не более 0,59% в год.
2️⃣Комиссия Брокера
У каждого брокера свои нюансы. Поэтому просто посчитайте по тем, кем пользуетесь сами. У меня это Тинькофф и БКС, приведу пример на них
Тинькофф.
Показывает комиссию сразу биржа + брокер.
Тарифы:
• Инвестор: 0,3%
• Трейдер: 0,05%
стоит 290 руб/мес,
бесплатно, если портфель более 2 млн
• Премиум: 0,04%
стоит 1990 руб/мес
бесплатно, если портфель более 3 млн.
бесплатно на 2 месяца, если есть реферальная ссылка от тех кто уже пользуется премиумом. К примеру такая: https://www.tinkoff.ru/baf/2ugWsOGXd42 😉
БКС.
Только комиссия Брокера
Тарифы:
• Инвестор: Покупка: 0% // Продажа: 0,3%
Условие оборот до 250 т.р./мес.
• Трейдер.: 0,03%
Обслуживание 299 руб/мес:
3️⃣Комиссия МосБиржи: 0,03%
4️⃣Налоги
Бонусный и универсальный способ уменьшить свою доходность - это налоги. Но налоги отдельная и очень обширная тема. Разбор её выходит за тему обзора Фондов Денежного рынка. Но базово можете считать 13% минус от прироста стоимости.
Подведём Итог
Получается, чтобы выйти хотя бы в ноль, надо находиться в фонде несколько дней.
- Сколько конкретно?
- Зависит от актуальной доходности фондов денежного рынка (она меняется в зависимости от ставки), от вашего брокера и от тарифа на брокере
К примеру если у вас Тинькофф. Тариф Инвестор с 0,3% комиссией, то при доходности фонда в 0,03% в день получается 10 дней (и ещё держим в голове налоги)
Если тариф Премиум, с 0,04% комиссией, то всего пару дней достаточно. НО бесплатно премиум только 2 месяца, а далее либо портфель от 3 млн, либо 1990 руб месяц.
Сейчас ключевая ставка 13% и фонды достаточно быстро выходят в плюс (пару недель в худшем случае), поэтому сейчас они интересны, будут интересны и в случае дальнейшего повышения ставки.
Но когда ставка была 7,5%, срок для "выхода в ноль" был почти в 2 раза выше. Так что если вы решили припарковать кэш на совсем короткий срок (несколько недель или меньше), то возможно просто остаться в деньгах будет более правильное решение.
PS
Про некорректное отображение комиссии в Тинькофф на фонд $LQDT
Минимальная комиссия в отображении не может быть меньше 1 копейки, а фонд стоит чуть больше 1 рубля. Поэтому и получается, что расчётная комиссия на много больше реальной комиссии. Как это выглядит на скриншотах показал. Так что если расчётная комиссия вас напугала, не переживайте, реальная намного меньше
-
Не является индивидуальной инвестиционной рекомендацией
👍19🔥2🤯2👾1
Действия по стратегии Автоследования Рынок_РФ за месяц
Сентябрь выдался непростым для рынка РФ. По Индексу МосБиржи был и рост выше максимумов Августа, было и падения ниже минимумов Августа. В итоге Индекс после 8 месяцев роста показал за Сентябрь первый месяц в минус -2,5%. Не трагично, но звоночек для тревожных )
В свою очередь стратегия показала рост в +1,5%. Мелочь, но приятно.
Действий по стратегии было немного. В первой половине месяца продолжал консолидировать активы уменьшая количество эмитентов. Продал ФосАгро $PHOR, на эти деньги взял Татнефть $TATN / Газпром Нефть $SIBN / Интер РАО $IRAO, на остатки фонд "Ликвидность" $LQDT, это всё докупки.
Так как ОФЗ после двухнедельной паузы вновь ищут своё дно, а значит с одной стороны рынку будет сложнее расти, с другой стороны фонд "Ликвидность" будет давать бОльшую доходность. К подобному сценарию были готовы.
Если осторожность моя не оправдается, то не страшно, ведь 84,5% в Акциях, рост рынка не пропустим.
А если оправдается, то тоже не страшно. В портфеле стратегии 10 крепких имён с крепким финансовым положением, они способными пережить и более жёсткие условия. А бонусом мы получим дивиденды. 11-я история это фонд денежного рынка на 12,5% от портфеля который только выигрывает от всего происходящего. Остатки в пару процентов это кэш
Стратегия Рынок_РФ – это и стремление к качеству выбора активов. А не желание прокатиться на ракетах во втором или третьем эшелоне. Умеренная осторожность на рынке, особенно фондовом, никогда не бывает лишней, а учитывая всё происходящие осторожность нам не помешает.
-
Не является индивидуальной инвестиционной рекомендацией
Сентябрь выдался непростым для рынка РФ. По Индексу МосБиржи был и рост выше максимумов Августа, было и падения ниже минимумов Августа. В итоге Индекс после 8 месяцев роста показал за Сентябрь первый месяц в минус -2,5%. Не трагично, но звоночек для тревожных )
В свою очередь стратегия показала рост в +1,5%. Мелочь, но приятно.
Действий по стратегии было немного. В первой половине месяца продолжал консолидировать активы уменьшая количество эмитентов. Продал ФосАгро $PHOR, на эти деньги взял Татнефть $TATN / Газпром Нефть $SIBN / Интер РАО $IRAO, на остатки фонд "Ликвидность" $LQDT, это всё докупки.
Так как ОФЗ после двухнедельной паузы вновь ищут своё дно, а значит с одной стороны рынку будет сложнее расти, с другой стороны фонд "Ликвидность" будет давать бОльшую доходность. К подобному сценарию были готовы.
Если осторожность моя не оправдается, то не страшно, ведь 84,5% в Акциях, рост рынка не пропустим.
А если оправдается, то тоже не страшно. В портфеле стратегии 10 крепких имён с крепким финансовым положением, они способными пережить и более жёсткие условия. А бонусом мы получим дивиденды. 11-я история это фонд денежного рынка на 12,5% от портфеля который только выигрывает от всего происходящего. Остатки в пару процентов это кэш
Стратегия Рынок_РФ – это и стремление к качеству выбора активов. А не желание прокатиться на ракетах во втором или третьем эшелоне. Умеренная осторожность на рынке, особенно фондовом, никогда не бывает лишней, а учитывая всё происходящие осторожность нам не помешает.
-
Не является индивидуальной инвестиционной рекомендацией
👍10🫡4🐳2🔥1
Про ФосАгро $PHOR (ещё раз)
Мухи отдельно, котлеты отдельно
1) Заменил только в Стратегии автоследования Рынок_РФ. Это активная стратегия, где проходит несколько сделок в месяц.
2) В публичном долгосрочном портфеле компания как была так и осталась. При этом компания не только там осталась, там продолжаются докупки. Крайняя 26 Сентября.
3) Почему так? Об этом писал тут
4) Сделки проверить можете при желании, портфель не только публичный, но ещё и бесплатно публичный. Так что "you are welcome"
5) Краткосрочно компания скорее вниз, в активной стратегии не лучший вариант, долгосрочно вверх. У ФосАгро бизнес цикличный и и ближайший год можно покупать по чуть-чуть, если просадки не пугают
-
Не является индивидуальной инвестиционной рекомендацией
Мухи отдельно, котлеты отдельно
1) Заменил только в Стратегии автоследования Рынок_РФ. Это активная стратегия, где проходит несколько сделок в месяц.
2) В публичном долгосрочном портфеле компания как была так и осталась. При этом компания не только там осталась, там продолжаются докупки. Крайняя 26 Сентября.
3) Почему так? Об этом писал тут
4) Сделки проверить можете при желании, портфель не только публичный, но ещё и бесплатно публичный. Так что "you are welcome"
5) Краткосрочно компания скорее вниз, в активной стратегии не лучший вариант, долгосрочно вверх. У ФосАгро бизнес цикличный и и ближайший год можно покупать по чуть-чуть, если просадки не пугают
-
Не является индивидуальной инвестиционной рекомендацией
👍14🌚2🫡2💅1
Forwarded from Минфин России
Средняя цена на нефть марки Urals в январе-сентябре 2023 года сложилась в размере $59,54 за баррель, в январе-сентябре 2022 года – $80,58 за баррель.
Средняя цена на нефть марки Urals в сентябре 2023 года сложилась в размере $83,08 за баррель, что в 1,217 раз выше, чем в сентябре 2022 года ($68,25 за баррель).
Цена нефти North Sea Dated в сентябре 2023 года составила $93,98.
#МинфинСообщает #нефть
Please open Telegram to view this post
VIEW IN TELEGRAM
🎉2👏1
⬆️ Выше $83 Карл!
Умножаем на курс рубля в 100₽. Если такими темпами пойдет дальше, то бюджет 2024 года закроется с профицитом.
Умножаем на курс рубля в 100₽. Если такими темпами пойдет дальше, то бюджет 2024 года закроется с профицитом.
👍7😁5🔥3🤔1
10 Компаний РФ которые платят Дивиденды более 15 лет подряд
Дивидендные акции крупных компаний — активы с минимальным риском (всё относительно конечно), особенно если эти компании платят дивиденды стабильно каждый год и много лет подряд.
На рынке РФ есть 10 компаний которые платят дивиденды без пропусков каждый год уже более 15 лет (в порядке убывания лет):
• Лукойл $LKOH
• Сургунефтегаз ап $SNGSP
• Транснефть $TRNFP
• Ростелеком $RTKM
• Новатэк $NVTK
• Татнефть $TATNP
• МТС $MTSS
• Газпром Нефть $SIBN
• Таттелеком $TTLK
• Роснефть $ROSN
Единственно, долго и стабильно, это не всегда много. Каждую историю надо смотреть отдельно.
К примеру Сургунефтегаз ап эта история в которую надо входить с прицелом от нескольких лет (если мы про дивиденды), потому что символические выплаты легко чередуются с щедрыми выплатами. И желающих выйти из актива после очередных "рекордных" дивидендов всегда огромное количество
Или к примеру "небольшие" дивиденды Новатэка которые выросли с 14 руб за 2017, до 105 рублей за 2022. т.е. рост в 7,5 раз за 5 лет. Каждый раз они были "небольшие", но это было за счёт роста самих акций
Так что данный список, хоть и интересен, но служит больше как отправная точка )
-
Не является индивидуальной инвестиционной рекомендацией
Дивидендные акции крупных компаний — активы с минимальным риском (всё относительно конечно), особенно если эти компании платят дивиденды стабильно каждый год и много лет подряд.
На рынке РФ есть 10 компаний которые платят дивиденды без пропусков каждый год уже более 15 лет (в порядке убывания лет):
• Лукойл $LKOH
• Сургунефтегаз ап $SNGSP
• Транснефть $TRNFP
• Ростелеком $RTKM
• Новатэк $NVTK
• Татнефть $TATNP
• МТС $MTSS
• Газпром Нефть $SIBN
• Таттелеком $TTLK
• Роснефть $ROSN
Единственно, долго и стабильно, это не всегда много. Каждую историю надо смотреть отдельно.
К примеру Сургунефтегаз ап эта история в которую надо входить с прицелом от нескольких лет (если мы про дивиденды), потому что символические выплаты легко чередуются с щедрыми выплатами. И желающих выйти из актива после очередных "рекордных" дивидендов всегда огромное количество
Или к примеру "небольшие" дивиденды Новатэка которые выросли с 14 руб за 2017, до 105 рублей за 2022. т.е. рост в 7,5 раз за 5 лет. Каждый раз они были "небольшие", но это было за счёт роста самих акций
Так что данный список, хоть и интересен, но служит больше как отправная точка )
-
Не является индивидуальной инвестиционной рекомендацией
👍19🤔3🐳1💅1
Мини история для БКСа из серии «Личный Опыт»
Моя первая акция )
Кому интересно почитать тут: https://s.bcs.ru/XrpV6
Мой профиль в БКС тут: https://s.bcs.ru/bU31
Моя первая акция )
Кому интересно почитать тут: https://s.bcs.ru/XrpV6
Мой профиль в БКС тут: https://s.bcs.ru/bU31
🤔3👍2🫡2👏1
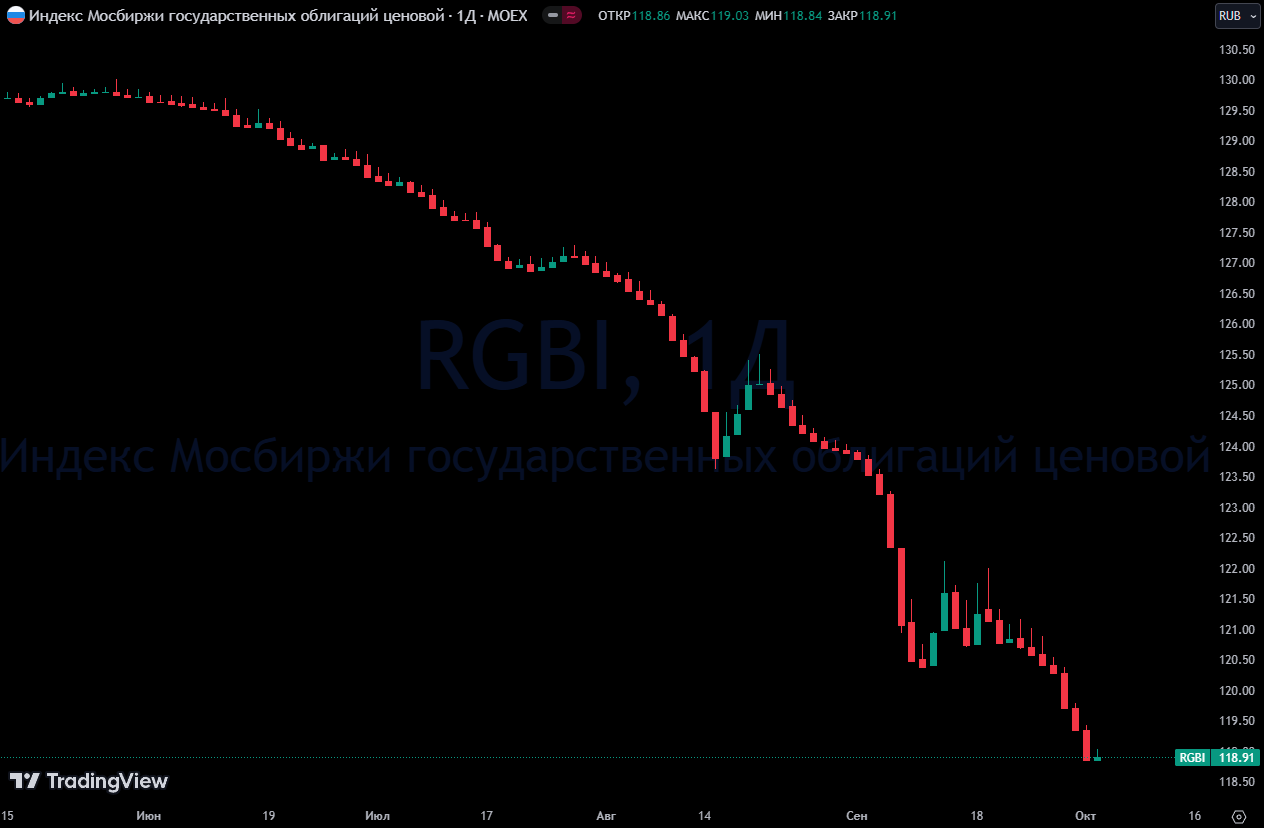
Почему надо внимательно смотреть за RGBI и долго ли ему ещё падать?
RGBI – Russian Government Bond Index. Индекс гособлигаций на Московской бирже.
RGBI позволяет следить за тем как меняются рыночные цены на наиболее ликвидные ОФЗ с фиксированным купоном. Так индекс растёт, если инвесторы активно покупают ОФЗ и падает если продают.
Сейчас индекс RGBI в затяжном падении, делает небольшие остановки и попытки к росту в моменты повышения ставки. Что это значит для инвестора?
Падение индекса вызывает целую цепочку событий и даёт огромное количество информации для размышлений.
— К примеру падение индекса означает, что растёт стоимость заимствования у государства. Но бесконечно это продолжаться не может, по недавнему решению Минфина отказаться размещать ОФЗ на ₽1 трлн. Можно предположить, что объём заимствований будут сокращать и дальше, если рост ставки продолжится. Что в свою очередь должно остановить падение (но это не точно)
Как сказал глава Минфина, у банков нет желания «давать деньги по нормальным ставкам». Т.е. с дальнейшим ростом доходности Минфин скорей всего продолжит уменьшать объём заимствований. Слабый рубль $USDRUB и дорогая нефть Минфину в помощь
— Ещё рост стоимости заимствований для государства = рост стоимости заимствований для компаний.
Сам по себе рост процентов по долгу это уже проблема для низкомаржинального бизнеса (вся прибыль будет уходить на выплаты процентов). Но особенно внимательно надо следить за эмитентами ВДО у которых ближайшие полгода должны быть крупные погашения. Смогут ли они перекредитоваться? Смогут ли они расплатиться с инвесторами?
Рынок облигаций пока ещё не тряхнуло крупными дефолтами. А в случае с МВидео $MVID рынок отделался лёгким испугом. Можно сделать предположение, что самое "интересное" ещё впереди. Историй с 20%+ купоном на рынке будет становиться больше.
— Если брать совсем практичные вещи, то RGBI показывает, что будет с ипотекой. Уверенное и долгое падение означает, что ипотека подорожает.
И дело не только в обычной, а в том числе и в различных льготных ипотеках.
Если раньше против льготной ипотеки выступал только ЦБ, то при росте расходов подключился и Минфин. Почему подключился Минфин? Вспоминаем, что Минфин отвечает за бюджет. По льготной ипотеке разницу между обычной ставкой и льготной оплачивает государство. Ставка выросла сильно, расходы бюджета стали больше - Минфин недоволен.
Хоронить раньше времени девелоперов вроде Самолёта $SMLT или ПИК $PIKK ожидая закрытия всех программ не стоит. Уменьшать объёмы будут по чуть-чуть и аккуратно. Это уже делают, повышая минимальный первый взнос по льготным ипотекам. А первыми с рынка начнут уходить застройщики поменьше.
—Это только часть информации которую даёт взгляд на RGBI, сегодня он показал небольшой плюс, хотя обычно это бывало только перед заседанием ЦБ. Но до него 3 недели (27 октября 2023 года). Всё ещё думаю, что локальное дно по RGBI где-то рядом. Минфин начал практические действия. Доходности уже более чем интересные. ОФЗ планирую и дальше добирать по чуть-чуть увеличивая дюрацию
-
Не является индивидуальной инвестиционной рекомендацией
RGBI – Russian Government Bond Index. Индекс гособлигаций на Московской бирже.
RGBI позволяет следить за тем как меняются рыночные цены на наиболее ликвидные ОФЗ с фиксированным купоном. Так индекс растёт, если инвесторы активно покупают ОФЗ и падает если продают.
Сейчас индекс RGBI в затяжном падении, делает небольшие остановки и попытки к росту в моменты повышения ставки. Что это значит для инвестора?
Падение индекса вызывает целую цепочку событий и даёт огромное количество информации для размышлений.
— К примеру падение индекса означает, что растёт стоимость заимствования у государства. Но бесконечно это продолжаться не может, по недавнему решению Минфина отказаться размещать ОФЗ на ₽1 трлн. Можно предположить, что объём заимствований будут сокращать и дальше, если рост ставки продолжится. Что в свою очередь должно остановить падение (но это не точно)
Как сказал глава Минфина, у банков нет желания «давать деньги по нормальным ставкам». Т.е. с дальнейшим ростом доходности Минфин скорей всего продолжит уменьшать объём заимствований. Слабый рубль $USDRUB и дорогая нефть Минфину в помощь
— Ещё рост стоимости заимствований для государства = рост стоимости заимствований для компаний.
Сам по себе рост процентов по долгу это уже проблема для низкомаржинального бизнеса (вся прибыль будет уходить на выплаты процентов). Но особенно внимательно надо следить за эмитентами ВДО у которых ближайшие полгода должны быть крупные погашения. Смогут ли они перекредитоваться? Смогут ли они расплатиться с инвесторами?
Рынок облигаций пока ещё не тряхнуло крупными дефолтами. А в случае с МВидео $MVID рынок отделался лёгким испугом. Можно сделать предположение, что самое "интересное" ещё впереди. Историй с 20%+ купоном на рынке будет становиться больше.
— Если брать совсем практичные вещи, то RGBI показывает, что будет с ипотекой. Уверенное и долгое падение означает, что ипотека подорожает.
И дело не только в обычной, а в том числе и в различных льготных ипотеках.
Если раньше против льготной ипотеки выступал только ЦБ, то при росте расходов подключился и Минфин. Почему подключился Минфин? Вспоминаем, что Минфин отвечает за бюджет. По льготной ипотеке разницу между обычной ставкой и льготной оплачивает государство. Ставка выросла сильно, расходы бюджета стали больше - Минфин недоволен.
Хоронить раньше времени девелоперов вроде Самолёта $SMLT или ПИК $PIKK ожидая закрытия всех программ не стоит. Уменьшать объёмы будут по чуть-чуть и аккуратно. Это уже делают, повышая минимальный первый взнос по льготным ипотекам. А первыми с рынка начнут уходить застройщики поменьше.
—Это только часть информации которую даёт взгляд на RGBI, сегодня он показал небольшой плюс, хотя обычно это бывало только перед заседанием ЦБ. Но до него 3 недели (27 октября 2023 года). Всё ещё думаю, что локальное дно по RGBI где-то рядом. Минфин начал практические действия. Доходности уже более чем интересные. ОФЗ планирую и дальше добирать по чуть-чуть увеличивая дюрацию
-
Не является индивидуальной инвестиционной рекомендацией
👍18😢4🤔2🤯1
Новость про Роснано хорошо ложится на предыдущий пост. Посмотрим, как на неё отреагируют доходности по корпоративным историям.
Хоть история с банкротством Роснано и длится уже несколько лет, но возможно участники рынка наконец задумаются "А почему у корпоративных облигаций такая маленькая премия за риск к ОФЗ?"
Хоть история с банкротством Роснано и длится уже несколько лет, но возможно участники рынка наконец задумаются "А почему у корпоративных облигаций такая маленькая премия за риск к ОФЗ?"
💯7😁3👍2🤔1
Forwarded from РБК. Новости. Главное
«Роснано» признала, что не может исполнить обязательства по долгам исключительно за счет собственных средств. Компания видит риск банкротства.
«Учитывая размер кредиторской задолженности в виде кредитов и облигационных займов, подлежащих погашению до конца 2023 года, исполнение АО «РОСНАНО» долговых обязательств в полном объеме исключительно за счет собственных средств объективно невозможно», — говорится в отчетности компании.
Если акционеры «Роснано» не примут решения для нормализации финансовой отчетности и предоставления ликвидности для исполнения обязательств перед кредиторами, в том числе в условиях бюджетных и иных нормативных ограничений, «высока вероятность возникновения признаков банкротства», говорится в документе.
«Учитывая размер кредиторской задолженности в виде кредитов и облигационных займов, подлежащих погашению до конца 2023 года, исполнение АО «РОСНАНО» долговых обязательств в полном объеме исключительно за счет собственных средств объективно невозможно», — говорится в отчетности компании.
Если акционеры «Роснано» не примут решения для нормализации финансовой отчетности и предоставления ликвидности для исполнения обязательств перед кредиторами, в том числе в условиях бюджетных и иных нормативных ограничений, «высока вероятность возникновения признаков банкротства», говорится в документе.
🤡7🤬5😁4👍2👎1