
Forwarded from РБК. Новости. Главное
❗️Правительство во второй раз за три недели смягчило требования об обязательной продаже валютной выручки экспортерами. Порог снижен с 60% до 40%.
В предыдущий раз порог снижался 20 июня — с изначальных 80% до 60%.
В предыдущий раз порог снижался 20 июня — с изначальных 80% до 60%.
🫡9🔥5👍2🤬2💯1
Приятные новости для рантье: +30% к стоимости аренды.
Давно не поднимали тему Недвижимости в контексте дохода от сдачи в аренду. Последний раз что-то обстоятельно было в прошлом году, в посте "Покупаем недвижимость у государства со скидкой"
Для тех кто не занимается долгосрочной арендой немного контекста: с Мая по Июль, обычно, не лучшее время для долгосрочной аренды. Люди заняты отпусками и разъездами, многие студенты уезжают к родителям и т.п. В это время обычно стоимость именно долгосрочной аренды чуть-чуть падает так как спрос уменьшается, а предложение растёт. Краткосрочная аренда наоборот в этим месяцы растёт, но краткосрочная тот ещё гемор и выгоды не очевидны если посчитать с простоями и возросшими трудозатратами.
Поэтому если арендатор решает съехать в эти месяцы, то это грусть-печаль. НО не в этом году. Пересдал на неделе квартиру на 30% дороже. Хотя цена аренды была, как обычно, в районе нижней границы.
Сдавать по нижней границе это выработанное эмпирическое правило, так как (1)можно легко выбирать арендаторов, так как спрос высокий и (2) обеспечивается минимальный простой, так как сдаётся объект практически сразу. В итоге доходность получается чуть выше с меньшей ценой.
Аккуратно предположу, что мы видим устойчивый тренд на рост стоимости аренды обеспеченный ростом спроса на аренду. Рост спроса в свою очередь вызван ростом стоимости ипотеки, рост ежемесячного платежа + большой первый взнос(часто частично в кредит).
Другой влияющий фактор [моё предположение] рост миграции, так как заработки условных курьеров и разнорабочих на стройке последние год-два сильно выросли на фоне рекордно низкой безработицы. Снимают они, как правило, самое дешёвое (условное дальнее Мурино в СПб), но рост спроса сказывается и на пару ступенек ценового сегмента выше.
Рекордно низкая безработица пока с нами ещё будет какое-то время. Отмена части льготных программ и переориентация оставшихся на семьи с детьми скорей всего приведёт к тому, что стоимость аренды в небольших квартирах (студии и однушки) будут расти опережающими темпами и далее.
Ещё в прошлом и позапрошлом году аренда приносила доход в районе 5-6% (а во время ковида доходность падала ещё ниже).
Сейчас покупка однушки с рынка за кэш и сдача в долгосрочную аренду принесёт 7-8% годовых. Это в два раза меньше чем дают сейчас купонами облигации, к примеру у ОФЗ 26247 $SU26247RMFS5 купонная доходность 14,7%. Но недвижка имеет встроенный хедж от инфляции, в отличии от облигаций с постоянным купоном.
Если такая динамика сохранится, то ближайшие пару лет доход от аренды может подрасти до приятных 10% годовых. Не руководство к действию, просто мысли в слух.
PS
Доходность автор приводит по Санкт-Петербургу. В других городах ситуация может сильно отличаться. Кто тоже сдаёт недвижку, пишите как у вас дела, интересно посмотреть по РФ в целом.
#недвижимость
-
Не является индивидуальной инвестиционной рекомендацией
Давно не поднимали тему Недвижимости в контексте дохода от сдачи в аренду. Последний раз что-то обстоятельно было в прошлом году, в посте "Покупаем недвижимость у государства со скидкой"
Для тех кто не занимается долгосрочной арендой немного контекста: с Мая по Июль, обычно, не лучшее время для долгосрочной аренды. Люди заняты отпусками и разъездами, многие студенты уезжают к родителям и т.п. В это время обычно стоимость именно долгосрочной аренды чуть-чуть падает так как спрос уменьшается, а предложение растёт. Краткосрочная аренда наоборот в этим месяцы растёт, но краткосрочная тот ещё гемор и выгоды не очевидны если посчитать с простоями и возросшими трудозатратами.
Поэтому если арендатор решает съехать в эти месяцы, то это грусть-печаль. НО не в этом году. Пересдал на неделе квартиру на 30% дороже. Хотя цена аренды была, как обычно, в районе нижней границы.
Сдавать по нижней границе это выработанное эмпирическое правило, так как (1)можно легко выбирать арендаторов, так как спрос высокий и (2) обеспечивается минимальный простой, так как сдаётся объект практически сразу. В итоге доходность получается чуть выше с меньшей ценой.
Аккуратно предположу, что мы видим устойчивый тренд на рост стоимости аренды обеспеченный ростом спроса на аренду. Рост спроса в свою очередь вызван ростом стоимости ипотеки, рост ежемесячного платежа + большой первый взнос(часто частично в кредит).
Другой влияющий фактор [моё предположение] рост миграции, так как заработки условных курьеров и разнорабочих на стройке последние год-два сильно выросли на фоне рекордно низкой безработицы. Снимают они, как правило, самое дешёвое (условное дальнее Мурино в СПб), но рост спроса сказывается и на пару ступенек ценового сегмента выше.
Рекордно низкая безработица пока с нами ещё будет какое-то время. Отмена части льготных программ и переориентация оставшихся на семьи с детьми скорей всего приведёт к тому, что стоимость аренды в небольших квартирах (студии и однушки) будут расти опережающими темпами и далее.
Ещё в прошлом и позапрошлом году аренда приносила доход в районе 5-6% (а во время ковида доходность падала ещё ниже).
Сейчас покупка однушки с рынка за кэш и сдача в долгосрочную аренду принесёт 7-8% годовых. Это в два раза меньше чем дают сейчас купонами облигации, к примеру у ОФЗ 26247 $SU26247RMFS5 купонная доходность 14,7%. Но недвижка имеет встроенный хедж от инфляции, в отличии от облигаций с постоянным купоном.
Если такая динамика сохранится, то ближайшие пару лет доход от аренды может подрасти до приятных 10% годовых. Не руководство к действию, просто мысли в слух.
PS
Доходность автор приводит по Санкт-Петербургу. В других городах ситуация может сильно отличаться. Кто тоже сдаёт недвижку, пишите как у вас дела, интересно посмотреть по РФ в целом.
#недвижимость
-
Не является индивидуальной инвестиционной рекомендацией
👍16🤔4❤2✍2👎1
Покушение на Трампа во время предвыборной гонки.
В Трампа стреляли, но угрозы здоровью нет, задели только ухо. Один человек который был за трибуной погиб, самого стрелка снайпера ликвидировали.
Покушение + Попытка посадить Трампа и его соратников = Безоговорочный лидер предвыборной гонки даже без расчёта того, что Сонный Джо регулярно спотыкается на ровном месте и путает места, города и людей.
Хорошие ли новости для нас что Трамп самый вероятный президент? Скорее да, так как регулярно заявлял, что сможет закончить конфликт на Украине за 24 часа в случае избрания на выборах. Осталось чтобы только он стал президентом, его не убили и не посадили за 24 часа после этого. Ждём
В Трампа стреляли, но угрозы здоровью нет, задели только ухо. Один человек который был за трибуной погиб, самого стрелка снайпера ликвидировали.
Покушение + Попытка посадить Трампа и его соратников = Безоговорочный лидер предвыборной гонки даже без расчёта того, что Сонный Джо регулярно спотыкается на ровном месте и путает места, города и людей.
Хорошие ли новости для нас что Трамп самый вероятный президент? Скорее да, так как регулярно заявлял, что сможет закончить конфликт на Украине за 24 часа в случае избрания на выборах. Осталось чтобы только он стал президентом, его не убили и не посадили за 24 часа после этого. Ждём
👍16😁9🔥4🤔3🫡3❤1
Покупать ли акции при ставке 18% вообще и надо ли сейчас покупать Газпром в частности?
До заседания ЦБ осталось меньше двух недель и консенсус рынка, что 26 Июля ставку поднимут до 18%. С конца Мая мы с вами видим распродажи по всему рынку. Дивидендный сезон уже практически закончился, осталось всего пару интересных историй до официального его завершения, крепкий рубль давит на доходы экспортёров, а фонды денежного рынка манят своей прогнозируемой доходностью и минимальным риском.
Так покупать ли сейчас Акции? Для подписчиков платного проекта на Бусти и в Т-Инвестициях разобрал этот вопрос на четыре подвопроса. В зависимости от того как на них ответить, выходить решение покупать или нет.
Также в посте разобрали имеет ли смысл брать акции, если ОФЗ дают доходность больше 15%+ причём доходность можно зафиксировать на годы, надо ли сейчас покупать Газпром? И немного инсайтов по Газпром Нефти прямо из Кремля.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
До заседания ЦБ осталось меньше двух недель и консенсус рынка, что 26 Июля ставку поднимут до 18%. С конца Мая мы с вами видим распродажи по всему рынку. Дивидендный сезон уже практически закончился, осталось всего пару интересных историй до официального его завершения, крепкий рубль давит на доходы экспортёров, а фонды денежного рынка манят своей прогнозируемой доходностью и минимальным риском.
Так покупать ли сейчас Акции? Для подписчиков платного проекта на Бусти и в Т-Инвестициях разобрал этот вопрос на четыре подвопроса. В зависимости от того как на них ответить, выходить решение покупать или нет.
Также в посте разобрали имеет ли смысл брать акции, если ОФЗ дают доходность больше 15%+ причём доходность можно зафиксировать на годы, надо ли сейчас покупать Газпром? И немного инсайтов по Газпром Нефти прямо из Кремля.
Приятного чтения 🤝
-
Не является индивидуальной инвестиционной рекомендацией
👍10👌3👎2🙈2
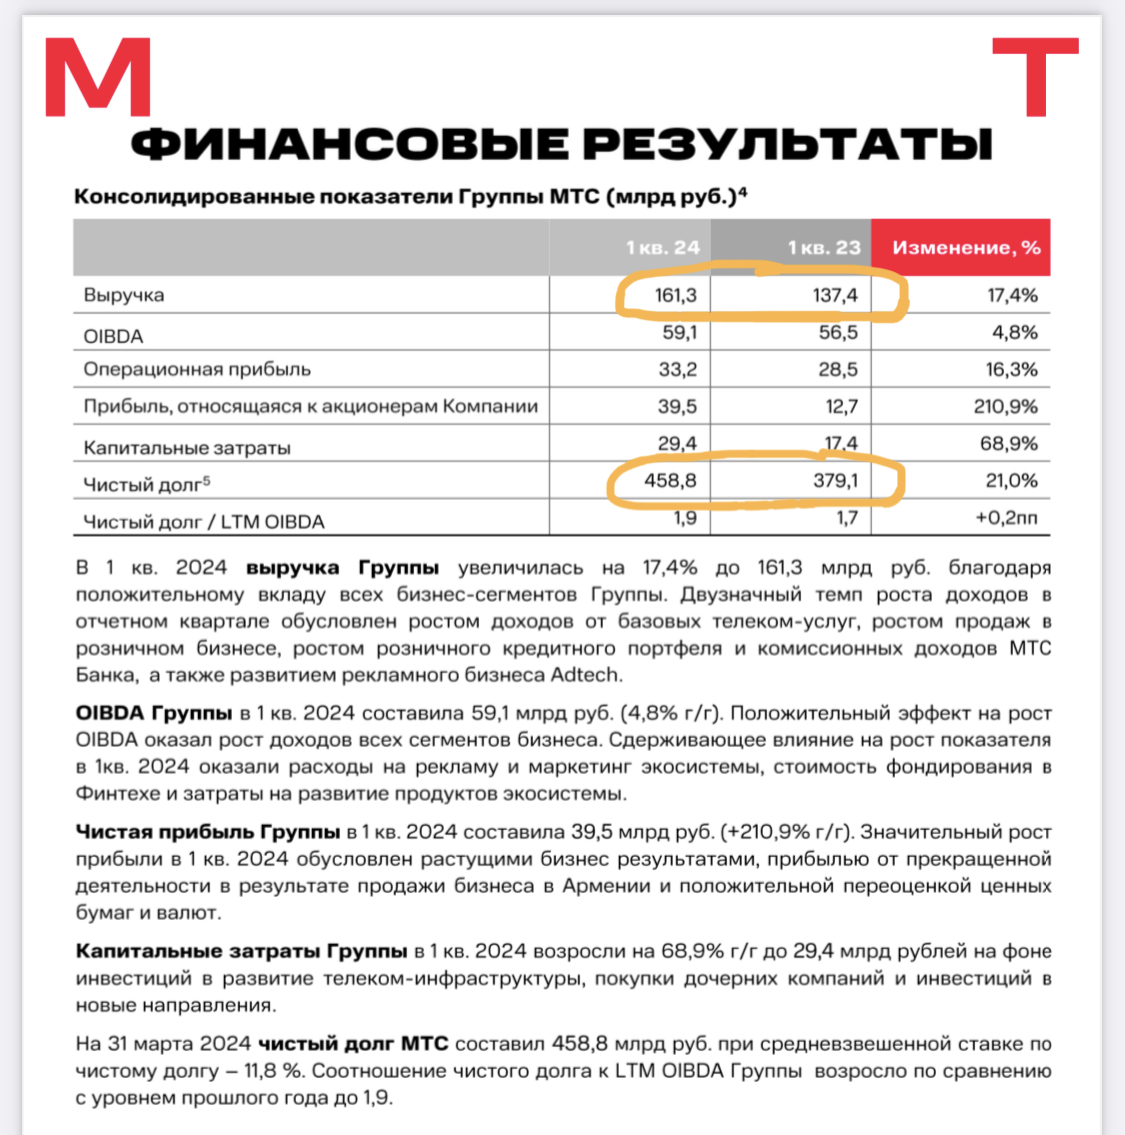
На прошлой неделе МТС предоставил отчет по МСФО за I квартал 2024 г.
Одной строкой почему компании нет (и ближайшее время не будет) в портфеле, несмотря на дивидендную стратегию.
И до жесткой политики ЦБ по ДКП (денежно кредитной политики) МТС $MTSS не выглядела интересной, так как из компании всё что можно забирали дивидендами для АФК Системы $AFKS
Что с одной стороны может показаться хорошей историей, пока мы закрываем глаза на то, что забирался весь свободный кэш и брались частично долги на выплаты.
Теперь в условиях, когда ставка в 16% уже рекордно долго и ЦБ озвучивает, что на ближайшем заседании будет обсуждать «шаг повышения» ставки, компания стала ещё мене интересной.
Посмотрев свежий отчет можно сказать, что выручка растёт, прибыль растёт и всё с долгами будет хорошо. Но долги-то растут быстрее (рис 1).
- OIBDA (операционный доход до вычета амортизации основных средств и нематериальных активов) +4,8% +2,7 млрд за I квартал.
- А проценты по долгам +7,3 млрд за I квартал.
Сейчас средневзвешенная ставка по чистому долгу 11,8%, но обслуживание долга существенно подорожает.
До конца года надо будет погасить 3 выпуска облигаций: $RU000A1051T3 / $RU000A100A66 / $RU000A105NA6 на которые приходится почти 20% объёма всех облигационных займов и скорей всего придётся занять на это с рынка денег. Вопрос под какую ставку? 20-22%?
Найдут ли после этого деньги на дивиденды для Системы (и для миноритариев) вопрос открытый. Зачем брать такую историю с растущими долгами если на рынке сейчас хватает более интересных не совсем понятно.
-
Не является индивидуальной инвестиционной рекомендацией
Одной строкой почему компании нет (и ближайшее время не будет) в портфеле, несмотря на дивидендную стратегию.
И до жесткой политики ЦБ по ДКП (денежно кредитной политики) МТС $MTSS не выглядела интересной, так как из компании всё что можно забирали дивидендами для АФК Системы $AFKS
Что с одной стороны может показаться хорошей историей, пока мы закрываем глаза на то, что забирался весь свободный кэш и брались частично долги на выплаты.
Теперь в условиях, когда ставка в 16% уже рекордно долго и ЦБ озвучивает, что на ближайшем заседании будет обсуждать «шаг повышения» ставки, компания стала ещё мене интересной.
Посмотрев свежий отчет можно сказать, что выручка растёт, прибыль растёт и всё с долгами будет хорошо. Но долги-то растут быстрее (рис 1).
- OIBDA (операционный доход до вычета амортизации основных средств и нематериальных активов) +4,8% +2,7 млрд за I квартал.
- А проценты по долгам +7,3 млрд за I квартал.
Сейчас средневзвешенная ставка по чистому долгу 11,8%, но обслуживание долга существенно подорожает.
До конца года надо будет погасить 3 выпуска облигаций: $RU000A1051T3 / $RU000A100A66 / $RU000A105NA6 на которые приходится почти 20% объёма всех облигационных займов и скорей всего придётся занять на это с рынка денег. Вопрос под какую ставку? 20-22%?
Найдут ли после этого деньги на дивиденды для Системы (и для миноритариев) вопрос открытый. Зачем брать такую историю с растущими долгами если на рынке сейчас хватает более интересных не совсем понятно.
-
Не является индивидуальной инвестиционной рекомендацией
👍12👌6👏1🐳1
Forwarded from Банк России
❗️ Банк России приостанавливает публикацию статистики внебиржевого валютного рынка
В целях ограничения санкционного влияния мы приостанавливаем публикацию ежедневной информации об объемах торгов долларом США, евро и юанем по отношению к рублю, рассчитанных на основе внебиржевых торгов с расчетами «завтра».
В целях ограничения санкционного влияния мы приостанавливаем публикацию ежедневной информации об объемах торгов долларом США, евро и юанем по отношению к рублю, рассчитанных на основе внебиржевых торгов с расчетами «завтра».
😱9😢3👻3👀2👍1
Лучшие цены за год (ну почти).
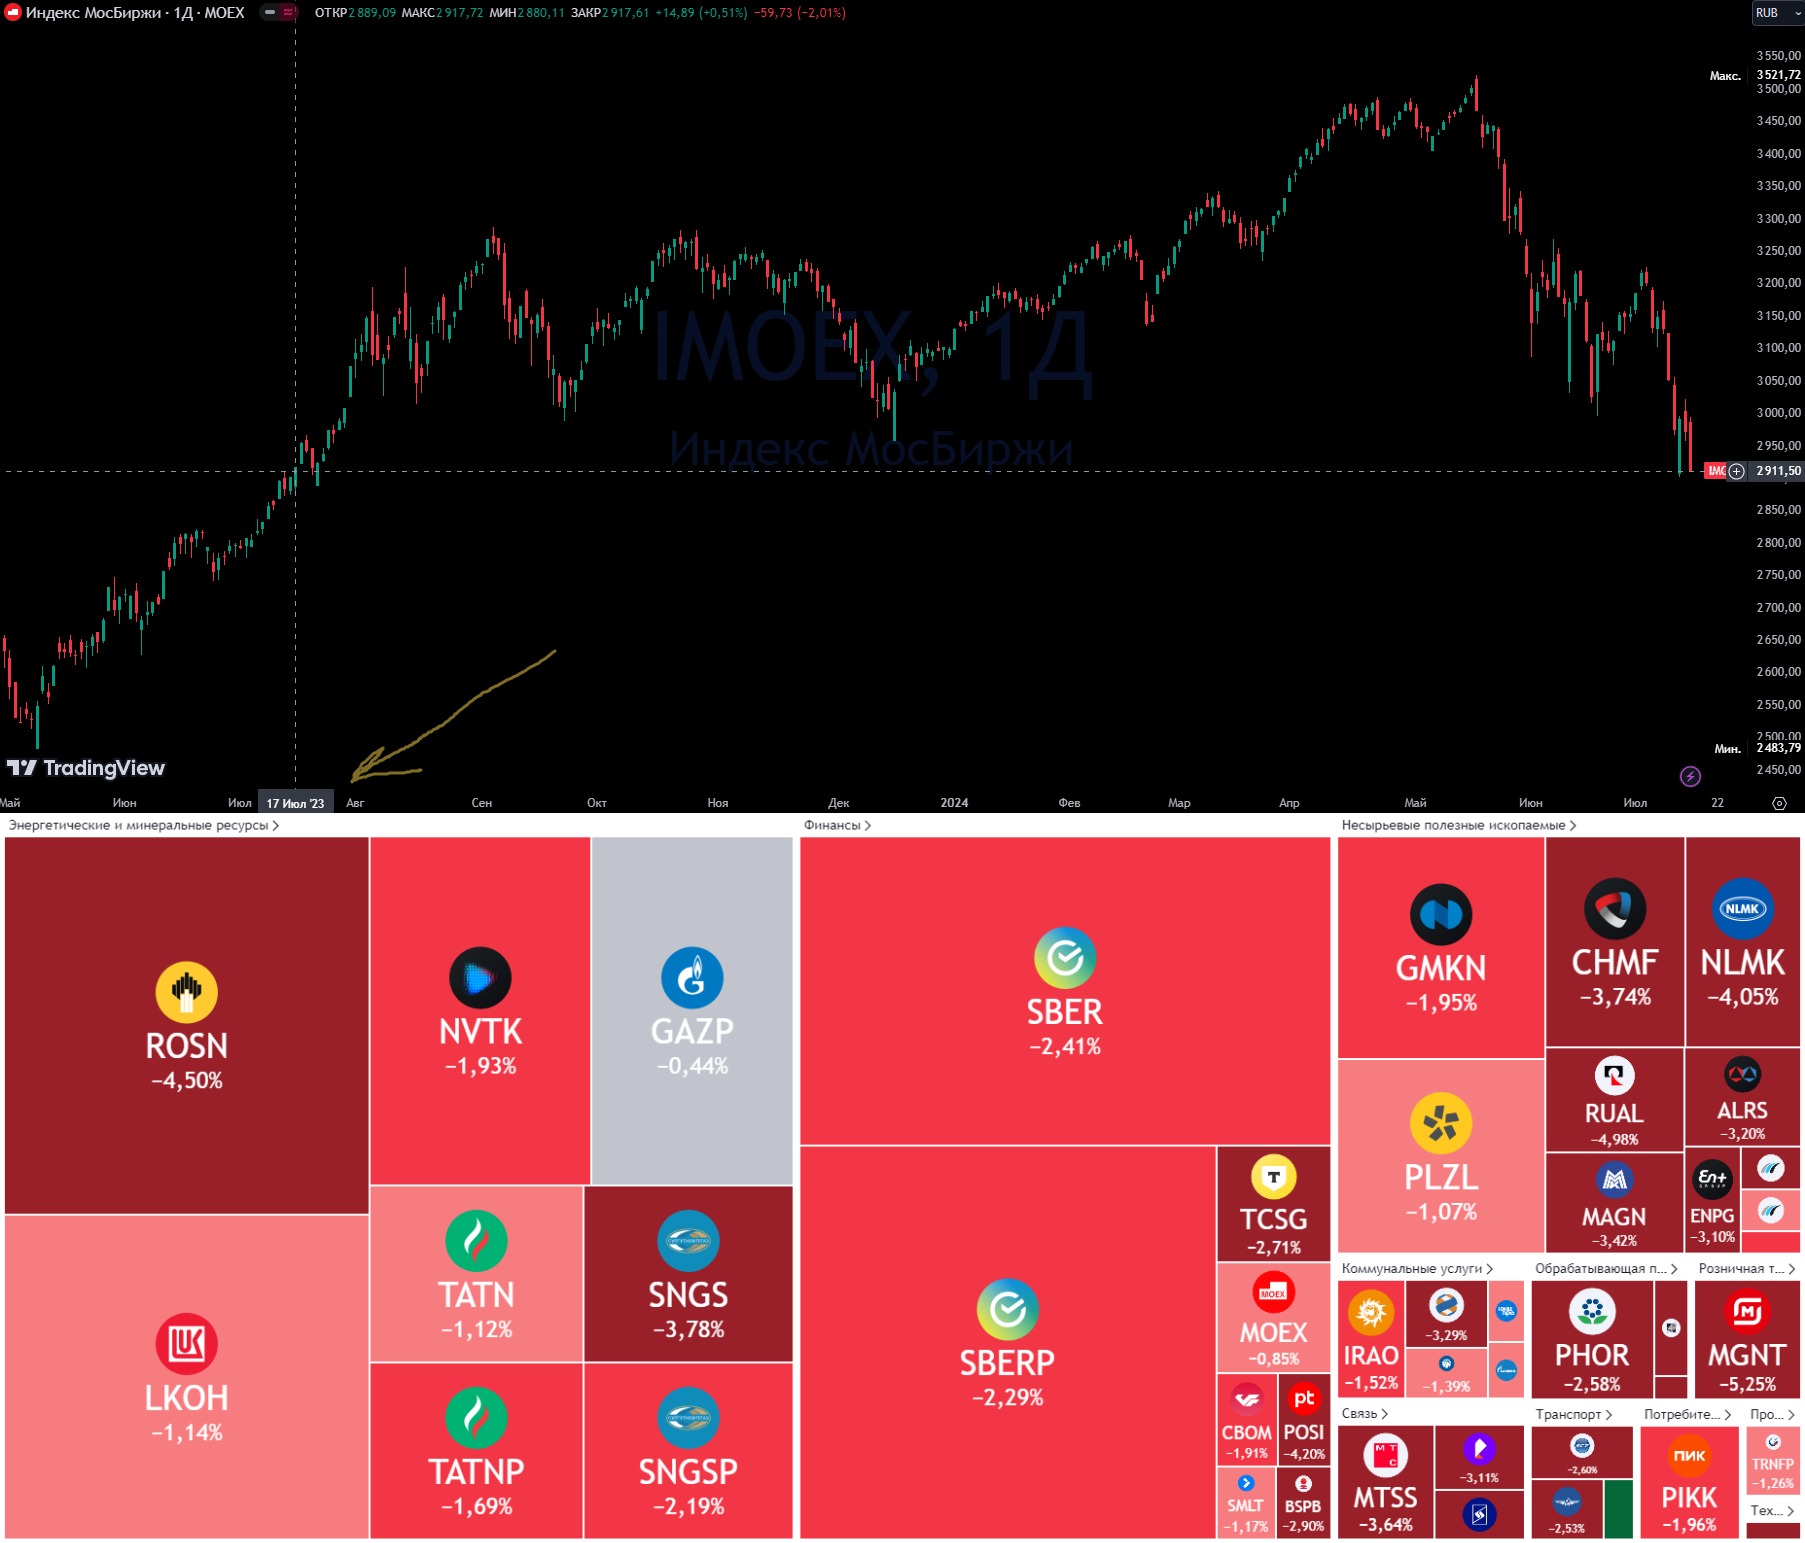
Индекс МосБиржи продолжил сползать и с лёгкостью перекрыл рост пятницы. Популярное предположение на рынке, что акции капитулируют в битве за деньги инвесторов. Ведь инвесторы выбирают фонды денежного рынка (такие как, $LQDT), депозиты 18-20% и короткие облигации от надёжных корпоратов с 20%+ доходностью. Уже заложенное рынком повышение ставки 26 Июля расти рынку тоже не помогает.
Настроение у многих игроков подавленные. Перспективы рынка у них рисуются мрачные, ведь впереди ставка ещё выше, а дивидендный сезон уже практически всё. Опыт подсказывает, что как правило, когда к упавшим активам у участников рынка нет особого интереса из-за мрачных перспектив, тогда, начинается хорошее время для покупок, правда без гарантии, что разворот рядом.
Автор исходит из того, что это всё вынужденные продажи дружественных нерезидентов которые не хотят попасть под санкции. Напомню, что после ввода санкций США в прошлом месяце был дан срок до 13 Августа закончить все сделки с НРД (МосБиржа $MOEX).
Потом [это как пример] Казахстанский депозитарий уведомил брокеров о сроках урегулирования сделок, т.е. простыми словами сказал забирать из своего контура бумаги "Ru" до 1 Августа (заранее, чтобы с теми кто не выведет было время переговорить)
Крупные сделки на раз-два не проходят. Там комплаенсы, согласования и т.п. Но процесс идёт. На этом и падаем. И ниже упасть вероятность очень большая.
При этом аккуратно замечу, что нефть стоит хорошо дороже $80 (84,7 на момент написания). Золото готовиться обновить исторический максимум (доли процента осталось). Диамонийфосфат (удобрения) сейчас на 20% дороже чем был год назад в это время и т.д.
А плюсом ко всему наша власть (в широком смысле) ищет способы ослабить рубль до нужного бюджету уровня (а это плюс для всех экспортёров сразу) так как по займам через ОФЗ у Минфина слабая тройка в зачётке.
Вот на этом Автор сегодня и продал (чуть меньше четверти от всего объёма) фонд денежного рынка $LQDT, который достаточно долго набирал, и переложился в акции. Планирую продолжить в том же духе ближайшие дни 🫡
-
Не является индивидуальной инвестиционной рекомендацией
Индекс МосБиржи продолжил сползать и с лёгкостью перекрыл рост пятницы. Популярное предположение на рынке, что акции капитулируют в битве за деньги инвесторов. Ведь инвесторы выбирают фонды денежного рынка (такие как, $LQDT), депозиты 18-20% и короткие облигации от надёжных корпоратов с 20%+ доходностью. Уже заложенное рынком повышение ставки 26 Июля расти рынку тоже не помогает.
Настроение у многих игроков подавленные. Перспективы рынка у них рисуются мрачные, ведь впереди ставка ещё выше, а дивидендный сезон уже практически всё. Опыт подсказывает, что как правило, когда к упавшим активам у участников рынка нет особого интереса из-за мрачных перспектив, тогда, начинается хорошее время для покупок, правда без гарантии, что разворот рядом.
Автор исходит из того, что это всё вынужденные продажи дружественных нерезидентов которые не хотят попасть под санкции. Напомню, что после ввода санкций США в прошлом месяце был дан срок до 13 Августа закончить все сделки с НРД (МосБиржа $MOEX).
Потом [это как пример] Казахстанский депозитарий уведомил брокеров о сроках урегулирования сделок, т.е. простыми словами сказал забирать из своего контура бумаги "Ru" до 1 Августа (заранее, чтобы с теми кто не выведет было время переговорить)
Крупные сделки на раз-два не проходят. Там комплаенсы, согласования и т.п. Но процесс идёт. На этом и падаем. И ниже упасть вероятность очень большая.
При этом аккуратно замечу, что нефть стоит хорошо дороже $80 (84,7 на момент написания). Золото готовиться обновить исторический максимум (доли процента осталось). Диамонийфосфат (удобрения) сейчас на 20% дороже чем был год назад в это время и т.д.
А плюсом ко всему наша власть (в широком смысле) ищет способы ослабить рубль до нужного бюджету уровня (а это плюс для всех экспортёров сразу) так как по займам через ОФЗ у Минфина слабая тройка в зачётке.
Вот на этом Автор сегодня и продал (чуть меньше четверти от всего объёма) фонд денежного рынка $LQDT, который достаточно долго набирал, и переложился в акции. Планирую продолжить в том же духе ближайшие дни 🫡
-
Не является индивидуальной инвестиционной рекомендацией
👍33🔥4🫡3🐳2
Please open Telegram to view this post
VIEW IN TELEGRAM
Интерфакс
Дисконты нефти Urals в июле упали на $1,2-1,6/барр.
В Китае дисконты меньше $0,5/барр., следует из данных Argus
👍7🔥2🫡2
Больно ли сидеть в облигациях с доходностью 16% годовых?
Наткнулся тут на пост в крупном ТГ канале про облигации (пальцем показывать не буду. Просто пример очень яркий), ребята рассуждают, что сидеть в облигациях на просадке не больно, ведь доходность 16% годовых (рис 1).
Заметная смена риторики, раньше (с прошлого года) регулярно рассуждали, что "вот сейчас можно на треть портфеля уже заходить в облигации", т.е. когда годовая доходность ещё была в районе 10%.
Активно зазывать перестали, где-то после 14 Марта (рис 2). Когда решили, что и 50% уже норм. Напомню, что в Марте доходность ОФЗ была в районе 13% (смотря какой выпуск).
Сейчас рассуждают про 16%, но кто-то сидит по их советам в длинных ОФЗ с прошлого года с доходностью 10%.
• "Сам-то про облигации регулярно пишешь"
Напомню, что у автора максимальная доля портфеля на облигации - 5%, на все вместе 5%, а не на отдельный выпуск 5%.
Так же регулярно повторяю, что облигации, это не про долгосрочное инвестирование, а про припарковать кэш на время. Поэтому набирали с прошлого года мы их с осени от коротких к длинным с упором на максимальную купонную доходность. Так как короткие намного медленней падают в цене.
Аналогично и с фондами денежного рынка, максимальный вес - 5%.
В начале года (23 января) писал:
"Возьмём какой-нибудь мало вероятный риск. К примеру, новый виток инфляции. Только не лайт версия которая у нас была в прошлом году, а "Турецкий вариант" или "Аргентинский вариант", т.е. такие варианты, где инфляция "Хорошо за 50%".
<....> Что будет с портфелем, где облигации занимали более половины?
Его разорвёт в клочья ещё на подлёте этого события. Так как упадёт в цене тело облигаций. А купоны и погашенный в перспективе номинал станут копейками. Сами деньги никуда не пропадут, но вот купить на них можно будет мало что (так как покупательная способность денег сгорела в инфляционном огне)".
Тогда про "разорвёт в клочья на подлёте" многим показалось преувеличенным.
Посмотрим, что изменилось за полгода.
Популярные ОФЗ 26238 $SU26238RMFS4 "где можно зафиксировать доходность на годы" с 23 Января подешевели на 22%, эффективная доходность в этот день была 12%, а купонная 10,6%. И это всё при текущей инфляции всего в 8,59% + небольшое ускорение последние пару месяцев.
Шутка в том, что купленные тогда ОФЗшки действительно зафиксировали доходность на годы, но вот выйти из них можно только с большими убытками сейчас.
• "Сейчас точно дно по облигациям!"
Возможно, а возможно и нет. В конце прошлого года все (и автор тоже) ждали скорый разворот ставки, а в итоге у нас рекорд по продолжительности с высокой ставкой, и этот рекорд мы ещё побьём.
Ставить ли на то что сейчас действительно дно у ОФЗ значимую часть портфеля? — Дело вкуса. Хорошо бы осознанного. Безмерно верю в наше ЦБ, но хватит ли политического веса довести дело до конца вопрос открытый. Один только "переставленный" курс рубля на 5-10% это новый инфляционный виток.
• "Так больно ли сидеть в облигациях с доходностью 16% годовых?"
Если у нас инфляция будет под контролем и ЦБ её победит доведя до 5-7% ближайший год, то совсем не больно. НО если инфляция уйдёт выше 10%, то ОФЗ с постоянным купоном в этом плане полностью беззащитный актив. И заходить в него долгосрочным портфелем и с большой аллокацией в портфеле история не однозначная.
-
Не является индивидуальной инвестиционной рекомендацией.
Наткнулся тут на пост в крупном ТГ канале про облигации (пальцем показывать не буду. Просто пример очень яркий), ребята рассуждают, что сидеть в облигациях на просадке не больно, ведь доходность 16% годовых (рис 1).
Заметная смена риторики, раньше (с прошлого года) регулярно рассуждали, что "вот сейчас можно на треть портфеля уже заходить в облигации", т.е. когда годовая доходность ещё была в районе 10%.
Активно зазывать перестали, где-то после 14 Марта (рис 2). Когда решили, что и 50% уже норм. Напомню, что в Марте доходность ОФЗ была в районе 13% (смотря какой выпуск).
Сейчас рассуждают про 16%, но кто-то сидит по их советам в длинных ОФЗ с прошлого года с доходностью 10%.
• "Сам-то про облигации регулярно пишешь"
Напомню, что у автора максимальная доля портфеля на облигации - 5%, на все вместе 5%, а не на отдельный выпуск 5%.
Так же регулярно повторяю, что облигации, это не про долгосрочное инвестирование, а про припарковать кэш на время. Поэтому набирали с прошлого года мы их с осени от коротких к длинным с упором на максимальную купонную доходность. Так как короткие намного медленней падают в цене.
Аналогично и с фондами денежного рынка, максимальный вес - 5%.
В начале года (23 января) писал:
"Возьмём какой-нибудь мало вероятный риск. К примеру, новый виток инфляции. Только не лайт версия которая у нас была в прошлом году, а "Турецкий вариант" или "Аргентинский вариант", т.е. такие варианты, где инфляция "Хорошо за 50%".
<....> Что будет с портфелем, где облигации занимали более половины?
Его разорвёт в клочья ещё на подлёте этого события. Так как упадёт в цене тело облигаций. А купоны и погашенный в перспективе номинал станут копейками. Сами деньги никуда не пропадут, но вот купить на них можно будет мало что (так как покупательная способность денег сгорела в инфляционном огне)".
Тогда про "разорвёт в клочья на подлёте" многим показалось преувеличенным.
Посмотрим, что изменилось за полгода.
Популярные ОФЗ 26238 $SU26238RMFS4 "где можно зафиксировать доходность на годы" с 23 Января подешевели на 22%, эффективная доходность в этот день была 12%, а купонная 10,6%. И это всё при текущей инфляции всего в 8,59% + небольшое ускорение последние пару месяцев.
Шутка в том, что купленные тогда ОФЗшки действительно зафиксировали доходность на годы, но вот выйти из них можно только с большими убытками сейчас.
• "Сейчас точно дно по облигациям!"
Возможно, а возможно и нет. В конце прошлого года все (и автор тоже) ждали скорый разворот ставки, а в итоге у нас рекорд по продолжительности с высокой ставкой, и этот рекорд мы ещё побьём.
Ставить ли на то что сейчас действительно дно у ОФЗ значимую часть портфеля? — Дело вкуса. Хорошо бы осознанного. Безмерно верю в наше ЦБ, но хватит ли политического веса довести дело до конца вопрос открытый. Один только "переставленный" курс рубля на 5-10% это новый инфляционный виток.
• "Так больно ли сидеть в облигациях с доходностью 16% годовых?"
Если у нас инфляция будет под контролем и ЦБ её победит доведя до 5-7% ближайший год, то совсем не больно. НО если инфляция уйдёт выше 10%, то ОФЗ с постоянным купоном в этом плане полностью беззащитный актив. И заходить в него долгосрочным портфелем и с большой аллокацией в портфеле история не однозначная.
-
Не является индивидуальной инвестиционной рекомендацией.

👍26🐳3❤2🫡1
Миссия: найти триллион.
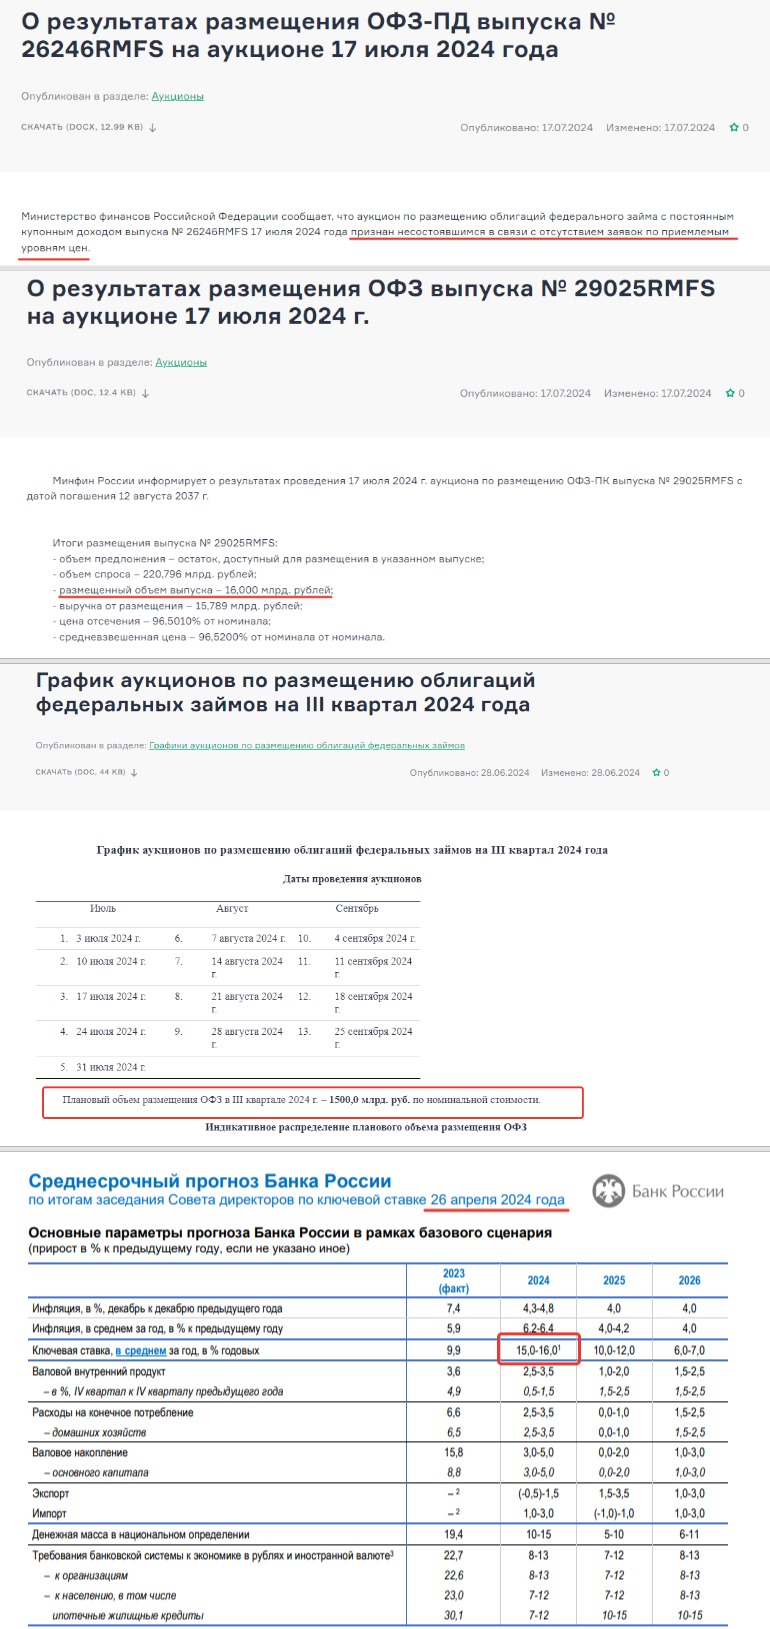
Среда у Минфина день аукционов ОФЗ. По плану были два аукциона: флоатер ОФЗ 29025 $SU29025RMFS2 и ОФЗ 26246 $SU26246RMFS7 с постоянным купоном.
В итоге один (ОФЗ 26246) признан несостоявшимся в связи с отсутствием заявок по приемлемым уровням цен (рис 1), а на втором (ОФЗ 29025) заняли всего 16 млрд руб. по номиналу (рис 2). При среднеплановом размещении на один аукцион в III квартале в 115,4 млрд руб.
Всего с начала квартала Минфин занял чуть больше 100 млрд руб. при плане в 1 500 млрд руб. (рис 3) Такими темпами результат по итогам квартала будет в районе ~500 млрд руб. Т.е. пока идём на недобор 1 триллиона руб.
В ОФЗшках с постоянным купоном видимо опять упёрлись в потолок премии. На прошлой неделе в посте "Суммы мельчают, доходность растёт" отмечал, что несмотря на рекордную доходность в 15,65% годовых спрос на ОФЗ с постоянным купоном совсем небольшой — 23,160 млрд. руб.
Возможная причина отмены текущего аукциона в том, что рынок просил доходность выше 16%, т.е. выше заложенной средней ключевой ставки на 2024 год в среднесрочном прогнозе ЦБ от 26 Апреля (рис 4)
• Что это значит?
Это значит, что доходность ОФЗ ещё могут сильно подрасти или если перефразировать, то тело ОФЗ может ещё сильно упасть в цене.
Так как 26 Июля у нас не только заседание ЦБ, где ЦБ придётся повышать ставку, а учитывая все последние данные [в том числе и вышедшие сегодня показывающие продолжающийся третий месяц рост инфляционных ожиданий] вопрос только как сильно и какой будет сигнал рынку, предположу что жёсткий, аналогичный прошлому заседанию.
Но и это не всё. 26 Июля будет обновлён среднесрочный прогноз, где пересчитают и среднюю прогнозную ключевую ставку на год, скорей всего мы увидим что-то вроде 16,5%-18%.
Тогда у Минфина появится возможность занимать с бОльшей премией. Прибавим к этому что по текущим темпам он отстаёт от плана на 1 триллион руб и предположим, что скорей всего будет желание ускориться, пока есть возможность.
Имея такие вводные предположить в каком направлении после этого пойдёт индекс RGBI (Индекс государственных облигаций РФ) вообще и цена отдельных облигаций в частности не сложно 🐳 📉
-
Не является индивидуальной инвестиционной рекомендацией.
Среда у Минфина день аукционов ОФЗ. По плану были два аукциона: флоатер ОФЗ 29025 $SU29025RMFS2 и ОФЗ 26246 $SU26246RMFS7 с постоянным купоном.
В итоге один (ОФЗ 26246) признан несостоявшимся в связи с отсутствием заявок по приемлемым уровням цен (рис 1), а на втором (ОФЗ 29025) заняли всего 16 млрд руб. по номиналу (рис 2). При среднеплановом размещении на один аукцион в III квартале в 115,4 млрд руб.
Всего с начала квартала Минфин занял чуть больше 100 млрд руб. при плане в 1 500 млрд руб. (рис 3) Такими темпами результат по итогам квартала будет в районе ~500 млрд руб. Т.е. пока идём на недобор 1 триллиона руб.
В ОФЗшках с постоянным купоном видимо опять упёрлись в потолок премии. На прошлой неделе в посте "Суммы мельчают, доходность растёт" отмечал, что несмотря на рекордную доходность в 15,65% годовых спрос на ОФЗ с постоянным купоном совсем небольшой — 23,160 млрд. руб.
Возможная причина отмены текущего аукциона в том, что рынок просил доходность выше 16%, т.е. выше заложенной средней ключевой ставки на 2024 год в среднесрочном прогнозе ЦБ от 26 Апреля (рис 4)
• Что это значит?
Это значит, что доходность ОФЗ ещё могут сильно подрасти или если перефразировать, то тело ОФЗ может ещё сильно упасть в цене.
Так как 26 Июля у нас не только заседание ЦБ, где ЦБ придётся повышать ставку, а учитывая все последние данные [в том числе и вышедшие сегодня показывающие продолжающийся третий месяц рост инфляционных ожиданий] вопрос только как сильно и какой будет сигнал рынку, предположу что жёсткий, аналогичный прошлому заседанию.
Но и это не всё. 26 Июля будет обновлён среднесрочный прогноз, где пересчитают и среднюю прогнозную ключевую ставку на год, скорей всего мы увидим что-то вроде 16,5%-18%.
Тогда у Минфина появится возможность занимать с бОльшей премией. Прибавим к этому что по текущим темпам он отстаёт от плана на 1 триллион руб и предположим, что скорей всего будет желание ускориться, пока есть возможность.
Имея такие вводные предположить в каком направлении после этого пойдёт индекс RGBI (Индекс государственных облигаций РФ) вообще и цена отдельных облигаций в частности не сложно 🐳 📉
-
Не является индивидуальной инвестиционной рекомендацией.
👍21😢4🐳3👎1🙈1
Как у компаний растёт/падает прибыль от изменения курса рубля.
Большинство компаний в индексе МосБиржи экспортёры и курс рубля для них имеет ключевое значение. Сейчас рубль чуть крепче прошлогодних значений и дешеветь пока не хочет. Если ситуация не изменится, то это сильно скажется на результатах III квартала.
Так как в конце Июля прошлого года рубль начал быстро слабеть. Поднявшись всего за месяц с 90,12 (15.07.2023) до 101,04 (15.08.2023), что дало экспортёрам хорошо заработать.
Будет ли очередной подобный забег рубля в Августе этого года или может быть в Сентябре вопрос отдельный. Больше хотел дать небольшую шпаргалку, как изменяется прибыль компаний в зависимости от роста среднего курса рубля за месяц/квартал. Полезно бывает оценивать перспективы.
• Золотодобытчики
Простой и понятный пример для начала. Цена золота в мире [нравится нам это или нет] измеряется в долларах. Поэтому на каждые 10% изменения курса выручка золотодобытчиков растёт примерно на 10%, если предположить что цена и объёмы продаж золота не меняется.
При этом прибыль меняться будет сильней, так как условно если при одном курсе рубля проданный слиток стоит 10.000 руб, а на то, чтобы его добыть и продать ушло 6.000 руб, то прибыль будет 4.000 руб. При росте курса на +10% при тех же затратах в 6.000 продать слиток можно за 11.000 руб. т.е. прибыль выросла +25%(4000 руб →5000 руб).
Расходы у Полюса $PLZL в два раза ниже чем у ЮГК $UGLD и Селигдара $SELG (по данным за 2023). Поэтому при росте курса рубля прибыль у ЮГК и Селигдара будет расти быстрей в два раза чем у Полюса. Но и обратное верно. Т.е. Полюс более устойчивый и легко может пережить сложные времена оставаясь хорошо маржинальным.
Про золото подробно, так как пример относительно простой. Про других одной строкой.
• Нефтегаз.
Основные компании в индексе по весу, такие как Лукойл $LKOH, Новатэк $NVTK, Роснефть $ROSN и т.п. На каждые 10% изменения курса прибыль нефтегазовых компаний растёт на 15-20%.
// Примечание на полях
Транснефти $TRNP от изменения курса ни жарко ни холодно, так как компания не продаёт нефть, а занимается транспортировкой нефти и нефтепродуктов по магистральным трубопроводам.
• Удобрения.
Изменение курса рубля на 10% даёт рост прибыли на 20%. Это, кстати, одна из причин, почему для ФосАгро $PHOR введённая в 2023 "курсовая рента" была самая большая.
Для всех компаний размер пошлины был от 4% до 7%, но для удобрений сделали 10% (7%+3%).
Изменение курса рубля лишь одна часть уравнения. Не забываем и про сам "продукт" будь то нефть, газ, золото, удобрения или что-то ещё. Оценку надо делать в комплексе. Данным постом хотел показать, как сильно меняются доходы компаний (и как следствие дивиденды инвестора) если курс рубля переставляют чуть вверх.
Компания работающие на внутреннем рынке (вроде Транснефти) о таком могут только мечтать 😄
--
Не является индивидуальной инвестиционной рекомендацией.
Большинство компаний в индексе МосБиржи экспортёры и курс рубля для них имеет ключевое значение. Сейчас рубль чуть крепче прошлогодних значений и дешеветь пока не хочет. Если ситуация не изменится, то это сильно скажется на результатах III квартала.
Так как в конце Июля прошлого года рубль начал быстро слабеть. Поднявшись всего за месяц с 90,12 (15.07.2023) до 101,04 (15.08.2023), что дало экспортёрам хорошо заработать.
Будет ли очередной подобный забег рубля в Августе этого года или может быть в Сентябре вопрос отдельный. Больше хотел дать небольшую шпаргалку, как изменяется прибыль компаний в зависимости от роста среднего курса рубля за месяц/квартал. Полезно бывает оценивать перспективы.
• Золотодобытчики
Простой и понятный пример для начала. Цена золота в мире [нравится нам это или нет] измеряется в долларах. Поэтому на каждые 10% изменения курса выручка золотодобытчиков растёт примерно на 10%, если предположить что цена и объёмы продаж золота не меняется.
При этом прибыль меняться будет сильней, так как условно если при одном курсе рубля проданный слиток стоит 10.000 руб, а на то, чтобы его добыть и продать ушло 6.000 руб, то прибыль будет 4.000 руб. При росте курса на +10% при тех же затратах в 6.000 продать слиток можно за 11.000 руб. т.е. прибыль выросла +25%(4000 руб →5000 руб).
Расходы у Полюса $PLZL в два раза ниже чем у ЮГК $UGLD и Селигдара $SELG (по данным за 2023). Поэтому при росте курса рубля прибыль у ЮГК и Селигдара будет расти быстрей в два раза чем у Полюса. Но и обратное верно. Т.е. Полюс более устойчивый и легко может пережить сложные времена оставаясь хорошо маржинальным.
Про золото подробно, так как пример относительно простой. Про других одной строкой.
• Нефтегаз.
Основные компании в индексе по весу, такие как Лукойл $LKOH, Новатэк $NVTK, Роснефть $ROSN и т.п. На каждые 10% изменения курса прибыль нефтегазовых компаний растёт на 15-20%.
// Примечание на полях
Транснефти $TRNP от изменения курса ни жарко ни холодно, так как компания не продаёт нефть, а занимается транспортировкой нефти и нефтепродуктов по магистральным трубопроводам.
• Удобрения.
Изменение курса рубля на 10% даёт рост прибыли на 20%. Это, кстати, одна из причин, почему для ФосАгро $PHOR введённая в 2023 "курсовая рента" была самая большая.
Для всех компаний размер пошлины был от 4% до 7%, но для удобрений сделали 10% (7%+3%).
Изменение курса рубля лишь одна часть уравнения. Не забываем и про сам "продукт" будь то нефть, газ, золото, удобрения или что-то ещё. Оценку надо делать в комплексе. Данным постом хотел показать, как сильно меняются доходы компаний (и как следствие дивиденды инвестора) если курс рубля переставляют чуть вверх.
Компания работающие на внутреннем рынке (вроде Транснефти) о таком могут только мечтать 😄
--
Не является индивидуальной инвестиционной рекомендацией.
👍14✍6🔥3🤔1
Дивидендный сезон закончился, очередная супер неделя подошла к концу.
На неделе индекс МосБиржи уходил ниже 2900, много компаний хорошо подешевело и можно было добавить в портфель. Предполагаю, что когда выйдет обзор рисков финансовых рынков от ЦБ за Июль, мы увидим, что основная категория продавцов нерезиденты выходящие из-за санкций США, #пятничный_мем на эту тему )
Автор в Понедельник и Четверг перекладывался из фонда денежного рынка в акции. Пока половину только переложил (было ~4% веса от портфеля в $LQDT, сейчас ~2% осталось).
В рамках публичного портфеля добавил:
— Газпром Нефть $SIBN и Роснефть $ROSN, так как нефть уверенно выше $80 держится.
— Новатэк $NVTK, США хотят уничтожить компанию, у них не получится. Тут уже дело принципа для нашего государства, ждём существенных мер поддержки и решения вопросов с газовозами, а пока ждём получаем дивиденды, так как компания остаётся прибыльной.
— Черкизово $GCHE и Мать и Дитя $MDMG - стабильный внутренний спрос в условиях высокой инфляции.
— МосБиржа $MOEX, монополист на рынке + обороты растут.
— Транснефть $TRNFP, монополист на рынке + индексирует тарифы как часы.
И другие компании.
Надеюсь цены пониже ещё дадут, всё-таки до заседания ЦБ по ключевой ставке ещё неделя, а США разрешили операции с МосБиржей и НКЦ до 13 Августа, так что нерезиденты ещё могут повыходить. Кэш наготове. Ждём.
Кто что делал на неделе? Жмякни реакций
🔥- если покупал
🐳- если продавал
👀- если на заборе сидел.
-
Не является индивидуальной инвестиционной рекомендацией
На неделе индекс МосБиржи уходил ниже 2900, много компаний хорошо подешевело и можно было добавить в портфель. Предполагаю, что когда выйдет обзор рисков финансовых рынков от ЦБ за Июль, мы увидим, что основная категория продавцов нерезиденты выходящие из-за санкций США, #пятничный_мем на эту тему )
Автор в Понедельник и Четверг перекладывался из фонда денежного рынка в акции. Пока половину только переложил (было ~4% веса от портфеля в $LQDT, сейчас ~2% осталось).
В рамках публичного портфеля добавил:
— Газпром Нефть $SIBN и Роснефть $ROSN, так как нефть уверенно выше $80 держится.
— Новатэк $NVTK, США хотят уничтожить компанию, у них не получится. Тут уже дело принципа для нашего государства, ждём существенных мер поддержки и решения вопросов с газовозами, а пока ждём получаем дивиденды, так как компания остаётся прибыльной.
— Черкизово $GCHE и Мать и Дитя $MDMG - стабильный внутренний спрос в условиях высокой инфляции.
— МосБиржа $MOEX, монополист на рынке + обороты растут.
— Транснефть $TRNFP, монополист на рынке + индексирует тарифы как часы.
И другие компании.
Надеюсь цены пониже ещё дадут, всё-таки до заседания ЦБ по ключевой ставке ещё неделя, а США разрешили операции с МосБиржей и НКЦ до 13 Августа, так что нерезиденты ещё могут повыходить. Кэш наготове. Ждём.
Кто что делал на неделе? Жмякни реакций
🔥- если покупал
🐳- если продавал
👀- если на заборе сидел.
-
Не является индивидуальной инвестиционной рекомендацией
🔥72👀37🐳3❤2👾2👻1
Рынок перешёл в свободное плавание.
Коллеги, в этом году дивидендный сезон закончил Совкомфлот $FLOT, 18-го Июля был последний день для покупки под дивиденды. Теперь всё. Дивидендный сезон за 2023 закрыт.
Теперь рынок на пару месяцев будет в свободном плавании без привязки к дивидендам. Если в начале года предстоящие крупные дивидендные выплаты поддерживали рынок и не давали упасть многим компаниям, да и в целом рынок закладывал щедрые дивиденды и рос до Мая в ожидании, то теперь поддержку рынку следует искать в денежных потоках различных участников рынка, а те в свою очередь будут оглядываться на макроданные (изменение инфляции, рост экономики, динамика рынка труда и т.п.).
С подписчиками платного проекта на Бусти и в Т-Инвестициях разобрали прошли ли мы «дно» на рынке и сколько было подобных коррекций за последние 10 лет? Несколько ключевых дат, ждать ли денег в рынок ближайшее время, что ждать осенью и будет ли эта историями со счастливым концом.
Приятного чтения 🤝
Коллеги, в этом году дивидендный сезон закончил Совкомфлот $FLOT, 18-го Июля был последний день для покупки под дивиденды. Теперь всё. Дивидендный сезон за 2023 закрыт.
Теперь рынок на пару месяцев будет в свободном плавании без привязки к дивидендам. Если в начале года предстоящие крупные дивидендные выплаты поддерживали рынок и не давали упасть многим компаниям, да и в целом рынок закладывал щедрые дивиденды и рос до Мая в ожидании, то теперь поддержку рынку следует искать в денежных потоках различных участников рынка, а те в свою очередь будут оглядываться на макроданные (изменение инфляции, рост экономики, динамика рынка труда и т.п.).
С подписчиками платного проекта на Бусти и в Т-Инвестициях разобрали прошли ли мы «дно» на рынке и сколько было подобных коррекций за последние 10 лет? Несколько ключевых дат, ждать ли денег в рынок ближайшее время, что ждать осенью и будет ли эта историями со счастливым концом.
Приятного чтения 🤝
👍17👌2👻2🤡1
Байден устал и ушёл заявив, что выходит из президентской гонки. Вместо себя предлагает кандидатуру Камалы Харрис (вице-президент США) в качестве своего преемника в качестве кандидата на выборах от демократов. Которые будут чуть больше чем через 100 дней.
Тут мы можем предположить два варианта:
Первый:
Демократы будут пытаться выиграть кампанию с Харрис. Возможно добавив ей вторую женщину как Вице-Президента. Т.е. Две женщины от демократов (одна представляет расовое меньшинство), против двух Мужчин от республиканцев (оба белые). Хорошая PR стратегия учитывая специфику США и её "повёрнутость" на повестке.
Второй:
Обычный отказ от ответственности за грядущее поражение демократического кандидата. Так как Трамп после покушения вырвался в отрыв. Как в анекдоте про лошадь: "Не шмогла я, не шмогла"
Нам (гражданам РФ) интересней конечно же Трамп и Венс, так как они хотят закончить проект Украина окончательно и распределять деньги на другие истории. Территориальные вопросы которые очень хотела бы, но не может решить Украина шерифа, в роли Трампа, не ... волнуют. Не сочувствуем.
С Трампом или без цели СВО будут достигнуты 🫡 , но лучше бы конечно побыстрей.
Тут мы можем предположить два варианта:
Первый:
Демократы будут пытаться выиграть кампанию с Харрис. Возможно добавив ей вторую женщину как Вице-Президента. Т.е. Две женщины от демократов (одна представляет расовое меньшинство), против двух Мужчин от республиканцев (оба белые). Хорошая PR стратегия учитывая специфику США и её "повёрнутость" на повестке.
Второй:
Обычный отказ от ответственности за грядущее поражение демократического кандидата. Так как Трамп после покушения вырвался в отрыв. Как в анекдоте про лошадь: "Не шмогла я, не шмогла"
Нам (гражданам РФ) интересней конечно же Трамп и Венс, так как они хотят закончить проект Украина окончательно и распределять деньги на другие истории. Территориальные вопросы которые очень хотела бы, но не может решить Украина шерифа, в роли Трампа, не ... волнуют. Не сочувствуем.
С Трампом или без цели СВО будут достигнуты 🫡 , но лучше бы конечно побыстрей.
🫡27👍16🤮6😁3🙈1
Ждём волну дефолтов?
Год назад ЦБ поднял ключевую ставку с 7,5% до 8,5%, а в Августе уже начался период высоких ставок когда ЦБ поднял ставку ещё раз сразу до 12%. После этого всего за несколько месяцев мы добежали до 16% в Декабре. Тут мы и находимся сейчас.
Для низкомаржинального и/или сильно закредитованного бизнеса ситуация сейчас печальная. Бум размещения флоатеров с верой бизнеса во всё хорошее (в то, что ЦБ скоро снизит ключевую ставку) обернётся существенным ростом процентных расходов.
Сейчас разговор не о тех компаниях, что у всех на слуху. Условная АФК Система $AFKS и её закредитованные дочки вроде Сегежи $SGZH, эти истории обсуждали не раз. С интересом наблюдаем чем там всё закончится.
Разговор о мелком и среднем бизнесе, компании которые набирали кредиты в банках под плавающую ставку (а сейчас таких кредитов более половины) и/или занимали через облигации (аналогичная ситуация, выпуски с плавающей ставкой преобладают с конца прошлого года)
Ситуация у них уже сейчас критическая. Вот точно такая же как в Сегеже, где проценты по кредитам в два раза выше чем операционная прибыль, только головной компании нет которая помогает деньгами.
И очередное повышение ставки ситуацию лучше не сделает. Как не сделает и намерение ЦБ сохранять жесткие условия денежно-кредитной политики дольше, чем планировалось (читайте это как «снижения скоро не ждите»)
Поэтому рост просрочек по кредитам видится автору практически неизбежным. И если раньше ещё была интрига: «А что произойдёт раньше? Снижение ставки или рост количества дефолтов?», то последнее время интриги всё меньше.
Думаю ближайшие месяцы увидим это в отчетах у банков и в новостях о дефолтах ВДО
-
Не является индивидуальной инвестиционной рекомендацией
Год назад ЦБ поднял ключевую ставку с 7,5% до 8,5%, а в Августе уже начался период высоких ставок когда ЦБ поднял ставку ещё раз сразу до 12%. После этого всего за несколько месяцев мы добежали до 16% в Декабре. Тут мы и находимся сейчас.
Для низкомаржинального и/или сильно закредитованного бизнеса ситуация сейчас печальная. Бум размещения флоатеров с верой бизнеса во всё хорошее (в то, что ЦБ скоро снизит ключевую ставку) обернётся существенным ростом процентных расходов.
Сейчас разговор не о тех компаниях, что у всех на слуху. Условная АФК Система $AFKS и её закредитованные дочки вроде Сегежи $SGZH, эти истории обсуждали не раз. С интересом наблюдаем чем там всё закончится.
Разговор о мелком и среднем бизнесе, компании которые набирали кредиты в банках под плавающую ставку (а сейчас таких кредитов более половины) и/или занимали через облигации (аналогичная ситуация, выпуски с плавающей ставкой преобладают с конца прошлого года)
Ситуация у них уже сейчас критическая. Вот точно такая же как в Сегеже, где проценты по кредитам в два раза выше чем операционная прибыль, только головной компании нет которая помогает деньгами.
И очередное повышение ставки ситуацию лучше не сделает. Как не сделает и намерение ЦБ сохранять жесткие условия денежно-кредитной политики дольше, чем планировалось (читайте это как «снижения скоро не ждите»)
Поэтому рост просрочек по кредитам видится автору практически неизбежным. И если раньше ещё была интрига: «А что произойдёт раньше? Снижение ставки или рост количества дефолтов?», то последнее время интриги всё меньше.
Думаю ближайшие месяцы увидим это в отчетах у банков и в новостях о дефолтах ВДО
-
Не является индивидуальной инвестиционной рекомендацией
😱11👍6🤔4✍1🤮1🤡1🐳1🗿1
ЕС продолжает наращивать импорт удобрений из РФ
В начале месяца (1 Июля) уже обсуждали, что после многочисленных санкций и отказа от газа РФ импорт удобрений существенно выгоднее собственного производства из-за разнице в цене газа.
Ведомости проанализировали данные Европейского статистического агентства (Eurostat) и пришли к выводу, что компании РФ в январе – мае 2024 увеличили поставки удобрений в страны Евросоюза (ЕС) в 1,7 раза в годовом выражении до 1,9 млн т.
Сейчас можно подумать что-то вроде: «Хорошо бы увеличить производство удобрений, спрос же будет расти и дальше»
Постойте, а ведь ФосАгро $PHOR как раз и увеличила существенно капитальные затраты и в 2023 (до 66 млрд руб.), и в 2024 (до 73 млрд руб.). Амбициозные планы по модернизации, расширению производственных мощностей и углублению вертикальной интеграции. П - Планирование
Приятным бонусом, помимо растущего бизнеса, компания платит хорошие дивиденды
Продолжаю добирать компанию 🫡
-
Не является индивидуальной инвестиционной рекомендацией
В начале месяца (1 Июля) уже обсуждали, что после многочисленных санкций и отказа от газа РФ импорт удобрений существенно выгоднее собственного производства из-за разнице в цене газа.
Ведомости проанализировали данные Европейского статистического агентства (Eurostat) и пришли к выводу, что компании РФ в январе – мае 2024 увеличили поставки удобрений в страны Евросоюза (ЕС) в 1,7 раза в годовом выражении до 1,9 млн т.
Сейчас можно подумать что-то вроде: «Хорошо бы увеличить производство удобрений, спрос же будет расти и дальше»
Постойте, а ведь ФосАгро $PHOR как раз и увеличила существенно капитальные затраты и в 2023 (до 66 млрд руб.), и в 2024 (до 73 млрд руб.). Амбициозные планы по модернизации, расширению производственных мощностей и углублению вертикальной интеграции. П - Планирование
Приятным бонусом, помимо растущего бизнеса, компания платит хорошие дивиденды
Продолжаю добирать компанию 🫡
-
Не является индивидуальной инвестиционной рекомендацией
👍23🐳3🫡3👀1
История с Wildberries хорошо показывает, что уничтожить капитализацию можно в любой компании.
Непрогнозируемые риски могут реализоваться в любой момент. А высокая концентрация портфеля на небольшом количестве активов может очень дорого обойтись.
Сегодня трое спросили про «рейдерский захват» Wildberries. Что думаю и какие последствия. Сама история автору мало чем интересна. Компании нет на бирже и нет в поле зрения.
Со стороны кажется, что выведи они её на IPO, то делить было бы явно проще участникам конфликта, тогда и привлекать высокооплачиваемых "уважаемых людей" не пришлось бы. Но сейчас в целом не об этом.
«Диверсификация снижает риски» — банальность которую слишком часто повторяют, настолько часто, что её не воспринимают всерьёз.
Практически все компании в индексе МосБиржи падали более чем на 50% от максимума и/или переставали платить дивиденды.
И нет сейчас на рынке РФ такой компании которая не может упасть ещё на 50% в цене и/или перестать платить дивиденды.
Выбирать отдельные компании не самое простое занятие, надо изучить сектор, компанию, оценить планы, перемножить это всё на перспективу экономики страны и перспективы основного товара компании. Но и это не гарантия, что всё будет хорошо. Поэтому должный уровень диверсификации критически важен для долгосрочной выживаемости и роста инвестиционного портфеля.
Нет, это вовсе не значит, что изучать отдельные компании не надо, это лишь значит, что изучив и поняв какая замечательная компания и как у неё всё будет хорошо вы всё равно продолжаете изучать другие компании и добавляете в портфель несколько игроков. Делать домашнюю работу придётся в любом случае.
На рынке полно историй когда отличные перспективы превращались в неоднозначные истории. Давайте пару примеров.
СПБ Биржа $SPBE, у некоторых участников её упоминание вызывает скрежет зубов. Вышла на IPO в конце 2021 года по ~835 рублей, цена поднималась выше 1100 руб. Перспективы казались отличными, но мы знаем что произошло в Феврале 2022, цена в итоге падала ниже 65 руб. Т.е. сложилась в 17 раз от максимума. Не будь санкций история бы сложилась по-другому. Но произошло то, что произошло. Вопрос: Кто мог предугадать это в 2021?
Сегежа SGZH похожая история, сложилась почти в 5 раз.
Мелкие бизнесы скажете вы, хорошо. Что насчёт ВТБ $VTBR и Аэрофлота $AFLT, цена акций в моменте складывалась в 12,5 и 10 раз от максимума соответственно. В момент когда цена (или оценка) на пике перспективы рисовались отличные, но дальше что-то шло не так.
Продолжать такие примеры можно долго. Можно даже немного пофантазировать. Представим, что на выходных команды ТОП Менеджеров Сбера $SBER и ВТБ поменялись. Как вы оцениваете динамику акций Сбера в понедельник?
Ещё несколько примеров как реализовываются риски:
— Изменение цен на товар.
К примеру синтетические алмазы уничтожают бизнес Алросы $ALRS
— Законодательные инициативы и "внимание" нашего государства.
Не все поймут отсылку к Мечелу $MTLR, что к любому бизнесу можно отправить доктора. Кто не понял, это вам будет мини практикум по определению политического веса.
— Законодательные инициативы и "внимание" другого государства.
Другие страны могут начать активно спонсировать определённую отрасль и/или накладывать санкции на отрасль других стран. И нет это не только в случае СВО. Китай свою СВО ещё не начал, а санкциями уже много лет получает по целым секторам.
И т.д. примеров много. Оглядываясь назад, нам легко сказать, что падение такой-то акции было очевидным. Опыт показывает, что наиболее очевидно всё всем задним числом. Заглянуть в будущие уже сложней.
Повторю основную мысль Диверсификация критически важна для долгосрочной выживаемости и роста инвестиционного портфеля. Так как могут реализоваться непрогнозируемые риски.
При этом диверсификация по принципу "накуплю всё подряд авось что и вырастет" мало полезна, так как в таком случае за компанию с хорошими компаниями покупается мусор.
-
Не является индивидуальной инвестиционной рекомендацией
Непрогнозируемые риски могут реализоваться в любой момент. А высокая концентрация портфеля на небольшом количестве активов может очень дорого обойтись.
Сегодня трое спросили про «рейдерский захват» Wildberries. Что думаю и какие последствия. Сама история автору мало чем интересна. Компании нет на бирже и нет в поле зрения.
Со стороны кажется, что выведи они её на IPO, то делить было бы явно проще участникам конфликта, тогда и привлекать высокооплачиваемых "уважаемых людей" не пришлось бы. Но сейчас в целом не об этом.
«Диверсификация снижает риски» — банальность которую слишком часто повторяют, настолько часто, что её не воспринимают всерьёз.
Практически все компании в индексе МосБиржи падали более чем на 50% от максимума и/или переставали платить дивиденды.
И нет сейчас на рынке РФ такой компании которая не может упасть ещё на 50% в цене и/или перестать платить дивиденды.
Выбирать отдельные компании не самое простое занятие, надо изучить сектор, компанию, оценить планы, перемножить это всё на перспективу экономики страны и перспективы основного товара компании. Но и это не гарантия, что всё будет хорошо. Поэтому должный уровень диверсификации критически важен для долгосрочной выживаемости и роста инвестиционного портфеля.
Нет, это вовсе не значит, что изучать отдельные компании не надо, это лишь значит, что изучив и поняв какая замечательная компания и как у неё всё будет хорошо вы всё равно продолжаете изучать другие компании и добавляете в портфель несколько игроков. Делать домашнюю работу придётся в любом случае.
На рынке полно историй когда отличные перспективы превращались в неоднозначные истории. Давайте пару примеров.
СПБ Биржа $SPBE, у некоторых участников её упоминание вызывает скрежет зубов. Вышла на IPO в конце 2021 года по ~835 рублей, цена поднималась выше 1100 руб. Перспективы казались отличными, но мы знаем что произошло в Феврале 2022, цена в итоге падала ниже 65 руб. Т.е. сложилась в 17 раз от максимума. Не будь санкций история бы сложилась по-другому. Но произошло то, что произошло. Вопрос: Кто мог предугадать это в 2021?
Сегежа SGZH похожая история, сложилась почти в 5 раз.
Мелкие бизнесы скажете вы, хорошо. Что насчёт ВТБ $VTBR и Аэрофлота $AFLT, цена акций в моменте складывалась в 12,5 и 10 раз от максимума соответственно. В момент когда цена (или оценка) на пике перспективы рисовались отличные, но дальше что-то шло не так.
Продолжать такие примеры можно долго. Можно даже немного пофантазировать. Представим, что на выходных команды ТОП Менеджеров Сбера $SBER и ВТБ поменялись. Как вы оцениваете динамику акций Сбера в понедельник?
Ещё несколько примеров как реализовываются риски:
— Изменение цен на товар.
К примеру синтетические алмазы уничтожают бизнес Алросы $ALRS
— Законодательные инициативы и "внимание" нашего государства.
Не все поймут отсылку к Мечелу $MTLR, что к любому бизнесу можно отправить доктора. Кто не понял, это вам будет мини практикум по определению политического веса.
— Законодательные инициативы и "внимание" другого государства.
Другие страны могут начать активно спонсировать определённую отрасль и/или накладывать санкции на отрасль других стран. И нет это не только в случае СВО. Китай свою СВО ещё не начал, а санкциями уже много лет получает по целым секторам.
И т.д. примеров много. Оглядываясь назад, нам легко сказать, что падение такой-то акции было очевидным. Опыт показывает, что наиболее очевидно всё всем задним числом. Заглянуть в будущие уже сложней.
Повторю основную мысль Диверсификация критически важна для долгосрочной выживаемости и роста инвестиционного портфеля. Так как могут реализоваться непрогнозируемые риски.
При этом диверсификация по принципу "накуплю всё подряд авось что и вырастет" мало полезна, так как в таком случае за компанию с хорошими компаниями покупается мусор.
-
Не является индивидуальной инвестиционной рекомендацией
👍33💯8✍6🔥5❤1
Раздача денег от Т-Инвестиций. Последний день чтобы получить шанс побороться за 10 000 000 рублей.
У Т-инвестиций заканчивается розыгрыш денег, всего будет 325 победителей:
💰 5 призов по 1 000 000 рублей
💰 20 призов по 100 000 рублей
💰 300 призов по 10 000 рублей
Чтобы поучаствовать, необходимо:
• Подключить любую стратегию автоследования, сегодня (24 июля) последний день.
• Пополнить ее счет на минимальную сумму (или больше). Если вы уже используете автоследование, то просто пополните счет стратегии.
• После подключения получайте билеты за каждые вложенные 10 000 рублей. Чем больше билетов, тем выше шанс выиграть денежный приз.
• Продолжать следовать стратегиям нужно до оглашения результатов 29 июля. Если отключить стратегию, билеты сгорят. Номера билетов мы присвоим участникам утром 29 июля и отправим их в чат.
Стратегию можно выбрать любую, у автора &Рынок_РФ (минимальная сумма 65.000 руб) и &На_Сдачу (минимальная сумма 500 руб).
Другие бонусы:
💰 Открыть счёт в Т-Инвестициях, если его ещё нет, можно тут
💰 Промокод: TINVRICHARDU
Он для тех у кого есть счёт, но вы ещё ничего на него не покупали. Просто отправьте промокод в чат поддержи и получите акций в подарок до 20 000 рублей.
💰 Если счёт есть и активно инвестируете, то можно взять 2 месяца Premium тариф на пробу бесплатно (комиссии станут меньше в 10 раз) тут
Полные условия акции
#реклама
ООО «Т-Инвестиционные Технологии» ИНН 9731086585
У Т-инвестиций заканчивается розыгрыш денег, всего будет 325 победителей:
💰 5 призов по 1 000 000 рублей
💰 20 призов по 100 000 рублей
💰 300 призов по 10 000 рублей
Чтобы поучаствовать, необходимо:
• Подключить любую стратегию автоследования, сегодня (24 июля) последний день.
• Пополнить ее счет на минимальную сумму (или больше). Если вы уже используете автоследование, то просто пополните счет стратегии.
• После подключения получайте билеты за каждые вложенные 10 000 рублей. Чем больше билетов, тем выше шанс выиграть денежный приз.
• Продолжать следовать стратегиям нужно до оглашения результатов 29 июля. Если отключить стратегию, билеты сгорят. Номера билетов мы присвоим участникам утром 29 июля и отправим их в чат.
Стратегию можно выбрать любую, у автора &Рынок_РФ (минимальная сумма 65.000 руб) и &На_Сдачу (минимальная сумма 500 руб).
Другие бонусы:
💰 Открыть счёт в Т-Инвестициях, если его ещё нет, можно тут
💰 Промокод: TINVRICHARDU
Он для тех у кого есть счёт, но вы ещё ничего на него не покупали. Просто отправьте промокод в чат поддержи и получите акций в подарок до 20 000 рублей.
💰 Если счёт есть и активно инвестируете, то можно взять 2 месяца Premium тариф на пробу бесплатно (комиссии станут меньше в 10 раз) тут
Полные условия акции
#реклама
ООО «Т-Инвестиционные Технологии» ИНН 9731086585
🤡7👍3🔥2❤1