
к.с. 4,5.PNG
448.5 KB
⚡️Банк России принял решение повысить ключевую ставку до 4,5%
Минэкономразвития подготовило законопроект о создании реестра сведений об отчетах оценщиков
Соответствующие изменения планируется внести в Закон № 135-ФЗ.
Согласно концепции законопроекта документ, составленный по результатам определения стоимости объекта оценки, приобретет статус отчета об оценке, только если сведения о нем будут включены в указанный реестр сведений об отчетах. Предлагается прописать общие положения о механизме регистрации необходимых сведений об отчетах, подлежащих внесению в реестр, состав которых будет определяться следующими данными о(об):
— оценщике (оценщиках), подписавшем отчет;
— договоре на проведение оценки;
— реквизитах отчета;
— обязательности проведения оценки объекта (объектов) оценки;
— объекте оценки;
— виде определяемой стоимости объекта оценки;
— основных фактах и выводах, представленных в отчете;
— наличии экспертного заключения на отчет и сведениях о таком экспертном заключении;
— внесении изменений в отчет и иных сведениях об отчете, связанных с его составлением.
Если законом предусмотрена обязанность включения отчета в информационный ресурс, предполагается, что он будет подлежать включению в реестр. В законопроекте отмечается, что в реестр сведений об отчетах подлежат внесению лишь те сведения об отчетах, которые не составляют государственную тайну.
Также сведения, подлежащие внесению в реестр сведений об отчетах, могут разграничиваться по уровню обеспечения к ним доступа. К категории сведений, доступ к которым обеспечивается всем заинтересованным лицам в Интернете без взимания платы, предлагается отнести сведения о(об):
— реквизитах отчета (дата, номер);
— оценщике или оценщиках, подписавших отчет;
— виде определяемой стоимости объекта оценки;
— наличии экспертного заключения на отчет;
— наличии внесения изменений в отчет и иных сведений об отчете, связанных с его составлением.
Помимо этих сведений бесплатно могут быть раскрыты данные о стоимости объекта оценки, если проведение оценки является обязательным (ст. 8 Закона № 135-ФЗ), а также если раскрытие такой информации об оценке обязательно в иных информационных ресурсах и фондах данных в соответствии с законом. Кроме того, прописывается возможность предоставления доступа по запросам органов власти, Банка России и Счетной палаты РФ.
Внесение сведений об отчете в реестр будет осуществляться оценщиком, его подписавшим, или экспертом — в случае проведения экспертизы отчета.
Порядок формирования реестра, структура и состав сведений, подлежащих внесению, размер платы за их предоставление (за исключением сведений, доступ к которым обеспечивается бесплатно) будет дополнительно установлен уполномоченным федеральным органом, осуществляющим функции по нормативно-правовому регулированию оценочной деятельности.
На оператора реестра сведений об отчетах предполагается возложение полномочий по мониторингу информации, содержащейся в реестре.
Ожидается, что создание реестра сведений об отчетах позволит обеспечить более эффективный контроль за профессиональной деятельностью оценщиков, что должно привести к повышению прозрачности оценочной деятельности, — сообщает garant.ru.
Соответствующие изменения планируется внести в Закон № 135-ФЗ.
Согласно концепции законопроекта документ, составленный по результатам определения стоимости объекта оценки, приобретет статус отчета об оценке, только если сведения о нем будут включены в указанный реестр сведений об отчетах. Предлагается прописать общие положения о механизме регистрации необходимых сведений об отчетах, подлежащих внесению в реестр, состав которых будет определяться следующими данными о(об):
— оценщике (оценщиках), подписавшем отчет;
— договоре на проведение оценки;
— реквизитах отчета;
— обязательности проведения оценки объекта (объектов) оценки;
— объекте оценки;
— виде определяемой стоимости объекта оценки;
— основных фактах и выводах, представленных в отчете;
— наличии экспертного заключения на отчет и сведениях о таком экспертном заключении;
— внесении изменений в отчет и иных сведениях об отчете, связанных с его составлением.
Если законом предусмотрена обязанность включения отчета в информационный ресурс, предполагается, что он будет подлежать включению в реестр. В законопроекте отмечается, что в реестр сведений об отчетах подлежат внесению лишь те сведения об отчетах, которые не составляют государственную тайну.
Также сведения, подлежащие внесению в реестр сведений об отчетах, могут разграничиваться по уровню обеспечения к ним доступа. К категории сведений, доступ к которым обеспечивается всем заинтересованным лицам в Интернете без взимания платы, предлагается отнести сведения о(об):
— реквизитах отчета (дата, номер);
— оценщике или оценщиках, подписавших отчет;
— виде определяемой стоимости объекта оценки;
— наличии экспертного заключения на отчет;
— наличии внесения изменений в отчет и иных сведений об отчете, связанных с его составлением.
Помимо этих сведений бесплатно могут быть раскрыты данные о стоимости объекта оценки, если проведение оценки является обязательным (ст. 8 Закона № 135-ФЗ), а также если раскрытие такой информации об оценке обязательно в иных информационных ресурсах и фондах данных в соответствии с законом. Кроме того, прописывается возможность предоставления доступа по запросам органов власти, Банка России и Счетной палаты РФ.
Внесение сведений об отчете в реестр будет осуществляться оценщиком, его подписавшим, или экспертом — в случае проведения экспертизы отчета.
Порядок формирования реестра, структура и состав сведений, подлежащих внесению, размер платы за их предоставление (за исключением сведений, доступ к которым обеспечивается бесплатно) будет дополнительно установлен уполномоченным федеральным органом, осуществляющим функции по нормативно-правовому регулированию оценочной деятельности.
На оператора реестра сведений об отчетах предполагается возложение полномочий по мониторингу информации, содержащейся в реестре.
Ожидается, что создание реестра сведений об отчетах позволит обеспечить более эффективный контроль за профессиональной деятельностью оценщиков, что должно привести к повышению прозрачности оценочной деятельности, — сообщает garant.ru.
Необъективность_экспертного_заключения.PNG
40.9 KB
Еще 10 лет назад такого понятия, как рецензия на экспертизу, в правовом поле не существовало. Нет его и до сих пор, хотя сегодня большинство юристов знакомы с термином «заключение специалиста (рецензия)» или применяли его для оспаривания необъективных результатов исследования.
Виктория Бергман а примере из собственной практики рассказывает, как рецензия на экспертизу помогла нижегородским пенсионерам добиться справедливой суммы возмещения стоимости их квартиры, изъятой в связи с переселением из ветхого жилья.
https://www.advgazeta.ru/mneniya/neobektivnost-ekspertnogo-zaklyucheniya-udalos-dokazat/
Виктория Бергман а примере из собственной практики рассказывает, как рецензия на экспертизу помогла нижегородским пенсионерам добиться справедливой суммы возмещения стоимости их квартиры, изъятой в связи с переселением из ветхого жилья.
https://www.advgazeta.ru/mneniya/neobektivnost-ekspertnogo-zaklyucheniya-udalos-dokazat/
Ответ главы Новомосковска.pdf
330 KB
В Новомосковске в прошлом году была приватизирована городская баня за 9 864 000 руб.
Победителем аукциона стала Мария Михайловна Долгашова, которая является полной тезкой матери местного депутата Романа Долгашова.
Сейчас же баню продают уже за 49 000 000 руб.
Жители возмутились.
Кто оказался виноват? Правильно, оценщик.
Победителем аукциона стала Мария Михайловна Долгашова, которая является полной тезкой матери местного депутата Романа Долгашова.
Сейчас же баню продают уже за 49 000 000 руб.
Жители возмутились.
Кто оказался виноват? Правильно, оценщик.
Экспертиза отчетов.jpg
130.9 KB
Ассоциация «Саморегулируемая организация оценщиков «Экспертный совет» представляет новую переработанную и расширенную версию учебника «Экспертиза отчетов об оценке»: https://srosovet.ru/press/news/290321/
Закупка.pdf
61.3 KB
Любимая рубрика #ГосЗакупки.
182 машиноместа за 20 060,04 руб. или 110,22 руб. за 1 машиноместо.
Бумага и картриджи окупятся?
182 машиноместа за 20 060,04 руб. или 110,22 руб. за 1 машиноместо.
Бумага и картриджи окупятся?
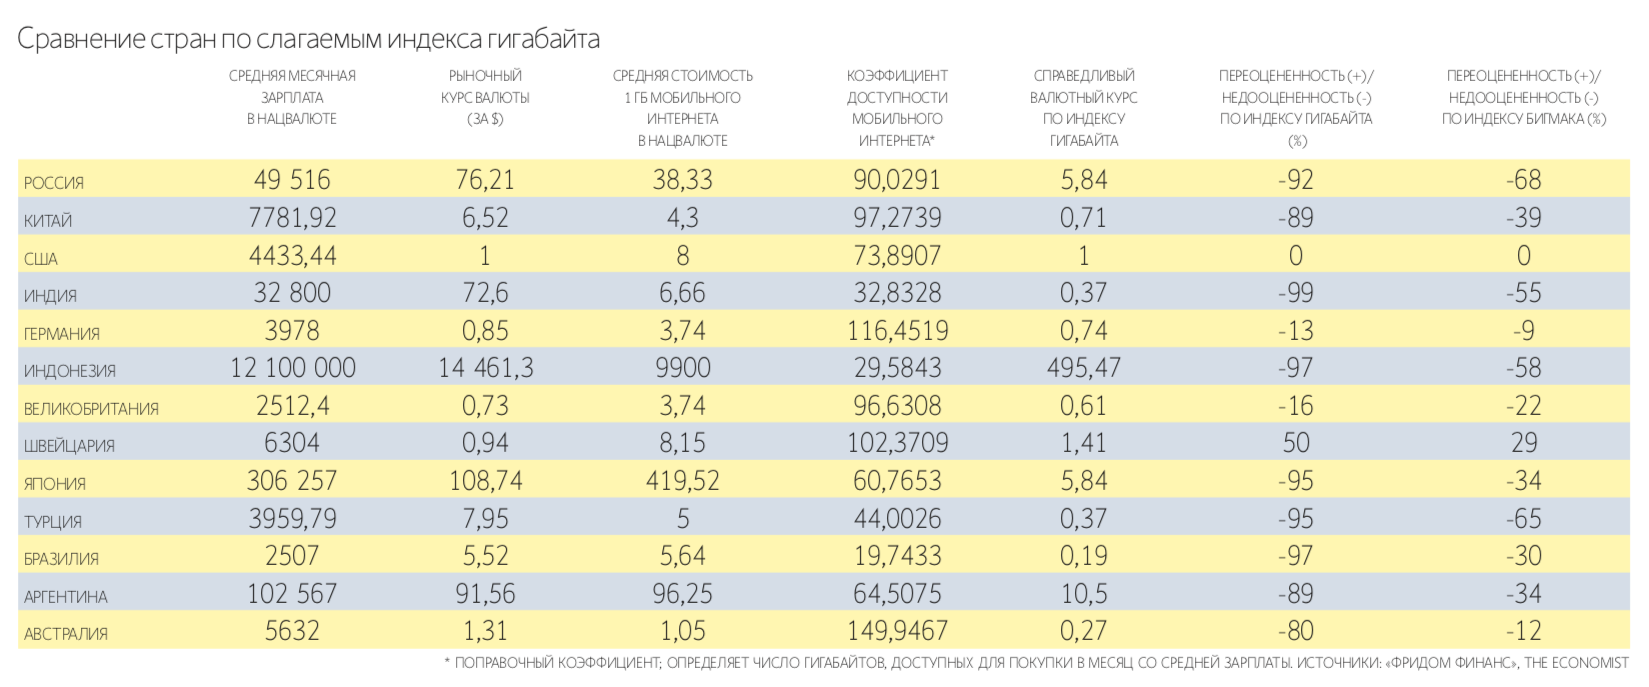
«Индекс гигабайта»: сколько на самом деле должен стоить доллар
Однотипные товары и услуги должны стоить одинаково в разных странах, а пересчет стоимости такого товара из одной валюты в другую должен точно соответствовать разнице официальных валютных курсов. На этой гипотезе основан всем известный индекс бигмака. Аналитики The Economist, которые разработали этот индекс в 1986 г., указывали, что именно бигмак может использоваться в качестве эталонного товара по двум причинам: во-первых, McDonald’s представлен в большинстве стран мира; во-вторых, сам бигмак содержит достаточное количество продовольственных компонентов (хлеб, сыр, мясо, овощи), чтобы считать его более или менее универсальным слепком экономики.
Учитывая, что на дворе цифровой век, наилучшим эталоном, на основе которого можно рассчитывать справедливые курсы валют, «Ведомости» сочли стоимость интернета. Точнее, 1 Гб мобильного трафика. И в партнерстве с «Фридом финанс» рассчитали «индекс гигабайта» на основе тарифов на мобильный интернет в разных странах.
Однотипные товары и услуги должны стоить одинаково в разных странах, а пересчет стоимости такого товара из одной валюты в другую должен точно соответствовать разнице официальных валютных курсов. На этой гипотезе основан всем известный индекс бигмака. Аналитики The Economist, которые разработали этот индекс в 1986 г., указывали, что именно бигмак может использоваться в качестве эталонного товара по двум причинам: во-первых, McDonald’s представлен в большинстве стран мира; во-вторых, сам бигмак содержит достаточное количество продовольственных компонентов (хлеб, сыр, мясо, овощи), чтобы считать его более или менее универсальным слепком экономики.
Учитывая, что на дворе цифровой век, наилучшим эталоном, на основе которого можно рассчитывать справедливые курсы валют, «Ведомости» сочли стоимость интернета. Точнее, 1 Гб мобильного трафика. И в партнерстве с «Фридом финанс» рассчитали «индекс гигабайта» на основе тарифов на мобильный интернет в разных странах.
XIII Поволжская научно-практическая конференция «Автоматизированные методы массовой и индивидуальной оценки, обогащенной искусственным интеллектом. Состояние и перспективы»
Автоматизация процесса оценки вкупе с современными on-line технологиями и инструментами искусственного интеллекта позволяют снизить погрешность результатов оценки и при этом увеличить производительность труда, что подтверждается опытом российских и зарубежных компаний.
XIII Поволжская научно-практическая конференция — актуальная площадка для обсуждения новых направлений в оценке, предварительного анализа международного опыта и опыта российских компаний и выработки новых подходов к развитию оценочной деятельности, связанных с внедрением методик автоматизированной оценки.
Узнать подробнее о конференции можно здесь.
Пройти предварительную регистрацию можно по ссылке.
Автоматизация процесса оценки вкупе с современными on-line технологиями и инструментами искусственного интеллекта позволяют снизить погрешность результатов оценки и при этом увеличить производительность труда, что подтверждается опытом российских и зарубежных компаний.
XIII Поволжская научно-практическая конференция — актуальная площадка для обсуждения новых направлений в оценке, предварительного анализа международного опыта и опыта российских компаний и выработки новых подходов к развитию оценочной деятельности, связанных с внедрением методик автоматизированной оценки.
Узнать подробнее о конференции можно здесь.
Пройти предварительную регистрацию можно по ссылке.
Google Docs
Для XIII Поволжской научно-практической конференции
Предварительная заявка
070421-1.png
627.9 KB
02.04.2021 в формате zoom состоялась конференция «Разговор по душам: о налогах и не только», организованная Рабочей группой при ГД по совершенствованию законодательства в области имущественных налогов, кадастровой оценки и оценочной деятельности.
Спикерами мероприятия выступили специалисты из США, Франции, Германии, Израиля, Нидерландов, Австрии, Украины, Канады и Австралии. Они рассказали, как в их странах определяются налоги и как они расходуются, существует ли институт оспаривания, какие есть механизмы развития территорий и как правительства этих стран поддержали своих граждан в период строгих ограничительных мер из-за пандемии коронавируса.
Трансляция с таймингом выступлений и информацией по докладам здесь: https://integroclub.ru/articles/konferencziya-2-04-2021-razgovor-po-dusham
Спикерами мероприятия выступили специалисты из США, Франции, Германии, Израиля, Нидерландов, Австрии, Украины, Канады и Австралии. Они рассказали, как в их странах определяются налоги и как они расходуются, существует ли институт оспаривания, какие есть механизмы развития территорий и как правительства этих стран поддержали своих граждан в период строгих ограничительных мер из-за пандемии коронавируса.
Трансляция с таймингом выступлений и информацией по докладам здесь: https://integroclub.ru/articles/konferencziya-2-04-2021-razgovor-po-dusham
Минэкономразвития России рассмотрело обращение РОО от 18 марта 2021 г. по вопросу, связанному с вступлением в силу новой редакции Приказа Минэкономразвития России от 29 мая 2017 г. № 257 о порядке проведения квалификационного экзамена (далее – Приказ № 257), и сообщает, что Приказ о внесении изменений в Приказ № 257 утвержден 8 апреля 2021 года.
Ждем официального опубликования новой редакции, которая, в частности, предусматривает возможность выбора «облегченного» варианта сдачи экзамена, т.е. только теоретической части задания, без решения задач, — сообщает СРО РОО.
Ждем официального опубликования новой редакции, которая, в частности, предусматривает возможность выбора «облегченного» варианта сдачи экзамена, т.е. только теоретической части задания, без решения задач, — сообщает СРО РОО.
Забайкальская Торгово-промышленная палата и специалисты Управления Росреестра по Забайкальскому краю провели конференцию по ключевым проблемным вопросам, возникающим в сфере недвижимости. Обсудили порядок регистрации прав собственности и договоров аренды, уточнение границ земельных участков и постановку недвижимости на учёт. Но самым волнующим вопросом вот уже на протяжении 8 месяцев остаются результаты проведённой кадастровой оценки объектов капитального строительства. Она является базовой величиной для расчёта налога на землю, а также на имущество юридических и физических лиц, который стал взиматься в 2015 году.
https://youtu.be/4__cDAtZaQM
https://youtu.be/4__cDAtZaQM
YouTube
ТПП и Росреестр: проблемные вопросы недвижимости
Почти год назад Департамент имущества и земельных отношений края опубликовал результаты кадастровой оценки объектов строительства. Но вот уже на протяжении 8 месяцев предприниматели продолжают их оспаривать. Губернаторы многих субъектов, поняв массовость…
Рекомендации ассоциации «Русское общество оценщиков» о порядке заключения договоров на оценку объектов оценки
К рекомендациям прилагается шаблон договора на оказание оценочных услуг, перечень открытых источников для проверки заказчика, карточка проверки заказчика и форма подтверждения независимости оценщика
http://sroroo.ru/upload/iblock/07b/Rekomendatsii-ROO-po-zaklyucheniyu-dogovorov-na-otsenku.doc
К рекомендациям прилагается шаблон договора на оказание оценочных услуг, перечень открытых источников для проверки заказчика, карточка проверки заказчика и форма подтверждения независимости оценщика
http://sroroo.ru/upload/iblock/07b/Rekomendatsii-ROO-po-zaklyucheniyu-dogovorov-na-otsenku.doc
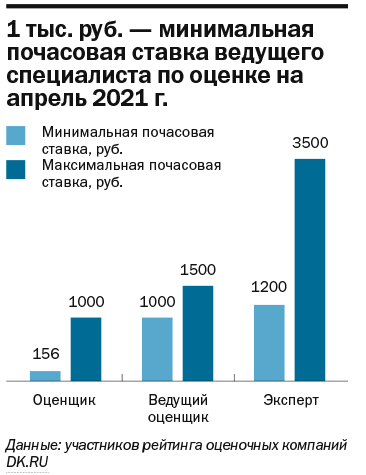
156 руб. — минимальная почасовая ставка оценщика в Екатеринбурге и Свердловской области.
Из-за падения спроса на оценочные услуги многие компании сокращают штат. Также специалисты уходят из отрасли из-за высоких законодательных требований к профессиональным компетенциям — необходимости стабильно проходить аттестацию по направлениям оценки и низкой доходности деятельности.
Федеральный закон о закупках делает оценочный бизнес низкомаржинальным. Он ориентирует потребителя оценочных услуг не на уровень квалификации исполнителя и качество оказания услуг, а на наименьшую ее стоимость.
Лидеры свердловского рынка и их прогнозы — на DK.RU.
Из-за падения спроса на оценочные услуги многие компании сокращают штат. Также специалисты уходят из отрасли из-за высоких законодательных требований к профессиональным компетенциям — необходимости стабильно проходить аттестацию по направлениям оценки и низкой доходности деятельности.
Федеральный закон о закупках делает оценочный бизнес низкомаржинальным. Он ориентирует потребителя оценочных услуг не на уровень квалификации исполнителя и качество оказания услуг, а на наименьшую ее стоимость.
Лидеры свердловского рынка и их прогнозы — на DK.RU.
Бизнес-омбудсмен Титов доложит Путину о завышениях кадастровой оценки недвижимости
В ежегодном докладе бизнес-омбудсмена (будет представлен президенту ориентировочно в конце мая), кроме прочих, рассматриваются проблемы, связанные с оценкой кадастровой стоимости недвижимости и судебной практикой по оспариванию завышенной стоимости.
В докладе утверждается, что реформа 2017 года по передаче кадастровой оценки недвижимости от независимых оценщиков к специальным бюджетным учреждениям не принесла желаемого результата 🤷♂️: кадастровая стоимость часто оказывается экономически необоснованной, а малый и средний бизнес зачастую вынужден платить «неподъемные» налоги от кадастровой стоимости. В профильных бюджетных учреждениях платят неконкурентные зарплаты, что приводит к отсутствию опытных квалифицированных кадров. Во многих регионах не хватает специалистов, указано в докладе.
Когда бизнес идет в суд, желая оспорить завышенную, по его мнению, кадастровую стоимость, судебные издержки при любом исходе дела ложатся на заявителя, поскольку суды считают, что истец при успешном для себя исходе получает «налоговую выгоду». Титов настаивает, что это не так, ведь речь идет лишь о восстановлении нарушенного права на уплату адекватного налога. Также у судов нет единой позиции относительно включения НДС в состав кадастровой стоимости объектов капитального строительства. Оценщики зачастую включают размер НДС в кадастровую стоимость, от которой зависит налог на недвижимость, что приводит к ее увеличению на 20% — фактически это «налог с налога». Следует пересмотреть практику возложения судебных расходов на истцов-предпринимателей при оспаривании кадастровой стоимости, а также исключить НДС из кадастровой стоимости путем установления соответствующего правила, рекомендуют авторы доклада бизнес-омбудсмена.
Особенности определения налоговой базы исходя из кадастровой стоимости устанавливают регионы: они могут устанавливать налоговые ставки и налоговые льготы. Однако анализ аппарата бизнес-омбудсмена показал, что ставки по налогу на имущество юрлиц были снижены примерно в половине субъектов (около 40), а порядка 45 регионов используют максимальную ставку в 2%. Нужно ввести единый подход к снижению ставок налога на имущество, исчисляемого исходя из кадастровой стоимости, призывают авторы доклада, — пишет rbc.ru.
В ежегодном докладе бизнес-омбудсмена (будет представлен президенту ориентировочно в конце мая), кроме прочих, рассматриваются проблемы, связанные с оценкой кадастровой стоимости недвижимости и судебной практикой по оспариванию завышенной стоимости.
В докладе утверждается, что реформа 2017 года по передаче кадастровой оценки недвижимости от независимых оценщиков к специальным бюджетным учреждениям не принесла желаемого результата 🤷♂️: кадастровая стоимость часто оказывается экономически необоснованной, а малый и средний бизнес зачастую вынужден платить «неподъемные» налоги от кадастровой стоимости. В профильных бюджетных учреждениях платят неконкурентные зарплаты, что приводит к отсутствию опытных квалифицированных кадров. Во многих регионах не хватает специалистов, указано в докладе.
Когда бизнес идет в суд, желая оспорить завышенную, по его мнению, кадастровую стоимость, судебные издержки при любом исходе дела ложатся на заявителя, поскольку суды считают, что истец при успешном для себя исходе получает «налоговую выгоду». Титов настаивает, что это не так, ведь речь идет лишь о восстановлении нарушенного права на уплату адекватного налога. Также у судов нет единой позиции относительно включения НДС в состав кадастровой стоимости объектов капитального строительства. Оценщики зачастую включают размер НДС в кадастровую стоимость, от которой зависит налог на недвижимость, что приводит к ее увеличению на 20% — фактически это «налог с налога». Следует пересмотреть практику возложения судебных расходов на истцов-предпринимателей при оспаривании кадастровой стоимости, а также исключить НДС из кадастровой стоимости путем установления соответствующего правила, рекомендуют авторы доклада бизнес-омбудсмена.
Особенности определения налоговой базы исходя из кадастровой стоимости устанавливают регионы: они могут устанавливать налоговые ставки и налоговые льготы. Однако анализ аппарата бизнес-омбудсмена показал, что ставки по налогу на имущество юрлиц были снижены примерно в половине субъектов (около 40), а порядка 45 регионов используют максимальную ставку в 2%. Нужно ввести единый подход к снижению ставок налога на имущество, исчисляемого исходя из кадастровой стоимости, призывают авторы доклада, — пишет rbc.ru.
kv.PNG
16 KB
Максимальный рост цен на однокомнатные квартиры в апреле 2021 г. зафиксирован в Королеве, Братске и Грозном, сообщил РБК со ссылкой на рейтинг консалтинговой компании SRG
https://realty.rbc.ru/news/609c0ed39a794731a709cf82
https://realty.rbc.ru/news/609c0ed39a794731a709cf82
В Госдуму внесен законопроект о возможности создания личных фондов
Согласно законопроекту личным фондом признается учрежденная на определенный срок либо бессрочно гражданином или после его смерти нотариусом унитарная некоммерческая организация, осуществляющая управление переданным ей этим гражданином имуществом или унаследованным от этого гражданина имуществом. Личный фонд вправе заниматься деятельностью, соответствующей целям, определенным уставом фонда, и необходимой для достижения этих целей.
Гражданин, создавший личный фонд при жизни или предусмотревший в своем завещании создание наследственного фонда, признается учредителем личного фонда. Замена учредителя личного фонда не допускается. При создании личных фондов не допускается соучредительство нескольких лиц.
Решение учредителя личного фонда об учреждении личного фонда подлежит нотариальному удостоверению.
Стоимость имущества, передаваемого личному фонду (за исключением наследственного фонда) его учредителем при создании личного фонда, не может быть менее ста миллионов рублей, при этом оценка этого имущества должна быть проведена независимым оценщиком.
Также определяются особенности наследственного фонда.
Фонды, учреждаемые гражданами и (или) юридическими лицами и преследующие благотворительные, культурные, образовательные или иные социальные, общественно полезные цели, получат наименование «общественно полезные фонды».
Разработчики законопроекта подчеркивают, что его принятие позволит повысить привлекательность российской юрисдикции для внутренних и внешних инвесторов, поскольку предлагается к использованию эффективный инструмент управления активами, — сообщает consultant.ru.
Текст законопроекта по ссылке.
Согласно законопроекту личным фондом признается учрежденная на определенный срок либо бессрочно гражданином или после его смерти нотариусом унитарная некоммерческая организация, осуществляющая управление переданным ей этим гражданином имуществом или унаследованным от этого гражданина имуществом. Личный фонд вправе заниматься деятельностью, соответствующей целям, определенным уставом фонда, и необходимой для достижения этих целей.
Гражданин, создавший личный фонд при жизни или предусмотревший в своем завещании создание наследственного фонда, признается учредителем личного фонда. Замена учредителя личного фонда не допускается. При создании личных фондов не допускается соучредительство нескольких лиц.
Решение учредителя личного фонда об учреждении личного фонда подлежит нотариальному удостоверению.
Стоимость имущества, передаваемого личному фонду (за исключением наследственного фонда) его учредителем при создании личного фонда, не может быть менее ста миллионов рублей, при этом оценка этого имущества должна быть проведена независимым оценщиком.
Также определяются особенности наследственного фонда.
Фонды, учреждаемые гражданами и (или) юридическими лицами и преследующие благотворительные, культурные, образовательные или иные социальные, общественно полезные цели, получат наименование «общественно полезные фонды».
Разработчики законопроекта подчеркивают, что его принятие позволит повысить привлекательность российской юрисдикции для внутренних и внешних инвесторов, поскольку предлагается к использованию эффективный инструмент управления активами, — сообщает consultant.ru.
Текст законопроекта по ссылке.
Президентом ассоциации «Национальная коллегия специалистов-оценщиков» (СРО «НКСО») избран 50-летний Андрей Викторович Лисичкин, с 2012 года возглавлявший союз оценщиков Республики Татарстан. Такое решение приняли накануне на общем собрании членов ассоциации.
Лисичкин родился в Казани 3 июля 1970 года, окончил Казанский химико-технологический институт (КХТИ) и Казанский государственный финансово-экономический институт (КГФЭИ). В 2010 получил степень кандидата экономических наук. В 1994-1998 годах работал инженером-программистом экспертно-аудиторской палаты РТ. В 1998-2004 — гендиректором аудиторско-консалтинговой группы «Аудит и консалтинг» (АИКО), с 2004 — гендиректор аудиторской компании «Центр аудита и консалтинга» (АКЦЕПТ). С 2012 года был президентом НП «Союз оценщиков Республики Татарстан».
Лисичкин родился в Казани 3 июля 1970 года, окончил Казанский химико-технологический институт (КХТИ) и Казанский государственный финансово-экономический институт (КГФЭИ). В 2010 получил степень кандидата экономических наук. В 1994-1998 годах работал инженером-программистом экспертно-аудиторской палаты РТ. В 1998-2004 — гендиректором аудиторско-консалтинговой группы «Аудит и консалтинг» (АИКО), с 2004 — гендиректор аудиторской компании «Центр аудита и консалтинга» (АКЦЕПТ). С 2012 года был президентом НП «Союз оценщиков Республики Татарстан».
Специалистами VALRUS проведено исследование ценовых показателей рынка коммерческой недвижимости Москвы за 2018-2020 годы
Обзор охватывает сегменты офисной, торговой и промышленно-складской недвижимости. Период исследования данных — 2018, 2019 и 2020 годы. В большинстве своем это недвижимость среднего и низкого качества, классы В-/С, если исходить из принятой классификации офисных объектов. Исследовались как цены предложений к продаже, так и предлагаемые ставки аренды.
Актуальную версию обзора в PDF можно скачать по ссылке.
Обзор охватывает сегменты офисной, торговой и промышленно-складской недвижимости. Период исследования данных — 2018, 2019 и 2020 годы. В большинстве своем это недвижимость среднего и низкого качества, классы В-/С, если исходить из принятой классификации офисных объектов. Исследовались как цены предложений к продаже, так и предлагаемые ставки аренды.
Актуальную версию обзора в PDF можно скачать по ссылке.