
📍Изменения в порядке отработки уведомлений по камеральному контролю в 2024 году
Материал подготовил консультант по налогам, эксперт ЭС «ACTUALIS: Главбух» Айбек Оканов.
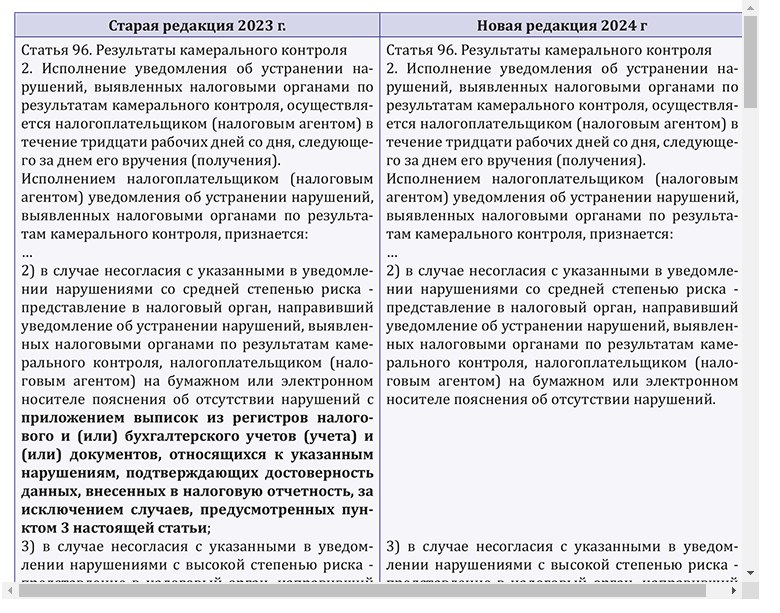
📌В 2024 году изменился порядок отработки уведомлений по камеральному контролю. Изменения внесены Законом РК от 12.12.23 г. № 45-VIII, и введены в действие с 12 февраля 2024 года.
Начиная с этой даты:
- по нарушениям с высокой степенью риска в пояснении необходимо изложить обстоятельства своего несогласия, для подтверждения которых обязательно прилагаются копии документов, подтверждающих факт осуществления операций (сделок), указанных в нарушениях (то есть по нарушениям высокой степени риска ставится под сомнение сам факт продажи товаров, выполнения работ, оказания услуг).
☝️Об остальных пунктах читайте в новом выпуске журнала "Главбух - практик".
Кроме этого, есть еще 2 момента.
✔️Во-первых, исключена норма о том, что приостановление расходных операций по банковским счетам не осуществляется при подаче им жалобы на решение.
✔️Во-вторых, теперь налоговый орган по нарушениям, указанным в уведомлении по результатам камерального контроля, может назначить тематическую проверку по вопросу подтверждения таких нарушений.
С этими и остальными изменениями более детально вы можете ознакомиться в сравнительной таблице.
❗Сравнительная таблица изменений, внесенных в ст. 96 Налогового кодекса в части камерального контроля в 2024 г. доступна во вложении.
📌Как заполнить и сдать форму 250.00 в 2024 году
Предлагаем актуальную рекомендацию, которую эксперт составил с учетом июльских изменений. С 1 января 2021 года в РК введено поэтапное всеобщее декларирование доходов и имущества. Получите инструкцию по заполнению формы 250.00 в 2024 году. Узнаете: кто в 2024 году обязан сдать ф. 250.00 и в какие сроки; какое имущество необходимо задекларировать, а о каком можно и умолчать; какую сумму наличных следует отразить.
❗Сроки представления формы 250.00
Декларация об активах и обязательствах представляется по месту жительства (пребывания) не позднее 15 сентября текущего года, в котором возникло обязательство по представлению декларации (ст. 632 НК РК).
✔️Таким образом, ф. 250.00 за 2023 год должна быть представлена не позднее 15 сентября 2024 года.
Указанные положения абзаца 1 ст. 632 НК РК в части сроков представления декларации об активах и обязательствах не распространяются на лиц, которые представляют декларацию об активах и обязательствах в качестве:
- кандидатов на выборные должности, на государственную должность либо должность, связанную с выполнением государственных или приравненных к ним функций, в соответствии с Конституционным законом РК «О выборах в Республике Казахстан» и Законом РК «О противодействии коррупции» и их супругов;- лиц, желающих стать крупными участниками банка, страховой (перестраховочной) организации, управляющим инвестиционным портфелем в соответствии с законами РК «О банках и банковской деятельности в Республике Казахстан», «О страховой деятельности», «О рынке ценных бумаг».
Читайте весь материал прямо сейчас в системе "ACTUALIS: Главбух" в бесплатном пробном доступе.

✅Как вести учет компенсационных выплат в 2024 году
Получите актуальную рекомендацию по учету компенсационных выплат с учетом изменений расчетных показателей. Трудовое законодательство предусматривает различные виды компенсаций, выплачиваемых работодателями работникам (пп. 69) п. 1 ст. 1 ТК РК). Рассмотрим основные виды компенсационных выплат, суммы компенсаций, подлежащие и не подлежащие включению в доход работника, и особенности налогообложения таких выплат.
Материал подготовила главный редактор системы "ACTUALIS: Главбух" Ирина Косячная.
✔️︎Порядок предоставления основных гарантий и выплат компенсаций работодателями регулируют положения главы 11 ТК РК.
Наиболее часто встречающимся виды компенсаций от работодателя:
- работникам, направляемым в командировки;
- при переезде работника в другую местность вместе с работодателем;
- за использование работником личного имущества;
- работникам за работу в пути или разъездной характер работ;
- за неиспользованный трудовой отпуск при увольнении;
- в связи с потерей работы;
- пособие по временной нетрудоспособности;
- другие (обучение, переподготовка, простои и т. д.).
⏩Выплаты при командировках: расчет и налогообложение
Работникам, направляемым в командировки, полагается компенсация, которая включает:
1. суточные;
2. расходы по оплате проезда к месту назначения и обратно;
3. расходы по найму жилого помещения.
Суточные – дополнительные расходы, связанные с проживанием вне места постоянного жительства. Сотрудник вправе распоряжаться суточными по своему усмотрению, отчитываться за них в бухгалтерию не нужно. Суточные не приравниваются к зарплате. Заработная плата продолжает начисляться сотруднику за все время нахождения в поездке.
При расчете командировочных расходов используется действующий МРП.
Не рассматривают в качестве дохода физлица компенсации при командировках, в т. ч. в целях обучения, повышения квалификации или переподготовки работника за каждый календарный день нахождения в командировке в течение периода, не превышающего 40 календарных дней нахождения в командировке:
- по командировке в пределах РК – суточные не более 6 МРП;
- по командировке за пределами РК – суточные не более 8 МРП (пп. 2) п. 2 ст. 319 НК РК).
Если командировочные выплаты не превышают вышеуказанные нормы, то они не являются объектом обложения ИПН, ОПВ, ОПВР, социальным налогом, социальными отчислениями, а также взносами и отчислениями на обязательное социальное медицинское страхование (ОСМС).
В случае если компенсации выплачены сверх норм или не подтверждены документально, то разница включается в доход физического лица и, соответственно, облагается всеми «зарплатными» налогами и соцплатежами.
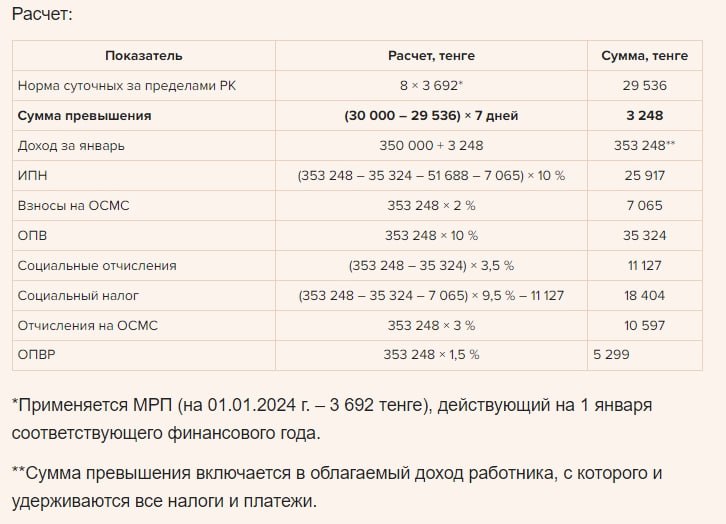
▶️Как рассчитать компенсационные выплаты и «зарплатные» налоги с командировочных выплат, рассмотрим на примере:
Директор ТОО в январе 2024 года был направлен в командировку в г. Петрозаводск РФ сроком на 7 календарных дней. В соответствии с внутренним положением ТОО о командировках размер суточных за пределами территории РК в 2024 году утвержден в размере 30 000 тенге в день.
По возвращении в бухгалтерию был представлен авансовый отчет с приложенными к нему командировочным удостоверением и прочими документами, подтверждающими командировочные расходы. Оклад работника составляет 350 000 тенге в месяц. В начале 2024 года им было подано в бухгалтерию заявление о предоставлении вычетов по ИПН.
📄Расчет доступен изображением к посту.
Весь материал доступен в системе "ACTUALIS: Главбух" в гостевом доступе.
📄Как вести учет в некоммерческих организациях
Новая рекомендация от «ACTUALIS: Главбух» расскажет, как вести бухгалтерский и налоговый учет в некоммерческих организациях, какие налоговые льготы существуют для таких организаций и какую отчетность им следует представлять.
▶️Социальные отчисления
Для исчисления социальных отчислений ежемесячный доход принимается в размере, не превышающем 7-кратного МРЗП, установленного законом о республиканском бюджете.
Если объект исчисления социальных отчислений за календарный месяц менее МРЗП, установленного законом о республиканском бюджете и действующего на 1 января соответствующего финансового года, то социальные отчисления исчисляются, перечисляются исходя из МРЗП.
Для НКО объектом исчисления социальных отчислений являются расходы, выплачиваемые работнику в виде доходов за выполненные работы, оказанные услуги. К расходам НКО, использующих труд наемных работников, относятся доходы, выплачиваемые работнику в денежной или натуральной форме, включая доход, полученный в виде материальных, социальных благ или иной материальной выгоды.
Социальные отчисления, подлежащие уплате в ГФСС за участников системы обязательного социального страхования, устанавливаются в размере 3,5 % объекта исчисления социальных отчислений и уплачиваются плательщиком не позднее 25-го числа месяца, следующего за отчетным (подробнее в системе "ACTUALIS: Главбух").
⏩Весь материал доступен в системе "ACTUALIS: Главбух" в гостевом доступе.
⏩Как отразить операции по эквайрингу в 1С
Получите пошаговую инструкцию от эксперта «ACTUALIS: Главбух», как провести в программе 1С операции по эквайрингу. Материал подготовила профессиональный бухгалтер РК, налоговый консультант Ольга Пименова.
▶️Эквайринг – это банковская услуга, позволяющая компаниям принимать безналичную оплату от покупателей и клиентов с помощью банковских карт, платежных сервисов и QR-кодов.
Денежные средства списываются в качестве оплаты за товары или услуги, для этого используется специальное оборудование – POS-терминал, с помощью которого осуществляется прием безналичной оплаты за товары и услуги.
Компания оплачивает услуги банка в виде комиссии, размер которой определяется договором.
Для корректного отражения эквайринговых операций в 1С, необходимо выполнить следующие шаги:
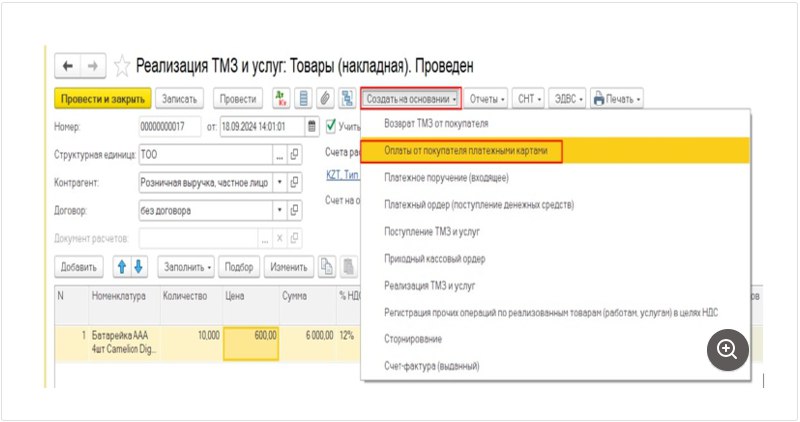
1️⃣ Документом «Реализация ТМЗ и услуг» отражается сама реализация товаров, работ или услуг:
- Д-т 1210 «Краткосрочная дебиторская задолженность покупателей и заказчиков»;
- К-т 6010 «Доход от реализации продукции и оказания услуг».
На основании документа реализации создается документ «Оплата от покупателей платежными картами»: (скрин доступен изображением к посту)
✅Весь материал доступен в системе "ACTUALIS: Главбух" в гостевом доступе.
📄Как бухгалтеру настроить учетные параметры в программе 1С
В рекомендации сертифицированный эксперт 1С поделился практическими приемами, которые помогут бухгалтеру сократить 70 % ошибок в настройках базы 1С и переложить основную часть рутины на программу.
Материал подготовила профессиональный бухгалтер РК, налоговый консультант Ольга Пименова.
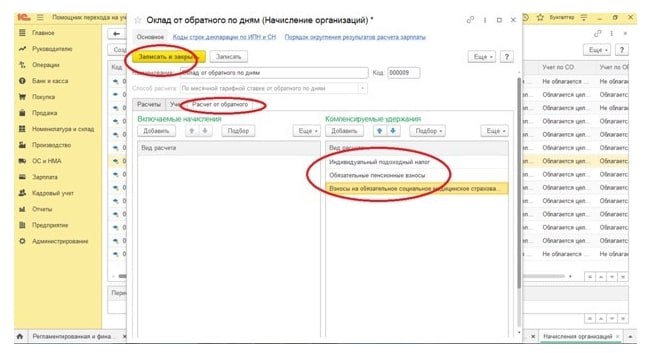
⏩Вкладка «Расчет от обратного»
В поле «Компенсируемые удержания» укажите ИПН, ВОСМС и ОПВ. Затем запишите справочник и нажмите «Записать и закрыть»: (скрин доступен изображением к посту).
▶️Весь материал доступен в системе "ACTUALIS: Главбух" в гостевом доступе.
🔴Все договоры
Редакция системы "ACTUALIS: Главбух" предлагает 58 шаблонов типовых договоров. Вы можете использовать шаблоны в качестве основы для заключения договоров. Напоминаем, что любой договор должен быть согласован с юристом.
🔵Договоры доступны в системе "ACTUALIS: Главбух" в гостевом доступе.
Редакция системы "ACTUALIS: Главбух" предлагает 58 шаблонов типовых договоров. Вы можете использовать шаблоны в качестве основы для заключения договоров. Напоминаем, что любой договор должен быть согласован с юристом.
🔵Договоры доступны в системе "ACTUALIS: Главбух" в гостевом доступе.
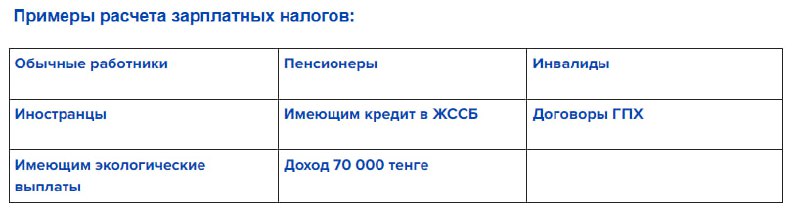
🔴Как сделать расчет зарплатных налогов с учетом верхних и нижних пределов по всем категориям работников
Редакция системы "ACTUALIS: Главбух" подготовила примеры расчета налогов и платежей с учетом верхних и нижних пределов по всем категориям работников с разными доходами: обычных работников, пенсионеров, инвалидов, иностранцев.
🔵Таблица доступна в системе "ACTUALIS: Главбух" в гостевом доступе. Нажмите на интересующий вас пункт, и вы будете переброшены в соответствующий раздел.
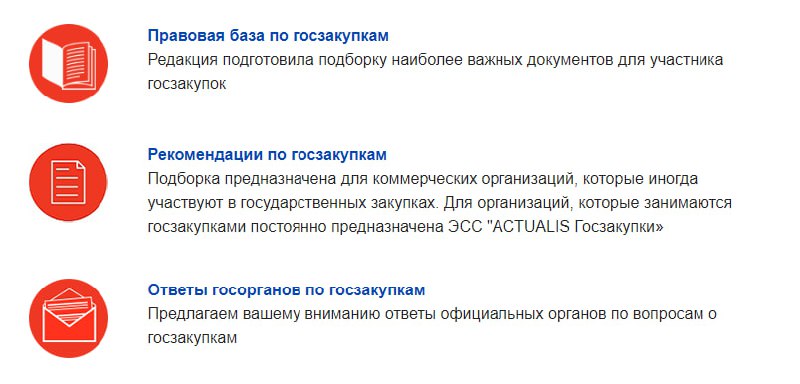
🔵Навигатор для бухгалтера по госзакупкам
Редакция системы "ACTUALIS: Главбух" собрала материал для бухгалтера, руководителя, экономиста, который поможет сориентироваться в непростом поле госзакупок.
В навигаторе вы найдете три ключевых раздела:
1. Правовая база по госзакупкам.
Редакция подготовила подборку наиболее важных документов для участника госзакупок.
2. Рекомендации по госзакупкам.
Подборка предназначена для коммерческих организаций, которые участвуют в государственных закупках.
3. Ответы госорганов по госзакупкам.
Предлагаем вам ответы официальных органов по вопросам о госзакупкам.
🔴Навигатор доступен в системе "ACTUALIS: Главбух" в гостевом доступе.
🔺Как провести внутренний аудит для подготовки к годовой отчетности
Получите чек-лист по внутреннему аудиту для проведения подготовительных работ к составлению годовой финансовой и налоговой отчетности. Контрольный список действий поможет сэкономить время, систематизировать финансовые показатели и избежать ошибок в годовых отчетах.
Материал подготовила эксперт ЭС «ACTUALIS: Главбух», аудитор РК, Профессиональный бухгалтер РК
Рабиям Серикбаева.
▪️Прямо сейчас разберем 9 пункт чек-листа, проверка операций по учету расходов.
Согласно МСФО (IAS) 16 затраты на реконструкцию, модернизацию и капитальный ремонт основных средств должны быть капитализированы в целях увеличения балансовой стоимости основного средства. На практике компании часто признают понесенные затраты на капитальный ремонт и модернизацию основных средств в качестве расходов текущего периода. Для исключения возможных ошибок необходимо проанализировать затраты, понесенные на ремонт и модернизацию основных средств за отчетный период, и при выявлении капитализируемых затрат исключить их из состава расходов путем увеличения балансовой стоимости основных средств.
Себестоимость запасов должна включать все затраты на приобретение, переработку и прочие затраты, понесенные для того, чтобы обеспечить текущее местонахождение и состояние запасов (МСФО (IAS)
Зачастую компании затраты на транспортировку товара, брокерские услуги и таможенные сборы признают в качестве расходов периода, тогда как согласно МСФО (IAS) 2 такие затраты относятся на себестоимость запасов. В целях исключения таких ошибок необходимо проанализировать все затраты, связанные с доставкой и растаможкой товаров до склада, и включить такие затраты в первоначальную стоимость запасов.
✔️Весь чек-лист доступен в системе "ACTUALIS: Главбух" в гостевом доступе.
🔴Все проводки в 1С
Редакция системы "ACTUALIS: Главбух" собрала скорую помощь бухгалтеру по работе в 1С: все типовые операции в программе 1С, которые отражают финансово-хозяйственную деятельность организации.
🔵Проводки доступны в системе "ACTUALIS: Главбух" в гостевом доступе.
Редакция системы "ACTUALIS: Главбух" собрала скорую помощь бухгалтеру по работе в 1С: все типовые операции в программе 1С, которые отражают финансово-хозяйственную деятельность организации.
🔵Проводки доступны в системе "ACTUALIS: Главбух" в гостевом доступе.

📄Как вести бухгалтерский и налоговый учет в ОСИ
Получите рекомендацию от эксперта «ACTUALIS: Главбух» об особенностях бухгалтерского учета и налогообложения в объединении собственников имущества многоквартирного жилого дома (ОСИ). Также узнаете, какие следует уплачивать налоги и какую отчетность сдавать.
Материал подготовила профессиональный бухгалтер РК, САР Светлана Осмехина.
⏩Прямо сейчас рассмотрим, как и по какой ставке исчислить социальный налог в ОСИ
Объектом обложения социальным налогом являются расходы работодателя, выплачиваемые работникам в виде доходов, перечисленных в п. 1 ст. 322 НК РК (п. 1 ст. 484 НК РК).
Ставка социального налога составляет 9,5 % от объекта исчисления.
▶️Весь материал доступен в системе "ACTUALIS: Главбух" в гостевом доступе.

🎉 Розыгрыш 100 000 тг! 🎉
Что может быть лучше, чем улучшить работу бухгалтерии и ещё выиграть 100 000 тенге? У нас есть для вас уникальное предложение!
Как участвовать?
1. Подпишитесь на один из тарифов системы:
- "ACTUALIS: Главбух" VIP;- "ACTUALIS: Главбух" Плюс;
- "ACTUALIS: Главбух" Аттестация.
2. Получите шанс стать победителем розыгрыша 100 000 тг!
Мы уверены, что с нашей системой "ACTUALIS: Главбух" ваша бухгалтерия будет на высоте, а вы — в числе победителей! 🏆
Не упустите шанс! Ждём вас среди участников. Удачи! 🍀
📑Как провести внутренний аудит для подготовки к годовой отчетности Получите чек-лист по внутреннему аудиту для проведения подготовительных работ к составлению годовой финансовой и налоговой отчетности. Контрольный список действий поможет сэкономить время, систематизировать финансовые показатели и избежать ошибок в годовых отчетах. Материал подготовила эксперт ЭС «ACTUALIS: Главбух», генеральный директор аудиторской компании, аудитор РК, Профессиональный бухгалтер РК Рабиям Серикбаева. ❗Прямо сейчас рассмотрим 9 пункт чек-листа, проверка операций по учету расходов. Согласно МСФО (IAS) 16 затраты на реконструкцию, модернизацию и капитальный ремонт основных средств должны быть капитализированы в целях увеличения балансовой стоимости основного средства. На практике компании часто признают понесенные затраты на капитальный ремонт и модернизацию основных средств в качестве расходов текущего периода. Для исключения возможных ошибок необходимо проанализировать затраты, понесенные на ремонт и модернизацию основных средств за отчетный период, и при выявлении капитализируемых затрат исключить их из состава расходов путем увеличения балансовой стоимости основных средств. Себестоимость запасов должна включать все затраты на приобретение, переработку и прочие затраты, понесенные для того, чтобы обеспечить текущее местонахождение и состояние запасов (МСФО (IAS) 2). Зачастую компании затраты на транспортировку товара, брокерские услуги и таможенные сборы признают в качестве расходов периода, тогда как согласно МСФО (IAS) 2 такие затраты относятся на себестоимость запасов. В целях исключения таких ошибок необходимо проанализировать все затраты, связанные с доставкой и растаможкой товаров до склада, и включить такие затраты в первоначальную стоимость запасов. 📍Весь материал доступен в системе "ACTUALIS: Главбух" в гостевом доступе.

Коллеги, всем привет.
Вижу, что многие сейчас переживают из-за нового Налогового кодекса — сама тоже не до конца понимаю, что нас ждёт в 2026 году. Чтобы лишний раз не гадать и не паниковать, делюсь ссылкой на прямую трансляцию конференции, где будут выступать специалисты КГД МФ РК.
Они обещают разобрать изменения, кейсы, рассказать про администрирование, НДС, ЭСФ, проверки и ответить на вопросы. Мне кажется, это как раз то, что сейчас нужно, чтобы хоть немного успокоиться и разобраться по-человечески.
📌 Ссылка на трансляцию:
https://www.youtube.com/live/ZIQN_NWhCtg
Если можете — раскидайте ссылку в ваши бухгалтерские чаты, отделы, коллегам. Всё равно все в тревоге и ищут информацию, может кому-то это реально поможет.
И сам лендинг конференции, если нужно:
https://kdmcfr.kz/buh_nk_2026?utm_campaign=banner&utm_content=top_990%D1%85170&utm_medium=refer&utm_source=buh.mcfr.kz&utm_term=banner_top_990%D1%85170_buh_konf_11_25
YouTube
Новый Налоговый кодекс 2026: Стратегия перехода
Бесплатная конференция для бухгалтеров, аудиторов и налоговых консультантов
Коллеги, добрый день!
Многие сейчас переживают из-за нового Налогового кодекса, много вопросов - что нас ждёт в 2026 году. Чтобы лишний раз не гадать и не паниковать, поделитесь ссылкой на прямую трансляцию конференции, где будут выступать специалисты КГД МФ РК.
Они обещают разобрать изменения, кейсы, рассказать про администрирование, НДС, ЭСФ, проверки и ответить на вопросы. Это как раз то, что сейчас нужно, чтобы хоть немного успокоиться и разобраться по-человечески.
📌 Ссылка на трансляцию:
https://www.youtube.com/live/ZIQN_NWhCtg
Если можете — раскидайте ссылку в ваши бухгалтерские чаты, отделы, коллегам. Всё равно все в тревоге и ищут информацию, может кому-то это реально поможет.
И сам лендинг конференции, если нужно:
https://kdmcfr.kz/buh_nk_2026?utm_campaign=banner&utm_content=top_990%D1%85170&utm_medium=refer&utm_source=buh.mcfr.kz&utm_term=banner_top_990%D1%85170_buh_konf_11_25
YouTube
Новый Налоговый кодекс 2026: Стратегия перехода
Бесплатная конференция для бухгалтеров, аудиторов и налоговых консультантов
⏰ Всё о налоговой отчетности
Прямой эфир с КГД МФ РК и ведущими экспертами «Налоговая отчетность 2026: разбор ошибок и разъяснения КГД»
🔗 *Ссылка для подключения:*
https://kdmcfr.kz/nalog-otchet
✅ Проверьте интернет-соединение и приготовьте блокноты
Ждем вас онлайн! 🙌
Прямой эфир с КГД МФ РК и ведущими экспертами «Налоговая отчетность 2026: разбор ошибок и разъяснения КГД»
🔗 *Ссылка для подключения:*
https://kdmcfr.kz/nalog-otchet
✅ Проверьте интернет-соединение и приготовьте блокноты
Ждем вас онлайн! 🙌
kdmcfr.kz
Прямой эфир для бухгалтеров "Налоговая отчетность 2026: разбор ошибок и разъяснения КГД" | МЦФЭР
Бесплатная конференция для бухгалтеров, аудиторов и налоговых консультантов "Налоговая отчетность 2026: разбор ошибок и разъяснения КГД" ☑️ 3 апреля 2026 года ✍ Онлайн формат ⭐ Сертификат участника ⏩ КГД МФ РК и ведущие эксперты отрасли.
Коллеги, доброе утро!
📍Скоро пройдет прямой эфир с Минтруда и Комитетом ГИТ, где разберут последние поправки в Трудовой кодекс, вступающие 8 июня.
Особенно актуально для нас: запрет на «скрытый» ГПХ, тотальная проверка ЕСУТД и расширение соцгарантий. Чтобы спать спокойно и не переделывать кучу отчетов, стоит послушать первоисточник.
🗓️ Дата: 2 июня в 15:00 (онлайн, бесплатно)
🔗 Ссылка: https://kdmcfr.kz/kodeks2026
❗️ Важно: обязательно поделитесь этой ссылкой со своими коллегами-кадровиками!
Лучше вместе послушать эфир сейчас, чтобы избежать критических ошибок в кадровых документах и начислениях потом.
kdmcfr.kz
Прямой эфир для кадровиков "Трудовой кодекс 2025–2026: официальные разъяснения от Государственной инспекции труда" | МЦФЭР
Бесплатная конференция для Кадровиков, HR и руководителей компаний "Трудовой кодекс 2025–2026: официальные разъяснения от Государственной инспекции труда" ☑️ 2 июня 2026 года ✍ Онлайн формат ⭐ Сертификат участника ⏩Государственная инспекция труда РК и ведущие…
Коллеги, поддержите нас и коллег одним сообщением 🙌 Скопируйте и отправьте коллегам ссылку на бесплатный эфир с ГИТ: https://clck.ru/3TwMNm
Здесь у вас будет возможность задать вопрос лично регулятору!
Спасибо за каждый репост и рекомендацию. Вместе мы помогаем кадровому сообществу быть в курсе всех изменений.
Ссылка: https://clck.ru/3TwMNm
Здесь у вас будет возможность задать вопрос лично регулятору!
Спасибо за каждый репост и рекомендацию. Вместе мы помогаем кадровому сообществу быть в курсе всех изменений.
Ссылка: https://clck.ru/3TwMNm