
😱 Проверок станет больше?
Да, да, коллеги, похоже, даже слегка расслабиться не получится. Правительство расширило перечень оснований для внеплановых проверок организаций в 2023 году.
Сделано это по решению Роскомнадзора.
📌 Что необходимо для инициирования внеплановой проверки?
Решение главы или замглавы Роскомнадзора. Кстати, от внезапных проверок не застрахованы и аккредитованные IT-компании.
📌 В каком случае внеплановая проверка может быть назначена?
При выявлении факта распространения в интернете баз данных (или их части), содержащих персональные данные. При этом такую проверку нужно будет согласовать с органами прокуратуры.
📌 Как подстраховаться от утечки данных?
Как показывает практика, зачастую потеря информации происходит из-за человеческого фактора. «Несправедливо» уволили сотрудника, имевшего доступ (пусть и опосредованный) к коммерческим данным компании?
Будьте готовы к тому, что они станут известны вашим конкурентам либо будут выставлены на всеобщее обозрение. Иногда утечкой информации является не злой умысел, а элементарная невнимательность или неосведомленность сотрудников.
Например, некоторые работники хранят финансовую отчетность, кадровые документы, информацию о клиентах в личных облачных пространствах – так удобнее работать из дома. Некорректное разграничение прав на доступ к облачным хранилищам приводит к тому, что злоумышленник может получить доступ к критичным данным просто из поисковой строки.
Как бороться с обидчивыми сотрудниками, мы не подскажем – не наш это профиль. 🤷
Что же касается рисков удаленной работы, настоятельно рекомендуем переходить на сервис 1С:Фреш – в нем ваши данные абсолютно точно будут в безопасности.
‼️ Новые нормы вступят в силу с 17 февраля 2023 года.
Бухоблако и его друзья
Да, да, коллеги, похоже, даже слегка расслабиться не получится. Правительство расширило перечень оснований для внеплановых проверок организаций в 2023 году.
Сделано это по решению Роскомнадзора.
📌 Что необходимо для инициирования внеплановой проверки?
Решение главы или замглавы Роскомнадзора. Кстати, от внезапных проверок не застрахованы и аккредитованные IT-компании.
📌 В каком случае внеплановая проверка может быть назначена?
При выявлении факта распространения в интернете баз данных (или их части), содержащих персональные данные. При этом такую проверку нужно будет согласовать с органами прокуратуры.
📌 Как подстраховаться от утечки данных?
Как показывает практика, зачастую потеря информации происходит из-за человеческого фактора. «Несправедливо» уволили сотрудника, имевшего доступ (пусть и опосредованный) к коммерческим данным компании?
Будьте готовы к тому, что они станут известны вашим конкурентам либо будут выставлены на всеобщее обозрение. Иногда утечкой информации является не злой умысел, а элементарная невнимательность или неосведомленность сотрудников.
Например, некоторые работники хранят финансовую отчетность, кадровые документы, информацию о клиентах в личных облачных пространствах – так удобнее работать из дома. Некорректное разграничение прав на доступ к облачным хранилищам приводит к тому, что злоумышленник может получить доступ к критичным данным просто из поисковой строки.
Как бороться с обидчивыми сотрудниками, мы не подскажем – не наш это профиль. 🤷
Что же касается рисков удаленной работы, настоятельно рекомендуем переходить на сервис 1С:Фреш – в нем ваши данные абсолютно точно будут в безопасности.
‼️ Новые нормы вступят в силу с 17 февраля 2023 года.
Бухоблако и его друзья

👍1🤔1
💰 Единый налоговый счет (ЕНС): уменьшение налога (УСН и ПСН) на уплаченные страховые взносы
Количество вопросов, связанных с ЕНС, не уменьшается. Чтобы снять градус напряженности бухгалтеров, ФНС выпустила отдельную брошюру, в которой дает ответы по возможностям уменьшения налога (УСН и ПСН) на уплаченные страховые взносы.
Ознакомиться с ней имеет смысл, если вы не знаете:
➡️ как уменьшить налог на УСН (объект «Доходы») на уплаченные страховые взносы и правильно оформить уменьшение?
➡️ можно ли не представлять Уведомления об исчисленных суммах в 2023 году?
➡️ как уменьшить сумму исчисленного авансового платежа по УСН (объект «Доходы») за 1 квартал 2023 года на досрочно уплаченные в 2023 году фиксированные страховые взносы за 2023 год?
➡️ можно ли на УСН в один день уплатить страховые взносы и подать Заявление о зачете?
➡️ нужно ли подавать Уведомление об исчисленных суммах, если у налогоплательщика на УСН нет налога к уплате, в том числе за счет уменьшения на страховые взносы?
Ответы на эти и другие вопросы, связанные с уменьшением налога на уплаченные страховые взносы, читайте здесь
Бухоблако и его друзья
Количество вопросов, связанных с ЕНС, не уменьшается. Чтобы снять градус напряженности бухгалтеров, ФНС выпустила отдельную брошюру, в которой дает ответы по возможностям уменьшения налога (УСН и ПСН) на уплаченные страховые взносы.
Ознакомиться с ней имеет смысл, если вы не знаете:
➡️ как уменьшить налог на УСН (объект «Доходы») на уплаченные страховые взносы и правильно оформить уменьшение?
➡️ можно ли не представлять Уведомления об исчисленных суммах в 2023 году?
➡️ как уменьшить сумму исчисленного авансового платежа по УСН (объект «Доходы») за 1 квартал 2023 года на досрочно уплаченные в 2023 году фиксированные страховые взносы за 2023 год?
➡️ можно ли на УСН в один день уплатить страховые взносы и подать Заявление о зачете?
➡️ нужно ли подавать Уведомление об исчисленных суммах, если у налогоплательщика на УСН нет налога к уплате, в том числе за счет уменьшения на страховые взносы?
Ответы на эти и другие вопросы, связанные с уменьшением налога на уплаченные страховые взносы, читайте здесь
Бухоблако и его друзья
👍3
🍷 С пятницей, коллеги! А это значит не только стремительно приближающиеся выходные, но и очередной эпизод сериала «Истории бухучета».
На этот раз расскажем о формировании учета в Древней Греции.
В отличии от Египта, в Греции того времени учет велся на дощечках, выбеленных гипсом. А еще здесь был изобретен первый счетный прибор – абак, дальний родственник современных счетов. Однако на практике он начал использоваться только в средние века и совсем не в Греции, а в Европе и Азии.
Для нас интерес может вызывать учет материальной ответственности работников. Греки создали такие условия, что государству были выгодны недостачи у материально ответственных лиц: украл человек драхму, а государство 10 драхм получит. Дело в том, что на должности с материальной ответственностью назначались только богатые люди, способные внести крупный залог или представить влиятельных поручителей. Поэтому недостачи покрывались из залога или имущества материально ответственного лица или его поручителей.
А уж если недостача квалифицировалась как растрата, то изъятие проводилось в десятикратном размере. Проверялись отчеты за определенный хозяйственный период с помощью инвентаризации. Причем, инициатива ее проведения должна была исходить от материально ответственного лица: он сдал отчет, он и должен позаботиться о доказательствах достоверности.
Передовые достижения греков не были утеряны. Так в дореволюционный период система залогов при расчетах с кладовщиками использовалась практически повсеместно. В советское время такая практика не применялась. Однако сегодня можно говорить о возвращении системы залогов, берущихся организацией с лиц, допускаемых к работе с товарно-материальными ценностями. В случае возникновения недостач внесенный работником залог идет на их покрытие. Будем надеяться, что наиболее радикальные меры наказания, например, избиения нерадивых кладовщиков, которые применялись в древнем мире, не будут использоваться в наши дни.😅
Бухоблако и его друзья
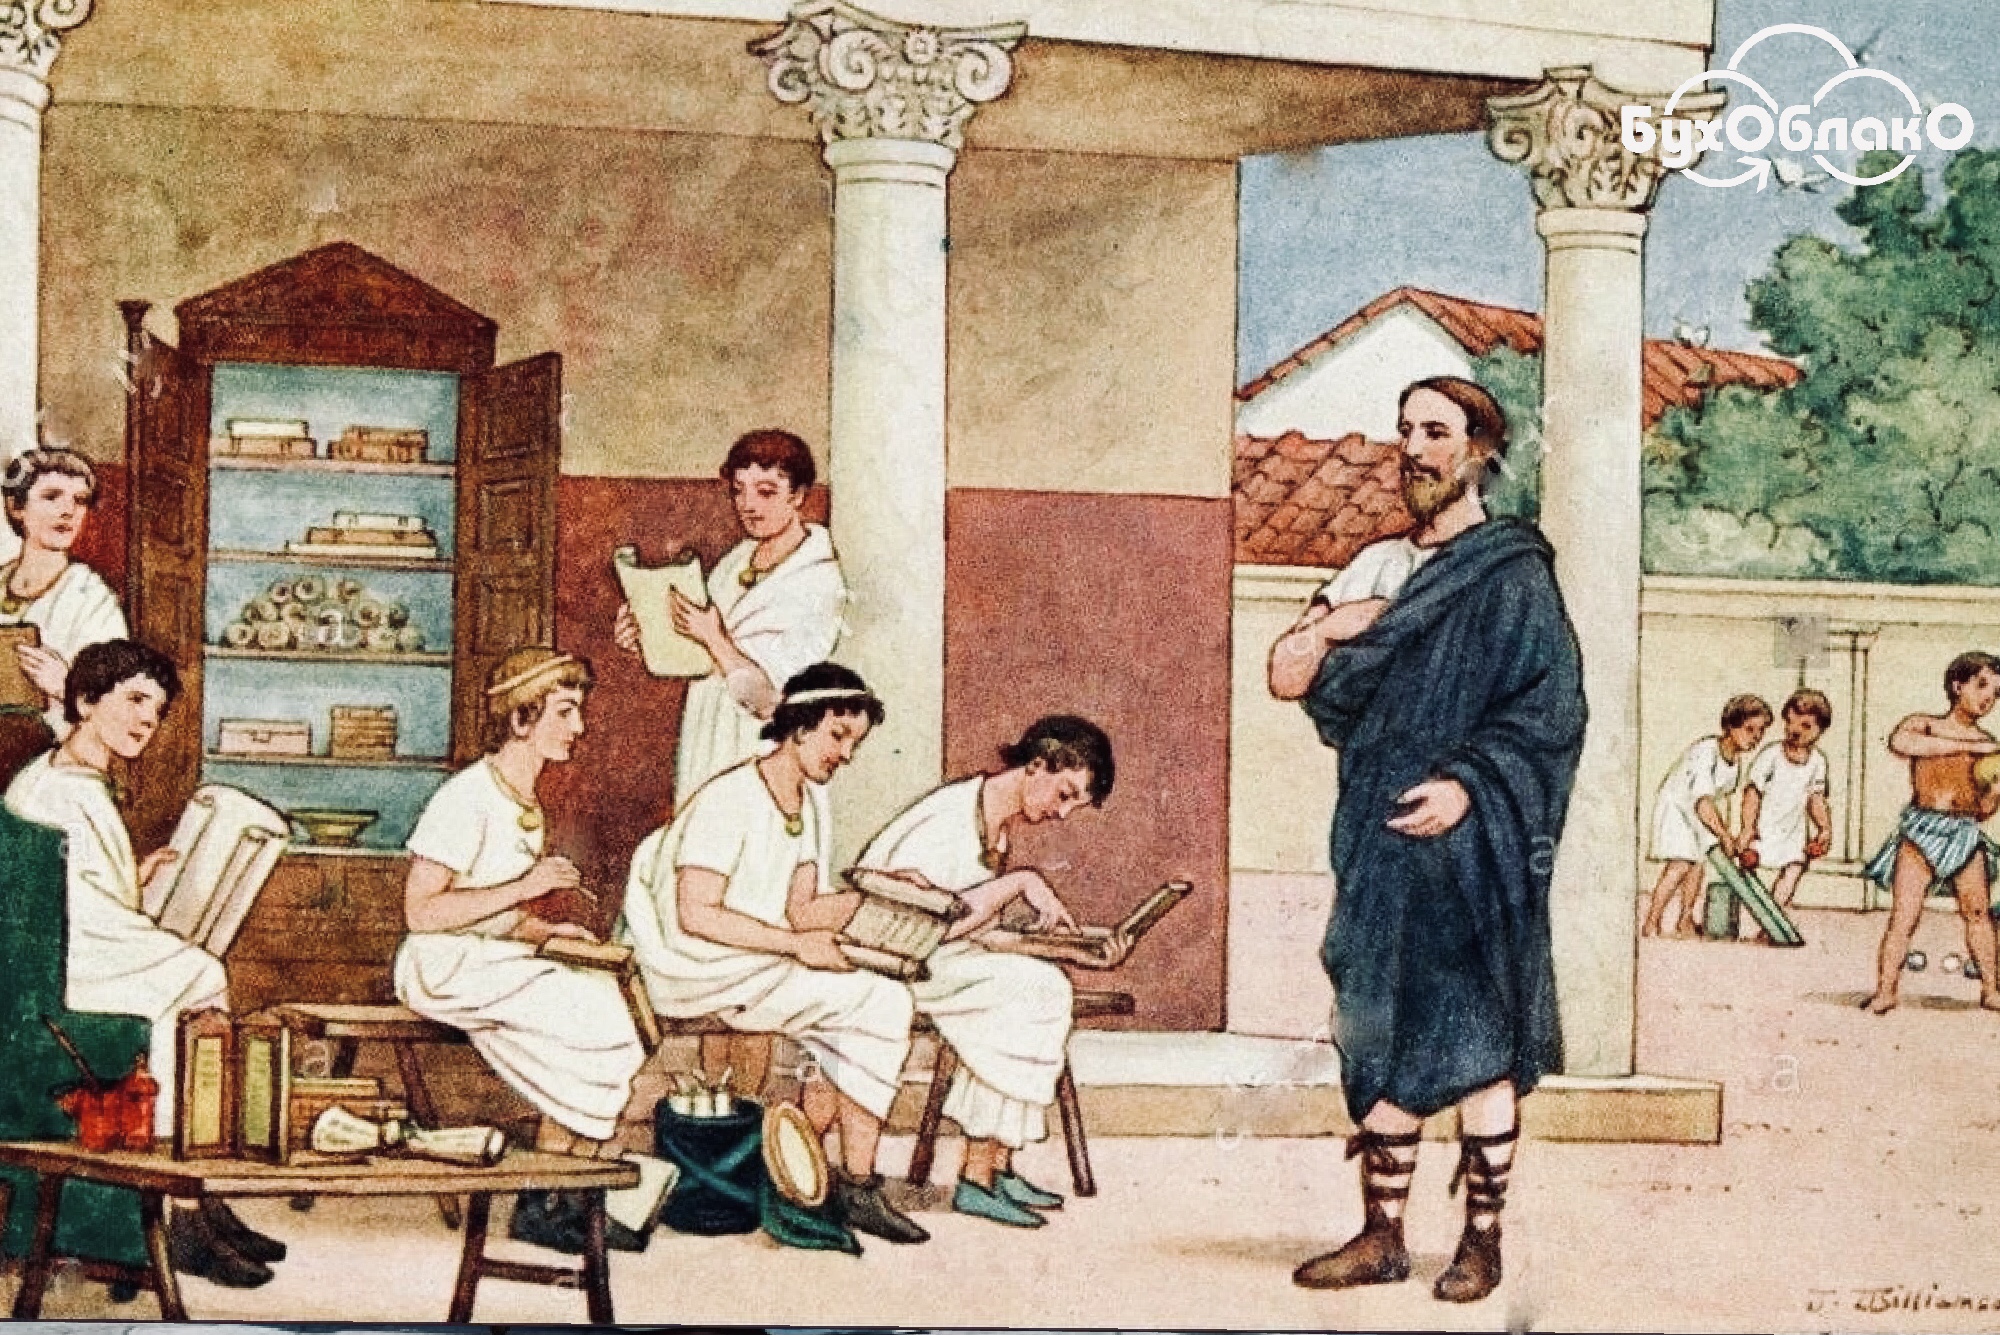
На этот раз расскажем о формировании учета в Древней Греции.
В отличии от Египта, в Греции того времени учет велся на дощечках, выбеленных гипсом. А еще здесь был изобретен первый счетный прибор – абак, дальний родственник современных счетов. Однако на практике он начал использоваться только в средние века и совсем не в Греции, а в Европе и Азии.
Для нас интерес может вызывать учет материальной ответственности работников. Греки создали такие условия, что государству были выгодны недостачи у материально ответственных лиц: украл человек драхму, а государство 10 драхм получит. Дело в том, что на должности с материальной ответственностью назначались только богатые люди, способные внести крупный залог или представить влиятельных поручителей. Поэтому недостачи покрывались из залога или имущества материально ответственного лица или его поручителей.
А уж если недостача квалифицировалась как растрата, то изъятие проводилось в десятикратном размере. Проверялись отчеты за определенный хозяйственный период с помощью инвентаризации. Причем, инициатива ее проведения должна была исходить от материально ответственного лица: он сдал отчет, он и должен позаботиться о доказательствах достоверности.
Передовые достижения греков не были утеряны. Так в дореволюционный период система залогов при расчетах с кладовщиками использовалась практически повсеместно. В советское время такая практика не применялась. Однако сегодня можно говорить о возвращении системы залогов, берущихся организацией с лиц, допускаемых к работе с товарно-материальными ценностями. В случае возникновения недостач внесенный работником залог идет на их покрытие. Будем надеяться, что наиболее радикальные меры наказания, например, избиения нерадивых кладовщиков, которые применялись в древнем мире, не будут использоваться в наши дни.😅
Бухоблако и его друзья
🔥2❤1
🎁 Новости ФНС
Про сальдо ЕНС
У налогоплательщиков появилась возможность сообщить в ФНС о несогласии с сальдо ЕНС.
Для этого необходимо зайти в сервис «Оперативная помощь: разблокировка счета и вопросы по ЕНС», указать ИНН, наименование организации (либо ФИО ИП) и контактный телефон, а также выбрать «Не согласен с сальдо ЕНС, требуется актуализация» из списка вопросов для решения.
Про справку о сальдо ЕНС
Справка о наличии положительного, отрицательного или нулевого сальдо единого налогового счета (ЕНС) налогоплательщик может получить как на бумаге, так и в электронной форме.
👉 Для получения бумажной справки нужно подать заявление в налоговый орган по месту учета. Бумажная справка о сальдо ЕНС будет предоставлена налогоплательщику в течение 5 рабочих дней со дня поступления в налоговый орган заявления.
👉 Для получения электронной справки о сальдо ЕНС налогоплательщику следует направить в налоговый орган по месту учета соответствующий запрос через личный кабинет налогоплательщика или по ТКС. Электронная справка будет сформирована и направлена налогоплательщику в течение 5 рабочих дней со дня поступления запроса.
📌 Про проверки ККТ
Как уже сообщалось, в 2023 году продолжит действовать мораторий на проведение внеплановых проверок в отношении ККТ.
Однако допускается возможность проведения таких внеплановых контрольных (надзорных) мероприятий, как документальные проверки, выездные обследования и контрольные закупки (в случае выявления нарушений).
Бухоблако и его друзья
Про сальдо ЕНС
У налогоплательщиков появилась возможность сообщить в ФНС о несогласии с сальдо ЕНС.
Для этого необходимо зайти в сервис «Оперативная помощь: разблокировка счета и вопросы по ЕНС», указать ИНН, наименование организации (либо ФИО ИП) и контактный телефон, а также выбрать «Не согласен с сальдо ЕНС, требуется актуализация» из списка вопросов для решения.
Про справку о сальдо ЕНС
Справка о наличии положительного, отрицательного или нулевого сальдо единого налогового счета (ЕНС) налогоплательщик может получить как на бумаге, так и в электронной форме.
👉 Для получения бумажной справки нужно подать заявление в налоговый орган по месту учета. Бумажная справка о сальдо ЕНС будет предоставлена налогоплательщику в течение 5 рабочих дней со дня поступления в налоговый орган заявления.
👉 Для получения электронной справки о сальдо ЕНС налогоплательщику следует направить в налоговый орган по месту учета соответствующий запрос через личный кабинет налогоплательщика или по ТКС. Электронная справка будет сформирована и направлена налогоплательщику в течение 5 рабочих дней со дня поступления запроса.
📌 Про проверки ККТ
Как уже сообщалось, в 2023 году продолжит действовать мораторий на проведение внеплановых проверок в отношении ККТ.
Однако допускается возможность проведения таких внеплановых контрольных (надзорных) мероприятий, как документальные проверки, выездные обследования и контрольные закупки (в случае выявления нарушений).
Бухоблако и его друзья
👍3
This media is not supported in your browser
VIEW IN TELEGRAM
🎁 Что принесла неделя бухгалтерам?
🎈 Хорошие новости: Ставки налогов в 2023 году менять не будут.
🎈 Множество комментариев по ЕНП, например, Если вы переплатили налог по УСН платежкой со статусом 02, надо подать уведомление.
💥 Не совсем приятные новости для ИП: ФНС отказывает ИП в зачете фиксированных взносов по заявлению.
🎈 И веселые планы: Музыкантам хотят дать налоговые льготы, как у айтишников.
Более подробно читайте в нашем еженедельном дайджесте на Клерке.
О самом важном кратко, компетентно, аргументировано.
🎈 Хорошие новости: Ставки налогов в 2023 году менять не будут.
🎈 Множество комментариев по ЕНП, например, Если вы переплатили налог по УСН платежкой со статусом 02, надо подать уведомление.
💥 Не совсем приятные новости для ИП: ФНС отказывает ИП в зачете фиксированных взносов по заявлению.
🎈 И веселые планы: Музыкантам хотят дать налоговые льготы, как у айтишников.
Более подробно читайте в нашем еженедельном дайджесте на Клерке.
О самом важном кратко, компетентно, аргументировано.
👍2🔥2
💰 Премия для директора незаконна?
Думаете, вопрос риторический?
Он же директор, поэтому начислить себе, любимому, премию не проблема. Так вот НЕТ.
Как следует из определения Верховного суда от 16.12.2022 № 305-ЭС22-11727 директор организации не вправе повышать себе зарплату или выписывать премию. 🤷
Для понимания рассказываем предысторию.
“ Компания обратилась в суд с требованием взыскать убытки, которые организация понесла из-за выплаты гендиром себе зарплаты, выше указанной в трудовом договоре. При этом ни учредительные документы организации, ни локальные акты не запрещали руководителю назначать себе стимулирующие выплаты. В отличие от трех предыдущих судов, которые закончились в пользу гендира, Верховный суд принял сторону компании. Высшая судебная инстанция аргументировала свое решение тем, что решение вопросов, связанных с оплатой генеральному директору, находятся в компетенции общего собрания участников общества. А самовольные премии нарушают интересы организации и не отвечают критерию добросовестного ведения дел.”
😉 Но это не значит, что директора нельзя премировать. Просто необходимо делать это грамотно!
С точки зрения закона директор – это наемный сотрудник, нанимателями которого являются учредители, участники общества или акционеры (14-ФЗ от 08.02.1998, 208-ФЗ от 26.12.1995).
Поэтому для начисления премии кроме соответствующего приказа необходимы:
▪️в ООО – протокол общего собрания участников общества (акционеров);
▪️в АО – решение совета директоров или наблюдательного совета;
▪️решение единственного участника общества или акционера, владеющего всеми голосующими акциями.
В случае, если компанию возглавляет единственный учредитель, он имеет право принять решение о своём премировании единолично.
Для начисления директору регулярных премий необходимо предусмотреть эти выплаты:
👉 в трудовом договоре директора,
👉 в локальных нормативных актах организации, например, в «Положении о премировании»
👉 в коллективном договоре (в этом случае помимо размера оклада должны быть указаны возможность премирования и показатели для премирования).
Чтобы у директора компании была возможность получать премии, установленные системой оплаты труда на предприятии, наниматель в лице учредителей (участников или акционеров) должен утвердить условия, необходимые для его премирования, а именно:
▪️ показатели, за выполнение которых руководителю будет положена премия;
▪️ виды, размер и источники премирования;
▪️порядок принятия решения и документального оформления премий директору.
⚡ Приказ о начислении премии директору компании подписывается нанимателем в лице учредителей, а не им самим. Исключение составляет ситуация, когда директор компании является единственным учредителем.
Риски несоблюдения процедуры премирования директора
📌 По решению налоговых органов такие премии могут быть исключены из расходов организации для уменьшения налогооблагаемой прибыли (ст. 255 НК РФ).
📌 Суммы премий, самовольно начисленных и полученных директором, могут быть расценены как убытки, причинённые организации недобросовестными действиями её руководителя и взысканы с директора по решению учредителей или акционеров или же в судебном порядке.
📌 Директора, допустившего самовольное начисление премий, наниматель может уволить в связи с утратой доверия.
Бухоблако и его друзья
Думаете, вопрос риторический?
Он же директор, поэтому начислить себе, любимому, премию не проблема. Так вот НЕТ.
Как следует из определения Верховного суда от 16.12.2022 № 305-ЭС22-11727 директор организации не вправе повышать себе зарплату или выписывать премию. 🤷
Для понимания рассказываем предысторию.
“ Компания обратилась в суд с требованием взыскать убытки, которые организация понесла из-за выплаты гендиром себе зарплаты, выше указанной в трудовом договоре. При этом ни учредительные документы организации, ни локальные акты не запрещали руководителю назначать себе стимулирующие выплаты. В отличие от трех предыдущих судов, которые закончились в пользу гендира, Верховный суд принял сторону компании. Высшая судебная инстанция аргументировала свое решение тем, что решение вопросов, связанных с оплатой генеральному директору, находятся в компетенции общего собрания участников общества. А самовольные премии нарушают интересы организации и не отвечают критерию добросовестного ведения дел.”
😉 Но это не значит, что директора нельзя премировать. Просто необходимо делать это грамотно!
С точки зрения закона директор – это наемный сотрудник, нанимателями которого являются учредители, участники общества или акционеры (14-ФЗ от 08.02.1998, 208-ФЗ от 26.12.1995).
Поэтому для начисления премии кроме соответствующего приказа необходимы:
▪️в ООО – протокол общего собрания участников общества (акционеров);
▪️в АО – решение совета директоров или наблюдательного совета;
▪️решение единственного участника общества или акционера, владеющего всеми голосующими акциями.
В случае, если компанию возглавляет единственный учредитель, он имеет право принять решение о своём премировании единолично.
Для начисления директору регулярных премий необходимо предусмотреть эти выплаты:
👉 в трудовом договоре директора,
👉 в локальных нормативных актах организации, например, в «Положении о премировании»
👉 в коллективном договоре (в этом случае помимо размера оклада должны быть указаны возможность премирования и показатели для премирования).
Чтобы у директора компании была возможность получать премии, установленные системой оплаты труда на предприятии, наниматель в лице учредителей (участников или акционеров) должен утвердить условия, необходимые для его премирования, а именно:
▪️ показатели, за выполнение которых руководителю будет положена премия;
▪️ виды, размер и источники премирования;
▪️порядок принятия решения и документального оформления премий директору.
⚡ Приказ о начислении премии директору компании подписывается нанимателем в лице учредителей, а не им самим. Исключение составляет ситуация, когда директор компании является единственным учредителем.
Риски несоблюдения процедуры премирования директора
📌 По решению налоговых органов такие премии могут быть исключены из расходов организации для уменьшения налогооблагаемой прибыли (ст. 255 НК РФ).
📌 Суммы премий, самовольно начисленных и полученных директором, могут быть расценены как убытки, причинённые организации недобросовестными действиями её руководителя и взысканы с директора по решению учредителей или акционеров или же в судебном порядке.
📌 Директора, допустившего самовольное начисление премий, наниматель может уволить в связи с утратой доверия.
Бухоблако и его друзья
👍1🤔1😱1
😎 Как налоговая раскрывает серые схемы? 7 лайфхаков от ФНС
🔻Допросы свидетелей и потерпевших.
Закон разрешает налоговикам вызвать на допрос любого работника, в том числе главного бухгалтера и директора (ст. 90 НК). На допрос могут вызвать и сотрудников, не связанных с бухгалтерией. Например, чтобы получить сведения о процессах доставки и отгрузки товаров, технологических особенностях.
❗ Большие риски таят допросы бывших сотрудников, которых также можно допрашивать. Много интересного могут рассказать те, кто был уволен не по собственному желанию.
🔻Обыск территорий и помещений.
Обыск проводят оперативники, когда ведут предварительное расследование. При необходимости обыск инициируют быстро, на основании постановления следователя. Законность документа позднее проверяет суд (ст. 165 УПК). Если речь об уклонении от налогов, силовики могут прийти и к бухгалтеру домой.
🔻Осмотр помещений, документов, компьютеров.
Инспекторы вправе осматривать помещения и территории компании, если проводят:
▪️ выездную проверку;
▪️ камеральную проверку декларации по НДС, в которой заявлен налог к возмещению или выявлены противоречия и несоответствия;
▪️ камеральную проверку единой (упрощенной) декларации или декларации на УСН;
▪️ камеральную проверку декларации по ЕСХН у налогоплательщика, для которого не действует освобождение по НДС или который не использует
▪️ проверку декларации по НДС при налоговом мониторинге.
❗Изымать что-либо запрещено, но силовики вправе вести фотосъемку и использовать снимки в ходе разбирательства.
Кстати, лучше подстраховаться и убрать подальше или уничтожить черновики с расчетами, стикеры на мониторах с телефонами и именами, фотографии с корпоративов. Чем могут навредить фото с корпоративов? Если на них постоянно попадаются сотрудники трех разных компаний, проверяющие могут решить, что в организациях по факту один штат.
🔻Запрос документов и информации.
ИФНС запрашивает информацию о проверяемой компании у ее контрагентов. Причем, даже у непрямых партнеров, например участников третьего — четвертого звеньев цепочки поставок. И это законно.
🔻Экспертиза документов.
Эксперты помогают налоговикам и оперативникам найти в документах поддельные подписи, оформленные задним числом бумаги и т. д. Эксперты-лингвисты способны определить характер взаимоотношений сотрудников компании, помочь раскрыть организаторов схем, например, с помощью переписки в мессенджерах.
🔻Выемка документов, в том числе электронной переписки.
Для этого требуется постановление руководителя ИФНС, в котором указан мотив выемки. Например, для последующей почерковедческой экспертизы. Или если организация не представила или несвоевременно представила документы по требованию инспекции (п. 4 ст. 93 НК). То, что не относится к налоговой проверке, изымать нельзя (п. 5 ст. 94 НК). К примеру, бумаги и компьютеры контрагента, который работает в том же офисе. Но если инспекторы заподозрят схему и установят взаимозависимость с контрагентом, могут забрать и его документы.
🔻Контроль и запись переговоров.
При расследовании уголовных дел телефонные разговоры разрешено контролировать и прослушивать. Это касается преступлений средней тяжести и выше — за которые максимально дают более трех лет лишения свободы (ст. 15 УК, ст. 186 УПК).
Бухоблако и его друзья
🔻Допросы свидетелей и потерпевших.
Закон разрешает налоговикам вызвать на допрос любого работника, в том числе главного бухгалтера и директора (ст. 90 НК). На допрос могут вызвать и сотрудников, не связанных с бухгалтерией. Например, чтобы получить сведения о процессах доставки и отгрузки товаров, технологических особенностях.
❗ Большие риски таят допросы бывших сотрудников, которых также можно допрашивать. Много интересного могут рассказать те, кто был уволен не по собственному желанию.
🔻Обыск территорий и помещений.
Обыск проводят оперативники, когда ведут предварительное расследование. При необходимости обыск инициируют быстро, на основании постановления следователя. Законность документа позднее проверяет суд (ст. 165 УПК). Если речь об уклонении от налогов, силовики могут прийти и к бухгалтеру домой.
🔻Осмотр помещений, документов, компьютеров.
Инспекторы вправе осматривать помещения и территории компании, если проводят:
▪️ выездную проверку;
▪️ камеральную проверку декларации по НДС, в которой заявлен налог к возмещению или выявлены противоречия и несоответствия;
▪️ камеральную проверку единой (упрощенной) декларации или декларации на УСН;
▪️ камеральную проверку декларации по ЕСХН у налогоплательщика, для которого не действует освобождение по НДС или который не использует
▪️ проверку декларации по НДС при налоговом мониторинге.
❗Изымать что-либо запрещено, но силовики вправе вести фотосъемку и использовать снимки в ходе разбирательства.
Кстати, лучше подстраховаться и убрать подальше или уничтожить черновики с расчетами, стикеры на мониторах с телефонами и именами, фотографии с корпоративов. Чем могут навредить фото с корпоративов? Если на них постоянно попадаются сотрудники трех разных компаний, проверяющие могут решить, что в организациях по факту один штат.
🔻Запрос документов и информации.
ИФНС запрашивает информацию о проверяемой компании у ее контрагентов. Причем, даже у непрямых партнеров, например участников третьего — четвертого звеньев цепочки поставок. И это законно.
🔻Экспертиза документов.
Эксперты помогают налоговикам и оперативникам найти в документах поддельные подписи, оформленные задним числом бумаги и т. д. Эксперты-лингвисты способны определить характер взаимоотношений сотрудников компании, помочь раскрыть организаторов схем, например, с помощью переписки в мессенджерах.
🔻Выемка документов, в том числе электронной переписки.
Для этого требуется постановление руководителя ИФНС, в котором указан мотив выемки. Например, для последующей почерковедческой экспертизы. Или если организация не представила или несвоевременно представила документы по требованию инспекции (п. 4 ст. 93 НК). То, что не относится к налоговой проверке, изымать нельзя (п. 5 ст. 94 НК). К примеру, бумаги и компьютеры контрагента, который работает в том же офисе. Но если инспекторы заподозрят схему и установят взаимозависимость с контрагентом, могут забрать и его документы.
🔻Контроль и запись переговоров.
При расследовании уголовных дел телефонные разговоры разрешено контролировать и прослушивать. Это касается преступлений средней тяжести и выше — за которые максимально дают более трех лет лишения свободы (ст. 15 УК, ст. 186 УПК).
Бухоблако и его друзья
👍3🤔1
🍷 Сегодня в нашем пятничном бухгалтерском сериале рассказ о том, как бухгалтерия изменила общественное устройство древнего Рима. В VI в. до н.э.
Царь Сервий Тулий провел реформу, в основу которой были имущественные различия между гражданами. В результате на высших ступенях общественной лестницы стояли люди, сумевшие сколотить огромное состояние, имевшие большие наделы земли, много рабов и т.д. Все самые богатые граждане римской империи подразделялись на 5 разрядов, в зависимости от величины нажитого. Те, кому повезло меньше, оставались вне классового деления. Наверное, в официальных бумагах писали «и прочие».
В зависимости от последующего изменения имущественного положения, граждане могли заноситься в списки более высоких или более низких имущественных разрядов. Это обстоятельство соответствующим образом отражалось на политическом удельном весе этих граждан и на возможности для них занимать государственные должности.
В древнем Риме считали, что справиться с государственными делами под силу только тому, кто справляется с делами личными. Если человек не преуспел в своем собственном хозяйстве, то есть если человек беден, то что может он сделать для государства?
Для определения имущественного положения человека велись учетные записи. Они служили как интересам государства (от имущественного разряда зависела величина взимаемых налогов), так и граждан, всеми силами стремившихся обнародовать свое состояние, что позволяло занять определенные должности. Так принцип публичности бухгалтерской отчетности, провозглашенный в Древней Греции, получает практическое применение и всецелое общественное признание в Древнем Риме. И даже дожил до нашего времени: в большинстве западных стран (и до недавнего времени в России) чиновники подавали декларацию по имуществу и доходам. Этот механизм позволяет установить, не обогатился ли сомнительным образом тот или иной политик во время работы на государственной должности.
Но вернемся в римскую империю. Работа по определению имущественного положения граждан возлагалась на специальных чиновников - цензоров. Им и представлялись для просмотра “отцами римской семьи” (pater familias) учетные записи так называемой “домашней книги”, причем pater familias клятвой подтверждал достоверность их содержания (буквально «мамой клянусь»😊). Домашние книги служили цензорам основанием для составления кадастровых списков, передававшихся затем в государственный архив на хранение.
Как думаете, какие механизмы можно использовать, чтобы современные чиновники не запускали руки в государственные карманы?
Бухоблако и его друзья
Царь Сервий Тулий провел реформу, в основу которой были имущественные различия между гражданами. В результате на высших ступенях общественной лестницы стояли люди, сумевшие сколотить огромное состояние, имевшие большие наделы земли, много рабов и т.д. Все самые богатые граждане римской империи подразделялись на 5 разрядов, в зависимости от величины нажитого. Те, кому повезло меньше, оставались вне классового деления. Наверное, в официальных бумагах писали «и прочие».
В зависимости от последующего изменения имущественного положения, граждане могли заноситься в списки более высоких или более низких имущественных разрядов. Это обстоятельство соответствующим образом отражалось на политическом удельном весе этих граждан и на возможности для них занимать государственные должности.
В древнем Риме считали, что справиться с государственными делами под силу только тому, кто справляется с делами личными. Если человек не преуспел в своем собственном хозяйстве, то есть если человек беден, то что может он сделать для государства?
Для определения имущественного положения человека велись учетные записи. Они служили как интересам государства (от имущественного разряда зависела величина взимаемых налогов), так и граждан, всеми силами стремившихся обнародовать свое состояние, что позволяло занять определенные должности. Так принцип публичности бухгалтерской отчетности, провозглашенный в Древней Греции, получает практическое применение и всецелое общественное признание в Древнем Риме. И даже дожил до нашего времени: в большинстве западных стран (и до недавнего времени в России) чиновники подавали декларацию по имуществу и доходам. Этот механизм позволяет установить, не обогатился ли сомнительным образом тот или иной политик во время работы на государственной должности.
Но вернемся в римскую империю. Работа по определению имущественного положения граждан возлагалась на специальных чиновников - цензоров. Им и представлялись для просмотра “отцами римской семьи” (pater familias) учетные записи так называемой “домашней книги”, причем pater familias клятвой подтверждал достоверность их содержания (буквально «мамой клянусь»😊). Домашние книги служили цензорам основанием для составления кадастровых списков, передававшихся затем в государственный архив на хранение.
Как думаете, какие механизмы можно использовать, чтобы современные чиновники не запускали руки в государственные карманы?
Бухоблако и его друзья
👍2🔥1
⚡ Что нового в сфере ККТ?
🔻 С 1 марта изменятся требования к указанию в кассовых чеках реквизита «код товара» при доставке маркированных товаров. Организации и ИП, которые оказывают логистические услуги (доставку товара), должны руководствоваться конкретными постановлениями Правительства РФ о маркировке того или иного товара, чтобы определить, являются ли они участниками оборота доставляемого товара или нет. От этого зависит их обязанность по указанию в чеке «кода товара».
🔻 ФНС внесла в реестр контрольно-кассовой техники новую модель онлайн-ККТ - «MSPOS-SE-Ф». Теперь этот реестр содержит более 200 моделей онлайн-ККТ.
🔻 Печать на заявлении при подаче документов о регистрации или перерегистрации ККТ необязательна. В Административном регламенте ФНС (приказ от 08.07.2019 № ММВ-7-19/343@) из перечня оснований для отказа в приеме документов налоговым органом на бумажном носителе исключен пункт о проставлении печати. Документы принимаются вне зависимости от наличия/отсутствия в них печати.
Бухоблако и его друзья
🔻 С 1 марта изменятся требования к указанию в кассовых чеках реквизита «код товара» при доставке маркированных товаров. Организации и ИП, которые оказывают логистические услуги (доставку товара), должны руководствоваться конкретными постановлениями Правительства РФ о маркировке того или иного товара, чтобы определить, являются ли они участниками оборота доставляемого товара или нет. От этого зависит их обязанность по указанию в чеке «кода товара».
🔻 ФНС внесла в реестр контрольно-кассовой техники новую модель онлайн-ККТ - «MSPOS-SE-Ф». Теперь этот реестр содержит более 200 моделей онлайн-ККТ.
🔻 Печать на заявлении при подаче документов о регистрации или перерегистрации ККТ необязательна. В Административном регламенте ФНС (приказ от 08.07.2019 № ММВ-7-19/343@) из перечня оснований для отказа в приеме документов налоговым органом на бумажном носителе исключен пункт о проставлении печати. Документы принимаются вне зависимости от наличия/отсутствия в них печати.
Бухоблако и его друзья
👍2🤔1
This media is not supported in your browser
VIEW IN TELEGRAM
⚡ Что нового принесла неделя в бухгалтерскую жизнь?
О самом важном можно узнать из нашего еженедельного дайджеста на Клерке.
В свежей подборке бухгалтерских новостей:
Сообщения и комментарии фискальных органов, в частности:
🔻 Все уплаченные налоги идут на ЕНС. Уточнения платежей не предусмотрено
🔻 В личном кабинете ИП нет возможности заполнить заявление на зачет ЕНП в счет фиксированных взносов
🔻 Стандартный вычет дают раз в месяц при выплате дохода.
👉 Опыт коллег: Бухгалтеру не надо отслеживать доходы сотрудников с другой работы для ставки НДФЛ 15%
👉 Планы контролирующих организаций: Незаконное возмещение НДС отделят от обычного мошенничества.
И много другого полезного, интересного и даже... вкусного 🍭
Заходите, читайте, подписывайтесь, если вы еще не с нами.
О самом важном можно узнать из нашего еженедельного дайджеста на Клерке.
В свежей подборке бухгалтерских новостей:
Сообщения и комментарии фискальных органов, в частности:
🔻 Все уплаченные налоги идут на ЕНС. Уточнения платежей не предусмотрено
🔻 В личном кабинете ИП нет возможности заполнить заявление на зачет ЕНП в счет фиксированных взносов
🔻 Стандартный вычет дают раз в месяц при выплате дохода.
👉 Опыт коллег: Бухгалтеру не надо отслеживать доходы сотрудников с другой работы для ставки НДФЛ 15%
👉 Планы контролирующих организаций: Незаконное возмещение НДС отделят от обычного мошенничества.
И много другого полезного, интересного и даже... вкусного 🍭
Заходите, читайте, подписывайтесь, если вы еще не с нами.
👍2
📆 Напоминаем, что представить персонифицированные сведения о физических лицах за январь необходимо до 27 февраля.
Сведения включают:
▪️ персональные данные физлиц,
▪️ сведения о суммах выплат и других вознаграждений в их пользу за январь 2023 года.
Для подачи сведений утверждена специальная форма.
📌 Работодатели, у которых более 10 работников, представляют такие сведения в электронной форме по ТКС.
Бухоблако и его друзья
Сведения включают:
▪️ персональные данные физлиц,
▪️ сведения о суммах выплат и других вознаграждений в их пользу за январь 2023 года.
Для подачи сведений утверждена специальная форма.
📌 Работодатели, у которых более 10 работников, представляют такие сведения в электронной форме по ТКС.
Бухоблако и его друзья
👍3
⚡ Семь ошибок, которые плательщики допускают при формировании Уведомления об исчисленных суммах налогов
❌ 1. Неверно указан налоговый (отчетный) период
Правила указания периода утверждены приказом Минфина России от 12.11.2013 № 107н «Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации».
В 2023 году Уведомление нужно подавать только по срокам уплаты, которые будут в этом году, если не сдается декларация. Так, например, если за 1-3 кварталы сумма налога по УСН или налогу на имущество организаций была уплачена в 2022 году в полном объеме, предоставлять Уведомление за этот период не требуется, только декларацию по итогам года (если обязанность по представлению такой декларации предусмотрена НК РФ).
В случае указания неправильного периода Вам будет направлено сообщение, что указанный отчетный период невозможен для этой обязанности (например, указали вместо квартального месячный период).
❌ 2. Неверно указан КБК или ОКТМО либо заполнен КБК, по которому не требуется предоставление Уведомления
Всегда нужно указывать КБК и ОКТМО бюджетополучателя, действующие в текущем финансовом году. Если вы представили Уведомление с неправильным КБК или КБК, по которому предоставление Уведомления не требуется, вам придет сообщение: «По КБК (его значение) предоставление уведомления невозможно».
▪️ В случае указания неактуального ОКТМО его значение заменяется на ОКТМО преемника.
▪️ В случае указания неправильного КБК и (или) ОКТМО следует сформировать Уведомление с правильными реквизитами и представить его заново.
Уведомление представляется только по следующим налогам:
Организации - транспортный, земельный налог и налог на имущество, налог на прибыль для налоговых агентов.
Организации и ИП - УСНО, ЕСХН, страховые взносы, НДФЛ.
❌ 3. Уведомление представлено после представления декларации за этот период или одновременно с декларацией
Уведомление необходимо для определения исчисленной суммы по налогу (авансовому платежу, взносу), по которым уплата осуществляется до представления Деклараций (расчетов), а также по налогу (авансовому платежу), по которому обязанность представления Декларации не установлена.
Поэтому если Декларация (расчет) представлена, то для налогового органа достаточно информации об исчисленных суммах из Декларации (расчета).
В приеме такого Уведомления будет отказано. Вам придет сообщение, что декларация по данным, указанным в Уведомлении, принята.
Исключение составляет Уведомление об исчисленной сумме налога на имущество организаций. Его можно представить после представления Декларации за аналогичный период, если оно относится к исчислению налога за объекты налогообложения, по которым обязанность представления Декларации не установлена (объекты недвижимости российских организаций, налоговая база по которым определяется исходя из кадастровой стоимости).
❌ 4. В представленном Уведомлении за весь 2022 год указана сумма последнего платежа за 2022 год или платежа 2023 года
По НК РФ на все уплаченные до 31.12.2022 суммы, по которым действует авансовая система (уплата раньше представления декларации), установлен режим «резерва» - эти суммы считаются исчисленными в размере их фактической уплаты до момента, когда будет получена нужная декларация. Поэтому если за 1-3 кварталы сумма налога была уплачена в 2022 году в полном объеме, предоставлять Уведомление за этот период не требуется.
👉 Если вы ошибочно представите Уведомление за 2022 год, занизив сумму авансов, например, по УСН, ЕСХН, страховым взносам, все ваши платежи перестанут считаться уплаченными вовремя и может начислиться пеня. Уточнить суммы можно будет, подав декларацию за 2022 год.
⬇️ продолжение
❌ 1. Неверно указан налоговый (отчетный) период
Правила указания периода утверждены приказом Минфина России от 12.11.2013 № 107н «Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации».
В 2023 году Уведомление нужно подавать только по срокам уплаты, которые будут в этом году, если не сдается декларация. Так, например, если за 1-3 кварталы сумма налога по УСН или налогу на имущество организаций была уплачена в 2022 году в полном объеме, предоставлять Уведомление за этот период не требуется, только декларацию по итогам года (если обязанность по представлению такой декларации предусмотрена НК РФ).
В случае указания неправильного периода Вам будет направлено сообщение, что указанный отчетный период невозможен для этой обязанности (например, указали вместо квартального месячный период).
❌ 2. Неверно указан КБК или ОКТМО либо заполнен КБК, по которому не требуется предоставление Уведомления
Всегда нужно указывать КБК и ОКТМО бюджетополучателя, действующие в текущем финансовом году. Если вы представили Уведомление с неправильным КБК или КБК, по которому предоставление Уведомления не требуется, вам придет сообщение: «По КБК (его значение) предоставление уведомления невозможно».
▪️ В случае указания неактуального ОКТМО его значение заменяется на ОКТМО преемника.
▪️ В случае указания неправильного КБК и (или) ОКТМО следует сформировать Уведомление с правильными реквизитами и представить его заново.
Уведомление представляется только по следующим налогам:
Организации - транспортный, земельный налог и налог на имущество, налог на прибыль для налоговых агентов.
Организации и ИП - УСНО, ЕСХН, страховые взносы, НДФЛ.
❌ 3. Уведомление представлено после представления декларации за этот период или одновременно с декларацией
Уведомление необходимо для определения исчисленной суммы по налогу (авансовому платежу, взносу), по которым уплата осуществляется до представления Деклараций (расчетов), а также по налогу (авансовому платежу), по которому обязанность представления Декларации не установлена.
Поэтому если Декларация (расчет) представлена, то для налогового органа достаточно информации об исчисленных суммах из Декларации (расчета).
В приеме такого Уведомления будет отказано. Вам придет сообщение, что декларация по данным, указанным в Уведомлении, принята.
Исключение составляет Уведомление об исчисленной сумме налога на имущество организаций. Его можно представить после представления Декларации за аналогичный период, если оно относится к исчислению налога за объекты налогообложения, по которым обязанность представления Декларации не установлена (объекты недвижимости российских организаций, налоговая база по которым определяется исходя из кадастровой стоимости).
❌ 4. В представленном Уведомлении за весь 2022 год указана сумма последнего платежа за 2022 год или платежа 2023 года
По НК РФ на все уплаченные до 31.12.2022 суммы, по которым действует авансовая система (уплата раньше представления декларации), установлен режим «резерва» - эти суммы считаются исчисленными в размере их фактической уплаты до момента, когда будет получена нужная декларация. Поэтому если за 1-3 кварталы сумма налога была уплачена в 2022 году в полном объеме, предоставлять Уведомление за этот период не требуется.
👉 Если вы ошибочно представите Уведомление за 2022 год, занизив сумму авансов, например, по УСН, ЕСХН, страховым взносам, все ваши платежи перестанут считаться уплаченными вовремя и может начислиться пеня. Уточнить суммы можно будет, подав декларацию за 2022 год.
⬇️ продолжение

👍4
продолжение…..
❌ 5. Неправильное указание реквизитов в платежке, которая представляется взамен Уведомления
▪️ КБК
▪️ ОКТМО
▪️ неверно указан или вообще не указан отчетный период
Правила заполнения таких платежек указаны в пункте 7 Приложения 2 к приказу Минфина России от 12.11.2013 № 107н «Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации.
❌ 6. Уточненное Уведомление сдается не с указанием полной суммы к уплате по сроку 28 число текущего месяца, а на дельту с последним Уведомлением по этому же сроку
нужно сдавать только одно Уведомление по одному сроку уплаты.
В Уведомлении нужно указать полную сумму оплаты к сроку.
Если вы сдаете повторное Уведомление по этому же сроку и налогу, оно считается уточняющим и заменяет предыдущее, а не увеличивает сумму начислений.
❌ 7. Уведомление сдается несколькими платежами с указанием одного периода и срока.
В этой ситуации платежи не смогут сформировать Уведомления. Как Уведомление может быть учтен последний платеж, что повлечет заниженную сумму начислений по сроку 28 число месяца.
👉 Если Вы все же сделали несколько платежей, то для корректного исчисления налога и учета его органами ФНС нужно представить Уведомление.
Бухоблако и его друзья
❌ 5. Неправильное указание реквизитов в платежке, которая представляется взамен Уведомления
▪️ КБК
▪️ ОКТМО
▪️ неверно указан или вообще не указан отчетный период
Правила заполнения таких платежек указаны в пункте 7 Приложения 2 к приказу Минфина России от 12.11.2013 № 107н «Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации.
❌ 6. Уточненное Уведомление сдается не с указанием полной суммы к уплате по сроку 28 число текущего месяца, а на дельту с последним Уведомлением по этому же сроку
нужно сдавать только одно Уведомление по одному сроку уплаты.
В Уведомлении нужно указать полную сумму оплаты к сроку.
Если вы сдаете повторное Уведомление по этому же сроку и налогу, оно считается уточняющим и заменяет предыдущее, а не увеличивает сумму начислений.
❌ 7. Уведомление сдается несколькими платежами с указанием одного периода и срока.
В этой ситуации платежи не смогут сформировать Уведомления. Как Уведомление может быть учтен последний платеж, что повлечет заниженную сумму начислений по сроку 28 число месяца.
👉 Если Вы все же сделали несколько платежей, то для корректного исчисления налога и учета его органами ФНС нужно представить Уведомление.
Бухоблако и его друзья
👍5
This media is not supported in your browser
VIEW IN TELEGRAM
☕ А вы знали, что налоговая выпустила манифест «Разумное истребование»?
И теперь от Москвы до самых до окраин документы будут истребовать единообразно. Интересный документ, рекомендуем ознакомиться.
Неделя прошла под знаком бурной деятельности ФНС:
🥐 ФНС пояснила, что включать в строку 070 персонифицированных сведений
🥨 Вышли новые контрольные соотношения для деклараций по НДС, УСН, 6-НДФЛ
🍩 ФНС предлагает выбирать операторов ЭДО через нее. Появился сервис подбора с фильтрами.
И это только небольшая часть инициатив.
На этом фоне как-то «потерялись» жалобы рядовых россиян на то, что декабрьскую зарплату им выплатили слишком рано.
Обо все этом и других бухгалтерских новостях – в нашем еженедельном дайджесте на Клерке.
Заходите, читайте, подписывайтесь – обещаем, что будет интересно, полезно и… вкусно. 😊
И теперь от Москвы до самых до окраин документы будут истребовать единообразно. Интересный документ, рекомендуем ознакомиться.
Неделя прошла под знаком бурной деятельности ФНС:
🥐 ФНС пояснила, что включать в строку 070 персонифицированных сведений
🥨 Вышли новые контрольные соотношения для деклараций по НДС, УСН, 6-НДФЛ
🍩 ФНС предлагает выбирать операторов ЭДО через нее. Появился сервис подбора с фильтрами.
И это только небольшая часть инициатив.
На этом фоне как-то «потерялись» жалобы рядовых россиян на то, что декабрьскую зарплату им выплатили слишком рано.
Обо все этом и других бухгалтерских новостях – в нашем еженедельном дайджесте на Клерке.
Заходите, читайте, подписывайтесь – обещаем, что будет интересно, полезно и… вкусно. 😊
👍3
📒 Какие кадровые документы можно подписывать только в бумажном виде?
Минтруд пояснил (письмо от 12.01.2023 № 14-6/ООГ-97), в отношении каких документов не применяется электронный кадровый документооборот (ЭКДО).
К ним относятся:
📌 акты о несчастном случае на производстве;
📌 приказы (распоряжения) об увольнении работников;
📌 документы, подтверждающие прохождение инструктажей по охране труда, в том числе лично подписываемые работником.
Минтруд аргументирует изменения особой значимостью данных документов для расследования несчастных случаев на производстве, а также для возможности восстановить права работника - оспаривать увольнение или нарушение трудовых прав с учетом установленных законодательством коротких сроков обжалования в этой ситуации.
👉 Оформление в бумажном виде акта о несчастном случае на производстве по установленной форме, приказа (распоряжения) об увольнении работника, документов, подтверждающих прохождение работником инструктажей по охране труда, не позволит работодателю нарушать права работников, а работнику злоупотреблять своими правами.
Бухоблако и его друзья
Минтруд пояснил (письмо от 12.01.2023 № 14-6/ООГ-97), в отношении каких документов не применяется электронный кадровый документооборот (ЭКДО).
К ним относятся:
📌 акты о несчастном случае на производстве;
📌 приказы (распоряжения) об увольнении работников;
📌 документы, подтверждающие прохождение инструктажей по охране труда, в том числе лично подписываемые работником.
Минтруд аргументирует изменения особой значимостью данных документов для расследования несчастных случаев на производстве, а также для возможности восстановить права работника - оспаривать увольнение или нарушение трудовых прав с учетом установленных законодательством коротких сроков обжалования в этой ситуации.
👉 Оформление в бумажном виде акта о несчастном случае на производстве по установленной форме, приказа (распоряжения) об увольнении работника, документов, подтверждающих прохождение работником инструктажей по охране труда, не позволит работодателю нарушать права работников, а работнику злоупотреблять своими правами.
Бухоблако и его друзья
👍3
Рекомендации ФНС.pdf
225.6 KB
🎁 ФНС решила помочь бухгалтеру
Понимаем возможный скептицизм, но рекомендуем заглянуть в документ.
В нем – рекомендации по вопросам заполнения и представления в налоговый орган уведомлений об исчисленных суммах, авансовых платежей по отдельным налогам (Приказ ФНС России от 01.03.2023 № БС-4-21/2346@).
Бухоблако и его друзья
Понимаем возможный скептицизм, но рекомендуем заглянуть в документ.
В нем – рекомендации по вопросам заполнения и представления в налоговый орган уведомлений об исчисленных суммах, авансовых платежей по отдельным налогам (Приказ ФНС России от 01.03.2023 № БС-4-21/2346@).
Бухоблако и его друзья
👍2🔥1
🏺Сегодняшний сюжет занимательного сериала о мировой истории учета расскажет о системе хозяйства в эллинистическом Египте.
Для своего времени она была достаточно сложной.
Так, до нас дошли сведения о том, как выплачивалась “заработная плата” в армии.
В воинских частях составляли платежные ведомости, которые передавали в финансовое ведомство. Под каждой платежной ведомостью финансовый чиновник делал пометку о необходимости выплаты, затем передавал их в банк. Получатель денег, представитель воинской части, должен был предъявить доверенность в виде квитанции - антисимбол, которая сверялась с платежной ведомостью и служила основанием для выплаты денег. Вместе с деньгами получателю вручали квитанцию - симбол, которая и служила для последнего оправдательным документом. В стоимостном выражении антисимбол мог быть больше симбола, так как воинские части, естественно, стремились получить больше, чем считали нужным платить финансовые чиновники. С тех пор в этом отношении мало что поменялось. 🤷♀️
Интересен учет хлеба, который являлся предметом налогообложения. Налоги собирали, как правило, откупщики. Полученный ими хлеб сдавался на склады. Когда откупщик привозил продукты на склад, приемщик выписывал ему квитанцию, которая содержала следующие реквизиты: дату, фамилию откупщика, что принято и на какую сумму; иногда указывалось местонахождение склада.
Любопытно содержание этих квитанций: “Откупщик - налогоплательщику - привет! Доставлено (что и сколько). Дата. Подпись.”
Конечно, до бухгалтерии 1С еще далеко. Но и уже ставшие для нас привычными программные продукты с желтым логотипом тоже не так давно делали неуверенные первые шаги. И посмотрите, как сейчас работает!
Кстати, о продуктах 1С. Как говорил один хороший знакомый, анекдот в тему:
— Я вчера влез в мамкин компьютер, там такая чумовая игра — "1С Бухгалтерия"! Я только до третьего уровня дошел, дальше меня налоговая завалила.🤭
Хороших выходных, коллеги!
Бухоблако и его друзья
Для своего времени она была достаточно сложной.
Так, до нас дошли сведения о том, как выплачивалась “заработная плата” в армии.
В воинских частях составляли платежные ведомости, которые передавали в финансовое ведомство. Под каждой платежной ведомостью финансовый чиновник делал пометку о необходимости выплаты, затем передавал их в банк. Получатель денег, представитель воинской части, должен был предъявить доверенность в виде квитанции - антисимбол, которая сверялась с платежной ведомостью и служила основанием для выплаты денег. Вместе с деньгами получателю вручали квитанцию - симбол, которая и служила для последнего оправдательным документом. В стоимостном выражении антисимбол мог быть больше симбола, так как воинские части, естественно, стремились получить больше, чем считали нужным платить финансовые чиновники. С тех пор в этом отношении мало что поменялось. 🤷♀️
Интересен учет хлеба, который являлся предметом налогообложения. Налоги собирали, как правило, откупщики. Полученный ими хлеб сдавался на склады. Когда откупщик привозил продукты на склад, приемщик выписывал ему квитанцию, которая содержала следующие реквизиты: дату, фамилию откупщика, что принято и на какую сумму; иногда указывалось местонахождение склада.
Любопытно содержание этих квитанций: “Откупщик - налогоплательщику - привет! Доставлено (что и сколько). Дата. Подпись.”
Конечно, до бухгалтерии 1С еще далеко. Но и уже ставшие для нас привычными программные продукты с желтым логотипом тоже не так давно делали неуверенные первые шаги. И посмотрите, как сейчас работает!
Кстати, о продуктах 1С. Как говорил один хороший знакомый, анекдот в тему:
— Я вчера влез в мамкин компьютер, там такая чумовая игра — "1С Бухгалтерия"! Я только до третьего уровня дошел, дальше меня налоговая завалила.🤭
Хороших выходных, коллеги!
Бухоблако и его друзья

🔥3👍1
💰 ЕНП: Как бизнесу уплачивать налог, чтоб избежать пеней и штрафов.
🔻Сроки внесения платежа.
Большинство налоговых платежей необходимо перечислять на ЕНС не позднее 28-го числа каждого месяца. Квартальные платежи перечисляются не позднее 28-го числа первого месяца следующего квартала.
Что касается НДФЛ, то он хоть и перечисляется также не позднее 28-го числа месяца, но суммы налога, удержанные с аванса и зарплаты за один месяц, могут перечисляться в разные даты. Это связано с тем, что исчисляется и удерживается налог в период с 23-го числа прошлого месяца по 22-е число текущего месяца.
⚡Из указанного правила имеются исключения, например, НДФЛ для ИП уплачивается не позднее 15 июля, следующего за истекшим налоговым периодом, а авансовые платежи - не позднее 25 апреля, 25 июля, 25 октября.
При импорте товаров из стран ЕАЭС налог уплачивается согласно п. 19 протокола, являющегося приложением № 18 к Договору о Евразийском экономическом союзе от 29.05.2014, то есть не позднее 20-го числа месяца, следующего за месяцем принятия на учет импортированных товаров; срока платежа, предусмотренного договором (контрактом). Такое разъяснение содержит Письмо ФНС России от 02.09.2022 № СД-3-3/9545@.
🔻Порядок распределения налогов.
Отчётность, как электронная, так и бумажная, предоставляется раньше: до 25-го числа месяца.
При уплате налогов ранее подачи декларации или, в том случае, если декларацию предоставлять не нужно, необходимо предоставить ИФНС уведомление об исчисленных суммах платежей. Уведомление нужно для того, чтобы налоговики правильно распределили суммы по видам платежей, иначе поступившие средства не будут распределены в бюджет, а отсутствие уведомления или нарушение сроков его подачи, согласно п. 1 ст. 128 НК РФ влечет взыскание штрафа в размере 200 рублей за каждый непредставленный документ.
Перечисленные налогоплательщиком средства зачисляются на ЕНС и распределяются налоговой в следующем порядке: задолженность по налогам, в порядке очередности сроков уплаты; пени и штрафы. В случае расхождения данных, отраженных в отчетности и уведомлении, приоритет отдаётся сведениям из отчетности.
⚡ Важно учесть, что взносы за травматизм, все виды госпошлины единым налоговым платежом не уплачиваются, они платятся отдельно.
❗Как избежать штрафов?
Обратите внимание на сроки платежей, так как согласно ст. 122 НК РФ штраф за неумышленную неуплату составит 20% от неуплаченной суммы налога, сбора или взноса. Если налоговая сочтёт просрочку уплаты умышленным уклонением, то штраф повысится до 40% от неуплаченной суммы.
Непредоставление в установленный срок декларации в соответствии со статьей 119 НК РФ повлечёт взыскание штрафа в размере 5% от неуплаченной суммы налога, подлежащего уплате на основании этой декларации. Сумма штрафа не может быть более 30% и менее 1000 рублей. Если же декларация не была предоставлена, но налог был уплачен в срок, то штраф составит 1000 рублей.
Бухоблако и его друзья
🔻Сроки внесения платежа.
Большинство налоговых платежей необходимо перечислять на ЕНС не позднее 28-го числа каждого месяца. Квартальные платежи перечисляются не позднее 28-го числа первого месяца следующего квартала.
Что касается НДФЛ, то он хоть и перечисляется также не позднее 28-го числа месяца, но суммы налога, удержанные с аванса и зарплаты за один месяц, могут перечисляться в разные даты. Это связано с тем, что исчисляется и удерживается налог в период с 23-го числа прошлого месяца по 22-е число текущего месяца.
⚡Из указанного правила имеются исключения, например, НДФЛ для ИП уплачивается не позднее 15 июля, следующего за истекшим налоговым периодом, а авансовые платежи - не позднее 25 апреля, 25 июля, 25 октября.
При импорте товаров из стран ЕАЭС налог уплачивается согласно п. 19 протокола, являющегося приложением № 18 к Договору о Евразийском экономическом союзе от 29.05.2014, то есть не позднее 20-го числа месяца, следующего за месяцем принятия на учет импортированных товаров; срока платежа, предусмотренного договором (контрактом). Такое разъяснение содержит Письмо ФНС России от 02.09.2022 № СД-3-3/9545@.
🔻Порядок распределения налогов.
Отчётность, как электронная, так и бумажная, предоставляется раньше: до 25-го числа месяца.
При уплате налогов ранее подачи декларации или, в том случае, если декларацию предоставлять не нужно, необходимо предоставить ИФНС уведомление об исчисленных суммах платежей. Уведомление нужно для того, чтобы налоговики правильно распределили суммы по видам платежей, иначе поступившие средства не будут распределены в бюджет, а отсутствие уведомления или нарушение сроков его подачи, согласно п. 1 ст. 128 НК РФ влечет взыскание штрафа в размере 200 рублей за каждый непредставленный документ.
Перечисленные налогоплательщиком средства зачисляются на ЕНС и распределяются налоговой в следующем порядке: задолженность по налогам, в порядке очередности сроков уплаты; пени и штрафы. В случае расхождения данных, отраженных в отчетности и уведомлении, приоритет отдаётся сведениям из отчетности.
⚡ Важно учесть, что взносы за травматизм, все виды госпошлины единым налоговым платежом не уплачиваются, они платятся отдельно.
❗Как избежать штрафов?
Обратите внимание на сроки платежей, так как согласно ст. 122 НК РФ штраф за неумышленную неуплату составит 20% от неуплаченной суммы налога, сбора или взноса. Если налоговая сочтёт просрочку уплаты умышленным уклонением, то штраф повысится до 40% от неуплаченной суммы.
Непредоставление в установленный срок декларации в соответствии со статьей 119 НК РФ повлечёт взыскание штрафа в размере 5% от неуплаченной суммы налога, подлежащего уплате на основании этой декларации. Сумма штрафа не может быть более 30% и менее 1000 рублей. Если же декларация не была предоставлена, но налог был уплачен в срок, то штраф составит 1000 рублей.
Бухоблако и его друзья
👍3
This media is not supported in your browser
VIEW IN TELEGRAM
☕ Читать в предпраздничный день длинные тексты – так себе идея.
Поэтому мы постарались включить в наш еженедельный дайджест на Клерке только
самые важные новости:
▪️До 1 апреля 2023 года заказчики обязаны разместить в ГИС ЕИС два отчета
▪️Райффайзенбанк больше не открывает счета новым компаниям и ИП
▪️При выручке более 15 млн руб. в квартал будут ежемесячные авансы по налогу на прибыль
самые полезные рекомендации по решению бухгалтерских проблем:
🥐 Чтобы за уточненку по НДС не оштрафовали, не должно быть долгов по налогам
🍩 ИП платят фиксированные взносы платежкой-уведомлением, но ИФНС требует еще заявление о зачете
🍰 Если в понедельник и вторник работника привлекали к сверхурочке, то в среду уже нельзя
и… самый вкусный предпраздничный рецепт.
Оцените, как это у нас получилось!😇
Поэтому мы постарались включить в наш еженедельный дайджест на Клерке только
самые важные новости:
▪️До 1 апреля 2023 года заказчики обязаны разместить в ГИС ЕИС два отчета
▪️Райффайзенбанк больше не открывает счета новым компаниям и ИП
▪️При выручке более 15 млн руб. в квартал будут ежемесячные авансы по налогу на прибыль
самые полезные рекомендации по решению бухгалтерских проблем:
🥐 Чтобы за уточненку по НДС не оштрафовали, не должно быть долгов по налогам
🍩 ИП платят фиксированные взносы платежкой-уведомлением, но ИФНС требует еще заявление о зачете
🍰 Если в понедельник и вторник работника привлекали к сверхурочке, то в среду уже нельзя
и… самый вкусный предпраздничный рецепт.
Оцените, как это у нас получилось!😇
❤2👍1🔥1