
🎈 Трудовые проверки – по новым правилам: изменены списки контрольных вопросов проверочных листов
Вступил в силу приказ № 19 Роструда от 27 января 2023 г. В нем перечислены изменения, внесенные в действующие списки контрольных вопросов проверочных листов для трудовых проверок и обучения основам охраны труда.
Новый приказ внес изменения в следующие вопросы:
▪️ оформление на работу;
▪️ составление, изменение и прекращение трудовых договоров;
▪️ ведение трудовых книжек;
▪️ установление режима рабочего времени;
▪️ выплаты заработной платы.
Также новый документ регламентирует:
🔻 регулирование труда особых категорий граждан – несовершеннолетних, иностранцев, лиц с ограниченными возможностями, дистанционных сотрудников;
🔻 увольнение в рамках сокращения штатов;
🔻 проведение различных категорий медицинских осмотров – предварительных, обязательных, пред- и послесменных, пред- и послерейсовых и т.д.
🔻 правила охраны труда при работе с электроустановками.
В приказ включены проверочные листы по следующим вопросам:
▪️ Обучение правилам охраны труда.
▪️ Учет и расследование несчастных случаев.
▪️ Регулирование труда женщин и лиц с семейными обязанностями.
Следите за актуальными изменениями в законодательстве вместе с нами! 😊
Бухоблако и его друзья
Вступил в силу приказ № 19 Роструда от 27 января 2023 г. В нем перечислены изменения, внесенные в действующие списки контрольных вопросов проверочных листов для трудовых проверок и обучения основам охраны труда.
Новый приказ внес изменения в следующие вопросы:
▪️ оформление на работу;
▪️ составление, изменение и прекращение трудовых договоров;
▪️ ведение трудовых книжек;
▪️ установление режима рабочего времени;
▪️ выплаты заработной платы.
Также новый документ регламентирует:
🔻 регулирование труда особых категорий граждан – несовершеннолетних, иностранцев, лиц с ограниченными возможностями, дистанционных сотрудников;
🔻 увольнение в рамках сокращения штатов;
🔻 проведение различных категорий медицинских осмотров – предварительных, обязательных, пред- и послесменных, пред- и послерейсовых и т.д.
🔻 правила охраны труда при работе с электроустановками.
В приказ включены проверочные листы по следующим вопросам:
▪️ Обучение правилам охраны труда.
▪️ Учет и расследование несчастных случаев.
▪️ Регулирование труда женщин и лиц с семейными обязанностями.
Следите за актуальными изменениями в законодательстве вместе с нами! 😊
Бухоблако и его друзья

👍1🤯1
This media is not supported in your browser
VIEW IN TELEGRAM
☕ Что важного для бухгалтера случилось на неделе? Рассказываем.
🥐 Постановление Правительства: до 30 июня при положительном сальдо ЕНС не будут начислять пени за несданное уведомление
🍩 Персонифицированные сведения за март, июнь, сентябрь и декабрь сдавать не надо
🥨 Для уменьшения налога по ПСН на фиксированные взносы можно платить их на ЕНП и не сдавать заявление о зачете
Полностью информационная картина недели – в нашем дайджесте на Клерке .
Заходите, читайте, будьте в курсе изменений в законодательстве и новых инициативах фискальных органов! 😊
🥐 Постановление Правительства: до 30 июня при положительном сальдо ЕНС не будут начислять пени за несданное уведомление
🍩 Персонифицированные сведения за март, июнь, сентябрь и декабрь сдавать не надо
🥨 Для уменьшения налога по ПСН на фиксированные взносы можно платить их на ЕНП и не сдавать заявление о зачете
Полностью информационная картина недели – в нашем дайджесте на Клерке .
Заходите, читайте, будьте в курсе изменений в законодательстве и новых инициативах фискальных органов! 😊
👍3
🤯 6-НДФЛ за I квартал: для тех, кто легких путей не ищет
Внесение правок в Налоговый кодекс в самый разгар отчетного периода заставило схватиться за голову и за сердце тысячи бухгалтеров.
Мы готовы помочь тем, кто безуспешно пытается разобраться в реквизитах обновленного бланка.
Самое важное в его заполнении – в кратких пояснениях.
🔻 Законодательный “разрыв” в налоговом периоде отразится только в первом разделе. Указываем удержанные с дохода суммы следующим образом: в поле 021 – за время с 01 по 22 января, в поле 022 – с 23 января до 22 февраля, в поле 023 – с 23 февраля по 22 марта. Поле 024 будет заполнено только по итогам года.
🔻 Первый раздел бланка заполняется отдельно по каждому коду бюджетной классификации независимо от применяемых ставок налога. Для доходов свыше 5 млн рублей заполняют специальный раздел.
🔻 Раздел 2 заполняется по итогам полного квартала без привязки к разрыву, учтенному в первой части бланка. В поле 160 нужно указать общую сумму НДФЛ, который был удержан в период с 01 января по 31 марта. При наличии выплат после 23 марта данные строк 160 и 020 будут отличаться, но ФНС не считает это ошибкой.
🔻 Дивиденды отражаются отдельно по каждому коду классификации и ставкам налога. Предусмотрены отдельные коды для налогов в сумме до 650 тысяч рублей и для удержаний, превышающих указанную величину.
🔻 С 01 января датой получения дохода по заработной плате считается день ее выплаты, даже если сумма перечислена за налоговые периоды прошлых лет. В отчет 6-НДФЛ за первый квартал должны попасть только средства, перечисленные сотрудникам в период с 01 января до 31 марта.
‼️Деньги, начисленные в марте и планируемые к перечислению в апреле, указывать не следует
👉 Если возникают вопросы, пишите в комментариях – будем рады помочь!
Бухоблако и его друзья
Внесение правок в Налоговый кодекс в самый разгар отчетного периода заставило схватиться за голову и за сердце тысячи бухгалтеров.
Мы готовы помочь тем, кто безуспешно пытается разобраться в реквизитах обновленного бланка.
Самое важное в его заполнении – в кратких пояснениях.
🔻 Законодательный “разрыв” в налоговом периоде отразится только в первом разделе. Указываем удержанные с дохода суммы следующим образом: в поле 021 – за время с 01 по 22 января, в поле 022 – с 23 января до 22 февраля, в поле 023 – с 23 февраля по 22 марта. Поле 024 будет заполнено только по итогам года.
🔻 Первый раздел бланка заполняется отдельно по каждому коду бюджетной классификации независимо от применяемых ставок налога. Для доходов свыше 5 млн рублей заполняют специальный раздел.
🔻 Раздел 2 заполняется по итогам полного квартала без привязки к разрыву, учтенному в первой части бланка. В поле 160 нужно указать общую сумму НДФЛ, который был удержан в период с 01 января по 31 марта. При наличии выплат после 23 марта данные строк 160 и 020 будут отличаться, но ФНС не считает это ошибкой.
🔻 Дивиденды отражаются отдельно по каждому коду классификации и ставкам налога. Предусмотрены отдельные коды для налогов в сумме до 650 тысяч рублей и для удержаний, превышающих указанную величину.
🔻 С 01 января датой получения дохода по заработной плате считается день ее выплаты, даже если сумма перечислена за налоговые периоды прошлых лет. В отчет 6-НДФЛ за первый квартал должны попасть только средства, перечисленные сотрудникам в период с 01 января до 31 марта.
‼️Деньги, начисленные в марте и планируемые к перечислению в апреле, указывать не следует
👉 Если возникают вопросы, пишите в комментариях – будем рады помочь!
Бухоблако и его друзья

👍2🔥2
💰 ФНС разрешила не сдавать персотчет за март
Да, да, налоговая служба согласовала с Минфином свое предложение представлять персонифицированные сведения только за первый и второй месяцы квартала (письма ФНС от 06.03.2023 № БС-4-11/2593, от 28.03.2023 №БС-4-11/3700
❗Но не спешите радоваться, коллеги – вместо персональных сведений нужно заполнить раздел 3 в составе РСВ. «Аттракцион невиданной щедрости» от ФНС объясняется просто – данные в этих двух отчетах дублируют друг друга, поэтому предложено сдавать один отчет.
Однако обращаем ваше внимание на один нюанс: обязанность сдавать персотчет установлена в пункте 7 статьи 431 НК. И отменить ее своим письмом не могут ни в ФНС, ни в Минфине: нужны поправки в НК. Пока их нет, безопаснее отчитаться как минимум за март.
🤷 Ведь чиновники в любой момент могут передумать. Как это уже не раз было.
Бухоблако и его друзья
Да, да, налоговая служба согласовала с Минфином свое предложение представлять персонифицированные сведения только за первый и второй месяцы квартала (письма ФНС от 06.03.2023 № БС-4-11/2593, от 28.03.2023 №БС-4-11/3700
❗Но не спешите радоваться, коллеги – вместо персональных сведений нужно заполнить раздел 3 в составе РСВ. «Аттракцион невиданной щедрости» от ФНС объясняется просто – данные в этих двух отчетах дублируют друг друга, поэтому предложено сдавать один отчет.
Однако обращаем ваше внимание на один нюанс: обязанность сдавать персотчет установлена в пункте 7 статьи 431 НК. И отменить ее своим письмом не могут ни в ФНС, ни в Минфине: нужны поправки в НК. Пока их нет, безопаснее отчитаться как минимум за март.
🤷 Ведь чиновники в любой момент могут передумать. Как это уже не раз было.
Бухоблако и его друзья
🔥3👍1
👁️ Этот удивительный мир бухгалтерии: пятничная подборка для эрудитов
В пятницу рабочее настроение покидает даже самых ответственных сотрудников. Поэтому сегодня мы собрали несколько интересных фактов «вокруг и около» бухгалтерии, чтобы вы смогли немного отвлечься от цифр, документов и законов.
✏️ Первым штатным бухгалтером, получившим официальное назначение, стал Христофор Штехер. Он жил в XV веке и работал в счетной палате Инсбрука (столица Тироля в Австрии). Свою карьеру первый в мире бухгалтер начал с делопроизводства, а позже (вероятно, за особое усердие) уверенно пошел на повышение.
Взбодритесь, все делопроизводители и секретари, вас ждет великое будущее!
✏️ Первые попытки наладить товарный учет предпринимались еще в мире первобытных общин. Как запомнить, что соседнее племя получило 10 туш быков в долг? Правильно – сделать зарубки на ближайшем дереве или кости недавно съеденного мамонта. А если нужно быстрее, завязать на лиане нужное количество узелков. Вот они, первые узелки на память!
✏️ Средневековые счетоводы работали исключительно с римскими цифрами. Они полагали, что подделать записи из черточек, галочек и крестиков будет непросто (хотя их нарисует даже первоклассник).
А, может, просто гордые европейцы не желали иметь ничего общего с арабским миром, подарившим человечеству альтернативный взгляд на начертание цифр?
✏️ В Помпеях, погребенных под толстым слоем пепла вулкана Везувий в начале нашей эры, были найдены записи некоего Луция Юкунда. Цифры, с помощью которых он учитывал деньги, были четко разнесены по разделам «долг покупателя», «приход» и «хабет» (кредит).
Может, Христофор Штехер начал карьеру не с делопроизводителя, а с “черного археолога”?
✏️ Жевательную резинку изобрел бухгалтер Уолтер Димар в 1930-х годах.
Интересно, что заставило его придумать эластичный состав с приятным вкусом – очередные изменения в декларации на прибыль или «письмо счастья» от налоговой?
✏️ В 1970-х годах в Швеции работала собака по кличке (или по имени?) Сив Густавсон. Она умела лаять разными способами, заставляя отвечать на призыв десятки домашних собак. Рядом с ней сидел человек. Он аккуратно записывал адреса тех домов, откуда доносился лай.
Все очень просто – именно так власти проверяли уплату налога на овчарок, терьеров и шпицев и выявляли тех, кто не желал раскошеливаться за любимого питомца.😱
Желаем всем продуктивной пятницы, хороших выходных и ждем встречи "на том же месте, в тот же час"! 🙃
Бухоблако и его друзья
В пятницу рабочее настроение покидает даже самых ответственных сотрудников. Поэтому сегодня мы собрали несколько интересных фактов «вокруг и около» бухгалтерии, чтобы вы смогли немного отвлечься от цифр, документов и законов.
✏️ Первым штатным бухгалтером, получившим официальное назначение, стал Христофор Штехер. Он жил в XV веке и работал в счетной палате Инсбрука (столица Тироля в Австрии). Свою карьеру первый в мире бухгалтер начал с делопроизводства, а позже (вероятно, за особое усердие) уверенно пошел на повышение.
Взбодритесь, все делопроизводители и секретари, вас ждет великое будущее!
✏️ Первые попытки наладить товарный учет предпринимались еще в мире первобытных общин. Как запомнить, что соседнее племя получило 10 туш быков в долг? Правильно – сделать зарубки на ближайшем дереве или кости недавно съеденного мамонта. А если нужно быстрее, завязать на лиане нужное количество узелков. Вот они, первые узелки на память!
✏️ Средневековые счетоводы работали исключительно с римскими цифрами. Они полагали, что подделать записи из черточек, галочек и крестиков будет непросто (хотя их нарисует даже первоклассник).
А, может, просто гордые европейцы не желали иметь ничего общего с арабским миром, подарившим человечеству альтернативный взгляд на начертание цифр?
✏️ В Помпеях, погребенных под толстым слоем пепла вулкана Везувий в начале нашей эры, были найдены записи некоего Луция Юкунда. Цифры, с помощью которых он учитывал деньги, были четко разнесены по разделам «долг покупателя», «приход» и «хабет» (кредит).
Может, Христофор Штехер начал карьеру не с делопроизводителя, а с “черного археолога”?
✏️ Жевательную резинку изобрел бухгалтер Уолтер Димар в 1930-х годах.
Интересно, что заставило его придумать эластичный состав с приятным вкусом – очередные изменения в декларации на прибыль или «письмо счастья» от налоговой?
✏️ В 1970-х годах в Швеции работала собака по кличке (или по имени?) Сив Густавсон. Она умела лаять разными способами, заставляя отвечать на призыв десятки домашних собак. Рядом с ней сидел человек. Он аккуратно записывал адреса тех домов, откуда доносился лай.
Все очень просто – именно так власти проверяли уплату налога на овчарок, терьеров и шпицев и выявляли тех, кто не желал раскошеливаться за любимого питомца.😱
Желаем всем продуктивной пятницы, хороших выходных и ждем встречи "на том же месте, в тот же час"! 🙃
Бухоблако и его друзья
👍3🔥1
☎️ Декларация по НДС: для тех, кто соскучился по переменам
Начать новую трудовую неделю предлагаем с важной информации.
«Подарком» под новогоднюю елку стало очередное внесение изменений в правила составления декларации по НДС. Приказ ФНС № ЕД-7-3/1191 от 12 декабря 2022г., вступивший в законную силу 23 марта, — это обновленный бланк, скорректированный перечень плательщиков и некоторые нюансы в правилах составления документа.
А теперь — обо всем по порядку.
☑️ Добавлены новые коды для разделов 1, 2, 4-7. Они необходимы для корректного обозначения оснований для возмещения НДС, операций с участием иностранных субъектов бизнеса, а также операций с нулевой ставкой или освобожденных от НДС.
☑️ В перечень субъектов, обязанных отчитаться перед ФНС, включены налоговые агенты по НДС, участники простых товариществ, предприятия и ИП на ОСНО, субъекты на ЕСХН, не имеющие освобождения от НДС.
Также требование сдать отчет относится к:
▪️ юрлицам и ИП на спецрежиме, если они выставляют счета с выделением НДС;
▪️ субъектам – правопреемникам реорганизованных предприятий с обязанностью восстановления НДС;
▪️ импортерам товаров с территории ЕАЭС;
▪️ иностранным поставщикам электронных услуг;
▪️ зарегистрированным плательщикам, которые не вели деятельность в первом квартале текущего года (им нужно сдать нулевой отчет или документ по упрощенной форме, если не проводились операции по расчетному счету и кассе).
Однако есть и хорошие новости - хоть что-то в бухгалтерской жизни остается неизменным:
✅ Сохранена прежняя дата сдачи отчетности – в 2023 году это 25 апреля.
✅ Отсутствуют новые строки и поля, с заполнением которых приходится подолгу разбираться.
✅ Сохранена взаимосвязь разделов – суммарные показатели по закупкам и продажам из 8-го и 9-го разделов переносят в раздел 3, а его итоги после отражения сумм начислений и уменьшений переносят в раздел 1.
✅ Возможна сдача отчета только в формате ЭДО.
Делитесь этой информацией со своими коллегами и оставайтесь с нами, чтобы пережить отчетный квартал без стрессов!
Бухоблако и его друзья
Начать новую трудовую неделю предлагаем с важной информации.
«Подарком» под новогоднюю елку стало очередное внесение изменений в правила составления декларации по НДС. Приказ ФНС № ЕД-7-3/1191 от 12 декабря 2022г., вступивший в законную силу 23 марта, — это обновленный бланк, скорректированный перечень плательщиков и некоторые нюансы в правилах составления документа.
А теперь — обо всем по порядку.
☑️ Добавлены новые коды для разделов 1, 2, 4-7. Они необходимы для корректного обозначения оснований для возмещения НДС, операций с участием иностранных субъектов бизнеса, а также операций с нулевой ставкой или освобожденных от НДС.
☑️ В перечень субъектов, обязанных отчитаться перед ФНС, включены налоговые агенты по НДС, участники простых товариществ, предприятия и ИП на ОСНО, субъекты на ЕСХН, не имеющие освобождения от НДС.
Также требование сдать отчет относится к:
▪️ юрлицам и ИП на спецрежиме, если они выставляют счета с выделением НДС;
▪️ субъектам – правопреемникам реорганизованных предприятий с обязанностью восстановления НДС;
▪️ импортерам товаров с территории ЕАЭС;
▪️ иностранным поставщикам электронных услуг;
▪️ зарегистрированным плательщикам, которые не вели деятельность в первом квартале текущего года (им нужно сдать нулевой отчет или документ по упрощенной форме, если не проводились операции по расчетному счету и кассе).
Однако есть и хорошие новости - хоть что-то в бухгалтерской жизни остается неизменным:
✅ Сохранена прежняя дата сдачи отчетности – в 2023 году это 25 апреля.
✅ Отсутствуют новые строки и поля, с заполнением которых приходится подолгу разбираться.
✅ Сохранена взаимосвязь разделов – суммарные показатели по закупкам и продажам из 8-го и 9-го разделов переносят в раздел 3, а его итоги после отражения сумм начислений и уменьшений переносят в раздел 1.
✅ Возможна сдача отчета только в формате ЭДО.
Делитесь этой информацией со своими коллегами и оставайтесь с нами, чтобы пережить отчетный квартал без стрессов!
Бухоблако и его друзья
👍2🔥1
This media is not supported in your browser
VIEW IN TELEGRAM
⚡Рабочая неделя уверенно набирает обороты.
Надеемся, наш свежий дайджест на Клерке станет камертоном для правильной настройки на трудовые будни.
Итак, что день грядущий нам готовит?
🔻Оцените – налоговикам будут ставить оценки за качество внедрения ЕНС https://www.klerk.ru/buh/news/568148/.
🔻 Мимо кассы – самозанятые не имеют права на получение налоговых вычетов.
🔻 Не можешь – поможем, не хочешь – заставим – уведомления по ЕНП будут тщательно проверяться по нескольким реквизитам. А еще ФНС будет сверять уведомления с РСВ по прошлому кварталу и прошлому году , но готова помочь рассчитаться с долгами.
🔻 Еще больше таблеток от жадности – в уточненном уведомлении по ЕНП сумма должна быть больше, чем в первичном . В приеме новых уменьшенных данных не откажут, но осадочек останется.
🔻Полный пшик – при угрозе банкротства оформление рассрочки по налогам стало проще . И все это – на фоне увеличения числа банкротств в 1,5 раза с начала года.
Продолжение⤵️
Надеемся, наш свежий дайджест на Клерке станет камертоном для правильной настройки на трудовые будни.
Итак, что день грядущий нам готовит?
🔻Оцените – налоговикам будут ставить оценки за качество внедрения ЕНС https://www.klerk.ru/buh/news/568148/.
🔻 Мимо кассы – самозанятые не имеют права на получение налоговых вычетов.
🔻 Не можешь – поможем, не хочешь – заставим – уведомления по ЕНП будут тщательно проверяться по нескольким реквизитам. А еще ФНС будет сверять уведомления с РСВ по прошлому кварталу и прошлому году , но готова помочь рассчитаться с долгами.
🔻 Еще больше таблеток от жадности – в уточненном уведомлении по ЕНП сумма должна быть больше, чем в первичном . В приеме новых уменьшенных данных не откажут, но осадочек останется.
🔻Полный пшик – при угрозе банкротства оформление рассрочки по налогам стало проще . И все это – на фоне увеличения числа банкротств в 1,5 раза с начала года.
Продолжение⤵️
👍2👏1
‼️ Не забудьте
▪️ На разрыв - первый раздел 6-НДФЛ заполняют с 23 по 22 числ .
▪️ Все полностью - натуральный доход по авансовым отчетам за декабрь входит в базу НДФЛ за прошлый год
Прокачиваем бухгалтерские скиллы:
✅ За рулем - как рассчитать транспортный налог при переводе автомобиля из одного обособленного подразделения в другое ?
✅ Безупречное чутье - как ФНС ищет тех, кто работает без кассы?
✅ Верните наши денежки – как возмещать НДС из бюджета в 2023 году?
✅ Игра на понижение - в заявлениях на зачет ЕНП указываем не 11, а 8 знаков ОТКМО.
Будьте с нами, чтобы изменения не стали неожиданностью!🤗
▪️ На разрыв - первый раздел 6-НДФЛ заполняют с 23 по 22 числ .
▪️ Все полностью - натуральный доход по авансовым отчетам за декабрь входит в базу НДФЛ за прошлый год
Прокачиваем бухгалтерские скиллы:
✅ За рулем - как рассчитать транспортный налог при переводе автомобиля из одного обособленного подразделения в другое ?
✅ Безупречное чутье - как ФНС ищет тех, кто работает без кассы?
✅ Верните наши денежки – как возмещать НДС из бюджета в 2023 году?
✅ Игра на понижение - в заявлениях на зачет ЕНП указываем не 11, а 8 знаков ОТКМО.
Будьте с нами, чтобы изменения не стали неожиданностью!🤗
👍2👏1
🤯 ЕФС-1 вместо ДСВ-3: очередная новинка в бухгалтерской отчетности
Ни дня без «приятных сюрпризов» для бухгалтеров – похоже, именно такой принцип взяли на вооружение специалисты ФНС и СФР, которые регулярно «радуют» внезапными обновлениями в налоговом учете и отчетности. И, что особенно «приятно», новые идеи созревают как раз в преддверии очередного отчетного периода, когда бухгалтерия буквально «тонет» в горах цифр и бумаг.
Сегодня расскажем об отчете ЕФС-1, пришедшем на смену ДСВ-3 по допвзносам.
🔻 За первый квартал 2023 года работодатели сдают ЕФС-1, где содержатся сведения о накопительной части пенсии. О ДСВ-3 можно забыть.
🔻 Сведения о застрахованных лицах по форме подраздела 3 раздела 1 подают те субъекты бизнеса, кто перечисляет допвзносы или взносы от имени работодателя на накопительную пенсию сотрудников согласно ст. 9 Закона от 30.04.2008 № 56-ФЗ.
🔻 Новый отчет сдается ежеквартально, в него попадают сведения только за предыдущий квартал.
Теперь – о заполнении наиболее «информативного» подраздела 3:
▪️ Подраздел состоит из трех частей – сведения о платежном поручении, данные о периоде уплаты, табличная часть с информацией о застрахованных лицах и уплаченных суммах.
▪️ В полях данных платежного поручения указывают номер и дату платежки, а также день ее исполнения согласно отметке банка. В поле «период» указывают год, за который перечислены допвзносы.
▪️ На каждое платежное поручение заполняют отдельную таблицу по застрахованным лицам.
🚨 И в конце краткого обзора - о сроках сдачи. Не забудьте внести в свой бухгалтерский календарь следующие даты:
☑️ До 25 апреля включительно сдают отчет за январь-март 2023 года.
☑️ До 25 июля нужно отчитаться за второй квартал (апрель-июнь).
☑️ 25 октября – крайний срок сдачи ЕФС-1 за третий квартал (период с июля по сентябрь).
Оставайтесь с нами, чтобы узнавать о новых корректировках в законодательстве!
Бухоблако и его друзья
Ни дня без «приятных сюрпризов» для бухгалтеров – похоже, именно такой принцип взяли на вооружение специалисты ФНС и СФР, которые регулярно «радуют» внезапными обновлениями в налоговом учете и отчетности. И, что особенно «приятно», новые идеи созревают как раз в преддверии очередного отчетного периода, когда бухгалтерия буквально «тонет» в горах цифр и бумаг.
Сегодня расскажем об отчете ЕФС-1, пришедшем на смену ДСВ-3 по допвзносам.
🔻 За первый квартал 2023 года работодатели сдают ЕФС-1, где содержатся сведения о накопительной части пенсии. О ДСВ-3 можно забыть.
🔻 Сведения о застрахованных лицах по форме подраздела 3 раздела 1 подают те субъекты бизнеса, кто перечисляет допвзносы или взносы от имени работодателя на накопительную пенсию сотрудников согласно ст. 9 Закона от 30.04.2008 № 56-ФЗ.
🔻 Новый отчет сдается ежеквартально, в него попадают сведения только за предыдущий квартал.
Теперь – о заполнении наиболее «информативного» подраздела 3:
▪️ Подраздел состоит из трех частей – сведения о платежном поручении, данные о периоде уплаты, табличная часть с информацией о застрахованных лицах и уплаченных суммах.
▪️ В полях данных платежного поручения указывают номер и дату платежки, а также день ее исполнения согласно отметке банка. В поле «период» указывают год, за который перечислены допвзносы.
▪️ На каждое платежное поручение заполняют отдельную таблицу по застрахованным лицам.
🚨 И в конце краткого обзора - о сроках сдачи. Не забудьте внести в свой бухгалтерский календарь следующие даты:
☑️ До 25 апреля включительно сдают отчет за январь-март 2023 года.
☑️ До 25 июля нужно отчитаться за второй квартал (апрель-июнь).
☑️ 25 октября – крайний срок сдачи ЕФС-1 за третий квартал (период с июля по сентябрь).
Оставайтесь с нами, чтобы узнавать о новых корректировках в законодательстве!
Бухоблако и его друзья
👍3
⚡ Подтверждение основного вида деятельности в 2023 году: еще немного весеннего экстрима
Специально для тех, кто успел соскучиться по обновлениям в отчетности, предлагается подтвердить основной вид деятельности за прошедший год по измененной схеме.
Корректировки связаны с масштабной реорганизацией государственных внебюджетных фондов и их слиянием в один большой СФР. Теперь именно эта аббревиатура является бухгалтерам в тревожных ночных снах.
Но мы постараемся помочь.🤗
Итак, установленные стандарты таковы:
🔻 Заявление о подтверждении основного вида деятельности подают в территориальный орган СФР по месту своей регистрации.
🔻 Заявление составляется по форме, утвержденной приказом Минтруда от 27.12.2022 № 818н. Документ вступил в силу 4 апреля текущего года.
🔻 Цель подтверждения основного вида деятельности осталась прежней – выбор подходящего тарифа для начисления страховых взносов по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний. Сегодня действуют 32 ставки в диапазоне 0,2 - 8,5% с учетом классов профессионального риска.
🔻 Подтвердить основной вид деятельности обязаны как коммерческие структуры, так и некоммерческие организации.
🔻 Необходимость подтверждать основной вид деятельности не относится к следующим категориям субъектов бизнеса:
▪️ Компании, зарегистрированные в 2023 году.
▪️ ИП, не имеющие наемных работников и уплачивающие фиксированные взносы только за себя.
▪️ ИП с работниками, с которыми заключены трудовые договора или ГПД.
👆Чтобы подтвердить основной вид деятельности, необходимо предоставить не только заявление. К нему следует приложить справку-подтверждение и копию пояснительной записки к балансу. Для субъектов малого бизнеса достаточно заявления и справки-подтверждения.
‼️Поспешите! Перечисленный выше пакет документов нужно подать до 17 апреля (понедельник), т.к. установленная отчетная дата – 15 апреля – выпадает на нерабочую субботу.
Что будет, если не сдать отчёт🚨
Специалисты СФР, так и не получившие от предприятия долгожданное заявление, вначале немного огорчатся. 🙈 Но позже возьмут себя в руки и уверенно выберут максимальную из имеющихся ставок по травматическим взносам. И весь ближайший год «забывчивая» компания будет платить по увеличенному тарифу, а бухгалтер — ловить гневные взгляды начальника и обходиться без премии 😱
Бухоблако и его друзья
Специально для тех, кто успел соскучиться по обновлениям в отчетности, предлагается подтвердить основной вид деятельности за прошедший год по измененной схеме.
Корректировки связаны с масштабной реорганизацией государственных внебюджетных фондов и их слиянием в один большой СФР. Теперь именно эта аббревиатура является бухгалтерам в тревожных ночных снах.
Но мы постараемся помочь.🤗
Итак, установленные стандарты таковы:
🔻 Заявление о подтверждении основного вида деятельности подают в территориальный орган СФР по месту своей регистрации.
🔻 Заявление составляется по форме, утвержденной приказом Минтруда от 27.12.2022 № 818н. Документ вступил в силу 4 апреля текущего года.
🔻 Цель подтверждения основного вида деятельности осталась прежней – выбор подходящего тарифа для начисления страховых взносов по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний. Сегодня действуют 32 ставки в диапазоне 0,2 - 8,5% с учетом классов профессионального риска.
🔻 Подтвердить основной вид деятельности обязаны как коммерческие структуры, так и некоммерческие организации.
🔻 Необходимость подтверждать основной вид деятельности не относится к следующим категориям субъектов бизнеса:
▪️ Компании, зарегистрированные в 2023 году.
▪️ ИП, не имеющие наемных работников и уплачивающие фиксированные взносы только за себя.
▪️ ИП с работниками, с которыми заключены трудовые договора или ГПД.
👆Чтобы подтвердить основной вид деятельности, необходимо предоставить не только заявление. К нему следует приложить справку-подтверждение и копию пояснительной записки к балансу. Для субъектов малого бизнеса достаточно заявления и справки-подтверждения.
‼️Поспешите! Перечисленный выше пакет документов нужно подать до 17 апреля (понедельник), т.к. установленная отчетная дата – 15 апреля – выпадает на нерабочую субботу.
Что будет, если не сдать отчёт🚨
Специалисты СФР, так и не получившие от предприятия долгожданное заявление, вначале немного огорчатся. 🙈 Но позже возьмут себя в руки и уверенно выберут максимальную из имеющихся ставок по травматическим взносам. И весь ближайший год «забывчивая» компания будет платить по увеличенному тарифу, а бухгалтер — ловить гневные взгляды начальника и обходиться без премии 😱
Бухоблако и его друзья
👍3
🎁 К последнему рабочему дню этой недели мы подобрали несколько курьезов из повседневной жизни бухгалтеров.
Надеемся, они поднимут вам настроение и подарят несколько минут отдыха во время насыщенного отчетного периода
🍭 Звонок в налоговую. Робкий голос в трубке: «Алло, это неплательщик Сидоров. Скажите, пожалуйста, я сильно злостный»?
🥨 Бухгалтер, ночь после проведенного дня в налоговой. Обнимает жену, она, не просыпаясь, отталкивает его руку:
- Отстань, от тебя юридическим лицом пахнет!
🍫 Мечта бухгалтера: увлажняющий крем для юридического лица для восстановления баланса после налоговой проверки.
Для тех, кто считает работу бухгалтера легкой и интересной.
🍺 Бухгалтерия. Все с компьютерами, калькуляторами, сидят, считают – отчетный период. На стене под стеклом висят старенькие счеты. А под стеклом молоток и подпись: “В экстренном случае разбить стекло”.
🥃 В новой версии 1С:Бухгалтерия рассматривается вопрос о расширении панели инструментов. Кроме стандартной кнопки "Пересчитать" будут добавлены дополнительные кнопки "Пересчитать как я хочу", "Пересчитать как хочет ФНС" и "Пересчитать правильно".
🍷 Сидят два бухгалтера, делают отчёт. Одна задумчиво так спрашивает:
— Оль, а ты на сколько меня старше?
— На 2 года и 3 квартала…
Желаем как следует отдохнуть в предстоящие выходные и насладиться весенней погодой!🙃
Бухоблако и его друзья
Надеемся, они поднимут вам настроение и подарят несколько минут отдыха во время насыщенного отчетного периода
🍭 Звонок в налоговую. Робкий голос в трубке: «Алло, это неплательщик Сидоров. Скажите, пожалуйста, я сильно злостный»?
🥨 Бухгалтер, ночь после проведенного дня в налоговой. Обнимает жену, она, не просыпаясь, отталкивает его руку:
- Отстань, от тебя юридическим лицом пахнет!
🍫 Мечта бухгалтера: увлажняющий крем для юридического лица для восстановления баланса после налоговой проверки.
Для тех, кто считает работу бухгалтера легкой и интересной.
🍺 Бухгалтерия. Все с компьютерами, калькуляторами, сидят, считают – отчетный период. На стене под стеклом висят старенькие счеты. А под стеклом молоток и подпись: “В экстренном случае разбить стекло”.
🥃 В новой версии 1С:Бухгалтерия рассматривается вопрос о расширении панели инструментов. Кроме стандартной кнопки "Пересчитать" будут добавлены дополнительные кнопки "Пересчитать как я хочу", "Пересчитать как хочет ФНС" и "Пересчитать правильно".
🍷 Сидят два бухгалтера, делают отчёт. Одна задумчиво так спрашивает:
— Оль, а ты на сколько меня старше?
— На 2 года и 3 квартала…
Желаем как следует отдохнуть в предстоящие выходные и насладиться весенней погодой!🙃
Бухоблако и его друзья
👍3
☕ Новую рабочую неделю предлагаем посвятить вопросам заполнения 6-НДФЛ – отчета, который вызывает у бухгалтеров немало вопросов и сомнений.
Сегодня в центре нашего внимания – «выпавший» период с 23 по 31 марта, на который во многих предприятиях приходится выплата авансов.
👉 Попадают ли они в 6-НДФЛ за первый квартал?
Согласно приказу ФНС от 15.10.2020 № ЕД-7-11/753@ в первом разделе нового бланка отчета указывается НДФЛ, подлежащий уплате в отчетный период. При этом его сумма делится на три части:
🔻 В строке 021 раздела 1 указывается налог, удержанный в период с 01 по 22 января и подлежащий перечислению не позднее 28 января.
🔻 В строке 022 указывается НДФЛ, удержанный в период с 23 января по 22 февраля, уплата которого приходится на период до 28 февраля.
🔻 В строке 023 указывается НДФЛ, удержанный с 23 февраля по 22 марта и подлежащий перечислению до 28 марта.
🔻 Строка 024 оставляется пустой и заполняется только в годовом отчете.
Таким образом, НДФЛ, удержанный с 23 по 31 марта, в раздел 1 квартального отчета не попадает и не входит в итоговую сумму по разделу, указанную в строке 020. Он будет отражен в строке 021 6-НДФЛ за первое полугодие.
👉 Что касается раздела 2, он заполняется по итогам всего отчетного периода. В строке 110 указывается сумма дохода, начисленного и выплаченного в период с 01 января по 31 марта. А в строку 160 попадает полная сумма удержанного НДФЛ с выплаченного дохода.
‼️ Важно: при наличии выплат в период с 23 по 31 марта данные разделов 1 и 2 не сойдутся.
Причина расхождения – тот самый “выпавший” период, выплаты которого не были учтены в разделе 1. Такое несовпадение в отчете не является ошибкой – об этом налоговики сообщили в письме от 06.03.2023 № ЗГ-3-11/3160@
Бухоблако и его друзья
Сегодня в центре нашего внимания – «выпавший» период с 23 по 31 марта, на который во многих предприятиях приходится выплата авансов.
👉 Попадают ли они в 6-НДФЛ за первый квартал?
Согласно приказу ФНС от 15.10.2020 № ЕД-7-11/753@ в первом разделе нового бланка отчета указывается НДФЛ, подлежащий уплате в отчетный период. При этом его сумма делится на три части:
🔻 В строке 021 раздела 1 указывается налог, удержанный в период с 01 по 22 января и подлежащий перечислению не позднее 28 января.
🔻 В строке 022 указывается НДФЛ, удержанный в период с 23 января по 22 февраля, уплата которого приходится на период до 28 февраля.
🔻 В строке 023 указывается НДФЛ, удержанный с 23 февраля по 22 марта и подлежащий перечислению до 28 марта.
🔻 Строка 024 оставляется пустой и заполняется только в годовом отчете.
Таким образом, НДФЛ, удержанный с 23 по 31 марта, в раздел 1 квартального отчета не попадает и не входит в итоговую сумму по разделу, указанную в строке 020. Он будет отражен в строке 021 6-НДФЛ за первое полугодие.
👉 Что касается раздела 2, он заполняется по итогам всего отчетного периода. В строке 110 указывается сумма дохода, начисленного и выплаченного в период с 01 января по 31 марта. А в строку 160 попадает полная сумма удержанного НДФЛ с выплаченного дохода.
‼️ Важно: при наличии выплат в период с 23 по 31 марта данные разделов 1 и 2 не сойдутся.
Причина расхождения – тот самый “выпавший” период, выплаты которого не были учтены в разделе 1. Такое несовпадение в отчете не является ошибкой – об этом налоговики сообщили в письме от 06.03.2023 № ЗГ-3-11/3160@
Бухоблако и его друзья
👍2🔥2
This media is not supported in your browser
VIEW IN TELEGRAM
🎈Чтобы не отвлекать ваше внимание на длительное чтение в горячую пору отчетного периода, предлагаем краткую подборку наиболее актуальных новостей прошедшей недели в свежем дайджесте на Клерке .
Что нового:
➡️ Не перепутайте - изменили контрольные соотношения декларации по НДС.
➡️ Сплошной НДФЛ – нужно сдать не только 6-НДФЛ за 1 квартал, но и уведомление НДФЛ в апреле.
➡️ Выпали из обоймы – страховые взносы за март не указываются в уведомлении.
➡️ Внимание, новый код - на аванс по УСН за 1 квартал сдается уведомление с кодом 34/01.
➡️ Проблемный отчет – в уведомлениях по ЕНП могут быть отрицательные суммы по УСН. ФНС тактично молчит по данному вопросу, оставив бухгалтеров самостоятельно решать новую проблему.
Продолжение ⤵️
Что нового:
➡️ Не перепутайте - изменили контрольные соотношения декларации по НДС.
➡️ Сплошной НДФЛ – нужно сдать не только 6-НДФЛ за 1 квартал, но и уведомление НДФЛ в апреле.
➡️ Выпали из обоймы – страховые взносы за март не указываются в уведомлении.
➡️ Внимание, новый код - на аванс по УСН за 1 квартал сдается уведомление с кодом 34/01.
➡️ Проблемный отчет – в уведомлениях по ЕНП могут быть отрицательные суммы по УСН. ФНС тактично молчит по данному вопросу, оставив бухгалтеров самостоятельно решать новую проблему.
Продолжение ⤵️
👍2
⚡В центре внимания – ЕФС-1:
🔻 Сравниваем - в подразделе 1,3 указывают такое же начисление зарплаты, как и в расчетном листке.
🔻 Исправляем - при перерасчете зарплаты бухгалтера-бюджетники обязаны сдать корректирующий ЕФС-1.
🔻Разбираемся с договорами ГПХ: по договорам, начавшимся в 2022 году, в отчете будет только окончание без начала, а в одном отчете можно отразить и начало, и будущее окончание договора.
👉 При этом в ЕФС-1 дата договора может не совпадать с датой его начала, а датой окончания может выступать дата составления акта.
Полезные подсказки:
✅ Минфин напоминает – арендная плата относится к расходам на основании договора.
✅ При условии правильного заполнения электронная транспортная накладная может выступать первичным документом.
✅ Натуральный доход по авансовым отчетам от декабря 2022 года входит в базу НДФЛ за прошлый год.
Заходите, читайте, подписывайтесь, делитесь с коллегами! Мы всегда рады новым друзьям. 🙃
🔻 Сравниваем - в подразделе 1,3 указывают такое же начисление зарплаты, как и в расчетном листке.
🔻 Исправляем - при перерасчете зарплаты бухгалтера-бюджетники обязаны сдать корректирующий ЕФС-1.
🔻Разбираемся с договорами ГПХ: по договорам, начавшимся в 2022 году, в отчете будет только окончание без начала, а в одном отчете можно отразить и начало, и будущее окончание договора.
👉 При этом в ЕФС-1 дата договора может не совпадать с датой его начала, а датой окончания может выступать дата составления акта.
Полезные подсказки:
✅ Минфин напоминает – арендная плата относится к расходам на основании договора.
✅ При условии правильного заполнения электронная транспортная накладная может выступать первичным документом.
✅ Натуральный доход по авансовым отчетам от декабря 2022 года входит в базу НДФЛ за прошлый год.
Заходите, читайте, подписывайтесь, делитесь с коллегами! Мы всегда рады новым друзьям. 🙃
👍3
🚀 И снова 6-НДФЛ: уверенно движемся к цели
Как и обещали, продолжаем знакомство с «непростым» отчетом 6-НДФЛ. Сегодня изучаем порядок заполнения раздела 2.
В разделе 2 необходимо указать обобщенные суммы дохода по всем физическим лицам, а также суммы начисленного и удержанного НДФЛ с выплаченной зарплаты.
Цифры указываются нарастающим итогом с начала года – за первый квартал, полугодие, 9 месяцев и календарный год. При этом в специальном разделе 2 указываются данные для каждой ставки НДФЛ и каждого кода бюджетной классификации (КБК).
Что касается построчного заполнения раздела, обратите внимание:
🔸 В строке 100 указывается применяемая ставка НДФЛ.
🔸 В строке 105 (010) проставляется КБК, на который перечисляется удержанный налог.
🔸 В строке 110 проставляем сумму начисленного дохода за весь отчетный период с начала года: отдельно дивиденды (стр. 111), отдельно выплаты по трудовым договорам (стр.112), отдельно расчеты по ГПД (стр.113), отдельно выплаты высококвалифицированным специалистам (стр.115). При этом общая сумма строк 111-113 может оказаться отличной от цифры, указанной в строке 110.
🔸 В строке 120 указывается количество физических лиц, получивших доход в отчетном периоде, а в строке 121 из общего числа сотрудников выделяются высококвалифицированные специалисты.
🔸 В строке 130 указывается сумма налоговых вычетов по всем сотрудникам.
🔸 В строке 140 проставляем сумму начисленного налога, расписывая ее в строках 141 и 142 отдельно с дивидендов и отдельно с доходов высококвалифицированных
🔸 В строке 160 указывается сумма удержанного налога.
‼️ Важно! Если вы еще не занимались составлением 6-НДФЛ, поспешите – крайний срок сдачи этого отчета установлен на 25 апреля.
Оставайтесь с нами и приглашайте коллег, чтобы отслеживать важные новости и изменения в требованиях ФНС!
Бухоблако и его друзья
Как и обещали, продолжаем знакомство с «непростым» отчетом 6-НДФЛ. Сегодня изучаем порядок заполнения раздела 2.
В разделе 2 необходимо указать обобщенные суммы дохода по всем физическим лицам, а также суммы начисленного и удержанного НДФЛ с выплаченной зарплаты.
Цифры указываются нарастающим итогом с начала года – за первый квартал, полугодие, 9 месяцев и календарный год. При этом в специальном разделе 2 указываются данные для каждой ставки НДФЛ и каждого кода бюджетной классификации (КБК).
Что касается построчного заполнения раздела, обратите внимание:
🔸 В строке 100 указывается применяемая ставка НДФЛ.
🔸 В строке 105 (010) проставляется КБК, на который перечисляется удержанный налог.
🔸 В строке 110 проставляем сумму начисленного дохода за весь отчетный период с начала года: отдельно дивиденды (стр. 111), отдельно выплаты по трудовым договорам (стр.112), отдельно расчеты по ГПД (стр.113), отдельно выплаты высококвалифицированным специалистам (стр.115). При этом общая сумма строк 111-113 может оказаться отличной от цифры, указанной в строке 110.
🔸 В строке 120 указывается количество физических лиц, получивших доход в отчетном периоде, а в строке 121 из общего числа сотрудников выделяются высококвалифицированные специалисты.
🔸 В строке 130 указывается сумма налоговых вычетов по всем сотрудникам.
🔸 В строке 140 проставляем сумму начисленного налога, расписывая ее в строках 141 и 142 отдельно с дивидендов и отдельно с доходов высококвалифицированных
🔸 В строке 160 указывается сумма удержанного налога.
‼️ Важно! Если вы еще не занимались составлением 6-НДФЛ, поспешите – крайний срок сдачи этого отчета установлен на 25 апреля.
Оставайтесь с нами и приглашайте коллег, чтобы отслеживать важные новости и изменения в требованиях ФНС!
Бухоблако и его друзья
👍2
📕 Как самостоятельно проверить правильность формирования 6-НДФЛ? Смотрим контрольные соотношения
Прежде чем отправить 6-НДФЛ в ИФНС, проверьте, не закралась ли в досадная ошибка? Проверить правильность данных помогут контрольные соотношения.
Проверяем основную часть отчета
При приеме отчета 6-НДФЛ сотрудники ФНС детально изучают показатели строк 110, 130, 140, 150 и 170. В строке 110 идет нарастающий итог с начала года, в строке 130 – сумма всех налоговых вычетов. Поэтому перед сдачей обязательно проверьте:
🔻 Разницу строк 110 и 130 – сумма вычетов не может быть больше, чем сумма дохода.
🔻 Выполнение несложного равенства. Положительная разница показателей в строках 110 и 130, деленная на 100 и умноженная на цифру в строке 100, должна равняться показателю, указанному в строке 140. В противном случае, налог явно завышен или занижен.
🔻 Значение в строке 150. Оно не может превышать показатель строки 140, иначе получается, что фиксированный авансовый платеж больше исчисленного НДФЛ. Сотрудники налоговой обязательно потребуют детально прояснить эту метаморфозу.
❓А если сдан отчет с ошибками?
При обнаружении неточностей в сданном отчете 6-НДФЛ сотрудники ФНС немедленно сообщат о своих сомнениях в письме на адрес компании. И бухгалтеру придется потратить время на составление пояснений и внесение корректировок. Важно – уложиться с ответом и подготовкой правильного отчета нужно в 5 рабочий дней с момента получения гневного сообщения от ФНС.
Если остались вопросы, задавайте в комментариях, мы с удовольствием поможем!🤗
Бухоблако и его друзья
Прежде чем отправить 6-НДФЛ в ИФНС, проверьте, не закралась ли в досадная ошибка? Проверить правильность данных помогут контрольные соотношения.
Проверяем основную часть отчета
При приеме отчета 6-НДФЛ сотрудники ФНС детально изучают показатели строк 110, 130, 140, 150 и 170. В строке 110 идет нарастающий итог с начала года, в строке 130 – сумма всех налоговых вычетов. Поэтому перед сдачей обязательно проверьте:
🔻 Разницу строк 110 и 130 – сумма вычетов не может быть больше, чем сумма дохода.
🔻 Выполнение несложного равенства. Положительная разница показателей в строках 110 и 130, деленная на 100 и умноженная на цифру в строке 100, должна равняться показателю, указанному в строке 140. В противном случае, налог явно завышен или занижен.
🔻 Значение в строке 150. Оно не может превышать показатель строки 140, иначе получается, что фиксированный авансовый платеж больше исчисленного НДФЛ. Сотрудники налоговой обязательно потребуют детально прояснить эту метаморфозу.
❓А если сдан отчет с ошибками?
При обнаружении неточностей в сданном отчете 6-НДФЛ сотрудники ФНС немедленно сообщат о своих сомнениях в письме на адрес компании. И бухгалтеру придется потратить время на составление пояснений и внесение корректировок. Важно – уложиться с ответом и подготовкой правильного отчета нужно в 5 рабочий дней с момента получения гневного сообщения от ФНС.
Если остались вопросы, задавайте в комментариях, мы с удовольствием поможем!🤗
Бухоблако и его друзья
🔥3
👁️ Беречь как зеницу ока: как бухгалтеру сохранить зрение?
Для бухгалтера зрение - такой же рабочий инструмент, как компьютер. Десятки часов в неделю за расчетами, составлением документов и сведением счетов не способствуют улучшению зрения. Среди основных причин, вызывающих негативные изменения:
❌ Неправильное расположение монитора, который нередко находится слишком близко к пользователю.
❌ Низкая частота обновления изображения, что вызывает заметное мерцание картинки.
❌ Блики на экране из-за неудачного расположения центрального или местных источников света.
❌ Неудобная посадка за рабочим столом, из-за которой нарушается кровоснабжение головы (и, конечно, органов зрения).
❌ Монотонная работа с цифрами и текстами, вызывающая естественную усталость глаз.
Если изменить перечисленные выше условия труда затруднительно из-за небольшого пространства кабинета, сохранить зрение помогут следующие рекомендации:
✅ Поставьте на рабочий компьютер программу, которая будет периодически отключать монитор для непродолжительного отдыха. 20-30 минут в день не повлияют на вашу трудоспособность, но помогут сохранить бесценное зрение, чтобы вы могли дольше обходиться без очков.
✅ Используйте программы для тренировки глаз – они укрепляют мышцы глазного яблока, способствуют расслаблению и помогают избежать перенапряжения.
- Если нарушения зрения уже дают о себе знать, приобретите хорошие компьютерные очки. Они надежно защитят глаза от бликов и мерцания монитора.
Также для сохранения остроты зрения будут полезны:
🍵 Специальные фито-чаи для тех, чья работа связана с постоянным напряжением зрения.
🔆 Витаминные комплексы с лютеином, прием которых следует предварительно обсудить с окулистом.
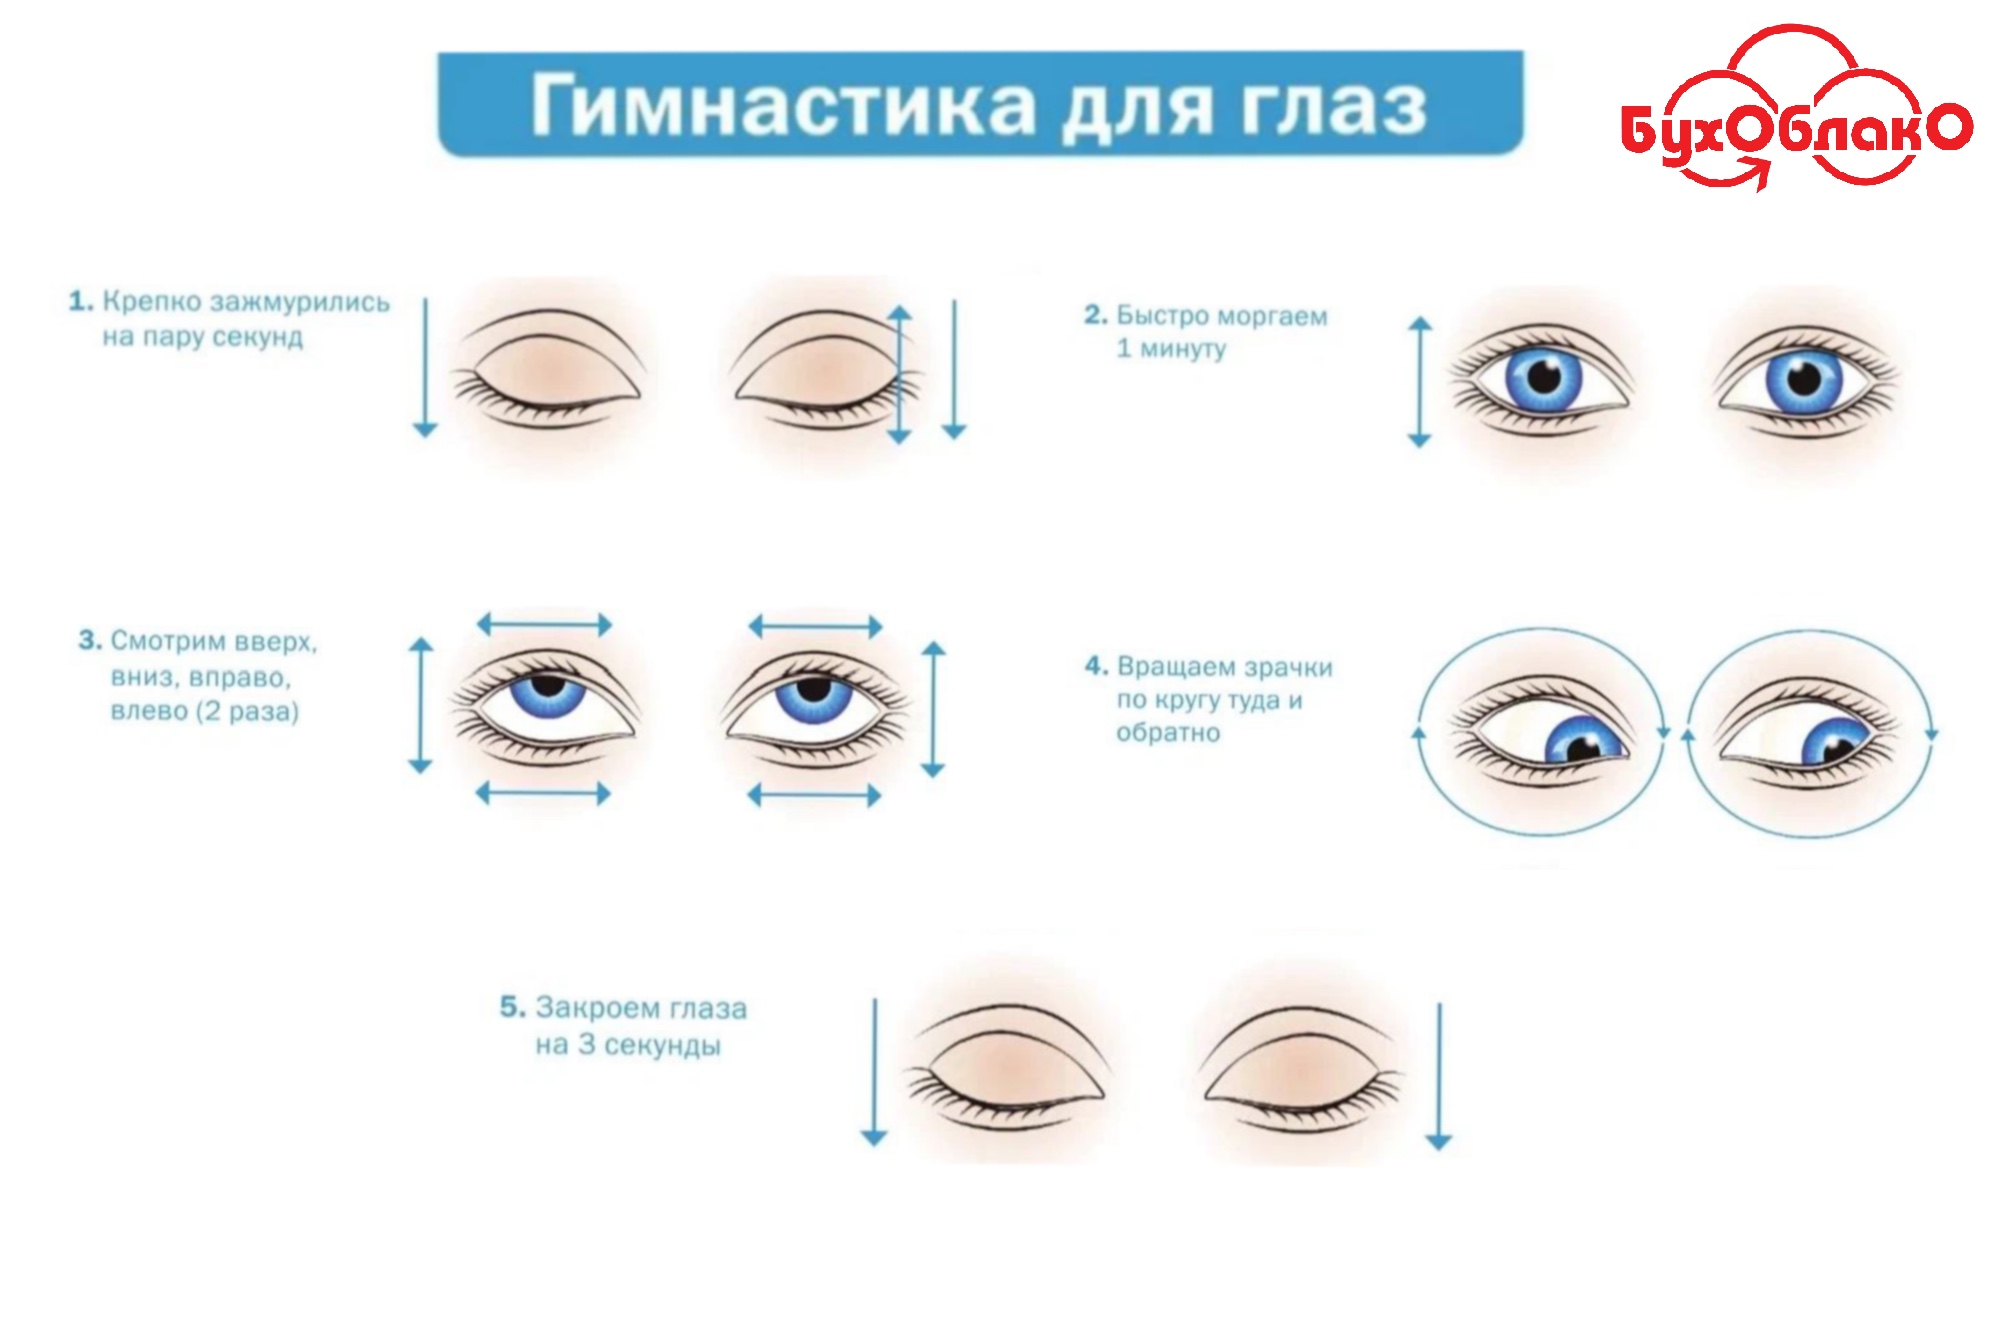
👀 Зарядка для глаз – регулярный перевод взгляда с монитора на удаленные объекты для легкой тренировки мышц.
И не забудьте как следует отдохнуть на выходных, чтобы от вашего взора не могло скрыться ни одно законодательное нововведение.💫
До встречи на нашем канале в понедельник!
Бухоблако и его друзья
Для бухгалтера зрение - такой же рабочий инструмент, как компьютер. Десятки часов в неделю за расчетами, составлением документов и сведением счетов не способствуют улучшению зрения. Среди основных причин, вызывающих негативные изменения:
❌ Неправильное расположение монитора, который нередко находится слишком близко к пользователю.
❌ Низкая частота обновления изображения, что вызывает заметное мерцание картинки.
❌ Блики на экране из-за неудачного расположения центрального или местных источников света.
❌ Неудобная посадка за рабочим столом, из-за которой нарушается кровоснабжение головы (и, конечно, органов зрения).
❌ Монотонная работа с цифрами и текстами, вызывающая естественную усталость глаз.
Если изменить перечисленные выше условия труда затруднительно из-за небольшого пространства кабинета, сохранить зрение помогут следующие рекомендации:
✅ Поставьте на рабочий компьютер программу, которая будет периодически отключать монитор для непродолжительного отдыха. 20-30 минут в день не повлияют на вашу трудоспособность, но помогут сохранить бесценное зрение, чтобы вы могли дольше обходиться без очков.
✅ Используйте программы для тренировки глаз – они укрепляют мышцы глазного яблока, способствуют расслаблению и помогают избежать перенапряжения.
- Если нарушения зрения уже дают о себе знать, приобретите хорошие компьютерные очки. Они надежно защитят глаза от бликов и мерцания монитора.
Также для сохранения остроты зрения будут полезны:
🍵 Специальные фито-чаи для тех, чья работа связана с постоянным напряжением зрения.
🔆 Витаминные комплексы с лютеином, прием которых следует предварительно обсудить с окулистом.
👀 Зарядка для глаз – регулярный перевод взгляда с монитора на удаленные объекты для легкой тренировки мышц.
И не забудьте как следует отдохнуть на выходных, чтобы от вашего взора не могло скрыться ни одно законодательное нововведение.💫
До встречи на нашем канале в понедельник!
Бухоблако и его друзья
👍2🔥1
🔥 Новости, от которых тепло на душе: что в планах законодателей?
Предлагаем начать новую трудовую неделю с новостей, внушающих оптимизм.
✅ Повышены предельные размеры социальных вычетов по расходам на лечение и обучение
Поправки, внесенные Госдумой в статью 219 НК РФ, касаются подавляющего большинства налогоплательщиков. Так, размер социального вычета по затратам на обучение ребенка увеличен с 50 000 до 110 000 рублей. А вычет по затратам на собственное обучение, лечение и приобретение медикаментов для плательщика НДФЛ вырастет с 120 000 до 150 000 рублей. Изменения вступают в силу 01 января 2024 года.
✅ Планируется повышение лимита доходов для целей УСН
Государственная дума получила новый пакет поправок в НК РФ, в которых предложено повысить лимит доходов для целей применения упрощенной системы налогообложения. Так, предельные объемы полученного дохода планируется увеличить вдвое – с сегодняшних 200 млн. рублей до 400 млн. рублей.
🎁 И еще одно нововведение - небольшое, но приятное🙃 : теперь отсутствие на справке о полной оплате медицинских услуг точной даты в формате ДД.ММ.ГГГГ не является поводом для отказа в предоставлении социального вычета.
Достаточного указания только года расчета, чтобы документ был принят к рассмотрению и исполнению. ФНС уже уведомила об этом региональные подразделения, поэтому будем надеяться, что недоразумений не будет.
Оставайтесь с нами и делитесь информацией с вашими коллегами, чтобы оперативно узнавать бухгалтерские новости и своевременно реагировать на изменения в законодательстве!
Бухоблако и его друзья
Предлагаем начать новую трудовую неделю с новостей, внушающих оптимизм.
✅ Повышены предельные размеры социальных вычетов по расходам на лечение и обучение
Поправки, внесенные Госдумой в статью 219 НК РФ, касаются подавляющего большинства налогоплательщиков. Так, размер социального вычета по затратам на обучение ребенка увеличен с 50 000 до 110 000 рублей. А вычет по затратам на собственное обучение, лечение и приобретение медикаментов для плательщика НДФЛ вырастет с 120 000 до 150 000 рублей. Изменения вступают в силу 01 января 2024 года.
✅ Планируется повышение лимита доходов для целей УСН
Государственная дума получила новый пакет поправок в НК РФ, в которых предложено повысить лимит доходов для целей применения упрощенной системы налогообложения. Так, предельные объемы полученного дохода планируется увеличить вдвое – с сегодняшних 200 млн. рублей до 400 млн. рублей.
🎁 И еще одно нововведение - небольшое, но приятное🙃 : теперь отсутствие на справке о полной оплате медицинских услуг точной даты в формате ДД.ММ.ГГГГ не является поводом для отказа в предоставлении социального вычета.
Достаточного указания только года расчета, чтобы документ был принят к рассмотрению и исполнению. ФНС уже уведомила об этом региональные подразделения, поэтому будем надеяться, что недоразумений не будет.
Оставайтесь с нами и делитесь информацией с вашими коллегами, чтобы оперативно узнавать бухгалтерские новости и своевременно реагировать на изменения в законодательстве!
Бухоблако и его друзья
🔥3👍2
🔎 Контрагенты под микроскопом: проверяем деловых партнеров на благонадежность
Появился новый контрагент? Перед заключением договора важно внимательно проверить субъекта бизнеса так, чтобы ваше сотрудничество не стало объектом особого внимания ФНС.
Рассказываем, на что нужно обратить внимание.👇
С 2023 года предметом тщательной проверки сотрудников ФНС являются базовые реквизиты первичных документов и договоров, а также правильность и полнота их составления:
🔻 Юридические данные сторон.
🔻 Наличие всех документов, составление которых предусмотрено в соглашении.
🔻 Адреса и способы связи.
🔻 Условия договора, права и обязанности сторон.
🔻Детальное перечисление работ или услуг, а также механизмов их оплаты.
Основная задача вашей компании в новых условиях – убедиться в платежеспособности и юридической чистоте потенциального партнера. Поэтому перед началом совместной деятельности в обязательном порядке запросите у нового контрагента:
▪️Свидетельство о государственной регистрации.
▪️ Свидетельство о постановке на учет в ФНС.
▪️ ИНН.
▪️ Расширенную выписку из ЕГРЮЛ с указанием данных главных должностных лиц.
▪️ Приказы о назначении директора и главного бухгалтера.
▪️ Согласие на обработку персональных данных.
💻 Не поленитесь собрать на нового партнера досье – информацию из официальных источников, бизнес-статус, наличие статуса «в розыске», отсутствие крупных долгов по налогам, базовые показатели финансово-хозяйственной деятельности. Они помогут оценить перспективность партнерства и избежать сотрудничества с «однодневками», грозящего компании штрафами и нареканиями налоговиков.
‼️ Важно: если вы заключили договор с компанией, предоставившей ложные сведения или не имеющей официальной регистрации, неприятностей не избежать. ФНС не примет данные по затратам и вычетам НДС, что грозит возникновением серьезной недоимки. Не менее важно проверять у партнера сохранение статуса плательщика налога на профессиональный доход, иначе необходимость рассчитаться с бюджетом ляжет на ваши плечи.
‼️Обратите внимание: для сбора информации о контрагенте можно использовать:
✅ встроенный функционал программы “1С:Предприятие” - “1СПАРК Риски”
✅ сайт ФНС, направив компании запрос на предоставление основных показателей. Если предприятие заинтересовано в сотрудничестве, оно в один клик предоставит вам доступ к интересующим сведениям.
👉 Более подробно про “1С:Предприятие” - “1СПАРК Риски” можно прочитать здесь либо задать вопросы в комментариях.😇
Бухоблако и его друзья
Появился новый контрагент? Перед заключением договора важно внимательно проверить субъекта бизнеса так, чтобы ваше сотрудничество не стало объектом особого внимания ФНС.
Рассказываем, на что нужно обратить внимание.👇
С 2023 года предметом тщательной проверки сотрудников ФНС являются базовые реквизиты первичных документов и договоров, а также правильность и полнота их составления:
🔻 Юридические данные сторон.
🔻 Наличие всех документов, составление которых предусмотрено в соглашении.
🔻 Адреса и способы связи.
🔻 Условия договора, права и обязанности сторон.
🔻Детальное перечисление работ или услуг, а также механизмов их оплаты.
Основная задача вашей компании в новых условиях – убедиться в платежеспособности и юридической чистоте потенциального партнера. Поэтому перед началом совместной деятельности в обязательном порядке запросите у нового контрагента:
▪️Свидетельство о государственной регистрации.
▪️ Свидетельство о постановке на учет в ФНС.
▪️ ИНН.
▪️ Расширенную выписку из ЕГРЮЛ с указанием данных главных должностных лиц.
▪️ Приказы о назначении директора и главного бухгалтера.
▪️ Согласие на обработку персональных данных.
💻 Не поленитесь собрать на нового партнера досье – информацию из официальных источников, бизнес-статус, наличие статуса «в розыске», отсутствие крупных долгов по налогам, базовые показатели финансово-хозяйственной деятельности. Они помогут оценить перспективность партнерства и избежать сотрудничества с «однодневками», грозящего компании штрафами и нареканиями налоговиков.
‼️ Важно: если вы заключили договор с компанией, предоставившей ложные сведения или не имеющей официальной регистрации, неприятностей не избежать. ФНС не примет данные по затратам и вычетам НДС, что грозит возникновением серьезной недоимки. Не менее важно проверять у партнера сохранение статуса плательщика налога на профессиональный доход, иначе необходимость рассчитаться с бюджетом ляжет на ваши плечи.
‼️Обратите внимание: для сбора информации о контрагенте можно использовать:
✅ встроенный функционал программы “1С:Предприятие” - “1СПАРК Риски”
✅ сайт ФНС, направив компании запрос на предоставление основных показателей. Если предприятие заинтересовано в сотрудничестве, оно в один клик предоставит вам доступ к интересующим сведениям.
👉 Более подробно про “1С:Предприятие” - “1СПАРК Риски” можно прочитать здесь либо задать вопросы в комментариях.😇
Бухоблако и его друзья
🔥3👍1
This media is not supported in your browser
VIEW IN TELEGRAM
😱 Бухгалтерская неделя выдалась достаточно жаркой. И речь совсем не о погоде, как вы понимаете, а о важных законодательных изменениях в бухгалтерском мире. Все самое актуальное – в нашем дайджесте на Клерке.
Одной строкой
👉 Под прицелом – НДФЛ: получить социальные выплаты будет проще и даже при отсутствии точной даты на документе, право на имущественный вычет по НДФЛ не может сменить владельца, а для нерезидентов действует ставка НДФЛ 30%, или их доход не облагается налогом И специально для любителей головоломок - в разделах 1 и 2 6-НДФЛ отражается налог за разный временной период.
👉 Мы ждем перемен: книги учета доходов по УСН, ПСН и ЕСХН обретут новый формат.
👉 ФНС поясняет: больничные и суточные в пределах нормы включают в РСВ и ПСФЛ https://www.klerk.ru/buh/news/569461/ .
👉 Явка с повинной: до 01 июня физлица должны сдать отчет о счетах за рубежом.
👉 Ошибочка вышла: в уведомлениях по ЕНП отмечается путаница с кодами периодов.
Продолжение ⤵️
Одной строкой
👉 Под прицелом – НДФЛ: получить социальные выплаты будет проще и даже при отсутствии точной даты на документе, право на имущественный вычет по НДФЛ не может сменить владельца, а для нерезидентов действует ставка НДФЛ 30%, или их доход не облагается налогом И специально для любителей головоломок - в разделах 1 и 2 6-НДФЛ отражается налог за разный временной период.
👉 Мы ждем перемен: книги учета доходов по УСН, ПСН и ЕСХН обретут новый формат.
👉 ФНС поясняет: больничные и суточные в пределах нормы включают в РСВ и ПСФЛ https://www.klerk.ru/buh/news/569461/ .
👉 Явка с повинной: до 01 июня физлица должны сдать отчет о счетах за рубежом.
👉 Ошибочка вышла: в уведомлениях по ЕНП отмечается путаница с кодами периодов.
Продолжение ⤵️
👍2