Forwarded from Inc. Russia — Сделки
В России заработал новый венчурный фонд поздних стадий SV Capital Partners с фокусом на стартапы Кремниевой долины, узнал Inc.
Целевой размер SV Capital Partners составит $30 млн. Фонд будет инвестировать в американские технологические компании с потенциалом выхода на IPO или осуществления стратегической продажи на горизонте от одного до трех лет.
Войти в фонд можно с чеком от $20 тысяч в сделку. Инвестор будет сам решать, в какие компании и когда вкладывать деньги, уточнили в SV Capital Partners.
Технологический фокус фонда: AI и машинное обучение, роботизация, FinTech, EdTech, сервисы повышения производительности и эффективности распределенных команд, страхование, Health Tech и оцифровка B2B. Фонд будет ориентирован на вторичный рынок и планирует инвестировать в 20-30 проектов в течение 5 лет.
«За несколько лет в Долине я наработал сильный нетворк и доступ напрямую к лучшим технологическим компаниям мира, штаб квартиры которых, также располагаются здесь. [...] В отличие от других фондов на рынке pre-IPO, мы намерены работать с меньшими чеками от инвесторов и дать доступ более широкому кругу партнеров, не только институциональным, но и частным квалифицированным инвесторам, готовым участвовать в наших синдицированных сделках», — сказал генеральный менеджер SV Capital Partners Евгений Кузнецов.
В портфеле фонда есть ряд успешных инвестиций и экзитов, например, Palantir. Компания вышла на NYSE в сентябре 2020 года и за 6 месяцев с момента размещения успела вырасти более чем вдвое. В числе соинвесторов фонда — Sequoia Capital, Softbank, DST Global, Andreessen Horowitz, Tiger Global, Accel Partners.
Целевой размер SV Capital Partners составит $30 млн. Фонд будет инвестировать в американские технологические компании с потенциалом выхода на IPO или осуществления стратегической продажи на горизонте от одного до трех лет.
Войти в фонд можно с чеком от $20 тысяч в сделку. Инвестор будет сам решать, в какие компании и когда вкладывать деньги, уточнили в SV Capital Partners.
Технологический фокус фонда: AI и машинное обучение, роботизация, FinTech, EdTech, сервисы повышения производительности и эффективности распределенных команд, страхование, Health Tech и оцифровка B2B. Фонд будет ориентирован на вторичный рынок и планирует инвестировать в 20-30 проектов в течение 5 лет.
«За несколько лет в Долине я наработал сильный нетворк и доступ напрямую к лучшим технологическим компаниям мира, штаб квартиры которых, также располагаются здесь. [...] В отличие от других фондов на рынке pre-IPO, мы намерены работать с меньшими чеками от инвесторов и дать доступ более широкому кругу партнеров, не только институциональным, но и частным квалифицированным инвесторам, готовым участвовать в наших синдицированных сделках», — сказал генеральный менеджер SV Capital Partners Евгений Кузнецов.
В портфеле фонда есть ряд успешных инвестиций и экзитов, например, Palantir. Компания вышла на NYSE в сентябре 2020 года и за 6 месяцев с момента размещения успела вырасти более чем вдвое. В числе соинвесторов фонда — Sequoia Capital, Softbank, DST Global, Andreessen Horowitz, Tiger Global, Accel Partners.
Кроме того, сейчас мы активно готовим много полезного и открытого для квалифицированных инвесторов контента, которые интересуются инвестицями в быстрорастущие частные комапнии поздних стадий развития (так называемые PRE-IPO).
На сегодняшний день, инвестиции в private equity сектор,особенно в IT компании, дает самый эффективный коэффициент дохода к риску (в среднем x3-x4 на вложенный капитал за 1-2 года инвестирования в 1 сделку). Этому тренду уже как минимум несколько лет и мы верим, он не только продолжится, но и усилистя в будущем и поможем инвесторам со входом в наиболее перспективные сделки: https://rb.ru/news/new-vc-fund-post-covid/
На сегодняшний день, инвестиции в private equity сектор,особенно в IT компании, дает самый эффективный коэффициент дохода к риску (в среднем x3-x4 на вложенный капитал за 1-2 года инвестирования в 1 сделку). Этому тренду уже как минимум несколько лет и мы верим, он не только продолжится, но и усилистя в будущем и поможем инвесторам со входом в наиболее перспективные сделки: https://rb.ru/news/new-vc-fund-post-covid/
rb.ru
В России заработал новый pre-IPO венчурный фонд с фокусом на post-covid проекты | Rusbase
Целевой размер фонда SV Capital Partners составляет $30 млн
Евгений Кузнецов l Венчурный Взгляд pinned «В России заработал новый венчурный фонд поздних стадий SV Capital Partners с фокусом на стартапы Кремниевой долины, узнал Inc. Целевой размер SV Capital Partners составит $30 млн. Фонд будет инвестировать в американские технологические компании с потенциалом…»
Привет! На связи автор канала Евгений Кузнецов. Расскажу немного о себе и о том, чем я занимаюсь. Я являюсь генеральным управляющим PRE-IPO фонда SV Capital Partners. Мы с партнерами инвестируем в частные компании поздних стадий развития (обычно от 6 до 12 месяцев до IPO) и помогаем это делать нашим со-инвесторам, которые участвуют в наших синдикатах.
У меня за плечами более 10 лет опыта в инвестициях и инновационном бизнесе.
🔹В 2011 году я окончил Санкт-Петербургский Экономический Факультет по специальности «Менеджмент Организации». Параллельно основал выставочную компанию Exponenta, в число проектов которой входила выставка франчайзинговых концепций «Фестиваль Франшиз» и оупен-эйр Geek Picnic.
🔹В 2017 я продал все активы в выставочном бизнесе в России и до 2019 работал топ-менеджером в проектах, связанных с IT. Специализировался на привлечении инвестиций, стратегиях развития компаний и маркетинговых коммуникациях.
🔹В 2019 я переехал на ПМЖ в Кремниевую Долину и за несколько лет жизни здесь мне удалось наработать сильный нетворк из 100+ инвесторов и фондов в Кремниевой Долине и России, с прямым доступом к лучшим технологическим компаниям мира.
Чтобы узнать больше про инвестиции в лучшие частные компании США, запишитесь на консультацию. Также советую подписаться на мой «Инстаграм» — там я рассказываю о деятельности фонда SV Capital Partners, нашей стратегии и возможностях, которые мы открываем нашим инвесторам.
У меня за плечами более 10 лет опыта в инвестициях и инновационном бизнесе.
🔹В 2011 году я окончил Санкт-Петербургский Экономический Факультет по специальности «Менеджмент Организации». Параллельно основал выставочную компанию Exponenta, в число проектов которой входила выставка франчайзинговых концепций «Фестиваль Франшиз» и оупен-эйр Geek Picnic.
🔹В 2017 я продал все активы в выставочном бизнесе в России и до 2019 работал топ-менеджером в проектах, связанных с IT. Специализировался на привлечении инвестиций, стратегиях развития компаний и маркетинговых коммуникациях.
🔹В 2019 я переехал на ПМЖ в Кремниевую Долину и за несколько лет жизни здесь мне удалось наработать сильный нетворк из 100+ инвесторов и фондов в Кремниевой Долине и России, с прямым доступом к лучшим технологическим компаниям мира.
Чтобы узнать больше про инвестиции в лучшие частные компании США, запишитесь на консультацию. Также советую подписаться на мой «Инстаграм» — там я рассказываю о деятельности фонда SV Capital Partners, нашей стратегии и возможностях, которые мы открываем нашим инвесторам.
Питер Линч — уникальный человек, великий инвестор, который написал книгу «Переиграть Уолл-стрит» (Beating the Street).👏
Питеру Линчу нравилось выискивать компании, чья судьба находилась в кризисной ситуации. Он по мельчайшим признакам замечал компанию, чьи акции могли подорожать в 10-100 раз.
❗️Идея Питера Линча состоит в том, чтобы покупать акции тех компаний, о которых в серьёзных конторах никто даже не слышал: «Принцип прост. Если вы видите, что розничная торговля стремительно уходит в интернет-сегмент, то акции интернет-магазинов нужно покупать в этот момент, а не тогда, когда они превращаются в «Амазон».
Линч неоднократно повторял, что самым выгодным инструментом на рынке являются именно акции. Книги и советы, которые он написал, по сей день актуальны.
Питеру Линчу нравилось выискивать компании, чья судьба находилась в кризисной ситуации. Он по мельчайшим признакам замечал компанию, чьи акции могли подорожать в 10-100 раз.
❗️Идея Питера Линча состоит в том, чтобы покупать акции тех компаний, о которых в серьёзных конторах никто даже не слышал: «Принцип прост. Если вы видите, что розничная торговля стремительно уходит в интернет-сегмент, то акции интернет-магазинов нужно покупать в этот момент, а не тогда, когда они превращаются в «Амазон».
Линч неоднократно повторял, что самым выгодным инструментом на рынке являются именно акции. Книги и советы, которые он написал, по сей день актуальны.
Читая статьи по инвестициям, мы сталкиваемся со множеством терминов, не все из которых могут быть понятны. Для тех, кто пришел в инвестиции недавно, я собрал самые популярные термины, которые часто использую в своих статьях.
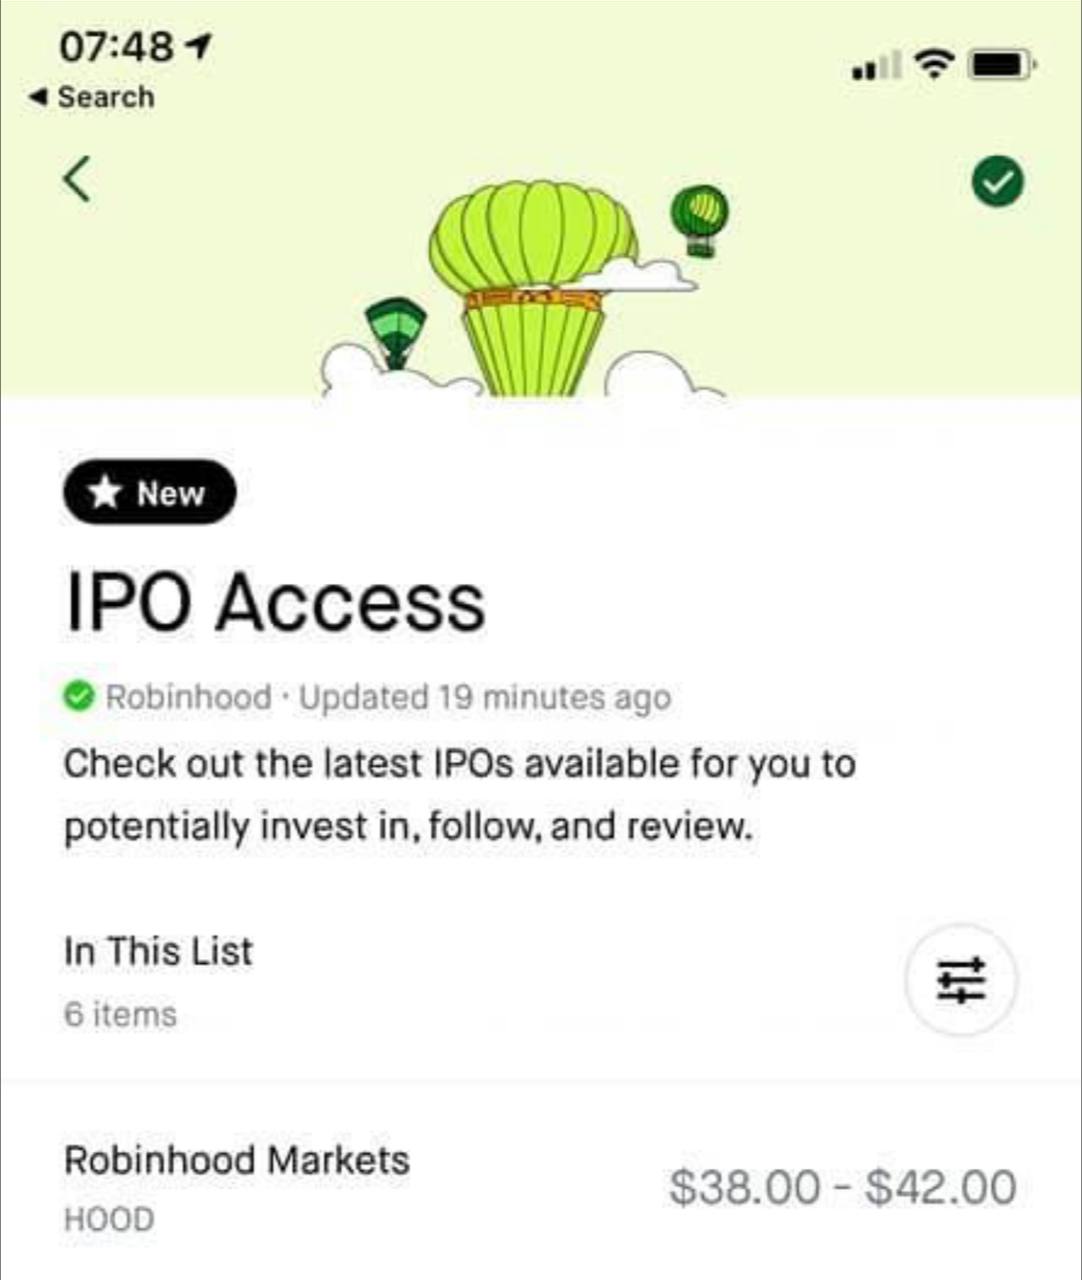
Robinhood стал активно предлагать доступ к своему пре IPO. Доступ есть только у тех, кто может пройти верификацию в приложении. Для этого нужно иметь SSN (ИНН) гражданина США.
Заметил, что стоимость размещения бумаги в 2,5(!) раза выше оценки последнего раунда, который состоялся в феврале этого года, когда одна акция стоила $18,6 при капитализации компании ~$18 млрд. Сейчас предлагают по $38-$42, а значит, весь Robinhood оценивают в $40+ млрд.
Очередной раз убеждаюсь, что лучше инвестировать на OTC рынке в акции частных компаний. С нашим фондом SV Capital Partners, акции Robinhood, например, прошлой осенью можно было взять по $12,5.
Мне интересно, станет ли когда нибудь инструмент пре-IPO инвестиций через Robinhood популярным у Private Equity компаний? Сделает ли Тиньков такой сервис со временем?
Заметил, что стоимость размещения бумаги в 2,5(!) раза выше оценки последнего раунда, который состоялся в феврале этого года, когда одна акция стоила $18,6 при капитализации компании ~$18 млрд. Сейчас предлагают по $38-$42, а значит, весь Robinhood оценивают в $40+ млрд.
Очередной раз убеждаюсь, что лучше инвестировать на OTC рынке в акции частных компаний. С нашим фондом SV Capital Partners, акции Robinhood, например, прошлой осенью можно было взять по $12,5.
Мне интересно, станет ли когда нибудь инструмент пре-IPO инвестиций через Robinhood популярным у Private Equity компаний? Сделает ли Тиньков такой сервис со временем?
Рубрика: «Как живут инвест-банкиры?»
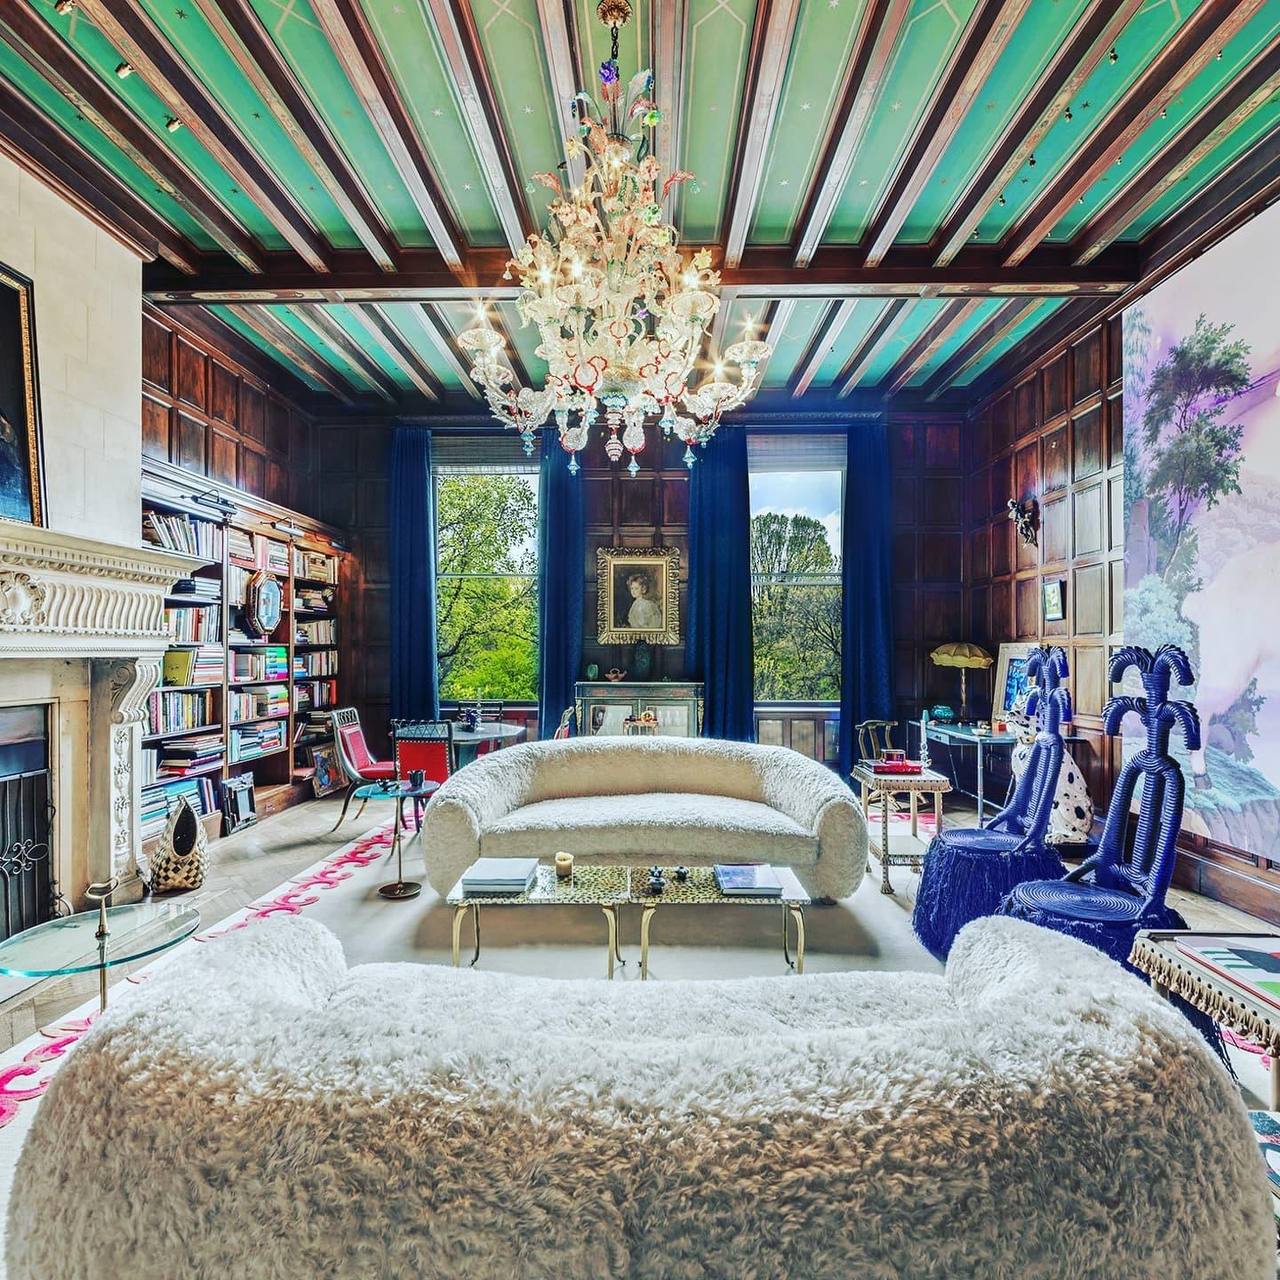
На фото квартира одного из партнёров в Goldman Sachs, который выводит компании на IPO.
Интересно, когда живёшь в таком доме, какое есть глубокое понимание мира и красоты?
На фото квартира одного из партнёров в Goldman Sachs, который выводит компании на IPO.
Интересно, когда живёшь в таком доме, какое есть глубокое понимание мира и красоты?
Совсем недавно новый тренд получил механизм под кодовым названием SPAC (Special Purpose Acquisition Company) — в пер. с англ. «Компании для Приобретения Специального Назначения». Что же это такое и стоит ли в них инвестировать?
По сути, SPAC — компания-пустышка, её главная цель — вывод на биржу выбранной частной компании путем слияния, а не традиционного IPO.
Популярность таких компаний растет с каждым годом: до сих пор в 2021 году каждый рабочий день запускалось в среднем пять новых SPAC, и это уже превышает показатель 2019 года.
Инвесторы покупают акции компании с пустым балансом, доверяя тем, кто стоит за SPAC, определить перспективную цель для приобретения. У SPAC обычно есть два года на то, чтобы заключить сделку, прежде чем они будут обязаны по контракту вернуть все собранные деньги инвесторам.
Тем не менее, чем выше доходы — тем выше риски. В случае SPAC — это потеря собственных средств в случае неудачного слияния или же провала сделки, в случае ликвидации SPAC они несут все операционные издержки. Идти на такой риск или нет — каждый инвестор решает для себя сам.
Подписывайтесь на Инстаграм svcapital.partners, чтобы узнать больше интересных кейсов и новостей из мира инвестиций.
По сути, SPAC — компания-пустышка, её главная цель — вывод на биржу выбранной частной компании путем слияния, а не традиционного IPO.
Популярность таких компаний растет с каждым годом: до сих пор в 2021 году каждый рабочий день запускалось в среднем пять новых SPAC, и это уже превышает показатель 2019 года.
Инвесторы покупают акции компании с пустым балансом, доверяя тем, кто стоит за SPAC, определить перспективную цель для приобретения. У SPAC обычно есть два года на то, чтобы заключить сделку, прежде чем они будут обязаны по контракту вернуть все собранные деньги инвесторам.
Тем не менее, чем выше доходы — тем выше риски. В случае SPAC — это потеря собственных средств в случае неудачного слияния или же провала сделки, в случае ликвидации SPAC они несут все операционные издержки. Идти на такой риск или нет — каждый инвестор решает для себя сам.
Подписывайтесь на Инстаграм svcapital.partners, чтобы узнать больше интересных кейсов и новостей из мира инвестиций.
В чем разница «публичной» и «частной» компаний?
Публичные компании отличаются от частных тем, что их акции размещены на фондовых биржах и широкий круг инвесторов, буквально со всего мира может купить и продать эти акции по текущей рыночной цене установленной рынком.
У частных компаний число акционеров ограничено: это могут быть учредители, сотрудники, семья и друзья, фонды и венчурные капиталисты, бизнес-ангелы. Поэтому акции этих компаний, по нажатию кнопки или звонку брокеру просто так не купишь. Для покупкий акций таких частных компаний создаются специализированные фонды.
Большинство компаний не становятся публичными — чаще всего более крупные компании их «поглощают»: выкупают все акции у акционеров. Помните историю, когда Facebook приобрел Instagram? 🙂 Если цена приобретения достойная, то это считается довольно хорошим результатом для всех участников. Акционеры получают наличные на свой банковский счет и идут дальше: могут выйти на пенсию или инвестируют в новый бизнес.
Почему компании выходят на биржу?
1) Компания настолько велика, что никто не может её приобрести. Инвесторам нужен способ продать свои акции и «обналичить» их.
2) Компания достигла определённого уровня развития и ей нужно больше денег для расширения. С выходом на фондовую биржу она сможет привлекать деньги от общественности.
Есть ли какие-то ограничения для компании, которая стала публичной?
Да. Теперь данные о компании должны быть общедоступными. Нужно выпускать ежеквартальные отчеты, которые могут повлиять на стоимость акций, если они соответствуют ожиданиям или не оправдывают их. Также руководители компании ограничены в том, как и когда они могут продавать акции компании.
Тем не менее, выход на биржу считается высшей точкой карьеры предпринимателя и «звёздным часом» для компании, которая трансформируются в из частной в публичную. Это как «черный пояс по карате», премия «Оскар» американской киноакадемии кино и Золотая «Олимпийская медаль» одновременно.
В следующих постах я расскажу подробнее о том, что такое OTC (Over the Counter) — акции рынка частного капитала, где сделки заключаются напрямую между владельцем акций и частным фондом или инвестором.
Публичные компании отличаются от частных тем, что их акции размещены на фондовых биржах и широкий круг инвесторов, буквально со всего мира может купить и продать эти акции по текущей рыночной цене установленной рынком.
У частных компаний число акционеров ограничено: это могут быть учредители, сотрудники, семья и друзья, фонды и венчурные капиталисты, бизнес-ангелы. Поэтому акции этих компаний, по нажатию кнопки или звонку брокеру просто так не купишь. Для покупкий акций таких частных компаний создаются специализированные фонды.
Большинство компаний не становятся публичными — чаще всего более крупные компании их «поглощают»: выкупают все акции у акционеров. Помните историю, когда Facebook приобрел Instagram? 🙂 Если цена приобретения достойная, то это считается довольно хорошим результатом для всех участников. Акционеры получают наличные на свой банковский счет и идут дальше: могут выйти на пенсию или инвестируют в новый бизнес.
Почему компании выходят на биржу?
1) Компания настолько велика, что никто не может её приобрести. Инвесторам нужен способ продать свои акции и «обналичить» их.
2) Компания достигла определённого уровня развития и ей нужно больше денег для расширения. С выходом на фондовую биржу она сможет привлекать деньги от общественности.
Есть ли какие-то ограничения для компании, которая стала публичной?
Да. Теперь данные о компании должны быть общедоступными. Нужно выпускать ежеквартальные отчеты, которые могут повлиять на стоимость акций, если они соответствуют ожиданиям или не оправдывают их. Также руководители компании ограничены в том, как и когда они могут продавать акции компании.
Тем не менее, выход на биржу считается высшей точкой карьеры предпринимателя и «звёздным часом» для компании, которая трансформируются в из частной в публичную. Это как «черный пояс по карате», премия «Оскар» американской киноакадемии кино и Золотая «Олимпийская медаль» одновременно.
В следующих постах я расскажу подробнее о том, что такое OTC (Over the Counter) — акции рынка частного капитала, где сделки заключаются напрямую между владельцем акций и частным фондом или инвестором.
Рынок объёмом $3 000 000 000 000, о котором мало кто знает
Хотели бы вы быть владельцем небольшой доли, скажем, в Dodo Pizza или Инвитро? SkyEng, IVI или SkillBox? Всё это — частные компании, и купить в них долю просто так нельзя. В России нет платформы для этого и само законодательство не приспособлено под приобретение долей в частных компаниях.
С другой стороны, если вы менеджер в одной из этих компаний, у которого есть небольшой опцион, хорошо, если вы получаете дивиденды. А если не получаете? Вы не можете легко продать эту долю до того, как компания станет публичной (выйдет на IPO), или до того, как её купит кто-то из стратегов, например, Сбер, Яндекс или Mail.ru. А этого может и не случиться. За последние 10 лет только 3 IT-компании стали публичными в РФ.
А что в США? Тут есть огромный рынок, размером в 3 экономики России и объемом более $3 000 000 000 000 (трех триллионов) долларов США. Его еще называют OTC (over the counter). Это рынок частного капитала, где сделки заключаются напрямую между владельцем акций и частным фондом или инвестором.
Как вам, например, кейс фонда Sequoia Capital , которая купила акцию Airbnb по 1 центу за штуку в 2009 году? Сейчас каждая такая акция стоит ~$150!
Конечно, инвестировать в ранние стадии гораздо более рискованно. Поэтому мой интерес в основном всегда был обращён к компаниям поздней стадии, которые скоро выходят на IPO или уже являются прибыльными и достаточно большими, чтобы самим занять значительную часть рынка.
В Кремниевой Долине мне удалось выстроить довольно серьезный нетворк и обзавестись солидными партнерами, которые работают в этом рынке по 10-15 лет. Это открыло мне эксклюзивный доступ к одним из лучших и самых желанных высокотехнологичных компаний в мире.
Розничные инвесторы из нашего закрытого клуба SV Capital Partners получают доступ к эксклюзивным сделкам и становятся реальными совладельцами лучших компаний Кремниевой долины и США, которые невозможно купить на бирже. Запишитесь на консультацию, чтобы узнать больше про инвестиции в лучшие частные компании США.
Хотели бы вы быть владельцем небольшой доли, скажем, в Dodo Pizza или Инвитро? SkyEng, IVI или SkillBox? Всё это — частные компании, и купить в них долю просто так нельзя. В России нет платформы для этого и само законодательство не приспособлено под приобретение долей в частных компаниях.
С другой стороны, если вы менеджер в одной из этих компаний, у которого есть небольшой опцион, хорошо, если вы получаете дивиденды. А если не получаете? Вы не можете легко продать эту долю до того, как компания станет публичной (выйдет на IPO), или до того, как её купит кто-то из стратегов, например, Сбер, Яндекс или Mail.ru. А этого может и не случиться. За последние 10 лет только 3 IT-компании стали публичными в РФ.
А что в США? Тут есть огромный рынок, размером в 3 экономики России и объемом более $3 000 000 000 000 (трех триллионов) долларов США. Его еще называют OTC (over the counter). Это рынок частного капитала, где сделки заключаются напрямую между владельцем акций и частным фондом или инвестором.
Как вам, например, кейс фонда Sequoia Capital , которая купила акцию Airbnb по 1 центу за штуку в 2009 году? Сейчас каждая такая акция стоит ~$150!
Конечно, инвестировать в ранние стадии гораздо более рискованно. Поэтому мой интерес в основном всегда был обращён к компаниям поздней стадии, которые скоро выходят на IPO или уже являются прибыльными и достаточно большими, чтобы самим занять значительную часть рынка.
В Кремниевой Долине мне удалось выстроить довольно серьезный нетворк и обзавестись солидными партнерами, которые работают в этом рынке по 10-15 лет. Это открыло мне эксклюзивный доступ к одним из лучших и самых желанных высокотехнологичных компаний в мире.
Розничные инвесторы из нашего закрытого клуба SV Capital Partners получают доступ к эксклюзивным сделкам и становятся реальными совладельцами лучших компаний Кремниевой долины и США, которые невозможно купить на бирже. Запишитесь на консультацию, чтобы узнать больше про инвестиции в лучшие частные компании США.
Уоррен Баффет — миллиардер, живая легенда фондового рынка, воплощение американской мечты и фактически главный инвестиционный гуру в мире.
Баффет доказал, что добиться успеха никогда не поздно: первый миллион он сделал в 32 года, а 95% состояния заработал после 60. В 1982 году (52 года) его состояние было равно $376 млн, в 59 лет у него было $3,8 млрд, а сейчас, в 90 лет, — $96 млрд. В списке богатейших людей мира по версии Forbes он на шестом месте — его состояние больше ВВП 125 стран мира.
Уоррен Баффет вдохновляет миллионы инвесторов своим примером: он доказал, что можно стабильно обыгрывать рынок десятилетиями и быть лучшим при наличии холодного расчета, стратегии и умения находить недооцененные бумаги. Он — настоящая легенда и уже фактически имя нарицательное в мире инвестиций.
Баффет доказал, что добиться успеха никогда не поздно: первый миллион он сделал в 32 года, а 95% состояния заработал после 60. В 1982 году (52 года) его состояние было равно $376 млн, в 59 лет у него было $3,8 млрд, а сейчас, в 90 лет, — $96 млрд. В списке богатейших людей мира по версии Forbes он на шестом месте — его состояние больше ВВП 125 стран мира.
Уоррен Баффет вдохновляет миллионы инвесторов своим примером: он доказал, что можно стабильно обыгрывать рынок десятилетиями и быть лучшим при наличии холодного расчета, стратегии и умения находить недооцененные бумаги. Он — настоящая легенда и уже фактически имя нарицательное в мире инвестиций.
На VC.ru вышла наша статья о том, как самостоятельно принимать решения об инвестициях в частные компании, которые готовятся к выходу на фондовую биржу.
На что стоит обращать внимание в первую очередь — рассказываем на примере компании WeWork.
На что стоит обращать внимание в первую очередь — рассказываем на примере компании WeWork.

Кто такой андеррайтер?
Поскольку выход на биржу требует очень больших затрат, компании обычно сотрудничают со специальными «инвестиционными банками». Чтобы первичное публичное размещение акций (IPO) было успешным, банк назначает команду специалистов — так называемых «андеррайтеров», в которую входят юристы, бухгалтеры, специалисты по связям с общественностью и SEC.
Их можно сравнить с элитным спецназом, единственная цель которого — продать новые акции компании подороже. Про них снято множество фильмов — от «Волка c Уолл Стрит» до «Игры на понижение».
Инвестиционные банки взимают в среднем от 3% до 7% от общей суммы продажи IPO. Например, при IPO Airbnb андеррайтеры могли заработать от 105 до 200 миллионов долларов.
Помните, что IPO направлено на привлечение капитала путем продажи акций новым инвесторам. Поэтому, если им не удастся убедить потенциальных инвесторов купить определенное количество акций, андеррайтер должен сам купить излишки акций. А это не самый лучший бизнес.
Поэтому, чтобы избежать необходимости тратить много денег на провал IPO, андеррайтер должен работать особенно усердно, чтобы продать все доступные акции. Они и руководители компаний часто делают выездные презентации по стране (road show), чтобы убедить компании взять на себя обязательство по покупке акций во время IPO. Если у андеррайтера останется много непродажных акций, он все равно сможет продать их на рынке, но им нужно быть осторожными, потому что внезапный сброс большого количества акций может снизить цену, нанеся ущерб всем участникам сделки.
Кстати, с происхождением термина «андеррайтер» связана интересная история… Но об этом в следующем посте, включите уведомления о новых публикациях, чтобы не пропустить.
Поскольку выход на биржу требует очень больших затрат, компании обычно сотрудничают со специальными «инвестиционными банками». Чтобы первичное публичное размещение акций (IPO) было успешным, банк назначает команду специалистов — так называемых «андеррайтеров», в которую входят юристы, бухгалтеры, специалисты по связям с общественностью и SEC.
Их можно сравнить с элитным спецназом, единственная цель которого — продать новые акции компании подороже. Про них снято множество фильмов — от «Волка c Уолл Стрит» до «Игры на понижение».
Инвестиционные банки взимают в среднем от 3% до 7% от общей суммы продажи IPO. Например, при IPO Airbnb андеррайтеры могли заработать от 105 до 200 миллионов долларов.
Помните, что IPO направлено на привлечение капитала путем продажи акций новым инвесторам. Поэтому, если им не удастся убедить потенциальных инвесторов купить определенное количество акций, андеррайтер должен сам купить излишки акций. А это не самый лучший бизнес.
Поэтому, чтобы избежать необходимости тратить много денег на провал IPO, андеррайтер должен работать особенно усердно, чтобы продать все доступные акции. Они и руководители компаний часто делают выездные презентации по стране (road show), чтобы убедить компании взять на себя обязательство по покупке акций во время IPO. Если у андеррайтера останется много непродажных акций, он все равно сможет продать их на рынке, но им нужно быть осторожными, потому что внезапный сброс большого количества акций может снизить цену, нанеся ущерб всем участникам сделки.
Кстати, с происхождением термина «андеррайтер» связана интересная история… Но об этом в следующем посте, включите уведомления о новых публикациях, чтобы не пропустить.