Forwarded from Мамкин финансист
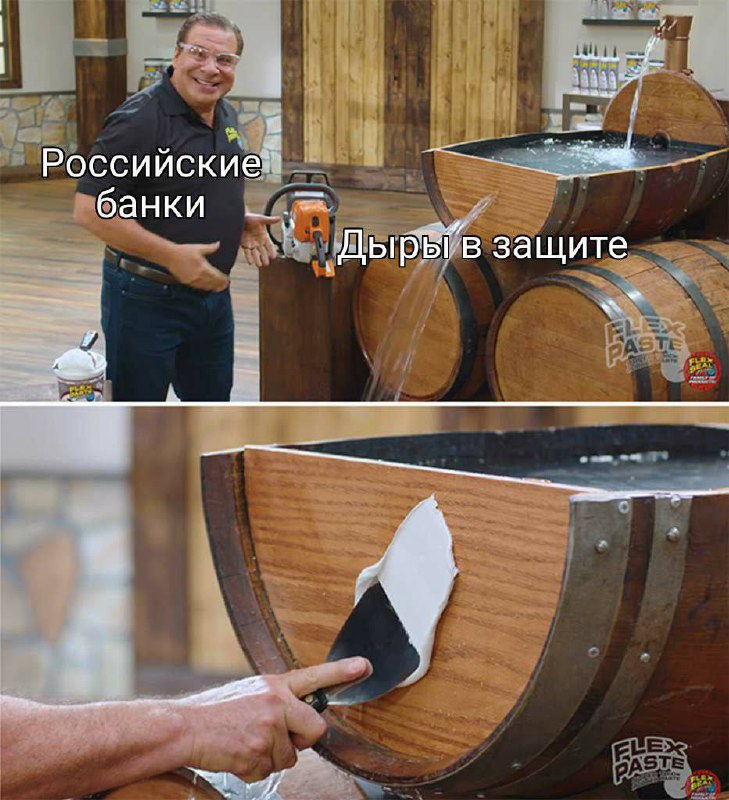
Российские банки с начала августа чуть ли не постоянно дудосят — последняя DDoS атака была 2 сентября и привела к сбоям в работе сервисов крупнейших банков. До этого буквально весь август, с 9 числа, банковские спецы по кибербезопасности работали до седьмого пота и отражали атаки.
В результате последней DDoS-атаки Альфа-банк, ВТБ и Сбер получили проблемы с проведением платежей и обслуживанием карт. Возможно, со сбоями столкнулись и другие банки, но, увы подтвердить это не получится — статистики нет. Однако не только банки горевали: с проблемами столкнулся провайдер Orange Business Services. И пусть вам это название ничего не говорит, этот провайдер обслуживает значительную часть трафика крупных банков по картам. В том числе, и в НСПК. То есть, сбои были и при переводах через СБП.
Казалось бы, банки, с их-то баблищем, должны успешно отражать такие атаки, но все не так просто. Дело в том, что сколько бы дорогими не были защитные системы, достаточно довольно дешевых средств нападения, чтобы их «пробить». Например, защиту от DDoS-атак за 1 млн рублей легко пробивает бот-атака сети за 100 тысяч рублей. Короче говоря, потрать ты хоть все свое состояние на защиту, какой-нибудь крутой хакер все равно сможет прорваться. Причем, сделает он это в разы дешевле.
Но решение все равно есть. Правда, оно не столько построено на деньгах, сколько на... доверительных отношениях. Банкам попросту надо объединить свои усилия и вместе противостоять угрозам. Причем, не просто какой-то группкой, а прям на уровне оператора — чтобы задействованы были все. Но, увы, это лишь несбыточная мечта — у наших банкстеров слишком большие короны на головах, чтобы объединяться.
Еще интересует вопрос, кому эти атаки вообще нужны. По факту, особого вреда они не наносят. Нет, определенные проблемы создают, но бабки ведь не тырят. Так что мотивы тут не очень понятны. Разве что это чистая политика — чтоб Россиюшку задавить.
В результате последней DDoS-атаки Альфа-банк, ВТБ и Сбер получили проблемы с проведением платежей и обслуживанием карт. Возможно, со сбоями столкнулись и другие банки, но, увы подтвердить это не получится — статистики нет. Однако не только банки горевали: с проблемами столкнулся провайдер Orange Business Services. И пусть вам это название ничего не говорит, этот провайдер обслуживает значительную часть трафика крупных банков по картам. В том числе, и в НСПК. То есть, сбои были и при переводах через СБП.
Казалось бы, банки, с их-то баблищем, должны успешно отражать такие атаки, но все не так просто. Дело в том, что сколько бы дорогими не были защитные системы, достаточно довольно дешевых средств нападения, чтобы их «пробить». Например, защиту от DDoS-атак за 1 млн рублей легко пробивает бот-атака сети за 100 тысяч рублей. Короче говоря, потрать ты хоть все свое состояние на защиту, какой-нибудь крутой хакер все равно сможет прорваться. Причем, сделает он это в разы дешевле.
Но решение все равно есть. Правда, оно не столько построено на деньгах, сколько на... доверительных отношениях. Банкам попросту надо объединить свои усилия и вместе противостоять угрозам. Причем, не просто какой-то группкой, а прям на уровне оператора — чтобы задействованы были все. Но, увы, это лишь несбыточная мечта — у наших банкстеров слишком большие короны на головах, чтобы объединяться.
Еще интересует вопрос, кому эти атаки вообще нужны. По факту, особого вреда они не наносят. Нет, определенные проблемы создают, но бабки ведь не тырят. Так что мотивы тут не очень понятны. Разве что это чистая политика — чтоб Россиюшку задавить.
Forwarded from Формула прибыли [SCAM]
Please open Telegram to view this post
VIEW IN TELEGRAM
Какой у вас график отпусков?
Anonymous Poll
28%
Строго по Трудовому кодексу, два раза в год по две недели
10%
Имею возможность брать месяц целиком, так и делаю
22%
Три-четыре раза в год по неделе, прицепляю к длинным выходным
19%
Работаю нон-стоп, мини-отпуск после Нового года плюс пару дней
6%
У меня проектная работа, бывают паузы в недели и месяцы длиной
15%
Наслаждаюсь пенсией / рантье / вольный художник / есть спонсор
Forwarded from О чём говорят Бурлаковы
Функциональность, простота и безопасность
⚡️ Сегодня говорим прямо про горячую, непростую тему... Нам исключительно близкую, ведь RBK.Money и Osnova уделяют защите финтех-решений беспрецедентное внимание.
🎠 Вспомните известнейшую фразу про выбор — быстро, дёшево и качественно, какие два из трёх берёте? Поступишься качеством — будет недорого и без задержек, и так далее по списку.
🎪 Ровно такой же выбор представляет и триада "функциональность—простота—безопасность". И не будем рассуждать абстрактно, посмотрим на это на примере аппаратных кошельков для криптовалюты.
🎡 Есть продукт, разработанный российскими инженерами, основателями компании Tangem. Это хороший, качественный вызов, брошенный лидерам рынка, то есть Trezor и Ledger.
🦚 С одной стороны, от аппаратного кошелька вы ждёте упрощения своей жизни. Потому что хранить приватную часть ключа (абракадабра из букв и цифр чудовищной длины) невозможно без рисков...
🧤 ...если вы запишете его на бумаге, то умаетесь каждый раз набирать код на клавиатуре. Если сохраните в любом "ключнике" (или тем более текстовом файле) на устройстве, есть риск взлома и хищения.
👩🎨 То есть аппаратный ключ уменьшает риски до запоминания пина (можно реализовывать вариант и без него). Но теперь вы сталкиваетесь с риском потери самой карты. И это позволяет забрать вашу крипту.
💵 Потому что часть решений требуют действий, аналогичных 2FA, то есть отдельно ввода данных в приложение, отдельно — верификации ключом. Часть — просто активируют процесс через NFC.
🥞 У Tangem для этого случая есть подстраховка, мультисиговская карта Twin. И вот вторая развилка: хочешь закрыть риски, будь готов к тому, что у тебя счёт с многими подписями — и сейф с картой №2.
Мы знаем, о чём говорим ©️
⚡️ Сегодня говорим прямо про горячую, непростую тему... Нам исключительно близкую, ведь RBK.Money и Osnova уделяют защите финтех-решений беспрецедентное внимание.
🎠 Вспомните известнейшую фразу про выбор — быстро, дёшево и качественно, какие два из трёх берёте? Поступишься качеством — будет недорого и без задержек, и так далее по списку.
🎪 Ровно такой же выбор представляет и триада "функциональность—простота—безопасность". И не будем рассуждать абстрактно, посмотрим на это на примере аппаратных кошельков для криптовалюты.
🎡 Есть продукт, разработанный российскими инженерами, основателями компании Tangem. Это хороший, качественный вызов, брошенный лидерам рынка, то есть Trezor и Ledger.
🦚 С одной стороны, от аппаратного кошелька вы ждёте упрощения своей жизни. Потому что хранить приватную часть ключа (абракадабра из букв и цифр чудовищной длины) невозможно без рисков...
🧤 ...если вы запишете его на бумаге, то умаетесь каждый раз набирать код на клавиатуре. Если сохраните в любом "ключнике" (или тем более текстовом файле) на устройстве, есть риск взлома и хищения.
👩🎨 То есть аппаратный ключ уменьшает риски до запоминания пина (можно реализовывать вариант и без него). Но теперь вы сталкиваетесь с риском потери самой карты. И это позволяет забрать вашу крипту.
💵 Потому что часть решений требуют действий, аналогичных 2FA, то есть отдельно ввода данных в приложение, отдельно — верификации ключом. Часть — просто активируют процесс через NFC.
🥞 У Tangem для этого случая есть подстраховка, мультисиговская карта Twin. И вот вторая развилка: хочешь закрыть риски, будь готов к тому, что у тебя счёт с многими подписями — и сейф с картой №2.
Мы знаем, о чём говорим ©️

Forwarded from Grigòr, the Creator
Даааааааааай! Джест. В мире маркетинга всё по-прежнему: все имитируют работу, фактически её не исполняя. Но рассказать есть о чём.
В Telegram появится рекламный формат постов с пометкой Sponsored. Такие посты будут появляться только в публичных чатах, владельцы которых присоединятся к программе. Дата введения фичи пока неизвестна.
В TikTok появилась функция быстрого запуска рекламы Promote для всех рекламодателей. Функция позволяет пользователям запускать рекламу сразу из своего аккаунта TikTok. Применима она только к общедоступным роликам, в которых не используется звуковое сопровождение, защищенное авторскими правами.
Facebook тестирует инструмент Ad strategies автоматизации рекламных кампаний. Новый инструмент поможет охватить максимальную аудиторию на всех этапах пути к покупке.
Пользователей Instagram обяжут указывать дату рождения. Соцсеть будет спрашивать о возрасте при запуске приложения и на заглушке для постов 18+.
ВКонтакте и Одноклассники будут предупреждать о потенциально недостоверной информации. Подозрительные посты будут отмечаться специальной пометкойи отправляться товарищу майору.
Амбассадоры экосистемы VK начали ходить по ВУЗам с 1 сентября. Они рассказывают неокрепшим умам об ИТ-сфере и о проектах экосистемы VK, ну и предлагают перейти на сторону мэйла.
ВКонтакте запустил VK Почту. Любой желающий непонятно зачем может получить себе почту с доменом vk.com. Лет 15 назад это было бы круто, сейчас — пох.
#дайджест
В Telegram появится рекламный формат постов с пометкой Sponsored. Такие посты будут появляться только в публичных чатах, владельцы которых присоединятся к программе. Дата введения фичи пока неизвестна.
В TikTok появилась функция быстрого запуска рекламы Promote для всех рекламодателей. Функция позволяет пользователям запускать рекламу сразу из своего аккаунта TikTok. Применима она только к общедоступным роликам, в которых не используется звуковое сопровождение, защищенное авторскими правами.
Facebook тестирует инструмент Ad strategies автоматизации рекламных кампаний. Новый инструмент поможет охватить максимальную аудиторию на всех этапах пути к покупке.
Пользователей Instagram обяжут указывать дату рождения. Соцсеть будет спрашивать о возрасте при запуске приложения и на заглушке для постов 18+.
ВКонтакте и Одноклассники будут предупреждать о потенциально недостоверной информации. Подозрительные посты будут отмечаться специальной пометкой
Амбассадоры экосистемы VK начали ходить по ВУЗам с 1 сентября. Они рассказывают неокрепшим умам об ИТ-сфере и о проектах экосистемы VK, ну и предлагают перейти на сторону мэйла.
ВКонтакте запустил VK Почту. Любой желающий непонятно зачем может получить себе почту с доменом vk.com. Лет 15 назад это было бы круто, сейчас — пох.
#дайджест

Forwarded from Финтехно
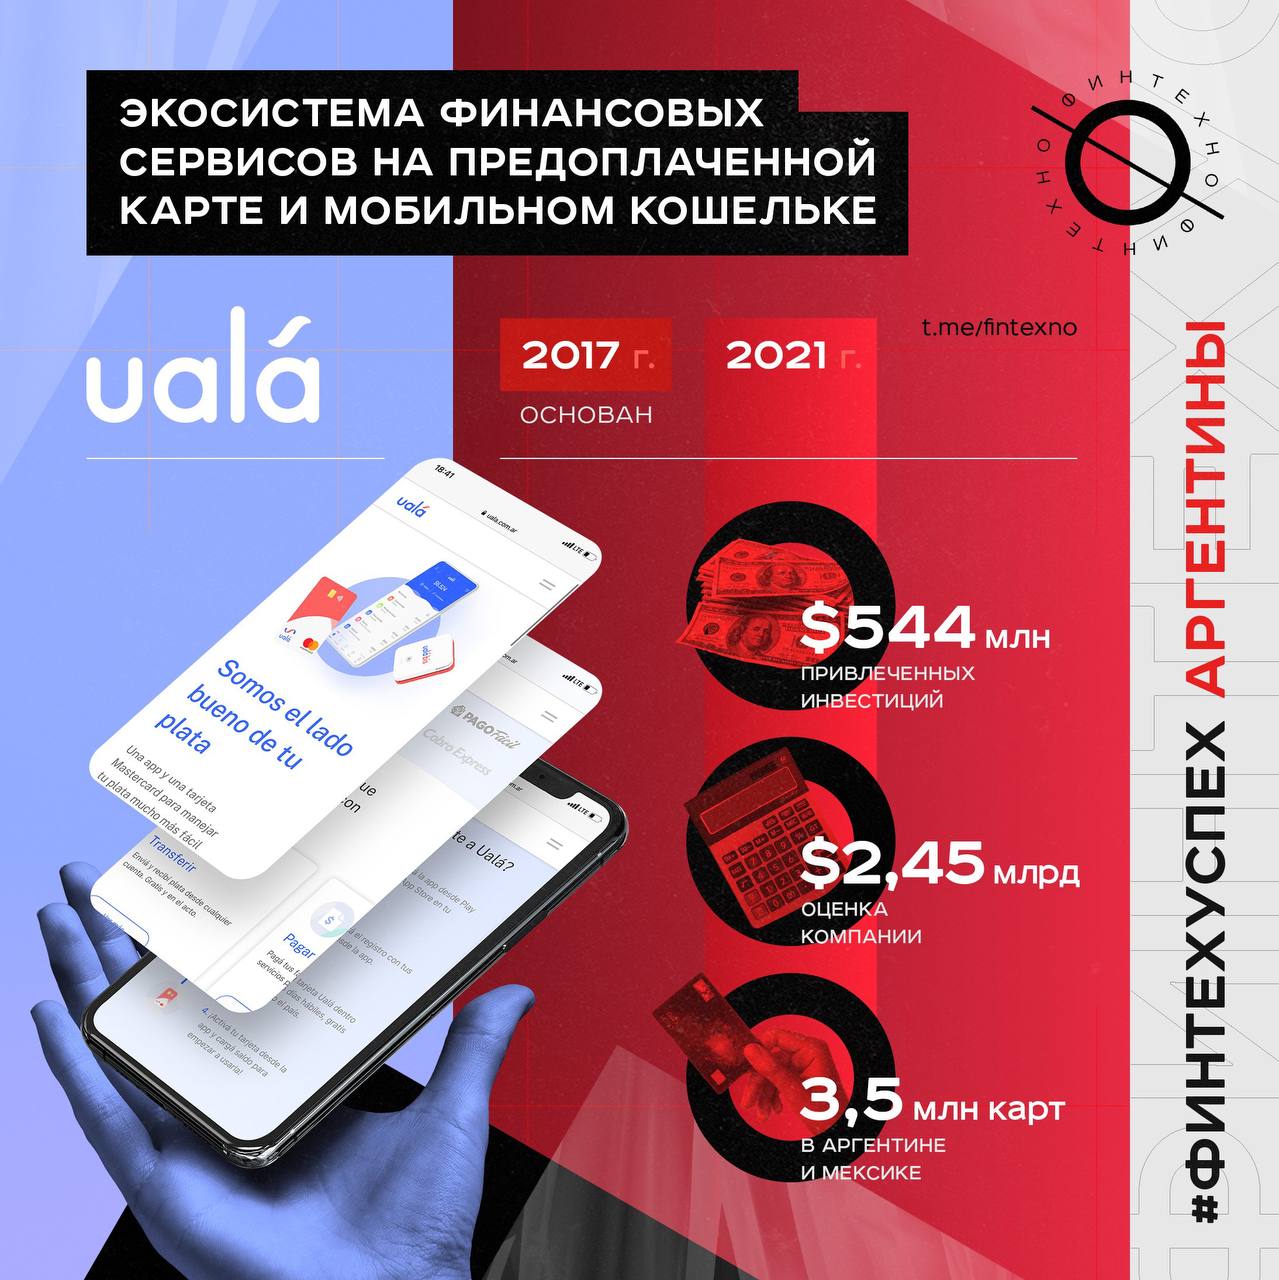
#ФинтехУспех: Ualá — региональная экосистема из Аргентины, которая стремится сделать финансовые услуги более доступными и прозрачными для всей Латинской Америки.
Ualá - это мобильное приложение для управления личными финансами с помощью предоплаченной карты Mastercard. Фактически, пользователи могут полноценно управлять деньгами через мобильные телефоны, не имея банковского счета. Большую роль в формировании концепции сыграл контекст. Аргентина — это страна с очень высоким проникновением мобильных телефонов (92%) и очень низким — банковских услуг: всего 50%.
Амбиции фаундера
Основатель и генеральный директор Ualá — Пьерпаоло Барбьери, уроженец Буэнос-Айреса и выпускник Гарварда. Мотивацией для запуска своего финтех-стартапа стало желание создать платформу, которая объединила бы все финансовые услуги в одном приложении, привязанном к одной карте. Так и получилось.
Сегодня Ualá — это полноценная финансовая экосистема, которая включает в себя универсальные счета, глобальную карту Mastercard, платежи и переводы, инвестиционные и кредитные продукты, рассрочку (BNPL) и страхование. Недавно появился торговый эквайринг Ualá Bis — решение для предпринимателей и продавцов, которое позволяет оплачивать покупки через платежную ссылку или мобильные точки продаж (mPOS).
Самого Пьерпаоло Барбьери Reuters метко окрестил «королем безнала» — он верит в то, что через 10 лет наличные исчезнут. Убедив соотечественников отказаться от традиционных банковских услуг в пользу цифровых, он нацелился на аудиторию, не охваченную банковскими услугами в Перу, Парагвае, Колумбии и Чили, а после — в США и Европе. Чтобы реализовать первую часть плана, в апреле Ualá инициировала покупку конкурирующего аргентинского цифрового банка Wilobank.
Локомотивный продукт
Чтобы пользоваться Ualá, достаточно предоплаченной карты Mastercard без комиссии за выпуск, продление, обслуживание или закрытие. После регистрации в приложении клиент получает ее с помощью доставки. Карту можно использовать для оплат в розничных магазинах и в интернете, пополнять с банковского счета или наличными в любом Pago Fácil — сети услуг денежных переводов и оплаты счетов, принадлежащей Western Union. Снимать деньги можно в банкоматах Banelco и Red Link бесплатно два раза в месяц. Переводы другим клиентам Ualá — бесплатные. Отслеживать расходы приложение помогает с помощью категоризации расходов и push-уведомлений при выполнении транзакций.
Рекордный успех
В общей сложности с момента создания в 2017 году Ualá привлекла $544 млн. Последние $350 млн — в августе. Ни одна аргентинская компания не получала больше за один раунд финансирования. Его возглавили китайская Tencent и инновационный фонд SoftBank при участии Goldman Sachs, Soros Found Management, Ribbit, Greyhound и Monashees. В итоге оценка Ualá достигла $2,45 млрд.
У Ualá и Tencent больше общего, чем может показаться на первый взгляд. Основное — что обе пытаются увеличить доступность и проникновение финансовых услуг на развивающихся рынках. WeChat и Alibaba полностью изменили сценарии использования денег и мобильных телефонов в Китае. Опираясь на опыт Tencent, Ualá рассчитывает сделать то же самое в Латинской Америке.
На сегодняшний день картами Ualá пользуется 3,5 млн человек в Аргентине и Мексике, куда стартап вышел в 2019 году. Это трехкратный рост меньше, чем за два года. Компания утверждает, что ее клиенты — более 22% людей в возрасте от 18 до 25 лет в Аргентине. Более 1 млн пользователей инвестируют в ПИФ Ualá — второй по величине в стране по количеству участников. 65% клиентов Ualá не имели кредитной истории до загрузки приложения.
В Ualá уже работает более 1000 сотрудников, и до конца года их должно стать 1500.
Ualá - это мобильное приложение для управления личными финансами с помощью предоплаченной карты Mastercard. Фактически, пользователи могут полноценно управлять деньгами через мобильные телефоны, не имея банковского счета. Большую роль в формировании концепции сыграл контекст. Аргентина — это страна с очень высоким проникновением мобильных телефонов (92%) и очень низким — банковских услуг: всего 50%.
Амбиции фаундера
Основатель и генеральный директор Ualá — Пьерпаоло Барбьери, уроженец Буэнос-Айреса и выпускник Гарварда. Мотивацией для запуска своего финтех-стартапа стало желание создать платформу, которая объединила бы все финансовые услуги в одном приложении, привязанном к одной карте. Так и получилось.
Сегодня Ualá — это полноценная финансовая экосистема, которая включает в себя универсальные счета, глобальную карту Mastercard, платежи и переводы, инвестиционные и кредитные продукты, рассрочку (BNPL) и страхование. Недавно появился торговый эквайринг Ualá Bis — решение для предпринимателей и продавцов, которое позволяет оплачивать покупки через платежную ссылку или мобильные точки продаж (mPOS).
Самого Пьерпаоло Барбьери Reuters метко окрестил «королем безнала» — он верит в то, что через 10 лет наличные исчезнут. Убедив соотечественников отказаться от традиционных банковских услуг в пользу цифровых, он нацелился на аудиторию, не охваченную банковскими услугами в Перу, Парагвае, Колумбии и Чили, а после — в США и Европе. Чтобы реализовать первую часть плана, в апреле Ualá инициировала покупку конкурирующего аргентинского цифрового банка Wilobank.
Локомотивный продукт
Чтобы пользоваться Ualá, достаточно предоплаченной карты Mastercard без комиссии за выпуск, продление, обслуживание или закрытие. После регистрации в приложении клиент получает ее с помощью доставки. Карту можно использовать для оплат в розничных магазинах и в интернете, пополнять с банковского счета или наличными в любом Pago Fácil — сети услуг денежных переводов и оплаты счетов, принадлежащей Western Union. Снимать деньги можно в банкоматах Banelco и Red Link бесплатно два раза в месяц. Переводы другим клиентам Ualá — бесплатные. Отслеживать расходы приложение помогает с помощью категоризации расходов и push-уведомлений при выполнении транзакций.
Рекордный успех
В общей сложности с момента создания в 2017 году Ualá привлекла $544 млн. Последние $350 млн — в августе. Ни одна аргентинская компания не получала больше за один раунд финансирования. Его возглавили китайская Tencent и инновационный фонд SoftBank при участии Goldman Sachs, Soros Found Management, Ribbit, Greyhound и Monashees. В итоге оценка Ualá достигла $2,45 млрд.
У Ualá и Tencent больше общего, чем может показаться на первый взгляд. Основное — что обе пытаются увеличить доступность и проникновение финансовых услуг на развивающихся рынках. WeChat и Alibaba полностью изменили сценарии использования денег и мобильных телефонов в Китае. Опираясь на опыт Tencent, Ualá рассчитывает сделать то же самое в Латинской Америке.
На сегодняшний день картами Ualá пользуется 3,5 млн человек в Аргентине и Мексике, куда стартап вышел в 2019 году. Это трехкратный рост меньше, чем за два года. Компания утверждает, что ее клиенты — более 22% людей в возрасте от 18 до 25 лет в Аргентине. Более 1 млн пользователей инвестируют в ПИФ Ualá — второй по величине в стране по количеству участников. 65% клиентов Ualá не имели кредитной истории до загрузки приложения.
В Ualá уже работает более 1000 сотрудников, и до конца года их должно стать 1500.
Forwarded from Код.ру
🛠 Власти Германии обратились к руководству ЕС с инициативой обязать производителей смартфонов увеличить сроки поддержки устройств до 7 лет.
Инициатива направлена на решение проблем загрязнения окружающей среды. Отмечается, что увеличение срока поддержки напрямую связано с увеличением срока эксплуатации смартфонов, это позволит уменьшить количество высокотехнологичного мусора. Производители предложение не поддержали:
https://kod.ru/germaniya-obyazhet-podderzhivat-7-let/
Инициатива направлена на решение проблем загрязнения окружающей среды. Отмечается, что увеличение срока поддержки напрямую связано с увеличением срока эксплуатации смартфонов, это позволит уменьшить количество высокотехнологичного мусора. Производители предложение не поддержали:
https://kod.ru/germaniya-obyazhet-podderzhivat-7-let/
Forwarded from EXANTE Global
🚀#нахайпе BTC вновь преодолел отметку выше $50 000. Покупки актива усилились с началом сентября, что позволило ему переписать внутридневные максимумы с мая.
На рынках с конца августа явно заметен спрос на рисковые активы, и инвесторы вновь смотря с интересом на криптовалюты. Кроме того, вернулись разговоры, что ФРС отложит сворачивание стимулов, и дефляционная природа биткоина опять привлекает повышенное внимание.
Впрочем, биткоин находится в непривычной для себя роли ведомого актива, который едва поспевает за ETH и другими альтами. На этом фоне неудивительно будет, если его капитализация продолжит снижение.
Как вы считаете, найдется ли в этот раз достаточно покупателей, чтобы BTC сумел удержать планку в $50 000 и пошел дальше в рост?
@exante
На рынках с конца августа явно заметен спрос на рисковые активы, и инвесторы вновь смотря с интересом на криптовалюты. Кроме того, вернулись разговоры, что ФРС отложит сворачивание стимулов, и дефляционная природа биткоина опять привлекает повышенное внимание.
Впрочем, биткоин находится в непривычной для себя роли ведомого актива, который едва поспевает за ETH и другими альтами. На этом фоне неудивительно будет, если его капитализация продолжит снижение.
Как вы считаете, найдется ли в этот раз достаточно покупателей, чтобы BTC сумел удержать планку в $50 000 и пошел дальше в рост?
@exante
Forwarded from MarketTwits
💥☢️🇬🇧#крипто #внедрение #британия #физики
число британских студентов, покупающих крипту выросло в 3 раза с прошлого года - опрос
число британских студентов, покупающих крипту выросло в 3 раза с прошлого года - опрос
Forwarded from Мысли-НеМысли
Несмотря на то, что о мошенничествах предупреждают чуть ли не из каждого утюга, россияне становятся все более уязвимыми к методам социальной инженерии. По свежим данным ЦБ, апреля по июнь 2021 года злоумышленники украли у клиентов банков более 3 млрд рублей. Это в полтора раза больше, чем за аналогичный период 2020 года, когда со счетов было украдено 2,1 млрд рублей.
При этом, из денег, незаконно выведенных со счетов в период с апреля по июнь, клиентам вернули только 7,4%, а в 2020-м – более 12%. То есть, грабить россиян стали больше, а деньги им возвращают реже. Банки неохотно идут навстречу клиентам, попавшимся на уловки социальной инженерии, так как в этом случае граждане фактически самостоятельно вверяют преступникам все необходимые данные для кражи. Чаще всего методы социальной инженерии используют при краже денег через онлайн-банкинг — 81,8% случаев.
При этом, из денег, незаконно выведенных со счетов в период с апреля по июнь, клиентам вернули только 7,4%, а в 2020-м – более 12%. То есть, грабить россиян стали больше, а деньги им возвращают реже. Банки неохотно идут навстречу клиентам, попавшимся на уловки социальной инженерии, так как в этом случае граждане фактически самостоятельно вверяют преступникам все необходимые данные для кражи. Чаще всего методы социальной инженерии используют при краже денег через онлайн-банкинг — 81,8% случаев.
Forwarded from ForkLog
⚙️ Основатель FTX Сэм Бэнкман-Фрид сообщил о добавлении функции минтинга NFT на основной и американской биржах. По умолчанию все NFT будут кроссчейн-совместимыми с Ethereum и Solana.
🤪 В качестве примера Сэм прикрепил созданную им картинку, которая успела собрать 19 ставок — максимальная из них составила $1100.
#FTX #NFT
🤪 В качестве примера Сэм прикрепил созданную им картинку, которая успела собрать 19 ставок — максимальная из них составила $1100.
#FTX #NFT
Десять предпринимателей отправились обедать,
Одному пришла повестка в суд — и их осталось девять.
Девять бизнесменов, поев, клевали носом,
Один не вышел в плюс — не смог нащупать спрос он.
Восемь штук юрлиц отчётность дружно сдали,
Случилась камералка, и лишь семеро остались.
Семь предпринимателей заявились на кредит,
ООО все получили, ИП пустой сидит.
Шестеро стартаперов в акселераторе сидят,
Один профейлил демо-день, и их осталось пять.
Пять учредителей назначили гендира,
СЕО выжил одного, осталось их четыре.
Четверо друзей пошли на IPO,
Один под санкции попал, лишился он всего.
Трое капиталистов рынок поделили
Один судиться с бывшей стал, о нём вскоре позабыли.
Двое олигахов остались за столом,
Один в политику полез — забыли и о нём.
Последний бизнесмен с тоской смотрел на стену:
Придётся делать суперапп... и экосистему.
@e_magic
Одному пришла повестка в суд — и их осталось девять.
Девять бизнесменов, поев, клевали носом,
Один не вышел в плюс — не смог нащупать спрос он.
Восемь штук юрлиц отчётность дружно сдали,
Случилась камералка, и лишь семеро остались.
Семь предпринимателей заявились на кредит,
ООО все получили, ИП пустой сидит.
Шестеро стартаперов в акселераторе сидят,
Один профейлил демо-день, и их осталось пять.
Пять учредителей назначили гендира,
СЕО выжил одного, осталось их четыре.
Четверо друзей пошли на IPO,
Один под санкции попал, лишился он всего.
Трое капиталистов рынок поделили
Один судиться с бывшей стал, о нём вскоре позабыли.
Двое олигахов остались за столом,
Один в политику полез — забыли и о нём.
Последний бизнесмен с тоской смотрел на стену:
Придётся делать суперапп... и экосистему.
@e_magic
Forwarded from О чём говорят Бурлаковы
Osnova стала цифровым партнёром Федерации бокса России
🥊 У Osnova новое прорывное партнёрство: подписано соглашение с Федерацией бокса России. Место подписания знаковое, по-настоящему мужское — Кемерово, Чемпионат России по боксу.
💻 Osnova станет официальным партнером Федерации и будет развивать цифровые сервисы в этом виде спорта. Новый шаг на пути к цифровизации российского спорта — для нас уже второй!
⚽️ В прошлом году компания RBK.money, материнская структура Osnova, начала сотрудничество с футбольным клубом "Спартак-Москва". Братья Бурлаковы приносят "цифру" в российский спорт!
🥅 Как это работает со "Спартаком"? Рассказываем: в рамках соглашения было проведено масштабное исследование всех аудиторий клуба, составлена карта пути клиента.
🤖 Ещё — описан функционал и структура уникальной технологической платформы, на базе которой будут разработаны новые цифровые сервисы.
🔬 В рамках партнерства с Федерацией бокса России Osnova проведет аудит IT-инфраструктуры ФБР и ее региональных представительств и предложит варианты модернизации и внедрения новых цифровых сервисов.
🎮 Киберспорт — ещё одно перспективное направление, которое Osnova и Федерация наметили для совместных проектов. Интерактивный бокс в 2018 году получил статус официальной спортивной дисциплины.
🧶 Одной из главных задач партнерства Федерации бокса России и Osnova станет создание единой сервисной платформы, на базе которой будет выстраиваться цифровая экосистема российского бокса.
Мы знаем, о чём говорим ©️
🥊 У Osnova новое прорывное партнёрство: подписано соглашение с Федерацией бокса России. Место подписания знаковое, по-настоящему мужское — Кемерово, Чемпионат России по боксу.
💻 Osnova станет официальным партнером Федерации и будет развивать цифровые сервисы в этом виде спорта. Новый шаг на пути к цифровизации российского спорта — для нас уже второй!
⚽️ В прошлом году компания RBK.money, материнская структура Osnova, начала сотрудничество с футбольным клубом "Спартак-Москва". Братья Бурлаковы приносят "цифру" в российский спорт!
🥅 Как это работает со "Спартаком"? Рассказываем: в рамках соглашения было проведено масштабное исследование всех аудиторий клуба, составлена карта пути клиента.
🤖 Ещё — описан функционал и структура уникальной технологической платформы, на базе которой будут разработаны новые цифровые сервисы.
🔬 В рамках партнерства с Федерацией бокса России Osnova проведет аудит IT-инфраструктуры ФБР и ее региональных представительств и предложит варианты модернизации и внедрения новых цифровых сервисов.
🎮 Киберспорт — ещё одно перспективное направление, которое Osnova и Федерация наметили для совместных проектов. Интерактивный бокс в 2018 году получил статус официальной спортивной дисциплины.
🧶 Одной из главных задач партнерства Федерации бокса России и Osnova станет создание единой сервисной платформы, на базе которой будет выстраиваться цифровая экосистема российского бокса.
Мы знаем, о чём говорим ©️

Forwarded from Мамкин финансист
Казалось бы, осень только-только началась, но от летней жары уже и следа не осталось — как-то слишком резко похолодало. Но кое-где жара все-таки осталась — в нашем дайджесте главных новостей за неделю, конечно!
Если вы как-то не особо следили за ситуацией с Wildberries и зарубежными платежными системами, то сейчас — самое время начать. Ибо, судя по всему, тут будет не какая-то тривиальная история, а что-то намного интереснее. Например, вот, когда все уже думали, что проблема решена, маркетплейс с российскими банками все равно дал под дых Visa и MasterCard. И черт его знает, чем это все закончится.
МВД что-то приспичило закрыть свой сервис проверки подлинности паспортов. В ведомстве аргументировали это решение тем, что, мол, на Госуслугах есть точно такой же, но намного удобнее. Может и удобнее, но он как-то не особо работает. Банки и другие кредитные организации в панике — если МВД свершит задуманное, то за кредитами народ будет выстраиваться в десятилетние очереди.
Яндекс и Сбер, Сбер и Мэйлы, Мэйлы и Алибаба, Яндекс и Убер. Знаете, что объединяет все эти совместные предприятия? Да то, что они попросту развалились. Последним из них стало СП Яндекса и Убера, которые, казалось бы, долгое время чуть ли не за ручку ходили и улыбались друг другу. Причем, то, как именно компании разбежались — очень интересно.
Москвичи могут почувствовать на своей шкуре, что такое «киберпанк» — в московском метро ввели оплату с помощью лица, Face Pay. Зарегистрироваться и оплачивать своей мордой лица проезд очень просто, но есть один момент, который смущает жителей столицы — а что там с безопасностью?
ВТБ, словно косплеит Слоупока, только сейчас начал регистрировать товарные знаки для своей экосистемы. Судя по всему, банк сосредоточиться на работе в сфере транспорта. Ну, еще бы — другие ниши-то давным-давно заняты. Хотя и тут найдется, с кем посоперничать.
Раз уж заговорили о российских банках, то стоит вспомнить и о том, что в последнее время им пришлось не ахти — отечественные финансовые организации с начала августа сталкиваются с непрерывными DDoS-атаками. Кто их совершает — загадка. Но для того, чтобы полноценно отражать такие атаки нужно объединить усилия, чего гордость наших банкстеров явно не позволит.
Да, на прошлой неделе мощных инфоповодов было много. Впрочем, надеемся, что и эта неделя нас порадует. Ну, а пока, мамкин финансист, это всё. Желаем тебе как можно продуктивнее поработать!
Если вы как-то не особо следили за ситуацией с Wildberries и зарубежными платежными системами, то сейчас — самое время начать. Ибо, судя по всему, тут будет не какая-то тривиальная история, а что-то намного интереснее. Например, вот, когда все уже думали, что проблема решена, маркетплейс с российскими банками все равно дал под дых Visa и MasterCard. И черт его знает, чем это все закончится.
МВД что-то приспичило закрыть свой сервис проверки подлинности паспортов. В ведомстве аргументировали это решение тем, что, мол, на Госуслугах есть точно такой же, но намного удобнее. Может и удобнее, но он как-то не особо работает. Банки и другие кредитные организации в панике — если МВД свершит задуманное, то за кредитами народ будет выстраиваться в десятилетние очереди.
Яндекс и Сбер, Сбер и Мэйлы, Мэйлы и Алибаба, Яндекс и Убер. Знаете, что объединяет все эти совместные предприятия? Да то, что они попросту развалились. Последним из них стало СП Яндекса и Убера, которые, казалось бы, долгое время чуть ли не за ручку ходили и улыбались друг другу. Причем, то, как именно компании разбежались — очень интересно.
Москвичи могут почувствовать на своей шкуре, что такое «киберпанк» — в московском метро ввели оплату с помощью лица, Face Pay. Зарегистрироваться и оплачивать своей мордой лица проезд очень просто, но есть один момент, который смущает жителей столицы — а что там с безопасностью?
ВТБ, словно косплеит Слоупока, только сейчас начал регистрировать товарные знаки для своей экосистемы. Судя по всему, банк сосредоточиться на работе в сфере транспорта. Ну, еще бы — другие ниши-то давным-давно заняты. Хотя и тут найдется, с кем посоперничать.
Раз уж заговорили о российских банках, то стоит вспомнить и о том, что в последнее время им пришлось не ахти — отечественные финансовые организации с начала августа сталкиваются с непрерывными DDoS-атаками. Кто их совершает — загадка. Но для того, чтобы полноценно отражать такие атаки нужно объединить усилия, чего гордость наших банкстеров явно не позволит.
Да, на прошлой неделе мощных инфоповодов было много. Впрочем, надеемся, что и эта неделя нас порадует. Ну, а пока, мамкин финансист, это всё. Желаем тебе как можно продуктивнее поработать!

Forwarded from MarketTwits
Российский спорт продолжает движение в сторону цифры, и это хорошо. Сразу хочется сказать горячим головам: цифровизация — это не сидение перед телевизором в новом, цифровом формате. Это миллион других полезных элементов, среди которых токенизация активов (читай привлечение инвестиций на развитие), геймификация, сбор статистики, большие данные, управленческие решения, дополненная и виртуальная реальность, которые дают новые возможности для тренировки спортсменов. Это реабилитация, устранение границ и языковых барьеров, защита персональных данных и многое-многое другое.
Поэтому радуют такие новости: компания Osnova стала цифровым партнёром Федерации бокса России. Новое прорывное партнёрство подписано в Кемерово, на Чемпионате России по боксу. Osnova станет официальным партнером Федерации и будет развивать цифровые сервисы в этом виде спорта. Намечено создание единой сервисной платформы, на базе которой будет выстраиваться цифровая экосистема российского бокса.
В прошлом году компания RBK.money, материнская структура Osnova, начала сотрудничество с футбольным клубом "Спартак-Москва". Братья Бурлаковы продолжают внедрять "цифру" в российский спорт! В своём канале они рассказали, как это работает со Спартаком: в рамках соглашения было проведено масштабное исследование всех аудиторий клуба, составлена карта пути клиента, а также описан функционал и структура уникальной технологической платформы, на базе которой будут разработаны новые цифровые сервисы ФК.
В рамках партнерства с Федерацией бокса России Osnova проведет аудит IT-инфраструктуры ФБР и ее региональных представительств и предложит варианты модернизации и внедрения новых цифровых сервисов. И, конечно, будет развиваться киберспорт — ещё одно перспективное направление. Интерактивный бокс в 2018 году получил статус официальной спортивной дисциплины.
@e_magic
Поэтому радуют такие новости: компания Osnova стала цифровым партнёром Федерации бокса России. Новое прорывное партнёрство подписано в Кемерово, на Чемпионате России по боксу. Osnova станет официальным партнером Федерации и будет развивать цифровые сервисы в этом виде спорта. Намечено создание единой сервисной платформы, на базе которой будет выстраиваться цифровая экосистема российского бокса.
В прошлом году компания RBK.money, материнская структура Osnova, начала сотрудничество с футбольным клубом "Спартак-Москва". Братья Бурлаковы продолжают внедрять "цифру" в российский спорт! В своём канале они рассказали, как это работает со Спартаком: в рамках соглашения было проведено масштабное исследование всех аудиторий клуба, составлена карта пути клиента, а также описан функционал и структура уникальной технологической платформы, на базе которой будут разработаны новые цифровые сервисы ФК.
В рамках партнерства с Федерацией бокса России Osnova проведет аудит IT-инфраструктуры ФБР и ее региональных представительств и предложит варианты модернизации и внедрения новых цифровых сервисов. И, конечно, будет развиваться киберспорт — ещё одно перспективное направление. Интерактивный бокс в 2018 году получил статус официальной спортивной дисциплины.
@e_magic
Forwarded from РынкиДеньгиВласть | РДВ
💳 Угроза для платёжных систем и банков: ЦБ во всем мире тестируют национальные цифровые валюты.
Платежные системы могут стать ненужными для трансграничных переводов. Помимо новых стандартов внутри страны ряд Центральных банков уже думает, как с помощью цифровых валют перестроить и международные расчеты.
Банки могут потерять ведущие роли в международной системе расчетов. Межбанковская международная системы SWIFT будет попросту не нужна, если центральные банки смогут работать вместе, полагает источник РДВ.
#макро #платежи
@AK47pfl
Платежные системы могут стать ненужными для трансграничных переводов. Помимо новых стандартов внутри страны ряд Центральных банков уже думает, как с помощью цифровых валют перестроить и международные расчеты.
Банки могут потерять ведущие роли в международной системе расчетов. Межбанковская международная системы SWIFT будет попросту не нужна, если центральные банки смогут работать вместе, полагает источник РДВ.
#макро #платежи
@AK47pfl
Forwarded from Все о блокчейн/мозге/space/WEB 3.0 в России и мире
Сегодня на совещании у вице-премьера Чернышенко решили, что на основе big data, собранных с помощью мобоператоров, будут оценивать туристический поток внутри регионов.
Чернышенко заявил, что стратегия сбора данных будет строиться на принципах максимальной глубины и погруженности.
Данные сотовых операторов помогут определять средний чек туристов, учитывать ненаблюдаемые турпотоки, а также составить портрет отдыхающих для каждого региона.
Отметим, что к 2023г. Росстат планирует запустить центральную аналитическую платформу «Население» стоимостью 719 млн руб., через которую бизнес сможет получить бесплатный доступ к ряду данных о гражданах, которые собирает орган статистики.
Чернышенко заявил, что стратегия сбора данных будет строиться на принципах максимальной глубины и погруженности.
Данные сотовых операторов помогут определять средний чек туристов, учитывать ненаблюдаемые турпотоки, а также составить портрет отдыхающих для каждого региона.
Отметим, что к 2023г. Росстат планирует запустить центральную аналитическую платформу «Население» стоимостью 719 млн руб., через которую бизнес сможет получить бесплатный доступ к ряду данных о гражданах, которые собирает орган статистики.
Коммерсантъ
Росстат будет использовать данные сотовых операторов для анализа турпотока
Росстат планирует использовать данные мобильных операторов, чтобы оценивать туристический поток внутри регионов — об этом “Ъ” сообщили в аппарате вице-премьера Дмитрия Чернышенко, под председательством которого сегодня прошло совещание, посвященное организации…
Forwarded from Digital Finance
WhatsApp перестанет работать на устройствах с устаревшими iOS и Android
С ноября WhatsApp прекратит поддержку работы своего мессенджера на старых моделях смартфонов с Android 4.0.4 и ниже, а также на iPhone с версией iOS 9, сообщается на сайте компании.
В связи с нововведением пользователи, чьи гаджеты не отвечают требованиям компании, могут потерять истории своих переписок, фото и видеоматериалы. Разработчики рекомендуют обновить устройство, чтобы продолжать пользоваться приложением, либо сохранить историю чатов до прекращения поддержки
Пресс-служба WhatsApp:
Мы обеспечиваем поддержку и рекомендуем использовать следующие устройства: Android под управлением OS 4.1 и новее, iPhone под управлением iOS 10 и новее.
Ранее WhatsApp анонсировал функцию исчезающих фото и видео. Пользователи смогут отправлять контент в формате «однократного просмотра», так, что его нельзя будет открыть дважды.
С ноября WhatsApp прекратит поддержку работы своего мессенджера на старых моделях смартфонов с Android 4.0.4 и ниже, а также на iPhone с версией iOS 9, сообщается на сайте компании.
В связи с нововведением пользователи, чьи гаджеты не отвечают требованиям компании, могут потерять истории своих переписок, фото и видеоматериалы. Разработчики рекомендуют обновить устройство, чтобы продолжать пользоваться приложением, либо сохранить историю чатов до прекращения поддержки
Пресс-служба WhatsApp:
Мы обеспечиваем поддержку и рекомендуем использовать следующие устройства: Android под управлением OS 4.1 и новее, iPhone под управлением iOS 10 и новее.
Ранее WhatsApp анонсировал функцию исчезающих фото и видео. Пользователи смогут отправлять контент в формате «однократного просмотра», так, что его нельзя будет открыть дважды.