Forwarded from Proeconomics
Китайский технологический гигант Alibaba идет по стопам Tencent и Pinduoduo, выделяя огромные деньги на назначенные сверху проекты в своей стране.
Пожертвование 100 млрд. юаней ($15,5 млрд.) составляет более трети денежной массы Alibaba $45,2 млрд. Компания будет вкладывать деньги в китайские инициативы в области технологических инноваций, экономического развития, создания рабочих мест, социальной защиты и создания фонда развития «общего процветания».
Alibaba следует по стопам коллег, технологической компании Tencent, которая объявила о пожертвованиях аналогичного размера местным инициативам в этом году. Технологические платформы Pinduoduo и автопроизводитель Geely также недавно пообещали принять участие в стремлении к «всеобщему процветанию», как и основатель группы электронной коммерции Meituan.
«Общее процветание» - часть программы Си Цзиньпина социальных и экономических реформ в Китае, направленных на устранение неравенства.
Проще говоря, китайская компартия теперь административным нажимом заставляет крупный бизнес «делиться», фактически вводя на них дополнительный налог и подчиняя себе стратегическое планирование компаний.
Акции Alibaba, конечно, после таких новостей падают в Гонконге и Нью-Йорке. Всё чаще в Китае идут разговоры о том, что администрация товарища Си скорее рано, чем поздно своими действиями разрушит фондовый рынок страны. Что тоже логично в свете финансовой действительности в стране: источником денег для китайских компаний в большей мере является не выход на биржу, а дешёвые (по отношению к их рентабельности) кредиты, в том числе государственных и муниципальных банков.
А также всё больше голосов в Китае, что местный НЭП заканчивается, во всяком случае в отношении крупного бизнеса, который административно становится филиалом китайской компартии.
Пожертвование 100 млрд. юаней ($15,5 млрд.) составляет более трети денежной массы Alibaba $45,2 млрд. Компания будет вкладывать деньги в китайские инициативы в области технологических инноваций, экономического развития, создания рабочих мест, социальной защиты и создания фонда развития «общего процветания».
Alibaba следует по стопам коллег, технологической компании Tencent, которая объявила о пожертвованиях аналогичного размера местным инициативам в этом году. Технологические платформы Pinduoduo и автопроизводитель Geely также недавно пообещали принять участие в стремлении к «всеобщему процветанию», как и основатель группы электронной коммерции Meituan.
«Общее процветание» - часть программы Си Цзиньпина социальных и экономических реформ в Китае, направленных на устранение неравенства.
Проще говоря, китайская компартия теперь административным нажимом заставляет крупный бизнес «делиться», фактически вводя на них дополнительный налог и подчиняя себе стратегическое планирование компаний.
Акции Alibaba, конечно, после таких новостей падают в Гонконге и Нью-Йорке. Всё чаще в Китае идут разговоры о том, что администрация товарища Си скорее рано, чем поздно своими действиями разрушит фондовый рынок страны. Что тоже логично в свете финансовой действительности в стране: источником денег для китайских компаний в большей мере является не выход на биржу, а дешёвые (по отношению к их рентабельности) кредиты, в том числе государственных и муниципальных банков.
А также всё больше голосов в Китае, что местный НЭП заканчивается, во всяком случае в отношении крупного бизнеса, который административно становится филиалом китайской компартии.
Forwarded from Новости. Как есть
This media is not supported in your browser
VIEW IN TELEGRAM
В Самаре дрон местного блогера, снимавшего стройку развязки, атаковали три сокола. Молодой человек, камеру вырубаем, это частная территория
Forwarded from Формула прибыли [SCAM]
Please open Telegram to view this post
VIEW IN TELEGRAM
Forwarded from Мамкин финансист
Как оказалось, компании, которые предоставляют BNPL-услуги, очень не любят, когда деньги им не возвращают. Да настолько, что готовы коллекторов на помощь призывать.
Только в прошлом году покупатели заплатили за просрочку платежей 39 миллионов фунтов стерлингов. Сначала было так, что каждый десятый клиент BNPL-сервисов сталкивался с коллекторами, теперь же — каждый восьмой. И этот показатель, скорее всего, будет только расти.
96% тех, кто все-таки столкнулся с коллекторами, говорят о том, что испытали негативные последствия. Например, они страдали бессонницей, игнорировали письма и сообщения про долги, не открывали посторонним двери, а также занимали деньги для погашения задолженности. Ну, и, конечно, пострадало их психическое здоровье.
Но это — понятно. Мало кто радуется, когда к нему в дверь стучатся коллекторы с вопросом «когда бабки вернешь?». Самое интересное — это то, что компании очень редко предупреждают о том, что могут передать долг коллекторам. Вернее, они это, конечно, делают, но, как говорится, втихаря — мелким шрифтом, да и то не всегда.
И это еще не все. Только 11% тех, кто предлагает BNPL-продукты, предупреждают клиентов, что они заключают кредитное соглашение, остальные 89% пользуются любимым методом — мелкий шрифт где-то на последней страничке.
Разумеется, BNPL-сервисы вправе продавать долги коллекторам. Но предупреждать же об этом нужно нормально, по-человечески. А так человек живет себе спокойно, отдыхает, сидит чай пьет, а к нему в хату вдруг начинают ломиться с требованием вернуть долг. И он ведь может даже не сразу понять, о каком долге-то речь. Совсем другое дело, если б он знал о коллекторах заранее — тогда, возможно, и платил бы исправнее, но даже если нет, то, хотя бы, не испытывал бы такой стресс. Правда, вряд ли BNPL-компании решат убрать к чертям мелкий шрифт и повесить большую табличку «Если что, мы позвоним коллекторам». Нет, конечно, это ведь отпугнет потенциальных клиентов.
Только в прошлом году покупатели заплатили за просрочку платежей 39 миллионов фунтов стерлингов. Сначала было так, что каждый десятый клиент BNPL-сервисов сталкивался с коллекторами, теперь же — каждый восьмой. И этот показатель, скорее всего, будет только расти.
96% тех, кто все-таки столкнулся с коллекторами, говорят о том, что испытали негативные последствия. Например, они страдали бессонницей, игнорировали письма и сообщения про долги, не открывали посторонним двери, а также занимали деньги для погашения задолженности. Ну, и, конечно, пострадало их психическое здоровье.
Но это — понятно. Мало кто радуется, когда к нему в дверь стучатся коллекторы с вопросом «когда бабки вернешь?». Самое интересное — это то, что компании очень редко предупреждают о том, что могут передать долг коллекторам. Вернее, они это, конечно, делают, но, как говорится, втихаря — мелким шрифтом, да и то не всегда.
И это еще не все. Только 11% тех, кто предлагает BNPL-продукты, предупреждают клиентов, что они заключают кредитное соглашение, остальные 89% пользуются любимым методом — мелкий шрифт где-то на последней страничке.
Разумеется, BNPL-сервисы вправе продавать долги коллекторам. Но предупреждать же об этом нужно нормально, по-человечески. А так человек живет себе спокойно, отдыхает, сидит чай пьет, а к нему в хату вдруг начинают ломиться с требованием вернуть долг. И он ведь может даже не сразу понять, о каком долге-то речь. Совсем другое дело, если б он знал о коллекторах заранее — тогда, возможно, и платил бы исправнее, но даже если нет, то, хотя бы, не испытывал бы такой стресс. Правда, вряд ли BNPL-компании решат убрать к чертям мелкий шрифт и повесить большую табличку «Если что, мы позвоним коллекторам». Нет, конечно, это ведь отпугнет потенциальных клиентов.
Finextra
Debt collection: The hidden downside of BNPL
One in 10 Buy Now Pay Later shoppers have been chased by debt collectors, rising to one in eight young people, Citizens Advice is warning.
Forwarded from О чём говорят Бурлаковы
А вы своё личное состояние считаете?
Anonymous Poll
70%
Знаю остатки на счетах, вкладах и стоимость жилья, вот и весь счёт
7%
Есть бизнес, но я воспринимаю его как источник дохода, цену не знаю
4%
Я владею активами, к которым применимы мультипликаторы и оценка
2%
Считаю стоимость своего бренда, авторского имени, интеллектуальных прав
17%
Не веду таких подсчётов вообще никогда, просто листаю Forbes и завидую
Forwarded from BITS.MEDIA
Швейцарское подразделение BBVA запустило инвестиционный счет с поддержкой биткоина
Швейцарское подразделение испанского банковского гиганта BBVA запустило новый тип инвестиционного счета под названием New Gen с поддержкой покупки и хранения биткоина.
https://bits.media/shveytsarskoe-podrazdelenie-bbva-zapustilo-investitsionnyy-schet-s-podderzhkoy-bitkoina/
Швейцарское подразделение испанского банковского гиганта BBVA запустило новый тип инвестиционного счета под названием New Gen с поддержкой покупки и хранения биткоина.
https://bits.media/shveytsarskoe-podrazdelenie-bbva-zapustilo-investitsionnyy-schet-s-podderzhkoy-bitkoina/
Forwarded from BlackAudit
Bithumb, одна из крупнейших бирж Южной Кореи, перестанет обслуживать иностранных граждан, не подтвердивших личность с помощью местного номера мобильного телефона. Решение связано с тем, что биржа готовится к регистрации у финансового регулятора Южной Кореи до 24 сентября. Иностранные пользователи Bithumb, которые не подтвердят свою личность с помощью номера телефона, зарегистрированного у корейских мобильных операторов, не смогут пользоваться сервисами Bithumb независимо от места проживания. Bithumb также заявила, что не прошедшие верификацию пользователи должны заблаговременно вывести активы с площадки.@BlackAudit
Forwarded from ForkLog
👾 Американский журнал для взрослых Heavy Metal выпустил коллекцию NFT с элементами четырех собственных обложек.
Cover Element NFT продаются по 0,02 ETH. Три соответствующих токена можно превратить в целую NFT-обложку.
https://forklog.com/?p=148224
#NFT
Cover Element NFT продаются по 0,02 ETH. Три соответствующих токена можно превратить в целую NFT-обложку.
https://forklog.com/?p=148224
#NFT
Forwarded from Digital Finance
Британский Amazon тоннами уничтожает непроданные дорогие товары
Склад Amazon в Шотландии поймали на том, что его сотрудники по приказу начальства уничтожают миллионы товаров, которые не удалось продать. Среди них множество ценных позиций: ноутбуки, дроны, телевизоры, наушники, украшения, фены и прочее, сообщает ITV в своем расследовании.
По словам бывшего сотрудника компании, почти все товары можно было передать нуждающимся напрямую или через специальные благотворительные организации, однако их вывозят на свалку или в центры переработки: «Нашей целью было уничтожить 130 тыс. предметов за неделю», — заявил он в беседе с изданием.
Мужчина рассказал журналистам, что на свалку отправили, например, MacBook, iPad и 20 тыс. медицинских масок, около половины товаров были запечатаны, другая половина — возвращенные в хорошем состоянии. Более 124 тыс. товаров были помечены словом «уничтожить», и только 28 тыс. — «пожертвовать».
Джон Бумфри, представитель британского Amazon, заявил, что уничтожается «чрезвычайно мало» товаров. Также компания заверила, что на свалки ничего не выбрасывается. Премьер-министр Великобритании ознакомился с расследованием и пообещал разобраться в ситуации.
Ранее Amazon уличили в публикации заказных отзывах. Спустя несколько часов после публикации расследования Financial Times американский ритейлер удалил 20 тыс. положительных рецензий.
Склад Amazon в Шотландии поймали на том, что его сотрудники по приказу начальства уничтожают миллионы товаров, которые не удалось продать. Среди них множество ценных позиций: ноутбуки, дроны, телевизоры, наушники, украшения, фены и прочее, сообщает ITV в своем расследовании.
По словам бывшего сотрудника компании, почти все товары можно было передать нуждающимся напрямую или через специальные благотворительные организации, однако их вывозят на свалку или в центры переработки: «Нашей целью было уничтожить 130 тыс. предметов за неделю», — заявил он в беседе с изданием.
Мужчина рассказал журналистам, что на свалку отправили, например, MacBook, iPad и 20 тыс. медицинских масок, около половины товаров были запечатаны, другая половина — возвращенные в хорошем состоянии. Более 124 тыс. товаров были помечены словом «уничтожить», и только 28 тыс. — «пожертвовать».
Джон Бумфри, представитель британского Amazon, заявил, что уничтожается «чрезвычайно мало» товаров. Также компания заверила, что на свалки ничего не выбрасывается. Премьер-министр Великобритании ознакомился с расследованием и пообещал разобраться в ситуации.
Ранее Amazon уличили в публикации заказных отзывах. Спустя несколько часов после публикации расследования Financial Times американский ритейлер удалил 20 тыс. положительных рецензий.

Forwarded from Банкста
Алексей Киричек, бывший глава эквайринга ВТБ, возглавит специальный департамент развития эквайринга в Альфа-Банке. Пандемия в разы ускорила развитие интернет-продаж, а значит, предпринимателям надо делать сайты и принимать оплату онлайн. В Альфе решили выделить эквайринг в отдельный блок и усилить его, в том числе с помощью нового руководителя. Банкстеры поставили амбициозную цель: до конца года вырастить обороты в торговом и интернет-эквайринге втрое. @banksta
Коммерсантъ
Альфа-банк рассчитывается
Новый департамент эквайринга возглавит выходец из ВТБ
Forwarded from Инк.
Павел Дуров написал пост о влиянии развлекательного контента на мозг в своём Telegram-канале. Прогноз предпринимателя снова пессимистичный.
https://inc.click/ochistit-svoj-razum
https://inc.click/ochistit-svoj-razum
inc.click
Дуров написал пост о вреде интернет-контента и посоветовал пользователям «очистить свой разум от липкой грязи»
Павел Дуров в очередной раз написал пост-наставление. Создатель соцсети «ВКонтакте» и мессенджера Telegram поднял проблему потребления пользователями некачественного контента, из-за которого утрачивается гибкость мозга и творческая свобода. Он призвал людей…
Forwarded from Мамкин финансист
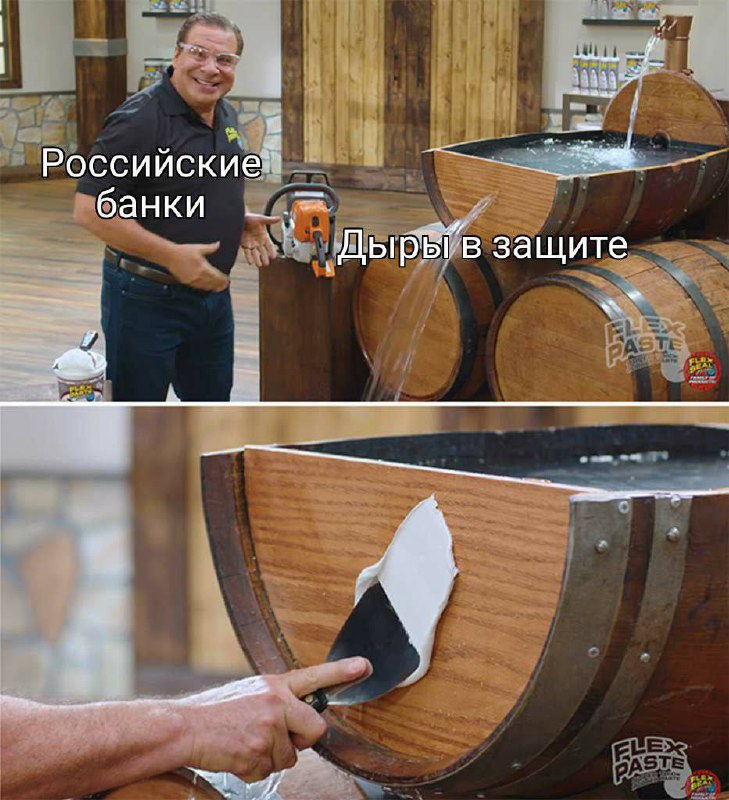
Российские банки с начала августа чуть ли не постоянно дудосят — последняя DDoS атака была 2 сентября и привела к сбоям в работе сервисов крупнейших банков. До этого буквально весь август, с 9 числа, банковские спецы по кибербезопасности работали до седьмого пота и отражали атаки.
В результате последней DDoS-атаки Альфа-банк, ВТБ и Сбер получили проблемы с проведением платежей и обслуживанием карт. Возможно, со сбоями столкнулись и другие банки, но, увы подтвердить это не получится — статистики нет. Однако не только банки горевали: с проблемами столкнулся провайдер Orange Business Services. И пусть вам это название ничего не говорит, этот провайдер обслуживает значительную часть трафика крупных банков по картам. В том числе, и в НСПК. То есть, сбои были и при переводах через СБП.
Казалось бы, банки, с их-то баблищем, должны успешно отражать такие атаки, но все не так просто. Дело в том, что сколько бы дорогими не были защитные системы, достаточно довольно дешевых средств нападения, чтобы их «пробить». Например, защиту от DDoS-атак за 1 млн рублей легко пробивает бот-атака сети за 100 тысяч рублей. Короче говоря, потрать ты хоть все свое состояние на защиту, какой-нибудь крутой хакер все равно сможет прорваться. Причем, сделает он это в разы дешевле.
Но решение все равно есть. Правда, оно не столько построено на деньгах, сколько на... доверительных отношениях. Банкам попросту надо объединить свои усилия и вместе противостоять угрозам. Причем, не просто какой-то группкой, а прям на уровне оператора — чтобы задействованы были все. Но, увы, это лишь несбыточная мечта — у наших банкстеров слишком большие короны на головах, чтобы объединяться.
Еще интересует вопрос, кому эти атаки вообще нужны. По факту, особого вреда они не наносят. Нет, определенные проблемы создают, но бабки ведь не тырят. Так что мотивы тут не очень понятны. Разве что это чистая политика — чтоб Россиюшку задавить.
В результате последней DDoS-атаки Альфа-банк, ВТБ и Сбер получили проблемы с проведением платежей и обслуживанием карт. Возможно, со сбоями столкнулись и другие банки, но, увы подтвердить это не получится — статистики нет. Однако не только банки горевали: с проблемами столкнулся провайдер Orange Business Services. И пусть вам это название ничего не говорит, этот провайдер обслуживает значительную часть трафика крупных банков по картам. В том числе, и в НСПК. То есть, сбои были и при переводах через СБП.
Казалось бы, банки, с их-то баблищем, должны успешно отражать такие атаки, но все не так просто. Дело в том, что сколько бы дорогими не были защитные системы, достаточно довольно дешевых средств нападения, чтобы их «пробить». Например, защиту от DDoS-атак за 1 млн рублей легко пробивает бот-атака сети за 100 тысяч рублей. Короче говоря, потрать ты хоть все свое состояние на защиту, какой-нибудь крутой хакер все равно сможет прорваться. Причем, сделает он это в разы дешевле.
Но решение все равно есть. Правда, оно не столько построено на деньгах, сколько на... доверительных отношениях. Банкам попросту надо объединить свои усилия и вместе противостоять угрозам. Причем, не просто какой-то группкой, а прям на уровне оператора — чтобы задействованы были все. Но, увы, это лишь несбыточная мечта — у наших банкстеров слишком большие короны на головах, чтобы объединяться.
Еще интересует вопрос, кому эти атаки вообще нужны. По факту, особого вреда они не наносят. Нет, определенные проблемы создают, но бабки ведь не тырят. Так что мотивы тут не очень понятны. Разве что это чистая политика — чтоб Россиюшку задавить.
Forwarded from Формула прибыли [SCAM]
Please open Telegram to view this post
VIEW IN TELEGRAM
Какой у вас график отпусков?
Anonymous Poll
28%
Строго по Трудовому кодексу, два раза в год по две недели
10%
Имею возможность брать месяц целиком, так и делаю
22%
Три-четыре раза в год по неделе, прицепляю к длинным выходным
19%
Работаю нон-стоп, мини-отпуск после Нового года плюс пару дней
6%
У меня проектная работа, бывают паузы в недели и месяцы длиной
15%
Наслаждаюсь пенсией / рантье / вольный художник / есть спонсор
Forwarded from О чём говорят Бурлаковы
Функциональность, простота и безопасность
⚡️ Сегодня говорим прямо про горячую, непростую тему... Нам исключительно близкую, ведь RBK.Money и Osnova уделяют защите финтех-решений беспрецедентное внимание.
🎠 Вспомните известнейшую фразу про выбор — быстро, дёшево и качественно, какие два из трёх берёте? Поступишься качеством — будет недорого и без задержек, и так далее по списку.
🎪 Ровно такой же выбор представляет и триада "функциональность—простота—безопасность". И не будем рассуждать абстрактно, посмотрим на это на примере аппаратных кошельков для криптовалюты.
🎡 Есть продукт, разработанный российскими инженерами, основателями компании Tangem. Это хороший, качественный вызов, брошенный лидерам рынка, то есть Trezor и Ledger.
🦚 С одной стороны, от аппаратного кошелька вы ждёте упрощения своей жизни. Потому что хранить приватную часть ключа (абракадабра из букв и цифр чудовищной длины) невозможно без рисков...
🧤 ...если вы запишете его на бумаге, то умаетесь каждый раз набирать код на клавиатуре. Если сохраните в любом "ключнике" (или тем более текстовом файле) на устройстве, есть риск взлома и хищения.
👩🎨 То есть аппаратный ключ уменьшает риски до запоминания пина (можно реализовывать вариант и без него). Но теперь вы сталкиваетесь с риском потери самой карты. И это позволяет забрать вашу крипту.
💵 Потому что часть решений требуют действий, аналогичных 2FA, то есть отдельно ввода данных в приложение, отдельно — верификации ключом. Часть — просто активируют процесс через NFC.
🥞 У Tangem для этого случая есть подстраховка, мультисиговская карта Twin. И вот вторая развилка: хочешь закрыть риски, будь готов к тому, что у тебя счёт с многими подписями — и сейф с картой №2.
Мы знаем, о чём говорим ©️
⚡️ Сегодня говорим прямо про горячую, непростую тему... Нам исключительно близкую, ведь RBK.Money и Osnova уделяют защите финтех-решений беспрецедентное внимание.
🎠 Вспомните известнейшую фразу про выбор — быстро, дёшево и качественно, какие два из трёх берёте? Поступишься качеством — будет недорого и без задержек, и так далее по списку.
🎪 Ровно такой же выбор представляет и триада "функциональность—простота—безопасность". И не будем рассуждать абстрактно, посмотрим на это на примере аппаратных кошельков для криптовалюты.
🎡 Есть продукт, разработанный российскими инженерами, основателями компании Tangem. Это хороший, качественный вызов, брошенный лидерам рынка, то есть Trezor и Ledger.
🦚 С одной стороны, от аппаратного кошелька вы ждёте упрощения своей жизни. Потому что хранить приватную часть ключа (абракадабра из букв и цифр чудовищной длины) невозможно без рисков...
🧤 ...если вы запишете его на бумаге, то умаетесь каждый раз набирать код на клавиатуре. Если сохраните в любом "ключнике" (или тем более текстовом файле) на устройстве, есть риск взлома и хищения.
👩🎨 То есть аппаратный ключ уменьшает риски до запоминания пина (можно реализовывать вариант и без него). Но теперь вы сталкиваетесь с риском потери самой карты. И это позволяет забрать вашу крипту.
💵 Потому что часть решений требуют действий, аналогичных 2FA, то есть отдельно ввода данных в приложение, отдельно — верификации ключом. Часть — просто активируют процесс через NFC.
🥞 У Tangem для этого случая есть подстраховка, мультисиговская карта Twin. И вот вторая развилка: хочешь закрыть риски, будь готов к тому, что у тебя счёт с многими подписями — и сейф с картой №2.
Мы знаем, о чём говорим ©️

Forwarded from Grigòr, the Creator
Даааааааааай! Джест. В мире маркетинга всё по-прежнему: все имитируют работу, фактически её не исполняя. Но рассказать есть о чём.
В Telegram появится рекламный формат постов с пометкой Sponsored. Такие посты будут появляться только в публичных чатах, владельцы которых присоединятся к программе. Дата введения фичи пока неизвестна.
В TikTok появилась функция быстрого запуска рекламы Promote для всех рекламодателей. Функция позволяет пользователям запускать рекламу сразу из своего аккаунта TikTok. Применима она только к общедоступным роликам, в которых не используется звуковое сопровождение, защищенное авторскими правами.
Facebook тестирует инструмент Ad strategies автоматизации рекламных кампаний. Новый инструмент поможет охватить максимальную аудиторию на всех этапах пути к покупке.
Пользователей Instagram обяжут указывать дату рождения. Соцсеть будет спрашивать о возрасте при запуске приложения и на заглушке для постов 18+.
ВКонтакте и Одноклассники будут предупреждать о потенциально недостоверной информации. Подозрительные посты будут отмечаться специальной пометкойи отправляться товарищу майору.
Амбассадоры экосистемы VK начали ходить по ВУЗам с 1 сентября. Они рассказывают неокрепшим умам об ИТ-сфере и о проектах экосистемы VK, ну и предлагают перейти на сторону мэйла.
ВКонтакте запустил VK Почту. Любой желающий непонятно зачем может получить себе почту с доменом vk.com. Лет 15 назад это было бы круто, сейчас — пох.
#дайджест
В Telegram появится рекламный формат постов с пометкой Sponsored. Такие посты будут появляться только в публичных чатах, владельцы которых присоединятся к программе. Дата введения фичи пока неизвестна.
В TikTok появилась функция быстрого запуска рекламы Promote для всех рекламодателей. Функция позволяет пользователям запускать рекламу сразу из своего аккаунта TikTok. Применима она только к общедоступным роликам, в которых не используется звуковое сопровождение, защищенное авторскими правами.
Facebook тестирует инструмент Ad strategies автоматизации рекламных кампаний. Новый инструмент поможет охватить максимальную аудиторию на всех этапах пути к покупке.
Пользователей Instagram обяжут указывать дату рождения. Соцсеть будет спрашивать о возрасте при запуске приложения и на заглушке для постов 18+.
ВКонтакте и Одноклассники будут предупреждать о потенциально недостоверной информации. Подозрительные посты будут отмечаться специальной пометкой
Амбассадоры экосистемы VK начали ходить по ВУЗам с 1 сентября. Они рассказывают неокрепшим умам об ИТ-сфере и о проектах экосистемы VK, ну и предлагают перейти на сторону мэйла.
ВКонтакте запустил VK Почту. Любой желающий непонятно зачем может получить себе почту с доменом vk.com. Лет 15 назад это было бы круто, сейчас — пох.
#дайджест

Forwarded from Финтехно
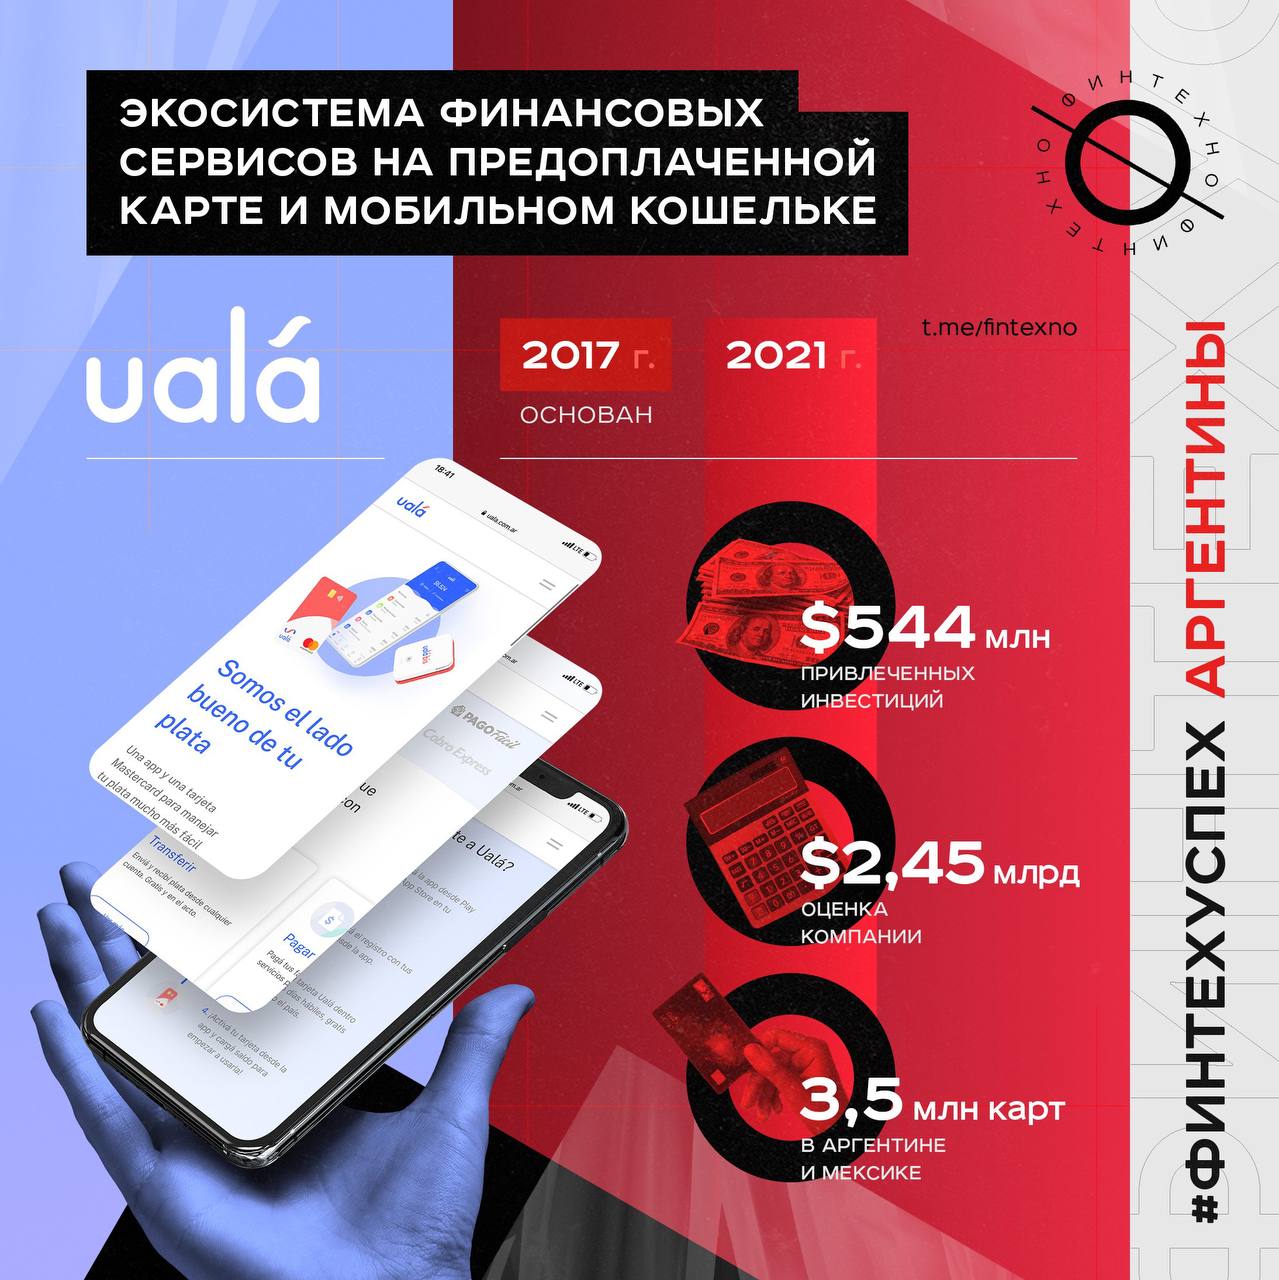
#ФинтехУспех: Ualá — региональная экосистема из Аргентины, которая стремится сделать финансовые услуги более доступными и прозрачными для всей Латинской Америки.
Ualá - это мобильное приложение для управления личными финансами с помощью предоплаченной карты Mastercard. Фактически, пользователи могут полноценно управлять деньгами через мобильные телефоны, не имея банковского счета. Большую роль в формировании концепции сыграл контекст. Аргентина — это страна с очень высоким проникновением мобильных телефонов (92%) и очень низким — банковских услуг: всего 50%.
Амбиции фаундера
Основатель и генеральный директор Ualá — Пьерпаоло Барбьери, уроженец Буэнос-Айреса и выпускник Гарварда. Мотивацией для запуска своего финтех-стартапа стало желание создать платформу, которая объединила бы все финансовые услуги в одном приложении, привязанном к одной карте. Так и получилось.
Сегодня Ualá — это полноценная финансовая экосистема, которая включает в себя универсальные счета, глобальную карту Mastercard, платежи и переводы, инвестиционные и кредитные продукты, рассрочку (BNPL) и страхование. Недавно появился торговый эквайринг Ualá Bis — решение для предпринимателей и продавцов, которое позволяет оплачивать покупки через платежную ссылку или мобильные точки продаж (mPOS).
Самого Пьерпаоло Барбьери Reuters метко окрестил «королем безнала» — он верит в то, что через 10 лет наличные исчезнут. Убедив соотечественников отказаться от традиционных банковских услуг в пользу цифровых, он нацелился на аудиторию, не охваченную банковскими услугами в Перу, Парагвае, Колумбии и Чили, а после — в США и Европе. Чтобы реализовать первую часть плана, в апреле Ualá инициировала покупку конкурирующего аргентинского цифрового банка Wilobank.
Локомотивный продукт
Чтобы пользоваться Ualá, достаточно предоплаченной карты Mastercard без комиссии за выпуск, продление, обслуживание или закрытие. После регистрации в приложении клиент получает ее с помощью доставки. Карту можно использовать для оплат в розничных магазинах и в интернете, пополнять с банковского счета или наличными в любом Pago Fácil — сети услуг денежных переводов и оплаты счетов, принадлежащей Western Union. Снимать деньги можно в банкоматах Banelco и Red Link бесплатно два раза в месяц. Переводы другим клиентам Ualá — бесплатные. Отслеживать расходы приложение помогает с помощью категоризации расходов и push-уведомлений при выполнении транзакций.
Рекордный успех
В общей сложности с момента создания в 2017 году Ualá привлекла $544 млн. Последние $350 млн — в августе. Ни одна аргентинская компания не получала больше за один раунд финансирования. Его возглавили китайская Tencent и инновационный фонд SoftBank при участии Goldman Sachs, Soros Found Management, Ribbit, Greyhound и Monashees. В итоге оценка Ualá достигла $2,45 млрд.
У Ualá и Tencent больше общего, чем может показаться на первый взгляд. Основное — что обе пытаются увеличить доступность и проникновение финансовых услуг на развивающихся рынках. WeChat и Alibaba полностью изменили сценарии использования денег и мобильных телефонов в Китае. Опираясь на опыт Tencent, Ualá рассчитывает сделать то же самое в Латинской Америке.
На сегодняшний день картами Ualá пользуется 3,5 млн человек в Аргентине и Мексике, куда стартап вышел в 2019 году. Это трехкратный рост меньше, чем за два года. Компания утверждает, что ее клиенты — более 22% людей в возрасте от 18 до 25 лет в Аргентине. Более 1 млн пользователей инвестируют в ПИФ Ualá — второй по величине в стране по количеству участников. 65% клиентов Ualá не имели кредитной истории до загрузки приложения.
В Ualá уже работает более 1000 сотрудников, и до конца года их должно стать 1500.
Ualá - это мобильное приложение для управления личными финансами с помощью предоплаченной карты Mastercard. Фактически, пользователи могут полноценно управлять деньгами через мобильные телефоны, не имея банковского счета. Большую роль в формировании концепции сыграл контекст. Аргентина — это страна с очень высоким проникновением мобильных телефонов (92%) и очень низким — банковских услуг: всего 50%.
Амбиции фаундера
Основатель и генеральный директор Ualá — Пьерпаоло Барбьери, уроженец Буэнос-Айреса и выпускник Гарварда. Мотивацией для запуска своего финтех-стартапа стало желание создать платформу, которая объединила бы все финансовые услуги в одном приложении, привязанном к одной карте. Так и получилось.
Сегодня Ualá — это полноценная финансовая экосистема, которая включает в себя универсальные счета, глобальную карту Mastercard, платежи и переводы, инвестиционные и кредитные продукты, рассрочку (BNPL) и страхование. Недавно появился торговый эквайринг Ualá Bis — решение для предпринимателей и продавцов, которое позволяет оплачивать покупки через платежную ссылку или мобильные точки продаж (mPOS).
Самого Пьерпаоло Барбьери Reuters метко окрестил «королем безнала» — он верит в то, что через 10 лет наличные исчезнут. Убедив соотечественников отказаться от традиционных банковских услуг в пользу цифровых, он нацелился на аудиторию, не охваченную банковскими услугами в Перу, Парагвае, Колумбии и Чили, а после — в США и Европе. Чтобы реализовать первую часть плана, в апреле Ualá инициировала покупку конкурирующего аргентинского цифрового банка Wilobank.
Локомотивный продукт
Чтобы пользоваться Ualá, достаточно предоплаченной карты Mastercard без комиссии за выпуск, продление, обслуживание или закрытие. После регистрации в приложении клиент получает ее с помощью доставки. Карту можно использовать для оплат в розничных магазинах и в интернете, пополнять с банковского счета или наличными в любом Pago Fácil — сети услуг денежных переводов и оплаты счетов, принадлежащей Western Union. Снимать деньги можно в банкоматах Banelco и Red Link бесплатно два раза в месяц. Переводы другим клиентам Ualá — бесплатные. Отслеживать расходы приложение помогает с помощью категоризации расходов и push-уведомлений при выполнении транзакций.
Рекордный успех
В общей сложности с момента создания в 2017 году Ualá привлекла $544 млн. Последние $350 млн — в августе. Ни одна аргентинская компания не получала больше за один раунд финансирования. Его возглавили китайская Tencent и инновационный фонд SoftBank при участии Goldman Sachs, Soros Found Management, Ribbit, Greyhound и Monashees. В итоге оценка Ualá достигла $2,45 млрд.
У Ualá и Tencent больше общего, чем может показаться на первый взгляд. Основное — что обе пытаются увеличить доступность и проникновение финансовых услуг на развивающихся рынках. WeChat и Alibaba полностью изменили сценарии использования денег и мобильных телефонов в Китае. Опираясь на опыт Tencent, Ualá рассчитывает сделать то же самое в Латинской Америке.
На сегодняшний день картами Ualá пользуется 3,5 млн человек в Аргентине и Мексике, куда стартап вышел в 2019 году. Это трехкратный рост меньше, чем за два года. Компания утверждает, что ее клиенты — более 22% людей в возрасте от 18 до 25 лет в Аргентине. Более 1 млн пользователей инвестируют в ПИФ Ualá — второй по величине в стране по количеству участников. 65% клиентов Ualá не имели кредитной истории до загрузки приложения.
В Ualá уже работает более 1000 сотрудников, и до конца года их должно стать 1500.
Forwarded from Код.ру
🛠 Власти Германии обратились к руководству ЕС с инициативой обязать производителей смартфонов увеличить сроки поддержки устройств до 7 лет.
Инициатива направлена на решение проблем загрязнения окружающей среды. Отмечается, что увеличение срока поддержки напрямую связано с увеличением срока эксплуатации смартфонов, это позволит уменьшить количество высокотехнологичного мусора. Производители предложение не поддержали:
https://kod.ru/germaniya-obyazhet-podderzhivat-7-let/
Инициатива направлена на решение проблем загрязнения окружающей среды. Отмечается, что увеличение срока поддержки напрямую связано с увеличением срока эксплуатации смартфонов, это позволит уменьшить количество высокотехнологичного мусора. Производители предложение не поддержали:
https://kod.ru/germaniya-obyazhet-podderzhivat-7-let/
Forwarded from EXANTE Global
🚀#нахайпе BTC вновь преодолел отметку выше $50 000. Покупки актива усилились с началом сентября, что позволило ему переписать внутридневные максимумы с мая.
На рынках с конца августа явно заметен спрос на рисковые активы, и инвесторы вновь смотря с интересом на криптовалюты. Кроме того, вернулись разговоры, что ФРС отложит сворачивание стимулов, и дефляционная природа биткоина опять привлекает повышенное внимание.
Впрочем, биткоин находится в непривычной для себя роли ведомого актива, который едва поспевает за ETH и другими альтами. На этом фоне неудивительно будет, если его капитализация продолжит снижение.
Как вы считаете, найдется ли в этот раз достаточно покупателей, чтобы BTC сумел удержать планку в $50 000 и пошел дальше в рост?
@exante
На рынках с конца августа явно заметен спрос на рисковые активы, и инвесторы вновь смотря с интересом на криптовалюты. Кроме того, вернулись разговоры, что ФРС отложит сворачивание стимулов, и дефляционная природа биткоина опять привлекает повышенное внимание.
Впрочем, биткоин находится в непривычной для себя роли ведомого актива, который едва поспевает за ETH и другими альтами. На этом фоне неудивительно будет, если его капитализация продолжит снижение.
Как вы считаете, найдется ли в этот раз достаточно покупателей, чтобы BTC сумел удержать планку в $50 000 и пошел дальше в рост?
@exante