КАК ПОКУПАТЬ ДЕШЕВЫЕ ТУРЫ
Что такое онлайн агрегаторы туров? Почему дешевле и удобнее покупать там, чем в уличных агентствах? Какие сервисы я рекомендую?
https://zen.yandex.ru/media/id/5b57263d33c57b00ac248359/kak-pokupat-tury-udobnee-i-deshevle-5bc44e10e9bf0f00ac362afe
Рубрика #тревелэкономия - об экономии в путешествиях без потери качества.
Что такое онлайн агрегаторы туров? Почему дешевле и удобнее покупать там, чем в уличных агентствах? Какие сервисы я рекомендую?
https://zen.yandex.ru/media/id/5b57263d33c57b00ac248359/kak-pokupat-tury-udobnee-i-deshevle-5bc44e10e9bf0f00ac362afe
Рубрика #тревелэкономия - об экономии в путешествиях без потери качества.
Яндекс Дзен | Платформа для авторов, издателей и брендов
Как покупать туры удобнее и дешевле
Почему туры лучше покупать в онлайн агрегаторах? Минусы покупки в уличных агентствах. Как получать тот же тур дешевле?
Еще одна пирамида, на это раз под прикрытием кэшбэк сервиса 🤦🏻♀️
https://pikabu.ru/story/wwpcapital__ocherednaya_piramida_6211530
#финансоваяграмотность
https://pikabu.ru/story/wwpcapital__ocherednaya_piramida_6211530
#финансоваяграмотность
Пикабу
WWPCapital - очередная пирамида
Пост пикабушника Ugly.Troll в сообществе Антимошенник
ПАССИВЫ И АКТИВЫ
Пассивы для бедных, активы для богатых. Пассив только съедает ваши деньги. И ладно если это квартира, в которой живешь или машина по карману, на которой ездишь. Но у многих висят в пассиве какие-то комнатки (иногда даже квартиры, нуждающиеся в ремонте), гаражи, дачи, которые не используются. Но износ съедает их стоимость, а вы от них ничего не имеете.
Иногда их сдают, но многие даже не считали реальную годовую доходность. А ведь это можно посчитать и часто % доходности получается даже меньше, чем на вкладе. А вот проблем с арендой побольше, да еще и деньги не ликвидные. Продав и вложив деньги хотя бы в депозит (а лучше инвестировать через ИИС), вы бы превратили это из пассива в актив.
У богатых людей минимум пассивов и много активов. У бедных же наоборот. Богатые не держат просто так пассивы, они лучше вложат освободившиеся деньги в бизнес или инвестиции, чтобы деньги работали. А бедные копят все вещи подряд, авось пригодится. Покупают предметы роскоши (айфоны, престижные тачки и тп), которые не приносят им ничего, кроме понтов.
Иногда это даже может выглядеть так: человек каждый день заказывает китайскую ерунду на Али, думая, что тратит копейки. Он может еще и посмеется над теми, кто покупает айфон. Но вот только он не понимает, что тратит кучу денег на совершенно ненужные вещи, которые потом будут лежать и занимать место в тесной квартире. А продавать он их тоже не будет, ведь ВДРУГ ПРИГОДИТСЯ! Здесь можно прочитать про то как я продала вещей на 50 тысяч и что делаю с тем, что не продалось (даже тут выгода).
Начните размышлять в духе богатых людей и везде ищите выгоду, отдачу. Тогда ваш путь к успеху станет ближе.
#финансоваяграмотность
Пассивы для бедных, активы для богатых. Пассив только съедает ваши деньги. И ладно если это квартира, в которой живешь или машина по карману, на которой ездишь. Но у многих висят в пассиве какие-то комнатки (иногда даже квартиры, нуждающиеся в ремонте), гаражи, дачи, которые не используются. Но износ съедает их стоимость, а вы от них ничего не имеете.
Иногда их сдают, но многие даже не считали реальную годовую доходность. А ведь это можно посчитать и часто % доходности получается даже меньше, чем на вкладе. А вот проблем с арендой побольше, да еще и деньги не ликвидные. Продав и вложив деньги хотя бы в депозит (а лучше инвестировать через ИИС), вы бы превратили это из пассива в актив.
У богатых людей минимум пассивов и много активов. У бедных же наоборот. Богатые не держат просто так пассивы, они лучше вложат освободившиеся деньги в бизнес или инвестиции, чтобы деньги работали. А бедные копят все вещи подряд, авось пригодится. Покупают предметы роскоши (айфоны, престижные тачки и тп), которые не приносят им ничего, кроме понтов.
Иногда это даже может выглядеть так: человек каждый день заказывает китайскую ерунду на Али, думая, что тратит копейки. Он может еще и посмеется над теми, кто покупает айфон. Но вот только он не понимает, что тратит кучу денег на совершенно ненужные вещи, которые потом будут лежать и занимать место в тесной квартире. А продавать он их тоже не будет, ведь ВДРУГ ПРИГОДИТСЯ! Здесь можно прочитать про то как я продала вещей на 50 тысяч и что делаю с тем, что не продалось (даже тут выгода).
Начните размышлять в духе богатых людей и везде ищите выгоду, отдачу. Тогда ваш путь к успеху станет ближе.
#финансоваяграмотность

Самые интересные банковские карты на текущий момент: высокие кэшбэки, бесплатное обслуживание, % на остаток, кредитки с длительным грейс периодом и т.д.
https://zen.yandex.ru/media/id/5b57263d33c57b00ac248359/samye-interesnye-bankovskie-karty-na-oktiabr-5bc4b6e3c947d000aa528c3e
#карты #кэшбэк #банки
https://zen.yandex.ru/media/id/5b57263d33c57b00ac248359/samye-interesnye-bankovskie-karty-na-oktiabr-5bc4b6e3c947d000aa528c3e
#карты #кэшбэк #банки
Яндекс Дзен | Платформа для авторов, издателей и брендов
Самые интересные банковские карты на октябрь
Большой список с самыми крутыми картами!
55% населения США владеют акциями. В России этот показатель менее 1%.
Американцы выбирают для инвестирования на долгосрок недвижимость, акции-облигации (почти на одном уровне с недвижкой), депозиты.
Россияне же по большей части выбирают недвижимость, депозиты и доллар.
Печально, что в нашей стране фондовый рынок в таком состоянии.
Изучайте рынок ценных бумаг и вы будете впереди большинства. Это вам не в кэшбери в инвестора играть, а настоящие инвестиции в живые компании на ваш выбор!
Книжка на выходные: "Как составить личный финансовый план и как его реализовать", Владимир Савенок http://fas.st/WpxiVO
#книги #финансоваяграмотность
Американцы выбирают для инвестирования на долгосрок недвижимость, акции-облигации (почти на одном уровне с недвижкой), депозиты.
Россияне же по большей части выбирают недвижимость, депозиты и доллар.
Печально, что в нашей стране фондовый рынок в таком состоянии.
Изучайте рынок ценных бумаг и вы будете впереди большинства. Это вам не в кэшбери в инвестора играть, а настоящие инвестиции в живые компании на ваш выбор!
Книжка на выходные: "Как составить личный финансовый план и как его реализовать", Владимир Савенок http://fas.st/WpxiVO
#книги #финансоваяграмотность

А вы знали, что можно получить бесплатный доступ к ЛитРес через библиотеки города?
Тогда вам станет доступно множество книг. Но получаете вы их на определенное время, можно продлевать. В общем все как в библиотеке, но просто онлайн. К этой системе подключены очень много библиотек, вот карта.
Я люблю Некрасовку в Москве, потому что там уютно и можно поработать с ноутбуком. Когда ты работаешь удаленно, надоедает все время делать это дома и начинаешь ходить по библиотекам и кафешкам. Поэтому и подключалась через них, у них на сайте все написано. Думаю в других библиотеках тоже.
Подробнее на сайте ЛитРеc.
Тогда вам станет доступно множество книг. Но получаете вы их на определенное время, можно продлевать. В общем все как в библиотеке, но просто онлайн. К этой системе подключены очень много библиотек, вот карта.
Я люблю Некрасовку в Москве, потому что там уютно и можно поработать с ноутбуком. Когда ты работаешь удаленно, надоедает все время делать это дома и начинаешь ходить по библиотекам и кафешкам. Поэтому и подключалась через них, у них на сайте все написано. Думаю в других библиотеках тоже.
Подробнее на сайте ЛитРеc.
Карты с лучшим процентом на остаток
Подготовили для вас красивый и удобный пост с лучшими накопительными картами на текущий момент. В яндекс дзене, где ранее делались посты, в плане оформления все печально, поэтому запустили свой сайт! 🎉 Теперь посты будут читабельнее и удобнее. А еще на сайте будет удобная навигация. Скоро наполним полезными статьями 😉 Если у вас есть какие-то предложения или идеи, пишите @financehacks_admin
https://financehacks.ru/5-luchshih-kart-s-procentom-na-ostatok/
#карты
Подготовили для вас красивый и удобный пост с лучшими накопительными картами на текущий момент. В яндекс дзене, где ранее делались посты, в плане оформления все печально, поэтому запустили свой сайт! 🎉 Теперь посты будут читабельнее и удобнее. А еще на сайте будет удобная навигация. Скоро наполним полезными статьями 😉 Если у вас есть какие-то предложения или идеи, пишите @financehacks_admin
https://financehacks.ru/5-luchshih-kart-s-procentom-na-ostatok/
#карты
Financehacks
5 лучших карт с процентом на остаток — Financehacks
Какие карты дают самый лучший процент на остаток? Накопительные карты намного удобнее вкладов, попробуйте для текущих затрат держать деньги с выгодой!
Как россияне распоряжаются доходами? 15% откладывают, затем распоряжаются остальными средствами; 36% сначала расходуют, потом откладывают; 47% расходуют весь доход и не оставляют ничего. А вы к какой категории относитесь?
anonymous poll
Откладываю сразу определенный % 💪 – 229
👍👍👍👍👍👍👍 51%
Сначала трачу, что останется откладываю 🤷♀️ – 137
👍👍👍👍 31%
Ничего не остается на накопления 😒 – 83
👍👍👍 18%
👥 449 people voted so far. Poll closed.
anonymous poll
Откладываю сразу определенный % 💪 – 229
👍👍👍👍👍👍👍 51%
Сначала трачу, что останется откладываю 🤷♀️ – 137
👍👍👍👍 31%
Ничего не остается на накопления 😒 – 83
👍👍👍 18%
👥 449 people voted so far. Poll closed.
Как выбрать себе брокера и открыть брокерский счет
https://financehacks.ru/kto-takoj-broker-i-kak-vybrat-brokera
https://financehacks.ru/kto-takoj-broker-i-kak-vybrat-brokera
Financehacks
Кто такой брокер и как выбрать брокера — Financehacks
Как выбрать брокера? На какие параметры обратить внимание? Зачем вообще нужен брокер при инвестировании? Можно ли открыть счет у нескольких?
ПОЧЕМУ НУЖНО ЗАКРЫВАТЬ КАРТЫ В ОТДЕЛЕНИИ, А НЕ ПРОСТО ВЫБРАСЫВАТЬ
На днях сижу в банке и семейная пара ругается с операторами на тему того, что они не пользовались картой, но с них теперь требуют оплатить 4 тысячи рублей за абонентское обслуживание. По человечески людей жалко, но с точки зрения закона не правы они. Банки не дураки и в свои 200-страничные документы о банковском обслуживании включают пункты о том, что плата все равно будет списываться. А вы обычно подписываете заявление на одну страницу, где соглашаетeсь со всеми условиями в этом огромном документе.
Можно ли вырезать и выбросить ненужную банковскую карту
Некоторые люди, когда им карта становится не нужна, просто выбрасывают или не пользуются ей. По карте может быть абонентская плата и даже если вы картой не пользуетесь, плата чаще всего будет сниматься. А если нет денег, при закрытии карты вас попросят оплатить долг. Есть редкие карты, которые можно «положить на полку» — не использовать какое-то время и платы не будет. Однако, это редкость.
Если карта не нужна и вы не хотите платить за нее, просто идите в отделение и закройте карту и счет карты.
Как правильно закрыть счет карты
Для закрытия счета нужно, чтобы на счету было ноль. Идите закрывать счет карты, когда все транзакции обработаются. Ведь если вы что-то купили, это еще не значит, что деньги списали со счета. Они просто на холде (заморожены), обычно транзакции обрабатываются за 3-5 дней. В личном кабинете банка это можно увидеть: обычно там, где обработано стоит зеленая галочка, а где нет — серая (либо по аналогии). Счет не может быть закрыт, пока не обработаны все операции. Вам просто закроют карту, а счет останется действовать.
Можно ли выбросить зарплатную, просроченную или бесплатную карту
Даже если карта просрочена, это не значит что можно спокойно забыть о ней. Банк может перевыпустить карту, а ваш счет останется открытым, пока вы не закроете его при личном обращении.
Если вы не переживаете, потому что карта бесплатная, имейте в виду, что банки могут менять условия тарифных планов по своему усмотрению и с этим вы тоже соглашались.
Если вам не приходят sms уведомления из-за того что нет транзакций, это тоже не значит что плата за них не будет списываться.
С зарплатными картами история такая же, пока вы работаете, за вас платить работодатель. Карта будет бесплатной до того момента, до которого карта была предоплачена. Если вы уже уволены, а срок оплаты прошел, то придется платить самому.
Важное правило: ВСЕГДА берите справку о закрытии карт и счетов, кредитов и прочих продуктов (там должно быть указано, что у вас нет задолженности банку). Обычно их дают без проблем после закрытия счета, а некоторые даже сразу. В один момент после нескольких без проблемных закрытий я тоже начала было лениться просить справку. Но почитав страшилки в интернете (я про реальные случаи на банки.ру), поняла, что расслабляться нельзя никогда! 👆
#финансоваяграмотность #банки
На днях сижу в банке и семейная пара ругается с операторами на тему того, что они не пользовались картой, но с них теперь требуют оплатить 4 тысячи рублей за абонентское обслуживание. По человечески людей жалко, но с точки зрения закона не правы они. Банки не дураки и в свои 200-страничные документы о банковском обслуживании включают пункты о том, что плата все равно будет списываться. А вы обычно подписываете заявление на одну страницу, где соглашаетeсь со всеми условиями в этом огромном документе.
Можно ли вырезать и выбросить ненужную банковскую карту
Некоторые люди, когда им карта становится не нужна, просто выбрасывают или не пользуются ей. По карте может быть абонентская плата и даже если вы картой не пользуетесь, плата чаще всего будет сниматься. А если нет денег, при закрытии карты вас попросят оплатить долг. Есть редкие карты, которые можно «положить на полку» — не использовать какое-то время и платы не будет. Однако, это редкость.
Если карта не нужна и вы не хотите платить за нее, просто идите в отделение и закройте карту и счет карты.
Как правильно закрыть счет карты
Для закрытия счета нужно, чтобы на счету было ноль. Идите закрывать счет карты, когда все транзакции обработаются. Ведь если вы что-то купили, это еще не значит, что деньги списали со счета. Они просто на холде (заморожены), обычно транзакции обрабатываются за 3-5 дней. В личном кабинете банка это можно увидеть: обычно там, где обработано стоит зеленая галочка, а где нет — серая (либо по аналогии). Счет не может быть закрыт, пока не обработаны все операции. Вам просто закроют карту, а счет останется действовать.
Можно ли выбросить зарплатную, просроченную или бесплатную карту
Даже если карта просрочена, это не значит что можно спокойно забыть о ней. Банк может перевыпустить карту, а ваш счет останется открытым, пока вы не закроете его при личном обращении.
Если вы не переживаете, потому что карта бесплатная, имейте в виду, что банки могут менять условия тарифных планов по своему усмотрению и с этим вы тоже соглашались.
Если вам не приходят sms уведомления из-за того что нет транзакций, это тоже не значит что плата за них не будет списываться.
С зарплатными картами история такая же, пока вы работаете, за вас платить работодатель. Карта будет бесплатной до того момента, до которого карта была предоплачена. Если вы уже уволены, а срок оплаты прошел, то придется платить самому.
Важное правило: ВСЕГДА берите справку о закрытии карт и счетов, кредитов и прочих продуктов (там должно быть указано, что у вас нет задолженности банку). Обычно их дают без проблем после закрытия счета, а некоторые даже сразу. В один момент после нескольких без проблемных закрытий я тоже начала было лениться просить справку. Но почитав страшилки в интернете (я про реальные случаи на банки.ру), поняла, что расслабляться нельзя никогда! 👆
#финансоваяграмотность #банки
Рефинансирование
У вас есть кредиты и вы платите большой процент банкам? Если сложно контролировать сроки и суммы по разным кредитам и кредиткам, то попробуйте рефинансироваться. Так вы объедините все кредиты в один и, возможно, получите процент пониже, а если будет нужно — больший срок.
Подробнее:
https://financehacks.ru/chto-takoe-refinansirovanie/
#финансоваяграмотность #кредит
У вас есть кредиты и вы платите большой процент банкам? Если сложно контролировать сроки и суммы по разным кредитам и кредиткам, то попробуйте рефинансироваться. Так вы объедините все кредиты в один и, возможно, получите процент пониже, а если будет нужно — больший срок.
Подробнее:
https://financehacks.ru/chto-takoe-refinansirovanie/
#финансоваяграмотность #кредит
Financehacks
Что такое рефинансирование и нужно ли оно вам — Financehacks
Если вас одолели кредиты, попробуйте рефинансирование! Это поможет вам неплохо сэкономить на переплатах по кредиту. Что для этого нужно в статье.
Усреднение курса валюты
🗽Если вы планируете поездку заграницу или просто часто путешествуете, то есть смысл заранее покупать валюту в течение какого-то периода времени, а не всё сразу перед поездкой. Таким образом вы усредняете курс. У вас не будет проблемы резкого скачка курса прямо перед поездкой. Заодно до путешествия это будет вашим дополнительным запасом денег, еще и в валюте.
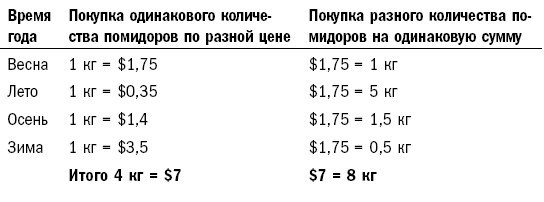
Приведу пример про усреднение из книги В. Савенка, картина прикреплена снизу.
Наглядным примером стратегии усреднения может послужить покупка помидоров. Из табл. вы видите, что стоимость 1 кг помидоров в разные периоды года различна и составляет от $0,35 летом до $3,5 зимой. Если покупать регулярно по 1 кг помидоров (весной, летом, осенью и зимой), то вы заплатите за 4 кг купленных помидоров $7. Если же эти $7 разделить на 4 и покупать в каждый сезон помидоры на определенную сумму ($7: 4 = $1,75), то вы купите не 4 кг, а 8 кг помидоров! Такая стратегия рекомендуется всем инвесторам, потому что никто, даже самые опытные из них, не может знать наверняка, как изменятся цены на тот или иной товар (актив) завтра. При разработке личных планов для наших клиентов мы всегда применяем такую же стратегию – рекомендуем инвестировать регулярно и планомерно (ежемесячно, ежеквартально, ежегодно).
Следующим будет пост про то, где выгоднее покупать валюту.
#финансоваяграмотность #тревелэкономия
🗽Если вы планируете поездку заграницу или просто часто путешествуете, то есть смысл заранее покупать валюту в течение какого-то периода времени, а не всё сразу перед поездкой. Таким образом вы усредняете курс. У вас не будет проблемы резкого скачка курса прямо перед поездкой. Заодно до путешествия это будет вашим дополнительным запасом денег, еще и в валюте.
Приведу пример про усреднение из книги В. Савенка, картина прикреплена снизу.
Наглядным примером стратегии усреднения может послужить покупка помидоров. Из табл. вы видите, что стоимость 1 кг помидоров в разные периоды года различна и составляет от $0,35 летом до $3,5 зимой. Если покупать регулярно по 1 кг помидоров (весной, летом, осенью и зимой), то вы заплатите за 4 кг купленных помидоров $7. Если же эти $7 разделить на 4 и покупать в каждый сезон помидоры на определенную сумму ($7: 4 = $1,75), то вы купите не 4 кг, а 8 кг помидоров! Такая стратегия рекомендуется всем инвесторам, потому что никто, даже самые опытные из них, не может знать наверняка, как изменятся цены на тот или иной товар (актив) завтра. При разработке личных планов для наших клиентов мы всегда применяем такую же стратегию – рекомендуем инвестировать регулярно и планомерно (ежемесячно, ежеквартально, ежегодно).
Следующим будет пост про то, где выгоднее покупать валюту.
#финансоваяграмотность #тревелэкономия
Как выгоднее обменять валюту
✔️ Самое выгодное — обмен через биржу. Но обычно там нужно покупать от 1000 $/€ (1 лот). Если вы готовы покупать столько сразу, то самый быстрый и удобный вариант — Сбербанк Брокер. Думаю, что большинство из вас клиенты зеленого банка. Но если нет, то можно получить бесплатную карту Momentum, которую выдают сразу в любом отделении.
Далее прямо через приложение банка можете бесплатно открыть брокерский счет на тарифе Инвестор. А самое приятное, что вывод валюты и рублей из Валютной Секции без комиссий. Нет и других дополнительных комиссий (149 руб. депозитария в месяц берется только при сделках с акциями и облигациями).
Upd: читатель сообщает, что у БКС и Тинькофф Инвестиции можно покупать лотами по 1$ / 1€
✔️ Если вы хотите периодически менять меньше 1000 долларов, это можно это делать через сервис Золотая корона Валюта. Оказывается, о нем не многие знают. Тем временем спред там около 30 копеек от биржи. Меняется в течении дня как на бирже. Заходишь в приложение, вносишь необходимое количество долларов или евро (минимум 100). Оплачиваешь любой рублевой картой по выгодному курсу (только не кредиткой, это будет как снятие валюты и карается штрафом и вылетом из грейса!).
Далее выбираешь из списка на карте ближайший банк и едешь забирать валюту. В банке получаешь валюту как перевод в любое время. Удобно, в Москве даже быстро, так как рядом всегда есть какие-то банки из списка.
Еще на сайте есть статья про то как получать кэшбэк и за валютные покупки.
#финансовыелайфхаки
✔️ Самое выгодное — обмен через биржу. Но обычно там нужно покупать от 1000 $/€ (1 лот). Если вы готовы покупать столько сразу, то самый быстрый и удобный вариант — Сбербанк Брокер. Думаю, что большинство из вас клиенты зеленого банка. Но если нет, то можно получить бесплатную карту Momentum, которую выдают сразу в любом отделении.
Далее прямо через приложение банка можете бесплатно открыть брокерский счет на тарифе Инвестор. А самое приятное, что вывод валюты и рублей из Валютной Секции без комиссий. Нет и других дополнительных комиссий (149 руб. депозитария в месяц берется только при сделках с акциями и облигациями).
Upd: читатель сообщает, что у БКС и Тинькофф Инвестиции можно покупать лотами по 1$ / 1€
✔️ Если вы хотите периодически менять меньше 1000 долларов, это можно это делать через сервис Золотая корона Валюта. Оказывается, о нем не многие знают. Тем временем спред там около 30 копеек от биржи. Меняется в течении дня как на бирже. Заходишь в приложение, вносишь необходимое количество долларов или евро (минимум 100). Оплачиваешь любой рублевой картой по выгодному курсу (только не кредиткой, это будет как снятие валюты и карается штрафом и вылетом из грейса!).
Далее выбираешь из списка на карте ближайший банк и едешь забирать валюту. В банке получаешь валюту как перевод в любое время. Удобно, в Москве даже быстро, так как рядом всегда есть какие-то банки из списка.
Еще на сайте есть статья про то как получать кэшбэк и за валютные покупки.
#финансовыелайфхаки
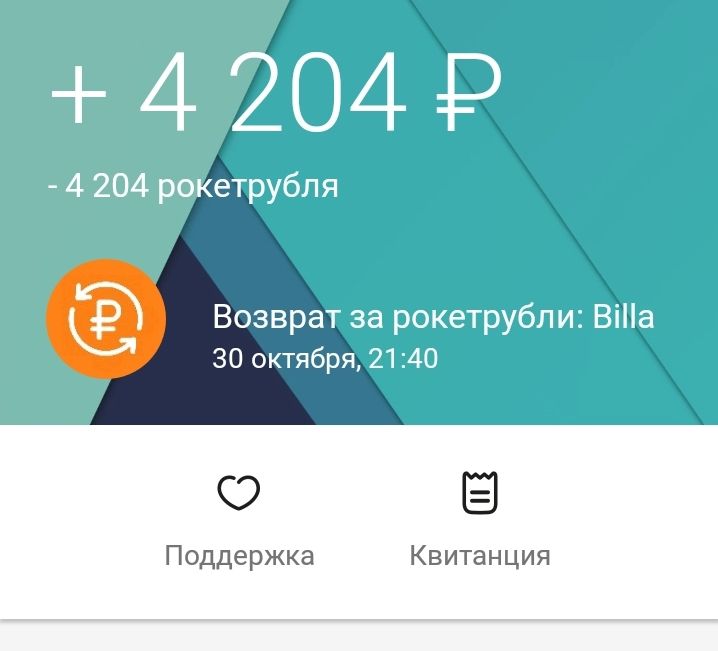
Вот так рокетрубли превращаются рубли (см картину). Купили в Billa продуктов, нажала кнопку компенсировать, деньги упали на счет через полминуты.
Если еще нет карты, по rocketbank.ru/loves/financehacks_invite_you вы получите 500 рокетрублей в подарок.
Рокетрублями можно компенсировать чеки от 3000 руб по курсу один к одному. Карта с бесплатным обслуживанием и особенно удобна для осуществления переводов без лишних комиссий. А еще когда выпадает удобный магаз для высокого кэшбэка ;)
#карты #личныйпример
Если еще нет карты, по rocketbank.ru/loves/financehacks_invite_you вы получите 500 рокетрублей в подарок.
Рокетрублями можно компенсировать чеки от 3000 руб по курсу один к одному. Карта с бесплатным обслуживанием и особенно удобна для осуществления переводов без лишних комиссий. А еще когда выпадает удобный магаз для высокого кэшбэка ;)
#карты #личныйпример
Вы вкладывали в Кэшбери? (опрос анонимный)
anonymous poll
🙅♂️ Нет – 642
👍👍👍👍👍👍👍 98%
🤷♂ Да – 13
▫️ 2%
👥 655 people voted so far. Poll closed.
anonymous poll
🙅♂️ Нет – 642
👍👍👍👍👍👍👍 98%
🤷♂ Да – 13
▫️ 2%
👥 655 people voted so far. Poll closed.
Рубрика вредные советы
В некоторых каналах, где авторы учат финансовой грамотности, дают советы тратить деньги не по картам, а наличкой. И это в наше время крутых кэшбэков, % на остаток получше чем на вкладах и покупок через телефон (нет необходимости таскать кучу карт, а также по одной карте могут покупать все члены семьи).
Аргумент такой: когда картой, то не видно сколько тратишь, а в кошельке всё сразу видно.
Я не знаю как можно считать себя финэкспертом и не вести нормальный учет. Под нормальным я подразумеваю такой, когда достаточно открыть приложение, чтобы увидеть как общий баланс по всем счетам, так и отдельные суммы по счетам и картам.
Ладно, если речь про недисциплинированных людей, которые бездумно тратят по кредитке. Им кажется, что там есть деньги, а по факту они не твои, потому что еще столько не заработал. Но нет, тут пишут о любых картах. Даже тех, куда ты положил свои деньги и тратишь с хорошим кэшбэком, получая выгоду.
Странно слышать такой совет человеку, который возвращает 5-8 тысяч в месяц на кэшбэках карт. Это 60-90 тыс. в год. Даже если возвращать всего по 1500 руб. в месяц, все равно 18 тысяч в год за просто так - неплохие деньги.
При этом, все свои покупки я совершаю по списку и практически никогда не делаю необдуманных покупок. Причем тут карты? Осознанность должна быть в голове, а если убрать карты, только потеряется возможность получить кэшбэк. Транжира меньше тратить не станет, надо установки менять.
Есть такой удобный сервис Трелло (бесплатный), где можно делать какие-угодно удобные доски, списки с картинами, описанием и ссылками. У меня там есть доска “Надо купить”, где я веду общий список покупок. То, что в принципе хочется иметь, а не то что надо купить завтра в супермаркете. Необходимая одежда, гаджеты, техника, услуги и т.д. Там список не большой, потому что я сторонник минимализма в вещах.
Если бы я пошла и купила эти товары в магазине за нал, я бы потеряла примерно от 3 до 12% скидки (кэшбэк банка). Если товар стоит 3000 рублей, то может и покажется ерундой (хотя из ерунды все крупные суммы и получаются).
Но если сравнить покупку условного телефона в МВидео:
🔸за наличку 40 000 рублей
🔸за покупку Халвой (через NFC) 35200 рублей с учетом кэшбэка 12%.
А на продукты так вообще уходит львиная доля затрат. Я не думаю, что покупая налом, вы начнете голодать, чтоб сэкономить на еде.
Просто нужно учиться финансовой грамотности, лечить шопоголизм чтением материалов про крутость минимализма, быть осознанным. А не отказываться от кэшбэка по таким глупым причинам.
А в другом финансовом канале автор советовал вести учет расходов в блокноте (бумажном). Кроме допотопности этого способа, не учитывается еще один важный момент. Время - деньги. Делая записи в блокнотах и вручную производя расчеты, когда это можно автоматизировать, вы теряете свой самый ценный ресурс - время.
А еще автор советует записывать траты только от 100 рублей. И дальше рекомендует приложения. Но видимо не использует их полноценно. И снова - в любом нормальном приложении есть счета. И смысл учета в том числе в том, чтобы видеть текущее положение: остатки по всем своим счетам в одном месте и общий баланс. Это как тот же кошелек, где якобы видно все деньги. Просто все виртуально, но в какое мы время то живем.
Если не записывать несколько раз по 50 руб., совсем скоро ваш баланс не сойдется. Вы будете считать, что у вас есть определенная сумма, но она будет некорректной.
Использовать счета и контролировать их очень удобно, особенно когда вы не просто тратите наличку без отдачи, а используете разные банковские карты. А так как идеальной карты нет, их всегда будет несколько. И контролировать их в одном месте удобнее.
#финансоваяграмотность #карты
В некоторых каналах, где авторы учат финансовой грамотности, дают советы тратить деньги не по картам, а наличкой. И это в наше время крутых кэшбэков, % на остаток получше чем на вкладах и покупок через телефон (нет необходимости таскать кучу карт, а также по одной карте могут покупать все члены семьи).
Аргумент такой: когда картой, то не видно сколько тратишь, а в кошельке всё сразу видно.
Я не знаю как можно считать себя финэкспертом и не вести нормальный учет. Под нормальным я подразумеваю такой, когда достаточно открыть приложение, чтобы увидеть как общий баланс по всем счетам, так и отдельные суммы по счетам и картам.
Ладно, если речь про недисциплинированных людей, которые бездумно тратят по кредитке. Им кажется, что там есть деньги, а по факту они не твои, потому что еще столько не заработал. Но нет, тут пишут о любых картах. Даже тех, куда ты положил свои деньги и тратишь с хорошим кэшбэком, получая выгоду.
Странно слышать такой совет человеку, который возвращает 5-8 тысяч в месяц на кэшбэках карт. Это 60-90 тыс. в год. Даже если возвращать всего по 1500 руб. в месяц, все равно 18 тысяч в год за просто так - неплохие деньги.
При этом, все свои покупки я совершаю по списку и практически никогда не делаю необдуманных покупок. Причем тут карты? Осознанность должна быть в голове, а если убрать карты, только потеряется возможность получить кэшбэк. Транжира меньше тратить не станет, надо установки менять.
Есть такой удобный сервис Трелло (бесплатный), где можно делать какие-угодно удобные доски, списки с картинами, описанием и ссылками. У меня там есть доска “Надо купить”, где я веду общий список покупок. То, что в принципе хочется иметь, а не то что надо купить завтра в супермаркете. Необходимая одежда, гаджеты, техника, услуги и т.д. Там список не большой, потому что я сторонник минимализма в вещах.
Если бы я пошла и купила эти товары в магазине за нал, я бы потеряла примерно от 3 до 12% скидки (кэшбэк банка). Если товар стоит 3000 рублей, то может и покажется ерундой (хотя из ерунды все крупные суммы и получаются).
Но если сравнить покупку условного телефона в МВидео:
🔸за наличку 40 000 рублей
🔸за покупку Халвой (через NFC) 35200 рублей с учетом кэшбэка 12%.
А на продукты так вообще уходит львиная доля затрат. Я не думаю, что покупая налом, вы начнете голодать, чтоб сэкономить на еде.
Просто нужно учиться финансовой грамотности, лечить шопоголизм чтением материалов про крутость минимализма, быть осознанным. А не отказываться от кэшбэка по таким глупым причинам.
А в другом финансовом канале автор советовал вести учет расходов в блокноте (бумажном). Кроме допотопности этого способа, не учитывается еще один важный момент. Время - деньги. Делая записи в блокнотах и вручную производя расчеты, когда это можно автоматизировать, вы теряете свой самый ценный ресурс - время.
А еще автор советует записывать траты только от 100 рублей. И дальше рекомендует приложения. Но видимо не использует их полноценно. И снова - в любом нормальном приложении есть счета. И смысл учета в том числе в том, чтобы видеть текущее положение: остатки по всем своим счетам в одном месте и общий баланс. Это как тот же кошелек, где якобы видно все деньги. Просто все виртуально, но в какое мы время то живем.
Если не записывать несколько раз по 50 руб., совсем скоро ваш баланс не сойдется. Вы будете считать, что у вас есть определенная сумма, но она будет некорректной.
Использовать счета и контролировать их очень удобно, особенно когда вы не просто тратите наличку без отдачи, а используете разные банковские карты. А так как идеальной карты нет, их всегда будет несколько. И контролировать их в одном месте удобнее.
#финансоваяграмотность #карты
5 МОТИВИРУЮЩИХ КНИГ ПО ЛИЧНЫМ ФИНАНСАМ И ИНВЕСТИЦИЯМ
По большей части в этих книжках общая информация про финансы, богатство, пассивный доход, а не практические советы. Эти книги помогут получить мотивацию заниматься своими финансами.
Предупреждение: кто не любит мотивирующие книжки - не понравится. Не всем нужна мотивация, у некоторых мотивации выше крыши, но не хватает конкретных методик, чтобы сразу идти и делать. Однако, по опыту, 90% людей не хватает именно мотивации, примеров и “пинка под зад”.
В следующий раз будут книги с конкретикой для начинающих инвесторов.
1. Роберт Кийосаки — «Богатый папа, бедный папа». Одна из самых известных книг про финансы. Настраивает на правильное финансовое мышление и достижение финансовой свободы. Есть еще две популярные книги автора: «Квадрант денежного потока» и «Руководство богатого папы по инвестированию»
2. Джордж Клейсон «Самый богатый человек в Вавилоне». Читая истории Древнего Вавилона вы потихоньку усвоите азы финансовой грамотности и богатства. Книга издана в 1926 году, но она будет актуальной всегда.
3. Наполеон Хилл — «Думай и Богатей!». Книга о том, как стать богатым, но она может быть использована, чтобы помочь людям добиться успеха по всем направлениям.
4. Томас Дж. Стэнли, Уильям Д. Данко — «Мой сосед — миллионер». Об образе жизни и привычках американских миллионеров. В чем секрет их богатства и как они добились своих миллионов.
5. Бодо Шефер — «Путь к финансовой свободе». Книга от популярного бизнес-консультанта и бизнесмена Бодо Шефера по достижению финансовой грамотности и богатства.
#книги #финансоваяграмотность
По большей части в этих книжках общая информация про финансы, богатство, пассивный доход, а не практические советы. Эти книги помогут получить мотивацию заниматься своими финансами.
Предупреждение: кто не любит мотивирующие книжки - не понравится. Не всем нужна мотивация, у некоторых мотивации выше крыши, но не хватает конкретных методик, чтобы сразу идти и делать. Однако, по опыту, 90% людей не хватает именно мотивации, примеров и “пинка под зад”.
В следующий раз будут книги с конкретикой для начинающих инвесторов.
1. Роберт Кийосаки — «Богатый папа, бедный папа». Одна из самых известных книг про финансы. Настраивает на правильное финансовое мышление и достижение финансовой свободы. Есть еще две популярные книги автора: «Квадрант денежного потока» и «Руководство богатого папы по инвестированию»
2. Джордж Клейсон «Самый богатый человек в Вавилоне». Читая истории Древнего Вавилона вы потихоньку усвоите азы финансовой грамотности и богатства. Книга издана в 1926 году, но она будет актуальной всегда.
3. Наполеон Хилл — «Думай и Богатей!». Книга о том, как стать богатым, но она может быть использована, чтобы помочь людям добиться успеха по всем направлениям.
4. Томас Дж. Стэнли, Уильям Д. Данко — «Мой сосед — миллионер». Об образе жизни и привычках американских миллионеров. В чем секрет их богатства и как они добились своих миллионов.
5. Бодо Шефер — «Путь к финансовой свободе». Книга от популярного бизнес-консультанта и бизнесмена Бодо Шефера по достижению финансовой грамотности и богатства.
#книги #финансоваяграмотность
АСВ
Агентство по страхованию вкладов (АСВ) гарантирует возврат вкладов до 1,4 млн рублей в случае, если у банка отозвали лицензию. Кстати, не все знают, но счета по картам тоже страхуются в рамках этой суммы. Валютные вклады пересчитываются, исходя из курса ЦБР, действующего на дату наступления страхового случая.
Важно не держать более 1,4 млн в одном банке. Если распределить деньги по разным банкам, то вы получите возмещение с каждого до 1,4 млн в случае отзыва у них лицензии. Прежде чем открывать вклад в банке, необходимо убедиться в том, что он входит в систему страхования вкладов.
Вообще, встретила такую статистику:
👆32% россиян знает, что государство защищает банковские вклады.
👆49% не знают даже приблизительно, какие гарантии им дают.
👆А 12% опрошенных уверены, что государство поможет вернуть деньги из любой организации, которая принимает вклады.
#финансоваяграмотность
Агентство по страхованию вкладов (АСВ) гарантирует возврат вкладов до 1,4 млн рублей в случае, если у банка отозвали лицензию. Кстати, не все знают, но счета по картам тоже страхуются в рамках этой суммы. Валютные вклады пересчитываются, исходя из курса ЦБР, действующего на дату наступления страхового случая.
Важно не держать более 1,4 млн в одном банке. Если распределить деньги по разным банкам, то вы получите возмещение с каждого до 1,4 млн в случае отзыва у них лицензии. Прежде чем открывать вклад в банке, необходимо убедиться в том, что он входит в систему страхования вкладов.
Вообще, встретила такую статистику:
👆32% россиян знает, что государство защищает банковские вклады.
👆49% не знают даже приблизительно, какие гарантии им дают.
👆А 12% опрошенных уверены, что государство поможет вернуть деньги из любой организации, которая принимает вклады.
#финансоваяграмотность
Вы же знаете, что у авиакомпаний можно заказывать кошерную или халяльную еду вместо обычной?
Кто не знает, попробуйте, соседи с обычной едой будут пускать слюни. Обычно там больше еды и она более качественная. Почти все хорошо отзываются о кошерной еде Аэрофлота. А еще, такую еду обычно разносят впервую очередь, что тоже приятно. Внутри бокса будет сертификат кошерности.
Но не у всех авиакомпаний есть выбор еды. Заказывать такую еду нужно в разделе управления бронированием, иногда при регистрации. Если такой выбор есть, он как правило бесплатный, доплачивать не нужно.
P.S. С вегетарианской не стоит рисковать, так как может оказаться мало и не особо сытно. Я на такое попадала и жалела, что не выбрала обычную еду, смотря на боксы соседей.
#тревелэкономия
Кто не знает, попробуйте, соседи с обычной едой будут пускать слюни. Обычно там больше еды и она более качественная. Почти все хорошо отзываются о кошерной еде Аэрофлота. А еще, такую еду обычно разносят впервую очередь, что тоже приятно. Внутри бокса будет сертификат кошерности.
Но не у всех авиакомпаний есть выбор еды. Заказывать такую еду нужно в разделе управления бронированием, иногда при регистрации. Если такой выбор есть, он как правило бесплатный, доплачивать не нужно.
P.S. С вегетарианской не стоит рисковать, так как может оказаться мало и не особо сытно. Я на такое попадала и жалела, что не выбрала обычную еду, смотря на боксы соседей.
#тревелэкономия
5 книг по инвестициям для начинающих инвесторов
Книги для тех, кто хочет начать инвестировать, но не знает как. Как выбрать акции и облигации, какие стратегии инвестирования существуют, как снизить риски и прочее. В этих книгах вы найдете много практических советов, понятных вашему уровню начинающего инвестора.
1️⃣ Бенджамин Грэхем «Разумный инвестор. Полное руководство по стоимостному инвестированию»
Настольная книга инвестора. Лучшая книга по инвестициям по мнению Уоррена Баффета.
2️⃣ Роберт Хагстром «Уоррен Баффет. Как 5 долларов превратить в 50 миллиардов. Простые правила великого инвестора». Книга про то как инвестирует величайший инвестор мира - Уоррен Баффет.
3️⃣ Владимир Савенок «Как составить личный финансовый план» и «Инвестировать - это просто». Много конкретных инструкций для начинающего инвестора, все с поправкой на Россию и местные условия инвестирования.
4️⃣ Уоррен Баффет «Эссе об инвестициях, корпоративных финансах и управлении компаниями». В книгу вошли письма Баффетта к акционерам Berkshire Hathaway, написанные в течение последних десятилетий.
5️⃣ Уильям Бернстайн «Манифест инвестора. Готовимся к потрясениям, процветанию и всему остальному». Еще одна базовая книга для инвестора. В нем все основополагающие правила инвестирования.
Для тех, кто уже прочитал такие базовые книги, можно посоветовать Дамодаран «Инвестиционная оценка. Инструменты и методы оценки любых активов»
#книги #инвестиции
Книги для тех, кто хочет начать инвестировать, но не знает как. Как выбрать акции и облигации, какие стратегии инвестирования существуют, как снизить риски и прочее. В этих книгах вы найдете много практических советов, понятных вашему уровню начинающего инвестора.
1️⃣ Бенджамин Грэхем «Разумный инвестор. Полное руководство по стоимостному инвестированию»
Настольная книга инвестора. Лучшая книга по инвестициям по мнению Уоррена Баффета.
2️⃣ Роберт Хагстром «Уоррен Баффет. Как 5 долларов превратить в 50 миллиардов. Простые правила великого инвестора». Книга про то как инвестирует величайший инвестор мира - Уоррен Баффет.
3️⃣ Владимир Савенок «Как составить личный финансовый план» и «Инвестировать - это просто». Много конкретных инструкций для начинающего инвестора, все с поправкой на Россию и местные условия инвестирования.
4️⃣ Уоррен Баффет «Эссе об инвестициях, корпоративных финансах и управлении компаниями». В книгу вошли письма Баффетта к акционерам Berkshire Hathaway, написанные в течение последних десятилетий.
5️⃣ Уильям Бернстайн «Манифест инвестора. Готовимся к потрясениям, процветанию и всему остальному». Еще одна базовая книга для инвестора. В нем все основополагающие правила инвестирования.
Для тех, кто уже прочитал такие базовые книги, можно посоветовать Дамодаран «Инвестиционная оценка. Инструменты и методы оценки любых активов»
#книги #инвестиции