Где сдать бесплатно анализ на коронавирус
Если вы чувствуете симптомы ОРВИ, стоит вызвать врача из поликлиники. Он возьмет мазок на анализ и отправит его в лабораторию.
Где сдать платно
Сдать платно тест на коронавирус можно в частных лабораториях. Но лаборатории имеют право тестировать только людей без признаков инфекции, не контактировавших с больными коронавирусом.
Это подходит только тем, кто могут быть бессимптомными носителями болезни.
При этом, если результат отрицательный, это не гарантирует, что человек не инфицирован. Так что я не вижу смысла в платных тестах.
Цены: 2000-4000 рублей, 1-4 раб.дня.
Полный список лабораторий.
Тест на антитела это другое. Это помогает выяснить, переболел ли уже человек коронавирусом.
Врач может выдать анализ на бесплатный тест. Или можно платно, это стоит 1200-5000 руб в зависимости от выбранной лаборатории. Делают 1-6 суток.
Москвичам и жителям области можно сдать на антитела бесплатно, есть 2 программы:
1. по приглашению (выбирают случайным образом и присылают смс/email)
2. второй вариант для всех, кому есть 18 лет и кто имеет омс. Подробнее тут.
Пока неизвестно, помогают ли антитела не заразиться повторно.
Если вы чувствуете симптомы ОРВИ, стоит вызвать врача из поликлиники. Он возьмет мазок на анализ и отправит его в лабораторию.
Где сдать платно
Сдать платно тест на коронавирус можно в частных лабораториях. Но лаборатории имеют право тестировать только людей без признаков инфекции, не контактировавших с больными коронавирусом.
Это подходит только тем, кто могут быть бессимптомными носителями болезни.
При этом, если результат отрицательный, это не гарантирует, что человек не инфицирован. Так что я не вижу смысла в платных тестах.
Цены: 2000-4000 рублей, 1-4 раб.дня.
Полный список лабораторий.
Тест на антитела это другое. Это помогает выяснить, переболел ли уже человек коронавирусом.
Врач может выдать анализ на бесплатный тест. Или можно платно, это стоит 1200-5000 руб в зависимости от выбранной лаборатории. Делают 1-6 суток.
Москвичам и жителям области можно сдать на антитела бесплатно, есть 2 программы:
1. по приглашению (выбирают случайным образом и присылают смс/email)
2. второй вариант для всех, кому есть 18 лет и кто имеет омс. Подробнее тут.
Пока неизвестно, помогают ли антитела не заразиться повторно.
Некоторые самозанятые уже получили возврат налога за 2019 г.
Для возврата не нужно никуда ходить и что-то заполнять. Деньги придут на основную карту, привязанную в приложении "Мой налог".
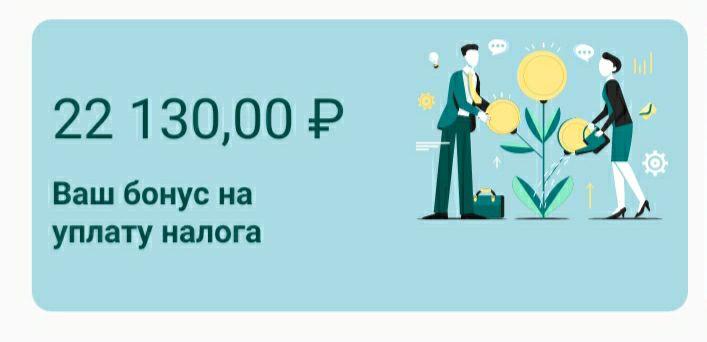
Кроме этого, все самозанятые получают налоговый бонус в размере 1 МРОТ - 12130 руб. Это значит, что вы заплатите меньше налогов, так как можно будет использовать эту сумму. Разумеется, эти деньги нельзя вывести на карту, их можно использовать только для налога.
У тех, кто только зарегистрируется в 2020 году, налоговый капитал тоже будет.
Этот бонус суммируется с теми 10 000 р, которые начисляют всем.
И главное, общий бонус можно полностью использовать для погашения начисленного налога, задолженности по налогу или пени.
Так бонус будет применяться автоматом до конца этого года.
Имея бонус в размере 22 130 руб, можно легализовать доход в размере 553 250 руб за этот год и не заплатить никакого налога.
Для возврата не нужно никуда ходить и что-то заполнять. Деньги придут на основную карту, привязанную в приложении "Мой налог".
Кроме этого, все самозанятые получают налоговый бонус в размере 1 МРОТ - 12130 руб. Это значит, что вы заплатите меньше налогов, так как можно будет использовать эту сумму. Разумеется, эти деньги нельзя вывести на карту, их можно использовать только для налога.
У тех, кто только зарегистрируется в 2020 году, налоговый капитал тоже будет.
Этот бонус суммируется с теми 10 000 р, которые начисляют всем.
И главное, общий бонус можно полностью использовать для погашения начисленного налога, задолженности по налогу или пени.
Так бонус будет применяться автоматом до конца этого года.
Имея бонус в размере 22 130 руб, можно легализовать доход в размере 553 250 руб за этот год и не заплатить никакого налога.
ЦБ сегодня снизил ключевую ставку на 1 п.п. до 4,5%. Это самая низкая ставка в российской истории.
Недавно у Райффайзенбанка появилась бесплатная дебетовая карта "Кэшбэк" с честным кэшбэком в 1,5% деньгами на все покупки и без округлений.
Что это значит? Многие банки хоть и платят гораздо больший кэшбэк, но почти все округляют при начислении кэшбэка. Допустим, вы потратили 99₽, но кэшбэка не будет, если банк округляет до 100₽. Потратили 199₽ и кэшбэк будет только от 100₽.
Поэтому, эту карту стоит использовать для таких мелких покупок, чтобы траты на ~50-100₽ не остались совсем без кэшбэка.
Карту можно добавить в телефон и платить им, чтоб не нужно было носить множество карт с собой.
Месячного лимита кэшбэка нет. Поэтому она подойдет и для крупных покупок, когда по другим картам (с ограничением месячного вознаграждения) упираешься в лимит с крупной покупкой.
Что это значит? Многие банки хоть и платят гораздо больший кэшбэк, но почти все округляют при начислении кэшбэка. Допустим, вы потратили 99₽, но кэшбэка не будет, если банк округляет до 100₽. Потратили 199₽ и кэшбэк будет только от 100₽.
Поэтому, эту карту стоит использовать для таких мелких покупок, чтобы траты на ~50-100₽ не остались совсем без кэшбэка.
Карту можно добавить в телефон и платить им, чтоб не нужно было носить множество карт с собой.
Месячного лимита кэшбэка нет. Поэтому она подойдет и для крупных покупок, когда по другим картам (с ограничением месячного вознаграждения) упираешься в лимит с крупной покупкой.
Хорошее изменение по и так классной карте
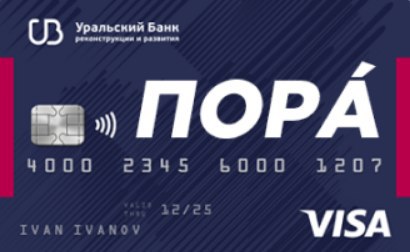
Весьма интересная карта банка УБРиР "Пора" стала еще лучше. Подробный пост про карту вот тут.
Если коротко: по карте можно получать 6% на определенные категории, если ожидается тратить в них от 30 000₽ в месяц. Из клевых категорий к примеру: дом и ремонт, аптеки и медицина (включая стоматологию), детские товары (обширный список), путешествия, техника, одежда и обувь.
Изменение
С июля появился еще 1% кэшбэка на всё, если оборот трат по карте составляет больше 30 000₽. И даже нет невыгодного округления кэшбэка, чем сейчас увлекаются многие банки.
7.5% на остаток - шикарная возможность
Есть накопительный счет, по которому можно получать 7,5% годовых при обороте по этой карте от 60 000₽ в месяц.
Весьма интересная карта банка УБРиР "Пора" стала еще лучше. Подробный пост про карту вот тут.
Если коротко: по карте можно получать 6% на определенные категории, если ожидается тратить в них от 30 000₽ в месяц. Из клевых категорий к примеру: дом и ремонт, аптеки и медицина (включая стоматологию), детские товары (обширный список), путешествия, техника, одежда и обувь.
Изменение
С июля появился еще 1% кэшбэка на всё, если оборот трат по карте составляет больше 30 000₽. И даже нет невыгодного округления кэшбэка, чем сейчас увлекаются многие банки.
7.5% на остаток - шикарная возможность
Есть накопительный счет, по которому можно получать 7,5% годовых при обороте по этой карте от 60 000₽ в месяц.
Кэшбэк от государства за путешествие
Туристы, путешествующие по новым направлениям внутри России, смогут получить от государства бонус от 5 до 15 тыс. рублей за поездку стоимостью от 25 до 75 тыс. соответственно, приобретенную у туроператора или отеля.
Покупать надо через платежную систему МИР.
При стоимости тура от 25 тыс., возврат будет 5 тыс. руб. От 50 тыс. возврат составит 10 тыс. руб. От 75 тыс. – 15 тыс. руб.
Среди условий получения бонуса – направление должно входить в список, предложенный Ростуризмом. Тур необходимо приобрести у туроператора по внутреннему туризму, входящего в единый федеральный реестр, или напрямую у классифицированного отеля. Продолжительность поездки должна быть не менее 5 ночей. Программа распространяется на четыре вида туризма – водный речной, экологический, сельский и культурно-познавательный.
Схема получения бонуса выглядит так: турист, который решит поучаствовать в программе, должен зайти на сайт мирпутешествий.рф (Russia.travel), выбрать предложение одного из партнеров и перейти на его сайт. Там он выбирает тур на странице, созданной специально под акцию, оформляет поездку и оплачивает с использованием карты МИР. Возврат средств на карту займет от 5 минут до 5 дней. Полученный кэшбек освобожден от налогов.
Источник: Интерфакс-Туризм
Туристы, путешествующие по новым направлениям внутри России, смогут получить от государства бонус от 5 до 15 тыс. рублей за поездку стоимостью от 25 до 75 тыс. соответственно, приобретенную у туроператора или отеля.
Покупать надо через платежную систему МИР.
При стоимости тура от 25 тыс., возврат будет 5 тыс. руб. От 50 тыс. возврат составит 10 тыс. руб. От 75 тыс. – 15 тыс. руб.
Среди условий получения бонуса – направление должно входить в список, предложенный Ростуризмом. Тур необходимо приобрести у туроператора по внутреннему туризму, входящего в единый федеральный реестр, или напрямую у классифицированного отеля. Продолжительность поездки должна быть не менее 5 ночей. Программа распространяется на четыре вида туризма – водный речной, экологический, сельский и культурно-познавательный.
Схема получения бонуса выглядит так: турист, который решит поучаствовать в программе, должен зайти на сайт мирпутешествий.рф (Russia.travel), выбрать предложение одного из партнеров и перейти на его сайт. Там он выбирает тур на странице, созданной специально под акцию, оформляет поездку и оплачивает с использованием карты МИР. Возврат средств на карту займет от 5 минут до 5 дней. Полученный кэшбек освобожден от налогов.
Источник: Интерфакс-Туризм
Снижение ставки
ЦБ снова снизил ключевую ставку до 4,25%. Это означает снижение ставок по кредитам и по вкладам.
Открытие границ
С 1 августа можно будет улететь в Турцию, Великобританию и Танзанию. Из Москвы, Московской области, Санкт-Петербурга, Ростова-на-Дону.
ЦБ снова снизил ключевую ставку до 4,25%. Это означает снижение ставок по кредитам и по вкладам.
Открытие границ
С 1 августа можно будет улететь в Турцию, Великобританию и Танзанию. Из Москвы, Московской области, Санкт-Петербурга, Ростова-на-Дону.
Нужен редактор для ещё одного канала.
Если вы следите за новостями в финансах и умеете писать тексты, то отправляйте заявку:
https://forms.gle/fY4RqgUBCC5TMRNB9
Если вы следите за новостями в финансах и умеете писать тексты, то отправляйте заявку:
https://forms.gle/fY4RqgUBCC5TMRNB9
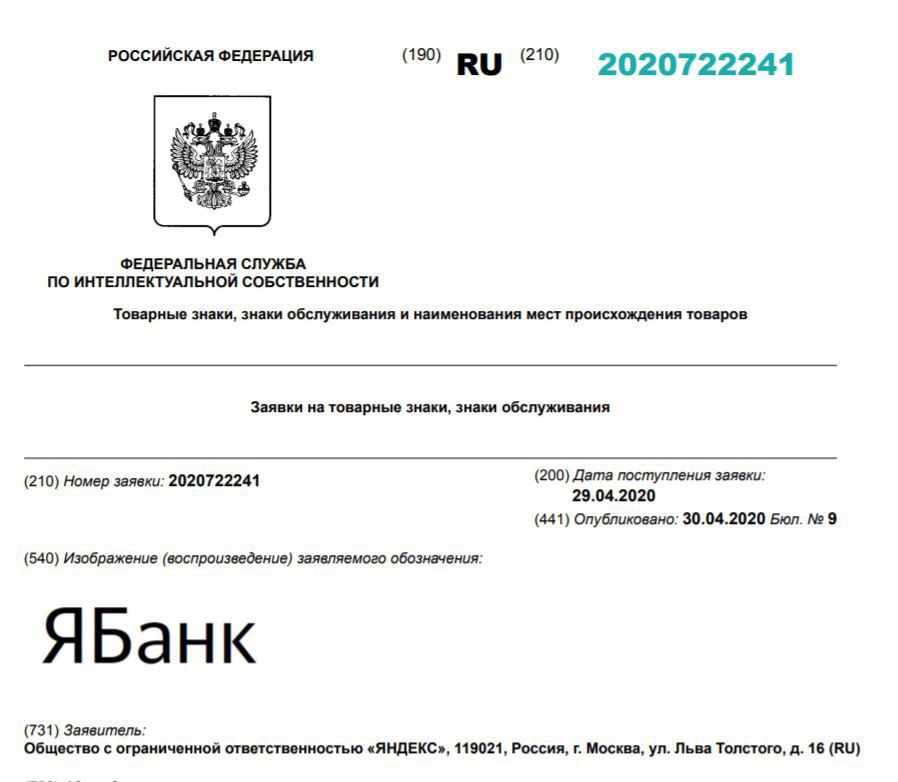
Ябанк, Якарман, Якэш: «Яндекс» задумался о собственной финансовой экосистеме
По данным Роспатента, в 2020 году «Яндекс» подал заявки на регистрацию более 30 товарных знаков, так или иначе связанных с финансовыми услугами.
Регистрируемые «Яндексом» торговые марки можно условно разделить на пять категорий:
📍инвестиции («ЯАкции», «ЯБрокер»),
📍депозитарные услуги («ЯКошелек», «ЯСбережения»),
📍платежные услуги, в том числе и эквайринг («ЯПлатеж», «ЯЭквайринг»),
📍кредитование («ЯКредит»)
📍страхование («ЯСтраховка»).
Вполне возможно, что после «развода» со Сбербанком IT-компания намерена построить собственную экосистему под брендом «ЯБанк». Это в том числе влияет и на стоимость акций Яндекса, которые за последние 6 мес выросли практически на 50%. Рассмотрите вложение в эти акции как идею для инвестирования.
По данным Роспатента, в 2020 году «Яндекс» подал заявки на регистрацию более 30 товарных знаков, так или иначе связанных с финансовыми услугами.
Регистрируемые «Яндексом» торговые марки можно условно разделить на пять категорий:
📍инвестиции («ЯАкции», «ЯБрокер»),
📍депозитарные услуги («ЯКошелек», «ЯСбережения»),
📍платежные услуги, в том числе и эквайринг («ЯПлатеж», «ЯЭквайринг»),
📍кредитование («ЯКредит»)
📍страхование («ЯСтраховка»).
Вполне возможно, что после «развода» со Сбербанком IT-компания намерена построить собственную экосистему под брендом «ЯБанк». Это в том числе влияет и на стоимость акций Яндекса, которые за последние 6 мес выросли практически на 50%. Рассмотрите вложение в эти акции как идею для инвестирования.
📈Сумму минимального дохода по вкладам, облагаемого НДФЛ, решили повысить. Законопроект с поправками в Налоговый кодекс поступил на рассмотрение в Госдуму.
По новым правилам НДФЛ по ставке 13% необходимо применять к процентным доходам по банковским вкладам (депозитам) свыше 5 млн рублей. По мнению авторов законопроекта, при повышении планки до 5 млн рублей нововведение затронет только высоко обеспеченных граждан, что является социально справедливым. С этим нельзя не согласиться.
Ведь если такие поправки не примут, то с 2021 года НДФЛ по ставке 13% надо будет начислять на превышение над суммой процентов, рассчитанной как произведение 1 млн рублей и ключевой ставки ЦБ. Ключевую ставку возьмут на 1-е число налогового периода. Доход по вкладам суммируют.
Например, в 2021 году совокупный доход физ.лица в виде процентов по всем вкладам\счетам во всех российских банках составил 70 000 руб.
На 01.01.2021 (начало налогового периода) ключевая ставка ЦБ РФ составила (условно) 4% годовых.
Размер дохода, не подлежащего налогообложению, рассчитывается по формуле: 1 000 000 4% = 40 тыс. руб.
Таким образом, сумма процентного дохода свыше 40 тыс. руб., а именно 30 тыс. руб., будет облагаться НДФЛ.
Размер налога составит = 30 000 13% = 3 900 руб. за 2021 год.
НДФЛ с процентов по вкладам будут рассчитывать сами налоговики. Для этого они используют сведения, которые получат от банков. Сумму налога и его расчет граждане увидят в уведомлении от инспекторов.
По новым правилам НДФЛ по ставке 13% необходимо применять к процентным доходам по банковским вкладам (депозитам) свыше 5 млн рублей. По мнению авторов законопроекта, при повышении планки до 5 млн рублей нововведение затронет только высоко обеспеченных граждан, что является социально справедливым. С этим нельзя не согласиться.
Ведь если такие поправки не примут, то с 2021 года НДФЛ по ставке 13% надо будет начислять на превышение над суммой процентов, рассчитанной как произведение 1 млн рублей и ключевой ставки ЦБ. Ключевую ставку возьмут на 1-е число налогового периода. Доход по вкладам суммируют.
Например, в 2021 году совокупный доход физ.лица в виде процентов по всем вкладам\счетам во всех российских банках составил 70 000 руб.
На 01.01.2021 (начало налогового периода) ключевая ставка ЦБ РФ составила (условно) 4% годовых.
Размер дохода, не подлежащего налогообложению, рассчитывается по формуле: 1 000 000 4% = 40 тыс. руб.
Таким образом, сумма процентного дохода свыше 40 тыс. руб., а именно 30 тыс. руб., будет облагаться НДФЛ.
Размер налога составит = 30 000 13% = 3 900 руб. за 2021 год.
НДФЛ с процентов по вкладам будут рассчитывать сами налоговики. Для этого они используют сведения, которые получат от банков. Сумму налога и его расчет граждане увидят в уведомлении от инспекторов.
sozd.duma.gov.ru
№1000006-7 Законопроект :: Система обеспечения законодательной деятельности
Информационный ресурс Государственной Думы. Здесь собрана информация о рассмотрении законопроектов и проектов постановлений Государственной Думы
Подушка безопасности
В финансовом плане часто упускается такая составляющая, как «финансовая подушка».
Финансовая подушка – это резерв, который создается на случай болезни, увольнения, сокращения заработной платы и пр. В текущей ситуации особенно ощущается необходимость такого резерва, так как риск потери дохода очень велик, а постоянные расходы, например, в виде арендной платы никто не отменял.
Финансовая подушка и инвестиции – это вовсе не одно и то же.
Что следует учитывать?
🔸Понять, каков объем ваших расходов. Если вы ведете учет расходов, то это не будет проблемой.
🔸В основном финансовая подушка создается с расчетом на 4-12 мес.
🔸 Размер зависит от ваших трат. Если в среднем вы тратите 40 тыс./мес., то и подушка должна составлять 160 тыс. на 4 мес.
Откуда взяться этой подушке? Всё очень просто. В свой финансовый план необходимо заложить 10-15% от ежемесячного дохода, откладывать на покрытие рисков. Подробнее про планирование бюджета.
Благодаря вашему внутреннему финансовому перфекционисту, который таки будет выполнять это условие, вам не страшен никакой кризис.
Надеюсь, вы понимаете, что финансовая подушка не должна лежать у вас под матрасом. Главным критерием при выборе способа накопления является возможность оперативного доступа к вашим денежкам.
Варианты:
🔸Старый добрый депозит (вклад). Весьма консервативный способ, гарантирующий постоянное поступление % по фиксированной ставке, что защитит вас от инфляции. Депозит обязательно должен быть с возможностью снятия и пополнения.
Минусы: низкая процентная ставка ввиду того, что ЦБ уже неоднократно снижал ключевую ставку. На данный момент большинство банков предлагает порядка 4-5%.
🔸Дебетовая карта с процентами на остаток по счету. Принцип работы такой же, как и у депозита. Только деньги хранятся не на отдельном счете, а на дебетовой карте, что дает вам возможность оперативно оплатить экстренную покупку/лечение/снять наличные
Ожидать большую процентную ставку от этого банковского продукта тоже не стоит, равно как и по депозиту.
🔸Облигации. Пожалуй, самый консервативный и низкорисковый из всех инструментов фондового рынка. Принцип работы: покупаете облигацию по номинальной стоимости, несколько раз в год вам выплачивают купонный доход (как правило, 2 раза в год), а после погашения вам возвращают номинал, по которому вы купили. Но стоит выбирать ОФЗ или облигации финансово устойчивых компаний.
Ставка будет на 3-4 п.п. выше, чем у депозита или карты с процентами на остаток по счету.
Минусы: нет доступа к деньгам 24/7, так как биржа закрывается в 18:30, а в выходные и праздничные дни вовсе не работает.
Варианты хранения можно совмещать. Как говорится, не клади все яйца в одну корзину.
В финансовом плане часто упускается такая составляющая, как «финансовая подушка».
Финансовая подушка – это резерв, который создается на случай болезни, увольнения, сокращения заработной платы и пр. В текущей ситуации особенно ощущается необходимость такого резерва, так как риск потери дохода очень велик, а постоянные расходы, например, в виде арендной платы никто не отменял.
Финансовая подушка и инвестиции – это вовсе не одно и то же.
Что следует учитывать?
🔸Понять, каков объем ваших расходов. Если вы ведете учет расходов, то это не будет проблемой.
🔸В основном финансовая подушка создается с расчетом на 4-12 мес.
🔸 Размер зависит от ваших трат. Если в среднем вы тратите 40 тыс./мес., то и подушка должна составлять 160 тыс. на 4 мес.
Откуда взяться этой подушке? Всё очень просто. В свой финансовый план необходимо заложить 10-15% от ежемесячного дохода, откладывать на покрытие рисков. Подробнее про планирование бюджета.
Благодаря вашему внутреннему финансовому перфекционисту, который таки будет выполнять это условие, вам не страшен никакой кризис.
Надеюсь, вы понимаете, что финансовая подушка не должна лежать у вас под матрасом. Главным критерием при выборе способа накопления является возможность оперативного доступа к вашим денежкам.
Варианты:
🔸Старый добрый депозит (вклад). Весьма консервативный способ, гарантирующий постоянное поступление % по фиксированной ставке, что защитит вас от инфляции. Депозит обязательно должен быть с возможностью снятия и пополнения.
Минусы: низкая процентная ставка ввиду того, что ЦБ уже неоднократно снижал ключевую ставку. На данный момент большинство банков предлагает порядка 4-5%.
🔸Дебетовая карта с процентами на остаток по счету. Принцип работы такой же, как и у депозита. Только деньги хранятся не на отдельном счете, а на дебетовой карте, что дает вам возможность оперативно оплатить экстренную покупку/лечение/снять наличные
Ожидать большую процентную ставку от этого банковского продукта тоже не стоит, равно как и по депозиту.
🔸Облигации. Пожалуй, самый консервативный и низкорисковый из всех инструментов фондового рынка. Принцип работы: покупаете облигацию по номинальной стоимости, несколько раз в год вам выплачивают купонный доход (как правило, 2 раза в год), а после погашения вам возвращают номинал, по которому вы купили. Но стоит выбирать ОФЗ или облигации финансово устойчивых компаний.
Ставка будет на 3-4 п.п. выше, чем у депозита или карты с процентами на остаток по счету.
Минусы: нет доступа к деньгам 24/7, так как биржа закрывается в 18:30, а в выходные и праздничные дни вовсе не работает.
Варианты хранения можно совмещать. Как говорится, не клади все яйца в одну корзину.
👍1
Какой доход в месяц в рублях вам нужен, чтобы чувствовать себя финансово обеспеченным человеком (не богатым, а просто обеспеченным в достаточной мере)?
Anonymous Poll
3%
50 000
8%
70 000
22%
100 000
18%
150 000
24%
200 000
18%
500 000
4%
1 000 000
3%
Больше миллиона
Тот самый вопрос.. Как меньше тратить?
Да, именно об этом вы спрашиваете себя каждый раз, когда от зарплаты остается 1000₽, а жить ещё дней 5.
Знакомая ситуация, не правда ли?
Ответить могу одним словом - САМОКОНТРОЛЬ.
Если серьезно, то есть несколько способов уберечь себя от такого кратковременного банкротства.
1️⃣ Список покупок. Перед каждым походом в магазин ЗАРАНЕЕ определяйтесь зачем вы туда идёте. Даже время, проведённое в магазине, сэкономите. Списки покупок можно составлять и долгосрочные. Например, подумайте, что бы вы хотели купить из нужных вещей в текущем месяце/квартале/году.
2️⃣ Нет импульсивным покупкам. Задавайте себе каждый раз несколько вопросов: Зачем мне эта вещь? Могу ли я без неё обойтись (если нет, то почему)? Можно ли её заменить или купить на Avito?
3️⃣ Нет импульсивным покупкам #2. Если вы в магазине увидели очередную милую вещицу и уже несётесь со всех ног к кассе, не спешите. Дайте себе время подумать, день или два. В 70% случаев вы на следующий день передумаете!
Отказываясь от какой-то вещи, можете ее стоимость тут же переводить на отдельный счёт. Тем самым в конце месяца посмотрите какие вы молодцы и сколько сэкономили, спокойно живя без лишнего барахла.
4️⃣ Нет инфантильности. Хватит закрывать свою неудовлетворенность жизнью покупками. Разберитесь в себе, исправьте то, что не нравится, не будьте заложниками материальных благ и не ведите себя как инфантильные дети. Осознанное потребление теперь не только полезно, но и в тренде.
5️⃣ "Стоимость" покупки. Полезно иногда задуматься над альтернативной стоимостью вещи - перевести цену в часы работы. Посчитайте сколько стоит один час/день вашей работы и сколько придется работать ради покупки. Готовы ли вы? Стоит ли оно того?
6️⃣Мониторинг расходов. Первая задача личного финансового планирования состоит в достижении сбалансированности бюджета. Иначе говоря в недопущении превышения расходов над доходами. Для этого необходимо вести учет трат, желательно по категориям, чтобы понимать какая категория занимает наибольший удельный вес в структуре расходов и на чем можно сэкономить. Учет можно вести по старинке, записывая траты в блокнот, в приложении или составить таблицу в MS Excel.
Да, именно об этом вы спрашиваете себя каждый раз, когда от зарплаты остается 1000₽, а жить ещё дней 5.
Знакомая ситуация, не правда ли?
Ответить могу одним словом - САМОКОНТРОЛЬ.
Если серьезно, то есть несколько способов уберечь себя от такого кратковременного банкротства.
1️⃣ Список покупок. Перед каждым походом в магазин ЗАРАНЕЕ определяйтесь зачем вы туда идёте. Даже время, проведённое в магазине, сэкономите. Списки покупок можно составлять и долгосрочные. Например, подумайте, что бы вы хотели купить из нужных вещей в текущем месяце/квартале/году.
2️⃣ Нет импульсивным покупкам. Задавайте себе каждый раз несколько вопросов: Зачем мне эта вещь? Могу ли я без неё обойтись (если нет, то почему)? Можно ли её заменить или купить на Avito?
3️⃣ Нет импульсивным покупкам #2. Если вы в магазине увидели очередную милую вещицу и уже несётесь со всех ног к кассе, не спешите. Дайте себе время подумать, день или два. В 70% случаев вы на следующий день передумаете!
Отказываясь от какой-то вещи, можете ее стоимость тут же переводить на отдельный счёт. Тем самым в конце месяца посмотрите какие вы молодцы и сколько сэкономили, спокойно живя без лишнего барахла.
4️⃣ Нет инфантильности. Хватит закрывать свою неудовлетворенность жизнью покупками. Разберитесь в себе, исправьте то, что не нравится, не будьте заложниками материальных благ и не ведите себя как инфантильные дети. Осознанное потребление теперь не только полезно, но и в тренде.
5️⃣ "Стоимость" покупки. Полезно иногда задуматься над альтернативной стоимостью вещи - перевести цену в часы работы. Посчитайте сколько стоит один час/день вашей работы и сколько придется работать ради покупки. Готовы ли вы? Стоит ли оно того?
6️⃣Мониторинг расходов. Первая задача личного финансового планирования состоит в достижении сбалансированности бюджета. Иначе говоря в недопущении превышения расходов над доходами. Для этого необходимо вести учет трат, желательно по категориям, чтобы понимать какая категория занимает наибольший удельный вес в структуре расходов и на чем можно сэкономить. Учет можно вести по старинке, записывая траты в блокнот, в приложении или составить таблицу в MS Excel.
Кредитную историю можно будет исправить
С 1 января 2021 года частично вступит в силу закон о квалифицированных бюро кредитных историй.
Какие изменения ждут заемщиков?
▪️Возможность убрать неверную информацию из кредитной истории в случае, если банк отказывается это делать или он перестал существовать. Для этого потребуется решение суда, на основании которого БКИ внесет изменения
▪️Неограниченное число раз узнавать индивидуальный кредитный рейтинг (ИКР) заемщика. Сейчас ИКР можно узнать 2 раза в год через Госуслуги.
▪️Инфо о кредитах будет храниться 7 лет вместо 10-ти. Благодаря этому сократится период, в течение которого банки видят негативную информацию
С 1 января 2021 года частично вступит в силу закон о квалифицированных бюро кредитных историй.
Какие изменения ждут заемщиков?
▪️Возможность убрать неверную информацию из кредитной истории в случае, если банк отказывается это делать или он перестал существовать. Для этого потребуется решение суда, на основании которого БКИ внесет изменения
▪️Неограниченное число раз узнавать индивидуальный кредитный рейтинг (ИКР) заемщика. Сейчас ИКР можно узнать 2 раза в год через Госуслуги.
▪️Инфо о кредитах будет храниться 7 лет вместо 10-ти. Благодаря этому сократится период, в течение которого банки видят негативную информацию
В самом известном сервисе аренды частного жилья в путешествиях (квартиры, комнаты, дома) AIRBNB теперь можно получить скидку до 4 000₽. Для новых пользователей.
Сумма купона зависит от стоимости проживания.
▪︎Заплатите 25 000₽ и получите 1 500₽
▪︎Заплатите 40 000₽ и получите 2 500₽
▪︎Заплатите 50 000₽ и получите 3 000₽
▪︎Заплатите от 60 000₽ и получите 4 000₽
Бонус учитывается автоматически при оплате первого подходящего бронирования. Его стоимость должна быть не ниже оговоренной цены до налогов и сборов.
Сумма купона зависит от стоимости проживания.
▪︎Заплатите 25 000₽ и получите 1 500₽
▪︎Заплатите 40 000₽ и получите 2 500₽
▪︎Заплатите 50 000₽ и получите 3 000₽
▪︎Заплатите от 60 000₽ и получите 4 000₽
Бонус учитывается автоматически при оплате первого подходящего бронирования. Его стоимость должна быть не ниже оговоренной цены до налогов и сборов.
abnb.me
Airbnb
Unforgettable trips start with Airbnb. Find adventures nearby or in faraway places and access unique homes, experiences, and places around the world.
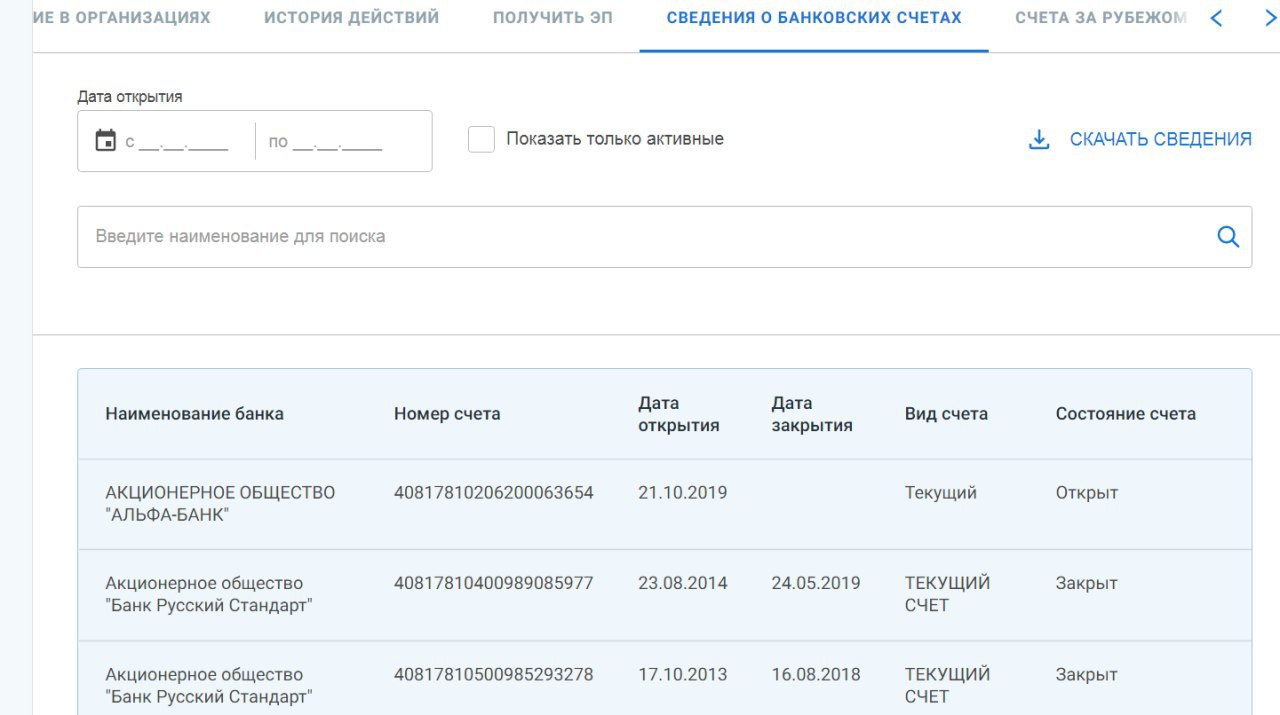
В личном кабинете налоговой можно увидеть все свои банковские счета. Во вкладке «Профиль» появился новый раздел «Сведения о банковских счетах». В нём отображается информация по всем банковским счетам налогоплательщика, как открытым, так и закрытым.