
Третьи сутки весь мир обсуждает возможный августовский тест Китаем гиперзвукового оружия.
Еще в субботу источники издания Financial Times сообщили, что китайский гиперзвуковой аппарат совершил полет по низкой околоземной орбите и приземлился на расстоянии в несколько десятков километров от своей цели.
Многие уже поспешили объявить, что мы стали свидетелями новой главы гонки вооружений. В отличие от баллистических ракет, которые летят по предсказуемой дуге, гиперзвуковое оружие летит в пять раз быстрее скорости звука и следует при этом непредсказуемой траектории полета, что затрудняет защиту.
Пока официальный Пекин открещивается от прошедших испытаний. В понедельник министерство иностранных дел Китая опровергло заявление Financial Times. По словам китайского МИДа, это был всего лишь космический аппарат. Министерство иностранных дел также сообщило, что испытание проводилось в июле, а не в августе. В любом случае даже намек на китайский тест гиперзвукового оружия уже вызвал переполох в американском Пентагоне и заставил говорить о быстрой модернизации вооруженных сил Китая.
Тут самое время обратить внимание на сектор американской оборонки. Такие компании как Northrop Grumman (NOC) и Raytheon Technologies (RTX) уже успешно завершили первый испытательный полет своего гиперзвукового воздушного оружия для ВВС. Raytheon также разрабатывает оружие Tactical Boost Glide совместно с Управлением перспективных исследовательских проектов Пентагона. Ранее компания Raytheon признала, что одновременно разрабатывает способы защиты от ударов гиперзвуковых ракет.
Northrop Grumman (NOC)
P/E 16,3
P/S 1,7
EV/EBITDA 13,6
Debt/EBITDA 2,6
Raytheon Technologies (RTX)
P/E 35,5
P/S 2,2
EV/EBITDA 17,3
Debt/EBITDA 3,5
Нельзя сказать, что компании самые дешевые на рынке, но при этом продолжают демонстрировать стабильный рост. С начала года года тот же Northrop Grumman прибавил уже 33%. У Raytheon Technologies мультипликаторы скромнее, и отсюда рост всего плюс 9%.
Для индустрии последние недели прошли достаточно ярко. Тут тебе и кризис вокруг Тайваня, заявления, что США проигрывает гонку за искусственный интеллект, а теперь и история с гиперзвуковым оружием.
Всем понятно, что инвестиции США в эту область будут только нарастать, а значит сектор оборонки США остается интересен для инвесторов.
Еще в субботу источники издания Financial Times сообщили, что китайский гиперзвуковой аппарат совершил полет по низкой околоземной орбите и приземлился на расстоянии в несколько десятков километров от своей цели.
Многие уже поспешили объявить, что мы стали свидетелями новой главы гонки вооружений. В отличие от баллистических ракет, которые летят по предсказуемой дуге, гиперзвуковое оружие летит в пять раз быстрее скорости звука и следует при этом непредсказуемой траектории полета, что затрудняет защиту.
Пока официальный Пекин открещивается от прошедших испытаний. В понедельник министерство иностранных дел Китая опровергло заявление Financial Times. По словам китайского МИДа, это был всего лишь космический аппарат. Министерство иностранных дел также сообщило, что испытание проводилось в июле, а не в августе. В любом случае даже намек на китайский тест гиперзвукового оружия уже вызвал переполох в американском Пентагоне и заставил говорить о быстрой модернизации вооруженных сил Китая.
Тут самое время обратить внимание на сектор американской оборонки. Такие компании как Northrop Grumman (NOC) и Raytheon Technologies (RTX) уже успешно завершили первый испытательный полет своего гиперзвукового воздушного оружия для ВВС. Raytheon также разрабатывает оружие Tactical Boost Glide совместно с Управлением перспективных исследовательских проектов Пентагона. Ранее компания Raytheon признала, что одновременно разрабатывает способы защиты от ударов гиперзвуковых ракет.
Northrop Grumman (NOC)
P/E 16,3
P/S 1,7
EV/EBITDA 13,6
Debt/EBITDA 2,6
Raytheon Technologies (RTX)
P/E 35,5
P/S 2,2
EV/EBITDA 17,3
Debt/EBITDA 3,5
Нельзя сказать, что компании самые дешевые на рынке, но при этом продолжают демонстрировать стабильный рост. С начала года года тот же Northrop Grumman прибавил уже 33%. У Raytheon Technologies мультипликаторы скромнее, и отсюда рост всего плюс 9%.
Для индустрии последние недели прошли достаточно ярко. Тут тебе и кризис вокруг Тайваня, заявления, что США проигрывает гонку за искусственный интеллект, а теперь и история с гиперзвуковым оружием.
Всем понятно, что инвестиции США в эту область будут только нарастать, а значит сектор оборонки США остается интересен для инвесторов.
Россиян предупредили о грядущей девальвации?
Подписчики прислали заметку, попросили срочно прокомментировать.
Основной посыл статьи: граждан предупредили о скорой девальвации отечественной национальной валюты. Дескать, на это указывает один довольно очевидный и характерный признак, в чем уверена финансовый журналист Александра Баязитова.
Скажу деликатно: мнение ВЕСЬМА спорное.
Что ж это за признак такой? По словам «эксперта» «…сигнал о том, что российский рубль совсем скоро ждет обвал, пришел из неожиданного, но одновременно и очень надежного источника. Это председатель правления Центробанка Эльвира Набиуллина. Совсем недавно глава ЦБ рассказала о том, где она сама хранит все свои сбережения. По словам Набиуллиной, все ее деньги сейчас находятся как раз в рублях.» И вывод: раз Боги нашего Олимпа призывают и россиян последовать их примеру – то есть держать деньги в рублях – значит точно скоро ждать беды.
Тут еще подвернулся под руку Миша Хазин, которого великий эксперт по валютам заодно приплела зачем то к делу. «Ранее о скорой девальвации рубля заявил известный российский экономист Михаил Хазин, который в свое время предсказал экономический дефолт 1998 года.»
Честно – рыдаю. Что касается Хазина, тут все просто – журналисты в очередной раз перевернули его слова. Это с ним достаточно часто происходит. Миш, не обижайся ты на них. Они такие…журналисты. Как дети. Лишь бы прицепиться к чему.
Теперь – серьезно и по делу.
1️⃣ Россия – бенефициар большинства происходящих сегодня событий. Нефть, газ, уголь, металлы, зерно – все то, что страна экспортирует – сегодня на максимальных значениях. Притоки валюты огромны. И Минфин отчаянно скупает эту валюту, стремясь пополнить закрома и не дать рублю слишком укрепиться. Судя по всему, эта ситуация может продлиться еще как минимум до весны.
2️⃣ Профицит бюджета огромен.
3️⃣ Золотовалютные резервы страны растут на глазах.
4️⃣ Счет текущих операций… тут все просто шикарно. Платежный баланс позитивен.
5️⃣ Торговый баланс – строго положителен.
6️⃣ Народ особо по заграницам не ездит и валюту с собой не везет. Тратим в основном рубли, внутри страны.
7️⃣ Ставка в РФ высокая и керри трейдинг работает. И еще как.
Исходя из всего вышесказанного, поверить в скорую девальвацию несколько затруднительно, скажем так.
Есть ли факторы риска?
Разумеется.
1️⃣ Потрясения в мировой экономике. Теоретически возможно все.
2️⃣ Обвал мировых рынков и драматическое бегство инвесторов в доллар. Как говорится, подальше от рисков. Теоретически и это возможно. Хотя при всех жутких перекосах, что наблюдаем сегодня, пока в глобальный Апокалипсис не верю. По крайней мере, на горизонте нескольких месяцев уж точно.
3️⃣ Неожиданное скорое поднятие ставки ФРС и… далее возвращаемся к 2️⃣. Вот в это точно пока не верю.
4️⃣ Неуклюжие действия наших властей или Регулятора. Так сказать, человеческий фактор. Несомненно, в нашем серпентарии всегда можно ждать чего-нибудь эдакого. Но пока все же сомневаюсь. Здравого смысла и понимания, что никакие резкие движения ни к чему хорошему не приводят, хватает.
Вывод. В колебания рубля в пределах 70-75 поверить могу. Почему бы и нет? А вот в обвал, полеты на 80, 90 и т д… разве что во снах гениального «эксперта», на которого ссылаются авторы статьи.
Короче, пока спим спокойно. И поменьше читаем желтую прессу.
Подписчики прислали заметку, попросили срочно прокомментировать.
Основной посыл статьи: граждан предупредили о скорой девальвации отечественной национальной валюты. Дескать, на это указывает один довольно очевидный и характерный признак, в чем уверена финансовый журналист Александра Баязитова.
Скажу деликатно: мнение ВЕСЬМА спорное.
Что ж это за признак такой? По словам «эксперта» «…сигнал о том, что российский рубль совсем скоро ждет обвал, пришел из неожиданного, но одновременно и очень надежного источника. Это председатель правления Центробанка Эльвира Набиуллина. Совсем недавно глава ЦБ рассказала о том, где она сама хранит все свои сбережения. По словам Набиуллиной, все ее деньги сейчас находятся как раз в рублях.» И вывод: раз Боги нашего Олимпа призывают и россиян последовать их примеру – то есть держать деньги в рублях – значит точно скоро ждать беды.
Тут еще подвернулся под руку Миша Хазин, которого великий эксперт по валютам заодно приплела зачем то к делу. «Ранее о скорой девальвации рубля заявил известный российский экономист Михаил Хазин, который в свое время предсказал экономический дефолт 1998 года.»
Честно – рыдаю. Что касается Хазина, тут все просто – журналисты в очередной раз перевернули его слова. Это с ним достаточно часто происходит. Миш, не обижайся ты на них. Они такие…журналисты. Как дети. Лишь бы прицепиться к чему.
Теперь – серьезно и по делу.
1️⃣ Россия – бенефициар большинства происходящих сегодня событий. Нефть, газ, уголь, металлы, зерно – все то, что страна экспортирует – сегодня на максимальных значениях. Притоки валюты огромны. И Минфин отчаянно скупает эту валюту, стремясь пополнить закрома и не дать рублю слишком укрепиться. Судя по всему, эта ситуация может продлиться еще как минимум до весны.
2️⃣ Профицит бюджета огромен.
3️⃣ Золотовалютные резервы страны растут на глазах.
4️⃣ Счет текущих операций… тут все просто шикарно. Платежный баланс позитивен.
5️⃣ Торговый баланс – строго положителен.
6️⃣ Народ особо по заграницам не ездит и валюту с собой не везет. Тратим в основном рубли, внутри страны.
7️⃣ Ставка в РФ высокая и керри трейдинг работает. И еще как.
Исходя из всего вышесказанного, поверить в скорую девальвацию несколько затруднительно, скажем так.
Есть ли факторы риска?
Разумеется.
1️⃣ Потрясения в мировой экономике. Теоретически возможно все.
2️⃣ Обвал мировых рынков и драматическое бегство инвесторов в доллар. Как говорится, подальше от рисков. Теоретически и это возможно. Хотя при всех жутких перекосах, что наблюдаем сегодня, пока в глобальный Апокалипсис не верю. По крайней мере, на горизонте нескольких месяцев уж точно.
3️⃣ Неожиданное скорое поднятие ставки ФРС и… далее возвращаемся к 2️⃣. Вот в это точно пока не верю.
4️⃣ Неуклюжие действия наших властей или Регулятора. Так сказать, человеческий фактор. Несомненно, в нашем серпентарии всегда можно ждать чего-нибудь эдакого. Но пока все же сомневаюсь. Здравого смысла и понимания, что никакие резкие движения ни к чему хорошему не приводят, хватает.
Вывод. В колебания рубля в пределах 70-75 поверить могу. Почему бы и нет? А вот в обвал, полеты на 80, 90 и т д… разве что во снах гениального «эксперта», на которого ссылаются авторы статьи.
Короче, пока спим спокойно. И поменьше читаем желтую прессу.
Банк России повысил ключевую ставку на 75 б.п. до 7,5%
Рынок ожидал повышения ставки на 50 базисных пунктов. Но, судя по всему, Банк России не намерен мириться с высокой инфляций. Допускаю, что это не предел.
⚡️Доллар опустился ниже 70 рублей на фоне повышения ставки Банком России.
Рынок ожидал повышения ставки на 50 базисных пунктов. Но, судя по всему, Банк России не намерен мириться с высокой инфляций. Допускаю, что это не предел.
⚡️Доллар опустился ниже 70 рублей на фоне повышения ставки Банком России.
❗️Ставки по американским казначейским облигациям - на локальных максимумах.
Доходность 5-леток достигла 1,2% – максимум с марта 2020 года!
Доходность 10-леток вчера достигла 1,7% – максимум с мая 2021 года.
На фоне приближающегося заседания ФРС цены UST, скорее всего, будут падать, а доходности, соответственно, расти.
Увеличение ставок UST – это опасный процесс для фондового рынка, за которым необходимо внимательно следить. В первую очередь, рост ставок по американским гособлигациям опасен для облигаций развивающихся стран, да и для активов и валют EM в целом, для драгметаллов и, вероятно, для всего рынка акций.
Доходность 5-леток достигла 1,2% – максимум с марта 2020 года!
Доходность 10-леток вчера достигла 1,7% – максимум с мая 2021 года.
На фоне приближающегося заседания ФРС цены UST, скорее всего, будут падать, а доходности, соответственно, расти.
Увеличение ставок UST – это опасный процесс для фондового рынка, за которым необходимо внимательно следить. В первую очередь, рост ставок по американским гособлигациям опасен для облигаций развивающихся стран, да и для активов и валют EM в целом, для драгметаллов и, вероятно, для всего рынка акций.

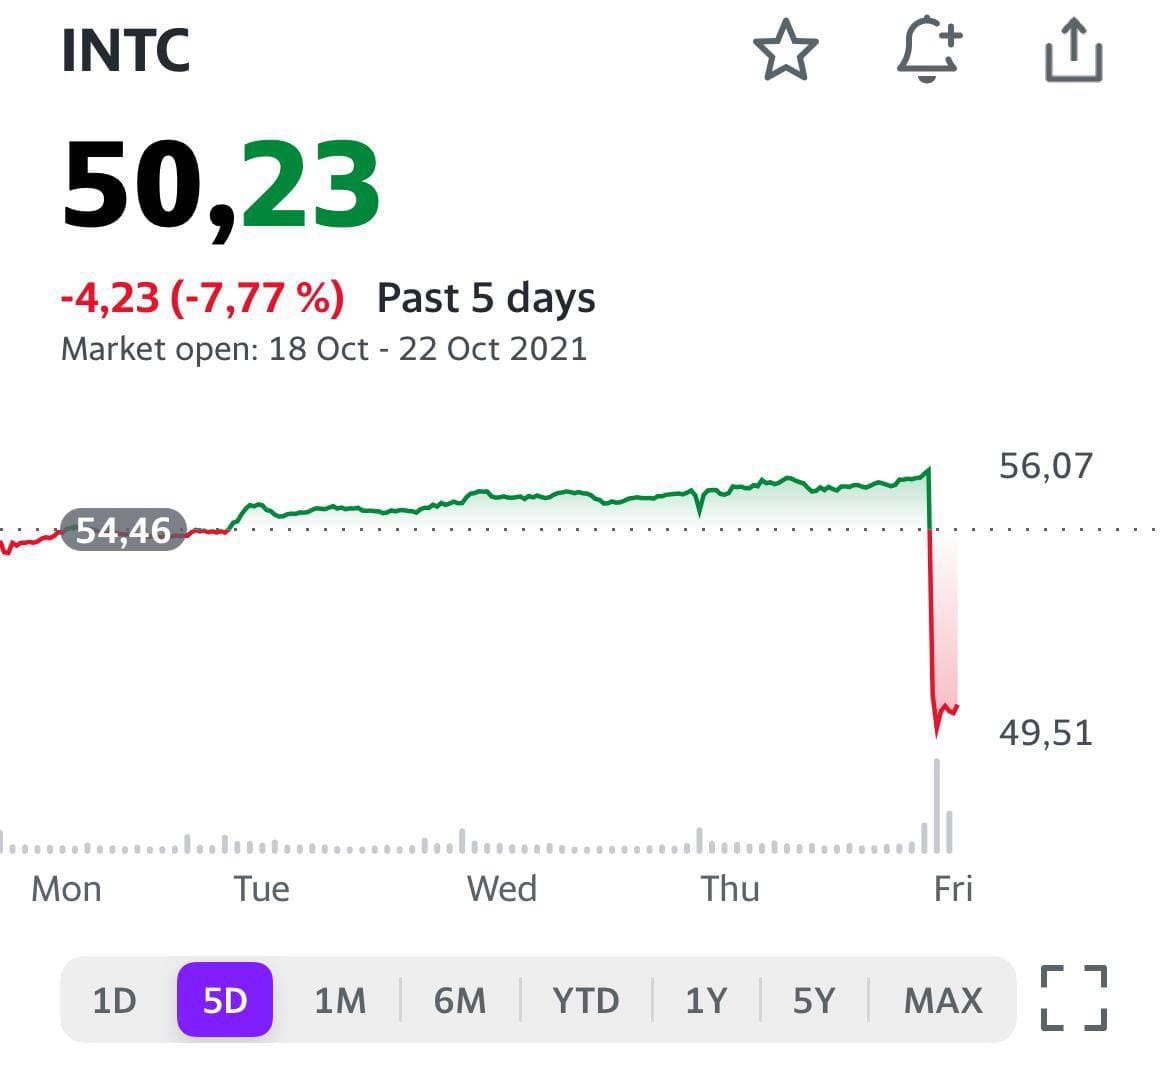
Intel с открытием рынка падает на 10%.
Выход отчетности Intel (INTC) вызвал падение котировок. Почему?
С одной стороны, отчет вышел довольно неплохой. Intel сообщили о EPS в размере $1,71 при ожидаемых $1,11, однако выручка немного не дотянула $1,81 млрд против $1,82 млрд ожидаемых. Компания повысила прогнозы на год по выручке, прибыли и темпам роста.
Но не может же все быть так просто😉
Сначала стоит обратить внимание на падение продаж чипов на 2%; руководство объяснило это дефицитом чипов. Не у всех игроков рынка полупроводников мы видим схожие проблемы, хотя у всех есть задержки с поставками. Важная, но малозамеченная деталь: Intel ожидает, что капитальные затраты в 2022 году составят от 25 до 28 млрд. Такие цифры ранее назывались нежелательными для компании. И это при условии, что в компании остро стоит вопрос о поиске нового директора по финансам (из-за чего нынешний CEO даже смог уклониться от пары вопросов и перенес встречу с инвесторами на несколько месяцев).
На наш взгляд, вполне возможно, хорошей альтернативой Intel является сегодня IBM. Компания тоже неважно отчиталась, и котировки также провалились, но перспективы «голубого гиганта», по нашему мнению, поинтереснее. В 4 квартале 2021 г. компания проведет реорганизацию, результатом которой станет spin off подразделения Kyndryl (создание IT-инфраструктуры). Долгожданная оптимизация внутренних бизнес-процессов может положительно повлиять на капитализацию.
Выход отчетности Intel (INTC) вызвал падение котировок. Почему?
С одной стороны, отчет вышел довольно неплохой. Intel сообщили о EPS в размере $1,71 при ожидаемых $1,11, однако выручка немного не дотянула $1,81 млрд против $1,82 млрд ожидаемых. Компания повысила прогнозы на год по выручке, прибыли и темпам роста.
Но не может же все быть так просто😉
Сначала стоит обратить внимание на падение продаж чипов на 2%; руководство объяснило это дефицитом чипов. Не у всех игроков рынка полупроводников мы видим схожие проблемы, хотя у всех есть задержки с поставками. Важная, но малозамеченная деталь: Intel ожидает, что капитальные затраты в 2022 году составят от 25 до 28 млрд. Такие цифры ранее назывались нежелательными для компании. И это при условии, что в компании остро стоит вопрос о поиске нового директора по финансам (из-за чего нынешний CEO даже смог уклониться от пары вопросов и перенес встречу с инвесторами на несколько месяцев).
На наш взгляд, вполне возможно, хорошей альтернативой Intel является сегодня IBM. Компания тоже неважно отчиталась, и котировки также провалились, но перспективы «голубого гиганта», по нашему мнению, поинтереснее. В 4 квартале 2021 г. компания проведет реорганизацию, результатом которой станет spin off подразделения Kyndryl (создание IT-инфраструктуры). Долгожданная оптимизация внутренних бизнес-процессов может положительно повлиять на капитализацию.
На нашем долговом рынке происходят по-настоящему драматические события.
В пятницу ЦБ РФ показал жесткость своих намерений в обуздании инфляции. Тут уж были не лук и стрелы, при всем уважении к брошке царицы финансовых морей.
Тут была кувалда или даже отбойный молоток. Припечатали, так уж припечатали.
Решение единоразово поднять ключевую ставку на 75 б.п. (до 7,5%) и сообщить о дальнейших возможных жестких действиях для большинства аналитиков оказалось неожиданным.
Не буду скрывать, сам ожидал +50 б.п., несмотря на то, что мой ведущий аналитик по данной тематике несколько раз намекал, что, судя по всему, все идет к выбору между 75 и 100 б.п.
Что ж, в этот раз он оказался прав. Ну а мне отрадно, что в нашей команде такие компетентные ребята.
Что же в итоге с внутренним долгом?
Как мы уже отмечали, рынок вполне закладывал в цены ставку 7,5%, но на пике. Теперь же пик этот, будь он неладен, сместился к 8 фигуре, а это очень многое меняет...
Доходность по ОФЗ дюрацией 1 год выросла на 21 б.п.
3 года и 5 лет +24 б.п.,
7 лет +22 б.п.
10 лет +17 б.п.
15 и 20 лет +9 и +8 б.п. соответственно.
Если говорить проще, цены на ОФЗ в очередной раз сказали «ой, мамочка» и упали.
Рынок отрабатывает ожидания дальнейшего роста ставки ростом доходностей в короткой части кривой и менее в длинной – все по классике.
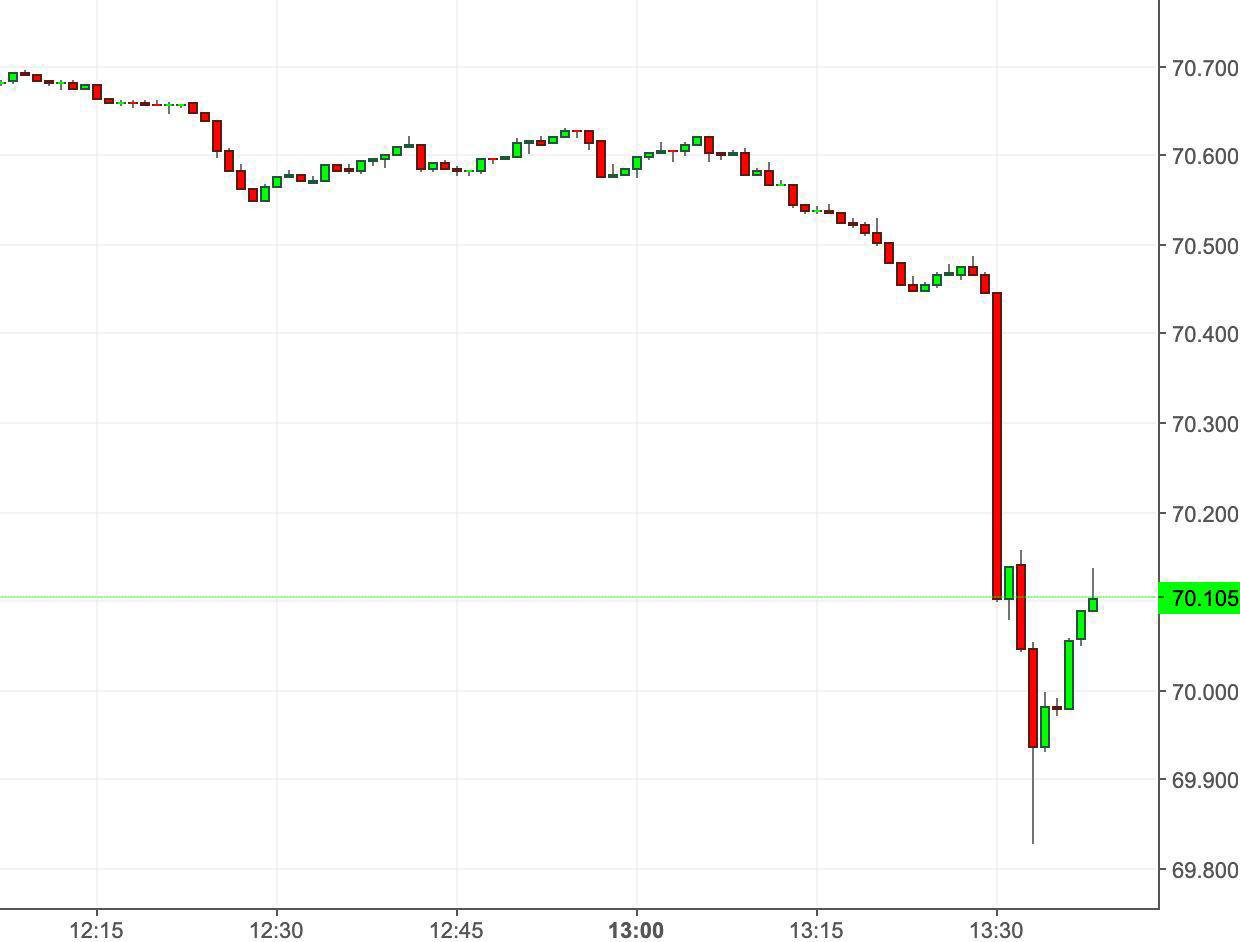
Рубль на таком подарке от ЦБ бодро укрепился. Хотя и не так сильно, как думалось первоначально – до 69,85. Но быстро вернулся на 70,4. Тем не менее, укрепление в итоге составило 1%, и на фоне остальных валют развивающихся стран это весьма неплохо.
Надолго ли это укрепление – время покажет. По моему мнению, диапазон движения рубля до конца года, исходя из ТЕКУЩИХ раскладов, на уровне 69,5-73,5.
Почему – долгий отдельный разговор.
Учитывая, что пик ставки не пройден, а значит и в ОФЗ стабильности (или роста) ждать пока рановато, есть сомнения, что рубль будет активно укрепляться.
Масла в огонь могут добавить и действия ФРС США, рост же стоимости нефти и газа наш любимый деревянный научился стойко игнорировать.
Вернемся к рынку локальных долгов.
Из интересного. В настоящее время Банк ВТБ размещает субординированные облигации для пополнения капитала. Среди выпусков есть один достаточно интересный – флоутер к ключевой ставке, где каждый полугодовой купон определяется как сумма КС и премии в 375 б.п.
В условиях роста ставки достаточно щедрое предложение. Из минусов: это субординированный долг без срока погашения (перпет.) со всеми вытекающими, предназначен только для квалифицированных инвесторов, 1 лот – 10 млн руб. ISIN публиковать не будем, кому надо, тот найдет.
И напоследок. Полагаю, что текущие уровни по нашим облигациям, как корпоративным, так и государственным, выглядят весьма интересно. Думаю, что пока цикл роста доходности не закончился, брать облигации с погашением дальше, чем через 3-4 года, достаточно опасно.
Но… как мне видится, еще месяц-другой, и можно приступать к формированию более долгосрочного портфеля.
В пятницу ЦБ РФ показал жесткость своих намерений в обуздании инфляции. Тут уж были не лук и стрелы, при всем уважении к брошке царицы финансовых морей.
Тут была кувалда или даже отбойный молоток. Припечатали, так уж припечатали.
Решение единоразово поднять ключевую ставку на 75 б.п. (до 7,5%) и сообщить о дальнейших возможных жестких действиях для большинства аналитиков оказалось неожиданным.
Не буду скрывать, сам ожидал +50 б.п., несмотря на то, что мой ведущий аналитик по данной тематике несколько раз намекал, что, судя по всему, все идет к выбору между 75 и 100 б.п.
Что ж, в этот раз он оказался прав. Ну а мне отрадно, что в нашей команде такие компетентные ребята.
Что же в итоге с внутренним долгом?
Как мы уже отмечали, рынок вполне закладывал в цены ставку 7,5%, но на пике. Теперь же пик этот, будь он неладен, сместился к 8 фигуре, а это очень многое меняет...
Доходность по ОФЗ дюрацией 1 год выросла на 21 б.п.
3 года и 5 лет +24 б.п.,
7 лет +22 б.п.
10 лет +17 б.п.
15 и 20 лет +9 и +8 б.п. соответственно.
Если говорить проще, цены на ОФЗ в очередной раз сказали «ой, мамочка» и упали.
Рынок отрабатывает ожидания дальнейшего роста ставки ростом доходностей в короткой части кривой и менее в длинной – все по классике.
Рубль на таком подарке от ЦБ бодро укрепился. Хотя и не так сильно, как думалось первоначально – до 69,85. Но быстро вернулся на 70,4. Тем не менее, укрепление в итоге составило 1%, и на фоне остальных валют развивающихся стран это весьма неплохо.
Надолго ли это укрепление – время покажет. По моему мнению, диапазон движения рубля до конца года, исходя из ТЕКУЩИХ раскладов, на уровне 69,5-73,5.
Почему – долгий отдельный разговор.
Учитывая, что пик ставки не пройден, а значит и в ОФЗ стабильности (или роста) ждать пока рановато, есть сомнения, что рубль будет активно укрепляться.
Масла в огонь могут добавить и действия ФРС США, рост же стоимости нефти и газа наш любимый деревянный научился стойко игнорировать.
Вернемся к рынку локальных долгов.
Из интересного. В настоящее время Банк ВТБ размещает субординированные облигации для пополнения капитала. Среди выпусков есть один достаточно интересный – флоутер к ключевой ставке, где каждый полугодовой купон определяется как сумма КС и премии в 375 б.п.
В условиях роста ставки достаточно щедрое предложение. Из минусов: это субординированный долг без срока погашения (перпет.) со всеми вытекающими, предназначен только для квалифицированных инвесторов, 1 лот – 10 млн руб. ISIN публиковать не будем, кому надо, тот найдет.
И напоследок. Полагаю, что текущие уровни по нашим облигациям, как корпоративным, так и государственным, выглядят весьма интересно. Думаю, что пока цикл роста доходности не закончился, брать облигации с погашением дальше, чем через 3-4 года, достаточно опасно.
Но… как мне видится, еще месяц-другой, и можно приступать к формированию более долгосрочного портфеля.
Происходящее сегодня на рынке ОФЗ – уникально. Даже если данная тема покажется вам несколько сложной, рекомендую ознакомиться с ней внимательно. Ситуация на долговом рынке это не где-то там далеко, это то, что отражается на каждом из нас.
Итак, доходность ОФЗ растет на фоне повышения ставки Банком России. Цены облигаций, соответственно, идут вниз (RGBI за неделю потерял 2,5% и продолжает падать). Что более интересно: кривая доходности начала убывать на участке с трёх лет. То есть стала «инвертированной». Это необычный момент. Объясню простым языком, что он значит.
Кривая доходности показывает доходность облигации в зависимости от ее срока погашения. Обычно такая кривая возрастает: чем выше срок облигации, тем выше доходность. Это логично, так как за более долгий срок должна полагаться большая риск-премия.
С российскими ОФЗ такая логика перестала работать за неделю: сейчас 3-летние ОФЗ дают 8,2%, а 20-летние – 8%… То есть кривая доходности стала «инвертированной» (убывающей) на участке от 3 лет.
Инвертированная кривая доходности вызывает страх у инвесторов. Обычно она возникает на фоне кризиса или опасений дефолта. Например, если у государства большие проблемы с долгами, то доходность коротких бондов будет выше, чем длинных за счет опасений дефолта по коротким.
К счастью, с нашими ОФЗ не та ситуация. Кривая доходности ОФЗ стала инвертированной из-за инфляции и политики ЦБ. Инвесторы начали ожидать, что высокая ключевая ставка и инфляция сохранятся на год или даже пару лет. Отсюда и более сильный рост доходностей на участке 2-5 лет.
Доходности от 5 лет не так сильно среагировали на повышение ставки ЦБ, так как через годы прогнозировать ставки и инфляцию по нынешним показателям бесполезно. На доходности от 5 лет больше влияют долгосрочные ожидания (будет ли сохранен таргет инфляции 4%, какая будет геополитическая ситуация и т.д.).
Вывод? В данном случае убывающий участок на кривой доходности не должен вызывать у нас реакцию «ужас-ужас». А скорее реакцию «А что я с этого имею?». Об этом и поговорим далее.
Итак, доходность ОФЗ растет на фоне повышения ставки Банком России. Цены облигаций, соответственно, идут вниз (RGBI за неделю потерял 2,5% и продолжает падать). Что более интересно: кривая доходности начала убывать на участке с трёх лет. То есть стала «инвертированной». Это необычный момент. Объясню простым языком, что он значит.
Кривая доходности показывает доходность облигации в зависимости от ее срока погашения. Обычно такая кривая возрастает: чем выше срок облигации, тем выше доходность. Это логично, так как за более долгий срок должна полагаться большая риск-премия.
С российскими ОФЗ такая логика перестала работать за неделю: сейчас 3-летние ОФЗ дают 8,2%, а 20-летние – 8%… То есть кривая доходности стала «инвертированной» (убывающей) на участке от 3 лет.
Инвертированная кривая доходности вызывает страх у инвесторов. Обычно она возникает на фоне кризиса или опасений дефолта. Например, если у государства большие проблемы с долгами, то доходность коротких бондов будет выше, чем длинных за счет опасений дефолта по коротким.
К счастью, с нашими ОФЗ не та ситуация. Кривая доходности ОФЗ стала инвертированной из-за инфляции и политики ЦБ. Инвесторы начали ожидать, что высокая ключевая ставка и инфляция сохранятся на год или даже пару лет. Отсюда и более сильный рост доходностей на участке 2-5 лет.
Доходности от 5 лет не так сильно среагировали на повышение ставки ЦБ, так как через годы прогнозировать ставки и инфляцию по нынешним показателям бесполезно. На доходности от 5 лет больше влияют долгосрочные ожидания (будет ли сохранен таргет инфляции 4%, какая будет геополитическая ситуация и т.д.).
Вывод? В данном случае убывающий участок на кривой доходности не должен вызывать у нас реакцию «ужас-ужас». А скорее реакцию «А что я с этого имею?». Об этом и поговорим далее.
Про теоретические основы инвертированной кривой доходности мы поговорили. Кто виноват – разобрались. Теперь возникает справедливый вопрос – «что делать?».
Мы видим, что двух-трёхлетние доходности ОФЗ выросли на целых 0,7 п.п. за неделю. Рынок явно закладывает в ОФЗ повышение ключевой ставки ЦБ до уровня выше 8%. Что, кстати, вполне вероятно – инфляция бушует, а ЦБ настроен решительно.
ОФЗ все еще падают в цене, но рано или поздно начнут расти. Сейчас или в ближайшие недели может быть вполне удачный момент для покупки облигаций:
1. Качественные российские корпоративные облигации могут снижаться в цене еще пару дней.
2. Облигации второго эшелона могут снижаться еще более недели, как бы «догоняя» более ликвидные бонды.
Это может быть неплохой возможностью продать такие бумаги, если они есть у вас в портфеле, и снизить процентный риск.
Повторюсь, ближайшие дни могут быть оптимальны для покупки ОФЗ или других облигаций. Особенно интересен участок кривой 2-5 лет. Доходность неплохая и цена на такие облигации может начать расти в ближайшие месяцы, если мы не увидим очередного неожиданного всплеска инфляции, чего тоже нельзя исключать. Тем не менее, нынешнюю доходность уже можно считать привлекательной для вложений.
Мы видим, что двух-трёхлетние доходности ОФЗ выросли на целых 0,7 п.п. за неделю. Рынок явно закладывает в ОФЗ повышение ключевой ставки ЦБ до уровня выше 8%. Что, кстати, вполне вероятно – инфляция бушует, а ЦБ настроен решительно.
ОФЗ все еще падают в цене, но рано или поздно начнут расти. Сейчас или в ближайшие недели может быть вполне удачный момент для покупки облигаций:
1. Качественные российские корпоративные облигации могут снижаться в цене еще пару дней.
2. Облигации второго эшелона могут снижаться еще более недели, как бы «догоняя» более ликвидные бонды.
Это может быть неплохой возможностью продать такие бумаги, если они есть у вас в портфеле, и снизить процентный риск.
Повторюсь, ближайшие дни могут быть оптимальны для покупки ОФЗ или других облигаций. Особенно интересен участок кривой 2-5 лет. Доходность неплохая и цена на такие облигации может начать расти в ближайшие месяцы, если мы не увидим очередного неожиданного всплеска инфляции, чего тоже нельзя исключать. Тем не менее, нынешнюю доходность уже можно считать привлекательной для вложений.
FXCN: разбираем самый популярный фонд китайских акций.
FXCN часто встречается в портфелях российских неквалифицированных инвесторов как способ аллокации на китайский рынок. Что не совсем корректно.
Биржевой фонд от FinEx, торгуемый под тикером FXCN, отслеживает индекс от немецкой компании Solactive. За это FinEx берет комиссию 0,9% годовых. Несмотря на то, что индекс покрывает около 85% китайских компаний крупной и средней капитализации, торгующихся в Гонконге и США, нельзя сказать, что диверсификация – его сильная сторона.
Что на самом деле приобретает покупатель фонда FXCN?
Наибольшие доли в фонде занимают онлайн-платформы Tencent (16,2%), Alibaba (13,7%), Meituan (6,1%), JDcom (3,2%). И только потом идут крупнейшие по размеру активов банки мира со скромными долями CCB (2,7%), ICBC (1,8%) и Bank of China (1,2%). Нефтегазовый гигант Sinopec, входящий в топ-5 Fortune Global 500 (рейтинг крупнейших по размеру выручки компаний) занимает в FXCN лишь 0,5%. Кстати, занимающий наибольшую долю в фонде Tencent сейчас находится в уязвимом положении в связи с возможным сокращением рынка мобильных игр, а также раскрытием экосистемы WeChat.
Изучив структуру фонда, несложно заметить, что 30% фонда приходится на две компании. Более 40% фонда составляют онлайн-платформы. Всего в фонде более 220 эмитентов, но, фактически, максимальное влияние на котировки его паев оказывает горстка компаний. Кстати, акцент на технологический сектор обозначен в описании фонда, но почему-то игнорируется многими инвесторами-физлицами.
Необходимо понимать, что FXCN – это не фонд на китайский рынок с широкой диверсификацией, а ставка на индустрию интернет-технологий, с особенным фокусом на лидеров сектора. Поэтому с середины февраля котировки фонда снижаются вслед за падением китайских технологических компаний. FXCN падает быстрее, чем основные биржевые индексы, например, гонконгский Hang Seng: за последние 6 месяцев FXCN потерял 24%, а Hang Seng – 12%.
Плюсы фонда:
▪️Возможность инвестировать в китайские компании, такие как Tencent и Meituan, не доступные на российских площадках для неквалифицированного инвестора.
▪️Риски делистинга минимальны. Большинство компаний фонда торгуются в Гонконге. В случае делистинга компании с американской биржи, FinEx заменяет АДР компании на ее гонконгские акции, или же на акции аналога, также торгуемые в Гонконге.
Минусы:
▪️Слабая диверсификация и, как следствие, подверженность рискам основного сектора фонда – интернет-технологий.
▪️Достаточно высокая комиссия.
Резюме. FXCN нельзя считать аллокацией на широкий китайский рынок, фонд характеризуется достаточно высоким уровнем риска. Фонд подойдет инвесторам, заинтересованным в китайском технологическом секторе. Однако перед покупкой фонда мы рекомендуем тщательно изучить компании, занимающие в нем наибольшие доли.
FXCN часто встречается в портфелях российских неквалифицированных инвесторов как способ аллокации на китайский рынок. Что не совсем корректно.
Биржевой фонд от FinEx, торгуемый под тикером FXCN, отслеживает индекс от немецкой компании Solactive. За это FinEx берет комиссию 0,9% годовых. Несмотря на то, что индекс покрывает около 85% китайских компаний крупной и средней капитализации, торгующихся в Гонконге и США, нельзя сказать, что диверсификация – его сильная сторона.
Что на самом деле приобретает покупатель фонда FXCN?
Наибольшие доли в фонде занимают онлайн-платформы Tencent (16,2%), Alibaba (13,7%), Meituan (6,1%), JDcom (3,2%). И только потом идут крупнейшие по размеру активов банки мира со скромными долями CCB (2,7%), ICBC (1,8%) и Bank of China (1,2%). Нефтегазовый гигант Sinopec, входящий в топ-5 Fortune Global 500 (рейтинг крупнейших по размеру выручки компаний) занимает в FXCN лишь 0,5%. Кстати, занимающий наибольшую долю в фонде Tencent сейчас находится в уязвимом положении в связи с возможным сокращением рынка мобильных игр, а также раскрытием экосистемы WeChat.
Изучив структуру фонда, несложно заметить, что 30% фонда приходится на две компании. Более 40% фонда составляют онлайн-платформы. Всего в фонде более 220 эмитентов, но, фактически, максимальное влияние на котировки его паев оказывает горстка компаний. Кстати, акцент на технологический сектор обозначен в описании фонда, но почему-то игнорируется многими инвесторами-физлицами.
Необходимо понимать, что FXCN – это не фонд на китайский рынок с широкой диверсификацией, а ставка на индустрию интернет-технологий, с особенным фокусом на лидеров сектора. Поэтому с середины февраля котировки фонда снижаются вслед за падением китайских технологических компаний. FXCN падает быстрее, чем основные биржевые индексы, например, гонконгский Hang Seng: за последние 6 месяцев FXCN потерял 24%, а Hang Seng – 12%.
Плюсы фонда:
▪️Возможность инвестировать в китайские компании, такие как Tencent и Meituan, не доступные на российских площадках для неквалифицированного инвестора.
▪️Риски делистинга минимальны. Большинство компаний фонда торгуются в Гонконге. В случае делистинга компании с американской биржи, FinEx заменяет АДР компании на ее гонконгские акции, или же на акции аналога, также торгуемые в Гонконге.
Минусы:
▪️Слабая диверсификация и, как следствие, подверженность рискам основного сектора фонда – интернет-технологий.
▪️Достаточно высокая комиссия.
Резюме. FXCN нельзя считать аллокацией на широкий китайский рынок, фонд характеризуется достаточно высоким уровнем риска. Фонд подойдет инвесторам, заинтересованным в китайском технологическом секторе. Однако перед покупкой фонда мы рекомендуем тщательно изучить компании, занимающие в нем наибольшие доли.
Новое название для Facebook. Идеалистическое стремление или попытка отстраниться от обличающих утечек?
Вчера поздним вечером Марк Цукерберг объявил о смене названия компании Facebook на Meta.
Главной причиной данного поступка было названо стремление выстраивать «метавселенную» в ходе дальнейшей деятельности компании. К тому же, по мнению главы компании нынешнее название не совсем верно отражает суть компании, поскольку нося имя одной соц.сети не всегда понятна значимость Instagram, WhatsApp, Messenger и других принадлежащих ей продуктов и платформ.
Марк Цукерберг на своей презентации довольно долго, но не слишком подробно, рассказывал о намерении трансформировать компанию для создания «метавселенной» – диджитал пространства будущего, где будет полностью создаваться эффект присутствия другого человека благодаря цифровым технологиям. CEO (теперь уже) Meta уверен, что данная идея будет представлять собой будущее социальных технологий, для чего планируется инвестировать в данное направление феноменальные суммы (уже можно встретить информацию, что «для начала» будет потрачено около $10 млрд).
Отметим, что планы трансформации отразятся и в отчетах компании, где было решено подробно расписывать успехи лаборатории виртуальной реальности, а деятельность «старых» по формату направления (типа Facebook, Instagram, WhatsApp) объединить в одну категорию.
Нужно отметить ряд важных событий, которые предшествовали данным изменениям. Ведь переименование компании сразу после масштабных обличающих утечек не кажется просто совпадением. К тому же, в Facebook уже довольно долгое время были обеспокоены замедлением роста числа пользователей своей сети, не говоря уже о том, что ряд последних проектов провалились. А трансформировать множество приобретенных компаний и продуктов в одну экосистему у компании Цукерберга получилось лишь на словах и с большим трудом. Видимо, с переименованием компания решилась на более радикальную стратегию.
Вся эта вереница событий уж больно напоминает трансформацию Google и различных подразделений в Alphabet. Тогда эта новость смогла вдохновить технологическое сообщество; основатели компании называли колоссальные объемы планируемых инвестиций, был обещан феноменальный и многократный успех. Но глобальным образом с тех пор мало что изменилось. И, видимо, история с Alphabet показала, что и с Meta надо будет поступать продуманно и осторожно. Хотя в Meta смогли немного «подмаслить» инвесторов и ослабить их бдительность объявлением байбека на $50 млрд.
Обращаем внимание, что с первого декабря вчерашняя Facebook, а сегодняшняя Meta, будет торговаться под новым тикером MVRS US.
Вчера поздним вечером Марк Цукерберг объявил о смене названия компании Facebook на Meta.
Главной причиной данного поступка было названо стремление выстраивать «метавселенную» в ходе дальнейшей деятельности компании. К тому же, по мнению главы компании нынешнее название не совсем верно отражает суть компании, поскольку нося имя одной соц.сети не всегда понятна значимость Instagram, WhatsApp, Messenger и других принадлежащих ей продуктов и платформ.
Марк Цукерберг на своей презентации довольно долго, но не слишком подробно, рассказывал о намерении трансформировать компанию для создания «метавселенной» – диджитал пространства будущего, где будет полностью создаваться эффект присутствия другого человека благодаря цифровым технологиям. CEO (теперь уже) Meta уверен, что данная идея будет представлять собой будущее социальных технологий, для чего планируется инвестировать в данное направление феноменальные суммы (уже можно встретить информацию, что «для начала» будет потрачено около $10 млрд).
Отметим, что планы трансформации отразятся и в отчетах компании, где было решено подробно расписывать успехи лаборатории виртуальной реальности, а деятельность «старых» по формату направления (типа Facebook, Instagram, WhatsApp) объединить в одну категорию.
Нужно отметить ряд важных событий, которые предшествовали данным изменениям. Ведь переименование компании сразу после масштабных обличающих утечек не кажется просто совпадением. К тому же, в Facebook уже довольно долгое время были обеспокоены замедлением роста числа пользователей своей сети, не говоря уже о том, что ряд последних проектов провалились. А трансформировать множество приобретенных компаний и продуктов в одну экосистему у компании Цукерберга получилось лишь на словах и с большим трудом. Видимо, с переименованием компания решилась на более радикальную стратегию.
Вся эта вереница событий уж больно напоминает трансформацию Google и различных подразделений в Alphabet. Тогда эта новость смогла вдохновить технологическое сообщество; основатели компании называли колоссальные объемы планируемых инвестиций, был обещан феноменальный и многократный успех. Но глобальным образом с тех пор мало что изменилось. И, видимо, история с Alphabet показала, что и с Meta надо будет поступать продуманно и осторожно. Хотя в Meta смогли немного «подмаслить» инвесторов и ослабить их бдительность объявлением байбека на $50 млрд.
Обращаем внимание, что с первого декабря вчерашняя Facebook, а сегодняшняя Meta, будет торговаться под новым тикером MVRS US.
Без Безоса дела у Amazon идут не очень
Легендарный основатель Amazon (AMZN) Джефф Безос только покинул пост CEO Amazon.com, как в работе нового руководителя Энди Ясси невооруженным глазом уже видны «дыры в корабле».
В финансовом отчете по итогам 3 квартала отметим неплохие моменты:
1️⃣ Динамика финансовых показателей. Выручка составила $110.8 млрд, что выше на 15.3% в сравнении аналогичным периодом 2020 года. Но по этому показателю компания не достигла ожиданий рынка.
2️⃣ Взглянем на финансовые результаты подразделений. Выручка от доставки в США показала в 3 квартале повышение на 10.4% в сравнении с тем же периодом годом ранее, хотя операционная прибыль сократилась в 2.5 раза.
3️⃣ «Облачное» подразделение AWS нарастило выручку и операционную прибыль на 39% в годовом сравнении с 3 кварталом прошедшего года. При этом компания сохраняет планы по разворачиванию к 2024 году дата центра в Новой Зеландии, в котором будут работать более 1000 сотрудников. Затраты на его возведение составят $5.3 млрд, но его запуск может нарастить прибыль подразделения и позволит сохранить лидерство на рынке «облачных» технологий.
4️⃣ Amazon.com является одной из немногих корпораций, которая не пострадала из-за изменений правил размещения рекламы от Apple.
Не самыми приятными моментами в отчетности стали:
1️⃣ Чистая прибыль сократилась почти в 2 раза в годовом сравнении до $3.16 млрд или $6.12 по EPS. Причиной этого стало падение онлайн-заказов после окончания пандемии и необходимости потратить дополнительно несколько миллиардов «вечнозеленых» на решение проблем с нехваткой рабочей силы, ростом затрат на фрахт и доставку, а также нарушением цепочек поставок.
2️⃣ Ухудшение прогнозов на 4 квартал. Выручка составит $130 - $140 млрд против прогноза рынка $142 млрд, а операционная прибыль по прогнозам может сократиться до нуля.
Что ждать от Amazon? Повышение расходов компании в будущем может дать возможности для развития. Философия нового руководителя Amazon предполагает получение убытка и улучшение работы в перспективе, чем попытаться извлечь краткосрочную прибыль.
Apple (AAPL) также представила противоречивый отчет по итогам 4 квартала 2021 фискального года. Из позитивных моментов отметим рост продаж «яблочной корпорации» по итогам 4 квартала 2021 фискального года выросли почти на 29% до $83.36 млрд, а EPS вырос почти на 70% – до $1.24. Помогли в этом выросшие до рекордных значений продажи iPhone, iPad и выручка от услуг.
Из негативных моментов отметим:
1️⃣ Показатели по росту выручки и прибыли не смогли оправдать ожидания рынка. Этот фактор служит краткосрочным негативным моментом.
2️⃣ Глава Apple Тим Кук отмечает разрыв цепочек поставок, как фактор риска. Это уже привело к потерям в отчетном периоде на $6 млрд и эта цифра может оказаться далеко не окончательной. Проблемы в этом вопросе у Apple могут сохраниться и в 2022 году.
Вместо вывода. Акции Amazon и Apple после закрытия рынка торгуются со снижением почти на 4% каждая. Завышенные ожидания рынка относительно сохранения прибыли и после окончания пандемии начинают сказываться. Инвесторам приходится снимать «розовые очки» и понимать, что корпорации будут вынуждены искать новые возможности получения клиентов и развивать новые направления бизнеса. А для этого потребуются ресурсы, которые могут исчисляться миллиардами долларов.
Снижение после закрытия торгов не приводит к сокращению «перегрева» уже довольно-таки серьезно взлетевшего технологического сектора, что приводит к новым рекордам на индексе Nasdaq.
Предпочитаем оставаться сторонними наблюдателями за гонкой компаний из FAANG в стремлении как можно раньше преодолеть планку по капитализации в $3 трлн.
Легендарный основатель Amazon (AMZN) Джефф Безос только покинул пост CEO Amazon.com, как в работе нового руководителя Энди Ясси невооруженным глазом уже видны «дыры в корабле».
В финансовом отчете по итогам 3 квартала отметим неплохие моменты:
1️⃣ Динамика финансовых показателей. Выручка составила $110.8 млрд, что выше на 15.3% в сравнении аналогичным периодом 2020 года. Но по этому показателю компания не достигла ожиданий рынка.
2️⃣ Взглянем на финансовые результаты подразделений. Выручка от доставки в США показала в 3 квартале повышение на 10.4% в сравнении с тем же периодом годом ранее, хотя операционная прибыль сократилась в 2.5 раза.
3️⃣ «Облачное» подразделение AWS нарастило выручку и операционную прибыль на 39% в годовом сравнении с 3 кварталом прошедшего года. При этом компания сохраняет планы по разворачиванию к 2024 году дата центра в Новой Зеландии, в котором будут работать более 1000 сотрудников. Затраты на его возведение составят $5.3 млрд, но его запуск может нарастить прибыль подразделения и позволит сохранить лидерство на рынке «облачных» технологий.
4️⃣ Amazon.com является одной из немногих корпораций, которая не пострадала из-за изменений правил размещения рекламы от Apple.
Не самыми приятными моментами в отчетности стали:
1️⃣ Чистая прибыль сократилась почти в 2 раза в годовом сравнении до $3.16 млрд или $6.12 по EPS. Причиной этого стало падение онлайн-заказов после окончания пандемии и необходимости потратить дополнительно несколько миллиардов «вечнозеленых» на решение проблем с нехваткой рабочей силы, ростом затрат на фрахт и доставку, а также нарушением цепочек поставок.
2️⃣ Ухудшение прогнозов на 4 квартал. Выручка составит $130 - $140 млрд против прогноза рынка $142 млрд, а операционная прибыль по прогнозам может сократиться до нуля.
Что ждать от Amazon? Повышение расходов компании в будущем может дать возможности для развития. Философия нового руководителя Amazon предполагает получение убытка и улучшение работы в перспективе, чем попытаться извлечь краткосрочную прибыль.
Apple (AAPL) также представила противоречивый отчет по итогам 4 квартала 2021 фискального года. Из позитивных моментов отметим рост продаж «яблочной корпорации» по итогам 4 квартала 2021 фискального года выросли почти на 29% до $83.36 млрд, а EPS вырос почти на 70% – до $1.24. Помогли в этом выросшие до рекордных значений продажи iPhone, iPad и выручка от услуг.
Из негативных моментов отметим:
1️⃣ Показатели по росту выручки и прибыли не смогли оправдать ожидания рынка. Этот фактор служит краткосрочным негативным моментом.
2️⃣ Глава Apple Тим Кук отмечает разрыв цепочек поставок, как фактор риска. Это уже привело к потерям в отчетном периоде на $6 млрд и эта цифра может оказаться далеко не окончательной. Проблемы в этом вопросе у Apple могут сохраниться и в 2022 году.
Вместо вывода. Акции Amazon и Apple после закрытия рынка торгуются со снижением почти на 4% каждая. Завышенные ожидания рынка относительно сохранения прибыли и после окончания пандемии начинают сказываться. Инвесторам приходится снимать «розовые очки» и понимать, что корпорации будут вынуждены искать новые возможности получения клиентов и развивать новые направления бизнеса. А для этого потребуются ресурсы, которые могут исчисляться миллиардами долларов.
Снижение после закрытия торгов не приводит к сокращению «перегрева» уже довольно-таки серьезно взлетевшего технологического сектора, что приводит к новым рекордам на индексе Nasdaq.
Предпочитаем оставаться сторонними наблюдателями за гонкой компаний из FAANG в стремлении как можно раньше преодолеть планку по капитализации в $3 трлн.
Что такое спин-офф (spin-off)?
Спин-офф (англ: spin-off) – создание внутри компании отдельного направления бизнеса, который выделяется в самостоятельную структуру и наделяется всем необходимым, чтобы вести успешную деятельность. По сути, это операция, обратная M&A (слиянию или поглощению).
Все как в жизни: родил – воспитал – дал образование и нужные связи - а дальше сам, но не забывай о старших… Как правило, эта идея срабатывает. Бизнес после обретения самостоятельности развивается быстрее.
Для чего известные компании, у которых в общем все хорошо, проводят подобные процедуры?
▪️Во-первых, создается новый бизнес в известной «маме» нише, который кардинально отличаются от начального. При этом новая компания находится в более выгодном, чем конкуренты, положении, ведь за ее спиной «мама» со всеми наработками и клиентской базой;
▪️Во-вторых, снижаются риски материнской компании, ведь если бизнес не пойдет, то все риски останутся на балансе новой компании;
▪️В-третьих, новая компания имеет возможность привлечения инвестиций для развития своего бизнеса от инвесторов, которые не хотят вкладывать через материнскую структуру;
▪️При принятии решения о spin-off, менеджмент компании справедливо рассчитывает, что в сумме две компании будут стоить больше, чем одна большая и доходы акционеров компании вырастут.
▪️Возможно, для нового бизнеса существуют преференции со стороны государства, ведь зачастую очень новые направления (технологии) могут пользоваться налоговыми льготами и поддержкой;
▪️Улучшается управляемость и эффективность компании – для быстрого развития нового бизнеса требуется мобильность решений, а крупные корпорации отличаются повышенной бюрократией;
▪️Иногда, чтобы создать нечто новое, требуются совершенно другие подходы, поэтому нужна иная структура и модели бизнеса, включая кадровый состав, менеджмент, ценовую политику, маркетинг;
▪️Немаловажный аспект – налоги, ведь в ходе spin-off акционеры материнской структуры бесплатно получат акции новой компании, а государство с них ничего не удержит. Это дешевле, чем проводить классическое IPO.
❗️Важно. По мере снижения активности на рынке IPO, инвесторы стали чаще смотреть на новые бизнесы, выделяемые из «старых» компаний. Этому есть несколько причин:
▪️Возможно, мы наблюдаем за появлением нового тренда – с учетом того, что рынок будет замедляться, подобные операции (дробление и оптимизация бизнеса) будут проводиться все чаще;
▪️Как правило, контрольный пакет новой компании остается у «мамы», она играет роль якорного инвестора, который поможет, если что-то пойдет не так;
▪️Новая компания получает клиентскую базу материнской, все необходимые патенты и технологии, и, самое главное, квалифицированный персонал.
Продолжение ⤵️
Спин-офф (англ: spin-off) – создание внутри компании отдельного направления бизнеса, который выделяется в самостоятельную структуру и наделяется всем необходимым, чтобы вести успешную деятельность. По сути, это операция, обратная M&A (слиянию или поглощению).
Все как в жизни: родил – воспитал – дал образование и нужные связи - а дальше сам, но не забывай о старших… Как правило, эта идея срабатывает. Бизнес после обретения самостоятельности развивается быстрее.
Для чего известные компании, у которых в общем все хорошо, проводят подобные процедуры?
▪️Во-первых, создается новый бизнес в известной «маме» нише, который кардинально отличаются от начального. При этом новая компания находится в более выгодном, чем конкуренты, положении, ведь за ее спиной «мама» со всеми наработками и клиентской базой;
▪️Во-вторых, снижаются риски материнской компании, ведь если бизнес не пойдет, то все риски останутся на балансе новой компании;
▪️В-третьих, новая компания имеет возможность привлечения инвестиций для развития своего бизнеса от инвесторов, которые не хотят вкладывать через материнскую структуру;
▪️При принятии решения о spin-off, менеджмент компании справедливо рассчитывает, что в сумме две компании будут стоить больше, чем одна большая и доходы акционеров компании вырастут.
▪️Возможно, для нового бизнеса существуют преференции со стороны государства, ведь зачастую очень новые направления (технологии) могут пользоваться налоговыми льготами и поддержкой;
▪️Улучшается управляемость и эффективность компании – для быстрого развития нового бизнеса требуется мобильность решений, а крупные корпорации отличаются повышенной бюрократией;
▪️Иногда, чтобы создать нечто новое, требуются совершенно другие подходы, поэтому нужна иная структура и модели бизнеса, включая кадровый состав, менеджмент, ценовую политику, маркетинг;
▪️Немаловажный аспект – налоги, ведь в ходе spin-off акционеры материнской структуры бесплатно получат акции новой компании, а государство с них ничего не удержит. Это дешевле, чем проводить классическое IPO.
❗️Важно. По мере снижения активности на рынке IPO, инвесторы стали чаще смотреть на новые бизнесы, выделяемые из «старых» компаний. Этому есть несколько причин:
▪️Возможно, мы наблюдаем за появлением нового тренда – с учетом того, что рынок будет замедляться, подобные операции (дробление и оптимизация бизнеса) будут проводиться все чаще;
▪️Как правило, контрольный пакет новой компании остается у «мамы», она играет роль якорного инвестора, который поможет, если что-то пойдет не так;
▪️Новая компания получает клиентскую базу материнской, все необходимые патенты и технологии, и, самое главное, квалифицированный персонал.
Продолжение ⤵️
Что происходит с «мамой» и «старыми – новыми» акционерами?
В новую компанию переходит часть активов и обязательств материнской структуры, принимается решение о выпуске акций и назначается их первичная стоимость. В результате акционеры «мамы» получают часть акций новой компании. Наделение «новыми» акциями происходит по «коэффициенту обмена» стоимости акций новой компании относительно акций материнской.
За время подготовки к spin-off акции материнской структуры могут снизиться в цене на размер выделяемого актива. Поэтому нужно всегда внимательно следить за корпоративными новостями, ведь в результате spin-off вы не только получаете новые акции, которые выходят на биржу, но можете потерять часть стоимости акций материнской компании.
Что можно сделать с акциями новой компании?
1️⃣ После выхода новой компании на биржу, вы можете избавиться от новых акций и получить деньги. Но прежде, чем продавать новый актив, стоит подумать о перспективах новой компании: возможно, есть шансы на рост.
2️⃣ Вы оставляете новые акции в своём портфеле, тем самым диверсифицируете его, а обе компании продолжат рост. Даже если акции одной из них просядут, их общая стоимость удержится на прежнем уровне за счёт другой.
3️⃣ Если вы видите потенциал и перспективы развития новой компании, то можете докупить в свой портфель эти акции, ведь иногда рынок с жадностью набрасывается на новые идеи и они стремительно растут в цене.
Выводы.
✔️Spin-off в большинстве случаев является положительным событием для инвесторов. Они получают новые акции пропорционально доле в старой компании.
✔️После проведения spin-off и выхода новой компании на биржу, акции старой компании могут открыться с ценовым гэпом, который может быстро закрыться, или, в худшем случае, скорее всего компенсируется стоимостью акций новой компании.
✔️С большой вероятностью, в случае успешности нового бизнеса, акции новой компании могут продолжить рост в продолжительном периоде.
В новую компанию переходит часть активов и обязательств материнской структуры, принимается решение о выпуске акций и назначается их первичная стоимость. В результате акционеры «мамы» получают часть акций новой компании. Наделение «новыми» акциями происходит по «коэффициенту обмена» стоимости акций новой компании относительно акций материнской.
За время подготовки к spin-off акции материнской структуры могут снизиться в цене на размер выделяемого актива. Поэтому нужно всегда внимательно следить за корпоративными новостями, ведь в результате spin-off вы не только получаете новые акции, которые выходят на биржу, но можете потерять часть стоимости акций материнской компании.
Что можно сделать с акциями новой компании?
1️⃣ После выхода новой компании на биржу, вы можете избавиться от новых акций и получить деньги. Но прежде, чем продавать новый актив, стоит подумать о перспективах новой компании: возможно, есть шансы на рост.
2️⃣ Вы оставляете новые акции в своём портфеле, тем самым диверсифицируете его, а обе компании продолжат рост. Даже если акции одной из них просядут, их общая стоимость удержится на прежнем уровне за счёт другой.
3️⃣ Если вы видите потенциал и перспективы развития новой компании, то можете докупить в свой портфель эти акции, ведь иногда рынок с жадностью набрасывается на новые идеи и они стремительно растут в цене.
Выводы.
✔️Spin-off в большинстве случаев является положительным событием для инвесторов. Они получают новые акции пропорционально доле в старой компании.
✔️После проведения spin-off и выхода новой компании на биржу, акции старой компании могут открыться с ценовым гэпом, который может быстро закрыться, или, в худшем случае, скорее всего компенсируется стоимостью акций новой компании.
✔️С большой вероятностью, в случае успешности нового бизнеса, акции новой компании могут продолжить рост в продолжительном периоде.
Резервный Банк Австралии начинает отказываться от своих обязательств и держит курс на ужесточение ДКП.
О Резервном Банке Австралии (РБА) мы пишем нечасто, так как на рынки он почти не влияет. Но намедни произошел интересный случай.
Введу в контекст. На данный момент, РБА сохраняет мягкую монетарную политику, как и другие регуляторы развитых стран:
- держит ставку около нуля (на 0,1%);
- скупает гособлигации в рамках QE (как минимум, на $4 млрд в неделю).
У РБА есть еще одно обязательство – сохранять ставку по гособлигациям со сроком погашения в апреле 2024 г. на уровне 0,1%. Это называется «таргетирование доходности». То есть РБА должен покупать сколько угодно данных облигаций, чтобы поддерживать их цены высокими, а ставку на уровне 0,1%.
И тут случилось интересное. В четверг были опубликованы данные по инфляции в Австралии – 4,1% при прогнозе 3,7%. Это выше цели РБА по инфляции в 2-3%. В ответ на это инвесторы начали продавать гособлигации и ставка по вышеупомянутым бондам достигла 0,6%. И РБА, который обязался скупать их сколь угодно много для поддержания ставки 0,1%, с этим… ничего не сделал.
По всей видимости, австралийский регулятор не хочет проводить настолько активные покупки облигаций во время высокой инфляции, и на заседании 2 ноября, скорее всего, официально откажется от программы таргетирования доходности.
Сейчас идет тренд на сворачивающие стимулов. На днях Банк Канады свернул QE, что было ожидаемо. Уже писал о том, что сворачивание стимулов ФРС на фоне сохраняющейся инфляции – точка риска.
Банк Англии пошел дальше всех и, судя по всему, начинает в ближайшее время подъем ставки.
Ситуация с РБА – важный пример того, что не стоит верить всему, что нам обещают центральные банки. Если инфляция будет оставаться высокой, регуляторы вполне могут начать неожиданно сворачивать стимулы быстрее обещанного. Никто им этого не запретит.
Значит ли это, что банкиры лгуны?
Нет. Просто они обязаны реагировать на происходящее. А куда им деваться. Работа – как на вершине вулкана. Не отреагируешь, подгореть можно.
Да, жизнь у банкиров такая, пааанимаешь. Непредсказуемая. А в некоторых местах (Турция, например) и весьма рискованная.
Хорошо, с другой стороны, что позади те стародавние времена, когда некоторые африканские царьки съедали на ужин своего не слишком удачливого министра финансов или главного казначея 😀 Или как в древнем Коканде или Бухаре – на кол сажали. Опасная, знаете ли, профессия была. В наши гуманистические времена максимальный риск – потеря работы и переход на дипломатическую или преподавательскую работу.
Впрочем, в порыве кровожадности мы несколько отклонились от темы. А тема простая – рынки любят предсказуемость и мягкую ДКП. И рынкам такая ситуация,скорее всего, не понравится. Так что за риторикой мировых центральных банков сегодня следим внимательно – она склонна быстро и непредсказуемо меняться. Ближайшая реперная точка – назначенное на 3 ноября заседание ФРС.
Одному Богу известно, что там Пауэлл наговорит. Хоть он профи и человек крайне осторожный. Но… времена такие, инфляция на дворе 😉
О Резервном Банке Австралии (РБА) мы пишем нечасто, так как на рынки он почти не влияет. Но намедни произошел интересный случай.
Введу в контекст. На данный момент, РБА сохраняет мягкую монетарную политику, как и другие регуляторы развитых стран:
- держит ставку около нуля (на 0,1%);
- скупает гособлигации в рамках QE (как минимум, на $4 млрд в неделю).
У РБА есть еще одно обязательство – сохранять ставку по гособлигациям со сроком погашения в апреле 2024 г. на уровне 0,1%. Это называется «таргетирование доходности». То есть РБА должен покупать сколько угодно данных облигаций, чтобы поддерживать их цены высокими, а ставку на уровне 0,1%.
И тут случилось интересное. В четверг были опубликованы данные по инфляции в Австралии – 4,1% при прогнозе 3,7%. Это выше цели РБА по инфляции в 2-3%. В ответ на это инвесторы начали продавать гособлигации и ставка по вышеупомянутым бондам достигла 0,6%. И РБА, который обязался скупать их сколь угодно много для поддержания ставки 0,1%, с этим… ничего не сделал.
По всей видимости, австралийский регулятор не хочет проводить настолько активные покупки облигаций во время высокой инфляции, и на заседании 2 ноября, скорее всего, официально откажется от программы таргетирования доходности.
Сейчас идет тренд на сворачивающие стимулов. На днях Банк Канады свернул QE, что было ожидаемо. Уже писал о том, что сворачивание стимулов ФРС на фоне сохраняющейся инфляции – точка риска.
Банк Англии пошел дальше всех и, судя по всему, начинает в ближайшее время подъем ставки.
Ситуация с РБА – важный пример того, что не стоит верить всему, что нам обещают центральные банки. Если инфляция будет оставаться высокой, регуляторы вполне могут начать неожиданно сворачивать стимулы быстрее обещанного. Никто им этого не запретит.
Значит ли это, что банкиры лгуны?
Нет. Просто они обязаны реагировать на происходящее. А куда им деваться. Работа – как на вершине вулкана. Не отреагируешь, подгореть можно.
Да, жизнь у банкиров такая, пааанимаешь. Непредсказуемая. А в некоторых местах (Турция, например) и весьма рискованная.
Хорошо, с другой стороны, что позади те стародавние времена, когда некоторые африканские царьки съедали на ужин своего не слишком удачливого министра финансов или главного казначея 😀 Или как в древнем Коканде или Бухаре – на кол сажали. Опасная, знаете ли, профессия была. В наши гуманистические времена максимальный риск – потеря работы и переход на дипломатическую или преподавательскую работу.
Впрочем, в порыве кровожадности мы несколько отклонились от темы. А тема простая – рынки любят предсказуемость и мягкую ДКП. И рынкам такая ситуация,скорее всего, не понравится. Так что за риторикой мировых центральных банков сегодня следим внимательно – она склонна быстро и непредсказуемо меняться. Ближайшая реперная точка – назначенное на 3 ноября заседание ФРС.
Одному Богу известно, что там Пауэлл наговорит. Хоть он профи и человек крайне осторожный. Но… времена такие, инфляция на дворе 😉
Доброе утро, друзья! Поговорим про рубль.
Понедельник, первое ноября. Начало месяца с точки зрения рынков пока вполне приятное.
Фьючерсы на Америку – немного вверх.
Драгметаллы – на месте.
Коммодитиз – в целом без изменений.
Курсы валют…. вот тут интересно.
К концу пятницы мы наблюдали резкий рост курса доллара относительно большинства базовых валют. Особенно резкое движение происходило в паре евро/доллар. Сегодня поутру рост курса доллара относительно большинства валют прекратился. Однако наш деревянный продолжает свое снижение.
Что происходит? Что касается мира, тут все понятно. Во-первых, топчется на месте инфраструктурный план Байдена. Во-вторых, через 2 дня намечается ТО САМОЕ выступление Пауэлла, где он должен объявить о начале сокращения предоставления ликвидности.
А что рубль? Еще пару дней назад мне задавали вопрос "скоро ли 67?". Не прошло и дня, и что… рубль идет на 73?
И правда. Нефть дорога. Газ несколько подешевел, но все равно очень и очень дорог. Все остальное, что продает страна, – дороже не придумаешь.
Бюджет профицитен, резервы в порядке.
Долги невелики и размазаны на долгие годы вперед.
Что происходит с рублем?
Как мне видится, причин внезапного ослабления три:
1. Завершился налоговый период и резко уменьшилось предложение валюты.
2. Укрепление доллара к большинству валют.
3. Опять как-то неспокойно на Донбасе.
Чего ждать? Ну насчет геополитики, вопрос не ко мне. Хочется верить, что ничего особенного, как обычно, происходить не будет. Даже думать не хочется о возможном новом витке обострения.
А насчет остального… На мой взгляд, тут все в пределах нормы. Для уплаты налогов экспортеры продавали экстремально высокие объемы валюты, соответственно, укрепление рубля было слегка чрезмерным, и не входило уже и в планы правительства. Таким образом, сжатая в конце прошлого месяца пружина немного разжалась. Вот и все.
Если по линии геополитики нас не ждет серьезных потрясений, полагаю, что мы наблюдаем классическую торговлю в диапазоне 69,5-73,5.
Возможны колебания как в ту, так и в другую сторону. Но в целом думаю, что текущие уровни в условиях текущих цен на коммодитиз более или менее останутся с нами в течение ближайшего времени.
Что может изменить ситуацию?
- Резкие колебания цен на коммодитиз.
- Новое неожиданное поднятие ставки Банком России сразу эдак на 100 б.п. (Чего не сделаешь для борьбы с инфляцией. Керри трейдеры будут в восторге.)
- Резкие движения на мировых рынках акций. Теоретически нельзя этого исключить, особенно во второй половине месяца.
- Геополитика. Впрочем, будем надеяться, что хоть это «рассосется».
Вывод? Не знаю как вам, а мне за судьбу рубля пока не страшно. Есть много иных поводов для волнений.
Понедельник, первое ноября. Начало месяца с точки зрения рынков пока вполне приятное.
Фьючерсы на Америку – немного вверх.
Драгметаллы – на месте.
Коммодитиз – в целом без изменений.
Курсы валют…. вот тут интересно.
К концу пятницы мы наблюдали резкий рост курса доллара относительно большинства базовых валют. Особенно резкое движение происходило в паре евро/доллар. Сегодня поутру рост курса доллара относительно большинства валют прекратился. Однако наш деревянный продолжает свое снижение.
Что происходит? Что касается мира, тут все понятно. Во-первых, топчется на месте инфраструктурный план Байдена. Во-вторых, через 2 дня намечается ТО САМОЕ выступление Пауэлла, где он должен объявить о начале сокращения предоставления ликвидности.
А что рубль? Еще пару дней назад мне задавали вопрос "скоро ли 67?". Не прошло и дня, и что… рубль идет на 73?
И правда. Нефть дорога. Газ несколько подешевел, но все равно очень и очень дорог. Все остальное, что продает страна, – дороже не придумаешь.
Бюджет профицитен, резервы в порядке.
Долги невелики и размазаны на долгие годы вперед.
Что происходит с рублем?
Как мне видится, причин внезапного ослабления три:
1. Завершился налоговый период и резко уменьшилось предложение валюты.
2. Укрепление доллара к большинству валют.
3. Опять как-то неспокойно на Донбасе.
Чего ждать? Ну насчет геополитики, вопрос не ко мне. Хочется верить, что ничего особенного, как обычно, происходить не будет. Даже думать не хочется о возможном новом витке обострения.
А насчет остального… На мой взгляд, тут все в пределах нормы. Для уплаты налогов экспортеры продавали экстремально высокие объемы валюты, соответственно, укрепление рубля было слегка чрезмерным, и не входило уже и в планы правительства. Таким образом, сжатая в конце прошлого месяца пружина немного разжалась. Вот и все.
Если по линии геополитики нас не ждет серьезных потрясений, полагаю, что мы наблюдаем классическую торговлю в диапазоне 69,5-73,5.
Возможны колебания как в ту, так и в другую сторону. Но в целом думаю, что текущие уровни в условиях текущих цен на коммодитиз более или менее останутся с нами в течение ближайшего времени.
Что может изменить ситуацию?
- Резкие колебания цен на коммодитиз.
- Новое неожиданное поднятие ставки Банком России сразу эдак на 100 б.п. (Чего не сделаешь для борьбы с инфляцией. Керри трейдеры будут в восторге.)
- Резкие движения на мировых рынках акций. Теоретически нельзя этого исключить, особенно во второй половине месяца.
- Геополитика. Впрочем, будем надеяться, что хоть это «рассосется».
Вывод? Не знаю как вам, а мне за судьбу рубля пока не страшно. Есть много иных поводов для волнений.
Можно бесконечно смотреть на огонь, воду, работающих людей и на то, как очень долго и в последнюю неделю особенно сильно падает индекс цен на облигации RGBI. Сейчас он уже пробил дно кризиса 2020 г. и торгуется на уровнях 2019 г.
Так, ОФЗ сроком от года дают более 8%. Когда за низкорисковый актив предлагается такая хорошая доходность – это ситуация, мягко говоря, не классическая.
Причина в раскручивающемся на наших глазах маховике инфляции и, конечно, в жесткой и непримиримой политике ЦБ по борьбе с этим злом. Исходя из движения госдолгов, становится понятно, что ЦБ и дальше будет продолжать поднимать ставку сколь угодно долго. Фактически – пока инфляция не поднимет лапы вверх и не скажет "сдаюсь добровольно, прошу отметить сей факт в протоколе!".
Если предположить, что инфляция продолжит разгоняться, а ЦБ будет и дальше поднимать ставку, цены на ОФЗ обречены на дальнейшие полеты в южном направлении.
Надолго ли все это?
Сами инвесторы закладывают в цены ОФЗ проблемы с инфляцией не более, чем на ближайшие пару лет. Это следует из того, что у нас в настоящий момент наблюдается классическая инвертированная кривая доходности ОФЗ. Доходности коротких бумаг сейчас выше, чем доходности бумаг с погашением, к примеру, через десять лет.
Сложившаяся ситуация открывает перед российскими инвесторами шикарное окно возможностей.
Ставки в России сейчас высокие, что уже обеспечивает приток иностранного капитала за счет carry trade. Если темпы инфляции в дальнейшем будут снижаться, мы получим извне еще более ощутимые денежные потоки.
Цены на энергоносители также остаются высокими.
Все эти факторы выступают за относительную стабильность рубля.
На колебания последних дней, на мой взгляд, смотреть особо не стоит. Все эти движения в размере плюс/минус 2-3% – ерунда. И даже если предположить что-то странное в условиях высоких цен на все то, что продает РФ, и допустить снижение курса рубля еще на пару процентов, до 73, все равно – это абсолютная мелочь. В текущей макроэкономической ситуации, как уже говорил, не вижу причин для более жесткого движения рубля на юг.
Что имеем с гуся?
- затишье в геополитике,
- относительно стабильный рубль,
- отличную макроэкономическую ситуацию для страны (за исключением темпов роста. Но это уже не к ЦБ, а к тем, кто полагает, что доля государства и его вмешательство в экономику должны расти и дальше.)
- высокие ставки.
Так, ОФЗ сроком от года дают более 8%. Когда за низкорисковый актив предлагается такая хорошая доходность – это ситуация, мягко говоря, не классическая.
Причина в раскручивающемся на наших глазах маховике инфляции и, конечно, в жесткой и непримиримой политике ЦБ по борьбе с этим злом. Исходя из движения госдолгов, становится понятно, что ЦБ и дальше будет продолжать поднимать ставку сколь угодно долго. Фактически – пока инфляция не поднимет лапы вверх и не скажет "сдаюсь добровольно, прошу отметить сей факт в протоколе!".
Если предположить, что инфляция продолжит разгоняться, а ЦБ будет и дальше поднимать ставку, цены на ОФЗ обречены на дальнейшие полеты в южном направлении.
Надолго ли все это?
Сами инвесторы закладывают в цены ОФЗ проблемы с инфляцией не более, чем на ближайшие пару лет. Это следует из того, что у нас в настоящий момент наблюдается классическая инвертированная кривая доходности ОФЗ. Доходности коротких бумаг сейчас выше, чем доходности бумаг с погашением, к примеру, через десять лет.
Сложившаяся ситуация открывает перед российскими инвесторами шикарное окно возможностей.
Ставки в России сейчас высокие, что уже обеспечивает приток иностранного капитала за счет carry trade. Если темпы инфляции в дальнейшем будут снижаться, мы получим извне еще более ощутимые денежные потоки.
Цены на энергоносители также остаются высокими.
Все эти факторы выступают за относительную стабильность рубля.
На колебания последних дней, на мой взгляд, смотреть особо не стоит. Все эти движения в размере плюс/минус 2-3% – ерунда. И даже если предположить что-то странное в условиях высоких цен на все то, что продает РФ, и допустить снижение курса рубля еще на пару процентов, до 73, все равно – это абсолютная мелочь. В текущей макроэкономической ситуации, как уже говорил, не вижу причин для более жесткого движения рубля на юг.
Что имеем с гуся?
- затишье в геополитике,
- относительно стабильный рубль,
- отличную макроэкономическую ситуацию для страны (за исключением темпов роста. Но это уже не к ЦБ, а к тем, кто полагает, что доля государства и его вмешательство в экономику должны расти и дальше.)
- высокие ставки.
В таких условиях, при наличии свободных рублевых средств, большую их часть можно вложить в хорошие российские облигации...
... И получить практически безрисковую высокую доходность по ОФЗ. По мне, 8% годовых на пару лет – это уже весьма неплохая защита от инфляции.
Хотите без существенного риска, но из корпоративных облигаций? Пожалуйста!
Роснфт2P4 (да-да, не что иное, как Роснефть!).
Дюрация 445 дней, т.е. чуть более года.
Оферта – 14 февраля 2023 г.
Доходность к оферте – 9,10% годовых.
Как бонус – очень высокая ликвидность выпуска. Сегодняшний объем торгов в "стакане" – около 100 млн руб.
Вам мало 9-й доходности? Хорошо!
Возьмем облигации ГК "Самолет".
Сегодня, на мой взгляд, это инвестиция с невысоким кредитным риском. Лидер среди застройщиков Подмосковья и входит в тройку крупнейших девелоперских компаний России.
Выпуск с дюрацией 456 дней уже предлагает почти 10% годовых. А более дальние – свыше 10% годовых.
Хотите немного больше риска? Без проблем.
РитйлБФ1P1 (РитейлБел Финанс) – крупнейший фуд-ритейл в Белоруссии. Как наш Магнит или X5.
Риски? Конечно, присутствуют. В первую очередь, политические. Но здесь и доходность уже 12,70% годовых с дюрацией около 2,5 лет. Мало?
На нашем долговом рынке сложилась уникальная ситуация, которой, как мне кажется, можно и нужно пользоваться разумному инвестору.
На срок порядка 3 лет имеем практически гарантированную доходность в размере чуть менее 30%. Или мы боимся, что инфляция будет выше? Что предпочтем в таких условиях – депозит в надежном банке на год под доходность порядка 7-7,5% годовых или надежные облигации?
Я однозначно за облигации.
Почему? Ответ – ЛИКВИДНОСТЬ!
В тот момент, когда мы увидим, что темпы инфляции (и главное, инфляционные ожидания) начнут снижаться, я, к примеру, планирую продать короткие бумаги и пересесть в 10-15-летние ОФЗ. Если поймать этот момент, доходность вложений будет феноменальной. И тут важнее всего – не спешить, но иметь ликвидные вложения.
Думаете, умные деньги у нас этого не понимают? Разумеется, понимают. В этом, в частности, и кроется ответ на загадку – почему у нас имеет место быть инвертированная кривая доходности.
... И получить практически безрисковую высокую доходность по ОФЗ. По мне, 8% годовых на пару лет – это уже весьма неплохая защита от инфляции.
Хотите без существенного риска, но из корпоративных облигаций? Пожалуйста!
Роснфт2P4 (да-да, не что иное, как Роснефть!).
Дюрация 445 дней, т.е. чуть более года.
Оферта – 14 февраля 2023 г.
Доходность к оферте – 9,10% годовых.
Как бонус – очень высокая ликвидность выпуска. Сегодняшний объем торгов в "стакане" – около 100 млн руб.
Вам мало 9-й доходности? Хорошо!
Возьмем облигации ГК "Самолет".
Сегодня, на мой взгляд, это инвестиция с невысоким кредитным риском. Лидер среди застройщиков Подмосковья и входит в тройку крупнейших девелоперских компаний России.
Выпуск с дюрацией 456 дней уже предлагает почти 10% годовых. А более дальние – свыше 10% годовых.
Хотите немного больше риска? Без проблем.
РитйлБФ1P1 (РитейлБел Финанс) – крупнейший фуд-ритейл в Белоруссии. Как наш Магнит или X5.
Риски? Конечно, присутствуют. В первую очередь, политические. Но здесь и доходность уже 12,70% годовых с дюрацией около 2,5 лет. Мало?
На нашем долговом рынке сложилась уникальная ситуация, которой, как мне кажется, можно и нужно пользоваться разумному инвестору.
На срок порядка 3 лет имеем практически гарантированную доходность в размере чуть менее 30%. Или мы боимся, что инфляция будет выше? Что предпочтем в таких условиях – депозит в надежном банке на год под доходность порядка 7-7,5% годовых или надежные облигации?
Я однозначно за облигации.
Почему? Ответ – ЛИКВИДНОСТЬ!
В тот момент, когда мы увидим, что темпы инфляции (и главное, инфляционные ожидания) начнут снижаться, я, к примеру, планирую продать короткие бумаги и пересесть в 10-15-летние ОФЗ. Если поймать этот момент, доходность вложений будет феноменальной. И тут важнее всего – не спешить, но иметь ликвидные вложения.
Думаете, умные деньги у нас этого не понимают? Разумеется, понимают. В этом, в частности, и кроется ответ на загадку – почему у нас имеет место быть инвертированная кривая доходности.
В продолжение темы инфляции хочу рассказать об уникальной ситуации, происходящей сейчас в Израиле.
Вдруг и нам будет полезно 😉
Израильский шекель стабильно укрепляется к доллару уже более 10 лет, а за последний год особенно активно, – на 8,5%.
Банк Израиля боролся с укреплением шекеля, скупая иностранную валюту, так как крепкий шекель сильно бьет по израильскому экспорту. Пик попыток сдержать рост шекеля пришелся на пандемию. Банк Израиля в 1 квартале 2021 г. приобрел $13,7 млрд, во втором – $11,4 млрд, а в третьем – всего лишь $3,1 млрд… То есть регулятор перестал скупать иностранную валюту, «опустил руки» и дал шекелю укрепиться. В результате только за последнюю неделю шекель вырос к доллару почти на 3%.
Шекель сейчас укрепляется из-за растущих ставок по облигациям в Израиле, а они, в свою очередь, растут из-за разгона инфляции (знакомая ситуация?). При этом Банк Израиля планирует повышать ставку только в 2022 г., несмотря на рекордную за десятилетие инфляцию 2,2%.
Как раз в этом и есть израильский феномен: Банк Израиля больше не видит смысла продавать шекели. С нынешней инфляцией и ростом ставок по бондам все равно не удастся сдержать приток иностранного капитала и укрепление шекеля. Более того, если и дальше покупать иностранную валюту, то будет расти предложение шекелей – то есть увеличиваться денежная масса в стране. Это может еще сильнее разогнать инфляцию.
У Банка России и Банка Израиля совсем разные взгляды на борьбу с инфляцией. Банк Израиля перестал скупать иностранную валюту в попытках ослабить шекель. А наш Минфин покупает иностранную валюту примерно на 300 млрд руб. в месяц, удешевляя рубль. Дешевый рубль делает импортные цены выше и явно подстегивает инфляцию. В ответ на это Банк России повышает ставку в попытках эту инфляцию сдержать. Противоречиво, однако.
Не стоит ли нам пойти менее противоречивым путем? Эльвира Сахипзадовна говорила, что укрепление рубля на 10% вычитает из инфляции 0,5 п.п. в течение года. Спорить с укротительницей банков я не могу, так как у меня в распоряжении нет достаточного количества данных. Однако интуитивно понятно, что укрепление рубля сейчас может вычесть из инфляции более 0,5 п.п., так как серьезная доля нынешней инфляции импортированная.
Например, сейчас активнее всего дорожает продовольствие. Урожай у нас закончился, и мы его импортируем из-за границы. Механизм того, как укрепление рубля может сдержать инфляцию прозрачен: замедляется рост цен на импорт, падает инфляция. Механизм, при котором повышение ставки сдерживает инфляцию, не так уж и прозрачен и действует в течение 3-6 кварталов.
Таким образом, перестать скупать иностранную валюту и не повышать ставку, как это сделал Банк Израиля, может быть даже более эффективным методом борьбы с инфляцией. Но тут все неоднозначно, везде приходится чем-то жертвовать. Повышение ставки бьет по бизнесу и населению из-за роста процентов по долгам и падения спроса. Укрепление отечественной валюты – тоже не чистое благо, это сильный удар по экспортерам. В Израиле экспортеры, кстати, сейчас буквально воют из-за дорогого шекеля.
Какой из двух вариантов лучше – вопрос творческий. И там и там приходится чем-то жертвовать ради сдерживания цен. Главное, что альтернатива, о которой мы часто говорим, есть, и ею даже пользуются. И она может оказаться эффективнее, чем просто повышение ставки.
Вдруг и нам будет полезно 😉
Израильский шекель стабильно укрепляется к доллару уже более 10 лет, а за последний год особенно активно, – на 8,5%.
Банк Израиля боролся с укреплением шекеля, скупая иностранную валюту, так как крепкий шекель сильно бьет по израильскому экспорту. Пик попыток сдержать рост шекеля пришелся на пандемию. Банк Израиля в 1 квартале 2021 г. приобрел $13,7 млрд, во втором – $11,4 млрд, а в третьем – всего лишь $3,1 млрд… То есть регулятор перестал скупать иностранную валюту, «опустил руки» и дал шекелю укрепиться. В результате только за последнюю неделю шекель вырос к доллару почти на 3%.
Шекель сейчас укрепляется из-за растущих ставок по облигациям в Израиле, а они, в свою очередь, растут из-за разгона инфляции (знакомая ситуация?). При этом Банк Израиля планирует повышать ставку только в 2022 г., несмотря на рекордную за десятилетие инфляцию 2,2%.
Как раз в этом и есть израильский феномен: Банк Израиля больше не видит смысла продавать шекели. С нынешней инфляцией и ростом ставок по бондам все равно не удастся сдержать приток иностранного капитала и укрепление шекеля. Более того, если и дальше покупать иностранную валюту, то будет расти предложение шекелей – то есть увеличиваться денежная масса в стране. Это может еще сильнее разогнать инфляцию.
У Банка России и Банка Израиля совсем разные взгляды на борьбу с инфляцией. Банк Израиля перестал скупать иностранную валюту в попытках ослабить шекель. А наш Минфин покупает иностранную валюту примерно на 300 млрд руб. в месяц, удешевляя рубль. Дешевый рубль делает импортные цены выше и явно подстегивает инфляцию. В ответ на это Банк России повышает ставку в попытках эту инфляцию сдержать. Противоречиво, однако.
Не стоит ли нам пойти менее противоречивым путем? Эльвира Сахипзадовна говорила, что укрепление рубля на 10% вычитает из инфляции 0,5 п.п. в течение года. Спорить с укротительницей банков я не могу, так как у меня в распоряжении нет достаточного количества данных. Однако интуитивно понятно, что укрепление рубля сейчас может вычесть из инфляции более 0,5 п.п., так как серьезная доля нынешней инфляции импортированная.
Например, сейчас активнее всего дорожает продовольствие. Урожай у нас закончился, и мы его импортируем из-за границы. Механизм того, как укрепление рубля может сдержать инфляцию прозрачен: замедляется рост цен на импорт, падает инфляция. Механизм, при котором повышение ставки сдерживает инфляцию, не так уж и прозрачен и действует в течение 3-6 кварталов.
Таким образом, перестать скупать иностранную валюту и не повышать ставку, как это сделал Банк Израиля, может быть даже более эффективным методом борьбы с инфляцией. Но тут все неоднозначно, везде приходится чем-то жертвовать. Повышение ставки бьет по бизнесу и населению из-за роста процентов по долгам и падения спроса. Укрепление отечественной валюты – тоже не чистое благо, это сильный удар по экспортерам. В Израиле экспортеры, кстати, сейчас буквально воют из-за дорогого шекеля.
Какой из двух вариантов лучше – вопрос творческий. И там и там приходится чем-то жертвовать ради сдерживания цен. Главное, что альтернатива, о которой мы часто говорим, есть, и ею даже пользуются. И она может оказаться эффективнее, чем просто повышение ставки.
Сегодня Россия празднует изгнание поляков из Кремля, а весь остальной мир «переваривает» начало тейперинга, объявленное накануне.
Поскольку сегодня многие из нас не спешат на работу, можно спокойно посидеть и подумать о том, что такого наговорил Пауэлл и почему все, сказаное им, не слишком испугало рынки.
Что было сказано. Основное.
▪️Инфляция связана со сбоями в цепочках поставок и сильным спросом.
▪️Эффект от сбоев в цепочках поставок продлится дольше, чем ожидалось.
▪️Если мы увидим, что инфляция устойчиво держится выше уровня, который нам нужен, мы скорректируем политику.
▪️Инфляция, которую мы наблюдаем сейчас, ни в коей мере не соответствует ценовой стабильности.
▪️Тейперинг завершится в середине следующего года.
▪️Тейперинг происходит раньше и быстрее, отчасти потому, что мы видим ускорение инфляции.
▪️Для повышения ставок время не пришло.
▪️Мы «не сдали тест» на начало повышения ставок, потому что еще не достигли максимальной занятости.
Если проще, то все выглядит следующим образом.
«Ежемесячный объем операций сократится с $120 млрд до $105 млрд, а затем продолжит падать со скоростью $15 млрд каждый месяц», говорится в релизе FOMC.
Объемы выкупа казначейских облигаций (сейчас это $80 млрд в месяц) будут сокращаться на $10 млрд каждый месяц, а ипотечных бондов (сейчас $40 млрд) – на $5 млрд. В результате к июню 2022 поток долларов, который больше года лился на рынки из-под «печатного станка» американского центробанка, остановится до нуля.»
Почему рынки не упали?
Потому, что все вышесказанное уже было проговорено 100 раз и ничего экстраординарного не прозвучало.
ФРС по-прежнему полагает, что инфляция носит временный характер и в дальнейшем все уладится.
Ну а чего еще Пауэлл должен был сказать? Мы погорячились и напечатали так много, что уже и самим страшно? Не смешите. С этой инфляцией неувязочка вышла и во всем виноват Чубайс? Я боюсь, что они еще не знакомы с Анатолием Борисовичем.
Поскольку во всем, как выясняется, виноваты сбои в поставках, то и особенно винить-то некого.
Полагаю, что в анонсированный Пауэлом план жизнь заставит вносить некоторые изменения.
Почему? Хотя бы потому, что по «новому плану QE, с декабря по март ФРС добавит в систему $300 млрд, а Минфин США одновременно с этим разместит облигации чистым объемом $750 млрд, чтобы пополнить запасы кэша после того, как поток госдолга будет повышен окончательно.
Это означает отток ликвидности на $450 млрд. Следовательно, долларов в системе станет меньше, а значит доллар станет дороже.
Предыдущий раз ФРС останавливала «печатный станок» в 2014 году. На этом фоне индекс доллара пережил сильнейшее ралли с 1999 года, а цены на нефть рухнули почти втрое.»
Таким образом, жизнь может заставить ФРС изменить свои планы:
▪️Если инфляция начнет выходить из-под контроля – темпы сокращения предоставления ликвидности могут быть ускорены.
▪️Если мы увидим резкие обвалы на рынках акций и излишнее укрепление доллара – возможно, в сокращении предоставления ликвидности будет наоборот взята небольшая пауза.
▪️Ну а если Пауэлла кто-то сменит в ближайшие месяцы, вообще многое может измениться.
Чего ждем?
1️⃣ В среднесрок (на ближайшие полгода) – продолжение укрепления доллара относительно большинства валют. Возможно, за исключением британского фунта.
2️⃣ Увеличение волатильности на рынках. Возможные коррекции на рынке акций. Возможные снижения цен на коммодитиз.
3️⃣ Рост процентных ставок по всему миру. Сегодня есть шанс на то, что Банк Англии первым повысит ставку. Незначительно, всего на 15 б. п. Но повысит.
Пока похоже на то, что «халява» заканчивается.
Поскольку сегодня многие из нас не спешат на работу, можно спокойно посидеть и подумать о том, что такого наговорил Пауэлл и почему все, сказаное им, не слишком испугало рынки.
Что было сказано. Основное.
▪️Инфляция связана со сбоями в цепочках поставок и сильным спросом.
▪️Эффект от сбоев в цепочках поставок продлится дольше, чем ожидалось.
▪️Если мы увидим, что инфляция устойчиво держится выше уровня, который нам нужен, мы скорректируем политику.
▪️Инфляция, которую мы наблюдаем сейчас, ни в коей мере не соответствует ценовой стабильности.
▪️Тейперинг завершится в середине следующего года.
▪️Тейперинг происходит раньше и быстрее, отчасти потому, что мы видим ускорение инфляции.
▪️Для повышения ставок время не пришло.
▪️Мы «не сдали тест» на начало повышения ставок, потому что еще не достигли максимальной занятости.
Если проще, то все выглядит следующим образом.
«Ежемесячный объем операций сократится с $120 млрд до $105 млрд, а затем продолжит падать со скоростью $15 млрд каждый месяц», говорится в релизе FOMC.
Объемы выкупа казначейских облигаций (сейчас это $80 млрд в месяц) будут сокращаться на $10 млрд каждый месяц, а ипотечных бондов (сейчас $40 млрд) – на $5 млрд. В результате к июню 2022 поток долларов, который больше года лился на рынки из-под «печатного станка» американского центробанка, остановится до нуля.»
Почему рынки не упали?
Потому, что все вышесказанное уже было проговорено 100 раз и ничего экстраординарного не прозвучало.
ФРС по-прежнему полагает, что инфляция носит временный характер и в дальнейшем все уладится.
Ну а чего еще Пауэлл должен был сказать? Мы погорячились и напечатали так много, что уже и самим страшно? Не смешите. С этой инфляцией неувязочка вышла и во всем виноват Чубайс? Я боюсь, что они еще не знакомы с Анатолием Борисовичем.
Поскольку во всем, как выясняется, виноваты сбои в поставках, то и особенно винить-то некого.
Полагаю, что в анонсированный Пауэлом план жизнь заставит вносить некоторые изменения.
Почему? Хотя бы потому, что по «новому плану QE, с декабря по март ФРС добавит в систему $300 млрд, а Минфин США одновременно с этим разместит облигации чистым объемом $750 млрд, чтобы пополнить запасы кэша после того, как поток госдолга будет повышен окончательно.
Это означает отток ликвидности на $450 млрд. Следовательно, долларов в системе станет меньше, а значит доллар станет дороже.
Предыдущий раз ФРС останавливала «печатный станок» в 2014 году. На этом фоне индекс доллара пережил сильнейшее ралли с 1999 года, а цены на нефть рухнули почти втрое.»
Таким образом, жизнь может заставить ФРС изменить свои планы:
▪️Если инфляция начнет выходить из-под контроля – темпы сокращения предоставления ликвидности могут быть ускорены.
▪️Если мы увидим резкие обвалы на рынках акций и излишнее укрепление доллара – возможно, в сокращении предоставления ликвидности будет наоборот взята небольшая пауза.
▪️Ну а если Пауэлла кто-то сменит в ближайшие месяцы, вообще многое может измениться.
Чего ждем?
1️⃣ В среднесрок (на ближайшие полгода) – продолжение укрепления доллара относительно большинства валют. Возможно, за исключением британского фунта.
2️⃣ Увеличение волатильности на рынках. Возможные коррекции на рынке акций. Возможные снижения цен на коммодитиз.
3️⃣ Рост процентных ставок по всему миру. Сегодня есть шанс на то, что Банк Англии первым повысит ставку. Незначительно, всего на 15 б. п. Но повысит.
Пока похоже на то, что «халява» заканчивается.
«Сбер» закрывает старое окно в Европу, но открывает новое
Недавно стало известно о том, что «Сбер» (SBER RX) продает дочерние банки в отдельных европейских странах. Речь идет о Боснии и Герцеговине, Хорватии, Венгрии, Сербии и Словении. Параллельно компания объявила об открытии научно-исследовательского (R&D) центра в Берлине.
Мы полагаем, что подобное смещение акцентов позитивно и логично. Видим сразу несколько причин.
▪️Денег мало, возни много. Европейское направление «Сбера» бизнеса приносит немного, а ресурсов и внимания требует. На этом фоне продажа филиалов вполне понятна.
▪️Сосредоточиться на России. «Сбер» – крупнейший российский банк, предпочитающий развивать бизнес в РФ. Экспансия на глобальные рынки – интересная задача, но в текущих геополитических условиях выглядит высоко рискованной.
▪️Больше внимания экосистеме. На наш взгляд, усиливать развитие экосистемы – гораздо более приоритетная задача, чем поддерживать стагнирующий европейский сегмент.
▪️Открытие центра R&D – конкретный шаг в этом направлении. Казалось бы, почему Берлин? Полагаем, что «Сбер» намерен таким образом привлекать высококвалифицированные европейские кадры для работы на российском рынке, в том числе к работе с экосистемой.
«Сбер» давно дал и недвусмысленно дал понять, что экосистема и ее рост – наиболее важное направление бизнеса. Теперь, после продажи филиалов в Европе, на это будет направлено еще больше ресурсов. Ну а ведущие европейские кадры помогут в этом.
Ждем продолжения роста экосистемы и отражения данного процесса в финансовой отчетности «Сбера», а также на дивидендах.
Недавно стало известно о том, что «Сбер» (SBER RX) продает дочерние банки в отдельных европейских странах. Речь идет о Боснии и Герцеговине, Хорватии, Венгрии, Сербии и Словении. Параллельно компания объявила об открытии научно-исследовательского (R&D) центра в Берлине.
Мы полагаем, что подобное смещение акцентов позитивно и логично. Видим сразу несколько причин.
▪️Денег мало, возни много. Европейское направление «Сбера» бизнеса приносит немного, а ресурсов и внимания требует. На этом фоне продажа филиалов вполне понятна.
▪️Сосредоточиться на России. «Сбер» – крупнейший российский банк, предпочитающий развивать бизнес в РФ. Экспансия на глобальные рынки – интересная задача, но в текущих геополитических условиях выглядит высоко рискованной.
▪️Больше внимания экосистеме. На наш взгляд, усиливать развитие экосистемы – гораздо более приоритетная задача, чем поддерживать стагнирующий европейский сегмент.
▪️Открытие центра R&D – конкретный шаг в этом направлении. Казалось бы, почему Берлин? Полагаем, что «Сбер» намерен таким образом привлекать высококвалифицированные европейские кадры для работы на российском рынке, в том числе к работе с экосистемой.
«Сбер» давно дал и недвусмысленно дал понять, что экосистема и ее рост – наиболее важное направление бизнеса. Теперь, после продажи филиалов в Европе, на это будет направлено еще больше ресурсов. Ну а ведущие европейские кадры помогут в этом.
Ждем продолжения роста экосистемы и отражения данного процесса в финансовой отчетности «Сбера», а также на дивидендах.