
Говорят, Google Pay в России тоже всё. Компания приостановила пилотный проект по подключению карт «Мир», едва успев его начать осенью прошлого года.
Официального заявления пока нет. О заморозке пилота якобы сообщила The Wall Street Journal со ссылкой на «человека, знакомого с вопросом». На сайте газеты информации об этом нет.
Официального заявления пока нет. О заморозке пилота якобы сообщила The Wall Street Journal со ссылкой на «человека, знакомого с вопросом». На сайте газеты информации об этом нет.
Forwarded from Телекоммуналка
Роспатент «разблокировал» платежные системы и Samsung.
Удивительный кульбит, точнее разворот, делает история патента на систему электронных платежей. Летом прошлого года Арбитражный суд г. Москвы постановил, что в работе Samsung Pay используются технологии патента «Сквин СА» (Sqwin SA), тем самым фактически запретив работу платежного сервиса в России, а также импорт в страну устройств с его поддержкой. Под угрозу попала широкая линейка девайсов корейского производителя (61 модель). Параллельно, шли судебные прения.
И вот, что интересно. По данным «СПАРК-Интерфакс» и открытых источников, автор патента Виктор Гульченко, полный тезка бизнесмена, который входит в совет директоров «Автодом», где у Sqwin SA в 2014 году была доля.
Затем в борьбу включились «Яндекс» и НСПК (Yandex Pay, Mir Pay), ибо на них тоже влияет этот самый патент, который яростно защищал Роспатент. И тогда уже речь пошла о требовании аннулирования патента.
В результате, в конце января, Апелляционный суд отказывает Sqwin SA в требованиях, 17 марта снимается запрет на продажу смартфонов Samsung, а сегодня и вовсе Роспатент аннулировал патент.
У этого есть две причины. Во-первых, это создание собственных систем платежей. Сейчас мы наблюдаем массовый исход x-Pay систем: на этой неделе шли события, связанные с Apple Pay, сегодня уже появляются новости, что отключается Google Pay. Параллельно с этим, свою платежную систему в России хочет создать не только «Яндекс», «Сбер», НСПК, но и даже «Газпром». И сейчас, как мы можем заметить, не до патентов.
Во-вторых, корейцы, одни из немногих, кто не стали яростно «отменять Россию». Более того, они смогли договорится с США, что их потребительские товары не подпадают под действие жестких ограничений на экспорт в Россию. Поэтому, хоть эти действия выполнены далеко не ради корейцев, но то, что это поможет упростить импорт корейских смартфонов в Россию, это точно.
Удивительный кульбит, точнее разворот, делает история патента на систему электронных платежей. Летом прошлого года Арбитражный суд г. Москвы постановил, что в работе Samsung Pay используются технологии патента «Сквин СА» (Sqwin SA), тем самым фактически запретив работу платежного сервиса в России, а также импорт в страну устройств с его поддержкой. Под угрозу попала широкая линейка девайсов корейского производителя (61 модель). Параллельно, шли судебные прения.
И вот, что интересно. По данным «СПАРК-Интерфакс» и открытых источников, автор патента Виктор Гульченко, полный тезка бизнесмена, который входит в совет директоров «Автодом», где у Sqwin SA в 2014 году была доля.
Затем в борьбу включились «Яндекс» и НСПК (Yandex Pay, Mir Pay), ибо на них тоже влияет этот самый патент, который яростно защищал Роспатент. И тогда уже речь пошла о требовании аннулирования патента.
В результате, в конце января, Апелляционный суд отказывает Sqwin SA в требованиях, 17 марта снимается запрет на продажу смартфонов Samsung, а сегодня и вовсе Роспатент аннулировал патент.
У этого есть две причины. Во-первых, это создание собственных систем платежей. Сейчас мы наблюдаем массовый исход x-Pay систем: на этой неделе шли события, связанные с Apple Pay, сегодня уже появляются новости, что отключается Google Pay. Параллельно с этим, свою платежную систему в России хочет создать не только «Яндекс», «Сбер», НСПК, но и даже «Газпром». И сейчас, как мы можем заметить, не до патентов.
Во-вторых, корейцы, одни из немногих, кто не стали яростно «отменять Россию». Более того, они смогли договорится с США, что их потребительские товары не подпадают под действие жестких ограничений на экспорт в Россию. Поэтому, хоть эти действия выполнены далеко не ради корейцев, но то, что это поможет упростить импорт корейских смартфонов в Россию, это точно.
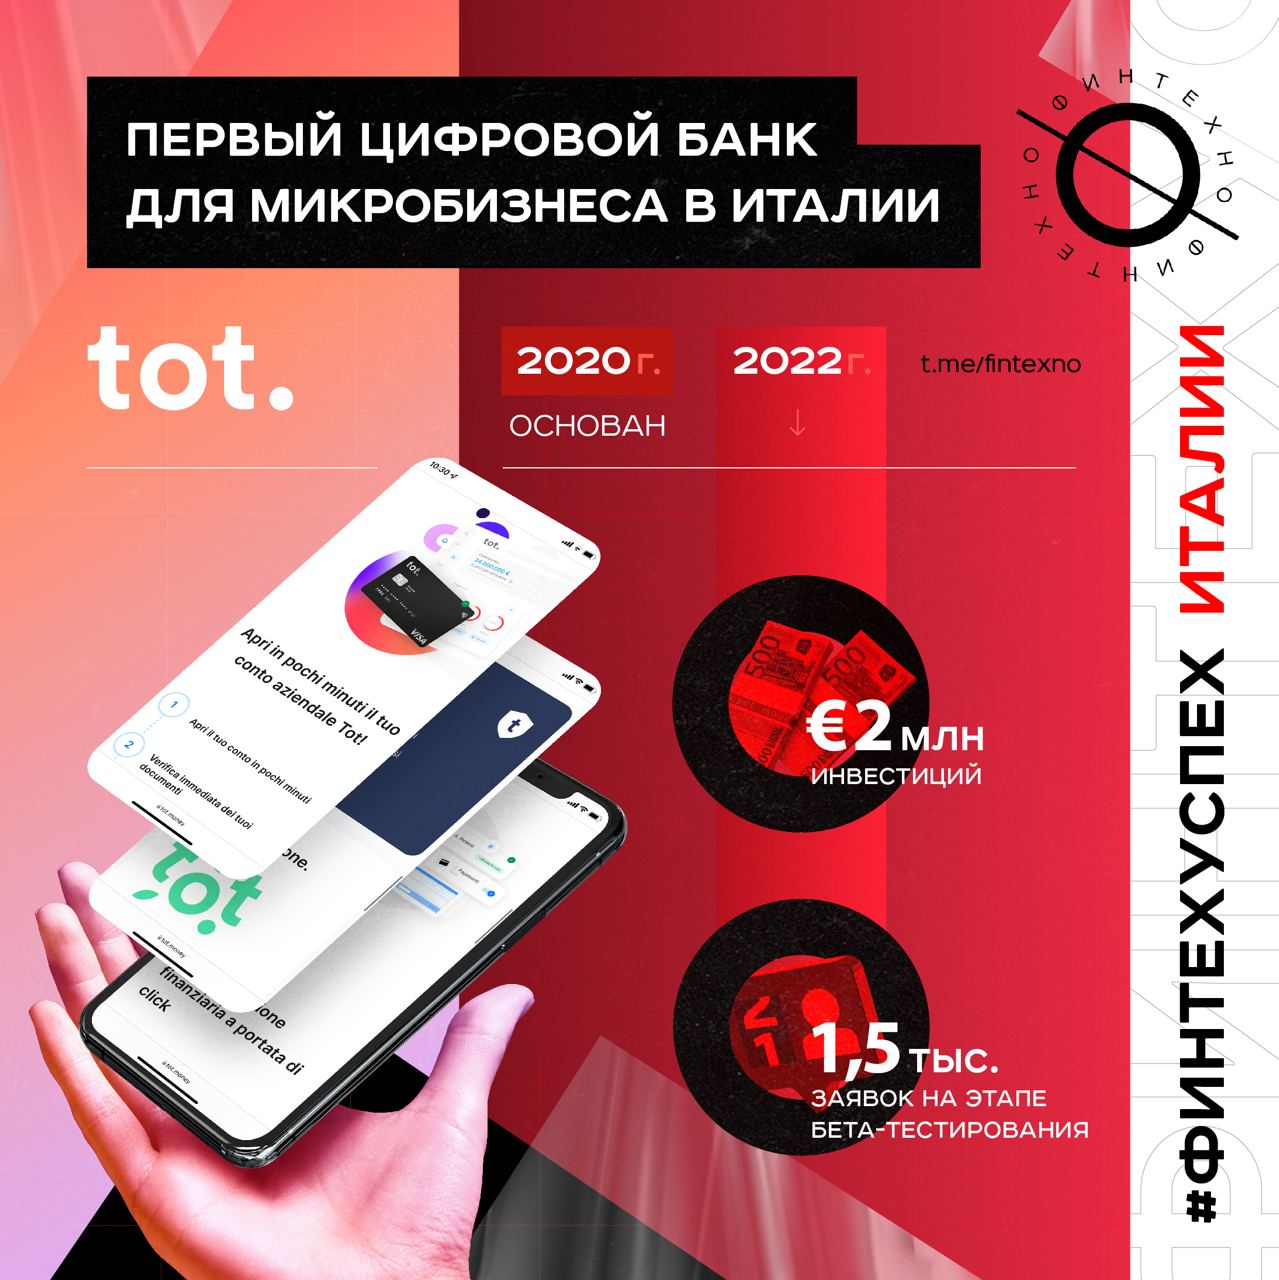
#ФинтехУспех Tot. Первый итальянский финтех для микробизнеса и самозанятых.
Внимание к самозанятым растёт во всем мире, но специализированных банков и финансовых сервисов мало. Особенно в странах, которые небогаты на финтехи и прорывные технологические компании. Как Италия.
Tot — итальянская финтех-платформа, которая упрощает административное и финансовое управление бизнесом. Продукт создан для самозанятых и микропредприятий с числом сотрудников до 10.
Технологии превыше всего
Tot работает на лицензии крупного итальянского банка Banca Sella, который инвестировал в стартап €2 млн. В банке размещены деньги всех клиентов, активы размером до €100 тыс. застрахованы Межбанковским фондом защиты депозитов (аналог российского АСВ).
Благодаря партнёрству финтех может сосредоточиться на технологиях и создавать 100% цифровой сервис, безбумажный и доступный 24/7, а банк гарантирует соблюдение всех нормативов. Соучредитель и генеральный директор Tot — руководитель диджитал-блока Banca Sella Дорис Мессина.
Финтех запустился на днях с двумя продуктами — расчётный счет и платежная карта Visa.
Счёт позволяет выполнять любые транзакции, включая оплату F24, SEPA и международные переводы. Скоро появятся новые возможности: C-Bill, Swift, PagoPA. Карта Visa Business привязана к доступному остатку на текущем счете. Можно выбрать, списывать деньги за покупки сразу или в течение 60 дней без процентов.
Карта работает и как кредитная, и как дебетовая: в любой момент клиент может подключить динамический кредитный лимит, что-то вроде овердрафта. Звучит привычно, но Tot утверждает, что это единственная в Европе корпоративная карта «двойного действия».
Базовые удобства
Пока клиент ждёт пластиковую карту, он может воспользоваться виртуальной, которая выпускается мгновенно. Платить можно онлайн или офлайн, бесконтактно, через Apple Pay, Google Pay или Paypal. Все карты сделаны из 100% переработанного пластика и соответствуют нормам ESG.
В приложении доступно неограниченное количество банковских переводов в день, минимальный размер €0,01, максимальный — €260 тыс. Переводы SEPA в страны Евросоюза бесплатные. С комиссией можно перевести деньги в Великобританию, Швейцарию, Монако, Сан-Марино, Андорру, Ватикан. Перевод можно даже запланировать — на дату в пределах 30 рабочих дней.
Постепенно добавятся цифровые инструменты, которые помогут небольшим компаниям легко планировать и отслеживать свои расходы, кредиторскую задолженность, доходы и налоговые отчисления.
Все предложения предпринимателей по развитию продуктов и сервиса принимаются и обсуждаются в сообществе клиентов.
Дух стартапа
Tot позиционирует себя как финтех-компания, которая сочетает современные финансовые продукты для предпринимателей и интуитивно понятный цифровой сервис.
Это самый настоящий стартап с соответствующей культурой и подходом к созданию продуктов. Сами себя сотрудники называют новаторами, а в компании культивируется гибкость и клиентоориентированность. Это место, где каждый может расти, учиться на своих ошибках и в итоге внести свой вклад в будущее микробизнеса в Италии.
За время бета-тестирования в листе ожидания зарегистрировались более 1500 предпринимателей. Доступ к платформе открывается постепенно в течение марта.
Емкость рынка в Италии — 821 тыс. микропредприятий и 5 млн самозанятых. Цель Tot — 50 тыс. клиентов и 70 тыс. карт в течение трех лет. Как только это случится, финтех планирует начать зарубежную экспансию.
Внимание к самозанятым растёт во всем мире, но специализированных банков и финансовых сервисов мало. Особенно в странах, которые небогаты на финтехи и прорывные технологические компании. Как Италия.
Tot — итальянская финтех-платформа, которая упрощает административное и финансовое управление бизнесом. Продукт создан для самозанятых и микропредприятий с числом сотрудников до 10.
Технологии превыше всего
Tot работает на лицензии крупного итальянского банка Banca Sella, который инвестировал в стартап €2 млн. В банке размещены деньги всех клиентов, активы размером до €100 тыс. застрахованы Межбанковским фондом защиты депозитов (аналог российского АСВ).
Благодаря партнёрству финтех может сосредоточиться на технологиях и создавать 100% цифровой сервис, безбумажный и доступный 24/7, а банк гарантирует соблюдение всех нормативов. Соучредитель и генеральный директор Tot — руководитель диджитал-блока Banca Sella Дорис Мессина.
Финтех запустился на днях с двумя продуктами — расчётный счет и платежная карта Visa.
Счёт позволяет выполнять любые транзакции, включая оплату F24, SEPA и международные переводы. Скоро появятся новые возможности: C-Bill, Swift, PagoPA. Карта Visa Business привязана к доступному остатку на текущем счете. Можно выбрать, списывать деньги за покупки сразу или в течение 60 дней без процентов.
Карта работает и как кредитная, и как дебетовая: в любой момент клиент может подключить динамический кредитный лимит, что-то вроде овердрафта. Звучит привычно, но Tot утверждает, что это единственная в Европе корпоративная карта «двойного действия».
Базовые удобства
Пока клиент ждёт пластиковую карту, он может воспользоваться виртуальной, которая выпускается мгновенно. Платить можно онлайн или офлайн, бесконтактно, через Apple Pay, Google Pay или Paypal. Все карты сделаны из 100% переработанного пластика и соответствуют нормам ESG.
В приложении доступно неограниченное количество банковских переводов в день, минимальный размер €0,01, максимальный — €260 тыс. Переводы SEPA в страны Евросоюза бесплатные. С комиссией можно перевести деньги в Великобританию, Швейцарию, Монако, Сан-Марино, Андорру, Ватикан. Перевод можно даже запланировать — на дату в пределах 30 рабочих дней.
Постепенно добавятся цифровые инструменты, которые помогут небольшим компаниям легко планировать и отслеживать свои расходы, кредиторскую задолженность, доходы и налоговые отчисления.
Все предложения предпринимателей по развитию продуктов и сервиса принимаются и обсуждаются в сообществе клиентов.
Дух стартапа
Tot позиционирует себя как финтех-компания, которая сочетает современные финансовые продукты для предпринимателей и интуитивно понятный цифровой сервис.
Это самый настоящий стартап с соответствующей культурой и подходом к созданию продуктов. Сами себя сотрудники называют новаторами, а в компании культивируется гибкость и клиентоориентированность. Это место, где каждый может расти, учиться на своих ошибках и в итоге внести свой вклад в будущее микробизнеса в Италии.
За время бета-тестирования в листе ожидания зарегистрировались более 1500 предпринимателей. Доступ к платформе открывается постепенно в течение марта.
Емкость рынка в Италии — 821 тыс. микропредприятий и 5 млн самозанятых. Цель Tot — 50 тыс. клиентов и 70 тыс. карт в течение трех лет. Как только это случится, финтех планирует начать зарубежную экспансию.
Дожили: за лишнюю пачку сахара можно получить блокировку карты. Так банки по рекомендации ЦБ начали обращать особое внимание на оптовые закупки с целью спекуляции.
При этом чётких критериев таких операций у банков нет — каждый сам решает, как определять тех, кто покупает «лишнее». Формулировка регулятора очень расплывчатая: аномалии в транзакционной активности, изменение характера потребительских расходов и расходов инвестиционного характера.
Фактически, основной критерий — это рост объемов и однотипность операций. То есть, любая закупка впрок, когда продавцы на местах обходят ограничения, пробивая покупки сверх лимитов в разные чеки.
И тогда влиять нужно в первую очередь не на банки. В конце концов, покупку можно просто оплатить наличными.
При этом чётких критериев таких операций у банков нет — каждый сам решает, как определять тех, кто покупает «лишнее». Формулировка регулятора очень расплывчатая: аномалии в транзакционной активности, изменение характера потребительских расходов и расходов инвестиционного характера.
Фактически, основной критерий — это рост объемов и однотипность операций. То есть, любая закупка впрок, когда продавцы на местах обходят ограничения, пробивая покупки сверх лимитов в разные чеки.
И тогда влиять нужно в первую очередь не на банки. В конце концов, покупку можно просто оплатить наличными.
Люди отказываются не только от потребительских кредитов, но и от микрозаймов. Средняя запрашиваемая сумма микрозайма в России снизилась до трехлетнего минимума — 16,3 тыс. рублей (данные «Юником24»). И это не предел.
Причина и в поведении клиентов, и в позиции МФО. Брать займы для перекредитования и покупать на заемные средства невыгодно — слишком высокая ставка. Финансовое здоровье клиентов ухудшается. Лимиты и сроки кредитования сокращаются — лишние риски никому не нужны.
Средняя одобряемая сумма тоже снижается.
Причина и в поведении клиентов, и в позиции МФО. Брать займы для перекредитования и покупать на заемные средства невыгодно — слишком высокая ставка. Финансовое здоровье клиентов ухудшается. Лимиты и сроки кредитования сокращаются — лишние риски никому не нужны.
Средняя одобряемая сумма тоже снижается.
Банки потихоньку сворачивают щедрые программы лояльности. С 1 апреля Росбанк закрывает программу начисления кэшбэка 20% по картам Mastercard у партнеров, а «Альфа-Банк» — бонусную программу по картам «Яндекс Плюс». На очереди — «Газпромбанк», «Ренессанс Кредит» и «Сбер». И это только начало.
Так банки реагируют на снижение эквайринговых комиссий и уход партнёров — в частности, платёжных систем, вместе с которыми работает множество программ лояльности.
Пока есть шанс на выживание у программ, которые финансируются за счёт компенсаций от партнеров за привлечение клиентов. Но шанс призрачный: в период турбулентности инвестиции в развитие обычно замораживают, сосредотачиваясь на жизненно важных расходах. В лучшем случае условия лояльности станут менее привлекательными.
Всё как обычно — платят клиенты.
Так банки реагируют на снижение эквайринговых комиссий и уход партнёров — в частности, платёжных систем, вместе с которыми работает множество программ лояльности.
Пока есть шанс на выживание у программ, которые финансируются за счёт компенсаций от партнеров за привлечение клиентов. Но шанс призрачный: в период турбулентности инвестиции в развитие обычно замораживают, сосредотачиваясь на жизненно важных расходах. В лучшем случае условия лояльности станут менее привлекательными.
Всё как обычно — платят клиенты.
Физлица могут снять проценты с валютных вкладов до 9 сентября наличными только в рублях, сообщил ЦБ.
Bank of Georgia больше не требует от россиян, которые хотят открыть счёт в банке, выражения своей политической позиции.
Достаточно справки с работы и выписки из российских банков о финансовых операциях и транзакциях за последние два года.
После нужно дождаться ответа из отделов по борьбе с отмыванием денег в течение четырех рабочих дней.
Карта будет работать только на территории Грузии.
Достаточно справки с работы и выписки из российских банков о финансовых операциях и транзакциях за последние два года.
После нужно дождаться ответа из отделов по борьбе с отмыванием денег в течение четырех рабочих дней.
Карта будет работать только на территории Грузии.
Bloomberg официально сообщил о приостановке деятельности на территории России и Белоруссии.
Что это значит:
• Клиенты не смогут получить доступ ни к одному из финансовых продуктов компании, включая терминал, лицензию на данные, ленту данных и электронные торговые платформы.
• Российские акции уже удалили из глобальных фондовых индексов Bloomberg, а облигации удалят из индексов с фиксированным доходом до конца месяца.
• Доступ к терминалам уже отключен для российских банков, которые попали под западные санкции.
• Полное отключение России от терминалов должно произойти 3 апреля. Как это будет оформлено юридически и что произойдёт с действующими аккаунтами, пока непонятно.
Это плохая новость для профучастников финансового рынка. Сервисами Bloomberg Professional пользуются крупные финансовые фирмы, чтобы в реальном времени контролировать и анализировать движение финансового рынка, торговать и обмениваться сообщениями через встроенный защищенный канал. Полноценной замены на рынке нет, хотя претендентов хватает: это терминалы NTPro, QUIK, MOEX, Cbonds, «Интерфакс», «Прайм».
Что это значит:
• Клиенты не смогут получить доступ ни к одному из финансовых продуктов компании, включая терминал, лицензию на данные, ленту данных и электронные торговые платформы.
• Российские акции уже удалили из глобальных фондовых индексов Bloomberg, а облигации удалят из индексов с фиксированным доходом до конца месяца.
• Доступ к терминалам уже отключен для российских банков, которые попали под западные санкции.
• Полное отключение России от терминалов должно произойти 3 апреля. Как это будет оформлено юридически и что произойдёт с действующими аккаунтами, пока непонятно.
Это плохая новость для профучастников финансового рынка. Сервисами Bloomberg Professional пользуются крупные финансовые фирмы, чтобы в реальном времени контролировать и анализировать движение финансового рынка, торговать и обмениваться сообщениями через встроенный защищенный канал. Полноценной замены на рынке нет, хотя претендентов хватает: это терминалы NTPro, QUIK, MOEX, Cbonds, «Интерфакс», «Прайм».
Вслед за «Миром» наступила минута славы Системы быстрых платежей: покупатели и продавцы наконец-то оценили отечественную разработку. Количество платежей через СБП в марте выросло в 1,5 раза по сравнению с показателями февраля (данные мониторинга ЦБ).
Какие изменения фиксируют сами банки:
• ВТБ: в марте платежи по СБП подключили на 24,5% больше клиентов, чем в феврале. Всего через систему прошло 205 тыс. транзакций.
• МКБ: число запросов бизнеса на подключение к СБП выросло почти на 30%.
• «Русский стандарт»: увеличение числа операций через СБП более чем в два раза.
• ПСБ: стабильный средненедельный рост подключений на 10%.
• «Сбер» наблюдает активный рост своего сервиса SberPay: с момента отключения Apple Pay и Google Pay количество транзакций выросло в 1,5 раза.
По-другому и быть не могло. Привычка платить телефоном у людей уже сформировалась, а возможностей становится всё меньше. У владельцев айфонов остался только «СБПэй» и сервисы банков типа SberPay и (скоро) GazpromPay, на Android — Mir Pay и Samsung Pay.
Какие изменения фиксируют сами банки:
• ВТБ: в марте платежи по СБП подключили на 24,5% больше клиентов, чем в феврале. Всего через систему прошло 205 тыс. транзакций.
• МКБ: число запросов бизнеса на подключение к СБП выросло почти на 30%.
• «Русский стандарт»: увеличение числа операций через СБП более чем в два раза.
• ПСБ: стабильный средненедельный рост подключений на 10%.
• «Сбер» наблюдает активный рост своего сервиса SberPay: с момента отключения Apple Pay и Google Pay количество транзакций выросло в 1,5 раза.
По-другому и быть не могло. Привычка платить телефоном у людей уже сформировалась, а возможностей становится всё меньше. У владельцев айфонов остался только «СБПэй» и сервисы банков типа SberPay и (скоро) GazpromPay, на Android — Mir Pay и Samsung Pay.
С «СБПэй» пока только одна проблема: приложение очень долго игнорировали большинство крупных банков. Например, из системно значимых подключён только МКБ.
Естественно, в марте динамика подключений поразительная: в начале месяца было 4 банка, сейчас 37. В ближайшее время добавятся ВТБ, ПСБ, «Почта Банк», «Росбанк», «Тинькофф Банк». «Сбер», вероятно, повторит опыт подключения к самой СБП — будет до последнего игнорировать.
Ажиотаж вызван тем, что «СБПэй» — единственное приложение, через которое бесконтактные платежи доступны владельцам iPhone. А их среди клиентов банков много: 30% пользователей мобильных платёжных сервисов в России используют Apple Pay (данные НАФИ), а всего в России функционирует около 20 млн айфонов.
Чтобы полностью заменить зарубежные сервисы — дело за малым: сделать оплату такой же простой, в одно касание. Над этим НСПК уже работает и должна распространить обновлённое приложение на банки и торгово-сервисные предприятия до конца года. Главное, чтобы Apple вдруг не решила удалить приложения, принадлежащие ЦБ.
Естественно, в марте динамика подключений поразительная: в начале месяца было 4 банка, сейчас 37. В ближайшее время добавятся ВТБ, ПСБ, «Почта Банк», «Росбанк», «Тинькофф Банк». «Сбер», вероятно, повторит опыт подключения к самой СБП — будет до последнего игнорировать.
Ажиотаж вызван тем, что «СБПэй» — единственное приложение, через которое бесконтактные платежи доступны владельцам iPhone. А их среди клиентов банков много: 30% пользователей мобильных платёжных сервисов в России используют Apple Pay (данные НАФИ), а всего в России функционирует около 20 млн айфонов.
Чтобы полностью заменить зарубежные сервисы — дело за малым: сделать оплату такой же простой, в одно касание. Над этим НСПК уже работает и должна распространить обновлённое приложение на банки и торгово-сервисные предприятия до конца года. Главное, чтобы Apple вдруг не решила удалить приложения, принадлежащие ЦБ.
Бизнесу сейчас нелегко: каждый день отваливается какой-нибудь способ оплаты, приходится на ходу искать и интегрировать новые сервисы. Напоминаем, что у «Яндекса» есть комплексное решение Yandex Pay Checkout — быстрое оформление онлайн-заказов, которое открывает дополнительные функции для сайтов.
Хорошо и покупателю, и продавцу. Данные пользователя в анкете заполняются автоматически за счет связки с аккаунтом «Яндекса», можно оформить экспресс-доставку и оплату частями, а после заказа — получить кэшбэк баллами «Плюса». Интеграция максимально простая, настройка займёт 1-2 дня. Ставка 1-1,5% — меньше, чем интернет-эквайринг.
Подробнее по ссылке.
Хорошо и покупателю, и продавцу. Данные пользователя в анкете заполняются автоматически за счет связки с аккаунтом «Яндекса», можно оформить экспресс-доставку и оплату частями, а после заказа — получить кэшбэк баллами «Плюса». Интеграция максимально простая, настройка займёт 1-2 дня. Ставка 1-1,5% — меньше, чем интернет-эквайринг.
Подробнее по ссылке.
ЦБ устранился от проблем банковской информационной безопасности, которые возникли из-за ухода профильных иностранных компаний с рынка. Банки должны самостоятельно решить, каких мер будет достаточно, и предпринять соответствующие действия.
Проблема в том, что нет конкретики: как ЦБ будет оценивать правильность выбранных решений — загадка. Рынок ждал разъяснений, которые позволят искать аналоги ПО и оборудования без риска предписаний со стороны ЦБ. Например, сейчас отечественные решения есть только для 10% санкционного оборудования крупных банков и 30% небольших. Из всех антивирусов осталось только два, а по ГОСТу должно быть три.
Предписания регулятора касаются в основном цифровых банковских сервисов, систем антифрода, межсетевых экранов, анти-DDoS и антивирусов, но не бесперебойности СБП и реагирования на инциденты по несанкционированным платежам.
Проблема в том, что нет конкретики: как ЦБ будет оценивать правильность выбранных решений — загадка. Рынок ждал разъяснений, которые позволят искать аналоги ПО и оборудования без риска предписаний со стороны ЦБ. Например, сейчас отечественные решения есть только для 10% санкционного оборудования крупных банков и 30% небольших. Из всех антивирусов осталось только два, а по ГОСТу должно быть три.
Предписания регулятора касаются в основном цифровых банковских сервисов, систем антифрода, межсетевых экранов, анти-DDoS и антивирусов, но не бесперебойности СБП и реагирования на инциденты по несанкционированным платежам.
Депозитарные расписки на ценные бумаги российских компаний могут исчезнуть с иностранных площадок по инициативе Минэкономразвития. Ведомство насторожила недавняя приостановка торгов на Лондонской бирже.
Кого это коснётся
• Из финансового и технологического сектора за рубежом и не на Лондонской бирже торгуются расписки «Сбера» на FSE, QIWI и «Яндекса» на NASDAQ.
• Из телекома — «Вымпелком» на NASDAQ, МТС на Нью-Йоркской бирже и «Ростелеком» на Франкфуртской.
Если законопроект примут
• В течение пяти рабочих дней российские эмитенты будут обязаны расторгнуть договора о размещении депозитарных расписок.
• Еще пять дней будет, чтобы предоставить ЦБ подтверждающие документы.
• Можно ходатайствовать о продолжении обращения, исключения из правила возможны.
• Все действия и решения для выполнения требований сможет принимать директор компании без согласия совета директоров или общего собрания акционеров. Их нельзя будет оспорить.
• Держатели депозитарных расписок автоматически получат вместо них акции соответствующих российских эмитентов.
• Исключение — зарубежные инвесторы, которые не могут держать локальные акции из-за ограничений инвестиционных деклараций. Их позиции будут ликвидированы, право собственности на актив утрачено.
Проблемы с конвертацией расписок в акции законопроект не решает.
Кого это коснётся
• Из финансового и технологического сектора за рубежом и не на Лондонской бирже торгуются расписки «Сбера» на FSE, QIWI и «Яндекса» на NASDAQ.
• Из телекома — «Вымпелком» на NASDAQ, МТС на Нью-Йоркской бирже и «Ростелеком» на Франкфуртской.
Если законопроект примут
• В течение пяти рабочих дней российские эмитенты будут обязаны расторгнуть договора о размещении депозитарных расписок.
• Еще пять дней будет, чтобы предоставить ЦБ подтверждающие документы.
• Можно ходатайствовать о продолжении обращения, исключения из правила возможны.
• Все действия и решения для выполнения требований сможет принимать директор компании без согласия совета директоров или общего собрания акционеров. Их нельзя будет оспорить.
• Держатели депозитарных расписок автоматически получат вместо них акции соответствующих российских эмитентов.
• Исключение — зарубежные инвесторы, которые не могут держать локальные акции из-за ограничений инвестиционных деклараций. Их позиции будут ликвидированы, право собственности на актив утрачено.
Проблемы с конвертацией расписок в акции законопроект не решает.

Чтобы поддержка клиентов приносила пользу, а не дополнительные жалобы, прогрессивные компании используют автоматизированные системы. Клиенты быстро получают необходимую информацию, а бизнес эффективно расходует ресурс менеджеров.
В компании Voximplant решили помочь компаниям из различных сфер и запустили антикризисное предложение «100 за 100» на омниканальный контакт-центр нового поколения. Это 100 рабочих мест операторов за 100 рублей в месяц, срок использования — 3 месяца.
Решение помогает контролировать нагрузку, сокращать расходы и использовать интеллектуальную маршрутизацию для обработки запросов. Что в себя включает:
• Интеграция систем клиентских данных: подключение CRM, CMS, Service Desk и других систем для персонализированного общения с клиентами.
• Запись разговоров для улучшения работы операторов — бесплатно, при хранении на серверах заказчика.
• Бесплатное подключение своего оператора связи или использование услуг связи Voximplant по согласованным тарифам.
• Детектор голосовой почты, который прервет звонок, если определит автоответчик или записанное аудиосообщение.
Для тех, кто стремится к максимальной автоматизации, есть быстро запускаемые голосовые роботы.
Это возможность остаться на связи с клиентом в пиковые часы нагрузки на контакт-центр, сократить операционные расходы и ФОТ за счет «умной» автоматизации.
Навыков программирования не требуется — для быстрого создания роботов есть Low code среда разработки, управлять сценариями можно в визуальном редакторе. Использование современного NLP-решения Voximplant Avatar доступно без ограничений.
В компании Voximplant решили помочь компаниям из различных сфер и запустили антикризисное предложение «100 за 100» на омниканальный контакт-центр нового поколения. Это 100 рабочих мест операторов за 100 рублей в месяц, срок использования — 3 месяца.
Решение помогает контролировать нагрузку, сокращать расходы и использовать интеллектуальную маршрутизацию для обработки запросов. Что в себя включает:
• Интеграция систем клиентских данных: подключение CRM, CMS, Service Desk и других систем для персонализированного общения с клиентами.
• Запись разговоров для улучшения работы операторов — бесплатно, при хранении на серверах заказчика.
• Бесплатное подключение своего оператора связи или использование услуг связи Voximplant по согласованным тарифам.
• Детектор голосовой почты, который прервет звонок, если определит автоответчик или записанное аудиосообщение.
Для тех, кто стремится к максимальной автоматизации, есть быстро запускаемые голосовые роботы.
Это возможность остаться на связи с клиентом в пиковые часы нагрузки на контакт-центр, сократить операционные расходы и ФОТ за счет «умной» автоматизации.
Навыков программирования не требуется — для быстрого создания роботов есть Low code среда разработки, управлять сценариями можно в визуальном редакторе. Использование современного NLP-решения Voximplant Avatar доступно без ограничений.
Media is too big
VIEW IN TELEGRAM
ЦБ оперативно отрабатывает инфоповод про блокировки карт из-за закупок впрок. Даже ролик сняли: говорят, всё враньё — ни одного реального случая блокировки из-за закупок в магазинах пока не было. Оказывается, «рекомендации Банка России никак не направлены на дополнительнй контроль операций граждан». Это банки и журналисты опять всё неправильно поняли.
ВТБ расстаётся с розничным бизнесом в Германии: VTB Bank Europe SE выставлен на продажу. Это большое событие: на конец сентября прошлого года активы банка составляли €7,95 млрд — на уровне крупнейших российских банков по активам.
Немецкому регулятору важно избежать сбоев в работе VTB Bank Europe: он хранит почти €4,5 млрд депозитов клиентов. Сейчас BaFin совместно с ВТБ структурирует сделку так, чтобы санкционные риски не коснулись нового владельца. Продажа может быть согласована в ближайшее время.
Останутся только подразделения в Великобритании и Швейцарии.
Немецкому регулятору важно избежать сбоев в работе VTB Bank Europe: он хранит почти €4,5 млрд депозитов клиентов. Сейчас BaFin совместно с ВТБ структурирует сделку так, чтобы санкционные риски не коснулись нового владельца. Продажа может быть согласована в ближайшее время.
Останутся только подразделения в Великобритании и Швейцарии.
Внедрение NFT-маркетплейса в Instagram может принести Meta до $8 млрд дополнительной выручки в год. Столько насчитали аналитики Deutsche Bank на основе данных о комиссиях.
Почему так много? Благодаря соцсети NFT станут привычны массовой аудитории и лишатся флёра полулегальности. Покупка и продажа криптоактивов будет проще и понятнее, на рынок начнут заходить неопытные пользователи.
После Meta NFT-маркетплейсы могут внедрить eBay, Twitter и Snap.
В прошлом году объем транзакций на рынке NFT составил $25 млрд — это примерно в 250 раз больше, чем годом ранее. Но общий объем целевого рынка гораздо больше — по оценке Deutsche Bank, $1 трлн.
Почему так много? Благодаря соцсети NFT станут привычны массовой аудитории и лишатся флёра полулегальности. Покупка и продажа криптоактивов будет проще и понятнее, на рынок начнут заходить неопытные пользователи.
После Meta NFT-маркетплейсы могут внедрить eBay, Twitter и Snap.
В прошлом году объем транзакций на рынке NFT составил $25 млрд — это примерно в 250 раз больше, чем годом ранее. Но общий объем целевого рынка гораздо больше — по оценке Deutsche Bank, $1 трлн.
Завтра на Мосбирже будут торговаться акции всех российских компаний с 09:50 до 18:50.