ЦБ поможет банкам вернуть аудиторию, которая перешла в системы денежных переводов для трансграничных платежей. Такая возможность уже к концу года появится в СБП, первая страна — Беларусь. Первыми пилотируют технологию ВТБ, ДОМ РФ, ПСБ, МКБ, «Ренессанс Кредит» и «МТС Банке». Следующие на очереди — «Хоум Кредит», «Газпромбанк», «Росбанк» и «Почта Банк». Пока это только заявления самих банков — официального списка участников первой волны пока нет. В отличие от платежей по России, трансграничные переводы через СБП будут необязательными.
То, что людям и бизнесу не хватает возможностей переводить деньги за рубеж — очевидно. Другой вопрос — насколько зарубежный бизнес и финансовые компании готовы работать с российскими системами. Особенно если речь идёт не только о ближнем круге. Какие-то возможности переводов за рубеж есть у самих банков и платёжных систем, но набор стран разнится, а комиссии бывают высокими. Смысл имеет только централизованная система, которая даст максимум возможностей: чем выше охват — тем выше ценность.
То, что людям и бизнесу не хватает возможностей переводить деньги за рубеж — очевидно. Другой вопрос — насколько зарубежный бизнес и финансовые компании готовы работать с российскими системами. Особенно если речь идёт не только о ближнем круге. Какие-то возможности переводов за рубеж есть у самих банков и платёжных систем, но набор стран разнится, а комиссии бывают высокими. Смысл имеет только централизованная система, которая даст максимум возможностей: чем выше охват — тем выше ценность.
This media is not supported in your browser
VIEW IN TELEGRAM
Видите беспилотник? А он есть. Так «Сбер» тестирует свою разработку на Крестовском острове в Санкт-Петербурге, с инженером-испытателем за рулём.
Тесты идут уже два года, но, кажется, без человека на водительском сидении эти машины никто ещё не видел.
Тесты идут уже два года, но, кажется, без человека на водительском сидении эти машины никто ещё не видел.
Уникальный пример коллаборации платёжного и BNPL-сервиса в сегменте B2B. Рассрочка Affirm будет встроена в платформу Stripe: клиенты компании смогут предложить покупателям платить частями.
Рассрочка будет доступна для чеков от $50 до $300, максимальный кредитный лимит — $17,5 тыс. Кредитоспособность покупателей оценивается в режиме реального времени — для этого решение Adaptive Checkout использует интеллектуальный механизм принятия решений Affirm.
Для Affirm это возможность существенно увеличить количество клиентов. Для Stripe — выделиться на фоне конкурентов и повысить лояльность пользователей, дав им востребованный инструмент.
По расчётам Affirm, средний чек при оплате частями на 85% выше, чем в случае любого другого способа. Для бизнеса это серьёзный аргумент, тем более внедрение занимает несколько минут.
Рассрочка будет доступна для чеков от $50 до $300, максимальный кредитный лимит — $17,5 тыс. Кредитоспособность покупателей оценивается в режиме реального времени — для этого решение Adaptive Checkout использует интеллектуальный механизм принятия решений Affirm.
Для Affirm это возможность существенно увеличить количество клиентов. Для Stripe — выделиться на фоне конкурентов и повысить лояльность пользователей, дав им востребованный инструмент.
По расчётам Affirm, средний чек при оплате частями на 85% выше, чем в случае любого другого способа. Для бизнеса это серьёзный аргумент, тем более внедрение занимает несколько минут.
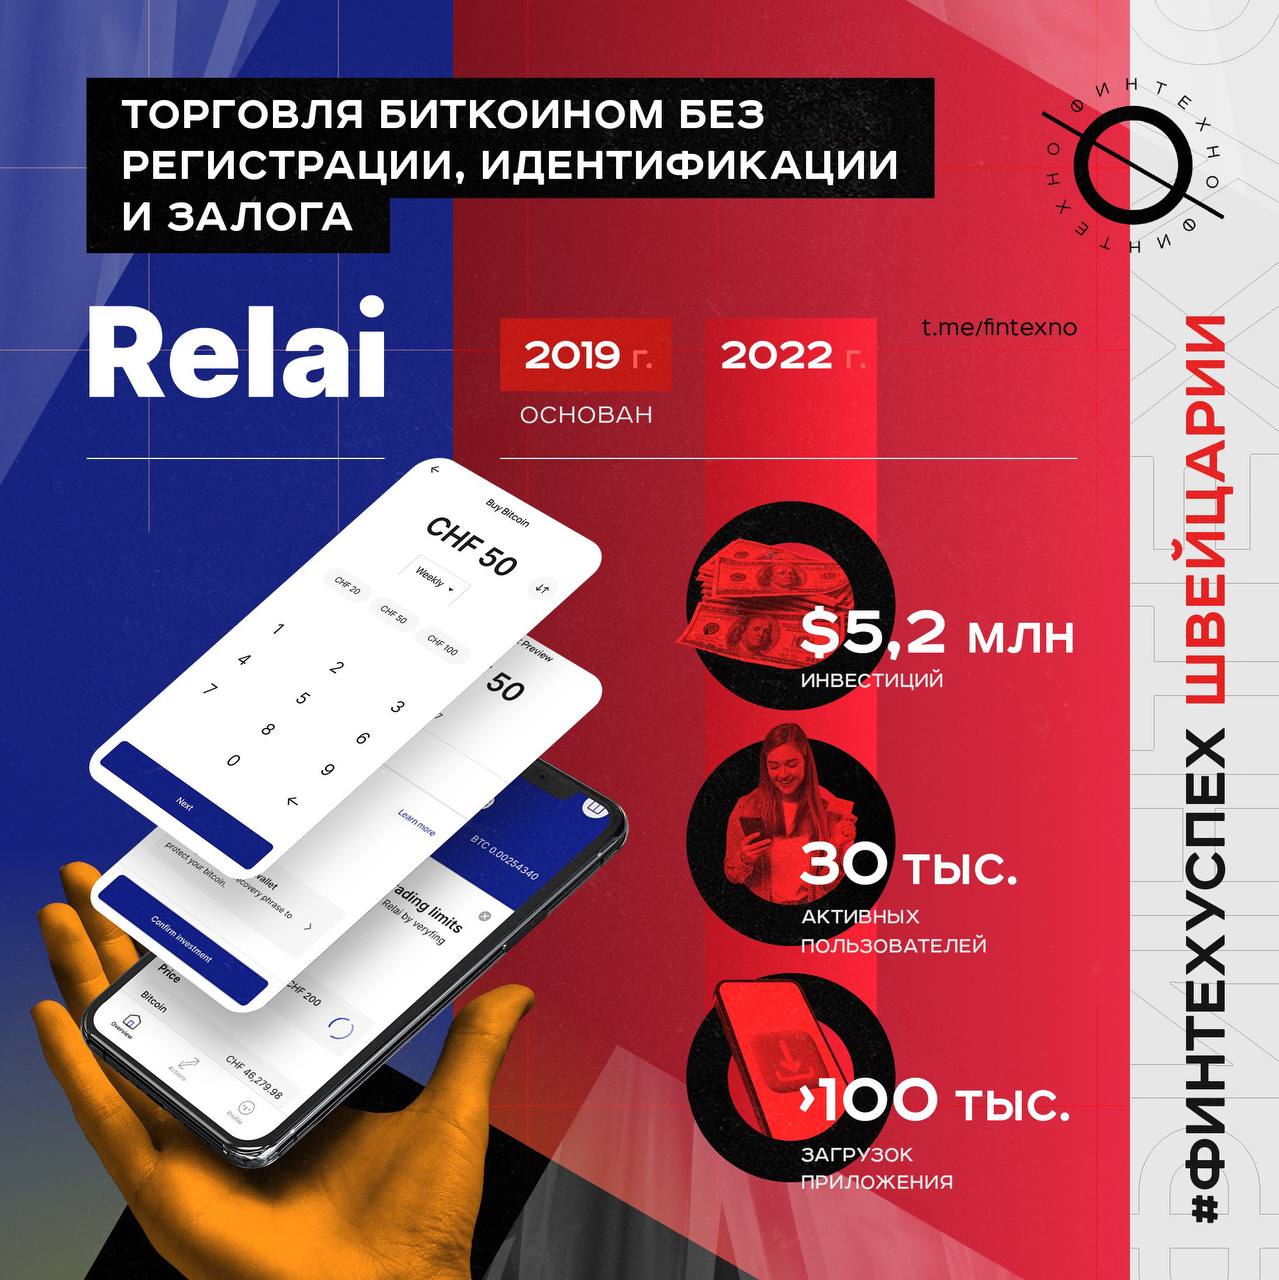
#ФинтехУспех Relai. Приложение для торговли биткоином: сделано в Швейцарии.
Relai пытается сделать инвестиции в биткоин массовыми — доступными обычным людям без особых знаний криптобирж и обменников. Приложение позволяет начинающим инвесторам покупать и продавать монету буквально в несколько кликов без регистрации, идентификации и залога.
Сейчас у приложения 30 тыс. активных пользователей по всей Европе. Через платформу уже прошло 50 млн швейцарских франков в биткойнах.
Секрет успеха — в доступности
• Пользователь вводит сумму, которую хочет инвестировать, минимум 10 евро или швейцарских франков. Максимум 100 тыс.
• Можно сразу настроить покупки по подписке каждую неделю или месяц: сделки будут совершаться по лучшей цене.
• Торговать можно напрямую с банковского счёта, привязав его по номеру (IBAN).
• Или пополнить аккаунт напрямую из банковского приложения переводом по индивидуальным реквизитам.
Комиссия за торговлю биткоином зависит от типа тарнзакции: 1-2,5%. Для сравнения, у Revolut фикс 2,5%, у Crypto-com 1,5%, у Coinbase 0,5 - 4,5%. Место хранения биткоина можно выбрать любое.
Естественно, швейцарский финтех-стартап не мог обойтись без отдельного направления для клиентов с большим бюджетом. На пользователей Relai Private не распространяется ограничение по максимальной сумме одной транзакции, у них есть выделенная линия поддержки и консультации по вариантам для хранения биткоина. Комиссии — 0,5%.
От идеи до продукта
Фактически компания появилась на свет в декабре 2019 года, но в публичных источниках обычно фигурирует 2020. Как это часто бывает с финтех-стартапами, два друга пытались найти удобный, цифровой и безопасный способ инвестировать в биткоин.
Джулиан Линигер и Адем Биликан начали работать над идеей биткоин-приложения на хакатоне F10 в Цюрихе. «После месяцев пота, крови и слез» (как говорят фаундеры) приложение Relai появилось в магазинах приложений. Общий объем торгов за 2020 год составил 2 млн швейцарских франков.
Первые инвестиции — почти €3 млн — пошли на получение лицензий, регистрацию и решение юридических вопросов. Компания косвенно контролируется швейцарским регулятором и соблюдает законы страны в части борьбы с отмыванием денег.
Зимой 2021 запустилось абсолютно новое приложение. Возможностей для инвестиций стало больше, интерфейсы проще, а комиссии ниже. Дорожную карту проекта можно посмотреть на сайте.
Relai доступен во всех европейских странах, но не может быть использован с банковским счетом, зарегистрированным в «странах высокого риска». В их числе Россия, Беларусь, Украина, Турция и (внезапно) Монако. Всего в списке 18 стран.
Сбережения, а не торговля
Стартап уже во втором раунде инвестиций получил €2,2 млн от обычных людей в ходе краудфандинговой кампании на Crowdcube. Для падающего рынка сумма значительная, в сборе участвовали 750 инвесторов. Деньги пойдут на продвижение в Европе и разработку нового продукта — дебетовой карты с кэшбэком в биткоинах.
Но миссия Relai глобальнее, чем торговля криптовалютами. Идея в том, чтобы воспитать новое поколение инвесторов «вдолгую», дав простой, удобный и безопасный доступ к биткоину.
О других криптовалютах речи пока не идёт. В коммуникации Relai подчёркивает, что создан «для долгосрочных сбережений, а не для азартных игр». Отдельный шарм стартапу придаёт название, созвучное с глаголом rely: с английского — полагаться на кого-то или что-то, доверять.
Relai пытается сделать инвестиции в биткоин массовыми — доступными обычным людям без особых знаний криптобирж и обменников. Приложение позволяет начинающим инвесторам покупать и продавать монету буквально в несколько кликов без регистрации, идентификации и залога.
Сейчас у приложения 30 тыс. активных пользователей по всей Европе. Через платформу уже прошло 50 млн швейцарских франков в биткойнах.
Секрет успеха — в доступности
• Пользователь вводит сумму, которую хочет инвестировать, минимум 10 евро или швейцарских франков. Максимум 100 тыс.
• Можно сразу настроить покупки по подписке каждую неделю или месяц: сделки будут совершаться по лучшей цене.
• Торговать можно напрямую с банковского счёта, привязав его по номеру (IBAN).
• Или пополнить аккаунт напрямую из банковского приложения переводом по индивидуальным реквизитам.
Комиссия за торговлю биткоином зависит от типа тарнзакции: 1-2,5%. Для сравнения, у Revolut фикс 2,5%, у Crypto-com 1,5%, у Coinbase 0,5 - 4,5%. Место хранения биткоина можно выбрать любое.
Естественно, швейцарский финтех-стартап не мог обойтись без отдельного направления для клиентов с большим бюджетом. На пользователей Relai Private не распространяется ограничение по максимальной сумме одной транзакции, у них есть выделенная линия поддержки и консультации по вариантам для хранения биткоина. Комиссии — 0,5%.
От идеи до продукта
Фактически компания появилась на свет в декабре 2019 года, но в публичных источниках обычно фигурирует 2020. Как это часто бывает с финтех-стартапами, два друга пытались найти удобный, цифровой и безопасный способ инвестировать в биткоин.
Джулиан Линигер и Адем Биликан начали работать над идеей биткоин-приложения на хакатоне F10 в Цюрихе. «После месяцев пота, крови и слез» (как говорят фаундеры) приложение Relai появилось в магазинах приложений. Общий объем торгов за 2020 год составил 2 млн швейцарских франков.
Первые инвестиции — почти €3 млн — пошли на получение лицензий, регистрацию и решение юридических вопросов. Компания косвенно контролируется швейцарским регулятором и соблюдает законы страны в части борьбы с отмыванием денег.
Зимой 2021 запустилось абсолютно новое приложение. Возможностей для инвестиций стало больше, интерфейсы проще, а комиссии ниже. Дорожную карту проекта можно посмотреть на сайте.
Relai доступен во всех европейских странах, но не может быть использован с банковским счетом, зарегистрированным в «странах высокого риска». В их числе Россия, Беларусь, Украина, Турция и (внезапно) Монако. Всего в списке 18 стран.
Сбережения, а не торговля
Стартап уже во втором раунде инвестиций получил €2,2 млн от обычных людей в ходе краудфандинговой кампании на Crowdcube. Для падающего рынка сумма значительная, в сборе участвовали 750 инвесторов. Деньги пойдут на продвижение в Европе и разработку нового продукта — дебетовой карты с кэшбэком в биткоинах.
Но миссия Relai глобальнее, чем торговля криптовалютами. Идея в том, чтобы воспитать новое поколение инвесторов «вдолгую», дав простой, удобный и безопасный доступ к биткоину.
О других криптовалютах речи пока не идёт. В коммуникации Relai подчёркивает, что создан «для долгосрочных сбережений, а не для азартных игр». Отдельный шарм стартапу придаёт название, созвучное с глаголом rely: с английского — полагаться на кого-то или что-то, доверять.
ЦБ ещё колеблется, стоит ли идентифицировать новых клиентов банков через коммерческие сервисы видеосвязи, но всё равно обсуждает с участниками рынка инструменты. Один из них — банкоматы с видеоидентификацией. Скоро такая разработка компании BFS может попасть в «регуляторную песочницу».
Предыдущий вариант — идентификация через камеру смартфона или ноутбука пользователя — выглядит слишком ненадёжным. В случае банкомата сеанс видеосвязи осуществляется через устройство, которое находится полностью в контуре безопасности банка, паспорт клиента валидируется в шести проекциях.
Превращение «ящика с наличными» в полноценный цифровой офис идёт со скрипом, хотя преимущества налицо. Банки с широкой сетью отделений смогут её сократить, а те, кому не хватает физического присутствия, дотянуться до аудитории. Похожие устройства есть у ПСБ, но только для существующих клиентов. По оценке банка, они могут взять на себя до 90% сервисов офиса.
Можно пойти дальше и добавить принтер, сканер документов, телефонную трубку для связи с сотрудником, dropbox для подписанных документов, модули для выдачи карт и другие сервисы.
Главное, чтобы не получился «франкенштейн», напичканный умными сервисами в хаотичном порядке. Чтобы такое устройство реально решало бизнес-задачи банка, UX/UI специалистам предстоит много труда.
Предыдущий вариант — идентификация через камеру смартфона или ноутбука пользователя — выглядит слишком ненадёжным. В случае банкомата сеанс видеосвязи осуществляется через устройство, которое находится полностью в контуре безопасности банка, паспорт клиента валидируется в шести проекциях.
Превращение «ящика с наличными» в полноценный цифровой офис идёт со скрипом, хотя преимущества налицо. Банки с широкой сетью отделений смогут её сократить, а те, кому не хватает физического присутствия, дотянуться до аудитории. Похожие устройства есть у ПСБ, но только для существующих клиентов. По оценке банка, они могут взять на себя до 90% сервисов офиса.
Можно пойти дальше и добавить принтер, сканер документов, телефонную трубку для связи с сотрудником, dropbox для подписанных документов, модули для выдачи карт и другие сервисы.
Главное, чтобы не получился «франкенштейн», напичканный умными сервисами в хаотичном порядке. Чтобы такое устройство реально решало бизнес-задачи банка, UX/UI специалистам предстоит много труда.
Наличие и стоимость болванок для банковских карт — всё ещё проблема. ЦБ готов поддержать российских производителей при условии, что они снизят цены. Это «Алиот», «Новакард», «Оренкарт» и «Розан Файнэнс». В противном случае регулятор вернётся к вопросу допуска в страну иностранных конкурентов — в частности, китайских компаний.
Стоимость одной болванки для карты в марте этого года была €9, сейчас €7, а до пандемии было €0,4. Потребность банков в картах — около 10 млн штук в месяц.
Несмотря на цену, на рынке ощущается дефицит — заказывать болванки за границей нельзя, карты «Мир» должны выпускаться только в России. Китайские компании могли бы открывать представительства для заключения контрактов и согласования дизайна.
На виртуальные карты пока надежды нет — после ухода цифровых кошельков вроде Apple Pay использовать их проблематично. На СБП тоже: пока система активно используется для онлайн-платежей, а в офлайне встречается довольно редко.
Стоимость одной болванки для карты в марте этого года была €9, сейчас €7, а до пандемии было €0,4. Потребность банков в картах — около 10 млн штук в месяц.
Несмотря на цену, на рынке ощущается дефицит — заказывать болванки за границей нельзя, карты «Мир» должны выпускаться только в России. Китайские компании могли бы открывать представительства для заключения контрактов и согласования дизайна.
На виртуальные карты пока надежды нет — после ухода цифровых кошельков вроде Apple Pay использовать их проблематично. На СБП тоже: пока система активно используется для онлайн-платежей, а в офлайне встречается довольно редко.
Бизнес UniCredit в России никого не заинтересовал. Reuters сообщает, что группа рассматривает продажу местного бизнеса инвесторам из Индии и Китая. Якобы, в России сложно вести переговоры из-за санкций.
Предыдущая попытка продать банк «Интерросу» провалились. По версии UniCredit группу не устроила цена, по словам Потанина — был не интересен сам актив.
Предыдущая попытка продать банк «Интерросу» провалились. По версии UniCredit группу не устроила цена, по словам Потанина — был не интересен сам актив.
Спустя год после конфликта с властями Китая Ant Group выходит в Сингапур. Финтех-гигант запускает первый в стране цифровой банк для малого и микробизнеса. Anext будет специализироваться на обслуживании местных компаний, которые занимаются трансграничными операциями.
Anext будет работать совместно с Proxtera — это b2b маркетплейс для поиска партнёров за рубежом. Совместно они создадут открытую платформу для финансовых учреждений, которые предоставляют финансирование и поддержку для внешнеэкономической деятельности.
Anext будет работать совместно с Proxtera — это b2b маркетплейс для поиска партнёров за рубежом. Совместно они создадут открытую платформу для финансовых учреждений, которые предоставляют финансирование и поддержку для внешнеэкономической деятельности.
IKEA выходит из банковского бизнеса в России. «Икано Банк» достанется российскому соучредителю — «Кредит Европа Банку» — несмотря на то, что на него были независимы покупатели. Сумма сделки не разглашается, как и дальнейшая судьба банка.
«Икано Банк» был основан в 2013 году на паритетных началах группой Ikano (Люксембург) и Credit Europe Bank N.V. (Нидерланды) с одной целью — кредитовать покупателей IKEA и МЕГА. По итогам прошлого года он глубоко убыточен, что в целом нормально для кэптивного банка.
Его основная ценность — в лицензии и аудитории. Первое «Кредит Европа Банку» не нужно, а вот новая клиентская база для бизнеса на рынке POS-кредитования — звучит интересно.
«Икано Банк» был основан в 2013 году на паритетных началах группой Ikano (Люксембург) и Credit Europe Bank N.V. (Нидерланды) с одной целью — кредитовать покупателей IKEA и МЕГА. По итогам прошлого года он глубоко убыточен, что в целом нормально для кэптивного банка.
Его основная ценность — в лицензии и аудитории. Первое «Кредит Европа Банку» не нужно, а вот новая клиентская база для бизнеса на рынке POS-кредитования — звучит интересно.
Вслед за казахстанским, украинский «Альфа-Банк» может сменить название, как только откроются реестры и будет возможность воплотить решение юридически.
Также банк докапитализируют на $1 млрд за счет средств акционеров, которые сейчас арестованы на Украине. Эта сумма больше, чем собственный капитал украинского банка.
Также банк докапитализируют на $1 млрд за счет средств акционеров, которые сейчас арестованы на Украине. Эта сумма больше, чем собственный капитал украинского банка.
This media is not supported in your browser
VIEW IN TELEGRAM
«Почта Банк» наконец-то закончил игрища с позиционированием и заземлился на понятном и, главное, подходящем тезисе — самый большой банк.
В ролике честно собрали преимущества: стабильное приложение, пусть и не на уровне цифровых лидеров, приятные условия по кредитным картам, доступность всем и везде. Больше никаких кислотных цветов и странных персонажей.
Мы, честно, рады.
В ролике честно собрали преимущества: стабильное приложение, пусть и не на уровне цифровых лидеров, приятные условия по кредитным картам, доступность всем и везде. Больше никаких кислотных цветов и странных персонажей.
Мы, честно, рады.
Пожалуй, самая долгожданная новость от PayPal. Пользователи наконец-то смогут переводить криптовалюту со своих счетов на другие кошельки и биржи «за считанные секунды».
Внутренние переводы биткоина, Ethereum, Litecoin и Bitcoin Cash будут проходить без комиссии. За внешние клиенты будут платить. Прежде чем перевести криптовалюту, нужно будет пройти дополнительную проверку личности.
Новая функциональность доступна только для пользователей в США: появится у всех без исключения в течение нескольких недель.
Запуск переводов — это очередной шаг на большой дорожной карте PayPal, цель которой — стать связующим звеном между цифровыми и традиционными финансами. Возможность покупать, продавать и хранить криптовалюту PayPal запустил ещё в октябре 2020 года. В конце марта 2021 появились онлайн-платежи в криптовалюте — сервис Checkout with Crypto.
Внутренние переводы биткоина, Ethereum, Litecoin и Bitcoin Cash будут проходить без комиссии. За внешние клиенты будут платить. Прежде чем перевести криптовалюту, нужно будет пройти дополнительную проверку личности.
Новая функциональность доступна только для пользователей в США: появится у всех без исключения в течение нескольких недель.
Запуск переводов — это очередной шаг на большой дорожной карте PayPal, цель которой — стать связующим звеном между цифровыми и традиционными финансами. Возможность покупать, продавать и хранить криптовалюту PayPal запустил ещё в октябре 2020 года. В конце марта 2021 появились онлайн-платежи в криптовалюте — сервис Checkout with Crypto.
В России могут запретить использовать цифровые финансовые активы как средство платежа за товары или услуги. Текущая версия законопроекта не содержит прямого запрета, перечень сделок с ними — открытый. Кроме запрета новый законопроект прописывает порядок расчетов по сделкам с ЦФА.
• Операторы обмена ЦФА должны отказывать в сделках, где возможно использование ЦФА в качестве денежного суррогата.
• Операторы информационных систем (выпускают ЦФА) и операторы инвестиционных платформ (занимаются краудфандингом) должны запретить пользователям самостоятельно изменять запись о ЦФА.
• В отдельных случаях прекращение залога эмиссионных ценных бумаг, которыми обеспечиваются требования по ЦФА, будет возможно без согласия обладателей ЦФА.
• Расчеты по сделкам с ЦФА будут проходить через электронные платформы — их признают субъектами национальной платежной системы и включат в реестр ЦБ.
• Все компании, которые выпускают ЦФА и участвуют в обращении будут вносить в отдельные реестры — но только если это их единственная сфера деятельности.
Сейчас в реестре операторов информационных систем (выпуск и обращение ЦФА) три компании – Atomyze, «Сбер» и Lighthouse. В реестре операторов обмена ЦФА пока никого.
• Операторы обмена ЦФА должны отказывать в сделках, где возможно использование ЦФА в качестве денежного суррогата.
• Операторы информационных систем (выпускают ЦФА) и операторы инвестиционных платформ (занимаются краудфандингом) должны запретить пользователям самостоятельно изменять запись о ЦФА.
• В отдельных случаях прекращение залога эмиссионных ценных бумаг, которыми обеспечиваются требования по ЦФА, будет возможно без согласия обладателей ЦФА.
• Расчеты по сделкам с ЦФА будут проходить через электронные платформы — их признают субъектами национальной платежной системы и включат в реестр ЦБ.
• Все компании, которые выпускают ЦФА и участвуют в обращении будут вносить в отдельные реестры — но только если это их единственная сфера деятельности.
Сейчас в реестре операторов информационных систем (выпуск и обращение ЦФА) три компании – Atomyze, «Сбер» и Lighthouse. В реестре операторов обмена ЦФА пока никого.
Минус один банк, через который можно перевести доллары и евро по России в другие банки и за рубеж — Дом РФ. Операции будут ограничены с 24 июня. Официальная причина — длительные сроки, так же, как в «Тинькофф».
При этом внутрибанковские переводы в долларах и евро будут доступны без ограничений.
При этом внутрибанковские переводы в долларах и евро будут доступны без ограничений.
Мосбиржа уже второй раз за месяц анонсирует появление новых валют, но до реального запуска, кажется, ещё очень далеко. Говорят, «уже в ближайшее время» запустятся торги армянским драмом, узбекским сумом и эмиратским дирхамом. Ещё 20 валютных пар — на рассмотрении.
Тем временем, про инфраструктуру пока ничего не слышно, подтверждения реального интереса со стороны профучастников и инвесторов мы тоже нигде не видели. Ещё предстоит открытие счетов в банках-корреспондентах валюты, поиск маркетмейкеров и поставщиков мгновенной ликвидности, межбанковские договора для запуска торгов в режиме частичного обеспечения.
Тем временем, про инфраструктуру пока ничего не слышно, подтверждения реального интереса со стороны профучастников и инвесторов мы тоже нигде не видели. Ещё предстоит открытие счетов в банках-корреспондентах валюты, поиск маркетмейкеров и поставщиков мгновенной ликвидности, межбанковские договора для запуска торгов в режиме частичного обеспечения.
ПИФы с заблокированными активами наконец-то могут запустить. ЦБ предложил разделить фонды на три группы — для каждой будет отдельная схема работы.
• Фонды, где доля заблокированных активов не превышает 10%. Запустить сделки сразу, не ожидая каких-либо решений.
• Фонды со средней долей заблокированных активов — 10-90%. Выделить в амортизируемый закрытый ЗПИФ-А. Каждому пайщику в дополнение к основному паю будет выдаваться дополнительный пай нового ЗПИФ.
• Фонды с подавляющим большинством заблокированных активов — больше 90%. Изменить тип фонда, сделав его амортиризируемым: ОПИФ, БПИФ и ИПИФ станут ЗПИФ-А.
Самое интересное — как будут оценивать заблокированные активы. По стоимости на основной площадке торгов или с дисконтом. До 30 сентября управляющие компании должны принять решение о формировании ЗПИФ-А, направить правила в ЦБ и на согласование в специализированный депозитарий.
• Фонды, где доля заблокированных активов не превышает 10%. Запустить сделки сразу, не ожидая каких-либо решений.
• Фонды со средней долей заблокированных активов — 10-90%. Выделить в амортизируемый закрытый ЗПИФ-А. Каждому пайщику в дополнение к основному паю будет выдаваться дополнительный пай нового ЗПИФ.
• Фонды с подавляющим большинством заблокированных активов — больше 90%. Изменить тип фонда, сделав его амортиризируемым: ОПИФ, БПИФ и ИПИФ станут ЗПИФ-А.
Самое интересное — как будут оценивать заблокированные активы. По стоимости на основной площадке торгов или с дисконтом. До 30 сентября управляющие компании должны принять решение о формировании ЗПИФ-А, направить правила в ЦБ и на согласование в специализированный депозитарий.
Финтехно
Всего через год после запуска Sber Games могут закрыть. Официальная причина — санкции: распространять мобильные игры через маркетплейсы Google Play и App Store «Сбер» не сможет. Официального решения от банка пока нет. Вариантов, на самом деле, немного: скрыть…
«Сбер» выбрал радикальный вариант будущего Sber Games и закрыл проект. Официальная причина — внешние ограничения для российских разработчиков на мировом рынке.
Часть персонала перейдет на работу в другие подразделения банка и компании экосистемы. Новый гендиректор структуры — Роман Цыганков.
С похожим заявлением в апреле закрылся виртуальный банк для геймеров Nuum. И в обоих случаях чувствуется недосказанность — не помним, чтобы эти проекты феерили до ограничений.
Часть персонала перейдет на работу в другие подразделения банка и компании экосистемы. Новый гендиректор структуры — Роман Цыганков.
С похожим заявлением в апреле закрылся виртуальный банк для геймеров Nuum. И в обоих случаях чувствуется недосказанность — не помним, чтобы эти проекты феерили до ограничений.
Telegram
Финтехно
Попытка МТС создать необанк для геймеров провалилась — на сайте Nuum появилось сообщение о том, что необанк и маркетплейс приостанавливают работу уже 15 апреля. Стейкхолдеры игровой индустрии остановили деятельность в России на неопределенный срок, а уход…
Самые перспективные финтех-стартапы Америки в категориях «Личные финансы», «Платежи», «Криптовалюты», «Инвестиции» и «B2B-финансы» по версии Forbes.
Половина из них — впервые в списке Fintech 50. Примечательно, что рядом с гигантами вроде Stripe, Plaid и Chime и Brex можно увидеть настоящие стартапы — Stronghold, Creative Juice, Ava Labs, Grow Credit. Инвестиции в первые исчисляются сотнями миллионов долларов, вторые получили не больше $20 млн и уже взлетели.
Самые интересные компании в ближайшее время разберём в нашей рубрике #ФинтехУспех.
В прошлом году инвесторы вложили $133 млрд в финтех-стартапы по всему миру, что почти в три раза больше, чем в 2020. Но тенденция вряд ли продолжится. В этом году индустрии пророчат тёмные времена.
Половина из них — впервые в списке Fintech 50. Примечательно, что рядом с гигантами вроде Stripe, Plaid и Chime и Brex можно увидеть настоящие стартапы — Stronghold, Creative Juice, Ava Labs, Grow Credit. Инвестиции в первые исчисляются сотнями миллионов долларов, вторые получили не больше $20 млн и уже взлетели.
Самые интересные компании в ближайшее время разберём в нашей рубрике #ФинтехУспех.
В прошлом году инвесторы вложили $133 млрд в финтех-стартапы по всему миру, что почти в три раза больше, чем в 2020. Но тенденция вряд ли продолжится. В этом году индустрии пророчат тёмные времена.