Бугун 14 март:
2022 йил февраль ойи учун ШЖБПҲ реестрларини тақдим этиш ва бадалларни тўлашнинг сўнгги куни (ВМнинг 21.12.2004 йилдаги 595-сон қарорига 1-илова 16-б.);
Сегодня 14 марта – последний день:
представления реестров и уплаты взносов на ИНПС за февраль 2022 года (п. 16 прил. №1 к ПКМ №595 от 21.12.2004 г.).
2022 йил февраль ойи учун ШЖБПҲ реестрларини тақдим этиш ва бадалларни тўлашнинг сўнгги куни (ВМнинг 21.12.2004 йилдаги 595-сон қарорига 1-илова 16-б.);
Сегодня 14 марта – последний день:
представления реестров и уплаты взносов на ИНПС за февраль 2022 года (п. 16 прил. №1 к ПКМ №595 от 21.12.2004 г.).
Forwarded from Soliq xizmati xabarlari - Rasmiy kanal
#предпроверочный_анализ
Налоговые органы могут проводить предпроверочный анализ деятельности налогоплательщиков
Предпроверочный анализ – автоматизированный анализ представленной налоговой отчетности и деятельности налогоплательщика, проводимый налоговыми органами с применением информационных систем без участия налогоплательщика.
Предпроверочный анализ осуществляется без приказа руководителя (заместителя руководителя) налогового органа посредством автоматизированной информационной системы «Автокамерал».
В данной системе на основе логических операций и алгоритмов автоматически сравниваются сведения, имеющиеся в налоговых органах (в частности, электронные счета-фактуры, операции по экспорту-импорту, чеки онлайн-ККМ и т.д.) с показателями, отраженными субъектом предпринимательства в налоговой и финансовой отчетности.
Если в ходе предпроверочного анализа налоговым органом выявлены расхождения и (или) ошибки в представленной налоговой отчетности со сведениями, имеющимися у налогового органа, налогоплательщику через персональный кабинет налогоплательщика направляется уведомление о внесении соответствующих исправлений в налоговую отчетность.
Чтобы ознакомиться с подробным расчетом указанной суммы расхождений, необходимо нажать на кнопку «Порядок (формула) исчисления расхождений» в нижней части уведомления. После этого расчеты автоматически откроются в персональном кабинете на сайте my3soliq.uz и с помощью модуля «Помощь специалиста» внизу открывшегося окна можно по телефону задать дополнительные вопросы специалистам.
Налогоплательщик обязан в десятидневный срок со дня получения уведомления о внесении соответствующих исправлений представить уточненную налоговую отчетность либо обоснование выявленных расхождений. Невыполнение такой обязанности является основанием для назначения налоговым органом камеральной налоговой проверки у налогоплательщика.
Предпроверочный анализ считается оконченным с даты представления налогоплательщиком уточненной налоговой отчетности или обоснования выявленных расхождений либо назначения камеральной налоговой проверки.
Внедрение данной автоматизированной системы создает ряд преимуществ для налогоплательщика. В частности:
🔸содействует своевременному исчислению и полной уплате налогов;
🔸позволяет налогоплательщику самостоятельно устранить налоговые правонарушения, имеющие место в ходе его деятельности;
🔸способствует предотвращению применения в отношении налогоплательщика финансовых санкций, мер административной или уголовной ответственности;
🔸даёт возможность исключить необоснованное вмешательство в деятельность налогоплательщика, предотвратить коррупцию и административное давление.
Тelegram | Facebook | Youtube| Instagram
Налоговые органы могут проводить предпроверочный анализ деятельности налогоплательщиков
Предпроверочный анализ – автоматизированный анализ представленной налоговой отчетности и деятельности налогоплательщика, проводимый налоговыми органами с применением информационных систем без участия налогоплательщика.
Предпроверочный анализ осуществляется без приказа руководителя (заместителя руководителя) налогового органа посредством автоматизированной информационной системы «Автокамерал».
В данной системе на основе логических операций и алгоритмов автоматически сравниваются сведения, имеющиеся в налоговых органах (в частности, электронные счета-фактуры, операции по экспорту-импорту, чеки онлайн-ККМ и т.д.) с показателями, отраженными субъектом предпринимательства в налоговой и финансовой отчетности.
Если в ходе предпроверочного анализа налоговым органом выявлены расхождения и (или) ошибки в представленной налоговой отчетности со сведениями, имеющимися у налогового органа, налогоплательщику через персональный кабинет налогоплательщика направляется уведомление о внесении соответствующих исправлений в налоговую отчетность.
Чтобы ознакомиться с подробным расчетом указанной суммы расхождений, необходимо нажать на кнопку «Порядок (формула) исчисления расхождений» в нижней части уведомления. После этого расчеты автоматически откроются в персональном кабинете на сайте my3soliq.uz и с помощью модуля «Помощь специалиста» внизу открывшегося окна можно по телефону задать дополнительные вопросы специалистам.
Налогоплательщик обязан в десятидневный срок со дня получения уведомления о внесении соответствующих исправлений представить уточненную налоговую отчетность либо обоснование выявленных расхождений. Невыполнение такой обязанности является основанием для назначения налоговым органом камеральной налоговой проверки у налогоплательщика.
Предпроверочный анализ считается оконченным с даты представления налогоплательщиком уточненной налоговой отчетности или обоснования выявленных расхождений либо назначения камеральной налоговой проверки.
Внедрение данной автоматизированной системы создает ряд преимуществ для налогоплательщика. В частности:
🔸содействует своевременному исчислению и полной уплате налогов;
🔸позволяет налогоплательщику самостоятельно устранить налоговые правонарушения, имеющие место в ходе его деятельности;
🔸способствует предотвращению применения в отношении налогоплательщика финансовых санкций, мер административной или уголовной ответственности;
🔸даёт возможность исключить необоснованное вмешательство в деятельность налогоплательщика, предотвратить коррупцию и административное давление.
Тelegram | Facebook | Youtube| Instagram
В Узбекистане налоговые проверки будут фиксировать на видеокамеру
В Узбекистане налоговые проверки будут фиксировать на видеокамеру и предоставляться налогоплательщику. Это предусмотрено постановлением президента Шавката Мирзиёева от 11 марта.
Законом внесены изменения в Налоговый кодекс, направленные на обеспечение объективности действий по осуществлению налогового контроля.
«Согласно документу, объективность действий по осуществлению налогового контроля осуществляется посредством использования устройств видеонаблюдения, а при отсутствии такой возможности — с участием понятых», — говорится в сообщении.
Запись видеосъёмки будет вестись непрерывно и последовательно. Затем копия материалов видеосъёмки предоставляется налогоплательщику или его представителю по окончании мероприятия налогового контроля.
Источник
В Узбекистане налоговые проверки будут фиксировать на видеокамеру и предоставляться налогоплательщику. Это предусмотрено постановлением президента Шавката Мирзиёева от 11 марта.
Законом внесены изменения в Налоговый кодекс, направленные на обеспечение объективности действий по осуществлению налогового контроля.
«Согласно документу, объективность действий по осуществлению налогового контроля осуществляется посредством использования устройств видеонаблюдения, а при отсутствии такой возможности — с участием понятых», — говорится в сообщении.
Запись видеосъёмки будет вестись непрерывно и последовательно. Затем копия материалов видеосъёмки предоставляется налогоплательщику или его представителю по окончании мероприятия налогового контроля.
Источник
Признание юридического лица ликвидированным
Ликвидация общества считается завершенной, а общество - прекратившим существование с момента внесения регистрирующим органом соответствующей записи в единый государственный реестр юридических лиц (ст.101 «Закона «Об АО»).
При ликвидации юридического лица утверждается промежуточный баланс. В случае принятия решения о ликвидации юридического лица судом, промежуточный ликвидационный баланс утверждается по согласованию с органом, осуществляющим государственную регистрацию юридических лиц.
Ликвидация общества считается завершенной, а общество - прекратившим существование с момента внесения регистрирующим органом соответствующей записи в единый государственный реестр юридических лиц (ст.101 «Закона «Об АО»).
При ликвидации юридического лица утверждается промежуточный баланс. В случае принятия решения о ликвидации юридического лица судом, промежуточный ликвидационный баланс утверждается по согласованию с органом, осуществляющим государственную регистрацию юридических лиц.
Корхона бошқа юридик шахсга тегишли бинодан ижара шартномаси асосида текинга фойдаланади.
Савол:
1. Бинодан текинга фойдаланишда ЭҲФ расмийлаштириладими?
2. Фойдаланувчи учун солиқ оқибатлари қандай?
Жавоб:
Авваламбор шунга эътибор берингки, ижара шартномаси асосида бинодан текинга фойдаланиш мумкин эмас. Бино ёки иншоотни ижарага бериш шартномасида ижара ҳақининг миқдори назарда тутилиши лозим. Ижара ҳақининг миқдори тўғрисида тарафлар ёзма шаклда келишган шартлар бўлмаган тақдирда, бино ёки иншоотни ижарага бериш шартномаси тузилмаган ҳисобланади (ФК 577-моддаси). Сизнинг вазиятингизда бинодан текинга фойдаланиш (ссуда) шартномаси тузилиши лозим (ФК 617-моддаси).
Товарларни (хизматларни) реализация қилишда юридик шахслар ва якка тартибдаги тадбиркорлар сотиб олувчиларга ҳисобварақ-фактурани тақдим этиши шарт (СК 47-моддаси 1-қисми). Мулкдор бинони корхонангизга текинга фойдаланишга бериши товарларни (хизматларни) реализация қилиш ҳисобланмайди. Шу сабабли у корхонангизга ЭҲФ тақдим этмайди.
Корхонангиз бинодан текинга фойдаланар экан, даромад кўради. Даромад миқдори худди шундай бино ижарасининг бозор қийматига тенг. Ушбу даромад суммаси фойда солиғи бўйича солиқ базасини ҳисоблашда жами даромад таркибига киритилади (СК 297-моддаси 3-қисми 10-банди, СК 299-моддаси).
Даромад фақат фойда солиғини ҳисоблаш мақсадида аниқланади. Бухгалтерия ҳисобида акс эттирилмайди.
манба
Савол:
1. Бинодан текинга фойдаланишда ЭҲФ расмийлаштириладими?
2. Фойдаланувчи учун солиқ оқибатлари қандай?
Жавоб:
Авваламбор шунга эътибор берингки, ижара шартномаси асосида бинодан текинга фойдаланиш мумкин эмас. Бино ёки иншоотни ижарага бериш шартномасида ижара ҳақининг миқдори назарда тутилиши лозим. Ижара ҳақининг миқдори тўғрисида тарафлар ёзма шаклда келишган шартлар бўлмаган тақдирда, бино ёки иншоотни ижарага бериш шартномаси тузилмаган ҳисобланади (ФК 577-моддаси). Сизнинг вазиятингизда бинодан текинга фойдаланиш (ссуда) шартномаси тузилиши лозим (ФК 617-моддаси).
Товарларни (хизматларни) реализация қилишда юридик шахслар ва якка тартибдаги тадбиркорлар сотиб олувчиларга ҳисобварақ-фактурани тақдим этиши шарт (СК 47-моддаси 1-қисми). Мулкдор бинони корхонангизга текинга фойдаланишга бериши товарларни (хизматларни) реализация қилиш ҳисобланмайди. Шу сабабли у корхонангизга ЭҲФ тақдим этмайди.
Корхонангиз бинодан текинга фойдаланар экан, даромад кўради. Даромад миқдори худди шундай бино ижарасининг бозор қийматига тенг. Ушбу даромад суммаси фойда солиғи бўйича солиқ базасини ҳисоблашда жами даромад таркибига киритилади (СК 297-моддаси 3-қисми 10-банди, СК 299-моддаси).
Даромад фақат фойда солиғини ҳисоблаш мақсадида аниқланади. Бухгалтерия ҳисобида акс эттирилмайди.
манба
Как_вести_бухучет_подрядчику_@GoraBuxgalterov.pdf
472.5 KB
🏚🏗🏗🏗🏗🏗🏗🏚
Как вести бухучет подрядчику
====================
– учет затрат на:
материалы;
оплату труда;
эксплуатацию машин и механизмов;
временные (нетитульные) сооружения;
спецодежду;
– учет субподрядных работ;
– формирование себестоимости строительства;
– учет доходов от реализации выполненных работ;
– оформление счета-фактуры и справки-счета-фактуры;
– учет услуг генподряда.
#методичка методичка
Как вести бухучет подрядчику
====================
– учет затрат на:
материалы;
оплату труда;
эксплуатацию машин и механизмов;
временные (нетитульные) сооружения;
спецодежду;
– учет субподрядных работ;
– формирование себестоимости строительства;
– учет доходов от реализации выполненных работ;
– оформление счета-фактуры и справки-счета-фактуры;
– учет услуг генподряда.
#методичка методичка
Бугун 24 март охирги кун:
🗓 ҚҚС феврал : ҳисобот + тўлов (СК 273-м. 1-4-қ.)
🗓 сув ресурс солиқ : Аванс тўлови (СК488/3)
🗓 Нерезидентдан олинган товар (хизматлар) бўйича ҚҚС ҳисобот.
🗓 ер қаъридан фойдаланганлик учун солиқ: ҳисобот + тўлов.
🗓 солиқ агентлари томонидан дивидендлар ва фоизлар буйича ҳисобот.
🗓 2022 йил март ойи учун жами даромади жорий солиқ давридан олдинги солиқ даври учун киритилган тузатишлар ҳисобга олинган ҳолда 5 млрд сўмдан ошадиган солиқ тўловчилар томонидан фойда солиғи бўйича ойлик бўнак тўловларини тўлашнинг сўнгги куни.
Батафсил бу ерда
🗓 ҚҚС феврал : ҳисобот + тўлов (СК 273-м. 1-4-қ.)
🗓 сув ресурс солиқ : Аванс тўлови (СК488/3)
🗓 Нерезидентдан олинган товар (хизматлар) бўйича ҚҚС ҳисобот.
🗓 ер қаъридан фойдаланганлик учун солиқ: ҳисобот + тўлов.
🗓 солиқ агентлари томонидан дивидендлар ва фоизлар буйича ҳисобот.
🗓 2022 йил март ойи учун жами даромади жорий солиқ давридан олдинги солиқ даври учун киритилган тузатишлар ҳисобга олинган ҳолда 5 млрд сўмдан ошадиган солиқ тўловчилар томонидан фойда солиғи бўйича ойлик бўнак тўловларини тўлашнинг сўнгги куни.
Батафсил бу ерда
У вас есть льготы резидентам Технопарка ?
Anonymous Poll
13%
Да
68%
Нет
20%
Напишете пост "Как применять льготы резидентам Технопарка"
📝 Заметка: ЭСФ – обязателен, акт выполненных работ – на усмотрение сторон.
Оператор электронного документооборота, ссылаясь на требования роумингового оператора, приостановил возможность формировать счета-фактуры, которые создаются и отправляются с актом выполненных работ в одном документе. Теперь ЭСФ и акт выполненных работ нужно отправлять по отдельности.
☝️Счет-фактура и акт выполненных работ – разные документы по своей сути и содержанию, и к ним применяется разный подход.
♨️ Обязательства по оформлению ЭСФ установлены ст. 47 НК, а необходимость оформлять акт выполненных работ определяет договор, заключенный сторонами сделки.
👩🎓 Если услуги – разнообразные по составу (например, – консалтинг), здесь, конечно, лучше составить акт выполненных работ, где расписать объем и характер оказанных услуг.
🏘 Если услуги – однотипные с фиксированной оплатой (ежемесячная плата, абонентская плата и т.п.), т.е. сумма не меняется и она безвозвратная, участие поставщика услуги сведено к минимуму (аренда и т.п.), а перечень работ предусмотрен условиями договора, – акт не обязателен, вполне достаточно оформлять только ЭСФ. Но в этом случае из договора должно быть понятно, на основании чего происходят ежемесячные взаиморасчеты.
🤔 Но если договор, например, на техобслуживание оборудования подразумевает не только фиксированную плату, но и дополнительную оплату в случае внештатных ситуаций, требующих значительных ремонтных работ, тогда акт при возникновении таких случаев составлять крайне желательно.
💡 В целом, акт выполненных работ может быть полезен для обеих сторон договора тем, что это – документ, подтвержденный двумя сторонами и свидетельствующий о фактическом объеме работ за определенный период и его стоимости. И он может в дальнейшем пригодиться в суде, если понадобится доказывать какие-либо факты.
Оператор электронного документооборота, ссылаясь на требования роумингового оператора, приостановил возможность формировать счета-фактуры, которые создаются и отправляются с актом выполненных работ в одном документе. Теперь ЭСФ и акт выполненных работ нужно отправлять по отдельности.
☝️Счет-фактура и акт выполненных работ – разные документы по своей сути и содержанию, и к ним применяется разный подход.
♨️ Обязательства по оформлению ЭСФ установлены ст. 47 НК, а необходимость оформлять акт выполненных работ определяет договор, заключенный сторонами сделки.
👩🎓 Если услуги – разнообразные по составу (например, – консалтинг), здесь, конечно, лучше составить акт выполненных работ, где расписать объем и характер оказанных услуг.
🏘 Если услуги – однотипные с фиксированной оплатой (ежемесячная плата, абонентская плата и т.п.), т.е. сумма не меняется и она безвозвратная, участие поставщика услуги сведено к минимуму (аренда и т.п.), а перечень работ предусмотрен условиями договора, – акт не обязателен, вполне достаточно оформлять только ЭСФ. Но в этом случае из договора должно быть понятно, на основании чего происходят ежемесячные взаиморасчеты.
🤔 Но если договор, например, на техобслуживание оборудования подразумевает не только фиксированную плату, но и дополнительную оплату в случае внештатных ситуаций, требующих значительных ремонтных работ, тогда акт при возникновении таких случаев составлять крайне желательно.
💡 В целом, акт выполненных работ может быть полезен для обеих сторон договора тем, что это – документ, подтвержденный двумя сторонами и свидетельствующий о фактическом объеме работ за определенный период и его стоимости. И он может в дальнейшем пригодиться в суде, если понадобится доказывать какие-либо факты.
Buxgalter PRO l ГораБух
У вас есть льготы резидентам Технопарка ?
Как применять льготы резидентам Технопарка ?
Ситуция:
💡 какими нормативными документами руководствоваться резидентам Технопарка;
💡 требования к резидентам Технопарка;
💡 порядок применения льгот;
💡 если резидент Технопарка лишается своего статуса.
прочитать
Ситуция:
💡 какими нормативными документами руководствоваться резидентам Технопарка;
💡 требования к резидентам Технопарка;
💡 порядок применения льгот;
💡 если резидент Технопарка лишается своего статуса.
прочитать
Telegraph
Как применять льготы резидентам Технопарка
Ситуция: – какими нормативными документами руководствоваться резидентам Технопарка; – требования к резидентам Технопарка; – порядок применения льгот; – если резидент Технопарка лишается своего статуса. Какими нормативными документами руководствоваться Резиденты…
Норезидентнинг даромадидан олинадиган солиқни ундан ушлаб қолмасдан тўлаб юборилган холатлар:
Anonymous Poll
21%
Менда бўлган
39%
Ундай хатога йўл қўймаганман
39%
Шундай қилинган бўлса нима бўлади?
😰 Вазият:Корхонада 2013 ва 2014 йилларда ЖШДС ортиқча ҳисобланганлиги аниқланди.
🙏🏻Савол: 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича аниқлаштирилган ҳисобот жўнатиб ортиқча тўланган маблағни қайтарса буладими? 🖨(Жавоб: 14:30 да)
🙏🏻Савол: 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича аниқлаштирилган ҳисобот жўнатиб ортиқча тўланган маблағни қайтарса буладими? 🖨(Жавоб: 14:30 да)
Anonymous Poll
38%
Ха
53%
йук
9%
билмадим
Davlat soliq qo‘mitasining navbatdagi onlayn seminari bugun, 🗓 2022-yil 7-aprel kuni “Foyda solig‘i hisobotlariga kiritilgan o‘zgarishlar bo‘yicha tushuntirish berish” mavzusida bo‘lib o‘tadi.
Jonli efir 👉 YOUTUBE platformasi orqali o‘tkaziladi
🕙 Boshlanish vaqti – 15:00
______________________
Очередной онлайн семинар-тренинг Государственного налогового комитета состоится сегодня, 🗓 7 апреля 2022 года на тему "Разъяснения об изменениях в налоговой отчетности по налогу на прибыль".
Прямой эфир состоится на платформе 👉 YOUTUBE
🕙 Начало – 15:00
Jonli efir 👉 YOUTUBE platformasi orqali o‘tkaziladi
🕙 Boshlanish vaqti – 15:00
______________________
Очередной онлайн семинар-тренинг Государственного налогового комитета состоится сегодня, 🗓 7 апреля 2022 года на тему "Разъяснения об изменениях в налоговой отчетности по налогу на прибыль".
Прямой эфир состоится на платформе 👉 YOUTUBE
🕙 Начало – 15:00
Buxgalter PRO l ГораБух
😰 Вазият:Корхонада 2013 ва 2014 йилларда ЖШДС ортиқча ҳисобланганлиги аниқланди.
🙏🏻Савол: 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича аниқлаштирилган ҳисобот жўнатиб ортиқча тўланган маблағни қайтарса буладими? 🖨(Жавоб: 14:30 да)
🙏🏻Савол: 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича аниқлаштирилган ҳисобот жўнатиб ортиқча тўланган маблағни қайтарса буладими? 🖨(Жавоб: 14:30 да)
🖨 Жавоб:
Солиқ мажбурияти бўйича даъво қилиш муддати натижаларига кўра солиқ мажбурияти аниқланадиган солиқ даври тугаганидан кейин беш йилни ташкил этади (СК 88-м. 2-қ.). 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича даъво қилиш муддатлари ўтиб кетган.
😭 Шу сабабли аниқлаштирилган ҳисоботни топшириб, ортиқча тўланган солиқни қайтариб ололмайсиз.
Корхона ЖШДС ортиқча ҳисобланганлиги оқибатида зарар кўрмаган. ЖШДС жисмоний шахсларнинг даромадидан ушлаб қолинган. Даъво муддати ўтганлиги сабабли корхона ўша жисмоний шахсларга ҳам солиқни қайта камайтириб ҳисоблаб, фарқини тўлаб беришга мажбур эмас.
Солиқ мажбурияти бўйича даъво қилиш муддати натижаларига кўра солиқ мажбурияти аниқланадиган солиқ даври тугаганидан кейин беш йилни ташкил этади (СК 88-м. 2-қ.). 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича даъво қилиш муддатлари ўтиб кетган.
😭 Шу сабабли аниқлаштирилган ҳисоботни топшириб, ортиқча тўланган солиқни қайтариб ололмайсиз.
Корхона ЖШДС ортиқча ҳисобланганлиги оқибатида зарар кўрмаган. ЖШДС жисмоний шахсларнинг даромадидан ушлаб қолинган. Даъво муддати ўтганлиги сабабли корхона ўша жисмоний шахсларга ҳам солиқни қайта камайтириб ҳисоблаб, фарқини тўлаб беришга мажбур эмас.
Отражение выплат по листкам временной нетрудоспособности в Расчете НДФЛ и социального налога
Выплаты по листкам временной нетрудоспособности не входят в состав доходов в виде оплаты труда, это прочие доходы физлиц
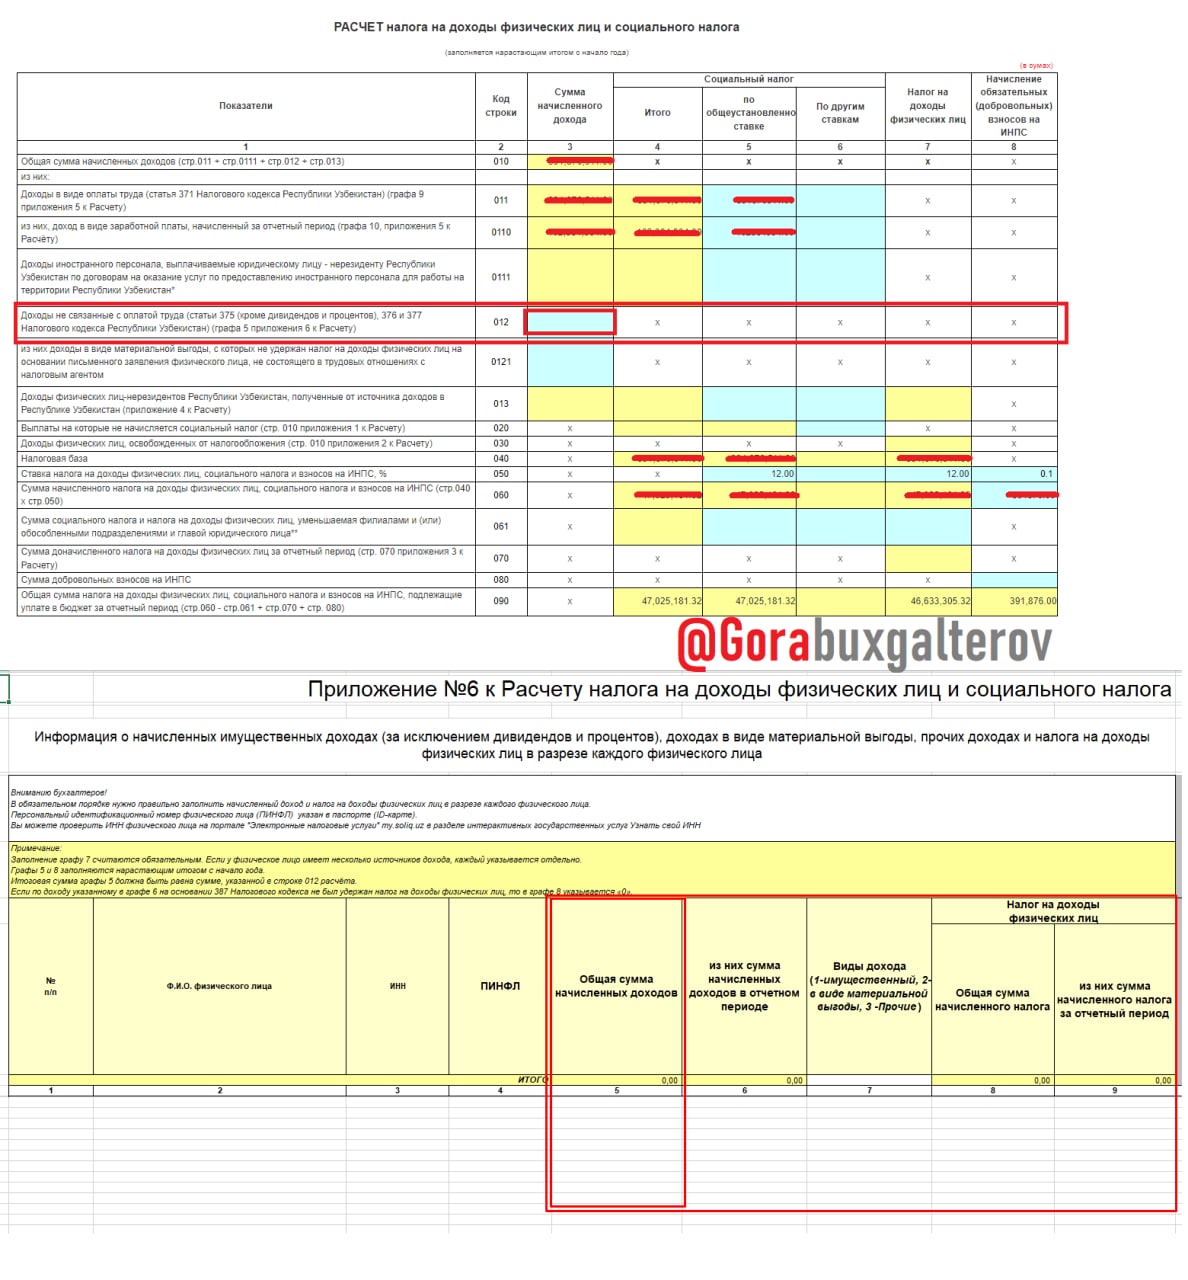
Расчет НДФЛ и социального налога за март 2022 года представляется по форме по коду 1110114. В ней выплаты по листкам по временной нетрудоспособности также отражаются по строке 012 Расчета и в прил. №6 к Расчету.
Выплаты по листкам временной нетрудоспособности не входят в состав доходов в виде оплаты труда, это прочие доходы физлиц
(п.15 ст.377 НК). Социальным налогом облагаются доходы в виде оплаты труда (ст.ст. 403-404 НК). Прочие доходы работников не облагаются этим налогом, они облагаются НДФЛ и обязательными взносами на ИНПС (п.4 ч.1 ст.387 НК, ст.10 Закона «О накопительном пенсионном обеспечении граждан», ЗРУ №702-II от 02.12.2004 г.).
В форме Расчета НДФЛ и социального налога по коду 1110113 выплаты по листкам временной нетрудоспособности нужно было указывать по строке 012 «Доходы, не связанные с оплатой труда (статьи 375 (кроме дивидендов и процентов), 376 и 377 Налогового кодекса Республики Узбекистан) (графа 5 приложения №6 к Расчету)» Расчета и в прил. №6 к Расчету.Расчет НДФЛ и социального налога за март 2022 года представляется по форме по коду 1110114. В ней выплаты по листкам по временной нетрудоспособности также отражаются по строке 012 Расчета и в прил. №6 к Расчету.
ПЕРЕЧЕНЬ отдельных категорий юридических и физических лиц, которые в силу специфики своей деятельности могут осуществлять денежные расчеты с населением без применения контрольно-кассовых машин с фискальной памятью
1. Юридические и физические лица, которые при оказании услуг населению выдают талоны, билеты или другие приравненные к ним документы, которые являются бланками строгой отчетности.
2. Юридические и физические лица, осуществляющие:
а) продажу газет и журналов;
б) торговлю на дехканских рынках с оборудованных торговых мест сельскохозяйственной продукцией, а также мясом убойных животных собственного производства (за исключением индивидуальных предпринимателей и юридических лиц);
в) реализацию продукции общественного питания в самолетах и поездах (кроме вагон-ресторанов);
3. Услуги бытового обслуживания вне стационара, кузнечные, жестяные работы.
4. Объекты военной торговли, расположенные вдоль Государственной границы.
5. Столовые и буфеты общеобразовательных школ.
6. Филиалы аптек, созданные на территории сельских врачебных пунктов.
7. Физические лица, реализующие товары на ярмарках выходного дня, рынках по реализации автомобилей и иных бывших в употреблении товаров, а также осуществляющие продажу живого скота, птиц, животных и т. д.
источник
#инфо #заметка без ККМ
1. Юридические и физические лица, которые при оказании услуг населению выдают талоны, билеты или другие приравненные к ним документы, которые являются бланками строгой отчетности.
2. Юридические и физические лица, осуществляющие:
а) продажу газет и журналов;
б) торговлю на дехканских рынках с оборудованных торговых мест сельскохозяйственной продукцией, а также мясом убойных животных собственного производства (за исключением индивидуальных предпринимателей и юридических лиц);
в) реализацию продукции общественного питания в самолетах и поездах (кроме вагон-ресторанов);
3. Услуги бытового обслуживания вне стационара, кузнечные, жестяные работы.
4. Объекты военной торговли, расположенные вдоль Государственной границы.
5. Столовые и буфеты общеобразовательных школ.
6. Филиалы аптек, созданные на территории сельских врачебных пунктов.
7. Физические лица, реализующие товары на ярмарках выходного дня, рынках по реализации автомобилей и иных бывших в употреблении товаров, а также осуществляющие продажу живого скота, птиц, животных и т. д.
источник
#инфо #заметка без ККМ