У вас есть льготы резидентам Технопарка ?
Anonymous Poll
13%
Да
68%
Нет
20%
Напишете пост "Как применять льготы резидентам Технопарка"
📝 Заметка: ЭСФ – обязателен, акт выполненных работ – на усмотрение сторон.
Оператор электронного документооборота, ссылаясь на требования роумингового оператора, приостановил возможность формировать счета-фактуры, которые создаются и отправляются с актом выполненных работ в одном документе. Теперь ЭСФ и акт выполненных работ нужно отправлять по отдельности.
☝️Счет-фактура и акт выполненных работ – разные документы по своей сути и содержанию, и к ним применяется разный подход.
♨️ Обязательства по оформлению ЭСФ установлены ст. 47 НК, а необходимость оформлять акт выполненных работ определяет договор, заключенный сторонами сделки.
👩🎓 Если услуги – разнообразные по составу (например, – консалтинг), здесь, конечно, лучше составить акт выполненных работ, где расписать объем и характер оказанных услуг.
🏘 Если услуги – однотипные с фиксированной оплатой (ежемесячная плата, абонентская плата и т.п.), т.е. сумма не меняется и она безвозвратная, участие поставщика услуги сведено к минимуму (аренда и т.п.), а перечень работ предусмотрен условиями договора, – акт не обязателен, вполне достаточно оформлять только ЭСФ. Но в этом случае из договора должно быть понятно, на основании чего происходят ежемесячные взаиморасчеты.
🤔 Но если договор, например, на техобслуживание оборудования подразумевает не только фиксированную плату, но и дополнительную оплату в случае внештатных ситуаций, требующих значительных ремонтных работ, тогда акт при возникновении таких случаев составлять крайне желательно.
💡 В целом, акт выполненных работ может быть полезен для обеих сторон договора тем, что это – документ, подтвержденный двумя сторонами и свидетельствующий о фактическом объеме работ за определенный период и его стоимости. И он может в дальнейшем пригодиться в суде, если понадобится доказывать какие-либо факты.
Оператор электронного документооборота, ссылаясь на требования роумингового оператора, приостановил возможность формировать счета-фактуры, которые создаются и отправляются с актом выполненных работ в одном документе. Теперь ЭСФ и акт выполненных работ нужно отправлять по отдельности.
☝️Счет-фактура и акт выполненных работ – разные документы по своей сути и содержанию, и к ним применяется разный подход.
♨️ Обязательства по оформлению ЭСФ установлены ст. 47 НК, а необходимость оформлять акт выполненных работ определяет договор, заключенный сторонами сделки.
👩🎓 Если услуги – разнообразные по составу (например, – консалтинг), здесь, конечно, лучше составить акт выполненных работ, где расписать объем и характер оказанных услуг.
🏘 Если услуги – однотипные с фиксированной оплатой (ежемесячная плата, абонентская плата и т.п.), т.е. сумма не меняется и она безвозвратная, участие поставщика услуги сведено к минимуму (аренда и т.п.), а перечень работ предусмотрен условиями договора, – акт не обязателен, вполне достаточно оформлять только ЭСФ. Но в этом случае из договора должно быть понятно, на основании чего происходят ежемесячные взаиморасчеты.
🤔 Но если договор, например, на техобслуживание оборудования подразумевает не только фиксированную плату, но и дополнительную оплату в случае внештатных ситуаций, требующих значительных ремонтных работ, тогда акт при возникновении таких случаев составлять крайне желательно.
💡 В целом, акт выполненных работ может быть полезен для обеих сторон договора тем, что это – документ, подтвержденный двумя сторонами и свидетельствующий о фактическом объеме работ за определенный период и его стоимости. И он может в дальнейшем пригодиться в суде, если понадобится доказывать какие-либо факты.
Buxgalter PRO l ГораБух
У вас есть льготы резидентам Технопарка ?
Как применять льготы резидентам Технопарка ?
Ситуция:
💡 какими нормативными документами руководствоваться резидентам Технопарка;
💡 требования к резидентам Технопарка;
💡 порядок применения льгот;
💡 если резидент Технопарка лишается своего статуса.
прочитать
Ситуция:
💡 какими нормативными документами руководствоваться резидентам Технопарка;
💡 требования к резидентам Технопарка;
💡 порядок применения льгот;
💡 если резидент Технопарка лишается своего статуса.
прочитать
Telegraph
Как применять льготы резидентам Технопарка
Ситуция: – какими нормативными документами руководствоваться резидентам Технопарка; – требования к резидентам Технопарка; – порядок применения льгот; – если резидент Технопарка лишается своего статуса. Какими нормативными документами руководствоваться Резиденты…
Норезидентнинг даромадидан олинадиган солиқни ундан ушлаб қолмасдан тўлаб юборилган холатлар:
Anonymous Poll
21%
Менда бўлган
39%
Ундай хатога йўл қўймаганман
39%
Шундай қилинган бўлса нима бўлади?
😰 Вазият:Корхонада 2013 ва 2014 йилларда ЖШДС ортиқча ҳисобланганлиги аниқланди.
🙏🏻Савол: 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича аниқлаштирилган ҳисобот жўнатиб ортиқча тўланган маблағни қайтарса буладими? 🖨(Жавоб: 14:30 да)
🙏🏻Савол: 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича аниқлаштирилган ҳисобот жўнатиб ортиқча тўланган маблағни қайтарса буладими? 🖨(Жавоб: 14:30 да)
Anonymous Poll
38%
Ха
53%
йук
9%
билмадим
Davlat soliq qo‘mitasining navbatdagi onlayn seminari bugun, 🗓 2022-yil 7-aprel kuni “Foyda solig‘i hisobotlariga kiritilgan o‘zgarishlar bo‘yicha tushuntirish berish” mavzusida bo‘lib o‘tadi.
Jonli efir 👉 YOUTUBE platformasi orqali o‘tkaziladi
🕙 Boshlanish vaqti – 15:00
______________________
Очередной онлайн семинар-тренинг Государственного налогового комитета состоится сегодня, 🗓 7 апреля 2022 года на тему "Разъяснения об изменениях в налоговой отчетности по налогу на прибыль".
Прямой эфир состоится на платформе 👉 YOUTUBE
🕙 Начало – 15:00
Jonli efir 👉 YOUTUBE platformasi orqali o‘tkaziladi
🕙 Boshlanish vaqti – 15:00
______________________
Очередной онлайн семинар-тренинг Государственного налогового комитета состоится сегодня, 🗓 7 апреля 2022 года на тему "Разъяснения об изменениях в налоговой отчетности по налогу на прибыль".
Прямой эфир состоится на платформе 👉 YOUTUBE
🕙 Начало – 15:00
Buxgalter PRO l ГораБух
😰 Вазият:Корхонада 2013 ва 2014 йилларда ЖШДС ортиқча ҳисобланганлиги аниқланди.
🙏🏻Савол: 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича аниқлаштирилган ҳисобот жўнатиб ортиқча тўланган маблағни қайтарса буладими? 🖨(Жавоб: 14:30 да)
🙏🏻Савол: 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича аниқлаштирилган ҳисобот жўнатиб ортиқча тўланган маблағни қайтарса буладими? 🖨(Жавоб: 14:30 да)
🖨 Жавоб:
Солиқ мажбурияти бўйича даъво қилиш муддати натижаларига кўра солиқ мажбурияти аниқланадиган солиқ даври тугаганидан кейин беш йилни ташкил этади (СК 88-м. 2-қ.). 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича даъво қилиш муддатлари ўтиб кетган.
😭 Шу сабабли аниқлаштирилган ҳисоботни топшириб, ортиқча тўланган солиқни қайтариб ололмайсиз.
Корхона ЖШДС ортиқча ҳисобланганлиги оқибатида зарар кўрмаган. ЖШДС жисмоний шахсларнинг даромадидан ушлаб қолинган. Даъво муддати ўтганлиги сабабли корхона ўша жисмоний шахсларга ҳам солиқни қайта камайтириб ҳисоблаб, фарқини тўлаб беришга мажбур эмас.
Солиқ мажбурияти бўйича даъво қилиш муддати натижаларига кўра солиқ мажбурияти аниқланадиган солиқ даври тугаганидан кейин беш йилни ташкил этади (СК 88-м. 2-қ.). 2013-2014 йилларда ортиқча ҳисобланган ЖШДС бўйича даъво қилиш муддатлари ўтиб кетган.
😭 Шу сабабли аниқлаштирилган ҳисоботни топшириб, ортиқча тўланган солиқни қайтариб ололмайсиз.
Корхона ЖШДС ортиқча ҳисобланганлиги оқибатида зарар кўрмаган. ЖШДС жисмоний шахсларнинг даромадидан ушлаб қолинган. Даъво муддати ўтганлиги сабабли корхона ўша жисмоний шахсларга ҳам солиқни қайта камайтириб ҳисоблаб, фарқини тўлаб беришга мажбур эмас.
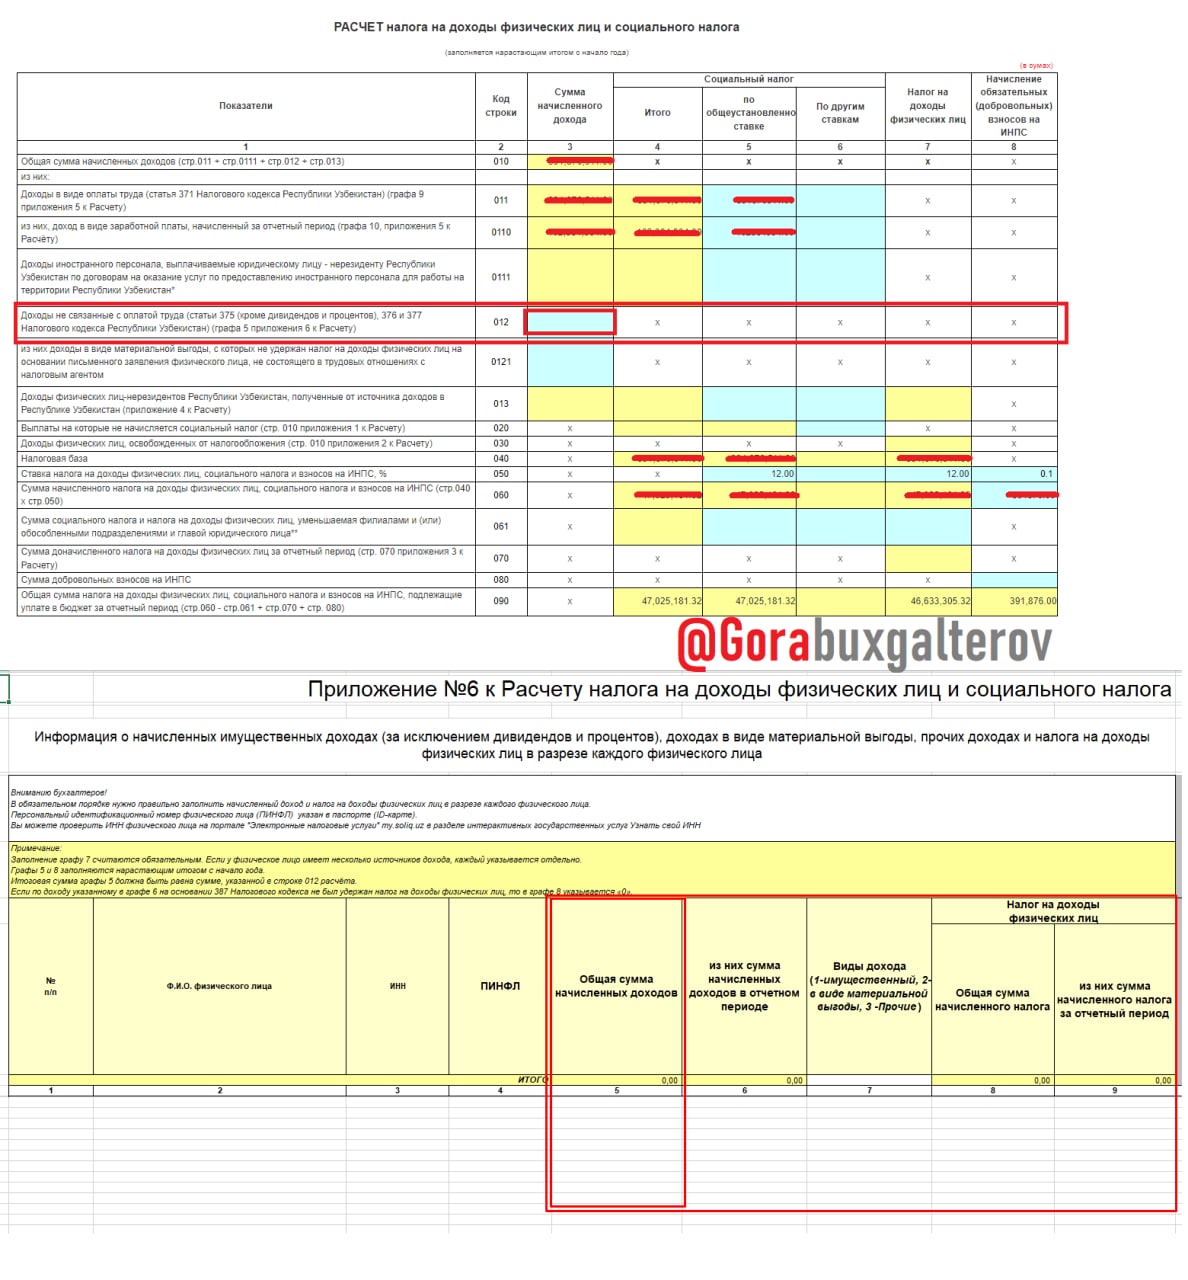
Отражение выплат по листкам временной нетрудоспособности в Расчете НДФЛ и социального налога
Выплаты по листкам временной нетрудоспособности не входят в состав доходов в виде оплаты труда, это прочие доходы физлиц
Расчет НДФЛ и социального налога за март 2022 года представляется по форме по коду 1110114. В ней выплаты по листкам по временной нетрудоспособности также отражаются по строке 012 Расчета и в прил. №6 к Расчету.
Выплаты по листкам временной нетрудоспособности не входят в состав доходов в виде оплаты труда, это прочие доходы физлиц
(п.15 ст.377 НК). Социальным налогом облагаются доходы в виде оплаты труда (ст.ст. 403-404 НК). Прочие доходы работников не облагаются этим налогом, они облагаются НДФЛ и обязательными взносами на ИНПС (п.4 ч.1 ст.387 НК, ст.10 Закона «О накопительном пенсионном обеспечении граждан», ЗРУ №702-II от 02.12.2004 г.).
В форме Расчета НДФЛ и социального налога по коду 1110113 выплаты по листкам временной нетрудоспособности нужно было указывать по строке 012 «Доходы, не связанные с оплатой труда (статьи 375 (кроме дивидендов и процентов), 376 и 377 Налогового кодекса Республики Узбекистан) (графа 5 приложения №6 к Расчету)» Расчета и в прил. №6 к Расчету.Расчет НДФЛ и социального налога за март 2022 года представляется по форме по коду 1110114. В ней выплаты по листкам по временной нетрудоспособности также отражаются по строке 012 Расчета и в прил. №6 к Расчету.
ПЕРЕЧЕНЬ отдельных категорий юридических и физических лиц, которые в силу специфики своей деятельности могут осуществлять денежные расчеты с населением без применения контрольно-кассовых машин с фискальной памятью
1. Юридические и физические лица, которые при оказании услуг населению выдают талоны, билеты или другие приравненные к ним документы, которые являются бланками строгой отчетности.
2. Юридические и физические лица, осуществляющие:
а) продажу газет и журналов;
б) торговлю на дехканских рынках с оборудованных торговых мест сельскохозяйственной продукцией, а также мясом убойных животных собственного производства (за исключением индивидуальных предпринимателей и юридических лиц);
в) реализацию продукции общественного питания в самолетах и поездах (кроме вагон-ресторанов);
3. Услуги бытового обслуживания вне стационара, кузнечные, жестяные работы.
4. Объекты военной торговли, расположенные вдоль Государственной границы.
5. Столовые и буфеты общеобразовательных школ.
6. Филиалы аптек, созданные на территории сельских врачебных пунктов.
7. Физические лица, реализующие товары на ярмарках выходного дня, рынках по реализации автомобилей и иных бывших в употреблении товаров, а также осуществляющие продажу живого скота, птиц, животных и т. д.
источник
#инфо #заметка без ККМ
1. Юридические и физические лица, которые при оказании услуг населению выдают талоны, билеты или другие приравненные к ним документы, которые являются бланками строгой отчетности.
2. Юридические и физические лица, осуществляющие:
а) продажу газет и журналов;
б) торговлю на дехканских рынках с оборудованных торговых мест сельскохозяйственной продукцией, а также мясом убойных животных собственного производства (за исключением индивидуальных предпринимателей и юридических лиц);
в) реализацию продукции общественного питания в самолетах и поездах (кроме вагон-ресторанов);
3. Услуги бытового обслуживания вне стационара, кузнечные, жестяные работы.
4. Объекты военной торговли, расположенные вдоль Государственной границы.
5. Столовые и буфеты общеобразовательных школ.
6. Филиалы аптек, созданные на территории сельских врачебных пунктов.
7. Физические лица, реализующие товары на ярмарках выходного дня, рынках по реализации автомобилей и иных бывших в употреблении товаров, а также осуществляющие продажу живого скота, птиц, животных и т. д.
источник
#инфо #заметка без ККМ
Методичка_Налог_на_прибыль_у_источника_выплаты_с_доходов_нерезидентов.pdf
393.6 KB
📱 Как уплачивать налог на прибыль у источника выплаты с доходов нерезидентов
🔸налоговые агенты;
🔸перечень доходов и ставки налога;
🔸международные договоры об избежании двойного налогообложения;
🔸как определить фактического владельца дохода;
🔸как использовать документ о налоговом резидентстве;
🔸как избежать претензий налоговых органов при неудержании налога на прибыль;
🔸как вернуть уплаченный налог на прибыль с доходов нерезидента;
🔸как облагаются доходы нерезидента в виде авторского вознаграждения (роялти);
🔸как облагаются доходы нерезидента от международных перевозок;
🔸как облагаются доходы нерезидента от реализации товаров по договору комиссии или поручения;
🔸какими положениями международных договоров руководствоваться;
🔸как удержать налог с дохода от реализации имущества, находящегося в Узбекистане, когда покупателем или продавцом выступают нерезиденты;
🔸как заплатить налог на прибыль с доходов нерезидента и отчитаться по нему.
Источник: БухгалтерУЗ ПРО
🔸налоговые агенты;
🔸перечень доходов и ставки налога;
🔸международные договоры об избежании двойного налогообложения;
🔸как определить фактического владельца дохода;
🔸как использовать документ о налоговом резидентстве;
🔸как избежать претензий налоговых органов при неудержании налога на прибыль;
🔸как вернуть уплаченный налог на прибыль с доходов нерезидента;
🔸как облагаются доходы нерезидента в виде авторского вознаграждения (роялти);
🔸как облагаются доходы нерезидента от международных перевозок;
🔸как облагаются доходы нерезидента от реализации товаров по договору комиссии или поручения;
🔸какими положениями международных договоров руководствоваться;
🔸как удержать налог с дохода от реализации имущества, находящегося в Узбекистане, когда покупателем или продавцом выступают нерезиденты;
🔸как заплатить налог на прибыль с доходов нерезидента и отчитаться по нему.
Источник: БухгалтерУЗ ПРО
Forwarded from Soliq xizmati xabarlari - Rasmiy kanal
#bilasizmi
Maʼmuriy javobgarlik to‘g‘risidagi kodeksning 175-moddasi 2- va 5-qismlarida nazarda tutilgan huquqbuzarliklarni sodir etganlik uchun yuridik shaxs rahbari yoki YATT maʼmuriy javobgarlikka tortiladi.
Ushbu maʼmuriy javobgarlik 2 ta holatda avtomatik tarzda aniqlanadi:
🔸 soliq hisobotini o‘z vaqtida taqdim etmaslik – BHMning 10 baravarigacha jarima belgilangan;
🔸soliqlar va yig‘imlarni to‘lash uchun to‘lov topshiriqnomasini xizmat ko‘rsatayotgan bankka soliq to‘lovchi tomonidan taqdim etmaslik yoki o‘z vaqtida taqdim etmaslik – BHMning 5 baravari miqdorida jarima belgilangan.
🖊Bunda qaror huquqbuzarning ishtirokisiz avtomat tarzda chiqariladi va 3 kun ichida shaxsiy kabinetiga yuboriladi.
❗️Maʼlumot uchun: O‘RQ-758-son Qonuni kuchga kirguniga qadar, ushbu turdagi maʼmuriy huquqbuzarliklar uchun hujjatlar soliq organida qog‘oz shaklida rasmiylashtiriladi.
📌Eslatma: O‘RQ-758-son Qonun qabul qilingan paytdan boshlab uch oy o‘tgach kuchga kiradi.
Тelegram | Facebook | Youtube| Instagram
Maʼmuriy javobgarlik to‘g‘risidagi kodeksning 175-moddasi 2- va 5-qismlarida nazarda tutilgan huquqbuzarliklarni sodir etganlik uchun yuridik shaxs rahbari yoki YATT maʼmuriy javobgarlikka tortiladi.
Ushbu maʼmuriy javobgarlik 2 ta holatda avtomatik tarzda aniqlanadi:
🔸 soliq hisobotini o‘z vaqtida taqdim etmaslik – BHMning 10 baravarigacha jarima belgilangan;
🔸soliqlar va yig‘imlarni to‘lash uchun to‘lov topshiriqnomasini xizmat ko‘rsatayotgan bankka soliq to‘lovchi tomonidan taqdim etmaslik yoki o‘z vaqtida taqdim etmaslik – BHMning 5 baravari miqdorida jarima belgilangan.
🖊Bunda qaror huquqbuzarning ishtirokisiz avtomat tarzda chiqariladi va 3 kun ichida shaxsiy kabinetiga yuboriladi.
❗️Maʼlumot uchun: O‘RQ-758-son Qonuni kuchga kirguniga qadar, ushbu turdagi maʼmuriy huquqbuzarliklar uchun hujjatlar soliq organida qog‘oz shaklida rasmiylashtiriladi.
📌Eslatma: O‘RQ-758-son Qonun qabul qilingan paytdan boshlab uch oy o‘tgach kuchga kiradi.
Тelegram | Facebook | Youtube| Instagram
Какие налоговые последствия возникают, если простили долг работнику
Ситуация: Работник – увольняется. За ним числится долг за причиненный материальный ущерб. Работодатель хочет не взыскивать его, а списать на расходы предприятия.
Вопрос: Возникают ли при этом налоговые последствия у работодателя или самого работника?
Ответ:
– Работник может иметь долги перед работодателем. Например, – причинил материальный ущерб, взял у предприятия заем, увольняется до завершения периода, за который уже получен отпуск, и т.п.
Удержать эти суммы из оплаты труда можно по общему правилу – с письменного согласия работника ч. 1 ст. 164 ТК.
Если руководство предприятия решает простить работнику долг, эта сумма для работника будет доходом в виде материальной выгоды. Она включается в облагаемый доход работника п. 5 ч. 1 ст. 376 НК. Если предприятие – плательщик налога на прибыль, для него это – невычитаемый расход п. 3 ст. 317 НК.
Рассмотрим ситуацию на условном примере. Допустим, работник по неосторожности причинил предприятию материальный ущерб на сумму 1 500 тыс. сум. Принято решение взыскать с него эту сумму.
После того как работник возместил половину долга (750 тыс. сум.), предприятие решило не взыскивать остаток.
Списанная работодателем часть долга 750 тыс. сум. будет считаться доходом работника, облагаемым НДФЛ п. 5 ч. 1 ст. 376 НК.
В налоговой отчетности отразите этот доход:
в Расчете НДФЛ и соцналога – в прил. №6 к Расчету и в строке 012 Расчета. Не указывайте доходы в виде матвыгоды в строках 011 и 0110 Расчета, так как они не относятся к доходам в виде оплаты труда ст. 371 НК;
в Расчете налога на прибыль – в графе 3 и 4 строки 0119 прил. №2 к Расчету.
Ситуация: Работник – увольняется. За ним числится долг за причиненный материальный ущерб. Работодатель хочет не взыскивать его, а списать на расходы предприятия.
Вопрос: Возникают ли при этом налоговые последствия у работодателя или самого работника?
Ответ:
– Работник может иметь долги перед работодателем. Например, – причинил материальный ущерб, взял у предприятия заем, увольняется до завершения периода, за который уже получен отпуск, и т.п.
Удержать эти суммы из оплаты труда можно по общему правилу – с письменного согласия работника ч. 1 ст. 164 ТК.
Если руководство предприятия решает простить работнику долг, эта сумма для работника будет доходом в виде материальной выгоды. Она включается в облагаемый доход работника п. 5 ч. 1 ст. 376 НК. Если предприятие – плательщик налога на прибыль, для него это – невычитаемый расход п. 3 ст. 317 НК.
Рассмотрим ситуацию на условном примере. Допустим, работник по неосторожности причинил предприятию материальный ущерб на сумму 1 500 тыс. сум. Принято решение взыскать с него эту сумму.
После того как работник возместил половину долга (750 тыс. сум.), предприятие решило не взыскивать остаток.
Списанная работодателем часть долга 750 тыс. сум. будет считаться доходом работника, облагаемым НДФЛ п. 5 ч. 1 ст. 376 НК.
В налоговой отчетности отразите этот доход:
в Расчете НДФЛ и соцналога – в прил. №6 к Расчету и в строке 012 Расчета. Не указывайте доходы в виде матвыгоды в строках 011 и 0110 Расчета, так как они не относятся к доходам в виде оплаты труда ст. 371 НК;
в Расчете налога на прибыль – в графе 3 и 4 строки 0119 прил. №2 к Расчету.

Как себя вести во время выездной проверки ?
1. Как только инспекторы вручили вам приказ о выездной проверке...
2. Чтобы проверяющие не выходили за рамки цели проверки, всегда имейте...
3. Документально оформите доверенное лицо, которое будет общаться...
4. Выделите для проверяющих отдельный кабинет, желательно...
5. На любые неправомерные требования проверяющих...
6. Не препятствуйте процессу проверки, ведите себя...
7. Проверьте всю территорию и офисные помещения: нет ли ...
8. При запросе документов составляйте реестр всего, что вы...
9. При общении с проверяющими помните, что вы не обязаны...
10. Не поддавайтесь эмоциям. Вы заблуждаетесь, если думаете, что...
11. Пригласите опытного адвоката, который будет присутствовать, если...
12. Своих сотрудников предупредите, что если проверяющие...
Прочитайте здесь
кейворд: проверка
1. Как только инспекторы вручили вам приказ о выездной проверке...
2. Чтобы проверяющие не выходили за рамки цели проверки, всегда имейте...
3. Документально оформите доверенное лицо, которое будет общаться...
4. Выделите для проверяющих отдельный кабинет, желательно...
5. На любые неправомерные требования проверяющих...
6. Не препятствуйте процессу проверки, ведите себя...
7. Проверьте всю территорию и офисные помещения: нет ли ...
8. При запросе документов составляйте реестр всего, что вы...
9. При общении с проверяющими помните, что вы не обязаны...
10. Не поддавайтесь эмоциям. Вы заблуждаетесь, если думаете, что...
11. Пригласите опытного адвоката, который будет присутствовать, если...
12. Своих сотрудников предупредите, что если проверяющие...
Прочитайте здесь
кейворд: проверка
Telegraph
Как себя вести во время выездной проверки ?
1. Как только инспекторы вручили вам приказ о выездной проверке, проверьте текст приказа и документы проверяющих. Читая приказ, особое внимание обратите на сроки и цель проверки. Сверьте между собой данные проверяющих – в приказе и в служебном удостоверении.…
Фоизсиз қарзнинг томонлар учун солиқ оқибатлари
Вазият: Корхонамиз бошқа корхонага 100 млн.сўм миқдорида фоизсиз қарз берди. Ушбу қарз 1 йил ичида қайтарилди. Қарз пул шаклида берилди ва пул шаклида қайтарилди.
Савол: Бир корхона бошқа корхонага фоизсиз қарз берганида томонлар учун қандай солиқ оқибатлари келиб чиқади?
Бир корхона бошқа корхонага фоизсиз қарз берганида қарз берувчи корхона учун солиқ оқибатлари вужудга келмайди. У 100 млн.сўм миқдорида қарз берди ва ушбу суммани тўлиқ қайтариб олди, даромад кўрмади.
Фоизсиз қарз олган корхонада солиқ солиш мақсадида даромад юзага келади. Қарз олувчининг даромади қарз (қайтариш шарти билан молиявий ёрдам) олиш санасида Ўзбекистон Республикаси Марказий банки томонидан белгиланган қайта молиялаштириш ставкасидан келиб чиққан ҳолда аниқланади (СК 299-м. 4-қ.). Ушбу даромад суммаси фойда солиғи бўйича солиқ базасини аниқлашда жами даромад таркибига киритилади (СК 297-м. 3-қ. 10-б.).
Вазият: Корхонамиз бошқа корхонага 100 млн.сўм миқдорида фоизсиз қарз берди. Ушбу қарз 1 йил ичида қайтарилди. Қарз пул шаклида берилди ва пул шаклида қайтарилди.
Савол: Бир корхона бошқа корхонага фоизсиз қарз берганида томонлар учун қандай солиқ оқибатлари келиб чиқади?
Бир корхона бошқа корхонага фоизсиз қарз берганида қарз берувчи корхона учун солиқ оқибатлари вужудга келмайди. У 100 млн.сўм миқдорида қарз берди ва ушбу суммани тўлиқ қайтариб олди, даромад кўрмади.
Фоизсиз қарз олган корхонада солиқ солиш мақсадида даромад юзага келади. Қарз олувчининг даромади қарз (қайтариш шарти билан молиявий ёрдам) олиш санасида Ўзбекистон Республикаси Марказий банки томонидан белгиланган қайта молиялаштириш ставкасидан келиб чиққан ҳолда аниқланади (СК 299-м. 4-қ.). Ушбу даромад суммаси фойда солиғи бўйича солиқ базасини аниқлашда жами даромад таркибига киритилади (СК 297-м. 3-қ. 10-б.).
Камайиш_томонга_аниқлаштирилган_ҳисоботни_топшириш.pdf
188.9 KB
Камайиш томонга аниқлаштирилган ҳисоботни топшириш бўйича қўлланма.
Как сдать «уточненку» в сторону уменьшения
filetype: PDF / / lan: UZ 🇺🇿 + RU 🇷🇺
кейворд: пересдача
Бухгалтерия бўйича саволлар бўлса: @TJ1890
Как сдать «уточненку» в сторону уменьшения
filetype: PDF / / lan: UZ 🇺🇿 + RU 🇷🇺
кейворд: пересдача
Бухгалтерия бўйича саволлар бўлса: @TJ1890
Ситуация: Предприятие является плательщиком налога на прибыль. С декабря 2021 года поставщик электроэнергии не выставляет нам ЭСФ на стоимость реактивной электроэнергии. Вместо ЭСФ выставляет акт сдачи-приемки выполненных работ.
Вопрос: Можно ли брать в расход суммы реактивной электроэнергии по актам сдачи-приемки выполненных работ? Вычитается ли этот расход при расчете налога на прибыль?
Ответ: Можно. Для признания расходов не обязательно наличие ЭСФ. Расходы могут признаваться и на основании других документов, в том числе акта сдачи-приемки выполненных работ.
При определении налоговой базы по налогу на прибыль вычитаются экономически оправданные и документально подтвержденные расходы. Условия признания расходов таковыми установлены в частях 4–5 ст.305 НК. Если расход на реактивную электроэнергию соответствует данным условиям, можете его вычесть.
кейворд: реактив, реактивная мощность
Вопрос: Можно ли брать в расход суммы реактивной электроэнергии по актам сдачи-приемки выполненных работ? Вычитается ли этот расход при расчете налога на прибыль?
Ответ: Можно. Для признания расходов не обязательно наличие ЭСФ. Расходы могут признаваться и на основании других документов, в том числе акта сдачи-приемки выполненных работ.
При определении налоговой базы по налогу на прибыль вычитаются экономически оправданные и документально подтвержденные расходы. Условия признания расходов таковыми установлены в частях 4–5 ст.305 НК. Если расход на реактивную электроэнергию соответствует данным условиям, можете его вычесть.
кейворд: реактив, реактивная мощность