Buxgalter PRO l ГораБух
Можно ли арендовать землю у физ.лица (или Юр.лица) ?
Нет, юридические и физические лица не имеют права предоставлять землю в аренду. Земля (земельные участки) предоставляются в аренду только со стороны государственных органов (ст.24 ЗК).
💯 Предприятие может арендовать у физического лица здания и сооружения, тогда оно может пользоваться прилегающим земельным участком.
🍕 доп.инфо:
💯 Предприятие может арендовать у физического лица здания и сооружения, тогда оно может пользоваться прилегающим земельным участком.
🍕 доп.инфо:
При аренде недвижимости у физлица предприятие в качестве налогового агента должно удержать с доходов арендодателя НДФЛ и уплатить в бюджет (п.3 ст.375, п.3 ч.1 ст.387 НК). Доход физлица-арендодателя отражается в Расчете НДФЛ и социального налога.Является ли надбавка к заработной плате торговых представителей вычитаемым расходом при определении налоговой базы по налогу на прибыль?
Anonymous Poll
58%
Да
36%
Нет
6%
не знаю
image_2022-07-18_13-34-46.png
91.4 KB
#Мштурм
Какая из шести черных фигур в
точности соответствует красной?
Қайси фигура қизил билан бир хил.
Какая из шести черных фигур в
точности соответствует красной?
Қайси фигура қизил билан бир хил.
Buxgalter PRO l ГораБух
Является ли надбавка к заработной плате торговых представителей вычитаемым расходом при определении налоговой базы по налогу на прибыль?
ДА. Получение надбавки к заработной плате стимулирует ваших торговых представителей искать и находить оптовых покупателей. В результате чего предприятие получает больший доход, а работник – процент от сделки. Это экономически оправданный расход.
Также выплата процента от сделки должна быть предусмотрена приказом, коллективным или трудовым договором или иными локальными актами предприятия. Такой расход является документально подтвержденным.
🍕 доп.инфо:
Также выплата процента от сделки должна быть предусмотрена приказом, коллективным или трудовым договором или иными локальными актами предприятия. Такой расход является документально подтвержденным.
🍕 доп.инфо:
При определении налоговой базы по налогу на прибыль вычитаются экономически оправданные и документально подтвержденные расходы. Условия признания расходов таковыми установлены в частях 4 и 5 ст.305 НК.На предприятии отсутствует коллективный договор, суточные во время служебных командировок установлены приказом в размере 80 000 сум.
Является ли размер суточных, установленный приказом, нормой? Можно ли эти суммы не облагать НДФЛ и социальным налогом?
Является ли размер суточных, установленный приказом, нормой? Можно ли эти суммы не облагать НДФЛ и социальным налогом?
Anonymous Poll
26%
Да
65%
Нет
9%
не знаю
Buxgalter PRO l ГораБух
На предприятии отсутствует коллективный договор, суточные во время служебных командировок установлены приказом в размере 80 000 сум.
Является ли размер суточных, установленный приказом, нормой? Можно ли эти суммы не облагать НДФЛ и социальным налогом?
Является ли размер суточных, установленный приказом, нормой? Можно ли эти суммы не облагать НДФЛ и социальным налогом?
Нет, размер суточных, установленный приказом, не является не облагаемой налогами нормой. Нормы суточных во время командировок в пределах Республики Узбекистан, установленные законодательством, приведены в п.11 Инструкции (рег. МЮ №1268 от 29.08.2003 г.). Они составляют:
- в г. Ташкенте, городах – областных центрах – 0,1 БРВ;
- в других городах и населенных пунктах – 0,08 БРВ.
Возмещение указанных расходов производится без документального подтверждения фактически произведенных затрат.
Суточные, выплачиваемые за время нахождения в командировке, в пределах норм, установленных законодательством, не рассматриваются в качестве доходов физлиц (п.8 ч.2 ст.369 НК). Они не облагаются НДФЛ и социальным налогом.
🍕доп.инфо
- в г. Ташкенте, городах – областных центрах – 0,1 БРВ;
- в других городах и населенных пунктах – 0,08 БРВ.
Возмещение указанных расходов производится без документального подтверждения фактически произведенных затрат.
Суточные, выплачиваемые за время нахождения в командировке, в пределах норм, установленных законодательством, не рассматриваются в качестве доходов физлиц (п.8 ч.2 ст.369 НК). Они не облагаются НДФЛ и социальным налогом.
🍕доп.инфо
Суточные во время служебных командировок сверх норм, установленных законодательством, относятся к компенсационным выплатам в составе доходов в виде оплаты труда (п.9 ст.373, ч.1 ст.371 НК). Суточные сверх норм облагаются социальным налогом, НДФЛ и обязательными взносами на ИНПС (ст.ст.403–404 НК, п.1 ч.1 ст.387 НК, ст.10 Закона «О накопительном пенсионном обеспечении граждан», ЗРУ №702-II от 02.12.2004 г.).Кто либо исползовал право платить налоги в рассрочку ?
Кимдир соликларни кечиктириб тулаш хукукидан фойдаланганми?
Кимдир соликларни кечиктириб тулаш хукукидан фойдаланганми?
Anonymous Poll
16%
Да / Ха
76%
Нет / йук
8%
Что это? / Нима у ?
Buxgalter PRO l ГораБух
Кто либо исползовал право платить налоги в рассрочку ?
Кимдир соликларни кечиктириб тулаш хукукидан фойдаланганми?
Кимдир соликларни кечиктириб тулаш хукукидан фойдаланганми?
В соответствии со статьей 99 Кодекса установлено, что государственный налоговый комитет вправе предоставлять возможность уплаты налогов, а также налога с оборота в рассрочку в установленном порядке без предоставления имущества в залог, без поручительства или банковской гарантии (за исключением налога на прибыль, социального налога, налога на прибыль у источника выплаты).
➡️ Кроме того, согласно приложению к статье 100, заинтересованным лицам, осуществляющим деятельность более 3 лет, своевременно уплачивающим налоги, но финансовое положение которых не позволяет погасить налоговую задолженность в срок, может быть предоставлена возможность уплаты налогов в рассрочку.
Более подробнее НК 99, 100, 101
Солиқни тўлаш бўйича муддатни кечиктириш ёки бўлиб-бўлиб тўлаш имконияти манфаатдор шахсга, башарти унинг молиявий аҳволи ушбу солиқни белгиланган муддатда тўлаш имконини бермаса, бироқ кўрсатилган шахсда бундай солиқни кечиктириш ёки бўлиб-бўлиб тўлаш учун берилган муддат мобайнида тўлаш имконияти юзага келади деб тахмин қилиш учун етарлича асослар мавжуд бўлса, берилиши мумкин.
батафсил СК 99, 100, 101
➡️ Кроме того, согласно приложению к статье 100, заинтересованным лицам, осуществляющим деятельность более 3 лет, своевременно уплачивающим налоги, но финансовое положение которых не позволяет погасить налоговую задолженность в срок, может быть предоставлена возможность уплаты налогов в рассрочку.
Более подробнее НК 99, 100, 101
Солиқни тўлаш бўйича муддатни кечиктириш ёки бўлиб-бўлиб тўлаш имконияти манфаатдор шахсга, башарти унинг молиявий аҳволи ушбу солиқни белгиланган муддатда тўлаш имконини бермаса, бироқ кўрсатилган шахсда бундай солиқни кечиктириш ёки бўлиб-бўлиб тўлаш учун берилган муддат мобайнида тўлаш имконияти юзага келади деб тахмин қилиш учун етарлича асослар мавжуд бўлса, берилиши мумкин.
батафсил СК 99, 100, 101
Заметка. Налоговый аудит
Период подпадающий под проверку, не может захватывать период предыдущего налогового аудита, а также не должен выходить за рамки исковой давности (п. 131 Положения, прил. № 2 к ПКМ № 1 от 07.01.2021 г.).
Повторный налоговый аудит по одним и тем же налогам и за один и тот же период может быть только в случае выявления новых обстоятельств, которые ранее не были известны налоговому органу (п. 132 Положения, прил. № 2 к ПКМ № 1 от 07.01.2021 г.).
Внимание
В период проведения налогового аудита вы не можете вносить изменения и дополнения в налоговую отчетность проверяемого периода п. 128 Положения, прил. № 2 к ПКМ № 1 от 07.01.2021 г.. Даже если вы отправите повторно отчеты с внесенными изменениями и дополнениями, они не будут приняты к рассмотрению.
Источник
Период подпадающий под проверку, не может захватывать период предыдущего налогового аудита, а также не должен выходить за рамки исковой давности (п. 131 Положения, прил. № 2 к ПКМ № 1 от 07.01.2021 г.).
Повторный налоговый аудит по одним и тем же налогам и за один и тот же период может быть только в случае выявления новых обстоятельств, которые ранее не были известны налоговому органу (п. 132 Положения, прил. № 2 к ПКМ № 1 от 07.01.2021 г.).
Внимание
В период проведения налогового аудита вы не можете вносить изменения и дополнения в налоговую отчетность проверяемого периода п. 128 Положения, прил. № 2 к ПКМ № 1 от 07.01.2021 г.. Даже если вы отправите повторно отчеты с внесенными изменениями и дополнениями, они не будут приняты к рассмотрению.
Источник
image_2022-07-18_13-52-10.png
442.8 KB
#Мштурм
Загадка. Найдите отличия. С ней справлются не более 2 человек из 10.
Топишмок. Фаркни топинг. Буни 10 та одамдан факат кўпи билан 2 та одам топа олади.
Загадка. Найдите отличия. С ней справлются не более 2 человек из 10.
Топишмок. Фаркни топинг. Буни 10 та одамдан факат кўпи билан 2 та одам топа олади.
ИКПУ коды @GoraBuxgalterov.xlsx
38.4 KB
Кто может продолжать выставлять односторонние ЭСФ ?
Такая возможность сохранена по некоторым видам услуг предприятий коммунальной, коммуникационной и финансовой сферы. Перечень этих услуг с кодами ИКПУ можно посмотреть здесь.
💢 Односторонним счетом-фактурой также оформляется экспорт и импорт услуг, реализация товаров по цене ниже рыночной и таможенной стоимости.
Такая возможность сохранена по некоторым видам услуг предприятий коммунальной, коммуникационной и финансовой сферы. Перечень этих услуг с кодами ИКПУ можно посмотреть здесь.
💢 Односторонним счетом-фактурой также оформляется экспорт и импорт услуг, реализация товаров по цене ниже рыночной и таможенной стоимости.
Вазият:
ҚҚС тўловчи корхона жисмоний шахс бўлмиш таъсисчига дивидендларни тайёр маҳсулот билан тўлаб бермоқчи.
Савол:
1. Таъсисчига дивидендлар тайёр маҳсулот билан тўланганида қандай бухгалтерия ўтказмалари берилади?
2. Бунда қандай солиқ оқибатлари келиб чиқади?
Жавоб:
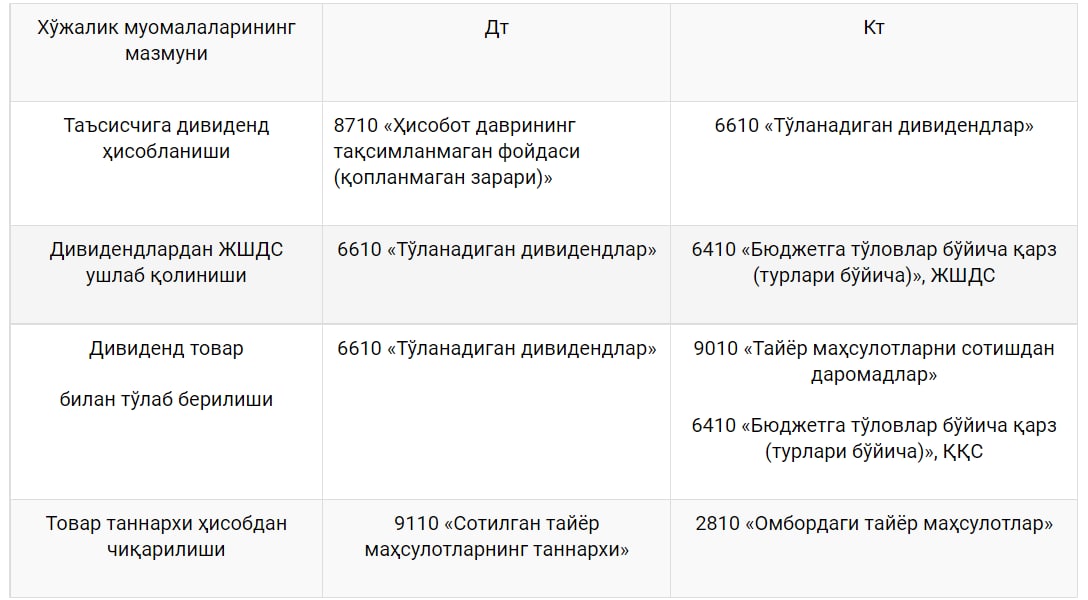
1.Жисмоний шахс бўлмиш таъсисчига дивидендлар тайёр маҳсулот билан тўланганидаги бухгалтерия ўтказмалари (расмда).
2.Таъсисчига дивиденд тўланганида унда мулкий даромад вужудга келади. Мулкий даромадлар солиқ агентида ЖШДСга тортилади (СК 375-м. 2-б., 387-м. 1-қ. 3-б.).
Жисмоний шахсга дивиденд тўлаш ҳисобига товарларни бериш товарларни реализация қилиш айланмаси ҳисобланади (СК 239-м. 4-қ. 5-б.). Корхона таъсисчига товарларни ҚҚС билан бериши ва ҚҚСни бюджетга тўлаб бериши керак.
Товарларни таъсисчига дивиденд ҳисобига бериш товар реализация ҳисобланганлиги сабабли товарларни реализация қилишдан олинган даромад фойда солиғи базасини аниқлашда жами даромадлар таркибига киритилади, товар таннархи эса чегириладиган харажатларга олиб борилади (СК 297-м. 3-қ. 1-б., 305-м. 1-5-қ.).
манба
ҚҚС тўловчи корхона жисмоний шахс бўлмиш таъсисчига дивидендларни тайёр маҳсулот билан тўлаб бермоқчи.
Савол:
1. Таъсисчига дивидендлар тайёр маҳсулот билан тўланганида қандай бухгалтерия ўтказмалари берилади?
2. Бунда қандай солиқ оқибатлари келиб чиқади?
Жавоб:
1.Жисмоний шахс бўлмиш таъсисчига дивидендлар тайёр маҳсулот билан тўланганидаги бухгалтерия ўтказмалари (расмда).
2.Таъсисчига дивиденд тўланганида унда мулкий даромад вужудга келади. Мулкий даромадлар солиқ агентида ЖШДСга тортилади (СК 375-м. 2-б., 387-м. 1-қ. 3-б.).
Жисмоний шахсга дивиденд тўлаш ҳисобига товарларни бериш товарларни реализация қилиш айланмаси ҳисобланади (СК 239-м. 4-қ. 5-б.). Корхона таъсисчига товарларни ҚҚС билан бериши ва ҚҚСни бюджетга тўлаб бериши керак.
Товарларни таъсисчига дивиденд ҳисобига бериш товар реализация ҳисобланганлиги сабабли товарларни реализация қилишдан олинган даромад фойда солиғи базасини аниқлашда жами даромадлар таркибига киритилади, товар таннархи эса чегириладиган харажатларга олиб борилади (СК 297-м. 3-қ. 1-б., 305-м. 1-5-қ.).
манба
Нужно ли (или знаете) начислять НДС при передаче товаров (услуг) на собственные нужды ?
Anonymous Poll
28%
что за бред. Не видел такого
34%
Да, знаю точно
39%
напишете об этом
Какими проводками отразить начисление и уплату налогов в 2022 году
Проводки по НДС
Реализация
Дт 4010 Кт 9010 Кт 6410
Поступление
Дт 4410 Дт 10хх Кт 6010
Проводки по налогу на прибыль
Начисление
Дт 9810 Кт 6410
Проводки по земельному налогу
Начисление
Дт 9430 Кт 6410
Проводки по доначисленным налогам
Доначисленную сумму НДС по результатам хронометража можете отразить проводкой (п. 2.3.14. прил. к ПКМ № 54 от 05.02.1999 г.):
Дебет 9430 «Прочие операционные расходы»
Кредит 6410 "Задолженность по платежам в бюджет (по видам)".
Внимание! Расходы предприятия, связанные с доначислением НДС по результатам налоговых проверок, относятся к не подлежащим вычету при определении налоговой базы по налогу на прибыль (п. 12 ст. 317 НК).
Доначисленную сумму по налогу на прибыль отразите проводкой (п. 430 прил. № 2 к НСБУ № 21):
Дебет 9810 "Расходы по налогу на прибыль"
Кредит 6410 "Задолженность по платежам в бюджет (по видам)".
Земельный налог, налог на имущество, налог за пользование водными ресурсами относятся на прочие операционные расходы (п.2.3.14 прил. к ПКМ №54 от 05.02.1999 г.). При начислении этих налогов делается бухгалтерская проводка:
Дт счета 9430 «Прочие операционные расходы»
Кт счета 6410 «Задолженность по платежам в бюджет (по видам)».
==================================
Ресурсные налоги
СУВ
ЕР
мол-мулк
недр солиги
Ресурсные налоги относятся на расходы предприятия
Земельный налог, налог на имущество, налог за пользование водными ресурсами относятся на прочие операционные расходы
Дт счета 9430 «Прочие операционные расходы»
Кт счета 6410 «Задолженность по платежам в бюджет (по видам)».
кейворд: проводка налог проводки
Проводки по НДС
Реализация
Дт 4010 Кт 9010 Кт 6410
Поступление
Дт 4410 Дт 10хх Кт 6010
Проводки по налогу на прибыль
Начисление
Дт 9810 Кт 6410
Проводки по земельному налогу
Начисление
Дт 9430 Кт 6410
Проводки по доначисленным налогам
Доначисленную сумму НДС по результатам хронометража можете отразить проводкой (п. 2.3.14. прил. к ПКМ № 54 от 05.02.1999 г.):
Дебет 9430 «Прочие операционные расходы»
Кредит 6410 "Задолженность по платежам в бюджет (по видам)".
Внимание! Расходы предприятия, связанные с доначислением НДС по результатам налоговых проверок, относятся к не подлежащим вычету при определении налоговой базы по налогу на прибыль (п. 12 ст. 317 НК).
Доначисленную сумму по налогу на прибыль отразите проводкой (п. 430 прил. № 2 к НСБУ № 21):
Дебет 9810 "Расходы по налогу на прибыль"
Кредит 6410 "Задолженность по платежам в бюджет (по видам)".
Земельный налог, налог на имущество, налог за пользование водными ресурсами относятся на прочие операционные расходы (п.2.3.14 прил. к ПКМ №54 от 05.02.1999 г.). При начислении этих налогов делается бухгалтерская проводка:
Дт счета 9430 «Прочие операционные расходы»
Кт счета 6410 «Задолженность по платежам в бюджет (по видам)».
==================================
Ресурсные налоги
СУВ
ЕР
мол-мулк
недр солиги
Ресурсные налоги относятся на расходы предприятия
Земельный налог, налог на имущество, налог за пользование водными ресурсами относятся на прочие операционные расходы
(п.2.3.14 прил. к ПКМ №54 от 05.02.1999 г.).:Дт счета 9430 «Прочие операционные расходы»
Кт счета 6410 «Задолженность по платежам в бюджет (по видам)».
кейворд: проводка налог проводки
Предприятие – плательщик НДС списывает свою продукцию и выполняет работы по устранению недоделок и собственной продукции.
🟥 расходы являются невычитаемыми при расчете налога на прибыль
🟩 В бухучете списание себестоимости бетона и работ по устранению недоделок в СМР отразите так. (рис.)
◽️ Счет-фактуру на стоимость переданного бетона и выполненных работ не оформляйте. Списание бетона оформите накладной или актом, а стоимость выполненных работ – внутренним актом выполненных работ, выделив в них сумму НДС.
☝🏾В налоговой отчетности по НДС данную операцию отразите так:
⚠️ данные по операции отразите в Реестре счетов-фактур (документов, заменяющих счета-фактуры) по реализованным товарам (работам, услугам) прил. №5 к Расчету НДС;
⚠️ сумму оборота по реализации – себестоимость списанного бетона и выполненных работ по устранению недоделок в СМР отразите в графе 3 строки 01081 приложения № 1 к Расчету НДС.
кейворд: НДС для собственных нужд
🟥 расходы являются невычитаемыми при расчете налога на прибыль
🟩 В бухучете списание себестоимости бетона и работ по устранению недоделок в СМР отразите так. (рис.)
◽️ Счет-фактуру на стоимость переданного бетона и выполненных работ не оформляйте. Списание бетона оформите накладной или актом, а стоимость выполненных работ – внутренним актом выполненных работ, выделив в них сумму НДС.
☝🏾В налоговой отчетности по НДС данную операцию отразите так:
⚠️ данные по операции отразите в Реестре счетов-фактур (документов, заменяющих счета-фактуры) по реализованным товарам (работам, услугам) прил. №5 к Расчету НДС;
⚠️ сумму оборота по реализации – себестоимость списанного бетона и выполненных работ по устранению недоделок в СМР отразите в графе 3 строки 01081 приложения № 1 к Расчету НДС.
кейворд: НДС для собственных нужд
Как_вернуть_социальный_налог_за_работников_не_старше_25_лет.pdf
837 KB
Как вернуть социальный налог за работников не старше 25 лет (пошаговая инструкция)
кейворд: ЕСП возврат, кайтариш, ижтимой солик
кейворд: ЕСП возврат, кайтариш, ижтимой солик