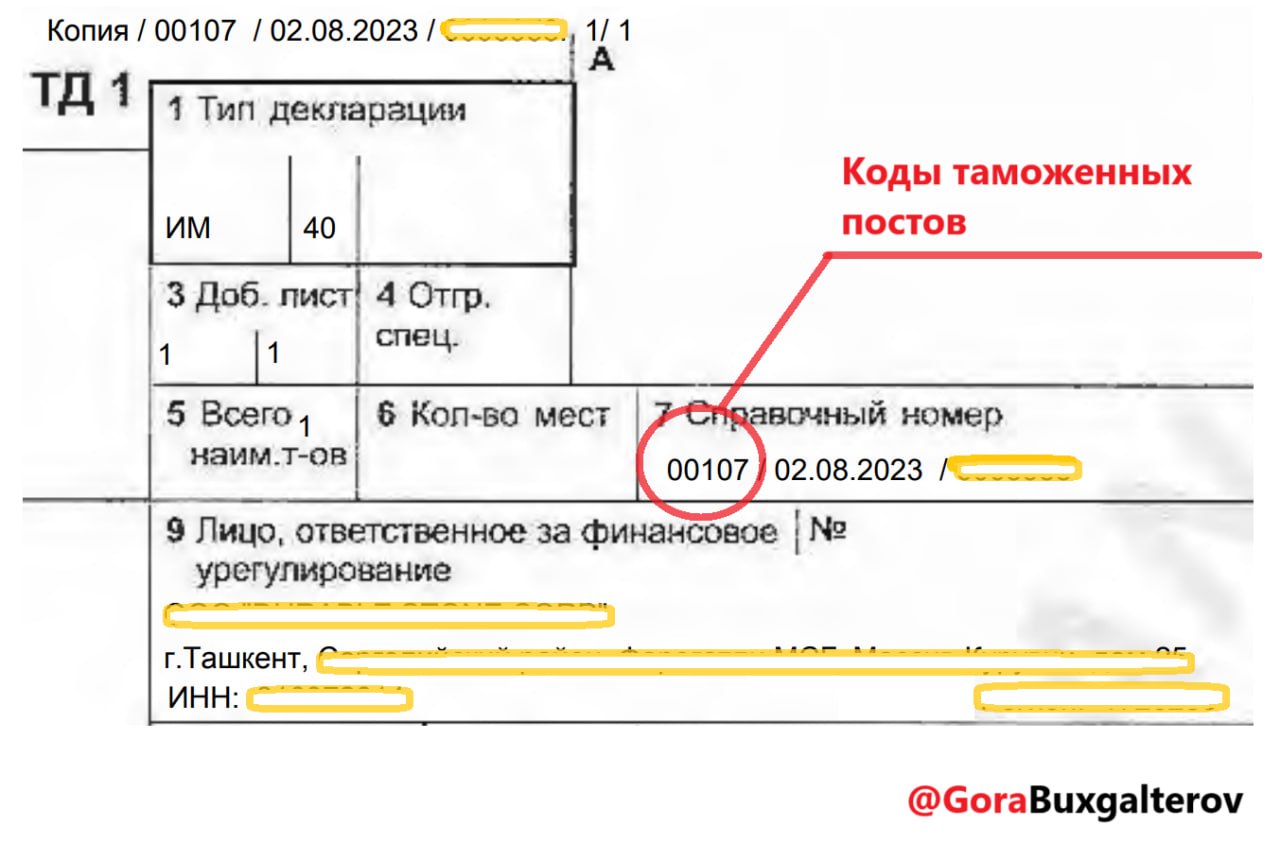
👮♀️ КЛАССИФИКАТОР КОДЫ таможенных постов (ТП)
35001 Приграничный пост «Аэропорт Нукус»
35002 ТП ВЭД «Нукус»
35003 Приграничный пост «Ходжейли»
35004 Приграничный пост «Даут-ата»
35009 ТП ВЭД «Турткуль»
35010 Железнодорожный приграничный пост «Каракалпакстан»
35011 Железнодорожный приграничный пост «Найманкуль»
35012 ТП ВЭД «Кунград»
03002 Приграничный комплекс «Дустлик»
03003 Приграничный пост «Аэропорт Андижан»
03004 ТП ВЭД «Бабур»
03009 Приграничный пост «Маданият»
03011 ТП ВЭД «Андижан»
03014 Железнодорожный приграничный пост «Савай»
03015 ТП ВЭД «Асака»
06001 Приграничный пост «Аэропорт Бухара»
06002 ТП ВЭД «Когон»
06006 ТП ВЭД «Бухара»
06007 ТП ВЭД «Коровулбозор»
06008 ТП ВЭД «Гиждуван»
06009 ТП ВЭД «Коракуль»
06010 Приграничный комплекс «Алат»
06011 Железнодорожный приграничный пост «Ходжедавлат»
08003 Приграничный пост «Учтурган»
08004 ТП ВЭД «Джизак»
08007 Приграничный пост «Кушкент»
10002 ТП ВЭД «Насаф»
10003 Железнодорожный приграничный пост «Карши»
10005 ТП ВЭД «Муборак»
10006 ТП ВЭД «Китаб»
10007 ТП ВЭД «Камаши-Гузор»
10008 Приграничный пост «Карши-Керки»
10010 ТП ВЭД «Карши-тола»
10011 ТП ВЭД «Талимаржон»
10012 Приграничный пост «Аэропорт Карши»
12001 ТП ВЭД «Тинчлик»
12002 Приграничный пост «Аэропорт Навои»
12003 ТП ВЭД «Навои»
12008 ТП ВЭД «Зарафшон»
12012 ТП ВЭД «Навои индустриальный»
14002 Приграничный пост «Аэропорт Наманган»
14003 Приграничный пост «Учкурган»
14004 Приграничный пост «Касансай»
14005 Приграничный пост «Пап»
14010 ТП ВЭД «Наманган»
18001 Приграничный пост «Аэропорт Самарканд»
18002 Приграничный пост «Джартепа»
18005 ТП ВЭД «Самарканд»
18007 ТП ВЭД «Улугбек»
22002 Приграничный пост «Аэропорт Термез»
22003 Приграничный комплекс «Сариасия»
22004 Железнодорожный приграничный пост «Сариасия»
22005 ТП ВЭД «Термез»
22006 ТП ВЭД «Денов»
22007 Приграничный пост «Гульбахор»
22011 ТП ВЭД «Даре порти»
22013 ТП ВЭД «Жаркурган»
22014 Железнодорожный приграничный пост «Амузанг»
22015 Железнодорожный приграничный пост «Болдир»
22017 Приграничный комплекс «Айритом»
24002 Приграничный пост «Хавастабад»
24003 ТП ВЭД «Хавас»
24004 Приграничный пост «Сырдарья»
24009 ТП ВЭД «Гулистан»
24010 ТП ВЭД «Сайхун»
27001 Приграничный пост «Яллама»
27008 Приграничный пост «Навои»
27009 Приграничный пост «С. Наджимов»
27011 Приграничный пост «Ойбек»
27013 Приграничный пост «Бекабад авто»
27014 ТП ВЭД «Чирчик»
27015 ТП ВЭД «Алмалык»
27016 ТП ВЭД «Янгиюль»
27018 ТП ВЭД «Бекобод»
27019 ТП ВЭД «Назарбек»
27020 ТП ВЭД «Келес»
27021 Приграничный комплекс «Гишткуприк»
27023 Приграничный пост «Фархад»
27024 Железнодорожный приграничный пост «Бекабад»
27028 ТП ВЭД «Ангрен»
27029 Железнодорожный приграничный пост «Узбекистан»
30001 Приграничный пост «Аэропорт Фергана»
30002 ТП ВЭД «Коканд»
30003 ТП ВЭД «Кувасой»
30004 Приграничный пост «Фергана»
30005 Приграничный пост «Андархан»
30006 Приграничный пост «Риштан»
30007 Приграничный пост «Укчи»
30008 Приграничный пост «Рават»
30009 ТП ВЭД «Водий»
30010 Приграничный пост «Узбекистан»
30012 Приграничный пост «Сох»
30015 ТП ВЭД «Киргули»
30017 ТП ВЭД «Маргилан»
30018 Железнодорожный приграничный пост «Бешарык»
33001 Приграничный пост «Шават»
33004 Приграничный пост «Дустлик»
33005 ТП ВЭД «СЭЗ Хазорасп»
33007 ТП ВЭД «Ургенч»
33011 Приграничный пост «Аэропорт Ургенч»
26002 ТП ВЭД «Ташкент-товарный»
26003 ТП ВЭД «Аркбулак»
26004 ТП ВЭД «Чукурсай»
26005 ТП ВЭД «Чет эл ваколатхоналари»
26007 ТП ВЭД «Бош почтампт»
26009 Железнодорожный приграничный пост «Келес»
26010 ТП ВЭД «Сергели»
26013 Железнодорожный приграничный пост «Техническая контора Чукурсай»
00101 Приграничный пост «Международный аэропорт «Ташкент» имени Ислама Каримова»
00102 ТП ВЭД «Авиа юклар»
источник код, таможня, ГТД
35001 Приграничный пост «Аэропорт Нукус»
35002 ТП ВЭД «Нукус»
35003 Приграничный пост «Ходжейли»
35004 Приграничный пост «Даут-ата»
35009 ТП ВЭД «Турткуль»
35010 Железнодорожный приграничный пост «Каракалпакстан»
35011 Железнодорожный приграничный пост «Найманкуль»
35012 ТП ВЭД «Кунград»
03002 Приграничный комплекс «Дустлик»
03003 Приграничный пост «Аэропорт Андижан»
03004 ТП ВЭД «Бабур»
03009 Приграничный пост «Маданият»
03011 ТП ВЭД «Андижан»
03014 Железнодорожный приграничный пост «Савай»
03015 ТП ВЭД «Асака»
06001 Приграничный пост «Аэропорт Бухара»
06002 ТП ВЭД «Когон»
06006 ТП ВЭД «Бухара»
06007 ТП ВЭД «Коровулбозор»
06008 ТП ВЭД «Гиждуван»
06009 ТП ВЭД «Коракуль»
06010 Приграничный комплекс «Алат»
06011 Железнодорожный приграничный пост «Ходжедавлат»
08003 Приграничный пост «Учтурган»
08004 ТП ВЭД «Джизак»
08007 Приграничный пост «Кушкент»
10002 ТП ВЭД «Насаф»
10003 Железнодорожный приграничный пост «Карши»
10005 ТП ВЭД «Муборак»
10006 ТП ВЭД «Китаб»
10007 ТП ВЭД «Камаши-Гузор»
10008 Приграничный пост «Карши-Керки»
10010 ТП ВЭД «Карши-тола»
10011 ТП ВЭД «Талимаржон»
10012 Приграничный пост «Аэропорт Карши»
12001 ТП ВЭД «Тинчлик»
12002 Приграничный пост «Аэропорт Навои»
12003 ТП ВЭД «Навои»
12008 ТП ВЭД «Зарафшон»
12012 ТП ВЭД «Навои индустриальный»
14002 Приграничный пост «Аэропорт Наманган»
14003 Приграничный пост «Учкурган»
14004 Приграничный пост «Касансай»
14005 Приграничный пост «Пап»
14010 ТП ВЭД «Наманган»
18001 Приграничный пост «Аэропорт Самарканд»
18002 Приграничный пост «Джартепа»
18005 ТП ВЭД «Самарканд»
18007 ТП ВЭД «Улугбек»
22002 Приграничный пост «Аэропорт Термез»
22003 Приграничный комплекс «Сариасия»
22004 Железнодорожный приграничный пост «Сариасия»
22005 ТП ВЭД «Термез»
22006 ТП ВЭД «Денов»
22007 Приграничный пост «Гульбахор»
22011 ТП ВЭД «Даре порти»
22013 ТП ВЭД «Жаркурган»
22014 Железнодорожный приграничный пост «Амузанг»
22015 Железнодорожный приграничный пост «Болдир»
22017 Приграничный комплекс «Айритом»
24002 Приграничный пост «Хавастабад»
24003 ТП ВЭД «Хавас»
24004 Приграничный пост «Сырдарья»
24009 ТП ВЭД «Гулистан»
24010 ТП ВЭД «Сайхун»
27001 Приграничный пост «Яллама»
27008 Приграничный пост «Навои»
27009 Приграничный пост «С. Наджимов»
27011 Приграничный пост «Ойбек»
27013 Приграничный пост «Бекабад авто»
27014 ТП ВЭД «Чирчик»
27015 ТП ВЭД «Алмалык»
27016 ТП ВЭД «Янгиюль»
27018 ТП ВЭД «Бекобод»
27019 ТП ВЭД «Назарбек»
27020 ТП ВЭД «Келес»
27021 Приграничный комплекс «Гишткуприк»
27023 Приграничный пост «Фархад»
27024 Железнодорожный приграничный пост «Бекабад»
27028 ТП ВЭД «Ангрен»
27029 Железнодорожный приграничный пост «Узбекистан»
30001 Приграничный пост «Аэропорт Фергана»
30002 ТП ВЭД «Коканд»
30003 ТП ВЭД «Кувасой»
30004 Приграничный пост «Фергана»
30005 Приграничный пост «Андархан»
30006 Приграничный пост «Риштан»
30007 Приграничный пост «Укчи»
30008 Приграничный пост «Рават»
30009 ТП ВЭД «Водий»
30010 Приграничный пост «Узбекистан»
30012 Приграничный пост «Сох»
30015 ТП ВЭД «Киргули»
30017 ТП ВЭД «Маргилан»
30018 Железнодорожный приграничный пост «Бешарык»
33001 Приграничный пост «Шават»
33004 Приграничный пост «Дустлик»
33005 ТП ВЭД «СЭЗ Хазорасп»
33007 ТП ВЭД «Ургенч»
33011 Приграничный пост «Аэропорт Ургенч»
26002 ТП ВЭД «Ташкент-товарный»
26003 ТП ВЭД «Аркбулак»
26004 ТП ВЭД «Чукурсай»
26005 ТП ВЭД «Чет эл ваколатхоналари»
26007 ТП ВЭД «Бош почтампт»
26009 Железнодорожный приграничный пост «Келес»
26010 ТП ВЭД «Сергели»
26013 Железнодорожный приграничный пост «Техническая контора Чукурсай»
00101 Приграничный пост «Международный аэропорт «Ташкент» имени Ислама Каримова»
00102 ТП ВЭД «Авиа юклар»
источник код, таможня, ГТД
Ассалому алекум каналимизнинг хурматли аъзолари!
Бу эълонни сиздан иш сўраган танишларизга юбориб ёрдам берсаларингиз жудаям миннатдор бўлардик.
Компютерни яхши ва рус тилида ўқиб тушуна оладиган, иложи бўлса олий маълумотли, бухгалтерия ўрганишга хохиш, иштиёқи баланд ёш йигит ва қизларга 2 ой шахсан бош бухгалтерни ўзидан бухгалтерияни ўрганиш ва иш билан таъминлаш шарти билан ЎҚИШГА ТАКЛИФ ЭТИЛАДИ.
3 та ўқувчи олинади ва ўқиш сўнгида фақат 1 киши иш билан таъминлади. Билимларни зўр эгалласа карераси (+ойлиги хам ☺️) жуда тез ўсиши кафолатланган. Адрес Сергели, Хонабод.
Вилоятдан келувчилар бўлса квартира ва жой, ишга бориб-келишга ёрдам берилади.
Қизиққанлар бўлса @tj1890 га ёзишлари мумкин.
Бу эълонни сиздан иш сўраган танишларизга юбориб ёрдам берсаларингиз жудаям миннатдор бўлардик.
Компютерни яхши ва рус тилида ўқиб тушуна оладиган, иложи бўлса олий маълумотли, бухгалтерия ўрганишга хохиш, иштиёқи баланд ёш йигит ва қизларга 2 ой шахсан бош бухгалтерни ўзидан бухгалтерияни ўрганиш ва иш билан таъминлаш шарти билан ЎҚИШГА ТАКЛИФ ЭТИЛАДИ.
3 та ўқувчи олинади ва ўқиш сўнгида фақат 1 киши иш билан таъминлади. Билимларни зўр эгалласа карераси (+ойлиги хам ☺️) жуда тез ўсиши кафолатланган. Адрес Сергели, Хонабод.
Вилоятдан келувчилар бўлса квартира ва жой, ишга бориб-келишга ёрдам берилади.
Қизиққанлар бўлса @tj1890 га ёзишлари мумкин.
Кто уплачивает налог на воду при переработке давальческого сырья
Налог за пользование водными ресурсами уплачивают лица, осуществляющие первичное водопользование или водопотребление на территории Республики Узбекистан ч. 1 ст. 441 НК.
При переработке давальческого сырья воду потребляет переработчик, оказывающий услуги заказчику по переработке. Он определяет налоговую базу на основании показаний водоизмерительных приборов, отраженных в документах бухгалтерского (первичного) учета использования воды ч. 1 ст. 444 НК. Переработчик представляет налоговую отчетность в налоговые органы по месту водопользования или водопотребления 1 раз в год ч. 3 ст. 447 НК. источник
Налог за пользование водными ресурсами уплачивают лица, осуществляющие первичное водопользование или водопотребление на территории Республики Узбекистан ч. 1 ст. 441 НК.
При переработке давальческого сырья воду потребляет переработчик, оказывающий услуги заказчику по переработке. Он определяет налоговую базу на основании показаний водоизмерительных приборов, отраженных в документах бухгалтерского (первичного) учета использования воды ч. 1 ст. 444 НК. Переработчик представляет налоговую отчетность в налоговые органы по месту водопользования или водопотребления 1 раз в год ч. 3 ст. 447 НК. источник
кейворд: налог на воду, давалЎзбекистон Марказий банки 18 сентябрдан бошлаб тижорат банклари учун валюта операцияларига қўйиладиган талабларни кучайтирмоқда. Бу ҳақдаги қарор Марказий банк Банк назорати қўмитасининг 15 сентябр кунги йиғилишида, сўнгра регулятор раҳбарияти томонидан қабул қилинган.
манба: kun.uz/14842689
Please open Telegram to view this post
VIEW IN TELEGRAM
Kimda Click apk bo‘lsa xizmatlar bo‘limiga o‘tib, aksiya ustiga bosing, barabanni aylantirish imkoniyati paydo bo‘ladi.
Agar Promo kod bilan kirsangiz 2 ta imkoniyat bo‘ladi, promokodsiz kirsangiz faqat 1 ta imkoniyat beradi.
💎 Promokod: HGK2H9
Agar Promo kod bilan kirsangiz 2 ta imkoniyat bo‘ladi, promokodsiz kirsangiz faqat 1 ta imkoniyat beradi.
Please open Telegram to view this post
VIEW IN TELEGRAM
ИП - Обязательный переход на уплату НДС и налога на прибыль
Индивидуальные предприниматели, чей доход от реализации товаров (услуг) за налоговый период превышает 1 млрд сум., должны перейти на уплату НДС и налога на прибыль с первого числа месяца, следующего за месяцем, в котором произошло такое превышение п. 5. ч. 1 ст. 294 НК ч. 9 ст. 462 НК.
ИП, переходящий на уплату НДС в обязательном порядке, должен подать в налоговый орган заявление о постановке на регистрационный учет в качестве плательщика НДС в обязательном порядке. Заявление предоставляется через персональный кабинет налогоплательщика не позднее 5 числа месяца, с которого налогоплательщик обязан перейти на уплату НДС и налога на прибыль п. 6 Положения, рег. МЮ №3232 от 02.05.2020 г..
Пример
Доход ИП превысил 1 млрд сум.
В середине июня доход ИП превысил 1 млрд сум. Предприниматель обязан со следующего месяца перейти на уплату налога на прибыль и НДС. Для этого нужно предоставить заявление о постановке на учет в качестве плательщика НДС не позднее 5 июля. Оплачивать налог на прибыль и НДС он будет с 1 июля.
Подайте заявление о регистрации в качестве плательщика НДС с даты, когда ваш доход фактически превысил сумму 1 млрд сум., так как взять в зачет НДС по приобретенным товарам (услугам) вы сможете только с момента присвоения вам регистрационного номера НДС.
источник
Индивидуальные предприниматели, чей доход от реализации товаров (услуг) за налоговый период превышает 1 млрд сум., должны перейти на уплату НДС и налога на прибыль с первого числа месяца, следующего за месяцем, в котором произошло такое превышение п. 5. ч. 1 ст. 294 НК ч. 9 ст. 462 НК.
ИП, переходящий на уплату НДС в обязательном порядке, должен подать в налоговый орган заявление о постановке на регистрационный учет в качестве плательщика НДС в обязательном порядке. Заявление предоставляется через персональный кабинет налогоплательщика не позднее 5 числа месяца, с которого налогоплательщик обязан перейти на уплату НДС и налога на прибыль п. 6 Положения, рег. МЮ №3232 от 02.05.2020 г..
Пример
Доход ИП превысил 1 млрд сум.
В середине июня доход ИП превысил 1 млрд сум. Предприниматель обязан со следующего месяца перейти на уплату налога на прибыль и НДС. Для этого нужно предоставить заявление о постановке на учет в качестве плательщика НДС не позднее 5 июля. Оплачивать налог на прибыль и НДС он будет с 1 июля.
Подайте заявление о регистрации в качестве плательщика НДС с даты, когда ваш доход фактически превысил сумму 1 млрд сум., так как взять в зачет НДС по приобретенным товарам (услугам) вы сможете только с момента присвоения вам регистрационного номера НДС.
источник
кейворд: ИП 1мрлд, превысил #ИП
Buxgalter PRO l ГораБух
Please open Telegram to view this post
VIEW IN TELEGRAM
Aylanmadan_olinadigan_soliq_AOS_hisob_kitobini_to‘ldirish_bo‘yicha.pdf
532.3 KB
Aylanmadan olinadigan soliq (AOS) hisob-kitobini to‘ldirish bo‘yicha qo‘llanma
кейворд: методичка, налог с оборота, отчет
кейворд: методичка, налог с оборота, отчет
Они устанавливают показатели потребления топлива и смазочных материалов для автомобилей конкретной модели, марки и модификации, с учетом климатических и иных факторов.
Таким образом, можно самостоятельно разработать и утвердить экономически и технологически обусловленные нормы расхода топлива с учетом показателей автомобиля.
Нормы расхода топлива также могут быть разработаны по договору со специализированными предприятиями.
источник
кейворд: норма расход авто ГСМ
Please open Telegram to view this post
VIEW IN TELEGRAM
Допустим, необходимо отпечатать в одну краску лист формата А3 тиражом 20000 экз на бумаге плотностью 70 гр/ кв.м.
Расход бумаги = 0,126 (площадь формата А3)*70гр/м.кв.(плотность бумага)*20000 (экз)+(норма отходов)
«Нормы отходов бумаги на технологические нужды производства при печатании продукции офсетным способом» разработаны сотрудниками института УзгипроНИИполиграф и утверждены Узбекским агентством по печати и информации (приказ № 95 от 16.12.2003 года). Данные нормы введены в действие с 01.01.2004 года.
источник
кейворд: норма расход полиграфия
Please open Telegram to view this post
VIEW IN TELEGRAM
Имеются ли временные ограничения по использованию норм расходов ГСМ ?
Anonymous Poll
38%
Да
43%
Нет
19%
Не знаю
Buxgalter PRO l ГораБух
Имеются ли временные ограничения по использованию норм расходов ГСМ ?
Учитывая, что для вашей организации нормы были разработаны этим же Институтом позже, то вы можете их использовать. Временных ограничений, т.е. срока действия разработанных норм расходов топлива, законодательство не предусматривает. источник
кейворд: норма расход авто ГСМ
Please open Telegram to view this post
VIEW IN TELEGRAM
ПКМ 283 от 14.05.2020 и основные моменты
Определяет порядок мониторинга и контроля за внешнеторговыми
Основные термины(бартерный контракт, внешнеторговые контракты, импорт товаров, услуг, импортный контракт, импортеры и экспортёры, экспорт товаров, работ, услуг, инвойс (счёт-фактура)
Минимальные требования, предъявляемые к внешнеторговым контрактам и инвойсам (Преамбула, предмет, количество, условия поставки, Сроки и дата поставки товара, Условия платежа, Акт)
! Запрещается вносить изменения и дополнения в условия внешнеторговых контрактов, в том числе в товарную часть, без дополнительных соглашений.
! Коммерческие банки сравнивают сведения, содержащиеся в ЕЭИСВО.
22. Мониторинг внешнеторговых контрактов и инвойсов хозяйствующих субъектов осуществляется органами валютного контроля и коммерческими банками посредством ЕЭИСВО.
23. Срок ввоза в республику и оформления товаров в режим «выпуск для свободного обращения (импорт)» (ИМ40), а также выполнения работ и оказания услуг либо возврата уплаченных за них денежных средств не должен превышать 180 календарных дней с даты оплаты по импортным контрактам.
24. Срок поступления выручки или обратного ввоза товаров по экспортным операциям не должен превышать 180 дней с даты оформления грузовой таможенной декларации под таможенным режимом «экспорт» — в отношении товаров и с даты подписания акта приемки выполненных работ — в отношении услуг (работ).
⚠️ 27. Экспортеры, допустившие задержку поступления выручки, а также импортеры, не обеспечившие ИМ40 или АКТы на более чем на 30 банковских дней (для субъектов малого бизнеса и частного предпринимательства — 60 банковских дней), после истечения установленных сроков уплачивают штраф:
10 процентов от суммы - при задержке до 180 дней;
дополнительно в эквиваленте 20 процентов от суммы - при задержке от 180 до 365 дней;
дополнительно в эквиваленте 70 процентов от суммы - при задержке более 365 дней.
источник
кейворд: штраф импорт ИМ40 штраф
Определяет порядок мониторинга и контроля за внешнеторговыми
Основные термины(бартерный контракт, внешнеторговые контракты, импорт товаров, услуг, импортный контракт, импортеры и экспортёры, экспорт товаров, работ, услуг, инвойс (счёт-фактура)
Минимальные требования, предъявляемые к внешнеторговым контрактам и инвойсам (Преамбула, предмет, количество, условия поставки, Сроки и дата поставки товара, Условия платежа, Акт)
! Запрещается вносить изменения и дополнения в условия внешнеторговых контрактов, в том числе в товарную часть, без дополнительных соглашений.
! Коммерческие банки сравнивают сведения, содержащиеся в ЕЭИСВО.
22. Мониторинг внешнеторговых контрактов и инвойсов хозяйствующих субъектов осуществляется органами валютного контроля и коммерческими банками посредством ЕЭИСВО.
23. Срок ввоза в республику и оформления товаров в режим «выпуск для свободного обращения (импорт)» (ИМ40), а также выполнения работ и оказания услуг либо возврата уплаченных за них денежных средств не должен превышать 180 календарных дней с даты оплаты по импортным контрактам.
24. Срок поступления выручки или обратного ввоза товаров по экспортным операциям не должен превышать 180 дней с даты оформления грузовой таможенной декларации под таможенным режимом «экспорт» — в отношении товаров и с даты подписания акта приемки выполненных работ — в отношении услуг (работ).
10 процентов от суммы - при задержке до 180 дней;
дополнительно в эквиваленте 20 процентов от суммы - при задержке от 180 до 365 дней;
дополнительно в эквиваленте 70 процентов от суммы - при задержке более 365 дней.
источник
кейворд: штраф импорт ИМ40 штраф
Please open Telegram to view this post
VIEW IN TELEGRAM
❗️ Корхона ижарага олган жой фақатгина нотурар жой бўлиши лозим, турар жойда тижорат фаолиятини олиб бориши мумкин эмас.
Агар корхона бинони юридик шахсдан ижарага олса, ижара ҳақи бўйича солиқларни ижарага берувчининг ўзи тўлайди.
ЖШДС: Агар ижарага берувчи жисмоний шахс бўлса, корхона солиқ агенти сифатида унинг даромадиган ЖШДС ушлаб қолиб бюджетга тўлаб бериши лозим (СК 375-3, СК 387/1-3).
Фойда солиғи: Корхона ижара ҳақини даромад келтирадиган фаолият учун тўлаганлиги сабабли ижара ҳақи фойда солиғи бўйича солиқ базасини аниқлашда чегирилади (СК 305-м. 1-5-қ.).
☝️ Солиқ солиш мақсадида ижара ҳақи суммаси 2023 йилда 1 кв.м. майдон учун «2023 йил учун Ўзбекистон Республикасининг давлат бюджети тўғрисида»ги Қонунга 8-иловада белгиланган ойлик ижара тўлови ставкаларининг энг кам миқдоридан паст бўлмаслиги керак.
источник
кейворд: аренда магазин
Агар корхона бинони юридик шахсдан ижарага олса, ижара ҳақи бўйича солиқларни ижарага берувчининг ўзи тўлайди.
ЖШДС: Агар ижарага берувчи жисмоний шахс бўлса, корхона солиқ агенти сифатида унинг даромадиган ЖШДС ушлаб қолиб бюджетга тўлаб бериши лозим (СК 375-3, СК 387/1-3).
Фойда солиғи: Корхона ижара ҳақини даромад келтирадиган фаолият учун тўлаганлиги сабабли ижара ҳақи фойда солиғи бўйича солиқ базасини аниқлашда чегирилади (СК 305-м. 1-5-қ.).
☝️ Солиқ солиш мақсадида ижара ҳақи суммаси 2023 йилда 1 кв.м. майдон учун «2023 йил учун Ўзбекистон Республикасининг давлат бюджети тўғрисида»ги Қонунга 8-иловада белгиланган ойлик ижара тўлови ставкаларининг энг кам миқдоридан паст бўлмаслиги керак.
источник
кейворд: аренда магазин
📲 Сиз ишлаётган жойда ишчиларнинг телефони учун корхона пул тўлаб берадими?
Anonymous Poll
21%
Ха
69%
Йуқ
10%
Йўқ, тўласа ҳисоби қандай
Buxgalter PRO l ГораБух
📲 Сиз ишлаётган жойда ишчиларнинг телефони учун корхона пул тўлаб берадими?
Ходимлар хизмат вазифаларини бажаришлари учун уяли алоқа хизматларини тўлаб беришнинг солиқ оқибатлари
Корхонада хизмат вазифаларини бажариш учун уяли алоқа телефонларидан фойдаланиши керак бўлган ходимлар рўйхатини кўрсатган ҳолда буйруқ расмийлаштириш лозим. Буйруқда хизмат фаолиятини амалга ошириш учун етарли бўлган алоқа хизматлари лимитини белгилаш керак.
Бу ҳолда белгиланган лимитлар доирасида амалга оширилган харажатлар:
иқтисодий жиҳатдан оқланган ва ҳужжатлар билан тасдиқланган ҳисобланиб, фойда солиғи бўйича солиқ базасини аниқлашда чегирилади (СК 305-м. 1-5-қ.);
юридик шахснинг ходимларнинг меҳнат шароитларини таъминлаш билан боғлиқ харажатлари сифатида ЖШДС солиш мақсадида ходимларнинг даромади ҳисобланмайди (СК 369-м. 2-қ. 5-б.);
ҚҚС солинадиган айланмалар мақсадида амалга оширилган бўлса, ушбу алоқа хизматлари бўйича кирувчи ҚҚС суммалари ҳисобга олинади (СК 266-м. 1-қ.).
Агар ходимлар уяли алоқа хизматларидан белгиланган лимитлардан ортиқ фойдаланишса, харажатларнинг лимитдан ортиқ қисмини ҳам корхона тўлайди, чунки шартнома корхона билан тузилган. Бунда лимитлардан ортиқ фойдаланилган алоқа хизматларининг корхона томонидан тўланган суммаси ходимларнинг моддий наф тарзидаги даромади деб тан олишини эҳтимоли мавжуд (СК 376-м. 1-қ. 1-б.). Ходимларнинг моддий наф тарзидаги даромади ЖШДС ва ФЖБПТга мажбурий ажратмаларга тортилади (СК 387-м. 1-қ. 2-б., 02.12.2004 йилдаги 702-II –сон «Фуқароларнинг жамғариб бориладиган пенсия таъминоти тўғрисида»ги Қонуни 10-м.).
Ходимларнинг моддий наф тарзидаги даромади ҳисобланган корхона харажатлари фойда солиғи бўйича солиқ базасини аниқлашда чегирилмайди (СК 317-м. 3-б.). Ушбу лимитдан ортиқ қисм бўйича кирувчи ҚҚС суммалари ҳам ҳисобга олинмайди (СК 267-м. 1-қ. 7-б.).
источник
кейворд: оплата за телефон, расходы на связи
Корхонада хизмат вазифаларини бажариш учун уяли алоқа телефонларидан фойдаланиши керак бўлган ходимлар рўйхатини кўрсатган ҳолда буйруқ расмийлаштириш лозим. Буйруқда хизмат фаолиятини амалга ошириш учун етарли бўлган алоқа хизматлари лимитини белгилаш керак.
Бу ҳолда белгиланган лимитлар доирасида амалга оширилган харажатлар:
иқтисодий жиҳатдан оқланган ва ҳужжатлар билан тасдиқланган ҳисобланиб, фойда солиғи бўйича солиқ базасини аниқлашда чегирилади (СК 305-м. 1-5-қ.);
юридик шахснинг ходимларнинг меҳнат шароитларини таъминлаш билан боғлиқ харажатлари сифатида ЖШДС солиш мақсадида ходимларнинг даромади ҳисобланмайди (СК 369-м. 2-қ. 5-б.);
ҚҚС солинадиган айланмалар мақсадида амалга оширилган бўлса, ушбу алоқа хизматлари бўйича кирувчи ҚҚС суммалари ҳисобга олинади (СК 266-м. 1-қ.).
Агар ходимлар уяли алоқа хизматларидан белгиланган лимитлардан ортиқ фойдаланишса, харажатларнинг лимитдан ортиқ қисмини ҳам корхона тўлайди, чунки шартнома корхона билан тузилган. Бунда лимитлардан ортиқ фойдаланилган алоқа хизматларининг корхона томонидан тўланган суммаси ходимларнинг моддий наф тарзидаги даромади деб тан олишини эҳтимоли мавжуд (СК 376-м. 1-қ. 1-б.). Ходимларнинг моддий наф тарзидаги даромади ЖШДС ва ФЖБПТга мажбурий ажратмаларга тортилади (СК 387-м. 1-қ. 2-б., 02.12.2004 йилдаги 702-II –сон «Фуқароларнинг жамғариб бориладиган пенсия таъминоти тўғрисида»ги Қонуни 10-м.).
Ходимларнинг моддий наф тарзидаги даромади ҳисобланган корхона харажатлари фойда солиғи бўйича солиқ базасини аниқлашда чегирилмайди (СК 317-м. 3-б.). Ушбу лимитдан ортиқ қисм бўйича кирувчи ҚҚС суммалари ҳам ҳисобга олинмайди (СК 267-м. 1-қ. 7-б.).
источник
кейворд: оплата за телефон, расходы на связи
(СК 239/4).
Агар автомобиль 115 млн сўмга берилаётган бўлса, ушбу суммада ҚҚС ҳам акс эттирилиши лозим.Please open Telegram to view this post
VIEW IN TELEGRAM
❗️Продолжительность ежегодного основного отпуска устанавливается в 21 календарный день
Почему это нужно знать хорошо?
Например надо рассчитать компенсацию за неиспользованный отпуск при увольнении с 01.05.2023 до 30.09.2023. Оклад 5 млн.сум
рассчет:
1) шаг: с 01.05-30.09 — 5 мес.
2) шаг: 5 мес х 1,75 = 9 дней. (1,75 = 21/12)
3) шаг 5 млн / 25,3 = 197 628 сум
4) 9 х 197 628 = 1 778 652 сум
================
Для расчета суммы отпускных определим среднемесячный заработок. Для этих целей он рассчитывается из оклада (тарифа) на день расчета плюс 1/12 часть суммы, превышающей установленную зарплату по тарификации или должностному окладу (сдельный приработок, премии, доплаты, надбавки и др. выплаты, на которые начисляется соцналог).
Для проработавших неполный год к окладу плюсуются дополнительные выплаты, деленные на количество полностью отработанных месяцев (1/6, 1/7 и т.д.) п. 1 прил. №6 к ПКМ №133 от 11.03.1997 г..
Размер отпускных за один день определите путем деления среднемесячной суммы заработка на среднее количество рабочих дней в месяц при 6-дневной рабочей неделе.
Please open Telegram to view this post
VIEW IN TELEGRAM
Что в новом ТК ?
прочитать можете здесь
основные моменты поста:
🦋 Заработная плата состоит из основной (базовой) и дополнительной (переменной) частей. Основная часть зарплаты работника в месяц не должна быть ниже МРОТ, если он отработал месячную норму рабочего времени и выполнил определенную трудовым договором трудовую функцию. Дополнительную часть образуют доплаты, надбавки, а также премии и иные выплаты компенсационного или стимулирующего характера. Дополнительные выплаты не включаются в МРОТ.
🦋 Зарплату выплачивайте 2 раза в месяц – с перерывом, как правило, не более 16 дней. При этом можно установить гибкие сроки выплаты. Например, установить, что зарплата выплачивается с 1 по 5 число месяца, а аванс – с 16 по 20 число.
🦋 Если сроки выплаты нарушены, работодатель выплачивает работнику денежную компенсацию в размере 10% ставки рефинансирования ЦБ.
🦋 Расчет средней зарплаты - Теперь следует руководствоваться ст. 257 ТК.
🦋 Минимальная продолжительность отпуска – 21 календарный день
🦋 Так, при стандартном расчете отпускных среднемесячная зарплата делится на среднее количество рабочих дней при 6-дневной рабочей неделе. Этот показатель теперь равен 25,3.
прочитать можете здесь
основные моменты поста:
Please open Telegram to view this post
VIEW IN TELEGRAM
Telegraph
Что в новом ТК
Исчисление сроков Чтобы верно определить дату выхода работника в отпуск, временного перевода или последнего рабочего дня, учитывайте, что сроки могут определяться ст. 9 ТК: 1) календарной датой. Например, – «15 мая 2023 года»; 2) периодом времени в часах…