
#Карманныеденьги
Карманные деньги: за и против
➖Аргументы противников карманных денег:
📌все необходимое у ребенка и так есть;
📌он все равно потратит их на ерунду;
📌он не будет знать цену деньгам;
📌он станет жадным, будет шантажировать родителей.
❗️Такие риски действительно существуют, если родители не пытаются воспитать в ребенке правильное отношение к деньгам, а просто откупаются от него:
📍дают ребенку бессистемно большие суммы;
не подсказывают, как рациональнее использовать деньги;
📍не обсуждают с ребенком его неразумные траты, а ругают его за них;
📍используют метод кнута и пряника — дают или не дают деньги в зависимости от поведения ребенка.
➕Аргументы сторонников карманных денег:
📌ребенок научится ставить и достигать финансовые цели;
📌оценит преимущества финансовой независимости;
📌поймет цену деньгам, научится сберегать и тратить с умом;
📌не только научится пользоваться наличными, но и освоит современные средства платежа (банковскую карту, электронный кошелек) — при поддержке родителей;
📌не будет комплексовать на фоне сверстников, у которых есть деньги на карманные расходы, — а это важно для подростков.
Такое положительное влияние карманных денег возможно, только если сами родители действуют ответственно:
📍выдают ребенку регулярно небольшие суммы (вне зависимости от его поведения или отметок в школе);
📍помогают подобрать инструменты для накопления (будь то конверт, копилка или банковская карта);
📍обсуждают с ребенком его траты, его права и обязанности в отношении денег, делятся своим опытом, анализируют его опыт — тема денег не должна быть стыдной и неудобной;
📍придерживаются правил: например, если ребенок потратил все деньги, выданные ему на неделю, за день и просит еще — ему придется подождать назначенного дня.
Карманные деньги: за и против
➖Аргументы противников карманных денег:
📌все необходимое у ребенка и так есть;
📌он все равно потратит их на ерунду;
📌он не будет знать цену деньгам;
📌он станет жадным, будет шантажировать родителей.
❗️Такие риски действительно существуют, если родители не пытаются воспитать в ребенке правильное отношение к деньгам, а просто откупаются от него:
📍дают ребенку бессистемно большие суммы;
не подсказывают, как рациональнее использовать деньги;
📍не обсуждают с ребенком его неразумные траты, а ругают его за них;
📍используют метод кнута и пряника — дают или не дают деньги в зависимости от поведения ребенка.
➕Аргументы сторонников карманных денег:
📌ребенок научится ставить и достигать финансовые цели;
📌оценит преимущества финансовой независимости;
📌поймет цену деньгам, научится сберегать и тратить с умом;
📌не только научится пользоваться наличными, но и освоит современные средства платежа (банковскую карту, электронный кошелек) — при поддержке родителей;
📌не будет комплексовать на фоне сверстников, у которых есть деньги на карманные расходы, — а это важно для подростков.
Такое положительное влияние карманных денег возможно, только если сами родители действуют ответственно:
📍выдают ребенку регулярно небольшие суммы (вне зависимости от его поведения или отметок в школе);
📍помогают подобрать инструменты для накопления (будь то конверт, копилка или банковская карта);
📍обсуждают с ребенком его траты, его права и обязанности в отношении денег, делятся своим опытом, анализируют его опыт — тема денег не должна быть стыдной и неудобной;
📍придерживаются правил: например, если ребенок потратил все деньги, выданные ему на неделю, за день и просит еще — ему придется подождать назначенного дня.
✅Эксперты уверены, что основы разумного отношения к деньгам и финансовой грамотности важно воспитывать с детства.
📍Сегодня рассмотрим несколько этапов взросления и приобретения финансовых навыков:
👧👦6-10 лет:
Дети этого возраста уже знакомы с деньгами, как правило, имеют карманные деньги, знают, что их можно обменивать на товары, сами делают первые покупки.
На этом этапе важно научиться понимать разницу между «дорого» и «недорого»/«дешево», «хочу» и «нужно», а также открыть детям концепцию зарабатывания и сохранения денег, показать связь между заработком-обучением-видом деятельности. Рассказать, что взять «из тумбочки» можно столько, сколько в нее положили и что финансы — это интересно и увлекательно!
👩🧑11-14 лет:
Дети уже понимают денежные величины, умеют сравнивать товары и цены, считать сдачу, проявляют предприимчивость, понимают стоимость вещей. Самое время договориться о распределении остатка после целевых покупок — разрешаете ли оставлять себе, оговорить суммы, определить товары «табу», при этом не навязывая своего мнения, научить планировать расходы, чтобы хватало денег на запланированные покупки.
Важно избегать таких ошибок:
- Наказания деньгами за плохое поведение или проступок. То, что ребенок накопил или заработал — его собственность.
-Не стоит вовлекать детей в обсуждение финансовых вопросов, которые напрямую к нему не относятся. Дети могут неосознанно ощущать чувство вины за финансовые проблемы в семье.
-Вовлекать в обсуждение тех вопросов, на которые он может повлиять, принять участие.
-Нельзя обещать определенную сумму на карманные расходы или на покупку, если не уверены, что будет возможность ее выделить. Лучше обещать меньше, а дать больше, чем наоборот.
📍Сегодня рассмотрим несколько этапов взросления и приобретения финансовых навыков:
👧👦6-10 лет:
Дети этого возраста уже знакомы с деньгами, как правило, имеют карманные деньги, знают, что их можно обменивать на товары, сами делают первые покупки.
На этом этапе важно научиться понимать разницу между «дорого» и «недорого»/«дешево», «хочу» и «нужно», а также открыть детям концепцию зарабатывания и сохранения денег, показать связь между заработком-обучением-видом деятельности. Рассказать, что взять «из тумбочки» можно столько, сколько в нее положили и что финансы — это интересно и увлекательно!
👩🧑11-14 лет:
Дети уже понимают денежные величины, умеют сравнивать товары и цены, считать сдачу, проявляют предприимчивость, понимают стоимость вещей. Самое время договориться о распределении остатка после целевых покупок — разрешаете ли оставлять себе, оговорить суммы, определить товары «табу», при этом не навязывая своего мнения, научить планировать расходы, чтобы хватало денег на запланированные покупки.
Важно избегать таких ошибок:
- Наказания деньгами за плохое поведение или проступок. То, что ребенок накопил или заработал — его собственность.
-Не стоит вовлекать детей в обсуждение финансовых вопросов, которые напрямую к нему не относятся. Дети могут неосознанно ощущать чувство вины за финансовые проблемы в семье.
-Вовлекать в обсуждение тех вопросов, на которые он может повлиять, принять участие.
-Нельзя обещать определенную сумму на карманные расходы или на покупку, если не уверены, что будет возможность ее выделить. Лучше обещать меньше, а дать больше, чем наоборот.
#Карманныеденьги деньги и дети
❓Интересно, сколько карманных денег выдают детям в разных странах.
🔹Средняя сумма карманных денег в Латвии:
📍Дети дошкольного возраста – до 5 евро в месяц
📍10 лет – до 10 евро в месяц
📍От 11 до 15 лет – от 11 до 50 евро в месяц
📍От 16 лет – от 31 до 50 евро в месяц.
*Проведенное Институтом финансов Swedbank исследование
🔹В среднем по Германии родители выдают им ежемесячно более 27 евро.
🔹Детям-шведам деньги на карманные расходы дает... государство! "В Швеции детям до 16 лет каждый месяц выплачивают по 1050 крон ($152). Правда, до совершеннолетия эти деньги получают родители
🔹В США, чтобы получить карманные деньги (их начинают выдавать в 9—10 лет), ребенок должен что-то сделать по дому: убрать в своей комнате, вынести мусор, выгулять собаку". Младшим школьникам дают "на карман" $5—10 в неделю, а подросткам — около $15.
🔹В Венгрии карманных денег дают до $12 в неделю.
🔹Во Франции в среднем школьник начальной и средней школы получает 5—12 евро в неделю, а те, кто постарше, — 20—30 евро.
❓А сколько денег на карманные расходы Вы даете своему ребенку? Пишите в комментариях - нам интересно Ваше мнение🙂
🔹 В Великобритании детям младшего школьного возраста в среднем дают £5—10 ($8—15,5) в неделю, а подростку — £20 ($31).
❓Интересно, сколько карманных денег выдают детям в разных странах.
🔹Средняя сумма карманных денег в Латвии:
📍Дети дошкольного возраста – до 5 евро в месяц
📍10 лет – до 10 евро в месяц
📍От 11 до 15 лет – от 11 до 50 евро в месяц
📍От 16 лет – от 31 до 50 евро в месяц.
*Проведенное Институтом финансов Swedbank исследование
🔹В среднем по Германии родители выдают им ежемесячно более 27 евро.
🔹Детям-шведам деньги на карманные расходы дает... государство! "В Швеции детям до 16 лет каждый месяц выплачивают по 1050 крон ($152). Правда, до совершеннолетия эти деньги получают родители
🔹В США, чтобы получить карманные деньги (их начинают выдавать в 9—10 лет), ребенок должен что-то сделать по дому: убрать в своей комнате, вынести мусор, выгулять собаку". Младшим школьникам дают "на карман" $5—10 в неделю, а подросткам — около $15.
🔹В Венгрии карманных денег дают до $12 в неделю.
🔹Во Франции в среднем школьник начальной и средней школы получает 5—12 евро в неделю, а те, кто постарше, — 20—30 евро.
❓А сколько денег на карманные расходы Вы даете своему ребенку? Пишите в комментариях - нам интересно Ваше мнение🙂
🔹 В Великобритании детям младшего школьного возраста в среднем дают £5—10 ($8—15,5) в неделю, а подростку — £20 ($31).
#GlobalMoneyWeek
#TakeCareOfYourMoney
📢 Друзья, напоминаем о приближении Global Money Week.
Мероприятия для детей школьного возраста будут проходить уже с понедельника 15 марта.
❇️Что мы планируем:
Валентина Маюрченко — тренер по финансовой грамотности, финансист-практик, ведущая бизнес-игр для детей, проведет онлайн-занятия для школьников 1-9 классов.
💥На занятиях дети узнают:
📍что такое Всемирная неделя финансов/денег,
📍как и для чего появились деньги,
📍почему нельзя купить "все на свете",
📍откуда берутся деньги,
📍какие их функции и правила поведения с ними,
📍почему необходимо бережно относиться к своим вещам и быть благодарными,
📍зачем хорошо учиться,
📍почему необходимо учиться управлять деньгами и многое другое.
Занятия групповые и будут проходить в zoom. Длительность занятия 45-60 минут. Язык проведения - украинский.
Для участия нужен интернет, ноутбук/планшет и телефон (для игры в Kahoot!).
Точное время будет согласовано с вами позже, после формирования групп.
🎊Занятия доступны для всех желающих после регистрации в форме
#TakeCareOfYourMoney
📢 Друзья, напоминаем о приближении Global Money Week.
Мероприятия для детей школьного возраста будут проходить уже с понедельника 15 марта.
❇️Что мы планируем:
Валентина Маюрченко — тренер по финансовой грамотности, финансист-практик, ведущая бизнес-игр для детей, проведет онлайн-занятия для школьников 1-9 классов.
💥На занятиях дети узнают:
📍что такое Всемирная неделя финансов/денег,
📍как и для чего появились деньги,
📍почему нельзя купить "все на свете",
📍откуда берутся деньги,
📍какие их функции и правила поведения с ними,
📍почему необходимо бережно относиться к своим вещам и быть благодарными,
📍зачем хорошо учиться,
📍почему необходимо учиться управлять деньгами и многое другое.
Занятия групповые и будут проходить в zoom. Длительность занятия 45-60 минут. Язык проведения - украинский.
Для участия нужен интернет, ноутбук/планшет и телефон (для игры в Kahoot!).
Точное время будет согласовано с вами позже, после формирования групп.
🎊Занятия доступны для всех желающих после регистрации в форме
Google Docs
GlobalMoneyWeekUkraine2021
Заходи проходитимуть на некомерційній основі
💰Финансовое воспитание детей: основные ошибки
✅Все финансовые вопросы семьи тщательно скрываются от ребенка
Разговаривать с ребенком о семейных финансах не только можно, но и обязательно нужно. Так, младшеклассник уже должен иметь общее представление, о том, откуда в семье берутся деньги и куда они тратятся.
✅2. Постоянное подчеркивание отсутствия денег.
Когда ребёнок слышит одни жалобы и сомнения в благополучном будущем. Опасность такого родительского поведения в том, что ребенок может воспринять все сказанное буквально. Он может чувствовать себя беспомощным, ущербным и в чем-то виноватым. Так как дети до определенного возраста во всем склонны искать причину в себе. Эту неуверенность и пассивность ваш ребёнок может унести с собой во взрослую самостоятельную жизнь.
✅Использование финансовой зависимости ребенка
Иногда родители пытаются повлиять на поведение детей с помощью финансов. Например, наказывать ребенка, лишая его карманных денег. Чаще всего такие методы вызывают лишь отчуждение и протест.
Следует постараться найти другие рычаги влияния на поведение ребенка, и не использовать манипуляции деньгами. Ведь карманные деньги даются для того, чтобы ребенок почувствовал себя самостоятельным, чтобы у него были полностью свои деньги, на которые он может рассчитывать, которыми он может распоряжаться сам. Получается, когда вы отбираете у ребенка эти финансы за плохое поведение, вы лишаете карманные деньги своей главное функции.
✅Все финансовые вопросы семьи тщательно скрываются от ребенка
Разговаривать с ребенком о семейных финансах не только можно, но и обязательно нужно. Так, младшеклассник уже должен иметь общее представление, о том, откуда в семье берутся деньги и куда они тратятся.
✅2. Постоянное подчеркивание отсутствия денег.
Когда ребёнок слышит одни жалобы и сомнения в благополучном будущем. Опасность такого родительского поведения в том, что ребенок может воспринять все сказанное буквально. Он может чувствовать себя беспомощным, ущербным и в чем-то виноватым. Так как дети до определенного возраста во всем склонны искать причину в себе. Эту неуверенность и пассивность ваш ребёнок может унести с собой во взрослую самостоятельную жизнь.
✅Использование финансовой зависимости ребенка
Иногда родители пытаются повлиять на поведение детей с помощью финансов. Например, наказывать ребенка, лишая его карманных денег. Чаще всего такие методы вызывают лишь отчуждение и протест.
Следует постараться найти другие рычаги влияния на поведение ребенка, и не использовать манипуляции деньгами. Ведь карманные деньги даются для того, чтобы ребенок почувствовал себя самостоятельным, чтобы у него были полностью свои деньги, на которые он может рассчитывать, которыми он может распоряжаться сам. Получается, когда вы отбираете у ребенка эти финансы за плохое поведение, вы лишаете карманные деньги своей главное функции.
Финансовая грамотность — один из ключевых жизненных навыков в современном обществе. Дети растут в сложном динамичном мире, где ответственность за финансовое будущее ложится на них.
В развитых странах у детей с раннего школьного возраста развивают навыки, позволяющие выбирать между различными вариантами карьеры и образования, управлять имеющимися средствами, правильно выбирать финансовые продукты и планировать.
Нашим детям предстоит жить свободно и независимо, и при этом самим управлять своими рисками, обеспечивать свою старость, составлять свой краткосрочный и долгосрочный бюджет. Неудачные финансовые решения могут иметь долгосрочные последствия и влиять на уровень жизни нескольких поколений.
Украина является участником ежегодной глобальной компании по повышению финансовой осведомленности. Эта неделя наполнена мероприятиями для детей школьного возраста, направленных на ознакомление с базовыми принципами финансовой грамотности.
Присоединяйтесь к нашим инициативам — онлайн-занятиям, доступным для всех желающих после регистрации в форме, которые будут проходить сегодня и в пятницу.
В развитых странах у детей с раннего школьного возраста развивают навыки, позволяющие выбирать между различными вариантами карьеры и образования, управлять имеющимися средствами, правильно выбирать финансовые продукты и планировать.
Нашим детям предстоит жить свободно и независимо, и при этом самим управлять своими рисками, обеспечивать свою старость, составлять свой краткосрочный и долгосрочный бюджет. Неудачные финансовые решения могут иметь долгосрочные последствия и влиять на уровень жизни нескольких поколений.
Украина является участником ежегодной глобальной компании по повышению финансовой осведомленности. Эта неделя наполнена мероприятиями для детей школьного возраста, направленных на ознакомление с базовыми принципами финансовой грамотности.
Присоединяйтесь к нашим инициативам — онлайн-занятиям, доступным для всех желающих после регистрации в форме, которые будут проходить сегодня и в пятницу.
Google Docs
GlobalMoneyWeekUkraine2021
Заходи проходитимуть на некомерційній основі
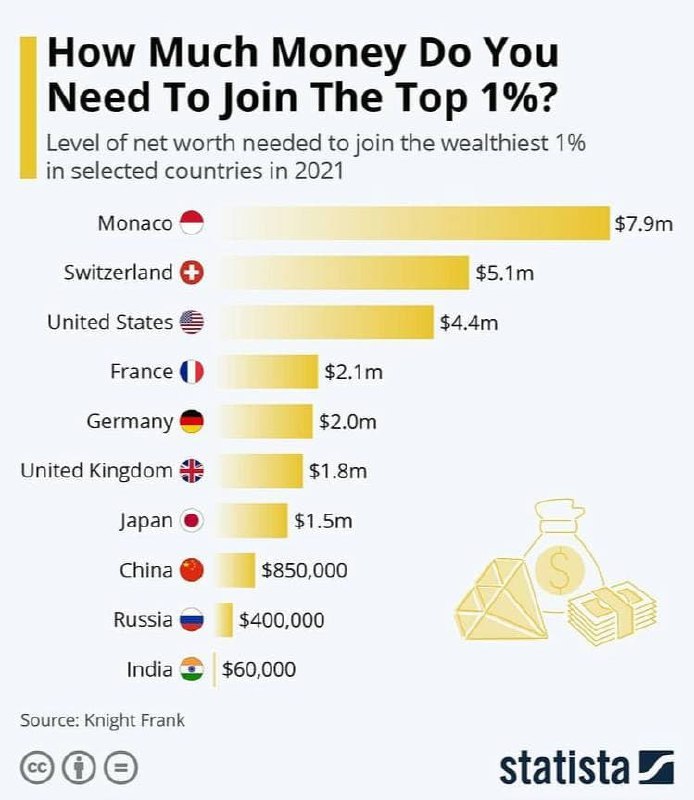
💰Сколько нужно заработать денег, чтобы вступить в исключительный клуб 1% богатых в разных странах мира
Якщо ваша дитина задає питання про гроші та починає цікавитись фінансовою темою — значить саме час поринути в світ фінансів, дізнатися трішечки більше та навчитися з ними дружити!
Пропонуємо дітям 9-12 років інтерактивні онлайн-заняття під час весінніх канікул!
Заняття проходитимуть щодня з 22 до 26 березня.
Компактні групи до 14 осіб дадуть можливість дітям познайомитись один з одним, знайти нових друзів та спільні інтереси та дізнатись багато цікавого про фінанси.
Які теми будемо розглядати:
1.Для чого служать гроші і навіщо з ними дружити.
2.Фінансова грамотність та бюджет.
3.За якими законами «живуть» гроші та що таке заощадження.
4.Базові фінансові послуги.
5.Мій фінансовий план.
В кінці курсу діти проходитимуть тест в Kahoot! для закріплення отриманих знань та складуть свій перший фінансовий план для досянення своєї мети.
Тривалість заняття 45-60 хв.
Час проведення: 1 група — 11:00-12:00
2 група — 15:00-16:00
Вартість — 700 грн за 5 занять
або 150 грн за 1 заняття.
Ведуча:
Валентина Маюрченко - тренер з фінансової грамотності, підприємець, фінансист-практик, ведуча бізнес-ігор, консультант з планування особистих фінансів.
Реєстрація на заняття за формою
Також нагадуємо, що ще завтра проходитимуть онлайн-заняття для школярів в рамках Всесвітнього тижня грошей, відкриті для всіх бажаючих.
Реєстрація в формі
Пропонуємо дітям 9-12 років інтерактивні онлайн-заняття під час весінніх канікул!
Заняття проходитимуть щодня з 22 до 26 березня.
Компактні групи до 14 осіб дадуть можливість дітям познайомитись один з одним, знайти нових друзів та спільні інтереси та дізнатись багато цікавого про фінанси.
Які теми будемо розглядати:
1.Для чого служать гроші і навіщо з ними дружити.
2.Фінансова грамотність та бюджет.
3.За якими законами «живуть» гроші та що таке заощадження.
4.Базові фінансові послуги.
5.Мій фінансовий план.
В кінці курсу діти проходитимуть тест в Kahoot! для закріплення отриманих знань та складуть свій перший фінансовий план для досянення своєї мети.
Тривалість заняття 45-60 хв.
Час проведення: 1 група — 11:00-12:00
2 група — 15:00-16:00
Вартість — 700 грн за 5 занять
або 150 грн за 1 заняття.
Ведуча:
Валентина Маюрченко - тренер з фінансової грамотності, підприємець, фінансист-практик, ведуча бізнес-ігор, консультант з планування особистих фінансів.
Реєстрація на заняття за формою
Також нагадуємо, що ще завтра проходитимуть онлайн-заняття для школярів в рамках Всесвітнього тижня грошей, відкриті для всіх бажаючих.
Реєстрація в формі
Google Docs
Вчимося дружити з фінансами
За 5 днів діти дізнаються:
-для чого служать гроші і навіщо з ними дружити,
-що таке фінансова грамотність та бюджет,
-за якими законами працюють гроші та для чого мати заощадження,
-про базові фінансові послуги,
-що таке успіх та фінансовий план.
-для чого служать гроші і навіщо з ними дружити,
-що таке фінансова грамотність та бюджет,
-за якими законами працюють гроші та для чого мати заощадження,
-про базові фінансові послуги,
-що таке успіх та фінансовий план.
💰Как сформулировать финансовую цель?
1. Проведите подготовку
В финансах важна определённость, а потому начать нужно со строгого учёта расходов и доходов. Это поможет понять, сколько и на какие цели вы тратите, что именно больше всего «съедает» ваш бюджет и от каких расходов можно отказаться.
2. Определитесь с суммой и сроками
Любая финансовая цель должна быть сформулирована предельно чётко. Это касается как суммы, которую вы желаете скопить, так и времени, которое вы готовы потратить на достижение этой цели.
3. Будьте реалистами
Мечтать не вредно, однако и мечты должны быть выполнимыми.
4. Расставьте приоритеты
Можно одновременно запланировать покупку квартиры, машины и поездку на Кипр, пытаясь откладывать на всё понемножку. Но вряд ли вы добьётесь успеха. Расставьте приоритеты. Так вы сможете понять, что вам нужнее, — машина или Кипр. И копить уже на что-то одно, конкретное.
5. Отметьте промежуточные точки
Будьте стратегами: это поможет не только правильно поставить цель, но и быстро её достигнуть.
6. Запрограммируйте себя на достижение цели
7. Будьте готовы внести корректировки
Форс-мажоры случаются — это нужно принять как данность. И важно уметь оперативно менять планы, исходя из текущих условий.
❗️Важно: после достижения одной цели сразу же ставьте другую. Иначе не будет мотивации откладывать и инвестировать деньги, а заработанные средства быстро израсходуются.
1. Проведите подготовку
В финансах важна определённость, а потому начать нужно со строгого учёта расходов и доходов. Это поможет понять, сколько и на какие цели вы тратите, что именно больше всего «съедает» ваш бюджет и от каких расходов можно отказаться.
2. Определитесь с суммой и сроками
Любая финансовая цель должна быть сформулирована предельно чётко. Это касается как суммы, которую вы желаете скопить, так и времени, которое вы готовы потратить на достижение этой цели.
3. Будьте реалистами
Мечтать не вредно, однако и мечты должны быть выполнимыми.
4. Расставьте приоритеты
Можно одновременно запланировать покупку квартиры, машины и поездку на Кипр, пытаясь откладывать на всё понемножку. Но вряд ли вы добьётесь успеха. Расставьте приоритеты. Так вы сможете понять, что вам нужнее, — машина или Кипр. И копить уже на что-то одно, конкретное.
5. Отметьте промежуточные точки
Будьте стратегами: это поможет не только правильно поставить цель, но и быстро её достигнуть.
6. Запрограммируйте себя на достижение цели
7. Будьте готовы внести корректировки
Форс-мажоры случаются — это нужно принять как данность. И важно уметь оперативно менять планы, исходя из текущих условий.
❗️Важно: после достижения одной цели сразу же ставьте другую. Иначе не будет мотивации откладывать и инвестировать деньги, а заработанные средства быстро израсходуются.
#GMWUkraine2021
📣Вчера в Украине завершилась неделя #GlobalMoneyWeek2021 для школьников. Неделя была «жаркой», полезной и веселой.
💥В наших мероприятиях приняли участие около 1000 детей с 1 по 11 клас с разных уголков страны, что стало возможным благодаря онлайн-формату.
❇️Нашими информационными партнерами выступили: КНЕУ им.В.Гетьмана, МетЛайф, Клуб современного бухгалтера ФПБАУ PRO-Облік, ГО «ЦПЭИ «СМАРТ», Управление образования ИК Староконстантиновского городского совета, ГО «Европейский выбор г.Староконстантинов».
Искренне благодарим за помощь в организации и содействие в проведении мероприятий!
😊Дети довольны, родители благодарны, мы счастливы!
Этот колоссальный опыт принес много инсайтов и новых идей, которые будут реализовываться уже в ближайшее время.
Следите за новостями и присоединяйтесь к нашим инициативам!
Рады нести пользу и содействовать расширению финансовой культуры!
📣Вчера в Украине завершилась неделя #GlobalMoneyWeek2021 для школьников. Неделя была «жаркой», полезной и веселой.
💥В наших мероприятиях приняли участие около 1000 детей с 1 по 11 клас с разных уголков страны, что стало возможным благодаря онлайн-формату.
❇️Нашими информационными партнерами выступили: КНЕУ им.В.Гетьмана, МетЛайф, Клуб современного бухгалтера ФПБАУ PRO-Облік, ГО «ЦПЭИ «СМАРТ», Управление образования ИК Староконстантиновского городского совета, ГО «Европейский выбор г.Староконстантинов».
Искренне благодарим за помощь в организации и содействие в проведении мероприятий!
😊Дети довольны, родители благодарны, мы счастливы!
Этот колоссальный опыт принес много инсайтов и новых идей, которые будут реализовываться уже в ближайшее время.
Следите за новостями и присоединяйтесь к нашим инициативам!
Рады нести пользу и содействовать расширению финансовой культуры!
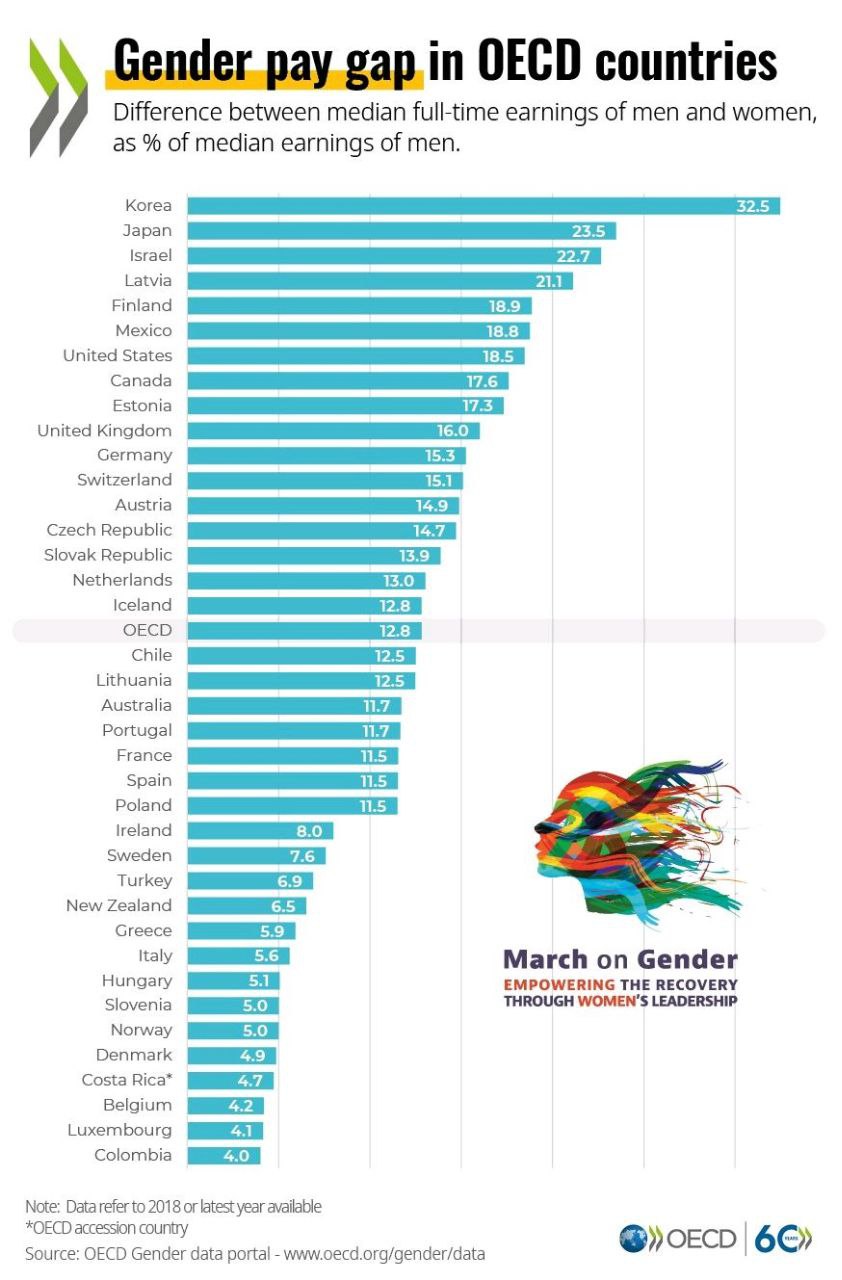
👫💰Недавнее исследование от OECD: на сколько процентов мужчины зарабатывают больше, чем женщины.
Во внимание были взяты зайнятые полный рабочий день мужчины и женщины.
Во внимание были взяты зайнятые полный рабочий день мужчины и женщины.
#финансовое планирование
✅Финансовый план помогает за те же деньги получать больше и достигать финансовых целей.
📍Долгосрочное планирование позволяет делать шаги навстречу своей мечте, также быть готовым к непредвиденным обстоятельствам.
1️⃣Первое что необходимо сделать — проанализировать расходы и доходы. При этом учитывайте интересы всех членов семьи, а также обязательные платежи: налоги, сборы, взносы на обучение.
📍Важно позаботиться о финансовой подушке к старости. Размер пенсии мало кому позволяет жить в свое удовольствие после 60-65 лет. Каждый месяц откладывайте определенную сумму себе на пенсию. Заведите для этого счет или откройте накопительную программу, так ваши деньги будут защищены от влияния инфляции.
📍Страхование — важный пункт финансового плана, на котором часто экономят или вовсе игнорируют. Чаще всего оформляются только обязательные договора, например, туристические или страхование ОСАГО. Немногие заботятся о возможной потере трудоспособности, медицинских рисках, потере кормильца. При этом не каждый, кто оказывается в такой ситуации, может справиться с финансовыми потерями и расходами, к которым они приводят. Чтобы уберечься от таких проблем, оформляйте страховку на каждого работающего члена семьи в проверенной страховой компании.
📍При долгосрочном планировании важно учитывать предполагаемую инфляцию, а также периоды, когда возникает рост расходов, например: конец года, начало осени, когда необходимо подготовить детей к школе и т. д.
2️⃣Следующий шаг - анализ активов и пассивов семьи.
Активы — то, что приносит доход, пассивы — увеличивают расходы. Некоторые вещи могут выступать как активом, так и пассивом в зависимости от характера их использования.
📍Со временем возможны изменения планов, целей, желаний, обстоятельств, могут открываться новые возможности и перспективы — это повод пересмотреть первоначальный план.
✅Финансовый план помогает за те же деньги получать больше и достигать финансовых целей.
📍Долгосрочное планирование позволяет делать шаги навстречу своей мечте, также быть готовым к непредвиденным обстоятельствам.
1️⃣Первое что необходимо сделать — проанализировать расходы и доходы. При этом учитывайте интересы всех членов семьи, а также обязательные платежи: налоги, сборы, взносы на обучение.
📍Важно позаботиться о финансовой подушке к старости. Размер пенсии мало кому позволяет жить в свое удовольствие после 60-65 лет. Каждый месяц откладывайте определенную сумму себе на пенсию. Заведите для этого счет или откройте накопительную программу, так ваши деньги будут защищены от влияния инфляции.
📍Страхование — важный пункт финансового плана, на котором часто экономят или вовсе игнорируют. Чаще всего оформляются только обязательные договора, например, туристические или страхование ОСАГО. Немногие заботятся о возможной потере трудоспособности, медицинских рисках, потере кормильца. При этом не каждый, кто оказывается в такой ситуации, может справиться с финансовыми потерями и расходами, к которым они приводят. Чтобы уберечься от таких проблем, оформляйте страховку на каждого работающего члена семьи в проверенной страховой компании.
📍При долгосрочном планировании важно учитывать предполагаемую инфляцию, а также периоды, когда возникает рост расходов, например: конец года, начало осени, когда необходимо подготовить детей к школе и т. д.
2️⃣Следующий шаг - анализ активов и пассивов семьи.
Активы — то, что приносит доход, пассивы — увеличивают расходы. Некоторые вещи могут выступать как активом, так и пассивом в зависимости от характера их использования.
📍Со временем возможны изменения планов, целей, желаний, обстоятельств, могут открываться новые возможности и перспективы — это повод пересмотреть первоначальный план.
❓А знаете ли Вы, как звучит слово "деньги" на разных языках❓
🔹Албанский para
🔹Английский money
🔹Баскский dirua
🔹Белорусский грошы
🔹Болгарский пари
🔹Боснийский novac
🔹Валлийский arian
🔹Венгерский pénz
🔹Галисийский diñeiro
🔹Голландский geld
🔹Греческий χρήματα
🔹Датский penge
🔹Идиш געלט
🔹Ирландский airgead
🔹Исландский peningar
🔹Испанский dinero
🔹Итальянский soldi
🔹Каталонский diners
🔹Латышский nauda
🔹Литовский pinigai
🔹Македонский пари
🔹Мальтийский flus
🔹Немецкий Geld
🔹Норвежский penger
🔹Польский pieniądze
🔹Португальский dinheiro
🔹Румынский bani
🔹Сербский новац
🔹Словацкий peniaze
🔹Словенский denar
🔹Украинский гроші
🔹Финский raha
🔹Французский argent
🔹Албанский para
🔹Английский money
🔹Баскский dirua
🔹Белорусский грошы
🔹Болгарский пари
🔹Боснийский novac
🔹Валлийский arian
🔹Венгерский pénz
🔹Галисийский diñeiro
🔹Голландский geld
🔹Греческий χρήματα
🔹Датский penge
🔹Идиш געלט
🔹Ирландский airgead
🔹Исландский peningar
🔹Испанский dinero
🔹Итальянский soldi
🔹Каталонский diners
🔹Латышский nauda
🔹Литовский pinigai
🔹Македонский пари
🔹Мальтийский flus
🔹Немецкий Geld
🔹Норвежский penger
🔹Польский pieniądze
🔹Португальский dinheiro
🔹Румынский bani
🔹Сербский новац
🔹Словацкий peniaze
🔹Словенский denar
🔹Украинский гроші
🔹Финский raha
🔹Французский argent
💥7 правил, которым следуют состоятельные люди
Ни для кого не секрет, что приумножить доходы можно достаточно зарабатывая и при этом умеренно тратя.
Существуют некоторые «секреты», которые используют богатые люди:
1.Правило 24 часов.
Чтобы совершить дорогую покупку необходимо дать себе время обдумать решение на протяжении суток. Импульсивные покупки часто эмоциональны и бывают нецелесообразны.
2.Придерживайтесь бюджета.
Если у вас четко определен бюджет на неделю или на день, вам будет просто следовать ему и убережет от лишних трат.
3.Покупайте вещи, которые помогут вам заработать.
Инвестируйте в себя и свое будущее. Покупайте вещи, которые помогут в работе и могут положительно повлиять на доход.
4.Вкладывайте в сервисы, которые сэкономят ваше время.
Речь идет о фокусировании на том, что приносит доход или радость и делегировании рутинных дел соответсвующим службам. Например, доставка продуктов вместо похода в магазин и прочее.
5.Делайте обязательные платежи в первую очередь.
Сделав фиксированные платежи, вы четко будете понимать какая сумма остается в вашем распоряжении.
6.Приобретайте новый опыт.
Новый опыт положительно влияет на жизнь и делает нас сильнее и мудрее.
7.Вкладывайте в то, что делает вас здоровыми и счастливыми.
Те, кто хорошо работает — хорошо отдыхают. Они вкладывают в то, что их вдохновляет, приносит энергию и радость.
Ни для кого не секрет, что приумножить доходы можно достаточно зарабатывая и при этом умеренно тратя.
Существуют некоторые «секреты», которые используют богатые люди:
1.Правило 24 часов.
Чтобы совершить дорогую покупку необходимо дать себе время обдумать решение на протяжении суток. Импульсивные покупки часто эмоциональны и бывают нецелесообразны.
2.Придерживайтесь бюджета.
Если у вас четко определен бюджет на неделю или на день, вам будет просто следовать ему и убережет от лишних трат.
3.Покупайте вещи, которые помогут вам заработать.
Инвестируйте в себя и свое будущее. Покупайте вещи, которые помогут в работе и могут положительно повлиять на доход.
4.Вкладывайте в сервисы, которые сэкономят ваше время.
Речь идет о фокусировании на том, что приносит доход или радость и делегировании рутинных дел соответсвующим службам. Например, доставка продуктов вместо похода в магазин и прочее.
5.Делайте обязательные платежи в первую очередь.
Сделав фиксированные платежи, вы четко будете понимать какая сумма остается в вашем распоряжении.
6.Приобретайте новый опыт.
Новый опыт положительно влияет на жизнь и делает нас сильнее и мудрее.
7.Вкладывайте в то, что делает вас здоровыми и счастливыми.
Те, кто хорошо работает — хорошо отдыхают. Они вкладывают в то, что их вдохновляет, приносит энергию и радость.
#финансоваяграмотностьвмире
25 марта состоялся V Конгресс финансового образования и предпринимательства в Польше, на котором были представлены результаты исследования уровня финансовой грамотности населения.
✅Результаты:
📍60% опрошенных считают, что финансовое образование необходимо начинать с младшей школы,
📍77% считают, что ключевую роль в финансовом образовании играют учителя, 49% - семья, родители, по 47% медиа, интернет, представители финансовых и государственных учреждений,
📍59% информации по финансовым вопросам черпают из интернета, 54% получают от банков, страховых компаний и других финансовых институтов, 49% с медиа,
📍больше всего недостаток информации поляки ощущают в сфере кибер безопасности — 58% и инвестирования -37%,
📍знания предпочитают получать посредством консультаций, лекций, семинаров, регулярных встреч — 60%, 43% - из циклов статей в интернете,
📍58% опрошенных считают, что пандемия усилила потребность в финансовом образовании и осведомленности в базовых принципах экономики,
📍62% считают недостаточными свои знания об инвестировании, 37% боятся инвестировать из-за страха потери капитала, 36% не инвестируют, потому что считают, что не имеют достаточного капитала,
📍31% не знают о вариантах решения пенсионного вопроса.
✳️Процесс финансового образования основан на объединении усилий банковских и других финансовых учреждений со школами и государственными организациями. Польшу считают одной из самых прогрессивных стран в Евросоюзе по динамике финансового образования.
25 марта состоялся V Конгресс финансового образования и предпринимательства в Польше, на котором были представлены результаты исследования уровня финансовой грамотности населения.
✅Результаты:
📍60% опрошенных считают, что финансовое образование необходимо начинать с младшей школы,
📍77% считают, что ключевую роль в финансовом образовании играют учителя, 49% - семья, родители, по 47% медиа, интернет, представители финансовых и государственных учреждений,
📍59% информации по финансовым вопросам черпают из интернета, 54% получают от банков, страховых компаний и других финансовых институтов, 49% с медиа,
📍больше всего недостаток информации поляки ощущают в сфере кибер безопасности — 58% и инвестирования -37%,
📍знания предпочитают получать посредством консультаций, лекций, семинаров, регулярных встреч — 60%, 43% - из циклов статей в интернете,
📍58% опрошенных считают, что пандемия усилила потребность в финансовом образовании и осведомленности в базовых принципах экономики,
📍62% считают недостаточными свои знания об инвестировании, 37% боятся инвестировать из-за страха потери капитала, 36% не инвестируют, потому что считают, что не имеют достаточного капитала,
📍31% не знают о вариантах решения пенсионного вопроса.
✳️Процесс финансового образования основан на объединении усилий банковских и других финансовых учреждений со школами и государственными организациями. Польшу считают одной из самых прогрессивных стран в Евросоюзе по динамике финансового образования.
💰📕👫Книги для детей по финансовой грамотности:
📌Возраст 3+:
«Приключения Нодди в игрушечном городе». Автор: Энид Блайтон.
Приключения главного героя Нодди помогают малышу познакомиться с устройством взрослого мира и на протяжении всей истории наглядно показывают роль денег в обществе. Мультфильм, снятый по книге, отлично дополняет историю.
📌Возраст 5+:
«Дети и деньги». Автор: Евгения Блискавка
Книга расскажет, как лучше начать учить чадо взаимодействию с деньгами, научит разумно тратить и копить.
📌Возраст 7+:
«Математика и деньги: покупаем, продаём, меняем». Авторы: Анна Воронина, Татьяна Воронина, Татьяна Попова
Книга учит азам: разбираться в номинале денег, разделять и складывать, выделять объекты по конкретным признакам. Ребёнок освоит навыки работы с таблицами и расчётами, а сказки и потешки познакомят с потенциальными опасностями и сформируют правильные привычки. В приведённых примерах и задачках удобно использовать настоящие деньги. А после чтения учебника детские игры в магазин приобретут новый формат.
📌Возраст 8+:
«Начинающий инвестор». Авторы: Гейл Карлиц и Дебби Хонинг
Пособие, в котором разобраны основные понятия и методы инвестирования. Книга станет незаменимым помощником для всех, кому интересен финансовый рост. Хотя она и написана простым языком, изучать информацию лучше вместе с родителями.
❤️Приятного прочтения с детьми👬👭
📌Возраст 3+:
«Приключения Нодди в игрушечном городе». Автор: Энид Блайтон.
Приключения главного героя Нодди помогают малышу познакомиться с устройством взрослого мира и на протяжении всей истории наглядно показывают роль денег в обществе. Мультфильм, снятый по книге, отлично дополняет историю.
📌Возраст 5+:
«Дети и деньги». Автор: Евгения Блискавка
Книга расскажет, как лучше начать учить чадо взаимодействию с деньгами, научит разумно тратить и копить.
📌Возраст 7+:
«Математика и деньги: покупаем, продаём, меняем». Авторы: Анна Воронина, Татьяна Воронина, Татьяна Попова
Книга учит азам: разбираться в номинале денег, разделять и складывать, выделять объекты по конкретным признакам. Ребёнок освоит навыки работы с таблицами и расчётами, а сказки и потешки познакомят с потенциальными опасностями и сформируют правильные привычки. В приведённых примерах и задачках удобно использовать настоящие деньги. А после чтения учебника детские игры в магазин приобретут новый формат.
📌Возраст 8+:
«Начинающий инвестор». Авторы: Гейл Карлиц и Дебби Хонинг
Пособие, в котором разобраны основные понятия и методы инвестирования. Книга станет незаменимым помощником для всех, кому интересен финансовый рост. Хотя она и написана простым языком, изучать информацию лучше вместе с родителями.
❤️Приятного прочтения с детьми👬👭
🔆5 лайфхаков для родителей в финансовом воспитании детей:
1️⃣Станьте хорошим примером.
Если взрослые члены семьи не знают сколько тратят в месяц, небрежно относятся к деньгам, считают их чем-то недостойным внимания или негативным, то и дети перенимают подобную модель поведения. Поэтому важно подать хороший пример: рационально совершать покупки, регулярно откладывать часть заработанного, контролировать обязательства, аккуратно обращаться с деньгами и т.д.
2️⃣Деньги — всего лишь один из инструментов (вещей), которыми мы пользуемся.
Неряшливое отношение распространяется на все, начиная от носков, разбросанных по квартире, и заканчивая деньгами. Важно учить детей следить за собой, убирать игрушки, придерживаться порядка во всем, в том числе и в финансовых вопросах.
3️⃣Не стоит переоценивать значимость денег.
Если в семье постоянно звучит вопрос «Где взять денег на жизнь?» или фразы «Нет денег», «Деньги решают все», то ребенку может показаться, что нет ничего важнее, лишь деньги способны дарить радость, что все измеряется деньгами.
4️⃣Говорите о деньгах открыто и спокойно, принимайте решения вместе.
Понимание ценности денег формируется у детей до школьного возраста. Поэтому не стоит ограждать детей от обсуждения финансовых вопросов, ведь именно из диалогов с родителями ребенок может понять откуда берутся деньги и как и на что их тратят.
5️⃣Выдавайте детям деньги на личные расходы начиная от младшей школы.
В этом возрасте ребенок уже способен совершать свои первые покупки. Лучше делать это регулярно и системно. Таким образом ребенок учится самостоятельно пользоваться деньгами. Ведь теория без практики неэффективна.
1️⃣Станьте хорошим примером.
Если взрослые члены семьи не знают сколько тратят в месяц, небрежно относятся к деньгам, считают их чем-то недостойным внимания или негативным, то и дети перенимают подобную модель поведения. Поэтому важно подать хороший пример: рационально совершать покупки, регулярно откладывать часть заработанного, контролировать обязательства, аккуратно обращаться с деньгами и т.д.
2️⃣Деньги — всего лишь один из инструментов (вещей), которыми мы пользуемся.
Неряшливое отношение распространяется на все, начиная от носков, разбросанных по квартире, и заканчивая деньгами. Важно учить детей следить за собой, убирать игрушки, придерживаться порядка во всем, в том числе и в финансовых вопросах.
3️⃣Не стоит переоценивать значимость денег.
Если в семье постоянно звучит вопрос «Где взять денег на жизнь?» или фразы «Нет денег», «Деньги решают все», то ребенку может показаться, что нет ничего важнее, лишь деньги способны дарить радость, что все измеряется деньгами.
4️⃣Говорите о деньгах открыто и спокойно, принимайте решения вместе.
Понимание ценности денег формируется у детей до школьного возраста. Поэтому не стоит ограждать детей от обсуждения финансовых вопросов, ведь именно из диалогов с родителями ребенок может понять откуда берутся деньги и как и на что их тратят.
5️⃣Выдавайте детям деньги на личные расходы начиная от младшей школы.
В этом возрасте ребенок уже способен совершать свои первые покупки. Лучше делать это регулярно и системно. Таким образом ребенок учится самостоятельно пользоваться деньгами. Ведь теория без практики неэффективна.
❓С чего начать инвестировать новичку — инструкция💵💴💶💷💰
Думая над тем, как начать инвестировать, важно не упускать того факта, что для эффективного продвижения крайне важен удачный старт.
1️⃣Точно определиться с целью инвестиций.
2️⃣Распределить активы. Здесь важно правильно сочетать инструменты инвестиций, чтобы, с одной стороны, получить неплохой доход, а с другой — максимально обезопасить свои вклады.
3️⃣Снижать риски с помощью диверсификации. Или проще говоря не класть все яйца в одну корзину. Инвестируя в ряд проектов, можно снизить риск общих потерь, если не везде работа пошла гладко. Пусть даже одно или два направления окажутся убыточными — остальные дадут достаточно прибыли, чтобы смягчить потери.
4️⃣Всегда начинать с простого инвестирования.
5️⃣Начинать с небольших инвестиций. На первых порах важно «распробовать» рынок просто инвестируя случайные суммы всякий раз , когда есть лишние деньги.
6️⃣ Не использовать ТВ и СМИ в качестве руководства. Телевизионные комментаторы за редким исключением некомпетентны в таких сложных вопросах, а часто и намеренно искажают информацию в угоду своим работодателям. Поэтому верное решение должно родиться в голове инвестора.
7️⃣Экономить, копить и вкладывать. Систематичность и настойчивость — лучшее оружие начинающего инвестора. Не важно с какой суммы начать инвестировать, главное, продолжать регулярно вкладывать. Любые деньги. Пусть 5, пусть 10 долларов. Нужно постепенно наращивать свой инвестиционный портфель и тогда рано или поздно, он начнёт приносить неплохой доход.
Думая над тем, как начать инвестировать, важно не упускать того факта, что для эффективного продвижения крайне важен удачный старт.
1️⃣Точно определиться с целью инвестиций.
2️⃣Распределить активы. Здесь важно правильно сочетать инструменты инвестиций, чтобы, с одной стороны, получить неплохой доход, а с другой — максимально обезопасить свои вклады.
3️⃣Снижать риски с помощью диверсификации. Или проще говоря не класть все яйца в одну корзину. Инвестируя в ряд проектов, можно снизить риск общих потерь, если не везде работа пошла гладко. Пусть даже одно или два направления окажутся убыточными — остальные дадут достаточно прибыли, чтобы смягчить потери.
4️⃣Всегда начинать с простого инвестирования.
5️⃣Начинать с небольших инвестиций. На первых порах важно «распробовать» рынок просто инвестируя случайные суммы всякий раз , когда есть лишние деньги.
6️⃣ Не использовать ТВ и СМИ в качестве руководства. Телевизионные комментаторы за редким исключением некомпетентны в таких сложных вопросах, а часто и намеренно искажают информацию в угоду своим работодателям. Поэтому верное решение должно родиться в голове инвестора.
7️⃣Экономить, копить и вкладывать. Систематичность и настойчивость — лучшее оружие начинающего инвестора. Не важно с какой суммы начать инвестировать, главное, продолжать регулярно вкладывать. Любые деньги. Пусть 5, пусть 10 долларов. Нужно постепенно наращивать свой инвестиционный портфель и тогда рано или поздно, он начнёт приносить неплохой доход.
❇️По мнению финансового консультанта и автора книги «Финансовый замок» Марчина Ивуча для создания долгосрочного стабильного финансового плана необходимо иметь 3 финансовых портфеля:
Портфель 1: подушка финансовой безопасности
Здесь деньги на непредвиденные ситуации и покупки, размещенные на счетах и краткосрочных депозитах, т. е. высоколиквидные активы.
Портфель 2: обеспечение своей семьи в долгосрочной перспективе
В этом портфеле пенсионные программы (в Украине открытые в НПФ и компаниях страхования жизни), инвестиции в недвижимость, оборудование, другие активы с целью получения дохода от аренды и пр.
Портфель 3: рисковые инвестиции
В этом портфеле средства, которые остаются в вашем распоряжении после формирования и поддержки первых двух портфелей и которыми можно рискнуть без ущерба для финансовой ситуации своей семьи. Это инвестиции на фондовом рынке, в криптовалюты, бизнес, стартапы и пр. после оценки и принятия рисков и составления портфеля с учетом этого анализа. Как правило, для минимизации рисков при формировании Портфеля 3 привлекают специалистов, которые помогают сбалансировать портфель.
📍Для построения надежной "конструкции" на длительный срок необходимо формировать портфели один за другим, тогда ваш финансовый замок будет несокрушим.
Портфель 1: подушка финансовой безопасности
Здесь деньги на непредвиденные ситуации и покупки, размещенные на счетах и краткосрочных депозитах, т. е. высоколиквидные активы.
Портфель 2: обеспечение своей семьи в долгосрочной перспективе
В этом портфеле пенсионные программы (в Украине открытые в НПФ и компаниях страхования жизни), инвестиции в недвижимость, оборудование, другие активы с целью получения дохода от аренды и пр.
Портфель 3: рисковые инвестиции
В этом портфеле средства, которые остаются в вашем распоряжении после формирования и поддержки первых двух портфелей и которыми можно рискнуть без ущерба для финансовой ситуации своей семьи. Это инвестиции на фондовом рынке, в криптовалюты, бизнес, стартапы и пр. после оценки и принятия рисков и составления портфеля с учетом этого анализа. Как правило, для минимизации рисков при формировании Портфеля 3 привлекают специалистов, которые помогают сбалансировать портфель.
📍Для построения надежной "конструкции" на длительный срок необходимо формировать портфели один за другим, тогда ваш финансовый замок будет несокрушим.