
🧩 7 полезных шагов к оздоровлению личного бюджета:
1️⃣ Следите за своим здоровьем
Отдавайте предпочтение профилактике, а не лечению: здорово питайтесь, делайте зарядку, качественно отдыхайте, мыслите позитивно.
2️⃣ Избавьтесь от вредных привычек
Покупайте действительно нужные вещи.
Помните о вредных привычках, которые опустошают наши карманы: курение, выпивка по вечерам, коллекционирование ненужных вещей и т.п.
3️⃣ Делайте вклад в свое будущее
Важно думать о своем будущем заранее. И не просто думать, а в него инвестировать.
Откладывайте деньги, делайте так, чтобы они работали и росли.
4️⃣ Отслеживайте расходы
На протяжении месяца постарайтесь записывать свои расходы (сохраняя чеки, делая пометки). В конце месяца посчитайте, объедините по статьям, проанализируйте, как их можно оптимизировать.
5️⃣ Уменьшайте и по возможности ликвидируйте задолженность
Старайтесь не брать в долг.
6️⃣ Оплачивайте обязательные счета сразу
Электричество, интернет, вода, газ, телефон, школа, страховка – как только получили счет, старайтесь оплатить его сразу, не накапливать долги. Кроме того, вы сразу будете видеть, сколько денег у вас осталось на личные расходы.
7️⃣ Углубляйте свои знания о финансах
Побольше читайте о личных финансах, анализируйте информацию, применяйте дельные советы на практике.
1️⃣ Следите за своим здоровьем
Отдавайте предпочтение профилактике, а не лечению: здорово питайтесь, делайте зарядку, качественно отдыхайте, мыслите позитивно.
2️⃣ Избавьтесь от вредных привычек
Покупайте действительно нужные вещи.
Помните о вредных привычках, которые опустошают наши карманы: курение, выпивка по вечерам, коллекционирование ненужных вещей и т.п.
3️⃣ Делайте вклад в свое будущее
Важно думать о своем будущем заранее. И не просто думать, а в него инвестировать.
Откладывайте деньги, делайте так, чтобы они работали и росли.
4️⃣ Отслеживайте расходы
На протяжении месяца постарайтесь записывать свои расходы (сохраняя чеки, делая пометки). В конце месяца посчитайте, объедините по статьям, проанализируйте, как их можно оптимизировать.
5️⃣ Уменьшайте и по возможности ликвидируйте задолженность
Старайтесь не брать в долг.
6️⃣ Оплачивайте обязательные счета сразу
Электричество, интернет, вода, газ, телефон, школа, страховка – как только получили счет, старайтесь оплатить его сразу, не накапливать долги. Кроме того, вы сразу будете видеть, сколько денег у вас осталось на личные расходы.
7️⃣ Углубляйте свои знания о финансах
Побольше читайте о личных финансах, анализируйте информацию, применяйте дельные советы на практике.
👨👩👧👦Как рассказать ребенку, что деньги - одно из самых важных изобретений
🔹Расскажите ребенку про то, как люди торговали в древности: что они обменивались товарами. К примеру, корову могли поменять на 30 куриц, или глиняный горшок на буханку хлеба. И пусть этот метод был эффективен какое-то время, были три большие проблемы (позвольте ребенку самому к ним прийти с помощью анализа ваших наводящих вопросов):
❓предметы для обмена было трудно переносить: «что легче принести на базар: гроздь винограда или осла?»
❓товары для обмена были дискретны, т.е. их было трудно дробить: «как быть, если у тебя есть коза, а тебе нужен хлеб? менять козу на буханку хлеба — это выгодно?»
❓товары портились и теряли ценность со временем: «сколько сохраняет свежесть яйцо? нужно ли кому-то тухлое мясо?
🔹И теперь расскажите ребенку, что были придуманы универсальные товары — деньги, которые решали три вышеупомянутые проблемы. Первыми деньгами (в нашем понимании термина) стали золотые монеты: они не теряли ценность с течением времени, их можно было выпускать разными номиналами, и их было легко носить. Ну а золото было всегда в цене в силу своей красоты и физических свойств.
🔹Расскажите ребенку про то, как люди торговали в древности: что они обменивались товарами. К примеру, корову могли поменять на 30 куриц, или глиняный горшок на буханку хлеба. И пусть этот метод был эффективен какое-то время, были три большие проблемы (позвольте ребенку самому к ним прийти с помощью анализа ваших наводящих вопросов):
❓предметы для обмена было трудно переносить: «что легче принести на базар: гроздь винограда или осла?»
❓товары для обмена были дискретны, т.е. их было трудно дробить: «как быть, если у тебя есть коза, а тебе нужен хлеб? менять козу на буханку хлеба — это выгодно?»
❓товары портились и теряли ценность со временем: «сколько сохраняет свежесть яйцо? нужно ли кому-то тухлое мясо?
🔹И теперь расскажите ребенку, что были придуманы универсальные товары — деньги, которые решали три вышеупомянутые проблемы. Первыми деньгами (в нашем понимании термина) стали золотые монеты: они не теряли ценность с течением времени, их можно было выпускать разными номиналами, и их было легко носить. Ну а золото было всегда в цене в силу своей красоты и физических свойств.
💥Праздник Святого Николая - волшебный праздник, день когда происходят чудеса и под подушкой появляются сладости и подарки.
🔹Святой Николай был единственным сыном богатых и благополучных родителей, которые долгое время были бездетны и долго молились о ребенке. В благодарность Богу они пообещали посвятить ребенка религии.
🔹У праздника есть своя легенда, согласно которой, святой Николай помог девушке из бедной семьи, выйти замуж за любимого. Ее отец не мог обеспечить приданого, без которого она не могла выйти замуж. Святой Николай ночью через окно подбросил в ее комнату кусок золота, благодаря чему соединил сердца возлюбленных.
Также святой Николай приносил бедным и обездоленным теплые вещи, игрушки, еду. Делал это незаметно, под кровом ночи.
❗️По старым приметам День святого Николая считался последним днем в году, когда необходимо было раздать все долги.
История праздника показывает силу добрых помыслов и богатства, которые могут творить чудеса, менять судьбы, соединять сердца.
Поздравляем вас с праздником и желаем благополучия и достатка!
🔹Святой Николай был единственным сыном богатых и благополучных родителей, которые долгое время были бездетны и долго молились о ребенке. В благодарность Богу они пообещали посвятить ребенка религии.
🔹У праздника есть своя легенда, согласно которой, святой Николай помог девушке из бедной семьи, выйти замуж за любимого. Ее отец не мог обеспечить приданого, без которого она не могла выйти замуж. Святой Николай ночью через окно подбросил в ее комнату кусок золота, благодаря чему соединил сердца возлюбленных.
Также святой Николай приносил бедным и обездоленным теплые вещи, игрушки, еду. Делал это незаметно, под кровом ночи.
❗️По старым приметам День святого Николая считался последним днем в году, когда необходимо было раздать все долги.
История праздника показывает силу добрых помыслов и богатства, которые могут творить чудеса, менять судьбы, соединять сердца.
Поздравляем вас с праздником и желаем благополучия и достатка!
О деньгах с юмором😃
👣И как это у них так все получается! Пришли — настроение подняли, головную боль сняли, сон улучшили, сил прибавили! Это я о деньгах… на карточке!
🍒
-Что вам позволяют ваши финансы без ограничений?
-Без ограничений мне мои финансы позволяют мечтать.
🍗
Я заметила, что если не кушать хлеб, сахар, мясо, не пить пиво с рыбкой — морда становится меньше, но грустнее (Фаина Раневская)
🧠
Мозги — как деньги. Их не может быть много, но может сильно не хватать.
👨🏻⚕️
-Доктор, у меня болит все!
-Ну это вы загнули батенька: на все у вас денег не хватит.
👣И как это у них так все получается! Пришли — настроение подняли, головную боль сняли, сон улучшили, сил прибавили! Это я о деньгах… на карточке!
🍒
-Что вам позволяют ваши финансы без ограничений?
-Без ограничений мне мои финансы позволяют мечтать.
🍗
Я заметила, что если не кушать хлеб, сахар, мясо, не пить пиво с рыбкой — морда становится меньше, но грустнее (Фаина Раневская)
🧠
Мозги — как деньги. Их не может быть много, но может сильно не хватать.
👨🏻⚕️
-Доктор, у меня болит все!
-Ну это вы загнули батенька: на все у вас денег не хватит.
🏆Истории успеха финансово свободных людей начнем с крупнейшего в мире инвестора и филантропа — Уоррена Баффета
💥Миллиардер, «провидец», создатель холдинга Berkshire Hathaway, человек, обед с которым был куплен на аукционе в 2019 г за 4,57 млн дол.
💥В 2020 г холдинг Уоррена Баффета Berkshire Hathaway вошла в ТОП 10 в рейтинге наибольших мировых брендов, ее состояние оценивается в 499 млрд дол.
💥Страховой бизнес Berkshire Hathaway является №1 в рейтинге самых успешных компаний 2020 г с прибылью 81,4 млрд дол.
💥Самый щедрый филантроп в истории человечеств с наивысшей из возможных оценок — 5.
💥В 2010 г сделал самое крупное пожертвование в истории человечества, передав в благотворительный фонд Гейтс и в несколько других фондов больше половины своего состояния — около 37 млрд дол.
💥Обеды с Баффетом, которые ежегодно разыгрываются на аукционе, начиная с 2000 года, принесли более 26 млн дол. в благотворительные фонды.
💥Несмотря на миллиардное состояние Баффет совсем не одержим деньгами, ведет скромный образ жизни и очень консервативен.
💥Миллиардер, «провидец», создатель холдинга Berkshire Hathaway, человек, обед с которым был куплен на аукционе в 2019 г за 4,57 млн дол.
💥В 2020 г холдинг Уоррена Баффета Berkshire Hathaway вошла в ТОП 10 в рейтинге наибольших мировых брендов, ее состояние оценивается в 499 млрд дол.
💥Страховой бизнес Berkshire Hathaway является №1 в рейтинге самых успешных компаний 2020 г с прибылью 81,4 млрд дол.
💥Самый щедрый филантроп в истории человечеств с наивысшей из возможных оценок — 5.
💥В 2010 г сделал самое крупное пожертвование в истории человечества, передав в благотворительный фонд Гейтс и в несколько других фондов больше половины своего состояния — около 37 млрд дол.
💥Обеды с Баффетом, которые ежегодно разыгрываются на аукционе, начиная с 2000 года, принесли более 26 млн дол. в благотворительные фонды.
💥Несмотря на миллиардное состояние Баффет совсем не одержим деньгами, ведет скромный образ жизни и очень консервативен.
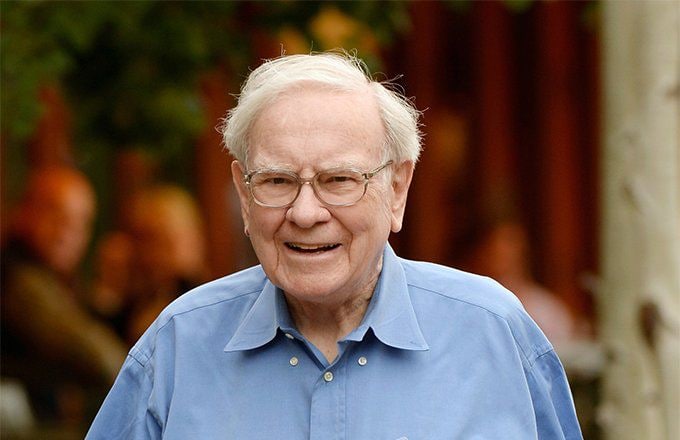
📈Путь Уоррена Баффета
🧩С детства Уоррен Баффет любил числа, как и его отец. Мальчик боготворил своего отца, который на скромные сбережения от работы биржевым маклером сумел создать свою инвестиционную компанию.
🧩Уоррен рано начал сам зарабатывать: развозил газеты на велосипеде, продавал Колу и жвачки. С детства он читал книги об инвестировании в офисе отца.
🧩В 11 лет он купил совместно с сестрой свои первые акции. И рано понял, что главные добродетели хорошего инвестора — терпение и хладнокровие.
🧩В 13 лет за скопленные сбережения он купил земельный участок, который сдавал в аренду фермерам.
🧩В 16 лет закончил школу и успешно занялся покупкой акций.
🧩В 20 лет начал играть на бирже, руководствуясь правилом: покупай акции недооцененных компаний.
🌟В 31 год заработал свой первый миллион.
🔥К 40 годам его состояние оценивалось в 30 млн дол.
💰Два главных правила инвестирования от У.Баффета:
1. Никогда не теряй деньги.
2. Никогда не забывай первое правило.
🧩С детства Уоррен Баффет любил числа, как и его отец. Мальчик боготворил своего отца, который на скромные сбережения от работы биржевым маклером сумел создать свою инвестиционную компанию.
🧩Уоррен рано начал сам зарабатывать: развозил газеты на велосипеде, продавал Колу и жвачки. С детства он читал книги об инвестировании в офисе отца.
🧩В 11 лет он купил совместно с сестрой свои первые акции. И рано понял, что главные добродетели хорошего инвестора — терпение и хладнокровие.
🧩В 13 лет за скопленные сбережения он купил земельный участок, который сдавал в аренду фермерам.
🧩В 16 лет закончил школу и успешно занялся покупкой акций.
🧩В 20 лет начал играть на бирже, руководствуясь правилом: покупай акции недооцененных компаний.
🌟В 31 год заработал свой первый миллион.
🔥К 40 годам его состояние оценивалось в 30 млн дол.
💰Два главных правила инвестирования от У.Баффета:
1. Никогда не теряй деньги.
2. Никогда не забывай первое правило.
👫Давайте сегодня рассмотрим несколько стратегий ведения совместного семейного бюджета: пропорциональный, метод сырого вклада, полное объединение
🤞Пропорциональный
Пары, которые используют пропорциональный метод для объединения своих финансов, вносят свой вклад в счета домашнего хозяйства по ставке, пропорциональной их доходу.
Пример: Оля и Толя
🔻Толя зарабатывает $2000 в месяц, что составляет 33% от общего дохода семьи; Оля зарабатывает $4000 в месяц, или 66% от общего дохода семьи.
🔻Пара тратит $3000 в месяц на свои счета, включая ипотеку, коммунальные услуги и продукты, при этом одна двенадцатая своих годовых расходов идет на налоги на недвижимость.
🔻Толя оплачивает 33% их ежемесячных счетов в размере $3000, что составляет 1000 долларов США; Оля оплачивает 66% их ежемесячного счета, что равняется $2000.
➕Преимущество
Ни один из партнеров не чувствует давления, чтобы «не отставать от» или «ограничивать бюджет» доходов другого партнера.
➖Недостаток
Партнер с более высоким доходом может начать чувствовать дискомфорт или может начать чувствовать, что его наказывают за то, что он зарабатывает больше.
🤞Пропорциональный
Пары, которые используют пропорциональный метод для объединения своих финансов, вносят свой вклад в счета домашнего хозяйства по ставке, пропорциональной их доходу.
Пример: Оля и Толя
🔻Толя зарабатывает $2000 в месяц, что составляет 33% от общего дохода семьи; Оля зарабатывает $4000 в месяц, или 66% от общего дохода семьи.
🔻Пара тратит $3000 в месяц на свои счета, включая ипотеку, коммунальные услуги и продукты, при этом одна двенадцатая своих годовых расходов идет на налоги на недвижимость.
🔻Толя оплачивает 33% их ежемесячных счетов в размере $3000, что составляет 1000 долларов США; Оля оплачивает 66% их ежемесячного счета, что равняется $2000.
➕Преимущество
Ни один из партнеров не чувствует давления, чтобы «не отставать от» или «ограничивать бюджет» доходов другого партнера.
➖Недостаток
Партнер с более высоким доходом может начать чувствовать дискомфорт или может начать чувствовать, что его наказывают за то, что он зарабатывает больше.
👫Метод сырого вклада
Пары, которые используют метод сырого вклада, каждая фишка имеет одно и то же исходное число, независимо от того, сколько они зарабатывают.
Пример: Аня и Ваня.
🔻Ваня зарабатывает $3500 в месяц. Аня зарабатывает $5000 в месяц.
🔻Их домашние счета составляют $4000 в месяц. Каждый из них закидывает по $2000, а остаток хранит на отдельных счетах.
➕Преимущества
Партнер с более высоким доходом не чувствует дискомфорт за свой успех.
Партнер с более низким доходом не чувствует себя субсидированным.
➖Недостатки
Их отношения могут стать напряженными, если Аня будет тратить на себя больше денег, чем Ваня.
Некоторые пары также критикуют этот метод, считая его слишком «соседским по комнате»
Пары, которые используют метод сырого вклада, каждая фишка имеет одно и то же исходное число, независимо от того, сколько они зарабатывают.
Пример: Аня и Ваня.
🔻Ваня зарабатывает $3500 в месяц. Аня зарабатывает $5000 в месяц.
🔻Их домашние счета составляют $4000 в месяц. Каждый из них закидывает по $2000, а остаток хранит на отдельных счетах.
➕Преимущества
Партнер с более высоким доходом не чувствует дискомфорт за свой успех.
Партнер с более низким доходом не чувствует себя субсидированным.
➖Недостатки
Их отношения могут стать напряженными, если Аня будет тратить на себя больше денег, чем Ваня.
Некоторые пары также критикуют этот метод, считая его слишком «соседским по комнате»
👫Полное объединение
Пары, которые полностью объединяют свои банковские счета, оплачивают все счета из одного фонда, имеют только совместные кредитные или дебетовые карты и сотрудничают в инвестициях.
Пример: Миша и Маша.
🔻Миша зарабатывает $3700 в месяц; Маша зарабатывает $2600. Обе зарплаты напрямую переводятся на общий текущий счет, который пара использует для оплаты всех своих счетов.
🔻У пары также есть совместные кредитные или дебетовые карты, которые они используют для оплаты всех своих покупок, независимо от того, домашняя покупка (например, микроволновая печь) или индивидуальная покупка.
➕Преимущества
Объединяетесь как единое целое: «мы», а не «вы» и «я».
Если доход одного человека увеличивается или доход другого человека падает, они уравновешивают друг друга .
Также становится проще вести учет.
➖Недостатки
Партнер с более высоким доходом может обидеться на партнера с более низким доходом из-за того, что он тратит свои заработки.
Если один человек склонен тратить, а другой - бережлив, может возникнуть дисбаланс.
Пары, которые полностью объединяют свои банковские счета, оплачивают все счета из одного фонда, имеют только совместные кредитные или дебетовые карты и сотрудничают в инвестициях.
Пример: Миша и Маша.
🔻Миша зарабатывает $3700 в месяц; Маша зарабатывает $2600. Обе зарплаты напрямую переводятся на общий текущий счет, который пара использует для оплаты всех своих счетов.
🔻У пары также есть совместные кредитные или дебетовые карты, которые они используют для оплаты всех своих покупок, независимо от того, домашняя покупка (например, микроволновая печь) или индивидуальная покупка.
➕Преимущества
Объединяетесь как единое целое: «мы», а не «вы» и «я».
Если доход одного человека увеличивается или доход другого человека падает, они уравновешивают друг друга .
Также становится проще вести учет.
➖Недостатки
Партнер с более высоким доходом может обидеться на партнера с более низким доходом из-за того, что он тратит свои заработки.
Если один человек склонен тратить, а другой - бережлив, может возникнуть дисбаланс.
❓Кто он — финансово свободный человек?
❗️Специалисты выделяют несколько уровней личных финансов:
1️⃣Финансовый хаос.
2️⃣Финансовая безопасность.
3️⃣Финансовая независимость.
4️⃣Финансовая свобода.
В последующем мы рассмотрим все уровни и каждый сможет определить свой. Начать предлагаем с самого приятного — финансовой свободы!
❓Что это?
🌟Это такое состояние личных финансов, когда пассивный доход превышает постоянные расходы и при этом у человека есть необходимые для жизни активы (собственная недвижимость, авто и т.д.). Т.е. созданные ранее источники дохода (проценты по вкладам, дивиденды, доход от аренды и прочее) освобождают от необходимости зарабатывать.
✅ПАССИВНЫЙ ДОХОД > РАСХОДОВ
🧮Предлагаем подсчитать свои среднемесячные расходы и наметить горизонт необходимого пассивного дохода.
❗️Специалисты выделяют несколько уровней личных финансов:
1️⃣Финансовый хаос.
2️⃣Финансовая безопасность.
3️⃣Финансовая независимость.
4️⃣Финансовая свобода.
В последующем мы рассмотрим все уровни и каждый сможет определить свой. Начать предлагаем с самого приятного — финансовой свободы!
❓Что это?
🌟Это такое состояние личных финансов, когда пассивный доход превышает постоянные расходы и при этом у человека есть необходимые для жизни активы (собственная недвижимость, авто и т.д.). Т.е. созданные ранее источники дохода (проценты по вкладам, дивиденды, доход от аренды и прочее) освобождают от необходимости зарабатывать.
✅ПАССИВНЫЙ ДОХОД > РАСХОДОВ
🧮Предлагаем подсчитать свои среднемесячные расходы и наметить горизонт необходимого пассивного дохода.
📆Этот год принес много изменений и новшеств. По результатам исследования «Accenture» пандемия повлияла на интересы потребителей. Первое место заняла финансовая безопасность и здоровье, а покупки стали более осознанными.
❇️Инна Белянская, эксперт по вопросам страхования и финансовой грамотности, делится инсайтами по итогам 2020:
1. Финансовая грамотность — это зона повышенного интереса для молодежи и школьников.
2. Личные накопления для ребенка - «старый новый тренд» у молодых родителей.
3.Финансовая свобода — главный подарок себе.
Настоящая свобода начинается с ответственного потребления и готовности к новым реалиям.
Больше о трендах уходящего года здесь
❇️Инна Белянская, эксперт по вопросам страхования и финансовой грамотности, делится инсайтами по итогам 2020:
1. Финансовая грамотность — это зона повышенного интереса для молодежи и школьников.
2. Личные накопления для ребенка - «старый новый тренд» у молодых родителей.
3.Финансовая свобода — главный подарок себе.
Настоящая свобода начинается с ответственного потребления и готовности к новым реалиям.
Больше о трендах уходящего года здесь
Mind UA
Новорічний подарунок собі та рідним
Про нетривіальні ідеї презентів у часи, коли головними цінностями стали здоров'я та фінансова безпека
👭Girls vs. 👬Boys. А вот и сравнение наиболее богатых мужчин и женщин мира сего
🏦Поговорим о резервном фонде семьи:
🦉Его можно создавать из расчета на среднюю сумму доходов семьи за месяц.
🦉Его минимально допустимый размер– один месячный доход семьи. Рекомендуется постепенно довести размер до 3-6 месячных доходов.
🦉Если расходы семьи близки к доходам, то обычная практика – это откладывать 10% от каждого полученного дохода в резервный фонд (сразу после получения!)
🦉Если доходы позволяют большую свободу, можно откладывать и 20%, и 50%, так резервный фонд будет сформирован быстрее, после чего можно переходить к инвестированию или повышению уровня жизни.
🦉Резервный фонд должен быть высоколиквидным, чтобы деньги в случае необходимости можно было получить максимально быстро. В тоже время, нужно ограничиться малорискованными инструментами.
❗️Для чего использовать резервы:
✅потеря работы (компенсация обычного дохода),
✅болезнь (лекарства и компенсация дохода),
✅поломки/порча (бытовой техники, автомобиля, дорогой одежды),
✅внезапные платежи (пени, штрафы,
✅повышение выплат по кредитам, страховкам),
✅перерасход средств по семейному бюджету.
🦉Его можно создавать из расчета на среднюю сумму доходов семьи за месяц.
🦉Его минимально допустимый размер– один месячный доход семьи. Рекомендуется постепенно довести размер до 3-6 месячных доходов.
🦉Если расходы семьи близки к доходам, то обычная практика – это откладывать 10% от каждого полученного дохода в резервный фонд (сразу после получения!)
🦉Если доходы позволяют большую свободу, можно откладывать и 20%, и 50%, так резервный фонд будет сформирован быстрее, после чего можно переходить к инвестированию или повышению уровня жизни.
🦉Резервный фонд должен быть высоколиквидным, чтобы деньги в случае необходимости можно было получить максимально быстро. В тоже время, нужно ограничиться малорискованными инструментами.
❗️Для чего использовать резервы:
✅потеря работы (компенсация обычного дохода),
✅болезнь (лекарства и компенсация дохода),
✅поломки/порча (бытовой техники, автомобиля, дорогой одежды),
✅внезапные платежи (пени, штрафы,
✅повышение выплат по кредитам, страховкам),
✅перерасход средств по семейному бюджету.
🌟Сегодня христиане со всего мира, следующие Григорианскому и Новоюлианскому календарю, отмечают Рождество Христово.
📃В этот для многих из нас праздничный день предлагаем вашему вниманию христианскую притчу и стихи из Библии о деньгах:
💰У старца спросили об одном человеке, богат ли он.
— Не знаю, — ответил тот. — Мне лишь известно, что у него много денег.
— Значит, он богат?
— Быть богатым и иметь много денег — не одно и то же, — сказал старец. — По-настоящему богат лишь тот, кто вполне удовлетворён тем, что имеет. Тот же, кто старается иметь больше того, что имеет, беднее того, кто ничего не имеет, но при этом доволен своей участью.
💰«Если какому человеку Бог дал богатство и имущество, и дал ему власть пользоваться от них и брать свою долю и наслаждаться от трудов своих, то это дар Божий»
💰«Если же кто о своих и особенно о домашних не печется, тот отрекся от веры и хуже неверного»
🔸В Ветхом Завете богатство было знаком Божьей благосклонности к человеку, благословением.
🔸Слово «богатство» нередко стоит в одном ряду со «славой», «обилием», «мудростью», «почетом» и даже «жизнью».
🔸«За смирением следует страх Господень, и богатство, и почет, и жизнь», – сказано в одной из Притч.
❇️Земное богатство трактуется как изобилие денег, славы, детей и друзей.
📃В этот для многих из нас праздничный день предлагаем вашему вниманию христианскую притчу и стихи из Библии о деньгах:
💰У старца спросили об одном человеке, богат ли он.
— Не знаю, — ответил тот. — Мне лишь известно, что у него много денег.
— Значит, он богат?
— Быть богатым и иметь много денег — не одно и то же, — сказал старец. — По-настоящему богат лишь тот, кто вполне удовлетворён тем, что имеет. Тот же, кто старается иметь больше того, что имеет, беднее того, кто ничего не имеет, но при этом доволен своей участью.
💰«Если какому человеку Бог дал богатство и имущество, и дал ему власть пользоваться от них и брать свою долю и наслаждаться от трудов своих, то это дар Божий»
💰«Если же кто о своих и особенно о домашних не печется, тот отрекся от веры и хуже неверного»
🔸В Ветхом Завете богатство было знаком Божьей благосклонности к человеку, благословением.
🔸Слово «богатство» нередко стоит в одном ряду со «славой», «обилием», «мудростью», «почетом» и даже «жизнью».
🔸«За смирением следует страх Господень, и богатство, и почет, и жизнь», – сказано в одной из Притч.
❇️Земное богатство трактуется как изобилие денег, славы, детей и друзей.
📈5 правил успеха от Уоррена Баффета:
✅Нельзя зависеть от одного источника дохода. Занимайтесь инвестициями, чтобы получать дополнительный доход.
✅Если покупать ненужное, вскоре придется продавать необходимое.
✅Постоянно искать поводы оставаться на нелюбимой работе, вместо того чтобы найти новую, — это все равно, что откладывать секс до пенсии.
✅Самым успешным становится тот, кто занимается любимым делом.
✅Нужно быть готовым к счастливому шансу. Когда с неба польется золото, лучше иметь ведро, а не наперсток.
✅Нельзя зависеть от одного источника дохода. Занимайтесь инвестициями, чтобы получать дополнительный доход.
✅Если покупать ненужное, вскоре придется продавать необходимое.
✅Постоянно искать поводы оставаться на нелюбимой работе, вместо того чтобы найти новую, — это все равно, что откладывать секс до пенсии.
✅Самым успешным становится тот, кто занимается любимым делом.
✅Нужно быть готовым к счастливому шансу. Когда с неба польется золото, лучше иметь ведро, а не наперсток.
О деньгах с юмором 😄
🤔Как потратить деньги с умом? Четкое понимание этого приходит только тогда, когда деньги уже потрачены.
👦Сын приходит из школы:
- Пап, ты сказал, что если я перейду в 4-й класс, ты купишь мне велосипед. Так вот, мы сэкономили деньги.
👵Как говорила моя бабушка, самое лучшее упражнение для рук — пересчитывание денег. Снимает боль в суставах нормализует давление, полностью убирает зубную и головную боль, улучшает зрение, аппетит, гардероб, внешний вид и жилищные условия.
☝️Если бы у меня были деньги, их бы у меня давно не было.
🙄Одолжил деньги знакомой на пластическую операцию — теперь не могу ее найти.
🤔Как потратить деньги с умом? Четкое понимание этого приходит только тогда, когда деньги уже потрачены.
👦Сын приходит из школы:
- Пап, ты сказал, что если я перейду в 4-й класс, ты купишь мне велосипед. Так вот, мы сэкономили деньги.
👵Как говорила моя бабушка, самое лучшее упражнение для рук — пересчитывание денег. Снимает боль в суставах нормализует давление, полностью убирает зубную и головную боль, улучшает зрение, аппетит, гардероб, внешний вид и жилищные условия.
☝️Если бы у меня были деньги, их бы у меня давно не было.
🙄Одолжил деньги знакомой на пластическую операцию — теперь не могу ее найти.
💵Метод кувшинов- еще один эффективный способ ведения бюджета.
Каждый месяц вы распределяете деньги по шести кувшинам, каждый из которых предназначен для определенных трат:
🍯Кувшин 1: расходы на самое необходимое (55% от бюджета)- это деньги на повседневные нужды и для оплаты счетов (плата за аренду, ипотеку, коммунальные услуги, питание, транспорт, одежду, траты на медицинское обслуживание, оплата налогов)
🍯Кувшин 2: расходы на развлечения (10% от бюджета). Вы можете приобрести дорогую бутылку вина, сделать массаж или купить билеты в кино, театр и так далее. Этими деньгами вы можете распоряжаться так, как пожелаете.
🍯Кувшин 3: сбережения (10% от бюджета). Это ваш личный «золотой запас», ключ к финансовой независимости. Деньги, которые находятся в этом кувшине, должны использоваться для инвестиций, они обеспечивают вам получение пассивного дохода.
🍯Кувшин 4: расходы на образование (10% от бюджета)- это деньги на оплату учёбы, а также на самообразование.
🍯Кувшин 5: крупные покупки (10% от бюджета) - расходы на технику, автомобиль, отдых и т.д.
🍯Кувшин 6: расходы на подарки и благотворительность (5% от бюджета). Деньги из этого кувшина пойдут на подарки близким или на благотворительность.
Каждый месяц вы распределяете деньги по шести кувшинам, каждый из которых предназначен для определенных трат:
🍯Кувшин 1: расходы на самое необходимое (55% от бюджета)- это деньги на повседневные нужды и для оплаты счетов (плата за аренду, ипотеку, коммунальные услуги, питание, транспорт, одежду, траты на медицинское обслуживание, оплата налогов)
🍯Кувшин 2: расходы на развлечения (10% от бюджета). Вы можете приобрести дорогую бутылку вина, сделать массаж или купить билеты в кино, театр и так далее. Этими деньгами вы можете распоряжаться так, как пожелаете.
🍯Кувшин 3: сбережения (10% от бюджета). Это ваш личный «золотой запас», ключ к финансовой независимости. Деньги, которые находятся в этом кувшине, должны использоваться для инвестиций, они обеспечивают вам получение пассивного дохода.
🍯Кувшин 4: расходы на образование (10% от бюджета)- это деньги на оплату учёбы, а также на самообразование.
🍯Кувшин 5: крупные покупки (10% от бюджета) - расходы на технику, автомобиль, отдых и т.д.
🍯Кувшин 6: расходы на подарки и благотворительность (5% от бюджета). Деньги из этого кувшина пойдут на подарки близким или на благотворительность.
По мнению ученых из Университета Аризоны жизненный финансовый цикл человека выглядит примерно так:
✅ Стадия 1. Базовая защита богатства (17-35 лет). На этом этапе Вам нужно сфокусироваться на формировании своей собственной финансовой безопасности.
✅ Стадия 2. Накопление богатства (35-65 лет). Здесь сосредоточьтесь на всевозможных способах накопления и сбережения
✅ Стадия 3. Распределение и накопление богатства(65 лет и далее). Тут человек обычно потребляет все накопленное или же распределяет его между своими наследниками
✅ Стадия 1. Базовая защита богатства (17-35 лет). На этом этапе Вам нужно сфокусироваться на формировании своей собственной финансовой безопасности.
✅ Стадия 2. Накопление богатства (35-65 лет). Здесь сосредоточьтесь на всевозможных способах накопления и сбережения
✅ Стадия 3. Распределение и накопление богатства(65 лет и далее). Тут человек обычно потребляет все накопленное или же распределяет его между своими наследниками

🔒Как подвести финансовые итоги года
📝Для этого необходимо составить чек-лист базового финансового состояния:
1️⃣Проверить наличие минимальной заначки равной сумме ваших постоянных среднемесячных расходов как минимум за 3 месяца.
Это позволит вам в случае непредвиденных обстоятельств не залезать в долги и даст возможность покрывать внеплановые расходы и потребности. Если размер меньше, то поставьте себе цель довести ее до нормы максимум за 1-ый квартал следующего года.
2️⃣ Проверить работает ли покрытие основных рисков, т.е. ваши страховки (медицина, жизнь, имущество).
3️⃣ Пересмотреть свои выплаты по кредитам и займам. Посчитать сколько процентов они составляют от вашего среднемесячного дохода.
Если их доля свыше 50% - высок риск возникновения просрочек и хорошо бы провести оптимизацию займов.
4️⃣Накопления.
Проверить не превышает ли сумма ваших накоплений в одном банке максимальное покрытие Фондом гарантирования вкладов.
Если у вас более расширенный инвестиционный портфель, проверьте насколько он диверсифицирован. Важно, чтобы на 1 сектор экономики и на 1 компанию приходилось не более 15% вашего портфеля.
📝Для этого необходимо составить чек-лист базового финансового состояния:
1️⃣Проверить наличие минимальной заначки равной сумме ваших постоянных среднемесячных расходов как минимум за 3 месяца.
Это позволит вам в случае непредвиденных обстоятельств не залезать в долги и даст возможность покрывать внеплановые расходы и потребности. Если размер меньше, то поставьте себе цель довести ее до нормы максимум за 1-ый квартал следующего года.
2️⃣ Проверить работает ли покрытие основных рисков, т.е. ваши страховки (медицина, жизнь, имущество).
3️⃣ Пересмотреть свои выплаты по кредитам и займам. Посчитать сколько процентов они составляют от вашего среднемесячного дохода.
Если их доля свыше 50% - высок риск возникновения просрочек и хорошо бы провести оптимизацию займов.
4️⃣Накопления.
Проверить не превышает ли сумма ваших накоплений в одном банке максимальное покрытие Фондом гарантирования вкладов.
Если у вас более расширенный инвестиционный портфель, проверьте насколько он диверсифицирован. Важно, чтобы на 1 сектор экономики и на 1 компанию приходилось не более 15% вашего портфеля.