Почему банк требует доступ к Госуслугам
Некоторое время назад Т-Банк начал рассылать своим клиентам письма с просьбой предоставить согласие на получение информации из профиля Госуслуг.
При этом некоторые клиенты рассказывали о том, что получали уведомления при входе в приложение банка. И это уже больше похоже на требование:
Недавно подписчик моего канала, получивший такое уведомление, попытался выяснить в банке, зачем это нужно, и получил пространное уведомление, в котором говорилось о том, что банку важно поддерживать актуальными паспортные данные, ИНН, СНИЛС, информацию о доходе и прочее.
Этот перечень сведений меня, честно говоря, смущает. Да и вообще, зачем банку доступ к Госуслугам?
С просьбой предоставить разрешение на получение сведений из Госуслуг можно столкнуться и в других банках. И вопросы во всех случаях будут такими же.
Для чего банкам доступ к Госуслугам
▫️ Получение актуальной информации о паспортных данных и регистрации.
Когда в банке ссылаются на закон 115-ФЗ, то делают это вполне справедливо. Пусть вас не пугает название закона «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» — это не значит, что банк вас счёл криминальным элементом. Просто этим законом регулируется процедура идентификации новых клиентов (какие документы должны запрашивать банки и иные организации). Также в нём говорится, что банк периодически должно обновлять сведения о клиенте.
Поэтому, когда вы приходите в банк лично, то сотрудники банка, при совершении практически любой операции, спешат сделать ксерокопию паспорта.
▫️ Получение информации о доходе и имуществе при кредитовании.
Банки могут осуществлять переоценку кредитоспособности клиентов, которым ранее были выданы кредиты. Это, в первую очередь, касается предпринимателей, но так же может коснуться тех, кто взял долгосрочный потребительский кредит или даже кредитную карту.
В обычной ситуации банк может попросить клиента предоставить документы, подтверждающие доход, или о наличии у него имущества. Но могут также получать эту информацию из Госуслуг, если есть соответствующий доступ.
▫️ Подготовка персональных предложений.
Тут всё просто. Если банк знает вашу зарплату, да ещё и получил информацию из бюро кредитных историй, то сможет «заочно» оценить, допустим, сумму кредита, который он может вам выдать, и прислать соответствующее предложение.
Зачем банки запрашивают так много информации
Если вы решите предоставить доступ к Госуслугам, то получите достаточно большой перечень персональных данных, доступ к которым запрашивает банк.
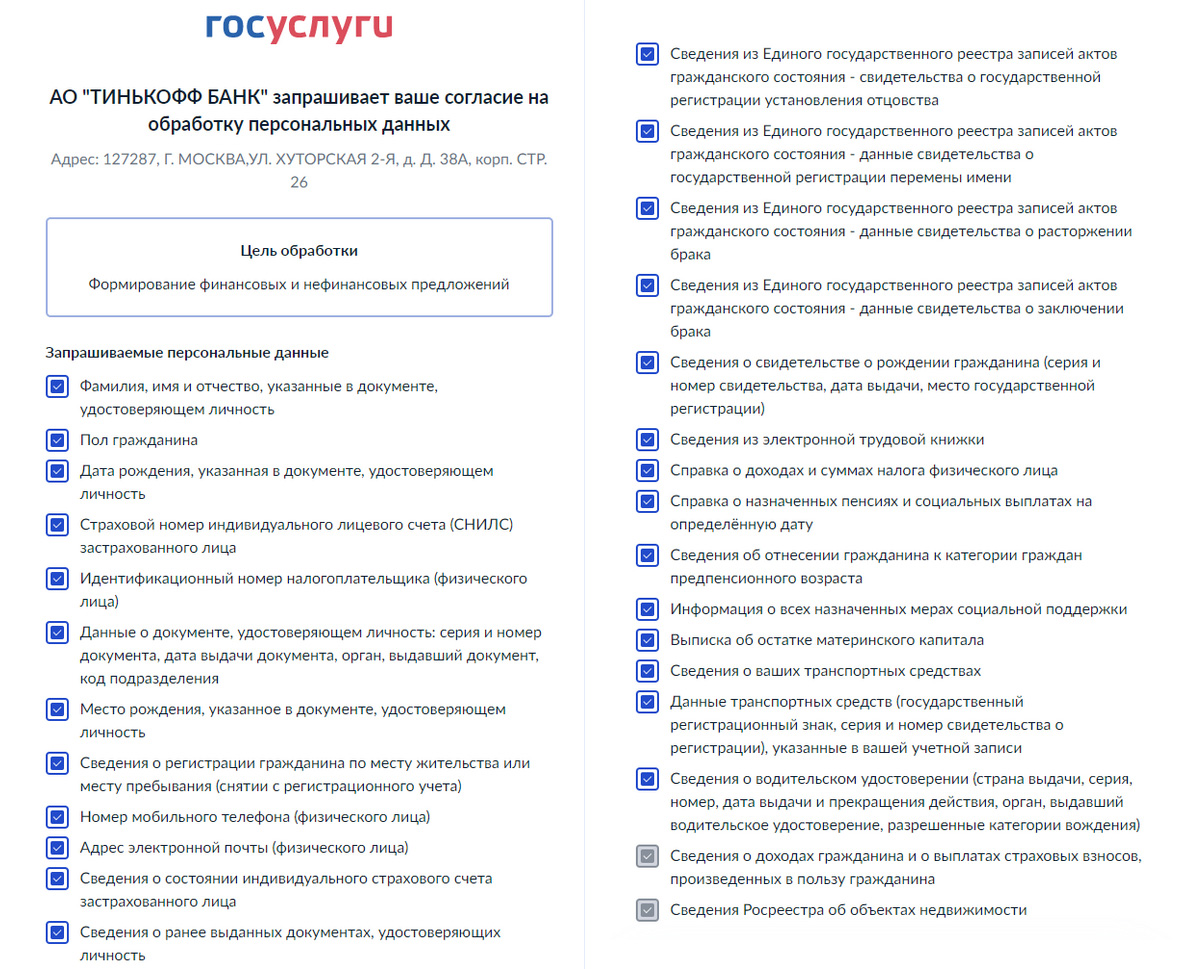
Например, один из клиентов банка поделился в социальных сетях перечнем из 27 «разрешений», которые просит предоставить банк. И всё это, вроде бы, для актуализации данных в рамках закона 115-ФЗ.
Интересно, что при этом клиент может отменить почти все разрешения, кроме… сведений о доходах и сведений о недвижимости из Росреестра. На мой взгляд, это больше похоже на запрос информации для ипотечного кредита.
И так будет практически во всех банках. Где-то клиенту перечень персональных данных позволяют выбрать самому (можно снять «галочки»), а где-то он будет фиксированным.
Банки хотят получить максимальный доступ потому, что наличие таких доступов максимально упрощает работу с клиентом. Сначала ему точно рассчитали лимит по кредитке, потом оформили кредит, не запрашивая справки с места работы и т.п.
Чем меньше запросили у клиента справок, и чем быстрее рассматривается его заявка, тем меньше вероятность, что он передумает брать кредит или попробует удачу в другом банке.
Некоторое время назад Т-Банк начал рассылать своим клиентам письма с просьбой предоставить согласие на получение информации из профиля Госуслуг.
«По закону 115-ФЗ мы обязаны регулярно обновлять данные о наших клиентах. Чтобы не тревожить вас звонками и не просить прислать данные нового паспорта, прав или других документов — дайте согласие на получение ваших данных из профиля Госуслуг. А еще мы сможем точнее показывать вам актуальные предложения от партнеров и категории кэшбэка».
При этом некоторые клиенты рассказывали о том, что получали уведомления при входе в приложение банка. И это уже больше похоже на требование:
«По закону №115-ФЗ ваши данные нужно обновить. Сделайте это сейчас с помощью Госуслуг».
Недавно подписчик моего канала, получивший такое уведомление, попытался выяснить в банке, зачем это нужно, и получил пространное уведомление, в котором говорилось о том, что банку важно поддерживать актуальными паспортные данные, ИНН, СНИЛС, информацию о доходе и прочее.
Этот перечень сведений меня, честно говоря, смущает. Да и вообще, зачем банку доступ к Госуслугам?
С просьбой предоставить разрешение на получение сведений из Госуслуг можно столкнуться и в других банках. И вопросы во всех случаях будут такими же.
Для чего банкам доступ к Госуслугам
▫️ Получение актуальной информации о паспортных данных и регистрации.
Когда в банке ссылаются на закон 115-ФЗ, то делают это вполне справедливо. Пусть вас не пугает название закона «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» — это не значит, что банк вас счёл криминальным элементом. Просто этим законом регулируется процедура идентификации новых клиентов (какие документы должны запрашивать банки и иные организации). Также в нём говорится, что банк периодически должно обновлять сведения о клиенте.
Поэтому, когда вы приходите в банк лично, то сотрудники банка, при совершении практически любой операции, спешат сделать ксерокопию паспорта.
▫️ Получение информации о доходе и имуществе при кредитовании.
Банки могут осуществлять переоценку кредитоспособности клиентов, которым ранее были выданы кредиты. Это, в первую очередь, касается предпринимателей, но так же может коснуться тех, кто взял долгосрочный потребительский кредит или даже кредитную карту.
В обычной ситуации банк может попросить клиента предоставить документы, подтверждающие доход, или о наличии у него имущества. Но могут также получать эту информацию из Госуслуг, если есть соответствующий доступ.
▫️ Подготовка персональных предложений.
Тут всё просто. Если банк знает вашу зарплату, да ещё и получил информацию из бюро кредитных историй, то сможет «заочно» оценить, допустим, сумму кредита, который он может вам выдать, и прислать соответствующее предложение.
Зачем банки запрашивают так много информации
Если вы решите предоставить доступ к Госуслугам, то получите достаточно большой перечень персональных данных, доступ к которым запрашивает банк.
Например, один из клиентов банка поделился в социальных сетях перечнем из 27 «разрешений», которые просит предоставить банк. И всё это, вроде бы, для актуализации данных в рамках закона 115-ФЗ.
Интересно, что при этом клиент может отменить почти все разрешения, кроме… сведений о доходах и сведений о недвижимости из Росреестра. На мой взгляд, это больше похоже на запрос информации для ипотечного кредита.
И так будет практически во всех банках. Где-то клиенту перечень персональных данных позволяют выбрать самому (можно снять «галочки»), а где-то он будет фиксированным.
Банки хотят получить максимальный доступ потому, что наличие таких доступов максимально упрощает работу с клиентом. Сначала ему точно рассчитали лимит по кредитке, потом оформили кредит, не запрашивая справки с места работы и т.п.
Чем меньше запросили у клиента справок, и чем быстрее рассматривается его заявка, тем меньше вероятность, что он передумает брать кредит или попробует удачу в другом банке.
👍6
Я РАБОТАЮ В БАНКОМАТЕ
Почему банк требует доступ к Госуслугам Некоторое время назад Т-Банк начал рассылать своим клиентам письма с просьбой предоставить согласие на получение информации из профиля Госуслуг. «По закону 115-ФЗ мы обязаны регулярно обновлять данные о наших клиентах.…
Продолжая тему доступа банков к данным из Госуслуг, нужно ответить ещё на один вопрос.
Стоит ли давать банку согласие на доступ к своему цифровому профилю в Госуслугах
Ничего плохого в предоставлении банку такого доступа нет. Но, по моему убеждению, никогда не нужно предоставлять чрезмерную информацию.
Например, для актуализации данных анкеты банку необходимо достаточно одного лишь паспорта, — ФИО, гражданство, дата рождения и адрес регистрации указаны там.
Соответственно, если банк запрашивает больше, то нужно понимать, зачем он это делает, согласны ли вы с этим, и только тогда давать разрешение.
👍11
Любопытный момент обнаружился в отчёте ВТБ о программе долгосрочных сбережений.
По данным банка, 64,7% всех договоров заключают женщины. Особенно активны участницы в возрасте 56–65 лет (30%) и старше 65 (15%), причём их средний счёт составляет 56–59 тысяч рублей.
Мужчины в этом плане менее инициативны: среди них наиболее активны те же возрастные группы, однако их доли более скромные — 13% и 7%.
Почему женщин больше? У меня есть интересный пример из опыта работы в одном банке. Собственник банка считал женщин более ответственными, чем мужчин, и отводил им роль хранительниц семейного бюджета. Они планируют расходы, следят за своевременной оплатой коммунальных платежей, а при обращении за кредитом точно знают, как будут его погашать. В результате все кредитные программы банка были ориентированы преимущественно на женщин. Мужчин, конечно, тоже кредитовали, но к ним относились строже.
Похоже, что он был прав: финансовая ответственность женщин распространяется и на долгосрочные сбережения.
🤔6👍3
Похоже, в России снова появится бесконтактная оплата на iPhone. Альфа-Банк нашёл способ вернуть эту функцию: бесконтактные платежи через NFC снова доступны, и для этого не требуется никаких обходных путей. Банк разработал технологическое решение, которое обходит ограничения Apple на использование NFC, благодаря чему приложение банка может работать аналогично Apple Pay.
Интересно, что банк готов бесплатно поделиться своей разработкой, чтобы другие банки могли предложить такой же сервис своим клиентам. Однако я сомневаюсь, что конкуренты, такие как Сбербанк, Яндекс Банк или Т-Банк, захотят воспользоваться этим предложением. Вероятнее всего, они разработают свои аналоги, внедрив подобные решения в собственные приложения.
Кроме того, стоит ожидать, что решением Альфа-Банка заинтересуется платёжная система «Мир». Если MirPay интегрирует эту технологию, можно будет говорить о полноценной замене Apple Pay на iPhone. И вот это действительно станет возвращением бесконтактной оплаты на устройства Apple.
👍7
Банки повышают ставки по вкладам, но меньше выдают кредитов — за чей счёт «банкет»? К чему готовиться клиентам
Если посмотреть новостную ленту сообщений банков, то можно увидеть, как один за другим банки, не дожидаясь решения ЦБ о ключевой ставке, стали повышать ставки по вкладам.
Причём ставки поднимают как крупные банки, относящиеся к системно значимым, так и небольшие региональные — во многих банках можно найти предложения по вкладам, превышающие 24%. А в некоторых банках можно найти предложения выше 29% (правда, с небольшими оговорками, о которых скажу ниже).
А вот если посмотреть на сообщения кредитных бюро, то, наоборот, можно заметить обратную тенденцию: банки стали меньше выдавать кредитов.
Снижается как средняя сумма выдаваемого кредита (например, в ноябре средняя сумма потребительского кредита составила 135 тыс. рублей, в то время как летом средняя сумма потребительского кредита держалась на уровне 180 тыс. рублей), так и снижается количество одобряемых заявок (например, в ноябре кредитных карт было выдано 1,42 млн кредитных карт, что меньше, чем в любом месяце этого года).
Как известно, доход, который получают вкладчики в виде процентов по вкладам, формируется за счёт дохода, который получает банк, в первую очередь, в виде процентов по кредитам.
Получается парадоксальная ситуация — с одной стороны, банки снижают темпы кредитования, а с другой — активно привлекают вкладчиков, обещая им высокие проценты.
Происходит это потому что, с одной стороны, ЦБ повышает ключевую ставку, а с другой проводит достаточно жёсткую денежно-кредитную политику, направленную на сдерживание кредитования и уменьшение рисков перегрева экономики.
В итоге банки вынуждены, с одной стороны, больше платить вкладчикам, а с другой, очень разборчиво подходить к заёмщикам — выдавать кредиты на более жёстких условиях только самым надёжным клиентам.
В итоге это приводит к тому, что расходы банков растут, а доходы от кредитования снижаются, и всё это банки должны будут компенсировать где-то ещё.
Как банки компенсируют снижение доходов от кредитования
Надо сказать, что ответ частично содержится в тех же новостях, в которых банки озвучивают свои новые предложения по вкладам.
Например, упомянутый выше вклад со ставкой 29% принимается при условии, что аналогичная сумма вносится в программу долгосрочных сбережений. Предположим, если вы хотите внести 1 млн руб. на вклад с такой ставкой, то вам нужно ещё 1 млн руб. внести в ПДС (т.е. грубо говоря на 15 лет).
Другой банк предлагает вклад с повышенной ставкой 24,5% при условии, что клиент станет абонентом определённого мобильного оператора.
Некоторые банки поступают ещё более прямолинейно — они предлагают вместо вкладов инвестиционно страховые продукты, обещая доходность выше, чем по вкладам. Правда, такая доходность (как и сохранность сбережений) гарантирована лишь мнением аналитиков банка.
👍8
Я РАБОТАЮ В БАНКОМАТЕ
Банки повышают ставки по вкладам, но меньше выдают кредитов — за чей счёт «банкет»? К чему готовиться клиентам Если посмотреть новостную ленту сообщений банков, то можно увидеть, как один за другим банки, не дожидаясь решения ЦБ о ключевой ставке, стали повышать…
К чему готовиться клиентам банков и на что обращать внимание
Главное, что нужно понимать, что сейчас любая услуга может измениться в цене, а бесплатная процедура внезапно стать платной.
Если у вас когда-то была выпущена бесплатная карта, то банк настойчиво попросит «улучшить тариф», после чего карта станет платной.
Если в вашем банке оплата коммунальных услуг производилась бесплатно, то теперь может появиться комиссия. Например, некоторые банки уже предупредили клиентов, что комиссия теперь может взиматься при оплате услуг мобильной связи.
В случае вкладов, банки будут настойчивее предлагать комплексные продукты (вклад, совмещённый с ПИФом или ИСЖ) или просто инвестиционные продукты. Здесь нужно быть внимательнее. Нужно помнить, что вклад должен быть вкладом, а все инвестиционные продукты, которые предлагают в банке, не гарантируют доходности. В них нет ничего плохого, но клиент должен реально понимать риски и принимать осознанное решение.
Тем, кто планировал взять кредит, возможно придётся поумерить свои аппетиты. Вероятность отказа будет выше, а суммы, на которые будут одобрять кредиты, ниже.
Держатели кредитных карт столкнутся с тем, что банки могут снижать лимиты кредитования или даже совсем отключать их, т.е. фактически превращать карты в дебетовые. Вероятность этого повышается у тех клиентов, кто взял кредитку «на всякий случай», да так и не воспользовался ею. Таким клиентам, возможно, стоит начать пользоваться картой — оплатить что-то, а через некоторое время погасить задолженность, вписавшись в льготный период. Если, конечно, вам нужно сохранить карту «на всякий случай».
👍11
Банки предлагают вклады со ставкой до 30% годовых — есть ли подвох?
Некоторое время назад в крупных российских банках появились вклады со ставками, которые не характерны для таких банков. Обычно завышенные высокие ставки — это удел небольших банков, которые испытывают проблемы с ликвидностью. При этом, наравне с этими вкладами, в банке действуют вклады с условиями, которые вполне соответствуют рыночным.
Условия по этим вкладам достаточно привлекательны — сейчас можно найти предложения до 30% годовых.
Но, главное, что речь идёт не о простых вкладах, а о комбинированном продукте, предполагающем, помимо оформления вклада, ещё и заключение договора в рамках программы долгосрочных сбережений.
Особенности вкладов с ПДС
Программа долгосрочных сбережений — это инструмент, созданный для того, чтобы можно было накопить средства на будущее. Участники заключают договор с негосударственным пенсионным фондом (НПФ) и делают регулярные взносы. Государство помогает, предоставляя софинансирование и налоговые льготы .
Главная особенность таких вкладов — это то, что для получения вклада по такой обещанной ставке, нужно вложить вдвое больше денег.
Допустим, вы решили вложить 1 млн руб. и получить повышенную ставку. Для этого вам нужно будет ещё и направить 1 млн руб. в ПДС. Если вы решите внести на вклад сумму больше, чем в ПДС, то повышенная ставка будет распространяться только на сумму, которую вы внесли в ПДС. На оставшуюся сумму будут начисляться проценты «по базовой ставке», которая может быть значительно ниже не только «повышенной», но даже ставки по другим вкладам в этом же банке.
Например, в Сбербанке базовая ставка по вкладам с ПДС составляет 12,5% — в два раза меньше повышенной ставки по этому же вкладу.
Есть ли какой-то подвох во вкладах с ПДС
Как и в случае любого финансового инструмента, главное, чтобы человек понимал, с чем он сталкивается.
ПДС не подходит для формирования накоплений, которые потребуются в относительно недалёком будущем (например, на машину с помощью ПДС лучше не копить). Но, если вы собираетесь накопить «на старость», то такой инструмент вполне можно рассматривать.
При этом нужно помнить следующее:
▫️ В рамках ПДС нет гарантированного дохода. Он зависит от того, насколько успешно НПФ инвестируют деньги фонда. Как правило, результат хуже, чем на вкладах в коммерческих банках.
Но «половина», вложенная в банк, принесёт доход по заявленной ставке, без каких-то вопросов.
▫️ При досрочном расторжении договора ПДС банк снизит проценты по вкладу.
Обычно, при досрочном расторжении вклада, банк выплачивает проценты по вкладу по ставке вклада «До востребования». При расторжении договора ПДС, в рамках которого оформлялся комбинированный вклад, банки могут поступить так же. В лучшем случае, выплатят проценты по «базовой ставке».
▫️ Досрочно забрать деньги из ПДС можно, но при этом можно потерять часть суммы.
Здесь действуют правила, схожие с теми, что используются в договорах инвестиционного страхования жизни — при досрочном расторжении клиент получает выкупную сумму. Правда, процент обычно выше, чем по ИСЖ.
Например, по условиям НПФ ВТБ, при досрочном расторжении в течение первого года, клиент получит лишь 80% от суммы и лишь через 5 лет может рассчитывать на получение всей вложенной суммы с полученным доходом.
Главное, конечно, знать особенности оформляемого продукта. Если клиент не вникнет в условия, то он может открыть вклад под высокй процент, а когда придёт его забирать, получит лишь половину. Вторую половину надо будет забирать в НПФ через 15 лет, и ставка там будет действовать далеко не такая привлекательная.

👍6
Какие нововведения будут влиять на наши финансы в Новом году
В 2025 году вступит в силу несколько законов, которые могут прямо или косвенно повлиять на финансы простых граждан. Подготовил подборку, которая рассматривает самые интересные, как мне кажется, нововведения.
https://vbankomate.ru/a/3671
В 2025 году вступит в силу несколько законов, которые могут прямо или косвенно повлиять на финансы простых граждан. Подготовил подборку, которая рассматривает самые интересные, как мне кажется, нововведения.
https://vbankomate.ru/a/3671
Я РАБОТАЮ В БАНКОМАТЕ
Какие нововведения будут влиять на наши финансы в Новом году
В 2025 году вступит в силу несколько законов, которые могут прямо или косвенно повлиять на финансы простых граждан. Подготовил краткую подборку, которая рассматривает, самые интересные, как мне кажется, нововведения. Какие нововведения будут влиять на наши…
👍7
С НАСТУПАЮЩИМ НОВЫМ ГОДОМ!
🎄 Привет! Пусть в следующем году всё будет хорошо!
Please open Telegram to view this post
VIEW IN TELEGRAM
👍8❤6🎄4
Решил посмотреть, как чувствует себя банк «Открытие».
Если помните, клиентов банка активно уговаривали перейти в ВТБ. Предполагалось, что после Нового года «Открытие» начнут планомерно закрывать.
И вот выяснилось, что «Открытие» закроют... путём присоединения к БМ-банку (бывшему «Банку Москвы»).
Сначала это показалось странным. Что за схема? Но потом я вспомнил, что БМ-банк в группе ВТБ выполняет функцию банка плохих активов. Его основная задача — работа с проблемными и непрофильными активами, чтобы улучшать отчётность других банков группы ВТБ.
Таким образом, странная процедура присоединения «Открытия» к ВТБ обретает смысл. Всех активных клиентов, правдами и неправдами, перевели в ВТБ, а остальных, включая должников с просрочками по кредитам, оставили на месте, чтобы позже передать в БМ-банк.
БМ-банк, по сути, не работает с физическими лицами — там нельзя открыть вклад или выпустить карту. Поэтому, если вы ещё не вывели деньги из «Открытия», об этом стоит серьёзно задуматься.
👍10
Самозанятым предлагают поднять налоги?
На днях самозанятых насторожило известие о том, что якобы собираются поднять налоги для самозанятых.
Сначала новость начали распространять в социальных сетях, где она преподносилась чуть ли ни как решённое дело, да и в сми появились похожие публикации.
Произошло следующее. Вице-премьер Республики Татарстан, министр промышленности и торговли Татарстана, Олег Коробченко заявил, что увеличение налога на самозанятых может положительно сказаться на решении проблемы нехватки кадров на промышленных предприятиях.
Издание также сообщает, что, по мнению министра, работающий на автомобильном заводе приносит 1 млн рублей налогов в год, на вертолетном заводе — 2,6 млн, в нефтехимической отрасли — более 5 млн, в то время как средний самозанятый платит всего лишь 6 тыс. рублей налогов в год.
И вот это очень странные сравнения:
▫️ Непонятно, о каком налоге работающих идёт речь.
Чтобы уплатить налог 1 млн. руб. в год, работник должен был получать зарплату 552 тыс. руб. в месяц. Вряд ли у среднего работника завода есть такая зарплата.
▫️ Если самозанятому повысить ставку налога, то его ставка не приблизится к 1 млн руб., не говоря уже до 2,6 млн руб. или 5 млн. руб.
Просто потому, что максимальный доход самозанятого составляет 2,4 млн. руб. в год, и при такой сумме максимальный налог, который он заплатит по ставке 6% — это 144 тыс. руб.
Даже если поднять ставку до 13% (т.е. до уровня НДФЛ), то годовой налог самозанятого будет не выше 312 тыс. руб.
▫️ 6 тыс. налога самозанятого — это налог с дохода 150 тыс. рублей в год, если услуги оказывались физическим лицам, или 100 тыс. рублей в год — если юридическим лицам.
Вряд ли самозанятый живёт на такой доход. Значит, либо он скрывал часть дохода (и тогда какая разница, какой будет налог — он продолжит скрывать свой доход), либо его деятельность — это не основной источник дохода. Т.е. это тот самый учитель, который подрабатывает репетиторством, или врач, который пробует свои силы в блогерстве — вряд ли они пойдут работать на завод, если им поставить ставку налога выше.
Режим самозанятости действительно используется некоторыми организациями для «оптимизации налогов» — вместо полноценного оформления сотрудников они заключают с ними договор как с самозанятыми. Но чтобы решить эту проблему с помощью налога, нужно повысить ставку налога на профессиональный доход до 40 процентов — чтобы он покрывал и соцвзносы. Но тогда самозанятые или начнут платить налог 13%, или, что более вероятно, вернутся обратно в «тень».
На днях самозанятых насторожило известие о том, что якобы собираются поднять налоги для самозанятых.
Сначала новость начали распространять в социальных сетях, где она преподносилась чуть ли ни как решённое дело, да и в сми появились похожие публикации.
Произошло следующее. Вице-премьер Республики Татарстан, министр промышленности и торговли Татарстана, Олег Коробченко заявил, что увеличение налога на самозанятых может положительно сказаться на решении проблемы нехватки кадров на промышленных предприятиях.
«Самозанятых в Татарстане сегодня больше, чем работников в обрабатывающей промышленности, строительстве, энергетике и ЖКХ, сельском хозяйстве, добыче полезных ископаемых», — приводит слова министра издание Татар Информ.
Издание также сообщает, что, по мнению министра, работающий на автомобильном заводе приносит 1 млн рублей налогов в год, на вертолетном заводе — 2,6 млн, в нефтехимической отрасли — более 5 млн, в то время как средний самозанятый платит всего лишь 6 тыс. рублей налогов в год.
И вот это очень странные сравнения:
▫️ Непонятно, о каком налоге работающих идёт речь.
Чтобы уплатить налог 1 млн. руб. в год, работник должен был получать зарплату 552 тыс. руб. в месяц. Вряд ли у среднего работника завода есть такая зарплата.
▫️ Если самозанятому повысить ставку налога, то его ставка не приблизится к 1 млн руб., не говоря уже до 2,6 млн руб. или 5 млн. руб.
Просто потому, что максимальный доход самозанятого составляет 2,4 млн. руб. в год, и при такой сумме максимальный налог, который он заплатит по ставке 6% — это 144 тыс. руб.
Даже если поднять ставку до 13% (т.е. до уровня НДФЛ), то годовой налог самозанятого будет не выше 312 тыс. руб.
▫️ 6 тыс. налога самозанятого — это налог с дохода 150 тыс. рублей в год, если услуги оказывались физическим лицам, или 100 тыс. рублей в год — если юридическим лицам.
Вряд ли самозанятый живёт на такой доход. Значит, либо он скрывал часть дохода (и тогда какая разница, какой будет налог — он продолжит скрывать свой доход), либо его деятельность — это не основной источник дохода. Т.е. это тот самый учитель, который подрабатывает репетиторством, или врач, который пробует свои силы в блогерстве — вряд ли они пойдут работать на завод, если им поставить ставку налога выше.
Режим самозанятости действительно используется некоторыми организациями для «оптимизации налогов» — вместо полноценного оформления сотрудников они заключают с ними договор как с самозанятыми. Но чтобы решить эту проблему с помощью налога, нужно повысить ставку налога на профессиональный доход до 40 процентов — чтобы он покрывал и соцвзносы. Но тогда самозанятые или начнут платить налог 13%, или, что более вероятно, вернутся обратно в «тень».
👍15
Могут ли поднять ставку налога для самозанятых
На днях в соцсетях стали активно писать, что в России предложено (кто-то даже писал, что планируется) поднять налог на самозанятость. Там были достаточно странные предпосылки, но вообще мнение о предстоящем повышении налога можно было услышать и ранее.
Обычно оно звучало в форме категоричного утверждения: «Вывели всех самозанятых из тени, соблазнив малой ставкой налога, посчитали и тут всё — сразу повысят налог, и уже никуда не денешься».
Такие утверждения не основаны ни на чём, кроме циничного взгляда на мир, и недоверия ко всему, а также на известной доле злорадства «так вам самозанятым и надо».
Более того, определённая доля скептицизма, свойственная мне, подсказывает, что категорически утверждать, что налог на профессиональный доход (НПД) не повысят, нельзя. Однако есть и ряд факторов, которые нельзя сбрасывать со счёта, если рассуждать об этом с точки зрения логики.
Налог на самозанятых не такой уж и низкий
Обычно ставку НПД (4% при оказании услуг физлицам, и 6% — юрлицам) сравнивают с НДФЛ (13%). Но это некорректно. Самозанятый — это, по сути, предприниматель, действующий в ограниченных масштабах.
Большинство предпринимателей платят налог по ставке 6% с дохода, что вполне сравнимо со ставкой налога для самозанятых.
Условия НПД вполне соответствуют прочим налоговым нормам
Например, с 2025 г. вводится пятиступенчатая шкала НДФЛ. Порог первой ступени — доход в размере до 2,4 млн. руб. в год, при котором физические лица платят налог по ставке 13%, вполне соответсвует порогу самозанятости.
Там, где физические лица переходят на следующий этап и начинают платить больше, самозанятые должны либо зарегистрироваться в качестве индивидуального предпринимателя, либо открыть ООО.
Индивидуальный предприниматель может применять НПД
ИП, у которых доход составляет меньше 2,4 млн. руб. в год, могут применять налоговый режим для самозанятых.
Было бы абсолютно нелогично, если бы ставка налога для них, при этом, была выше, чем у «более успешных» предпринимателей, применяющих упрощённую систему налогообложения.
По закону налог на самозанятых не должны менять ещё три года
В первую очередь надо отметить, что налог на профессиональный доход, который платят самозанятые, — это экспериментальный налоговый режим.
При этом в законе № 422-ФЗ, который устанавливает условия проведения эксперимента сказано:
То есть, в самом законе запрещено увеличивать ставку или снижать максимальную сумму, которую может зарабатывать самозанятый, пока эксперимент не закончится — до 31 декабря 2028 г.
Что будет после этой даты, неизвестно — могут эксперимент продлить, могут закрепить самозанятость как одну из форм деятельности, или отменить.
Думаю, как минимум до этой даты самозанятым можно спать спокойно.
На днях в соцсетях стали активно писать, что в России предложено (кто-то даже писал, что планируется) поднять налог на самозанятость. Там были достаточно странные предпосылки, но вообще мнение о предстоящем повышении налога можно было услышать и ранее.
Обычно оно звучало в форме категоричного утверждения: «Вывели всех самозанятых из тени, соблазнив малой ставкой налога, посчитали и тут всё — сразу повысят налог, и уже никуда не денешься».
Такие утверждения не основаны ни на чём, кроме циничного взгляда на мир, и недоверия ко всему, а также на известной доле злорадства «так вам самозанятым и надо».
Более того, определённая доля скептицизма, свойственная мне, подсказывает, что категорически утверждать, что налог на профессиональный доход (НПД) не повысят, нельзя. Однако есть и ряд факторов, которые нельзя сбрасывать со счёта, если рассуждать об этом с точки зрения логики.
Налог на самозанятых не такой уж и низкий
Обычно ставку НПД (4% при оказании услуг физлицам, и 6% — юрлицам) сравнивают с НДФЛ (13%). Но это некорректно. Самозанятый — это, по сути, предприниматель, действующий в ограниченных масштабах.
Большинство предпринимателей платят налог по ставке 6% с дохода, что вполне сравнимо со ставкой налога для самозанятых.
Условия НПД вполне соответствуют прочим налоговым нормам
Например, с 2025 г. вводится пятиступенчатая шкала НДФЛ. Порог первой ступени — доход в размере до 2,4 млн. руб. в год, при котором физические лица платят налог по ставке 13%, вполне соответсвует порогу самозанятости.
Там, где физические лица переходят на следующий этап и начинают платить больше, самозанятые должны либо зарегистрироваться в качестве индивидуального предпринимателя, либо открыть ООО.
Индивидуальный предприниматель может применять НПД
ИП, у которых доход составляет меньше 2,4 млн. руб. в год, могут применять налоговый режим для самозанятых.
Было бы абсолютно нелогично, если бы ставка налога для них, при этом, была выше, чем у «более успешных» предпринимателей, применяющих упрощённую систему налогообложения.
По закону налог на самозанятых не должны менять ещё три года
В первую очередь надо отметить, что налог на профессиональный доход, который платят самозанятые, — это экспериментальный налоговый режим.
При этом в законе № 422-ФЗ, который устанавливает условия проведения эксперимента сказано:
«В течение десяти лет проведения эксперимента не могут вноситься изменения в настоящий Федеральный закон в части увеличения налоговых ставок и (или) уменьшения предельного размера доходов, установленного пунктом 8 части 2 статьи 4 настоящего Федерального закона».
То есть, в самом законе запрещено увеличивать ставку или снижать максимальную сумму, которую может зарабатывать самозанятый, пока эксперимент не закончится — до 31 декабря 2028 г.
Что будет после этой даты, неизвестно — могут эксперимент продлить, могут закрепить самозанятость как одну из форм деятельности, или отменить.
Думаю, как минимум до этой даты самозанятым можно спать спокойно.
👍11🤔1
Чем сберегательный счёт отличается от накопительного
Что лучше: сберегательный счёт или накопительный? Недавно меня попросил ответить на этот вопрос клиент, который выбирал между двумя банками.
Напрашивается самый простой ответ — «ничем!», однако, в действительности, различия могут существовать. И это не только название счёта, но и условия, на которые стоит обращать внимание, выбирая этот продукт.
Как появились «Сберегательные» и «Накопительные» счета
Названия этих счетов интуитивно понятны, первый для того, чтобы сберегать, а второй, чтобы накапливать. Правда, если обратитесь к Гражданскому кодексу и законам, регулирующим банковскую деятельность, то вы не найдёте там таких определений. Есть вклады, счета физических лиц, но нет ни накопительных, ни сберегательных счетов. Карточных счетов, кстати, тоже нет.
При этом название «сберегательный счёт» появилось раньше. Откуда оно точно взялось, непонятно. Например, во времена СССР применительно к счетам со сберкнижкой оно применялось.
Одно из первых упоминаний сберегательного счёта, которое мне удалось найти, было в дневниках Ивана Серебренникова, бывшего 1 министра Российского государства, который эмигрировал из России в 1918 г. В 1933 году он писал:
После этого в литературе, как художественной, так и профессиональной, этот термин встречается часто.
Правда, в качестве названия счетов в банках его практически не использовали. В Сбербанке, в какой-то момент, так стали называть счета, которые раньше обладали сберкнижками.
В других банках сторонились этого названия — из-за созвучия со Сбербанком, но потом постепенно начали использовать. Например, в Почта банке, который был образован в 2016 г., сберегательным счётом назвали основной счёт клиента, к которому привязана банковская карта.
Термин «накопительный счёт» появился гораздо позднее — в начале 2000-х годов. Причём изначально он использовался в значении «накопительный счёт в Пенсионном фонде» (когда речь шла о накопительной части пенсии), либо в значении «счёт для целевых накоплений», например, для того, чтобы накопить первоначальный взнос на ипотеку.
Но уже в 2005 году, название «накопительный счёт» начали использовать для обозначения текущих счетов, которые предусматривали пополнение и выдачу средств в любой момент, а, самое главное, на них начислялись более-менее заметные проценты. Их позиционировали как альтернативу вкладам сроком на 1 месяц. Правда, чтобы счета с таким названием стали нормой и появились практически во всех банках, потребовалось порядка 10 лет.
Чем сберегательный счёт отличается от накопительного
В некоторых банках под названием «Сберегательный счёт» понимают что-то вроде счёта «До востребования» — депозитный счёт, который используется для каких-то расчётов (например, для получения процентов по вкладам или банковских переводов), с очень низкой процентной ставкой (например, 0.01%).
Однако, гораздо чаще название «сберегательный» равноценно названию «накопительный». Если в банке предлагают финансовый продукт с таким названием, то, скорее всего, это будет текущий счёт, с начислением процентов, без ограничений на снятие или внесение денежных средств со счёта. Просто в каком-то банке такой продукт называют накопительным, а в каком-то — сберегательным.
Подчеркну, что все условия по таким счетам каждый банк выдумывает сам, поэтому всегда нужно внимательно изучать условия, прежде чем открывать такой счёт. Также нужно помнить, что в отличие от срочных вкладов, банк может менять условия (включая процентную ставку) по накопительным счетам в любой момент.
Что лучше: сберегательный счёт или накопительный? Недавно меня попросил ответить на этот вопрос клиент, который выбирал между двумя банками.
Напрашивается самый простой ответ — «ничем!», однако, в действительности, различия могут существовать. И это не только название счёта, но и условия, на которые стоит обращать внимание, выбирая этот продукт.
Как появились «Сберегательные» и «Накопительные» счета
Названия этих счетов интуитивно понятны, первый для того, чтобы сберегать, а второй, чтобы накапливать. Правда, если обратитесь к Гражданскому кодексу и законам, регулирующим банковскую деятельность, то вы не найдёте там таких определений. Есть вклады, счета физических лиц, но нет ни накопительных, ни сберегательных счетов. Карточных счетов, кстати, тоже нет.
При этом название «сберегательный счёт» появилось раньше. Откуда оно точно взялось, непонятно. Например, во времена СССР применительно к счетам со сберкнижкой оно применялось.
Одно из первых упоминаний сберегательного счёта, которое мне удалось найти, было в дневниках Ивана Серебренникова, бывшего 1 министра Российского государства, который эмигрировал из России в 1918 г. В 1933 году он писал:
«Я взял со своего сберегательного счета часть своих денег и ушел из Банка: взять все не решился — не хотелось попасть в число паникеров. Это было лет 7 — 8 тому назад, когда однажды в кругу друзей мы дебатировали вопрос о том, может ли крахнуть Банк Нью-Йорка, один из больших банков мира. Я сказал тогда: „Ну, если этот банк лопнет, кончено: мировой катастрофы не миновать”. Мог ли я тогда думать, что нечто близкое к этому все же случится и в не так далеком будущем».
После этого в литературе, как художественной, так и профессиональной, этот термин встречается часто.
Правда, в качестве названия счетов в банках его практически не использовали. В Сбербанке, в какой-то момент, так стали называть счета, которые раньше обладали сберкнижками.
В других банках сторонились этого названия — из-за созвучия со Сбербанком, но потом постепенно начали использовать. Например, в Почта банке, который был образован в 2016 г., сберегательным счётом назвали основной счёт клиента, к которому привязана банковская карта.
Термин «накопительный счёт» появился гораздо позднее — в начале 2000-х годов. Причём изначально он использовался в значении «накопительный счёт в Пенсионном фонде» (когда речь шла о накопительной части пенсии), либо в значении «счёт для целевых накоплений», например, для того, чтобы накопить первоначальный взнос на ипотеку.
Но уже в 2005 году, название «накопительный счёт» начали использовать для обозначения текущих счетов, которые предусматривали пополнение и выдачу средств в любой момент, а, самое главное, на них начислялись более-менее заметные проценты. Их позиционировали как альтернативу вкладам сроком на 1 месяц. Правда, чтобы счета с таким названием стали нормой и появились практически во всех банках, потребовалось порядка 10 лет.
Чем сберегательный счёт отличается от накопительного
В некоторых банках под названием «Сберегательный счёт» понимают что-то вроде счёта «До востребования» — депозитный счёт, который используется для каких-то расчётов (например, для получения процентов по вкладам или банковских переводов), с очень низкой процентной ставкой (например, 0.01%).
Однако, гораздо чаще название «сберегательный» равноценно названию «накопительный». Если в банке предлагают финансовый продукт с таким названием, то, скорее всего, это будет текущий счёт, с начислением процентов, без ограничений на снятие или внесение денежных средств со счёта. Просто в каком-то банке такой продукт называют накопительным, а в каком-то — сберегательным.
Подчеркну, что все условия по таким счетам каждый банк выдумывает сам, поэтому всегда нужно внимательно изучать условия, прежде чем открывать такой счёт. Также нужно помнить, что в отличие от срочных вкладов, банк может менять условия (включая процентную ставку) по накопительным счетам в любой момент.
👍13❤1
Прочитал книгу отзывов в банке — на что там чаще всего жалуются
Недавно довелось стоять в очереди одного банка. Ну как стоять — сидел и смотрел в экран телефона, краем глаза поглядывая на табло электронной очереди, ожидая, пока высветится мой номер. Когда книжка, которую я читал в телефоне, мне наскучила, моё внимание привлекла жалобная книга, которая лежала самом дальнем столе в холле банка.
Вообще, это удивительно. Обычно «Книга отзывов и предложений» лежит где-то вдали от глаз клиентов, и выдаётся, только если клиент очень просит, и его не удалось отговорить от написания отзыва.
Это понятно — добровольно в такую книгу пишут только претензии, а хвалебных отзывов не дождёшься.
Я решил полюбопытствовать. Когда подошёл к столу и потянулся за книгой, одна сотрудница как-то нервно на меня посмотрела, а потом время от времени бросала на меня тревожные взгляды. Похоже, именно она выступала «хранительницей книги» в отделении.
Сейчас гораздо эффективнее писать отзывы в интернете. Банки, как и многие другие организации, мониторят соцсети, и иногда можно получить ответ на отзыв, и даже решение проблемы, если просто рассказать о ней в соцсетях. А жалобы на сайтах отзывов чуть ли не в обязательном порядке рассматриваются претензионными подразделениями банков.
Но, как оказалось, и в жалобную книгу многие пишут.
Самые частые жалобы, которые я увидел в книге отзывов
▫️ Некорректное поведение сотрудников.
Грубость, хамство, некомпетентность — таких жалоб было больше всего. С одной стороны, понятно, почему таких жалоб больше. Эмоции, особенно негативные, подталкивают человека к ответным действиям, и жалоба — одно из таких действий.
Я уверен, чаще всего то, что принимают за грубость, может быть проявлением деловитости, а некомпетентность — тем, что клиент неверно интерпретировал то, что ему говорили.
На мой взгляд, наличие таких жалоб больше говорит о том, что сотрудники банка не смогли уладить конфликтную ситуацию.
▫️ Комиссии за коммунальные платежи.
При оплате онлайн многие банки уже давно не берут комиссию за приём коммунальных платежей. В кассах они часто сохраняются — должен же банк как-то платить зарплату кассирам.
При этом, в прошлом году банкам запретили брать такую комиссию с пенсионеров и других граждан, которые нуждаются в социальной поддержке.
Я увидел несколько жалоб именно на то, что комиссию взяли с получивших право на бесплатную оплату коммунальных услуг.
▫️ Не выдают деньги по вкладу.
У клиента закончился срок вклада, он пришёл в банк за деньгами, и… ничего не получил. Банк просит деньги заказывать заранее, человек настаивает на том, что ему должны выдать всё сейчас и сразу. В итоге пишет жалобу в книгу.
▫️ Отказ по кредиту.
Это нехарактерный тип жалоб. Обычно те, кому отказали, пытаются понять, в чём причина, а потом подают заявку в другой банк. Подозреваю, что рост числа таких жалоб связан с тем, что в течение прошлого года ЦБ принимал меры, которые привели к снижению кредитования банками. Соответственно, больше отказов — больше жалоб.
▫️ Обещали одни условия, а по факту оказались другие.
Эти жалобы в основном от вкладчиков. Они увидели в рекламной продукции банков (буклетах, плакатах) или на сайте банка обещание высоких ставок, а когда пришли оформлять, выяснилось, что ставка ниже.
В первую очередь это связано с тем, что сейчас в большинстве банков все предложения по вкладам более выгодны для новых клиентов — тех, у кого нет действующих вкладов. Переоформляешь вклад в этом же банке — получишь ставку хуже.
В итоге кто-то жалуется, а кто-то просто бегает из-банка в банк, собирая «вишенки с торта».
👍7
Я РАБОТАЮ В БАНКОМАТЕ
Прочитал книгу отзывов в банке — на что там чаще всего жалуются Недавно довелось стоять в очереди одного банка. Ну как стоять — сидел и смотрел в экран телефона, краем глаза поглядывая на табло электронной очереди, ожидая, пока высветится мой номер. Когда…
Ну и в продолжение — про удивительные «положительные жалобы»
В книге отзывов я также встретил довольно много положительных отзывов. Где-то хвалили конкретного сотрудника, где-то рассыпались в благодарности всем сотрудникам отделения. Эти «жалобы» встречались по всей книге, и из моего опыта такое их количество — это ненормально. Ну не пишут люди положительные отзывы, если… их не попросить. Ну или если не написать их самим.
Это могут делать, если у какого-то вышестоящего руководителя, который периодически приезжает с проверкой в отделение, есть привычка проглядывать книгу отзывов.
Только вот работа с претензиями и жалобами клиентов должна заключаться не в этом. В первую очередь, сотрудники должны проявить внимание к клиенту, решить его проблему, а если это не удаётся, то убедиться, что клиент понял, что ему нужно делать дальше.
Иногда, вместо книги жалоб, нужно посоветовать клиенту… пожаловаться через колцентр банка. Такие обращения могут оказаться значительно эффективными, потому что проходят через централизованное претензионное подразделение банка, а там возможностей гораздо больше, чем у сотрудников отделения, которым приходится самим писать про себя хвалебные отзывы.
👍9🔥1🤔1
Чек пробили по одной цене, а списали с карты в 10 раз больше — что делать и почему так происходит
Разговорился со старым знакомым. Он рассказал, что недавно при обычной покупке с него списали в десять раз больше, чем нужно. Стоимость покупки составила 150 руб., в чеке указана эта сумма, а через некоторое время он заглянул в мобильное приложение банка и обнаружил, что списано с него в десять раз больше — 1500 руб.
Почему с карты списали больше, чем указано в чеке
Давайте представим небольшой магазин. В нём есть кассовый аппарат — который печатает чеки и банковский терминал, для приёма оплаты по картам.
Когда продавцу нужно принять в оплату карту, он делает следующее:
▫️ Проводит оплату по терминалу на требуемую сумму.
▫️ Если оплата прошла успешно, то проводит эту же сумму по кассе.
То есть фактически сумма операция вводится продавцом дважды. Один раз в терминал, а другой раз в кассовый аппарат. Соответсвенно у продавца есть целых два шанса ошибиться и ввести неправильно сумму.
У покупателя есть возможность проверить: продавец должен выдать ему два чека — кассовый (фискальный) и чек терминала. Но или из-за экономии чековой ленты, или из-за лени, часто продавцы ограничиваются одним чеком.
В итоге, если сделать ошибку при вводе суммы в терминал, а покупателю отдать чек с правильной суммой, то получится как раз та ситуация, в которой оказался мой знакомый.
Отмечу, в тех магазинах, где используют современные онлайн-кассы, которые сами умеют принимать платежи, вероятность такой ошибки меньше — сумма вводится один раз. А в сетевых или просто крупных магазинах, где используют современное торговое оборудование, которое сканирует товары по штрихкодам, практически нулевая — здесь стоимость покупки вводится не руками, а определяется автоматически.
Что делать, если с карты списано больше
Но, допустим, такое всё-таки произошло и с карты списали больше. Вы это увидели дома, когда просмотрели выписку по карте.
В этом случае сделать нужно следующее:
▫️ Обратиться в магазин, и потребовать осуществить частичный возврат.
На этом этапе вам пригодятся чеки — кассовый и карточный. Если чека терминала нет, то можно распечатать информацию о платеже (там будет указано название магазина) из банковского приложения.
Магазину этого достаточно, чтобы оформить операцию частичного возврата. Правда, тут велика вероятность, что продавец займёт позицию «я ничего не знаю — идите разбираться в банк».
Если на словах решить вопрос не удалось — нужно оформить письменную претензию (оставляйте себе копию заявления с отметкой о приёме) и получить официальный отказ.
▫️ Если магазин отказал в возврате — нужно обратиться в банк.
В банке надо написать заявление о несогласии с операцией. В нём надо будет описать ситуацию, а также приложить ответ магазина.
Это заявление ваш банк направляет в банк-эквайер, т.е. тот банк, который установил терминал в магазине, через НСПК — платёжную систему, которая обеспечивает работу банковских карт в России.
Банки обязаны принимать такие заявление — это регламентируется правилами платёжной системы. Правда то, что относится к обработке спорных операций, публично не представлено. Но тут можно ориентироваться на информацию, которую вам предоставят в банке — банки пишут свои инструкции, опираясь на действующие законы, правила платёжных систем и рекомендации ЦБ.
Банк-эквайер, со своей стороны, обратится к владельцу торговой точки, и попытается решить ситуацию с ним.
Если всё хорошо, то в течение 30 дней (так установлено правилами, скорее всего, всё произойдёт быстрее) деньги должны будут вернуться на ваш счёт.
Если же и в этом случае вернуть своё не удалось, то придётся действовать «традиционным» образом — через обращение в Роспотребнадзор или даже суд. Честно говоря, не думаю, что на это пойдёт каждый клиент, оказавшийся в такой ситуации — большинство смирится после отказа.
Но самое важное — ситуации можно избежать, если смотреть на экран терминала, прежде чем прикладывать к нему карту. Там отображается сумма покупки, и гораздо проще избежать проблем, если отменить операцию на этом этапе.
👍13❤1
Нужно просто читать договор — хитрят ли банки в своих условиях
Наверняка вы хоть раз слышали совет: «Просто читай договор перед тем, как подписывать!». С таким советом трудно спорить, но на практике никто этого не делает. Ну или почти никто. Я за долгие годы работы в банке встретил буквально нескольких человек, которые досконально изучили условия, не обращая внимания на недовольную очередь.
Почему так происходит? Действительно ли банки хитрят в своих условиях, или проблема в другом?
Хитрят ли банки в своих условиях
Многие уверены (по крайней мере, если почитать, что пишут в комментариях), что банки специально обманывают клиентов, и выдумывают условия, которые призваны запутать клиента, а иногда прямо нарушают законы.
Но все банковские условия и документы юридически выверены. Если что-то меняется в законах, то банк меняет и документы, и, если потребуется, условия обслуживания клиентов.
Но даже в этих условиях могут происходить вещи, которые явно не понравятся клиентам. Например, банк не может просто так взять и списать деньги с вашего счёта. Но, если в тарифах указана комиссия за обслуживание неактивных счетов, и если счётом не пользоваться, то рано или поздно с него начнут списываться деньги, и результат будет таким же. И нарушения нет — вы сами согласились с такими условиями, когда открывали счёт.
Часто проблемы возникают из-за сотрудников банка. Случаи, когда они не сообщают какие-то важные детали, искажают информацию, не редкость. Кто-то делает это специально, чтобы выполнить план или просто сэкономить время, а кто-то сам не знает всех нюансов.
Но ещё чаще бывает, что клиент «сам обманываться рад». Ему десять раз скажут, что накопительное страхование жизни — это не вклад, но высокая ставка затмевает, и осознание, что сделал что-то не так, приходит лишь тогда, когда выяснится, что процентов нет, да и деньги забирать пока нельзя.
Не нужно забывать, что по многим категориям договоров банки могут менять условия в одностороннем порядке. Вы подписываете договор на одних условиях, а через пару месяцев узнаёте, что появились дополнительные комиссии или другие изменения. Всё это публикуется на сайте банка, но… как часто вы туда заглядываете, а если заглядываете, то читаете ли его от корки до корки?
Почему никто не читает договоры
Во-первых, их сложно понять. Язык договоров — это жуткий канцелярит, который очень сложно и долго читать.
Во-вторых, в банках практически не осталось обычных договоров. Обратившись в банк впервые, вы подписываете лишь заявление. А договор, к которому вы «присоединяетесь», представляет собой огромный сложный документ, который описывает всё на свете.
Хотите увидеть растерянного сотрудника банка? Скажите, что хотите прочитать эти условия, и попросите распечатать их. В лучшем случае вам порекомендуют посмотреть их на сайте банка.
Но, если сотрудник «продвинутый», то выдаст вам распечатку, и вы получите огромный талмуд. Я как-то подсчитывал, сколько страниц занимают документы в крупных банках — в среднем страниц по 50, а рекорд был — более 260 страниц.
Никто не будет читать это, сидя в банке, в лучшем случае пролистают немного, и всё.
Как избежать неприятных сюрпризов
▫️ Интересуйтесь условиями заранее.
Прежде чем идти в банк и подписывать что-либо, загляните на сайт банка и прочитайте основные тарифы и правила. Иногда документы спрятаны на сайте достаточно далеко, но они есть.
▫️ Уточняйте и задавайте вопросы.
Не нужно стесняться или показаться глупым. Спрашивайте всё, что вызывает сомнение — есть ли комиссии, можно ли погасить кредит досрочно, может ли банк менять условия и т.п.
Если оформляете услугу онлайн, не поленитесь позвонить на горячую линию и задать эти вопросы там.
▫️ Обращайте внимание на ключевые пункты.
Необязательно читать весь договор, но нужно смотреть на критически важные вещи. Сейчас по вкладам и кредитам их публикуют в форме таблицы в начале документа — это очень удобно. Изучайте тарифы — они обычно представлены в форме таблиц, информация в них структурирована и поэтому читать проще, чем многостраничные правила комплексного обслуживания.
👍12
Если почитать комментарии в публикациях, посвящённые биометрическим сервисам, например, биометрической оплате, то можно выделить ряд опасений или претензий, которые высказывают пользователи к биометрическим системам. Я изучил несколько сотен таких комментариев, и выделил наиболее часто встречающиеся претензии.
Опасения варьируются от вполне рациональных («Что если мои биометрические данные украдут?») до почти апокалиптических («Это врата в цифровой концлагерь!»). Некоторые пользователи сравнивают биометрию с миром Оруэлла, где государство контролирует каждый шаг, другие возмущаются навязчивостью банков, требующих сканировать лицо для простых операций. А кто-то просто не понимает, зачем заменять привычные пароли и карты на технологии, которые кажутся «лишним звеном» в цепочке безопасности.
https://vbankomate.ru/a/3629
👍8
Нередкая ситуация: человек приходит в банк, чтобы открыть вклад, просит совета у менеджера и тот начинает активно расхваливать более выгодную альтернативу — инвестиционное страхование жизни (ИСЖ). Говорит, что это «выгоднее депозита», «защитит семью» и «позволит заработать на бирже». При этом могут демонстрироваться красивые графики, гарантирующие быстрое обогащение, и человек соглашается.
Через какое-то время он приходит снять проценты, и оказывается, что прибыли никакой нет, а забрать деньги досрочно нельзя — можно даже потерять часть вложенной суммы.
https://vbankomate.ru/a/3737
Через какое-то время он приходит снять проценты, и оказывается, что прибыли никакой нет, а забрать деньги досрочно нельзя — можно даже потерять часть вложенной суммы.
https://vbankomate.ru/a/3737
Я РАБОТАЮ В БАНКОМАТЕ
Почему банки навязывают инвестиционное страхование жизни, а ЦБ его не запрещает
Не редкая ситуация: человек приходит в банк, чтобы открыть вклад, просит совета у менеджера и тот начинает активно расхваливать более выгодную альтернативу — инвестиционное страхование жизни (ИСЖ). Говорит, что это «выгоднее депозита», «защитит семью» и «позволит…
👍12
ВТБ присоединяет Почта Банк. Как это отразится на клиентах?
В конце декабря стало известно, что банк ВТБ выкупил долю Почта-банка, и сейчас можно понять, каким образом будет происходить воссоединение.
Обычно, в случае объединения банков, всё происходит постепенно. Сначала начинают унифицировать продуктовые линейки — в новоприобретённом банке появляются продукты, похожие на те, что есть в банке-покупателе, а старые продукты постепенно начинают выводиться из тарифов. Параллельно осуществляется постепенный переход на технологические решения единого банка. В итоге меняется название банка и реквизиты, и все клиенты почти незаметно оказываются в новом банке.
Но присоединение Почта-банка будет происходить иначе. Банк ВТБ опубликовал пресс-релиз, в котором говорится, что в феврале в Почта Банке появится возможность оформлять продукты банка ВТБ, и в целом банк рассчитывает, что до конца мая будет осуществлён «переход всей активной базы клиентов Почта Банка» в ВТБ.
Ключевое здесь то, что речь идёт об активной части клиентов. Это значит, что объединение предполагают осуществлять по сценарию, который хорошо знаком бывшим клиентам банка «Открытие».
Вероятный сценарий присоединения Почта-банка и ВТБ
Предполагаю, что клиентам нужно быть готовыми к следующему:
▫️ В Почта Банке начнут предлагать продукты банка ВТБ наравне с продуктами Почта Банка.
Постепенно из тарифов Почта банка начнёт пропадать привычное. В итоге, если клиент решил переоформить вклад, у которого истёк срок договора, ему будет предложено оформить вклад в ВТБ.
▫️ В какой-то момент клиентов начнут активно уговаривать переходить в ВТБ.
Клиенты «Открытия» на этом этапе столкнулись с назойливыми звонками.
▫️ На завершающем этапе будет объявлено о введении платы за облуживание карточных счетов.
Для клиентов банка «Открытие» такая комиссия составила 1000 руб. в месяц. Причём, речь шла не о плате за неактивность, а просто о фиксированной комиссии, которая будет взиматься, пока карта не обнулится.
▫️ Последний этап — перевод счетов, которые остались в «Почта Банке» в БМ-банк (бывший «Банк Москвы»).
Это банк выполняет в группе ВТБ роль банка плохих активов. Его главная задача — работа с проблемными и непрофильными активами, чтобы улучшать отчётность других банков группы ВТБ.
Думаю, так произойдёт и с клиентами Почта-банка. Все более-менее активные клиенты в настойчиво-добровольном порядке перейдут на обслуживание в ВТБ, а остальные счета будут переведены в БМ-банк.
Что будет с отделениями Почта Банка?
Официальной информации об этом пока нет. Но, я уверен, что после завершения объединения, какие-то отделения будут закрыты — нет смысла держать два отделения в одном небольшом городке, или одном районе города.
Интересно, что произойдёт с точками продаж, которые Почта Банк установил в отделениях Почты России. С одной стороны, их наличие здорово расширяет банковскую сеть, с другой стороны… я не уверен, что все такие точки были прибыльны. Не удивлюсь, если будет принято решение закрыть неэффективные мини-офисы.
Что делать клиентам Почта-банка?
Не вижу никаких причин, чтобы клиентам Почта-банка цепляться за старый банк. Пока старые продукты действуют (вклад, кредит) — продолжаете обслуживаться в старом банке. Но специально затягивать с переходом не нужно. Тем более, что совсем не обязательно переходить именно в ВТБ. Никто не мешает вам изучить предложения других банков и принять решение, исходя из того, что и где вам покажется более удобным и выгодным.
👍11
На это неделе снова вспоминали SWIFT, а точнее появление информации о том, что от него планируют отключить ещё 15 российских граждан.
Мне кажется, это хороший повод вспомнить о том, что такое SWIFT и можно ли обойтись без него.
https://vbankomate.ru/a/1023
Мне кажется, это хороший повод вспомнить о том, что такое SWIFT и можно ли обойтись без него.
https://vbankomate.ru/a/1023
Я РАБОТАЮ В БАНКОМАТЕ
Если не будет SWIFT — сможет ли древний Телекс заменить «финансовый мессенджер»?
SWIFT — «всего-навсего финансовый мессенджер, который можно будет легко заменить» или, что «можно и по Телексу деньги отправлять». Так ли это? Если не будет SWIFT — сможет ли древний Телекс заменить «финансовый мессенджер»?
👍8