
В чём «не везло» клиентам банков на Новый год (продолжение)
«Замороженные» суммы на карте
Есть ещё одна категория жалоб, которая тоже связана с покупками — это замороженные на карте суммы. Стандартная ситуация — человек пытается оплатить покупку, она не проходит по каким-то причинам, но по карте операция отмечена как совершённая и деньги больше недоступны.
Если на счёте недостаточно денег для совершения другой покупки, то повторить операцию не удаётся.
Вообще, это условно нормальная ситуация при платежах с помощью банковской карты. Происходят такие ситуации из-за особенностей осуществления расчётов — платёж осуществляется в несколько этапов. Сначала сумма блокируется на карте, а списывается со счёта только после подтверждения. Если операция прервана, то деньги могут быть заблокированы на время, пока банк ждёт подтверждения.
Естественно, чем больше платежей, тем больше вероятность того, что произойдёт сбой. Поэтому и жалоб таких довольно много.
Решить ситуацию просто — нужно либо подождать (обычно блокировка снимается через сутки, правда, этот срок в разных банках может быть разным), либо позвонить обратиться в службу поддержки банка — тогда заблокированную сумму могут «разморозить» сразу.
Неожиданные «небанковские» проблемы
Выше я старался не упоминать никаких названий, потому что с подобными проблемами могут столкнуться клиенты любых банков. Но сейчас придётся сделать исключение.
Дело в том, что среди жалоб на банки появилось довольно много претензий маркетплейсу «Мегамаркет» Сбера. Чаще всего жалуются на то, что, приняв заказ, маркетплейс через какое-то время его отменяет в одностороннем порядке.
Наверное, эти жалобы не совсем по адресу, но, судя по всему, не добившись адекватного ответа от поддержки маркетплейса, клиенты начали жаловаться «выше» — на банк.
Хотя, тут есть и «банковский» нюанс. В некоторых случаях, когда товар приобретался за счёт заёмных средств, после отмены покупки, кредит не был отменён и клиенту продолжали начисляться проценты.
Посоветовать клиенту тут вряд ли что-то можно. Думаю, вопрос с кредитом всё же получится решить через банк. А вот отменённые заказы придётся повторить заново. И, возможно, уже где-то в другом месте.
👍6
Как могут украсть деньги с карты в 2024 г. — чего стоит опасаться, а о чём можно забыть
Инструкции по безопасности, которые выдают своим клиентам банки, не меняются долгие годы. Везде перечислены приблизительно одинаковые риски и даны одинаковые советы, как их избежать.
Однако, время не стоит на месте, меняются как сами банковские карты, так и весь окружающий мир, и это не могло не сказаться на безопасности банковских карт. Поэтому я решил рассмотреть возможные риски хищения средств с банковских карт в наше время. Из этого получилась серия постов, первый из которых я публикую сегодня.
💳 Копирование пластиковой карты
Часто можно встретить совет о том, что нужно осмотреть банкомат на предмет «дополнительных устройств», закреплённых преступниками на банкомате — скиммерах. Это такие накладки, которые размещались в районе картридера; когда клиент вставлял карту в банкомат — они копировали данные с магнитной полосы. Пин-код при этом либо снимали на скрытую камеру, либо «запоминали» с помощью фальшивой накладной клавиатуры.
Сейчас за рубежом часто стали использовать скиммеры, которые не видны невооружённым глазом — их размещают внутри картридера банкомата.
За рубежом скиммеры активно используются преступниками — в новостях можно найти много упоминаний об этом, но в России скиммеров можно не опасаться.
Во-первых, всё меньше остаётся мест, где для оплаты используется магнитная полоса. Но, главное, данные, скопированные с карт в России, не могут быть использованы за рубежом, в связи с тем, что платежные системы Visa и MasterCard больше не работают в нашей стране — т.е. перепродавать данные российских клиентов за рубежом нет смысла.
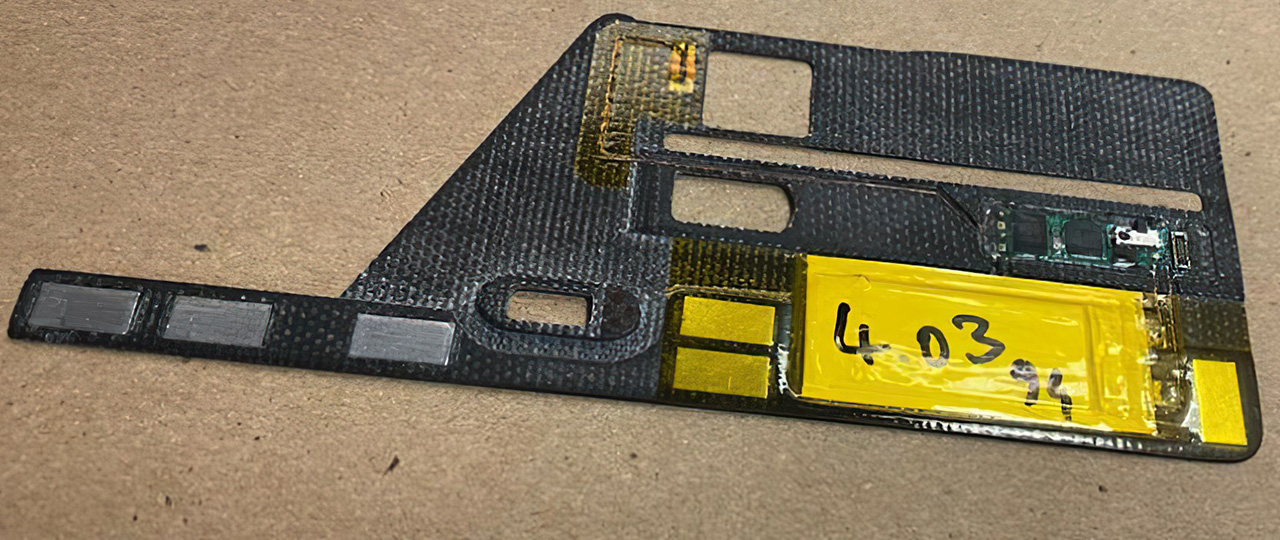
На фото cкиммер, который вставляется в картридер банкомат. Обнаружить его во время визуального осмотра банкомата не получится.
👍10
🏧 Как могут украсть деньги с карты в 2024 г. — Призрачные платежи в банкоматах
Если скиммеров, фактически, можно уже не опасаться, то остаётся вероятность встретить накладную клавиатуру, которая будет распознавать вводимый пин-код. Например, такую, как на фото. Она отличается обычной нестандартными клавишами и цветом, не совпадающим с цветом корпуса банкомата.
Некоторое время назад в Бразилии была выявлена вредоносная программа, которая заражала банкоматы. Банкомат, заражённый такой программой, в момент обслуживания проводил ещё одну «дополнительную операцию» — оплату покупки. И, хотя визуально программу не видно, но накладную клавиатуру можно обнаружить.
Об использовании подобной схемы хищения средств в России пока неизвестно, но представить, что какие-то злоумышленники зарегистрируют терминал на фирму-однодневку, и попытаются каким-то образом заразить банкоматы, несложно.
Защититься, кстати, от подобной схемы хищения средств достаточно просто. Можно даже не разглядывать клавиатуры, выискивая фальшивые, а просто пользоваться банкоматами исключительно бесконтактно.
👍14😱1
📱 Как могут украсть деньги с карты в 2024 г. — Несанкционированные списания с помощью бесконтактных платежей
В интернете часто можно встретить истории о том, что злоумышленники списывают деньги с помощью переносного терминала, которым «прижимаются» к пассажирам в общественном транспорте. О реальных случаях таких хищений неизвестно.
Тут, скорее, можно опасаться того, что с карты считают какие-то базовые данные — номер карты, срок действия и, иногда, список последних операций по карте.
Считать данные с карты можно с помощью приложения для смартфона, никакого специального оборудования для этого не нужно. Пример такой работы такой программы — на скриншоте. Здесь видны данные, считанные с моей старой карты, которой я давно не пользовался.
Защититься от этого можно с помощью специального защитного чехла или кошелька. Но, я бы не стал заморачиваться — считать данные всё же не так просто, а пользы от них не так уж и много. Одного номера и срока действия карты для того, чтобы совершить платёж, недостаточно — нужен, как минимум, ещё и код верификации — CVC/CVV, который нанесён на обратной стороне карты (получить его бесконтактно нельзя).
👍11
💻 Как могут украсть деньги с карты в 2024 г. — Воровство средств с карты в интернете
С помощью банковской карты можно расплачиваться в интернет-магазинах. Обычно для этого достаточно знать номер карты, код верификации (CVC/CVV) и срок действия. Также при большинстве платежей будет запрашиваться код для подтверждения платежа, который отправляется банком по SMS (или каким-то иным способом).
Злоумышленники ставят перед собой задачу выманить у вас реквизиты карты, для того чтобы начать с неё списывать деньги. Это возможно и без дополнительного подтверждения кодом из SMS — некоторые сайты, в т.ч. и в России принимают оплату без такого подтверждения (на одном из таких я каждый месяц оплачиваю коммунальные платежи).
Кроме того, были случаи, когда злоумышленники создают фальшивый сайт, в котором предлагают оплатить покупку. Параллельно с этим они инициируют перевод с карты на карту, а код, необходимый для подтверждения перевода, вводит сам клиент, предполагая, что он необходим для оплаты заказа.
Для защиты от хищения средств с карты в интернете нужно быть внимательным к сайту, где совершается покупка. К незнакомым сайтам лучше относиться настороженно. Если пришло интересное предложение что-то купить по электронной почте, или увидели его где-то в сети, то лучше не переходить по ссылке, а зайти на сайт и найти товар там самостоятельно (чтобы не попасться на фишинговую ссылку).
Часто советуют завести для интернет-расчётов отдельную виртуальную карту. Но гораздо надёжнее — перейти на оплату с помощью СБП или различными Pay-сервисами (YandexPay, SberPay, TinkoffPay и т.д.).
В этом случае реквизиты карты нигде не указываются, подтверждение платежа осуществляется на вашем устройстве, при этом видите наименование юрлица, которому будет осуществлён перевод.
Да, в этом случае вы можете лишиться кешбэка, но думаю, это небольшая плата за безопасность.
👍9
Банк России перестал ограничивать максимальные ставки по вкладам с помощью БУДВ
Любопытная новость: ЦБ объявил об изменении правил, по которым банки платят дополнительные взносы в Фонд страхования вкладов.
Соответствующие изменения были внесены в закон «О страховании вкладов», и теперь банки перестанут платить повышенные взносы, если привлекают вклады, ставки по которым выше базового уровня доходности вклада (БУДВ).
БУДВ — это показатель, который ЦБ рассчитывает раз в месяц, на основе данных о максимальной доходности вкладов в банках, которые привлекли в предыдущем месяце 2/3 от общего объёма вкладов.
Например, на январь значение БУДВ по счетам «До востребования», т.е., по сути, по накопительным счетам, составило 14,968%, а по вкладам, открываемым на срок от года и выше, — 15,867%.
Это значит, что если какой-то банк решил бы привлекать по ставке, допустим 18%, то раньше ему пришлось бы больше денег платить за страхование вкладов, а сейчас он может этого не опасаться. То есть фактически это решение ЦБ приведёт к тому, что банки смогут спокойно повышать ставки по вкладам, не оглядываясь на значение БУДВ.
Звучит странно — с чего бы какому-то банку платить вкладчикам больше, чем остальные. Однако именно так всегда поступают банки, которые испытывают проблемы с ликвидностью — им срочно нужны вклады, и они начинают «пылесосить» их, обещая вкладчикам самые привлекательные проценты.
Однако, когда-то такое эта мера вводилась как раз для того, чтобы проблемные банки не «пылесосили» вклады, заманивая клиентов ставками. Сейчас же Банк России считает, что банковский сектор укрепился, и уже нет необходимости в таком ограничении ставок.
На месте вкладчиков я бы всё же настороженно относился к банкам, которые внезапно начинают предлагать по вкладам ставки заметно выше, чем в других банках. Это всегда являлось одним из признаков наличия проблем в банке. И если открывать вклад в такой ситуации, то уж точно не выше 1,4 млн руб, т.е. суммы, выплата которой гарантирована по закону о страховании вкладов.
Telegram
Банки говорят
Банк России: Базовый уровень доходности вкладов становится аналитическим показателем
В связи с изменением законодательства поменялись правила уплаты банками дополнительных взносов в Фонд страхования вкладов. Банки больше не будут платить увеличенные взносы…
В связи с изменением законодательства поменялись правила уплаты банками дополнительных взносов в Фонд страхования вкладов. Банки больше не будут платить увеличенные взносы…
👍3😁1
🤳Как могут украсть деньги с карты в 2024 г. — Потеря (кража) карт и телефонов
Если потерять карту или телефон, то тоже есть риск остаться без денег.
Если карта поддерживает бесконтактные платежи (а все новые карты их поддерживают), то при оплате до 3000₽ пин-код запрашиваться не будет.
Нашедший вполне сможет ею воспользоваться — пройтись по магазинам, придерживаясь указанного лимита.
Точно так же обстоит ситуация при бесконтактной оплате телефоном — устройство не нужно разблокировать, если сумма покупки меньше трёх тысяч рублей.
Но тут ситуация немного лучше. Приложение Mir Pay позволяет отключить эту функцию в настройках, и тогда телефон нужно будет разблокировать при любой операции.
Правда, в альтернативных сервисах дело может обстоять иначе. Например, в Tinkoff Pay отключить возможность оплаты заблокированным телефоном нельзя.
Поэтому не теряйте карты и телефоны, а в приложении Mir Pay включите настройку «Запрос подтверждения при оплате».
👍11
Forwarded from Банки говорят
Сбербанк: Сбер: мошенники обманывают компании, создавая фейковые аккаунты директоров в мессенджерах
@bnktalk
@bnktalk
😱3😁1
Кредит есть, а ставки нет — как банки отреагировали на новые требования по расчёту ПСК
С 21 января изменились правила, по которым коммерческие банки рассчитывают полную стоимость кредита.
Изменения закреплены в законе «О потребительском кредите», и главное здесь следующее:
▫️ Банк при выдаче кредита должен рассчитывать полную стоимость кредита (ПСК), исходя из всех дополнительных платежей (за страховку, подписочные сервисы и прочие дополнительные услуги).
▫️ В рекламе запрещено указывать минимальную ставку (например, «от 5%»). Если банк указывает такую ставку, то рядом с ней, тем же шрифтом, он должен указывать и диапазон значений ПСК — минимум и максимум. В случае кредитных карт должны отражаться ставки и в случае безналичных расчётов, и в случае получения наличных.
Эти изменения не влияют на реальную стоимость кредита, а просто позволяют клиенту лучше понимать, на что он соглашается.
Меня тут заинтересовало требование, связанные с рекламой, и я решил посмотреть, как банки будут озвучивать ставку в новых условиях.
Я заглянул на сайт ряда крупных банков и могу сказать, что банки смогли выкрутиться из этой ситуации:
▫️ Банки перестали указывать ставки по кредитам и кредитным картам.
Ставки можно увидеть уже в момент подачи заявки, а до этого они не упоминаются, словно их нет.
▫️ В описании кредитных карт в качестве основного преимущества стали указывать на другие характеристики продукта.
Например, там, где раньше выводилось значение процентной ставки, теперь может выводиться процент кешбэка, который будет платить банк при выполнении определённых условий.
В некоторых банках стали писать «без %» или «бесплатно», подразумевая, что в течение льготного периода начисление процентов на задолженность не производится.
В итоге получилось, что благие намерения ЦБ, направленные на улучшение информирования потенциальных заёмщиков, привели прямо к противоположному.
Долгие годы ставки «от» были одним из главных способов привлекать в банк новых клиентов. Напишет банк на буклете «от 10%», и лишь после того, как клиенту одобрят заявку, станет известна реальная ставка, которая может быть в несколько раз выше. А сейчас клиенту будут предлагать сделать выбор в пользу конкретного кредитного продукта, опираясь не на ставку и полную стоимость кредита, а на какие-то менее значимые показатели.
Но не всё так плохо. Если вы отправитесь на какой-нибудь маркетплейс и посмотрите список предложений, то ставки уже будут указаны.
Здесь уже указаны и диапазоны процентных ставок, а также ПСК. Выбирать в таких условиях будет проще, чем когда указывалась только лишь минимальная ставка (на которую, как и прежде рассчитывать не стоит).
На картинке:
1. Предложения на сайте банка ВТБ. Ставки по кредитным продуктам не указаны.
2. Предложения по кредитам на финансовом маркетплейсе
banki.ru.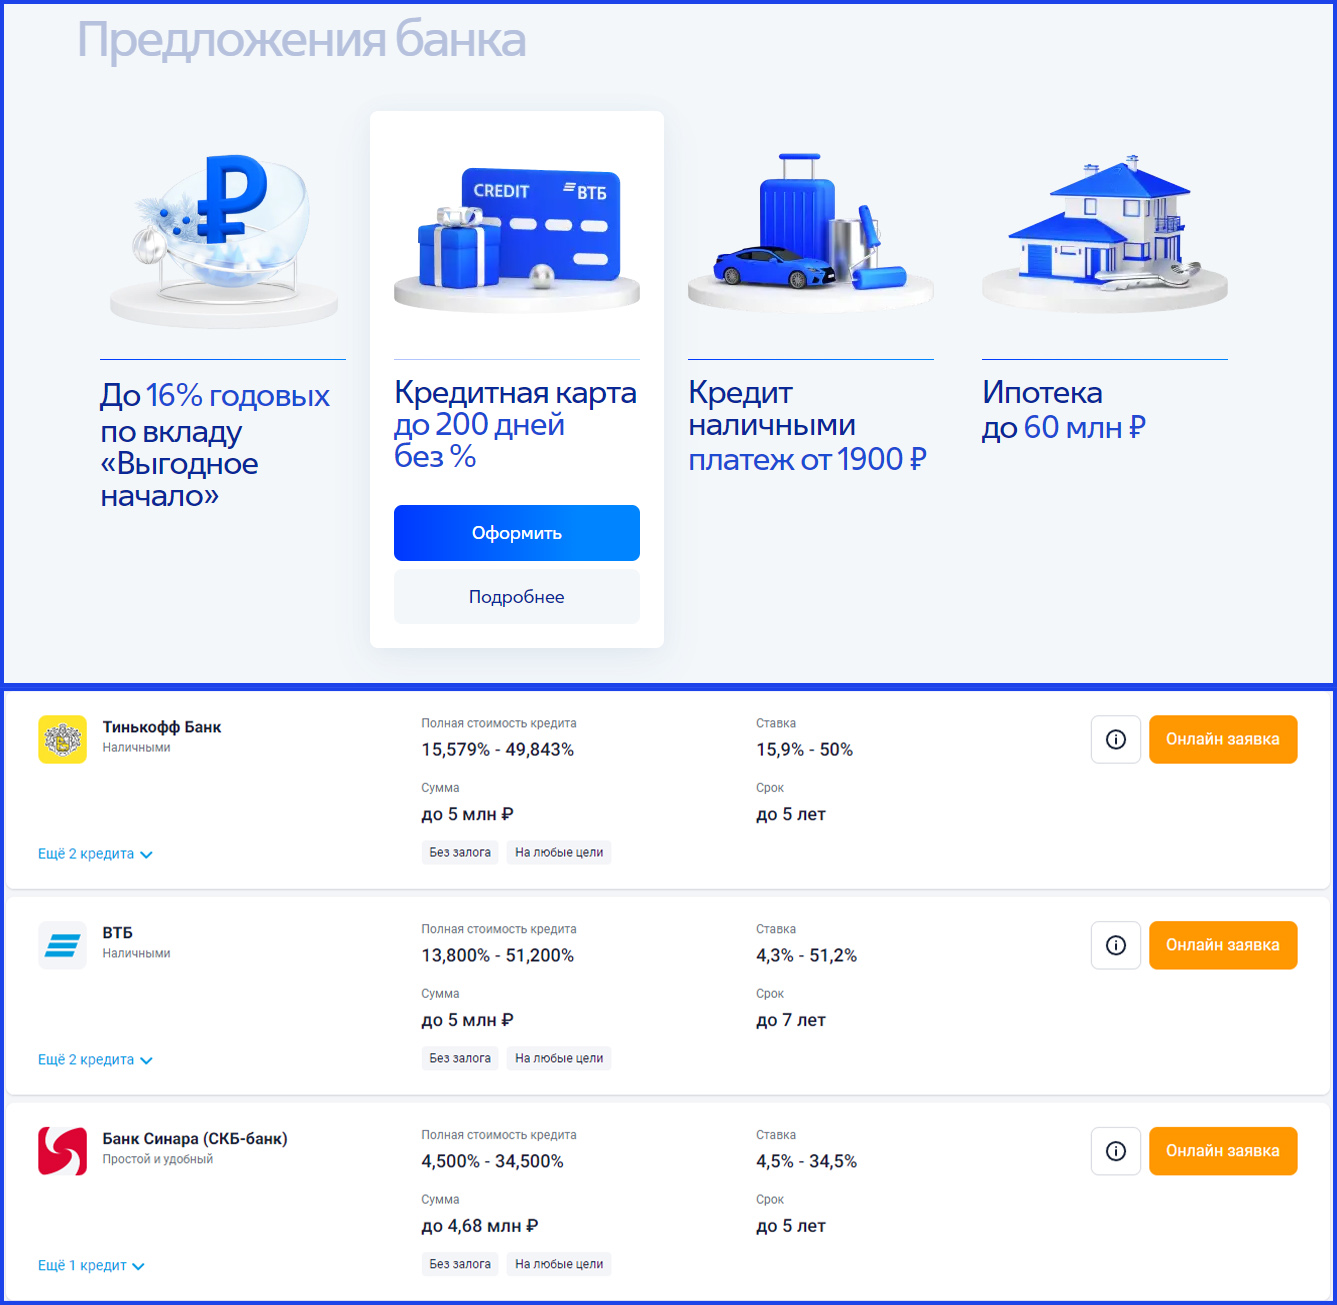
👍10
Налог на доход по вкладам не такой уж и новый. Его ввели ещё в 2020 году, а впервые будут взимать лишь в этом — за процентный доход, полученный в прошлом году. В предвкушении такого «удовольствия» у вкладчиков появились претензии к этому налогу, которыми они спешат поделиться как в комментариях в интернете, так и при личном общении.
Я поговорил с клиентом одного банка, который закрыл свои вклады лишь из-за того, что считает несправедливым и нечестным этот налог, и изучил претензии вкладчиков в комментариях. Получилась достаточно объёмная статья, поэтому привожу ссылку на Дзен.
https://dzen.ru/a/ZbH_j87TaHroJtAq
Я поговорил с клиентом одного банка, который закрыл свои вклады лишь из-за того, что считает несправедливым и нечестным этот налог, и изучил претензии вкладчиков в комментариях. Получилась достаточно объёмная статья, поэтому привожу ссылку на Дзен.
https://dzen.ru/a/ZbH_j87TaHroJtAq
Дзен | Статьи
«Банки пользуются нашими вкладами, а мы платим налог» — какие претензии есть у вкладчиков к налогу на вклады
Статья автора «Я РАБОТАЮ В БАНКОМАТЕ» в Дзене ✍: Налог на доход по вкладам не такой уж и новый.
👍5
Про отложенную оплату картой «Мир»
На днях появилась новость о том, что теперь по картам «Мир» появилась возможность совершения отложенных операций. При совершении таких операций средства будут не сразу списываться со счёта, а через некоторое время.
Пока речь идёт о платежах на транспорте, но в будущем планируется распространить их на все остальные виды торговых точек. Типичными, когда могут потребоваться такие операции, называют оплату покупок в пунктах выдачи заказов маркетплейсов, или оплату услуг такси, каршеринга и проката средств индивидуальной мобильности.
На языке правил платёжной системы всё сводится к «отложенной авторизации», которая осуществляется не при совершении покупки, а через некоторое время. Это удобно в тех случаях, когда невозможно осуществить авторизацию в реальном времени, например, из-за проблем со связью.
С точки зрения транспорта использование таких операций оправданно. Легко представить автобус, который заехал в зону плохого приёма мобильной связи — благодаря возможности отложенной оплаты, у пассажиров не будет проблем с расчётами.
Нужно сказать, что ничего нового в возможности отложенной авторизации нет. Это скорее новое технологическое решение именно для карты «Мир», поэтому для банков ничего особо нового не возникнет.
А вот для клиентов, которые привыкли к тому, что деньги всегда списываются здесь и сейчас, такие операции могут добавить головной боли:
▫️ После такого платежа деньги списываются не сразу. Если забыть об отложенных операциях, то списания могут покзаться неожиданным.
В публичной части правил ничего не говорится о сроках, в течении которых могут доходить списания. Но по моему опыту работы с международными картами, я сталкивался с тем, что такие операции «прилетали» и через несколько месяцев.
▫️ Если к моменту поступления отложенной операции в банк, на карте не окажется денег, то возникнет перерасход.
В этом случае банк выдаст кредит — «технический овердрафт», и за этот кредит он будет начислять проценты, которые часто выше, чем проценты по обычной кредитной карте.
В случае кредитных карт, сложнее будет контролировать соблюдение требований льготного периода.
▫️ Если по каким-то причинам карта попадёт в стоп-лист, то такие операции будут недоступны.
Стоп-лист — это список заблокированных карт. Неизвестно, как часто будут обновляться стоп-листы в системе «Мир», но в случае с международными системами, иногда возникали проблемы, из-за того, что карта не удалялась из стоп-листа своевременно, и клиенту были недоступны расчёты с оффлайн-авторизацией.
👍11
Какой вклад сейчас лучше открыть — краткосрочный или долгосрочный
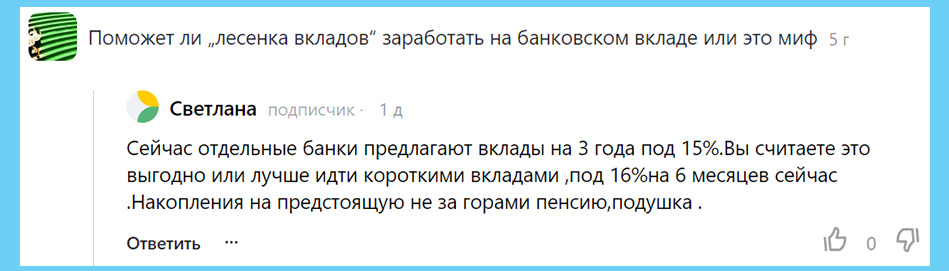
Задали актуальный вопрос к старой публикации о лесенке вкладов: «Какой вклад лучше открыть — 16% на полгода, или 15% на три года?».
Сразу скажу, что я не буду советовать что-то конкретное — человек должен принимать решение сам.
Существует два варианта развития событий:
1️⃣ В будущем ЦБ будет снижать ключевую ставку, что будет приводить к снижению ставок по вкладам.
При такой ситуации, интереснее окажется вклад сроком на 3 года — он позволит зафиксировать высокую ставку на продолжительный срок.
2️⃣ ЦБ будет повышать ставку, соответственно предложения банков по вкладам не будут ухудшаться.
В такой ситуации было бы лучшим оформить вклад на более короткий срок, и регулярно его переоформлять.
Поскольку комментарий изначально был оставлен к статье о «лесенке вкладов», то нужно помнить и такой подход к отрытию вкладов.
Кратко. Лесенкой вкладов называют подход, когда вкладчик оформляет сразу несколько вкладов на разные сроки — 3 месяца, полгода, года, два года и три года, например. Главное условие — все вклады (кроме самого краткосрочного) должны предусматривать возможность пополнения.
Основная сумма вклада вносится на самый «первый вклад» (1 или 3 месяца), на остальные — минимальная сумма достаточная для оформления вклада.
Когда заканчивается срок первого вклада, вкладчик смотрит на актуальные предложения по вкладам.
Если более выгодных предложений нет, то сумма вносится на второй вклад, потом на третий, и так, пока сумма не пролежит весь срок.
Если на каком-то этапе появляются более выгодные предложения, то закрываются все счета, а «лесенка» выстраивается заново — снова оформляются новые вклады на все сроки.
Такая схема позволяет «зафиксировать» выгодные предложения банков. И сейчас, в условиях высокой ключевой ставки, она могла бы быть актуальной. Но я бы не стал на это рассчитывать.
Дело в том, что когда такая схема открытия вкладов стала популярна у вкладчиков, банки стали ограничивать сроки, в течение которых можно пополнить вклад. В итоге, можно открыть вклад на 3 года под высокую ставку, но пополнять его можно будет, например, в течение полугода.
Кроме того, популярность вкладов с возможностью пополнения снизилась, в связи с распространением накопительных счетов, где банки могут менять условия в любой момент времени.
👍9
«Заблокировали счёт, деньги не дают» — что происходит в банке МТС с блокировками
Я периодически заглядываю в «Народный рейтинг» на Банки.ру — интересно узнать об актуальных проблемах, которые возникают у клиентов, и то, как их решают банки.
Обычно там больше всего жалоб на нарушение банками условий по выплате кешбэка, которые обычно сводятся к тому, что клиенты сами не выполнили каких-то условий, после чего банк добровольно начисляет им кешбэк.
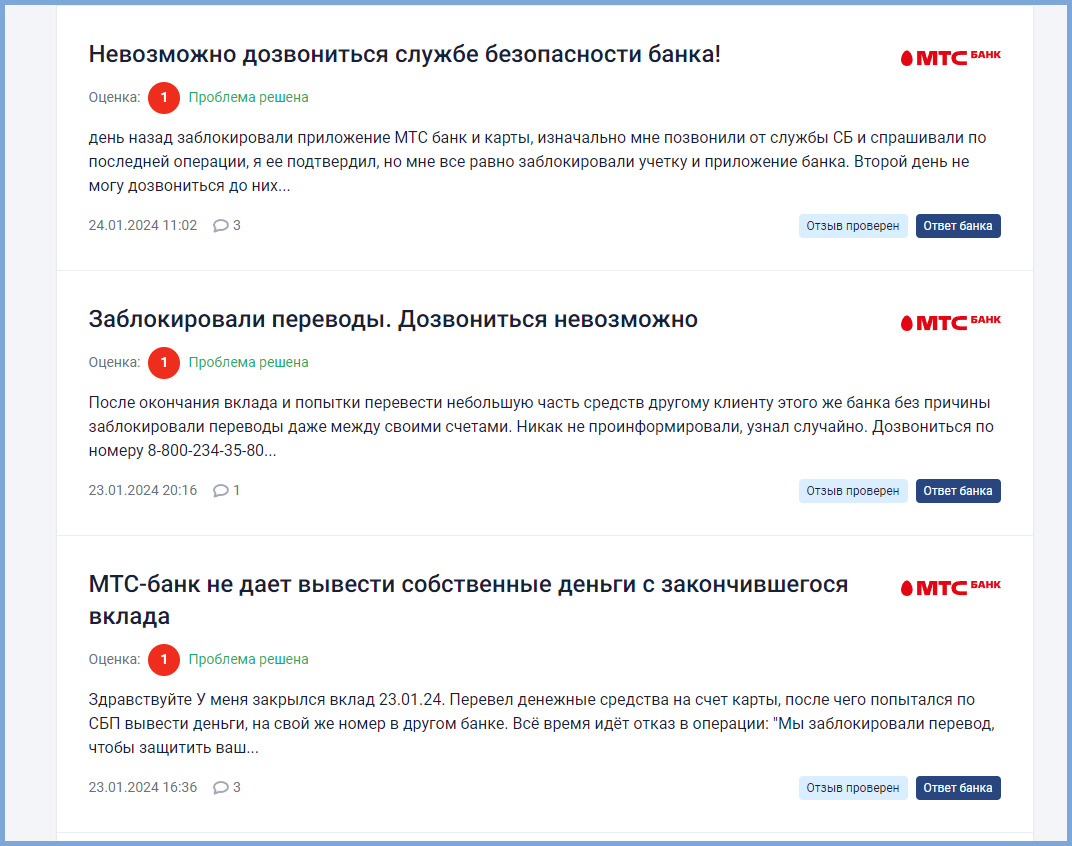
Но в этот раз всё оказалось иначе. Основные претензии шли от клиентов банка МТС, а жалобы были связан с блокировками счетов или отдельных операций.
Вот перечень типичных ситуаций, которые привели к блокировке доступа в личный кабинет или приостановке операции:
▫️ Клиент открыл виртуальную карту, перевёл деньги с баланса телефона, попытался перевести деньги на карту другого банка.
▫️ Поступил перевод (ошибочный), не удаётся вернуть его отправителю — операцию блокируют.
▫️ Простой перевод на свою же карту в другом банке.
▫️ После окончания вклада часть средств отправлена клиенту этого же банка.
Служба поддержки банка в таких ситуациях говорит, что операция показалась подозрительной, и поэтому банк защитил клиента — приостановил операцию или заблокировал доступ к мобильному приложению. Для снятия блокировок предлагают позвонить в службу безопасности банка.
В таких действиях банка нет ничего незаконного или плохого. Наоборот, банки обязаны анализировать операции и блокировать те, которые им показались подозрительными. Признаки подозрительных операций определяются банками, на основе требований ЦБ.
В итоге, клиент пишет жалобу на портале, и через некоторое время проблему решают. Уверен, что её решили бы и так — в соответствии с законом «О национальной платёжной системе», операции приостанавливаются на срок не более двух рабочих дней.
Но этот срок нужен на случай, если банку не удалось связаться с клиентом для подтверждения операции.
Здесь же клиенты сами обращаются в банк, но не могут добиться оперативного решения вопроса — служба поддержки помочь не может, связаться со службой безопасности не удаётся, а специалисты служба безопасности не перезванивают клиентам.
В итоге, банальная ситуация создаёт неприятности для клиентов. Даже если они могут подождать, отношение банка не может не вызывать беспокойство.
К сожалению, в этой ситуации мало что можно посоветовать клиентам. Когда-то банк поймёт, что у него что-то работает не так (или неверно определяются подозрительные операции, или наблюдается явная нехватка специалистов-«безопасников»).
Но если вы оказались в такой ситуации, и на разблокировку ушло больше двух дней, то есть смысл написать жалобу в ЦБ. Обычно это заставляет банки решать внутренние проблемы немного быстрее.
👍11
О новой схеме мошенничества через СБП — а есть ли схема?
Неделю наблюдаю, как в разных СМИ и телеграм-каналах всплывает пересказ новости о том, что появилась новая схема мошенничества, связанная с системой быстрых платежей.
Кратко приводится схема:
▫️ Человек оставляет заявку на покупку товара в интернет-магазине.
▫️ После этого с ним связывается мошенник, который представляется сотрудником этого интернет-магазина.
▫️ В ходе общения предлагает оплатить товар со скидкой, но только при оплате по QR-коду СБП.
▫️ Если покупатель согласился, то ему присылается ссылка на сайт, где это можно сделать.
▫️ После оплаты деньги за покупку «улетают» мошенникам.
Каждый раз, когда я вижу пересказ этой новости, у меня возникает два вопроса: что тут нового и причём тут СБП?
В СМИ почему-то особенно подчеркивают, что мошенник каким-то образом узнал, что покупатель оставил заявку на покупку товара, но при этом никак не объясняют, как именно.
Представить, что мошенники перехватывают содержание корзины в интернет-магазинах и маркетплейсах можно, но, думаю, дело обстоит банальнее — покупатель изначально зашёл на мошеннический сайт, который при этом может выглядеть, как привычный ему маркетплейс.
Именно поэтому по соцсетям (или комментариями в Дзене) периодически рассылаются ссылки со скидками на товары в популярных маркетплейсах.
Второй момент, на мой взгляд, не менее важный. Сейчас нет возможности сформировать QR-код СБП для перевода между физлицами. Соответственно, перевод осуществляется в адрес подставного юридического лица, которое каким-то образом смогло пройти проверки банков для заключения договора эквайринга.
Но, скорее всего, всё сводится к традиционным для мошенников переводам с карты на карту, а QR-код тут выступает как ссылка на страницу, где и осуществляется такой перевод, и служит для придания всей ситуации большей правдоподобности.
Так что схемы хищения средств с помощью СБП всё ещё не придумали, зато журналисты придумали, как рассказать по-новому о фишинговых сайтах.
Поэтому советы не меняются: перепроверяйте адрес сайта, прежде чем там авторизоваться, и не покупайте ничего в подозрительных интернет-магазинах.
👍8
Сбер и Тинькофф подключаются к цифровому рублю. Когда можно будет обзавестись своим
Банк России опубликовал сообщение, в котором говорится о предстоящем подключении к платформе цифрового рубля 17 банков, среди которых есть крупные банки, такие, как Сбербанк, Тинькофф-банк, банк «Русский Стандарт» и Россельхозбанк, а также небольшие, например, банк «Центр-инвест» или «Кубань Кредит».
Выглядит так, словно готовится масштабное внедрение национальной цифровой валюты, ведь Сбербанк — это самый «народный» банк в России.
Однако, тем кто уже готовится перевести свои наличные или безналичные рубли в цифровые, пока торопиться не стоит.
Ещё летом прошлого года к тестированию подключилось 13 банков. И хотя было объявлено о том, что успешно проводятся операции по оплате товаров и услуг, это всё ещё самый начальный этап.
Дело в том, что всего цифровыми кошельками обзавелось всего лишь порядка 600 клиентов этих банков, которые могут оплачивать товары или услуги в 30 торгово-сервисных предприятиях. Такое ограничение по количеству участников ставилось изначально.
Думаю, когда к платформе подключится очередная партия банков, число счастливых обладателей цифрового кошелька увеличится чуть более чем вдвое. Для начального тестирования концепции, переводов и технологий расчётов и т.п. этого более чем достаточно, но говорить о массовом тестировании пока рано.
Я бы с удовольствием подключился к тестированию цифрового рубля, и обязательно оставлю заявки в подключённых банках, но вряд ли стоит на что-то рассчитывать. Скорее всего сейчас список участников теста будет ограничен сотрудниками банков.
Когда будет проводится более широкое тестирование, в котором смогут принять участие все желающие, пока не сообщается.
Telegram
Банки говорят
Банк России: Еще 17 банков готовятся подключиться к пилоту по цифровому рублю
Они уже подписали договор о присоединении к платформе цифрового рубля Банка России и теперь настраивают свои системы, чтобы войти в пилот, когда он будет расширен. Список таких…
Они уже подписали договор о присоединении к платформе цифрового рубля Банка России и теперь настраивают свои системы, чтобы войти в пилот, когда он будет расширен. Список таких…
👍6
Как правильно закрыть банковский счёт, чтобы банк от вас «отстал»
Сейчас очень у многих есть банковские счета, причём очень часто об их существовании люди даже не подозревают. Это могут быть какие-то старые зарплатные карты, которые давно не используются, текущие счета или счета «До востребования», которые остались «на всякий случай», после того как вы закрыли вклад, а может даже небольшой вклад, который вам пока не потребовался.
Что происходит с незакрытыми счетами
В большинстве случаев ничего страшного в наличии незакрытого счёта нет, однако в некоторых случаях могут быть неожиданные и неприятные «последствия»:
Если это зарплатная карта, то банк может перевести её в разряд обычных, где может появиться плата за обслуживание.
Если это вклад, то после того, как банк перестанет обслуживать вклады по этому тарифу, деньги будут перечислены на текущий счёт с очень низкой процентной ставкой.
Если это текущий счёт, то банк может в любой момент изменить условия обслуживания, и, например, ввести тариф за обслуживание счетов, по которым не было движения продолжительное время.
В общем, если у вас есть забытый счёт, то есть вероятность, что он «обнулится». В этом случае банк может в одностороннем порядке закрыть счёт, направив вам об этом соответствующее уведомление.
Но так банки поступают редко, и счета могут годами и десятками лет «висеть» в банках без какого-то движения.
Как найти незакрытые счета в банках
С относительно новыми счетами всё просто — их все можно увидеть в личном кабинете налогоплательщика на сайте nalog.ru. При открытии и закрытии счетов банки обязаны уведомлять об этом налоговую.
Правда, если у вас есть счета, которые были открыты до 1 июля 2014 г., то информация о таких счетах в кабинет налогоплательщика может и не попасть — до этой даты банки информацию об открытии счетов не передавали. В этом случае, придётся поднапрячь память или поискать документы в семейном архиве.
Как правильно закрыть счёт в банке
Особых хитростей тут нет. Нужно прийти в банк с паспортом и выразить своё желание закрыть счёт. Свой экземпляр договора, банковскую карту, сберкнижку и прочие документы предъявлять не нужно. Остаток средств со счёта вам выдадут через кассу или предложат перечислить куда-нибудь.
Естественно, это можно сделать и через мобильное приложение банка или онлайн-банк.
Правда, в некоторых случаях может оказаться, что закрытие счёта в банке не разрывает отношений клиента с банком. Дело в том, что сейчас многие банки практикуют обслуживание клиентов в рамках договора комплексного обслуживания, а все счета оформляются в виде услуг в рамках этого договора.
Тогда, даже при закрытых счетах, договор комплексного обслуживания может продолжать действовать, и банк будет периодически проверять вашу кредитную историю в БКИ и присылать SMS-сообщения с «выгодными предложениями».
Чтобы этого не произошло, нужно настоять на расторжении именно этого договора. «Для надёжности» не помешает написать заявление об отзыве согласия на хранение и обработку персональных данных.
Госслужащим, которым нужно ежегодно подавать декларации, не помешает запросить в банке справку о наличии открытых счетов, которая подтвердит, что все счета закрыты. Для остальных — это дело вкуса, и, на мой взгляд, делать это необязательно, особенно учитывая, что не каждый банк выдаст такую справку бесплатно.
👍8
Что делать, если кассир банка не додал деньги. Можно ли этого избежать
Недавно мне написал подписчик моего телеграм-канала и попросил совета в такой ситуации. Он пришёл в банк, чтобы закрыть вклад. Получил деньги, забрал их, не считая, а через какое-то время понял, что не хватает десяти тысяч рублей. На следующий день он отправился в банк, но там его заверили, что деньги были выданы полностью, а ошибки быть не могло, поскольку кассу вечером сверили и излишков не обнаружено.
В этой ситуации клиент совершил сразу несколько ошибок:
▫️ Пришёл в банк на следующий день.
Управляющий отделением банка может провести внезапную ревизию кассы в любой момент времени. На время ревизии операции в кассе приостанавливаются, клиенты могут быть недовольны, но зато можно точно выявить, есть ли излишек в кассе или сразу убедиться, что его не было.
▫️ Не потребовал проверить видеонаблюдение.
В банках практически всегда устанавливают видеонаблюдение так, чтобы фиксировалась передача денег клиенту.
Часто, изучая видеонаблюдение, можно даже пересчитать выданные клиенту суммы или определить наличие тех или иных банкнот.
▫️ Не убедился в том, что ему была сразу выдана полная сумма.
Для этого необязательно пересчитывать деньги (особенно если их много), достаточно следить за тем, как это делает кассир. В банках специально устанавливают счётно-сортировальные машины таким образом, чтобы клиенту хорошо был виден экран. Поскольку такие машины отображают на экране не количество банкнот, а сумму, то можно без проблем убедиться в том, что всё посчитано верно. И, уверяю, такие счётные машинки ошибаются реже людей.
Это самая главная ошибка, которую допустил клиент. Если бы он следил за пересчётом, то либо заметил бы ошибку вовремя, либо был бы уверен в том, что получил всю сумму полностью.
Вообще, я несколько раз разбирал подобные претензии со стороны клиентов. И ни разу не было ситуации, когда был бы действительно виноват кассир. Обычно очень хорошо выручало видеонаблюдение — например, однажды мы смогли напомнить клиенту, что часть банкнот он сразу убрал во внутренний карман пиджака.
Это не значит, что кассиры не могут ошибаться или быть недобросовестными. Только… ошибаются они чаще в пользу клиентов, большинство из которых предпочитает излишки не возвращать.
В любом случае, не забывайте, что поговорка «Считайте деньги не отходя от кассы» будет актуальна всегда.
👍8

Банки недовольны биометрической идентификацией — ЕБС очень медленно отвечает на запросы
Помните, для чего вводилась Единая биометрическая система (ЕБС)? Для того, чтобы гражданам было легко, быстро и просто получать доступ к банковским и иным услугам, не выходя из дома.
Отдельные банки сами внедряли свои системы биометрической идентификации, но после того, как в прошлом году заработал новый закон, посвящённый биометрии, все банки передали накопленную информацию в ЕБС, а все свои процедуры, связанные с биометрией, теперь должны осуществлять через обращение к централизованным сервисам.
Например, если вы решили взять кредит онлайн в банке, где у вас до этого не было счетов, то банк для проведения авторизации должен будет запросить векторы (так называют персональные данные, которые получены после математической обработки биометрических данных клиентов) в ЕБС, и с помощью полученной информации провести идентификацию клиента.
И здесь возникли проблемы. Как пишет издание Коммерсант, банки жалуются на то, что запросы на получение данных из ЕБС обрабатываются очень долго. Причём задержка может достигать одного-двух дней.
Техническая поддержка ЕБС поясняет банкам, что срок предоставления данных составляет «не более одних суток с момента запроса». Но самое интересное заключается в том, что с точки зрения закона нет никаких ограничений по времени обработки запроса — т.е. в теории банки могут ждать и дольше.
Сейчас Национальный совет финансового рынка направил письмо в Центр биометрических технологий, через который банки получают доступ к сервисам идентификации ЕБС, с просьбой установить предельное время на ответ не более 1 минуты. Но будет ли это сделано — пока неизвестно.
Получается, что процедуры, которые должны были упростить доступ клиентов к банковским услугам, во многих случаях, напротив, отпугивают клиентов. Никто не будет ждать несколько часов или дней, если он может получить те же услуги — подать заявку на кредит или оформить вклад, пусть и на чуть менее выгодных условиях, но быстрее — с помощью мобильного приложения банка, в котором он уже является клиентом, или даже обратившись в какой-нибудь банк лично.
Боюсь, в итоге даже те клиенты, которые согласились сдать биометрические данные, подумают о том, чтобы отозвать своё согласие на хранение и обработку данных в ЕБС (сделать этом можно в МФЦ или на сайте Госуслуг) и предпочтут традиционные способы обслуживания в банках.
👍10
Отчётность Скоринг-бюро: реальные средние ставки по кредитам
Если вы сейчас обратитесь в банк за потребительским кредитом и попытаетесь узнать условия, то нигде вам не озвучат той ставки, на которую можно рассчитывать в действительности. Скорее всего, вы услышите диапазон ставок, а может быть, только минимальную ставку, с пояснением, что ставка устанавливается индивидуально, исходя из всех параметров кредита.
При этом, разброс ставок может быть самый разный. Если посмотреть предложения разных банков, то можно найти банки, которые обещают кредиты под ставку от 5% и те, которые не стесняясь, указывают максимальную ставку выше 70%.
Что думает клиент, которому озвучили возможную ставку, допустим, в пределах от 5% до 50%? Он соглашается подать заявку и ждать решения.
Естественно, минимальной ставки ему никто не предложит. Но что делать, если банк предложит ему кредит под 40% — соглашаться или нет? А если под 30%? А 20%?
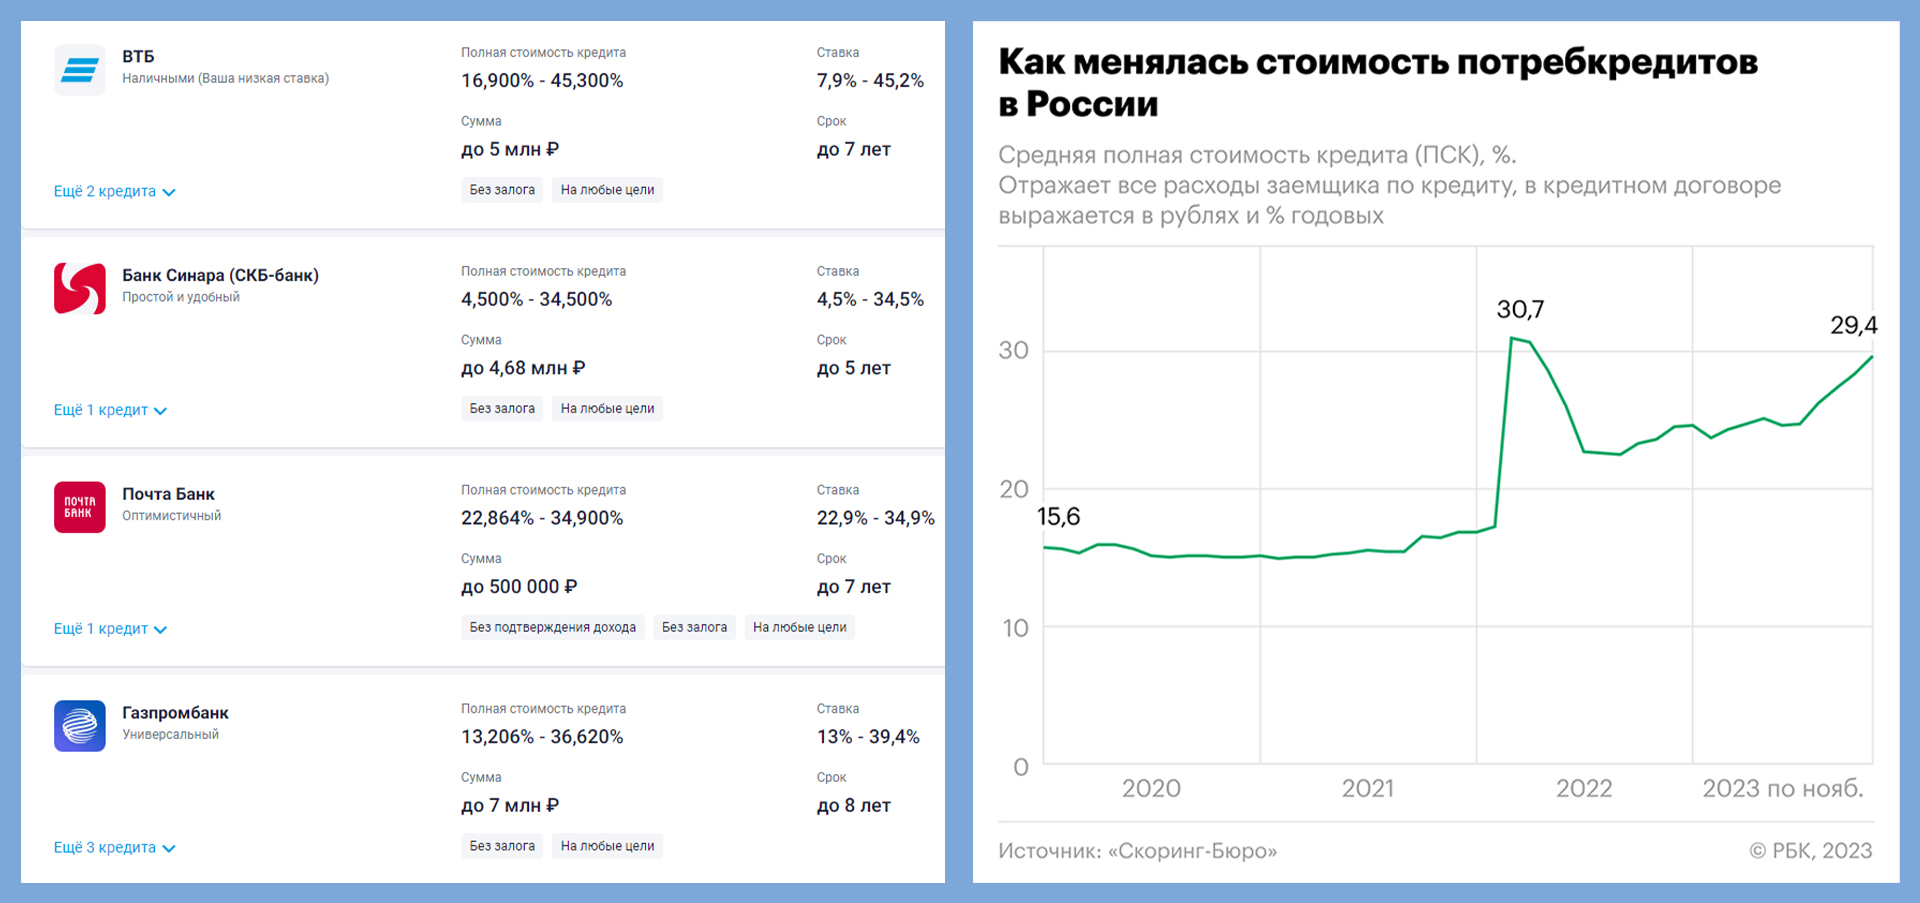
На днях бюро кредитной истории «Скоринг-бюро» опубликовала отчётность, из которой следует, что в ноябре 2023 г. средняя полная стоимость кредита достигла 29,4%.
Такое повышение связано с тем, что в течение прошлого года ЦБ планомерно повышал ключевую ставку, вслед за которой банки повышали ставки по вкладам и, соответственно, по кредитам.
Для тех, кто собирается сейчас обращаться в банк за кредитом, эта ставка может служить своеобразным ориентиром.
Если вам предложили кредит с ПСК, сравнимой с указанной (или даже чуть выше, ведь в декабре ЦБ ещё раз поднимал ключевую ставку), то вполне можно соглашаться. Если ниже — то предложение действительно хорошее. А если вас пытаются убедить, что 40% или 50% годовых — это нормально, то лучше поискать другой банк.
На изображении:
1. Диапазон ставок по потребительским кредитам в ряде банков. Скриншот: banki.ru
2. Изменение средней полной стоимости кредита с 2020 г. по 2023 г. График: РКБ
Если вы сейчас обратитесь в банк за потребительским кредитом и попытаетесь узнать условия, то нигде вам не озвучат той ставки, на которую можно рассчитывать в действительности. Скорее всего, вы услышите диапазон ставок, а может быть, только минимальную ставку, с пояснением, что ставка устанавливается индивидуально, исходя из всех параметров кредита.
При этом, разброс ставок может быть самый разный. Если посмотреть предложения разных банков, то можно найти банки, которые обещают кредиты под ставку от 5% и те, которые не стесняясь, указывают максимальную ставку выше 70%.
Что думает клиент, которому озвучили возможную ставку, допустим, в пределах от 5% до 50%? Он соглашается подать заявку и ждать решения.
Естественно, минимальной ставки ему никто не предложит. Но что делать, если банк предложит ему кредит под 40% — соглашаться или нет? А если под 30%? А 20%?
На днях бюро кредитной истории «Скоринг-бюро» опубликовала отчётность, из которой следует, что в ноябре 2023 г. средняя полная стоимость кредита достигла 29,4%.
Подчеркну, что полная стоимость кредита, помимо ставки, включает в себя и все возможные дополнительные расходы, которые несёт клиент. Как правило, она немного выше, чем ставка, по которой будут рассчитываться ежемесячные платежи.
Такое повышение связано с тем, что в течение прошлого года ЦБ планомерно повышал ключевую ставку, вслед за которой банки повышали ставки по вкладам и, соответственно, по кредитам.
Для тех, кто собирается сейчас обращаться в банк за кредитом, эта ставка может служить своеобразным ориентиром.
Если вам предложили кредит с ПСК, сравнимой с указанной (или даже чуть выше, ведь в декабре ЦБ ещё раз поднимал ключевую ставку), то вполне можно соглашаться. Если ниже — то предложение действительно хорошее. А если вас пытаются убедить, что 40% или 50% годовых — это нормально, то лучше поискать другой банк.
На изображении:
1. Диапазон ставок по потребительским кредитам в ряде банков. Скриншот: banki.ru
2. Изменение средней полной стоимости кредита с 2020 г. по 2023 г. График: РКБ
👍5
Что мошенники просят сделать россиян — результаты опроса Банка России
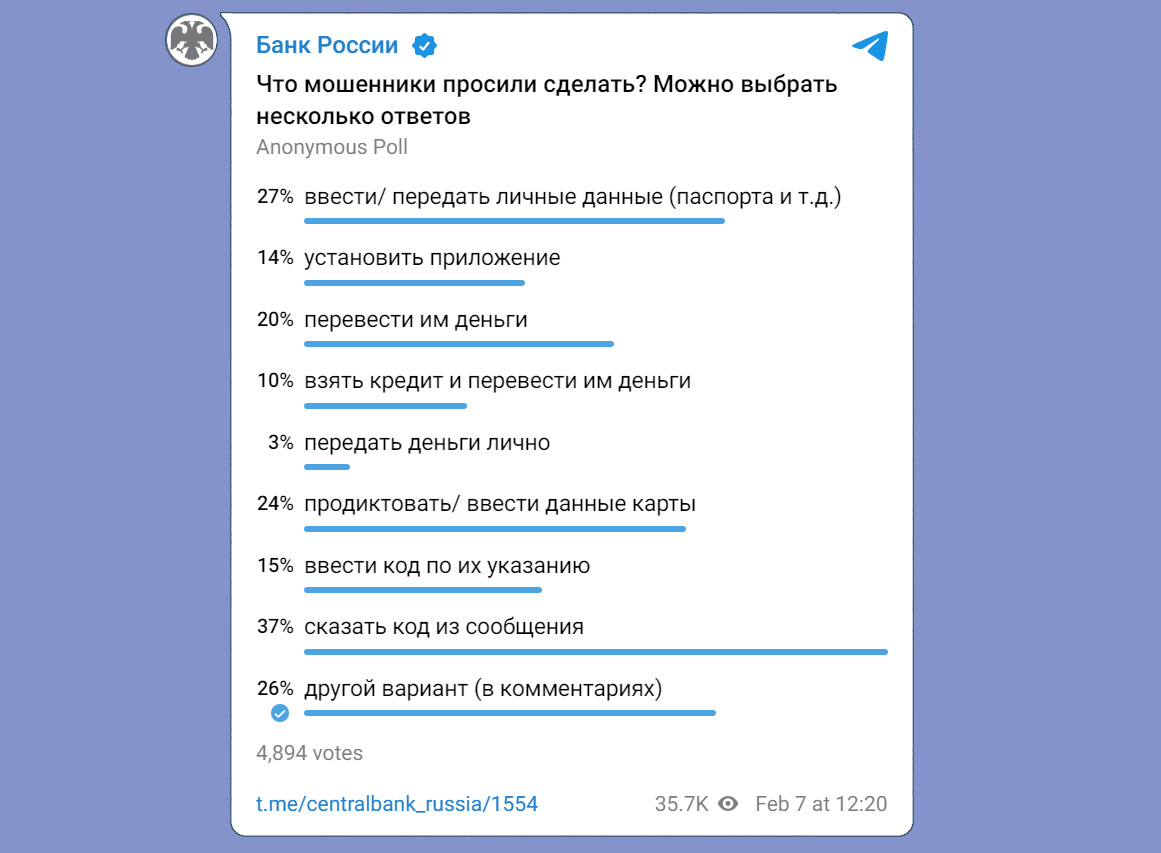
Банк России провёл опрос в своём телеграм-канале, посвящённый тому, где и как сталкиваются россияне с мошенниками.
В опросе приняло участие больше нескольких тысяч человек, из которых 84% сообщили, что сталкивались с мошенниками в прошлом году.
Самым популярным «каналом» общения с мошенниками оказался телефон (звонки и SMS) — 92%, также 48% отметили мессенджеры, 30% получали электронные письма от мошенников, 16% сталкивались с ними в соцсетях.
Меньше всего опрашиваемые стакивались с поддельными сайтами — 8% и поддельными банковскими приложениями — 1%.
Но самой интересной частью было то, как пользователи отвечали на вопрос «Что мошенники просили сделать». Предсказуемо, чаще всего мошенники пытались выманить персональные данные и реквизиты карты. Реже всего — передать деньги лично.
При этом очень интересны были и комментарии. Большинство отмечало, что быстро понимает, что общается с мошенниками и, либо бросали трубку, либо пытались получить от разговора «удовольствие», издеваясь и подшучивая над мошенниками.
Но были те, кто смог не только дослушать мошенников до конца, но даже совершить какие-то действия:
▫️ Уговорили взять кредит, но всё закончилось хорошо (банк в кредите отказал).
▫️ Выманили адрес электронной почты, а потом прислали на него ссылку на фишинговый сайт.
▫️ Просили авторизоваться на сайте с помощью мессенджера.
▫️ Сообщили, что истёк срок SIM-карты и попросили подтвердить продление, сообщив код из SMS.
▫️ Под видом сотрудника Следственного комитета предложили проверить данные карты по делу о мошенничестве.
Конечно, никаких откровений здесь не оказалось — о подобных действиях мошенников известно давно.
Но, показалось важным то, что даже среди аудитории канала Банка России — среди тех, кто регулярно получает информацию о возможных вариантах мошенничества и вообще интересуется финансами, оказались те, кого смогли обмануть телефонные аферисты.
Вывод здесь может быть один: всегда относитесь с недоверием к входящим звонкам с незнакомых номеров, не поддавайтесь на уговоры незнакомцев, а если вас всё-таки уговорили что-то сделать, найди время чтобы посоветоваться с родственниками или знакомыми.
👍16
Как именно мошенники названивают клиентам банков
Если, услышав словосочетание «телефонный мошенник», вы представляете себе человека с телефоном в руках, который сидит в тёмной комнате и поочерёдно набирает телефонные номера в поисках случайных жертв, то у меня для вас плохие новости — всё гораздо серьёзнее и технологичнее.
На днях зампред Сбербанка Станислав Кузнецов выступил на форуме «Кибербезопасность в финансах» где рассказал о том, как решаются проблемы кибербезопасности в банке, о разработанной единой системе телефонного антифрода, которая защищает клиентов от подмены телефонных номеров.
При этом он отметил, что появилось три новых риска, связанных с телефонным мошенничеством за прошедший год: сим-боксы, виртуальные АТС и мессенджеры.
Про то, что мошенники начали использовать для звонков мессенджеры, я уже писал ранее. Здесь особый риск для клиента заключается в том, что в качестве аватарки в мессенджере могут использовать логотип банка или какой-то государственной службы, и человек неподготовленный может решить, что это звонок из соответствующего учреждения.
Виртуальная АТС (или облачная АТС) — это услуга, которая предназначена для того, чтобы заменить реальную мини-АТС для компании, или чтобы обеспечить телефонию для кол-центра. Думаю, понятно, как такой услугой пользуются телефонные аферисты.
А вот сим-боксы— это уже интересно. Это специальные устройства, которые используются совместно с GSM-шлюзами, позволяющими перенаправлять звонки, например, из офисной телефонной сети в мобильную.
Кстати, обычно эти устройства называют сим-банками, и немного забавно, что Станислав Кузнецов использовал именно термин сим-бокс. Не удивлюсь, если намеренно — чтобы слово «банк» никак не ассоциировалось с действиями мошенников.
Предприятия могут использовать сим-банки для экономии на сотовой связи. Например, если сотрудник звонит по внутреннему телефону на сотовый номер, то вызов будет осуществляться не через городского оператора связи, а через мобильную сеть, причём по сим-карте соответствующего оператора. При этом получатель звонка может даже не знать, что ему звонят с сотового номера. Благодаря функции подмены номера, он будет видеть в качестве входящего единый номер компании.
Также с их помощью могут рассылаться информационные сообщения от банков или реклама от крупных магазинов.
Мошенники же используют эти устройства в качестве технического обеспечения своих «кол-центров». Установить их можно где угодно (главное, чтобы был интернет и мобильное покрытие), после чего через них начинают осуществляться звонки. Причём «операторам» не нужно даже находиться где-то рядом — они могут находиться где угодно, в любой стране, а вот звонки через сотовую связь будут осуществляться в этой точке.
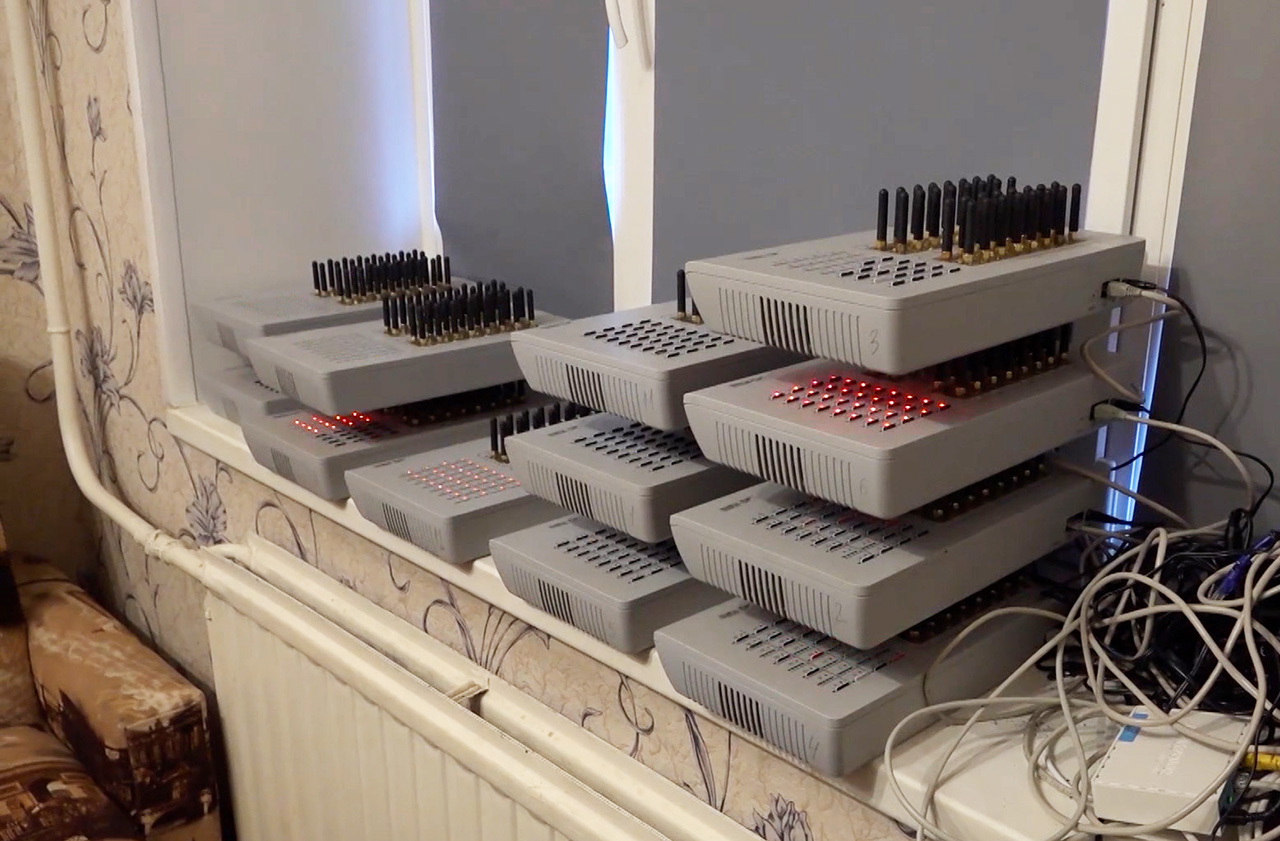
Технический центр мошенников, через который осуществляются миллионы звонков, может буквально поместиться на подоконнике. При этом в нём могут использоваться тысячи сим-карт, а количество звонков, а значит и потенциальных жертв, может исчисляться миллионами.
С помощью этого оборудования злоумышленники могут осуществлять одновременные вызовы, постоянно переключая активные сим-карты.
Больше всего у меня вызывает удивление количество сим-карт, доступных мошенникам. В Сбербанке это объясняют тем, что существуют лазейки, когда необязательно верифицировать граждан, получающих сим-карты.
В итоге, блокировки номеров ни с помощью специальных приложений, ни на уровне операторов не оказывают на работу мошенников особого эффекта. Если какая-то сим-карта блокируется оператором, то на её место в сим-банке тут же вставляют новую, и звонки продолжаются.
В итоге, главной защитой от телефонного мошенничества оказывается персональня финансовая грамотность и умение противостоять психологическим манипуляциям.
На фото — оборудование, которое использовалось мошенниками, выявленное в Санкт-Петербурге.
Если, услышав словосочетание «телефонный мошенник», вы представляете себе человека с телефоном в руках, который сидит в тёмной комнате и поочерёдно набирает телефонные номера в поисках случайных жертв, то у меня для вас плохие новости — всё гораздо серьёзнее и технологичнее.
На днях зампред Сбербанка Станислав Кузнецов выступил на форуме «Кибербезопасность в финансах» где рассказал о том, как решаются проблемы кибербезопасности в банке, о разработанной единой системе телефонного антифрода, которая защищает клиентов от подмены телефонных номеров.
При этом он отметил, что появилось три новых риска, связанных с телефонным мошенничеством за прошедший год: сим-боксы, виртуальные АТС и мессенджеры.
Про то, что мошенники начали использовать для звонков мессенджеры, я уже писал ранее. Здесь особый риск для клиента заключается в том, что в качестве аватарки в мессенджере могут использовать логотип банка или какой-то государственной службы, и человек неподготовленный может решить, что это звонок из соответствующего учреждения.
Виртуальная АТС (или облачная АТС) — это услуга, которая предназначена для того, чтобы заменить реальную мини-АТС для компании, или чтобы обеспечить телефонию для кол-центра. Думаю, понятно, как такой услугой пользуются телефонные аферисты.
А вот сим-боксы— это уже интересно. Это специальные устройства, которые используются совместно с GSM-шлюзами, позволяющими перенаправлять звонки, например, из офисной телефонной сети в мобильную.
Кстати, обычно эти устройства называют сим-банками, и немного забавно, что Станислав Кузнецов использовал именно термин сим-бокс. Не удивлюсь, если намеренно — чтобы слово «банк» никак не ассоциировалось с действиями мошенников.
Предприятия могут использовать сим-банки для экономии на сотовой связи. Например, если сотрудник звонит по внутреннему телефону на сотовый номер, то вызов будет осуществляться не через городского оператора связи, а через мобильную сеть, причём по сим-карте соответствующего оператора. При этом получатель звонка может даже не знать, что ему звонят с сотового номера. Благодаря функции подмены номера, он будет видеть в качестве входящего единый номер компании.
Также с их помощью могут рассылаться информационные сообщения от банков или реклама от крупных магазинов.
Мошенники же используют эти устройства в качестве технического обеспечения своих «кол-центров». Установить их можно где угодно (главное, чтобы был интернет и мобильное покрытие), после чего через них начинают осуществляться звонки. Причём «операторам» не нужно даже находиться где-то рядом — они могут находиться где угодно, в любой стране, а вот звонки через сотовую связь будут осуществляться в этой точке.
Технический центр мошенников, через который осуществляются миллионы звонков, может буквально поместиться на подоконнике. При этом в нём могут использоваться тысячи сим-карт, а количество звонков, а значит и потенциальных жертв, может исчисляться миллионами.
С помощью этого оборудования злоумышленники могут осуществлять одновременные вызовы, постоянно переключая активные сим-карты.
«Мы фиксировали до 8 млн телефонных звонков в сутки гражданам России, а с учётом мессенджеров эта цифра достигает 15 млн попыток в сутки» — рассказал на киберфоруме Станислав Кузнецов.
Больше всего у меня вызывает удивление количество сим-карт, доступных мошенникам. В Сбербанке это объясняют тем, что существуют лазейки, когда необязательно верифицировать граждан, получающих сим-карты.
В итоге, блокировки номеров ни с помощью специальных приложений, ни на уровне операторов не оказывают на работу мошенников особого эффекта. Если какая-то сим-карта блокируется оператором, то на её место в сим-банке тут же вставляют новую, и звонки продолжаются.
В итоге, главной защитой от телефонного мошенничества оказывается персональня финансовая грамотность и умение противостоять психологическим манипуляциям.
На фото — оборудование, которое использовалось мошенниками, выявленное в Санкт-Петербурге.
👍6🤔2😱2