

«Назовите свою фамилию или…» — должен ли сотрудник банка представляться клиенту
Жалуется клиент банка:
Я не буду останавливаться на том, допустим ли отказ в данном случае (кратко — это нормально, если банк требует от вносителя номер счёта), а хочу поговорить о том, обязан ли сотрудник банка называть свою фамилию, имя и отчество полностью, и прав ли в данной ситуации руководитель.
В итоге, условный «Руководитель группы обслуживания физических лиц Иванов Иван Иванович» может быть представлен как «Иванов Иван Иванович», «Иванов Иван», «Иван Иванович» или просто «Иван», а его должность может быть указана как «Руководитель группы», «Руководитель ГОФЛ» или пропущена.
Делается это не столько из-за стремления добиться анонимности, сколько из-за того, что нужно соблюсти баланс — имя на бейдже должно быть читаемым, а места под него обычно отводится не так уж и много.
При этом, часто можно встретить сотрудника без бейджа, который может лежать в ящике стола или прикреплён к какой-то канцелярской-то подставке. Это тоже не злой умысел, просто кто-то не хочет лишний раз портить застёжкой рубашку или блузку, а кто-то банально ленится (особенно, если руководитель не обращает на это внимание).
Считается, что бейдж нужен для того, чтобы клиент знал, как обращаться к сотруднику. Правда, на практике об имени сотрудника часто вспоминают лишь, когда хотят на него написать жалобу.
Тогда, если у сотрудника нет бейджа, клиент может потребовать представиться: «Назовите свою фамилию или…»
Вообще, нет никакого закона, который бы обязывал сотрудника банка или любого другого предприятия представляться клиенту. При этом, с точки зрения закона «О персональных данных», фамилия, имя и отчество относятся к персональным данным и являются конфиденциальной информацией. Поэтому, когда сотрудник, напуганный агрессивной настойчивостью клиента, стремящегося вытянуть из него имя, отказывается представиться, он ничего не нарушает.
Тем не менее, работа в банке предполагает определённую открытость. Обычно это регламентируется внутренними правилами. При этом, для жалобы на действия сотрудника не обязательно знать его ФИО полностью. Обычно достаточно указать то, что известно — имя, должность, время, и описать ситуацию.
Руководитель банковского подразделения обычно достаточно публичен — его имя часто указано на сайте банка, он подписывает документы, где указано его ФИО полностью.
Поэтому ситуация, которую я привёл в начале, кажется мне странной. В такой ситуации корректнее было бы вручить клиенту визитку, завести его в свой кабинет и постараться сгладить конфликт.
Практически в любом банке требуют, чтобы сотрудники представлялись клиентам. Не обязательно, чтобы это происходило устно — табличка с должность и ФИО сотрудника может стоять у него на столе или закреплена на двери его кабинета. Но гораздо чаще — это бейдж, который должны носить сотрудники.
Правда, каких-то единых требований по оформлению бейджа нет — в каждом банке, а часто даже в каждом отделении банка придерживаются своих правил.
Жалуется клиент банка:
«Я обратился в банк для того, чтобы внести деньги на счёт своей жены. Я назвал её ФИО, но сотрудник отказался вносить деньги и потребовал от меня номер счёта. Когда я потребовал предоставить документ, на основании которого мне отказывают в обслуживании, меня перенаправили к директору отделения. Он встал на сторону сотрудника. Тогда я попросил его представиться, чтобы оформить на него жалобу, но он отказался сообщить мне свою фамилию имя и отчество».
Я не буду останавливаться на том, допустим ли отказ в данном случае (кратко — это нормально, если банк требует от вносителя номер счёта), а хочу поговорить о том, обязан ли сотрудник банка называть свою фамилию, имя и отчество полностью, и прав ли в данной ситуации руководитель.
В итоге, условный «Руководитель группы обслуживания физических лиц Иванов Иван Иванович» может быть представлен как «Иванов Иван Иванович», «Иванов Иван», «Иван Иванович» или просто «Иван», а его должность может быть указана как «Руководитель группы», «Руководитель ГОФЛ» или пропущена.
Делается это не столько из-за стремления добиться анонимности, сколько из-за того, что нужно соблюсти баланс — имя на бейдже должно быть читаемым, а места под него обычно отводится не так уж и много.
При этом, часто можно встретить сотрудника без бейджа, который может лежать в ящике стола или прикреплён к какой-то канцелярской-то подставке. Это тоже не злой умысел, просто кто-то не хочет лишний раз портить застёжкой рубашку или блузку, а кто-то банально ленится (особенно, если руководитель не обращает на это внимание).
Считается, что бейдж нужен для того, чтобы клиент знал, как обращаться к сотруднику. Правда, на практике об имени сотрудника часто вспоминают лишь, когда хотят на него написать жалобу.
Тогда, если у сотрудника нет бейджа, клиент может потребовать представиться: «Назовите свою фамилию или…»
Вообще, нет никакого закона, который бы обязывал сотрудника банка или любого другого предприятия представляться клиенту. При этом, с точки зрения закона «О персональных данных», фамилия, имя и отчество относятся к персональным данным и являются конфиденциальной информацией. Поэтому, когда сотрудник, напуганный агрессивной настойчивостью клиента, стремящегося вытянуть из него имя, отказывается представиться, он ничего не нарушает.
Тем не менее, работа в банке предполагает определённую открытость. Обычно это регламентируется внутренними правилами. При этом, для жалобы на действия сотрудника не обязательно знать его ФИО полностью. Обычно достаточно указать то, что известно — имя, должность, время, и описать ситуацию.
Руководитель банковского подразделения обычно достаточно публичен — его имя часто указано на сайте банка, он подписывает документы, где указано его ФИО полностью.
Поэтому ситуация, которую я привёл в начале, кажется мне странной. В такой ситуации корректнее было бы вручить клиенту визитку, завести его в свой кабинет и постараться сгладить конфликт.
Практически в любом банке требуют, чтобы сотрудники представлялись клиентам. Не обязательно, чтобы это происходило устно — табличка с должность и ФИО сотрудника может стоять у него на столе или закреплена на двери его кабинета. Но гораздо чаще — это бейдж, который должны носить сотрудники.
Правда, каких-то единых требований по оформлению бейджа нет — в каждом банке, а часто даже в каждом отделении банка придерживаются своих правил.
👍7
Попросил в банке небольшой кредит, а банк требует документ на собственность — мошенничество или нет
Интересно, как какие-то обыденные для банков ситуации, могут вызывать непонимание или даже опасения клиентов.
Рассказывает клиент, который попытался получить кредит в одном достаточно крупном банке:
Клиент не стал брать кредит в этом банке, и буквально назвал банк «чёрным риэлтором» — якобы там документы о собственности берут лишь для того, чтобы потом отобрать квартиру. В итоге кредит был получен в другом месте — в МФО.
Не буду говорить о том, что решение воспользоваться услугами МФО далеко не самое лучшее, а вот о том, что касается того, почему банк требовал документы на собственность, поговорить стоит.
Сейчас в большинстве банков принимают решение об одобрении заявки для массовых кредитов в полуавтоматическом режиме, на основе бальной системы — скоринга. Скоринг предполагает оценку различных показателей, которые банк узнаёт о клиенте — из анкеты, документов и по своим источникам.
Вот далеко неполный перечень показателей, которые оценивает банк:
▫️ кредитная история;
▫️ наличие кредитов в других банках;
▫️ возраст клиента;
▫️ семейное положение;
▫️ наличие имущества;
▫️ трудовой стаж;
▫️ среднемесячный доход.
Полный список показателей в каждом банке свой, и их влияние на вероятность выдачи кредита в каждом банке тоже своя. Рядовые сотрудники банков не владеют информацией о том, как происходит оценка кредита, их задача — принять заявление от клиента и максимально полный пакет документов.
При этом, если клиент указал наличие имущества, то банк обычно требует подтвердить это документом.
В банках могут практиковать выдачу кредитов по залог недвижимости. Но, как правило, это либо кредиты на предпринимательскую деятельность, либо на достаточно крупные суммы. Но мне сложно представить, что это будет происходить по кредитам на небольшие суммы. Для таких кредитов, если уж банк совсем решил перестраховаться, могут попросить обеспечение в виде поручительства.
Если указать в анкете, что у вас есть какое-то имущество, но не предоставить подтверждающие документы, то банк может счесть, что в анкете у вас указаны недостоверные данные, а это уже негативный фактор для принятия решения по заявке. Именно поэтому сотрудники банка и просят показать документы о недвижимости.
Интересно, как какие-то обыденные для банков ситуации, могут вызывать непонимание или даже опасения клиентов.
Рассказывает клиент, который попытался получить кредит в одном достаточно крупном банке:
«Мне срочно нужна была небольшая сумма — 50 000 рублей. Я обратился в банк (название не имеет значения). Вместе с сотрудником заполнили анкету на кредит, а потом она стала настойчиво требовать документы на собственность. Зачем — толком не объяснили. Надо и всё!»
Клиент не стал брать кредит в этом банке, и буквально назвал банк «чёрным риэлтором» — якобы там документы о собственности берут лишь для того, чтобы потом отобрать квартиру. В итоге кредит был получен в другом месте — в МФО.
Не буду говорить о том, что решение воспользоваться услугами МФО далеко не самое лучшее, а вот о том, что касается того, почему банк требовал документы на собственность, поговорить стоит.
Сейчас в большинстве банков принимают решение об одобрении заявки для массовых кредитов в полуавтоматическом режиме, на основе бальной системы — скоринга. Скоринг предполагает оценку различных показателей, которые банк узнаёт о клиенте — из анкеты, документов и по своим источникам.
Вот далеко неполный перечень показателей, которые оценивает банк:
▫️ кредитная история;
▫️ наличие кредитов в других банках;
▫️ возраст клиента;
▫️ семейное положение;
▫️ наличие имущества;
▫️ трудовой стаж;
▫️ среднемесячный доход.
Полный список показателей в каждом банке свой, и их влияние на вероятность выдачи кредита в каждом банке тоже своя. Рядовые сотрудники банков не владеют информацией о том, как происходит оценка кредита, их задача — принять заявление от клиента и максимально полный пакет документов.
При этом, если клиент указал наличие имущества, то банк обычно требует подтвердить это документом.
В банках могут практиковать выдачу кредитов по залог недвижимости. Но, как правило, это либо кредиты на предпринимательскую деятельность, либо на достаточно крупные суммы. Но мне сложно представить, что это будет происходить по кредитам на небольшие суммы. Для таких кредитов, если уж банк совсем решил перестраховаться, могут попросить обеспечение в виде поручительства.
Если указать в анкете, что у вас есть какое-то имущество, но не предоставить подтверждающие документы, то банк может счесть, что в анкете у вас указаны недостоверные данные, а это уже негативный фактор для принятия решения по заявке. Именно поэтому сотрудники банка и просят показать документы о недвижимости.
👍8

Что будет если близнецы попробуют «расплатиться улыбкой» — биометрия и близнецы
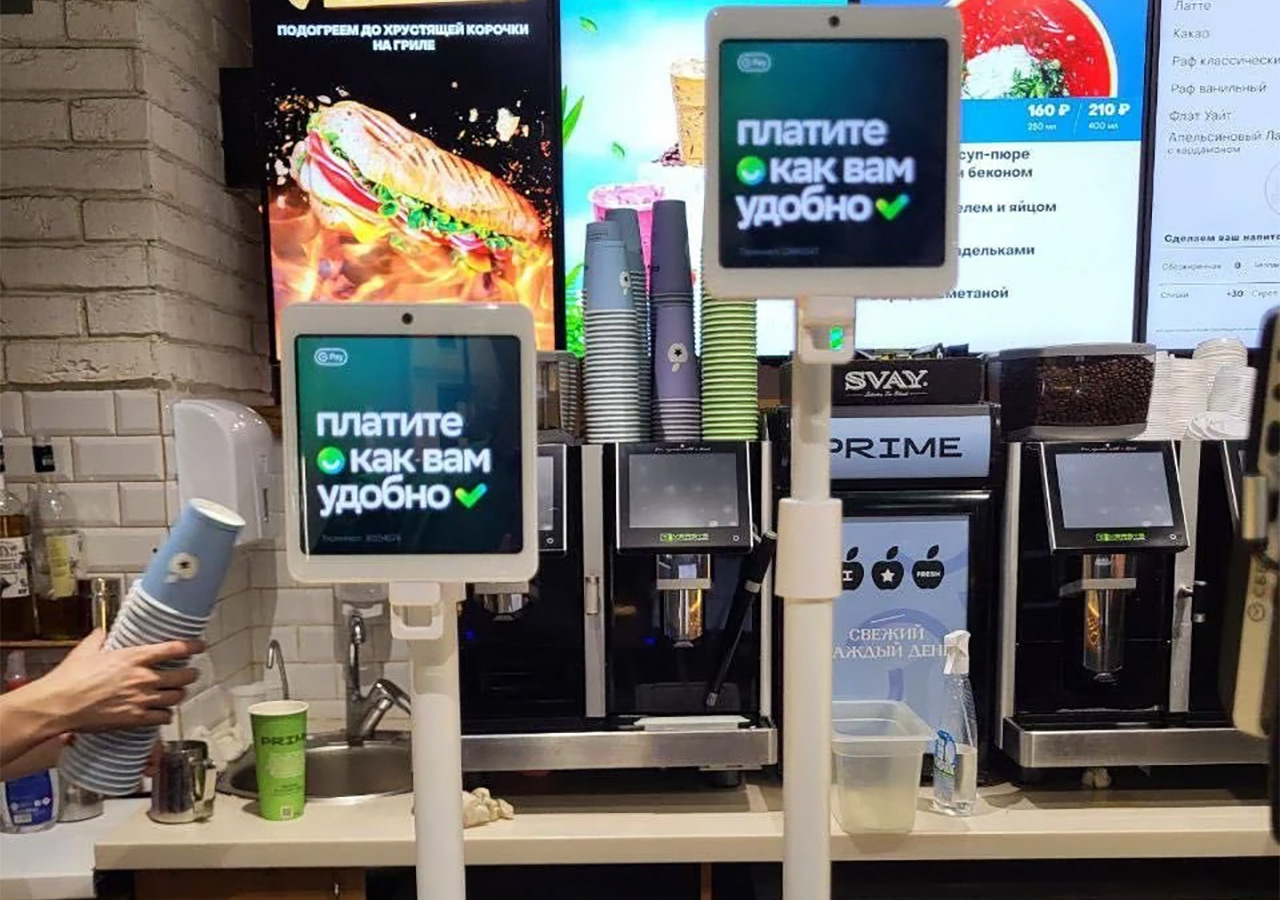
Терминалы Сбербанка, которые поддерживают оплату с помощью биометрии, сейчас можно встретить практически везде. Наверняка вы их встречали — это устройства в форме экрана на ножке, которые, кроме «оплаты улыбкой», поддерживают также обычные чиповые карты, бесконтактную оплату, а также оплату по QR-кодам SberPay. Также сервис «Плати улыбкой» от Сбера поддерживают устройства самообслуживания в некоторых крупных торговых сетях.
Правда, мне ещё ни разу не довелось увидеть, чтобы кто-то пользовался таким способом оплаты, да и сам не стремлюсь экспериментировать.
Однако история, которой поделился на популярном портале «Пикабу» один из клиентов Сбербанка, показалась мне очень интересной.
Один из братьев произвёл оплату покупки «лицом» — т.е. с помощью сервиса «Оплаты улыбкой» и… деньги списались не с его карты, а с карты его брата.
Ситуация получается очень неприятная. Несмотря на то, что братья похожи внешне, это всё же разные люди — система их спутала, что привело к некорректному списанию средств.
Как в Сбербанке защищаются от проблемы близнецов
Если заглянуть в информацию о сервисе «Оплата улыбкой», которая есть на сайте банка, то сказано, что вероятность такой ситуации очень мала. Примерно в этом же духе высказался и представитель Сбербанка, который написал в комментариях к исходному сообщению:
В целом «защита» от таких случаев сведена к следующему:
▫️ Банк не разрешает подключить биометрию второму близнецу.
Была ли в этом случае биометрическая оплата подключена у каждого брата или только у одного — неизвестно. Но такой запрет второму близнецу пользоваться биометрий представляется очень странной защитой.
Во-первых, получается, что тот, кто получил биометрию первым, находится в зоне риска. Даже если его брату не позволят подключить биометрию, это не значит что второй не сможет оплачивать покупки лицом… за счёт первого.
Во-первых, если есть вероятность ошибки (пусть даже это 0,01%), то есть вероятность каких-то пограничных состояний. Т.е. теоретически на этапе регистрации второй брат может зарегистрироваться, но во время платежей их будут постоянно путать.
От этого предусмотрен второй этап «защиты».
▫️ Если при оплате будут происходить ошибки, то биометрические платежи будут заблокированы.
Это очень логично. Сейчас банк так же блокирует оплату в интернете по картам без подтверждения платежей с помощью по SMS. Правда в этом случае можно перевыпустить карту, но как быть с лицом?
Кроме того, непонятно, как быть в случаях, когда братья не могут между собой договориться о том, кто кому должен. Братья могут жить в разных городах, могут не общаться друг с другом, более того, есть вероятность, что система спутает двух совершенно разных, но очень похожих людей.
Кто будет возвращать деньги? Ответ на этот вопрос можно попытаться получить из условий пользования сервисом «Оплата улыбкой», которые… Сбербанком нигде не опубликованы.
Я пытался найти эти условия на сайте, обращался в службу поддержки, и в итоге получил ответ, что с ними можно ознакомиться только в процессе подключения услуги. Причём, прежде чем подключить услугу «Оплата улыбкой», клиент должен подписать согласие на предоставление биометрических данных. Я решил этого не делать, и жду ответа на своё обращение в службу поддержки, надеюсь смогу всё-таки ознакомиться с документом.
Когда получу, то обязательно расскажу, кто, по мнению банка, отвечает за ошибки системы, если она перепутала разных людей и списала деньги с чужого счёта.
Терминалы Сбербанка, которые поддерживают оплату с помощью биометрии, сейчас можно встретить практически везде. Наверняка вы их встречали — это устройства в форме экрана на ножке, которые, кроме «оплаты улыбкой», поддерживают также обычные чиповые карты, бесконтактную оплату, а также оплату по QR-кодам SberPay. Также сервис «Плати улыбкой» от Сбера поддерживают устройства самообслуживания в некоторых крупных торговых сетях.
Правда, мне ещё ни разу не довелось увидеть, чтобы кто-то пользовался таким способом оплаты, да и сам не стремлюсь экспериментировать.
Однако история, которой поделился на популярном портале «Пикабу» один из клиентов Сбербанка, показалась мне очень интересной.
Один из братьев произвёл оплату покупки «лицом» — т.е. с помощью сервиса «Оплаты улыбкой» и… деньги списались не с его карты, а с карты его брата.
Ситуация получается очень неприятная. Несмотря на то, что братья похожи внешне, это всё же разные люди — система их спутала, что привело к некорректному списанию средств.
Как в Сбербанке защищаются от проблемы близнецов
Если заглянуть в информацию о сервисе «Оплата улыбкой», которая есть на сайте банка, то сказано, что вероятность такой ситуации очень мала. Примерно в этом же духе высказался и представитель Сбербанка, который написал в комментариях к исходному сообщению:
«Нам жаль, что вы столкнулись с такой ситуацией 🙁 Система распознает клиента с точностью более чем 99,99%. Отметим, что биометрический шаблон может зарегистрировать только один из близнецов».
В целом «защита» от таких случаев сведена к следующему:
▫️ Банк не разрешает подключить биометрию второму близнецу.
Была ли в этом случае биометрическая оплата подключена у каждого брата или только у одного — неизвестно. Но такой запрет второму близнецу пользоваться биометрий представляется очень странной защитой.
Во-первых, получается, что тот, кто получил биометрию первым, находится в зоне риска. Даже если его брату не позволят подключить биометрию, это не значит что второй не сможет оплачивать покупки лицом… за счёт первого.
Во-первых, если есть вероятность ошибки (пусть даже это 0,01%), то есть вероятность каких-то пограничных состояний. Т.е. теоретически на этапе регистрации второй брат может зарегистрироваться, но во время платежей их будут постоянно путать.
От этого предусмотрен второй этап «защиты».
▫️ Если при оплате будут происходить ошибки, то биометрические платежи будут заблокированы.
Это очень логично. Сейчас банк так же блокирует оплату в интернете по картам без подтверждения платежей с помощью по SMS. Правда в этом случае можно перевыпустить карту, но как быть с лицом?
Кроме того, непонятно, как быть в случаях, когда братья не могут между собой договориться о том, кто кому должен. Братья могут жить в разных городах, могут не общаться друг с другом, более того, есть вероятность, что система спутает двух совершенно разных, но очень похожих людей.
Кто будет возвращать деньги? Ответ на этот вопрос можно попытаться получить из условий пользования сервисом «Оплата улыбкой», которые… Сбербанком нигде не опубликованы.
Я пытался найти эти условия на сайте, обращался в службу поддержки, и в итоге получил ответ, что с ними можно ознакомиться только в процессе подключения услуги. Причём, прежде чем подключить услугу «Оплата улыбкой», клиент должен подписать согласие на предоставление биометрических данных. Я решил этого не делать, и жду ответа на своё обращение в службу поддержки, надеюсь смогу всё-таки ознакомиться с документом.
Когда получу, то обязательно расскажу, кто, по мнению банка, отвечает за ошибки системы, если она перепутала разных людей и списала деньги с чужого счёта.
👍11
Please open Telegram to view this post
VIEW IN TELEGRAM
👍4
«Всем пришло, а мне не пришло» — может ли банк задерживать зарплату, которая приходит на карту
Мне кажется, уже почти не осталось предприятий, которые выплачивают зарплату наличкой. По крайней мере крупных. У всех обязательно есть «зарплатный проект» — договор с каким-нибудь банком о перечислении заработной платы на карты сотрудникам.
И, конечно, самая распространённая проблема с зарплатной картой — это задержка выплаты зарплаты. Это очень неприятно, особенно если сотрудник оказался в ситуации, когда все вокруг получили зарплату, а ему ничего поступило — при этоы бухгалтерия отправляет его в банк, а банк обратно в бухгалтерию.
Как происходит выплата зарплаты на карты сотрудников
Выплата зарплат на карты сотрудников в рамках зарплатного проекта происходит довольно просто:
▫️ Предприятие направляет в банк реестр (или ведомость) для выплаты заработной платы и перечисляет общую сумму.
Реестр представляет собой список сотрудников, где указано ФИО сотрудника, его паспортные данные, номер счёта (или карты), а также сумма, которая должна быть зачислена на этот счёт.
▫️ Банк, получив деньги и реестр, осуществляет зачисление средств на счета сотрудников.
Как видите, всё достаточно просто, и вроде бы задержек быть не должно, но,тем не менее, они случаются.
Почему задерживается выплата зарплаты
Если спросить сотрудников предприятия, то скорее всего вы услышите «банк специально задерживает зарплату, чтобы „прокрутить наши деньги“». Не знаю, как они представляют себе процесс прокручивания, но хорошо представляю, как происходит зачисление зарплаты на карты — сам занимался работой с зарплатными клиентами несколько лет.
Вот основные причины задержки выплаты заработной платы:
▫️ В банк поступили деньги по зарплате, но не поступила ведомость.
▫️ В банк поступил реестр, но не пришли деньги.
▫️ В присланной ведомости есть какие-то ошибки, и сумма ведомости не совпадает с суммой платёжного поручения.
▫️ Предприятие отправило деньги несколькими платёжными поручениями, но, по каким-то причинам, в банк пришли не все.
Во всех этих случаях банк связывается с сотрудниками предприятия, которые занимаются зарплатой, и просит их исправить ошибки. Ну разве что в случае, если не пришли деньги — он просто ждёт денег.
Иногда, если ошибка касается одного или нескольких сотрудников (например, указан некорректный номер счёта или паспортные данные), банк может зачислить зарплату всем кроме них. Но и в этом случае проблема решается через бухгалтерию предприятия. Если бухгалтерия пришлёт новую ведомость с указанием верных данных этого сотрудника, то банк зачислит деньги. Если такого письма не дождётся, то деньги будут отправлены обратно через несколько дней.
Может ли банк взять и просто так задержать выплату заработной платы
Если вы сейчас поинтересуетесь условиями зарплатных проектов в любом банке, то вам ответят, что зачисление происходит не позднее следующего дня после поступления денежных средств от предприятия.
То есть, если деньги пришли сегодня, то на карты сотрудников они должны будут попасть завтра. Иначе быть не может, потому что банк осуществляет зачисление средств на карточные счета, минуя любые промежуточные счета. А значит, деньги просто нельзя нигде «подвесить».
Единственное исключение — если поступили деньги, но нет ведомости. В этом случае банк может зачислить сумму на счёт «до выяснения», поскольку нет информации о том, кому предназначены деньги. Но, как только эта информация поступит, т.е. предприятие предоставит ведомость, то деньги будут зачислены сотрудникам в тот же день.
Поэтому, если вам или вашим коллегам «банк задержал зарплату», обращаться лучше не в банк, а в свою бухгалтерию. В конце концов, в соответствии со статьей 236 Трудового кодекса, именно работодатель несёт ответственность, если были нарушены сроки выплаты заработной платы.
👍13
QIWI кошелёк можно закрыть. Соответствующую возможность реализовали в АСВ.
Закрывать можно, только если кошелёк пуст (т.е. баланс равен нулю), при условии, что до этого он не был арестован по каким-то причинам.
Зачем нужно закрывать киви-кошелёк, если уже сам банк закрыт — не знаю. Но наверное кому-то нужно 😉
Закрывать можно, только если кошелёк пуст (т.е. баланс равен нулю), при условии, что до этого он не был арестован по каким-то причинам.
Зачем нужно закрывать киви-кошелёк, если уже сам банк закрыт — не знаю. Но наверное кому-то нужно 😉
Telegram
Банки говорят
АСВ: QIWI Кошелек теперь можно закрыть через личный кабинет платежного сервиса QIWI
Государственная корпорация «Агентство по страхованию вкладов» запустила бот для владельцев QIWI Кошельков, с помощью которого можно быстро закрыть электронный кошелек через…
Государственная корпорация «Агентство по страхованию вкладов» запустила бот для владельцев QIWI Кошельков, с помощью которого можно быстро закрыть электронный кошелек через…
👍4
Сбербанк: Сбер меняет тарифы обслуживания СберКарты
Пользоваться СберКартой станет проще, а бонусов за привычные покупки будет больше
Вслед за упрощением программы лояльности Сбер меняет и условия обслуживания дебетовой СберКарты. Продолжая тренд на удобство и простоту для клиентов, с 1 мая Сбер отменяет уровни СберКарты, от которых зависело получение дополнительных преимуществ по карте. От трат зависит только стоимость обслуживания — чтобы карта оставалась бесплатной, совершайте покупки от 5 000 рублей в месяц или получайте на нее зарплату или социальные выплаты.
@bnktalk
👍3😁3

Может ли банк заблокировать карту, если не сообщить о получении нового паспорта
Если у вас сменился паспорт, то об этом нужно сообщить в банк. Это можно сделать с помощью мобильного приложения банка, предоставив данные из Госуслуг, или сфотографировав паспорт прямо в приложении. Также можно явиться в банк лично.
Поскольку удалённо обновить паспортные данные можно не во всех банках, то совершить визит в банк придётся. Но что будет, если этого не сделать по каким-то либо причинам?
Что будет, если не обновить паспортные данные в банке
Вариантов развития событий несколько:
▫️ Банк может заблокировать карту и ограничить совершение операций с помощью мобильного приложения.
На портале отзывов Банки.ру можно найти множество претензий клиентов различных банков, которые столкнулись с этим.
▫️ Банк может ограничить часть операций.
Обычно в таком случае можно будет без каких-то проблем пользоваться картой, получать наличные в банкомате, делать переводы. Но если решите, например, оформить какой-то новый продукт — вклад, карту или подать заявку на кредит, то придётся сначала обновить данные.
▫️ Банк ничего не ограничивает.
В этом случае все операции, которые доступны с помощью удалённого обслуживания, так и останутся доступны. Паспортные данные обновят при вашем следующем посещении банка.
Уточнить, как будет действовать банк, если не предоставить паспортные данные, можно заранее обратившись в службу поддержки.
Почему банк может ограничивать операции клиента, если не был обновлён паспорт
В инструкции №204-И, которой руководствуются банки при открытии счетов, сказано:
Поэтому, банки включают требование о том, что нужно своевременно сообщать об изменении паспортных данных в банк, в любой договор или условия комплексного обслуживания.
Если клиент не предоставил такие данные, то банк может счесть это нарушением договора. Правда, до расторжения договора и закрытия счетов дело может зайти лишь в крайнем случае. Обычно блокировка карт или ограничение доступа к каким-то услугам — это лишь способ побудить клиента поскорее прийти в отделение банка с новым паспортом.
Поэтому, если у вас изменился паспорт, не ленитесь как можно скорее сообщить об этом в банк.
Если у вас сменился паспорт, то об этом нужно сообщить в банк. Это можно сделать с помощью мобильного приложения банка, предоставив данные из Госуслуг, или сфотографировав паспорт прямо в приложении. Также можно явиться в банк лично.
Поскольку удалённо обновить паспортные данные можно не во всех банках, то совершить визит в банк придётся. Но что будет, если этого не сделать по каким-то либо причинам?
Что будет, если не обновить паспортные данные в банке
Вариантов развития событий несколько:
▫️ Банк может заблокировать карту и ограничить совершение операций с помощью мобильного приложения.
На портале отзывов Банки.ру можно найти множество претензий клиентов различных банков, которые столкнулись с этим.
▫️ Банк может ограничить часть операций.
Обычно в таком случае можно будет без каких-то проблем пользоваться картой, получать наличные в банкомате, делать переводы. Но если решите, например, оформить какой-то новый продукт — вклад, карту или подать заявку на кредит, то придётся сначала обновить данные.
▫️ Банк ничего не ограничивает.
В этом случае все операции, которые доступны с помощью удалённого обслуживания, так и останутся доступны. Паспортные данные обновят при вашем следующем посещении банка.
Уточнить, как будет действовать банк, если не предоставить паспортные данные, можно заранее обратившись в службу поддержки.
Почему банк может ограничивать операции клиента, если не был обновлён паспорт
В инструкции №204-И, которой руководствуются банки при открытии счетов, сказано:
«Банк обязан обновлять информацию о клиентах, подлежащую установлению при открытии счета, а также о лицах, личности которых необходимо установить при открытии счета, в порядке, установленном банковскими правилами.
В случае изменения сведений, подлежащих установлению при открытии счета, клиенты обязаны информировать об этом банк. По требованию банка клиенты обязаны представлять документы (их копии), подтверждающие изменение указанных сведений. Сведения могут быть получены банком самостоятельно, в том числе из единой системы идентификации и аутентификации в отношении лиц, имеющих подтвержденную учетную запись в указанной системе.».
Поэтому, банки включают требование о том, что нужно своевременно сообщать об изменении паспортных данных в банк, в любой договор или условия комплексного обслуживания.
Если клиент не предоставил такие данные, то банк может счесть это нарушением договора. Правда, до расторжения договора и закрытия счетов дело может зайти лишь в крайнем случае. Обычно блокировка карт или ограничение доступа к каким-то услугам — это лишь способ побудить клиента поскорее прийти в отделение банка с новым паспортом.
Поэтому, если у вас изменился паспорт, не ленитесь как можно скорее сообщить об этом в банк.
👍8

16% россиян хотели бы полностью отказаться от оплаты наличными
Если почитать сообщения пользователей социальных сетей — публикации или комментарии, то может создаться впечатление, что россияне очень негативно относятся к банкам, банковским картам, и уж точно не примут цифровой рубль.
Они называют самые разные причины — скрытое списание средств со счётов, произвольные блокировки карт, доступ к счётам для государственных институтов — налоговой и приставов, побуждение на совершение импульсивных покупок. Можно даже встретить утверждение, что «Как деньги внесены на счёт, они уже не принадлежат тебе, а принадлежат банку».
Причин можно придумать много, и я не хочу сейчас как-то обсуждать и комментировать такие причины (некоторые ложны, некоторые сомнительны), и обилие таких публикаций и комментариев создаёт впечатление, что против банковских карт выступают если не все, то большинство.
Поэтому, мне было интересно посмотреть результаты опроса, проведедённого Аналитическим центром НАФИ.
Из результатов опроса следует, что от наличных хотели бы полностью отказаться 16%, и лишь 4% хотят отказатья от банковских карт.
При этом 77% предпочли бы иметь выбор того, как им платить — наличными или картой.
Также в этом опросе интересно то, что женщины более положительно настроены к банковским картам — 17% женщин высказались за возможность отказа от наличных, и лишь 3% против. У мужчин полных сторонников банковских карт оказалось лишь 15%, а противников — 5%.
Меня сначала такое соотношение немного удивило — мне казалось, что у мужчин больше интерес ко всему «техническому». Но, наверное, тут речь всё-таки не о каких-то технологических аспектах оплаты, а скорее о финансовых. Женщины, как правило, более ответственны в отношении финансов, что отражается даже в кредитных политиках банков — при прочих равных вероятность одобрения кредита у женщины будет чуть выше.
Часто при обсуждении отказа от наличных вспоминают, что пенсионеры не готовы использовать мобильные приложения банков и карты. Но, судя по опросу, и среди граждан старше 55 лет больше тех, кто готов отказаться от наличных — 12%, чем тех, кто хотел бы отказаться от банковских карт — 3%.
В любом случае, говорить о полном неприятии россиян к банковским картам не приходится — может быть, такие комментарии заметны, но большинство просто предпочитает иметь выбор — как именно расплачиваться за свои покупки.
👍5
Ставки МФО хотят ограничить — 100% это много или мало
В Госдуме рассмотрят ограничение полной стоимости кредита, выдаваемых микрофинансовыми организациями, до 100% годовых. Соответствующий законопроект разработан депутатами фракции «Справедливая Россия» — сообщают СМИ. Депутаты объясняют необходимость такого ограничения ростом закредитованности населения:
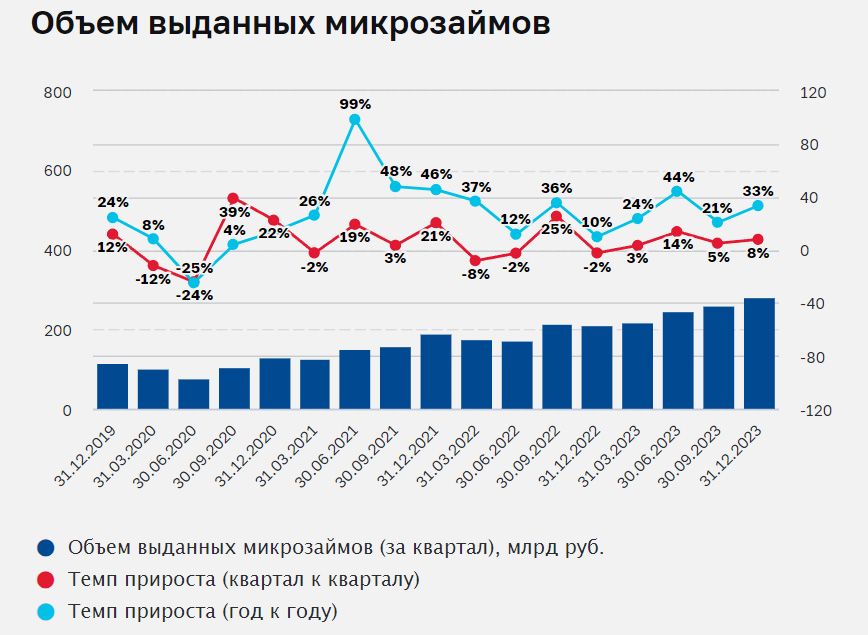
Действительно, если посмотреть официальную статистику, которая публикуется на сайте ЦБ, в прошлом году МФО фиксировали рост по выдаче займов.
Растёт количество заёмщиков, растёт количество займов… Правда, я не уверен, что такое ограничение окажет положительное влияние на снижение закредитованности.
Дело в том, что Банк России сам на протяжении уже нескольких лет планомерно снижает «аппетиты» МФО. В 2019 г. максимальная ставка по кредитам МФО была ограничена 1% в день (365% годовых), а с 1 июля прошлого года ограничение составило 0,8% в день (292% годовых). Также ограничивается и предельная задолженность по краткосрочным кредитам — теперь кредит «до получки» в сумме 10 тыс. рублей, не вырастет до 500 тыс. рублей, если не вернуть его вовремя.
Однако, если посмотреть на статистику кредитования МФО, то выяснится, что такие ограничения не оказывали положительного влияния на динамику кредитования.
В период 2020 — 2023 годов объёмы выдач займов МФО только росли. Снижение выдач наблюдалось только в 2020 г., но оно никак не связано с ограничениями по кредитам.
Думаю, если такой законопроект будет принят, а ставки МФО будут ограничены, это вряд ли приведёт к снижению закредитованности.
На мой взгляд, последствия будут другими:
▫️ Произойдёт переток части заёмщиков из банков в МФО за счёт клиентов, которым банки недостаточно «бодро» выдавали кредиты, но которые при этом не хотели брать кредиты в МФО из-за высоких ставок.
▫️ МФО ужесточат свою политику в отношении возвращения займов. Помните рассказы о неадекватных коллекторах?
▫️ МФО будут более строго подходить к заёмщикам — они начнут отказывать тем, кто обращался к ним раньше. В итоге многие из тех, кто получил отказ в банке, останутся без возможности решить свои финансовые проблемы.
▫️ Те клиенты, которым будут отказывать в получении микрокредитов, отправятся к нелегальным кредиторам. Это предприниматели, которые выдают займы без какой-либо лицензии, и без соблюдения требований и ограничений ЦБ. Ставки у них значительно выше, а в случае невозврата займа, возникают риски совсем другого уровня.
Ситуацию может усугубить то, что из-за резкого изменения требований, многие МФО решат закрыться, чтобы не работать себе в убыток (ведь именно благодаря высоким ставкам, они могут быть прибыльными в условиях большого числа невозвращённых займов).
При этом даже текущие максимальные ставки краткосрочным займам (до 0,8% в день) я считаю высокими. Поэтому, на мой взгляд, более логично было бы продолжать снижать максимальные ставки постепенно — пошагово, как это и делал ЦБ в последние годы. Это позволит МФО постепенно перестроить свой бизнес под изменения, и убережёт потенциальных заёмщиков от необдуманных решений.
В Госдуме рассмотрят ограничение полной стоимости кредита, выдаваемых микрофинансовыми организациями, до 100% годовых. Соответствующий законопроект разработан депутатами фракции «Справедливая Россия» — сообщают СМИ. Депутаты объясняют необходимость такого ограничения ростом закредитованности населения:
«В сфере потребительского кредита, выданного микрофинансовыми организациями, отмечен резкий рост количества клиентов за 2023-й. Портфель микрозаймов по итогам III квартала превысил 348 млрд рублей, что зафиксировано как рекордный показатель для МФО, — данная величина на 18,2% больше, чем за тот же период 2022 года».
Действительно, если посмотреть официальную статистику, которая публикуется на сайте ЦБ, в прошлом году МФО фиксировали рост по выдаче займов.
Растёт количество заёмщиков, растёт количество займов… Правда, я не уверен, что такое ограничение окажет положительное влияние на снижение закредитованности.
Дело в том, что Банк России сам на протяжении уже нескольких лет планомерно снижает «аппетиты» МФО. В 2019 г. максимальная ставка по кредитам МФО была ограничена 1% в день (365% годовых), а с 1 июля прошлого года ограничение составило 0,8% в день (292% годовых). Также ограничивается и предельная задолженность по краткосрочным кредитам — теперь кредит «до получки» в сумме 10 тыс. рублей, не вырастет до 500 тыс. рублей, если не вернуть его вовремя.
Однако, если посмотреть на статистику кредитования МФО, то выяснится, что такие ограничения не оказывали положительного влияния на динамику кредитования.
В период 2020 — 2023 годов объёмы выдач займов МФО только росли. Снижение выдач наблюдалось только в 2020 г., но оно никак не связано с ограничениями по кредитам.
Думаю, если такой законопроект будет принят, а ставки МФО будут ограничены, это вряд ли приведёт к снижению закредитованности.
На мой взгляд, последствия будут другими:
▫️ Произойдёт переток части заёмщиков из банков в МФО за счёт клиентов, которым банки недостаточно «бодро» выдавали кредиты, но которые при этом не хотели брать кредиты в МФО из-за высоких ставок.
▫️ МФО ужесточат свою политику в отношении возвращения займов. Помните рассказы о неадекватных коллекторах?
▫️ МФО будут более строго подходить к заёмщикам — они начнут отказывать тем, кто обращался к ним раньше. В итоге многие из тех, кто получил отказ в банке, останутся без возможности решить свои финансовые проблемы.
▫️ Те клиенты, которым будут отказывать в получении микрокредитов, отправятся к нелегальным кредиторам. Это предприниматели, которые выдают займы без какой-либо лицензии, и без соблюдения требований и ограничений ЦБ. Ставки у них значительно выше, а в случае невозврата займа, возникают риски совсем другого уровня.
Ситуацию может усугубить то, что из-за резкого изменения требований, многие МФО решат закрыться, чтобы не работать себе в убыток (ведь именно благодаря высоким ставкам, они могут быть прибыльными в условиях большого числа невозвращённых займов).
При этом даже текущие максимальные ставки краткосрочным займам (до 0,8% в день) я считаю высокими. Поэтому, на мой взгляд, более логично было бы продолжать снижать максимальные ставки постепенно — пошагово, как это и делал ЦБ в последние годы. Это позволит МФО постепенно перестроить свой бизнес под изменения, и убережёт потенциальных заёмщиков от необдуманных решений.
👍6
ВТБ объявил, что первым отменяет комиссию по переводам СБП.
Какой-то особой благотворительности здесь нет. Переводы СБП между своими счетами в сумме до 30 млн рублей в месяц должны стать бесплатными с 1 мая, когда вступит в действие соответствующий закон.
ВТБ просто ввёл в действие соответствующие тарифы немного раньше. И, думаю, не очень-то и прогадает. Вряд ли таких переводов в действительности будет много.
https://t.me/bnktalk/9132
Telegram
Банки говорят
ВТБ: ВТБ досрочно отменит комиссию за переводы по СБП
ВТБ принял решение досрочно отменить комиссию за межбанковские переводы по СБП. С 23 апреля лимит по ним увеличивается до 30 млн рублей в месяц без комиссии. Об этом сообщил заместитель президента-председателя…
ВТБ принял решение досрочно отменить комиссию за межбанковские переводы по СБП. С 23 апреля лимит по ним увеличивается до 30 млн рублей в месяц без комиссии. Об этом сообщил заместитель президента-председателя…
👍6😁2
Лимиты и особенности переводов самому себе (до 30 млн руб. / месяц)
1 мая вступят в силу изменения в закон «О банках и банковской деятельности», которые отменяют комиссию для переводов между своими счетами в разных банках, в пределах суммы до 30 млн рублей в месяц.
Банк ВТБ ввёл такие тарифы досрочно — они действуют с 23 апреля, и благодаря им, мы уже можем судить о том, как они будут работать в банках.
Особенности бесплатных переводов между своими счетами
Бесплатные переводы можно будет совершать двумя способами (при соблюдении лимита):
▫️ Переводы СБП по номеру телефона.
Это будет обычный перевод СБП, который отправляется по номеру телефона. При этом важно, чтобы в банке-получателе у вас был указан в качестве основного номера телефона тот же номер, что в банке-отправителе. Если у вас в разных банках указаны разные номера, то банк не сможет определить, что получателем являетесь именно вы, и перевод будет совершён на общих основаниях.
При этом банки могут устанавливать другие лимиты на совершение переводов. Например, в банке ВТБ можно отправить самому не более 1 млн руб. в сутки. Теоретически могут ограничивать и размер единовременного переводы.
Это значит, что если вы хотите перевести вклад в сумме 1,4 млн руб. в другой банк, то у вас на это уйдёт 2 дня — нужно будет разбить эту сумму на две части. А если вы хотите перевести 30 млн руб., то придётся каждый день перечислять строго по 1 млн рублей. Если пропустите хоть один день, то «выбрать» весь лимит не получится.
В других банках лимиты могут быть другими.
Этих мучений можно избежать, если воспользоваться вторым способом отправки средств самому себе.
▫️ Перевод на свой счёт в другом банке с помощью платёжного поручения (по реквизитам).
В этом случае нужно будет дать распоряжение банку в виде платёжного поручения. Такой перевод можно оформить или в онлайн-банке, или обратившись в банк лично. При заполнении платёжного поручения необходимо будет указать наименование получателя — ваше ФИО, номер вашего счёта и реквизиты банка.
В этом случае не действуют никакие лимиты, т.е. можно сразу совершить перевод самому себе в сумме 30 млн руб. и он будет бесплатным.
Банк будет определять, что вы осуществляете перевод самому себе, по ФИО получателя. Но я бы рекомендовал также заполнить поле ИНН, а в назначении платежа отразить, что это перевод собственных средств. В этом случае вероятность того, что банк ошибочно спишет комиссию, будет меньше.
Также нужно отметить, что бесплатный лимит в 30 млн руб. — это общий лимит на оба типа переводов. Т.е. при отправке платёжного поручения учитываются платежи самому себе по СБП, и наоборот.
👍9❤1
Я РАБОТАЮ В БАНКОМАТЕ
Очень хорошая новость для владельцев QIWI-кошельков: АСВ сообщает, что потребовать возмещения средств можно без дополнительной бумажной волокиты. Для этого нужно: ▫️ Авторизоваться на сайте qiwi.com. При этом, если у вас истёк срок действия пароля, придётся…
В комментариях привели ответ от АСВ, в случае отказа от от включения реестр требований кредиторов.
К сожалению, причина отказа не сообщается, а это самое интересное.
Возможно, это из-за статуса кошелька — если кошелёк не персонализирован (статус «Минимальный», то необходимо каким-то образом подтвердить владение кошельком). Но это лишь предположение, какова реальная причина — неизвестно.
По своему обращению я пока ответа не получал. 30 дней, отведённые на ответ, истекают в ближайшие несколько дней, посмотрим, что скажут.
👍5
5 вопросов (и ответов) об отмене платы за переводы самому себе с 1 мая 2024 г.
С мая заработает обновлённая редакция закона «О банках и банковской деятельности», в соответствии с которой переводы клиентов на собственные счета, оформленные в других банках, будут бесплатны.
Я уже писал об этом, поэтому лишь кратко напомню: Банки не будут взимать комиссию за переводы, отправляемые клиентом на свой счёт в другом банке в пределах ежемесячного лимита 30 млн. руб.
Хочу ответить на ряд вопросов, которые могут появиться, особенно в свете того, что ряд банков уже опубликовал свои тарифы с учётом данных лимитов.
▫️ Может ли банк отказать в бесплатном переводе, если в другом банке у меня зарегистрирован другой номер телефона?
В законе ничего не сказано о том, что у клиента должен быть один и тот же номер телефона в разных банках, там говорится лишь о том, что бенефициаром должно выступать одно и то же лицо. Тем не менее, в случае переводов СБП, судя по всему, это требование станет нормой — банки, опубликовавшие тарифы, именно сейчас определяют, что перевод осуществляется самому себе.
Возможно, в будущем, если будет много жалоб клиентов, ЦБ выпустит какое-то разъяснение по этому поводу, и ситуация изменится. Но сейчас нужно будет иметь в виду, что если у вас в двух разных банках используются разные номера телефонов, то переводы по СБП между ними будут осуществляться на общих основаниях.
▫️ Может ли банк ограничивать сумму перевода или устанавливать дневной лимит?
В ряде банков используются лимиты, ограничивающие разовую операцию или устанавливающую максимальную сумму переводов в сутки. Например, в банке ВТБ дневной лимит по переводам самому себе с помощью СБП равен 1 млн руб. Это значит, если клиент решил перевести 1 млн руб., но начал переводить их, например, 15 числа, то он не успеет «выбрать» лимит за месяц.
С точки зрения закона — это недопустимо. Там строго прописано, что это ежемесячный лимит, а также сказано:
То есть подобные ограничения со стороны банков неправомерны. Думаю, банки, установившие лимиты, довольно скоро (после жалоб или указания ЦБ) уберут ограничения.
▫️ Можно ли будет лично прийти в банк и перевести перевод себе в другой банк бесплатно?
Нет. Об этом явно сказано в законе. Если прийти в банк лично, и дать распоряжение на перечисление средств на свой счёт в другом банке, то банк может взять за это плату. Правда, при этом банк обязан рассказать вам о том, что это можно сделать бесплатно, если осуществить перевод онлайн или по СБП.
▫️ Можно ли бесплатно осуществлять перевод самому себе по номеру карты?
В законе прямо упомянуты переводы, используемые с помощью банковских карт — они будут осуществляться по правилам платёжных систем, которые выпустили карту — т.е. за плату.
▫️ Могут ли банки взимать комиссию за входящие переводы?
Некоторые банки взимают комиссию за входящие переводы. Это, в первую очередь, касается переводов по банковским реквизитам (с помощью платёжного поручения). Иногда комиссия взимается не сразу при зачислении, а в момент выдачи, при условии, что деньги не «отлежались» на счёте — если поступившая сумма находилась на счёте меньше определённого периода (обычно месяц).
Изменения в законе этот нюанс не учитывает, там сказано, что комиссия не взимается за перечисление, а вот о том, что будет дальше, не упоминается.
Поэтому банкам не запрещено взимать комиссию при зачислении поступивших средств на счёт, или выдаче их в виде наличных. На мой взгляд, это явная недоработка, на которую, возможно, в будущем ЦБ обратит внимание и исправит.
Но пока, перед тем как отправлять перевод себе на банковский счёт, уточните тарифы банка. Или пользуйтесь СБП — здесь входящие переводы бесплатны.
С мая заработает обновлённая редакция закона «О банках и банковской деятельности», в соответствии с которой переводы клиентов на собственные счета, оформленные в других банках, будут бесплатны.
Я уже писал об этом, поэтому лишь кратко напомню: Банки не будут взимать комиссию за переводы, отправляемые клиентом на свой счёт в другом банке в пределах ежемесячного лимита 30 млн. руб.
Хочу ответить на ряд вопросов, которые могут появиться, особенно в свете того, что ряд банков уже опубликовал свои тарифы с учётом данных лимитов.
▫️ Может ли банк отказать в бесплатном переводе, если в другом банке у меня зарегистрирован другой номер телефона?
В законе ничего не сказано о том, что у клиента должен быть один и тот же номер телефона в разных банках, там говорится лишь о том, что бенефициаром должно выступать одно и то же лицо. Тем не менее, в случае переводов СБП, судя по всему, это требование станет нормой — банки, опубликовавшие тарифы, именно сейчас определяют, что перевод осуществляется самому себе.
Возможно, в будущем, если будет много жалоб клиентов, ЦБ выпустит какое-то разъяснение по этому поводу, и ситуация изменится. Но сейчас нужно будет иметь в виду, что если у вас в двух разных банках используются разные номера телефонов, то переводы по СБП между ними будут осуществляться на общих основаниях.
▫️ Может ли банк ограничивать сумму перевода или устанавливать дневной лимит?
В ряде банков используются лимиты, ограничивающие разовую операцию или устанавливающую максимальную сумму переводов в сутки. Например, в банке ВТБ дневной лимит по переводам самому себе с помощью СБП равен 1 млн руб. Это значит, если клиент решил перевести 1 млн руб., но начал переводить их, например, 15 числа, то он не успеет «выбрать» лимит за месяц.
С точки зрения закона — это недопустимо. Там строго прописано, что это ежемесячный лимит, а также сказано:
«Не допускается ограничение кредитной организацией размера или количества таких операций в пределах установленного настоящей частью совокупного ежемесячного размера операций».
То есть подобные ограничения со стороны банков неправомерны. Думаю, банки, установившие лимиты, довольно скоро (после жалоб или указания ЦБ) уберут ограничения.
▫️ Можно ли будет лично прийти в банк и перевести перевод себе в другой банк бесплатно?
Нет. Об этом явно сказано в законе. Если прийти в банк лично, и дать распоряжение на перечисление средств на свой счёт в другом банке, то банк может взять за это плату. Правда, при этом банк обязан рассказать вам о том, что это можно сделать бесплатно, если осуществить перевод онлайн или по СБП.
▫️ Можно ли бесплатно осуществлять перевод самому себе по номеру карты?
В законе прямо упомянуты переводы, используемые с помощью банковских карт — они будут осуществляться по правилам платёжных систем, которые выпустили карту — т.е. за плату.
▫️ Могут ли банки взимать комиссию за входящие переводы?
Некоторые банки взимают комиссию за входящие переводы. Это, в первую очередь, касается переводов по банковским реквизитам (с помощью платёжного поручения). Иногда комиссия взимается не сразу при зачислении, а в момент выдачи, при условии, что деньги не «отлежались» на счёте — если поступившая сумма находилась на счёте меньше определённого периода (обычно месяц).
Изменения в законе этот нюанс не учитывает, там сказано, что комиссия не взимается за перечисление, а вот о том, что будет дальше, не упоминается.
Поэтому банкам не запрещено взимать комиссию при зачислении поступивших средств на счёт, или выдаче их в виде наличных. На мой взгляд, это явная недоработка, на которую, возможно, в будущем ЦБ обратит внимание и исправит.
Но пока, перед тем как отправлять перевод себе на банковский счёт, уточните тарифы банка. Или пользуйтесь СБП — здесь входящие переводы бесплатны.
👍9
Всегда, когда речь заходит о телефонных мошенниках, кто-то обязательно говорит: «Я вообще не беру трубки». А многие рассказывают, как их отлично выручают боты-помощники (например, от Тинькофф-мобайл).
Но вот есть и обратное мнение о том, к чему такое приводит. Мне кажется, очень наглядно.
Вот и приходится отфильтровывать рекламу и мошенников вручную, чтобы не пропустить редкие, но важные звонки с незнакомых номеров.
Но вот есть и обратное мнение о том, к чему такое приводит. Мне кажется, очень наглядно.
Вот и приходится отфильтровывать рекламу и мошенников вручную, чтобы не пропустить редкие, но важные звонки с незнакомых номеров.
👍6
ВТБ: ВТБ начал возвращать кешбэк рублями
С 1 мая ВТБ полностью перезапустил программу лояльности и перешел на начисления кешбэка рублями. В 2024 году банк увеличил инвестиции в развитие программы в 1,8 раза к прошлому году. Сегодня к ней подключены 15,7 млн клиентов ВТБ, к концу 2026 года этот показатель составит 100% от всей активной клиентской базы банка – 35 млн человек.Теперь кешбэк за покупки по картам ВТБ начисляется в рублях, а не в мультибонусах.
@bnktalk
👍12😁2
Кто-то пользуется биометрической оплатой? — Сбербанк отчитался об успехах
Сбербанк отчитался об успехах сервиса «Оплата улыбкой» — за первый квартал 2024 г. было совершено 1,3 млн операций по оплате товаров или услуг с помощью биометрии.
При этом банк раскрывает и данные, где чаще всего производится оплата таким способом:
▫️ 52,8% операций совершено в продуктовых супермаркетах;
▫️ 9,9% операций — кафе, рестораны и прочий общепит;
▫️ 9% — магазины электроники и товары для дома.
Больше всего услугой пользуются в Москве, Санкт-Петербурге, а также южных регионах. К сожалению, более точные данные в публикации не предоставлены.
Первая мысль, которая у меня возникла, когда я читал эти данные — «Надо же, кто-то пользуется биометрической оплатой».
Да и в целом, на первый взгляд, всё выглядит довольно вдохновляюще, учитывая, что сервис «Оплата улыбкой» эквайринг банк начал активно развивать лишь в прошлом году, когда начал установку в торгово-сервисных предприятиях специальных биометрических терминалов.
В банке объясняют это удобством и безопасностью:
Однако, я не уверен, что такой опыт будет популярным настолько, что вытеснит обычные расчёты с помощью банковских карт.
В публикации не приводится количество реальных пользователей сервиса, тех, кто регулярно совершает оплату с помощью биометрии.
Можно попытаться лишь приблизительно оценить их количество. Если за три месяца совершается 1,3 млн операций в квартал, то в среднем за 1 день осуществляется порядка 14,5 тыс. операций. Понятно, что кто-то совершает покупки с помощью биометрии часто, кто-то реже, ко-то попробовал один раз и забыл… Предположу, что общее число клиентов, которые подключили данную услугу, вряд ли достигает 100 тысяч человек.
Всего у банка, согласно последнему опубликованному отчёту, 108,8 млн клиентов — физических лиц, из которых 43,3 млн клиентов можно считать активными — они ежедневно пользуются Сбербанк Онлайн.
На этом фоне 14,5 тыс. ежедневных платежей с помощью «Оплаты улыбкой» — это очень мало. И, честно говоря, я не думаю, что этот сервис станет популярным.
Во-первых, это услуга одного банка. Клиенты других банков «оплатить улыбкой» в терминалах Сбера не смогут, даже если очень захотят.
Кроме того, даже клиентам Сбербанка всё равно придётся носить с собой карту, на случай, если в магазине им попадётся терминал другого банка, который не поддерживает биометрию.
Но главное, недоверие в обществе ко всему, что связано с использованием биометрических данных, перебороть будет очень непросто.
Сбербанк отчитался об успехах сервиса «Оплата улыбкой» — за первый квартал 2024 г. было совершено 1,3 млн операций по оплате товаров или услуг с помощью биометрии.
При этом банк раскрывает и данные, где чаще всего производится оплата таким способом:
▫️ 52,8% операций совершено в продуктовых супермаркетах;
▫️ 9,9% операций — кафе, рестораны и прочий общепит;
▫️ 9% — магазины электроники и товары для дома.
Больше всего услугой пользуются в Москве, Санкт-Петербурге, а также южных регионах. К сожалению, более точные данные в публикации не предоставлены.
Первая мысль, которая у меня возникла, когда я читал эти данные — «Надо же, кто-то пользуется биометрической оплатой».
Да и в целом, на первый взгляд, всё выглядит довольно вдохновляюще, учитывая, что сервис «Оплата улыбкой» эквайринг банк начал активно развивать лишь в прошлом году, когда начал установку в торгово-сервисных предприятиях специальных биометрических терминалов.
В банке объясняют это удобством и безопасностью:
«Основное преимущество сервиса — удобство в использовании и безопасность применения. Личность украсть нельзя, поэтому платить улыбкой надёжно. По бумажной фотографии, фото в телефоне или в маске оплатить не получится».
Однако, я не уверен, что такой опыт будет популярным настолько, что вытеснит обычные расчёты с помощью банковских карт.
В публикации не приводится количество реальных пользователей сервиса, тех, кто регулярно совершает оплату с помощью биометрии.
Можно попытаться лишь приблизительно оценить их количество. Если за три месяца совершается 1,3 млн операций в квартал, то в среднем за 1 день осуществляется порядка 14,5 тыс. операций. Понятно, что кто-то совершает покупки с помощью биометрии часто, кто-то реже, ко-то попробовал один раз и забыл… Предположу, что общее число клиентов, которые подключили данную услугу, вряд ли достигает 100 тысяч человек.
Всего у банка, согласно последнему опубликованному отчёту, 108,8 млн клиентов — физических лиц, из которых 43,3 млн клиентов можно считать активными — они ежедневно пользуются Сбербанк Онлайн.
На этом фоне 14,5 тыс. ежедневных платежей с помощью «Оплаты улыбкой» — это очень мало. И, честно говоря, я не думаю, что этот сервис станет популярным.
Во-первых, это услуга одного банка. Клиенты других банков «оплатить улыбкой» в терминалах Сбера не смогут, даже если очень захотят.
Кроме того, даже клиентам Сбербанка всё равно придётся носить с собой карту, на случай, если в магазине им попадётся терминал другого банка, который не поддерживает биометрию.
Но главное, недоверие в обществе ко всему, что связано с использованием биометрических данных, перебороть будет очень непросто.
👍13
Я уже писал о том, какие #проблемы могут коснуться вкладчиков и владельцев кредитных карт. Сейчас пришло время серию постов о том, какие неприятности подстерегают тех, кто решил открыть в банке накопительный счёт.
Накопительные счета — очень популярный банковский продукт. Не удивлюсь, если сейчас их открывают чаще, чем обычные вклады — с них можно снимать деньги в любой момент, не задумываться о сроках, а банки часто предлагают по накопительным счетам ставки выше, чем по обычным вкладам, и проводят специальные акции.
Правда, условия по накопительным счетам часто бывают запутанными, а начисление процентов может быть не таким прозрачным, как по традиционным вкладам. Это не может вызывать вопросов у клиентов, поэтому я изучил отзывы владельцев накопительных счетов, опубликованные на портале банки.ру, чтобы понять реальные проблемы, с которыми они сталкиваются.
🎁 Открыл счёт через партнёра, а бонус не получил
Некоторые банки, чтобы привлечь клиентов, прибегают к помощи сторонних организаций — агентов. Это могут быть финансовые маркетплейсы, организаторы партнёрских программ или кешбэк-сервисы.
Клиентам, которых привлекли такие партнёры, часто обещают боле привлекательные условия, чем тем, кто обратился в банк сам — это может быть повышенная ставка по вкладу или накопительному счёту, бесплатная карта или кешбэк.
Точно так же банк может не выполнить и другие условия. Такое может происходить из-за того, что клиент не смог соблюсти все условия получения бонуса. Обычно требуется использовать уникальную партнёрскую ссылку, указывать в банке тот же номер телефона, что у партнёра, назвать код из SMS, или выполнить ещё какие-то действия.
Поэтому, если вы собрались воспользоваться услугами банка через партнёра, нужно внимательно изучить условия для выполнения подключения.
Однако проблемы могут возникать и из-за организационных причин — при обмене информацией между банком и партнёром.
Здесь можно только посоветовать написать жалобу, и надеяться, что банк разберётся с проблемой.
@vbankomate #проблемы #накопительный_счёт
Накопительные счета — очень популярный банковский продукт. Не удивлюсь, если сейчас их открывают чаще, чем обычные вклады — с них можно снимать деньги в любой момент, не задумываться о сроках, а банки часто предлагают по накопительным счетам ставки выше, чем по обычным вкладам, и проводят специальные акции.
Правда, условия по накопительным счетам часто бывают запутанными, а начисление процентов может быть не таким прозрачным, как по традиционным вкладам. Это не может вызывать вопросов у клиентов, поэтому я изучил отзывы владельцев накопительных счетов, опубликованные на портале банки.ру, чтобы понять реальные проблемы, с которыми они сталкиваются.
🎁 Открыл счёт через партнёра, а бонус не получил
Некоторые банки, чтобы привлечь клиентов, прибегают к помощи сторонних организаций — агентов. Это могут быть финансовые маркетплейсы, организаторы партнёрских программ или кешбэк-сервисы.
Клиентам, которых привлекли такие партнёры, часто обещают боле привлекательные условия, чем тем, кто обратился в банк сам — это может быть повышенная ставка по вкладу или накопительному счёту, бесплатная карта или кешбэк.
«Я выполнил все условия для получения кешбэка. По условиям кешбэк-сервиса среднее ожидание подтверждения заказа и выплаты кешбэка по данному продукту было 60 дней. Спустя 60 дней кешбэк так и не был выплачен. Обращения в поддержку сервиса ни к чему не привели — через некоторые время, я получил ответ: „Мы получили ответ со стороны рекламодателя о том, что заказ отменен по причине того, что оформлен без участия нашего сервиса“» — рассказывает один из клиентов, столкнувшийся с проблемой.
Точно так же банк может не выполнить и другие условия. Такое может происходить из-за того, что клиент не смог соблюсти все условия получения бонуса. Обычно требуется использовать уникальную партнёрскую ссылку, указывать в банке тот же номер телефона, что у партнёра, назвать код из SMS, или выполнить ещё какие-то действия.
Поэтому, если вы собрались воспользоваться услугами банка через партнёра, нужно внимательно изучить условия для выполнения подключения.
Однако проблемы могут возникать и из-за организационных причин — при обмене информацией между банком и партнёром.
Здесь можно только посоветовать написать жалобу, и надеяться, что банк разберётся с проблемой.
@vbankomate #проблемы #накопительный_счёт
😁3👍2
Недавно, в комментариях в Дзене задали, казалось бы, простой вопрос о том, нужно ли платить налог, полученный в рамках акций «Приведи друга» — подобные акции есть в разных банках.
Сначала я ответил, что налог платить нужно, но когда начал разбираться, понял, что не всё так просто.
Банки в условиях своих акций демонстрируют три подхода:
▫️ Клиент должен сам думать, что делать с налогами (не заплатил, неправильно посчитал — виноват сам).
▫️ Налог платить не нужно (вознаграждение пытаются подвести под своеобразный кешбэк).
▫️ Налог платит банк, если сумма превысила 4000 руб. в год (при этом доход считается чем-то вроде выигрыша в рекламном конкурсе, а налог удерживается из суммы вознаграждения).
Кроме того, ни один банк не рассказывает о том, что не нужно публиковать пригласительные ссылки в соцсетях, поскольку рекламу в соцсетях нужно маркировать.
В общем, если вы решили принять участие в такой программе, то нужно очень внимательно изучать условия банков, не приглашать в банк много «друзей», а ссылки и коды передавать с помощью личных сообщений.
Если решили на этом зарабатывать серьёзно, то нужно зарегистрироваться в агентской программе банка или какого-то маркетплейса.
Например, такая программа есть у маркетплейса «Финуслуги», на котором собраны предложения по разнообразным финансовым продуктам — банковским картам, вкладам, кредитам и т.д. При этом регулярно проводятся акции, которые делают обычные предложения выгоднее, чем для тех, кто обратился в банк напрямую.
Работа с маркетплейсами хороша тем, что здесь собраны предложения от множества банков, в то время как банки сосредоточены (и это логично) лишь на продаже собственных продуктов.
Чтобы начать зарабатывать, просто нужно зарегистрироваться на портале, после чего можно предлагать банковские услуги не только своим знакомым, но и размещать ссылки на них в социальных сетях.
Реклама. ООО «МБ Маркетплейс». ИНН 7727618949
👍8

Как по сообщениям в соцсетях узнать потенциальную жертву „мошейников“
О любопытном наблюдении рассказал телеграм-канал «Вкладер». Это телеграм-канал, в котором публикуется информация о выявленных мошеннических сайтах, телеграм-каналах и схемах мошенничества. Автор канала принимает отзывы тех, кто так или иначе столкнулся с обманом, и заметил интересную закономерность среди тех, кто пишет ему обращения.
Людей, входящих в группу риска, как выяснилось, можно выявить и по тексту сообщений. Среди характерных особенностей называются:
▫️ синтаксические ошибки;
▫️ плохая типографика (например, пробел перед точкой или запятой, или отсутствие такого пробела);
▫️ ошибки вида «-тся / -ться»;
▫️ ошибка в слове «мошенник» (мошейник);
▫️ прочие орфографические ошибки.
Автор канала объясняет это плохой обучаемостью — если человек не смог усвоить родной язык на уровне начальной школы, то он точно также не может запомнить все советы, связанные с безопасностью.
Интересно, а сами мошенники уже вычислили эту особенность? Не удивлюсь, если, анализируя профили потенциальных жертв в соцсетях, они ориентируются и на грамотность текстов, которые публикует человек.
По моим наблюдениям, пользователи социальных сетей, которые используют подобный «стиль» письма, также склонны к теориям заговоров и достаточно агрессивно выражают недоверие к банкам. Они самоуверенны, и не готовы принимать аргументы, противоречащие тому, во что привыкли верить.
При столкновении с мошенниками важную роль играет рациональность поведения и критическое мышление. У тех, у кого преобладает интуитивное принятие решений, кто не утруждает себя попытками разобраться в сути каких-то вещей, риск стать жертвой мошенничества выше.
Именно поэтому мошенники придумывают термины вроде «финансовая ячейка» или «зеркальный кредит» — такие названия не несут реального смысла, хотя интуитивно кажутся понятными.
Советовать можно только одно — стараться критически оценивать всё, не полагаться на интуицию, а перепроверять информацию. Начать можно с того, чтобы узнать, как всё-таки пишется слово «мошейник».
👍13
Это не характерный случай, но он заслуживает внимания. Клиент открыл в банке накопительный счёт с ежемесячной выплатой процентов, однако на следующий день после очередной выплаты внезапно обнаружил… долг по процентам. В информации по счёту, в поле начисленных процентов, была указана отрицательная сумма.
Банк пояснил ситуацию так: «В предыдущем месяце по накопительному счёту мы зачислили вам процентов больше на 372,34 ₽. Поэтому в мобильном приложении сумма начислений отображается с отрицательным остатком».
Ответ клиента не удовлетворил — проверить начисление процентов он не может, да и не понимает, «как компьютер мог ошибиться в начислении процентов».
В подобной ситуации, если вы не уверены в верности начисления процентов, всё-таки стоит разобраться, как они рассчитываются (что может быть не так просто. Но если всё рассчитано верно, то вы, по крайней мере, будете точно знать, что банк вас не обманул).
@vbankomate #проблемы #накопительный_счёт
Please open Telegram to view this post
VIEW IN TELEGRAM
👍6🤔1