МЕТАМОРФОЗЫ КРИПТОВАЛЮТЫ
⠀
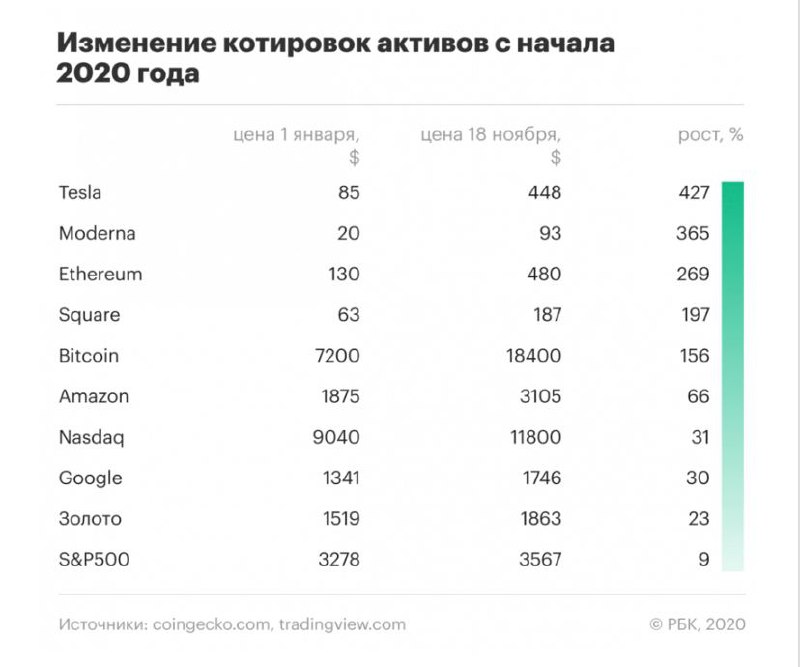
Вы уже слышали, что с начала года первая криптовалюта подорожала на 150%. Еще больший рост показал Ethereum — 270%. В то же время S&P 500, Nasdaq и золото принесли инвесторам значительно меньше прибыли, чем цифровые фактивы
⠀
18 ноября курс биткоина установил годовой максимум на отметке в $18,4 тыс., с января он подорожал более чем на 150%. За тот же период основные фондовые индексы США — S&P 500 и Nasdaq увеличились на 9% и 31% соответственно.
⠀
Золото также уступило главной цифровой монете. Его стоимость начала подниматься в конце 2019 года. Рост ускорился на фоне усиления кризиса и усугубления ситуации с коронавирусом, так как драгоценный металл считается защитным активом. Благодаря этому его котировки поднимались выше $2000 за унцию, но к текущему моменту снизились до $1879. Рост с января составил около 23%.
⠀
В то же время, биткоин уступил своему прямому конкуренту — Ethereum. C начала года по 18 ноября альткоин подорожал на 270%. К текущему моменту цена поднялась еще выше — до $500.
⠀
Также первую криптовалюту по доходности опередили акции компании Илона Маска Tesla и фирмы Moderna, разрабатывающей вакцину от коронавируса. Рост котировок этих компаний с января составил 427% и 365% соответственно.
⠀
Существенный рост с начала года показали акции компании Square, принадлежащей основателю Twitter Джеку Дорси. Она разработала кошелек Cash App, который позволяет хранить криптовалюту. Акции компании с января подорожали почти на 200%, до $187, это больше чем биткоин, но меньше, чем эфир.
⠀
❓А вы держите у себя криптовалюту? Если «да», поделитесь в комментариях какую?
⠀
#крипта
⠀
Вы уже слышали, что с начала года первая криптовалюта подорожала на 150%. Еще больший рост показал Ethereum — 270%. В то же время S&P 500, Nasdaq и золото принесли инвесторам значительно меньше прибыли, чем цифровые фактивы
⠀
18 ноября курс биткоина установил годовой максимум на отметке в $18,4 тыс., с января он подорожал более чем на 150%. За тот же период основные фондовые индексы США — S&P 500 и Nasdaq увеличились на 9% и 31% соответственно.
⠀
Золото также уступило главной цифровой монете. Его стоимость начала подниматься в конце 2019 года. Рост ускорился на фоне усиления кризиса и усугубления ситуации с коронавирусом, так как драгоценный металл считается защитным активом. Благодаря этому его котировки поднимались выше $2000 за унцию, но к текущему моменту снизились до $1879. Рост с января составил около 23%.
⠀
В то же время, биткоин уступил своему прямому конкуренту — Ethereum. C начала года по 18 ноября альткоин подорожал на 270%. К текущему моменту цена поднялась еще выше — до $500.
⠀
Также первую криптовалюту по доходности опередили акции компании Илона Маска Tesla и фирмы Moderna, разрабатывающей вакцину от коронавируса. Рост котировок этих компаний с января составил 427% и 365% соответственно.
⠀
Существенный рост с начала года показали акции компании Square, принадлежащей основателю Twitter Джеку Дорси. Она разработала кошелек Cash App, который позволяет хранить криптовалюту. Акции компании с января подорожали почти на 200%, до $187, это больше чем биткоин, но меньше, чем эфир.
⠀
❓А вы держите у себя криптовалюту? Если «да», поделитесь в комментариях какую?
⠀
#крипта
ФОРМУЛА FTD ДЛЯ НАЧИНАЮЩЕГО ИНВЕСТОРА
☝🏻Есть простая формула, которая помогает начинающим инвесторам решиться на первые шаги.
F - Фокусируйтесь
Развивайте свое видение рынка. Каждый человек воспринимает рынок по-своему. Разные способы и подходы можно подсмотреть у более опытных инвесторов. Но полностью копировать чужую методику тоже не стоит: не получится «точно так же». И не нужно. Ваш стиль и ваши шишки должны сформировать вашу собственную фокусировку.
T - Торгуйте
Не надо быть инвестором только на бумаге. Спросите себя: зачем вы пришли на фондовый рынок? Чтобы заработать деньги. Поэтому не стоит долго откладывать реальные инвестиции. Сначала можно завести демопортфель для практики, но пока не попробуете торговать на реальном счете, по-настоящему ничему не научитесь.
D - Диверсифицируйте
Лучше не покупать одну или две бумаги на все деньги. Даже если вам кажется, что ваша инвестиционная идея точно будет успешной, вы все равно можете оказаться неправы. Лучше купить 3-7 бумаг, в которых вы разбираетесь и на практике понять, с чем вам комфортнее работать в вашем портфеле.
❗️Должна предупредить, что пункт «T - Торгуйте» – несёт в себе спекулятивный характер и высокие риски, а также не относится к долгосрочному пассивному инвестированию!
❓А вы совершаете спекулятивные сделки?
#спекуляция #трейдинг
☝🏻Есть простая формула, которая помогает начинающим инвесторам решиться на первые шаги.
F - Фокусируйтесь
Развивайте свое видение рынка. Каждый человек воспринимает рынок по-своему. Разные способы и подходы можно подсмотреть у более опытных инвесторов. Но полностью копировать чужую методику тоже не стоит: не получится «точно так же». И не нужно. Ваш стиль и ваши шишки должны сформировать вашу собственную фокусировку.
T - Торгуйте
Не надо быть инвестором только на бумаге. Спросите себя: зачем вы пришли на фондовый рынок? Чтобы заработать деньги. Поэтому не стоит долго откладывать реальные инвестиции. Сначала можно завести демопортфель для практики, но пока не попробуете торговать на реальном счете, по-настоящему ничему не научитесь.
D - Диверсифицируйте
Лучше не покупать одну или две бумаги на все деньги. Даже если вам кажется, что ваша инвестиционная идея точно будет успешной, вы все равно можете оказаться неправы. Лучше купить 3-7 бумаг, в которых вы разбираетесь и на практике понять, с чем вам комфортнее работать в вашем портфеле.
❗️Должна предупредить, что пункт «T - Торгуйте» – несёт в себе спекулятивный характер и высокие риски, а также не относится к долгосрочному пассивному инвестированию!
❓А вы совершаете спекулятивные сделки?
#спекуляция #трейдинг
ФИНАНСОВАЯ ГРАМОТНОСТЬ ДЕТЕЙ
⠀
Я, как и многие родители, задавалась 🤔 вопросом: Как привить детям финансовую грамотность? Думаю, если я спрошу: Хотите ли вы вырастить финансово грамотных и свободных детей? Вы ответите: Да!
Ловите мои лайфхаки👇🏻
⠀
Финансовый успех зависит от умения обращаться с деньгами.
Учитель для ребёнка в этом деле - пример родителей. Начните с себя...
⠀
Ребёнок может учиться правильно тратить и копить с 6-7 лет. Лучше в 6 лет ошибаться, чем в 20-30-40 лет.
Мы уже видим 🤦🏼♀️ как 30-летние покупают в кредит Айфон 12. Так они учатся обращаться с деньгами в 30 лет. Очевидно, что лучше начинать в 6-7 лет.
⠀
Итак, для обучения ребёнка, вы:
⠀
1️⃣ начинаете выдавать карманные деньги ребёнку. Соразмерно возрасту и тратам. Регулярно. Никто не учит плаванию на берегу. Здесь также книжками и нотациями не обойтись.
⠀
Как только вы выдали деньги, перестаете контролировать движение этих денег. Им распоряжается ребёнок самостоятельно.
⠀
2️⃣ помогаете детям планировать расходы. Советуйте.
Типа: давай вместо 10 плиток Аленки купишь 1 Аленку, краски и альбом. Будут ошибки, срывы, 10 плиток Аленки и многое другое. Это нормально. Лучше куча шоколадок, чем Айфон в кредит.
⠀
☝🏻ВАЖНО: советуем, объясняем, показываем на своём примере, но не приказываем.
⠀
3️⃣ обсуждаете семейные финансы вместе с детьми. Объясните разницу между необходимым (мясо, фрукты, молочка) и желаемым (эклеры, конфетки). На своих примерах.
⠀
4️⃣ научите детей копить. Получил ребёнок карманные деньги, часть из них откладывает. На что то крупное для них: например, новую куклу Лол. Помогите ребёнку поставить маленькую цель (детскую, а не вашу). Цель должна быть достижимой за 1-2 месяца. Даже если вам кажется, что на такую ерунду не зачем откладывать.
⠀
Начинаем с копилки и маленьких целей, постепенно ребёнок научится мыслить глобально и начнёт использовать банковские инструменты и инвестирование правильно!
⠀
5️⃣ ограничиваем детей в расходах. Это научит их отсеивать лишние покупки. Тратить меньше на детей - это не преступление. Эту политику должны соблюдать и бабушки/дедушки/тети/дяди.
⠀
❗️Важно научить ребёнка:
• «зарабатывать»
• тратить
• копить
• жертвовать.
⠀
❓Какие фишки используете вы, делитесь в комментариях 👇🏻
⠀
#финансоваяграмотность #финансоваяграмотностьдетей
⠀
Я, как и многие родители, задавалась 🤔 вопросом: Как привить детям финансовую грамотность? Думаю, если я спрошу: Хотите ли вы вырастить финансово грамотных и свободных детей? Вы ответите: Да!
Ловите мои лайфхаки👇🏻
⠀
Финансовый успех зависит от умения обращаться с деньгами.
Учитель для ребёнка в этом деле - пример родителей. Начните с себя...
⠀
Ребёнок может учиться правильно тратить и копить с 6-7 лет. Лучше в 6 лет ошибаться, чем в 20-30-40 лет.
Мы уже видим 🤦🏼♀️ как 30-летние покупают в кредит Айфон 12. Так они учатся обращаться с деньгами в 30 лет. Очевидно, что лучше начинать в 6-7 лет.
⠀
Итак, для обучения ребёнка, вы:
⠀
1️⃣ начинаете выдавать карманные деньги ребёнку. Соразмерно возрасту и тратам. Регулярно. Никто не учит плаванию на берегу. Здесь также книжками и нотациями не обойтись.
⠀
Как только вы выдали деньги, перестаете контролировать движение этих денег. Им распоряжается ребёнок самостоятельно.
⠀
2️⃣ помогаете детям планировать расходы. Советуйте.
Типа: давай вместо 10 плиток Аленки купишь 1 Аленку, краски и альбом. Будут ошибки, срывы, 10 плиток Аленки и многое другое. Это нормально. Лучше куча шоколадок, чем Айфон в кредит.
⠀
☝🏻ВАЖНО: советуем, объясняем, показываем на своём примере, но не приказываем.
⠀
3️⃣ обсуждаете семейные финансы вместе с детьми. Объясните разницу между необходимым (мясо, фрукты, молочка) и желаемым (эклеры, конфетки). На своих примерах.
⠀
4️⃣ научите детей копить. Получил ребёнок карманные деньги, часть из них откладывает. На что то крупное для них: например, новую куклу Лол. Помогите ребёнку поставить маленькую цель (детскую, а не вашу). Цель должна быть достижимой за 1-2 месяца. Даже если вам кажется, что на такую ерунду не зачем откладывать.
⠀
Начинаем с копилки и маленьких целей, постепенно ребёнок научится мыслить глобально и начнёт использовать банковские инструменты и инвестирование правильно!
⠀
5️⃣ ограничиваем детей в расходах. Это научит их отсеивать лишние покупки. Тратить меньше на детей - это не преступление. Эту политику должны соблюдать и бабушки/дедушки/тети/дяди.
⠀
❗️Важно научить ребёнка:
• «зарабатывать»
• тратить
• копить
• жертвовать.
⠀
❓Какие фишки используете вы, делитесь в комментариях 👇🏻
⠀
#финансоваяграмотность #финансоваяграмотностьдетей
КАК ЗАРАБОТАТЬ НА ВЫКУПЕ АКЦИЙ?
Вы, наверное, часто в инвестиционных новостях, слышали слово «байбэк» (buyback) вам интересно, как на этом можно заработать? Заработать, действительно, можно и даже нужно!
Buyback (англ. — обратный выкуп)- это когда компания выкупает собственные бумаги с рынка.
❓Зачем компании это нужно? Чтобы:
✔️Увеличить долю акций своей компании, чтобы другие крупные игроки не имели большей доли, чем у них. И не смогли забрать себе под управление.
✔️Поддержать цену на свои акции.
✔️Купить свои акции подешевле, а позже продать подороже.
❓Как на этом можно заработать?
▪️Спекулятивный - на короткий срок. Когда только выходит новость про байбэк- цена на акцию может вырасти сразу только от этой новости, хотя по факту байбэк еще не начался. Не является инвестиционной рекомендацией!
▪️Инвестиционный. Цена акций, когда идет байбэк, часто растет, т.к. повышается спрос, ну и все инвесторы понимают, если компания скупает свои акции, значит она уверена в своем будущем развитии.
▪️Инвестиционный. Заработать больше на дивидендных выплатах, т.к. при байбэке часто доля выплат на одну акцию увеличивается.
НО! Я рекомендую, если вы захотите таким образом заработать, то не концентрируйтесь только на байбэке, выбирайте надежные компании, в которые готовы инвестировать на долгий срок.
❓Какие варианты «байбэк» бывают?
▪️Компания может начать выкупать свои акции по рыночной цене (с биржи).
▪️Может сделать рассылку на держателей акций компании с предложением о конкретной цене и дате выкупа. Вы решаете соглашаться или нет. Цена бывает выше или ниже рыночной, зависит от решения компании.
❓У каких компаний сейчас идет процесс «байбэк»
✔️Лукойл, Роснефть, Новатэк, ЛСР, Яндекс, АФК Система.
✔️МТС планирует.
❓Сколько можно заработать?
Конкретного ответа нет. Зависит от размера выкупа и от ситуации на рынках. Но бывает очень хорошо получается на АФК Системе особенно за год плюс 100%
❗️Еще раз повторюсь, на рынке НИКАКИХ гарантий нет! Рыночные риски есть всегда!
#buyback
Вы, наверное, часто в инвестиционных новостях, слышали слово «байбэк» (buyback) вам интересно, как на этом можно заработать? Заработать, действительно, можно и даже нужно!
Buyback (англ. — обратный выкуп)- это когда компания выкупает собственные бумаги с рынка.
❓Зачем компании это нужно? Чтобы:
✔️Увеличить долю акций своей компании, чтобы другие крупные игроки не имели большей доли, чем у них. И не смогли забрать себе под управление.
✔️Поддержать цену на свои акции.
✔️Купить свои акции подешевле, а позже продать подороже.
❓Как на этом можно заработать?
▪️Спекулятивный - на короткий срок. Когда только выходит новость про байбэк- цена на акцию может вырасти сразу только от этой новости, хотя по факту байбэк еще не начался. Не является инвестиционной рекомендацией!
▪️Инвестиционный. Цена акций, когда идет байбэк, часто растет, т.к. повышается спрос, ну и все инвесторы понимают, если компания скупает свои акции, значит она уверена в своем будущем развитии.
▪️Инвестиционный. Заработать больше на дивидендных выплатах, т.к. при байбэке часто доля выплат на одну акцию увеличивается.
НО! Я рекомендую, если вы захотите таким образом заработать, то не концентрируйтесь только на байбэке, выбирайте надежные компании, в которые готовы инвестировать на долгий срок.
❓Какие варианты «байбэк» бывают?
▪️Компания может начать выкупать свои акции по рыночной цене (с биржи).
▪️Может сделать рассылку на держателей акций компании с предложением о конкретной цене и дате выкупа. Вы решаете соглашаться или нет. Цена бывает выше или ниже рыночной, зависит от решения компании.
❓У каких компаний сейчас идет процесс «байбэк»
✔️Лукойл, Роснефть, Новатэк, ЛСР, Яндекс, АФК Система.
✔️МТС планирует.
❓Сколько можно заработать?
Конкретного ответа нет. Зависит от размера выкупа и от ситуации на рынках. Но бывает очень хорошо получается на АФК Системе особенно за год плюс 100%
❗️Еще раз повторюсь, на рынке НИКАКИХ гарантий нет! Рыночные риски есть всегда!
#buyback
8 ВОЗМОЖНОСТЕЙ ИИС, О КОТОРЫХ ВЫ СКОРЕЕ ВСЕГО НЕ ЗНАЕТЕ...
Напомню, ℹ️ ИИС (индивидуальный инвестиционный счет) - вид брокерского счета, появившийся в России в 2015 году, существуют он только в нашей стране. По своей сути это счет с льготным налогообложением или возможность получения налогового вычета от внесенной суммы (привилегию от государства вы должны выбрать сами). Но как в любом финансовом инструменте, в нем есть свои нюансы и особенности.
1. Дивиденды от акций и купоны от облигаций можно получать на отдельный счет.
Если вы собираетесь покупать на ИИС облигации и дивидендные акции, да и еще будете выбирать в качестве привилегии от государства получение налогового вычета (а не налоговые льготы на прибыль полученную от торговли ценными бумагами). То вам жизненно необходимо, чтоб все купоны и дивиденды выводились на отдельный счет. Тогда вы сможете их "вручную" внести на ИИС и получить с них вычет. А если купоны и дивиденды автоматически поступят на ИИС, то налоговому вычету уже не будут подлежать.
2. Банкротство или отзыв лицензии брокера - не должны вас беспокоить.
Ваши деньги на фондовом рынке никем не застрахованы, кроме вашего здравого разума (главное не вкладывать в заведомо движущийся к банкротству эмитент, диверсифицировать портфель). А вот о вашем брокере беспокоиться не стоит, он является всего-лишь посредником. Все вся информация о ваших активах хранится в депозитарии. При банкротстве брокера, вы можете без проблем можете перевести активы к другому. Риск есть только в отношении инструментов, владельцем которых является сам брокер (например, валютных нот или структурных продуктов).
3. Для получения максимального вычета, необходимо зарабатывать ≈ 34.000 в месяц.
Что бы получать максимальный вычет с внесенных на ИИС 400 тыс., нужно зарабатывать 400 тыс. в год. То есть ваша зарплата в месяц до вычета подоходного налога. 400.000/12=33.333 ≈ 34.000.
4. На ИИС можно инвестировать в долларах.
Да заводить можно только рубли, но в процессе работы можно обменять на любую валюту. Мы инвесторы и нас интересуют варианты инвестиции в долларах, поэтому мы покупаем эту валюту и вкладываемся в Американские акции или ETF.
5. ИИС можно открыть у другого брокера.
Если вам не нравятся условия обслуживания или комиссии у вашего брокера, есть возможность перевести свои деньги на ИИС к другому брокеру.
6. При разводе придется поделиться.
По Гражданскому кодексу деньги и ценные бумаги на ИИС относятся к движимому имуществу. К ним применяется общее правило при разводе. Если ИИС был открыт и пополнен до брака, то он не подлежит разделу между супругами. Если ИИС открыт во время официального брака, то при разводе деньги и ценные бумаги на ИИС нужно поделить.
7. В семье выгодно иметь два ИИС.
Каждый гражданин может иметь один ИИС. Если в семье доходы позволяют копить деньги, то почему бы не открыть ИИС обоим супругам. Таким методом можно накопить на первоначальный взнос, лечение, отдых.
8. ИИС можно не пополнять.
Многие открывают ИИС только для получения налогового вычета. В таком случае лучшая стратегия заключается в удержании ИИС пустым до конца последнего года, потом внесение денег на счет и получение вычета через 3-4 месяца. Это ЗАКОННО!
☝🏻Но все-таки советую вам использовать ИИС по назначению и покупать ценные бумаги, там он пожет вам получить гарантированно до 20% годовых, с учетом получения вычета.
❓У вас открыт ИИС?
#иис
Напомню, ℹ️ ИИС (индивидуальный инвестиционный счет) - вид брокерского счета, появившийся в России в 2015 году, существуют он только в нашей стране. По своей сути это счет с льготным налогообложением или возможность получения налогового вычета от внесенной суммы (привилегию от государства вы должны выбрать сами). Но как в любом финансовом инструменте, в нем есть свои нюансы и особенности.
1. Дивиденды от акций и купоны от облигаций можно получать на отдельный счет.
Если вы собираетесь покупать на ИИС облигации и дивидендные акции, да и еще будете выбирать в качестве привилегии от государства получение налогового вычета (а не налоговые льготы на прибыль полученную от торговли ценными бумагами). То вам жизненно необходимо, чтоб все купоны и дивиденды выводились на отдельный счет. Тогда вы сможете их "вручную" внести на ИИС и получить с них вычет. А если купоны и дивиденды автоматически поступят на ИИС, то налоговому вычету уже не будут подлежать.
2. Банкротство или отзыв лицензии брокера - не должны вас беспокоить.
Ваши деньги на фондовом рынке никем не застрахованы, кроме вашего здравого разума (главное не вкладывать в заведомо движущийся к банкротству эмитент, диверсифицировать портфель). А вот о вашем брокере беспокоиться не стоит, он является всего-лишь посредником. Все вся информация о ваших активах хранится в депозитарии. При банкротстве брокера, вы можете без проблем можете перевести активы к другому. Риск есть только в отношении инструментов, владельцем которых является сам брокер (например, валютных нот или структурных продуктов).
3. Для получения максимального вычета, необходимо зарабатывать ≈ 34.000 в месяц.
Что бы получать максимальный вычет с внесенных на ИИС 400 тыс., нужно зарабатывать 400 тыс. в год. То есть ваша зарплата в месяц до вычета подоходного налога. 400.000/12=33.333 ≈ 34.000.
4. На ИИС можно инвестировать в долларах.
Да заводить можно только рубли, но в процессе работы можно обменять на любую валюту. Мы инвесторы и нас интересуют варианты инвестиции в долларах, поэтому мы покупаем эту валюту и вкладываемся в Американские акции или ETF.
5. ИИС можно открыть у другого брокера.
Если вам не нравятся условия обслуживания или комиссии у вашего брокера, есть возможность перевести свои деньги на ИИС к другому брокеру.
6. При разводе придется поделиться.
По Гражданскому кодексу деньги и ценные бумаги на ИИС относятся к движимому имуществу. К ним применяется общее правило при разводе. Если ИИС был открыт и пополнен до брака, то он не подлежит разделу между супругами. Если ИИС открыт во время официального брака, то при разводе деньги и ценные бумаги на ИИС нужно поделить.
7. В семье выгодно иметь два ИИС.
Каждый гражданин может иметь один ИИС. Если в семье доходы позволяют копить деньги, то почему бы не открыть ИИС обоим супругам. Таким методом можно накопить на первоначальный взнос, лечение, отдых.
8. ИИС можно не пополнять.
Многие открывают ИИС только для получения налогового вычета. В таком случае лучшая стратегия заключается в удержании ИИС пустым до конца последнего года, потом внесение денег на счет и получение вычета через 3-4 месяца. Это ЗАКОННО!
☝🏻Но все-таки советую вам использовать ИИС по назначению и покупать ценные бумаги, там он пожет вам получить гарантированно до 20% годовых, с учетом получения вычета.
❓У вас открыт ИИС?
#иис
ФИНАНСОВЫЕ ОШИБКИ ВО ВРЕМЯ КРИЗИСА
Во время кризиса нужно оставаться хладнокровным и не поддаваться панике. Это поможет избежать поступков, которые могут привести вас к потере накоплений.⠀
⠀
1️⃣ Инвестирование всех накоплений в один актив.⠀
Во время кризиса очень важна диверсификация. История показывает, что невозможен одновременный обвал акций, валюты, драгоценных металлов и недвижимости.⠀
⠀
2️⃣ Кредиты.⠀
Во время кризиса нецелесообразно брать кредиты.⠀
⠀
3️⃣ Продажа акций, которые упали в цене.⠀
Если вы решили заняться инвестированием, то помните, что это долгосрочная работа. Но многие начинающие инвесторы совершают ошибку, когда во время кризиса продают акции, которые сильно упали в цене. Таким образом, они хотят выручить хоть какие-нибудь деньги. Лучше не паниковать, а ждать, когда финансовая ситуация на рынке наладится.⠀
⠀
4️⃣ Покупка самых дешевых акций.⠀
Не нужно скупать акции, которые резко подешевели. Еще не факт, что потом они смогут значительно вырасти в цене. Нужно покупать те акции, в которых вы разбираетесь.⠀
⠀
5️⃣ Не иметь накоплений.
Тут вообще без комментариев.
☝🏻Если вы совершили хотя бы одну из ошибок, вам необходима грамотная финансовая помощь.
❗️Напоминаю, сейчас ещё пока открыта запись на БЕСПЛАТНУЮ консультацию, но в этом предновогоднем месяце количество консультаций сокращено вдвое. Поэтому, если вам действительно нужна помощь, записывайтесь ✍🏻через личные сообщения @sva_finance
❓Напишите в комментариях, какие ошибки совершали вы?
#инвестиции #ошибки #кризис
Во время кризиса нужно оставаться хладнокровным и не поддаваться панике. Это поможет избежать поступков, которые могут привести вас к потере накоплений.⠀
⠀
1️⃣ Инвестирование всех накоплений в один актив.⠀
Во время кризиса очень важна диверсификация. История показывает, что невозможен одновременный обвал акций, валюты, драгоценных металлов и недвижимости.⠀
⠀
2️⃣ Кредиты.⠀
Во время кризиса нецелесообразно брать кредиты.⠀
⠀
3️⃣ Продажа акций, которые упали в цене.⠀
Если вы решили заняться инвестированием, то помните, что это долгосрочная работа. Но многие начинающие инвесторы совершают ошибку, когда во время кризиса продают акции, которые сильно упали в цене. Таким образом, они хотят выручить хоть какие-нибудь деньги. Лучше не паниковать, а ждать, когда финансовая ситуация на рынке наладится.⠀
⠀
4️⃣ Покупка самых дешевых акций.⠀
Не нужно скупать акции, которые резко подешевели. Еще не факт, что потом они смогут значительно вырасти в цене. Нужно покупать те акции, в которых вы разбираетесь.⠀
⠀
5️⃣ Не иметь накоплений.
Тут вообще без комментариев.
☝🏻Если вы совершили хотя бы одну из ошибок, вам необходима грамотная финансовая помощь.
❗️Напоминаю, сейчас ещё пока открыта запись на БЕСПЛАТНУЮ консультацию, но в этом предновогоднем месяце количество консультаций сокращено вдвое. Поэтому, если вам действительно нужна помощь, записывайтесь ✍🏻через личные сообщения @sva_finance
❓Напишите в комментариях, какие ошибки совершали вы?
#инвестиции #ошибки #кризис
ГОСУДАРСТВО ВНОВЬ «ЗАБОТИТСЯ» ОБ ИНВЕСТОРАХ
⠀
Сейчас активно обсуждается новый законопроект, напрямую влияющий на то, какие ценные бумаги мы сможем покупать, а какие больше нет 🤷🏼♀️
⠀
Принятие закона планируется на 1 января 2022 года.
⠀
Суть в нескольких словах: государство хочет ужесточить условия для 2-х категорий инвесторов, которые были и раньше:
⠀
✅ Неквалифицированные инвесторы:
⠀
Инвесторы, у которых пока ещё небольшой портфель, теперь смогут покупать только бумаги РФ, ПАИ, драгоценные металлы, облигации, а иностранные акции — исключительно после сдачи теста ‼️
⠀
✅ Квалифицированные инвесторы:
⠀
Инвесторы, которые успешно сдали тесты, имеют портфель от ₽10 млн и опыт работы. Тут ограничений никаких нет.
⠀
Казалось бы все неплохо, но читаем внимательно между строк…
⠀
☝🏻Под категорию «неквалифицированный» попадёт абсолютное большинство.
⠀
По данным Центрального банка средний размер портфеля в России около ₽400 тыс. А значит, миллионы людей попадают под определение «Не квалифицированный инвестор».
⠀
Вывод: миллионам Российских инвесторов будет куда сложнее инвестировать в другие страны.
⠀
Все больше инвесторов будут уходить к зарубежным брокерам и ... вообще не понятно, кто будет создавать эти тесты для нас.
Все же в законопроект внесли следующую поправку: неквалифицированные инвесторы смогут приобретать одну ценную бумагу или один лот ценных бумаг стоимостью более 100 тыс. руб. В этом случае «последнее слово» будет оставаться за клиентом. Ранее предполагалось, что в случае отрицательного результата тестирования инвестор может воспользоваться «последним словом» и купить бумаги на сумму не более 100 тыс. руб.
❓А вы квалифицированный инвестор?
#квал
⠀
Сейчас активно обсуждается новый законопроект, напрямую влияющий на то, какие ценные бумаги мы сможем покупать, а какие больше нет 🤷🏼♀️
⠀
Принятие закона планируется на 1 января 2022 года.
⠀
Суть в нескольких словах: государство хочет ужесточить условия для 2-х категорий инвесторов, которые были и раньше:
⠀
✅ Неквалифицированные инвесторы:
⠀
Инвесторы, у которых пока ещё небольшой портфель, теперь смогут покупать только бумаги РФ, ПАИ, драгоценные металлы, облигации, а иностранные акции — исключительно после сдачи теста ‼️
⠀
✅ Квалифицированные инвесторы:
⠀
Инвесторы, которые успешно сдали тесты, имеют портфель от ₽10 млн и опыт работы. Тут ограничений никаких нет.
⠀
Казалось бы все неплохо, но читаем внимательно между строк…
⠀
☝🏻Под категорию «неквалифицированный» попадёт абсолютное большинство.
⠀
По данным Центрального банка средний размер портфеля в России около ₽400 тыс. А значит, миллионы людей попадают под определение «Не квалифицированный инвестор».
⠀
Вывод: миллионам Российских инвесторов будет куда сложнее инвестировать в другие страны.
⠀
Все больше инвесторов будут уходить к зарубежным брокерам и ... вообще не понятно, кто будет создавать эти тесты для нас.
Все же в законопроект внесли следующую поправку: неквалифицированные инвесторы смогут приобретать одну ценную бумагу или один лот ценных бумаг стоимостью более 100 тыс. руб. В этом случае «последнее слово» будет оставаться за клиентом. Ранее предполагалось, что в случае отрицательного результата тестирования инвестор может воспользоваться «последним словом» и купить бумаги на сумму не более 100 тыс. руб.
❓А вы квалифицированный инвестор?
#квал
ИНВЕСТИЦИИ В ЗОЛОТО СТАНОВЯТСЯ ВСЕ ДОСТУПНЕЕ
Мне часто задают вопрос: стоит ли сейчас покупать золото? Давайте разбираться👇🏻
🥇 Золото — это защитный актив. Его цель — сбалансировать ваш портфель и защитить от просадок, когда все летит вниз и сложно что-либо предсказать. Золото обычно не приобретают для спекуляций и моментальной выгоды. С ним действуют по принципу «купил — держи», при чем держи ДЕСЯТИЛЕТИЯМИ!
Целесообразно покупать золото (как и доллары) по стратегии постоянного усреднения, то есть:
• регулярно;
• приблизительно равными долями;
• по любой цене.
При таком подходе на длинных промежутках времени можно оставаться в плюсе, независимо от того, пошло ли золото в моменте вверх или вниз.
Для покупки золота используются разные способы. Это и покупка физического золота (инвестиционные монеты), и активов на бирже.
На фондовом рынке можно брать:
▪️акции золотодобывающих компаний (например, американской Newmont Mining Corporation или российской «Полюс Золото»);
▪️облигации золотодобывающих компаний (той же «Полюс Золото»);
▪️ETF на золото.
☝🏻И вот на фондах нужно остановиться подробнее.
Буквально до недавних пор на российским рынке был доступен лишь один вариант — Finex FXGD.
Цена этого фонда следует за котировками золота, но при этом физического золота внутри фонда НЕТ. (!!) Средства фонда в основном лежат в коротких облигациях и долгосрочных ценных бумагах США.
На Московской бирже Finex FXGD торгуется в рублях.
Покупка возможна от 1 лота стоимостью около 1000 руб.
Комиссия фонда - 0,45%.
Но уже летом 2020 года на российском фондовом рынке появились новые возможности для покупки золота:
Фонд VTBG от ВТБ
Представлен на Московской бирже. Инвестирует в золото с помощью покупки международного фонда ETF SPDR Gold Shares, который отслеживает цену золота на Лондонской бирже. Акции фонда полностью обеспечены физическим золотом.
Фонд VTBG торгуется как в рублях, так и в долларах (зависит от Вашего брокера).
Покупка также возможна от 1 лота, при этом его цена составляет едва ли больше 1 руб.
Комиссия фонда получается двойной: 0,5% от ВТБ и 0,4% — внутри американского фонда).
Тинькофф Золото
TGLD – фонд по свое сути очень близок фонду от ВТБ. Внутри него тот же американский ETF - iShares Gold Trust, поэтому и комиссия получается также двойной: 0,74% и 0,4%.
Фонд инвестирует в золотые слитки, которые находятся в специальных хранилищах Лондона, Торонто и Нью-Йорка. Как и в случае с фондом ВТБ, вложения обеспечены физическим золотом.
Фонд торгуется только в долларах, при этом цена 1 лота не превышает и 10 центов. Покупка возможна от 1 лота.
Как видите, в инвестициях наблюдается общая тенденция: они становятся все доступнее для любого бюджета. Даже имея несколько свободных сотен рублей в неделю, можно составить портфель, который будет постепенно расти и обгонять инфляцию. И будут в нем не только защитные активы, но и инструменты, дающие неплохой доход.
❓Что из фондов у вас есть?
#золото
Мне часто задают вопрос: стоит ли сейчас покупать золото? Давайте разбираться👇🏻
🥇 Золото — это защитный актив. Его цель — сбалансировать ваш портфель и защитить от просадок, когда все летит вниз и сложно что-либо предсказать. Золото обычно не приобретают для спекуляций и моментальной выгоды. С ним действуют по принципу «купил — держи», при чем держи ДЕСЯТИЛЕТИЯМИ!
Целесообразно покупать золото (как и доллары) по стратегии постоянного усреднения, то есть:
• регулярно;
• приблизительно равными долями;
• по любой цене.
При таком подходе на длинных промежутках времени можно оставаться в плюсе, независимо от того, пошло ли золото в моменте вверх или вниз.
Для покупки золота используются разные способы. Это и покупка физического золота (инвестиционные монеты), и активов на бирже.
На фондовом рынке можно брать:
▪️акции золотодобывающих компаний (например, американской Newmont Mining Corporation или российской «Полюс Золото»);
▪️облигации золотодобывающих компаний (той же «Полюс Золото»);
▪️ETF на золото.
☝🏻И вот на фондах нужно остановиться подробнее.
Буквально до недавних пор на российским рынке был доступен лишь один вариант — Finex FXGD.
Цена этого фонда следует за котировками золота, но при этом физического золота внутри фонда НЕТ. (!!) Средства фонда в основном лежат в коротких облигациях и долгосрочных ценных бумагах США.
На Московской бирже Finex FXGD торгуется в рублях.
Покупка возможна от 1 лота стоимостью около 1000 руб.
Комиссия фонда - 0,45%.
Но уже летом 2020 года на российском фондовом рынке появились новые возможности для покупки золота:
Фонд VTBG от ВТБ
Представлен на Московской бирже. Инвестирует в золото с помощью покупки международного фонда ETF SPDR Gold Shares, который отслеживает цену золота на Лондонской бирже. Акции фонда полностью обеспечены физическим золотом.
Фонд VTBG торгуется как в рублях, так и в долларах (зависит от Вашего брокера).
Покупка также возможна от 1 лота, при этом его цена составляет едва ли больше 1 руб.
Комиссия фонда получается двойной: 0,5% от ВТБ и 0,4% — внутри американского фонда).
Тинькофф Золото
TGLD – фонд по свое сути очень близок фонду от ВТБ. Внутри него тот же американский ETF - iShares Gold Trust, поэтому и комиссия получается также двойной: 0,74% и 0,4%.
Фонд инвестирует в золотые слитки, которые находятся в специальных хранилищах Лондона, Торонто и Нью-Йорка. Как и в случае с фондом ВТБ, вложения обеспечены физическим золотом.
Фонд торгуется только в долларах, при этом цена 1 лота не превышает и 10 центов. Покупка возможна от 1 лота.
Как видите, в инвестициях наблюдается общая тенденция: они становятся все доступнее для любого бюджета. Даже имея несколько свободных сотен рублей в неделю, можно составить портфель, который будет постепенно расти и обгонять инфляцию. И будут в нем не только защитные активы, но и инструменты, дающие неплохой доход.
❓Что из фондов у вас есть?
#золото
5 СПОСОБОВ НАЧАТЬ КОПИТЬ
Две трети россиян НЕ ИМЕЮТ СБЕРЕЖЕНИЙ, половина из них не рассчитывает накопить какую-либо сумму в ближайший год
⠀⠀⠀
Рассмотрим стратегии, которые помогут начать откладывать деньги даже с небольших доходов👇🏻
⠀⠀⠀
▪ПРИВЫЧКА, ДОВЕДЕННАЯ ДО АВТОМАТИЗМА⠀⠀⠀
Оцените долю доходов, которую вы можете безболезненно направлять на сбережения. Рекомендуется откладывать от 5-30% зарплаты. Самое главное — сначала откладываем, затем тратим
⠀⠀⠀
▪РАЗДЕЛЯЙ И СБЕРЕГАЙ⠀⠀⠀
Чтобы деньги откладывать, нужна мотивация. Не для всех растущая сумма окажется достаточной. Следует продумать конкретные цели: машина, отпуск, учеба ребенка. В этом поможет банковская «копилка» или пополняемый вклад, чтобы копить было приятнее, счета можно красиво переименовать: «на Италию», «на LEXUS» и т. д.
⠀⠀⠀
▪ХОРОШИЙ СТАРТ⠀⠀⠀
Начинать копить лучше всего с крупной суммы. Поэтому, получив премию, не торопитесь ее тратить, пусть это станет вашим начальным фондом сбережений. Хорошим стартом может стать получение налогового вычета или дохода от продажи ненужных вещей.
⠀⠀⠀
▪ПРИЯТНАЯ МЕЛОЧЬ⠀⠀⠀
Если расстаться сразу с большой частью зарплаты морально тяжело, попробуйте откладывать по чуть-чуть каждый день или с каждой покупки. В помощь банки предлагают «копилки», которые будут пополняться на определенный процент с каждой вашей траты по карте. Еще один вариант — округлять сумму на карте в конце дня и «лишнее» переводить на накопительный счет или карту с процентом на остаток.
⠀⠀⠀
☝🏻Можно также придумать для себя челлендж — например, откладывать целый год, каждый день увеличивая отчисления на один рубль: от 1 рубля до 365. Так за год скопится почти 67 тыс.
⠀⠀⠀
▪КОПИЛКА ДЛЯ КЕШБЭКА⠀⠀⠀
Если откладывать вообще не с чего, заведите карту с кешбэком и все начисленные банком деньги отправляйте в «копилку». Выясните, на какую категорию товаров вы тратитесь больше всего: заправки, супермаркеты, аптеки, транспорт, одежда и обувь и т. д. Затем узнайте, какие банки предлагают повышенный кешбэк по этим категориям.
❓А вам легко было решиться на свои первые накопления?
#накопления
Две трети россиян НЕ ИМЕЮТ СБЕРЕЖЕНИЙ, половина из них не рассчитывает накопить какую-либо сумму в ближайший год
⠀⠀⠀
Рассмотрим стратегии, которые помогут начать откладывать деньги даже с небольших доходов👇🏻
⠀⠀⠀
▪ПРИВЫЧКА, ДОВЕДЕННАЯ ДО АВТОМАТИЗМА⠀⠀⠀
Оцените долю доходов, которую вы можете безболезненно направлять на сбережения. Рекомендуется откладывать от 5-30% зарплаты. Самое главное — сначала откладываем, затем тратим
⠀⠀⠀
▪РАЗДЕЛЯЙ И СБЕРЕГАЙ⠀⠀⠀
Чтобы деньги откладывать, нужна мотивация. Не для всех растущая сумма окажется достаточной. Следует продумать конкретные цели: машина, отпуск, учеба ребенка. В этом поможет банковская «копилка» или пополняемый вклад, чтобы копить было приятнее, счета можно красиво переименовать: «на Италию», «на LEXUS» и т. д.
⠀⠀⠀
▪ХОРОШИЙ СТАРТ⠀⠀⠀
Начинать копить лучше всего с крупной суммы. Поэтому, получив премию, не торопитесь ее тратить, пусть это станет вашим начальным фондом сбережений. Хорошим стартом может стать получение налогового вычета или дохода от продажи ненужных вещей.
⠀⠀⠀
▪ПРИЯТНАЯ МЕЛОЧЬ⠀⠀⠀
Если расстаться сразу с большой частью зарплаты морально тяжело, попробуйте откладывать по чуть-чуть каждый день или с каждой покупки. В помощь банки предлагают «копилки», которые будут пополняться на определенный процент с каждой вашей траты по карте. Еще один вариант — округлять сумму на карте в конце дня и «лишнее» переводить на накопительный счет или карту с процентом на остаток.
⠀⠀⠀
☝🏻Можно также придумать для себя челлендж — например, откладывать целый год, каждый день увеличивая отчисления на один рубль: от 1 рубля до 365. Так за год скопится почти 67 тыс.
⠀⠀⠀
▪КОПИЛКА ДЛЯ КЕШБЭКА⠀⠀⠀
Если откладывать вообще не с чего, заведите карту с кешбэком и все начисленные банком деньги отправляйте в «копилку». Выясните, на какую категорию товаров вы тратитесь больше всего: заправки, супермаркеты, аптеки, транспорт, одежда и обувь и т. д. Затем узнайте, какие банки предлагают повышенный кешбэк по этим категориям.
❓А вам легко было решиться на свои первые накопления?
#накопления
КАК ВЫБИРАТЬ АКЦИИ ИЛИ ЧТО ТАКОЕ ФУНДАМЕНТАЛЬНЫЙ АНАЛИЗ?
Фундаментальный анализ нам необходим для того, чтобы выбрать, что покупать (например акцию Facebook или акцию Apple), а технический анализ нам необходим для того, чтобы определить когда покупать — сегодня, через неделю или через месяц.
☝🏻Если проще, то фундаментальный анализ — что покупать, технический — когда покупать.
❓Что же такое фундаментальный анализ? Разберем на простом примере👇🏻
В вашем дворе стоит магазинчик с овощами и фруктами, и вы неожиданно узнаете, что половина этого магазинчика (50% долей бизнеса) продается за 500.000₽.
И, о чудо, у вас как раз есть 500.000₽, и вы давно искали, куда можно выгодно вложить эти деньги, а тут подвернулось 😏 такое предложение.
Самый главный вопрос, который вы поспешите задать Продавцу: «Какую чистую прибыль приносит этот магазин ежемесячно?»
ℹ️ Чистая прибыль — это показатель эффективности бизнеса. Согласитесь, оборот не так важен, как важно то, какую прибыль приносит бизнес его собственнику. Кроме того, вы сможете рассчитать, через какое время отобьются ваши вложения.
При покупке акции какой-либо компании вы тоже приобретаете часть бизнеса, и вам, как совладельцу, важно, какую чистую прибыль приносит этот бизнес.
Поэтому, один из самых важных показателей (но не единственный) в фундаментальном анализе — это чистая прибыль компании.
Причем не сам размер чистой прибыли, а динамика её изменения — чистая прибыль растет, падает или она постоянна. Согласитесь, если вы будете приобретать часть бизнеса, то это будет тот бизнес, у которого чистая прибыль в последнее время растет, а не падает.
👉🏻Узнать информацию о чистой прибыли компании можно на сайте https://ru.investing.com/
В поисковой строке, набираете название интересующей вас компании, например “Facebook” и видите страничку с информацией и котировками акций этой компании.
Открываете пункт меню “Отчетность”, а далее — “Финансовая сводка”. В этом разделе наглядно видно, как менялась чистая прибыль компании каждый год.
Открываем график 📈 стоимости акций. Там вы увидите, как менялась стоимость акции ежегодно. Как правило, если чистая прибыль компании растет, то акции тоже растут в цене.
Если чистая прибыль падает, то акции становятся менее привлекательными для инвесторов, их стоимость начинает снижаться.
Я думаю, теперь абсолютно понятно, что в первую очередь стоит обращать внимание на динамику 📊 изменения чистой прибили компании.
Естественно, это далеко не единственный показатель, на который мы обращаем внимание при фундаментальном анализе. Есть ещё несколько основных показателей и удобных сервисов, на которых мы сможем их отслеживать. О них я расскажу в следующих постах.
❓Используете фундаментальный анализ при выборе акций?
#фундаментальныйанализ #акции
Фундаментальный анализ нам необходим для того, чтобы выбрать, что покупать (например акцию Facebook или акцию Apple), а технический анализ нам необходим для того, чтобы определить когда покупать — сегодня, через неделю или через месяц.
☝🏻Если проще, то фундаментальный анализ — что покупать, технический — когда покупать.
❓Что же такое фундаментальный анализ? Разберем на простом примере👇🏻
В вашем дворе стоит магазинчик с овощами и фруктами, и вы неожиданно узнаете, что половина этого магазинчика (50% долей бизнеса) продается за 500.000₽.
И, о чудо, у вас как раз есть 500.000₽, и вы давно искали, куда можно выгодно вложить эти деньги, а тут подвернулось 😏 такое предложение.
Самый главный вопрос, который вы поспешите задать Продавцу: «Какую чистую прибыль приносит этот магазин ежемесячно?»
ℹ️ Чистая прибыль — это показатель эффективности бизнеса. Согласитесь, оборот не так важен, как важно то, какую прибыль приносит бизнес его собственнику. Кроме того, вы сможете рассчитать, через какое время отобьются ваши вложения.
При покупке акции какой-либо компании вы тоже приобретаете часть бизнеса, и вам, как совладельцу, важно, какую чистую прибыль приносит этот бизнес.
Поэтому, один из самых важных показателей (но не единственный) в фундаментальном анализе — это чистая прибыль компании.
Причем не сам размер чистой прибыли, а динамика её изменения — чистая прибыль растет, падает или она постоянна. Согласитесь, если вы будете приобретать часть бизнеса, то это будет тот бизнес, у которого чистая прибыль в последнее время растет, а не падает.
👉🏻Узнать информацию о чистой прибыли компании можно на сайте https://ru.investing.com/
В поисковой строке, набираете название интересующей вас компании, например “Facebook” и видите страничку с информацией и котировками акций этой компании.
Открываете пункт меню “Отчетность”, а далее — “Финансовая сводка”. В этом разделе наглядно видно, как менялась чистая прибыль компании каждый год.
Открываем график 📈 стоимости акций. Там вы увидите, как менялась стоимость акции ежегодно. Как правило, если чистая прибыль компании растет, то акции тоже растут в цене.
Если чистая прибыль падает, то акции становятся менее привлекательными для инвесторов, их стоимость начинает снижаться.
Я думаю, теперь абсолютно понятно, что в первую очередь стоит обращать внимание на динамику 📊 изменения чистой прибили компании.
Естественно, это далеко не единственный показатель, на который мы обращаем внимание при фундаментальном анализе. Есть ещё несколько основных показателей и удобных сервисов, на которых мы сможем их отслеживать. О них я расскажу в следующих постах.
❓Используете фундаментальный анализ при выборе акций?
#фундаментальныйанализ #акции
Investing.com Россия
Investing.com - котировки и финансовые новости
Investing.com – котировки валют, акции, форекс, индексы, а также технический анализ, графики, финансовые новости и аналитика.
ПОТРЕБИТЕЛЬСКАЯ КОРЗИНА
ℹ️ Потребительская корзина — набор товаров и услуг, характеризующий уровень и структуру потребления человека или семьи. Термин используется в двух основных значениях:
• В России и некоторых государствах СНГ термин «потребительская корзина», официально закрепленный в законодательстве, означает минимальную потребительскую корзину — «необходимые для сохранения здоровья человека и обеспечения его жизнедеятельности минимальный набор продуктов питания, а также непродовольственные товары и услуги, стоимость которых определяется в соотношении со стоимостью минимального набора продуктов питания». ☝🏻Минимальная потребительская корзина рассчитывается на основе установленных нормативов и не отражает реальный текущий уровень потребления.
⠀
• Применительно к другим странам термин обычно используется для обозначения различных национальных показателей, характеризующих среднюю потребительскую корзину — средний или наиболее типичный набор товаров и услуг, потребляемый человеком или семьей. Средняя потребительская корзина устанавливается на основе статистических исследований реального уровня потребления.
☝🏻Минимальная потребительская корзина используется для расчета прожиточного минимума. Средняя потребительская корзина используется для расчета индекса потребительских цен и инфляции.
❓Сколько стоит продуктовая корзина, состоящая из литра молока, десятка яиц, килограмма картошки, куриного филе, чая и кофе в РФ и других странах.
1) Россия: молоко 70р, яйца 70р, картофель 60р, куриное филе 170р, чай 60р, кофе 140р. Итого 570р. Средняя зп 49600р.
2) Швейцария: продукты 1420р, средняя зп 390тыс.руб.
3) Канада: продукты 1355р, средняя зп 225тыс.руб.
4) Германия: продукты 1230р, средняя зп 250тыс.руб.
5) Великобритания: продукты 1090р, средняя зп 120тыс.руб.
6)Япония: продукты 970р, средняя зп 200тыс.руб.
7) Швеция: продукты 600р, средняя зп 200тыс.руб.
☝🏻ВЫВОД: ПРОДУКТЫ В ЭТИХ СТРАНАХ СТОЯТ В 2-2,5 РАЗА ДОРОЖЕ, А ЗАРПЛАТЫ В 4-5 РАЗ ВЫШЕ.
❓Хотели бы жить в другой стране?
#потребительскаякорзина
ℹ️ Потребительская корзина — набор товаров и услуг, характеризующий уровень и структуру потребления человека или семьи. Термин используется в двух основных значениях:
• В России и некоторых государствах СНГ термин «потребительская корзина», официально закрепленный в законодательстве, означает минимальную потребительскую корзину — «необходимые для сохранения здоровья человека и обеспечения его жизнедеятельности минимальный набор продуктов питания, а также непродовольственные товары и услуги, стоимость которых определяется в соотношении со стоимостью минимального набора продуктов питания». ☝🏻Минимальная потребительская корзина рассчитывается на основе установленных нормативов и не отражает реальный текущий уровень потребления.
⠀
• Применительно к другим странам термин обычно используется для обозначения различных национальных показателей, характеризующих среднюю потребительскую корзину — средний или наиболее типичный набор товаров и услуг, потребляемый человеком или семьей. Средняя потребительская корзина устанавливается на основе статистических исследований реального уровня потребления.
☝🏻Минимальная потребительская корзина используется для расчета прожиточного минимума. Средняя потребительская корзина используется для расчета индекса потребительских цен и инфляции.
❓Сколько стоит продуктовая корзина, состоящая из литра молока, десятка яиц, килограмма картошки, куриного филе, чая и кофе в РФ и других странах.
1) Россия: молоко 70р, яйца 70р, картофель 60р, куриное филе 170р, чай 60р, кофе 140р. Итого 570р. Средняя зп 49600р.
2) Швейцария: продукты 1420р, средняя зп 390тыс.руб.
3) Канада: продукты 1355р, средняя зп 225тыс.руб.
4) Германия: продукты 1230р, средняя зп 250тыс.руб.
5) Великобритания: продукты 1090р, средняя зп 120тыс.руб.
6)Япония: продукты 970р, средняя зп 200тыс.руб.
7) Швеция: продукты 600р, средняя зп 200тыс.руб.
☝🏻ВЫВОД: ПРОДУКТЫ В ЭТИХ СТРАНАХ СТОЯТ В 2-2,5 РАЗА ДОРОЖЕ, А ЗАРПЛАТЫ В 4-5 РАЗ ВЫШЕ.
❓Хотели бы жить в другой стране?
#потребительскаякорзина
ТОП-5 ДИВИДЕНДНЫХ КОМПАНИЙ РФ
⠀
Сегодня рассказываю про 🔝топ-5 достойных кандидатов на лучшие дивидендные компании РФ.
⠀
Но сначала расскажу, на что нужно обращать внимание в первую очередь при выборе компании👇🏻
⠀
1️⃣Дивидендная доходность
⠀
Узнаём какой % доходности получим от цены акции в год.
⠀
Если див. доходность выше, чем средняя по рынку, обязательно проверяем в чем причина 🔎
⠀
Редко хорошая компания платит дивиденды выше рынка.
⠀
2️⃣Средний темп роста дивидендов за последние 5 лет
⠀
Если компания каждый год увеличивает дивиденды, это уже очень хорошо👌
⠀
3️⃣P/E
Очень важный показатель, показывает за сколько окупится компания, если мы ее купили бы целиком.
Чем выше P/E, тем компания дороже, и тем сильнее она будет падать при проблемах.
⠀
4️⃣Темпы роста чистой прибыли за последние 5 лет
⠀
Если у компании растёт чистая прибыль от года в год - очень хорошо. Значит бизнес генерирует деньги, и дивиденды будут платить и дальше.
❗️Не путать с выручкой
⠀
5️⃣Долг/EBITDA
Мультипликатор, который показывает нам долговую нагрузку компании, проще говоря, за сколько лет компания может выплатить долги при текущем уровне доходов.
⠀
✅Хороший показатель от 0 до 2
❓От 2 до 4 уже недешёвые
❌Больше 4 уже повышен риск.
⠀
По-хорошему, показатель должен снижаться.
⠀
6️⃣CAPEX
Капитальные затраты компании.
Для нас это важно, так как при высоких затратах, дивиденды могут быть отменены или уменьшены.
⠀
7️⃣Процент от прибыли отправляется дивиденды
⠀
Очень важно
Если компания платит высокие дивиденды, а это 200% от прибыли, как вы думаете такие дивиденды она сможет платить в будущем?
🔝Итак, теперь мой топ:
• Сбербанк
• Норникель
• Лукойл
• Газпром
• МТС
⠀
☝🏻Друзья, пользуйтесь этой информацией с умом.
⠀
❓Есть что-то из списка в вашем инвестпортфеле?
#акции #дивиденды #рф
⠀
Сегодня рассказываю про 🔝топ-5 достойных кандидатов на лучшие дивидендные компании РФ.
⠀
Но сначала расскажу, на что нужно обращать внимание в первую очередь при выборе компании👇🏻
⠀
1️⃣Дивидендная доходность
⠀
Узнаём какой % доходности получим от цены акции в год.
⠀
Если див. доходность выше, чем средняя по рынку, обязательно проверяем в чем причина 🔎
⠀
Редко хорошая компания платит дивиденды выше рынка.
⠀
2️⃣Средний темп роста дивидендов за последние 5 лет
⠀
Если компания каждый год увеличивает дивиденды, это уже очень хорошо👌
⠀
3️⃣P/E
Очень важный показатель, показывает за сколько окупится компания, если мы ее купили бы целиком.
Чем выше P/E, тем компания дороже, и тем сильнее она будет падать при проблемах.
⠀
4️⃣Темпы роста чистой прибыли за последние 5 лет
⠀
Если у компании растёт чистая прибыль от года в год - очень хорошо. Значит бизнес генерирует деньги, и дивиденды будут платить и дальше.
❗️Не путать с выручкой
⠀
5️⃣Долг/EBITDA
Мультипликатор, который показывает нам долговую нагрузку компании, проще говоря, за сколько лет компания может выплатить долги при текущем уровне доходов.
⠀
✅Хороший показатель от 0 до 2
❓От 2 до 4 уже недешёвые
❌Больше 4 уже повышен риск.
⠀
По-хорошему, показатель должен снижаться.
⠀
6️⃣CAPEX
Капитальные затраты компании.
Для нас это важно, так как при высоких затратах, дивиденды могут быть отменены или уменьшены.
⠀
7️⃣Процент от прибыли отправляется дивиденды
⠀
Очень важно
Если компания платит высокие дивиденды, а это 200% от прибыли, как вы думаете такие дивиденды она сможет платить в будущем?
🔝Итак, теперь мой топ:
• Сбербанк
• Норникель
• Лукойл
• Газпром
• МТС
⠀
☝🏻Друзья, пользуйтесь этой информацией с умом.
⠀
❓Есть что-то из списка в вашем инвестпортфеле?
#акции #дивиденды #рф
НДФЛ 15%
⠀
В ноябре этого года Госдума приняла закон о повышении НДФЛ с 13 до 15% для доходов, превышающих 5 млн рублей в год.
⠀
С доходов 💰 менее 5 млн рублей в год по-прежнему будет взиматься 13% НДФЛ. Если же зарплата, дивиденды по акциям, доходы от операций с ценными бумагами превышают эту сумму, налог вырастет на 2%.
⠀
Исключение сделано для сделок по продаже личного имущества (за исключением акций) и выплат по договорам страхования и пенсионного обеспечения.
⠀
По прогнозам государства эта мера позволит бюджету получать ежегодную прибавку 60 млрд руб. ☝🏻Деньги будут направлены на лечение детей с редкими тяжелыми заболеваниям, в виде дополнительного финансирования.
⠀
❗️Кстати, интересные цифры:
по данным Росстата, заработную плату свыше 3 млн руб. в год получают всего 0,8% работающих россиян - это около 500 тыс. человек!
❓Ну что, кто тут у нас будет платить НДФД 15%? 😉
#ндфл #налоги
⠀
В ноябре этого года Госдума приняла закон о повышении НДФЛ с 13 до 15% для доходов, превышающих 5 млн рублей в год.
⠀
С доходов 💰 менее 5 млн рублей в год по-прежнему будет взиматься 13% НДФЛ. Если же зарплата, дивиденды по акциям, доходы от операций с ценными бумагами превышают эту сумму, налог вырастет на 2%.
⠀
Исключение сделано для сделок по продаже личного имущества (за исключением акций) и выплат по договорам страхования и пенсионного обеспечения.
⠀
По прогнозам государства эта мера позволит бюджету получать ежегодную прибавку 60 млрд руб. ☝🏻Деньги будут направлены на лечение детей с редкими тяжелыми заболеваниям, в виде дополнительного финансирования.
⠀
❗️Кстати, интересные цифры:
по данным Росстата, заработную плату свыше 3 млн руб. в год получают всего 0,8% работающих россиян - это около 500 тыс. человек!
❓Ну что, кто тут у нас будет платить НДФД 15%? 😉
#ндфл #налоги
КУДА ВЛОЖИТЬ 1000 РУБЛЕЙ
Мне очень часто задают вопрос: «С какой суммы можно начать инвестировать?»
⠀
Сегодня я расскажу вам про ряд интересных инструментов, которые можно приобрести даже если у вас в кармане всего 1000₽.
⠀
▪️Первый и самый простой инструмент - это облигации. Почти все российские облигации имеют номинал 1000₽ и их рыночная стоимость колеблется вокруг этой цифры; ⠀
⠀
▪️ETF и Биржевой паевой инвестиционный фонд (БПИФ).⠀
⠀
Например, до 1000₽ торгуются:⠀
⠀
1. ETF от FinEx на золото; ⠀
2. ETF от FinEx на еврооблигации; ⠀
3. ETF от FinEx на глобальные акции, они включают акции: США, Германии, Японии, Великобритании, Китая, Австралии и России.⠀
4. ETF от FinEx на акции компаний Казахстана;⠀
5. БПИФ от ВТБ на акции развивающихся рынков;⠀
6. БПИФ от ВТБ на индекс Московской биржи;⠀
7. БПИФ от ВТБ на ликвидность;⠀
8. БПИФ от ВТБ на акции американских компаний;⠀
9. БПИФ от ВТБ на корпоративные облигации США;⠀
10. БПИФ от Тинькофф «Вечный портфель»⠀
⠀
▪️Акции:
⠀
1. Татнефть⠀
2. Аэрофлот ⠀
3. Банк ВТБ⠀
4. Северсталь⠀
5. Алроса⠀
6. РусГидро⠀
7. РусАл⠀
8. Ростелеком⠀
9. Детский Мир⠀
10. Лента и другие.⠀
⠀
❗На покупку 67% акций на Московской бирже вам потребуется сумма до 2500₽ и всего только 10% акций стоят дороже 5000₽.⠀
⠀
▪️А ещё вы сможете просто купить валюту на бирже.
⠀
Обычно через брокера можно купить валюту от 1000 (1 лот = 1000 у.е.), но ряд брокеров позволяют покупать и неполные лоты. Это значит, что вы сможете купить на бирже даже 1 $ или 1€.⠀
⠀
❗️НЕ ЯВЛЯЕТСЯ ИНВЕСТИЦИОННОЙ РЕКОМЕНДАЦИЕЙ!
#инвестиции
Мне очень часто задают вопрос: «С какой суммы можно начать инвестировать?»
⠀
Сегодня я расскажу вам про ряд интересных инструментов, которые можно приобрести даже если у вас в кармане всего 1000₽.
⠀
▪️Первый и самый простой инструмент - это облигации. Почти все российские облигации имеют номинал 1000₽ и их рыночная стоимость колеблется вокруг этой цифры; ⠀
⠀
▪️ETF и Биржевой паевой инвестиционный фонд (БПИФ).⠀
⠀
Например, до 1000₽ торгуются:⠀
⠀
1. ETF от FinEx на золото; ⠀
2. ETF от FinEx на еврооблигации; ⠀
3. ETF от FinEx на глобальные акции, они включают акции: США, Германии, Японии, Великобритании, Китая, Австралии и России.⠀
4. ETF от FinEx на акции компаний Казахстана;⠀
5. БПИФ от ВТБ на акции развивающихся рынков;⠀
6. БПИФ от ВТБ на индекс Московской биржи;⠀
7. БПИФ от ВТБ на ликвидность;⠀
8. БПИФ от ВТБ на акции американских компаний;⠀
9. БПИФ от ВТБ на корпоративные облигации США;⠀
10. БПИФ от Тинькофф «Вечный портфель»⠀
⠀
▪️Акции:
⠀
1. Татнефть⠀
2. Аэрофлот ⠀
3. Банк ВТБ⠀
4. Северсталь⠀
5. Алроса⠀
6. РусГидро⠀
7. РусАл⠀
8. Ростелеком⠀
9. Детский Мир⠀
10. Лента и другие.⠀
⠀
❗На покупку 67% акций на Московской бирже вам потребуется сумма до 2500₽ и всего только 10% акций стоят дороже 5000₽.⠀
⠀
▪️А ещё вы сможете просто купить валюту на бирже.
⠀
Обычно через брокера можно купить валюту от 1000 (1 лот = 1000 у.е.), но ряд брокеров позволяют покупать и неполные лоты. Это значит, что вы сможете купить на бирже даже 1 $ или 1€.⠀
⠀
❗️НЕ ЯВЛЯЕТСЯ ИНВЕСТИЦИОННОЙ РЕКОМЕНДАЦИЕЙ!
#инвестиции
10 СПОСОБОВ СНИЖЕНИЯ РАСХОДОВ
1️⃣ План расходов
Давайте заведем привычку планировать свои расходы. Составим план расходов на месяц. Не будем совершать покупок(!), если они отсутствуют в плане. Или совершайте их, но не за счет той части, которую собираетесь направить в создание активов.
2️⃣ Учет расходов
Ведите учет расходов. Делайте это хотя бы раз в год. Невозможно сократить свои расходы, не видя картину в целом…
3️⃣ Нужные товары и услуги
Покупайте действительно необходимые товары и услуги, а не дешевые.
При покупке следует прежде всего оценивать необходимость самого приобретения и лишь после этого смотреть на ценник. Невысокая цена не должна становиться причиной покупки ненужных вещей.
Распродажи и скидки не являются достойным поводом для совершения покупок, хотя этот период действительно является подходящим для нужных приобретений.
4️⃣ Планирование
Планируйте крупные расходы, такие как покупка автомобиля, отпуск, страховка, минимум на год вперед. Если не планировать крупные расходы, то, возможно, потребуются кредиты для их осуществления, то есть такие приобретения обойдутся в итоге дороже. А именно этого и стоит избегать.
5️⃣ Пластиковые карты
Рассчитывайтесь наличными или дебетовыми картами. Не используйте при расчетах кредитные карты. При расчете кредитными картами не ощущается то, как происходит расход средств.
Расчет своими деньгами позволяет ощутить, как деньги уходят из вашего кошелька. Все разговоры о выгодном овердрафте чаще всего заканчиваются долгосрочными потребительскими кредитами.
6️⃣ Список покупок
Совершайте покупки по заранее составленному списку. Это правило существенно сократит расходы и избавит вас от совершаемых импульсивно, зачастую ненужных приобретений.
Кроме того, если вы делаете приобретения в гипермаркетах, то, скорее всего, сможете приобрести там все, что вам необходимо.
Это в свою очередь позволит вам не переплачивать за подобные товары при их покупки в розничных магазинах возле вашего дома.
7️⃣ Оптовые покупки
Покупайте оптом. Это простое правило работает лишь в том случае, если вы составляете план покупок. Цены в гипермаркетах порой на 20-30% ниже, чем в обычных городских магазинах.
8️⃣ Покупки в конце сезона
Покупайте по окончании сезона. В конце осени можно приобрести одежду к весне, а в конце весны к осени. В конце зимы к следующей зиме, а в конце лета к следующему лету.
Существуют так же сезоны отпусков, автомобилей и многих других вещей. Покупайте все это сразу по окончании сезона.
9️⃣ Общественный транспорт
Если это выгодно и удобно, пользуйтесь общественным транспортом. Результатом будет снижение расходов на бензин и сервисное обслуживание.
Можно, например, пользоваться машиной лишь по выходным для поездок в магазины, а в будние дни использовать общественный транспорт.
При этом общественный транспорт зачастую оказывается быстрее и удобнее личного автомобиля. Иногда удобнее пользоваться такси, чем своей машиной.
🔟 Отказ от кредитов
Старайтесь не совершать покупки в кредит. Если у вас до сих пор нет денег на какую либо покупку, то кредит не увеличит их количества в вашем кошельке. Задайтесь вопросом: если вы не смогли накопить необходимую сумму, то как планируете расплачиваться за кредит?
❓Какой пункт/пункты у вас «западает»?
#правила
1️⃣ План расходов
Давайте заведем привычку планировать свои расходы. Составим план расходов на месяц. Не будем совершать покупок(!), если они отсутствуют в плане. Или совершайте их, но не за счет той части, которую собираетесь направить в создание активов.
2️⃣ Учет расходов
Ведите учет расходов. Делайте это хотя бы раз в год. Невозможно сократить свои расходы, не видя картину в целом…
3️⃣ Нужные товары и услуги
Покупайте действительно необходимые товары и услуги, а не дешевые.
При покупке следует прежде всего оценивать необходимость самого приобретения и лишь после этого смотреть на ценник. Невысокая цена не должна становиться причиной покупки ненужных вещей.
Распродажи и скидки не являются достойным поводом для совершения покупок, хотя этот период действительно является подходящим для нужных приобретений.
4️⃣ Планирование
Планируйте крупные расходы, такие как покупка автомобиля, отпуск, страховка, минимум на год вперед. Если не планировать крупные расходы, то, возможно, потребуются кредиты для их осуществления, то есть такие приобретения обойдутся в итоге дороже. А именно этого и стоит избегать.
5️⃣ Пластиковые карты
Рассчитывайтесь наличными или дебетовыми картами. Не используйте при расчетах кредитные карты. При расчете кредитными картами не ощущается то, как происходит расход средств.
Расчет своими деньгами позволяет ощутить, как деньги уходят из вашего кошелька. Все разговоры о выгодном овердрафте чаще всего заканчиваются долгосрочными потребительскими кредитами.
6️⃣ Список покупок
Совершайте покупки по заранее составленному списку. Это правило существенно сократит расходы и избавит вас от совершаемых импульсивно, зачастую ненужных приобретений.
Кроме того, если вы делаете приобретения в гипермаркетах, то, скорее всего, сможете приобрести там все, что вам необходимо.
Это в свою очередь позволит вам не переплачивать за подобные товары при их покупки в розничных магазинах возле вашего дома.
7️⃣ Оптовые покупки
Покупайте оптом. Это простое правило работает лишь в том случае, если вы составляете план покупок. Цены в гипермаркетах порой на 20-30% ниже, чем в обычных городских магазинах.
8️⃣ Покупки в конце сезона
Покупайте по окончании сезона. В конце осени можно приобрести одежду к весне, а в конце весны к осени. В конце зимы к следующей зиме, а в конце лета к следующему лету.
Существуют так же сезоны отпусков, автомобилей и многих других вещей. Покупайте все это сразу по окончании сезона.
9️⃣ Общественный транспорт
Если это выгодно и удобно, пользуйтесь общественным транспортом. Результатом будет снижение расходов на бензин и сервисное обслуживание.
Можно, например, пользоваться машиной лишь по выходным для поездок в магазины, а в будние дни использовать общественный транспорт.
При этом общественный транспорт зачастую оказывается быстрее и удобнее личного автомобиля. Иногда удобнее пользоваться такси, чем своей машиной.
🔟 Отказ от кредитов
Старайтесь не совершать покупки в кредит. Если у вас до сих пор нет денег на какую либо покупку, то кредит не увеличит их количества в вашем кошельке. Задайтесь вопросом: если вы не смогли накопить необходимую сумму, то как планируете расплачиваться за кредит?
❓Какой пункт/пункты у вас «западает»?
#правила
ГЛАВНЫЕ ПРОБЛЕМЫ 2020 ГОДА
Весна, первые ручьи, подготовка к отпуску, ожидание жаркого лета… Знакомое чувство?
Или в этом году вам ближе такая ассоциация - весна, пандемия, карантин, безработица, безысходность? А ведь многим россиянам апрель и май 2020-го принесли глубочайшее чувство собственной беспомощности 😢 и уязвимости…
Сегодня я хочу разобрать главную проблему👇🏻
Почему одни люди называют кризисы «временем возможностей», а другие каждый вечер засыпают в холодном поту в тягостном ожидании нового дня?
☝🏻Ответ прост: у первых всегда есть накопления, так называемая "подушка безопасности", вторые каждый месяц живут от зарплаты до зарплаты.
Мартовские исследования показали:
- почти две трети россиян (63,6%) вообще не имеют накоплений, а большинству из тех, у кого они все-таки есть, хватит их в лучшем случае на полгода.
- больше 60% респондентов также сообщили, что им не хватает денег до следующей зарплаты, причем 34,6% из них недостает значительной суммы.
Да, проблема 🤦🏼♀️ нередкая.
- Не умею копить, не могу откладывать с зарплаты.
- Если и появляются какие-то накопления, то трачу их до последней копейки, часто на импульсивные покупки, про которые никогда не вспомню…
- Я не чувствую себя в безопасности, особенно в период кризиса и риска потери работы.
- Жалею, что зря тратил время и не создал себе "подушку безопасности".
❓Знакомо?
Как насчет того, чтобы научиться увеличивать свой капитал в среднем на 20-25% ежегодно? Такие проценты и не снились тем, кто откладывает на депозит в банке.
Если сейчас у вас нет капитала, то с такими процентами и сильным желанием вы вполне легко можете его создать за 3-4 года, а дальше жить на проценты. А если капитал есть, то он может вырасти ещё быстрее.
Вы перестанете бояться потерять работу или бизнес, потому что у вас будет надежная подушка безопасности.
Как разобраться 🤷🏼♀️ в мире инвестиций и освоить все инструменты, вы можете изучая материалы моего канала, а можете записаться на БЕСПЛАТНУЮ консультацию, где мы разберём ваши вопросы. На декабрь сталось всего 4 места, поспешите @sva_finance
#консультация
Весна, первые ручьи, подготовка к отпуску, ожидание жаркого лета… Знакомое чувство?
Или в этом году вам ближе такая ассоциация - весна, пандемия, карантин, безработица, безысходность? А ведь многим россиянам апрель и май 2020-го принесли глубочайшее чувство собственной беспомощности 😢 и уязвимости…
Сегодня я хочу разобрать главную проблему👇🏻
Почему одни люди называют кризисы «временем возможностей», а другие каждый вечер засыпают в холодном поту в тягостном ожидании нового дня?
☝🏻Ответ прост: у первых всегда есть накопления, так называемая "подушка безопасности", вторые каждый месяц живут от зарплаты до зарплаты.
Мартовские исследования показали:
- почти две трети россиян (63,6%) вообще не имеют накоплений, а большинству из тех, у кого они все-таки есть, хватит их в лучшем случае на полгода.
- больше 60% респондентов также сообщили, что им не хватает денег до следующей зарплаты, причем 34,6% из них недостает значительной суммы.
Да, проблема 🤦🏼♀️ нередкая.
- Не умею копить, не могу откладывать с зарплаты.
- Если и появляются какие-то накопления, то трачу их до последней копейки, часто на импульсивные покупки, про которые никогда не вспомню…
- Я не чувствую себя в безопасности, особенно в период кризиса и риска потери работы.
- Жалею, что зря тратил время и не создал себе "подушку безопасности".
❓Знакомо?
Как насчет того, чтобы научиться увеличивать свой капитал в среднем на 20-25% ежегодно? Такие проценты и не снились тем, кто откладывает на депозит в банке.
Если сейчас у вас нет капитала, то с такими процентами и сильным желанием вы вполне легко можете его создать за 3-4 года, а дальше жить на проценты. А если капитал есть, то он может вырасти ещё быстрее.
Вы перестанете бояться потерять работу или бизнес, потому что у вас будет надежная подушка безопасности.
Как разобраться 🤷🏼♀️ в мире инвестиций и освоить все инструменты, вы можете изучая материалы моего канала, а можете записаться на БЕСПЛАТНУЮ консультацию, где мы разберём ваши вопросы. На декабрь сталось всего 4 места, поспешите @sva_finance
#консультация
САМЫЙ НЕДООЦЕНЁННЫЙ ФОНДОВОЙ РЫНОК В МИРЕ
📊При оценке 6500 компаний из 66 стран мира, проведенной немецкой компанией StarCapital, российский 🇷🇺 фондовый рынок является самым недооцененным, а самым переоцененным стал фондовый рынок Дании. ⠀
⠀
💵Покупка недооцененных акций даёт возможность заработать на них в дальнейшем, когда спрос поднимется до объективного уровня.
⠀
Такие низкие 📉 значения мультипликаторов связаны, прежде всего, с введением санкций против России. Поэтому часть иностранных инвесторов ушла с российского фондового рынка. Потенциал роста нашего рынка составляет около 100% при снятии санкций и улучшении внешнеполитических отношений.
⠀
Вкратце поясню, по каким показателям StarCapital проводили анализ:
⠀
▪️CAPE–инструмент оценки средней стоимости компаний. Это отношение текущей цены акции к средней прибыли за последние 10 лет, скорректированной на потребительскую инфляцию.
⠀
▪️PE — отношение цены компании к прибыли. Он отражает, за сколько лет компания себя окупает. На сегодняшний день у акций российских компаний самый низкий срок окупаемости в мире.
⠀
▪️PC - отношение стоимости компании к денежным потокам от её деятельности. Позволяет судить о способности компании генерировать поток наличности от своей основной деятельности.
⠀
▪️PB– отношение рыночной цены акции к стоимости активов, приходящихся на одну акцию. Если показатель меньше единицы, значит компания недооценена.
⠀
▪️PS - отношение рыночной цены акции к выручке, приходящейся на одну акцию. Используют для сравнения компаний одной отрасли, где инвесторы ожидают, что выручка последовательно создает соответствующие объёмы прибыли.
⠀
▪️DY– дивидендная доходность.
⠀
❓А вы согласны, что рынок РФ недооценён?
#фондовыйрынок #рф
📊При оценке 6500 компаний из 66 стран мира, проведенной немецкой компанией StarCapital, российский 🇷🇺 фондовый рынок является самым недооцененным, а самым переоцененным стал фондовый рынок Дании. ⠀
⠀
💵Покупка недооцененных акций даёт возможность заработать на них в дальнейшем, когда спрос поднимется до объективного уровня.
⠀
Такие низкие 📉 значения мультипликаторов связаны, прежде всего, с введением санкций против России. Поэтому часть иностранных инвесторов ушла с российского фондового рынка. Потенциал роста нашего рынка составляет около 100% при снятии санкций и улучшении внешнеполитических отношений.
⠀
Вкратце поясню, по каким показателям StarCapital проводили анализ:
⠀
▪️CAPE–инструмент оценки средней стоимости компаний. Это отношение текущей цены акции к средней прибыли за последние 10 лет, скорректированной на потребительскую инфляцию.
⠀
▪️PE — отношение цены компании к прибыли. Он отражает, за сколько лет компания себя окупает. На сегодняшний день у акций российских компаний самый низкий срок окупаемости в мире.
⠀
▪️PC - отношение стоимости компании к денежным потокам от её деятельности. Позволяет судить о способности компании генерировать поток наличности от своей основной деятельности.
⠀
▪️PB– отношение рыночной цены акции к стоимости активов, приходящихся на одну акцию. Если показатель меньше единицы, значит компания недооценена.
⠀
▪️PS - отношение рыночной цены акции к выручке, приходящейся на одну акцию. Используют для сравнения компаний одной отрасли, где инвесторы ожидают, что выручка последовательно создает соответствующие объёмы прибыли.
⠀
▪️DY– дивидендная доходность.
⠀
❓А вы согласны, что рынок РФ недооценён?
#фондовыйрынок #рф
ПОЧЕМУ ЛЮДИ НЕ ИНВЕСТИРУЮТ?
Многие люди не интересуются инвестициями. Почему? Вот ответы, которые я слышу чаще всего, плюс мои комментарии под каждым.
1️⃣ «У меня нет денег, чтобы их вкладывать». Как вариант: «сначала надо научиться много зарабатывать, потом можно и про инвестиции подумать». Или: «инвестиции – это для богатых».
На самом деле, если привести в порядок свои финансы, почти всегда есть возможность выделять хотя бы 10% своего дохода для вложений. Вы не ощутите «пропажу» 10%, если грамотно распорядитесь остальными 90%. ☝🏻Зато вы учитесь работать с финансовыми инструментами, вырабатываете дисциплину, а польза будет и при вложении небольших сумм, главное, регулярно и много лет подряд. Кстати, бездарно потратить можно и миллионы. А если в течение пары десятилетий ежемесячно правильно вкладывать по несколько тысяч рублей, накопится весьма приличная сумма.
2️⃣ «Жить надо сейчас, а не откладывать жизнь на будущее».
Верно, не ❌ стоит откладывать жизнь на будущее. Но никто и не говорит инвестировать половину дохода и жить на воде с хлебом. Если вкладывать 10-15% дохода вместо их траты, разве это сильно снизит ваш уровень жизни? Вряд ли.
Всё зависит от того, как хорошо вы распоряжаетесь своими деньгами.
Зато немного снизив текущее потребление, вы получаете инструмент для достижения крупных целей, в том числе для создания пассивного дохода к преклонному возрасту. Вы же 🤔 не до смерти работать собираетесь? А чтоб были деньги в будущем, откладывать и инвестировать их надо уже сегодня. Потом будет поздно.
3️⃣ «Это всё развод, казино и вообще слишком рискованно».
Для большинства людей ценные бумаги и вообще инвестиции что-то загадочное, непонятное, значит — опасное. 👉🏻Настоящие инвестиции – это не форекс, не криптовалюты, не игра на бирже. Это вложение денег в те инструменты, которые увеличивают ваш капитал: акции, облигации, недвижимость, банковские вклады. Все активы 💱 такого типа законодательно регулируются и являются действенными способами сохранить или увеличить капитал.
Что касается ⚡️риска, то им можно управлять. Ваш инвестиционный портфель может быть как очень рискованным (и потенциально доходным), так и очень консервативным (с низкой доходностью, зато практически без рисков). Вы сами выбираете, что важнее.
4️⃣ «В России бесполезно копить деньги, всё равно государство как-нибудь кинет, и я всё потеряю». Или «всё инфляция сожрёт».
Потери можно предотвратить. Поможет распределение активов по классам и диверсификация внутри классов. Если всё, что у вас есть, это вклад 🏦 в банке, вас легко лишить капитала. А если у вас вклады, акции, недвижимость, физическое золото и немножко наличных долларов? А если у вас часть акций на зарубежном брокерском счёте? Отобрать всё это гораздо сложнее.
К тому же вероятность того, что вам придётся жить на скромную пенсию, заметно выше, чем серьёзный кризис уровня распада СССР. Готовьтесь к более вероятным событиям.
Что касается инфляции, то ни наличные деньги, ни вклады, ни недвижимость в долгосрочной перспективе не позволяют обойти инфляцию. Позволяют 💪🏻 инструменты фондового рынка.
❓Вывод? Люди не инвестируют из-за неумения управлять своими финансами или из-за нехватки информации о том, зачем и как инвестировать. Но это решаемо.
🤞🏻Надеюсь, мой канал приносит практическую пользу всем моим подписчикам.
❓Друзья, поделитесь, насколько вам нравится мой канал? Если есть вопросы или предложения, пишите в комментариях 👇🏻
#инвестиции #финансоваяграмотность
Многие люди не интересуются инвестициями. Почему? Вот ответы, которые я слышу чаще всего, плюс мои комментарии под каждым.
1️⃣ «У меня нет денег, чтобы их вкладывать». Как вариант: «сначала надо научиться много зарабатывать, потом можно и про инвестиции подумать». Или: «инвестиции – это для богатых».
На самом деле, если привести в порядок свои финансы, почти всегда есть возможность выделять хотя бы 10% своего дохода для вложений. Вы не ощутите «пропажу» 10%, если грамотно распорядитесь остальными 90%. ☝🏻Зато вы учитесь работать с финансовыми инструментами, вырабатываете дисциплину, а польза будет и при вложении небольших сумм, главное, регулярно и много лет подряд. Кстати, бездарно потратить можно и миллионы. А если в течение пары десятилетий ежемесячно правильно вкладывать по несколько тысяч рублей, накопится весьма приличная сумма.
2️⃣ «Жить надо сейчас, а не откладывать жизнь на будущее».
Верно, не ❌ стоит откладывать жизнь на будущее. Но никто и не говорит инвестировать половину дохода и жить на воде с хлебом. Если вкладывать 10-15% дохода вместо их траты, разве это сильно снизит ваш уровень жизни? Вряд ли.
Всё зависит от того, как хорошо вы распоряжаетесь своими деньгами.
Зато немного снизив текущее потребление, вы получаете инструмент для достижения крупных целей, в том числе для создания пассивного дохода к преклонному возрасту. Вы же 🤔 не до смерти работать собираетесь? А чтоб были деньги в будущем, откладывать и инвестировать их надо уже сегодня. Потом будет поздно.
3️⃣ «Это всё развод, казино и вообще слишком рискованно».
Для большинства людей ценные бумаги и вообще инвестиции что-то загадочное, непонятное, значит — опасное. 👉🏻Настоящие инвестиции – это не форекс, не криптовалюты, не игра на бирже. Это вложение денег в те инструменты, которые увеличивают ваш капитал: акции, облигации, недвижимость, банковские вклады. Все активы 💱 такого типа законодательно регулируются и являются действенными способами сохранить или увеличить капитал.
Что касается ⚡️риска, то им можно управлять. Ваш инвестиционный портфель может быть как очень рискованным (и потенциально доходным), так и очень консервативным (с низкой доходностью, зато практически без рисков). Вы сами выбираете, что важнее.
4️⃣ «В России бесполезно копить деньги, всё равно государство как-нибудь кинет, и я всё потеряю». Или «всё инфляция сожрёт».
Потери можно предотвратить. Поможет распределение активов по классам и диверсификация внутри классов. Если всё, что у вас есть, это вклад 🏦 в банке, вас легко лишить капитала. А если у вас вклады, акции, недвижимость, физическое золото и немножко наличных долларов? А если у вас часть акций на зарубежном брокерском счёте? Отобрать всё это гораздо сложнее.
К тому же вероятность того, что вам придётся жить на скромную пенсию, заметно выше, чем серьёзный кризис уровня распада СССР. Готовьтесь к более вероятным событиям.
Что касается инфляции, то ни наличные деньги, ни вклады, ни недвижимость в долгосрочной перспективе не позволяют обойти инфляцию. Позволяют 💪🏻 инструменты фондового рынка.
❓Вывод? Люди не инвестируют из-за неумения управлять своими финансами или из-за нехватки информации о том, зачем и как инвестировать. Но это решаемо.
🤞🏻Надеюсь, мой канал приносит практическую пользу всем моим подписчикам.
❓Друзья, поделитесь, насколько вам нравится мой канал? Если есть вопросы или предложения, пишите в комментариях 👇🏻
#инвестиции #финансоваяграмотность
3 ОСНОВНЫХ КИТА ИНВЕСТИРОВАНИЯ
Как правило, инвестиции требуют каких-то первоначальных сбережений. Отличным способом могут стать отчисления с заработной платы. Откладывая всего по 10%, уже за год ты сможешь накопить сумму, достаточную для входа на фондовый рынок. При этом, не обязательно ждать все 12 месяцев, ведь даже с 1000 рублей на руках ты уже сможешь купить облигацию государственного займа.
Ложно полагать, что с 10-20 тыс. рублей 🤷🏼♀️ ты не сможешь начать инвестировать. Хотя бы взгляни на Уоррена Баффета, который начал свой путь инвестора со 115 долларов и при первой же сделке заработал всего 5 долларов. Сегодня этот человек входит в список самых богатых людей мира.
Вот несколько советов, которых стоит придерживаться начинающему инвестору:
1️⃣ Определись с горизонтом инвестирования
Если речь идёт об облигациях, на фондовом рынке существует условное деление на краткосрочные бумаги и долгосрочные. Например, ОФЗ ограничены конкретным сроком действия (3, 5, 7 и даже 10 лет). Акции, в свою очередь, считаются бессрочным активом. Они существуют, пока компания работает и остается публичной.
2️⃣ Выбери инструмент инвестирования
Определись, куда лучше вложить деньги. Инвестор принимает решение, какие ценные бумаги он будет приобретать, вложит ли деньги в развитие бизнеса, доверит ли сбережения ПИФу и управляющей компании, просто откроет депозит в банке или разберётся с инструментами инвестирования и начнёт свой путь на фондовом рынке.
3️⃣ Ориентируйся на риски и доходность
Ценные бумаги с фиксированным процентом, к примеру, ОФЗ считаются менее рискованным инструментом по сравнению с акциями и облигациями, выпущенными предприятиями.
#инвестиции
Как правило, инвестиции требуют каких-то первоначальных сбережений. Отличным способом могут стать отчисления с заработной платы. Откладывая всего по 10%, уже за год ты сможешь накопить сумму, достаточную для входа на фондовый рынок. При этом, не обязательно ждать все 12 месяцев, ведь даже с 1000 рублей на руках ты уже сможешь купить облигацию государственного займа.
Ложно полагать, что с 10-20 тыс. рублей 🤷🏼♀️ ты не сможешь начать инвестировать. Хотя бы взгляни на Уоррена Баффета, который начал свой путь инвестора со 115 долларов и при первой же сделке заработал всего 5 долларов. Сегодня этот человек входит в список самых богатых людей мира.
Вот несколько советов, которых стоит придерживаться начинающему инвестору:
1️⃣ Определись с горизонтом инвестирования
Если речь идёт об облигациях, на фондовом рынке существует условное деление на краткосрочные бумаги и долгосрочные. Например, ОФЗ ограничены конкретным сроком действия (3, 5, 7 и даже 10 лет). Акции, в свою очередь, считаются бессрочным активом. Они существуют, пока компания работает и остается публичной.
2️⃣ Выбери инструмент инвестирования
Определись, куда лучше вложить деньги. Инвестор принимает решение, какие ценные бумаги он будет приобретать, вложит ли деньги в развитие бизнеса, доверит ли сбережения ПИФу и управляющей компании, просто откроет депозит в банке или разберётся с инструментами инвестирования и начнёт свой путь на фондовом рынке.
3️⃣ Ориентируйся на риски и доходность
Ценные бумаги с фиксированным процентом, к примеру, ОФЗ считаются менее рискованным инструментом по сравнению с акциями и облигациями, выпущенными предприятиями.
#инвестиции