❓В какой ментальной ловушке были/находитесь вы? (выбрать можно несколько ответов)
Anonymous Poll
67%
1
25%
2
17%
3
25%
4
3 ИНСТРУМЕНТА ЗАЩИТЫ ДЕНЕГ⠀
⠀
Я никогда 🤷🏼♀️ не понимала тех, кто тратит деньги в ноль, не задумываясь о завтрашнем дне. ⠀
⠀
И это совершенно не зависит от того, получает человек зарплату в 30 тысяч или вытаскивает из бизнеса каждый месяц 1 млн.
⠀
Тратят подчистую, 🤦🏼♀️ не сберегая ничего. ⠀
⠀
Конечно, я понимаю, что хочется жить здесь и сейчас, но это неблагоразумно и неэффективно, особенно если вам уже исполнилось 35!⠀
⠀
В 35 особенно задумываешься над тем, как быть уверенным в завтрашнем дне.⠀
⠀
1️⃣ Сбережение — это первый и самый важный инструмент финансового планирования. ⠀
⠀
И начинается он с обретения уверенности в накоплениях, формирования так называемого личного «стабилизационного фонда» или «подушки безопасности». Именно там лежат деньги на непредвиденные траты. ⠀
⠀
Это накопительные счета, валюта, депозиты и облигации. Активы, из которых можно быстро вытащить деньги, если они срочно понадобятся.⠀
⠀
2️⃣ Второй инструмент — страхование. Сюда входит страхование жизни, автомобиля и недвижимости. Почему это важно делать каждый год? ⠀
⠀
Это расходы на спокойствие! ⠀
⠀
Страховка жизни важна в случае ухудшения здоровья и трудоспособности, потери работы или бизнеса. Автомобиля и недвижимости — думаю, объяснять не нужно. ⠀
⠀
Имея три страховки на руках, в случае непредвиденных ситуаций вам не нужно будет лезть в «стабилизационный фонд», чтобы покрыть эти расходы.⠀
⠀
3️⃣ И третий инструмент — инвестирование.⠀
⠀
Деньги должны работать и приносить ещё больше денег. И чтобы деньги не лежали просто так на счету или «дома под матрасом», им нужно дать возможность поработать.⠀
⠀
☝🏻Во-первых, чтобы компенсировать инфляцию. Во-вторых, приумножить то, что есть. ⠀
⠀
Самыми лучшими вариантами инвестирования является покупка акций, фондов или долгосрочных облигаций. Конечно же, тут надо разбираться. И если вы хотите это сделать, приглашаю вас на БЕСПЛАТНУЮ консультацию @sva_finance
⠀
❓А как е инструменты защиты используете вы?
⠀
Я никогда 🤷🏼♀️ не понимала тех, кто тратит деньги в ноль, не задумываясь о завтрашнем дне. ⠀
⠀
И это совершенно не зависит от того, получает человек зарплату в 30 тысяч или вытаскивает из бизнеса каждый месяц 1 млн.
⠀
Тратят подчистую, 🤦🏼♀️ не сберегая ничего. ⠀
⠀
Конечно, я понимаю, что хочется жить здесь и сейчас, но это неблагоразумно и неэффективно, особенно если вам уже исполнилось 35!⠀
⠀
В 35 особенно задумываешься над тем, как быть уверенным в завтрашнем дне.⠀
⠀
1️⃣ Сбережение — это первый и самый важный инструмент финансового планирования. ⠀
⠀
И начинается он с обретения уверенности в накоплениях, формирования так называемого личного «стабилизационного фонда» или «подушки безопасности». Именно там лежат деньги на непредвиденные траты. ⠀
⠀
Это накопительные счета, валюта, депозиты и облигации. Активы, из которых можно быстро вытащить деньги, если они срочно понадобятся.⠀
⠀
2️⃣ Второй инструмент — страхование. Сюда входит страхование жизни, автомобиля и недвижимости. Почему это важно делать каждый год? ⠀
⠀
Это расходы на спокойствие! ⠀
⠀
Страховка жизни важна в случае ухудшения здоровья и трудоспособности, потери работы или бизнеса. Автомобиля и недвижимости — думаю, объяснять не нужно. ⠀
⠀
Имея три страховки на руках, в случае непредвиденных ситуаций вам не нужно будет лезть в «стабилизационный фонд», чтобы покрыть эти расходы.⠀
⠀
3️⃣ И третий инструмент — инвестирование.⠀
⠀
Деньги должны работать и приносить ещё больше денег. И чтобы деньги не лежали просто так на счету или «дома под матрасом», им нужно дать возможность поработать.⠀
⠀
☝🏻Во-первых, чтобы компенсировать инфляцию. Во-вторых, приумножить то, что есть. ⠀
⠀
Самыми лучшими вариантами инвестирования является покупка акций, фондов или долгосрочных облигаций. Конечно же, тут надо разбираться. И если вы хотите это сделать, приглашаю вас на БЕСПЛАТНУЮ консультацию @sva_finance
⠀
❓А как е инструменты защиты используете вы?
ВНУТРЕННИЙ РЕБЁНОК-ТРАНЖИРА
Друзья, сегодня прекрасный праздник - День защиты детей. Пусть все детки будут счастливы 🙏🏻 и здоровы, а родители осознаны и заботливы.
В День защиты детей самое время вспомнить, что ребёнок живёт в каждом взрослом. Именно он любит готовить вкусненькое, замечает красоту цветов, играет с детьми в куклы и войнушку. А ещё он тратит деньги так, как хочет 💸 Поэтому рассмотрим сегодня вопрос внутреннего ребёнка-транжиры: как наши субличности тратят деньги. Внутренний
👉🏻Помимо Ребёнка в человеке есть ещё два эго-состояния: Родитель и Взрослый. Итак, как же приручить неразумное дитя.
▪️Ребёнок — хочу
«Купи, ну купи», — часто канючат дети в магазине. Внутренний Ребёнок ведёт себя также: «Я не хочу ничего решать, я хочу мороженое».
Однако благодаря этому эго-состоянию мы можем творить и ощущать всю полноту жизни. А внутреннего Ребёнка нужно баловать и поощрять.
▪️Родитель — должен
В состоянии Родителя мы себя принимаем или критикуем. Если настоящие родители учили покупать только нужное, экономить каждую копейку, то вряд ли вы позволяете Ребёнку красивую вещь, ведь она дорогая, непрактичная, а значит, её нельзя.
▪️Взрослый — будем рациональными
Только из здоровых детско-родительских отношений вырастет Взрослый, который делает нашу жизнь стабильной и благополучной. Если вы покупаете 20-ю пару туфель, постарайтесь не ругать себя, а принять.
Как только вы разрешите себе странности, снизится тревожность и появится пространство для альтернативного мнения.
Взрослый с холодной головой констатирует, что шопоголизм появился из-за бедного детства, в котором была всего одна пара туфель, да и ту приходилось делить с сестрой.
▪️Как всех помирить
Если у вас не получается откладывать деньги и думать о завтрашнем дне, как того хочет Взрослый, значит, Ребёнок считает это занятие скучным.
В этом случае призывайте на помощь Родителя, который будет хвалить Ребёнка за каждый шаг в нужном направлении.
Чтобы жить в гармонии 🙏🏻 с собой, научитесь переключаться между состояниями, чтобы у каждого была возможность проявиться.
Друзья, ещё раз всех с праздником! И желаю всем «подружиться» со своим ☺️ внутренним ребёнком.
Друзья, сегодня прекрасный праздник - День защиты детей. Пусть все детки будут счастливы 🙏🏻 и здоровы, а родители осознаны и заботливы.
В День защиты детей самое время вспомнить, что ребёнок живёт в каждом взрослом. Именно он любит готовить вкусненькое, замечает красоту цветов, играет с детьми в куклы и войнушку. А ещё он тратит деньги так, как хочет 💸 Поэтому рассмотрим сегодня вопрос внутреннего ребёнка-транжиры: как наши субличности тратят деньги. Внутренний
👉🏻Помимо Ребёнка в человеке есть ещё два эго-состояния: Родитель и Взрослый. Итак, как же приручить неразумное дитя.
▪️Ребёнок — хочу
«Купи, ну купи», — часто канючат дети в магазине. Внутренний Ребёнок ведёт себя также: «Я не хочу ничего решать, я хочу мороженое».
Однако благодаря этому эго-состоянию мы можем творить и ощущать всю полноту жизни. А внутреннего Ребёнка нужно баловать и поощрять.
▪️Родитель — должен
В состоянии Родителя мы себя принимаем или критикуем. Если настоящие родители учили покупать только нужное, экономить каждую копейку, то вряд ли вы позволяете Ребёнку красивую вещь, ведь она дорогая, непрактичная, а значит, её нельзя.
▪️Взрослый — будем рациональными
Только из здоровых детско-родительских отношений вырастет Взрослый, который делает нашу жизнь стабильной и благополучной. Если вы покупаете 20-ю пару туфель, постарайтесь не ругать себя, а принять.
Как только вы разрешите себе странности, снизится тревожность и появится пространство для альтернативного мнения.
Взрослый с холодной головой констатирует, что шопоголизм появился из-за бедного детства, в котором была всего одна пара туфель, да и ту приходилось делить с сестрой.
▪️Как всех помирить
Если у вас не получается откладывать деньги и думать о завтрашнем дне, как того хочет Взрослый, значит, Ребёнок считает это занятие скучным.
В этом случае призывайте на помощь Родителя, который будет хвалить Ребёнка за каждый шаг в нужном направлении.
Чтобы жить в гармонии 🙏🏻 с собой, научитесь переключаться между состояниями, чтобы у каждого была возможность проявиться.
Друзья, ещё раз всех с праздником! И желаю всем «подружиться» со своим ☺️ внутренним ребёнком.
КАК СТАТЬ ИНВЕСТОРОМ И НЕ НАСТУПАТЬ НА ОДНИ И ТЕ ЖЕ ГРАБЛИ
Стать инвестором легко, стоит только открыть брокерский счет, купить акции и вот уже “Всем привет! Я - акционер, инвестор”.
👉🏻 А вот стать долгосрочным инвестором и не бросить через пару недель - задачка “со звездочкой”.
Какие ошибки часто допускают новички и как стать настоящим инвестором - обсудим сегодня.
Ошибка №1:
Брать кредит для покупки ценных бумаг
Никогда, слышите? Никогда! Не берите кредит для покупки ценных бумаг!
Инвестирование - процесс достаточно длительный, доходность и темпы роста (снижения) мы можем только прогнозировать. А вот кредит придется выплачивать вовремя и постоянно.
📌 Запомните: В начале инвестиционной деятельности рассчитывать стоит ТОЛЬКО на свои силы и те деньги, которые не нужны вам прямо сейчас!
То же самое касается и торговли с кредитным плечом или как ее еще называют “Маржинальная торговля”.
Ошибка №2:
Путать трейдинг с инвестициями
Трейдинг - это ежедневная работа, спекуляция ценными бумагами, связанная с риском и стрессом.
Инвестирование - вложение капитала на долгосрок от года и более. Риски тут, конечно, тоже присутствуют, но все же в гораздо меньшей степени.
📌 Запомните: Трейдинг и инвестиции — разные понятия. Но и то и другое имеет право на существование. И тому и другому нужно учиться.
Ошибка №3:
Игнорирование рисков
При расчетах своей будущей доходности начинающие инвесторы очень часто забывают рассчитать возможные риски. Например, когда происходит резкое падение фондового рынка, неподготовленный морально инвестор-новичок начинает паниковать и совершать необдуманные действия.
📌 Запомните: Риск присутствует в любых вложениях. Постарайтесь просчитать не только положительный, но и отрицательный результат инвестирования и определите для себя, какой минус вы смогли бы спокойно пережить.
Ошибка №4:
Инвестиции на ультракороткий срок
Начиная какое-то новое дело нам часто хочется увидеть быстрый результат. Желательно завтра. В инвестировании большую роль играет время, работа сложного процента и ваши навыки.
Есть отличная цитата Уоррена Баффета на эту тему: “9 женщин не смогут родить ребёнка за 1 месяц, как ни крути”.
📌 Запомните: Самые успешные инвестиции — долгосрочные.
Ошибка №5:
Полагаться только на мнение и идеи других инвесторов
Будь это хоть сам Питер Линч, Бенжамин Грэхем или известные аналитики с миллионными каналами в телеграмм или ютуб - неважно - никогда не полагайтесь ТОЛЬКО на чужие инвестиционные идеи! Существует множество факторов и обстоятельств, из-за которых эти идеи могут не воплотиться в жизнь.
📌 Запомните: анализируйте ценные бумаги самостоятельно, изучайте компании, учитывайте альтернативные мнения. Берите на себя ответственность за свои действия.
Ошибка № 6:
Не придерживаться стратегии
Часто новички паникуют, видя, что цены на купленные акции снижаются, а деньги на брокерском счете тают на глазах. Тут же загораются новой идеей, которая может “принести сверхдоходность и отбить все убытки”.
📌 Запомните: Настоящий инвестор сначала разрабатывает стратегию инвестирования, а потом четко следует ей, несмотря на внешние обстоятельства.
Ошибка №7:
Вкладывать все деньги в один инструмент
Страшное слово “диверсификация” на деле оказывается самым полезным для инвестора-новичка. От латинского “diversificatio” оно буквально означает “разнообразие”. С помощью диверсификации, т.е. распределения своих денежных средств по разным активам, инвестор снижает уровень риска своих вложений.
📌 Запомните: Диверсифицировать свой капитал необходимо. Особенно новичкам!
💪🏻 Продуктивной вам рабочей недели, друзья, и отличного профита!
❓Хотите получить большую прибыль на этой недели, кликайте на удачу на мешочек с деньгами👇🏻
Стать инвестором легко, стоит только открыть брокерский счет, купить акции и вот уже “Всем привет! Я - акционер, инвестор”.
👉🏻 А вот стать долгосрочным инвестором и не бросить через пару недель - задачка “со звездочкой”.
Какие ошибки часто допускают новички и как стать настоящим инвестором - обсудим сегодня.
Ошибка №1:
Брать кредит для покупки ценных бумаг
Никогда, слышите? Никогда! Не берите кредит для покупки ценных бумаг!
Инвестирование - процесс достаточно длительный, доходность и темпы роста (снижения) мы можем только прогнозировать. А вот кредит придется выплачивать вовремя и постоянно.
📌 Запомните: В начале инвестиционной деятельности рассчитывать стоит ТОЛЬКО на свои силы и те деньги, которые не нужны вам прямо сейчас!
То же самое касается и торговли с кредитным плечом или как ее еще называют “Маржинальная торговля”.
Ошибка №2:
Путать трейдинг с инвестициями
Трейдинг - это ежедневная работа, спекуляция ценными бумагами, связанная с риском и стрессом.
Инвестирование - вложение капитала на долгосрок от года и более. Риски тут, конечно, тоже присутствуют, но все же в гораздо меньшей степени.
📌 Запомните: Трейдинг и инвестиции — разные понятия. Но и то и другое имеет право на существование. И тому и другому нужно учиться.
Ошибка №3:
Игнорирование рисков
При расчетах своей будущей доходности начинающие инвесторы очень часто забывают рассчитать возможные риски. Например, когда происходит резкое падение фондового рынка, неподготовленный морально инвестор-новичок начинает паниковать и совершать необдуманные действия.
📌 Запомните: Риск присутствует в любых вложениях. Постарайтесь просчитать не только положительный, но и отрицательный результат инвестирования и определите для себя, какой минус вы смогли бы спокойно пережить.
Ошибка №4:
Инвестиции на ультракороткий срок
Начиная какое-то новое дело нам часто хочется увидеть быстрый результат. Желательно завтра. В инвестировании большую роль играет время, работа сложного процента и ваши навыки.
Есть отличная цитата Уоррена Баффета на эту тему: “9 женщин не смогут родить ребёнка за 1 месяц, как ни крути”.
📌 Запомните: Самые успешные инвестиции — долгосрочные.
Ошибка №5:
Полагаться только на мнение и идеи других инвесторов
Будь это хоть сам Питер Линч, Бенжамин Грэхем или известные аналитики с миллионными каналами в телеграмм или ютуб - неважно - никогда не полагайтесь ТОЛЬКО на чужие инвестиционные идеи! Существует множество факторов и обстоятельств, из-за которых эти идеи могут не воплотиться в жизнь.
📌 Запомните: анализируйте ценные бумаги самостоятельно, изучайте компании, учитывайте альтернативные мнения. Берите на себя ответственность за свои действия.
Ошибка № 6:
Не придерживаться стратегии
Часто новички паникуют, видя, что цены на купленные акции снижаются, а деньги на брокерском счете тают на глазах. Тут же загораются новой идеей, которая может “принести сверхдоходность и отбить все убытки”.
📌 Запомните: Настоящий инвестор сначала разрабатывает стратегию инвестирования, а потом четко следует ей, несмотря на внешние обстоятельства.
Ошибка №7:
Вкладывать все деньги в один инструмент
Страшное слово “диверсификация” на деле оказывается самым полезным для инвестора-новичка. От латинского “diversificatio” оно буквально означает “разнообразие”. С помощью диверсификации, т.е. распределения своих денежных средств по разным активам, инвестор снижает уровень риска своих вложений.
📌 Запомните: Диверсифицировать свой капитал необходимо. Особенно новичкам!
💪🏻 Продуктивной вам рабочей недели, друзья, и отличного профита!
❓Хотите получить большую прибыль на этой недели, кликайте на удачу на мешочек с деньгами👇🏻
ЗАКОНЫ УПРАВЛЕНИЯ ДЕНЬГАМИ
▪️Право выбора
Успешные люди утверждают, что быть богатым или бедным – выбор самого человека. Человек, рожденный в бедной семье, с самых малых лет начинает учиться неправильным установкам относительно денег, ограничивая себя, как когда-то его родители. Все начинается с того, что в голову ещё ребенку вбивают, что он не сможет добиться больших успехов, ведь он бедный, у него недостаточно способностей, возможностей и всего прочего. А ведь нужно верить в себя! У нас нет ограничений, мы можем добиться всего, достаточно принимать правильные решения и рисковать с умом.
▪️Сила капитала
В жизни крайне важно уметь не экономить деньги, а уметь их зарабатывать. Наличие капитала ничто, если у вас нет развитого навыка заработка денег, ведь любой капитал может истощиться, а способность зарабатывать всегда будет с вами. Не забывайте, что самая правильная инвестиция – это инвестиция в себя, ведь вы можете отбить эти деньги с плюсом. Помните, что ваш доход – это отражение вашей способности получать прибыль. На самом-то деле, прибыль можно получать почти со всего, правда, только в том случае, если вы разовьете в себе соответствующие навыки. Работайте над своими знаниями, вкладывайте в себя, учитесь зарабатывать!
▪️Правило отдаленной выгоды
Стоя на распутье между выбором из моментальной прибыли и отдаленной выгоды, всегда выбирайте то, что может принести вам больше плодов. Чаще всего, к успеху ведет не моментальная прибыль, а перспектива. Только недальновидные люди между карьерным ростом и статичной зарплатой выберут второе. Дальновидный же человек запасется терпением и будет следовать своим планам. Стремящийся к богатству всегда смотрит в будущее.
▪️Откладывать на «черный день»
Поскольку ситуации в жизни бывают разные, то и подготовленным к ним нужно быть на все 100%. Именно поэтому вам нужно откладывать ежемесячно 10% своего дохода: только в этом случае в виду непредвиденных обстоятельств вы будете относительно спокойны за свою участь. Возможно, эта сумма покажется вам слишком большой, но на самом деле она является самой приемлемой. В крайнем случае, начните откладывать с того процента, который можете себе позволить: 1%, 2%, 3%… Постепенно увеличивайте размеры ваших вложений, но никогда не уменьшайте: человек очень непостоянное создание, один раз вложив меньше, он начнет делать это постоянно.
▪️Правило сохранения «массы»
Неимоверно важно не только хорошо зарабатывать и откладывать 10%, но и иметь остаток из тех денег, что вы заработали. Если вы тратите все до копейки, опять же не считая 10%, то с такими тратами удачи не видать. Для того, чтоб реализовывать какие-то крупные желания, нужно иметь крупные возможности, а тратя больше, чем вы получаете, возможностей ещё долго не будет.
▪️Деньги в инвестиции
Деньги без инвестиций – это не капитал. Капитал – только то, что приносит прибыль, а не лежит мертвым грузом или тратится. Поэтому нужно искать доступные для вас способы вложить деньги, чтоб получить прибыль. Однако, бездумное вкладывание денег во все подряд – ещё хуже, чем полное отсутствие инвестиций. Прежде чем вложить куда-то деньги, вы должны тщательно обдумать ситуацию, сделать детальный анализ: что будет, если я прогорю на этом деле? Много ли я потеряю, и после потерь, смогу ли вновь держаться на плаву? Если ответ – да, то спокойно вкладывайте сумму. А если вы понимаете, что в случае неудачи мероприятия вы окажитесь буквально босиком, то отложите в сторону такие перспективы. Риск должен быть с умом, иначе это не риск, а безрассудство, чего деньги не терпят.
▪️Анализируйте
Вы должны чувствовать потребность и иметь время и возможность анализировать ваше материальное состояние. Главным образом – ваши финансы. Деньги любят, чтоб их считали, деньги любят, чтоб ими распоряжались. Поэтому не чурайтесь тратить время на составление планов и стратегий: так вы убережете себя от крупных потерь.
☝🏻И помните: если вы не управляете своими деньгами, деньги управляют вами.
▪️Право выбора
Успешные люди утверждают, что быть богатым или бедным – выбор самого человека. Человек, рожденный в бедной семье, с самых малых лет начинает учиться неправильным установкам относительно денег, ограничивая себя, как когда-то его родители. Все начинается с того, что в голову ещё ребенку вбивают, что он не сможет добиться больших успехов, ведь он бедный, у него недостаточно способностей, возможностей и всего прочего. А ведь нужно верить в себя! У нас нет ограничений, мы можем добиться всего, достаточно принимать правильные решения и рисковать с умом.
▪️Сила капитала
В жизни крайне важно уметь не экономить деньги, а уметь их зарабатывать. Наличие капитала ничто, если у вас нет развитого навыка заработка денег, ведь любой капитал может истощиться, а способность зарабатывать всегда будет с вами. Не забывайте, что самая правильная инвестиция – это инвестиция в себя, ведь вы можете отбить эти деньги с плюсом. Помните, что ваш доход – это отражение вашей способности получать прибыль. На самом-то деле, прибыль можно получать почти со всего, правда, только в том случае, если вы разовьете в себе соответствующие навыки. Работайте над своими знаниями, вкладывайте в себя, учитесь зарабатывать!
▪️Правило отдаленной выгоды
Стоя на распутье между выбором из моментальной прибыли и отдаленной выгоды, всегда выбирайте то, что может принести вам больше плодов. Чаще всего, к успеху ведет не моментальная прибыль, а перспектива. Только недальновидные люди между карьерным ростом и статичной зарплатой выберут второе. Дальновидный же человек запасется терпением и будет следовать своим планам. Стремящийся к богатству всегда смотрит в будущее.
▪️Откладывать на «черный день»
Поскольку ситуации в жизни бывают разные, то и подготовленным к ним нужно быть на все 100%. Именно поэтому вам нужно откладывать ежемесячно 10% своего дохода: только в этом случае в виду непредвиденных обстоятельств вы будете относительно спокойны за свою участь. Возможно, эта сумма покажется вам слишком большой, но на самом деле она является самой приемлемой. В крайнем случае, начните откладывать с того процента, который можете себе позволить: 1%, 2%, 3%… Постепенно увеличивайте размеры ваших вложений, но никогда не уменьшайте: человек очень непостоянное создание, один раз вложив меньше, он начнет делать это постоянно.
▪️Правило сохранения «массы»
Неимоверно важно не только хорошо зарабатывать и откладывать 10%, но и иметь остаток из тех денег, что вы заработали. Если вы тратите все до копейки, опять же не считая 10%, то с такими тратами удачи не видать. Для того, чтоб реализовывать какие-то крупные желания, нужно иметь крупные возможности, а тратя больше, чем вы получаете, возможностей ещё долго не будет.
▪️Деньги в инвестиции
Деньги без инвестиций – это не капитал. Капитал – только то, что приносит прибыль, а не лежит мертвым грузом или тратится. Поэтому нужно искать доступные для вас способы вложить деньги, чтоб получить прибыль. Однако, бездумное вкладывание денег во все подряд – ещё хуже, чем полное отсутствие инвестиций. Прежде чем вложить куда-то деньги, вы должны тщательно обдумать ситуацию, сделать детальный анализ: что будет, если я прогорю на этом деле? Много ли я потеряю, и после потерь, смогу ли вновь держаться на плаву? Если ответ – да, то спокойно вкладывайте сумму. А если вы понимаете, что в случае неудачи мероприятия вы окажитесь буквально босиком, то отложите в сторону такие перспективы. Риск должен быть с умом, иначе это не риск, а безрассудство, чего деньги не терпят.
▪️Анализируйте
Вы должны чувствовать потребность и иметь время и возможность анализировать ваше материальное состояние. Главным образом – ваши финансы. Деньги любят, чтоб их считали, деньги любят, чтоб ими распоряжались. Поэтому не чурайтесь тратить время на составление планов и стратегий: так вы убережете себя от крупных потерь.
☝🏻И помните: если вы не управляете своими деньгами, деньги управляют вами.
ЧТО БУДЕТ, ЕСЛИ ИНВЕСТОР НЕ ЗАПЛАТИТ НАЛОГ?
Этот вопрос мучает многих, кто торгует на рынке США 🇺🇸 и кто хотел бы торговать, но не хочет «заморачиваться» с уплатой налога. Ведь это же надо какую-то форму заполнять, на каком-то сайте, не понятно как это делать, а как правильно, а еще и платить надо - ну его, лучше я буду 🤑 торговать тем, что мне предлагает СПБ-площадка.
Для этого на помощь приходит форма W-8. Т.е. вы купили иностранные акции, включая, кстати и СПБ, подписали форму W-8, которая предполагает, что 10% от перечисленных дивидендов будет удержано в виде налога самой компанией-эмитентом, а вот 3% от суммы полученных дивидендов вам нужно заплатить самостоятельно по месту жительства в России.
☝🏻Часто получается так, что эти 3% равны буквально копейкам, это небольшие суммы до 500р. И инвесторы просто не хотят «заморачиваться» с уплатой этого налога, потому что потратишь кучу времени, а смысла даже для самой налоговой будет не много. И поэтому люди просто игнорируют этот налог или пытаются искать ответ по чатам и в поисковике.
Итак, если обратиться к законодательству, то там написано следующее:
Статья 119 НК РФ: «…если у вас есть налог к уплате, но вы не подали декларацию, то грозит штраф в размере 5% от суммы налога за каждый месяц просрочки (начиная с 1 мая), но не более 30% от общей суммы».
👉🏻Другими словами, если вы получили дивиденды от иностранных эмитентов в размере, например, 5$, в рублях это 366р. С этой суммы дивидендов иностранный эмитент уже удержал 10%, т.е. 366р. – 36,6р. = 329,4р. – эту сумму вы получили на брокерский счёт.
И теперь с этой суммы 329,4р. Вам нужно заплатить ещё 3%,.т.е. сумма налога равна 9,88р! Если вы не ❌ заплатите налоговой эти 9,88р., то на вас наложат штраф в размере 0,49р. Каждый месяц, пока не накопится максимальный штраф 30% от 9,88р., т.е. 2,96р.
Здесь важное дополнение. ❗️Штраф может быть наложен только в том случае, если налоговая инспекция ОБНАРУЖИЛА неуплату налога. Если не обнаружила – то штрафа не будет, время пройдёт, начнётся новый налоговый период и всё обнулится. В ПОДАВЛЯЮЩЕМ БОЛЬШИНСТВЕ случаев налоговая НЕ ОБНАРУЖИВАЕТ не уплаченные налоги, потому что в этом же подавляющем большинстве эти налоги копеечные.
❓Понимаете? Собственно, по сути не будет Н И Ч Е Г О!
При какой сумме 🤷🏼♀️ налоговая к вам всё-таки начнёт придираться? Это будет в том случае, если вы не доплатите налог в размере от 90.0000р. (чтобы возник такой налог, нужно получить дивиденды от иностранных компаний в размере 30.000.000р.). И только в этом случае к инвестору может быть применена ответственность в соответствии со статьёй 198 УК РФ (Уклонение от уплаты налогов и (или) сборов с физического лица).
Но всё же, если вы честный налогоплательщик и хотите заплатить 💸 причитающиеся налоги (пусть и копеечные), то на самом деле, это не составляет никакого труда, делается полностью онлайн в личном кабинете на официальном сайте налоговой, т.е. никуда ходить не нужно, заполняете форму по алгоритму и всё. Просто сделайте один раз и дальше все будет просто.
❓А вы всегда платите налоги?
Этот вопрос мучает многих, кто торгует на рынке США 🇺🇸 и кто хотел бы торговать, но не хочет «заморачиваться» с уплатой налога. Ведь это же надо какую-то форму заполнять, на каком-то сайте, не понятно как это делать, а как правильно, а еще и платить надо - ну его, лучше я буду 🤑 торговать тем, что мне предлагает СПБ-площадка.
Для этого на помощь приходит форма W-8. Т.е. вы купили иностранные акции, включая, кстати и СПБ, подписали форму W-8, которая предполагает, что 10% от перечисленных дивидендов будет удержано в виде налога самой компанией-эмитентом, а вот 3% от суммы полученных дивидендов вам нужно заплатить самостоятельно по месту жительства в России.
☝🏻Часто получается так, что эти 3% равны буквально копейкам, это небольшие суммы до 500р. И инвесторы просто не хотят «заморачиваться» с уплатой этого налога, потому что потратишь кучу времени, а смысла даже для самой налоговой будет не много. И поэтому люди просто игнорируют этот налог или пытаются искать ответ по чатам и в поисковике.
Итак, если обратиться к законодательству, то там написано следующее:
Статья 119 НК РФ: «…если у вас есть налог к уплате, но вы не подали декларацию, то грозит штраф в размере 5% от суммы налога за каждый месяц просрочки (начиная с 1 мая), но не более 30% от общей суммы».
👉🏻Другими словами, если вы получили дивиденды от иностранных эмитентов в размере, например, 5$, в рублях это 366р. С этой суммы дивидендов иностранный эмитент уже удержал 10%, т.е. 366р. – 36,6р. = 329,4р. – эту сумму вы получили на брокерский счёт.
И теперь с этой суммы 329,4р. Вам нужно заплатить ещё 3%,.т.е. сумма налога равна 9,88р! Если вы не ❌ заплатите налоговой эти 9,88р., то на вас наложат штраф в размере 0,49р. Каждый месяц, пока не накопится максимальный штраф 30% от 9,88р., т.е. 2,96р.
Здесь важное дополнение. ❗️Штраф может быть наложен только в том случае, если налоговая инспекция ОБНАРУЖИЛА неуплату налога. Если не обнаружила – то штрафа не будет, время пройдёт, начнётся новый налоговый период и всё обнулится. В ПОДАВЛЯЮЩЕМ БОЛЬШИНСТВЕ случаев налоговая НЕ ОБНАРУЖИВАЕТ не уплаченные налоги, потому что в этом же подавляющем большинстве эти налоги копеечные.
❓Понимаете? Собственно, по сути не будет Н И Ч Е Г О!
При какой сумме 🤷🏼♀️ налоговая к вам всё-таки начнёт придираться? Это будет в том случае, если вы не доплатите налог в размере от 90.0000р. (чтобы возник такой налог, нужно получить дивиденды от иностранных компаний в размере 30.000.000р.). И только в этом случае к инвестору может быть применена ответственность в соответствии со статьёй 198 УК РФ (Уклонение от уплаты налогов и (или) сборов с физического лица).
Но всё же, если вы честный налогоплательщик и хотите заплатить 💸 причитающиеся налоги (пусть и копеечные), то на самом деле, это не составляет никакого труда, делается полностью онлайн в личном кабинете на официальном сайте налоговой, т.е. никуда ходить не нужно, заполняете форму по алгоритму и всё. Просто сделайте один раз и дальше все будет просто.
❓А вы всегда платите налоги?
КОГДА ВЫ НАЧИНАЕТЕ ИНВЕСТИРОВАТЬ
🤔 А вы задумывались, что случается, когда вы начинаете инвестировать?
⠀
▪️Включается азарт. Хочется, чтоб капитал формировался быстрее. И вроде ты мог откладывать одну сумму, но видишь, что через некоторое время из разных источников приходят дополнительные деньги. Магия? нет, конечно. Так работает фокус внимания.
⠀
▪️Ты узнаешь, что такое фундаментальный анализ. Это такая штука, которая сильно повышает чувство собственного достоинства. Ведь теперь ты можешь с многозначительным видом на самых серьезных щах читать финансовые отчеты компаний и понимать их. Это не в блогах комменты писать "вы все сволочи". Это поэффективнее будет.
⠀
▪️Ты будешь смотреть на свои покупки иначе. И если встает выбор между двумя товарами, ты купишь у той фирмы, чьи акции ты держишь. Потому что твои 659 рублей за футболку так или иначе вернутся к тебе)))
⠀
▪️Ты станешь сыном/дочерью маминой подруги, потому что старшее поколение сложно понимает фондовый рынок, но очень хорошо знает слово "инвестор". Вот так тебя перед всеми тетями и соседками называть будут.
⠀
▪️Ты познакомишься с техническим анализом. И можно в кофейне, когда за соседним столиком кто-то интересный, типа случайно наговорить аудио "Я тут посмотрел твою идею по акции, вижу по дневному и часовому таймфрейму есть четкое пересечение экспоненциальных скользящих средних, да и по RSI намечается хорошая точка для сделки. Думаю, что потенциал в свинг 20% прибыли". Когда свинг - это не то, что может показаться.
⠀
▪️Тебе всегда будет чем заняться. Больше скучно не будет, потому что на рынке такое огромное количество бумаг, которые ты можешь анализировать. И есть в этом кайф, когда ты нашел отличную компанию, с перспективой, с хорошим моментом для покупки. И сидишь такой на диване и кажется, что ты немножко Илон Маск.
⠀
❓Ну что, на что копить будем? На пенсию, машину, пони? Есть идеи? Поделитесь в комментариях👇🏻
🤔 А вы задумывались, что случается, когда вы начинаете инвестировать?
⠀
▪️Включается азарт. Хочется, чтоб капитал формировался быстрее. И вроде ты мог откладывать одну сумму, но видишь, что через некоторое время из разных источников приходят дополнительные деньги. Магия? нет, конечно. Так работает фокус внимания.
⠀
▪️Ты узнаешь, что такое фундаментальный анализ. Это такая штука, которая сильно повышает чувство собственного достоинства. Ведь теперь ты можешь с многозначительным видом на самых серьезных щах читать финансовые отчеты компаний и понимать их. Это не в блогах комменты писать "вы все сволочи". Это поэффективнее будет.
⠀
▪️Ты будешь смотреть на свои покупки иначе. И если встает выбор между двумя товарами, ты купишь у той фирмы, чьи акции ты держишь. Потому что твои 659 рублей за футболку так или иначе вернутся к тебе)))
⠀
▪️Ты станешь сыном/дочерью маминой подруги, потому что старшее поколение сложно понимает фондовый рынок, но очень хорошо знает слово "инвестор". Вот так тебя перед всеми тетями и соседками называть будут.
⠀
▪️Ты познакомишься с техническим анализом. И можно в кофейне, когда за соседним столиком кто-то интересный, типа случайно наговорить аудио "Я тут посмотрел твою идею по акции, вижу по дневному и часовому таймфрейму есть четкое пересечение экспоненциальных скользящих средних, да и по RSI намечается хорошая точка для сделки. Думаю, что потенциал в свинг 20% прибыли". Когда свинг - это не то, что может показаться.
⠀
▪️Тебе всегда будет чем заняться. Больше скучно не будет, потому что на рынке такое огромное количество бумаг, которые ты можешь анализировать. И есть в этом кайф, когда ты нашел отличную компанию, с перспективой, с хорошим моментом для покупки. И сидишь такой на диване и кажется, что ты немножко Илон Маск.
⠀
❓Ну что, на что копить будем? На пенсию, машину, пони? Есть идеи? Поделитесь в комментариях👇🏻
ДЕДОЛЛАРИЗАЦИЯ
Минфин обнулил долю доллара в своей кубышке. Покупать или продавать американскую валюту?
У России есть 💰 кубышка — Фонд национального благосостояния (ФНБ). Власти складывают туда деньги от продажи нефти на «чёрный» день. Накопления хранят в разных валютах: долларах, евро, иенах и фунтах стерлингов.
Недавно вышла новость, что Минфин полностью избавится от доллара в Фонде национального благосостояния.
Для чего это затеял Минфин
Правительство хочет таким образом подстраховать деньги в ФНБ от негативного эффекта американских санкций. Сейчас доля доллара в кубышке составляет 35%, или $38,9 млрд.
☝🏻Доля существенная. Если США введут против нас новые ограничения, например, усложнят валютные операции, то это поставит под угрозу ФНБ.
Именно поэтому власти избавятся от доллара в Фонде национального благосостояния. Вместо него нарастят долю евро и добавят золото.
А как это отразится на курсе валют и золота?
Никак. Минфин не будет продавать доллары на рынке, а передаст их нашему Центробанку. Тот взамен передаст Минфину евро и золото из своих резервов.
Как быть с долларом?
Если американцы введут против нас новые санкции, то рубль просядет. Чтобы остаться в выигрыше от этого, есть смысл покупать доллары.
❗️Поэтому ваша тактика не должна поменяется: используйте любые просадки валюты, чтобы купить доллар по выгодной цене.
❓А вы будете продолжать закупать доллары или перейдёте на евро?
Минфин обнулил долю доллара в своей кубышке. Покупать или продавать американскую валюту?
У России есть 💰 кубышка — Фонд национального благосостояния (ФНБ). Власти складывают туда деньги от продажи нефти на «чёрный» день. Накопления хранят в разных валютах: долларах, евро, иенах и фунтах стерлингов.
Недавно вышла новость, что Минфин полностью избавится от доллара в Фонде национального благосостояния.
Для чего это затеял Минфин
Правительство хочет таким образом подстраховать деньги в ФНБ от негативного эффекта американских санкций. Сейчас доля доллара в кубышке составляет 35%, или $38,9 млрд.
☝🏻Доля существенная. Если США введут против нас новые ограничения, например, усложнят валютные операции, то это поставит под угрозу ФНБ.
Именно поэтому власти избавятся от доллара в Фонде национального благосостояния. Вместо него нарастят долю евро и добавят золото.
А как это отразится на курсе валют и золота?
Никак. Минфин не будет продавать доллары на рынке, а передаст их нашему Центробанку. Тот взамен передаст Минфину евро и золото из своих резервов.
Как быть с долларом?
Если американцы введут против нас новые санкции, то рубль просядет. Чтобы остаться в выигрыше от этого, есть смысл покупать доллары.
❗️Поэтому ваша тактика не должна поменяется: используйте любые просадки валюты, чтобы купить доллар по выгодной цене.
❓А вы будете продолжать закупать доллары или перейдёте на евро?
ЗАЧЕМ МЫ ДАЁМ В ДОЛГ?
Многие скажут: «ну просят же близкие, ну жалко же, они нуждаются в деньгах».
⠀
На самом деле причины всего 2:
• Хотим быть хорошими
• Хотим казаться круче
⠀
▪️Первая связана с тем, что мы боимся отказать, нам становится жаль человека, который попал в беду.
⠀
▪️Вторая связана с тем, что мы возвышаемся в глазах своего просителя и спасаем его от проблем! Ура, нам подарили такую возможность.
⠀
В обоих случаях человек, который просит, перекладывает ответственность по этому вопросу на вас. Не решает свою задачу сам.
⠀
❓Зачем вам чужая ответственность?
⠀
Выбирайте себя, сделайте так, как будет хорошо вам! Уверена, у вас найдётся несколько задач, под которые нужны эти деньги.
⠀
Если хотите поддержать в трудной ситуации человека, лучше дайте ему возможность заработать самостоятельно эти деньги, подбодрите словом, своими связями или просто обнимите, душевно поговорите.
⠀
❓Друзья, а даёте ли вы в долг или нет?
Многие скажут: «ну просят же близкие, ну жалко же, они нуждаются в деньгах».
⠀
На самом деле причины всего 2:
• Хотим быть хорошими
• Хотим казаться круче
⠀
▪️Первая связана с тем, что мы боимся отказать, нам становится жаль человека, который попал в беду.
⠀
▪️Вторая связана с тем, что мы возвышаемся в глазах своего просителя и спасаем его от проблем! Ура, нам подарили такую возможность.
⠀
В обоих случаях человек, который просит, перекладывает ответственность по этому вопросу на вас. Не решает свою задачу сам.
⠀
❓Зачем вам чужая ответственность?
⠀
Выбирайте себя, сделайте так, как будет хорошо вам! Уверена, у вас найдётся несколько задач, под которые нужны эти деньги.
⠀
Если хотите поддержать в трудной ситуации человека, лучше дайте ему возможность заработать самостоятельно эти деньги, подбодрите словом, своими связями или просто обнимите, душевно поговорите.
⠀
❓Друзья, а даёте ли вы в долг или нет?
ХУДШИЕ АКЦИИ ДЛЯ ИНВЕСТИЦИЙ В 2021 ГОДУ
Фондовые индексы обновляют исторические максимумы, а акции технологического, энергетического и финансового секторов — бенефициары этого роста. Но есть и другие, менее привлекательные инструменты.
🎥 Zoom Communication
Сервис Zoom стал одним из ключевых бенефициаров пандемии, но на фоне массовой вакцинации акции Zoom потеряли более 30% от максимумов. Акции оценены экстремально дорого — показатель P/S (отношение рыночной стоимости компании K выручке) равен 31,7.
📌 Macy’s
Положительная динамика акций американского ретейлера во многом обусловлена эффектом государственной программы. Данные меры носят временный характер. Macy’s по-прежнему сильно отстает по отношению K сектору цифровой коммерции — и сократить разрыв c лидером в секторе будет крайне трудно.
🚘 Tesla Motors
Акции Tesla упали более чем на 30% со своего максимума, но компания по-прежнему оценена дорого — Р/Е более 600. Рынок игнорирует растущую конкуренцию в секторе — практически у всех традиционных производителей есть программа электрокаров. А увлечение Илона Маска спекуляциями биткоином на балансе Tesla тревожит даже заядлых фанатов.
🇺🇸✈️ American Airlines
Акции авиаперевозчиков также неплохо восстановились с начала массовой вакцинации в США. Ho если бы не меры господдержки, ситуация в секторе сложилась бы иначе. Отложенный спрос на отпуска и повышение цен на авиабилеты не смогут быстро восстановить бизнес — он ограничен количеством посадочных мест.
❓У вас есть что-то из этого списка в вашем инвест. портфеле?
Фондовые индексы обновляют исторические максимумы, а акции технологического, энергетического и финансового секторов — бенефициары этого роста. Но есть и другие, менее привлекательные инструменты.
🎥 Zoom Communication
Сервис Zoom стал одним из ключевых бенефициаров пандемии, но на фоне массовой вакцинации акции Zoom потеряли более 30% от максимумов. Акции оценены экстремально дорого — показатель P/S (отношение рыночной стоимости компании K выручке) равен 31,7.
📌 Macy’s
Положительная динамика акций американского ретейлера во многом обусловлена эффектом государственной программы. Данные меры носят временный характер. Macy’s по-прежнему сильно отстает по отношению K сектору цифровой коммерции — и сократить разрыв c лидером в секторе будет крайне трудно.
🚘 Tesla Motors
Акции Tesla упали более чем на 30% со своего максимума, но компания по-прежнему оценена дорого — Р/Е более 600. Рынок игнорирует растущую конкуренцию в секторе — практически у всех традиционных производителей есть программа электрокаров. А увлечение Илона Маска спекуляциями биткоином на балансе Tesla тревожит даже заядлых фанатов.
🇺🇸✈️ American Airlines
Акции авиаперевозчиков также неплохо восстановились с начала массовой вакцинации в США. Ho если бы не меры господдержки, ситуация в секторе сложилась бы иначе. Отложенный спрос на отпуска и повышение цен на авиабилеты не смогут быстро восстановить бизнес — он ограничен количеством посадочных мест.
❓У вас есть что-то из этого списка в вашем инвест. портфеле?
7 СЕКРЕТОВ УДАЧНОЙ ЭКОНОМИИ
Совсем не обязательно платить много, если вы хотите покупать качественные вещи и заниматься тем, что по душе. Сегодня делюсь с вами несколькими хитростями, которые помогут сэкономить на важном.
▪️Ведите светскую жизнь
Чтобы не отставать от культурных трендов и при этом не переплачивать, подпишитесь в соцсетях на странички музеев, театров и других интересных вам площадок. Всегда будете первыми узнавать о бесплатных мероприятиях или о билетах со скидкой.
▪️Развивайтесь
Если вам не важно, как читать, на бумаге или с экрана, попросите у библиотекаря бесплатный доступ к магазину электронных книг. Такая опция есть в библиотеках многих регионов.
Фильмы тоже можно смотреть «по акции» — онлайн-кинотеатры часто предлагают льготную подписку, пробный период или низкие цены в определённые дни.
▪️Пользуйтесь промокодами
Крупные интернет-магазины щедры на скидки — сезонные, на день рождения или к празднику. Перед оформлением покупки нередко появляется окошко «введите промокод». Промокод можно найти во вкладке «акции» на этом же сайте или в соцсетях интернет-магазина.
▪️Берите с рук
Через сервисы объявлений покупают всё: от антикварного комода до туфель от именитого дизайнера. Там можно встретить достойные товары по низким ценам, которые продают мелкие предприниматели или, например, ваши соседи.
▪️Оформляйте скидочные карты
Всегда заводите карту постоянного клиента. Будете получать скидки и приятные бонусы.
▪️Подпишитесь на паблики со скидками
В мессенджерах и соцсетях есть группы, где люди обмениваются скидками и купонами. Подписчик такой группы, к примеру, купил авиабилет и получил к нему скидку на садовый инвентарь. Он с радостью готов её обменять или дёшево продать.
▪️Пользуйтесь трейд-ин
Магазины бытовой техники, одежды и обуви нередко предлагают «обменять старое на новое». Вы можете отнести ненужные вещи не в мусорный бак, а в магазин и получить скидку на новый товар.
В этом случае выигрываете не только вы, но и окружающая среда, ведь магазины отправляют неликвид на переработку.
❓А вы прибегаете к каким-либо способам экономии?
Совсем не обязательно платить много, если вы хотите покупать качественные вещи и заниматься тем, что по душе. Сегодня делюсь с вами несколькими хитростями, которые помогут сэкономить на важном.
▪️Ведите светскую жизнь
Чтобы не отставать от культурных трендов и при этом не переплачивать, подпишитесь в соцсетях на странички музеев, театров и других интересных вам площадок. Всегда будете первыми узнавать о бесплатных мероприятиях или о билетах со скидкой.
▪️Развивайтесь
Если вам не важно, как читать, на бумаге или с экрана, попросите у библиотекаря бесплатный доступ к магазину электронных книг. Такая опция есть в библиотеках многих регионов.
Фильмы тоже можно смотреть «по акции» — онлайн-кинотеатры часто предлагают льготную подписку, пробный период или низкие цены в определённые дни.
▪️Пользуйтесь промокодами
Крупные интернет-магазины щедры на скидки — сезонные, на день рождения или к празднику. Перед оформлением покупки нередко появляется окошко «введите промокод». Промокод можно найти во вкладке «акции» на этом же сайте или в соцсетях интернет-магазина.
▪️Берите с рук
Через сервисы объявлений покупают всё: от антикварного комода до туфель от именитого дизайнера. Там можно встретить достойные товары по низким ценам, которые продают мелкие предприниматели или, например, ваши соседи.
▪️Оформляйте скидочные карты
Всегда заводите карту постоянного клиента. Будете получать скидки и приятные бонусы.
▪️Подпишитесь на паблики со скидками
В мессенджерах и соцсетях есть группы, где люди обмениваются скидками и купонами. Подписчик такой группы, к примеру, купил авиабилет и получил к нему скидку на садовый инвентарь. Он с радостью готов её обменять или дёшево продать.
▪️Пользуйтесь трейд-ин
Магазины бытовой техники, одежды и обуви нередко предлагают «обменять старое на новое». Вы можете отнести ненужные вещи не в мусорный бак, а в магазин и получить скидку на новый товар.
В этом случае выигрываете не только вы, но и окружающая среда, ведь магазины отправляют неликвид на переработку.
❓А вы прибегаете к каким-либо способам экономии?
‼️ВНИМАНИЕ ‼️
❗️Только 1 день ❗️
🚩«Эксклюзивная конференция»🚩
✅ 24 августа 2021 года.
✅г. Москва, отель Азимут, ул.Смоленская 8, зал Вена.
⠀ 🔶Тема конференции:
«Разговор об инвестициях простыми словами. Как сформировать, сохранить и приумножить свой капитал в современных условиях.»
🔸 Встречу проводит: предприниматель, 20 лет в бизнесе, инвестор, финансовый семейный советник. Эксперт по личным финансам. Эксперт по оптимизации налогов физических и юридических лиц. Сергей Семенюк.
🔸Место встречи:
г. Москва, гостиница Азимут, конференц зал Вена.
🔸Время: с 10.00 до 18.00
4 блока занятий по 1,5 часа каждый. 2 кофе-брейк по 30 мин. и обед 1 час.
🔸Стоимость участия 2.600 руб.
♦️1 блок. Тема:
Немного о финансовой грамотности. Принципы инвестирования, преимущества и риски. Создание семейного, рентного капитала. Накопление в золоте, преимущества и возможности.
♦️2 блок. Тема:
Варианты финансовых инструментов позволяющих сохранить и преумножить свой капитал в фиатных деньгах и золоте. Возможности реализации.
♦️3 блок. Тема:
Немного о юридической грамотности. Гарантии сохранения своего капитала в инвестициях. Оценка инвестиционных компаний. Договор. На что нужно обращать внимание.
♦️4 блок. Тема:
Легализация доходов. Что такое закрытый финансовый клуб?
Что такое МПО? Какие задачи они решают в интересах инвестора. Оптимизация налогообложения.
Рассматриваемые вопросы:
📍Что такое семейный, рентный капитал?
📍Как сохранить свой бизнес в современных условиях.
📍Как и где можно создавать семейный капитал, что бы это было надёжно и безопасно.
📍Как это реализовать в настоящее время в современных условиях.
📍Как, где и в чем формировать капитал. Накопление в золоте, возможности.
📍Как защитить свои деньги от потерь.
📍Какие нововведения нас ждут в налоговом кодексе.
📍Как минимизировать налоговую нагрузку.
📍Как легализовать свои доходы за границей и в России.
Все это и многое другое о чем не расскажут по телевизору.
🔸Тайминг
10.00 - 11:30 Блок 1
11:30 - 12:00 кофе-брейк
12:00 - 13:30 Блок 2
13:30 - 14:30 обед
14:30 - 16:00 Блок 3
16:00 - 16:30 кофе-брейк
16:30 - 18:00 Блок 4
Количество мест ограничено❗️
Оплата:
За билетами, пишите в личку
До встречи!
❗️Только 1 день ❗️
🚩«Эксклюзивная конференция»🚩
✅ 24 августа 2021 года.
✅г. Москва, отель Азимут, ул.Смоленская 8, зал Вена.
⠀ 🔶Тема конференции:
«Разговор об инвестициях простыми словами. Как сформировать, сохранить и приумножить свой капитал в современных условиях.»
🔸 Встречу проводит: предприниматель, 20 лет в бизнесе, инвестор, финансовый семейный советник. Эксперт по личным финансам. Эксперт по оптимизации налогов физических и юридических лиц. Сергей Семенюк.
🔸Место встречи:
г. Москва, гостиница Азимут, конференц зал Вена.
🔸Время: с 10.00 до 18.00
4 блока занятий по 1,5 часа каждый. 2 кофе-брейк по 30 мин. и обед 1 час.
🔸Стоимость участия 2.600 руб.
♦️1 блок. Тема:
Немного о финансовой грамотности. Принципы инвестирования, преимущества и риски. Создание семейного, рентного капитала. Накопление в золоте, преимущества и возможности.
♦️2 блок. Тема:
Варианты финансовых инструментов позволяющих сохранить и преумножить свой капитал в фиатных деньгах и золоте. Возможности реализации.
♦️3 блок. Тема:
Немного о юридической грамотности. Гарантии сохранения своего капитала в инвестициях. Оценка инвестиционных компаний. Договор. На что нужно обращать внимание.
♦️4 блок. Тема:
Легализация доходов. Что такое закрытый финансовый клуб?
Что такое МПО? Какие задачи они решают в интересах инвестора. Оптимизация налогообложения.
Рассматриваемые вопросы:
📍Что такое семейный, рентный капитал?
📍Как сохранить свой бизнес в современных условиях.
📍Как и где можно создавать семейный капитал, что бы это было надёжно и безопасно.
📍Как это реализовать в настоящее время в современных условиях.
📍Как, где и в чем формировать капитал. Накопление в золоте, возможности.
📍Как защитить свои деньги от потерь.
📍Какие нововведения нас ждут в налоговом кодексе.
📍Как минимизировать налоговую нагрузку.
📍Как легализовать свои доходы за границей и в России.
Все это и многое другое о чем не расскажут по телевизору.
🔸Тайминг
10.00 - 11:30 Блок 1
11:30 - 12:00 кофе-брейк
12:00 - 13:30 Блок 2
13:30 - 14:30 обед
14:30 - 16:00 Блок 3
16:00 - 16:30 кофе-брейк
16:30 - 18:00 Блок 4
Количество мест ограничено❗️
Оплата:
За билетами, пишите в личку
До встречи!
КТО БЫ МОГ ПОДУМАТЬ…
• Кто бы мог подумать, что появится Covid-19…
• Кто бы мог подумать, что наступит коронакризис…
• Кто бы мог подумать, что объявят очередной локдаун…
• Кто бы мог подумать, что я уйду на затяжные каникулы и вернусь только сегодня!
👋🏻 Друзья, всем привет. И всем большое спасибо, кто остался со мной в минуты тишины. Ну, как говорится: отдохнули, пора и честь знать. И сегодня я вновь начинаю делиться с вами своими мыслями, полезностями, новостями и лайфхаками в мире финансов и инвестиций.
🔔 А ещё хочу напомнить, что помимо Telegram-канала, у меня есть ещё и Инстаграм-аккаунт.
И первая новость: у россиян за два с половиной года стало в шесть раз больше брокерских счетов!
Количество брокерских счетов россиян с начала 2019 года по первое полугодие 2021 года выросло в шесть раз, до 14,2 млн. Россияне в основном вкладываются в бумаги отечественных эмитентов (82% на начало июня 2021 года).
При этом в последние полтора года инвестиции в иностранные ценные бумаги растут быстрее. По данным регулятора, с начала 2020 года вложения в акции нерезидентов выросли в 8,4 раза, а в облигации — в 1,6 раза.
❓Почему это важно: после того, как на рынок пришли миллионы новых инвесторов, Банк России решил усилить регулирование, чтобы защитить их права.
В частности, с 1 октября 2021 года начали тестировать неквалифицированных инвесторов, которые хотят купить сложные или рискованные инструменты. По мнению регулятора, это должно повысить доверие к финансовому рынку.
❓Друзья, помню, что среди вас было подавляющее большинство неквалифицированных инвесторов. Вам уже предлагал брокер проходить тестирование?
• Кто бы мог подумать, что появится Covid-19…
• Кто бы мог подумать, что наступит коронакризис…
• Кто бы мог подумать, что объявят очередной локдаун…
• Кто бы мог подумать, что я уйду на затяжные каникулы и вернусь только сегодня!
👋🏻 Друзья, всем привет. И всем большое спасибо, кто остался со мной в минуты тишины. Ну, как говорится: отдохнули, пора и честь знать. И сегодня я вновь начинаю делиться с вами своими мыслями, полезностями, новостями и лайфхаками в мире финансов и инвестиций.
🔔 А ещё хочу напомнить, что помимо Telegram-канала, у меня есть ещё и Инстаграм-аккаунт.
И первая новость: у россиян за два с половиной года стало в шесть раз больше брокерских счетов!
Количество брокерских счетов россиян с начала 2019 года по первое полугодие 2021 года выросло в шесть раз, до 14,2 млн. Россияне в основном вкладываются в бумаги отечественных эмитентов (82% на начало июня 2021 года).
При этом в последние полтора года инвестиции в иностранные ценные бумаги растут быстрее. По данным регулятора, с начала 2020 года вложения в акции нерезидентов выросли в 8,4 раза, а в облигации — в 1,6 раза.
❓Почему это важно: после того, как на рынок пришли миллионы новых инвесторов, Банк России решил усилить регулирование, чтобы защитить их права.
В частности, с 1 октября 2021 года начали тестировать неквалифицированных инвесторов, которые хотят купить сложные или рискованные инструменты. По мнению регулятора, это должно повысить доверие к финансовому рынку.
❓Друзья, помню, что среди вас было подавляющее большинство неквалифицированных инвесторов. Вам уже предлагал брокер проходить тестирование?
НОВЫЕ ИНСТРУМЕНТЫ ДЛЯ НЕКВАЛОВ
Какие инструменты стали доступны неквалифицированным инвесторам с октября?
🏛️ С октября при покупке сложных инструментов неквалифицированным инвесторам стало нужно пройти тестирование у брокера. По мнению Банка России, это должно уберечь частных инвесторов от высоких рисков.
Банк России подготовил 11 тем для тестов, в каждой из которых по 7 вопросов. Три из них — на самооценку, ответы на них не влияют на результат. Еще четыре — на проверку знаний, и ответить правильно нужно на все. Проходить тест ❌ не нужно, если до 1 октября 2021 года инвестор успел совершить хотя бы одну сделку по выбранному инструменту. Тестирование также не нужно гражданам, имеющим статус квалифицированного инвестора.
Многие классы активов, например фьючерсы и опционы, купить станет сложнее, но зато появится возможность добавить в портфель ранее недоступные, а именно:
▪️Инвестиционные облигации, выплата номинала по которым гарантирована, а доход зависит от динамики одного из активов или от биржевого индикатора.
▪️Акции российских компаний из третьей, некотировальной части списка и не допущенные к организованным торгам. Например, акции «Уралкалия» и «МегаФона», которые несколько лет назад ушли с бирж.
▪️Для покупки иностранных биржевых фондов (ETF) тестирование будет открыто 1 апреля 2022 года, когда эти инструменты будут допущены на российский рынок.
👇🏻Ниже прикрепляю скрин
Какие инструменты стали доступны неквалифицированным инвесторам с октября?
🏛️ С октября при покупке сложных инструментов неквалифицированным инвесторам стало нужно пройти тестирование у брокера. По мнению Банка России, это должно уберечь частных инвесторов от высоких рисков.
Банк России подготовил 11 тем для тестов, в каждой из которых по 7 вопросов. Три из них — на самооценку, ответы на них не влияют на результат. Еще четыре — на проверку знаний, и ответить правильно нужно на все. Проходить тест ❌ не нужно, если до 1 октября 2021 года инвестор успел совершить хотя бы одну сделку по выбранному инструменту. Тестирование также не нужно гражданам, имеющим статус квалифицированного инвестора.
Многие классы активов, например фьючерсы и опционы, купить станет сложнее, но зато появится возможность добавить в портфель ранее недоступные, а именно:
▪️Инвестиционные облигации, выплата номинала по которым гарантирована, а доход зависит от динамики одного из активов или от биржевого индикатора.
▪️Акции российских компаний из третьей, некотировальной части списка и не допущенные к организованным торгам. Например, акции «Уралкалия» и «МегаФона», которые несколько лет назад ушли с бирж.
▪️Для покупки иностранных биржевых фондов (ETF) тестирование будет открыто 1 апреля 2022 года, когда эти инструменты будут допущены на российский рынок.
👇🏻Ниже прикрепляю скрин
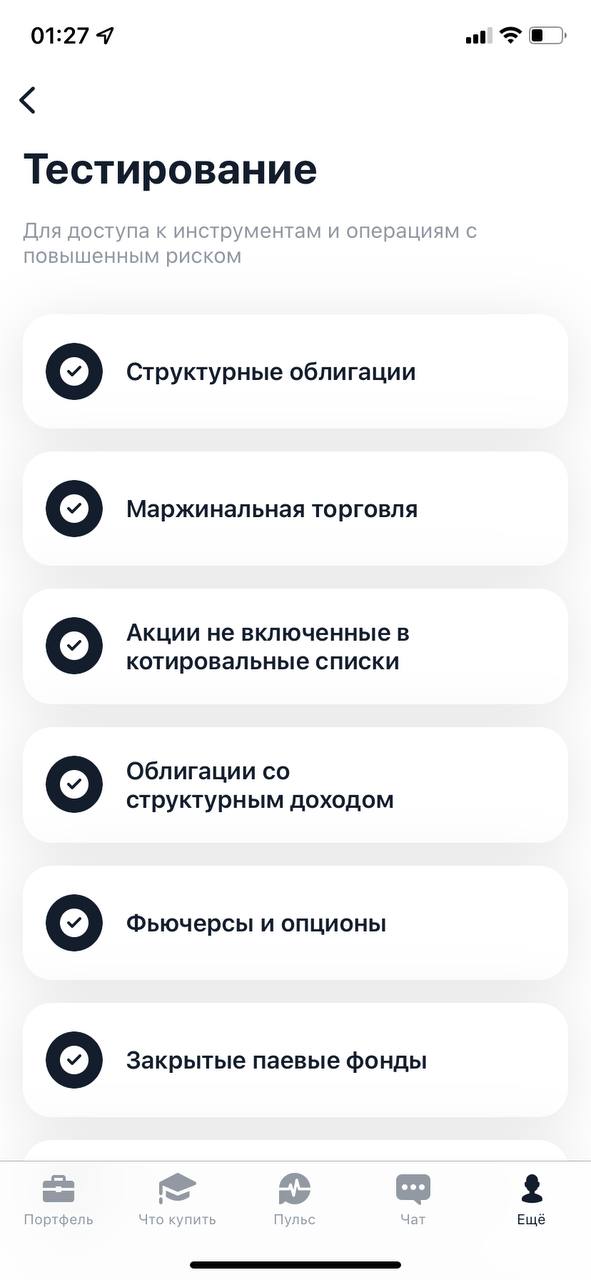
➕ещё разделы:
• Облигации с низким рейтингом
• Еврооблигации
• Иностранные акции
• Иностранные ETF
• Облигации с низким рейтингом
• Еврооблигации
• Иностранные акции
• Иностранные ETF
ВЕРТОЛЁТНЫЕ ДЕНЬГИ
«Вертолетные деньги» — это идея 💡 популярного американского экономиста Милтона Фридмана, озвученная в 1969 году. В своей знаменитой работе «Оптимальное количество денег» Фридман описал следующую притчу:
«Предположим, что в один прекрасный день над этой общиной пролетит вертолет и сбросит $1000 США, которые, конечно же, спешно соберут члены этой общины. Предположим также, что все убеждены в том, что это уникальное событие, которое никогда не повторится».
🚁«Вертолетные деньги» были предложены в качестве альтернативы КС, когда процентные ставки близки к нулю или даже отрицательные, а экономика остается слабой или входит в рецессию. «Вертолетные деньги» предполагают свободное и необратимое распределение денег среди конечных потребителей. Это может быть достигнуто за счет буквального безвозмездного перечисления денежных средств на счета физических лиц или за счет снижения налогов для всех домохозяйств, что позволяет иметь большее количество денег на руках.
Конечная цель 🎯«вертолетных денег» – повысить потребительский спрос и расходы, повысить широкую экономическую активность и увеличить инфляцию до оптимального уровня, что приводит к восстановлению экономики.
Основные различия между количественным смягчением и «вертолетными деньгами» заключаются в следующем:
▪️«вертолетные деньги» идут прямо к потребителям и домохозяйствам, а не в центральные банки, которые могут продать приобретенные активы сразу после восстановления экономики;
▪️«вертолетные деньги» необратимы, поскольку они увеличивают денежную базу конечных потребителей.
Побочные эффекты «вертолетных денег»
В то время как теоретические соображения позволяют предположить, что «вертолетные деньги» особенно эффективны в экстремальных экономических условиях, они также могут создавать трудности и нестабильность:
▪️политико-нормативные: чтобы добиться эффекта «вертолетных денег», в первую очередь необходимо координировать обязанности правительства и независимого центрального банка. Хотя это не представляет больших трудностей в теории, на практике правительство и ЦБ могут работать согласно различным краткосрочным и долгосрочным стратегиям для достижения экономического роста;
▪️расходы и экономия: как только деньги доходят до конечных потребителей, они могут принять решение в пользу экономии вместо расходов, и при таком поведении они нарушают конечную цель «вертолетных денег»;
▪️влияние на валюту: экономисты опасаются, что печать денег может привести к девальвации национальной валюты на международных рынках, что препятствует восстановлению экономики;
▪️инфляция может превысить ожидания, а центральный банк может потерять возможность контролировать инфляцию, поскольку существуют опасения по поводу ослабления независимости центрального банка в ходе применения политики «вертолетных денег».
❓Вспомнили случаи «вертолётных денег» в 2020-м? Пишите в комментариях👇🏻
«Вертолетные деньги» — это идея 💡 популярного американского экономиста Милтона Фридмана, озвученная в 1969 году. В своей знаменитой работе «Оптимальное количество денег» Фридман описал следующую притчу:
«Предположим, что в один прекрасный день над этой общиной пролетит вертолет и сбросит $1000 США, которые, конечно же, спешно соберут члены этой общины. Предположим также, что все убеждены в том, что это уникальное событие, которое никогда не повторится».
🚁«Вертолетные деньги» были предложены в качестве альтернативы КС, когда процентные ставки близки к нулю или даже отрицательные, а экономика остается слабой или входит в рецессию. «Вертолетные деньги» предполагают свободное и необратимое распределение денег среди конечных потребителей. Это может быть достигнуто за счет буквального безвозмездного перечисления денежных средств на счета физических лиц или за счет снижения налогов для всех домохозяйств, что позволяет иметь большее количество денег на руках.
Конечная цель 🎯«вертолетных денег» – повысить потребительский спрос и расходы, повысить широкую экономическую активность и увеличить инфляцию до оптимального уровня, что приводит к восстановлению экономики.
Основные различия между количественным смягчением и «вертолетными деньгами» заключаются в следующем:
▪️«вертолетные деньги» идут прямо к потребителям и домохозяйствам, а не в центральные банки, которые могут продать приобретенные активы сразу после восстановления экономики;
▪️«вертолетные деньги» необратимы, поскольку они увеличивают денежную базу конечных потребителей.
Побочные эффекты «вертолетных денег»
В то время как теоретические соображения позволяют предположить, что «вертолетные деньги» особенно эффективны в экстремальных экономических условиях, они также могут создавать трудности и нестабильность:
▪️политико-нормативные: чтобы добиться эффекта «вертолетных денег», в первую очередь необходимо координировать обязанности правительства и независимого центрального банка. Хотя это не представляет больших трудностей в теории, на практике правительство и ЦБ могут работать согласно различным краткосрочным и долгосрочным стратегиям для достижения экономического роста;
▪️расходы и экономия: как только деньги доходят до конечных потребителей, они могут принять решение в пользу экономии вместо расходов, и при таком поведении они нарушают конечную цель «вертолетных денег»;
▪️влияние на валюту: экономисты опасаются, что печать денег может привести к девальвации национальной валюты на международных рынках, что препятствует восстановлению экономики;
▪️инфляция может превысить ожидания, а центральный банк может потерять возможность контролировать инфляцию, поскольку существуют опасения по поводу ослабления независимости центрального банка в ходе применения политики «вертолетных денег».
❓Вспомнили случаи «вертолётных денег» в 2020-м? Пишите в комментариях👇🏻
ГОРИЗОНТ ИНВЕСТИРОВАНИЯ В РФ
Максимум 3 года – россияне ❌ не готовы инвестировать на больший срок. Эксперты Райффайзенбанка нарисовали портрет российского инвестора по результатам опроса, проведенного в октябре текущего года.
⠀
▪️Образование
⠀
▫️У 76% есть высшее образование,
▫️у 2% — степень кандидата наук,
▫️еще у 2% — профильное образование для торговли на фондовых рынках,
▫️почти у каждого пятого среднее-специапьное образование,
▫️у 2% — среднее школьное.
Уровень образования у женщин-инвесторов в среднем выше, более 80% имеют высшее образование.
⠀
▪️Выбор, куда инвестировать
⠀
▫️Самостоятепьно решают, куда инвестировать — 52%.
▫️Прислушиваются к советам блогов и YouTube-каналам — 37%.
▫️Прислушиваются к советам друзей — 7%.
▫️Принимают решения самостоятельно, потому что уже профессионально разбираются в вопросе — 4%.
⠀
▪️Склонность к риску
⠀
Россияне в целом не склонны рисковать. Женщины в среднем меньше склонны к риску, чем мужчины:
⠀
▫️более 80% из них готовы потерять до 10% инвестиционного портфеля;
▫️среди мужчин таких 78%.
⠀
А вот возраст практически не влияет на аппетит к риску.
⠀
▪️Возраст
⠀
▫️Старше 50 лет (58% опрошенных) более склонны к самостоятельному принятию финансовых решений.
▫️31-40 лет (45%) больше прислушиваются к советам блогеров.
▫️21-30 лет (9%) — чаще всего прислушивается к советам друзей. В этой же возрастной группе больше всего людей с профессиональными знаниями o рынке — 11%.
⠀
☝🏻Инвестиционный горизонт российских инвесторов чаще всего составляет 1-3 года, однако 30% готовы оставаться на рынке и 3-10 лет. Краткосрочные стратегии интересны для 12% опрошенных, а долгосрочные — для 10%.
Максимум 3 года – россияне ❌ не готовы инвестировать на больший срок. Эксперты Райффайзенбанка нарисовали портрет российского инвестора по результатам опроса, проведенного в октябре текущего года.
⠀
▪️Образование
⠀
▫️У 76% есть высшее образование,
▫️у 2% — степень кандидата наук,
▫️еще у 2% — профильное образование для торговли на фондовых рынках,
▫️почти у каждого пятого среднее-специапьное образование,
▫️у 2% — среднее школьное.
Уровень образования у женщин-инвесторов в среднем выше, более 80% имеют высшее образование.
⠀
▪️Выбор, куда инвестировать
⠀
▫️Самостоятепьно решают, куда инвестировать — 52%.
▫️Прислушиваются к советам блогов и YouTube-каналам — 37%.
▫️Прислушиваются к советам друзей — 7%.
▫️Принимают решения самостоятельно, потому что уже профессионально разбираются в вопросе — 4%.
⠀
▪️Склонность к риску
⠀
Россияне в целом не склонны рисковать. Женщины в среднем меньше склонны к риску, чем мужчины:
⠀
▫️более 80% из них готовы потерять до 10% инвестиционного портфеля;
▫️среди мужчин таких 78%.
⠀
А вот возраст практически не влияет на аппетит к риску.
⠀
▪️Возраст
⠀
▫️Старше 50 лет (58% опрошенных) более склонны к самостоятельному принятию финансовых решений.
▫️31-40 лет (45%) больше прислушиваются к советам блогеров.
▫️21-30 лет (9%) — чаще всего прислушивается к советам друзей. В этой же возрастной группе больше всего людей с профессиональными знаниями o рынке — 11%.
⠀
☝🏻Инвестиционный горизонт российских инвесторов чаще всего составляет 1-3 года, однако 30% готовы оставаться на рынке и 3-10 лет. Краткосрочные стратегии интересны для 12% опрошенных, а долгосрочные — для 10%.
❓Какого горизонта инвестирования придерживаетесь вы?
Anonymous Poll
9%
Менее года
36%
1-3 года
9%
3-5 лет
0%
5-10 лет
45%
Более 10 лет
КАК ОТЛИЧИТЬ КОРРЕКЦИЮ ОТ ОБВАЛА
Инвесторы и аналитики, активно обсуждающие снижение рынка акций, называют это «коррекцией». ❓Что же они имеют в виду и как вести себя, когда рынок идёт вниз.
Про коррекцию на фондовом рынке чаще всего говорят, когда активы ненадолго дешевеют на 10–20% от максимальных значений.
Но из-за того, что в долгосрочной перспективе рынки растут, такое снижение означает, что их цена как бы корректируется, чтобы затем снова вырасти. Коррекция может происходить как на рынке в целом, так и в отдельных акциях, облигациях и других биржевых активах, например золоте.
📉 Если биржевой индекс снижается больше чем на 20%, то обычно говорят, что начался «медвежий» рынок. Такие серьёзные падения происходят реже, чем коррекции: начиная с 1974 года только в пяти случаях из 24 рынок переходил от коррекции к «медвежьей» фазе.
Последний раз — в феврале-марте 2020 года, когда американский индекс S&P 500 упал на 34% из-за карантина по всему миру. С 1960-х в большинстве случаев «медвежья» фаза на американском рынке связана с рецессиями.
ℹ️ Рецессия — это снижение экономики как минимум два квартала подряд.
История показывает: в долгосрочной перспективе фондовые рынки растут. Но когда начнётся снижение, сколько оно продлится и на сколько за это время упадёт рынок, точно сказать никто не может.
❗️Как же сделать свой портфель более устойчивым к снижениям:
▪️Составьте свой личный финансовый план. Это поможет вам определиться с целями и горизонтом инвестирования и не обращать внимание на краткосрочные коррекции.
▪️Узнайте свою склонность к риску. Если вы не готовы к краткосрочному снижению вашего портфеля на десятки процентов, то вам лучше составить более консервативный портфель.
▪️Проводите регулярную балансировку портфеля. Так вы сможете контролировать уровень рисков.
Инвесторы и аналитики, активно обсуждающие снижение рынка акций, называют это «коррекцией». ❓Что же они имеют в виду и как вести себя, когда рынок идёт вниз.
Про коррекцию на фондовом рынке чаще всего говорят, когда активы ненадолго дешевеют на 10–20% от максимальных значений.
Но из-за того, что в долгосрочной перспективе рынки растут, такое снижение означает, что их цена как бы корректируется, чтобы затем снова вырасти. Коррекция может происходить как на рынке в целом, так и в отдельных акциях, облигациях и других биржевых активах, например золоте.
📉 Если биржевой индекс снижается больше чем на 20%, то обычно говорят, что начался «медвежий» рынок. Такие серьёзные падения происходят реже, чем коррекции: начиная с 1974 года только в пяти случаях из 24 рынок переходил от коррекции к «медвежьей» фазе.
Последний раз — в феврале-марте 2020 года, когда американский индекс S&P 500 упал на 34% из-за карантина по всему миру. С 1960-х в большинстве случаев «медвежья» фаза на американском рынке связана с рецессиями.
ℹ️ Рецессия — это снижение экономики как минимум два квартала подряд.
История показывает: в долгосрочной перспективе фондовые рынки растут. Но когда начнётся снижение, сколько оно продлится и на сколько за это время упадёт рынок, точно сказать никто не может.
❗️Как же сделать свой портфель более устойчивым к снижениям:
▪️Составьте свой личный финансовый план. Это поможет вам определиться с целями и горизонтом инвестирования и не обращать внимание на краткосрочные коррекции.
▪️Узнайте свою склонность к риску. Если вы не готовы к краткосрочному снижению вашего портфеля на десятки процентов, то вам лучше составить более консервативный портфель.
▪️Проводите регулярную балансировку портфеля. Так вы сможете контролировать уровень рисков.
❓Как на ваш портфель активов повлияла последняя коррекция?
Anonymous Poll
67%
Положительно
17%
Отрицательно
17%
Никак