ЗАЧЕМ МЫ ДАЁМ В ДОЛГ?
Многие скажут: «ну просят же близкие, ну жалко же, они нуждаются в деньгах».
⠀
На самом деле причины всего 2:
• Хотим быть хорошими
• Хотим казаться круче
⠀
▪️Первая связана с тем, что мы боимся отказать, нам становится жаль человека, который попал в беду.
⠀
▪️Вторая связана с тем, что мы возвышаемся в глазах своего просителя и спасаем его от проблем! Ура, нам подарили такую возможность.
⠀
В обоих случаях человек, который просит, перекладывает ответственность по этому вопросу на вас. Не решает свою задачу сам.
⠀
❓Зачем вам чужая ответственность?
⠀
Выбирайте себя, сделайте так, как будет хорошо вам! Уверена, у вас найдётся несколько задач, под которые нужны эти деньги.
⠀
Если хотите поддержать в трудной ситуации человека, лучше дайте ему возможность заработать самостоятельно эти деньги, подбодрите словом, своими связями или просто обнимите, душевно поговорите.
⠀
❓Друзья, а даёте ли вы в долг или нет?
Многие скажут: «ну просят же близкие, ну жалко же, они нуждаются в деньгах».
⠀
На самом деле причины всего 2:
• Хотим быть хорошими
• Хотим казаться круче
⠀
▪️Первая связана с тем, что мы боимся отказать, нам становится жаль человека, который попал в беду.
⠀
▪️Вторая связана с тем, что мы возвышаемся в глазах своего просителя и спасаем его от проблем! Ура, нам подарили такую возможность.
⠀
В обоих случаях человек, который просит, перекладывает ответственность по этому вопросу на вас. Не решает свою задачу сам.
⠀
❓Зачем вам чужая ответственность?
⠀
Выбирайте себя, сделайте так, как будет хорошо вам! Уверена, у вас найдётся несколько задач, под которые нужны эти деньги.
⠀
Если хотите поддержать в трудной ситуации человека, лучше дайте ему возможность заработать самостоятельно эти деньги, подбодрите словом, своими связями или просто обнимите, душевно поговорите.
⠀
❓Друзья, а даёте ли вы в долг или нет?
ХУДШИЕ АКЦИИ ДЛЯ ИНВЕСТИЦИЙ В 2021 ГОДУ
Фондовые индексы обновляют исторические максимумы, а акции технологического, энергетического и финансового секторов — бенефициары этого роста. Но есть и другие, менее привлекательные инструменты.
🎥 Zoom Communication
Сервис Zoom стал одним из ключевых бенефициаров пандемии, но на фоне массовой вакцинации акции Zoom потеряли более 30% от максимумов. Акции оценены экстремально дорого — показатель P/S (отношение рыночной стоимости компании K выручке) равен 31,7.
📌 Macy’s
Положительная динамика акций американского ретейлера во многом обусловлена эффектом государственной программы. Данные меры носят временный характер. Macy’s по-прежнему сильно отстает по отношению K сектору цифровой коммерции — и сократить разрыв c лидером в секторе будет крайне трудно.
🚘 Tesla Motors
Акции Tesla упали более чем на 30% со своего максимума, но компания по-прежнему оценена дорого — Р/Е более 600. Рынок игнорирует растущую конкуренцию в секторе — практически у всех традиционных производителей есть программа электрокаров. А увлечение Илона Маска спекуляциями биткоином на балансе Tesla тревожит даже заядлых фанатов.
🇺🇸✈️ American Airlines
Акции авиаперевозчиков также неплохо восстановились с начала массовой вакцинации в США. Ho если бы не меры господдержки, ситуация в секторе сложилась бы иначе. Отложенный спрос на отпуска и повышение цен на авиабилеты не смогут быстро восстановить бизнес — он ограничен количеством посадочных мест.
❓У вас есть что-то из этого списка в вашем инвест. портфеле?
Фондовые индексы обновляют исторические максимумы, а акции технологического, энергетического и финансового секторов — бенефициары этого роста. Но есть и другие, менее привлекательные инструменты.
🎥 Zoom Communication
Сервис Zoom стал одним из ключевых бенефициаров пандемии, но на фоне массовой вакцинации акции Zoom потеряли более 30% от максимумов. Акции оценены экстремально дорого — показатель P/S (отношение рыночной стоимости компании K выручке) равен 31,7.
📌 Macy’s
Положительная динамика акций американского ретейлера во многом обусловлена эффектом государственной программы. Данные меры носят временный характер. Macy’s по-прежнему сильно отстает по отношению K сектору цифровой коммерции — и сократить разрыв c лидером в секторе будет крайне трудно.
🚘 Tesla Motors
Акции Tesla упали более чем на 30% со своего максимума, но компания по-прежнему оценена дорого — Р/Е более 600. Рынок игнорирует растущую конкуренцию в секторе — практически у всех традиционных производителей есть программа электрокаров. А увлечение Илона Маска спекуляциями биткоином на балансе Tesla тревожит даже заядлых фанатов.
🇺🇸✈️ American Airlines
Акции авиаперевозчиков также неплохо восстановились с начала массовой вакцинации в США. Ho если бы не меры господдержки, ситуация в секторе сложилась бы иначе. Отложенный спрос на отпуска и повышение цен на авиабилеты не смогут быстро восстановить бизнес — он ограничен количеством посадочных мест.
❓У вас есть что-то из этого списка в вашем инвест. портфеле?
7 СЕКРЕТОВ УДАЧНОЙ ЭКОНОМИИ
Совсем не обязательно платить много, если вы хотите покупать качественные вещи и заниматься тем, что по душе. Сегодня делюсь с вами несколькими хитростями, которые помогут сэкономить на важном.
▪️Ведите светскую жизнь
Чтобы не отставать от культурных трендов и при этом не переплачивать, подпишитесь в соцсетях на странички музеев, театров и других интересных вам площадок. Всегда будете первыми узнавать о бесплатных мероприятиях или о билетах со скидкой.
▪️Развивайтесь
Если вам не важно, как читать, на бумаге или с экрана, попросите у библиотекаря бесплатный доступ к магазину электронных книг. Такая опция есть в библиотеках многих регионов.
Фильмы тоже можно смотреть «по акции» — онлайн-кинотеатры часто предлагают льготную подписку, пробный период или низкие цены в определённые дни.
▪️Пользуйтесь промокодами
Крупные интернет-магазины щедры на скидки — сезонные, на день рождения или к празднику. Перед оформлением покупки нередко появляется окошко «введите промокод». Промокод можно найти во вкладке «акции» на этом же сайте или в соцсетях интернет-магазина.
▪️Берите с рук
Через сервисы объявлений покупают всё: от антикварного комода до туфель от именитого дизайнера. Там можно встретить достойные товары по низким ценам, которые продают мелкие предприниматели или, например, ваши соседи.
▪️Оформляйте скидочные карты
Всегда заводите карту постоянного клиента. Будете получать скидки и приятные бонусы.
▪️Подпишитесь на паблики со скидками
В мессенджерах и соцсетях есть группы, где люди обмениваются скидками и купонами. Подписчик такой группы, к примеру, купил авиабилет и получил к нему скидку на садовый инвентарь. Он с радостью готов её обменять или дёшево продать.
▪️Пользуйтесь трейд-ин
Магазины бытовой техники, одежды и обуви нередко предлагают «обменять старое на новое». Вы можете отнести ненужные вещи не в мусорный бак, а в магазин и получить скидку на новый товар.
В этом случае выигрываете не только вы, но и окружающая среда, ведь магазины отправляют неликвид на переработку.
❓А вы прибегаете к каким-либо способам экономии?
Совсем не обязательно платить много, если вы хотите покупать качественные вещи и заниматься тем, что по душе. Сегодня делюсь с вами несколькими хитростями, которые помогут сэкономить на важном.
▪️Ведите светскую жизнь
Чтобы не отставать от культурных трендов и при этом не переплачивать, подпишитесь в соцсетях на странички музеев, театров и других интересных вам площадок. Всегда будете первыми узнавать о бесплатных мероприятиях или о билетах со скидкой.
▪️Развивайтесь
Если вам не важно, как читать, на бумаге или с экрана, попросите у библиотекаря бесплатный доступ к магазину электронных книг. Такая опция есть в библиотеках многих регионов.
Фильмы тоже можно смотреть «по акции» — онлайн-кинотеатры часто предлагают льготную подписку, пробный период или низкие цены в определённые дни.
▪️Пользуйтесь промокодами
Крупные интернет-магазины щедры на скидки — сезонные, на день рождения или к празднику. Перед оформлением покупки нередко появляется окошко «введите промокод». Промокод можно найти во вкладке «акции» на этом же сайте или в соцсетях интернет-магазина.
▪️Берите с рук
Через сервисы объявлений покупают всё: от антикварного комода до туфель от именитого дизайнера. Там можно встретить достойные товары по низким ценам, которые продают мелкие предприниматели или, например, ваши соседи.
▪️Оформляйте скидочные карты
Всегда заводите карту постоянного клиента. Будете получать скидки и приятные бонусы.
▪️Подпишитесь на паблики со скидками
В мессенджерах и соцсетях есть группы, где люди обмениваются скидками и купонами. Подписчик такой группы, к примеру, купил авиабилет и получил к нему скидку на садовый инвентарь. Он с радостью готов её обменять или дёшево продать.
▪️Пользуйтесь трейд-ин
Магазины бытовой техники, одежды и обуви нередко предлагают «обменять старое на новое». Вы можете отнести ненужные вещи не в мусорный бак, а в магазин и получить скидку на новый товар.
В этом случае выигрываете не только вы, но и окружающая среда, ведь магазины отправляют неликвид на переработку.
❓А вы прибегаете к каким-либо способам экономии?
‼️ВНИМАНИЕ ‼️
❗️Только 1 день ❗️
🚩«Эксклюзивная конференция»🚩
✅ 24 августа 2021 года.
✅г. Москва, отель Азимут, ул.Смоленская 8, зал Вена.
⠀ 🔶Тема конференции:
«Разговор об инвестициях простыми словами. Как сформировать, сохранить и приумножить свой капитал в современных условиях.»
🔸 Встречу проводит: предприниматель, 20 лет в бизнесе, инвестор, финансовый семейный советник. Эксперт по личным финансам. Эксперт по оптимизации налогов физических и юридических лиц. Сергей Семенюк.
🔸Место встречи:
г. Москва, гостиница Азимут, конференц зал Вена.
🔸Время: с 10.00 до 18.00
4 блока занятий по 1,5 часа каждый. 2 кофе-брейк по 30 мин. и обед 1 час.
🔸Стоимость участия 2.600 руб.
♦️1 блок. Тема:
Немного о финансовой грамотности. Принципы инвестирования, преимущества и риски. Создание семейного, рентного капитала. Накопление в золоте, преимущества и возможности.
♦️2 блок. Тема:
Варианты финансовых инструментов позволяющих сохранить и преумножить свой капитал в фиатных деньгах и золоте. Возможности реализации.
♦️3 блок. Тема:
Немного о юридической грамотности. Гарантии сохранения своего капитала в инвестициях. Оценка инвестиционных компаний. Договор. На что нужно обращать внимание.
♦️4 блок. Тема:
Легализация доходов. Что такое закрытый финансовый клуб?
Что такое МПО? Какие задачи они решают в интересах инвестора. Оптимизация налогообложения.
Рассматриваемые вопросы:
📍Что такое семейный, рентный капитал?
📍Как сохранить свой бизнес в современных условиях.
📍Как и где можно создавать семейный капитал, что бы это было надёжно и безопасно.
📍Как это реализовать в настоящее время в современных условиях.
📍Как, где и в чем формировать капитал. Накопление в золоте, возможности.
📍Как защитить свои деньги от потерь.
📍Какие нововведения нас ждут в налоговом кодексе.
📍Как минимизировать налоговую нагрузку.
📍Как легализовать свои доходы за границей и в России.
Все это и многое другое о чем не расскажут по телевизору.
🔸Тайминг
10.00 - 11:30 Блок 1
11:30 - 12:00 кофе-брейк
12:00 - 13:30 Блок 2
13:30 - 14:30 обед
14:30 - 16:00 Блок 3
16:00 - 16:30 кофе-брейк
16:30 - 18:00 Блок 4
Количество мест ограничено❗️
Оплата:
За билетами, пишите в личку
До встречи!
❗️Только 1 день ❗️
🚩«Эксклюзивная конференция»🚩
✅ 24 августа 2021 года.
✅г. Москва, отель Азимут, ул.Смоленская 8, зал Вена.
⠀ 🔶Тема конференции:
«Разговор об инвестициях простыми словами. Как сформировать, сохранить и приумножить свой капитал в современных условиях.»
🔸 Встречу проводит: предприниматель, 20 лет в бизнесе, инвестор, финансовый семейный советник. Эксперт по личным финансам. Эксперт по оптимизации налогов физических и юридических лиц. Сергей Семенюк.
🔸Место встречи:
г. Москва, гостиница Азимут, конференц зал Вена.
🔸Время: с 10.00 до 18.00
4 блока занятий по 1,5 часа каждый. 2 кофе-брейк по 30 мин. и обед 1 час.
🔸Стоимость участия 2.600 руб.
♦️1 блок. Тема:
Немного о финансовой грамотности. Принципы инвестирования, преимущества и риски. Создание семейного, рентного капитала. Накопление в золоте, преимущества и возможности.
♦️2 блок. Тема:
Варианты финансовых инструментов позволяющих сохранить и преумножить свой капитал в фиатных деньгах и золоте. Возможности реализации.
♦️3 блок. Тема:
Немного о юридической грамотности. Гарантии сохранения своего капитала в инвестициях. Оценка инвестиционных компаний. Договор. На что нужно обращать внимание.
♦️4 блок. Тема:
Легализация доходов. Что такое закрытый финансовый клуб?
Что такое МПО? Какие задачи они решают в интересах инвестора. Оптимизация налогообложения.
Рассматриваемые вопросы:
📍Что такое семейный, рентный капитал?
📍Как сохранить свой бизнес в современных условиях.
📍Как и где можно создавать семейный капитал, что бы это было надёжно и безопасно.
📍Как это реализовать в настоящее время в современных условиях.
📍Как, где и в чем формировать капитал. Накопление в золоте, возможности.
📍Как защитить свои деньги от потерь.
📍Какие нововведения нас ждут в налоговом кодексе.
📍Как минимизировать налоговую нагрузку.
📍Как легализовать свои доходы за границей и в России.
Все это и многое другое о чем не расскажут по телевизору.
🔸Тайминг
10.00 - 11:30 Блок 1
11:30 - 12:00 кофе-брейк
12:00 - 13:30 Блок 2
13:30 - 14:30 обед
14:30 - 16:00 Блок 3
16:00 - 16:30 кофе-брейк
16:30 - 18:00 Блок 4
Количество мест ограничено❗️
Оплата:
За билетами, пишите в личку
До встречи!
КТО БЫ МОГ ПОДУМАТЬ…
• Кто бы мог подумать, что появится Covid-19…
• Кто бы мог подумать, что наступит коронакризис…
• Кто бы мог подумать, что объявят очередной локдаун…
• Кто бы мог подумать, что я уйду на затяжные каникулы и вернусь только сегодня!
👋🏻 Друзья, всем привет. И всем большое спасибо, кто остался со мной в минуты тишины. Ну, как говорится: отдохнули, пора и честь знать. И сегодня я вновь начинаю делиться с вами своими мыслями, полезностями, новостями и лайфхаками в мире финансов и инвестиций.
🔔 А ещё хочу напомнить, что помимо Telegram-канала, у меня есть ещё и Инстаграм-аккаунт.
И первая новость: у россиян за два с половиной года стало в шесть раз больше брокерских счетов!
Количество брокерских счетов россиян с начала 2019 года по первое полугодие 2021 года выросло в шесть раз, до 14,2 млн. Россияне в основном вкладываются в бумаги отечественных эмитентов (82% на начало июня 2021 года).
При этом в последние полтора года инвестиции в иностранные ценные бумаги растут быстрее. По данным регулятора, с начала 2020 года вложения в акции нерезидентов выросли в 8,4 раза, а в облигации — в 1,6 раза.
❓Почему это важно: после того, как на рынок пришли миллионы новых инвесторов, Банк России решил усилить регулирование, чтобы защитить их права.
В частности, с 1 октября 2021 года начали тестировать неквалифицированных инвесторов, которые хотят купить сложные или рискованные инструменты. По мнению регулятора, это должно повысить доверие к финансовому рынку.
❓Друзья, помню, что среди вас было подавляющее большинство неквалифицированных инвесторов. Вам уже предлагал брокер проходить тестирование?
• Кто бы мог подумать, что появится Covid-19…
• Кто бы мог подумать, что наступит коронакризис…
• Кто бы мог подумать, что объявят очередной локдаун…
• Кто бы мог подумать, что я уйду на затяжные каникулы и вернусь только сегодня!
👋🏻 Друзья, всем привет. И всем большое спасибо, кто остался со мной в минуты тишины. Ну, как говорится: отдохнули, пора и честь знать. И сегодня я вновь начинаю делиться с вами своими мыслями, полезностями, новостями и лайфхаками в мире финансов и инвестиций.
🔔 А ещё хочу напомнить, что помимо Telegram-канала, у меня есть ещё и Инстаграм-аккаунт.
И первая новость: у россиян за два с половиной года стало в шесть раз больше брокерских счетов!
Количество брокерских счетов россиян с начала 2019 года по первое полугодие 2021 года выросло в шесть раз, до 14,2 млн. Россияне в основном вкладываются в бумаги отечественных эмитентов (82% на начало июня 2021 года).
При этом в последние полтора года инвестиции в иностранные ценные бумаги растут быстрее. По данным регулятора, с начала 2020 года вложения в акции нерезидентов выросли в 8,4 раза, а в облигации — в 1,6 раза.
❓Почему это важно: после того, как на рынок пришли миллионы новых инвесторов, Банк России решил усилить регулирование, чтобы защитить их права.
В частности, с 1 октября 2021 года начали тестировать неквалифицированных инвесторов, которые хотят купить сложные или рискованные инструменты. По мнению регулятора, это должно повысить доверие к финансовому рынку.
❓Друзья, помню, что среди вас было подавляющее большинство неквалифицированных инвесторов. Вам уже предлагал брокер проходить тестирование?
НОВЫЕ ИНСТРУМЕНТЫ ДЛЯ НЕКВАЛОВ
Какие инструменты стали доступны неквалифицированным инвесторам с октября?
🏛️ С октября при покупке сложных инструментов неквалифицированным инвесторам стало нужно пройти тестирование у брокера. По мнению Банка России, это должно уберечь частных инвесторов от высоких рисков.
Банк России подготовил 11 тем для тестов, в каждой из которых по 7 вопросов. Три из них — на самооценку, ответы на них не влияют на результат. Еще четыре — на проверку знаний, и ответить правильно нужно на все. Проходить тест ❌ не нужно, если до 1 октября 2021 года инвестор успел совершить хотя бы одну сделку по выбранному инструменту. Тестирование также не нужно гражданам, имеющим статус квалифицированного инвестора.
Многие классы активов, например фьючерсы и опционы, купить станет сложнее, но зато появится возможность добавить в портфель ранее недоступные, а именно:
▪️Инвестиционные облигации, выплата номинала по которым гарантирована, а доход зависит от динамики одного из активов или от биржевого индикатора.
▪️Акции российских компаний из третьей, некотировальной части списка и не допущенные к организованным торгам. Например, акции «Уралкалия» и «МегаФона», которые несколько лет назад ушли с бирж.
▪️Для покупки иностранных биржевых фондов (ETF) тестирование будет открыто 1 апреля 2022 года, когда эти инструменты будут допущены на российский рынок.
👇🏻Ниже прикрепляю скрин
Какие инструменты стали доступны неквалифицированным инвесторам с октября?
🏛️ С октября при покупке сложных инструментов неквалифицированным инвесторам стало нужно пройти тестирование у брокера. По мнению Банка России, это должно уберечь частных инвесторов от высоких рисков.
Банк России подготовил 11 тем для тестов, в каждой из которых по 7 вопросов. Три из них — на самооценку, ответы на них не влияют на результат. Еще четыре — на проверку знаний, и ответить правильно нужно на все. Проходить тест ❌ не нужно, если до 1 октября 2021 года инвестор успел совершить хотя бы одну сделку по выбранному инструменту. Тестирование также не нужно гражданам, имеющим статус квалифицированного инвестора.
Многие классы активов, например фьючерсы и опционы, купить станет сложнее, но зато появится возможность добавить в портфель ранее недоступные, а именно:
▪️Инвестиционные облигации, выплата номинала по которым гарантирована, а доход зависит от динамики одного из активов или от биржевого индикатора.
▪️Акции российских компаний из третьей, некотировальной части списка и не допущенные к организованным торгам. Например, акции «Уралкалия» и «МегаФона», которые несколько лет назад ушли с бирж.
▪️Для покупки иностранных биржевых фондов (ETF) тестирование будет открыто 1 апреля 2022 года, когда эти инструменты будут допущены на российский рынок.
👇🏻Ниже прикрепляю скрин
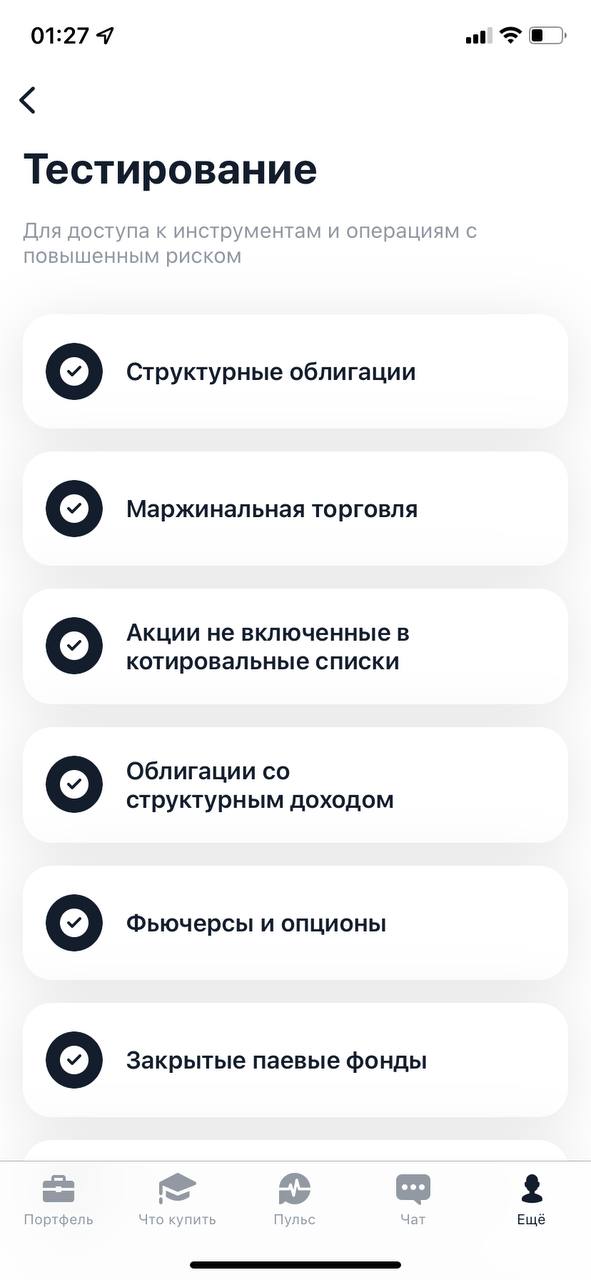
➕ещё разделы:
• Облигации с низким рейтингом
• Еврооблигации
• Иностранные акции
• Иностранные ETF
• Облигации с низким рейтингом
• Еврооблигации
• Иностранные акции
• Иностранные ETF
ВЕРТОЛЁТНЫЕ ДЕНЬГИ
«Вертолетные деньги» — это идея 💡 популярного американского экономиста Милтона Фридмана, озвученная в 1969 году. В своей знаменитой работе «Оптимальное количество денег» Фридман описал следующую притчу:
«Предположим, что в один прекрасный день над этой общиной пролетит вертолет и сбросит $1000 США, которые, конечно же, спешно соберут члены этой общины. Предположим также, что все убеждены в том, что это уникальное событие, которое никогда не повторится».
🚁«Вертолетные деньги» были предложены в качестве альтернативы КС, когда процентные ставки близки к нулю или даже отрицательные, а экономика остается слабой или входит в рецессию. «Вертолетные деньги» предполагают свободное и необратимое распределение денег среди конечных потребителей. Это может быть достигнуто за счет буквального безвозмездного перечисления денежных средств на счета физических лиц или за счет снижения налогов для всех домохозяйств, что позволяет иметь большее количество денег на руках.
Конечная цель 🎯«вертолетных денег» – повысить потребительский спрос и расходы, повысить широкую экономическую активность и увеличить инфляцию до оптимального уровня, что приводит к восстановлению экономики.
Основные различия между количественным смягчением и «вертолетными деньгами» заключаются в следующем:
▪️«вертолетные деньги» идут прямо к потребителям и домохозяйствам, а не в центральные банки, которые могут продать приобретенные активы сразу после восстановления экономики;
▪️«вертолетные деньги» необратимы, поскольку они увеличивают денежную базу конечных потребителей.
Побочные эффекты «вертолетных денег»
В то время как теоретические соображения позволяют предположить, что «вертолетные деньги» особенно эффективны в экстремальных экономических условиях, они также могут создавать трудности и нестабильность:
▪️политико-нормативные: чтобы добиться эффекта «вертолетных денег», в первую очередь необходимо координировать обязанности правительства и независимого центрального банка. Хотя это не представляет больших трудностей в теории, на практике правительство и ЦБ могут работать согласно различным краткосрочным и долгосрочным стратегиям для достижения экономического роста;
▪️расходы и экономия: как только деньги доходят до конечных потребителей, они могут принять решение в пользу экономии вместо расходов, и при таком поведении они нарушают конечную цель «вертолетных денег»;
▪️влияние на валюту: экономисты опасаются, что печать денег может привести к девальвации национальной валюты на международных рынках, что препятствует восстановлению экономики;
▪️инфляция может превысить ожидания, а центральный банк может потерять возможность контролировать инфляцию, поскольку существуют опасения по поводу ослабления независимости центрального банка в ходе применения политики «вертолетных денег».
❓Вспомнили случаи «вертолётных денег» в 2020-м? Пишите в комментариях👇🏻
«Вертолетные деньги» — это идея 💡 популярного американского экономиста Милтона Фридмана, озвученная в 1969 году. В своей знаменитой работе «Оптимальное количество денег» Фридман описал следующую притчу:
«Предположим, что в один прекрасный день над этой общиной пролетит вертолет и сбросит $1000 США, которые, конечно же, спешно соберут члены этой общины. Предположим также, что все убеждены в том, что это уникальное событие, которое никогда не повторится».
🚁«Вертолетные деньги» были предложены в качестве альтернативы КС, когда процентные ставки близки к нулю или даже отрицательные, а экономика остается слабой или входит в рецессию. «Вертолетные деньги» предполагают свободное и необратимое распределение денег среди конечных потребителей. Это может быть достигнуто за счет буквального безвозмездного перечисления денежных средств на счета физических лиц или за счет снижения налогов для всех домохозяйств, что позволяет иметь большее количество денег на руках.
Конечная цель 🎯«вертолетных денег» – повысить потребительский спрос и расходы, повысить широкую экономическую активность и увеличить инфляцию до оптимального уровня, что приводит к восстановлению экономики.
Основные различия между количественным смягчением и «вертолетными деньгами» заключаются в следующем:
▪️«вертолетные деньги» идут прямо к потребителям и домохозяйствам, а не в центральные банки, которые могут продать приобретенные активы сразу после восстановления экономики;
▪️«вертолетные деньги» необратимы, поскольку они увеличивают денежную базу конечных потребителей.
Побочные эффекты «вертолетных денег»
В то время как теоретические соображения позволяют предположить, что «вертолетные деньги» особенно эффективны в экстремальных экономических условиях, они также могут создавать трудности и нестабильность:
▪️политико-нормативные: чтобы добиться эффекта «вертолетных денег», в первую очередь необходимо координировать обязанности правительства и независимого центрального банка. Хотя это не представляет больших трудностей в теории, на практике правительство и ЦБ могут работать согласно различным краткосрочным и долгосрочным стратегиям для достижения экономического роста;
▪️расходы и экономия: как только деньги доходят до конечных потребителей, они могут принять решение в пользу экономии вместо расходов, и при таком поведении они нарушают конечную цель «вертолетных денег»;
▪️влияние на валюту: экономисты опасаются, что печать денег может привести к девальвации национальной валюты на международных рынках, что препятствует восстановлению экономики;
▪️инфляция может превысить ожидания, а центральный банк может потерять возможность контролировать инфляцию, поскольку существуют опасения по поводу ослабления независимости центрального банка в ходе применения политики «вертолетных денег».
❓Вспомнили случаи «вертолётных денег» в 2020-м? Пишите в комментариях👇🏻
ГОРИЗОНТ ИНВЕСТИРОВАНИЯ В РФ
Максимум 3 года – россияне ❌ не готовы инвестировать на больший срок. Эксперты Райффайзенбанка нарисовали портрет российского инвестора по результатам опроса, проведенного в октябре текущего года.
⠀
▪️Образование
⠀
▫️У 76% есть высшее образование,
▫️у 2% — степень кандидата наук,
▫️еще у 2% — профильное образование для торговли на фондовых рынках,
▫️почти у каждого пятого среднее-специапьное образование,
▫️у 2% — среднее школьное.
Уровень образования у женщин-инвесторов в среднем выше, более 80% имеют высшее образование.
⠀
▪️Выбор, куда инвестировать
⠀
▫️Самостоятепьно решают, куда инвестировать — 52%.
▫️Прислушиваются к советам блогов и YouTube-каналам — 37%.
▫️Прислушиваются к советам друзей — 7%.
▫️Принимают решения самостоятельно, потому что уже профессионально разбираются в вопросе — 4%.
⠀
▪️Склонность к риску
⠀
Россияне в целом не склонны рисковать. Женщины в среднем меньше склонны к риску, чем мужчины:
⠀
▫️более 80% из них готовы потерять до 10% инвестиционного портфеля;
▫️среди мужчин таких 78%.
⠀
А вот возраст практически не влияет на аппетит к риску.
⠀
▪️Возраст
⠀
▫️Старше 50 лет (58% опрошенных) более склонны к самостоятельному принятию финансовых решений.
▫️31-40 лет (45%) больше прислушиваются к советам блогеров.
▫️21-30 лет (9%) — чаще всего прислушивается к советам друзей. В этой же возрастной группе больше всего людей с профессиональными знаниями o рынке — 11%.
⠀
☝🏻Инвестиционный горизонт российских инвесторов чаще всего составляет 1-3 года, однако 30% готовы оставаться на рынке и 3-10 лет. Краткосрочные стратегии интересны для 12% опрошенных, а долгосрочные — для 10%.
Максимум 3 года – россияне ❌ не готовы инвестировать на больший срок. Эксперты Райффайзенбанка нарисовали портрет российского инвестора по результатам опроса, проведенного в октябре текущего года.
⠀
▪️Образование
⠀
▫️У 76% есть высшее образование,
▫️у 2% — степень кандидата наук,
▫️еще у 2% — профильное образование для торговли на фондовых рынках,
▫️почти у каждого пятого среднее-специапьное образование,
▫️у 2% — среднее школьное.
Уровень образования у женщин-инвесторов в среднем выше, более 80% имеют высшее образование.
⠀
▪️Выбор, куда инвестировать
⠀
▫️Самостоятепьно решают, куда инвестировать — 52%.
▫️Прислушиваются к советам блогов и YouTube-каналам — 37%.
▫️Прислушиваются к советам друзей — 7%.
▫️Принимают решения самостоятельно, потому что уже профессионально разбираются в вопросе — 4%.
⠀
▪️Склонность к риску
⠀
Россияне в целом не склонны рисковать. Женщины в среднем меньше склонны к риску, чем мужчины:
⠀
▫️более 80% из них готовы потерять до 10% инвестиционного портфеля;
▫️среди мужчин таких 78%.
⠀
А вот возраст практически не влияет на аппетит к риску.
⠀
▪️Возраст
⠀
▫️Старше 50 лет (58% опрошенных) более склонны к самостоятельному принятию финансовых решений.
▫️31-40 лет (45%) больше прислушиваются к советам блогеров.
▫️21-30 лет (9%) — чаще всего прислушивается к советам друзей. В этой же возрастной группе больше всего людей с профессиональными знаниями o рынке — 11%.
⠀
☝🏻Инвестиционный горизонт российских инвесторов чаще всего составляет 1-3 года, однако 30% готовы оставаться на рынке и 3-10 лет. Краткосрочные стратегии интересны для 12% опрошенных, а долгосрочные — для 10%.
❓Какого горизонта инвестирования придерживаетесь вы?
Anonymous Poll
9%
Менее года
36%
1-3 года
9%
3-5 лет
0%
5-10 лет
45%
Более 10 лет
КАК ОТЛИЧИТЬ КОРРЕКЦИЮ ОТ ОБВАЛА
Инвесторы и аналитики, активно обсуждающие снижение рынка акций, называют это «коррекцией». ❓Что же они имеют в виду и как вести себя, когда рынок идёт вниз.
Про коррекцию на фондовом рынке чаще всего говорят, когда активы ненадолго дешевеют на 10–20% от максимальных значений.
Но из-за того, что в долгосрочной перспективе рынки растут, такое снижение означает, что их цена как бы корректируется, чтобы затем снова вырасти. Коррекция может происходить как на рынке в целом, так и в отдельных акциях, облигациях и других биржевых активах, например золоте.
📉 Если биржевой индекс снижается больше чем на 20%, то обычно говорят, что начался «медвежий» рынок. Такие серьёзные падения происходят реже, чем коррекции: начиная с 1974 года только в пяти случаях из 24 рынок переходил от коррекции к «медвежьей» фазе.
Последний раз — в феврале-марте 2020 года, когда американский индекс S&P 500 упал на 34% из-за карантина по всему миру. С 1960-х в большинстве случаев «медвежья» фаза на американском рынке связана с рецессиями.
ℹ️ Рецессия — это снижение экономики как минимум два квартала подряд.
История показывает: в долгосрочной перспективе фондовые рынки растут. Но когда начнётся снижение, сколько оно продлится и на сколько за это время упадёт рынок, точно сказать никто не может.
❗️Как же сделать свой портфель более устойчивым к снижениям:
▪️Составьте свой личный финансовый план. Это поможет вам определиться с целями и горизонтом инвестирования и не обращать внимание на краткосрочные коррекции.
▪️Узнайте свою склонность к риску. Если вы не готовы к краткосрочному снижению вашего портфеля на десятки процентов, то вам лучше составить более консервативный портфель.
▪️Проводите регулярную балансировку портфеля. Так вы сможете контролировать уровень рисков.
Инвесторы и аналитики, активно обсуждающие снижение рынка акций, называют это «коррекцией». ❓Что же они имеют в виду и как вести себя, когда рынок идёт вниз.
Про коррекцию на фондовом рынке чаще всего говорят, когда активы ненадолго дешевеют на 10–20% от максимальных значений.
Но из-за того, что в долгосрочной перспективе рынки растут, такое снижение означает, что их цена как бы корректируется, чтобы затем снова вырасти. Коррекция может происходить как на рынке в целом, так и в отдельных акциях, облигациях и других биржевых активах, например золоте.
📉 Если биржевой индекс снижается больше чем на 20%, то обычно говорят, что начался «медвежий» рынок. Такие серьёзные падения происходят реже, чем коррекции: начиная с 1974 года только в пяти случаях из 24 рынок переходил от коррекции к «медвежьей» фазе.
Последний раз — в феврале-марте 2020 года, когда американский индекс S&P 500 упал на 34% из-за карантина по всему миру. С 1960-х в большинстве случаев «медвежья» фаза на американском рынке связана с рецессиями.
ℹ️ Рецессия — это снижение экономики как минимум два квартала подряд.
История показывает: в долгосрочной перспективе фондовые рынки растут. Но когда начнётся снижение, сколько оно продлится и на сколько за это время упадёт рынок, точно сказать никто не может.
❗️Как же сделать свой портфель более устойчивым к снижениям:
▪️Составьте свой личный финансовый план. Это поможет вам определиться с целями и горизонтом инвестирования и не обращать внимание на краткосрочные коррекции.
▪️Узнайте свою склонность к риску. Если вы не готовы к краткосрочному снижению вашего портфеля на десятки процентов, то вам лучше составить более консервативный портфель.
▪️Проводите регулярную балансировку портфеля. Так вы сможете контролировать уровень рисков.
❓Как на ваш портфель активов повлияла последняя коррекция?
Anonymous Poll
67%
Положительно
17%
Отрицательно
17%
Никак
❓ЧТО МОЖНО СДЕЛАТЬ ДЛЯ ЛИЧНЫХ ФИНАНСОВ ПРЯМО СЕЙЧАС?
До нового года 🎄 осталось 50 дней, а ты откладываешь всё на потом? Зря! За это время малыми усилиями столько всего важного можно успеть сделать, ну, или хотя бы начать
🔝 Топ-6 важных дел, которые можно сделать прямо сейчас:
1⃞ Откройте ИИС (Индивидуальный Инвестиционный Счет)
многие брокеры позволяют сделать это онлайн.
2⃞ Заведите накопительные счета
это можно сделать в приложениях большнства банков.
3⃞ Начните откладывать любую комфортную сумму ежедневно
50 руб, 150 руб – любая сумма станет отличной поддержкой на случай ЧП или к пенсии, если откадывать ее регулярно в течение ближайших лет 25-30.
❗️Если откладывать 150 руб ежедневно в течение 30 лет и вкладывать в S&P500 со среднегодовой доходностью 10%, через 30 лет на вашем счете будет больше 10 млн.
4⃞ Посчитайте ваш капитал
в одну колонку запишите всё имущество (квартира, машина, дача, депозит, наличные), в другую все долги (ипотека, кредитные карты, потреб кредиты и тд). Посчитайте разницу между стоимостью имущества и суммой долгов.
5⃞ Сделайте ревизию платных подписок
все лишние удалите.
6⃞ Сделайте уборку дома
все лишнее можно продать на Авито или просто выбросить. В лучшем случае заработаете немного денег, в худшем – просто освободите место.
До нового года 🎄 осталось 50 дней, а ты откладываешь всё на потом? Зря! За это время малыми усилиями столько всего важного можно успеть сделать, ну, или хотя бы начать
🔝 Топ-6 важных дел, которые можно сделать прямо сейчас:
1⃞ Откройте ИИС (Индивидуальный Инвестиционный Счет)
многие брокеры позволяют сделать это онлайн.
2⃞ Заведите накопительные счета
это можно сделать в приложениях большнства банков.
3⃞ Начните откладывать любую комфортную сумму ежедневно
50 руб, 150 руб – любая сумма станет отличной поддержкой на случай ЧП или к пенсии, если откадывать ее регулярно в течение ближайших лет 25-30.
❗️Если откладывать 150 руб ежедневно в течение 30 лет и вкладывать в S&P500 со среднегодовой доходностью 10%, через 30 лет на вашем счете будет больше 10 млн.
4⃞ Посчитайте ваш капитал
в одну колонку запишите всё имущество (квартира, машина, дача, депозит, наличные), в другую все долги (ипотека, кредитные карты, потреб кредиты и тд). Посчитайте разницу между стоимостью имущества и суммой долгов.
5⃞ Сделайте ревизию платных подписок
все лишние удалите.
6⃞ Сделайте уборку дома
все лишнее можно продать на Авито или просто выбросить. В лучшем случае заработаете немного денег, в худшем – просто освободите место.
КАК НАКОПИТЬ НА КРУПНУЮ ПОКУПКУ?
⠀
Собственная машина 🚘 или квартира для многих остается мечтой, которую удается воплотить в жизнь только единицам. При этом они рассчитывают исключительно на собственные силы. Действительно, возможно 🤔 ли накопить денег на столь дорогостоящую покупку самостоятельно, не прибегая к чьей-либо помощи? Существуют ли какие-то секреты, используя которые можно было бы накопить и приобрести собственное жилье или автомобиль? Об этом и поговорим сегодня.
⠀
▪Для того чтобы быстро накопить нужную сумму, следует предварительно подготовиться. Первое, что стоит сделать, это определить для самого себя, куда именно обычно уходит заработанное? Далее останется только разграничить затраты, выяснив, на чем можно сэкономить, а какие расходные статьи, к сожалению, придется оставить неизменными. Оставшиеся расходы придется сократить до минимума.
⠀
▪Второе правило – приучить себя систематически начать откладывать определенную часть прибыли, будь то заработная плата, пособие или любой другой доход. Как показывает практика, 10-15% можно откладывать подобным образом вполне безболезненно, однако для того, чтобы процесс накопления был быстрее, рекомендую выделять сумму в 2-3 раза больше. Если использовать в данном деле рациональный и разумный подход, то вполне реально будет отложить каждый месяц около 30%.
⠀
▪Третье правило – ограничить себя от спонтанных и неразумных трат. Перейти в режим жесткой экономии на деле оказывается не так просто. Те, кто действительно настроился накопить нужную сумму на квартиру или автомобиль, сможет отказаться от части покупок и тех трат, которые ранее были привычными. Подобные ограничения можно расценивать как своего рода инвестиции, и в будущем они позволят получить гораздо больше возможностей, чем сейчас.
⠀
▪Приумножайте капитал. Найдите способ, который заставит деньги работать на вас. Лучше всего это сделать, инвестируя в акции, облигации или фонды.
❓Копите сейчас на какую-то крупную покупку?
⠀
Собственная машина 🚘 или квартира для многих остается мечтой, которую удается воплотить в жизнь только единицам. При этом они рассчитывают исключительно на собственные силы. Действительно, возможно 🤔 ли накопить денег на столь дорогостоящую покупку самостоятельно, не прибегая к чьей-либо помощи? Существуют ли какие-то секреты, используя которые можно было бы накопить и приобрести собственное жилье или автомобиль? Об этом и поговорим сегодня.
⠀
▪Для того чтобы быстро накопить нужную сумму, следует предварительно подготовиться. Первое, что стоит сделать, это определить для самого себя, куда именно обычно уходит заработанное? Далее останется только разграничить затраты, выяснив, на чем можно сэкономить, а какие расходные статьи, к сожалению, придется оставить неизменными. Оставшиеся расходы придется сократить до минимума.
⠀
▪Второе правило – приучить себя систематически начать откладывать определенную часть прибыли, будь то заработная плата, пособие или любой другой доход. Как показывает практика, 10-15% можно откладывать подобным образом вполне безболезненно, однако для того, чтобы процесс накопления был быстрее, рекомендую выделять сумму в 2-3 раза больше. Если использовать в данном деле рациональный и разумный подход, то вполне реально будет отложить каждый месяц около 30%.
⠀
▪Третье правило – ограничить себя от спонтанных и неразумных трат. Перейти в режим жесткой экономии на деле оказывается не так просто. Те, кто действительно настроился накопить нужную сумму на квартиру или автомобиль, сможет отказаться от части покупок и тех трат, которые ранее были привычными. Подобные ограничения можно расценивать как своего рода инвестиции, и в будущем они позволят получить гораздо больше возможностей, чем сейчас.
⠀
▪Приумножайте капитал. Найдите способ, который заставит деньги работать на вас. Лучше всего это сделать, инвестируя в акции, облигации или фонды.
❓Копите сейчас на какую-то крупную покупку?
ДВЕ СТРАТЕГИИ ИНВЕСТИРОВАНИЯ В АКЦИИ
Друзья, сегодня в своём Инстаграм выпустила пост про дивидендные компании США. Теперь давайте разберём две основные стратегии инвестирования в акции.
⠀
1️⃣ Долгосрочная стратегия
⠀
Самая простая и логичная стратегия для инвесторов — купить акции и надеяться на рост их стоимости. На коротких промежутках стоимость акций может падать, поэтому надо быть готовым инвестировать с большим горизонтом и не продавать их при снижении. Но чтобы стратегия принесла прибыль, надо правильно выбрать объект инвестирования исходя из фундаментальных показателей и прогнозов роста.
⠀
Опрос почти 700 американских инвесторов с активами более 3 млн долларов показал, что 86% из них используют именно долгосрочную стратегию. А легендарный Уоррен Баффетт в одном из писем сообщил, что его любимый горизонт инвестиций — навсегда.
⠀
Ещё одно преимущество долгосрочной стратегии — дивиденды; часть прибыли, которую компании выплачивают своим акционерам. Например, правительство поручило российским госкомпаниям стремиться распределять 50% чистой прибыли. Частные компании могут отдавать даже больше. Но могут и значительно меньше — всё зависит от решения собрания акционеров.
⠀
2️⃣ Спекулятивная стратегия
⠀
Эту сложную стратегию используют трейдеры и очень активные инвесторы. Они стараются заработать на краткосрочном изменении цен на акции или другие финансовые инструменты. Для этого они совершают множество покупок и продаж в течение дня. Иногда заработок составляет лишь несколько рублей или даже копеек со сделки, но спекулянты работают на оборот.
⠀
Чтобы заниматься такой торговлей, нужны особые знания о финансовых рынках, опыт и время, чтобы следить за новостями. Ведь каждая из них может оказать влияние на стоимость актива.
⠀
❓Какой стратегии придерживаетесь вы?
Друзья, сегодня в своём Инстаграм выпустила пост про дивидендные компании США. Теперь давайте разберём две основные стратегии инвестирования в акции.
⠀
1️⃣ Долгосрочная стратегия
⠀
Самая простая и логичная стратегия для инвесторов — купить акции и надеяться на рост их стоимости. На коротких промежутках стоимость акций может падать, поэтому надо быть готовым инвестировать с большим горизонтом и не продавать их при снижении. Но чтобы стратегия принесла прибыль, надо правильно выбрать объект инвестирования исходя из фундаментальных показателей и прогнозов роста.
⠀
Опрос почти 700 американских инвесторов с активами более 3 млн долларов показал, что 86% из них используют именно долгосрочную стратегию. А легендарный Уоррен Баффетт в одном из писем сообщил, что его любимый горизонт инвестиций — навсегда.
⠀
Ещё одно преимущество долгосрочной стратегии — дивиденды; часть прибыли, которую компании выплачивают своим акционерам. Например, правительство поручило российским госкомпаниям стремиться распределять 50% чистой прибыли. Частные компании могут отдавать даже больше. Но могут и значительно меньше — всё зависит от решения собрания акционеров.
⠀
2️⃣ Спекулятивная стратегия
⠀
Эту сложную стратегию используют трейдеры и очень активные инвесторы. Они стараются заработать на краткосрочном изменении цен на акции или другие финансовые инструменты. Для этого они совершают множество покупок и продаж в течение дня. Иногда заработок составляет лишь несколько рублей или даже копеек со сделки, но спекулянты работают на оборот.
⠀
Чтобы заниматься такой торговлей, нужны особые знания о финансовых рынках, опыт и время, чтобы следить за новостями. Ведь каждая из них может оказать влияние на стоимость актива.
⠀
❓Какой стратегии придерживаетесь вы?
СТРАТЕГИИ НАКОПЛЕНИЯ НА ПЕНСИЮ
⠀
Инвестиции в акции несут определенный риск, особенно если вы копите на пенсию. Чтобы сделать портфель 💼 более сбалансированным, необходимо добавить в него облигации.
⠀
Классическим распределением активов всегда считалось соотношение 60/40. Но крупные фонды стали отказываться от нее из-за низкой доходности бондов.
⠀
❓ Какие ещё существуют стратегии распределения активов? Рассказываю в сегодняшнем посте👇🏻
⠀
▪️«Возраст в облигациях»
⠀
По этому правилу доли акций и облигаций рассчитываются, исходя из возраста инвестора. Доля облигаций должна быть равна возрасту, то есть если вам 25 лет, то бонды должны занимать четверть портфеля, а акции — оставшуюся часть. Если вам 50 лет, то акций и облигаций в портфеле поровну. Один из основных принципов инвестирования — постепенно снижать риск по мере того, как вы становитесь старше.
⠀
▪️Стратегия «120 минус возраст»
⠀
Согласно этой стратегии, доля акций определяется как разница между числом 120 и возрастом. Если вам 20 лет, то доля акций в вашем портфеле будет составлять 100%. Это правило более агрессивное, но долгий горизонт инвестирования сгладит волатильность и принесет большой доход благодаря сложным процентам.
⠀
▪️Пенсионная стратегия Уоррена Баффета
⠀
Легендарный инвестор изобрел стратегию «90/10» для инвестирования пенсионных сбережений. По его мнению, пенсионный портфель должен состоять из 90% с низкой комиссией, а оставшиеся 10% — это краткосрочные государственные облигации.
⠀
▪️Удвоение допустимых потерь
⠀
Если вы боитесь выделять под акции большую долю, эта стратегия для вас. Определите для себя максимально допустимую просадку портфеля, которую вам будет легко пережить. Далее умножьте это число на 2, и вы получите долю акций в вашем портфеле, все остальное — для облигаций.
⠀
👉🏻 Если вы хотите получить ещё больше стратегий для накопления на пенсию, например, приходите на бесплатную консультацию! Пишите в личные сообщения @sva_finance
⠀
Инвестиции в акции несут определенный риск, особенно если вы копите на пенсию. Чтобы сделать портфель 💼 более сбалансированным, необходимо добавить в него облигации.
⠀
Классическим распределением активов всегда считалось соотношение 60/40. Но крупные фонды стали отказываться от нее из-за низкой доходности бондов.
⠀
❓ Какие ещё существуют стратегии распределения активов? Рассказываю в сегодняшнем посте👇🏻
⠀
▪️«Возраст в облигациях»
⠀
По этому правилу доли акций и облигаций рассчитываются, исходя из возраста инвестора. Доля облигаций должна быть равна возрасту, то есть если вам 25 лет, то бонды должны занимать четверть портфеля, а акции — оставшуюся часть. Если вам 50 лет, то акций и облигаций в портфеле поровну. Один из основных принципов инвестирования — постепенно снижать риск по мере того, как вы становитесь старше.
⠀
▪️Стратегия «120 минус возраст»
⠀
Согласно этой стратегии, доля акций определяется как разница между числом 120 и возрастом. Если вам 20 лет, то доля акций в вашем портфеле будет составлять 100%. Это правило более агрессивное, но долгий горизонт инвестирования сгладит волатильность и принесет большой доход благодаря сложным процентам.
⠀
▪️Пенсионная стратегия Уоррена Баффета
⠀
Легендарный инвестор изобрел стратегию «90/10» для инвестирования пенсионных сбережений. По его мнению, пенсионный портфель должен состоять из 90% с низкой комиссией, а оставшиеся 10% — это краткосрочные государственные облигации.
⠀
▪️Удвоение допустимых потерь
⠀
Если вы боитесь выделять под акции большую долю, эта стратегия для вас. Определите для себя максимально допустимую просадку портфеля, которую вам будет легко пережить. Далее умножьте это число на 2, и вы получите долю акций в вашем портфеле, все остальное — для облигаций.
⠀
👉🏻 Если вы хотите получить ещё больше стратегий для накопления на пенсию, например, приходите на бесплатную консультацию! Пишите в личные сообщения @sva_finance
КАК ИЗБАВИТЬСЯ ОТ ДОЛГОВ РАЗ И НАВСЕГДА
☝🏻 Необходимо понимать, что люди, не имеющие долгов, стали таковыми не случайно. У них сложился определенный образ мышления и появились привычки в отношении денег, с которыми они обращаются ответственно и реалистично.
Для того, чтобы всё понять и, так сказать, прочувствовать на себе, давайте представим девушку, например, Анну – успешного адвоката. Однако ее детство было омрачено нищетой, и денег никогда не хватало 😭 ни на что, кроме самых необходимых вещей – еды, жилья, одежды и школьного образования. Теперь Аня хорошо зарабатывает и планирует компенсировать все то, что она потеряла в детстве.
Девушка хочет вести шикарный образ жизни: дорогие отпуска, новейшие гаджеты и автомобили, дом в престижном районе – все это в значительной степени финансируется за счет 🤦🏼♀️ кредитов. Она откладывает немного денег каждый месяц, но не может приступить к выполнению дисциплинированного плана по накоплению средств на пенсию. Анна по уши в долгах.
Она должна понять, что люди, не имеющие долгов, стали такими не случайно. У них есть определенный образ мышления и привычки в отношении денег, с которыми они обращаются ответственно и реалистично. Устранение негативных эмоций в отношении к деньгам станет первым шагом к изменению ее привычек.
Сокращение случайных расходов ❌ мало чем поможет. Для того чтобы вести образ жизни без долгов, необходимо полностью изменить свое отношение к деньгам. Самое главное, что должна сделать Аня, – научиться брать паузу между желанием потратить деньги и фактическим решением о покупке.
Она удивится, как много вещей, которые казались ей жизненно необходимыми, на самом деле не так уж и нужны. Отключение функции покупки в один клик в приложениях даст ей время остыть.
Анна пользуется 💳 кредиткой, но она должна понимать важность своевременного погашения долга по карте. По сути, кредитку нужно воспринимать как обычную дебетовую карту. Кредитная карта помогает накапливать долги.
В качестве альтернативы стоит попытаться на некоторое время перейти на режим «только наличные» и снимать определенную сумму денег на неделю. ⚠️ Важно подсчитать, сколько денег уходит на обычные домашние расходы – включая некоторые дополнительные – каждую неделю и снимать необходимую сумму в виде наличных.
Когда наличные закончатся, траты необходимо прекратить. Кроме того, важно автоматизировать выплаты по долгам и обязательные сбережения. Так Аня никогда не забудет о важных платежах и не потратит лишние деньги на дорогую одежду или обед в ресторане. Девушке необходимо придерживаться бюджета, даже если она начнет зарабатывать больше или получит дополнительную премию.
👉🏻 Нашей героине стоит направлять все дополнительные средства на погашение долга или сбережения, а также стать целеустремленной. Наличие цели, будь то выплата долга или накопления для раннего выхода на пенсию, позволит ей начать относиться к деньгам со всей серьезностью.
🤗 Вот такая история… Давайте же учится на чужом опыте и чужих ошибках.
☝🏻 Необходимо понимать, что люди, не имеющие долгов, стали таковыми не случайно. У них сложился определенный образ мышления и появились привычки в отношении денег, с которыми они обращаются ответственно и реалистично.
Для того, чтобы всё понять и, так сказать, прочувствовать на себе, давайте представим девушку, например, Анну – успешного адвоката. Однако ее детство было омрачено нищетой, и денег никогда не хватало 😭 ни на что, кроме самых необходимых вещей – еды, жилья, одежды и школьного образования. Теперь Аня хорошо зарабатывает и планирует компенсировать все то, что она потеряла в детстве.
Девушка хочет вести шикарный образ жизни: дорогие отпуска, новейшие гаджеты и автомобили, дом в престижном районе – все это в значительной степени финансируется за счет 🤦🏼♀️ кредитов. Она откладывает немного денег каждый месяц, но не может приступить к выполнению дисциплинированного плана по накоплению средств на пенсию. Анна по уши в долгах.
Она должна понять, что люди, не имеющие долгов, стали такими не случайно. У них есть определенный образ мышления и привычки в отношении денег, с которыми они обращаются ответственно и реалистично. Устранение негативных эмоций в отношении к деньгам станет первым шагом к изменению ее привычек.
Сокращение случайных расходов ❌ мало чем поможет. Для того чтобы вести образ жизни без долгов, необходимо полностью изменить свое отношение к деньгам. Самое главное, что должна сделать Аня, – научиться брать паузу между желанием потратить деньги и фактическим решением о покупке.
Она удивится, как много вещей, которые казались ей жизненно необходимыми, на самом деле не так уж и нужны. Отключение функции покупки в один клик в приложениях даст ей время остыть.
Анна пользуется 💳 кредиткой, но она должна понимать важность своевременного погашения долга по карте. По сути, кредитку нужно воспринимать как обычную дебетовую карту. Кредитная карта помогает накапливать долги.
В качестве альтернативы стоит попытаться на некоторое время перейти на режим «только наличные» и снимать определенную сумму денег на неделю. ⚠️ Важно подсчитать, сколько денег уходит на обычные домашние расходы – включая некоторые дополнительные – каждую неделю и снимать необходимую сумму в виде наличных.
Когда наличные закончатся, траты необходимо прекратить. Кроме того, важно автоматизировать выплаты по долгам и обязательные сбережения. Так Аня никогда не забудет о важных платежах и не потратит лишние деньги на дорогую одежду или обед в ресторане. Девушке необходимо придерживаться бюджета, даже если она начнет зарабатывать больше или получит дополнительную премию.
👉🏻 Нашей героине стоит направлять все дополнительные средства на погашение долга или сбережения, а также стать целеустремленной. Наличие цели, будь то выплата долга или накопления для раннего выхода на пенсию, позволит ей начать относиться к деньгам со всей серьезностью.
🤗 Вот такая история… Давайте же учится на чужом опыте и чужих ошибках.
❓Вас сейчас связывают какие-либо долговые обязательства?
Anonymous Poll
19%
Нет, никому ничего не должен
0%
Должен другу/родственнику…
46%
У меня кредит(-ы) в банке
15%
Раньше были, сейчас нет
19%
Не скажу, просто хочу посмотреть статистику 😉