ИНДИВИДУАЛЬНЫЙ ИНВЕСТИЦИОННЫЙ СЧЁТ
⠀
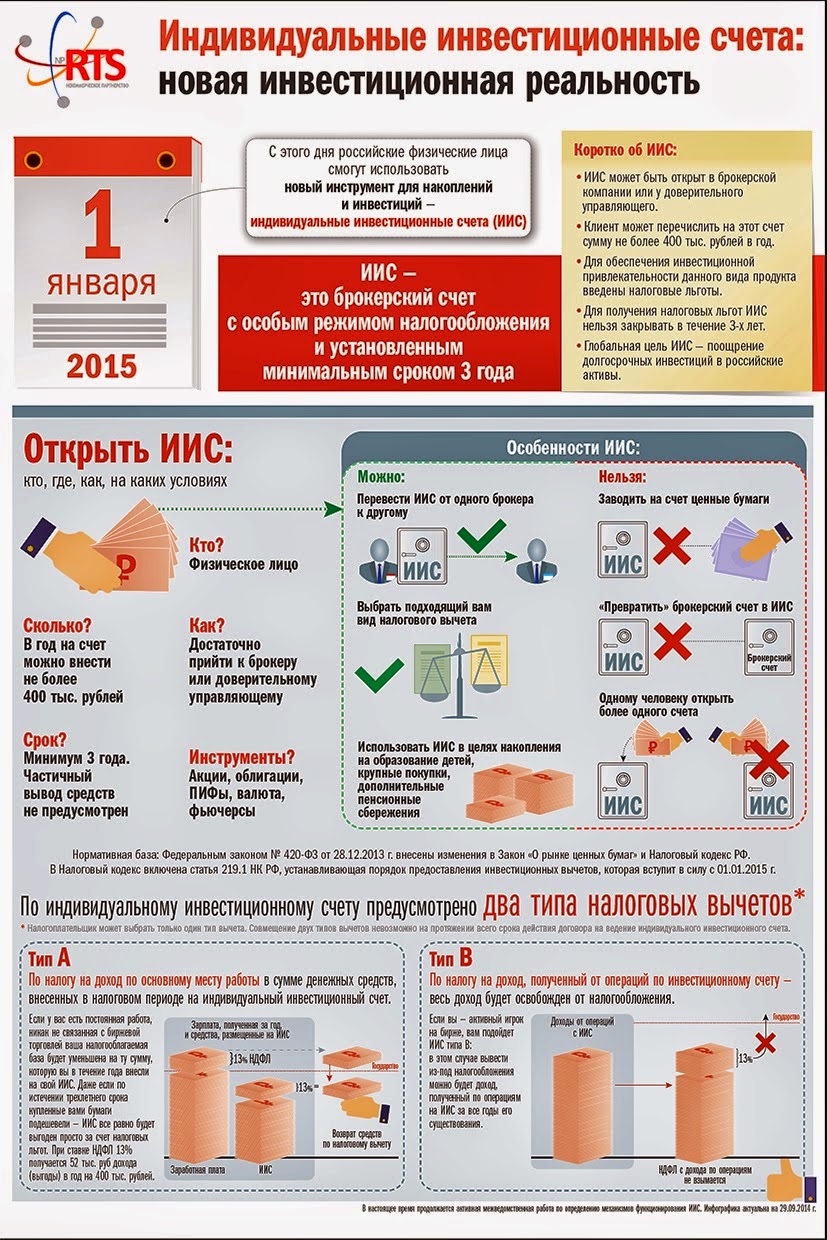
ℹ ИИС – особый вид брокерского счета, позволяющий получать налоговые льготы от государства.
❓Какие именно льготы?
▪️Инвестиционный вычет тип «А» - вычет 13% на внесенные на ИИС средства
▪️Инвестиционный вычет тип «Б» - вычет 13% на доход от торговли на ИИС
Выбрать тип вычета можно 1 раз и менять нельзя
⠀
❓Когда выбирать тип «А»:
▪️Вы имеете доход, облагаемый НДФЛ по ставке 13%
▪️Вы консервативный инвестор
▪️Вы начинающий инвестор
❓Когда выбирать тип «B»:
▪️Вы активный инвестор
▪️Вы ИП/самозанятый и ваш доход не облагается по ставке 13%
☝🏻ВАЖНО:
✔️ИИС – это не уловка брокеров, это совершенно легитимная возможность получить налоговые льготы вне зависимости от того, какого брокера вы выберете.
✔️По закону ИИС у каждого гражданина может быть только один.
✔️Помним, что ИИС не = банковскому вкладу, средства на ИИС НЕ защищены агентством по страхованию вкладов.
✔️Чтобы не потерять налоговые льготы, средства с ИИС выводить НЕЛЬЗЯ в течение 3 лет с момента открытия счета.
✔️НО если вы покупаете только ОФЗ, то можете быть уверены в надежности – гарантом выплат по ОФЗ выступает государство и более надежного инструмента нет.
✔️Ежегодно можно вносить до 1 млн ₽ на ИИС.
👉🏻Для наглядности прикрепляю серию картинок про ИИС.
#иис #индивидуальныйинвестиционныйсчет
⠀
⠀
ℹ ИИС – особый вид брокерского счета, позволяющий получать налоговые льготы от государства.
❓Какие именно льготы?
▪️Инвестиционный вычет тип «А» - вычет 13% на внесенные на ИИС средства
▪️Инвестиционный вычет тип «Б» - вычет 13% на доход от торговли на ИИС
Выбрать тип вычета можно 1 раз и менять нельзя
⠀
❓Когда выбирать тип «А»:
▪️Вы имеете доход, облагаемый НДФЛ по ставке 13%
▪️Вы консервативный инвестор
▪️Вы начинающий инвестор
❓Когда выбирать тип «B»:
▪️Вы активный инвестор
▪️Вы ИП/самозанятый и ваш доход не облагается по ставке 13%
☝🏻ВАЖНО:
✔️ИИС – это не уловка брокеров, это совершенно легитимная возможность получить налоговые льготы вне зависимости от того, какого брокера вы выберете.
✔️По закону ИИС у каждого гражданина может быть только один.
✔️Помним, что ИИС не = банковскому вкладу, средства на ИИС НЕ защищены агентством по страхованию вкладов.
✔️Чтобы не потерять налоговые льготы, средства с ИИС выводить НЕЛЬЗЯ в течение 3 лет с момента открытия счета.
✔️НО если вы покупаете только ОФЗ, то можете быть уверены в надежности – гарантом выплат по ОФЗ выступает государство и более надежного инструмента нет.
✔️Ежегодно можно вносить до 1 млн ₽ на ИИС.
👉🏻Для наглядности прикрепляю серию картинок про ИИС.
#иис #индивидуальныйинвестиционныйсчет
⠀
ЧТО ЛУЧШЕ: БС или ИИС
Итак, подводя итог предыдущим сообщениям, хочется сказать, что и у того, и другого варианта есть свои преимущества:
⠀
✔️Основное отличие ИИС от БС в том, что у владельцев ИИС есть преимущества в виде налоговых вычетов.
⠀
✔️Можно иметь классический брокерский счет и совершать на нем торговые операции, а извлекаемый профицит денежных средств инвестировать в ИИС.
⠀
✔️Стоит учесть, что ИИС предполагает долгосрочное сотрудничество с брокерской компанией, поэтому к ее выбору нужно отнестись со всей серьезностью. Это должна быть крупная компания, с высококвалифицированными специалистами и высокими рейтингами надежности.
⠀
❓А что ближе вам: БС или ИИС?
⠀
#иис #брокерскийсчет #индивидуальныйинвестиционныйсчет #бс
Итак, подводя итог предыдущим сообщениям, хочется сказать, что и у того, и другого варианта есть свои преимущества:
⠀
✔️Основное отличие ИИС от БС в том, что у владельцев ИИС есть преимущества в виде налоговых вычетов.
⠀
✔️Можно иметь классический брокерский счет и совершать на нем торговые операции, а извлекаемый профицит денежных средств инвестировать в ИИС.
⠀
✔️Стоит учесть, что ИИС предполагает долгосрочное сотрудничество с брокерской компанией, поэтому к ее выбору нужно отнестись со всей серьезностью. Это должна быть крупная компания, с высококвалифицированными специалистами и высокими рейтингами надежности.
⠀
❓А что ближе вам: БС или ИИС?
⠀
#иис #брокерскийсчет #индивидуальныйинвестиционныйсчет #бс
ИНВЕСТИЦИОННЫЕ ИНСТРУМЕНТЫ
Прежде чем составлять инвестиционный портфель, сперва нужно разобраться с инструментами инвестирования.
💱Инструменты инвестирования – это все, куда мы можем вложить деньги для достижения прибыли. Иными словами, инвестиционными инструментами являются любые виды вложения денег, предоставляющие возможность увеличения вложенной суммы в перспективе.
РАССМОТРИМ ОСНОВНЫЕ ИЗ НИХ
Прежде всего, инвестиционные инструменты подразделяются по ТИПАМ вложения на:
• реальные – вложение капитала;
• интеллектуальные – вложение в образование, переподготовку и др.;
• финансовые – ценные бумаги, депозиты и т.п.
Каждый из перечисленных выше видов инвестирования, включает в себя какие-то конкретные его ИНСТРУМЕНТЫ:
1) банковские вклады (или депозиты);
2) страховые и пенсионные накопительные программы;
3) ценные бумаги (акции и облигации);
4) структурированные продукты банков;
5) паевые инвестиционные фонды (ПИФ);
6) акции биржевых фондов или exchange traded funds (ETF);
7) хедж-фонды;
8) драгоценные металлы (золото, серебро, платина и т.д.);
9) недвижимость;
10) альтернативные (драгоценные камни, антиквариат, предметы роскоши и искусства, коллекции старинных монет, вин и др.)
11) интернет-инвестирование (сайты, стартапы...)
Какой бы инструмент инвестирования вы для себя не выбрали, каждый из них связан с определенными РИСКАМИ, поэтому по степени риска инвестиционные инструменты делятся на:
• малорисковые;
• среднерисковые;
• высокорисковые.
К сожалению, между доходностью и степенью риска любого инвестиционного инструмента существует прямая зависимость: чем выше предполагаемая прибыль от инвестиции и чем скорее она ожидается, тем, как правило, она и рискованнее. И именно рискованность выбираемого инструмента является главным критерием для инвестора при его оценке. По этой причине рассмотрим все три вида подробнее, но в следующем посте.
#инструментыинвестирования #инвестиционныеинмьрументы
Прежде чем составлять инвестиционный портфель, сперва нужно разобраться с инструментами инвестирования.
💱Инструменты инвестирования – это все, куда мы можем вложить деньги для достижения прибыли. Иными словами, инвестиционными инструментами являются любые виды вложения денег, предоставляющие возможность увеличения вложенной суммы в перспективе.
РАССМОТРИМ ОСНОВНЫЕ ИЗ НИХ
Прежде всего, инвестиционные инструменты подразделяются по ТИПАМ вложения на:
• реальные – вложение капитала;
• интеллектуальные – вложение в образование, переподготовку и др.;
• финансовые – ценные бумаги, депозиты и т.п.
Каждый из перечисленных выше видов инвестирования, включает в себя какие-то конкретные его ИНСТРУМЕНТЫ:
1) банковские вклады (или депозиты);
2) страховые и пенсионные накопительные программы;
3) ценные бумаги (акции и облигации);
4) структурированные продукты банков;
5) паевые инвестиционные фонды (ПИФ);
6) акции биржевых фондов или exchange traded funds (ETF);
7) хедж-фонды;
8) драгоценные металлы (золото, серебро, платина и т.д.);
9) недвижимость;
10) альтернативные (драгоценные камни, антиквариат, предметы роскоши и искусства, коллекции старинных монет, вин и др.)
11) интернет-инвестирование (сайты, стартапы...)
Какой бы инструмент инвестирования вы для себя не выбрали, каждый из них связан с определенными РИСКАМИ, поэтому по степени риска инвестиционные инструменты делятся на:
• малорисковые;
• среднерисковые;
• высокорисковые.
К сожалению, между доходностью и степенью риска любого инвестиционного инструмента существует прямая зависимость: чем выше предполагаемая прибыль от инвестиции и чем скорее она ожидается, тем, как правило, она и рискованнее. И именно рискованность выбираемого инструмента является главным критерием для инвестора при его оценке. По этой причине рассмотрим все три вида подробнее, но в следующем посте.
#инструментыинвестирования #инвестиционныеинмьрументы

СТЕПЕНИ РИСКА ИНВЕСТИЦИОННЫХ ИНСТРУМЕНТОВ
К низкорискованным относятся инструменты, дающие условно гарантированный доход. Процент доходности этой группы сравним с доходностью депозитов наиболее надежных банков, и величина его составляет в среднем от 5 до 7 % годовых.
Данная группа инструментов включает в себя:
▪️депозиты в госбанках страны;
▪️накопительные программы;
▪️облигации государственного займа;
▪️хранение сбережений в валюте;
▪️векселя Сбербанка и ВТБ.
Доходность перечисленных инструментов практически гарантирована, и вложенный капитал будет вам возвращен инвестору, по крайней мере, в размере абсолютной величины. ☝🏻Единственным риском здесь может быть отказ государства от выполнения своих обязательств, с чем мы уже неоднократно сталкивались в новейшей истории России. Однако если говорить о накопительных программах, то некоторые страховые компании берут на себя гарантии выплат даже в этом случае, ибо сами перестраховываются у самых надежных иностранных страхователей.
В категорию среднерискованных инструментов с доходностью 10-15% в год входят:
▪️депозитные вклады до 700 тысяч рублей в коммерческих банках;
▪️векселя коммерческих банков;
▪️векселя коммерческих компаний;
▪️облигации коммерческих компаний;
▪️паи фондов недвижимости;
▪️паи облигационных фондов;
▪️сдаваемая в аренду недвижимость;
▪️покупка готового бизнеса.
Понятно, что инструменты данной группы имеют коммерческие риски потери от 30% до 50%, а в некоторых случаях и полностью всего вложенного капитала. С подобными примерами мы сталкивались в периоды кризисов 1998 и 2008 годов, когда многие фирмы и предприниматели попросту обанкротились, а активы частично потеряли свою стоимость.
И, наконец, к высокорискованной группе, предполагающей доходность от 30% и выше, относятся:
▪️создание собственного бизнеса;
▪️акции;
▪️паи фондов акций и индексных фондов;
▪️торговля валютой, акциями, инструментами срочного рынка и биржевыми товарами.
Используя данные инструменты, не исключают потерю инвестиций от 70% до 100%, т.е. указанные проценты здесь и являются показателем вероятности потери первоначального капитала.
Подобных примеров также очень много. Это и потерянные вложения на рынке Forex, и падение акций Сбербанка в 2008 году почти на 90%, и тот же процент гибели вновь созданного бизнеса в стране в первый же год создания, а в последующие 5 лет – еще столько же из 10% «выживших» на первом году.
❗️Как видим, вышеупомянутая формула зависимости доходности от риска подтверждается этими показателями.
❓Так во что же вкладывать деньги частному инвестору, если он хочет получать относительно высокие доходы с минимальным риском? Об этом в последующих постах.
#инвестиционныеинмьрументы #инструментыинвестирования #риск
К низкорискованным относятся инструменты, дающие условно гарантированный доход. Процент доходности этой группы сравним с доходностью депозитов наиболее надежных банков, и величина его составляет в среднем от 5 до 7 % годовых.
Данная группа инструментов включает в себя:
▪️депозиты в госбанках страны;
▪️накопительные программы;
▪️облигации государственного займа;
▪️хранение сбережений в валюте;
▪️векселя Сбербанка и ВТБ.
Доходность перечисленных инструментов практически гарантирована, и вложенный капитал будет вам возвращен инвестору, по крайней мере, в размере абсолютной величины. ☝🏻Единственным риском здесь может быть отказ государства от выполнения своих обязательств, с чем мы уже неоднократно сталкивались в новейшей истории России. Однако если говорить о накопительных программах, то некоторые страховые компании берут на себя гарантии выплат даже в этом случае, ибо сами перестраховываются у самых надежных иностранных страхователей.
В категорию среднерискованных инструментов с доходностью 10-15% в год входят:
▪️депозитные вклады до 700 тысяч рублей в коммерческих банках;
▪️векселя коммерческих банков;
▪️векселя коммерческих компаний;
▪️облигации коммерческих компаний;
▪️паи фондов недвижимости;
▪️паи облигационных фондов;
▪️сдаваемая в аренду недвижимость;
▪️покупка готового бизнеса.
Понятно, что инструменты данной группы имеют коммерческие риски потери от 30% до 50%, а в некоторых случаях и полностью всего вложенного капитала. С подобными примерами мы сталкивались в периоды кризисов 1998 и 2008 годов, когда многие фирмы и предприниматели попросту обанкротились, а активы частично потеряли свою стоимость.
И, наконец, к высокорискованной группе, предполагающей доходность от 30% и выше, относятся:
▪️создание собственного бизнеса;
▪️акции;
▪️паи фондов акций и индексных фондов;
▪️торговля валютой, акциями, инструментами срочного рынка и биржевыми товарами.
Используя данные инструменты, не исключают потерю инвестиций от 70% до 100%, т.е. указанные проценты здесь и являются показателем вероятности потери первоначального капитала.
Подобных примеров также очень много. Это и потерянные вложения на рынке Forex, и падение акций Сбербанка в 2008 году почти на 90%, и тот же процент гибели вновь созданного бизнеса в стране в первый же год создания, а в последующие 5 лет – еще столько же из 10% «выживших» на первом году.
❗️Как видим, вышеупомянутая формула зависимости доходности от риска подтверждается этими показателями.
❓Так во что же вкладывать деньги частному инвестору, если он хочет получать относительно высокие доходы с минимальным риском? Об этом в последующих постах.
#инвестиционныеинмьрументы #инструментыинвестирования #риск
ВИДЫ ИНВЕСТИЦИОННЫХ ИНСТРУМЕНТОВ
Рассмотрим несколько популярных видов инвестиционных инструментов, о которых я рассказывала выше:
▪️Материальные активы – к ним относятся реальные инвестиции, такие как, например, драгоценные металлы, что кажется более привлекательным в сравнении с банковскими вкладами.
Дело в том, что золото за последние несколько десятков лет никогда сильно не падало в цене, а только росло. Правда, не каждый год его рост был стабильным. Например, в годы кризиса оно даже падало в цене, но в отличие от остальных видов активов и быстрее всех восстановилось, снова вернувшись к росту.
Инвестиции в золото предполагают множество способов: это и торговые фьючерсные контракты через биржу; и необлагаемые НДС металлические счета, считающиеся наиболее доступными и наименее опасными; и др.
К инвестиционным накоплениям относится также недвижимость. Здесь надо иметь в виду, что данный инструмент может быть как активной, так и пассивной инвестицией. Допустим, если вы сдаете в аренду купленную квартиру, то имеете доход не только за счет прироста ее стоимости, но также получая арендную плату за нее. А если вы в ней живете сами, то инвестиция уже будет пассивной, поскольку обслуживание, коммунальные и налоговые платежи, ремонт и пр. вполне могут перекрывать в сумме ежегодный рост стоимости квартиры. При этом нельзя забывать, что если вы вдруг захотите ее продать и сделать это быстро, вам придется пойти на ощутимую скидку покупателю, поэтому данный вид инвестиций делается обычно на долгую перспективу и считается своего рода консервацией вложений.
Таким образом, недвижимость при всей своей привлекательности и неплохих процентах ежегодного дохода имеет свои недостатки в плане ликвидности, т.е. невозможности оперативного превращения ее в живые деньги.
▪️Инвестиции в бизнес – под этим видом понимаются вложения, как в собственный бизнес, так и чужой.
Под «чужим» подразумевается не только долевое участие в какой-то компании, но и работа в ней, т.е. инвестирование своего труда и времени и получение вознаграждение за это в виде зарплаты. А если вы трудитесь на хорошей должности и неплохо зарабатываете, то можете и создать начальный капитал для инвестирования уже в собственный бизнес.
Как известно, самой надежной, эффективной и прибыльной будет полностью контролируемая инвестиция, а 100-прцентный контроль реален лишь при полном владении инвестируемым бизнесом. Однако недостатком собственного бизнеса зачастую бывает то, что в него приходится вкладывать не только деньги, но поначалу все свое время и силы, а также обладать деловыми качествами, иначе велик риск потери всех этих инвестиций. Другое дело, если вы будете лишь долевым участником какого-либо бизнес-проекта без непосредственного управления компанией. Тогда вы рискуете только вложенными деньгами, ну и, конечно, нервами.
▪️Фондовый или валютный рынок. Здесь сразу надо оговориться, что первый является в какой-то мере менее рискованным и более предсказуемым, нежели второй.
Например, рынок Forex никак не регулируем законодательством РФ, а российские брокерские компании зарегистрированы за пределами страны. Это служит благоприятной почвой мошенникам, что привело к появлению ПАММ-технологии, сводящей возможность мошенничества к минимуму за счет прозрачности для инвестора всех операций с его счетом.
▪️Финансовые активы – на сегодня это один из самых доступных видов инвестирования.
Из инструментов этой группы с наименьшим риском является банковский депозит. Однако с учетом инфляции банковские депозиты редко дают больше 2% прибыли. А значит, банковский депозит не относится к высокодоходным инструментам, и его сущность сводится к накоплению и сохранения капитала.
Остальные виды финансовых активов не имеют никаких гарантий, поэтому инвесторы исходят из авторитетности, сроков существования на рынке и динамики развития компании, а также из своего опыта и знаний.
☝🏻Как раз-таки для повышения ваших знаний в следующем посте мы разберём самые популярные финансовые инструменты.
#инструментыинвестирования #инвестиционныеинмьрументы
Рассмотрим несколько популярных видов инвестиционных инструментов, о которых я рассказывала выше:
▪️Материальные активы – к ним относятся реальные инвестиции, такие как, например, драгоценные металлы, что кажется более привлекательным в сравнении с банковскими вкладами.
Дело в том, что золото за последние несколько десятков лет никогда сильно не падало в цене, а только росло. Правда, не каждый год его рост был стабильным. Например, в годы кризиса оно даже падало в цене, но в отличие от остальных видов активов и быстрее всех восстановилось, снова вернувшись к росту.
Инвестиции в золото предполагают множество способов: это и торговые фьючерсные контракты через биржу; и необлагаемые НДС металлические счета, считающиеся наиболее доступными и наименее опасными; и др.
К инвестиционным накоплениям относится также недвижимость. Здесь надо иметь в виду, что данный инструмент может быть как активной, так и пассивной инвестицией. Допустим, если вы сдаете в аренду купленную квартиру, то имеете доход не только за счет прироста ее стоимости, но также получая арендную плату за нее. А если вы в ней живете сами, то инвестиция уже будет пассивной, поскольку обслуживание, коммунальные и налоговые платежи, ремонт и пр. вполне могут перекрывать в сумме ежегодный рост стоимости квартиры. При этом нельзя забывать, что если вы вдруг захотите ее продать и сделать это быстро, вам придется пойти на ощутимую скидку покупателю, поэтому данный вид инвестиций делается обычно на долгую перспективу и считается своего рода консервацией вложений.
Таким образом, недвижимость при всей своей привлекательности и неплохих процентах ежегодного дохода имеет свои недостатки в плане ликвидности, т.е. невозможности оперативного превращения ее в живые деньги.
▪️Инвестиции в бизнес – под этим видом понимаются вложения, как в собственный бизнес, так и чужой.
Под «чужим» подразумевается не только долевое участие в какой-то компании, но и работа в ней, т.е. инвестирование своего труда и времени и получение вознаграждение за это в виде зарплаты. А если вы трудитесь на хорошей должности и неплохо зарабатываете, то можете и создать начальный капитал для инвестирования уже в собственный бизнес.
Как известно, самой надежной, эффективной и прибыльной будет полностью контролируемая инвестиция, а 100-прцентный контроль реален лишь при полном владении инвестируемым бизнесом. Однако недостатком собственного бизнеса зачастую бывает то, что в него приходится вкладывать не только деньги, но поначалу все свое время и силы, а также обладать деловыми качествами, иначе велик риск потери всех этих инвестиций. Другое дело, если вы будете лишь долевым участником какого-либо бизнес-проекта без непосредственного управления компанией. Тогда вы рискуете только вложенными деньгами, ну и, конечно, нервами.
▪️Фондовый или валютный рынок. Здесь сразу надо оговориться, что первый является в какой-то мере менее рискованным и более предсказуемым, нежели второй.
Например, рынок Forex никак не регулируем законодательством РФ, а российские брокерские компании зарегистрированы за пределами страны. Это служит благоприятной почвой мошенникам, что привело к появлению ПАММ-технологии, сводящей возможность мошенничества к минимуму за счет прозрачности для инвестора всех операций с его счетом.
▪️Финансовые активы – на сегодня это один из самых доступных видов инвестирования.
Из инструментов этой группы с наименьшим риском является банковский депозит. Однако с учетом инфляции банковские депозиты редко дают больше 2% прибыли. А значит, банковский депозит не относится к высокодоходным инструментам, и его сущность сводится к накоплению и сохранения капитала.
Остальные виды финансовых активов не имеют никаких гарантий, поэтому инвесторы исходят из авторитетности, сроков существования на рынке и динамики развития компании, а также из своего опыта и знаний.
☝🏻Как раз-таки для повышения ваших знаний в следующем посте мы разберём самые популярные финансовые инструменты.
#инструментыинвестирования #инвестиционныеинмьрументы
Forwarded from Евгений Марченко
Доброе утро, сделал комментарий для Свободой Прессы https://svpressa.ru/economy/article/274214/
svpressa.ru
Эксперты прогнозируют, что будет с рублем, евро и долларом в «бабье лето»
Шансов укрепиться у национальной валюты не очень много
АКЦИИ КОМПАНИЙ
Друзья, если вы только присоединились, поздравляю вас, т.к. начиная с этого поста мы начинаем разбирать самые популярные инвестиционные инструменты. А начнём мы с акций👇🏻
Акции компаний – это ценные бумаги, которые свидетельствуют о том, что их владелец внес вклад в капитал компании. Собственник акций имеет полное право на получение прибыли в виде дивидендов. Величина прибыли, которую получит акционер, зависит от его доли в АО (акционерном обществе, которое бывает открытым и закрытым).
Типы акций
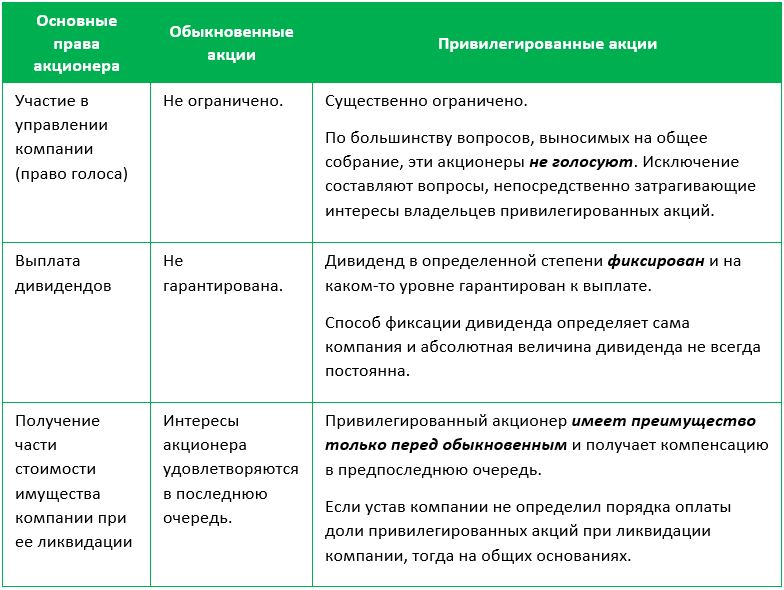
Существуют акции обычные и привилегированные. Компания может выпускать оба этих вида или же ограничиться только обычными. Объём привилегированных ценных бумаг не должен превышать 25% от общего их количества. Разница между двумя категориями заключается в порядке получения прибыли и возможности влиять на принятие важных для компании решений.
Обычные акции дают инвестору право участвовать в общем собрании акционеров — высшем органе управления акционерным обществом. Выплата дивидендов по таким акциям не гарантируется и осуществляется только после распределения премий между владельцами привилегированных акций.
Собственники привилегированных акций в управлении компанией участия не принимают (за исключением принятия решений о реорганизации или ликвидации предприятия), зато размер их дивидендов больше, чем у владельцев простых ценных бумаг. Соотношение премий по обычным и привилегированным акциям фиксируется в уставе акционерного общества. Кроме того, именно привилегированные акции имеют первостепенное право на получение выплат по итогам года.
Дополнительные преимущества предоставляет и общее количество ценных бумаг в собственности у одного акционера:
▪️1% акций даёт возможность ознакомиться со списком прочих акционеров.
▪️2% акций позволяют вносить вопросы в повестку общего собрания акционеров и предлагать кандидатов в совет директоров и ревизионную комиссию.
▪️10% акций дают право на созыв внеочередного собрания акционеров и проведение аудиторской проверки.
▪️25% + 1 акция – блокирующий пакет. Он позволяет отвергнуть на общем собрании решения, которые требуют для принятия согласия 75% акционеров (внесение изменений и дополнений в устав, реорганизация и ликвидация общества, а также другие вопросы, связанные с объявленными акциями и выкупом уже размещённых).
▪️50% + 1 акция – контрольный пакет, дающий владельцу право самостоятельно принимать решения по всем остальным вопросам, обсуждаемым на общем собрании акционеров.
▪️75% + 1 акция предоставляют держателю возможность принимать любые решения по управлению компанией.
☝🏻В следующем посте я расскажу, как зарабатывать с помощью акций
#инвестиционныеинмьрументы #инструментыинвестирования #акции
Друзья, если вы только присоединились, поздравляю вас, т.к. начиная с этого поста мы начинаем разбирать самые популярные инвестиционные инструменты. А начнём мы с акций👇🏻
Акции компаний – это ценные бумаги, которые свидетельствуют о том, что их владелец внес вклад в капитал компании. Собственник акций имеет полное право на получение прибыли в виде дивидендов. Величина прибыли, которую получит акционер, зависит от его доли в АО (акционерном обществе, которое бывает открытым и закрытым).
Типы акций
Существуют акции обычные и привилегированные. Компания может выпускать оба этих вида или же ограничиться только обычными. Объём привилегированных ценных бумаг не должен превышать 25% от общего их количества. Разница между двумя категориями заключается в порядке получения прибыли и возможности влиять на принятие важных для компании решений.
Обычные акции дают инвестору право участвовать в общем собрании акционеров — высшем органе управления акционерным обществом. Выплата дивидендов по таким акциям не гарантируется и осуществляется только после распределения премий между владельцами привилегированных акций.
Собственники привилегированных акций в управлении компанией участия не принимают (за исключением принятия решений о реорганизации или ликвидации предприятия), зато размер их дивидендов больше, чем у владельцев простых ценных бумаг. Соотношение премий по обычным и привилегированным акциям фиксируется в уставе акционерного общества. Кроме того, именно привилегированные акции имеют первостепенное право на получение выплат по итогам года.
Дополнительные преимущества предоставляет и общее количество ценных бумаг в собственности у одного акционера:
▪️1% акций даёт возможность ознакомиться со списком прочих акционеров.
▪️2% акций позволяют вносить вопросы в повестку общего собрания акционеров и предлагать кандидатов в совет директоров и ревизионную комиссию.
▪️10% акций дают право на созыв внеочередного собрания акционеров и проведение аудиторской проверки.
▪️25% + 1 акция – блокирующий пакет. Он позволяет отвергнуть на общем собрании решения, которые требуют для принятия согласия 75% акционеров (внесение изменений и дополнений в устав, реорганизация и ликвидация общества, а также другие вопросы, связанные с объявленными акциями и выкупом уже размещённых).
▪️50% + 1 акция – контрольный пакет, дающий владельцу право самостоятельно принимать решения по всем остальным вопросам, обсуждаемым на общем собрании акционеров.
▪️75% + 1 акция предоставляют держателю возможность принимать любые решения по управлению компанией.
☝🏻В следующем посте я расскажу, как зарабатывать с помощью акций
#инвестиционныеинмьрументы #инструментыинвестирования #акции
КАК ЗАРАБАТЫВАТЬ С ПОМОЩЬЮ АКЦИЙ
Вопрос закономерный – после прочтения предыдущего поста.
☝🏻Понятно, что среднестатистический участник рынка не имеет достаточного количества ценных бумаг, чтобы прямо или косвенно влиять на судьбу компании. Впрочем, это ему и не нужно, ведь основная цель покупки акций – извлечение прибыли. Заработать здесь можно двумя способами: получив дивиденды или доход от разницы между ценами покупки и продажи акций.
Дивиденды
Источник выплаты дивидендов – чистая прибыль компании, то есть сумма, оставшаяся после налогообложения.
Размер дивидендов определяется по итогам финансового года (в некоторых случаях – квартала, полугодия или девяти месяцев) на совете директоров, а затем решение представляется на рассмотрение собранию акционеров. Акционеры могут утвердить предлагаемые выплаты или уменьшить их, если сочтут, что компании необходимо больше средств для успешного развития. Право на получение дивидендов имеют инвесторы, зарегистрированные в реестре акционеров на отчётную дату. Эта дата не может быть установлена ранее 10 или позже 25 дней с момента принятия решения о выплате.
Порядок и срок выплаты дивидендов определяются уставом общества или решением собрания акционеров. Для обычных держателей акций этот период составляет не более 25 рабочих дней с момента определения круга лиц, имеющих право на получение дивидендов.
Лицо, представляющее интересы инвестора, – номинальный держатель и доверительный управляющий, зарегистрированный в реестре акционеров, – получит свои средства не позднее 10 дней с того же момента. В течение этого периода дивиденды в денежной форме отправляются получателю почтовым переводом или перечисляются на его банковский счёт.
Курсовая разница
Получить дополнительный доход можно и с помощью торговли ценными бумагами. Зарабатываете вы здесь на разнице между стоимостью покупки и продажи – купили дешевле, а продали дороже. Для торговли имеет смысл выбирать обычные акции: их ликвидность (способность легко покупаться и продаваться) выше, чем у привилегированных. Стоит помнить о том, что это спекуляция. Лично я – за долгосрочное инвестирование, а вы вольны выбирать сами. Единственное – не советую новичкам начинать именно со спекулирование. Сперва изучите рынок, инструменты, стратегии, только потом уже вы сможете принять верное и взвешенное решение.
❗️Как видите, способов заработка на акциях предостаточно. Главное - все изучить и составить свой торговый план, но это совсем другая история...
#инвестиционныеинмьрументы #инструментыинвестирования #акции #дивиденды #спекуляция
Вопрос закономерный – после прочтения предыдущего поста.
☝🏻Понятно, что среднестатистический участник рынка не имеет достаточного количества ценных бумаг, чтобы прямо или косвенно влиять на судьбу компании. Впрочем, это ему и не нужно, ведь основная цель покупки акций – извлечение прибыли. Заработать здесь можно двумя способами: получив дивиденды или доход от разницы между ценами покупки и продажи акций.
Дивиденды
Источник выплаты дивидендов – чистая прибыль компании, то есть сумма, оставшаяся после налогообложения.
Размер дивидендов определяется по итогам финансового года (в некоторых случаях – квартала, полугодия или девяти месяцев) на совете директоров, а затем решение представляется на рассмотрение собранию акционеров. Акционеры могут утвердить предлагаемые выплаты или уменьшить их, если сочтут, что компании необходимо больше средств для успешного развития. Право на получение дивидендов имеют инвесторы, зарегистрированные в реестре акционеров на отчётную дату. Эта дата не может быть установлена ранее 10 или позже 25 дней с момента принятия решения о выплате.
Порядок и срок выплаты дивидендов определяются уставом общества или решением собрания акционеров. Для обычных держателей акций этот период составляет не более 25 рабочих дней с момента определения круга лиц, имеющих право на получение дивидендов.
Лицо, представляющее интересы инвестора, – номинальный держатель и доверительный управляющий, зарегистрированный в реестре акционеров, – получит свои средства не позднее 10 дней с того же момента. В течение этого периода дивиденды в денежной форме отправляются получателю почтовым переводом или перечисляются на его банковский счёт.
Курсовая разница
Получить дополнительный доход можно и с помощью торговли ценными бумагами. Зарабатываете вы здесь на разнице между стоимостью покупки и продажи – купили дешевле, а продали дороже. Для торговли имеет смысл выбирать обычные акции: их ликвидность (способность легко покупаться и продаваться) выше, чем у привилегированных. Стоит помнить о том, что это спекуляция. Лично я – за долгосрочное инвестирование, а вы вольны выбирать сами. Единственное – не советую новичкам начинать именно со спекулирование. Сперва изучите рынок, инструменты, стратегии, только потом уже вы сможете принять верное и взвешенное решение.
❗️Как видите, способов заработка на акциях предостаточно. Главное - все изучить и составить свой торговый план, но это совсем другая история...
#инвестиционныеинмьрументы #инструментыинвестирования #акции #дивиденды #спекуляция
ПРЕИМУЩЕСТВА АКЦИЙ ПЕРЕД БАНКОВСКИМИ ВКЛАДАМИ
🤷🏼♀️ Казалось бы, зачем изучать финансовые показатели крупных компаний-игроков рынка и формировать инвестиционный портфель, если можно просто отнести свои деньги в банк 🏦 и через некоторое время забрать уже немного увеличившуюся сумму?
Можно, не спорю. Но у акций есть свои преимущества, которые делают их весьма привлекательным инструментом для инвестирования:
1️⃣ Средства, которые вы отдали на хранение в банк, невозможно снять до определённого срока. Акции вы можете продавать и покупать в любой удобный момент – хоть несколько раз в день.
2️⃣ Максимальная величина вклада, подлежащего страхованию, – 1,4 миллиона рублей. Если на вашем счёте было больше денег, то в случае банкротства банка или отзыва лицензии рассчитывать приходится лишь на частичное возмещение утраченных средств. Дешевеющие акции, как правило, можно продать – и даже в этом случае вы компенсируете часть средств, если покупали акции по ещё более низкой цене.
3️⃣ Потенциальная доходность акций многократно превышает ставки банковских вкладов. Дивиденды облагаются налогом в 13%, но и с учётом этого годовые выплаты могут быть значительнее, чем по срочным депозитам.
4️⃣ В случае с акциями у вас есть больше возможностей для того, чтобы лично влиять на увеличение своих накоплений. Конечная прибыль формируется не только из дивидендов, но и из курса ценных бумаг.
☝🏻Как видите, ничего страшного и непонятного в работе с ценными бумагами нет. Изучайте теорию, применяйте её на практике, и вы убедитесь, что крупнейшие мировые инвесторы не зря вкладывают свои миллиарды именно в акции.
❓А что вам привычнее: вклад или инвестирование, например, в те же самые акции?
#вклад #акции
🤷🏼♀️ Казалось бы, зачем изучать финансовые показатели крупных компаний-игроков рынка и формировать инвестиционный портфель, если можно просто отнести свои деньги в банк 🏦 и через некоторое время забрать уже немного увеличившуюся сумму?
Можно, не спорю. Но у акций есть свои преимущества, которые делают их весьма привлекательным инструментом для инвестирования:
1️⃣ Средства, которые вы отдали на хранение в банк, невозможно снять до определённого срока. Акции вы можете продавать и покупать в любой удобный момент – хоть несколько раз в день.
2️⃣ Максимальная величина вклада, подлежащего страхованию, – 1,4 миллиона рублей. Если на вашем счёте было больше денег, то в случае банкротства банка или отзыва лицензии рассчитывать приходится лишь на частичное возмещение утраченных средств. Дешевеющие акции, как правило, можно продать – и даже в этом случае вы компенсируете часть средств, если покупали акции по ещё более низкой цене.
3️⃣ Потенциальная доходность акций многократно превышает ставки банковских вкладов. Дивиденды облагаются налогом в 13%, но и с учётом этого годовые выплаты могут быть значительнее, чем по срочным депозитам.
4️⃣ В случае с акциями у вас есть больше возможностей для того, чтобы лично влиять на увеличение своих накоплений. Конечная прибыль формируется не только из дивидендов, но и из курса ценных бумаг.
☝🏻Как видите, ничего страшного и непонятного в работе с ценными бумагами нет. Изучайте теорию, применяйте её на практике, и вы убедитесь, что крупнейшие мировые инвесторы не зря вкладывают свои миллиарды именно в акции.
❓А что вам привычнее: вклад или инвестирование, например, в те же самые акции?
#вклад #акции
ОБЛИГАЦИИ
Друзья, сегодня разбираем второй немаловажный инвестиционный инструмент – облигации.
Облигации - это возможность заработать больше, чем дает вклад или депозит в банке. Вложение в облигации - следующий шаг для тех, кого уже не устраивают проценты по вкладу. Но как сделать инвестиции в облигации максимально выгодными и безопасными? Как не дать себя обмануть? Какие вопросы нужно решить, прежде чем вкладывать деньги в облигации? Об этом поговорим в нашей статье.
ℹ Облигация (или по-английски - бонд) - это долговая ценная бумага, которая обязывает эмитента (того, кто выпускает облигацию) выплатить определенную сумму и процент за использование средств в установленный срок.
Другими словами, организация или государство получает средства для деятельности и обязуется вернуть их в оговоренный период, предоставив инвесторам возможность заработка в виде процента от инвестированной суммы. Альтернатива облигации в обычной жизни - деньги под расписку. Человек получает средства от знакомого, при этом оформляя документ, который обязывает вернуть долг с процентами.
Работает процесс выпуска бондов следующим образом. Компании или государству требуется определенная сумма денег, но у них нет желания брать кредит в банке, а хочется получить деньги взаймы, но под меньший процент, чем в банке. Для этих целей и был создан такой финансовый инструмент, как облигации.
Также бонды еще называют долговыми обязательствами или долговыми инструментами. Для того чтобы получить необходимые деньги взаймы, эмитент размещает облигации на бирже. Так широкий круг желающих вложить деньги в облигации получает возможность купить их на бирже. В России бонды размещают на Московской бирже.
❗️Право на выпуск облигаций имеет:
▪️государство
▪️муниципальные и региональные органы власти
▪️а также коммерческие компании.
Купленные облигации могут быть бумажными или цифровыми. Но бумажные облигации постепенно уходят в прошлое.
Начинающим инвесторам в облигации пригодятся также следующие термины: "купон", "накопленный купонный доход (НКД)", "номинальная стоимость (номинал) облигации", "дата (срок) погашения облигации".
Купон - это та сумма, которую получит инвестор в качестве дохода по облигации. Купон, по сути, является аналогом процента по вкладу в банке. Выплата купона может производиться ежеквартально или раз в полгода - в отличие от банковского депозита, проценты по которому начисляются ежемесячно.
Накопленный купонный доход (НКД) - эта сумма, которая накопилась по облигации с момента ее выпуска (если до этого не было выплаты купона) или с момента последней выплаты. При продаже облигации инвестор получит не только ее стоимость на текущий момент, но и сумму НКД. В банке вкладчик потерял бы процент при досрочном закрытии вклада, тогда как в аналогичной ситуации - при продаже облигации - инвестор накопленный доход не теряет.
Номинальная стоимость облигации (номинал облигации) - это стоимость облигации, установленная при ее выпуске. Обычно это 1000 рублей для облигаций российских эмитентов. Размер купонного дохода, как правило, привязывается к номинальной стоимости облигации. После начала продаж облигации на бирже ее стоимость постоянно отклоняется от номинальной - повышается или понижается. Покупателю выгоднее покупать, когда цена снизилась по сравнению с номиналом. А продавать, наоборот, когда выше номинала.
Дата (срок) погашения облигации - это календарный день, когда владелец облигации получит обратно деньги в размере номинальной стоимости облигации, умноженной на количество купленных облигаций.
☝🏻В следующем посте расскажу про вилы облигаций.
❓Тема раскрыта ещё не до конца, вопросы задавать рано, поэтому сегодня вопрос простой: вам всё понятно, я рассказывая доступно?
#инструментыинвестирования #инвестиционныеинмьрументы #облигации #купон #нкд
Друзья, сегодня разбираем второй немаловажный инвестиционный инструмент – облигации.
Облигации - это возможность заработать больше, чем дает вклад или депозит в банке. Вложение в облигации - следующий шаг для тех, кого уже не устраивают проценты по вкладу. Но как сделать инвестиции в облигации максимально выгодными и безопасными? Как не дать себя обмануть? Какие вопросы нужно решить, прежде чем вкладывать деньги в облигации? Об этом поговорим в нашей статье.
ℹ Облигация (или по-английски - бонд) - это долговая ценная бумага, которая обязывает эмитента (того, кто выпускает облигацию) выплатить определенную сумму и процент за использование средств в установленный срок.
Другими словами, организация или государство получает средства для деятельности и обязуется вернуть их в оговоренный период, предоставив инвесторам возможность заработка в виде процента от инвестированной суммы. Альтернатива облигации в обычной жизни - деньги под расписку. Человек получает средства от знакомого, при этом оформляя документ, который обязывает вернуть долг с процентами.
Работает процесс выпуска бондов следующим образом. Компании или государству требуется определенная сумма денег, но у них нет желания брать кредит в банке, а хочется получить деньги взаймы, но под меньший процент, чем в банке. Для этих целей и был создан такой финансовый инструмент, как облигации.
Также бонды еще называют долговыми обязательствами или долговыми инструментами. Для того чтобы получить необходимые деньги взаймы, эмитент размещает облигации на бирже. Так широкий круг желающих вложить деньги в облигации получает возможность купить их на бирже. В России бонды размещают на Московской бирже.
❗️Право на выпуск облигаций имеет:
▪️государство
▪️муниципальные и региональные органы власти
▪️а также коммерческие компании.
Купленные облигации могут быть бумажными или цифровыми. Но бумажные облигации постепенно уходят в прошлое.
Начинающим инвесторам в облигации пригодятся также следующие термины: "купон", "накопленный купонный доход (НКД)", "номинальная стоимость (номинал) облигации", "дата (срок) погашения облигации".
Купон - это та сумма, которую получит инвестор в качестве дохода по облигации. Купон, по сути, является аналогом процента по вкладу в банке. Выплата купона может производиться ежеквартально или раз в полгода - в отличие от банковского депозита, проценты по которому начисляются ежемесячно.
Накопленный купонный доход (НКД) - эта сумма, которая накопилась по облигации с момента ее выпуска (если до этого не было выплаты купона) или с момента последней выплаты. При продаже облигации инвестор получит не только ее стоимость на текущий момент, но и сумму НКД. В банке вкладчик потерял бы процент при досрочном закрытии вклада, тогда как в аналогичной ситуации - при продаже облигации - инвестор накопленный доход не теряет.
Номинальная стоимость облигации (номинал облигации) - это стоимость облигации, установленная при ее выпуске. Обычно это 1000 рублей для облигаций российских эмитентов. Размер купонного дохода, как правило, привязывается к номинальной стоимости облигации. После начала продаж облигации на бирже ее стоимость постоянно отклоняется от номинальной - повышается или понижается. Покупателю выгоднее покупать, когда цена снизилась по сравнению с номиналом. А продавать, наоборот, когда выше номинала.
Дата (срок) погашения облигации - это календарный день, когда владелец облигации получит обратно деньги в размере номинальной стоимости облигации, умноженной на количество купленных облигаций.
☝🏻В следующем посте расскажу про вилы облигаций.
❓Тема раскрыта ещё не до конца, вопросы задавать рано, поэтому сегодня вопрос простой: вам всё понятно, я рассказывая доступно?
#инструментыинвестирования #инвестиционныеинмьрументы #облигации #купон #нкд
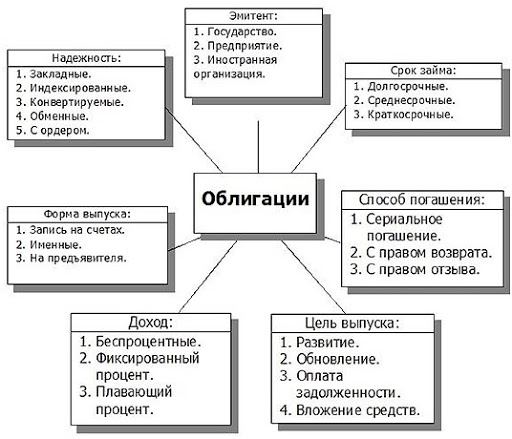
ВИДЫ ОБЛИГАЦИЙ
Перед инвестированием в облигации необходимо разобраться с тем, какие виды долговых обязательств существуют.
☝🏻Прежде всего, ценные бумаги выпускают с:
▪️краткосрочным условием возврата - до одного года,
▪️среднесрочным - от 1 до 5 лет, а также
▪️долгосрочным - от 5 лет и больше.
Также долговое обязательство может быть с фиксированной или плавающей ставкой, индексацией процентов в зависимости от инфляции. В зависимости от эмитента различают следующие бонды:
➖Гособлигации - выпускаются правительством государства для восполнения бюджета страны и закрытия расходных статей бюджета. Финансовое обязательство по выплатам несет Государственное казначейство. Государственные ценные бумаги считаются одной из наиболее безопасных форм инвестиций, поскольку на них возлагается большая ответственность. Невыплаты наступают только в случае кризиса или других глобальных проблем.
➖Муниципальные облигации - оформляются органами местного самоуправления для привлечения инвестиций на развитие инфраструктуры и города в целом. Деньги идут в местный бюджет и распределяются в порядке приоритета.
➖Корпоративные облигации - ценные бумаги от коммерческих организаций, которые используют для привлечения внешних средств наряду с выпуском новых акций. Компании получают деньги на более выгодных условиях, чем предлагают банки.
➖Иностранные облигации (еврооблигации) - долговой инструмент для привлечения средств в евро или долларах. Используется инвесторами в качестве альтернативы валютным вкладам в банке.
❗️Облигации бывают обеспеченными и необеспеченными:
▪️в первом случае увеличивается надежность ценной бумаги и вероятность возврата средств при непредвиденных ситуациях,
▪️во втором - все риски ложатся на инвестора. В качестве гарантий выступают кредитный рейтинг и репутация заемщика.
#инструментыинвестирования #инвестиционныеинмьрументы #облигации
Перед инвестированием в облигации необходимо разобраться с тем, какие виды долговых обязательств существуют.
☝🏻Прежде всего, ценные бумаги выпускают с:
▪️краткосрочным условием возврата - до одного года,
▪️среднесрочным - от 1 до 5 лет, а также
▪️долгосрочным - от 5 лет и больше.
Также долговое обязательство может быть с фиксированной или плавающей ставкой, индексацией процентов в зависимости от инфляции. В зависимости от эмитента различают следующие бонды:
➖Гособлигации - выпускаются правительством государства для восполнения бюджета страны и закрытия расходных статей бюджета. Финансовое обязательство по выплатам несет Государственное казначейство. Государственные ценные бумаги считаются одной из наиболее безопасных форм инвестиций, поскольку на них возлагается большая ответственность. Невыплаты наступают только в случае кризиса или других глобальных проблем.
➖Муниципальные облигации - оформляются органами местного самоуправления для привлечения инвестиций на развитие инфраструктуры и города в целом. Деньги идут в местный бюджет и распределяются в порядке приоритета.
➖Корпоративные облигации - ценные бумаги от коммерческих организаций, которые используют для привлечения внешних средств наряду с выпуском новых акций. Компании получают деньги на более выгодных условиях, чем предлагают банки.
➖Иностранные облигации (еврооблигации) - долговой инструмент для привлечения средств в евро или долларах. Используется инвесторами в качестве альтернативы валютным вкладам в банке.
❗️Облигации бывают обеспеченными и необеспеченными:
▪️в первом случае увеличивается надежность ценной бумаги и вероятность возврата средств при непредвиденных ситуациях,
▪️во втором - все риски ложатся на инвестора. В качестве гарантий выступают кредитный рейтинг и репутация заемщика.
#инструментыинвестирования #инвестиционныеинмьрументы #облигации
ПРЕИМУЩЕСТВО ОБЛИГАЦИЙ ПЕРЕД ВКЛАДОМ (ДЕПОЗИТОМ) В БАНКЕ
В случае с банковским вкладом клиент кладет деньги на депозит под процент, назначенный банком. Никаких дополнительных действий после внесения средств на счет не требуется. Вкладчик регулярно получает выплаты выбранным способом, а по завершении срока действия вклада - всю сумму вклада обратно.
Дополнительно сопутствующие риски минимизируются Агентством по страхованию вкладов, которое защищает депозиты на сумму до 1,4 миллиона рублей.
Что касается облигаций, то в этом случае инвестору необходимо выбрать брокера, открыть брокерский счет и купить на него облигации.
Отмечу следующие дополнительные преимущества облигаций перед банковским вкладом:
▪️Уровень доходности - в отличие от традиционных вкладов облигации обладают большей доходностью, причем для рублевых и валютных активов.
▪️Гарантированная прибыль - ценные бумаги выпускаются с фиксированной или плавающей процентной ставкой, но условия не меняются в ходе действия долгового обязательства.
▪️Низкий порог для входа - бонды делят на небольшие части таким образом, чтобы даже мелкий инвестор смог получить доступ к ним, при этом процент прибыли на вложенный капитал остается аналогичным.
▪️Накопленный купонный доход - при продаже облигаций инвестор получает обещанную прибыль, тогда как в случае досрочного снятия и расторжения договора на вклад клиент теряет доход за отчетный период.
▪️Длительность вложений - долгосрочные облигации выпускают на 10–20 лет, при этом уровень прибыли зафиксирован и не изменяется, а также может предусматриваться индексация уровня инфляции.
☝🏻В отличие от банковского вклада инвестиции в облигации не страхуются государством на 1,4 миллиона рублей. С другой стороны, инвестор может купить гособлигации, т. е. фактически дать деньги взаймы государству. В этом случае формально также не будет страховки, но при этом вся сумма будет находиться у ❗️государства, а значит, невыплата возможна, только если возникнут серьезные финансовые трудности.
❓А чему вы доверяете больше?
#облигации #депозит #вклад
В случае с банковским вкладом клиент кладет деньги на депозит под процент, назначенный банком. Никаких дополнительных действий после внесения средств на счет не требуется. Вкладчик регулярно получает выплаты выбранным способом, а по завершении срока действия вклада - всю сумму вклада обратно.
Дополнительно сопутствующие риски минимизируются Агентством по страхованию вкладов, которое защищает депозиты на сумму до 1,4 миллиона рублей.
Что касается облигаций, то в этом случае инвестору необходимо выбрать брокера, открыть брокерский счет и купить на него облигации.
Отмечу следующие дополнительные преимущества облигаций перед банковским вкладом:
▪️Уровень доходности - в отличие от традиционных вкладов облигации обладают большей доходностью, причем для рублевых и валютных активов.
▪️Гарантированная прибыль - ценные бумаги выпускаются с фиксированной или плавающей процентной ставкой, но условия не меняются в ходе действия долгового обязательства.
▪️Низкий порог для входа - бонды делят на небольшие части таким образом, чтобы даже мелкий инвестор смог получить доступ к ним, при этом процент прибыли на вложенный капитал остается аналогичным.
▪️Накопленный купонный доход - при продаже облигаций инвестор получает обещанную прибыль, тогда как в случае досрочного снятия и расторжения договора на вклад клиент теряет доход за отчетный период.
▪️Длительность вложений - долгосрочные облигации выпускают на 10–20 лет, при этом уровень прибыли зафиксирован и не изменяется, а также может предусматриваться индексация уровня инфляции.
☝🏻В отличие от банковского вклада инвестиции в облигации не страхуются государством на 1,4 миллиона рублей. С другой стороны, инвестор может купить гособлигации, т. е. фактически дать деньги взаймы государству. В этом случае формально также не будет страховки, но при этом вся сумма будет находиться у ❗️государства, а значит, невыплата возможна, только если возникнут серьезные финансовые трудности.
❓А чему вы доверяете больше?
#облигации #депозит #вклад
ЧЕМ ОБЛИГАЦИЯ ОТЛИЧАЕТСЯ ОТ АКЦИИ
Акции являются одной из разновидностей ценных бумаг, подтверждающих право инвестора на владение частью компании.
Размер принадлежащей собственности оценивается долей исходя из общего количества акций. Также владение акциями позволяет голосовать при принятии решений в компании (обычные акции) или только получать дивиденды (привилегированные акции).
Дивиденды - это часть прибыли компании, которая распределяется между всеми владельцами акций. Размер выплат зависит от результатов финансовой деятельности компании.
❗️Другими словами, акции обеспечивают право голоса, доход в виде дивидендов (но не гарантируют его) и возможность заработка на продаже ценных бумаг при росте их стоимости.
Для покупателя первостепенно значение имеет рыночная стоимость и ликвидность акций.
Ликвидность - это возможность в любой момент купить или продать акцию по текущей рыночной цене. Когда говорят "у акции высокая ликвидность", это значит, что на бирже много покупателей и продавцов этой акции и инвестор может в любой момент без затруднений продать или купить ее по текущей рыночной цене.
❗️Главное отличие акций от облигаций заключается в том, что владелец облигации гарантированно получит доход в виде купона (исключение: банкротство эмитента облигации или иные финансовые сложности), а владелец акции рассчитывает только на рост ее стоимости, но не может быть уверен, что компания выплатит дивиденды.
❓Как думаете, что выгоднее всего покупать?
#акции #облигации
Акции являются одной из разновидностей ценных бумаг, подтверждающих право инвестора на владение частью компании.
Размер принадлежащей собственности оценивается долей исходя из общего количества акций. Также владение акциями позволяет голосовать при принятии решений в компании (обычные акции) или только получать дивиденды (привилегированные акции).
Дивиденды - это часть прибыли компании, которая распределяется между всеми владельцами акций. Размер выплат зависит от результатов финансовой деятельности компании.
❗️Другими словами, акции обеспечивают право голоса, доход в виде дивидендов (но не гарантируют его) и возможность заработка на продаже ценных бумаг при росте их стоимости.
Для покупателя первостепенно значение имеет рыночная стоимость и ликвидность акций.
Ликвидность - это возможность в любой момент купить или продать акцию по текущей рыночной цене. Когда говорят "у акции высокая ликвидность", это значит, что на бирже много покупателей и продавцов этой акции и инвестор может в любой момент без затруднений продать или купить ее по текущей рыночной цене.
❗️Главное отличие акций от облигаций заключается в том, что владелец облигации гарантированно получит доход в виде купона (исключение: банкротство эмитента облигации или иные финансовые сложности), а владелец акции рассчитывает только на рост ее стоимости, но не может быть уверен, что компания выплатит дивиденды.
❓Как думаете, что выгоднее всего покупать?
#акции #облигации