ИНВЕСТИЦИОННЫЕ РИСКИ
Инвестиции в ценные бумаги с фиксированной доходностью и облигации имеют репутацию относительно безопасных и приносящих дивиденды. ☝🏻Но даже здесь инвесторы сталкиваются с рисками, пусть иногда и незначительных, колебаний процентных ставок в течение срока обеспеченной активами ценной бумаги.
Однако, риск дефолта на рынке облигаций часто не учитывается. Несмотря на то, что существует множество исторических примеров, показывающих, что дефолты иногда случаются – сегодня считается маловероятным, что кредиторы страны могут потерять капитал (или его часть), который они вложили.
Как правило, чем выше риск дефолта, тем выше доходность акции. Следовательно, уровень доходности таких инвестиций можно рассматривать как премию за риск в случае дефолта.
🥇 Золото – стабильная инвестиция в течение долгого времени
Владение золотом, с другой стороны, означает собственность на него в чистом виде – в отличие от владения любыми облигациями с фиксированной процентной ставкой – здесь нет третьей стороны и отсутствует риск претензий к ней.
❗️Золото не несет предпринимательского риска и никогда не может стать бесполезным. И наоборот, в случае с облигациями можно утверждать, что чем хуже кредитный рейтинг эмитента, тем выше процент, который будет (должен) быть оплачен.
Таким образом, золото может рассматриваться как эмитент самой высокой кредитоспособности и надежности, который никогда не может обанкротиться. Владельцы и держатели золота могут быть уверены, что существующие запасы золота не могут быть расширены в краткосрочной перспективе из-за инфляции.
Исторически сложилось так, что суммарная доля золота в обращении имеет тенденцию к увеличению исключительно в соответствии и соразмерно экономике. Это еще одна причина, по которой золото остается стабильным капиталом, покупательная способность которого не снижалась в течение нескольких поколений.
👉🏻Сегодня цена на унцию золота примерно соответствует стоимости изготовления костюма по индивидуальному дизайну. В древнем Риме стоимость унции золота была эквивалентна стоимости тоги. Это очень наглядный пример чрезвычайно долговременной стабильности стоимости металла.
#инструментыинвестирования #золото
Инвестиции в ценные бумаги с фиксированной доходностью и облигации имеют репутацию относительно безопасных и приносящих дивиденды. ☝🏻Но даже здесь инвесторы сталкиваются с рисками, пусть иногда и незначительных, колебаний процентных ставок в течение срока обеспеченной активами ценной бумаги.
Однако, риск дефолта на рынке облигаций часто не учитывается. Несмотря на то, что существует множество исторических примеров, показывающих, что дефолты иногда случаются – сегодня считается маловероятным, что кредиторы страны могут потерять капитал (или его часть), который они вложили.
Как правило, чем выше риск дефолта, тем выше доходность акции. Следовательно, уровень доходности таких инвестиций можно рассматривать как премию за риск в случае дефолта.
🥇 Золото – стабильная инвестиция в течение долгого времени
Владение золотом, с другой стороны, означает собственность на него в чистом виде – в отличие от владения любыми облигациями с фиксированной процентной ставкой – здесь нет третьей стороны и отсутствует риск претензий к ней.
❗️Золото не несет предпринимательского риска и никогда не может стать бесполезным. И наоборот, в случае с облигациями можно утверждать, что чем хуже кредитный рейтинг эмитента, тем выше процент, который будет (должен) быть оплачен.
Таким образом, золото может рассматриваться как эмитент самой высокой кредитоспособности и надежности, который никогда не может обанкротиться. Владельцы и держатели золота могут быть уверены, что существующие запасы золота не могут быть расширены в краткосрочной перспективе из-за инфляции.
Исторически сложилось так, что суммарная доля золота в обращении имеет тенденцию к увеличению исключительно в соответствии и соразмерно экономике. Это еще одна причина, по которой золото остается стабильным капиталом, покупательная способность которого не снижалась в течение нескольких поколений.
👉🏻Сегодня цена на унцию золота примерно соответствует стоимости изготовления костюма по индивидуальному дизайну. В древнем Риме стоимость унции золота была эквивалентна стоимости тоги. Это очень наглядный пример чрезвычайно долговременной стабильности стоимости металла.
#инструментыинвестирования #золото
ФИНАНСОВЫЙ ПЛАН
Каждый финансовый аналитик, прежде чем ответит на ваши вопросы, задаст свои.
❓Что вы хотите? Сколько? Когда? Как? Какие сейчас есть активы и пассивы?
⠀
Пример: я хочу получать пассивно 100 тыс рублей в месяц через 10 лет.
⠀
100 тыс/мес = 1.200.000/год – это:
• или 5% от суммы 24.000.000
• или 10% от суммы 12.000.000
• или 20% от суммы 6.000.000
• или 100% от суммы 1.200.000
⠀
Т.е. вам надо иметь эту сумму + инвестировать ее под выбранный процент = и получать свои деньги пассивно.
Вы не ходите на работу каждый день, почти ничего не делаете и каждый месяц к вам приходят деньги!
⠀
❗️НО ПОМНИТЕ: чем выше процент, тем выше риск:
▪️5-10% - низкий риск
▪️10-20% - средний
▪️свыше 20% - высокий.
Риск – это потерять вложенные деньги, или не заработать на них, или заработать не ту сумму.
⠀
❓У вас есть финансовый план?
#лфп
Каждый финансовый аналитик, прежде чем ответит на ваши вопросы, задаст свои.
❓Что вы хотите? Сколько? Когда? Как? Какие сейчас есть активы и пассивы?
⠀
Пример: я хочу получать пассивно 100 тыс рублей в месяц через 10 лет.
⠀
100 тыс/мес = 1.200.000/год – это:
• или 5% от суммы 24.000.000
• или 10% от суммы 12.000.000
• или 20% от суммы 6.000.000
• или 100% от суммы 1.200.000
⠀
Т.е. вам надо иметь эту сумму + инвестировать ее под выбранный процент = и получать свои деньги пассивно.
Вы не ходите на работу каждый день, почти ничего не делаете и каждый месяц к вам приходят деньги!
⠀
❗️НО ПОМНИТЕ: чем выше процент, тем выше риск:
▪️5-10% - низкий риск
▪️10-20% - средний
▪️свыше 20% - высокий.
Риск – это потерять вложенные деньги, или не заработать на них, или заработать не ту сумму.
⠀
❓У вас есть финансовый план?
#лфп
НАЧАЛО
Вечер добрый. Ребят, мы с вами обсудили самые основные #инструментыинвестирования
Конечно же, мы будем разбирать и другие, но сегодня хочу порассуждать на тему: Когда и в каком возрасте пора начинать 🚀 инвестировать?
Ответ на этот вопрос очень простой - чем раньше, тем лучше! Если ты начнешь свой инвестиционный путь в молодом возрасте, то шансов на финансовый успех у тебя появляется в разы больше, потому что есть возможность принимать на себя больше рисков.
☝🏻На фондовом рынке, как и в любом бизнесе, риск прямо пропорционален доходности, а значит рискуя, ты потенциально имеешь возможность зарабатывать больше. Согласись, намного менее болезненно потерять часть своего депозита в 18 лет, нежели в 50, даже если ты наделаешь кучу ошибок.
❓Так что же делать, если время юности прошло и тебе уже за 50? Да все просто - начинать инвестировать! Только в этом случае нужно более осторожно подходить к выбору инструментов и в портфеле должны преобладать консервативные инструменты.
Я прикидывала, какой бы был мой капитал, начни я инвестировать в 18 лет? Сейчас бы мой капитал был в 2-3 раза больше и уже перевалил за $1 000 000. А такой капитал уже позволяет жить исключительно на дивиденды, балансируя портфель лишь раз в год.
⁉️Хочешь жить в свое удовольствие, пока твое окружение проводит все свое время на работе? Так действуй! А если хочешь помочь близким и знакомым, делись ссылочной на мой канал @vs_finance
❓Давайте посчитаем, сколько у нас отзывчивых людей, поделитесь ссылкой? 😜
Вечер добрый. Ребят, мы с вами обсудили самые основные #инструментыинвестирования
Конечно же, мы будем разбирать и другие, но сегодня хочу порассуждать на тему: Когда и в каком возрасте пора начинать 🚀 инвестировать?
Ответ на этот вопрос очень простой - чем раньше, тем лучше! Если ты начнешь свой инвестиционный путь в молодом возрасте, то шансов на финансовый успех у тебя появляется в разы больше, потому что есть возможность принимать на себя больше рисков.
☝🏻На фондовом рынке, как и в любом бизнесе, риск прямо пропорционален доходности, а значит рискуя, ты потенциально имеешь возможность зарабатывать больше. Согласись, намного менее болезненно потерять часть своего депозита в 18 лет, нежели в 50, даже если ты наделаешь кучу ошибок.
❓Так что же делать, если время юности прошло и тебе уже за 50? Да все просто - начинать инвестировать! Только в этом случае нужно более осторожно подходить к выбору инструментов и в портфеле должны преобладать консервативные инструменты.
Я прикидывала, какой бы был мой капитал, начни я инвестировать в 18 лет? Сейчас бы мой капитал был в 2-3 раза больше и уже перевалил за $1 000 000. А такой капитал уже позволяет жить исключительно на дивиденды, балансируя портфель лишь раз в год.
⁉️Хочешь жить в свое удовольствие, пока твое окружение проводит все свое время на работе? Так действуй! А если хочешь помочь близким и знакомым, делись ссылочной на мой канал @vs_finance
❓Давайте посчитаем, сколько у нас отзывчивых людей, поделитесь ссылкой? 😜
ТРИ СТРАТЕГИИ ИНВЕСТИРОВАНИЯ
⠀
Первое и главное, что должен сделать инвестор — поставить цель 🎯 и выбрать стратегию.
⠀
Существует 3 основных стратегии инвестирования:
⠀
1️⃣ «КУПИЛ И ДЕРЖИ»
Ещё она называется стратегия ожидания. Актуальна для сроков инвестирования 5 и больше лет. Вы покупаете бумагу по определённой цене и больше ничего с ней не делаете. Не следите за графиками, не продаёте, не фиксируете прибыль или убытки. В долгосрочной перспективе эта стратегия себя полностью оправдывает, потому что любые графики идут вверх 📈
⠀
✔️ Если хотите сохранить и нарастить капитал, не заморачиваясь с отслеживанием рынка - welcome.
⠀
2️⃣ «КАЧЕСТВЕННОЕ ИНВЕСТИРОВАНИЕ»
В этом варианте стратегии инвестор постоянно отслеживает колебания цен, прогнозы аналитиков, осваивает новые инструменты рынка. Регулярно, с определенной периодичностью, оценивается и пересматривается и регулируется доходность, наполненность и актуальность портфеля. Также ведётся оценка своих действий и стратегии.
⠀
✔️ Если хотите копаться и разбираться, если вы азартны и вам хочется знать больше о тех акциях, которые входят в ваш инвестиционный портфель - этот вариант для вас.
⠀
3️⃣ «ДИВИДЕНДНАЯ СТРАТЕГИЯ»
У этой стратегии есть своё священное писание - дивидендный календарь. В нём отмечено, когда выплачивает свои проценты каждая компания - нужно научиться в соответствии ним покупать акции в нужном порядке.
⠀
✔️ Если очень постараться, то можно совершать покупки акций так, чтобы дивиденды приходили почти каждый месяц, как зарплата.
❓Какая стратегия вам ближе?
#стратегия
⠀
⠀
Первое и главное, что должен сделать инвестор — поставить цель 🎯 и выбрать стратегию.
⠀
Существует 3 основных стратегии инвестирования:
⠀
1️⃣ «КУПИЛ И ДЕРЖИ»
Ещё она называется стратегия ожидания. Актуальна для сроков инвестирования 5 и больше лет. Вы покупаете бумагу по определённой цене и больше ничего с ней не делаете. Не следите за графиками, не продаёте, не фиксируете прибыль или убытки. В долгосрочной перспективе эта стратегия себя полностью оправдывает, потому что любые графики идут вверх 📈
⠀
✔️ Если хотите сохранить и нарастить капитал, не заморачиваясь с отслеживанием рынка - welcome.
⠀
2️⃣ «КАЧЕСТВЕННОЕ ИНВЕСТИРОВАНИЕ»
В этом варианте стратегии инвестор постоянно отслеживает колебания цен, прогнозы аналитиков, осваивает новые инструменты рынка. Регулярно, с определенной периодичностью, оценивается и пересматривается и регулируется доходность, наполненность и актуальность портфеля. Также ведётся оценка своих действий и стратегии.
⠀
✔️ Если хотите копаться и разбираться, если вы азартны и вам хочется знать больше о тех акциях, которые входят в ваш инвестиционный портфель - этот вариант для вас.
⠀
3️⃣ «ДИВИДЕНДНАЯ СТРАТЕГИЯ»
У этой стратегии есть своё священное писание - дивидендный календарь. В нём отмечено, когда выплачивает свои проценты каждая компания - нужно научиться в соответствии ним покупать акции в нужном порядке.
⠀
✔️ Если очень постараться, то можно совершать покупки акций так, чтобы дивиденды приходили почти каждый месяц, как зарплата.
❓Какая стратегия вам ближе?
#стратегия
⠀
КАК УСТРОЕНА МОСКОВСКАЯ БИРЖА
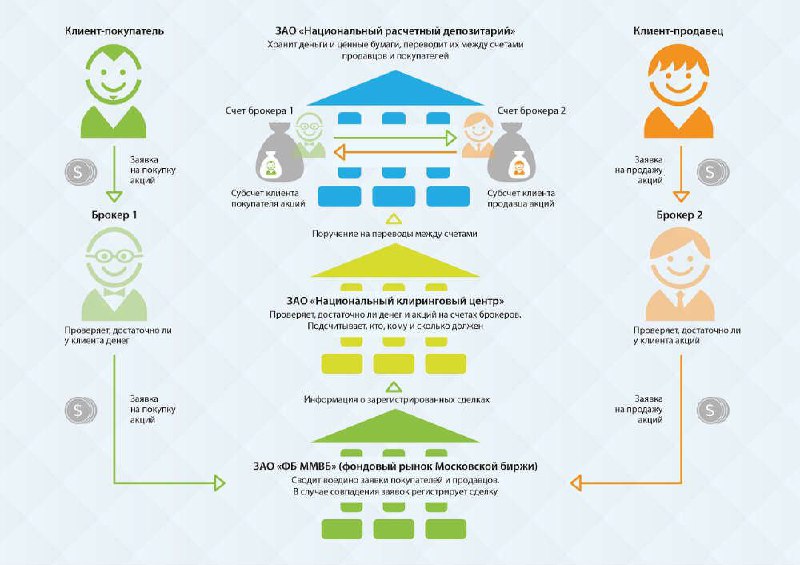
Чтобы выйти на биржу, физическому лицу нужен договор с брокером. Это компания с лицензией Центробанка, через которую вы будете совершать сделки. Также понадобится брокерский счёт: открыть его можно в любом банке Онлайн, а инвестировать через мобильное приложение выбранного вами брокера.
❗️Мосбиржа позволяет работать на разных рынках. Основные – фондовый, срочный, денежный и валютный, а различаются они инструментами.
➖Фондовый рынок — самый популярный среди частных инвесторов. Здесь торгуются акции, государственные и корпоративные облигации, депозитарные расписки, инвестиционные паи ПИФов и биржевые инвестиционные фонды ETF.
➖На срочном рынке обращаются фьючерсы на индексы (например, индекс волатильности RVI), на еврооблигации и валютные пары, на нефть и сахар, а также опционы на некоторые из этих фьючерсов.
➖На денежном рынке действуют профессиональные инвесторы и крупные организации. Там заключаются сделки РЕПО и кредитно-депозитные операции.
➖На валютном рынке торгуются американский доллар, евро, юань, британский фунт, гонконгский доллар, гривна, тенге и белорусский рубль.
Торги на Московской бирже идут в рабочие дни 🕙 в определённое время – в зависимости от рынков и режимов торгов. Например, на фондовом рынке для большинства инструментов установлен режим c 10:00 до 18:39:59. В этот период можно совершать сделки с акциями и облигациями. Для ETF и паёв торговля продолжается на 5 минут дольше. На срочном и валютном рынках время торгов ещё дольше — с 10:00 до 23:50 по московскому времени.
#биржа
Чтобы выйти на биржу, физическому лицу нужен договор с брокером. Это компания с лицензией Центробанка, через которую вы будете совершать сделки. Также понадобится брокерский счёт: открыть его можно в любом банке Онлайн, а инвестировать через мобильное приложение выбранного вами брокера.
❗️Мосбиржа позволяет работать на разных рынках. Основные – фондовый, срочный, денежный и валютный, а различаются они инструментами.
➖Фондовый рынок — самый популярный среди частных инвесторов. Здесь торгуются акции, государственные и корпоративные облигации, депозитарные расписки, инвестиционные паи ПИФов и биржевые инвестиционные фонды ETF.
➖На срочном рынке обращаются фьючерсы на индексы (например, индекс волатильности RVI), на еврооблигации и валютные пары, на нефть и сахар, а также опционы на некоторые из этих фьючерсов.
➖На денежном рынке действуют профессиональные инвесторы и крупные организации. Там заключаются сделки РЕПО и кредитно-депозитные операции.
➖На валютном рынке торгуются американский доллар, евро, юань, британский фунт, гонконгский доллар, гривна, тенге и белорусский рубль.
Торги на Московской бирже идут в рабочие дни 🕙 в определённое время – в зависимости от рынков и режимов торгов. Например, на фондовом рынке для большинства инструментов установлен режим c 10:00 до 18:39:59. В этот период можно совершать сделки с акциями и облигациями. Для ETF и паёв торговля продолжается на 5 минут дольше. На срочном и валютном рынках время торгов ещё дольше — с 10:00 до 23:50 по московскому времени.
#биржа
АКТИВЫ И ПАССИВЫ
А вы читали книгу Р. Кийосаки «Богатый папа, бедный папа».
⠀
Для того, чтобы управлять своими деньгами, нужно научиться смотреть на них глазами инвестора, а это значит видеть различие между активами и пассивами.
⠀
☝🏻Для тех, кто не читал эту книгу, собрала 5 ключевых идей:
Идея 1. Никогда не работайте за деньги. Предприниматель показал, что если мы будем работать за деньги, то попадем в порочный круг, из которого у нас не получится так просто выйти. У нас будет определенный «порог», «потолок», выше которого подняться не получится. В этом Роберта убедила его собственная жизнь и наблюдение за остальными.
Идея 2. Богатые приобретают активы. Бедняки и средний класс – пассивы, которые считают активами
Активы кладут деньги в ваш карман, пассивы забирает их оттуда. Довольно частое заблуждение: дом, в котором вы живете, автомобиль, на котором ездите, являются активами. На самом деле это самые популярные среди бедняков пассивы.
Идея 3. Богатые действуют в правой стороне квадранта денежного потока. Бедняки – в левой
Квадрант денежного потока – еще одна фундаментальная идея Роберта Кийосаки. Согласно ей люди зарабатывают деньги одним из четырех способов:
➖Наёмный работник трудится за небольшие деньги, рискует больше всех.
➖Работает на себя и только. Часто у него один источник дохода.
➖Бизнес нанимает тех, кто работает. Перекладывает риски, получает прибыль из разных источников.
➖Инвестор вкладывает деньги.
К левой стороне квадранта относятся первые 2 способа. К правой – вторые.
Идея 4. Разорение – явление временное, а бедность – постоянное. Есть разница между понятиями: быть бедным и быть разоренным. Разорение — явление временное, а бедность — постоянное. Если посмотреть на истории успеха богатых людей, вы практически всегда найдете период, в который эти люди полностью разорялись и даже попадали в большую долговую яму, но при этом находили в себе силы подняться и стать успешными снова. Яркий пример — нынешний президент США Дональд Трамп.
Идея 5. Если вы считаете, что обучение стоит дорого, попробуйте узнать, сколько стоит невежество
Еще одна ключевая составляющая успеха богатых – непрерывное обучение. Они настоящие профессионалы в теме инвестирования и создания денежного потока. Кто-то делает деньги на акциях, кто-то, как и Роберт Кийосаки, на недвижимости. Но все они досконально разбираются в вопросе инвестирования. Невежество, как правило, лишает вас денег уже тогда, когда вы только делаете первые шаги.
Поэтому в первую очередь стоит получить правильное образование. Сейчас для этого есть много возможностей — например, обучающие курсы или мой бесплатный телеграм канал.
❓А вы читали эту книгу?
#книги
А вы читали книгу Р. Кийосаки «Богатый папа, бедный папа».
⠀
Для того, чтобы управлять своими деньгами, нужно научиться смотреть на них глазами инвестора, а это значит видеть различие между активами и пассивами.
⠀
☝🏻Для тех, кто не читал эту книгу, собрала 5 ключевых идей:
Идея 1. Никогда не работайте за деньги. Предприниматель показал, что если мы будем работать за деньги, то попадем в порочный круг, из которого у нас не получится так просто выйти. У нас будет определенный «порог», «потолок», выше которого подняться не получится. В этом Роберта убедила его собственная жизнь и наблюдение за остальными.
Идея 2. Богатые приобретают активы. Бедняки и средний класс – пассивы, которые считают активами
Активы кладут деньги в ваш карман, пассивы забирает их оттуда. Довольно частое заблуждение: дом, в котором вы живете, автомобиль, на котором ездите, являются активами. На самом деле это самые популярные среди бедняков пассивы.
Идея 3. Богатые действуют в правой стороне квадранта денежного потока. Бедняки – в левой
Квадрант денежного потока – еще одна фундаментальная идея Роберта Кийосаки. Согласно ей люди зарабатывают деньги одним из четырех способов:
➖Наёмный работник трудится за небольшие деньги, рискует больше всех.
➖Работает на себя и только. Часто у него один источник дохода.
➖Бизнес нанимает тех, кто работает. Перекладывает риски, получает прибыль из разных источников.
➖Инвестор вкладывает деньги.
К левой стороне квадранта относятся первые 2 способа. К правой – вторые.
Идея 4. Разорение – явление временное, а бедность – постоянное. Есть разница между понятиями: быть бедным и быть разоренным. Разорение — явление временное, а бедность — постоянное. Если посмотреть на истории успеха богатых людей, вы практически всегда найдете период, в который эти люди полностью разорялись и даже попадали в большую долговую яму, но при этом находили в себе силы подняться и стать успешными снова. Яркий пример — нынешний президент США Дональд Трамп.
Идея 5. Если вы считаете, что обучение стоит дорого, попробуйте узнать, сколько стоит невежество
Еще одна ключевая составляющая успеха богатых – непрерывное обучение. Они настоящие профессионалы в теме инвестирования и создания денежного потока. Кто-то делает деньги на акциях, кто-то, как и Роберт Кийосаки, на недвижимости. Но все они досконально разбираются в вопросе инвестирования. Невежество, как правило, лишает вас денег уже тогда, когда вы только делаете первые шаги.
Поэтому в первую очередь стоит получить правильное образование. Сейчас для этого есть много возможностей — например, обучающие курсы или мой бесплатный телеграм канал.
❓А вы читали эту книгу?
#книги
PRO Инвестиции и не только…
АКТИВЫ И ПАССИВЫ А вы читали книгу Р. Кийосаки «Богатый папа, бедный папа». ⠀ Для того, чтобы управлять своими деньгами, нужно научиться смотреть на них глазами инвестора, а это значит видеть различие между активами и пассивами. ⠀ ☝🏻Для тех, кто не читал…
👆🏻К идеи 3 квадрант денежного потока
КАК НЕБЕСНЫЕ ТЕЛА ПРЕДСКАЗЫВАЛИ ДВИЖЕНИЯ КОТИРОВОК
🔭 Астрология стала популярной среди американских инвесторов из-за обвала на Нью-Йоркской бирже в 1907 году. Они советовались с запрещёнными тогда астрологами, надеясь получить прогнозы о движении котировок.
Самой известной среди них была Эванджелин Адамс (1868-1932 гг.). У неё не было экономического образования или опыта на рынке акций, но это не мешало ей консультировать известных финансистов, например основателя банка J.P. Morgan & Co. Джона Пирпонта Моргана.
За несколько недель до финансового кризиса 1929 года она прогнозировала, что «цены взлетят до небес». Сначала цены действительно росли, но пузырь всё же лопнул в октябре 1929 года: тысячи клиентов Адамс потеряли деньги. Началась Великая депрессия, о которой в предсказаниях не говорилось.
🌖 Зато предсказать её удалось другому известному финансовому астрологу — Уильяму Ганну (1878-1955 гг.). Некоторые его методы полностью основывались на движении звёзд и планет. В одной из моделей Ганн преобразовывал значения цен в градусы Зодиака (Price-Zodiac conversion) и принимал инвестиционные решения.
Инвестор также использовал астрологию и астрономию для предсказания доходов хлопковых и кофейных компаний. Например, ему приписывают астрологические прогнозы дождей и засухи в районе реки Миссисипи, которые могли бы повлиять на урожай хлопка. О точности его предсказаний достоверно неизвестно.
♉ Самый популярный предсказатель котировок из наших современников Рэймонд Мерриман предсказал кризис 2008 года. У его аналитических отчётов больше тысячи подписчиков. Также он продаёт книги и курсы трейдинга.
В мае 2018 года Мерриман предсказал падение курса биткоина к доллару к шестому марта 2019 года, объяснив это тем, что «чуть позже в этом году Уран вернётся в знак Овна, перед тем как 6 марта полностью перейти в Тельца». Прогноз Мерримана оправдался: стоимость криптовалюты действительно снизилась.
❓Верите в предсказания, гороскопы, астрологов?
🔭 Астрология стала популярной среди американских инвесторов из-за обвала на Нью-Йоркской бирже в 1907 году. Они советовались с запрещёнными тогда астрологами, надеясь получить прогнозы о движении котировок.
Самой известной среди них была Эванджелин Адамс (1868-1932 гг.). У неё не было экономического образования или опыта на рынке акций, но это не мешало ей консультировать известных финансистов, например основателя банка J.P. Morgan & Co. Джона Пирпонта Моргана.
За несколько недель до финансового кризиса 1929 года она прогнозировала, что «цены взлетят до небес». Сначала цены действительно росли, но пузырь всё же лопнул в октябре 1929 года: тысячи клиентов Адамс потеряли деньги. Началась Великая депрессия, о которой в предсказаниях не говорилось.
🌖 Зато предсказать её удалось другому известному финансовому астрологу — Уильяму Ганну (1878-1955 гг.). Некоторые его методы полностью основывались на движении звёзд и планет. В одной из моделей Ганн преобразовывал значения цен в градусы Зодиака (Price-Zodiac conversion) и принимал инвестиционные решения.
Инвестор также использовал астрологию и астрономию для предсказания доходов хлопковых и кофейных компаний. Например, ему приписывают астрологические прогнозы дождей и засухи в районе реки Миссисипи, которые могли бы повлиять на урожай хлопка. О точности его предсказаний достоверно неизвестно.
♉ Самый популярный предсказатель котировок из наших современников Рэймонд Мерриман предсказал кризис 2008 года. У его аналитических отчётов больше тысячи подписчиков. Также он продаёт книги и курсы трейдинга.
В мае 2018 года Мерриман предсказал падение курса биткоина к доллару к шестому марта 2019 года, объяснив это тем, что «чуть позже в этом году Уран вернётся в знак Овна, перед тем как 6 марта полностью перейти в Тельца». Прогноз Мерримана оправдался: стоимость криптовалюты действительно снизилась.
❓Верите в предсказания, гороскопы, астрологов?
КЛАССИЧЕСКИЕ ОШИБКИ НАЧИНАЮЩИХ ИНВЕСТОРОВ
📌 Вложения без цели. Первое, с чем должен определиться начинающий инвестор, — это его цель. Хотите ли вы регулярно получать дивиденды? А может, рассчитываете накопить денег, чтобы путешествовать на пенсии? Или нужна прибавка к зарплате? Без целеполагания невозможно ни выбрать подходящие для себя инструменты, ни определить риски.
📌 Ставить всё. Вкладывая больше, действительно можно больше заработать, но потерять — тоже. Не стоит продавать квартиру или снимать последние рубли с депозита, чтобы инвестировать, даже если в прошлом ваши вложения были успешны.
📌 Выбор «любимчиков». Личные симпатии (как и антипатии) не должны определять стратегию инвестиций — это опасно и чревато не самыми лучшими последствиями. Разберём на простом примере: многие симпатизируют Илону Маску.
Он визионер, строящий космические корабли и планирующий жизнь на Марсе, — персонаж со всех сторон привлекательный. Однако акции Tesla нестабильны, и, как показывает практика, их цену способны обвалить даже твиты основателя. А соцсетями Маск пользуется активно.
📌 Жадность. Золотое правило рынка: «Чем выше доходность — тем выше риск». Вроде бы очевидно, но повторять это приходится снова и снова — неопытные инвесторы бывают крайне азартны и верят в возможность получения моментальной прибыли, кратно превышающей вложения (или средний доход от инвестиции).
📌 Паника. Инвестиции плохо сочетаются с эмоциональными решениями. Впрочем, иногда кажется, что к ним подталкивает сама ситуация — цены на акции падают, а вы их ещё не продали. Или наоборот: цена растёт, а вы всё ещё не приобрели актив, который сделает вас богачом.
☝🏻Поддаваясь общему настроению или избыточно чутко реагируя на изменения, начинающий инвестор может потерять деньги, неверно интерпретировав незнакомые сигналы. Самая верная тактика — ожидание.
❓Друзья, а вы предпочитаете инвестировать на долгосрок или краткосрок?
📌 Вложения без цели. Первое, с чем должен определиться начинающий инвестор, — это его цель. Хотите ли вы регулярно получать дивиденды? А может, рассчитываете накопить денег, чтобы путешествовать на пенсии? Или нужна прибавка к зарплате? Без целеполагания невозможно ни выбрать подходящие для себя инструменты, ни определить риски.
📌 Ставить всё. Вкладывая больше, действительно можно больше заработать, но потерять — тоже. Не стоит продавать квартиру или снимать последние рубли с депозита, чтобы инвестировать, даже если в прошлом ваши вложения были успешны.
📌 Выбор «любимчиков». Личные симпатии (как и антипатии) не должны определять стратегию инвестиций — это опасно и чревато не самыми лучшими последствиями. Разберём на простом примере: многие симпатизируют Илону Маску.
Он визионер, строящий космические корабли и планирующий жизнь на Марсе, — персонаж со всех сторон привлекательный. Однако акции Tesla нестабильны, и, как показывает практика, их цену способны обвалить даже твиты основателя. А соцсетями Маск пользуется активно.
📌 Жадность. Золотое правило рынка: «Чем выше доходность — тем выше риск». Вроде бы очевидно, но повторять это приходится снова и снова — неопытные инвесторы бывают крайне азартны и верят в возможность получения моментальной прибыли, кратно превышающей вложения (или средний доход от инвестиции).
📌 Паника. Инвестиции плохо сочетаются с эмоциональными решениями. Впрочем, иногда кажется, что к ним подталкивает сама ситуация — цены на акции падают, а вы их ещё не продали. Или наоборот: цена растёт, а вы всё ещё не приобрели актив, который сделает вас богачом.
☝🏻Поддаваясь общему настроению или избыточно чутко реагируя на изменения, начинающий инвестор может потерять деньги, неверно интерпретировав незнакомые сигналы. Самая верная тактика — ожидание.
❓Друзья, а вы предпочитаете инвестировать на долгосрок или краткосрок?
3 ВИДА КАПИТАЛА
⠀
Каждому человеку в жизни надо иметь 3 вида счетов:
⠀
1️⃣ Текущий – для расходов на жизнь каждый день.
⠀
2️⃣ Стратегический – финансовая подушка, НЗ на несколько месяцев на случай переезда, смены работы, болезни.
⠀
3️⃣ Инвестиционный – ваш фонд накоплений для достижения долгосрочных финансовых целей: покупка жилья, образование детей, личный фонд накоплений на пенсию.
⠀
Это финансово экономические правила жизни каждого финансово сознательного человека!
⠀
Таким правилам надо научиться всем. А перед этим еще и разобраться со страхами неизвестности финансовых действий.
👉🏻Завтра я вам расскажу про 3 основных цели инвестирования.
#капитал
⠀
Каждому человеку в жизни надо иметь 3 вида счетов:
⠀
1️⃣ Текущий – для расходов на жизнь каждый день.
⠀
2️⃣ Стратегический – финансовая подушка, НЗ на несколько месяцев на случай переезда, смены работы, болезни.
⠀
3️⃣ Инвестиционный – ваш фонд накоплений для достижения долгосрочных финансовых целей: покупка жилья, образование детей, личный фонд накоплений на пенсию.
⠀
Это финансово экономические правила жизни каждого финансово сознательного человека!
⠀
Таким правилам надо научиться всем. А перед этим еще и разобраться со страхами неизвестности финансовых действий.
👉🏻Завтра я вам расскажу про 3 основных цели инвестирования.
#капитал
3 САМЫЕ РАСПРОСТРАНЁННЫЕ ЦЕЛИ ДЛЯ ИНВЕСТИРОВАНИЯ
⠀
В инвестировании, также как и в любом другом деле, в первую очередь всегда должна быть цель 🎯 и только потом под неё подбирается подходящий инструмент. Запомните, если вы не прописали цель – считайте, что не достигнете ее.
Итак, сегодня расскажу о 3-х самых распространённых целях инвестирования:
1️⃣ Пенсионный фонд или накопления на пенсию
Это наиболее важная цель и для её реализации выбирается всегда наиболее надёжный и консервативный инструмент. Разумеется, высокая надёжность, как правило, сопровождается низкой доходностью, но это нормально и вполне логично. Сейчас вы можете себе позволить немного потерять и заработать снова, но на пенсии такой возможности может и не быть, поэтому инструмент должен быть очень надёжный. Пенсионное обеспечение важно каждому из нас, т.к. всё идёт к тому, что пенсии в России 🇷🇺 скоро не будет.
⠀
2️⃣ Создание пассивного источника дохода
Это не мене важно, т.к. источники дохода могут быть не стабильны (сегодня много – завтра мало), а семью кормить нужно постоянно. Кроме того, необходимо свободное время для того, чтобы заниматься тем, что вам нравится и тем, что хочется именно вам. Здесь выбирайте более доходные и менее консервативные инструменты. Но сомните, какие бы вы ни выбрали инструменты для этой цели важно помнить про диверсификацию, а также не связываться с сомнительными проектами, обещающими огромную доходность.
⠀
3️⃣ Общий прирост капитала
Это могут быть накопления на расширение жилья (покупку дома) и прочие не теряющие в цене вещи. Для этих целей работайте с долгосрочными инструментами (от 1,5 до 5 лет). Они не приносят прибыли регулярно, но с высокой вероятностью, принесут прибыль в будущем. Подобные инструменты должны быть не менее надёжные, но более доходные, чем предыдущие.
⠀
❓А какая цель для вас первостепенная?
#цель #план
⠀
В инвестировании, также как и в любом другом деле, в первую очередь всегда должна быть цель 🎯 и только потом под неё подбирается подходящий инструмент. Запомните, если вы не прописали цель – считайте, что не достигнете ее.
Итак, сегодня расскажу о 3-х самых распространённых целях инвестирования:
1️⃣ Пенсионный фонд или накопления на пенсию
Это наиболее важная цель и для её реализации выбирается всегда наиболее надёжный и консервативный инструмент. Разумеется, высокая надёжность, как правило, сопровождается низкой доходностью, но это нормально и вполне логично. Сейчас вы можете себе позволить немного потерять и заработать снова, но на пенсии такой возможности может и не быть, поэтому инструмент должен быть очень надёжный. Пенсионное обеспечение важно каждому из нас, т.к. всё идёт к тому, что пенсии в России 🇷🇺 скоро не будет.
⠀
2️⃣ Создание пассивного источника дохода
Это не мене важно, т.к. источники дохода могут быть не стабильны (сегодня много – завтра мало), а семью кормить нужно постоянно. Кроме того, необходимо свободное время для того, чтобы заниматься тем, что вам нравится и тем, что хочется именно вам. Здесь выбирайте более доходные и менее консервативные инструменты. Но сомните, какие бы вы ни выбрали инструменты для этой цели важно помнить про диверсификацию, а также не связываться с сомнительными проектами, обещающими огромную доходность.
⠀
3️⃣ Общий прирост капитала
Это могут быть накопления на расширение жилья (покупку дома) и прочие не теряющие в цене вещи. Для этих целей работайте с долгосрочными инструментами (от 1,5 до 5 лет). Они не приносят прибыли регулярно, но с высокой вероятностью, принесут прибыль в будущем. Подобные инструменты должны быть не менее надёжные, но более доходные, чем предыдущие.
⠀
❓А какая цель для вас первостепенная?
#цель #план
ЧТО ВЫ ЗНАЕТЕ О СВОЁМ БРОКЕРСКОМ СЧЁТЕ?
Минфин договорился с ЦБ о выделении средств инвесторов у банковских брокеров в особые спецсчета. Объясняю👇🏻
👉🏻Как сейчас.
Если вы клиент у обычного брокера (Финам, БКС и т.п.), то компания не имеет прямого доступа к вашим деньгам. Она может только попросить (и почти всегда просит) об использовании свободных средств для маржинального кредитования других клиентов. Большинство, кстати, согласие даёт.
Если же вы обслуживаетесь у брокера ВТБ, Сбера, Открытия и пр. - остатки на счёте не обособляются и попадают в совокупный портфель ликвидности банка. Это, по сути, бесплатное фондирование даёт до трети маржи от всего брокерского направления. Но в случае банкротства ваши деньги станут частью общей конкурсной массы.
👉🏻Как хотят сделать.
Уравнять банковских и обычных брокеров в конкурентных условиях. Банки обяжут открывать отдельные спецсчета в ЦБ или у конкурентов.
👉🏻Последствия.
Снижения риска потери средств при банкротстве банка. Одновременно - возможное повышение стоимости обслуживания. Впрочем, как пишет Коммерсант, остатки на счетах брокера - это всего полпроцента от общей ликвидности банков. Так что переживут.
👉🏻Когда ждать
Законопроект согласуют и внесут в Думу. Думаю, это не тот закон, который должен быть принят со свистом, могут поставить на паузу. Банки, понятное дело, не в восторге, Тинькофф уже высказался, что это «не приоритет развития рынка.
❓Кстати, какой у вас брокер?
#банки #брокер #БС #брокерскийсчет
Минфин договорился с ЦБ о выделении средств инвесторов у банковских брокеров в особые спецсчета. Объясняю👇🏻
👉🏻Как сейчас.
Если вы клиент у обычного брокера (Финам, БКС и т.п.), то компания не имеет прямого доступа к вашим деньгам. Она может только попросить (и почти всегда просит) об использовании свободных средств для маржинального кредитования других клиентов. Большинство, кстати, согласие даёт.
Если же вы обслуживаетесь у брокера ВТБ, Сбера, Открытия и пр. - остатки на счёте не обособляются и попадают в совокупный портфель ликвидности банка. Это, по сути, бесплатное фондирование даёт до трети маржи от всего брокерского направления. Но в случае банкротства ваши деньги станут частью общей конкурсной массы.
👉🏻Как хотят сделать.
Уравнять банковских и обычных брокеров в конкурентных условиях. Банки обяжут открывать отдельные спецсчета в ЦБ или у конкурентов.
👉🏻Последствия.
Снижения риска потери средств при банкротстве банка. Одновременно - возможное повышение стоимости обслуживания. Впрочем, как пишет Коммерсант, остатки на счетах брокера - это всего полпроцента от общей ликвидности банков. Так что переживут.
👉🏻Когда ждать
Законопроект согласуют и внесут в Думу. Думаю, это не тот закон, который должен быть принят со свистом, могут поставить на паузу. Банки, понятное дело, не в восторге, Тинькофф уже высказался, что это «не приоритет развития рынка.
❓Кстати, какой у вас брокер?
#банки #брокер #БС #брокерскийсчет
❓Какой у вас брокер?
Anonymous Poll
22%
Сбер
5%
Альфа
30%
ВТБ
41%
Тинькофф
8%
Открытие
0%
БКС
8%
Финам
0%
Райфайзен
11%
Другое
3 ФИНАНСОВЫХ ТЕРМИНА ДЛЯ НАЧИНАЮЩИХ ИНВЕСТОРОВ
1️⃣ КУПОН
Вы должны знать, что это, если имели дело с облигациями. Компания или страна берет деньги в долг под облигации на определенную сумму. «Заемщик» обязуется вернуть деньги, то есть погасить облигацию, в установленный срок. А пока он пользуется деньгами, «кредитор» получает проценты от суммы облигации. Эти выплаты и называются купоном.
Например, по облигациям федерального займа (ОФЗ), которые выпускает Министерство финансов России, номинал — 1000 рублей, а купонный доход — 7,35%. То есть каждая облигация будет приносить инвестору 73,5 рубля.
2️⃣ «ГОЛУБЫЕ ФИШКИ»
Так называются акции крупнейших и самых надежных компаний. У Московской биржи есть специальный индекс «голубых фишек». В него входят акции «Алросы», «Северстали», «Газпрома», «Лукойла», Сбербанка, «Яндекса», «Магнита», МТС и др. Обычно «голубые фишки» пользуются наибольшим спросом.
3️⃣ ДИВИДЕНДЫ
Кроме дохода от роста цены бумаг, акционер может заработать на дивидендах. Это часть прибыли компании, которая обычно распределяется между акционерами. При этом судьба дивидендов решается на совете директоров компании: там определяется размер выплат и решается, будут ли дивиденды выплачены вообще — их в полном объеме могут направить, например, на дальнейшее развитие компании. Выплата дивидендов обычно происходит раз в год.
❓Какой термин был не знаком?
#словарь
1️⃣ КУПОН
Вы должны знать, что это, если имели дело с облигациями. Компания или страна берет деньги в долг под облигации на определенную сумму. «Заемщик» обязуется вернуть деньги, то есть погасить облигацию, в установленный срок. А пока он пользуется деньгами, «кредитор» получает проценты от суммы облигации. Эти выплаты и называются купоном.
Например, по облигациям федерального займа (ОФЗ), которые выпускает Министерство финансов России, номинал — 1000 рублей, а купонный доход — 7,35%. То есть каждая облигация будет приносить инвестору 73,5 рубля.
2️⃣ «ГОЛУБЫЕ ФИШКИ»
Так называются акции крупнейших и самых надежных компаний. У Московской биржи есть специальный индекс «голубых фишек». В него входят акции «Алросы», «Северстали», «Газпрома», «Лукойла», Сбербанка, «Яндекса», «Магнита», МТС и др. Обычно «голубые фишки» пользуются наибольшим спросом.
3️⃣ ДИВИДЕНДЫ
Кроме дохода от роста цены бумаг, акционер может заработать на дивидендах. Это часть прибыли компании, которая обычно распределяется между акционерами. При этом судьба дивидендов решается на совете директоров компании: там определяется размер выплат и решается, будут ли дивиденды выплачены вообще — их в полном объеме могут направить, например, на дальнейшее развитие компании. Выплата дивидендов обычно происходит раз в год.
❓Какой термин был не знаком?
#словарь
5 ПРИЧИН НАЧАТЬ ИНВЕСТИРОВАТЬ СЕЙЧАС
⠀
На самом деле, причин начать инвестировать больше чем 5 или даже 10, но здесь я собрала основные из них:
⠀
1️⃣ Ваши деньги начнут работать на вас, увеличивая ваш капитал без особых усилий;
2️⃣ Вы станете более спокойными и уверенными, ведь будут накопления, которые, к тому же, регулярно увеличиваются;
3️⃣ Вы обретете финансовую независимость и свободное время. Вскоре ваших инвестиций будет достаточно, чтобы перекрыть все ваши расходы;
4️⃣ Чтобы начать, не нужно копить огромные суммы;
5️⃣ Вы станете финансово образованным. Если вы серьёзно отнесётесь к инвестированию, то сможете разобраться от куда берутся деньги и как ими правильно управлять.
⠀
Ну, а про то, что % ставки по депозитам постоянно 📉 уменьшаются, а инфляция 📈 растёт, я уже говорила.
❗️ЗАПОМНИТЕ: чем раньше вы начнёте инвестировать, тем быстрее вы достигнете своих финансовых целей.
⠀
#инвестиции #пасивыныйдоход #финансовыйрынок
⠀
На самом деле, причин начать инвестировать больше чем 5 или даже 10, но здесь я собрала основные из них:
⠀
1️⃣ Ваши деньги начнут работать на вас, увеличивая ваш капитал без особых усилий;
2️⃣ Вы станете более спокойными и уверенными, ведь будут накопления, которые, к тому же, регулярно увеличиваются;
3️⃣ Вы обретете финансовую независимость и свободное время. Вскоре ваших инвестиций будет достаточно, чтобы перекрыть все ваши расходы;
4️⃣ Чтобы начать, не нужно копить огромные суммы;
5️⃣ Вы станете финансово образованным. Если вы серьёзно отнесётесь к инвестированию, то сможете разобраться от куда берутся деньги и как ими правильно управлять.
⠀
Ну, а про то, что % ставки по депозитам постоянно 📉 уменьшаются, а инфляция 📈 растёт, я уже говорила.
❗️ЗАПОМНИТЕ: чем раньше вы начнёте инвестировать, тем быстрее вы достигнете своих финансовых целей.
⠀
#инвестиции #пасивыныйдоход #финансовыйрынок
3 ПРИЧИНЫ ГЕНЕТИЧЕСКОЙ НИЩЕТЫ
Недавно я прочитала 3 истории о истоках генетической нищеты и бедности, которые крепко засели у меня в мозгу. И сегодня я хочу поделиться ими с вами 👇🏻
1️⃣ Менталитет
В детстве дома у одноклассницы мы часто прыгали на диване, пока не видели взрослые. Нас очень радовали пружины, местами совсем близко подходившие к поверхности; приводила в восторг пыль, которая клубами летела из дивана от наших прыжков. Когда спустя двадцать лет я зашла к своей подруге детства, то в ужасе увидела в углу всё тот же диван, на котором мы когда-то прыгали.
Он не сильно изменился, насколько я могла помнить, но теперь я была потрясена нищетой и убогостью обстановки. Я мысленно подсчитывала, сколько могла стоить покупка нового дивана, замена засаленных стульев, зеркала, разбитого и заклеенного обёрткой от шоколада. Пока мы говорили, в воображении я белила потолок и меняла обои. Мне хотелось вымыть окна, обсиженные мухами, повыкидывать палки и картонки, торчащие из-под дивана, битый цветочный горшок, обвязанный чулком. «А что, если плохо с деньгами?» — подумала я… Но мозг сопротивлялся и предлагал мне купить хотя бы недорогой клейкой плёнки под цвет дерева и оклеить ею стол. Куда бы я ни посмотрела, мой взгляд натыкался на какую-нибудь поломку, грязь, пятна и мусор.
Мозг вдруг сказал мне: «Как ты думаешь, почему рядом с нищетой всегда грязь?» Я вам теперь такой же вопрос задаю.
Даже если заменить слово «всегда» на «практически всегда» или «частенько», то легче от этого не делается. Грязь — это проявление не безденежья, а менталитета. Вдумайтесь: грязь — это проявление соответствующего менталитета. А поскольку грязь и нищета — соседи, то и нищета — это своеобразный менталитет.
Нищета находится в немытой голове.
2️⃣ Мещанство
В школе у меня была потрясающая учительница по литературе незаурядного ума, очень проницательная женщина. Она как-то обронила фразу, которую я запомнила на всю жизнь. Кто-то спросил её, что значит мещанство, и она ответила: «Мещанство означает пить из старой облезлой кружки, когда новая в серванте стоит». Так принято во многих русских домах: на чёрный день деньги отложены, на белый день чашка новая в серванте стоит, только белый день наступает редко, а чёрными заполняется вся жизнь. Кто живёт ожиданием будущего, для того оно никогда не наступает. И тогда я поняла это: стыдно быть нищим; стыдно быть грязным. Стыдно иметь в голове разруху, которая неизбежно отражается и на жилище, и на менталитете детей.
☝🏻Жизнь ожиданием будущего приводит к разрухе.
3️⃣ Комплекс Золушки
Знаю одну женщину, которая больше двадцати лет копила деньги, чтобы купить дачу. Она одна воспитывала двух дочерей. Девочки жили впроголодь, на одних кашах, и старшая из них рассказывала мне, как ей было стыдно выходить во двор в старых вельветовых брюках с залатанными коленями. Девочка росла, и с каждым годом волшебным образом росли её брюки. Сантиметр за сантиметром разворачивалась подвёрнутая снизу ткань. Она была не такой вылинявшей, как вся остальная штанина, и это выдавало нищенские хитрости. Видимо, отсюда пошло выражение: «Голь на выдумки хитра».
Не стоит рассказывать, что система в государстве не позволяет достаточно зарабатывать. Я не систему ругаю, а гниль в мозгах. На одни и те же деньги можно выглядеть достойно или нищенски. Когда мать, наконец, купила дачу, обе подросшие дочери не имели к этой даче ни малейшего интереса, но бесконечно упрекали мать в том, что она не научила их, что значит быть женщиной. У девчонок сформировался комплекс золушки. Они, привыкшие видеть протёртые кресла и старую посуду, облезлые полотенца и пальто семилетней давности, впоследствии, став взрослыми, боялись тратить на себя деньги.
Всякий раз, когда они что-то покупали, у них портилось настроение: они словно чувствовали себя недостойными новых хороших вещей. Это, друзья мои, называется двумя словами: генетическая нищета. Она уже в сознании, в клетках, в крови, в костях.
☝🏻Страх потратить деньги на себя делает вас нищим.
#мотивация
Недавно я прочитала 3 истории о истоках генетической нищеты и бедности, которые крепко засели у меня в мозгу. И сегодня я хочу поделиться ими с вами 👇🏻
1️⃣ Менталитет
В детстве дома у одноклассницы мы часто прыгали на диване, пока не видели взрослые. Нас очень радовали пружины, местами совсем близко подходившие к поверхности; приводила в восторг пыль, которая клубами летела из дивана от наших прыжков. Когда спустя двадцать лет я зашла к своей подруге детства, то в ужасе увидела в углу всё тот же диван, на котором мы когда-то прыгали.
Он не сильно изменился, насколько я могла помнить, но теперь я была потрясена нищетой и убогостью обстановки. Я мысленно подсчитывала, сколько могла стоить покупка нового дивана, замена засаленных стульев, зеркала, разбитого и заклеенного обёрткой от шоколада. Пока мы говорили, в воображении я белила потолок и меняла обои. Мне хотелось вымыть окна, обсиженные мухами, повыкидывать палки и картонки, торчащие из-под дивана, битый цветочный горшок, обвязанный чулком. «А что, если плохо с деньгами?» — подумала я… Но мозг сопротивлялся и предлагал мне купить хотя бы недорогой клейкой плёнки под цвет дерева и оклеить ею стол. Куда бы я ни посмотрела, мой взгляд натыкался на какую-нибудь поломку, грязь, пятна и мусор.
Мозг вдруг сказал мне: «Как ты думаешь, почему рядом с нищетой всегда грязь?» Я вам теперь такой же вопрос задаю.
Даже если заменить слово «всегда» на «практически всегда» или «частенько», то легче от этого не делается. Грязь — это проявление не безденежья, а менталитета. Вдумайтесь: грязь — это проявление соответствующего менталитета. А поскольку грязь и нищета — соседи, то и нищета — это своеобразный менталитет.
Нищета находится в немытой голове.
2️⃣ Мещанство
В школе у меня была потрясающая учительница по литературе незаурядного ума, очень проницательная женщина. Она как-то обронила фразу, которую я запомнила на всю жизнь. Кто-то спросил её, что значит мещанство, и она ответила: «Мещанство означает пить из старой облезлой кружки, когда новая в серванте стоит». Так принято во многих русских домах: на чёрный день деньги отложены, на белый день чашка новая в серванте стоит, только белый день наступает редко, а чёрными заполняется вся жизнь. Кто живёт ожиданием будущего, для того оно никогда не наступает. И тогда я поняла это: стыдно быть нищим; стыдно быть грязным. Стыдно иметь в голове разруху, которая неизбежно отражается и на жилище, и на менталитете детей.
☝🏻Жизнь ожиданием будущего приводит к разрухе.
3️⃣ Комплекс Золушки
Знаю одну женщину, которая больше двадцати лет копила деньги, чтобы купить дачу. Она одна воспитывала двух дочерей. Девочки жили впроголодь, на одних кашах, и старшая из них рассказывала мне, как ей было стыдно выходить во двор в старых вельветовых брюках с залатанными коленями. Девочка росла, и с каждым годом волшебным образом росли её брюки. Сантиметр за сантиметром разворачивалась подвёрнутая снизу ткань. Она была не такой вылинявшей, как вся остальная штанина, и это выдавало нищенские хитрости. Видимо, отсюда пошло выражение: «Голь на выдумки хитра».
Не стоит рассказывать, что система в государстве не позволяет достаточно зарабатывать. Я не систему ругаю, а гниль в мозгах. На одни и те же деньги можно выглядеть достойно или нищенски. Когда мать, наконец, купила дачу, обе подросшие дочери не имели к этой даче ни малейшего интереса, но бесконечно упрекали мать в том, что она не научила их, что значит быть женщиной. У девчонок сформировался комплекс золушки. Они, привыкшие видеть протёртые кресла и старую посуду, облезлые полотенца и пальто семилетней давности, впоследствии, став взрослыми, боялись тратить на себя деньги.
Всякий раз, когда они что-то покупали, у них портилось настроение: они словно чувствовали себя недостойными новых хороших вещей. Это, друзья мои, называется двумя словами: генетическая нищета. Она уже в сознании, в клетках, в крови, в костях.
☝🏻Страх потратить деньги на себя делает вас нищим.
#мотивация
10 САМЫХ ИЗВЕСТНЫХ КНИГ РОБЕРТА КИЙОСАКИ
Думаю, навряд ли найдётся хоть один человек, который интересуется саморазвитием, личностным ростом и финансовой грамотностью, который 🙅🏼♀️ не слышал про Роберта Кийосаки.
Роберт Кийосаки написал много 📚 книг, в которых он подробно разбирал свои идеи. Но самая известная из них это «Богатый Папа, Бедный Папа». Хотя автор написал много других достойных вашего внимания книг. Вот самые 🔝 важные и полезные:
▪️«Богатый Папа, Бедный Папа»
▪️«Квадрант денежного потока»
▪️«Руководство Богатого Папы по Инвестированию»
▪️«Отойти от дел молодым и богатым»
▪️«Если хочешь быть богатым и счастливым, не ходи в школу»
▪️«Богатый Ребенок, Умный Ребенок»
▪️«Прежде чем начать свой бизнес»
▪️«Почему мы хотим, чтобы Вы были богаты»
▪️«Заговор богатых. 8 новых правил обращения с деньгами»
▪️«Бизнес XXI века».
Если у вас нет времени на то, чтобы прочитать все, можете использовать аудиокниги. Понимаю, эффект от прочтения совсем другой, но как говорится «на безрыбье и рак рыба» 😉
❓Читали что-то кроме «Богатый Папа, Бедный Папа»?
#книги
Думаю, навряд ли найдётся хоть один человек, который интересуется саморазвитием, личностным ростом и финансовой грамотностью, который 🙅🏼♀️ не слышал про Роберта Кийосаки.
Роберт Кийосаки написал много 📚 книг, в которых он подробно разбирал свои идеи. Но самая известная из них это «Богатый Папа, Бедный Папа». Хотя автор написал много других достойных вашего внимания книг. Вот самые 🔝 важные и полезные:
▪️«Богатый Папа, Бедный Папа»
▪️«Квадрант денежного потока»
▪️«Руководство Богатого Папы по Инвестированию»
▪️«Отойти от дел молодым и богатым»
▪️«Если хочешь быть богатым и счастливым, не ходи в школу»
▪️«Богатый Ребенок, Умный Ребенок»
▪️«Прежде чем начать свой бизнес»
▪️«Почему мы хотим, чтобы Вы были богаты»
▪️«Заговор богатых. 8 новых правил обращения с деньгами»
▪️«Бизнес XXI века».
Если у вас нет времени на то, чтобы прочитать все, можете использовать аудиокниги. Понимаю, эффект от прочтения совсем другой, но как говорится «на безрыбье и рак рыба» 😉
❓Читали что-то кроме «Богатый Папа, Бедный Папа»?
#книги