СТРАТЕГИЯ ИНВЕСТИРОВАНИЯ
⠀
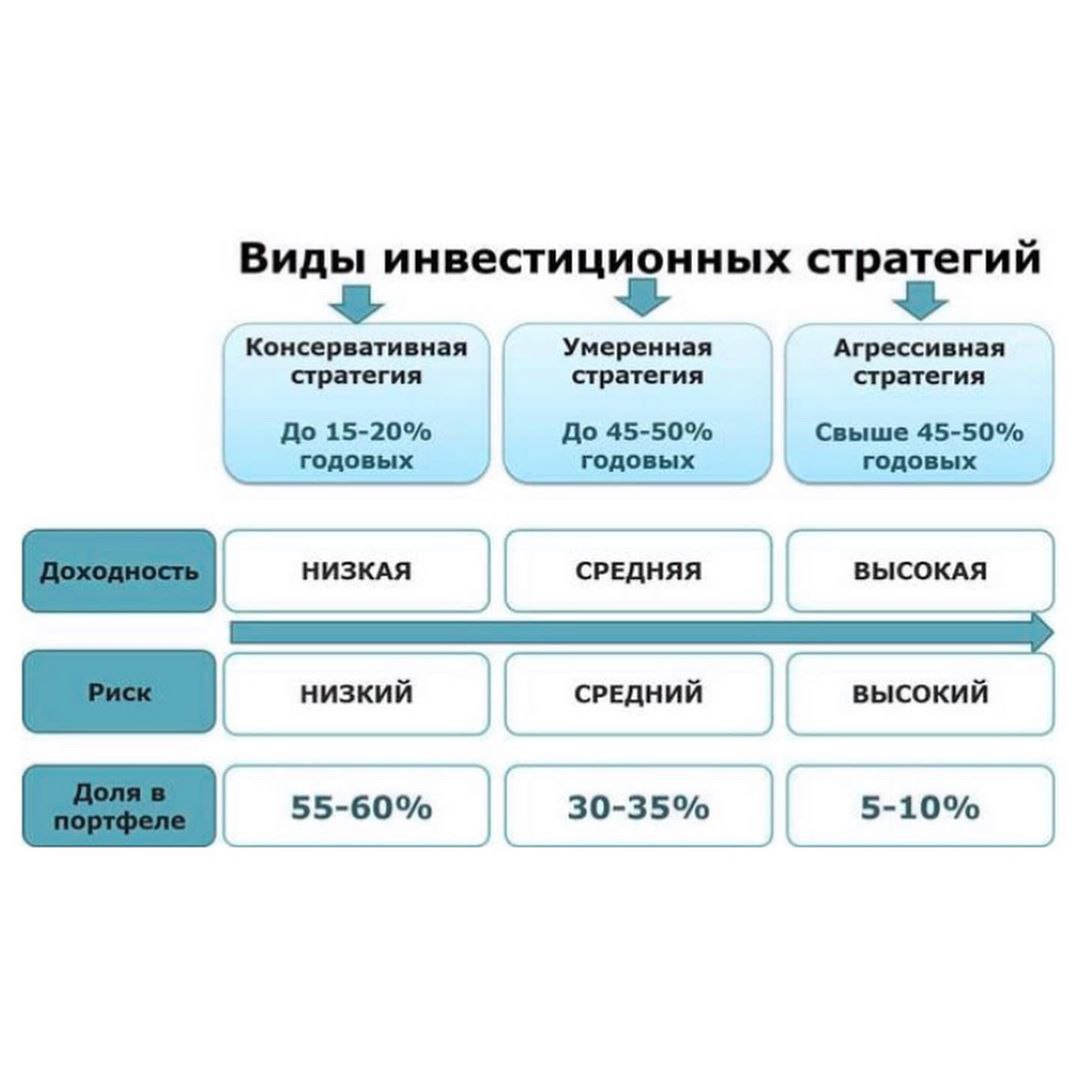
Успешная инвестиционная деятельность не может осуществляться без правильно выбранной инвестиционной стратегии (ИС). Каждый начинающий инвестор сталкивается с задачей грамотного распределения имеющихся 💱 денежных средств между разными источниками вложений.
⠀
Существующие типы ИС принято подразделять, отталкиваясь от 2-х параметров:
▪️прогнозируемой доходности вложений;
▪️потенциальных рисков утраты инвестиций.
⠀
Принято выделять 4 ТИПА ИС:
▪️консервативная (пассивная);
▪️умеренная;
▪️агрессивная;
▪️смешанная.
⠀
1️⃣ Консервативная (пассивная) ИС подразумевает под собой наиболее низкую прибыльность (уровень доходности до 15–20 процентов годовых), но и минимально возможный уровнь инвестиционных рисков.
👉🏻Примерами консервативных финансовых инструментов можно считать:
• банковские вклады (депозиты);
• государственные облигации;
• вложения в объекты недвижимости;
• покупку золота или платины;
• паи в консервативных ПИФах.
⠀
2️⃣ Умеренная ИС – более высокий уровень прибыльности (20–45 процентов годовых), но с увеличением дохода от вложений растет и реальный уровень рисков и в отличие от консервативных инвестиций, умеренные уже нельзя считать безопасными.
👉🏻Примеры:
• ценные бумаги, размещенные высоконадежными компаниями;
• вложения в микрофинансовые организации;
• более доходные паи паевых фондов.
⠀
3️⃣ Агрессивная ИС – наиболее высокая прибыльность (выше 45–50 процентов годовых). Иногда она достигает 100, 300 и даже 1000% годовых.
👉🏻Примеры:
• финансовые пирамиды;
• вложения в ПАММ-счета.
⠀
4️⃣ Смешанная ИС является оптимальным сочетанием нескольких типов финансовых инструментов, которые различаются по доходности и рискованности.
⠀
#инвестиции #стратегия
⠀
Успешная инвестиционная деятельность не может осуществляться без правильно выбранной инвестиционной стратегии (ИС). Каждый начинающий инвестор сталкивается с задачей грамотного распределения имеющихся 💱 денежных средств между разными источниками вложений.
⠀
Существующие типы ИС принято подразделять, отталкиваясь от 2-х параметров:
▪️прогнозируемой доходности вложений;
▪️потенциальных рисков утраты инвестиций.
⠀
Принято выделять 4 ТИПА ИС:
▪️консервативная (пассивная);
▪️умеренная;
▪️агрессивная;
▪️смешанная.
⠀
1️⃣ Консервативная (пассивная) ИС подразумевает под собой наиболее низкую прибыльность (уровень доходности до 15–20 процентов годовых), но и минимально возможный уровнь инвестиционных рисков.
👉🏻Примерами консервативных финансовых инструментов можно считать:
• банковские вклады (депозиты);
• государственные облигации;
• вложения в объекты недвижимости;
• покупку золота или платины;
• паи в консервативных ПИФах.
⠀
2️⃣ Умеренная ИС – более высокий уровень прибыльности (20–45 процентов годовых), но с увеличением дохода от вложений растет и реальный уровень рисков и в отличие от консервативных инвестиций, умеренные уже нельзя считать безопасными.
👉🏻Примеры:
• ценные бумаги, размещенные высоконадежными компаниями;
• вложения в микрофинансовые организации;
• более доходные паи паевых фондов.
⠀
3️⃣ Агрессивная ИС – наиболее высокая прибыльность (выше 45–50 процентов годовых). Иногда она достигает 100, 300 и даже 1000% годовых.
👉🏻Примеры:
• финансовые пирамиды;
• вложения в ПАММ-счета.
⠀
4️⃣ Смешанная ИС является оптимальным сочетанием нескольких типов финансовых инструментов, которые различаются по доходности и рискованности.
⠀
#инвестиции #стратегия
ДА ФИГНЯ ЭТО ВСЁ !
«Инвестиции для банкиров и миллионеров» - сказала мне как-то одна подруга, когда мы с ней сели разбирать её финансовую ситуацию.
Давайте и с вами разбираться
📌Банковские депозиты
Доходность 4,5% это мало, зато надежно? Так-то оно так, да вот только пресловутая инфляция сжирает всю «прибыль». И по факту хранить деньги на банковских депозитах немногим лучше, чем под матрасом.
📌Доходная недвижимость
У вас есть лишние 3/5/10 миллионов (в зависимости от региона) на приобретение квартиры? Даже если так - раньте - это профессия, а не пассивный доход. Неадекватные квартиранты, необходимость делать ремонт, простой квартиры и налоги (если вы их платите) - все это сжирает всю прибыль. Если нет нескольких объектов недвижимости - на этот рынок лучше не соваться. А про коммерческую недвижимость я вообще молчу!
📌Форекс, ставки на спорт, казино, бинарные опционы и прочая дичь
Об этом даже не хочется говорить – весь смысл этих схем направлен на то, чтобы вы как можно скорее расстались с максимальным количеством денег. И ведь опыт ничему не учит наших людей - когда-то полстраны обожглось на печально известном МММ, а мы продолжаем верить в волшебную кнопку «бабло».
📌«Доходные» сайты
Но, пардон, это не пассивный доход, а просто профессия - как любая другая типа SMM, дизайна или SEO, она требует полного погружения, пары лет обучения и более-менее стандартного графика работы. Поймите меня правильно - фриланс - это круто, но не путайте его с созданием активов.
📌Предметы роскоши, объекты искусства
Тут тоже все понятно, без соответствующего бэкграунда и образования шансы потерять все свои сбережения приближаются к 100%. Оставим эту нишу для аукционистов и искусствоведов.
☝🏻Вот и выходит, что путь пассивного инвестирования - объективно единственный способ не просто остаться в плюсе, но и зарабатывать до 30% годовых на пассиве!
❗️Кстати, сегодня инвестором Google или Яндекс может стать любой, начав даже с 2-3 т.р. в месяц.
❓Как вам, круто? Хотите знать больше?
#инвестиции
«Инвестиции для банкиров и миллионеров» - сказала мне как-то одна подруга, когда мы с ней сели разбирать её финансовую ситуацию.
Давайте и с вами разбираться
📌Банковские депозиты
Доходность 4,5% это мало, зато надежно? Так-то оно так, да вот только пресловутая инфляция сжирает всю «прибыль». И по факту хранить деньги на банковских депозитах немногим лучше, чем под матрасом.
📌Доходная недвижимость
У вас есть лишние 3/5/10 миллионов (в зависимости от региона) на приобретение квартиры? Даже если так - раньте - это профессия, а не пассивный доход. Неадекватные квартиранты, необходимость делать ремонт, простой квартиры и налоги (если вы их платите) - все это сжирает всю прибыль. Если нет нескольких объектов недвижимости - на этот рынок лучше не соваться. А про коммерческую недвижимость я вообще молчу!
📌Форекс, ставки на спорт, казино, бинарные опционы и прочая дичь
Об этом даже не хочется говорить – весь смысл этих схем направлен на то, чтобы вы как можно скорее расстались с максимальным количеством денег. И ведь опыт ничему не учит наших людей - когда-то полстраны обожглось на печально известном МММ, а мы продолжаем верить в волшебную кнопку «бабло».
📌«Доходные» сайты
Но, пардон, это не пассивный доход, а просто профессия - как любая другая типа SMM, дизайна или SEO, она требует полного погружения, пары лет обучения и более-менее стандартного графика работы. Поймите меня правильно - фриланс - это круто, но не путайте его с созданием активов.
📌Предметы роскоши, объекты искусства
Тут тоже все понятно, без соответствующего бэкграунда и образования шансы потерять все свои сбережения приближаются к 100%. Оставим эту нишу для аукционистов и искусствоведов.
☝🏻Вот и выходит, что путь пассивного инвестирования - объективно единственный способ не просто остаться в плюсе, но и зарабатывать до 30% годовых на пассиве!
❗️Кстати, сегодня инвестором Google или Яндекс может стать любой, начав даже с 2-3 т.р. в месяц.
❓Как вам, круто? Хотите знать больше?
#инвестиции
Я ЗНАЮ ТРИ СЛОВА
...три мате₽ных слооооова ))))
😱 ДЕФОЛТ
😱 ДЕВАЛЬВАЦИЯ
😱 ДЕНОМИНАЦИЯ
⠀
❓Знаете, что это? Это страх. Да, да, как только экономика страны поворачивается к нам задом, население начинает бояться за свои деньги, ссылаясь на одно из этих слов. Кто до конца понимает их? Давайте разбираться
⠀
▪️ДЕНОМИНАЦИЯ
➖ Изменения нарицательной стоимости денежных знаков или человеческим языком: «зачёркивание нулей, что превращает 1000₽ в 10₽».
➖Зарплаты и цены сокращаются пропорционально.
➖Приобрести с этого ничего не сможете, а вот потерять в определенных случаях.
⠀
▪️ДЕВАЛЬВАЦИЯ
➖Снижение курса национальной валюты по отношению к твёрдым валютам, в переводе на человеческий: «уменьшение стоимости рубля по отношению к доллару».
➖Самые яркие периоды - 1998, 2014 и весна 2020 года.
➖Те, кто не брезгуют валютной диверсификацией - выиграют, кто сидит только в ₽ - потеряют.
⠀
▪️ДЕФОЛТ
➖Невыполнение долговых обязательств, простыми словами: «взяли в долг, а отдать нечем»
➖Такая ситуация произошла в 1998 году. Помните?
❓Как вы думаете, возможен ли дефолт в современных реалиях?
#обучение
...три мате₽ных слооооова ))))
😱 ДЕФОЛТ
😱 ДЕВАЛЬВАЦИЯ
😱 ДЕНОМИНАЦИЯ
⠀
❓Знаете, что это? Это страх. Да, да, как только экономика страны поворачивается к нам задом, население начинает бояться за свои деньги, ссылаясь на одно из этих слов. Кто до конца понимает их? Давайте разбираться
⠀
▪️ДЕНОМИНАЦИЯ
➖ Изменения нарицательной стоимости денежных знаков или человеческим языком: «зачёркивание нулей, что превращает 1000₽ в 10₽».
➖Зарплаты и цены сокращаются пропорционально.
➖Приобрести с этого ничего не сможете, а вот потерять в определенных случаях.
⠀
▪️ДЕВАЛЬВАЦИЯ
➖Снижение курса национальной валюты по отношению к твёрдым валютам, в переводе на человеческий: «уменьшение стоимости рубля по отношению к доллару».
➖Самые яркие периоды - 1998, 2014 и весна 2020 года.
➖Те, кто не брезгуют валютной диверсификацией - выиграют, кто сидит только в ₽ - потеряют.
⠀
▪️ДЕФОЛТ
➖Невыполнение долговых обязательств, простыми словами: «взяли в долг, а отдать нечем»
➖Такая ситуация произошла в 1998 году. Помните?
❓Как вы думаете, возможен ли дефолт в современных реалиях?
#обучение
СЕКРЕТНЫЙ СЕКРЕТ
Открою вам секрет, почему инвестиции действительно работают.
Для успешного инвестирования не нужно обладать выдающимся умом или быть очень удачливым. Нужно определить 🎯 цель, составить финансовый план 📝 и четко ему следовать.
Необходимый финансовый 💰 результат достигается за счет регулярности ваших инвестиций, дохода от ценных бумаг и сложного процента, при котором полученный доход снова инвестируется.
Давайте рассмотрим, какой результат можно получить, инвестируя, например, по 25.000 рублей/месяц👇🏻
Открою вам секрет, почему инвестиции действительно работают.
Для успешного инвестирования не нужно обладать выдающимся умом или быть очень удачливым. Нужно определить 🎯 цель, составить финансовый план 📝 и четко ему следовать.
Необходимый финансовый 💰 результат достигается за счет регулярности ваших инвестиций, дохода от ценных бумаг и сложного процента, при котором полученный доход снова инвестируется.
Давайте рассмотрим, какой результат можно получить, инвестируя, например, по 25.000 рублей/месяц👇🏻
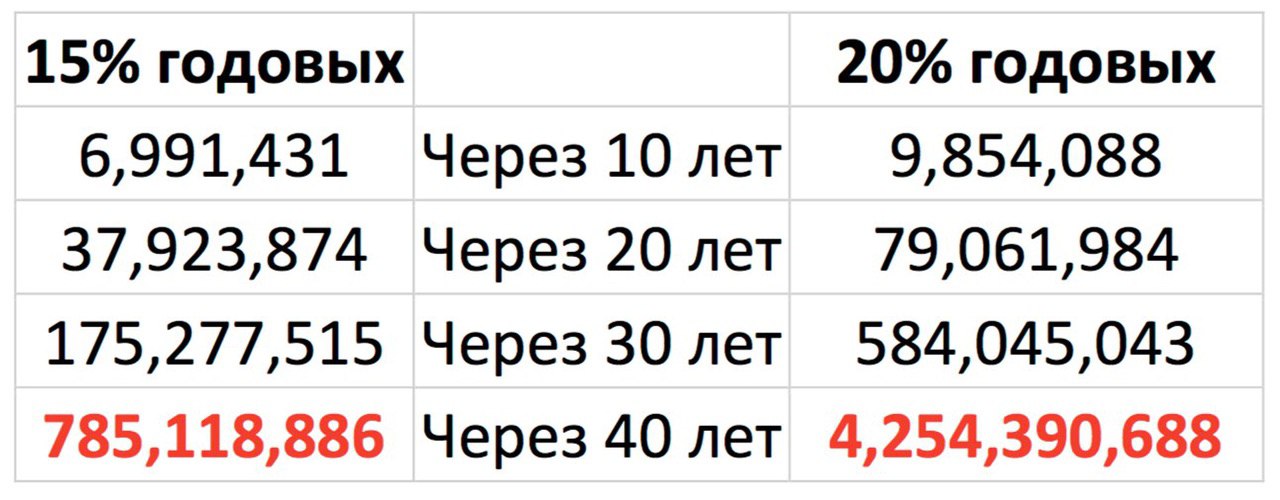
☝🏻 Вы можете инвестировать и меньшие суммы, главное делать это регулярно и выбирать надежные ценные бумаги для инвестиций.
❓Какие именно? Для этого я и собрала вас на своём канале. Скоро подробно разберём каждый инструмент.
#старт #инвестиции
❓Какие именно? Для этого я и собрала вас на своём канале. Скоро подробно разберём каждый инструмент.
#старт #инвестиции
ОСНОВЫ ФИНАНСОВОЙ ГРАМОТНОСТИ
Основы финансовой грамотности уже давно пора вводить в школах 👩🏼🏫 наравне с другими основными предметами. Да, сейчас говорят, что в школах либо вводят, либо планируют вводить фин.грамотность, но пока дело дойдёт до дела, ваши дети уже вырастут. А я считаю, что ❌ не нужно повторять ошибок прошлого: если нас в детстве никто не учил правилам финансовой жизни, то мы должны сделать всё, чтобы наши дети к началу взрослой жизни были финансово подкованными.
Итак, вот 5️⃣ основ финансово-грамотной жизни современных людей, которым, к сожалению, не учат в школе:
1️⃣ КРЕДИТКИ
Одни не могут без них прожить, другие считают происками негодяев-банкиров. Но при правильном использовании кредитка - удобная и полезная вещь. Пока ваша зарплата «работает» в инвестициях, вы живете на кредитку, а со следующей зарплаты закрываете долг, не выходя за грейс период. Плюс активно используете бонусы по карте.
2️⃣ ПЛАНИРОВАНИЕ РАСХОДОВ
Выпишите то, что вы можете распланировать заранее, оставьте ежемесячный запас в бюджете на дополнительные расходы, сформируйте подушку безопасности на непредвиденные траты.
3️⃣ СЛОЖНЫЕ ПРОЦЕНТЫ
Их еще называют 8 чудом света, и я согласна. В школе про проценты рассказывают, но лишь на примере скучных и далеких от реальности задачек. А вот о чем умалчивают: если вы будете еженедельно откладывать по 1000 рублей под 6% годовых на протяжении 30 лет у вас сформируется капитал в 4,38млн рублей. Из которых ваших денег будет только 1,56млн. Все остальное - проценты😉 И, пожалуйста, не надо про то "что будет через 30 лет". Что будет - не известно, но зато известно, что если не предпринимать ничего - то и результат будет гарантированный - нулевой😏
4️⃣ КРЕДИТНАЯ ИСТОРИЯ
Многие относятся к ней несерьезно, беря по молодости небольшой кредит, выплачивая его абы как, тем самым портят историю. И когда, уже будучи семейным человеком, хотят взять ипотеку - начинаются проблемы. Жаль, но нет у нас культуры формирования хорошей кредитной истории.
5️⃣ ИНВЕСТИЦИИ В ФОНДОВЫЙ РЫНОК
После опыта с МММ, ваучерами и богатых на события 90-х готов многие боятся инвестировать. Лечится это знаниями и пониманием рынка. Хотите повышать свой уровень жизни - повышайте уровень знаний, а он неизбежно подтянет за собой уровень ваших доходов.
❓Вот такие правила. Какое для вас самое сложное?
#правила #основы #обучение
Основы финансовой грамотности уже давно пора вводить в школах 👩🏼🏫 наравне с другими основными предметами. Да, сейчас говорят, что в школах либо вводят, либо планируют вводить фин.грамотность, но пока дело дойдёт до дела, ваши дети уже вырастут. А я считаю, что ❌ не нужно повторять ошибок прошлого: если нас в детстве никто не учил правилам финансовой жизни, то мы должны сделать всё, чтобы наши дети к началу взрослой жизни были финансово подкованными.
Итак, вот 5️⃣ основ финансово-грамотной жизни современных людей, которым, к сожалению, не учат в школе:
1️⃣ КРЕДИТКИ
Одни не могут без них прожить, другие считают происками негодяев-банкиров. Но при правильном использовании кредитка - удобная и полезная вещь. Пока ваша зарплата «работает» в инвестициях, вы живете на кредитку, а со следующей зарплаты закрываете долг, не выходя за грейс период. Плюс активно используете бонусы по карте.
2️⃣ ПЛАНИРОВАНИЕ РАСХОДОВ
Выпишите то, что вы можете распланировать заранее, оставьте ежемесячный запас в бюджете на дополнительные расходы, сформируйте подушку безопасности на непредвиденные траты.
3️⃣ СЛОЖНЫЕ ПРОЦЕНТЫ
Их еще называют 8 чудом света, и я согласна. В школе про проценты рассказывают, но лишь на примере скучных и далеких от реальности задачек. А вот о чем умалчивают: если вы будете еженедельно откладывать по 1000 рублей под 6% годовых на протяжении 30 лет у вас сформируется капитал в 4,38млн рублей. Из которых ваших денег будет только 1,56млн. Все остальное - проценты😉 И, пожалуйста, не надо про то "что будет через 30 лет". Что будет - не известно, но зато известно, что если не предпринимать ничего - то и результат будет гарантированный - нулевой😏
4️⃣ КРЕДИТНАЯ ИСТОРИЯ
Многие относятся к ней несерьезно, беря по молодости небольшой кредит, выплачивая его абы как, тем самым портят историю. И когда, уже будучи семейным человеком, хотят взять ипотеку - начинаются проблемы. Жаль, но нет у нас культуры формирования хорошей кредитной истории.
5️⃣ ИНВЕСТИЦИИ В ФОНДОВЫЙ РЫНОК
После опыта с МММ, ваучерами и богатых на события 90-х готов многие боятся инвестировать. Лечится это знаниями и пониманием рынка. Хотите повышать свой уровень жизни - повышайте уровень знаний, а он неизбежно подтянет за собой уровень ваших доходов.
❓Вот такие правила. Какое для вас самое сложное?
#правила #основы #обучение
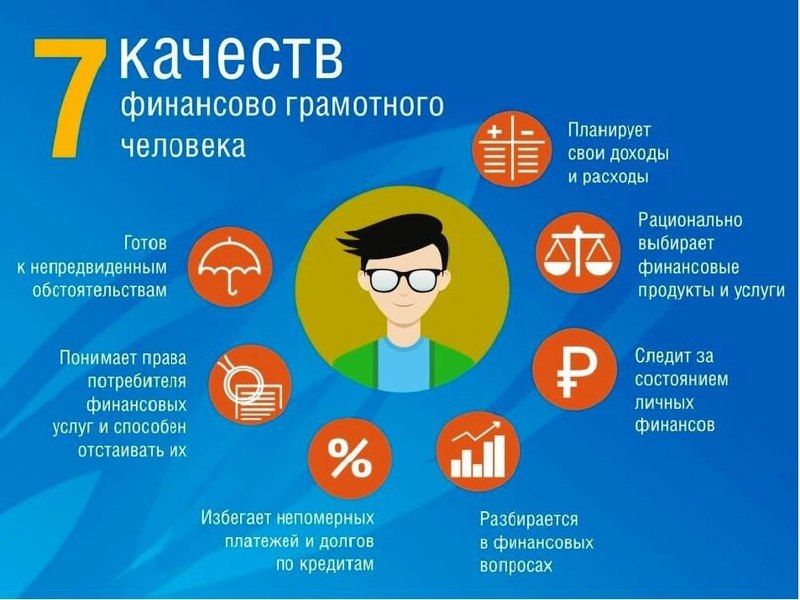
СТРАТЕГИЯ ЗАБОТЫ О БУДУЩЕМ
...или как не остаться у разбитого корыта.
В жизни очень много, мягко говоря, неприятных историй, услышав которые ты думаешь, что меня это никогда не коснётся... Но жизнь порой идёт не по нашему сценарию.
⠀
👉🏻Вот например, одна моя знакомая никогда не думала, что проработав всю жизнь честно и добросовестно в 60 лет останется на пенсии в 15.000₽. Жизнь прошла, а накопить ничего не удалось?
⠀
👉🏻Или ещё одна моя знакомая вынуждена за зарплату в 7.000 ₽ работать нянечкой в детском саду. И таких историй много и от этого грустно.
⠀
Есть 3 финансовые стратегии или 3 пути, как можно жить:
⠀
1️⃣ ЧУЖОГО НЕ НАДО
Да, у вас нет долгов и вы думаете, что нет рисков. Но. Есть большое Но!
Как вы накопите на крупные цели?
А пассивный доход на старость?
Не думали, что не будете так же работать, как сейчас?
Можно конечно, надеяться, что умрешь до этого славного времени, но мне бы не хотелось.
⠀
И не дай Бог что случится, вы свалитесь в следующую стратегию.
⠀
2️⃣ ЖИЗНЬ В КРЕДИТ
Да, вам не надо копить, вы можете все купить уже сейчас за минимальный первоначальный взнос.
⠀
Но здесь есть огромные риски:
⠀
⚠️Вы платите кредиты из вашего дохода - заканчивается доход в месяц - заканчиваете вы или банкротством, или нищетой.
⠀
⚠️Если вовремя не заплатили по кредиту - у вас испорченная история, которую трудно восстановить.
⠀
⚠️ Не на все можно получить адекватную процентную ставку, а относить 30% годовых в банк за кредит или кредитную карту – сомнительное удовольствие.
⠀
3️⃣ СТРАТЕГИЯ ИНВЕСТОРА или заботы о будущем
Если бы мы с первых доходов начали откладывать хоть по чуть-чуть, а не тратили все на шмотки, сейчас, к 35-40 годам, у нас был бы пассивный доход. Да не миллион, а тысяч 50/месяц, но они никогда не лишние.
⠀
☝🏻Чем раньше начинаем инвестировать, тем больше возможностей войти в высокорисковые истории - попробовать акции старт-апа, сменить работу, в это время нет пока обязательств перед семьей и детьми.
⠀
С семьей опасно быть в кредите. Это самый нестабильный период, когда мамы уходят в декрет и теряют работу. Кредиты, ипотеки, как это пережить и не сойти с ума?
⠀
❗️А если бы уже тогда на этапе студенчества проинвестировали хоть чуть-чуть, сейчас бы голова болела не так сильно. Да кто бы знал, кто бы подсказал... Но ещё не поздно все исправить.
❓Друзья, подскажите, в каком возрастном диапазоне вы находитесь?
#инвестирование #стратегия
...или как не остаться у разбитого корыта.
В жизни очень много, мягко говоря, неприятных историй, услышав которые ты думаешь, что меня это никогда не коснётся... Но жизнь порой идёт не по нашему сценарию.
⠀
👉🏻Вот например, одна моя знакомая никогда не думала, что проработав всю жизнь честно и добросовестно в 60 лет останется на пенсии в 15.000₽. Жизнь прошла, а накопить ничего не удалось?
⠀
👉🏻Или ещё одна моя знакомая вынуждена за зарплату в 7.000 ₽ работать нянечкой в детском саду. И таких историй много и от этого грустно.
⠀
Есть 3 финансовые стратегии или 3 пути, как можно жить:
⠀
1️⃣ ЧУЖОГО НЕ НАДО
Да, у вас нет долгов и вы думаете, что нет рисков. Но. Есть большое Но!
Как вы накопите на крупные цели?
А пассивный доход на старость?
Не думали, что не будете так же работать, как сейчас?
Можно конечно, надеяться, что умрешь до этого славного времени, но мне бы не хотелось.
⠀
И не дай Бог что случится, вы свалитесь в следующую стратегию.
⠀
2️⃣ ЖИЗНЬ В КРЕДИТ
Да, вам не надо копить, вы можете все купить уже сейчас за минимальный первоначальный взнос.
⠀
Но здесь есть огромные риски:
⠀
⚠️Вы платите кредиты из вашего дохода - заканчивается доход в месяц - заканчиваете вы или банкротством, или нищетой.
⠀
⚠️Если вовремя не заплатили по кредиту - у вас испорченная история, которую трудно восстановить.
⠀
⚠️ Не на все можно получить адекватную процентную ставку, а относить 30% годовых в банк за кредит или кредитную карту – сомнительное удовольствие.
⠀
3️⃣ СТРАТЕГИЯ ИНВЕСТОРА или заботы о будущем
Если бы мы с первых доходов начали откладывать хоть по чуть-чуть, а не тратили все на шмотки, сейчас, к 35-40 годам, у нас был бы пассивный доход. Да не миллион, а тысяч 50/месяц, но они никогда не лишние.
⠀
☝🏻Чем раньше начинаем инвестировать, тем больше возможностей войти в высокорисковые истории - попробовать акции старт-апа, сменить работу, в это время нет пока обязательств перед семьей и детьми.
⠀
С семьей опасно быть в кредите. Это самый нестабильный период, когда мамы уходят в декрет и теряют работу. Кредиты, ипотеки, как это пережить и не сойти с ума?
⠀
❗️А если бы уже тогда на этапе студенчества проинвестировали хоть чуть-чуть, сейчас бы голова болела не так сильно. Да кто бы знал, кто бы подсказал... Но ещё не поздно все исправить.
❓Друзья, подскажите, в каком возрастном диапазоне вы находитесь?
#инвестирование #стратегия
ТРАТЬ С УМОМ!
⠀
Итак, с каждым днём мы всё ближе и ближе к самому главному – совершению первой осознанной инвестиции.
☝🏻Но давайте вспомним, что же важно сделать до этого:
▪️вести семейный/личный бюджет
▪️расквитаться с долгами
▪️научится экономить
Сегодня делюсь своими 10 лайфхаками, как ходить в магазины и экономить:
⠀
1️⃣ Спланируйте блюда на неделю и составьте список продуктов для них.
➕Во-первых, у вас не будет выброшенных продуктов из холодильника.
➕Во-вторых, не будет ситуации, что, например, укроп есть, а помидоров на салат нет.
➕И в-третьих, избавит от головной боли "что сегодня приготовить"?
⠀
2️⃣ Ходите в магазин один раз в неделю со списком продуктов.
Делайте закупку утром в выходной, чтобы не было толпы людей и можно было спокойно выбрать то, что вам нужно. Тогда вы не поддадитесь всеобщей паники с забиванием тележек под завязку.
⠀
3️⃣ Ходите в маленькие аптеки и не покупайте лекарства в супермаркетах - там наценка будет на 20-30% больше!
⠀
4️⃣ Наценка на воду в бутылках составляет до 700%! Поставьте фильтр на воду и живите спокойно.
⠀
5️⃣ Готовьте дома - в ресторанах переплата составляет в 6-7 раз!
Например, если вы уехали на время в другой город, готовьте дома 4 раза в неделю, а в выходные идите в ресторан, как бонус.
⠀
6️⃣ Смотрите покупки на нижних полках - по качеству они не хуже, просто это маркетинговый прием. Те марки, которые выставляются у вас перед глазами, заплатили магазину больше и будут стоить вам дороже!
⠀
7️⃣ Готовь сани летом))) Закупите летом сезонные ягоды или овощи, сделайте нарезку и заморозите на зиму. Такая заморозка ни чуть не хуже магазинной, а то и лучше! Но то что дешевле, думаю и говорить не стоит.
8️⃣ Имейте дисконтную карту магазина, в котором вы постоянно закупаетесь. За пару лет вы сэкономите приличную сумму денег!
9️⃣ Используйте мобильные приложения, которые помогут вам вернуть с покупок дополнительный кэшбэк.
🔟 Ну, и само собой разумеющееся - не ходите в магазин голодным! Думаю, не надо объяснять почему?😂
⠀
❓Хотите поделюсь с вами списком мобильных приложений, которые позволяют экономить!
#бюджет #экономия #покупки #лайфхак
⠀
Итак, с каждым днём мы всё ближе и ближе к самому главному – совершению первой осознанной инвестиции.
☝🏻Но давайте вспомним, что же важно сделать до этого:
▪️вести семейный/личный бюджет
▪️расквитаться с долгами
▪️научится экономить
Сегодня делюсь своими 10 лайфхаками, как ходить в магазины и экономить:
⠀
1️⃣ Спланируйте блюда на неделю и составьте список продуктов для них.
➕Во-первых, у вас не будет выброшенных продуктов из холодильника.
➕Во-вторых, не будет ситуации, что, например, укроп есть, а помидоров на салат нет.
➕И в-третьих, избавит от головной боли "что сегодня приготовить"?
⠀
2️⃣ Ходите в магазин один раз в неделю со списком продуктов.
Делайте закупку утром в выходной, чтобы не было толпы людей и можно было спокойно выбрать то, что вам нужно. Тогда вы не поддадитесь всеобщей паники с забиванием тележек под завязку.
⠀
3️⃣ Ходите в маленькие аптеки и не покупайте лекарства в супермаркетах - там наценка будет на 20-30% больше!
⠀
4️⃣ Наценка на воду в бутылках составляет до 700%! Поставьте фильтр на воду и живите спокойно.
⠀
5️⃣ Готовьте дома - в ресторанах переплата составляет в 6-7 раз!
Например, если вы уехали на время в другой город, готовьте дома 4 раза в неделю, а в выходные идите в ресторан, как бонус.
⠀
6️⃣ Смотрите покупки на нижних полках - по качеству они не хуже, просто это маркетинговый прием. Те марки, которые выставляются у вас перед глазами, заплатили магазину больше и будут стоить вам дороже!
⠀
7️⃣ Готовь сани летом))) Закупите летом сезонные ягоды или овощи, сделайте нарезку и заморозите на зиму. Такая заморозка ни чуть не хуже магазинной, а то и лучше! Но то что дешевле, думаю и говорить не стоит.
8️⃣ Имейте дисконтную карту магазина, в котором вы постоянно закупаетесь. За пару лет вы сэкономите приличную сумму денег!
9️⃣ Используйте мобильные приложения, которые помогут вам вернуть с покупок дополнительный кэшбэк.
🔟 Ну, и само собой разумеющееся - не ходите в магазин голодным! Думаю, не надо объяснять почему?😂
⠀
❓Хотите поделюсь с вами списком мобильных приложений, которые позволяют экономить!
#бюджет #экономия #покупки #лайфхак
МОБИЛЬНЫЕ ПРИЛОЖЕНИЯ ДЛЯ ЭКОНОМИИ
⠀
В продолжении предыдущего поста хочу сегодня рассказать про разные 📱 мобильные приложения, которые позволяют существенно экономить деньги. Для удобства рассортировала по группам:
⠀
1️⃣ группа приложений - Акции и скидки.
Соответственно собирают данные об акция в близлежащих супермаркетах. Позволяют сравнить цены, либо собрать акции по какой-то определенной локации - например, по торговому центру.
Едадил, Акции всех магазинов России, Vivino, Скидки красоты, SkidkaOnline, Tiendeo, Sale Finder, SuperSale.
⠀
2️⃣ группа - кэшбэк приложения.
Они бывают 2 видов:
сканируете чек после покупки - получаете денежку (Биглион, 2ГИС-чек) или покупаете через это приложение - получаете назад % от вашей покупки. Подходит для покупок в популярных интернет-магазинах. (КэшФоБрендс, Скидка ру, Kopikot, Megabonus, BackMy.Cash).
⠀
3️⃣ группа - приложения для хранения дисконтных карт. Носить с собой гору карточек не удобно и не модно. Загружаете в приложение все карточки и пользуетесь в любое время. Мне нравится приложение Кошелёк, Также еще есть Stocard, PINbonus, Дисконтные карты mobile-pocket.
⠀
4️⃣ группа - промокоды и купоны.
Суть в том, что вы покупаете купон на покупку какого-либо товара или услуги с большой скидкой. Как правило, там есть условия использования купона. Самое популярное конечно Biglion. Также еще есть КупиКупон, Frendi.
⠀
5️⃣ группа - это приложения различных магазинов, кафе, ресторанов и т.п.
Пользуетесь приложением и получаете скидки, бонусы или подарки. (Sunlight, Бургер Кинг, Пятёрочка, Додо Пицца, ВкусВилл и пр.)
⠀
👉🏻По ссылке https://clck.ru/QEXk8 найдёте самые мои любимые приложения.
⠀
❓А вы пользуетесь подобными приложениями?
⠀
#экономия #мобильныеприложения
⠀
В продолжении предыдущего поста хочу сегодня рассказать про разные 📱 мобильные приложения, которые позволяют существенно экономить деньги. Для удобства рассортировала по группам:
⠀
1️⃣ группа приложений - Акции и скидки.
Соответственно собирают данные об акция в близлежащих супермаркетах. Позволяют сравнить цены, либо собрать акции по какой-то определенной локации - например, по торговому центру.
Едадил, Акции всех магазинов России, Vivino, Скидки красоты, SkidkaOnline, Tiendeo, Sale Finder, SuperSale.
⠀
2️⃣ группа - кэшбэк приложения.
Они бывают 2 видов:
сканируете чек после покупки - получаете денежку (Биглион, 2ГИС-чек) или покупаете через это приложение - получаете назад % от вашей покупки. Подходит для покупок в популярных интернет-магазинах. (КэшФоБрендс, Скидка ру, Kopikot, Megabonus, BackMy.Cash).
⠀
3️⃣ группа - приложения для хранения дисконтных карт. Носить с собой гору карточек не удобно и не модно. Загружаете в приложение все карточки и пользуетесь в любое время. Мне нравится приложение Кошелёк, Также еще есть Stocard, PINbonus, Дисконтные карты mobile-pocket.
⠀
4️⃣ группа - промокоды и купоны.
Суть в том, что вы покупаете купон на покупку какого-либо товара или услуги с большой скидкой. Как правило, там есть условия использования купона. Самое популярное конечно Biglion. Также еще есть КупиКупон, Frendi.
⠀
5️⃣ группа - это приложения различных магазинов, кафе, ресторанов и т.п.
Пользуетесь приложением и получаете скидки, бонусы или подарки. (Sunlight, Бургер Кинг, Пятёрочка, Додо Пицца, ВкусВилл и пр.)
⠀
👉🏻По ссылке https://clck.ru/QEXk8 найдёте самые мои любимые приложения.
⠀
❓А вы пользуетесь подобными приложениями?
⠀
#экономия #мобильныеприложения
Google Docs
Мобильные приложения для экономии
МОБИЛЬНЫЕ ПРИЛОЖЕНИЯ ДЛЯ ЭКОНОМИИ Едадил — скидки в магазинах — Yandex LLC https://itunes.apple.com/ru/app/%D0%B5%D0%B4%D0%B0%D0%B4%D0%B8%D0%BB-%D1%81%D0%BA%D0%B8%D0%B4%D0%BA%D0%B8-%D0%B2-%D0%BC%D0%B0%D0%B3%D0%B0%D0%B7%D0%B8%D0%BD%D0%B0%D1%85/id700569948?mt=8…
САМАЯ КОМФОРТНАЯ И БЕЗОПАСНАЯ ПОДУШКА
Итак, с бюджетом разобрались, с долгами расплатились, разумно экономить начали, теперь пора подумать о накоплениях.
Накопления могут быть разные, но одна из категорий у каждой семьи (или отдельно взятого человека) просто, как говорится, мастхэв – это финансовая подушка безопасности.
❓Что же такое финансовая подушка и зачем она нужна?
Это заранее накопленная сумма 💰 денег, которая может помочь продержаться какое-то время в случае потери основных источников дохода.
⠀
❓Какой размер накоплений достаточен?
Здесь всё очень индивидуально, но я рекомендую сформировать сумму, которой будет достаточно для жизни в течение 3-6 месяцев при стандартных тратах.
⠀
❓Как сформировать подушку безопасности?
Самый простой способ – откладывать с доходов в периоды относительной стабильности. ☝🏻Главное – делать это регулярно и с любых заработков. Заранее определите 🤓 фиксированный процент, который будете откладывать со всех заработков (обычно 10-30%), и придерживайтесь выбранного курса, пока резерв не будет сформирован.
⠀
❓Где хранить резервный фонд?
На мой взгляд, главные характеристики подушки безопасности – это доступность, ликвидность и безопасность вложений. Поэтому:
⠀
❌Исключаем вложения в рискованные проекты, где вероятность потери средств очень высока. Никаких хайпов, ПАММов, форексов и прочих сомнительных вариантов «инвестиций».
⠀
❌Отказываемся от вложений в высоковолатильные активы, где цена колеблется непредсказуемо и по очень широкому диапазону, поскольку деньги из подушки безопасности могут потребоваться именно в тот момент, когда цены будут находиться в своих нижних значениях.
⠀
❌Не вкладываем деньги из подушки безопасности в то, что нельзя продать быстро. Какой смысл в «кубышке», если ей нельзя воспользоваться в момент острой необходимости?
⠀
Где хранить 🤔 фин. полушку – расскажу в отдельном посте.
⠀
❓Что делать после того, как подушка сформирована?
Сначала – порадоваться 😁, а затем можно обратиться в сторону разумных инвестиций, перейдя из статуса накопителей в статус инвесторов.
⠀
❓Признавайтесь, у кого есть финансовая подушка? Не важно, сформированная или только в процессе.
#накопления #финансоваяподушка
Итак, с бюджетом разобрались, с долгами расплатились, разумно экономить начали, теперь пора подумать о накоплениях.
Накопления могут быть разные, но одна из категорий у каждой семьи (или отдельно взятого человека) просто, как говорится, мастхэв – это финансовая подушка безопасности.
❓Что же такое финансовая подушка и зачем она нужна?
Это заранее накопленная сумма 💰 денег, которая может помочь продержаться какое-то время в случае потери основных источников дохода.
⠀
❓Какой размер накоплений достаточен?
Здесь всё очень индивидуально, но я рекомендую сформировать сумму, которой будет достаточно для жизни в течение 3-6 месяцев при стандартных тратах.
⠀
❓Как сформировать подушку безопасности?
Самый простой способ – откладывать с доходов в периоды относительной стабильности. ☝🏻Главное – делать это регулярно и с любых заработков. Заранее определите 🤓 фиксированный процент, который будете откладывать со всех заработков (обычно 10-30%), и придерживайтесь выбранного курса, пока резерв не будет сформирован.
⠀
❓Где хранить резервный фонд?
На мой взгляд, главные характеристики подушки безопасности – это доступность, ликвидность и безопасность вложений. Поэтому:
⠀
❌Исключаем вложения в рискованные проекты, где вероятность потери средств очень высока. Никаких хайпов, ПАММов, форексов и прочих сомнительных вариантов «инвестиций».
⠀
❌Отказываемся от вложений в высоковолатильные активы, где цена колеблется непредсказуемо и по очень широкому диапазону, поскольку деньги из подушки безопасности могут потребоваться именно в тот момент, когда цены будут находиться в своих нижних значениях.
⠀
❌Не вкладываем деньги из подушки безопасности в то, что нельзя продать быстро. Какой смысл в «кубышке», если ей нельзя воспользоваться в момент острой необходимости?
⠀
Где хранить 🤔 фин. полушку – расскажу в отдельном посте.
⠀
❓Что делать после того, как подушка сформирована?
Сначала – порадоваться 😁, а затем можно обратиться в сторону разумных инвестиций, перейдя из статуса накопителей в статус инвесторов.
⠀
❓Признавайтесь, у кого есть финансовая подушка? Не важно, сформированная или только в процессе.
#накопления #финансоваяподушка
КАК ВЫГЛЯДИТ ИДЕАЛЬНАЯ ФИНАНСОВАЯ ПОДУШКА БЕЗОПАСНОСТИ (ФПБ)
Всероссийский центр изучения общественного мнения (ВЦИОМ) сделал интересный опрос среди россиян по теме ФПБ. Сегодня хочу поделиться полученной статистикой.
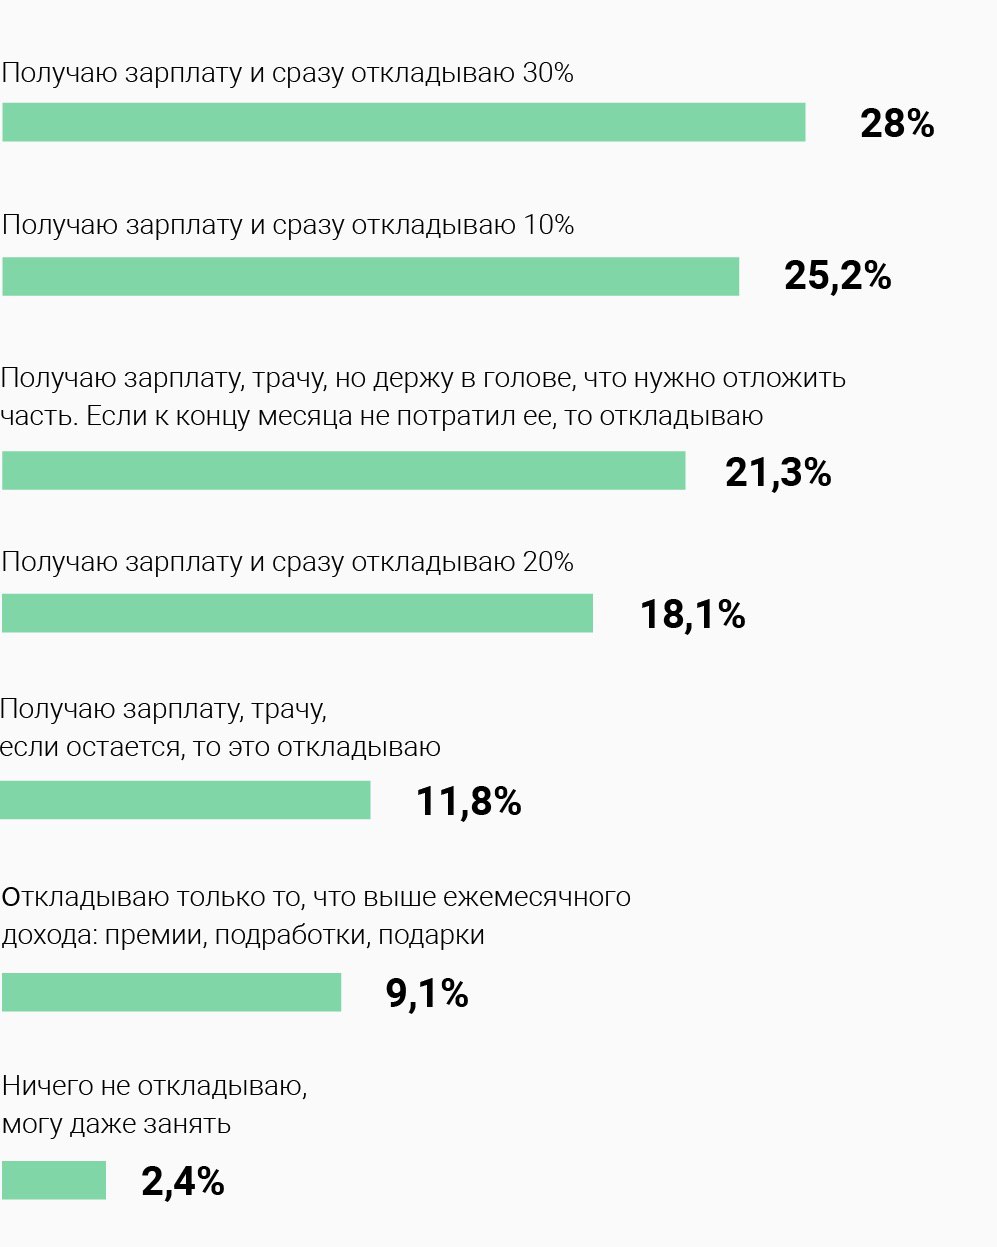
1️⃣ ВОПРОС: «Как вы копите деньги?» Было предложено выбрать один или несколько вариантов. Большинство пользователей получают зарплату и сразу откладывают от нее 30%. Остальные делают так:
Всероссийский центр изучения общественного мнения (ВЦИОМ) сделал интересный опрос среди россиян по теме ФПБ. Сегодня хочу поделиться полученной статистикой.
1️⃣ ВОПРОС: «Как вы копите деньги?» Было предложено выбрать один или несколько вариантов. Большинство пользователей получают зарплату и сразу откладывают от нее 30%. Остальные делают так:
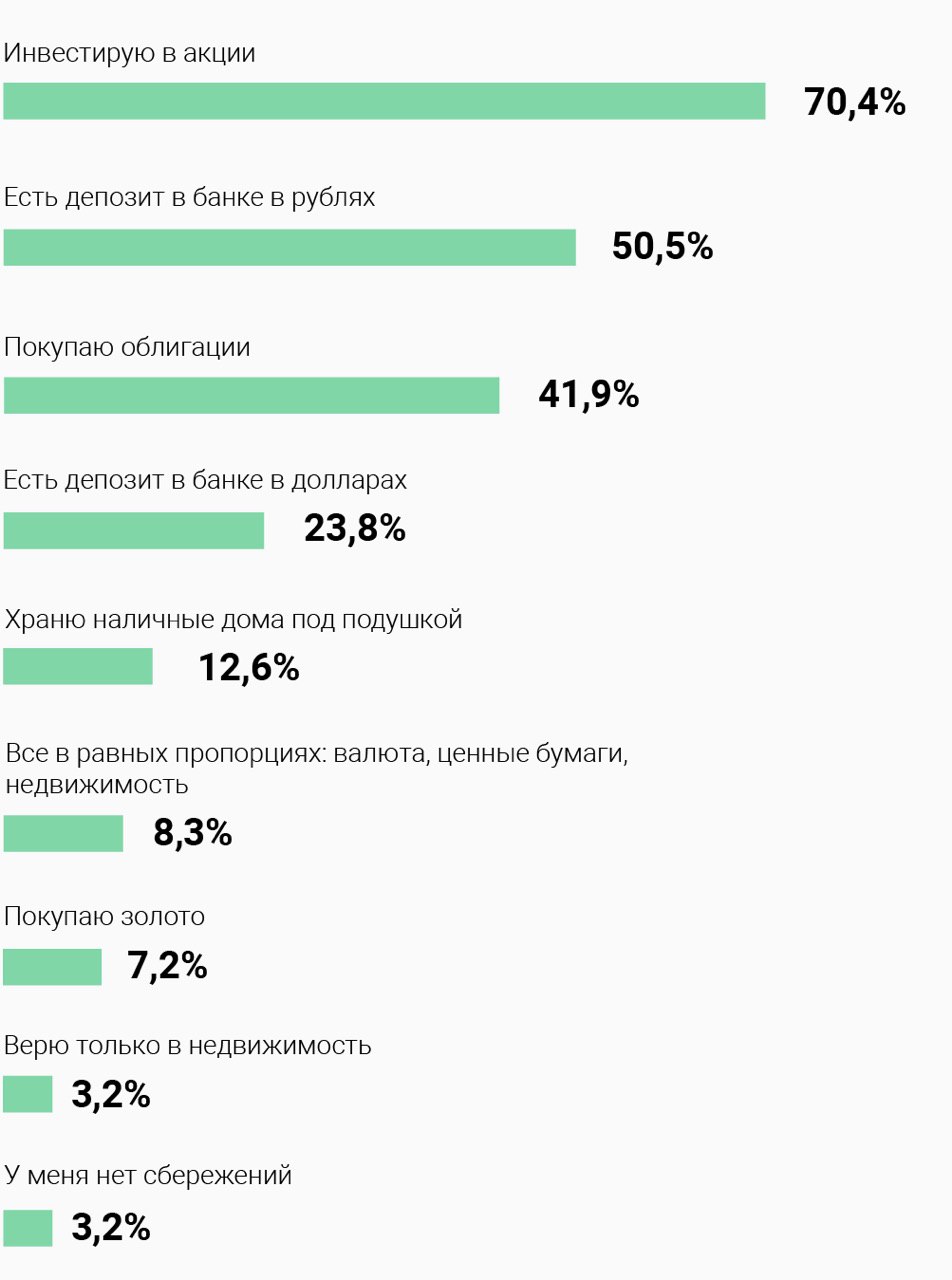
2️⃣ ВОПРОС: «Как вы храните основную часть сбережений?» Серва было предложено выбрать несколько ответов. Большинство хранят деньги в акциях и на банковском депозите. Совсем нет сбережений у 3% пользователей:
3️⃣ ВОПРОС: «Что должно быть в подушке безопасности?» Опрашиваемым было предложено выбрать несколько ответов: от денег до недвижимости и автомобиля. Больше всего считают, что им будет спокойно со своей квартирой и 10 миллионами рублей:
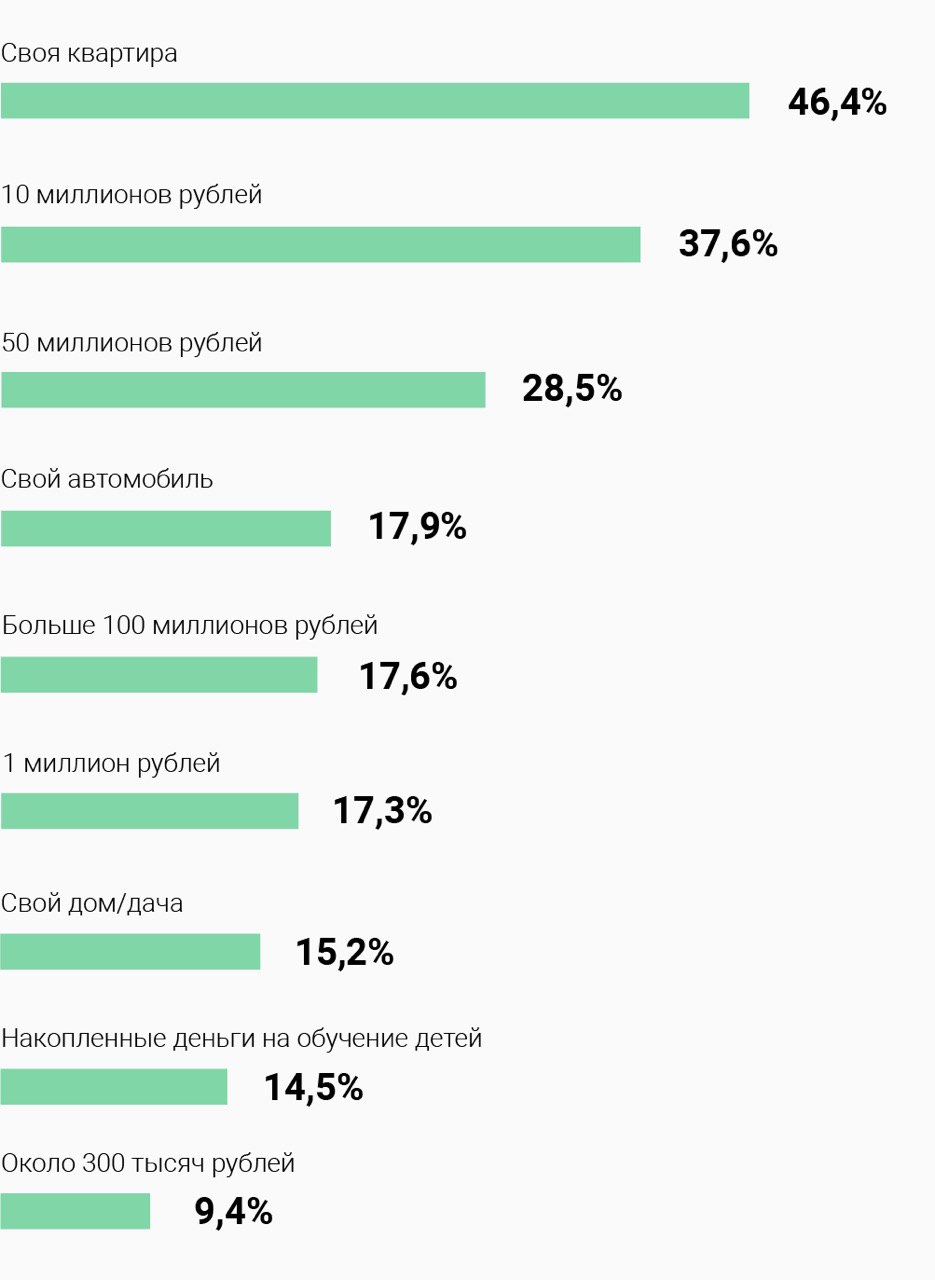
4️⃣ ВОПРОС: «Что у вас уже есть в подушке безопасности?» Также было предложено выбрать несколько вариантов. Почти равное количество тех, у кого накопить не получается, и тех, у кого уже отложен миллион:
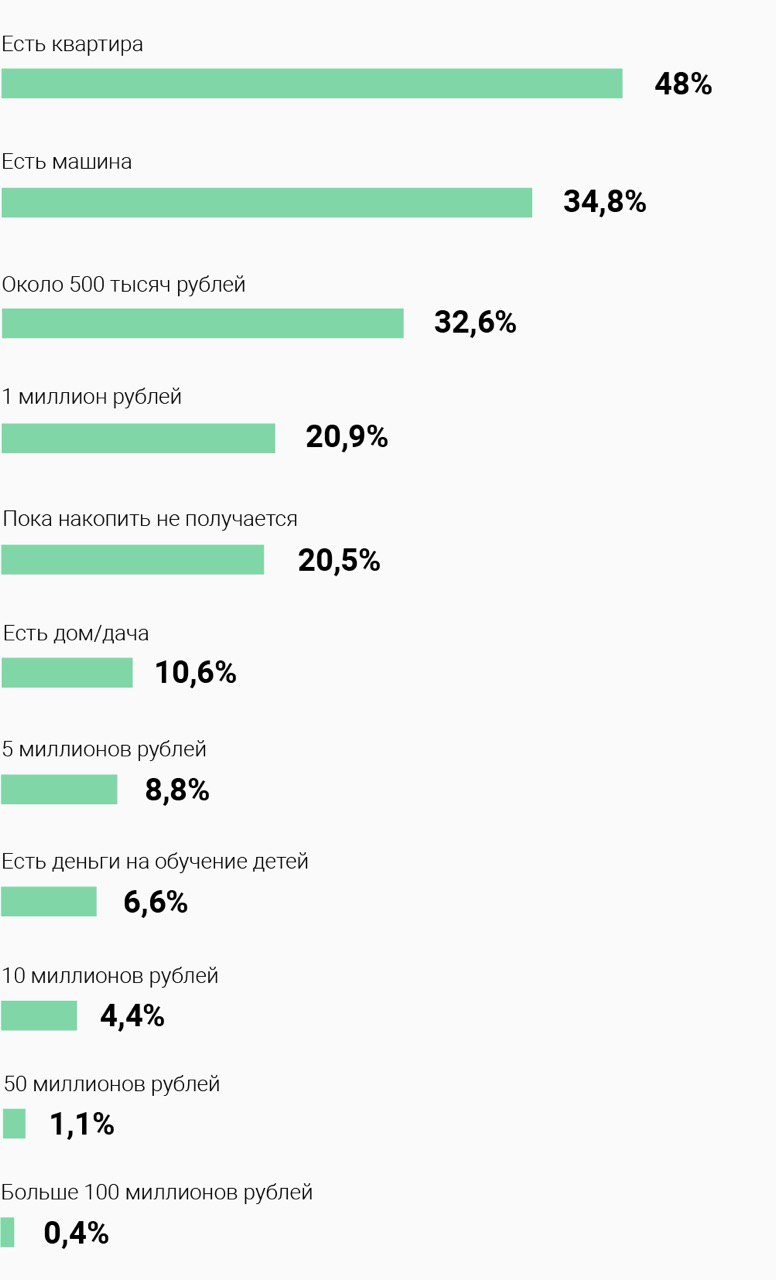
ПОДЫТОЖИМ:
По статистическим данным в среднем в российском банке у человека на депозите лежит 27 тысяч рублей. За 5 лет эта сумма выросла на 60%, с 16,9 тысяч. На брокерском счету, в среднем, лежит 150 тысяч рублей. Большинство инвестированы в акции российских компаний – 32% от суммы, и еврооблигации – 18%.
☝🏻Но не забываем про регулярное снижение ключевой ставки ЦБ!
Итак:
В среднем, идеальная финансовая подушка безопасности выглядит так: своя квартира и 700 тысяч рублей.
По мнению людей, чтобы накопить на нее, нужно откладывать 25% от ежемесячного дохода и хранить их в ОФЗ, акциях или на депозите. И лучше в иностранной валюте.
❓Хотелось бы услышать ваше мнение по поводу ФПБ. Поделитесь в комментариях 👇🏻
#фпб #финансоваяподушка
По статистическим данным в среднем в российском банке у человека на депозите лежит 27 тысяч рублей. За 5 лет эта сумма выросла на 60%, с 16,9 тысяч. На брокерском счету, в среднем, лежит 150 тысяч рублей. Большинство инвестированы в акции российских компаний – 32% от суммы, и еврооблигации – 18%.
☝🏻Но не забываем про регулярное снижение ключевой ставки ЦБ!
Итак:
В среднем, идеальная финансовая подушка безопасности выглядит так: своя квартира и 700 тысяч рублей.
По мнению людей, чтобы накопить на нее, нужно откладывать 25% от ежемесячного дохода и хранить их в ОФЗ, акциях или на депозите. И лучше в иностранной валюте.
❓Хотелось бы услышать ваше мнение по поводу ФПБ. Поделитесь в комментариях 👇🏻
#фпб #финансоваяподушка
КАК И ГДЕ ХРАНИТЬ ФИНАНСОВУЮ ПОДУШКУ
Выходные – не повод для расслабления. Что такое ФПБ и как ее сформировать мы разобрали в предыдущих постах. А вот о том где и как не хранить разговариваем сегодня👇🏻
Существует много различных способов хранения накопленных денег:
▪️Один из самых популярных – банковский депозит. Депозитный вклад обязательно должен быть бессрочным с опцией пополнения и снятия денег со счёта в любой момент времени.
Можно сделать один депозит с возможностью снимать средства раз в месяц, для больших ставок по проценту.
☝🏻Открывать счёт нужно в крепкой валюте, которую не сотрясают колебания курсов, а лучше в нескольких.
▪️Ещё один не менее популярный способ хранения своих средств – ОФЗ (облигации федерального займа) – это самые надёжные бумаги на российском фондовом рынке.
✔️Если выбираете вклад, то сумма не должна превышать 1400000₽, чтобы в случае чего АСВ вернула ваши деньги.
✔️Если выбираете ОФЗ, то выбирайте такие, у которых разные сроки погашения (короткие, средние и длинные).
Нельзя ❌ хранить финансовую подушку дома в наличных. Данный способ наихудший из всех возможных. Ведь так в любой момент появляется соблазн их потратить, кроме того деньги медленно но верно обесцениваются.
Что точно не нужно делать с деньгами из финансовой подушки, так это инвестировать их куда-либо, так как любые ❗️инвестиции – это риск, а финансовая подушка создается с целью имения денег на чрезвычайный случай. И далеко не факт, что в случае срочной надобности вы сможете вывести свои деньги из инвестиционных проектов без потерь.
❓Что делать после того, как подушка сформирована?
Сначала – порадоваться 😁, а затем можно обратиться в сторону разумных инвестиций, перейдя из статуса накопителей в статус инвесторов.
#фпб #финансоваяподушка #вклад #депозит #офз
Выходные – не повод для расслабления. Что такое ФПБ и как ее сформировать мы разобрали в предыдущих постах. А вот о том где и как не хранить разговариваем сегодня👇🏻
Существует много различных способов хранения накопленных денег:
▪️Один из самых популярных – банковский депозит. Депозитный вклад обязательно должен быть бессрочным с опцией пополнения и снятия денег со счёта в любой момент времени.
Можно сделать один депозит с возможностью снимать средства раз в месяц, для больших ставок по проценту.
☝🏻Открывать счёт нужно в крепкой валюте, которую не сотрясают колебания курсов, а лучше в нескольких.
▪️Ещё один не менее популярный способ хранения своих средств – ОФЗ (облигации федерального займа) – это самые надёжные бумаги на российском фондовом рынке.
✔️Если выбираете вклад, то сумма не должна превышать 1400000₽, чтобы в случае чего АСВ вернула ваши деньги.
✔️Если выбираете ОФЗ, то выбирайте такие, у которых разные сроки погашения (короткие, средние и длинные).
Нельзя ❌ хранить финансовую подушку дома в наличных. Данный способ наихудший из всех возможных. Ведь так в любой момент появляется соблазн их потратить, кроме того деньги медленно но верно обесцениваются.
Что точно не нужно делать с деньгами из финансовой подушки, так это инвестировать их куда-либо, так как любые ❗️инвестиции – это риск, а финансовая подушка создается с целью имения денег на чрезвычайный случай. И далеко не факт, что в случае срочной надобности вы сможете вывести свои деньги из инвестиционных проектов без потерь.
❓Что делать после того, как подушка сформирована?
Сначала – порадоваться 😁, а затем можно обратиться в сторону разумных инвестиций, перейдя из статуса накопителей в статус инвесторов.
#фпб #финансоваяподушка #вклад #депозит #офз