
Forwarded from СМАРТЛАБ
#ALRS
АЛРОСА - риски растут
Автор: Владимир Литвинов
Алмазная компания всегда занимала ключевое место в моем портфеле. Уникальный бизнес, подкрепленный сильными операционными показателями давал шанс на повышение акционерной стоимости не только благодаря росту капитализации, но и за счет высоких дивидендов.
За 9 месяцев 2021 года АЛРОСА нарастила выручку в 2,1 раза до 261 млрд рублей. Это произошло из-за роста объемов реализации и цен на алмазно-бриллиантовую продукцию. Последние остаются на рекордных значениях. Сырьевой цикл у алмазов еще на витке роста.
Себестоимость продаж растет опережающими темпами, увеличилась за отчетный период в 2,4 раза. Операционные расходы добавили 32%. Выправили ситуацию финансовые расходы, которые в прошлом году за счет курсовых разниц отъели 59 млрд рублей, против 10 ярдов в этом году. В итоге чистая прибыль компании за 9 месяцев увеличилась практически в 8 раз до 79,2 млрд рублей.
Отличные результаты, даже учитывая финансовые переоценки. Скорректированная на них прибыль выросла всего на 30%. Вместе с прибылью вырос и свободный денежный поток, от которого платятся дивиденды. С учетом промежуточных дивидендов, общая выплата составит приблизительно 17,6 рублей, что соответствует 13% доходности.
В своей аналитике последнее время я уделяю мало времени проблемам, связанным с пандемией. Мы, итак, с вами на каждом углу слышим про ковид и нагнетать на страницах блога считаю неразумным. Но в отношении АЛРОСА риски распространения новых штаммов вируса выходят на первый план. ЮАРовский или Индийский штамм способен нарушить цепочки поставок и нанести удар по огранной отрасли.
Если в 2021 году мы увидели восстановление отрасли, то новые витки пандемии способны негативно повлиять на бизнес алмазной компании. Просчитать эти самые риски нам будет затруднительно, но в уме их стоит держать.
В моменте высокая дивидендная доходность и стабильный рост финансовых показателей говорят о перспективах акций, даже учитывая рост котировок. Однако увеличивающиеся риски способны сократить апсайды в будущем. Руководству стоит сдерживать рост себестоимости, которая сокращает потенциальную маржинальность.
https://smart-lab.ru/blog/744864.php
Металл и Минерал
De Beers Group - Продажи необработанных алмазов в 6 цикле 2022г: $630 млн (+22% г/г). Всего продажи за 6 циклов: $3,769 млрд (+24% г/г). Положительная тенденция для рынка Алмазов и для Алросы.
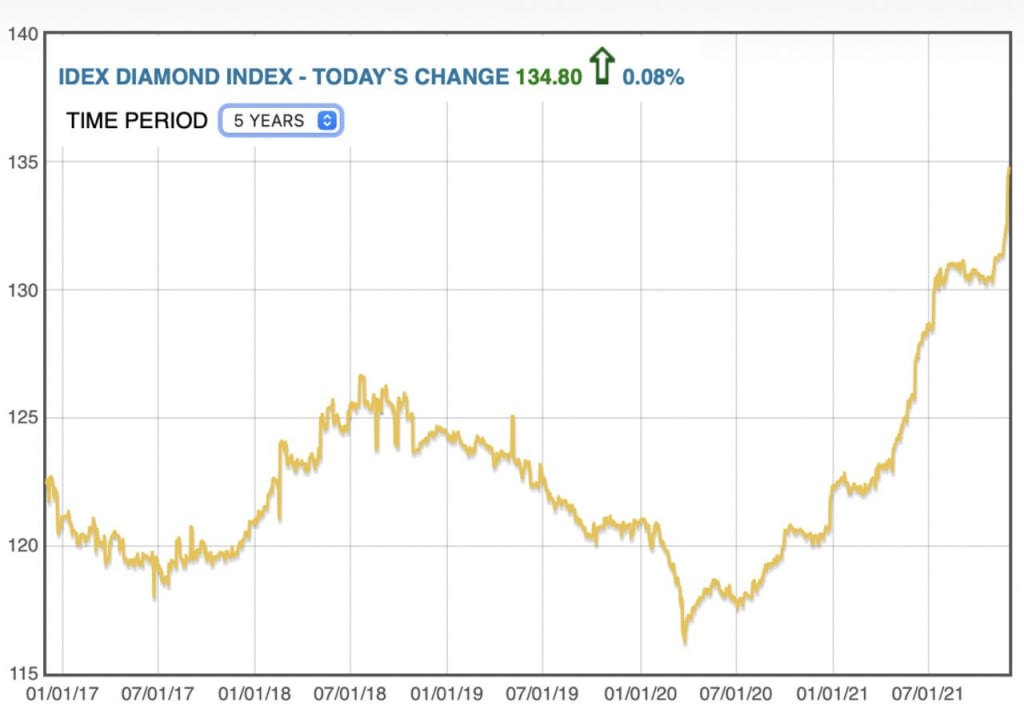
#Алроса в непростом положении из-за санкций. Но судя по индексу цен на алмазы, выбить Алросу с рынка, по крайней мере полностью, не удалось. На долю компании приходится около 30% мировой добычи, если бы она приостановила международные продажи, то цены на алмазы бы взлетели, но вместо этого мы видим откат.
То есть в теории компания продолжает реализовывать продукцию и нет остановки производства. Косвенно в этом можно убедиться через комментарии менеджмента, отсутствия покупок алмазов в ГОХРАН. Автор канала "Razborka" попытался оценить добычу компании в санкционный период, судя по всему там все хорошо. https://t.me/razb0rka/30
То есть в теории компания продолжает реализовывать продукцию и нет остановки производства. Косвенно в этом можно убедиться через комментарии менеджмента, отсутствия покупок алмазов в ГОХРАН. Автор канала "Razborka" попытался оценить добычу компании в санкционный период, судя по всему там все хорошо. https://t.me/razb0rka/30
Telegram
RAZBORKA
RAZBORKA данных Росстат по добыче алмазов в Якутии - Июнь 2022 года
И все таки нашел 🥸
#Добыча #Алмазы #Прогноз #Алроса #ALRS #ЭКСКЛЮЗИВ
https://teletype.in/@razborka/LBiDGpWDch8
И все таки нашел 🥸
#Добыча #Алмазы #Прогноз #Алроса #ALRS #ЭКСКЛЮЗИВ
https://teletype.in/@razborka/LBiDGpWDch8
Please open Telegram to view this post
VIEW IN TELEGRAM
Ведомости
Мосбиржа планирует запустить индексы цен на бриллианты до конца осени
Это повысит спрос на инвестиционные камни, считают эксперты
De Beers сократит распределение алмазов среди клиентов на 20% в 2024г из-за снижения цен и спроса — Rapaport
G7 объявит о запрете поставок бриллиантов Алроса в Европу.
🎪Отметим, что в мире нет единой системы прослеживания алмазного сырья от месторождения до витрины ювелирного магазина.
9/10 алмазов в мире ограняются в индийском Сурате.
После огранки в мастерских Индии российские алмазы смешиваются с сырьём из других стран и превращаются в индийские бриллианты, которые отправляются по всему миру.
Европа хочет сделать механизм для отслеживания алмазов на основе блокчейна. Если Брюсселю удастся его создать, то для отечественных алмазов может оказаться недоступно <50% мирового рынка. В 2022 г объём глобального рынка ювелирных изделий с бриллиантами составил ~$87 млрд.
Видимо будет с бриллиантами как «белорусским лососем» и «индийским бензином»*
*Нефть из РФ направляется в Индию на НПЗ, где в виде переработанного продукта поставляемся в Европу.
Please open Telegram to view this post
VIEW IN TELEGRAM
👍3🤔1
Please open Telegram to view this post
VIEW IN TELEGRAM
⚡3👍3
⚡️🇷🇺#ALRS Прибыль АЛРОСА упала на 15%
И заплатила windfall tax в размере 1,5 млрд рублей
💎 АЛРОСА запустила реферальную программу «Приведи друга», которая помогает закрывать актуальные вакансии на основании рекомендаций от действующих сотрудников компании. За рекомендацию можно получить до 15 тыс. р
И заплатила windfall tax в размере 1,5 млрд рублей
💎 АЛРОСА запустила реферальную программу «Приведи друга», которая помогает закрывать актуальные вакансии на основании рекомендаций от действующих сотрудников компании. За рекомендацию можно получить до 15 тыс. р
😁2
This media is not supported in your browser
VIEW IN TELEGRAM
🇷🇺#ALRS
Минфин возобновил закупки алмазов у АЛРОСА впервые с 2008-2009 г. Гохран начал закупать алмазы у компании на регулярной основе. Возможность увеличения лимитов рассматривается.
Cейчас сделки будут заключены на больший объем — ранее Гохран ежегодно покупал алмазное сырье на $100–200 млн
Минфин возобновил закупки алмазов у АЛРОСА впервые с 2008-2009 г. Гохран начал закупать алмазы у компании на регулярной основе. Возможность увеличения лимитов рассматривается.
Cейчас сделки будут заключены на больший объем — ранее Гохран ежегодно покупал алмазное сырье на $100–200 млн
😁6🔥2👍1
Кто упал за неделю сильнее всего
В понедельник, 3 июня, индекс Мосбиржи в моменте опускался до 3080 п. — такие значения мы последний раз видели в декабре 2023 года. Похоже, в середине дня у народа с плечами уже пошли маржин-коллы, на которых был финальный вынос, а вечером всё отскочило до 3140 п.
Вчерашний день, хоть и начался неуверенно, принес нам дальнейший отскок и вновь зеленые цифры. Интересно, дно нащупано? Или рынок приготовил нам свой традиционный сюрприз — второе и третье в подарок?
Сам индекс за неделю с 28 мая по 3 июня включительно просел на 4,78% — в рамках «небольшой коррекции», по моей личной терминологии. Правда, если посмотреть падение с достигнутых максимумов (выше 3500 п.) до локального минимума днём 3 июня, то индекс потерял 12,4% — уже ощутимо, для многих даже болезненно.
Алроса #ALRS
Просадка: -6,46%
Цена акций: 74,14 ₽
31 мая закрылся реестр на получение алмазных дивидендов (2,02 ₽ на акцию), поэтому часть просадки объясняется дивгэпом. Алроса по-прежнему испытывает серьёзные проблемы с реализацией своей продукции и вынуждена наращивать долг, из-за чего акции находятся под давлением.
НорНикель #GMKN
Просадка: -7,53%
Цена акций: 138,52 ₽
С конца 2022 акции в боковике, отражая ухудшение конъюнктуры на рынках ключевых металлов и снижение дивидендов. Драйверов для начала растущей тенденции пока не просматривается. НорНикель сейчас под давлением роста издержек, высокой инвестпрограммы и роста процентных расходов.
НЛМК #NLMK
Просадка: -11,71%
Цена акций: 193,56 ₽
После дивотсечки 27 мая НЛМК резко загрустил. Сказалось повышение НДПИ при добыче железной руды. Но при этом были отменены экспортные пошлины с начала 2025 г., и по идее единственный металлург, который выиграет — именно НЛМК, т.к. экспортирует больше всех.

😁5
Евросоюз на полгода откладывает внедрение механизма обязательного отслеживания импорта алмазов
Please open Telegram to view this post
VIEW IN TELEGRAM
Коммерсантъ
ЕС частично разрешил ввоз российских алмазов
Подробнее на сайте
👍2
Please open Telegram to view this post
VIEW IN TELEGRAM
Коммерсантъ
Из камней выжимают последнее
Экспорт алмазов из РФ может снизиться на 17% в денежном выражении
🔥2
Минфин в 2024 году возобновил закупки в Гохран алмазов у крупнейшего российского добытчика драгоценных камней АЛРОСА #ALRS. Редко используемая мера поддержки вновь стала актуальной в связи с ужесточением ограничений на поставки российских алмазов в РФ и кризисом в отрасли, сложившегося под давлением избыточных запасов в Индии
Коммерсантъ
Алмазы оказались на грани
Ситуация в отрасли потребовала антикризисных мер
В то же время «Алроса» #ALRS считает, что благодаря принимаемым компаниями отрасли мерам рост цен на алмазы может быть зафиксирован уже по итогам февраля этого года.
Please open Telegram to view this post
VIEW IN TELEGRAM
#ALRS Котировки акций АЛРОСА обновили десятилетний минимум. Эксперты не видят точек для роста в ближайшей перспективе
Коммерсантъ
Бриллианты не лучшие друзья алмазов
Котировки акций АЛРОСА обновили десятилетний минимум
Индия — крупнейший огранщик алмазов — вновь сократила импорт сырья после относительно активных закупок в марте и апреле. В АЛРОСА связывают динамику со снижением опасений гранильных компаний из-за торговых пошлин. А аналитики говорят о стремлении сократить запасы перед высоким сезоном осенью, что может стимулировать рост цен
Please open Telegram to view this post
VIEW IN TELEGRAM
Коммерсантъ
Огранка не держит спрос
Поставки алмазов в Индию в мае сократились
#ALRS «Алроса» планирует новый проект по добыче золота. Производство драгметалла позволит компании сгладить влияние от колебаний цен на алмазы, говорят эксперты
компания рассматривает возможность добычи драгоценного металла на алмазных месторождениях Мирнинско-Нюрбинского горно-обогатительного комбината (ГОКа) в Якутии
компания рассматривает возможность добычи драгоценного металла на алмазных месторождениях Мирнинско-Нюрбинского горно-обогатительного комбината (ГОКа) в Якутии
Ведомости
«Алроса» планирует новый проект по добыче золота
Производство драгметалла позволит компании сгладить влияние от колебаний цен на алмазы, говорят эксперты
❤5👍3🐳3
#ALRS АЛРОСА в 2026 г поставит на баланс 3,5 тонны золота. С учетом попутной добычи общий объем производства драгоценных металлов по итогам 2025 года составил 200 кг, в 2026 году планируется добыть 255 кг. — компания
Коммерсантъ
Цифры россыпью
АЛРОСА поставит на баланс 3,5 тонны золота
👏1
#ALRS АЛРОСА: «СЕВЕРАЛМАЗ» приостанавливает работы
Решение принято в соответствии со стратегией по сохранению операционной и финансовой устойчивости и соблюдению дисциплины в части эффективного управления потоками продаж алмазного сырья на алмазно-бриллиантовом рынке
Решение принято в соответствии со стратегией по сохранению операционной и финансовой устойчивости и соблюдению дисциплины в части эффективного управления потоками продаж алмазного сырья на алмазно-бриллиантовом рынке
www.alrosa.ru
«Севералмаз» приостанавливает горные работы на три месяца
😱6