The global boom in digital banks: What the data tells us.
Sifted выпустил интересный лэндинг про необанки. Про бум банков и про их перформанс во время COVID.
Кто же хуже всех? Большие ребята типа Monzo, Revolut. N26 и еще затесался Monese, а лидер Starling Bank в компании малоизвестных TymeBank (ЮАР), Uala (Аргентина), kakao bank (Корея) и Kyash (Япония). Там же рядом в плюсе (хоть и небольшом) тоже крупные ребята – Chime и Nubank.
Что это за показатель – это Challenger Bank Index от консалтинговой компании Fincog.
Можно также прочитать про тренды на 2021. Если коротко, то необанки идут в платежи, регуляция все строже, а прибыльность все желаннее.
@proVenture
https://sifted.eu/articles/digital-banks-data/
#fintech #research #trends

🔥 225 открытых позиций в финтек компаниях от партнера a16z.
Рекс Салисбьюри, партнер Andreessen Horowitz и по совместительству лидер финтек комьюнити Cambrian, выдал гугл док с 225 открытыми позициями в финтек стартапах.
- 70 Series A
- 61 Series B
- 33 Series C
И включая:
- 70 in eng
- 48 in product
- остальное в финансах, BD и др
Ссылка на гугл док: https://docs.google.com/spreadsheets/u/0/d/1K-ymy4f65Q9uo_kMo2Sbl4STlrMBjW2CMteR2jX_aDQ/htmlview
Кстати, если вы нанимаете, то его можно дополнить - там есть ссылка, куда добавить свою позицию.
Изначально ссылочку я подсмотрел в посте в Twitter: https://twitter.com/rexsalisbury/status/1360260638207930371?s=19
Там тоже многие отписывались, какие у них открытые позиции. Посмотрите, если интересно.
Кстати, пара слов про комьюнити Cambrian: https://www.cambrianhq.com/
Это для SF и NY, встречи в основном оффлайн, но по ссылочке на ютуб можно посмотреть записи. Там много крутых перчиков из Chime, Plaid, LendingHome и других. Но ковид их подкосил, ибо никакого оффлайна теперь.
@proVenture
#fintech
CB Insights: State Of Fintech Q1’21 Report.
Давно я не читал и не писал саммари отчетов по финтеку от CB Insights. Поехали…
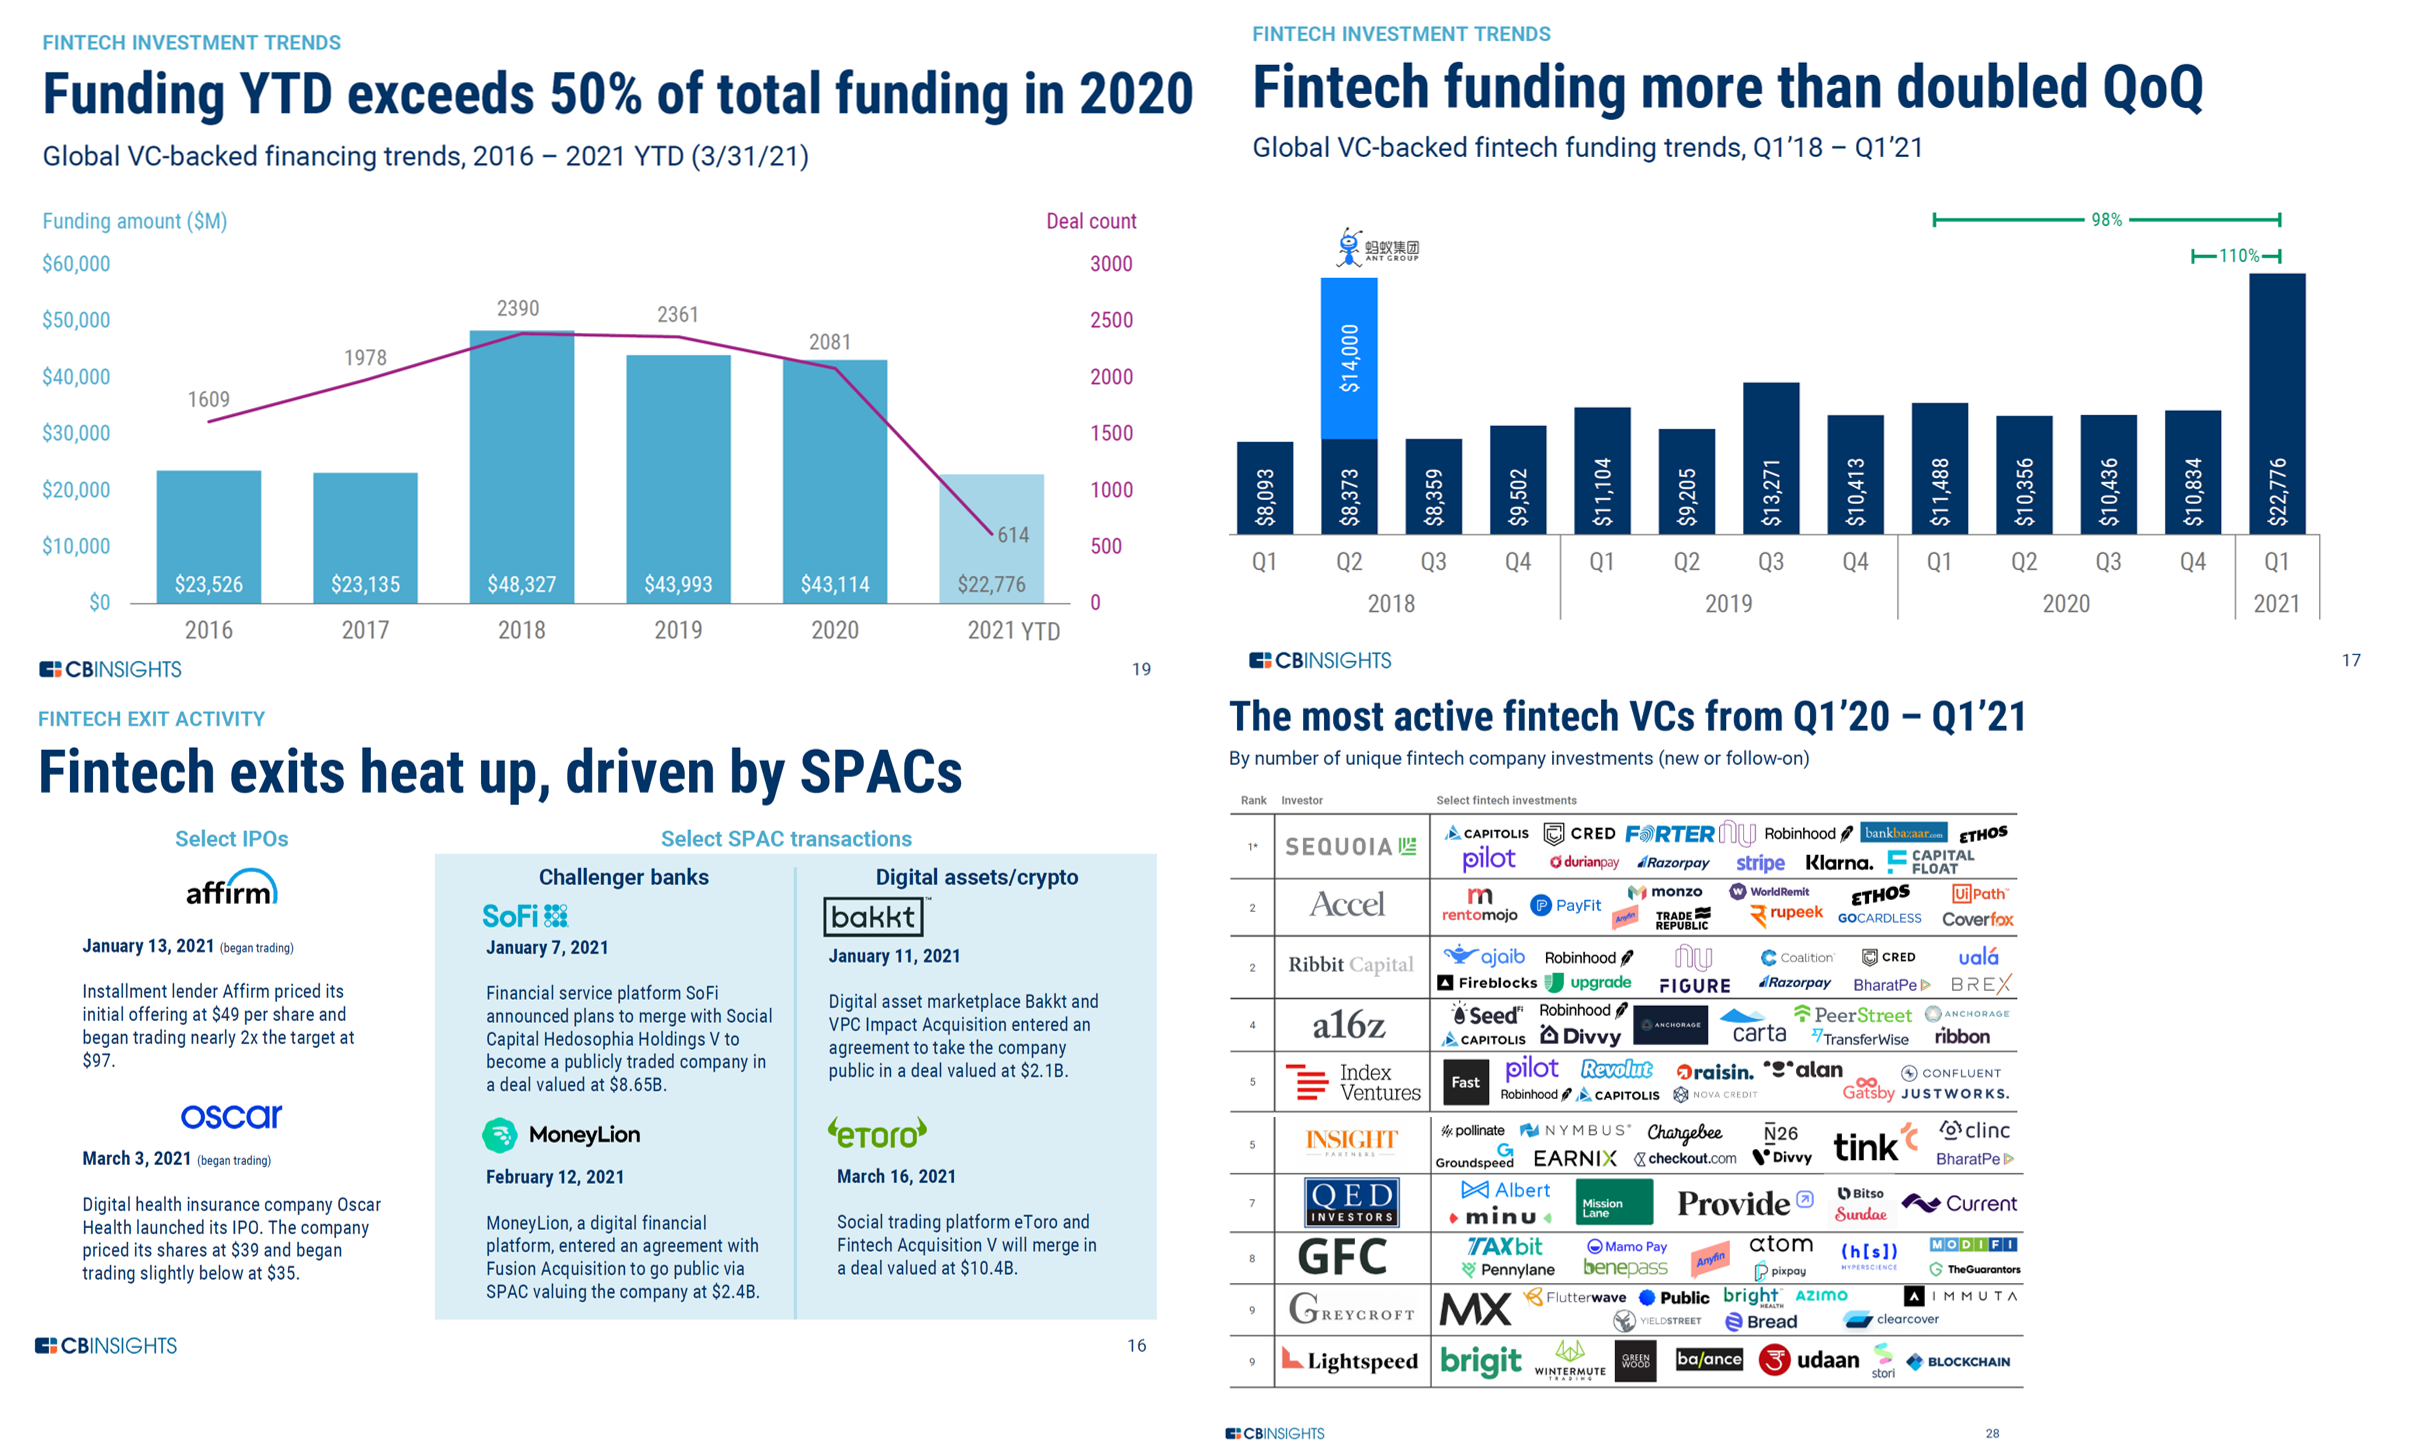
1/ Финтек компании привлекли $22.8 млрд – это новый рекорд, перекрывший квартальный объем инвестиций $22.3 млрд во 2 кв. 2018 года, когда Ant Financial привлек $14 млрд. По итогам 2021 года должен быть рост, потому что мы уже закрыли более 50% от годового результата 2020 года (там было $43.1 млрд).
2/ Рост произошел за счет мега-раундов. 57 сделок на $100 млн и выше заняли 69% рынка в этом квартале. Как итог, средний размер сделки вырос с $19.3 млн в 4 кв. 2020 до $37 млн в 1 кв. 2021 года. Везде, кроме Африки, был рост, а Европа опередила Азию в этом квартале. В Израиле был рост на 304% по сравнению с прошлым кварталом.
3/ Что по сегментам?
- Payments: $6 млрд и 118 сделок (+188% и +50% к 4 кв. 2020).
- Banking: $3.2 млрд и 65 сделок (+25% и -12%)
- Digital Lending: $4 млрд и 102 сделки (+203% и +96%).
- Wealth Management: $5.4 млрд и 81 сделка (+83% и +27%).
- Insurance: $2.3 млрд и 92 сделки (+12% и -5%)
- Capital Markets: $8 млрд и 78 сделок (+250% и -4%).
- SMB: $3.4 млрд и 44 сделки (+154% и -21%).
- Real Estate: $2.4 млрд и 74 сделки (+29% и -9%).
4/ Robinhood привлек 2 из топ 5 крупнейших раундов в 1 кв. 2021 года и обеспечил 60% общего объема инвестиций в wealth management стартапы.
5/ Самыми активными VC инвесторами стали Sequoia, Accel, Ribbit, a16z, Index Ventures, Insight, QED, GFC, Greycroft и Lightspeed. Стандартный список, особенно в топ-5.
3/ Кстати, в этом квартале было проведено или анонсировано 11 IPO и 67 M&A сделок.
Сам отчет на [80 страниц] в сообщении ниже.
@proVenture
#research #fintech
The Building Blocks of Fintech 2.0.
Интересный отчет от Money 2020, который рассуждает о будущем финтека – новой версии 2.0. И предлагает ряд прогнозов в этом направлении.
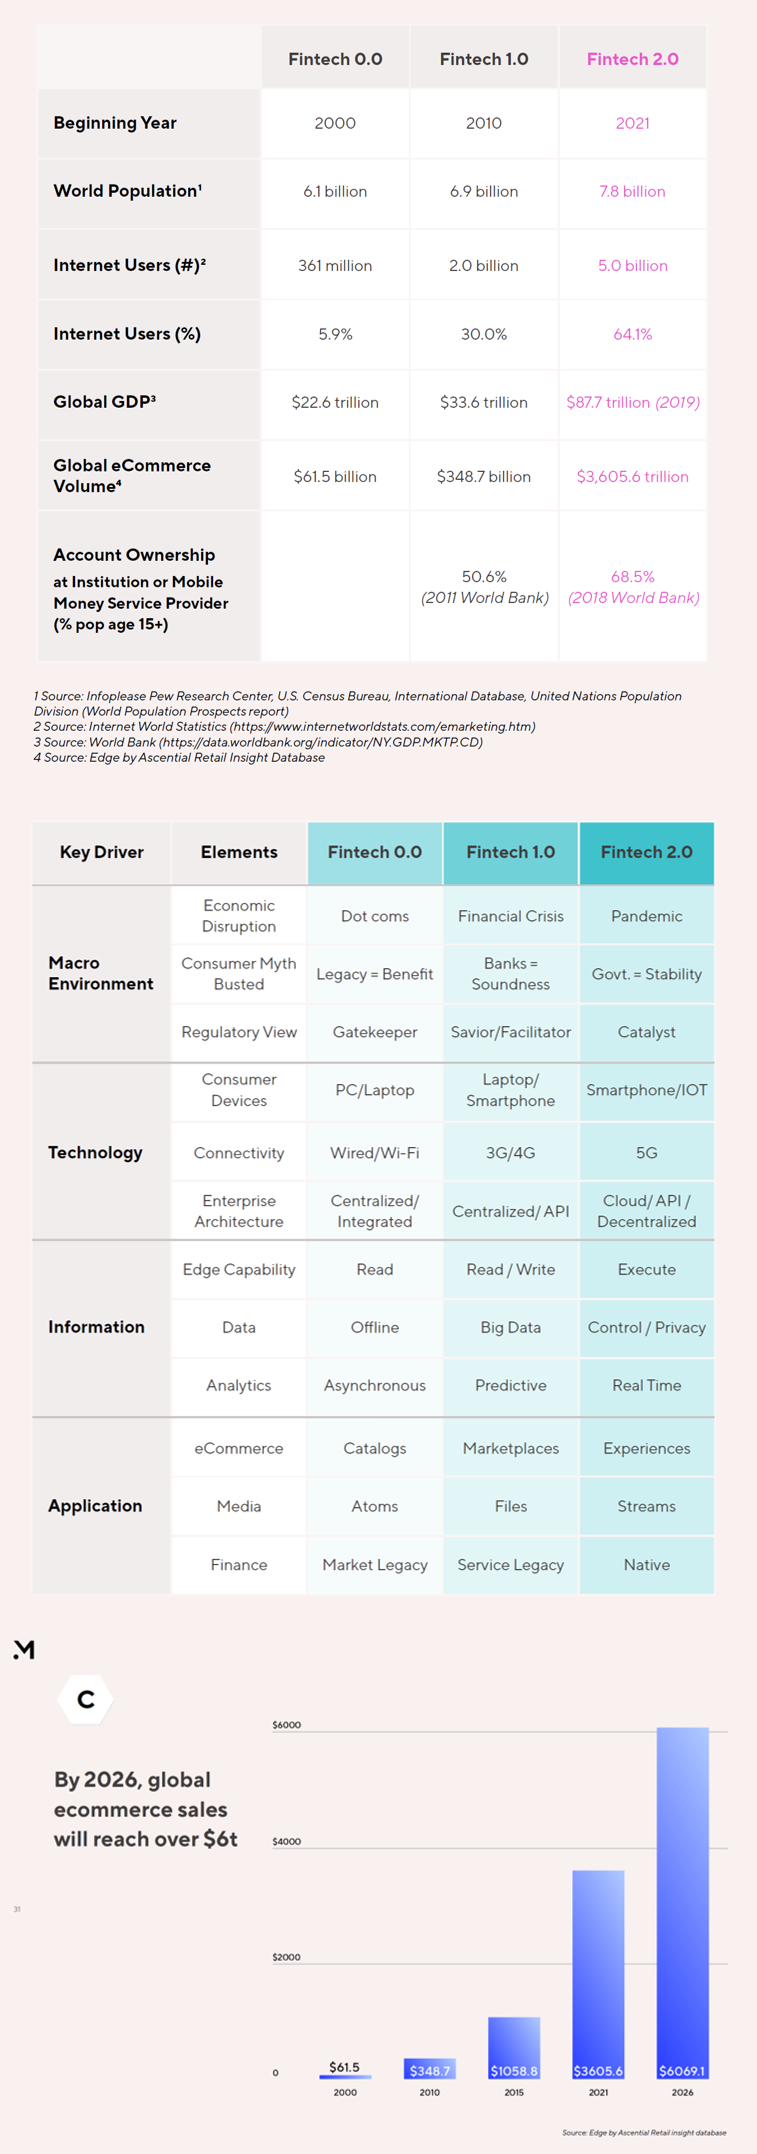
1/ Что вообще такое Финтек 2.0? Нулевая эра финтека была примерно до 2010 года, когда интернетом особо никто не пользовался (5.9%), а eCommerce был всего порядка $62 млрд. В 2010-х был период Финтека 1.0, когда интернет проник в жизни 30% населения, а eCommerce достиг $349 млрд, но к 2021 году, когда начинается эра Финтека 2.0, eCommerсe уже стал $3.6 трлн (или 4% от мирового ВВП, который, кстати, вырос в 2.6х по сравнению с уровнем во время Финека 1.0), а проникновение интернета достигло 64%.
2/ На странице 15 очень круто расписаны факторы, которые влияют на формирование трендов в различных периодах развития финтека. Собственно, версия 1.0 появилась после финансового кризиса, регулятор скорее поддерживал изменения, среди технологических инноваций можно выделить API, 4G и проникновение смартфонов. Информационные тренды сформировали подходы к анализу больших данных, предиктивной аналитике, а в трендах приложений выделяется тенденция к созданию маркетплейсов. Банковский сервис уже стал Legacy.
4/ Все это привело к тому, что венчурные инвесторы стали активно инвестировать в финтек проекты и за период с 2008 до 2019 года вложили порядка $260 млрд.
4/ И сейчас мы приходим к тому, что формируются факторы, которые влияют на формирование волны финтека 2.0 (на той же странице 15) – пандемия, регуляторы часто уже являются катализаторами изменений, а не только патронами, 5G/IoT дополняют уже повсеместно распространенные смартфоны, а API уже не является единственным трендом – облачные сервисы и децентрализованные сервисы получают бурное развитие. Все это приводит к тому, что информация уже не просто анализируется, а анализируется в реальном времени, и за приватностью данных нужно следить. Маркетплейсы сменяются на персонализированные сервисы, а сама банковская услуга становится нативной.
5/ Из каких блоков может состоять финтек будущего?
А: это цифровые активы, в том числе выпущенные центральными банками стран.
Через 3 года 5 из 10 крупнейших экономик будут иметь свои цифровые валюты. Вероятность 9/10.
Б: это банковский технологический стэк нового уровня.
Через 3 года банковский стэк будет в основном облачный, а через 5 значительную его часть будут составлять опенсорсные элементы. Вероятность 7/10.
С: это персонализированный commerce.
Через 5 лет кросс-платформенные цифровые персонализированные алгоритмические решения для торговли займут 20% рынка. Вероятность 5/10.
P.S. Весь eCommerce при этом почти удвоится до $6.1 трлн в течение 5 лет.
Д: это данные.
Платформы для работы с данными станут столь же распространенными, как сейчас Windows, Android, iOS и т.п. Вероятность 7/10.
Е: это экосистемы.
Компании станут не финтек компаниями, а экосистемами, часть которой будет составлять финтек. Такие экосистемные финтеки займут 3 места в топ-10 самых крупных компаний по капитализации в мире. Вероятность 7/10.
6/ Все стало возможно потому, что наличные перестали так активно использоваться в обороте. На развивающихся рынках они сократились с 2010 года с 90-100% до 70-80% (даже до 41% в Китае) в 2020 году, а в развитых странах с 60-70% сократились до 30% и ниже (в Швеции – 9%).
7/ Что именно будет необходимо, чтобы преуспеть в эре финтека 2.0?
- необходимо развивать продуктовое видение
- нужно бережно относиться к данным клиента и к клиентским предложениям
- немаловажно также использование операционного опыта
Сам отчет на [45 страниц] в сообщении ниже.
@proVenture
#research #fintech
Сколько получают топ-менеджеры в финтек стартапах?
Любопытная заметка от Sifted на тему компенсаций C-level сотрудников в финтек стартапах в Великобритании.
Давайте коротко взглянем:
1/ Для начала начну с конца. На начальных позициях годовой оклад в финтек стартапах составляет порядка £47.5k. Просто, чтобы было от чего отталкиваться.
2/ Теперь е делу. Минимальная коспенсация C-level сотрудники в финтеке начинается с £110k, и это в стартапе, где работает менее 25 человек. Если от 25 до 100, то минимум растет до £135k, а если более 100 – то уже до £150k.
3/ Самая недооцененная C-позиция у операционного директора (COO). Про его зарплату я уже писал раньше, а также постил в фб и развернул небольшой холивар. В общем, у него в среднем £100k. А самый высокооплачиваемый – это … CFO! Вот, немного неожиданно. Финансист может получать в среднем £170k, просто пропасть от COO.
4/ Еще можно коротко отметить, что до этого цифры были по UK. А в континентальной Европе (типа Амстердама и Берлина как тоже достаточно крупных хабов) компенсация ниже на более чем 15%. Но зато выше в США – там максимальная зарплата C-level специалиста для компании с количеством сотрудников от 25 до 100 человек достигает £205k, в UK - £190k, в Европе (Берлин и Амстердам) - £160k.
@proVenture
https://sifted.eu/articles/fintech-exec-salaries/
#fintech #research

🔥 The State of European Insurtech.
Интересный отчет от Dealroom про очень перспективную область финтека – страховую. Помогали им ребята из Mundi Ventures, у которых есть отдельный фонд с фокусом на InsurTech.
1/ Глобальный рынок страхования оценивается в $6 трлн, он больше, чем mobility и немного меньше, чем рынок здравоохранения.
2/ В страховании так же, как в банкинге – огромное количество посредников типа перестрахователей, агентов, банков (которые предоставляют капитал).
3/ Loss ratio по рынку составляет примерно 65% (столько выплат делается по отношению к собранным страховым премиям), а 17.5% от выплат (или 50%+ от общих затрат) занимают затраты на дистрибуцию страховок. К тому же затраты страховщиков растут, и во время COVID легче не стало, хотя он подтолкнул к цифровизации и пенетрация цифровых услуг в страховании выросла с 23% до 31% в 2020 году по сравнению с 2019 годом.
4/ Растут также и инвестиции в InsurTech – в 4.1х с 2016 по 2020 год, до $7.3 млрд. Но инвестиции почти в 4х меньше финтек инвестиций. Европа из этого - €1.2 млрд, меньше 20%.
5/ Но в Европе за январь-май 2021 года InsurTech стартапы подняли уже €1.8 млрд, то есть, за год они должны будут поднять €4.3 млрд. (да еще и количество сделок должно вырасти с 64 до 78). А общая стоимость InsurTech стартапов в Европе достигла уже €23 млрд, 45% из которых занимают full stack страховщики, а 25% SaaS для продаж и подобные сервисы.
6/ А с точки зрения структуры рынка – на P&C страхование приходится 70-75% инвестиций, но только 32% бизнеса. Оставшаяся часть – у страхования жизни и здоровья, область, которая сильно недоинвестирована.
7/ Великобритания за 2016-2021 аккумулировала 40% инвестиций в InsurTech в Европе, Германия – 29%, Франция – 14%, а еще 14% занимают другие страны. При этом Франция почти удвоила долю с 12% в 2020 году до 21% к маю 2021 года. А мега-раунды вообще случаются только в этих трех странах.
8/ Еще одна особенность – на текущий момент почти 40% раундов проходит с участием стратегов (страховых компаний и их CVCs), а на стадии B и выше стратеги участвуют в 55% сделок!
9/ Это не особенность для современного рынка Европы – на рынке большое влияние имеет иностранный капитал. С Series C инвесторы из США и Азии занимают более 40%, а с Series D они уже больше половины – 58%.
10/ Среди активных инвесторов можно выделить глобальных специалистов в финтеке типа Ribbit и региональных крупных игроков типа Kima Ventures или Balderton.
11/ Интересно, что несмотря на то, что 50% сделок делается со стартапами в области b2b, это только 20% финансирования. В 2021 неполном году также очень большой процент инвестиций идет в full stack бизнесы – 54%!
12/ Еще хочется обратить внимание на доходности (на странице 30) – 5 из 7 IPO в итоге торгуются в красной зоне к цене IPO. Вот вам и доходности рынка IPO!
В отчете также разбираются интересные кейсы, почитайте, если кто-то хочет копнуть глубже, а также факторы развития InsurTech в будущем.
Полный отчет на [50 страниц] в сообщении ниже.
@proVenture
#fintech #insurtech #research

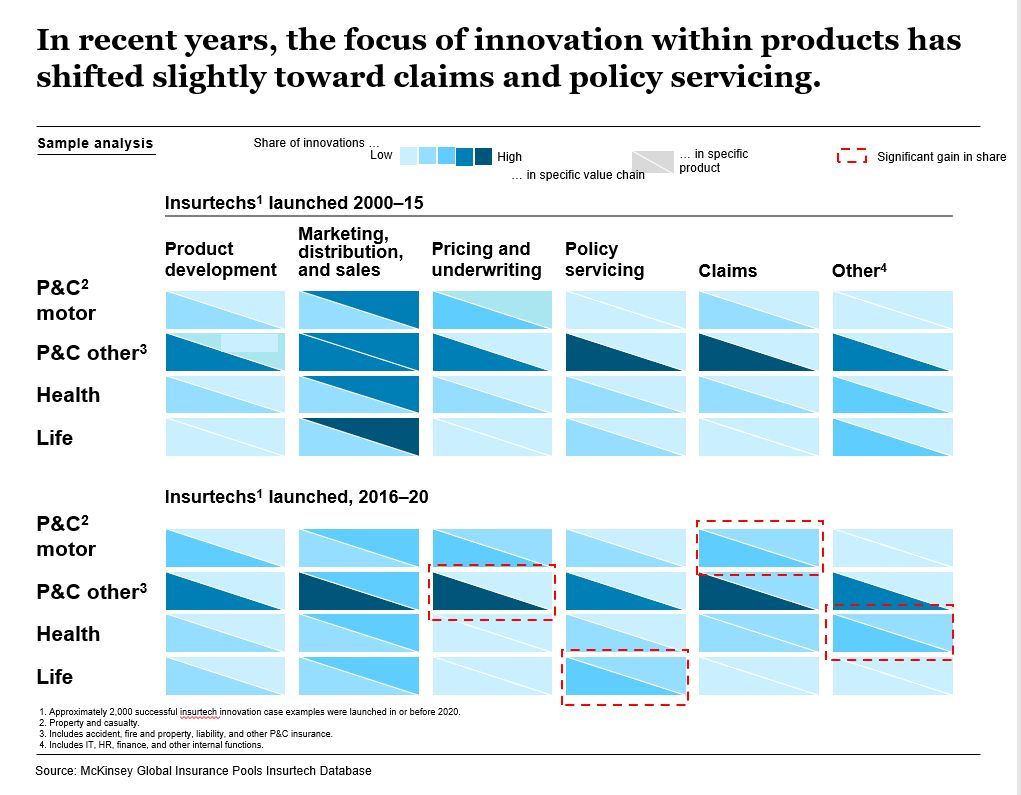
В каких сегментах страхования больше всего InsurTech игроков?
Интересный график от McKinsey, который пишет про инвестиции в страховые технологические сервисы.
Инвестиции мне менее интересны, Америку не открыли, а вот про сегменты уже любопытно.
Если разделить страхование на (а) типы бизнеса (P&C, Health и т.п.) и (б) на функциональные процессы (типа андеррайтинга, сборов премий и т.п.) получается, что:
– Так или иначе InsurTech развит во всех типах страхования: P&C motor, P&C other, Life, Health.
– Но в разных сегментах технологии захватывают разные функции. Так, в P&C motor наибольшую долю в бизнесе InsurTech имеет в выплатах страхового возмещения (claims), в прочем P&C в андеррайтинге, в страховании жизни выделяется сегмент policy servicing (еще бы, это же сегмент долгосрочного страхования), а в медицинском страховании – только прочие функции (HR, IT, финансы).
– Все вышеописанное показывает, что в разрезе разных функциональных процессах есть значительный потенциал внедрения технологий, а значит – появления и развития стартапов в этих областях.
@proVenture
https://www.mckinsey.com/industries/financial-services/our-insights/insurance-blog/insurtechs-are-increasingly-ripe-for-insurer-investments-and-partnerships
#fintech #research
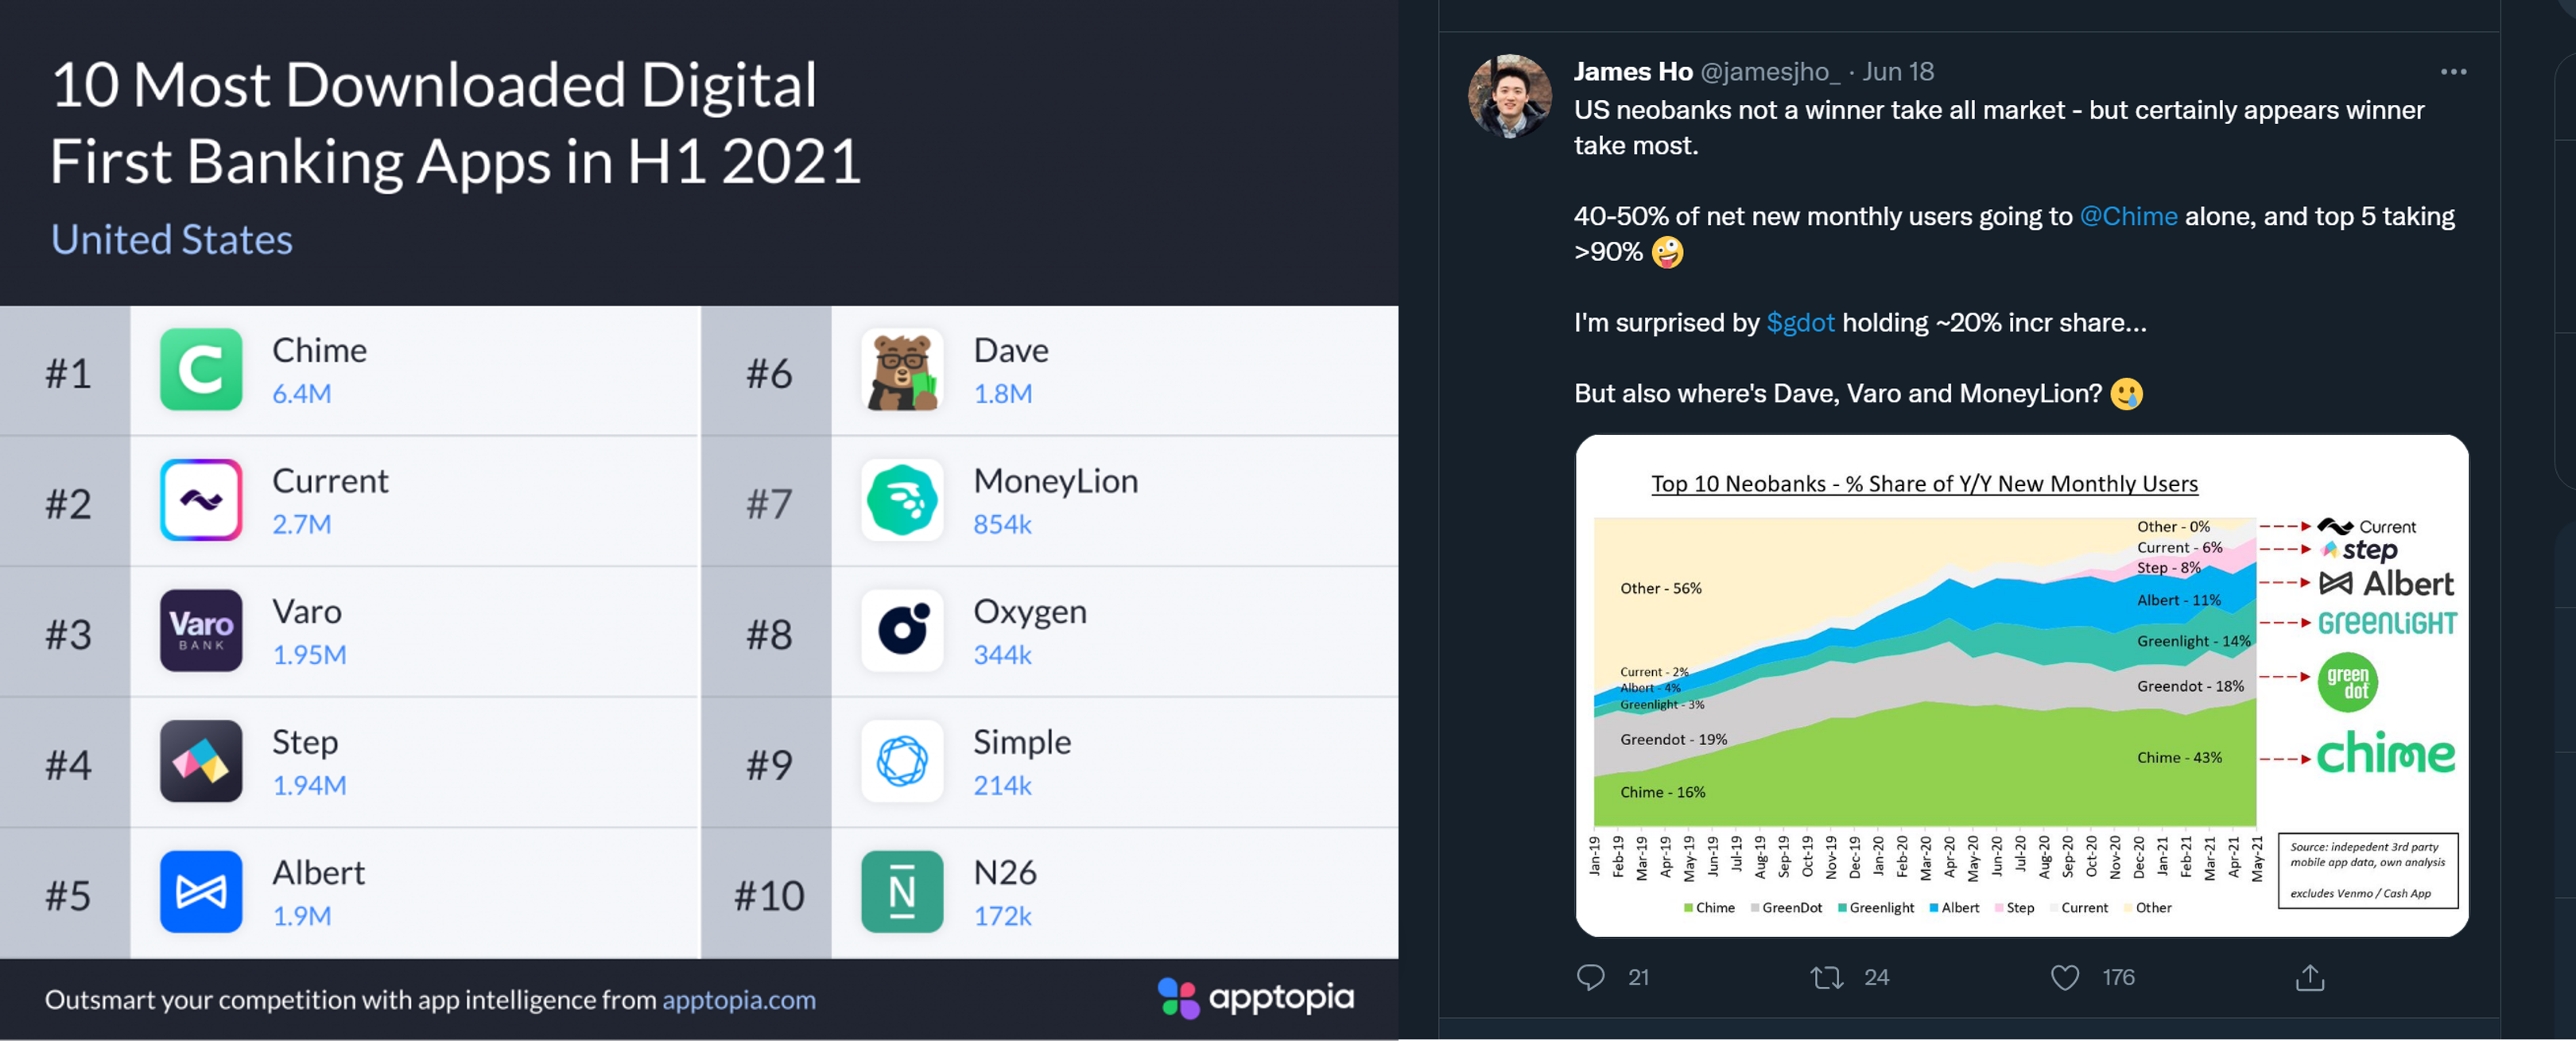
Экспансия Европейских необанков в США, 2 года спустя: пока что незаметны.
Любопытная заметка от Sifted, которая рассказывает про последние тренды в развитии challenger banks в США. И про положение дел у Европейских необанков.
1/ Monzo выходил давно, не заметен вообще. N26 в подвале топа рейтинга по количеству инсталлов по данным Apptopia, но тоже почти незаметен. Revolut выходит в США. Но в общем-то история, которая начиналась 2 года назад все еще находится в зачатке. По меркам финтека очень долго!
2/ Несмотря на это видно, что необанки активно набирают популярность в США. Посмотрите на динамику MAU по сравнению июлем 2019 года – у топ-10 необанков явно лучше дела, чем у топ-10 классических банков. Правда, не учитываются другие методы коммуникации, кроме приложений. Но фокус на приложениях у необанков и есть, так что в целом справедливо.
3/ При этом Chime уже местный гигант – он все еще пылесосит 40%+ рынка по новым клиентам в месяц, при этом доля не падает. Сильно растет визуально только Albert, другие держат долю.
4/ При этом есть ли шанс у Европейских банков? Определенно да! Да и рынок гораздо более емкий, места хватит многим. Посмотрим, очень интересные несколько следующих лет нас ждут.
@proVenture
https://sifted.eu/articles/digital-banks-us-2-year-update/
#fintech #trends
The Fintech 250: The Top Fintech Companies Of 2021.
CB Insights опубликовал недавно обновленный список топ финтек компаний в мире. Приятно видеть нашу портфельную компанию Roofstock 🎉. Немного странно не видеть Mynd и ClearCover, ну еще не вечер.
Строго говоря, есть еще одна компания, которая почти уже в портфеле. Но не буду подсвечивать, чтобы не сглазить.
А так друзья, смотрите на список – визуально больше всего проектов в Payment Processing, Core Banking & Infrastructure и Cryptocurrency (тадам!). Далее идут Insurance, Lending и, пожалуй, еще можно выделить Real Estate и Payroll & Benefits.
@proVenture
https://www.cbinsights.com/research/report/fintech-250-startups-most-promising/
#fintech #research

❤1
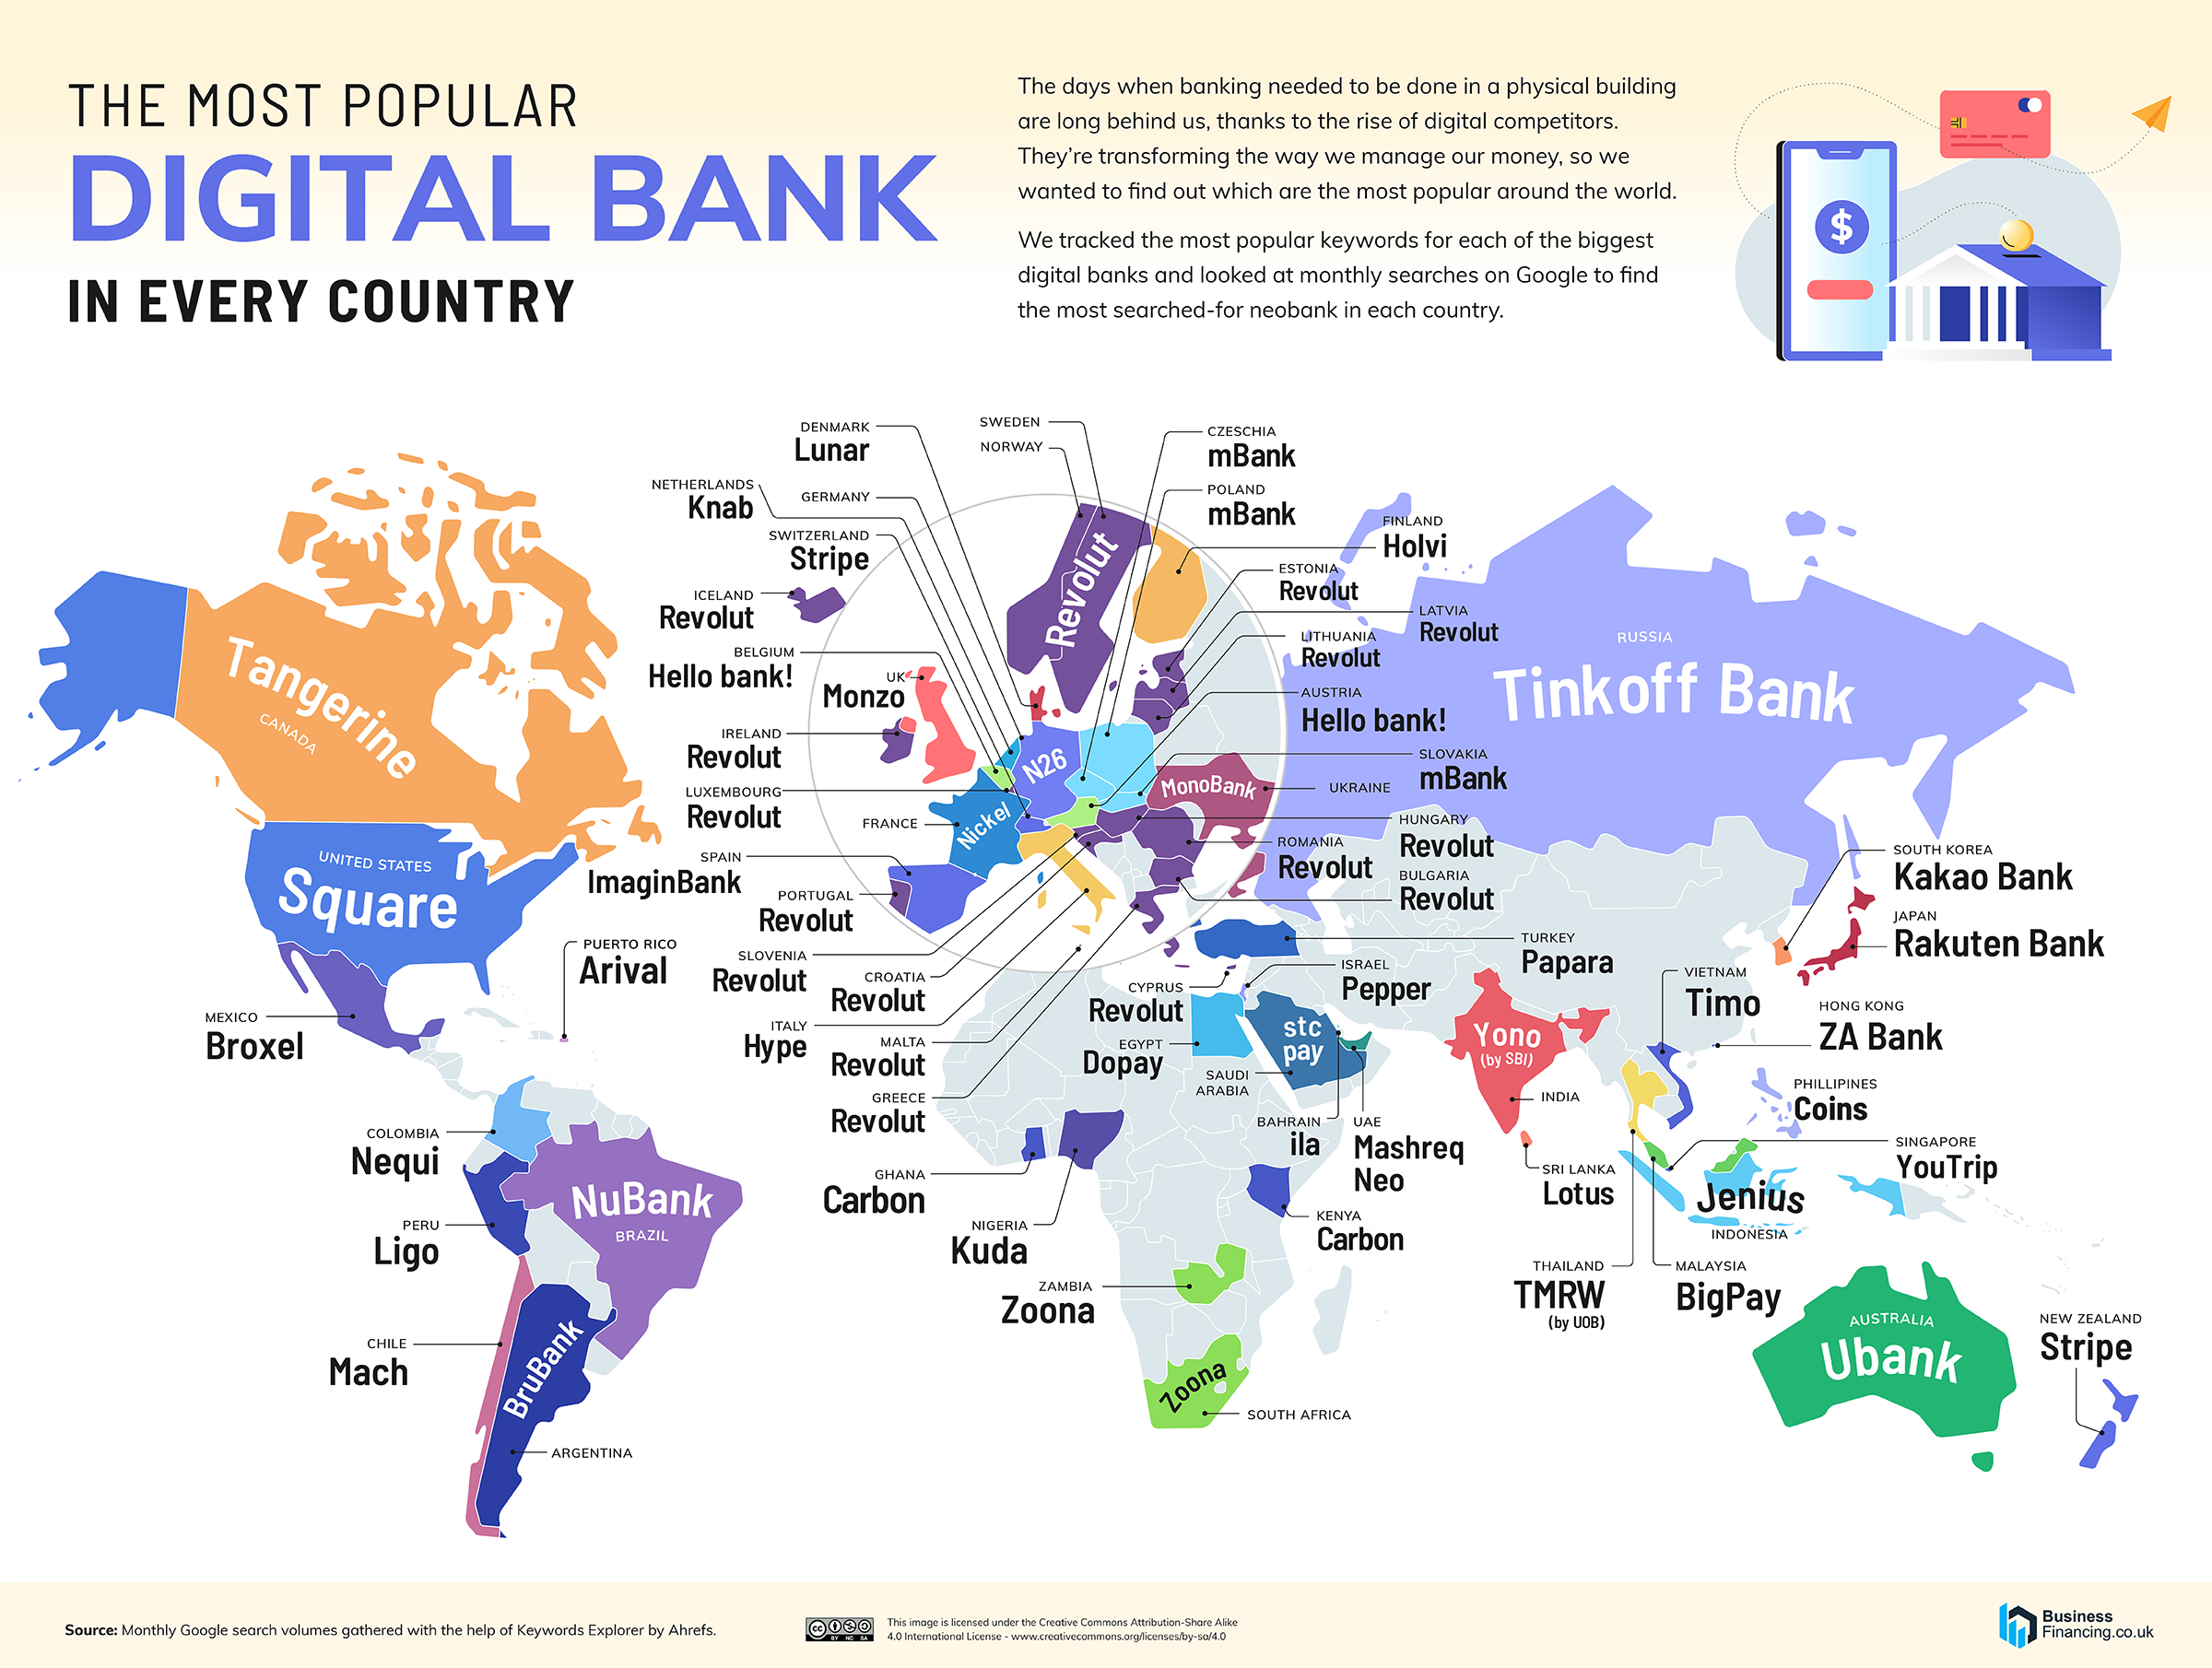
Карта: Какие необанки популярны в разных странах мира?
Интересная и красивая карта, на которой можно немного залипнуть. Из статьи The Gate.
Посмотрите, какие цифровые банки популярны в разных странах на основе поисковых запросов по ключевым словам. Выделяется Тинькофф в России, выделяется Revolut в подавляющем количестве стран Европы. Выделяется то, что в Африке большое серое пятно. Как и в азиатской части Европы тоже. Уверен, то в Казахстане Kaspi точно можно было бы выделить.
Там ниже есть еще интересные таблички, где сравниваются топовые классические банки по странам с необанками там же. США, Великобритания, Канада, Австралия. Посмотрите детальнее, кому интересно.
А знаете, какой самый интересный банк из всей этой группы? Kakao Bank! Это банк из Кореи, который имеет 16.5 млн клиентов (это MAU!) в стране с 50 млн населения и 25 млн активного населения. То есть, больше половины являются клиентами цифрового банка! Аааа!
А еще Kakao тихонько провел IPO в июле 2021 года, привлек $2.2 млрд, разместился по верхней границе диапазона с огромной переподпиской, был оценен в $16 млрд и в первый же день взмахнул почти на 80% до $29 млрд. Сейчас Kakao уже стоит $30.7 млрд.
Это вам не несквик c зефиром!
@proVenture
https://thegate.boardingarea.com/the-most-popular-digital-bank-in-almost-every-country-in-the-world/
#unicorns #fintech #research
Инфографика: топ-20 необанков, и чем они отличаются.
Очень красивая инфографика от WhiteSight, да и заметка тоже интересная. Заметка была написана еще в феврале 2021 года (написана еще в декабре 2020, а потом обновлена), поэтому #1 там Chime с оценкой $14.5 млрд. Сам Chime уже оценивается в $25 млрд, Nubank в $30 млрд, а Revolut в $33 млрд. Но тем не менее сравнение очень любопытное.
1/ Отмечу, что в списке есть Тинькофф, который по сути является единственным публичным банком в этой группе. Там это $6.3 млрд в капитализации, сейчас уже более $21.5 млрд.
2/ Больше всего клиентов у Nubank, а далее идет достаточно большая группа с 10M+ клиентами – Revolut, Tinkoff, Chime, Upgrade. У Nubank сейчас уже 40 млн клиентов.
3/ В заметке есть сравнение по финансированию и инфографика по инвесторам. SoFi привлек больше всего денег, а топовым инвестором в топовые финтек компании (ожидаемо) является Ribbit Capital.
4/ Интересно про опыт:
– в среднем до запуска необанка у основателей было 15 лет опыта;
– 36% запускали как минимум один стартап до этого;
– 31% со-основателей имеют основной Нефинансовый бэкграунд;
– <1% со-основателей являются женщины.
5/ Про лицензии очень интересно. Инфографика говорит о том, что у Revolut, Starling, Monzo, Atom Bank, OakNorth, N26, Tinkoff, SoFi, Varo, C6, Judo. Серьезно? Про Revolut, Varo, Tinkoff я слышал, но не поверю, что у других есть полноценные банковские лицензии. Пойду читать детальнее.
6/ Что еще любопытно, что до единорогов (те, которые единороги уже) бежали где-то 3-4 года. Чуть больше – Chime, N26 и Tinkoff (6 лет), самый быстрый – OakNorth (2.8 лет).
7/ Еще вы можете прочитать, на какой инфраструктуре работают необанки. Например, на BaaS платформах (banking-as-a-service) работает N26, Chime, Monzo, Varo и другие.
@proVenture
https://www.whitesight.net/post/top-20-neo-banks-of-2020
#research #fintech

👍1
Neobank Tracker: The World’s Biggest Database of Digital-Only Banks.
В продолжение недавнего поста про статистику по необанкам, я обнаружил очень любопытный трэкер всех необанков. В приложенном рисунке - то, как это выглядит, и развернутая строчка про Stripe.
1/ Их всего в трэкере 333 банка (там не все точно, но их ооочень много).
2/ В среднем классический необанк был открыт в 2016 году, у него есть 1 млн клиентов и работает 76 сотрудников.
3/ Но в самом крупном банке работает более 7.5 тыс человек (это Mint), самый крупный необанк обслуживает 1.3 МЛРД клиентов (это Ant Financial), а в самом небольшом банке пока 6 человек (типа Zoro Card) и 0 клиентов (несколько банков типа Arrival Bank). Все значения сотрудникам взяты как средние по диапазонам.
4/ Для чего нужна эта база? Ну вот если вы хотите прочитать про необанки и помедитировать, отличная вещь! А так информации там немного, конечно. Но я люблю таблички в Airtable и было интересно посмотреть такую красивую про необанки.
@proVenture
https://thefinancialbrand.com/neobank-tracker/
#fintech

👍1
RB.RU представляет обновленную карту российского рынка FinTech.
Rusbase сделал обновление своей крутой карты финтек-стартапов и решений в России.
Ваш покорный слуга был среди тех, кто на эту карту смотрел предварительно, и давал комментарии.
1/ Кто же там есть?
– Личные финансы (72)
– Решения для бизнеса (122)
– Решения для банков (58)
– InsurTech (11)
– Открытые инновации в банках (15)
2/ Ниже мой комментарий к статье:
«Если посмотреть на карту, то прирост новых игроков за последние годы выглядит скромным. В России независимым финтех-компаниям сложно конкурировать с технологически развитыми банками, учитывая их огромный ресурс в виде капитала. Зато появляются проекты в области страхования, что радует.
При этом могу отметить значительное количество глобальных финтех-проектов с сильными русскоговорящими основателями. Например, целая когорта проектов в области банков для малого бизнеса — Anna Money в Великобритании, Monite и Finom в Германии. Интересно будет наблюдать, как запустится Arival в США».
В общем, помидоры можно кидать в ребят, но работа колоссальная, очень приятно ее поддержать!
Ссылка на статью: https://rb.ru/news/map-of-russian-fintech/
Ссылка на карту: https://rb.ru/fintech/
@proVenture
#fintech #research
rb.ru
RB.RU представляет обновленную карту российского рынка FinTech | RB.RU
Карта выходит при поддержке банка ВТБ
What goes up must come down: A journey through Klarna’s valuation history.
Не знаю, с чего лучше начать, потому что достаточно много актуального я уже пропустил, но недавно вышла статья от Sifted по поводу Klarna, некогда самого дорогого стартапа Европы. Про взлет и падение: https://sifted.eu/articles/klarna-fintech-valuation-timeline/
Что там есть интересного и почему я хочу с вами этой статьей поделиться?
1/ Для начала – если вы вдруг не слышали историю Klarna, то это BNPL финтек стартап, который получил оценку сначала $31 млрд в марте 2021 года, а потом в июне, всего 3 месяца спустя, в рамках нового раунда был оценен в $45.6 млрд.
2/ Я не писал про Klarna с пандемического 2020 года (тут разбор раунда в 2020 году: https://t.me/proventure/1178, а тут справка про бизнес Klarna: https://t.me/proventure/1197), во многом потому, что писал про Affirm.
3/ Affirm разместился высоко, но потом взмахнул еще выше – мультипликатор к выручке был ~40х, но в этом году сдулся. От цены IPO он упал относительно несильно – на 29% (сейчас $34.9 против $49 на IPO), но с пика он свалился на 78% (пик был на уровне $162)/
4/ Klarna показывает схожую динамику – оценка на последнем раунде составила $6.7 млрд, что на 85% ниже, чем пиковая оценка в 2021 году.
5/ Казалось бы, все плохо. Но я хочу отметить несколько моментов:
-- Klarna всегда была прибыльным бизнесом (обратите внимание на мои прошлые посты – тогда Klarna был прибыльным), потому что это кредитный бизнес – при хорошей экономике он прибыльный и прогнозируемый. Ушли с прибыльности – получили пинка. На самом деле ушли не просто с валовой прибыльности, а с утилитарной (на юнит) – это еще более важно лично для меня.
-- Рынки кредитования всегда быстрее всего реагируют на экономический спад и в какой-то степени даже предвосхищают его. BNLP – тоже кредитование. Рынок отреагировал быстро.
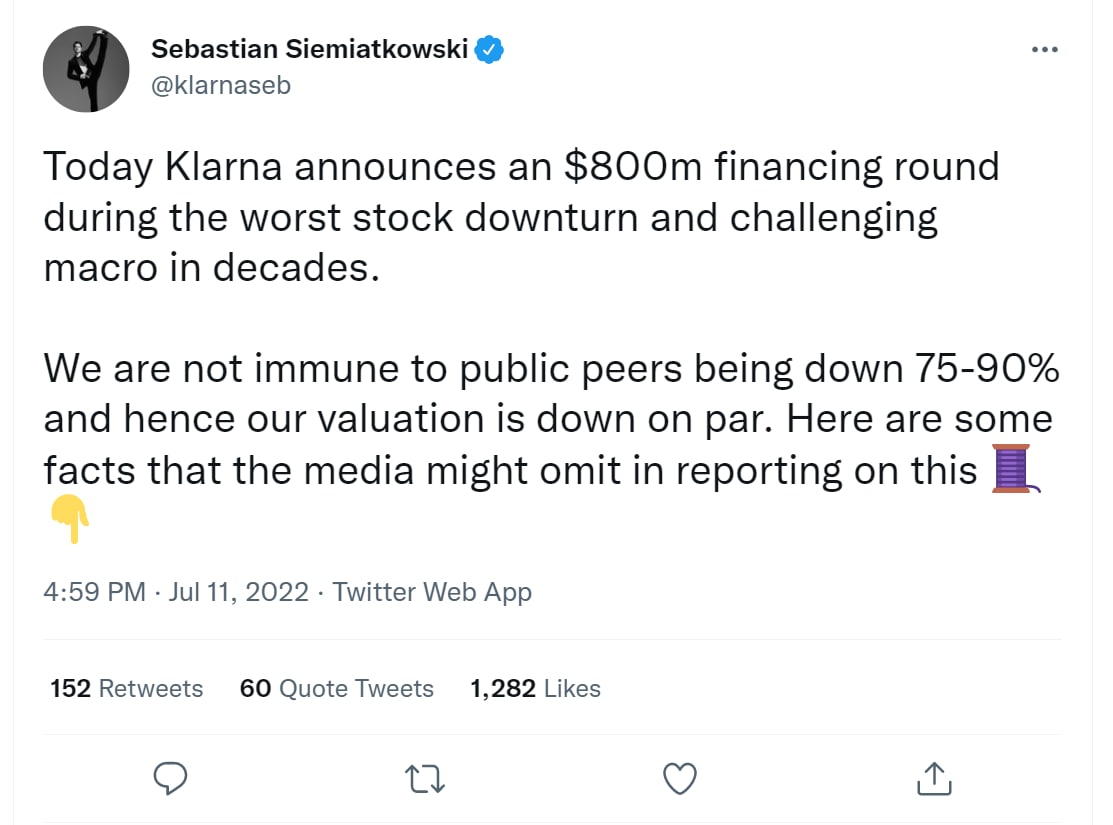
-- Klarna сейчас поднимает $800M в кэше! Это огромные деньги даже для такой компании. Сколько они могут прожить на эти деньги? Год или два? А сколько будет кризис? В общем, cash is the king, а runway is the nordstar. Еще интересно, что они сделали это по сути первыми, то есть, они подняли деньги, а у других игроков на рынке есть выбор – поднимать по таким же низким оценкам или умирать, и не все выберут низкие оценки.
-- Интересный момент подметил CEO Klarna Себастьян Семятковски в своем твите: https://twitter.com/klarnaseb/status/1546494333355958274. Он указал, что Klarna выпускает обыкновенные акции. Это очень необычно для кризисных раундов – обычно это конвертируемые ноты с огромной ликвидационной привилегией.
6/ В общем, это крах и ужас, конечно, но я тут хочу отметить, что даже в такой ситуации видно, что Klarna действует максимально разумно и обдуманно. Я думаю, что через 2-3 года Klarna станет еще сильнее на рынке, вычистит конкурентов. А через 3-4 года мы увидим IPO Klarna и они получат гораздо более высокую оценку.
@proVenture
#unicorns #fintech
👍32❤7😁1
The rise of embedded finance.
Друзья, ни с того ни с сего решил поделиться с вами отчетом Dealroom по embedded finance, который они делали совместно с ABN Amro Ventures. Почему? Честно говоря потому, что я отстал – я думал, что это реально новый тренд, который я подмечал вроде как сам, но мне казалось, что никто другой особо не видит (ну как есть говорю), а оказалось, что это уже huge. И это еще интересно для non-fintech founders, объясню ниже, почему.
Давайте разбираться.
1/ Можно начать со слайда 7 (приложенного) и наглядно посмотреть, что такое embedded finance. Это когда финансовые сервисы встраиваются в платформу третьей стороны бесшовно (условно, вас не перекидывает на страницу банка-эквайера при оплате за продукт).
2/ Потенциал embedded finance рынка – $7.2T. Это смещение в сторону non-finance user experience, а наибольший потенциал находится в страховании и кредитовании (наименьший – wealth management). Уже реализовывается он в платежном сегменте, логично, это мы и подмечаем в реальности.
3/ Далее удивление: в 2021 году embedded finance стартапы привлекли $3.1B, что в 3.1х больше, чем в 2020 году. Да, данных по 2022 году нет, но елки-палки, реально что ли это уже самая большая категория по фандингу за период? Ничего себе!
4/ По структуре 49% потенциала рынка заключен, по мнению авторов исследования, в retail & e-commerce ($3.5T), 17% в здравоохранении ($1.2T), остальное ниже.
5/ Enabled-маркетплейсы оцениваются в 6.7х EV/Sales, тогда как онлайн-маркетплейсы – в 5.3х, а просто финансовые компании 4.6х.
Дальше будет много букв от меня.
6/ Есть иногда такое желание у людей “натягивать сову на глобус” или типа того. Так вот, если вы прочитаете отчет внимательно, то вы увидите компании, которые дают встроенные финансовые сервисы, но исторически их никто никогда так не классифицировал. Тот же AirBnb вдруг стал embedded finance. В моем понимании они к этой категории относиться не должны, потому что они не зарабатывают основную выручку или маржу за счет этой функции/этого свойства – если бы они имели сторонний эквайринг, то мало что поменялось бы. Но всем хочется показать, что рассматриваемое нечто гораздо больше, чем оно есть. В общем, дорогие фаундеры, а не делаете ли вы embedded finance стартап? Если есть платежи внутри, кошельки, и т.п. – подумайте, может быть, вы сможете это презентовать VCs так, что вы делаете стартап в этой горячей категории.
Это не вся информация из отчета, читайте больше сами. Отчет на [32 страницы] в сообщении ниже.
@proVenture
#fintech #research

👍16🔥6
European fintech’s most active angel investors.
Sifted собрал небольшой список ангелов в Европе, которые инвестируют в финтек, посчитав их активность за последние 15 месяцев. В списке 14 инвесторов, поехали:
1/ Chris Adelsbach, UK, # сделок в 2022-2023: 27 новых, 17 follow-on;
2/ Will Neale, UK, # сделок в 2022-2023: 17;
3/ Tom Blomfield, UK, # сделок в 2022-2023: 11;
4/ Gloria Bäuerlein, Germany; # сделок в 2022-2023: 7;
5/ Paul Forster, UK, # сделок в 2022-2023: 5 новых, 6 follow-on;
6/ Perry Blacher, UK, # сделок в 2022-2023: 7;
7/ Hristo Borisov, Bulgaria, # сделок в 2022-2023: 5;
8/ Michael Pennington, UK, # сделок в 2022-2023: 5;
9/ Mark Ransford, UK, # сделок в 2022-2023: 5;
10/ Thibaud Elziere, Belgium, # сделок в 2022-2023: 5;
11/ Guillaume Pousaz, UAE, # сделок в 2022-2023: 4;
12/ Matt Robinson, UK, # сделок в 2022-2023: 4;
13/ Phil Chambers, UK, # сделок в 2022-2023: 3;
14/ Raphaël Vullierme, France, # сделок в 2022-2023: 3.
Они считали по Dealroom и Crunchbase, сверяли сделки с ангелами (кто-то не подтвердил), но отмечают, что многие инвестируют через платформы – такие сделки посчитать сложнее. Но лист уже неплохой, правда? Пользуйтесь!
@proVenture
https://sifted.eu/articles/european-fintech-angel-investors-2023
#fintech #investors
Sifted
European fintech’s most active angel investors
The most active investors and founders reinvesting into Europe’s fintech space that you should know
👍5❤2🔥1
The fastest growing software category in the public markets is security.
Том Тунгуз (Theory Ventures, да, он запустил свою фирму и ушел из Redpoint какое-то время назад) опубликовал небольшой, но интересный пост.
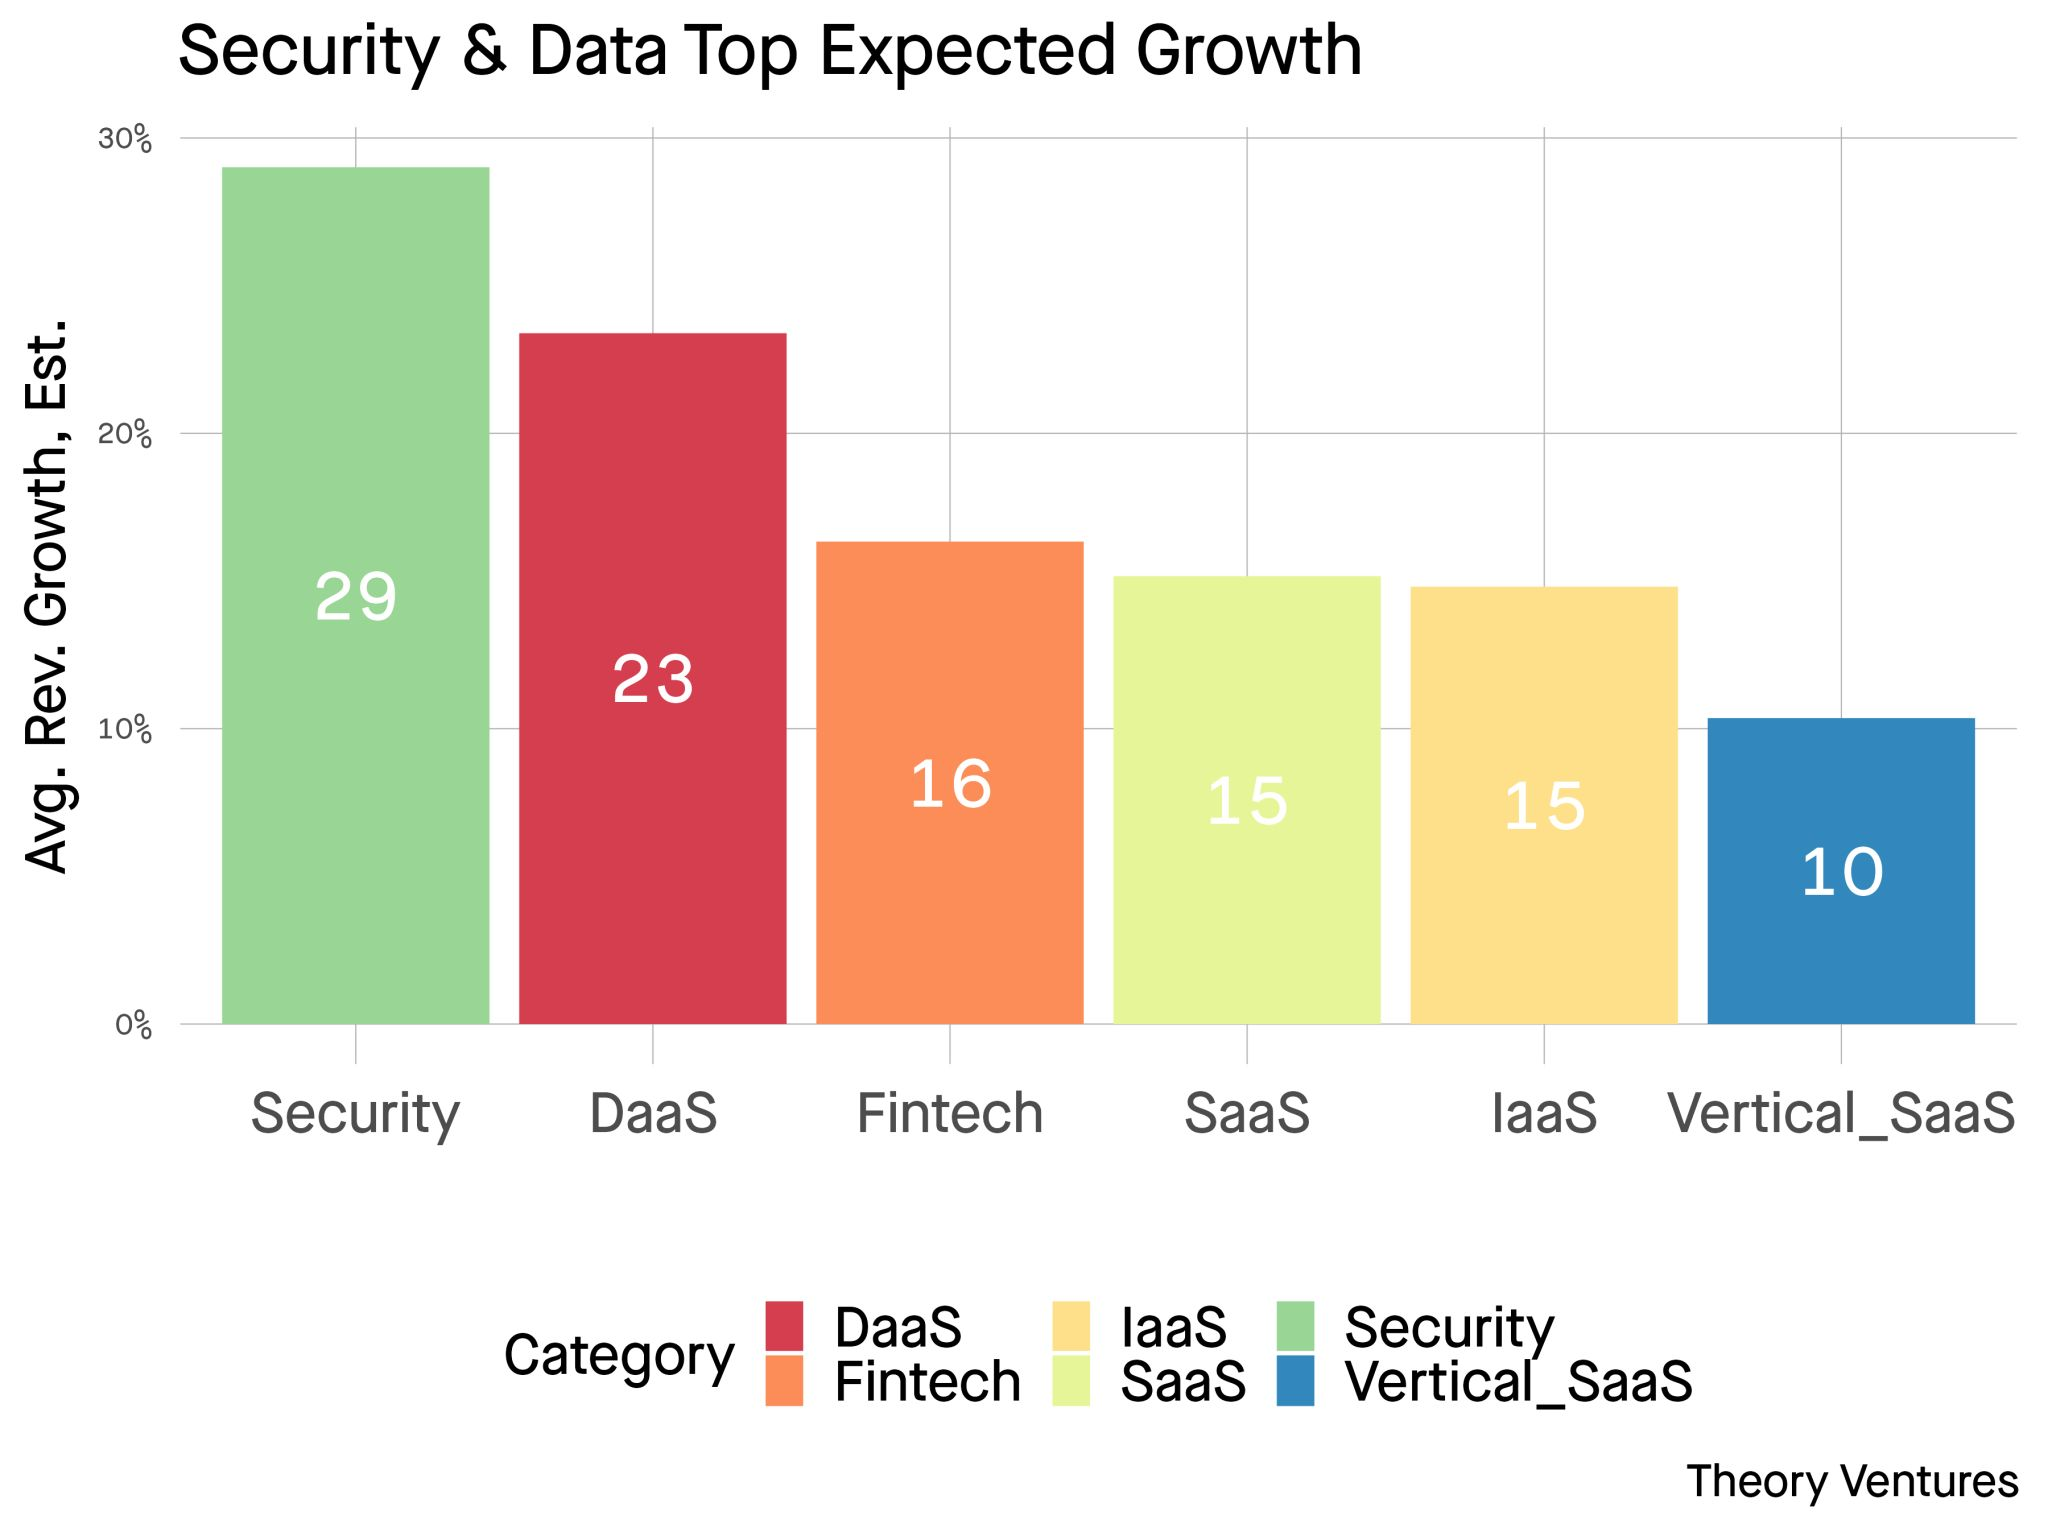
Он посмотрел на публичные компании разных сегментов и отметил, какие сегменты имеют наибольший ожидаемый рост выручки, а также посмотрел на то, как это отражается на мультипликаторах.
1/ Что с ростом?
▪️Security: 29%;
▪️DaaS: 23%;
▪️Fintech: 16%;
▪️SaaS: 15%;
▪️IaaS: 15%;
▪️Vertical SaaS: 10%.
2/ Прикольно получается, что компании готовы тратить на безопасность и на большие данные (ну да, надо же наши все эти AI подпитывать), а вот на какие-то вертикальные решения особо нет – обойдемся, отложим. Это с клиентской стороны.
3/ А насколько инвесторы ожидают акселерированного роста? Это выражается в мультипликаторах (смотрю просто примерно по графику forward multuples).
▪️Security ~11x (единственный сегмент больше 10х);
▪️DaaS ~9x;
▪️Остальные ~5x.
4/ В целом такой же вывод, инвесторы тоже верят в эти сегменты. Настолько, что мультипликаторы выше в 2 раза!
👉 Пост Тома в Linkedin: https://www.linkedin.com/feed/update/urn:li:activity:7157776704646574083/
@proVenture
#research #fintech #saas
🔥9🦄4👍3
🗣 Introducing Panel #1 at the Cyprus Fintech Summit 2024.
🇨🇾 Кто на Кипре в Лимассоле на следующей неделе? Заходите на конференцию Cyprus Fintech Summit.
Я там буду участвовать в панельной дискуссии на следующую тему: "Envisioning the Future of Fintech and AI Development". Поговорим про AI в финтеке, стоит ли бояться большого брата или станет все лучше для клиентов, когда новые решения будут внедрены.
Участники дискуссии:
🔹Pavlos Kleanthous, Founder & Managing Director at Parsectix
🔹Tanya Romanyukha, General Manager at TechIsland®
🔹Demos Katsis, Lawyer, Managing Partner at D. KATSIS LLC, Deputy Mayor of Limassol Municipality
🔹Denis Efremov, Principal at R136 Ventures
🔹Marat Karpeko, Co-Founder and Director at InData Labs, Co-Founder at Wargaming
🔹Christina Orfanidou, Director, AI & Data, Deloitte
🗓 Дата: 6 декабря
📍 Локация: Crowne Plaza Hotel, Лимассол
⏰ Время: 11:45 AM - 12:30 PM
Cyprus Fintech Summit в этом году должен собрать 250+ участников, 30+ международных спикеров, 10+ Keynote спикеров.
👉 Подробнее смотрите на сайте, если вам интересно: https://cyprusfintechsummit.com/
P.S. Если планируете зайти, то пинганите в личку @defremov21, пересечемся!
@proVenture
#events #fintech

👍9🔥3❤2🦄1
Вниманию финтек стартапов на Кипре – не пропустите закрытый вечер нетворкинга и питчей!
Друзья, хочется с вами поделиться классным событием от друзей. Есть классная компания Cyberbird Fintech Group, которую основали Евгений Ежов и Валерий (Танфилов) Бабушкин. Они уже 8 лет инвестируют и выдают займы финтек компаниям в Восточной Европе и нарастили свой портфель до более чем $100M.
На следующей неделе они делают закрытый вечер нетворкинга и приватных питчей для финтек стартапов под названием ”Cyberbird Demo Day. Microfinance, lending and tech”.
🟦 Кого ждут на встрече?
▪️AI-проекты для скоринга, коллекшена, саппорта
▪️необычные кредитные продукты со ставкой 80%+ и высокими резервами
▪️проекты, для которых Cyberbird может стать якорным клиентом (маркетплейсы, необанки)
▪️интеграции с банками
А также:
▫️финансовые таблоиды
▫️проекты, связанные с агрегаторами такси, курьерами, самозанятыми
▫️арбитражные, SEO, ASO команды в финтрафике
▫️бренды уходящих с рынка банков
▫️инфлюенсеры, блогеры, видеохостинги
🟦 Что в программе?
Нетворкинг, питчи и выступления фаундеров:
🗣 Евгений Ежов: История провала, обернувшаяся успехом.
🗣 Валерий (Танфилов) Бабушкин: 2 млн клиентов и десятки факапов — так выглядит путь Cyberbird Fintech Group к глобальному кредитованию.
Кофаундеры Cyberbird поделятся историями о том, как облажались, чему научились и почему теперь идут в Африку, Азию и Латам.
Такие закрытые ивенты очень хороши как раз тем, что можно не только прийти поглазеть, но и действительно пообщаться в комфортной обстановке, найти инвесторов и партнеров!
🟦 Когда, где и как попасть?
🗓 11.09 с 19:00-23:00
📍 Лимасол
🔑 Ивент закрытый, доступ только после подтверждения регистрации!
👉 Заявки на питчи принимает Константин Нетылёв @netyliou.
👉 Зарегистрироваться и почитать подробнее о Cyberbird Demo Day можно по ссылке.
@proVenture
#events #fintech
Luma
Cyberbird Demo Day. Microfinance, lending and technologies · Luma
Приглашаем финтех-стартапы на закрытый вечер нетворкинга и приватных питчей с Cyberbird!
Это уникальный шанс заявить о себе, найти инвесторов и…
Это уникальный шанс заявить о себе, найти инвесторов и…
🔥8❤7🦄3
И опять немного про портфель R136 Ventures. Сегодня публично объявлено о том, что Airwallex поднял следующий Series G раунд на сумму $330M по оценке $8B спустя 6 месяцев после прошлого раунда. Инвесторами стали Addition, T. Rowe Price Associates Inc., Activant, Lingotto, Robinhood Ventures и TIAA Ventures.
👉 Подробнее про саму новость: https://www.airwallex.com/newsroom/awx-raises-usd330m-series-g-at-usd8b-valuation-establishes-sf-as-dual-global-hq
Но еще хочется сказать о том, как со-основатель и CEO компании Джек Джанг рассказал об этом. Он опубликовал пост о своей истории в качестве основателя Airwallex.
Фаундеры, много знакомого, похожий путь вы тоже проживали? Хочется вам еще раз сказать, что вы – супергерои, спасибо вам за то, что вы делаете! Вы проходите через большие трудности, но драйвите прогресс для всех нас!
@proVenture
#r136 #fintech #deals #unicorns
Please open Telegram to view this post
VIEW IN TELEGRAM
❤10🔥9🏆6