Отличный выпуск «Деньги не Спят» вышел.
Всем рекомендую посмотреть. Про перспективы рынка РФ
https://www.youtube.com/watch?v=DzNFsMnl3Sg
Аккуратно, он 3,5 часа. 😬
Но Василий отлично отвечает сам на свой вопрос который задал пару дней назад (на скрине).
Там и про наши банки (почему растёт Сбер $SBER, и про перспективы нашей нефтянки Лукойл $LKOH и Роснефть $ROSN, про пакеты пакетов и многое другое)
Без Ирины, никто Васю не останавливал. 👍🏻
Всем рекомендую посмотреть. Про перспективы рынка РФ
https://www.youtube.com/watch?v=DzNFsMnl3Sg
Аккуратно, он 3,5 часа. 😬
Но Василий отлично отвечает сам на свой вопрос который задал пару дней назад (на скрине).
Там и про наши банки (почему растёт Сбер $SBER, и про перспективы нашей нефтянки Лукойл $LKOH и Роснефть $ROSN, про пакеты пакетов и многое другое)
Без Ирины, никто Васю не останавливал. 👍🏻
👍14🔥2😁2
Когда покупать ФосАгро $PHOR и стоит ли это делать сейчас?
Крупнейший производитель удобрений в Европе отчитался о рекордном объём производства по итогам 2022 — 11,1 млн т (+5% г/г) и рекомендовал выплатить щедрые дивиденды за 4К22 в 465 руб на акцию. Если вы задумываетесь о покупке ближайшее время, то надо держать в голове ближайшие ключевые даты:
▪️ 24 Марта - годовое собрание акционеров. Важно, что пока это только лишь Рекомендация Совета Директоров. Её ещё должны утвердить акционеры. (Важно не забывать про прошлогодний кейс Газпрома $GAZP )
▪️ 4 Апреля - Дата закрытия реестра на получение дивидендов
Учитывая режим торгов отсчитываем два рабочих дня назад и получаем:
▪️ 31 Марта - крайний день покупки, если вы хотите получить дивиденды.
▪️ 3 Апреля - экс-дивидендная дата (если дивиденды одобрят). В этот день будет дивидендный Гэп (скорей всего)
Об «интересности» ФосАгро в целом пишу часто, и на дне после мобилизации, и в подборке «Какие Акции можно добавить на коррекции рынке». Вопрос сейчас в том, будут ли они интересны для покупки после рекордных выплат и отыгранного роста?
Основные минусы:
▪️ Географию продаж в свежем отчёте не раскрывают, но по более ранним данным две трети выручки приходилось на экспорт. Так что первое санкционные риски (сейчас удобрения РФ выведены из-под санкций).
▪️ В 4 квартале было снижение результатов из-за снижения цен на удобрения. А рекордная отчётность по итогу года из-за высоких показателей предыдущих кварталов.
▪️ Планы правительства изъять часть прибыли через «добровольный взнос»
Основные плюсы:
▪️ Стабильная и понятная дивидендная политика, завязанная на свободный денежный поток (FCF) и долговую нагрузку
▪️ Слабеющий рубль (средний курс рубля к доллару $USDRUB за Октябрь 22 - 61,1 / Ноябрь 22 - 60,8 / Декабрь 22 - 65,8. А в первые два месяца 2023 - 72,8 и 75,8. Как обсуждали много раз (ещё во время сверх крепко рубля) нас ждёт тренд вверх и в право)
▪️ Компания рассматривает возможность построить новые заводы в Череповце и Волхове, что позволит снизить расходы и перестать закупать аммиак у других игроков
Если взвесить все плюсы и минусы, то компания остаётся интересной в долгосрочной перспективе. Угроз прекращения дивидендным выплат пока нет (долги на комфортном для компании уровне), а слабеющий рубль в плюс.
Но Дивиденды в итоге могут одобрить меньше, а «добровольный взнос» оказаться больше. Это в моменте с Дивидендным Гэпом может оказать сильный негатив на акции. Поэтому я планирую докупать в портфель ФосАгро после экс-дивидендной даты. Так как думаю, что Гэп будет больше чем дивиденды. Посмотрим.
В целом, это конечно же всё мелочи, если вы долгосрочный инвестор и планируете ещё не раз докупать. Сейчас ФосАгро по доле в моём портфеле уступает только Сберу $SBER
-
Не является индивидуальной инвестиционной рекомендацией
Крупнейший производитель удобрений в Европе отчитался о рекордном объём производства по итогам 2022 — 11,1 млн т (+5% г/г) и рекомендовал выплатить щедрые дивиденды за 4К22 в 465 руб на акцию. Если вы задумываетесь о покупке ближайшее время, то надо держать в голове ближайшие ключевые даты:
▪️ 24 Марта - годовое собрание акционеров. Важно, что пока это только лишь Рекомендация Совета Директоров. Её ещё должны утвердить акционеры. (Важно не забывать про прошлогодний кейс Газпрома $GAZP )
▪️ 4 Апреля - Дата закрытия реестра на получение дивидендов
Учитывая режим торгов отсчитываем два рабочих дня назад и получаем:
▪️ 31 Марта - крайний день покупки, если вы хотите получить дивиденды.
▪️ 3 Апреля - экс-дивидендная дата (если дивиденды одобрят). В этот день будет дивидендный Гэп (скорей всего)
Об «интересности» ФосАгро в целом пишу часто, и на дне после мобилизации, и в подборке «Какие Акции можно добавить на коррекции рынке». Вопрос сейчас в том, будут ли они интересны для покупки после рекордных выплат и отыгранного роста?
Основные минусы:
▪️ Географию продаж в свежем отчёте не раскрывают, но по более ранним данным две трети выручки приходилось на экспорт. Так что первое санкционные риски (сейчас удобрения РФ выведены из-под санкций).
▪️ В 4 квартале было снижение результатов из-за снижения цен на удобрения. А рекордная отчётность по итогу года из-за высоких показателей предыдущих кварталов.
▪️ Планы правительства изъять часть прибыли через «добровольный взнос»
Основные плюсы:
▪️ Стабильная и понятная дивидендная политика, завязанная на свободный денежный поток (FCF) и долговую нагрузку
▪️ Слабеющий рубль (средний курс рубля к доллару $USDRUB за Октябрь 22 - 61,1 / Ноябрь 22 - 60,8 / Декабрь 22 - 65,8. А в первые два месяца 2023 - 72,8 и 75,8. Как обсуждали много раз (ещё во время сверх крепко рубля) нас ждёт тренд вверх и в право)
▪️ Компания рассматривает возможность построить новые заводы в Череповце и Волхове, что позволит снизить расходы и перестать закупать аммиак у других игроков
Если взвесить все плюсы и минусы, то компания остаётся интересной в долгосрочной перспективе. Угроз прекращения дивидендным выплат пока нет (долги на комфортном для компании уровне), а слабеющий рубль в плюс.
Но Дивиденды в итоге могут одобрить меньше, а «добровольный взнос» оказаться больше. Это в моменте с Дивидендным Гэпом может оказать сильный негатив на акции. Поэтому я планирую докупать в портфель ФосАгро после экс-дивидендной даты. Так как думаю, что Гэп будет больше чем дивиденды. Посмотрим.
В целом, это конечно же всё мелочи, если вы долгосрочный инвестор и планируете ещё не раз докупать. Сейчас ФосАгро по доле в моём портфеле уступает только Сберу $SBER
-
Не является индивидуальной инвестиционной рекомендацией
👍10🔥2
Пауэлл жжёт напалмом
Дисклеймер
Давно мы не разбирали друзей из-за океана. Активы недружественных стран для обладателей паспортов РФ токсичны, НО идут такие заявления, что не написать ну никак нельзя. Плюс это всё конечно на руку РФ 😬
Что произошло
Джером Пауэлл сказал, что процентные ставки, вероятно, вырастут больше, чем ожидалось ранее, поскольку ЦБ будет работать над снижением инфляции, которая остается выше целевого уровня в 2% (сейчас 6,4%). Напомню, что ещё в Декабре ФРС прогнозировали максимум в 5,00%-5,25%, т.е. теперь ожидания сместятся выше. Но и на на этом не всё. Также готовы увеличить и темпы повышения (снова по 50? 🤔)
Что всё это значит
Более высокая ставка - это бОльшая доходность долгового рынка. Нравится это или нет, но самый надёжный инструмент это гос облигации США, 10 летки дают сейчас 4% доходности, а 2 летки 5%, в долларах!
Если у вас есть возможность покупать безрисковый актив с 5% доходностью, то более рискованные активы должны давать существенно большую доходность. К примеру другие недружественные страны ЕС или Япония (с её невообразимыми долгами) должны давать бОльшую премию. Т.е. долговой кризис во всю набирает обороты и чем дольше он идёт, тем сильней затягивается петля, так как размер выплат по долгам растёт как снежный ком
Какая нам разница в РФ
Глобально, для нас это означает, что недружественные страны будут больше концентрироваться на внутренних проблемах. Высокая инфляция и высокие ставки. Т.е. поддержка и финансирование каких-то далёких военных конфликтов будет отходить на третий/четвертый план (что и так уже происходит).
И если (а точнее наверно когда), в какой-то из стран долговой пузырь лопнет ситуация может быстро изменится. Перестанут передавать вооружение, предложат прекращение огня и мирные переговоры, частичное снятие санкций с нефтегазовых компаний РФ и т.п. вариантов тут много
Только не надо воспринимать, что написанное произойдёт вот буквально завтра. Инерционность в экономике большая и всё это растянется.
Локально, то что здесь и сейчас.
Падение цен на коммодитиз. К примеру на золото. Сейчас уже падение на -1,5% вслед за золотом падают и золотодобытчики Полюс Золото $PLZL и Полиметалл $POLY или падение цен на нефть и т.п.
-
Не является индивидуальной инвестиционной рекомендацией
Дисклеймер
Давно мы не разбирали друзей из-за океана. Активы недружественных стран для обладателей паспортов РФ токсичны, НО идут такие заявления, что не написать ну никак нельзя. Плюс это всё конечно на руку РФ 😬
Что произошло
Джером Пауэлл сказал, что процентные ставки, вероятно, вырастут больше, чем ожидалось ранее, поскольку ЦБ будет работать над снижением инфляции, которая остается выше целевого уровня в 2% (сейчас 6,4%). Напомню, что ещё в Декабре ФРС прогнозировали максимум в 5,00%-5,25%, т.е. теперь ожидания сместятся выше. Но и на на этом не всё. Также готовы увеличить и темпы повышения (снова по 50? 🤔)
Что всё это значит
Более высокая ставка - это бОльшая доходность долгового рынка. Нравится это или нет, но самый надёжный инструмент это гос облигации США, 10 летки дают сейчас 4% доходности, а 2 летки 5%, в долларах!
Если у вас есть возможность покупать безрисковый актив с 5% доходностью, то более рискованные активы должны давать существенно большую доходность. К примеру другие недружественные страны ЕС или Япония (с её невообразимыми долгами) должны давать бОльшую премию. Т.е. долговой кризис во всю набирает обороты и чем дольше он идёт, тем сильней затягивается петля, так как размер выплат по долгам растёт как снежный ком
Какая нам разница в РФ
Глобально, для нас это означает, что недружественные страны будут больше концентрироваться на внутренних проблемах. Высокая инфляция и высокие ставки. Т.е. поддержка и финансирование каких-то далёких военных конфликтов будет отходить на третий/четвертый план (что и так уже происходит).
И если (а точнее наверно когда), в какой-то из стран долговой пузырь лопнет ситуация может быстро изменится. Перестанут передавать вооружение, предложат прекращение огня и мирные переговоры, частичное снятие санкций с нефтегазовых компаний РФ и т.п. вариантов тут много
Только не надо воспринимать, что написанное произойдёт вот буквально завтра. Инерционность в экономике большая и всё это растянется.
Локально, то что здесь и сейчас.
Падение цен на коммодитиз. К примеру на золото. Сейчас уже падение на -1,5% вслед за золотом падают и золотодобытчики Полюс Золото $PLZL и Полиметалл $POLY или падение цен на нефть и т.п.
-
Не является индивидуальной инвестиционной рекомендацией
👍13😁2🤔1
💃🏼 Дорогие девушки, поздравляю вас праздником!
У каждой из вас есть свои мечты и цели, не важно, чего вы больше хотите: счастья и любови или может у вас более прагматичные цели и вы хотите успешно сдать текущий проект, может быть что-то совсем другое, но это важно именно вам.
Мне бы хотелось пожелать вам воплощения того, что вы хотите. Оставайтесь позитивными и продвигайтесь к поставленным целям. У вас всё обязательно получится!
У каждой из вас есть свои мечты и цели, не важно, чего вы больше хотите: счастья и любови или может у вас более прагматичные цели и вы хотите успешно сдать текущий проект, может быть что-то совсем другое, но это важно именно вам.
Мне бы хотелось пожелать вам воплощения того, что вы хотите. Оставайтесь позитивными и продвигайтесь к поставленным целям. У вас всё обязательно получится!
❤9👍4
Сбер $SBER представил результаты по МСФО за 2022 🚀📈
- Чистые процентные доходы: 1874,8 млрд руб. (+6,6% г/г)
- Чистые комиссионные доходы: 697,1 млрд руб. (+15,4% г/г)
Правда Чистая прибыль: 270,5 млрд руб. (-78,3% г/г. Год назад прибыль была 1,246 трлн рублей.), но надо учитывать, что оптимистичный прогноз был 250 млрд руб, плюс часть сокращения прибыли это разовые убытки (продажи в убыток международных подразделений) и резервы.
Так что у Сбера всё хорошо, ждём возврата к выплате дивидендов, не зря занимает основную долю в портфеле
-
Не является индивидуальной инвестиционной рекомендацией
- Чистые процентные доходы: 1874,8 млрд руб. (+6,6% г/г)
- Чистые комиссионные доходы: 697,1 млрд руб. (+15,4% г/г)
Правда Чистая прибыль: 270,5 млрд руб. (-78,3% г/г. Год назад прибыль была 1,246 трлн рублей.), но надо учитывать, что оптимистичный прогноз был 250 млрд руб, плюс часть сокращения прибыли это разовые убытки (продажи в убыток международных подразделений) и резервы.
Так что у Сбера всё хорошо, ждём возврата к выплате дивидендов, не зря занимает основную долю в портфеле
-
Не является индивидуальной инвестиционной рекомендацией
👍7🔥1🤔1
Обзор акций NetEase.
Китайский разработчик игр, сервиса онлайн-образования и многого другого
Продолжаем разбор акций Китайских компаний. В этот раз разбираем NetEase $NTES $9999 - одна из старейших технологических компаний Китая, была основана в 1997
Сейчас это вторая по размерам аудитории игровая компания в Китае. Ещё она интересна тем, что несмотря на жёсткие условия которые ранее накладывала Компартия на игровой сектор всё-таки смогла показать рост (хоть и небольшой) по итогам 2022
В настоящий момент основные деньги зарабатывает на играх в Китае, но активно выходит за его границы, а также развивает другие направления для диверсификации бизнеса
На чём зарабатывает?
Основные деньги (три четверти всей выручки) приносит игровой бизнес. Доходы поступают от внутриигровых покупок. Большинство игр реализуется на китайском рынке, но NetEase ставит перед собой амбициозные цели глобального расширения и хорошо представлена на рынке Японии, а также хочет закрепиться на рынках США и Европы, где приобретала местных разработчиков игр
Помимо игр можно выделить Youdao $DAO - это такая смесь образовательной платформы для взрослых и поисковика, заявляют о 120 млн MAU (Monthly Active Users — количество уникальных пользователей в месяц)
Или Cloud Music $9899, смесь социальной сети и Spotify, с 189,4 млн MAU (при этом 20% пользователей покупают подписку). Оба сервиса показывают хорошую динамику роста (см. график)
Темпы роста выручки у Youdao и Cloud Music впечатляют - это 9% и 25% год-к-году соответственно (по данным последнего отчёта). Оставшийся сегмент Инновационные предприятия, такие как Yanxuan, платформа электронной коммерции, NetEase News и NetEase Mail, растут слабо и выручку дают небольшую, разбирать их подробно смысла нет
Какие есть недостатки?
Первый недостаток - это нет понимания из отчётности о распределении выручки по регионам. Возможна ситуация, что на игры, как основной источник доходов, 90% выручки приходится на Китай, следовательно риски излишнего регулирования Компартией очень высоки
Второй момент. Youdao и Cloud Music хоть и растут, но остаются убыточными направлениями. За 2022 по Youdao чистый убыток: 720,9 млн юаней. По Cloud Music - 221,5 млн юаней. В NetEase ожидают, что оба направления выйдут на самоокупаемость ближайшие пару лет (сам выход в ноль или небольшой плюс будет в моменте сильным драйвером роста для стоимости акций)
Какие есть перспективы?
Регуляторные препятствия для Китайской игровой индустрии в значительной степени ослабли. Новые игры одобряют, что должно оживить основное направление компании. Доходы от образовательных услуг растут, ежемесячное количество активных пользователей музыкального сервиса растёт
А антимонопольные действия регулятора с требованием прекратить практику эксклюзивных лицензий на музыку на китайском рынке, под основной удар которого попал фактический монополист Tencent Music $1698 (вынужден был заплатить штраф и прекратить монопольное поведение) хороший плюс для Cloud Music
Быстрый рост Youdao и Cloud Music - это хорошая диверсификация бизнеса NetEase
Дивиденды
Редкое сочетание. Когда технологическая компания стабильно платит, пусть и небольшие (за последние 5 лет средняя див доходность в районе 1%), но приятные дивиденды
Подводя итог
Компания интересная, с хорошей историей, с хорошими планами. Cильный рост Youdao и Cloud Music, показывает, что NetEase хочет перестать быть просто игровой компанией и похоже у неё это получается, но эти направления остаются убыточными. Игры по-прежнему основной (а может лучше единственный?) источник доходов. А Компартия игры не очень жалует. Другое дело занятие спортом
На оживлении экономики Китая у NetEase хорошие шансы показать рост. А выход Youdao и Cloud Music в плюс по выручке будет сильным драйвером роста, но получится ли у компании вывести их в плюс ближайшие пару лет в такой жёсткой конкурентной борьбе сохранив темпы роста?🤔 К сожалению внятного ответа на это пока нет
-
Не является индивидуальной инвестиционной рекомендацией
Китайский разработчик игр, сервиса онлайн-образования и многого другого
Продолжаем разбор акций Китайских компаний. В этот раз разбираем NetEase $NTES $9999 - одна из старейших технологических компаний Китая, была основана в 1997
Сейчас это вторая по размерам аудитории игровая компания в Китае. Ещё она интересна тем, что несмотря на жёсткие условия которые ранее накладывала Компартия на игровой сектор всё-таки смогла показать рост (хоть и небольшой) по итогам 2022
В настоящий момент основные деньги зарабатывает на играх в Китае, но активно выходит за его границы, а также развивает другие направления для диверсификации бизнеса
На чём зарабатывает?
Основные деньги (три четверти всей выручки) приносит игровой бизнес. Доходы поступают от внутриигровых покупок. Большинство игр реализуется на китайском рынке, но NetEase ставит перед собой амбициозные цели глобального расширения и хорошо представлена на рынке Японии, а также хочет закрепиться на рынках США и Европы, где приобретала местных разработчиков игр
Помимо игр можно выделить Youdao $DAO - это такая смесь образовательной платформы для взрослых и поисковика, заявляют о 120 млн MAU (Monthly Active Users — количество уникальных пользователей в месяц)
Или Cloud Music $9899, смесь социальной сети и Spotify, с 189,4 млн MAU (при этом 20% пользователей покупают подписку). Оба сервиса показывают хорошую динамику роста (см. график)
Темпы роста выручки у Youdao и Cloud Music впечатляют - это 9% и 25% год-к-году соответственно (по данным последнего отчёта). Оставшийся сегмент Инновационные предприятия, такие как Yanxuan, платформа электронной коммерции, NetEase News и NetEase Mail, растут слабо и выручку дают небольшую, разбирать их подробно смысла нет
Какие есть недостатки?
Первый недостаток - это нет понимания из отчётности о распределении выручки по регионам. Возможна ситуация, что на игры, как основной источник доходов, 90% выручки приходится на Китай, следовательно риски излишнего регулирования Компартией очень высоки
Второй момент. Youdao и Cloud Music хоть и растут, но остаются убыточными направлениями. За 2022 по Youdao чистый убыток: 720,9 млн юаней. По Cloud Music - 221,5 млн юаней. В NetEase ожидают, что оба направления выйдут на самоокупаемость ближайшие пару лет (сам выход в ноль или небольшой плюс будет в моменте сильным драйвером роста для стоимости акций)
Какие есть перспективы?
Регуляторные препятствия для Китайской игровой индустрии в значительной степени ослабли. Новые игры одобряют, что должно оживить основное направление компании. Доходы от образовательных услуг растут, ежемесячное количество активных пользователей музыкального сервиса растёт
А антимонопольные действия регулятора с требованием прекратить практику эксклюзивных лицензий на музыку на китайском рынке, под основной удар которого попал фактический монополист Tencent Music $1698 (вынужден был заплатить штраф и прекратить монопольное поведение) хороший плюс для Cloud Music
Быстрый рост Youdao и Cloud Music - это хорошая диверсификация бизнеса NetEase
Дивиденды
Редкое сочетание. Когда технологическая компания стабильно платит, пусть и небольшие (за последние 5 лет средняя див доходность в районе 1%), но приятные дивиденды
Подводя итог
Компания интересная, с хорошей историей, с хорошими планами. Cильный рост Youdao и Cloud Music, показывает, что NetEase хочет перестать быть просто игровой компанией и похоже у неё это получается, но эти направления остаются убыточными. Игры по-прежнему основной (а может лучше единственный?) источник доходов. А Компартия игры не очень жалует. Другое дело занятие спортом
На оживлении экономики Китая у NetEase хорошие шансы показать рост. А выход Youdao и Cloud Music в плюс по выручке будет сильным драйвером роста, но получится ли у компании вывести их в плюс ближайшие пару лет в такой жёсткой конкурентной борьбе сохранив темпы роста?🤔 К сожалению внятного ответа на это пока нет
-
Не является индивидуальной инвестиционной рекомендацией
👍4🤔2
This media is not supported in your browser
VIEW IN TELEGRAM
🏦 МосБиржа $MOEX сегодня конечно расстроила размером дивидендов в 4,84₽
Альфа и Сбер инвестиции ожидали в два раза больше.
Несколько инвест домов почти в 3 раза больше.
Таких небольших никто.
Рынок конечно на этом расстроился. За день падение в 5% и скорей всего продолжится. Я надеюсь, что продолжится 😉 давно планировал прикупить ещё.
Несмотря на сильное падение объемов торгов чистая прибыль выросла почти на 30%
-
Не является индивидуальной инвестиционной рекомендацией
Альфа и Сбер инвестиции ожидали в два раза больше.
Несколько инвест домов почти в 3 раза больше.
Таких небольших никто.
Рынок конечно на этом расстроился. За день падение в 5% и скорей всего продолжится. Я надеюсь, что продолжится 😉 давно планировал прикупить ещё.
Несмотря на сильное падение объемов торгов чистая прибыль выросла почти на 30%
-
Не является индивидуальной инвестиционной рекомендацией
👍11🔥2😁1💯1
Чем интересно банкротство Silicon Valley Bank (16-й по размеру банк США) и почему это произошло сейчас
История банкротства SVB показывает, что бывает с компаниями которые отлично работали при нулевых (а местами и отрицательных) ставках и как рост ставок (разгорающийся долговой кризис) сбивает их с ног
Да, пока это нишевая история. Банк работал со стартапами которые пузырились всего 2-3 года назад. Но даёт понимание, как и что может пойти дальше. Так как есть огромное кол-во стартапов, которые не смогут занимать деньги. Кроме стартапов есть «зомби-компании», которые тоже нуждаются в постоянных вливаниях. В конце концов есть страны с огромными долгами, которые вынуждены соревноваться в доходности с США
В Начале недели в «Пауэлл жжёт напалмом» разбирали к чему приведёт дальнейшее повышение ставок. Но после событий с SVB, ФРС наверняка сбавит темп, хотя проблемы это не решит
Как SVB зарабатывал деньги?
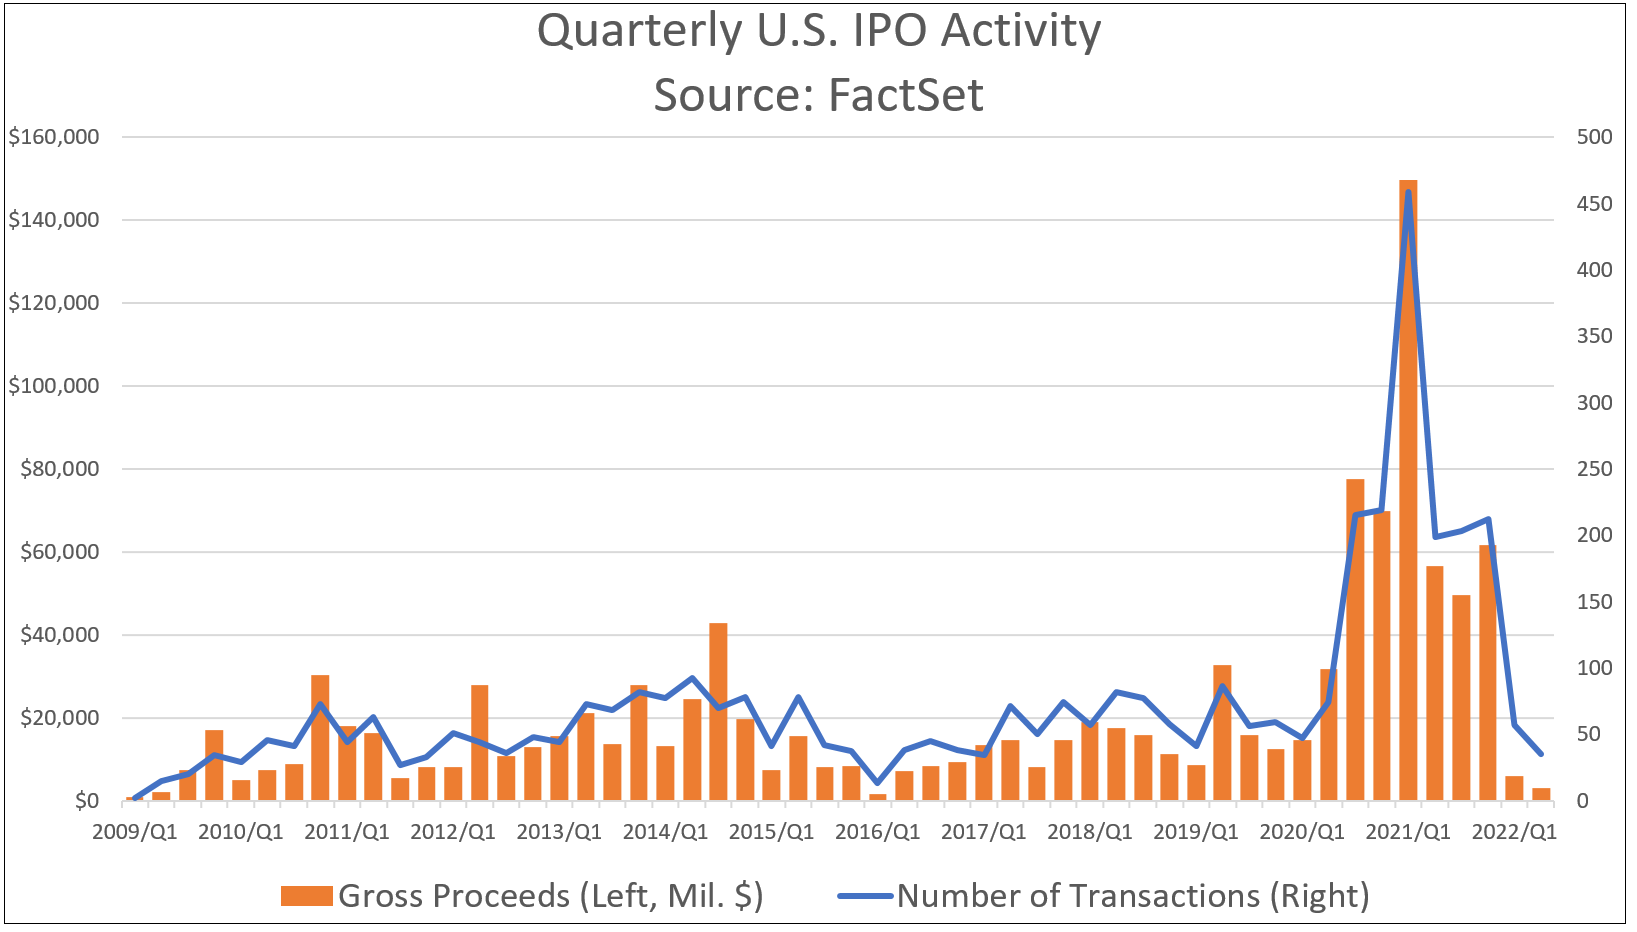
SVB нишевый банк. Его клиенты стартапы и компании венчурного капитала, такие известные имена как Pinterest, Shopify CrowdStrike и многие другие. В период низких ставок всё шло отлично. Стартапы легко привлекали деньги, как на Pre-IPO, так и на самих IPO (можно вспомнить бум IPO 2020-2021, см график)
Привлечённые деньги были депозитами в банке и тратились компаниями по необходимости. Так на 1 квартал 2020 размер кэша в банке был более $60 млрд. Через 2 года (когда ФРС начала поднимать ставку) кэша было в три раза больше, практически $200 млрд
Что с деньгами делал банк?
В парадигме около нулевых ставок, делал всё правильно. SVB Financial (материнская компания SVB) покупала надёжные гос облигации США и обеспеченные государством ипотечные ценные бумаги. Чем больше у клиентов SVB было денег, тем больше покупали на них ценных бумаг. Рост портфеля был с $27 млрд в 1 кв 2020, до $128 млрд к концу 2021
Что пошло не так?
Банк получал огромные деньги в период около нулевых ставок и покупал на них надёжные активы, где риск дефолта практически равен нулю. Свыше 85% инвестиций были в длинные облигации
Но из-за роста ставок стоимость стала падать и в случае необходимости их можно было продать только в убыток. Чем дольше росли ставки, тем больше была разница между покупкой и текущей стоимостью. Всё было бы не так страшно, если бы можно было дождаться даты погашения и тогда бы банку вернулся номинал
Но параллельно с этим процессом клиентам SVB стало сложней привлекать финансирование, опять же из-за роста ставок (зачем рисковать и вкладываться в венчур, когда можно стабильно получать хорошую доходность в надёжном инструменте). Рекордный приток депозитов сменился на рекордный отток. SVB пришлось продавать свой портфель облигаций и фиксировать убытки. События развивались по негативной спирали
Спусковой крючок
За пару дней до банкротства SVB продал ценных бумаг на $21 млрд зафиксировав убыток в $1,8 млрд. И планировал привлечь экстренное финансирование в $2,2 млрд. По рынку и ранее ходили слухи, что у банка проблемы, но после этих новостей некоторые клиенты запаниковали. По заявлению регулятора клиенты пытались вывести $42 млрд сразу. У SVB просто не было столько денег в моменте. На Следующий день регулятор принял решение о закрытии банка
Забавно, что руководство банка до последнего уверяло, что всё хорошо и работают как обычно. Параллельно избавляясь от акций банка. К примеру ген дир (CEO) продал акции на $3,6 всего за 2 недели до банкротства
Что дальше?
Основная проблема для экономик, которые привыкли существовать в около нулевых ставках, с дешёвыми деньгами и ресурсами, что это время прошло.
Рост ставок приводит к убыткам по самому консервативному портфелю, так как облигации падают в цене, что тянет за собой целый ворох проблем, решить которые можно включением печатного станка, но включению печатного станка мешает рекордная инфляция, а сбить инфляцию без дешёвых энергоресурсов будет очень сложно (особенно когда крупнейший экспортёр под санкциями), т.е. надо решить вопрос «Как же сделать энергоресурсы дешевле?». Есть идеи? 😉
История банкротства SVB показывает, что бывает с компаниями которые отлично работали при нулевых (а местами и отрицательных) ставках и как рост ставок (разгорающийся долговой кризис) сбивает их с ног
Да, пока это нишевая история. Банк работал со стартапами которые пузырились всего 2-3 года назад. Но даёт понимание, как и что может пойти дальше. Так как есть огромное кол-во стартапов, которые не смогут занимать деньги. Кроме стартапов есть «зомби-компании», которые тоже нуждаются в постоянных вливаниях. В конце концов есть страны с огромными долгами, которые вынуждены соревноваться в доходности с США
В Начале недели в «Пауэлл жжёт напалмом» разбирали к чему приведёт дальнейшее повышение ставок. Но после событий с SVB, ФРС наверняка сбавит темп, хотя проблемы это не решит
Как SVB зарабатывал деньги?
SVB нишевый банк. Его клиенты стартапы и компании венчурного капитала, такие известные имена как Pinterest, Shopify CrowdStrike и многие другие. В период низких ставок всё шло отлично. Стартапы легко привлекали деньги, как на Pre-IPO, так и на самих IPO (можно вспомнить бум IPO 2020-2021, см график)
Привлечённые деньги были депозитами в банке и тратились компаниями по необходимости. Так на 1 квартал 2020 размер кэша в банке был более $60 млрд. Через 2 года (когда ФРС начала поднимать ставку) кэша было в три раза больше, практически $200 млрд
Что с деньгами делал банк?
В парадигме около нулевых ставок, делал всё правильно. SVB Financial (материнская компания SVB) покупала надёжные гос облигации США и обеспеченные государством ипотечные ценные бумаги. Чем больше у клиентов SVB было денег, тем больше покупали на них ценных бумаг. Рост портфеля был с $27 млрд в 1 кв 2020, до $128 млрд к концу 2021
Что пошло не так?
Банк получал огромные деньги в период около нулевых ставок и покупал на них надёжные активы, где риск дефолта практически равен нулю. Свыше 85% инвестиций были в длинные облигации
Но из-за роста ставок стоимость стала падать и в случае необходимости их можно было продать только в убыток. Чем дольше росли ставки, тем больше была разница между покупкой и текущей стоимостью. Всё было бы не так страшно, если бы можно было дождаться даты погашения и тогда бы банку вернулся номинал
Но параллельно с этим процессом клиентам SVB стало сложней привлекать финансирование, опять же из-за роста ставок (зачем рисковать и вкладываться в венчур, когда можно стабильно получать хорошую доходность в надёжном инструменте). Рекордный приток депозитов сменился на рекордный отток. SVB пришлось продавать свой портфель облигаций и фиксировать убытки. События развивались по негативной спирали
Спусковой крючок
За пару дней до банкротства SVB продал ценных бумаг на $21 млрд зафиксировав убыток в $1,8 млрд. И планировал привлечь экстренное финансирование в $2,2 млрд. По рынку и ранее ходили слухи, что у банка проблемы, но после этих новостей некоторые клиенты запаниковали. По заявлению регулятора клиенты пытались вывести $42 млрд сразу. У SVB просто не было столько денег в моменте. На Следующий день регулятор принял решение о закрытии банка
Забавно, что руководство банка до последнего уверяло, что всё хорошо и работают как обычно. Параллельно избавляясь от акций банка. К примеру ген дир (CEO) продал акции на $3,6 всего за 2 недели до банкротства
Что дальше?
Основная проблема для экономик, которые привыкли существовать в около нулевых ставках, с дешёвыми деньгами и ресурсами, что это время прошло.
Рост ставок приводит к убыткам по самому консервативному портфелю, так как облигации падают в цене, что тянет за собой целый ворох проблем, решить которые можно включением печатного станка, но включению печатного станка мешает рекордная инфляция, а сбить инфляцию без дешёвых энергоресурсов будет очень сложно (особенно когда крупнейший экспортёр под санкциями), т.е. надо решить вопрос «Как же сделать энергоресурсы дешевле?». Есть идеи? 😉
👍12🔥2🤔2😁1
Новые рекорды Сбера - вопрос времени
После стремительного роста акций, 270,5 млрд руб. чистой прибыли за 2022, оптимистичного прогноза на 2023 и обещания дивидендов. Сбер $SBER всё ещё остаётся интересной историей
Интрига какие будут дивиденды. Текущая див. политика Сбера предусматривает требование к достаточности капитала в 12,5% для выплаты дивидендов акционерам
Текущий коф. достаточности капитала в 14,8% (т.е. с хорошим запасом). Это позволяет Сберу спокойно выплатить дивиденды. Можно посчитать основные варианты деньгам:
Выплаты в процентах от прибыли и размер потенциальных дивидендов:
▪️100% - 12₽ на акцию ~7% див доход
▪️50% - 6₽ на акцию ~3,4% див доход
▪️25% - 3₽ на акцию ~1,7% див доход
После недавней истории с предварительной рекомендацией МосБиржи $MOEX выплатить всего 30% от чистой прибыли дивидендами исключать подобные варианты нельзя. Сейчас ожидания большинство аналитиков склоняется к 50% от чистой прибыли. Объявления дивидендов ждём до конца марта. Но это все краткосрочная история, как сезонный прилив или отлив
Нас же как инвесторов интересует перспектива побольше нескольких месяцев. Банк рассчитывает заработать за 2023 1,1–1,2 трлн руб., т.е. в 4 раза больше, чем результат за 2022. Т.е. потенциальные дивиденды в 50% за 2023 дадут 12-13% див доходности от текущих цен. Спекулянты такими категориями не рассуждают
Поэтому несмотря на ралли в Сбере акции можно считать недорогими. При локальных просадках на общем негативе (к примеру геополитических новостях) или на объявлении о минимальных дивидендах (как было с МосБиржей), планирую докупать.
Результаты за первые 2 месяца этого года у Сбера - 225 млрд руб. чистой прибыли, пока с выполнением плана в 1,1-1,2 трлн по итогам года проблем нет 😉, а новые рекорды это вопрос ближайших лет
-
Не является индивидуальной инвестиционной рекомендацией
После стремительного роста акций, 270,5 млрд руб. чистой прибыли за 2022, оптимистичного прогноза на 2023 и обещания дивидендов. Сбер $SBER всё ещё остаётся интересной историей
Интрига какие будут дивиденды. Текущая див. политика Сбера предусматривает требование к достаточности капитала в 12,5% для выплаты дивидендов акционерам
Текущий коф. достаточности капитала в 14,8% (т.е. с хорошим запасом). Это позволяет Сберу спокойно выплатить дивиденды. Можно посчитать основные варианты деньгам:
Выплаты в процентах от прибыли и размер потенциальных дивидендов:
▪️100% - 12₽ на акцию ~7% див доход
▪️50% - 6₽ на акцию ~3,4% див доход
▪️25% - 3₽ на акцию ~1,7% див доход
После недавней истории с предварительной рекомендацией МосБиржи $MOEX выплатить всего 30% от чистой прибыли дивидендами исключать подобные варианты нельзя. Сейчас ожидания большинство аналитиков склоняется к 50% от чистой прибыли. Объявления дивидендов ждём до конца марта. Но это все краткосрочная история, как сезонный прилив или отлив
Нас же как инвесторов интересует перспектива побольше нескольких месяцев. Банк рассчитывает заработать за 2023 1,1–1,2 трлн руб., т.е. в 4 раза больше, чем результат за 2022. Т.е. потенциальные дивиденды в 50% за 2023 дадут 12-13% див доходности от текущих цен. Спекулянты такими категориями не рассуждают
Поэтому несмотря на ралли в Сбере акции можно считать недорогими. При локальных просадках на общем негативе (к примеру геополитических новостях) или на объявлении о минимальных дивидендах (как было с МосБиржей), планирую докупать.
Результаты за первые 2 месяца этого года у Сбера - 225 млрд руб. чистой прибыли, пока с выполнением плана в 1,1-1,2 трлн по итогам года проблем нет 😉, а новые рекорды это вопрос ближайших лет
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔1
Белуга платит хорошие дивиденды и хорошо растёт
Про Белугу $BELU упоминаю регулярно: в октябре, в ноябре и крайний раз 3 недели назад в феврале. Приятно, что не зря.
Результаты у компании впечатляют: рост выручки +30% г/г (до 97,3 млрд руб), рост чистой прибыли +119% г/г ( до 8,4 млрд руб), рост собственной розничной сети «ВинЛаб» +35%, 1350 магазинов сейчас, планы увеличить до 2500 магазинов к 2024, низкая долговая нагрузка.
Это со всех сторон отличные результаты. Особенно радует чистая прибыль, ведь от неё зависит размер и стабильность дивидендных выплат.
Дивиденды в 400 рублей на акцию тоже отличная новость (если хотите их получить, то купить до 24 апреля - дата закрытия реестра 26 апреля). Текущая див доходность 11,3%. Кто собрал все 3 выплаты за 2022, мои поздравления с див доходность выше 20% от вложенной суммы, в зависимости от даты покупки.
А ещё можно присмотреться к Абрау-Дюрсо $ABRD, тут такого резкого роста нет, драйверы роста схожи как у Белуги, растёт приятно и тоже платит дивиденды, пусть пока и не такие большие
-
Не является индивидуальной инвестиционной рекомендацией
Про Белугу $BELU упоминаю регулярно: в октябре, в ноябре и крайний раз 3 недели назад в феврале. Приятно, что не зря.
Результаты у компании впечатляют: рост выручки +30% г/г (до 97,3 млрд руб), рост чистой прибыли +119% г/г ( до 8,4 млрд руб), рост собственной розничной сети «ВинЛаб» +35%, 1350 магазинов сейчас, планы увеличить до 2500 магазинов к 2024, низкая долговая нагрузка.
Это со всех сторон отличные результаты. Особенно радует чистая прибыль, ведь от неё зависит размер и стабильность дивидендных выплат.
Дивиденды в 400 рублей на акцию тоже отличная новость (если хотите их получить, то купить до 24 апреля - дата закрытия реестра 26 апреля). Текущая див доходность 11,3%. Кто собрал все 3 выплаты за 2022, мои поздравления с див доходность выше 20% от вложенной суммы, в зависимости от даты покупки.
А ещё можно присмотреться к Абрау-Дюрсо $ABRD, тут такого резкого роста нет, драйверы роста схожи как у Белуги, растёт приятно и тоже платит дивиденды, пусть пока и не такие большие
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔2
Кто и как принимает решение, когда и сколько платить дивидендов акционерам
На рынке РФ всегда хватало историй с хорошими дивидендными выплатами. И недавно мы разбирали почему необходимо инвестировать (особенно в России), где дивиденды хорошо решают поставленные задачи.
Можно конечно руководствоваться просто % див доходности в приложении брокера и покупать компании где этот % больше. А можно немного углубиться в этот вопрос и разобраться кто, как и когда принимает решения о дивидендах, которые мы так ждём
1️⃣У компаний есть специальный документ который определяет механизма принятия решения о выплате дивидендов. К примеру у Сбера $SBER «Положения о дивидендной политике ПАО Сбербанк». где прописывается, при каких условиях, сколько, когда и как принимается решение о том какие будут выплачиваться дивиденды.
К примеру Сбер стремится поддерживать долю дивидендных выплат на уровне 50% от чистой прибыли Группы по МСФО, а также требования к достаточности капитала (12,5%)
2️⃣Совет директоров (СД) оценивает все показатели и даёт рекомендации (внимание только рекомендации) о размере дивидендов
3️⃣ После того как СД рекомендовали общее собрание акционеров принимает решение нужно ли платить дивиденды и если нужно, то сколько. Т.е. они могут легко принять решение не платить дивиденды или уменьшить. НО увеличить сумму не получится.
4️⃣ Когда решение приятно, его объявят. После этого пути назад нет. Компания обязана произвести выплату дивидендов. Кроме суммы также объявляется дата закрытия реестра
Дата закрытия реестра - это Дедлайн для инвестора. Если вы только планируете купить акции компании и получить дивиденды. И тут есть пару нюансов, которые надо понимать чтобы получить выплату.
▪️ Дата закрытия реестра акционеров - кто в этот день держит акции, тот дивиденды и получит. Но на Мосбирже, торги проводятся по режиму Т+2. Т.е. купили вы сегодня, а официальным владельцем станете только через два рабочих (внимание рабочих) дня.
Пример: назначили дату закрытия на 15 Марта, значит купить надо до 13 Марта включительно
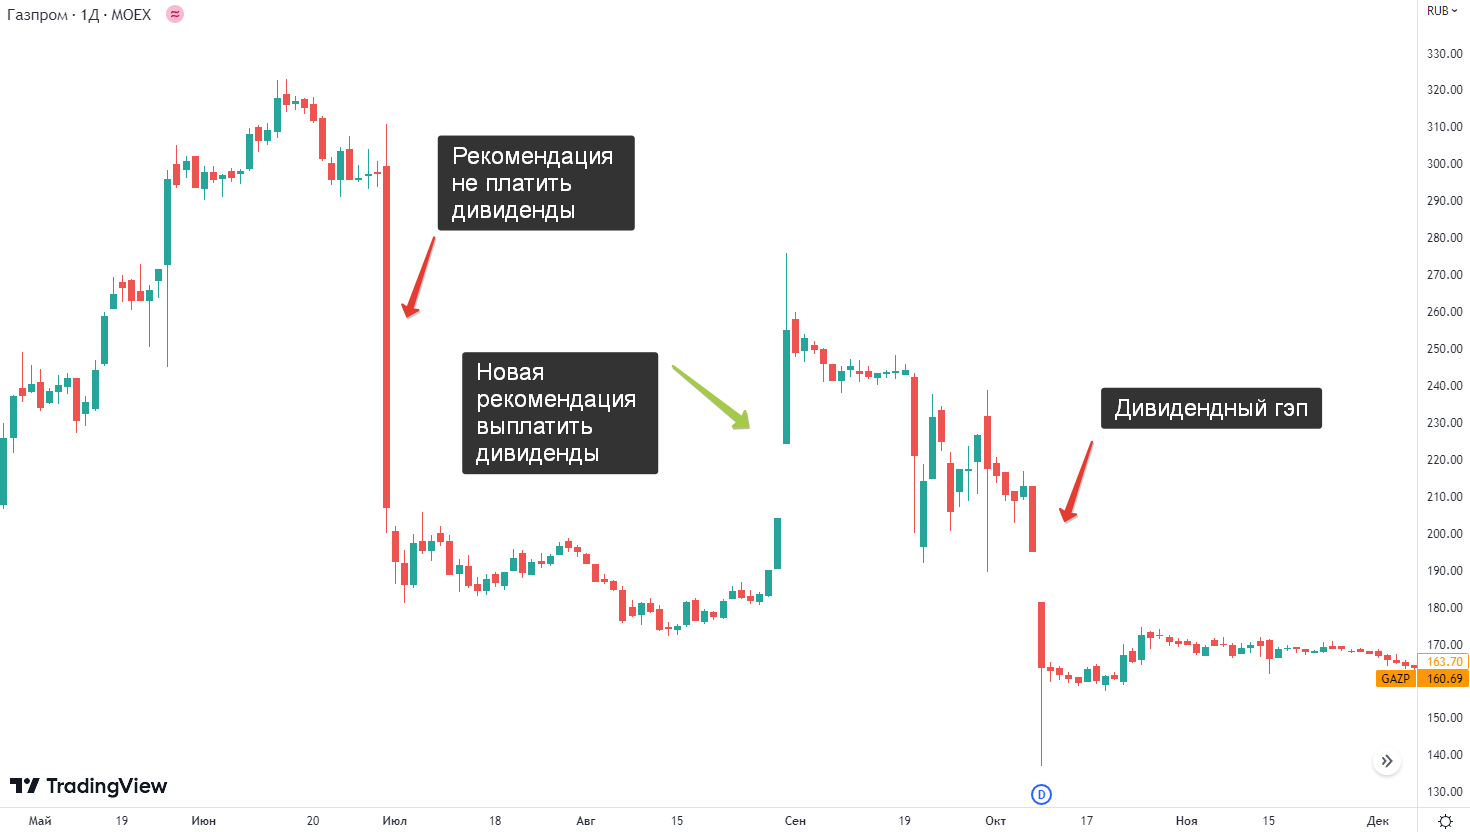
▪️ Экс-дивидендная дата. В нашем примере это будет 14 Марта. Т.е. первый день когда держать акции для получения дивидендов уже не надо. Так как вы уже в реестре и получите дивиденды в любом случае. В этот день, как правило, происходит Дивидендный Гэп - падение цены акций на сумму примерно равной дивидендам, иногда гэп больше дивидендов, иногда меньше. Заранее это просчитать сложно.
На графике пример Газпрома с его дивидендами в 2022 году
-
Не является индивидуальной инвестиционной рекомендацией
На рынке РФ всегда хватало историй с хорошими дивидендными выплатами. И недавно мы разбирали почему необходимо инвестировать (особенно в России), где дивиденды хорошо решают поставленные задачи.
Можно конечно руководствоваться просто % див доходности в приложении брокера и покупать компании где этот % больше. А можно немного углубиться в этот вопрос и разобраться кто, как и когда принимает решения о дивидендах, которые мы так ждём
1️⃣У компаний есть специальный документ который определяет механизма принятия решения о выплате дивидендов. К примеру у Сбера $SBER «Положения о дивидендной политике ПАО Сбербанк». где прописывается, при каких условиях, сколько, когда и как принимается решение о том какие будут выплачиваться дивиденды.
К примеру Сбер стремится поддерживать долю дивидендных выплат на уровне 50% от чистой прибыли Группы по МСФО, а также требования к достаточности капитала (12,5%)
2️⃣Совет директоров (СД) оценивает все показатели и даёт рекомендации (внимание только рекомендации) о размере дивидендов
3️⃣ После того как СД рекомендовали общее собрание акционеров принимает решение нужно ли платить дивиденды и если нужно, то сколько. Т.е. они могут легко принять решение не платить дивиденды или уменьшить. НО увеличить сумму не получится.
4️⃣ Когда решение приятно, его объявят. После этого пути назад нет. Компания обязана произвести выплату дивидендов. Кроме суммы также объявляется дата закрытия реестра
Дата закрытия реестра - это Дедлайн для инвестора. Если вы только планируете купить акции компании и получить дивиденды. И тут есть пару нюансов, которые надо понимать чтобы получить выплату.
▪️ Дата закрытия реестра акционеров - кто в этот день держит акции, тот дивиденды и получит. Но на Мосбирже, торги проводятся по режиму Т+2. Т.е. купили вы сегодня, а официальным владельцем станете только через два рабочих (внимание рабочих) дня.
Пример: назначили дату закрытия на 15 Марта, значит купить надо до 13 Марта включительно
▪️ Экс-дивидендная дата. В нашем примере это будет 14 Марта. Т.е. первый день когда держать акции для получения дивидендов уже не надо. Так как вы уже в реестре и получите дивиденды в любом случае. В этот день, как правило, происходит Дивидендный Гэп - падение цены акций на сумму примерно равной дивидендам, иногда гэп больше дивидендов, иногда меньше. Заранее это просчитать сложно.
На графике пример Газпрома с его дивидендами в 2022 году
-
Не является индивидуальной инвестиционной рекомендацией
👍6🔥2🤔2
Дайте в ленту Позитива.
Сегодня СД (совет директоров) Группы Позитив $POSI рекомендовал выплату первой части дивидендов по итогам 2022 в размере 37,87 руб на акцию или 2,2% див доходность
По второй части див выплат ясность будет после подведения итогов года, ориентируемся на начало апреля. Но можно ожидать общую див доходность на ближайший год не менее 4%
Я понимаю, что 4% это для компаний РФ копейки. Но приведу три своих НО на этот аргумент заранее:
▪️ Это компания Роста. Стратегия компании ставит цель удвоение объёма бизнеса каждый год (пока справляются). Есть много компаний которые не ставят таких целей и вообще не платят дивиденды но считаются хорошим вариантом на рынке РФ, вот только с зарубежной пропиской решат проблемы
▪️ Подписная модель многих продуктов. После внедрения продукты из сферы Информационной Безопасности не так просто их заменить на другие при желании отдельных лиц, а в огромных корпорациях (которые являются клиентами компании) на согласование всего и вся уходят годы (это я сейчас не преувеличиваю). При этом оплачивать n-ую сумму за поддержку внедрённых решений необходимо раз в год (возможны разные модели лицензирования, я для примера)
▪️ Отличная маржинальность бизнеса. Это прямое следствие предыдущего пункта, плюс не забываем, что это ИТ компания, где расходы не растут в прямой зависимости от обслуживаемых клиентов как у традиционного бизнеса
Учитывая эти моменты - дивиденды (хоть и небольшие) это отличный бонус. Плюс дивиденды растут, следом за ростом выручки и чистой прибыли.
Я покупал акции компании на IPO, тогда тоже хватало комментариев, что дивиденды копеечные. Но с момента IPO акции компании выросли в 1,5 раза, так что если дивиденды считать от вложенной суммы, то более чем достойные.
Продавать пока не планирую, потенциал для ИТ-Компании из сферы Кибербезопасности в стране у который хватает "недружественных" стран соседей считаю более чем интересным
Покупать ли сейчас? Не уверен, слишком уж сильный рост последние месяцы. А добавить в свой Вишлист обязательно стоит и посматривать в список в моменты распродаж и депрессий на рынке
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня СД (совет директоров) Группы Позитив $POSI рекомендовал выплату первой части дивидендов по итогам 2022 в размере 37,87 руб на акцию или 2,2% див доходность
По второй части див выплат ясность будет после подведения итогов года, ориентируемся на начало апреля. Но можно ожидать общую див доходность на ближайший год не менее 4%
Я понимаю, что 4% это для компаний РФ копейки. Но приведу три своих НО на этот аргумент заранее:
▪️ Это компания Роста. Стратегия компании ставит цель удвоение объёма бизнеса каждый год (пока справляются). Есть много компаний которые не ставят таких целей и вообще не платят дивиденды но считаются хорошим вариантом на рынке РФ, вот только с зарубежной пропиской решат проблемы
▪️ Подписная модель многих продуктов. После внедрения продукты из сферы Информационной Безопасности не так просто их заменить на другие при желании отдельных лиц, а в огромных корпорациях (которые являются клиентами компании) на согласование всего и вся уходят годы (это я сейчас не преувеличиваю). При этом оплачивать n-ую сумму за поддержку внедрённых решений необходимо раз в год (возможны разные модели лицензирования, я для примера)
▪️ Отличная маржинальность бизнеса. Это прямое следствие предыдущего пункта, плюс не забываем, что это ИТ компания, где расходы не растут в прямой зависимости от обслуживаемых клиентов как у традиционного бизнеса
Учитывая эти моменты - дивиденды (хоть и небольшие) это отличный бонус. Плюс дивиденды растут, следом за ростом выручки и чистой прибыли.
Я покупал акции компании на IPO, тогда тоже хватало комментариев, что дивиденды копеечные. Но с момента IPO акции компании выросли в 1,5 раза, так что если дивиденды считать от вложенной суммы, то более чем достойные.
Продавать пока не планирую, потенциал для ИТ-Компании из сферы Кибербезопасности в стране у который хватает "недружественных" стран соседей считаю более чем интересным
Покупать ли сейчас? Не уверен, слишком уж сильный рост последние месяцы. А добавить в свой Вишлист обязательно стоит и посматривать в список в моменты распродаж и депрессий на рынке
-
Не является индивидуальной инвестиционной рекомендацией
👍8🔥2🤔1
📈 Чистая прибыль НОВАТЭК $NVTK выросла в два раза, ждём рекордных дивидендов?
- Прибыль по РСБУ за 2022 выросла до 640,36 млрд (+101,2%). 318,32 млрд в предыдущем году.
- Рост выручки до 804,688 млрд руб. (+10,3%) 729,73 млрд годом ранее.
Отчётность по РСБУ учитывает только результаты головной компании. Но в любом случае благодаря отличным ценам на газ в прошлом году результаты по МСФО будут впечатляющие.
Напомню, что дивидендная политика предполагает 50% от скорректированной чистой прибыли по МСФО
И ещё можно вспомнить слова Михельсона: "Есть дивидендная политика, будем ее придерживаться".
-
Не является индивидуальной инвестиционной рекомендацией
- Прибыль по РСБУ за 2022 выросла до 640,36 млрд (+101,2%). 318,32 млрд в предыдущем году.
- Рост выручки до 804,688 млрд руб. (+10,3%) 729,73 млрд годом ранее.
Отчётность по РСБУ учитывает только результаты головной компании. Но в любом случае благодаря отличным ценам на газ в прошлом году результаты по МСФО будут впечатляющие.
Напомню, что дивидендная политика предполагает 50% от скорректированной чистой прибыли по МСФО
И ещё можно вспомнить слова Михельсона: "Есть дивидендная политика, будем ее придерживаться".
-
Не является индивидуальной инвестиционной рекомендацией
👍8🤔3🔥1
Повышение ставки ЕЦБ на 0.50 п.п. это новая глава в долговом кризисе.
Помните когда готовишь попкорн, сначала хлоп. Потом пауза, хлоп-хлоп. Опять пауза. А потом начинается ХЛОП-ХЛОП-ХЛОП-ХЛОП. Хлопает попкорн
Лично я думал, что дадут слабины и повысят максимум 0.25 п.п, но нет. Распереживались, что из-за этого начнётся паника и повысили как планировали (до банковского кризиса) на 0.50.
От одного этого большей половине топ менеджеров банков и зомби компаний поплохело. Кроме этого собираются ещё и продавать по 15 млрд евро каждый месяц ценных бумаг, интересно будет на это посмотреть
С другой стороны, а что делать? Инфляция вот тут рядом и сдаваться не планирует.
На фоне стойкости ЕЦБ, что будет делать ФРС 22 Марта? Не хотел бы я быть Пауэллом, при любом решении будешь не прав. Если представить, что тоже поднимут ставку на 0.50 п.п. то это будет что-то нереальное. Лавры Пола Волкера конечно хочется, но вот массовых банкротств нет
Сейчас несколько банкротств это как первые хлопки попкорна. Похлопало чуть, теперь пауза.
Всех теперь будут накачивать деньгами и откачивать закулисами. Но принципиально проблему дорогих денег (для модели экономики привыкшей жить при околонулевых ставках) это не решит. Только опускать ставку принципиально поможет решить проблему
Почему так внимательно за этим смотрим?
Опускать ставку и печатать деньги - это разгон инфляции. Тогда золото, нефть и все реальные товары растут в цене
А бороться с инфляцией, т.е. остужать экономику через поднятие ставки - это уменьшать спрос на все реальные товары, в том числе и на нефть, которая пойдёт вниз. (на этом дефицит бюджета РФ начнёт расти, а рубль $USDRUB резко вверх пойдёт, чтобы компенсировать этот самый дефицит)
Я больше склоняюсь, что ближайшее время (разговор тут о месяцах) дадут заднюю, печатный станок включат, а ставку начнут снижать.
Помните когда готовишь попкорн, сначала хлоп. Потом пауза, хлоп-хлоп. Опять пауза. А потом начинается ХЛОП-ХЛОП-ХЛОП-ХЛОП. Хлопает попкорн
Лично я думал, что дадут слабины и повысят максимум 0.25 п.п, но нет. Распереживались, что из-за этого начнётся паника и повысили как планировали (до банковского кризиса) на 0.50.
От одного этого большей половине топ менеджеров банков и зомби компаний поплохело. Кроме этого собираются ещё и продавать по 15 млрд евро каждый месяц ценных бумаг, интересно будет на это посмотреть
С другой стороны, а что делать? Инфляция вот тут рядом и сдаваться не планирует.
На фоне стойкости ЕЦБ, что будет делать ФРС 22 Марта? Не хотел бы я быть Пауэллом, при любом решении будешь не прав. Если представить, что тоже поднимут ставку на 0.50 п.п. то это будет что-то нереальное. Лавры Пола Волкера конечно хочется, но вот массовых банкротств нет
Сейчас несколько банкротств это как первые хлопки попкорна. Похлопало чуть, теперь пауза.
Всех теперь будут накачивать деньгами и откачивать закулисами. Но принципиально проблему дорогих денег (для модели экономики привыкшей жить при околонулевых ставках) это не решит. Только опускать ставку принципиально поможет решить проблему
Почему так внимательно за этим смотрим?
Опускать ставку и печатать деньги - это разгон инфляции. Тогда золото, нефть и все реальные товары растут в цене
А бороться с инфляцией, т.е. остужать экономику через поднятие ставки - это уменьшать спрос на все реальные товары, в том числе и на нефть, которая пойдёт вниз. (на этом дефицит бюджета РФ начнёт расти, а рубль $USDRUB резко вверх пойдёт, чтобы компенсировать этот самый дефицит)
Я больше склоняюсь, что ближайшее время (разговор тут о месяцах) дадут заднюю, печатный станок включат, а ставку начнут снижать.
🤔7👍4🔥1
Баланс ФРС снова растёт.
+$300 млрд за неделю
Что только не сделаешь, чтобы предотвратить очередные банкротства банков
Программа Bank Term Funding Program (BTFP) началась, но это ещё небольшие суммы. Напомню, что JPMorgan оценивает вливания на $2 трлн
Пожелаем Пауэллу удачи в обуздании инфляции.
+$300 млрд за неделю
Что только не сделаешь, чтобы предотвратить очередные банкротства банков
Программа Bank Term Funding Program (BTFP) началась, но это ещё небольшие суммы. Напомню, что JPMorgan оценивает вливания на $2 трлн
Пожелаем Пауэллу удачи в обуздании инфляции.
👍7😁3🔥2
Сбер $SBER передаёт привет шортистам )
Сегодня пройдёт заседание наблюдательного совета Сбера. По итогам заседания от Грефа Узнаем, что там по дивидендам.
Заходить сейчас рискованно, могут и расстроить.
Но все кто покупал заранее (у меня на сбер основная доля в портфеле) могут радоваться и надеятся на шикарные дивиденды 🤤
-
Не является индивидуальной инвестиционной рекомендацией
Сегодня пройдёт заседание наблюдательного совета Сбера. По итогам заседания от Грефа Узнаем, что там по дивидендам.
Заходить сейчас рискованно, могут и расстроить.
Но все кто покупал заранее (у меня на сбер основная доля в портфеле) могут радоваться и надеятся на шикарные дивиденды 🤤
-
Не является индивидуальной инвестиционной рекомендацией
👍9🔥2❤1
🔥 Набсовет Сбера $SBER рекомендовал 25 руб./акцию дивидендов
Отличные новости. Щедро. С такими результатами на 200₽ легко.
Кто-то из подписчиков писал про 215₽, мечты сбываются. Теперь со Сбером 😬
Отличные новости. Щедро. С такими результатами на 200₽ легко.
Кто-то из подписчиков писал про 215₽, мечты сбываются. Теперь со Сбером 😬
👍6🔥1🎉1
#Пятничный_мем
- Сбер $SBER рекомендовал рекордные дивиденды.
- НОВАТЭК $NVTK рекомендовал хорошие дивиденды (в 60,58 руб, не так много, но это вторая часть за 2022, первая была 45 руб)
Отличное завершение недели. Всех с пятницей
- Сбер $SBER рекомендовал рекордные дивиденды.
- НОВАТЭК $NVTK рекомендовал хорошие дивиденды (в 60,58 руб, не так много, но это вторая часть за 2022, первая была 45 руб)
Отличное завершение недели. Всех с пятницей
🔥12👍3💯1
Важно/Неважно
Кроме понимания чем отличаются сбережения от инвестиций и когда делать покупки надо отделять важное от неважного, зёрна от плевел, мух от котлет, ну смысл я думаю уловили
▪️ Важно: Регулярное инвестирование. Тут нет идеального понятия «регулярно», для меня это 2-3 покупки в месяц (в среднем). Если календарный месяц заканчивается, а я что-то не купил, то покупаю в последний рабочий день.
▪️ Неважно: Пытаться поймать идеальную «точку входа», т.е. купить на самом-самом дне. Быть тем после кого цена развернётся и все вам будут завидовать (сейчас модно акциями Сбера $SBER за 100 руб купленными хвастаться в ленте). Такое конечно бывает, но обычно случайно.
▪️ Важно: Понимание зачем вам инвестировать. Лично для меня, это возможность создать ещё один источник дохода. Сейчас он небольшой, но уже больше минимальной пенсии в РФ. Мелочь, а приятно. С каждым годом будет расти. Ближайший план дойти до средней
▪️ Неважно: Регулярные обвалы рынка. Кризис на любом рынке это часть процесса. Не существует вечно растущих рынков. Обвал, это вопрос не если, а когда. Да, часть компаний приостанавливают выплаты в это время, но открываются возможности брать активы со скидкой.
▪️ Важно: Диверсифицировать капитал. Соберите свой мини фонд и не платите комиссию управляющему. Одна-Две самые замечательные (на ваш взгляд) компании подвергают вас серьёзным рискам на длительной перспективе.
▪️ Неважно: Пытаться найти одну «ту самую» компанию которая будет всегда расти и всегда платить дивиденды
▪️ Важно: Не забывать о расходах. Комиссия брокера или Налоги государства. Это съедает часть ваших денег, а на горизонте многих лет съедает существенно из-за упущенной прибыли сложного процента.
Важно в важном: уменьшать налоги надо законно! Индивидуальный инвестиционный счет (ИИС) или Льгота на долгосрочное владение (ЛДВ) вам в помощь.
Комиссии брокера. Активные трейдеры любимые клиенты брокера, столько комиссии с них можно взять. Не то что инвесторы, купили и сидят в акциях годами. Но и инвесторам надо искать возможность уменьшить комиссию. Изучите тарифы. Попросите премиум на день рождение. Не забывайте про встроенную комиссию в производных инструментах
▪️ Неважно: Много работать и жить впроголодь 20 лет, как рекомендуют адепты FIRE, а потом опять впроголодь, но уже не работая
Это мои «Важно / Неважно». Активные трейдеры поднимут меня на смех. Так как с их точки зрения можно получать намного бОльший доход, а не ждать дивиденды, вот только надо дно поймать и «разумное» плечо использовать, а шорты, чтобы зарабатывать при любом движении рынка.
Адепты FIRE закидают меня дошираком, так как мне не нравится идея тотальной экономии на том, что я люблю (Хорошие стейки, Netflix до СВО, сходить на каток семьёй и много чего ещё)
-
Не является индивидуальной инвестиционной рекомендацией
Кроме понимания чем отличаются сбережения от инвестиций и когда делать покупки надо отделять важное от неважного, зёрна от плевел, мух от котлет, ну смысл я думаю уловили
▪️ Важно: Регулярное инвестирование. Тут нет идеального понятия «регулярно», для меня это 2-3 покупки в месяц (в среднем). Если календарный месяц заканчивается, а я что-то не купил, то покупаю в последний рабочий день.
▪️ Неважно: Пытаться поймать идеальную «точку входа», т.е. купить на самом-самом дне. Быть тем после кого цена развернётся и все вам будут завидовать (сейчас модно акциями Сбера $SBER за 100 руб купленными хвастаться в ленте). Такое конечно бывает, но обычно случайно.
▪️ Важно: Понимание зачем вам инвестировать. Лично для меня, это возможность создать ещё один источник дохода. Сейчас он небольшой, но уже больше минимальной пенсии в РФ. Мелочь, а приятно. С каждым годом будет расти. Ближайший план дойти до средней
▪️ Неважно: Регулярные обвалы рынка. Кризис на любом рынке это часть процесса. Не существует вечно растущих рынков. Обвал, это вопрос не если, а когда. Да, часть компаний приостанавливают выплаты в это время, но открываются возможности брать активы со скидкой.
▪️ Важно: Диверсифицировать капитал. Соберите свой мини фонд и не платите комиссию управляющему. Одна-Две самые замечательные (на ваш взгляд) компании подвергают вас серьёзным рискам на длительной перспективе.
▪️ Неважно: Пытаться найти одну «ту самую» компанию которая будет всегда расти и всегда платить дивиденды
▪️ Важно: Не забывать о расходах. Комиссия брокера или Налоги государства. Это съедает часть ваших денег, а на горизонте многих лет съедает существенно из-за упущенной прибыли сложного процента.
Важно в важном: уменьшать налоги надо законно! Индивидуальный инвестиционный счет (ИИС) или Льгота на долгосрочное владение (ЛДВ) вам в помощь.
Комиссии брокера. Активные трейдеры любимые клиенты брокера, столько комиссии с них можно взять. Не то что инвесторы, купили и сидят в акциях годами. Но и инвесторам надо искать возможность уменьшить комиссию. Изучите тарифы. Попросите премиум на день рождение. Не забывайте про встроенную комиссию в производных инструментах
▪️ Неважно: Много работать и жить впроголодь 20 лет, как рекомендуют адепты FIRE, а потом опять впроголодь, но уже не работая
Это мои «Важно / Неважно». Активные трейдеры поднимут меня на смех. Так как с их точки зрения можно получать намного бОльший доход, а не ждать дивиденды, вот только надо дно поймать и «разумное» плечо использовать, а шорты, чтобы зарабатывать при любом движении рынка.
Адепты FIRE закидают меня дошираком, так как мне не нравится идея тотальной экономии на том, что я люблю (Хорошие стейки, Netflix до СВО, сходить на каток семьёй и много чего ещё)
-
Не является индивидуальной инвестиционной рекомендацией
👍26🔥3❤2