Инвестировать не просто важно, это необходимо. Особенно в России
Когда заходит речь об инвестировании большинство людей воспринимают инвестирование как историю про «Не работать и комфортно себя чувствовать не дожидаясь пенсии, желательно к 30-35 годам». Такие вот розовые мечты с летающими пони.
Это конечно достойная цель. И конечно же такие люди есть. Но Концепция FIRE (Financial Independence, Retire Early - Финансовая Независимость — Ранняя Пенсия) интересная, когда ты можешь легко откладывать 50% своего дохода или больше. Но в РФ со средней ЗП 61 678 ₽ откладывать большие суммы сложно.
Поэтому из-за масштаба задачи многие откладывают процесс начала инвестирования, либо в принципе его не начинают. Так как чтобы был доход аналогичный средней пенсии в 21 864 ₽ в месяц необходимо 2,5-3 ₽ млн (если мы говорим про самый надёжный инструмент в РФ - Облигации Федерального Займа или ОФЗ). А потратить 2,5 млн можно намного интересней и сейчас, а не ждать условное «потом».
Лучше воспринимать инвестиции шире, т.е. Инвестирование — это ещё один источник дохода, который сможет вас поддержать, тогда, когда вам это потребуется (желательно, чтобы таких источников дохода было несколько и они были независимыми друг от друга). Условное хобби/подработка в которое надо вложить какую-то сумму (купить нужный инструмент) и в случае форсмажора у вас будет небольшой (а может и большой) источник дохода.
У такого подхода много плюсов:
▪️ Можно начать инвестировать хоть по 1000 ₽, покупать, к примеру, ОФЗ и радоваться когда на эту 1000 ₽ приходит 100 ₽ раз в год (это уже пассивный доход).
▪️ В отличии от условной подработки не требует дополнительного времени. Сам процесс инвестирования не занимает много времени. По большей части это скучный процесс в пару кликов с каждого прихода ЗП (или поступления денег от других источников дохода)
▪️ Когда суммы становятся осязаемыми, можно себя порадовать и купить что-нибудь не нужное, но приятное. (Адепты FIRE подавились бы дошираком на этом пункте, ведь там тотальная экономия).
Ждать не обязательно долго. К примеру в свой публичный портфель я покупал Сургутнефтегаз $SNGS в 2019 на 56 000 ₽, в 2021 пришли приятные дивиденды в 10 000 ₽, а 2022 - 7 000 ₽ (да, после СВО компании так же платят дивиденды)
▪️ На рынке РФ всегда хватало историй с хорошими дивидендными выплатами, сейчас их не стало меньше. К примеру НОВАТЭК $NVTK и ФосАгро $PHOR - Предсказуемость дивидендной политики, рисков с условным ОФЗ больше, но и прибыль выше. Если говорить про создание дохода, то диверсификация обязательное условие. Про эти (и не только) акции регулярно писал
Почему инвестировать необходимо
Мы не можем контролировать всего. Но если проблему можно решить за деньги, то это уже не проблема, а расходы. Инвестируя вы создаёте себе источник дохода, который не зависит от вашей активности. И если, по какой-то причине, вы не сможете работать, то доход от инвестиций сгладит негативные последствия. Будь то Ковид, СВО, Серьёзная болезнь или сокращение на работе.
Так же инвестирование защищает ваши деньги от инфляции. А инфляция в РФ любит покусать обычных людей, так за 2022 почти 12%, при сохранении такой инфляции деньги «под подушкой» просто обесценятся в 2 раза за 6 лет
Не так важно на кого вы надеетесь, на государство, детей или может вам нравится выражение «Live fast, die young». Если у вас будет дополнительный источник дохода, он пригодится, если что-то пойдёт не по плану. А это обязательно случиться, вопрос только когда.
-
Не является индивидуальной инвестиционной рекомендацией
Когда заходит речь об инвестировании большинство людей воспринимают инвестирование как историю про «Не работать и комфортно себя чувствовать не дожидаясь пенсии, желательно к 30-35 годам». Такие вот розовые мечты с летающими пони.
Это конечно достойная цель. И конечно же такие люди есть. Но Концепция FIRE (Financial Independence, Retire Early - Финансовая Независимость — Ранняя Пенсия) интересная, когда ты можешь легко откладывать 50% своего дохода или больше. Но в РФ со средней ЗП 61 678 ₽ откладывать большие суммы сложно.
Поэтому из-за масштаба задачи многие откладывают процесс начала инвестирования, либо в принципе его не начинают. Так как чтобы был доход аналогичный средней пенсии в 21 864 ₽ в месяц необходимо 2,5-3 ₽ млн (если мы говорим про самый надёжный инструмент в РФ - Облигации Федерального Займа или ОФЗ). А потратить 2,5 млн можно намного интересней и сейчас, а не ждать условное «потом».
Лучше воспринимать инвестиции шире, т.е. Инвестирование — это ещё один источник дохода, который сможет вас поддержать, тогда, когда вам это потребуется (желательно, чтобы таких источников дохода было несколько и они были независимыми друг от друга). Условное хобби/подработка в которое надо вложить какую-то сумму (купить нужный инструмент) и в случае форсмажора у вас будет небольшой (а может и большой) источник дохода.
У такого подхода много плюсов:
▪️ Можно начать инвестировать хоть по 1000 ₽, покупать, к примеру, ОФЗ и радоваться когда на эту 1000 ₽ приходит 100 ₽ раз в год (это уже пассивный доход).
▪️ В отличии от условной подработки не требует дополнительного времени. Сам процесс инвестирования не занимает много времени. По большей части это скучный процесс в пару кликов с каждого прихода ЗП (или поступления денег от других источников дохода)
▪️ Когда суммы становятся осязаемыми, можно себя порадовать и купить что-нибудь не нужное, но приятное. (Адепты FIRE подавились бы дошираком на этом пункте, ведь там тотальная экономия).
Ждать не обязательно долго. К примеру в свой публичный портфель я покупал Сургутнефтегаз $SNGS в 2019 на 56 000 ₽, в 2021 пришли приятные дивиденды в 10 000 ₽, а 2022 - 7 000 ₽ (да, после СВО компании так же платят дивиденды)
▪️ На рынке РФ всегда хватало историй с хорошими дивидендными выплатами, сейчас их не стало меньше. К примеру НОВАТЭК $NVTK и ФосАгро $PHOR - Предсказуемость дивидендной политики, рисков с условным ОФЗ больше, но и прибыль выше. Если говорить про создание дохода, то диверсификация обязательное условие. Про эти (и не только) акции регулярно писал
Почему инвестировать необходимо
Мы не можем контролировать всего. Но если проблему можно решить за деньги, то это уже не проблема, а расходы. Инвестируя вы создаёте себе источник дохода, который не зависит от вашей активности. И если, по какой-то причине, вы не сможете работать, то доход от инвестиций сгладит негативные последствия. Будь то Ковид, СВО, Серьёзная болезнь или сокращение на работе.
Так же инвестирование защищает ваши деньги от инфляции. А инфляция в РФ любит покусать обычных людей, так за 2022 почти 12%, при сохранении такой инфляции деньги «под подушкой» просто обесценятся в 2 раза за 6 лет
Не так важно на кого вы надеетесь, на государство, детей или может вам нравится выражение «Live fast, die young». Если у вас будет дополнительный источник дохода, он пригодится, если что-то пойдёт не по плану. А это обязательно случиться, вопрос только когда.
-
Не является индивидуальной инвестиционной рекомендацией

👍18🔥4❤2😁2
Как Год встретишь так его и проведешь.
Во всяком случае в 9 из 10 раз
Интересная статистика за 10 Лет по Индексу ММВБ. Как проходил Январь, так вёл себя Индекс весь год. Выбивается из общей статистики 2021 изменение было менее 1% (-0,4%), при этом по итогу года был рост +15%
Так что можно с большой долей вероятности предположить, что 2023 год порадует инвесторов. Плюс время в рынке, важнее времени входа в рынок
ТОП 5 Самых доходных акции индекса за 10 лет (с учётом дивидендов):
1️⃣ФосАгро $PHOR +1100%
2️⃣ПИК $PIKK +1095%
3️⃣Полюс Золото $PLZL +870%
4️⃣Северсталь $CHMF +681%
5️⃣Префы Татнефти $TATNP +673%
Помните только, что Прошлые результаты НЕ являются гарантией будущих результатов 😉
-
Не является индивидуальной инвестиционной рекомендацией
Во всяком случае в 9 из 10 раз
Интересная статистика за 10 Лет по Индексу ММВБ. Как проходил Январь, так вёл себя Индекс весь год. Выбивается из общей статистики 2021 изменение было менее 1% (-0,4%), при этом по итогу года был рост +15%
Так что можно с большой долей вероятности предположить, что 2023 год порадует инвесторов. Плюс время в рынке, важнее времени входа в рынок
ТОП 5 Самых доходных акции индекса за 10 лет (с учётом дивидендов):
1️⃣ФосАгро $PHOR +1100%
2️⃣ПИК $PIKK +1095%
3️⃣Полюс Золото $PLZL +870%
4️⃣Северсталь $CHMF +681%
5️⃣Префы Татнефти $TATNP +673%
Помните только, что Прошлые результаты НЕ являются гарантией будущих результатов 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍11😁2🤔2
Не так страшен «добровольный взнос», каким он кажется и о чём действительно следует грустить
Что произошло?
Прошла новость, о том, что власти обсуждают с бизнесом разовый добровольный взнос в бюджет. Т.е. Заработал — поделись. Как сказал первый вице-премьер Андрей Белоусов платёж в формате «windfall tax» (дословно налог на «доходы, принесенные ветром»)
На этом рынок резко погрустнел, в моменте падая более чем на 1.7% (с роста ранее 0,7%). Особо внушительные, не вникнув, стали говорить о добивании рынка и скором конце фондового рынка РФ (опять)
На что надо обратить внимание?
Основной тезис который нужно вынести в принципе за скобки, что основные акционеры и есть государство (я сейчас о гос компаниях конечно, а не о различных кооперативах и спортивных секциях)
1️⃣ Власти пока обсуждают эту инициативу. Это обычный рабочий процесс, есть кто хочет забрать, есть кто не хочет, чтобы забирали. «Прорабатывают вопросы и варианты», как говорится, так что паниковать явно рано. Как бы вы отнеслись, если бы узнали (допустим), что на столе лежит вариант обязать гос компании платить больше дивидендов?
2️⃣ По цифрам. Речь идёт о добровольном перечислении примерно 250 млрд рублей. Рядовому гражданину со средней ЗП в чуть более 60 тр сумма кажется внушительной. Но по данным Росстата за первое полугодие 2022 компании РФ получили сальдированную прибыль (прибыль минус убыток) в 16,6 трлн совсем другой порядок.
Или с другой стороны. Это всего 1% капитализации от компаний-экспортёров. Которым предлагают поделиться. Тоже не много.
3️⃣ Налоговый режим ни кто не обсуждает менять. Т.е. долгосрочно картинка не меняется. Для спекулянтов может и стресс, долгосрочному инвестора не должно сильно волновать.
О чём действительно следует грустить, что падение такое небольшое. Роснефть $ROSN -1,3%, Новатэк $NVTK -1%, Сургутнефтегаз $SNGS который хорошо вырос последний месяц -1,99%. Это так, обычный шум, коррекции давно нет, а закупиться хочется 😔
-
Не является индивидуальной инвестиционной рекомендацией
Что произошло?
Прошла новость, о том, что власти обсуждают с бизнесом разовый добровольный взнос в бюджет. Т.е. Заработал — поделись. Как сказал первый вице-премьер Андрей Белоусов платёж в формате «windfall tax» (дословно налог на «доходы, принесенные ветром»)
На этом рынок резко погрустнел, в моменте падая более чем на 1.7% (с роста ранее 0,7%). Особо внушительные, не вникнув, стали говорить о добивании рынка и скором конце фондового рынка РФ (опять)
На что надо обратить внимание?
Основной тезис который нужно вынести в принципе за скобки, что основные акционеры и есть государство (я сейчас о гос компаниях конечно, а не о различных кооперативах и спортивных секциях)
1️⃣ Власти пока обсуждают эту инициативу. Это обычный рабочий процесс, есть кто хочет забрать, есть кто не хочет, чтобы забирали. «Прорабатывают вопросы и варианты», как говорится, так что паниковать явно рано. Как бы вы отнеслись, если бы узнали (допустим), что на столе лежит вариант обязать гос компании платить больше дивидендов?
2️⃣ По цифрам. Речь идёт о добровольном перечислении примерно 250 млрд рублей. Рядовому гражданину со средней ЗП в чуть более 60 тр сумма кажется внушительной. Но по данным Росстата за первое полугодие 2022 компании РФ получили сальдированную прибыль (прибыль минус убыток) в 16,6 трлн совсем другой порядок.
Или с другой стороны. Это всего 1% капитализации от компаний-экспортёров. Которым предлагают поделиться. Тоже не много.
3️⃣ Налоговый режим ни кто не обсуждает менять. Т.е. долгосрочно картинка не меняется. Для спекулянтов может и стресс, долгосрочному инвестора не должно сильно волновать.
О чём действительно следует грустить, что падение такое небольшое. Роснефть $ROSN -1,3%, Новатэк $NVTK -1%, Сургутнефтегаз $SNGS который хорошо вырос последний месяц -1,99%. Это так, обычный шум, коррекции давно нет, а закупиться хочется 😔
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔4😁2💩2
Хорошая Инфографика от Открытия.
Крупнейшие компании потребительского сектора РФ (по капитализации)
Потребительский сектор остается одним из наиболее устойчивых категорий потребительских расходов, как бы сильно не менялась экономика люди будут продолжать покупать товары первой необходимости.
Впечатляет сильный рост Fix Price $FIXP с их моделью жестких дискаунтеров.
У X5 Group $FIVE всё хорошо, но вот иностранная «прописка» останавливает от инвестирования.
У Магнита $MGNT нет рисков иностранной регистрации, плюс как ведущий игрок рынка мне кажется самой интересной идеей в данный момент, держу у себя в портфеле.
-
Не является индивидуальной инвестиционной рекомендацией
Крупнейшие компании потребительского сектора РФ (по капитализации)
Потребительский сектор остается одним из наиболее устойчивых категорий потребительских расходов, как бы сильно не менялась экономика люди будут продолжать покупать товары первой необходимости.
Впечатляет сильный рост Fix Price $FIXP с их моделью жестких дискаунтеров.
У X5 Group $FIVE всё хорошо, но вот иностранная «прописка» останавливает от инвестирования.
У Магнита $MGNT нет рисков иностранной регистрации, плюс как ведущий игрок рынка мне кажется самой интересной идеей в данный момент, держу у себя в портфеле.
-
Не является индивидуальной инвестиционной рекомендацией
👍11🤔3😁1
О чём говорят результаты Самолёта $SMLT
О том, что разбирали тут много раз. Девелоперов хоронят слишком рано )
По цифрам:
- рост выручки +49% за 2022 (195 млрд руб.)
- рост выручки на 2023 запланирован в 80% в 2023! (350 млрд руб.)
- Чистая прибыль +57% г/г (22,2 млрд руб.) т.е. дивиденды есть с чего платить 😉
Доля Самолёта на рынке Москвы выросла с 12% до 17% за год. (А совсем недавно разбирали, что всё не так уж плохо в Москве с продажами)
-
Не является индивидуальной инвестиционной рекомендацией
О том, что разбирали тут много раз. Девелоперов хоронят слишком рано )
По цифрам:
- рост выручки +49% за 2022 (195 млрд руб.)
- рост выручки на 2023 запланирован в 80% в 2023! (350 млрд руб.)
- Чистая прибыль +57% г/г (22,2 млрд руб.) т.е. дивиденды есть с чего платить 😉
Доля Самолёта на рынке Москвы выросла с 12% до 17% за год. (А совсем недавно разбирали, что всё не так уж плохо в Москве с продажами)
-
Не является индивидуальной инвестиционной рекомендацией
👍3🔥3🤔2
This media is not supported in your browser
VIEW IN TELEGRAM
#пятничный_мем
У каждого Инвестора своя стратегия 😃
У каждого Инвестора своя стратегия 😃
😁17👍3🔥2
В чем разница между сбережениями и инвестициями?
Чтобы в один прекрасный февральский день не обнаружить, что ваши сбережения упали в стоимости в два раза и плюсом к этому их ещё и заморозили на несколько недель и вам ничего с этим не сделать. Есть важный момент с которым лучше разобраться перед тем как начинать инвестировать: Инвестиции ≠ Сбережения «на чёрный день»
Многие рассматривают сбережениями и инвестиции как синонимы и это не удивительно. Так как задачи которые решаются в обоих случаях очень схожи, но на самом деле разница есть и она существенная.
Сейчас кто-то может про себя подумать что-то вроде:
А не ты ли недавно писал, что «Инвестирование — это ещё один источник дохода, который сможет вас поддержать, тогда, когда вам это потребуется», это ли не Сбережения «на чёрный день»?
Как я уже написал чуть выше, я с вами согласен, инвестиции и сбережения очень похожи. Но разница всё-таки есть.
Сбережения это часть вашего дохода (активного или пассивного не так важно), которую вы отложили, чтобы потратить, просто позже (возможно никогда, но это не точно).
Так называемая «подушка безопасности» которая срабатывает в экстренной ситуации. Обычно принято считать её размер в месячных тратах. Идеального значения нет. Если подушки сейчас нет совсем, то трёх месячный резерв позволит вам вдохнуть полной грудью. Будет больше размер, отлично.
Шестимесячная подушка отличный вариант, больше (на мой взгляд) уже не так целесообразно оставлять именно в Сбережениях. Разберём это подробно как-нибудь в другой раз, но сейчас о разнице между Инвестициями и Сбережениями
💰 Зачем сбережения?
Так как Сбережения вы собираетесь тратить, то крайне глупо их вкладывать в рискованные активы (любые акции это серьёзный риск, не говоря про производные инструменты). Тут отличный вариант банковский вклад и короткие ОФЗ (т.е. там где скоро срок погашения). Но как вы понимаете ни о каком заработке тут речи не идёт. Тут задача просто сохранить сумму, чтобы её с одной стороны не съела инфляция, с другой стороны в любой момент можно было бы легко использовать.
💸А что же тогда инвестиции?
Задача инвестирования это заставить ваши деньги работать на вас, вкладывая их в различные инструменты Акции, Недвижимости, Длинные ОФЗ (у длинных облигаций, как правило, доходность выше чем у коротких), ВДО (Высокодоходные облигации) и т.п. Чем они похожи между собой? У них выше риск. Как он может реализоваться? Ковидное падение 2020, или событиях начала 2022, корпоративный риск (к примеру банкротство или суды) и т.п.
Разница в том, что тут вы уже НЕ планируете тратить сумму которую вкладываете.
В таком случае Приостановка торгов в Феврале 2022 не сильно на вас скажется, так как вы и не планировали тратить эти деньги, а временное падение цены Лукойла $LKOH, Новатэка $NVTK или префов Сургутнефтегаза $SNGSP в вашем портфеле вас не сильно расстроит, так как дивиденды продолжают приходить, а котировки со временем отрастут (а если нет, то есть диверсификация и это мы тоже как-нибудь разберём подробно).
Так что ваши инвестиции работают на вас, а ваши сбережения спасают вас, что бы не потратить инвестиции в самый неподходящий момент.
-
Не является индивидуальной инвестиционной рекомендацией
Чтобы в один прекрасный февральский день не обнаружить, что ваши сбережения упали в стоимости в два раза и плюсом к этому их ещё и заморозили на несколько недель и вам ничего с этим не сделать. Есть важный момент с которым лучше разобраться перед тем как начинать инвестировать: Инвестиции ≠ Сбережения «на чёрный день»
Многие рассматривают сбережениями и инвестиции как синонимы и это не удивительно. Так как задачи которые решаются в обоих случаях очень схожи, но на самом деле разница есть и она существенная.
Сейчас кто-то может про себя подумать что-то вроде:
А не ты ли недавно писал, что «Инвестирование — это ещё один источник дохода, который сможет вас поддержать, тогда, когда вам это потребуется», это ли не Сбережения «на чёрный день»?
Как я уже написал чуть выше, я с вами согласен, инвестиции и сбережения очень похожи. Но разница всё-таки есть.
Сбережения это часть вашего дохода (активного или пассивного не так важно), которую вы отложили, чтобы потратить, просто позже (возможно никогда, но это не точно).
Так называемая «подушка безопасности» которая срабатывает в экстренной ситуации. Обычно принято считать её размер в месячных тратах. Идеального значения нет. Если подушки сейчас нет совсем, то трёх месячный резерв позволит вам вдохнуть полной грудью. Будет больше размер, отлично.
Шестимесячная подушка отличный вариант, больше (на мой взгляд) уже не так целесообразно оставлять именно в Сбережениях. Разберём это подробно как-нибудь в другой раз, но сейчас о разнице между Инвестициями и Сбережениями
💰 Зачем сбережения?
Так как Сбережения вы собираетесь тратить, то крайне глупо их вкладывать в рискованные активы (любые акции это серьёзный риск, не говоря про производные инструменты). Тут отличный вариант банковский вклад и короткие ОФЗ (т.е. там где скоро срок погашения). Но как вы понимаете ни о каком заработке тут речи не идёт. Тут задача просто сохранить сумму, чтобы её с одной стороны не съела инфляция, с другой стороны в любой момент можно было бы легко использовать.
💸А что же тогда инвестиции?
Задача инвестирования это заставить ваши деньги работать на вас, вкладывая их в различные инструменты Акции, Недвижимости, Длинные ОФЗ (у длинных облигаций, как правило, доходность выше чем у коротких), ВДО (Высокодоходные облигации) и т.п. Чем они похожи между собой? У них выше риск. Как он может реализоваться? Ковидное падение 2020, или событиях начала 2022, корпоративный риск (к примеру банкротство или суды) и т.п.
Разница в том, что тут вы уже НЕ планируете тратить сумму которую вкладываете.
В таком случае Приостановка торгов в Феврале 2022 не сильно на вас скажется, так как вы и не планировали тратить эти деньги, а временное падение цены Лукойла $LKOH, Новатэка $NVTK или префов Сургутнефтегаза $SNGSP в вашем портфеле вас не сильно расстроит, так как дивиденды продолжают приходить, а котировки со временем отрастут (а если нет, то есть диверсификация и это мы тоже как-нибудь разберём подробно).
Так что ваши инвестиции работают на вас, а ваши сбережения спасают вас, что бы не потратить инвестиции в самый неподходящий момент.
-
Не является индивидуальной инвестиционной рекомендацией

👍20❤4🔥3
Время возвращаться домой
VK $VKCO объявили, что Совет директоров одобрил потенциальную редомициляцию (перерегистрацию или простыми словами переезд) в РФ
Тема про редомиляцию поднимается последнее время достаточно часто. О подобных планах заявляли ранее РусАгро $AGRO (Кипр), Х5 Group $FIVE (Нидерланды), Полиметалл $POLY (остров Джерси) и т.д. Всего на МосБирже 19 компаний с зарубежной пропиской. Заявление VK ещё один позитивный сигнал для рынка.
У компаний основной бизнес и акционеры сосредоточены в РФ, а торги на Мосбирже происходят в форме расписок или иностранных акций. Крупным инвесторам нормально не проголосовать, дивиденды не получить. Так что переезд в РФ (и другие дружественные юрисдикции) решит часть проблем.
Правда пока нет понимания по срокам и каким образом произойдёт конвертация текущих расписок в акции новой структуры в РФ. Но можно предположить, что скорей всего процесс будет организован как параллельный листинг новой компании VK РФ и далее делистинг расписок VK с Британских Виргинских островов
Для рядовых инвесторов, скорей всего, организует всё брокер. В любом случае история с редомиляцией это позитив и дополнительный драйвер для роста для всего рынка
-
Не является индивидуальной инвестиционной рекомендацией
VK $VKCO объявили, что Совет директоров одобрил потенциальную редомициляцию (перерегистрацию или простыми словами переезд) в РФ
Тема про редомиляцию поднимается последнее время достаточно часто. О подобных планах заявляли ранее РусАгро $AGRO (Кипр), Х5 Group $FIVE (Нидерланды), Полиметалл $POLY (остров Джерси) и т.д. Всего на МосБирже 19 компаний с зарубежной пропиской. Заявление VK ещё один позитивный сигнал для рынка.
У компаний основной бизнес и акционеры сосредоточены в РФ, а торги на Мосбирже происходят в форме расписок или иностранных акций. Крупным инвесторам нормально не проголосовать, дивиденды не получить. Так что переезд в РФ (и другие дружественные юрисдикции) решит часть проблем.
Правда пока нет понимания по срокам и каким образом произойдёт конвертация текущих расписок в акции новой структуры в РФ. Но можно предположить, что скорей всего процесс будет организован как параллельный листинг новой компании VK РФ и далее делистинг расписок VK с Британских Виргинских островов
Для рядовых инвесторов, скорей всего, организует всё брокер. В любом случае история с редомиляцией это позитив и дополнительный драйвер для роста для всего рынка
-
Не является индивидуальной инвестиционной рекомендацией

👍7🤔2
Коррекция которую давно ждали.
Индекс МосБиржи обвалился сегодня на хороших объёмах почти на 3%. Причины? - Геополитическая напряженность и санкционные риски.
Предстоящие заседания Госдумы и Совета федерации, 10-й юбилейный пакет пакетов от ЕС. Призывы Германии и Франции покинуть территорию Белоруссии. Выбирать есть из чего 😄. За рынком ослаб и рубль, курс доллара $USDRUB выше 74,5.
Хуже рынка финансовый сектор, Тинькофф $TCSG потерял более 7%, Сбер $SBER почти 3%.
Скорей всего падение продолжится, а значит скоро снова можно будет взять активов по хорошим ценам. Слабеющий рубль, это растущая маржинальность всех экспортёров. А хорошая маржинальность, это хорошие дивиденды
Пора присмотреться к Виш листу и составить список покупок
-
Не является индивидуальной инвестиционной рекомендацией
Индекс МосБиржи обвалился сегодня на хороших объёмах почти на 3%. Причины? - Геополитическая напряженность и санкционные риски.
Предстоящие заседания Госдумы и Совета федерации, 10-й юбилейный пакет пакетов от ЕС. Призывы Германии и Франции покинуть территорию Белоруссии. Выбирать есть из чего 😄. За рынком ослаб и рубль, курс доллара $USDRUB выше 74,5.
Хуже рынка финансовый сектор, Тинькофф $TCSG потерял более 7%, Сбер $SBER почти 3%.
Скорей всего падение продолжится, а значит скоро снова можно будет взять активов по хорошим ценам. Слабеющий рубль, это растущая маржинальность всех экспортёров. А хорошая маржинальность, это хорошие дивиденды
Пора присмотреться к Виш листу и составить список покупок
-
Не является индивидуальной инвестиционной рекомендацией
👍11🔥1🤔1
🤔 Когда делать покупки в инвестиционный портфель?
Очень часто прилетают вопросы вроде: «Сейчас пора покупать или подождать когда сильней упадёт?», «Как думаешь падение продолжится?», «Рынок сильно вырос, сейчас покупать или может подождать когда упадёт?», «Сбер $SBER ещё упадёт или можно уже брать?» и т.д. всё это можно свести к одному вопросу: А когда, собственно, покупать?
Ответ тут простой. Добавлять активы в инвестиционный портфель нужно всегда. Если вы не занимаетесь спекулированием на терминал в тайне от родных. А хотите сохранить деньги и/или обеспечить себе ещё один небольшой источник дохода, то процесс инвестирования должен быть простым и перманентным занятием, в идеале скучным и рутинным.
Допустим вы покупаете облигации на ИИС каждый месяц на 5 000/10 000/20 000 рублей, получаете купонный доход на уровне +/- инфляции и реинвестируете купоны, а по итогам года возвращаете ещё и 13% (так как у вас ИИС). Вы обогнали инфляцию, вы великолепны. Ваши активы растут.
🥱 Скучно?
Добавим в портфель немного голубых фишек с хорошей див доходностью: Лукойл $LKOH и Новатэк $NVTK. Потенциальная див доходность выше, чем у облигаций. Но и цена самих акций может меняться значительней. Постойте, но если вы не собираетесь продавать (обсуждали разницу между сбережениями и инвестициями совсем недавно) эти акции, а див доходность вас устраивает, то надо ли сильно переживать из-за точки входа? Плюс из-за регулярных покупок получится некая средняя цена
Главное вовремя остановиться в подборе инструментов и не забывать про свою цель. Читаешь так на первый взгляд хороших людей, пишут про долгосрочные инвестиции, а потом то битком поспекулируют, то фьючерсы в портфель добавят. И вот они уже ищут идеальную точку входа, рассуждают об уровнях и волновом анализе. А долгосрочные инвестиции это же скучно
Тратить усилия надо на создание капитала и увеличение активов, реинвестирование купонов/дивиденов/ренты/процентов ну и так далее. Потом приложить усилия и аккуратно разложить по разным активам, который каждый сам по себе достаточно надёжный. Как говорил старина Баффет: «Первое правило — никогда не терять деньги.» Кто помнит второе правило?
Самый надёжный актив - это деньги, но деньги сами по себе съедает инфляция. Мне некомфортно если кэша слишком много, но и отсутствие кэша мне тоже некомфортно, вдруг распродажа на рынке, а я уже в активах (а плечи это зло, в любом виде). Поэтому покупки происходят регулярно, а во время распродаж они становятся больше.
Если мы говорим, про долгосрочный инвестиционный портфель, то ответ на вопрос «А когда покупать? » — Всегда!
-
Не является индивидуальной инвестиционной рекомендацией
Очень часто прилетают вопросы вроде: «Сейчас пора покупать или подождать когда сильней упадёт?», «Как думаешь падение продолжится?», «Рынок сильно вырос, сейчас покупать или может подождать когда упадёт?», «Сбер $SBER ещё упадёт или можно уже брать?» и т.д. всё это можно свести к одному вопросу: А когда, собственно, покупать?
Ответ тут простой. Добавлять активы в инвестиционный портфель нужно всегда. Если вы не занимаетесь спекулированием на терминал в тайне от родных. А хотите сохранить деньги и/или обеспечить себе ещё один небольшой источник дохода, то процесс инвестирования должен быть простым и перманентным занятием, в идеале скучным и рутинным.
Допустим вы покупаете облигации на ИИС каждый месяц на 5 000/10 000/20 000 рублей, получаете купонный доход на уровне +/- инфляции и реинвестируете купоны, а по итогам года возвращаете ещё и 13% (так как у вас ИИС). Вы обогнали инфляцию, вы великолепны. Ваши активы растут.
🥱 Скучно?
Добавим в портфель немного голубых фишек с хорошей див доходностью: Лукойл $LKOH и Новатэк $NVTK. Потенциальная див доходность выше, чем у облигаций. Но и цена самих акций может меняться значительней. Постойте, но если вы не собираетесь продавать (обсуждали разницу между сбережениями и инвестициями совсем недавно) эти акции, а див доходность вас устраивает, то надо ли сильно переживать из-за точки входа? Плюс из-за регулярных покупок получится некая средняя цена
Главное вовремя остановиться в подборе инструментов и не забывать про свою цель. Читаешь так на первый взгляд хороших людей, пишут про долгосрочные инвестиции, а потом то битком поспекулируют, то фьючерсы в портфель добавят. И вот они уже ищут идеальную точку входа, рассуждают об уровнях и волновом анализе. А долгосрочные инвестиции это же скучно
Тратить усилия надо на создание капитала и увеличение активов, реинвестирование купонов/дивиденов/ренты/процентов ну и так далее. Потом приложить усилия и аккуратно разложить по разным активам, который каждый сам по себе достаточно надёжный. Как говорил старина Баффет: «Первое правило — никогда не терять деньги.» Кто помнит второе правило?
Самый надёжный актив - это деньги, но деньги сами по себе съедает инфляция. Мне некомфортно если кэша слишком много, но и отсутствие кэша мне тоже некомфортно, вдруг распродажа на рынке, а я уже в активах (а плечи это зло, в любом виде). Поэтому покупки происходят регулярно, а во время распродаж они становятся больше.
Если мы говорим, про долгосрочный инвестиционный портфель, то ответ на вопрос «А когда покупать? » — Всегда!
-
Не является индивидуальной инвестиционной рекомендацией
👍44🔥8🤔4❤3😁2💯1
#пятничный_мем продолжает вчерашнюю тему, когда надо покупать и сразу даёт ответ, а когда же надо продавать 😸
😁13🔥3❤2👍1
Короткая, но насыщенная неделя будет держать в напряжении весь рынок.
Что нас ждёт? Президенты США и РФ выступят с обращениями, США и ЕС объявят новые санкции, а Китай скажет как он видит мирное урегулирование конфликта. Ждёт ли нас новый виток эскалации или может быть всё обойдётся?
Завтра
Послание Президента Федеральному собранию и Послание Байдена гражданам и президенту РФ
В среду
Внеочередное заседание Совфеда и Госдумы РФ, а ЕС должны утвердить новый пакет санкций на предотвращении обхода санкций
В Четверг
Отдыхаем. 23 Февраля всё-таки
В Пятницу
США должны утвердить новый пакет санкций на предотвращении обхода санкций, а ещё в пятницу первая годовщина СВО и Си Цзиньпин выступит с «мирной речью» и озвучит план по урегулированию конфликта (Кстати, Китай призывает уважать законные интересы РФ, так что интересно будет послушать)
Инвесторам, которые ориентируются на дивидендные компании РФ можно приготовится делать покупки в случае распродажи на рынке.
Интересно смотрятся и истории ориентированные на внутренний рынок вроде Московской биржи $MOEX, Белуги $BELU или Магнита $MGNT, и экспортёры, так как на ослаблении рубля $USDRUB ближайшие отчёты будут смотреться не плохо
-
Не является индивидуальной инвестиционной рекомендацией
Что нас ждёт? Президенты США и РФ выступят с обращениями, США и ЕС объявят новые санкции, а Китай скажет как он видит мирное урегулирование конфликта. Ждёт ли нас новый виток эскалации или может быть всё обойдётся?
Завтра
Послание Президента Федеральному собранию и Послание Байдена гражданам и президенту РФ
В среду
Внеочередное заседание Совфеда и Госдумы РФ, а ЕС должны утвердить новый пакет санкций на предотвращении обхода санкций
В Четверг
Отдыхаем. 23 Февраля всё-таки
В Пятницу
США должны утвердить новый пакет санкций на предотвращении обхода санкций, а ещё в пятницу первая годовщина СВО и Си Цзиньпин выступит с «мирной речью» и озвучит план по урегулированию конфликта (Кстати, Китай призывает уважать законные интересы РФ, так что интересно будет послушать)
Инвесторам, которые ориентируются на дивидендные компании РФ можно приготовится делать покупки в случае распродажи на рынке.
Интересно смотрятся и истории ориентированные на внутренний рынок вроде Московской биржи $MOEX, Белуги $BELU или Магнита $MGNT, и экспортёры, так как на ослаблении рубля $USDRUB ближайшие отчёты будут смотреться не плохо
-
Не является индивидуальной инвестиционной рекомендацией
👍10🤔3😁1
Негативные ожидания не оправдались. Девелоперов поддержат, инфляция будет расти, а рубль слабеть.
Или какие выводы можно сделать из выступления Президента
Жёстких заявлений нет. Даже наоборот. Рыночной экономике быть. Бизнесу быть. Хвалят за изобретательность обхода санкций. Аккуратно намекают, что выводить деньги за границу - плохо и делать так не надо.
Из всех отраслей прямую поддержку озвучили только строителям и ЖКХ (не считая конечно ВПК). А именно
Жители новых регионов получат материнский капитал сразу и на всех детей рождённых после 2007, деньги смогут использовать для переезда в другие регионы РФ. А сотрудникам ОПК планируют предоставить арендное жильё по ценам ниже рыночных. (А чтобы много арендного жилья дать, надо сначала много этого жилья купить). Т.е. это миллионы людей которым государство поможет с жилищным вопросом.
Поддержка девелоперов (Самолёт $SMLT, ПИК $PIKK и др.) была ожидаемой, о том, что будут поддерживать уже много раз обсуждали (тут, тут или тут )
Отдельно подробно хотелось бы про доступные кредиты и инфляцию: "Формируется объективные условия для снижения долгосрочных кредитных ставок в экономике, а значит кредит станет доступнее!"
Это конечно большой плюс для бизнеса, кредиты станут доступнее.
Ещё по низким ставкам государству выгоднее будет занимать деньги. Тут тоже плюс.
Ещё низкая ставка = ослабление рубля (о том что слабеющий рубль $USDRUB долгосрочный тренд также обсуждали ещё в прошлом году). Это сразу плюс и для экспортёров (Новатэк $NVTK, Роснефть $ROSN и др.) и для Налоговых поступлений.
Кажется, что тут одни плюсы. Но чрезмерное снижение ставки это быстрый разгон инфляции, прибавить к этому огромные вливания в ВПК ещё один сильный инфляционный импульс. Конкуренция за трудовые ресурсы в определённых сферах и рост ЗП тоже приводит к росту инфляции.
Для меня, как для инвестора, плюсов больше, чем минусов. Да огурцы стали стоить как авокадо в магазине. Но бизнесу надо помогать, ситуация сейчас такая. А через акции я, как инвестор, владею долей бизнеса. А ещё бизнес делится с инвесторами через дивиденды прибылью (Греф сегодня заявил, что Сбер $SBER может начать платить дивиденды уже по итогам 2022).
А в минусе кто копит наличные под матрасом или не вкладывает в активы, потому что зарплата конечно растёт следом за инфляцией, но инфляция всегда впереди
-
Не является индивидуальной инвестиционной рекомендацией
Или какие выводы можно сделать из выступления Президента
Жёстких заявлений нет. Даже наоборот. Рыночной экономике быть. Бизнесу быть. Хвалят за изобретательность обхода санкций. Аккуратно намекают, что выводить деньги за границу - плохо и делать так не надо.
Из всех отраслей прямую поддержку озвучили только строителям и ЖКХ (не считая конечно ВПК). А именно
Жители новых регионов получат материнский капитал сразу и на всех детей рождённых после 2007, деньги смогут использовать для переезда в другие регионы РФ. А сотрудникам ОПК планируют предоставить арендное жильё по ценам ниже рыночных. (А чтобы много арендного жилья дать, надо сначала много этого жилья купить). Т.е. это миллионы людей которым государство поможет с жилищным вопросом.
Поддержка девелоперов (Самолёт $SMLT, ПИК $PIKK и др.) была ожидаемой, о том, что будут поддерживать уже много раз обсуждали (тут, тут или тут )
Отдельно подробно хотелось бы про доступные кредиты и инфляцию: "Формируется объективные условия для снижения долгосрочных кредитных ставок в экономике, а значит кредит станет доступнее!"
Это конечно большой плюс для бизнеса, кредиты станут доступнее.
Ещё по низким ставкам государству выгоднее будет занимать деньги. Тут тоже плюс.
Ещё низкая ставка = ослабление рубля (о том что слабеющий рубль $USDRUB долгосрочный тренд также обсуждали ещё в прошлом году). Это сразу плюс и для экспортёров (Новатэк $NVTK, Роснефть $ROSN и др.) и для Налоговых поступлений.
Кажется, что тут одни плюсы. Но чрезмерное снижение ставки это быстрый разгон инфляции, прибавить к этому огромные вливания в ВПК ещё один сильный инфляционный импульс. Конкуренция за трудовые ресурсы в определённых сферах и рост ЗП тоже приводит к росту инфляции.
Для меня, как для инвестора, плюсов больше, чем минусов. Да огурцы стали стоить как авокадо в магазине. Но бизнесу надо помогать, ситуация сейчас такая. А через акции я, как инвестор, владею долей бизнеса. А ещё бизнес делится с инвесторами через дивиденды прибылью (Греф сегодня заявил, что Сбер $SBER может начать платить дивиденды уже по итогам 2022).
А в минусе кто копит наличные под матрасом или не вкладывает в активы, потому что зарплата конечно растёт следом за инфляцией, но инфляция всегда впереди
-
Не является индивидуальной инвестиционной рекомендацией
👍12🔥5💩3🤔1
История облигаций началась в Месопотамии, развивалась в Венеции, а Российская Империя финансировала с помощью облигаций Русско-турецкую войну (и не только)
📃 Что такое облигация
Простыми словами, облигация — это долг. А именно долговая бумага. С одной стороны есть заёмщик (тот кто выпускает облигации), с другой стороны есть инвестор (тот кто покупает облигации). Заёмщик обещает вернуть сумму облигации (займа) плюс проценты (купоны). Заёмщик может быть крупной (или не очень) компаний, а может быть государством (дружественным или не очень).
🪶 Первые упоминания
Облигации существовали на протяжении тысячелетий, а первые упоминания датируются примерно 2400 г. до н.э. в Месопотамии (современный Ирак).
Глиняная табличка гарантировала оплату зерна. У того кто брал в долг, был поручитель, а валютой выступали зерновые. Самые распространённые займы того времени были на крупный рогатый скот или зерно, а с ростом стада или урожая проценты возвращались кредитору.
🧮 Первые рынки облигаций
Облигации, в том виде которые есть сейчас, появились в 1100-х годах. Венеции необходимо было финансирование своих регулярных войн, а на это уходило много денег. Также Венецианская республика проиграла войну Византийской империи, что сильно ухудшило финансовое состояние.
Вместо решения облагать граждан дополнительными налогами, Венеция принимает решение навязать обязательные ссуды. Граждан обязали покупать ценные бумаги (облигации), которые давали им право на погашение долга в будущем, плюс выплачивались проценты по долгу (5%) два раза в год. Позже подобные облигации становятся ликвидным товаром и зарождается вторичный рынок облигаций.
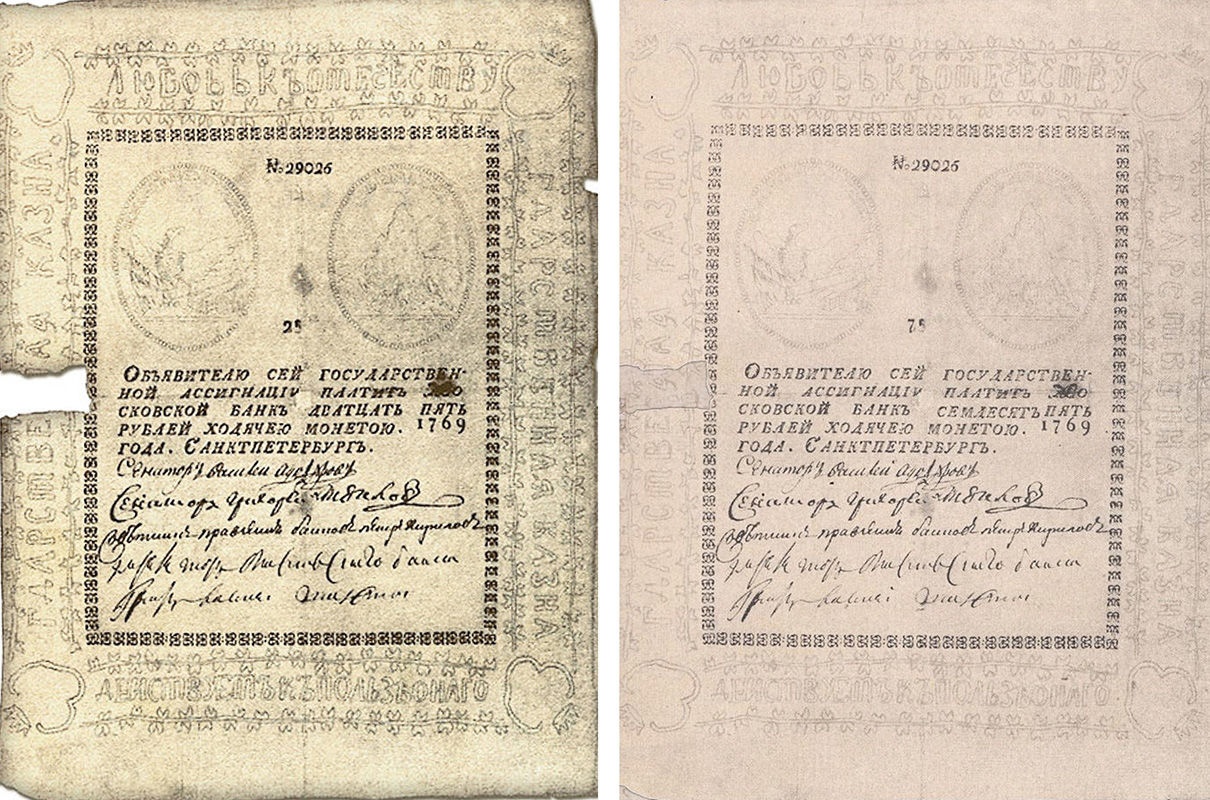
Первый выпуск облигаций Российской Империи
Первые облигации в России появились при Екатерине II в 1769 году. Деньги требовались на Русско-Турецкую войну 1768—1774 годов.
После победы России к ней перешли Крым и Кубань, а турки выплачивали огромную контрибуцию, что позволило России достаточно легко полностью расплатится по обязательствам и позже регулярно пользоваться этим удобным инструментом привлечения денег.
В том числе и во время Первой мировой. Но после прихода к власти в 1917 году большевики отказались от выплат (риски инвестирования есть всегда) декретом ВЦИК от 3 февраля 1918 г. "Об аннулировании государственных займов" все государственные займы, заключенные царским и Временным правительствами были аннулированы.
Сами большевики копировали старые наработки Венецианской республики, а именно добровольно-принудительные займы государству населением.
📱Наши дни
Сейчас нет сложности в покупке облигаций на Фондовом рынке РФ и это не является обязательным (во всяком случае сейчас).
Покупку можно сделать в пару кликов в приложении любимого брокера. Сами облигации часто имеют доходность выше чем банковский вклад с сопоставимыми рисками.
Условный вклад в Сбере $SBER или ВТБ $VTBR даст меньшую доходность, чем облигации того же Сбера или ВТБ. А ещё есть много других эмитентов или государственные облигации - ОФЗ (Облигации федерального займа) с различными параметрами. Но это совсем другая история, которую мы тоже обязательно разберём, не переключайтесь 😉
-
Не является индивидуальной инвестиционной рекомендацией
📃 Что такое облигация
Простыми словами, облигация — это долг. А именно долговая бумага. С одной стороны есть заёмщик (тот кто выпускает облигации), с другой стороны есть инвестор (тот кто покупает облигации). Заёмщик обещает вернуть сумму облигации (займа) плюс проценты (купоны). Заёмщик может быть крупной (или не очень) компаний, а может быть государством (дружественным или не очень).
🪶 Первые упоминания
Облигации существовали на протяжении тысячелетий, а первые упоминания датируются примерно 2400 г. до н.э. в Месопотамии (современный Ирак).
Глиняная табличка гарантировала оплату зерна. У того кто брал в долг, был поручитель, а валютой выступали зерновые. Самые распространённые займы того времени были на крупный рогатый скот или зерно, а с ростом стада или урожая проценты возвращались кредитору.
🧮 Первые рынки облигаций
Облигации, в том виде которые есть сейчас, появились в 1100-х годах. Венеции необходимо было финансирование своих регулярных войн, а на это уходило много денег. Также Венецианская республика проиграла войну Византийской империи, что сильно ухудшило финансовое состояние.
Вместо решения облагать граждан дополнительными налогами, Венеция принимает решение навязать обязательные ссуды. Граждан обязали покупать ценные бумаги (облигации), которые давали им право на погашение долга в будущем, плюс выплачивались проценты по долгу (5%) два раза в год. Позже подобные облигации становятся ликвидным товаром и зарождается вторичный рынок облигаций.
Первый выпуск облигаций Российской Империи
Первые облигации в России появились при Екатерине II в 1769 году. Деньги требовались на Русско-Турецкую войну 1768—1774 годов.
После победы России к ней перешли Крым и Кубань, а турки выплачивали огромную контрибуцию, что позволило России достаточно легко полностью расплатится по обязательствам и позже регулярно пользоваться этим удобным инструментом привлечения денег.
В том числе и во время Первой мировой. Но после прихода к власти в 1917 году большевики отказались от выплат (риски инвестирования есть всегда) декретом ВЦИК от 3 февраля 1918 г. "Об аннулировании государственных займов" все государственные займы, заключенные царским и Временным правительствами были аннулированы.
Сами большевики копировали старые наработки Венецианской республики, а именно добровольно-принудительные займы государству населением.
📱Наши дни
Сейчас нет сложности в покупке облигаций на Фондовом рынке РФ и это не является обязательным (во всяком случае сейчас).
Покупку можно сделать в пару кликов в приложении любимого брокера. Сами облигации часто имеют доходность выше чем банковский вклад с сопоставимыми рисками.
Условный вклад в Сбере $SBER или ВТБ $VTBR даст меньшую доходность, чем облигации того же Сбера или ВТБ. А ещё есть много других эмитентов или государственные облигации - ОФЗ (Облигации федерального займа) с различными параметрами. Но это совсем другая история, которую мы тоже обязательно разберём, не переключайтесь 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍10❤1👎1🤔1
Интерфакс сообщает, что размер "добровольного" взноса в бюджет может составить всего около 5% от прироста прибыли за 2021–2022
Как планируют считать?
Складывают прибыль 2021 и 2022 из суммы вычитают прибыль 2018 и 2019 (2020 в расчётах не участвует)
Источники подчёркивают, что формула пока не окончательная и может меняться. Но примерный ход мысли "сделать универсальную формулу для всех секторов" понятен.
Можно даже посчитать на коленке, кому заплатить придётся больше.
Делается просто. Открывается отчётность за 2018/19/21, оценки доходов за 2022. Вычитаем, берём 5% и смотрим как много это от чистой прибыли за 2022.
Приведу на примере ФосАгро $PHOR (отчёты тут), это наверно один из самых ярких примеров где разница между 18/19 и 21/22 одна из самых больших
Скорректированная чистая прибыль, млрд руб:
2022 (9 мес) - 156,3
2021 - 130,2
2019 - 37,1
2018 - 41,7
156,3 + 130,2 - 37,1 - 41,7 = 207,7 млрд руб
Берём от этой суммы 5% = 10,4 млрд руб на добровольный взнос + ещё добавится сумма за 4 квартал 2022. Но общая сумма не такая уж и критичная для ФосАгро.
Так же можно посчитать, к примеру и для Полюс Золота $PLZL, Мечела $MTLR или Распадской $RASP которые показали хорошую прибыль в 2021
Ещё раз, формула пока не окончательная и может меняться. НО как и писал в начале Февраля не так страшен «добровольный взнос», каким он кажется 😉
-
Не является индивидуальной инвестиционной рекомендацией
Как планируют считать?
Складывают прибыль 2021 и 2022 из суммы вычитают прибыль 2018 и 2019 (2020 в расчётах не участвует)
Источники подчёркивают, что формула пока не окончательная и может меняться. Но примерный ход мысли "сделать универсальную формулу для всех секторов" понятен.
Можно даже посчитать на коленке, кому заплатить придётся больше.
Делается просто. Открывается отчётность за 2018/19/21, оценки доходов за 2022. Вычитаем, берём 5% и смотрим как много это от чистой прибыли за 2022.
Приведу на примере ФосАгро $PHOR (отчёты тут), это наверно один из самых ярких примеров где разница между 18/19 и 21/22 одна из самых больших
Скорректированная чистая прибыль, млрд руб:
2022 (9 мес) - 156,3
2021 - 130,2
2019 - 37,1
2018 - 41,7
156,3 + 130,2 - 37,1 - 41,7 = 207,7 млрд руб
Берём от этой суммы 5% = 10,4 млрд руб на добровольный взнос + ещё добавится сумма за 4 квартал 2022. Но общая сумма не такая уж и критичная для ФосАгро.
Так же можно посчитать, к примеру и для Полюс Золота $PLZL, Мечела $MTLR или Распадской $RASP которые показали хорошую прибыль в 2021
Ещё раз, формула пока не окончательная и может меняться. НО как и писал в начале Февраля не так страшен «добровольный взнос», каким он кажется 😉
-
Не является индивидуальной инвестиционной рекомендацией
👍5😁2👎1
Пару слов об АФК Система $AFKS
АФК Система - Крупнейшая в РФ публичная инвестиционная компания. От других компаний на фондовом рынке РФ Система отличается тем, что сама не производит товары и не оказывает услуги, а приобретает крупные доли, что позволяет ей контролировать денежные потоки других компаний
В портфель проектов входят компании занимающиеся из различных секторов (от сельского хозяйства до медицины, всего 15). Т.е. условно инвестор с хорошо диверсифицированным портфелем
Активы у вас на слуху — МТС $MTSS, Сегежа Групп $SGZH, Озон $OZON, Эталон $ETLN и др
Если оценить вклад всех компаний в ВВП РФ, то получится около 1%, а суммарная стоимость активов более 1,5 трлн руб
Компания конечно интересная и до СВО стабильно платила дивиденды, но сейчас выплат нет, но есть высокая закредитованность. А слухи о возможном IPO некоторых бизнесов, на мой взгляд излишне оптимистичные в текущей ситуации. По этим причинам в свой портфель не добавляю
-
Не является индивидуальной инвестиционной рекомендацией
АФК Система - Крупнейшая в РФ публичная инвестиционная компания. От других компаний на фондовом рынке РФ Система отличается тем, что сама не производит товары и не оказывает услуги, а приобретает крупные доли, что позволяет ей контролировать денежные потоки других компаний
В портфель проектов входят компании занимающиеся из различных секторов (от сельского хозяйства до медицины, всего 15). Т.е. условно инвестор с хорошо диверсифицированным портфелем
Активы у вас на слуху — МТС $MTSS, Сегежа Групп $SGZH, Озон $OZON, Эталон $ETLN и др
Если оценить вклад всех компаний в ВВП РФ, то получится около 1%, а суммарная стоимость активов более 1,5 трлн руб
Компания конечно интересная и до СВО стабильно платила дивиденды, но сейчас выплат нет, но есть высокая закредитованность. А слухи о возможном IPO некоторых бизнесов, на мой взгляд излишне оптимистичные в текущей ситуации. По этим причинам в свой портфель не добавляю
-
Не является индивидуальной инвестиционной рекомендацией
👍9🤔2❤1
Итоги торгов на СПБ Бирже $SPBE за февраль
Коротко: Дела идут не очень, но есть позитивные моменты.
Основной негатив - количество активных счетов инвесторов в феврале снизилось на 3,68% и составило 198,28 тыс. (205,86 тыс. в январе).
И это до санкций ЕС на Тинькофф $TCSG 😔
Из позитивных моментов - рост на 15% объёма сделок китайскими акциями. Но вопрос с инфраструктурами рисками пока не решён (иначе об этом из каждого утюга слышали бы)
Ещё из позитива можно добавить переодически проходящие новости о легализации крипты, создание российско-иранского стейблкоина, легализация майнинга и т.п.
Это добавит Бирже инструментов в перспективе. Вопрос только года 🤔
-
Не является индивидуальной инвестиционной рекомендацией
Коротко: Дела идут не очень, но есть позитивные моменты.
Основной негатив - количество активных счетов инвесторов в феврале снизилось на 3,68% и составило 198,28 тыс. (205,86 тыс. в январе).
И это до санкций ЕС на Тинькофф $TCSG 😔
Из позитивных моментов - рост на 15% объёма сделок китайскими акциями. Но вопрос с инфраструктурами рисками пока не решён (иначе об этом из каждого утюга слышали бы)
Ещё из позитива можно добавить переодически проходящие новости о легализации крипты, создание российско-иранского стейблкоина, легализация майнинга и т.п.
Это добавит Бирже инструментов в перспективе. Вопрос только года 🤔
-
Не является индивидуальной инвестиционной рекомендацией
👍6🤔1😱1