🥳 Курс по облигациям закончен!
И доступен всем желающим для прохождения бесплатно и навсегда.
Сейчас курс включает23 26 уроков, 58 65 тестов самопроверки, более 10.000 13.000 слов и 70.000 почти 100.000 знаков, различные графики, выдержки из эмиссионных документов и конечно забавные картинки, чтобы не было скучно )
Записывайтесь и проходите когда удобно. Отставляйте свои пожелания, чего не хватает в курсе, буду добавлять или убирать лишнее (напишу об этом отдельно).
Из площадок доступен на Stepik (больше всего про него написали) и в Тинькофф. Через телефон можно не ставить их приложение если не хотите, снизу там вариант "открыть как веб". Если проходить с ПК, то достаточно простой регистрации. С другими площадками обсуждение идёт, буду добавлять по возможности.
Поступить на курс можно тут: https://stepik.org/course/145151
Или Тут: https://www.tinkoff.ru/invest/education/courses/bc36d5ed-df7c-4ef2-89a6-357dec752010/
Расскажите о курсе друзьям и кому он может пригодиться
PS
Курс обновляется и дополняется, короткую сводку, что добавляю пишу в канале
И доступен всем желающим для прохождения бесплатно и навсегда.
Сейчас курс включает
Записывайтесь и проходите когда удобно. Отставляйте свои пожелания, чего не хватает в курсе, буду добавлять или убирать лишнее (напишу об этом отдельно).
Из площадок доступен на Stepik (больше всего про него написали) и в Тинькофф. Через телефон можно не ставить их приложение если не хотите, снизу там вариант "открыть как веб". Если проходить с ПК, то достаточно простой регистрации. С другими площадками обсуждение идёт, буду добавлять по возможности.
Поступить на курс можно тут: https://stepik.org/course/145151
Или Тут: https://www.tinkoff.ru/invest/education/courses/bc36d5ed-df7c-4ef2-89a6-357dec752010/
Расскажите о курсе друзьям и кому он может пригодиться
PS
Курс обновляется и дополняется, короткую сводку, что добавляю пишу в канале
👍43😍10🫡5🔥2🌚2💅2❤1
🏗️ Акции девелоперов всё ещё интересны?
Последний раз девелоперов разбирали 3,5 месяца назад. Когда уже почти всем было очевидно, что всё у девелоперов хорошо. А до этого, как попугай, почти год твердил, что всё у девелоперов не так уж и плохо, когда всю отрасль хоронили. Но это всё в прошлом. Интереснее предположить, что нас ждёт и если перспективы роста у акций девелоперов сейчас?
Пора кратко обновить информацию. Так как многое что обсуждали в прошлый раз уже произошло: дивиденды от ЛСР были (на чём акции росли), смена прописки Эталона близка к логическому завершению (на чём акции выросли). Покупка конкурентов тоже была
Динамика роста акций с начала года (в голове ещё держим дивиденды):
- Эталон $ETLN +94,2%
- Группа ЛСР $LSRG +52,6%
- Самолёт $SMLT +41,4%
- Индекс ММВБ +34,2%
- ПИК $PIKK +29,9%
Так же можно выделить для всех компаний общий плюс - это ослабление рубля (+27,7% с начала года). Так как многие покупают недвижимость в качестве способа вложения средств
▫️ Эталон.
Почти удвоился в цене с начала года на регулярных новостях о смене прописки и ожиданию выплаты дивидендов (которые так ждёт АФК Система) при этом потенциал роста сохранятся. У компании хорошее финансовое положение. Рост в регионах скорее нейтрально, но плюс для роста выручки.
▫️ Группа ЛСР.
После сильного роста с конца Мая и после дивидендной отсечки в Июле акции остаются интересными, чтобы их держать, но не для покупки (так я и делаю, держу их в &Рынок_РФ).
Результаты работы восстанавливаются - это плюс. Возврат к дивидендам - это плюс. Стоит подождать отчёт за второй квартал, чтобы оценить, получится ли у компании сохранить положительную квартальную динамику восстановления объёма продаж, которые просели в 2021, и сильно просели в 2022. После отчёта принимать решения о дальнейших покупках
▫️ Самолёт.
Интересен благодаря BuyBack'у (10 млрд руб. до конца года), продолжается рост бизнеса, лидер по застройке в Московской области (самый интересный рынок для девелоперов), рост бизнеса за счёт покупки конкурента (девелопер МИЦ). Крупнейший земельный банк. Платит дивиденды и растёт - приятное комбо
▫️ ПИК.
Как и в прошлом обзоре: не публикует результаты - это сразу минус. Нет понимания по дивидендам. Как следствие драйверы роста - это возобновление публикации отчётности и намёки/обещания дивидендов. Так как преимущественно работает в Москве и Московской области (почти 90% продаж), то финансовое состояние должно быть устойчивое. Но без отчёта можем только предполагать. Любителям острых ощущений можно добавлять свой портфель и ждать новостей, потенциальный рост перевешивает риски падения акций
-
Не является индивидуальной инвестиционной рекомендацией.
Последний раз девелоперов разбирали 3,5 месяца назад. Когда уже почти всем было очевидно, что всё у девелоперов хорошо. А до этого, как попугай, почти год твердил, что всё у девелоперов не так уж и плохо, когда всю отрасль хоронили. Но это всё в прошлом. Интереснее предположить, что нас ждёт и если перспективы роста у акций девелоперов сейчас?
Пора кратко обновить информацию. Так как многое что обсуждали в прошлый раз уже произошло: дивиденды от ЛСР были (на чём акции росли), смена прописки Эталона близка к логическому завершению (на чём акции выросли). Покупка конкурентов тоже была
Динамика роста акций с начала года (в голове ещё держим дивиденды):
- Эталон $ETLN +94,2%
- Группа ЛСР $LSRG +52,6%
- Самолёт $SMLT +41,4%
- Индекс ММВБ +34,2%
- ПИК $PIKK +29,9%
Так же можно выделить для всех компаний общий плюс - это ослабление рубля (+27,7% с начала года). Так как многие покупают недвижимость в качестве способа вложения средств
▫️ Эталон.
Почти удвоился в цене с начала года на регулярных новостях о смене прописки и ожиданию выплаты дивидендов (которые так ждёт АФК Система) при этом потенциал роста сохранятся. У компании хорошее финансовое положение. Рост в регионах скорее нейтрально, но плюс для роста выручки.
▫️ Группа ЛСР.
После сильного роста с конца Мая и после дивидендной отсечки в Июле акции остаются интересными, чтобы их держать, но не для покупки (так я и делаю, держу их в &Рынок_РФ).
Результаты работы восстанавливаются - это плюс. Возврат к дивидендам - это плюс. Стоит подождать отчёт за второй квартал, чтобы оценить, получится ли у компании сохранить положительную квартальную динамику восстановления объёма продаж, которые просели в 2021, и сильно просели в 2022. После отчёта принимать решения о дальнейших покупках
▫️ Самолёт.
Интересен благодаря BuyBack'у (10 млрд руб. до конца года), продолжается рост бизнеса, лидер по застройке в Московской области (самый интересный рынок для девелоперов), рост бизнеса за счёт покупки конкурента (девелопер МИЦ). Крупнейший земельный банк. Платит дивиденды и растёт - приятное комбо
▫️ ПИК.
Как и в прошлом обзоре: не публикует результаты - это сразу минус. Нет понимания по дивидендам. Как следствие драйверы роста - это возобновление публикации отчётности и намёки/обещания дивидендов. Так как преимущественно работает в Москве и Московской области (почти 90% продаж), то финансовое состояние должно быть устойчивое. Но без отчёта можем только предполагать. Любителям острых ощущений можно добавлять свой портфель и ждать новостей, потенциальный рост перевешивает риски падения акций
-
Не является индивидуальной инвестиционной рекомендацией.
👍14💅4🗿2👎1🔥1👀1
📉 ОФЗ ускоряются в падении. Что значит близость от мобилизационных минимумов?
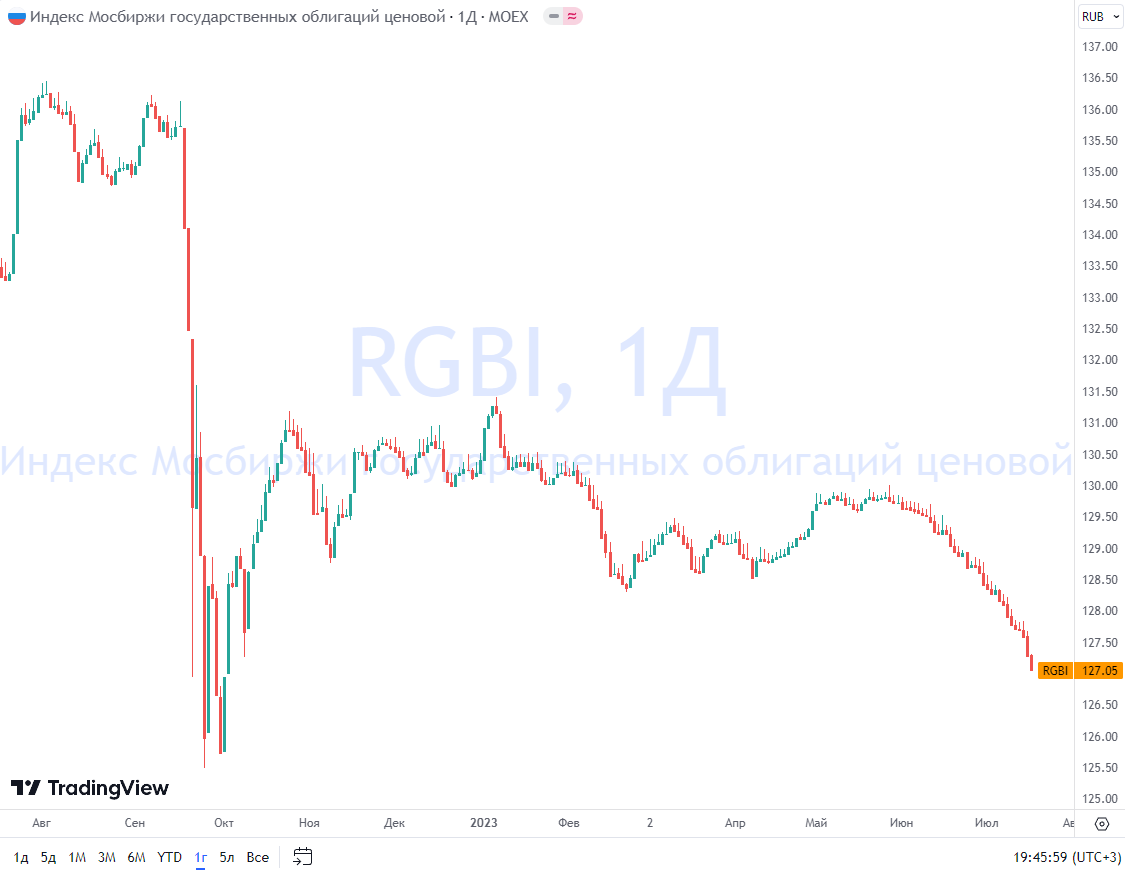
На графике индекс RGBI (Russian Government Bond), он отражает динамику изменения цены на корзину из ОФЗ с фиксированным купоном.
Так, если ОФЗ пользуются спросом и их активно покупают, то индекс растёт, а если продают, то падают. Как мы можем увидеть на графике падает индекс уже практически 2 месяца безостановочно. Что на это влияет?
Одна из причин падения - это решение ЦБ по ставке 21 июля. Учитывая жёсткую риторику ЦБ на последних заседаниях повышение ожидаемо и не будет сюрпризом. Вот только не будет ли сюрпризом размер повышения ставки, учитывая такое серьёзное падение? Да и инфляция разгоняется.
Другая причина - слабость рубля $USDRUB, который хоть и взял паузу, но не хочет опускаться ниже 90, а к концу года мы, скорей всего, увидим его дальнейшие снижение. В такой ситуации рублёвые инструменты выглядят мене интересными. В том числе по этой причине активно смотрю в сторону замещающих облигаций и планирую добавлять их в портфель.
Третья причина, это планы Минфина увеличивать объём заимствований, так как «Растёт расходная часть». Сейчас уровень долга составляет 22,8 трлн руб. (14,9% ВВП), а предполагается рост до 20%. Увеличения объёма предложения точно не позитив для всего долгового рынка.
▫️ Что это значит для фондового рынка.
При падении цены на облигации мы получаем рост доходности по ним. И если 10-летние ОФЗ которые сейчас дают доходность выше 11% мало кто готов покупать и держать до погашения, то короткие облигации с погашением через год уже дают доходность в 8,5% (т.е. рынок закладывает, что ставку поднимут сразу на 1%). А есть ещё надёжные корпоративные истории, где доходность будет на пару процентов выше(только не надо смотреть в сторону ВДО, им и сейчас уже не просто, и лучше не станет)
Так что часть денег с фондового рынка может начать переходить на долговой при продолжающемся росте доходностей, а потенциал для этого есть.
А ещё надо быть аккуратным с компании у которых высокая долговая нагрузка. Привлекать деньги им становится сложней и дороже (первая в голову приходит АФК Система $AFKS)
▫️ Последние мысли
Это вовсе не значит, что я перестану покупать рынок РФ, покупки я делаю регулярно, да и интересных историй хватает, а ослабление рубля это дайвер для роста многих компаний. Просто часть суммы для инвестирования (не путать инвестиции и сбережения) планирую направить на облигации
-
Не является индивидуальной инвестиционной рекомендацией.
На графике индекс RGBI (Russian Government Bond), он отражает динамику изменения цены на корзину из ОФЗ с фиксированным купоном.
Так, если ОФЗ пользуются спросом и их активно покупают, то индекс растёт, а если продают, то падают. Как мы можем увидеть на графике падает индекс уже практически 2 месяца безостановочно. Что на это влияет?
Одна из причин падения - это решение ЦБ по ставке 21 июля. Учитывая жёсткую риторику ЦБ на последних заседаниях повышение ожидаемо и не будет сюрпризом. Вот только не будет ли сюрпризом размер повышения ставки, учитывая такое серьёзное падение? Да и инфляция разгоняется.
Другая причина - слабость рубля $USDRUB, который хоть и взял паузу, но не хочет опускаться ниже 90, а к концу года мы, скорей всего, увидим его дальнейшие снижение. В такой ситуации рублёвые инструменты выглядят мене интересными. В том числе по этой причине активно смотрю в сторону замещающих облигаций и планирую добавлять их в портфель.
Третья причина, это планы Минфина увеличивать объём заимствований, так как «Растёт расходная часть». Сейчас уровень долга составляет 22,8 трлн руб. (14,9% ВВП), а предполагается рост до 20%. Увеличения объёма предложения точно не позитив для всего долгового рынка.
▫️ Что это значит для фондового рынка.
При падении цены на облигации мы получаем рост доходности по ним. И если 10-летние ОФЗ которые сейчас дают доходность выше 11% мало кто готов покупать и держать до погашения, то короткие облигации с погашением через год уже дают доходность в 8,5% (т.е. рынок закладывает, что ставку поднимут сразу на 1%). А есть ещё надёжные корпоративные истории, где доходность будет на пару процентов выше
Так что часть денег с фондового рынка может начать переходить на долговой при продолжающемся росте доходностей, а потенциал для этого есть.
А ещё надо быть аккуратным с компании у которых высокая долговая нагрузка. Привлекать деньги им становится сложней и дороже (первая в голову приходит АФК Система $AFKS)
▫️ Последние мысли
Это вовсе не значит, что я перестану покупать рынок РФ, покупки я делаю регулярно, да и интересных историй хватает, а ослабление рубля это дайвер для роста многих компаний. Просто часть суммы для инвестирования (не путать инвестиции и сбережения) планирую направить на облигации
-
Не является индивидуальной инвестиционной рекомендацией.
👍16🤔3🥱2🌚1
Время в активах или Горизонт инвестирования
Частая ситуация, когда начинаешь присматриваться к покупке актива, то с одной стороны рекомендуют покупать, с другой держать и подождать, а третьи продавать. У каждого свои аргументы, а самое забавное, что каждый может быть прав 🤨
Так как кроме самого актива есть ещё и время, а точнее горизонт инвестирования или время в активе, как вам удобней. Время может сильно менять отношение к активу
▫️ Почему есть разница, актив же один?
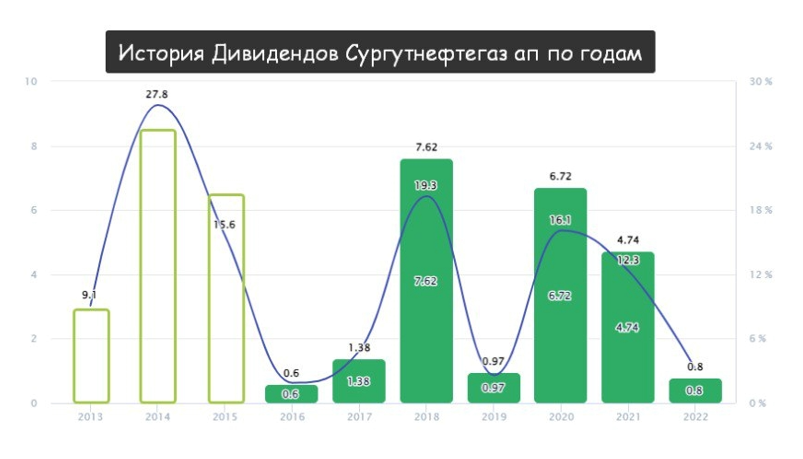
Проще будет объяснить на примере. Из свежего возьмём кейс префов Сургутнефтегаз $SNGSP
Представим, что вы подумываете о покупке Сургута в январе этого года. Вы ещё не знаете, что дивиденды отменят и не знаете, что курс ослабеет. Но можете это предполагать.
Условно разделим время, которое вы предполагаете провести в активах на 3 варианта: до года, на год-два, три-пять лет.
▫️ Покупка на срок до года.
Несла бы в себе существенные риски. Так как дивиденды по привилегированным акциям Сургутнефтегаз больше зависят от курса рубля $USDRUB на конец года, чем от цен на нефть. то учитывая, что курс в конце 2022 был ниже курса в конце 2021 вероятность выплаты минимальных дивидендов была высокая, на чём акции скорректируются. И если вспомнить начало года, то прогнозы по курсу рубля были совсем не 90 рублей, а скорее 70-80 рублей. В таком варианте можно было бы говорить о продаже акций
▫️ Покупка год два.
Так как бюджет РФ предполагал дефицит, то можно было предположить, что рубль будет слабеть, точные сроки конечно же предугадать было невозможно, но результат по итогам года ослабление рубля.
Получается, что по итогам 2022 дивиденды могли быть минимальны, а по итогам 2023 уже могут быть интересными. Но так как акции особо не растут в долгосрочной перспективе, так до СВО пик был летом 2021, а до этого весной 2015 практически на том же уровне. Т.е. акции являются своеобразными квазиоблигациями с экспозицией на валюту, то доходность за 2 года не предполагает большого потенциала (в сравнении с другими активами).
В таком варианте можно говорить о том. что акции имеет смысл держать, а покупки делать других, более интересных, активов
▫️ Покупка на три-пять лет.
Мы помним, что привилегированные акции Сургутнефтегаз не растут особо в цене в долгосрочной перспективе являясь своеобразными квазиоблигациями.
Из минусов это возможные минимальные выплаты в отдельно взятые годы. В это время акции показывают локальные минимумы и наиболее интересны для покупки. Так как перевешивает локальный негатив возможные крупные дивидендные выплаты в другие годы.
Предполагая, что бюджет в этом году с дефицитом, следующий год пока планируется аналогичный, можно смело предположить, что сильно окрепнуть рублю вряд ли дадут, а более вероятным вариантом является дальнейшее сползание к 100 рублям за 1 доллар.
При таком горизонте инвестирования можно говорить о том, что акции интересны для покупки
Таких вариантов на рынке несколько. Можно ещё вспомнить акции МТС $MTSS которые тоже являются квазиоблигациями, можно другие варианты посмотреть с растущими бизнесами. Но суть остаётся, что в зависимости от сроков которые интересны инвестору меняется и список интересных компаний
-
Не является индивидуальной инвестиционной рекомендацией.
Частая ситуация, когда начинаешь присматриваться к покупке актива, то с одной стороны рекомендуют покупать, с другой держать и подождать, а третьи продавать. У каждого свои аргументы, а самое забавное, что каждый может быть прав 🤨
Так как кроме самого актива есть ещё и время, а точнее горизонт инвестирования или время в активе, как вам удобней. Время может сильно менять отношение к активу
▫️ Почему есть разница, актив же один?
Проще будет объяснить на примере. Из свежего возьмём кейс префов Сургутнефтегаз $SNGSP
Представим, что вы подумываете о покупке Сургута в январе этого года. Вы ещё не знаете, что дивиденды отменят и не знаете, что курс ослабеет. Но можете это предполагать.
Условно разделим время, которое вы предполагаете провести в активах на 3 варианта: до года, на год-два, три-пять лет.
▫️ Покупка на срок до года.
Несла бы в себе существенные риски. Так как дивиденды по привилегированным акциям Сургутнефтегаз больше зависят от курса рубля $USDRUB на конец года, чем от цен на нефть. то учитывая, что курс в конце 2022 был ниже курса в конце 2021 вероятность выплаты минимальных дивидендов была высокая, на чём акции скорректируются. И если вспомнить начало года, то прогнозы по курсу рубля были совсем не 90 рублей, а скорее 70-80 рублей. В таком варианте можно было бы говорить о продаже акций
▫️ Покупка год два.
Так как бюджет РФ предполагал дефицит, то можно было предположить, что рубль будет слабеть, точные сроки конечно же предугадать было невозможно, но результат по итогам года ослабление рубля.
Получается, что по итогам 2022 дивиденды могли быть минимальны, а по итогам 2023 уже могут быть интересными. Но так как акции особо не растут в долгосрочной перспективе, так до СВО пик был летом 2021, а до этого весной 2015 практически на том же уровне. Т.е. акции являются своеобразными квазиоблигациями с экспозицией на валюту, то доходность за 2 года не предполагает большого потенциала (в сравнении с другими активами).
В таком варианте можно говорить о том. что акции имеет смысл держать, а покупки делать других, более интересных, активов
▫️ Покупка на три-пять лет.
Мы помним, что привилегированные акции Сургутнефтегаз не растут особо в цене в долгосрочной перспективе являясь своеобразными квазиоблигациями.
Из минусов это возможные минимальные выплаты в отдельно взятые годы. В это время акции показывают локальные минимумы и наиболее интересны для покупки. Так как перевешивает локальный негатив возможные крупные дивидендные выплаты в другие годы.
Предполагая, что бюджет в этом году с дефицитом, следующий год пока планируется аналогичный, можно смело предположить, что сильно окрепнуть рублю вряд ли дадут, а более вероятным вариантом является дальнейшее сползание к 100 рублям за 1 доллар.
При таком горизонте инвестирования можно говорить о том, что акции интересны для покупки
Таких вариантов на рынке несколько. Можно ещё вспомнить акции МТС $MTSS которые тоже являются квазиоблигациями, можно другие варианты посмотреть с растущими бизнесами. Но суть остаётся, что в зависимости от сроков которые интересны инвестору меняется и список интересных компаний
-
Не является индивидуальной инвестиционной рекомендацией.
👍24🤯4🤔2❤1🔥1🍌1
Индекс МосБиржи снижается второй день подряд. Пора нервничать?
Последний раз двухдневное падение было 2 месяца назад. Тут и санкции новые подошли и зерновая сделка закончилась. Медведи понемногу поднимают голову и говорят, что вот "начинается", жаждущих коррекции всё больше.
При этом часто игнорируется факт, что экономика РФ растёт, компании продолжают активно адаптироваться к новым санкциям. Во всяком случае такие выводы можно сделать по косвенным признакам: увеличивается потребление электроэнергии, рост погрузки РЖД, растёт грузооборот в морских портах и т.д.
🙈
Частый контраргумент: "да мы всё отдаём практически за даром". Хорошо возьмём нефть и возьмём, к примеру, Китай, который предоставил итоги внешней торговли за первое полугодие.
- Импорт нефти из РФ вырос до 2,5 млн б/д. (это рекорд)
- Средняя цена нефти РФ в Июне $68.4 за баррель (помним про потолок в $60 от недружественных) при средней цене нефти Brent $74.8 за баррель за тот же период (дисконты сокращаются)
🙉
Другой контраргумент, что рынок "слишком сильно вырос" или рынок "перегрет". Давайте от общего к частному.
Возьмём состав индекса Московской Биржи. Возьмём ТОП-3 по весу в индексе. Суммарно на 3 компании приходится 38,75% веса всего индекса
1️⃣ Лукойл $LKOH - вес в индексе 13,5%.
Из крупных инвест домов АТОН, БКС, ВТБ, Доход, Синара и Тинькофф рекомендуют акции покупать.
Аргументация крутится вокруг ослаблении рубля и возможных дивидендов за 2023, оценка дивидендов при текущей цене ~20%. Сильно ли может упасть главная по весу компания в индексе при таких прогнозных дивидендах? 🤔
2️⃣ Газпром $GAZP - вес в индексе 13,5%.
С мобилизационного минимума акции за всё время выросли чуть больше чем на 7%. Сильно ли могут они упасть в цене после такого "оглушительного" роста?
3️⃣ Сбер $SBER - вес в индексе 11,6%
Ситуация с рекомендациями от Инвест домов ещё лучше чем у Лукойла. Рекомендуют почти все. Потенциальная див доходность от текущих уровней ~14%. Сильно сможет упасть Сбер при текущей динамике прибыли и с возможностью выйти на рекорд по чистой прибыли по итогам года?
🙊
Что не учитываем?
Конечно же Геополитику, которая может подкинуть много интересного.
К примеру могут выпустить всех нерезидентов (вряд ли конечно это будет скоро, просто как пример), Выпустят всех, даром и никто не уйдёт обиженным. На этом акции конечно сильно скорректируются, а рубль $USDRUB сильно ослабнет, когда они будут менять рубли на недружественную валюту.
Может произойти что-то на полях СВО или что-то ещё. Чёрный лебедь может прилететь и это не просчитать.
▫️ Так пора ли нервничать из-за возможной коррекции?
Нет, горизонт инвестирования у меня не в пару месяцев, чтобы переживать из-за возможных коррекций.
Буду использовать для покупок/докупок. Высокие дивиденды, выкупы у нерезов акций за половину стоимости, редомициляция и возобновление выплат дивидендов, слабеющий рубль и много других причин, на которых рынок будет среднесрочно расти, даже если будет локальная коррекция.
-
Не является индивидуальной инвестиционной рекомендацией.
Последний раз двухдневное падение было 2 месяца назад. Тут и санкции новые подошли и зерновая сделка закончилась. Медведи понемногу поднимают голову и говорят, что вот "начинается", жаждущих коррекции всё больше.
При этом часто игнорируется факт, что экономика РФ растёт, компании продолжают активно адаптироваться к новым санкциям. Во всяком случае такие выводы можно сделать по косвенным признакам: увеличивается потребление электроэнергии, рост погрузки РЖД, растёт грузооборот в морских портах и т.д.
🙈
Частый контраргумент: "да мы всё отдаём практически за даром". Хорошо возьмём нефть и возьмём, к примеру, Китай, который предоставил итоги внешней торговли за первое полугодие.
- Импорт нефти из РФ вырос до 2,5 млн б/д. (это рекорд)
- Средняя цена нефти РФ в Июне $68.4 за баррель (помним про потолок в $60 от недружественных) при средней цене нефти Brent $74.8 за баррель за тот же период (дисконты сокращаются)
🙉
Другой контраргумент, что рынок "слишком сильно вырос" или рынок "перегрет". Давайте от общего к частному.
Возьмём состав индекса Московской Биржи. Возьмём ТОП-3 по весу в индексе. Суммарно на 3 компании приходится 38,75% веса всего индекса
1️⃣ Лукойл $LKOH - вес в индексе 13,5%.
Из крупных инвест домов АТОН, БКС, ВТБ, Доход, Синара и Тинькофф рекомендуют акции покупать.
Аргументация крутится вокруг ослаблении рубля и возможных дивидендов за 2023, оценка дивидендов при текущей цене ~20%. Сильно ли может упасть главная по весу компания в индексе при таких прогнозных дивидендах? 🤔
2️⃣ Газпром $GAZP - вес в индексе 13,5%.
С мобилизационного минимума акции за всё время выросли чуть больше чем на 7%. Сильно ли могут они упасть в цене после такого "оглушительного" роста?
3️⃣ Сбер $SBER - вес в индексе 11,6%
Ситуация с рекомендациями от Инвест домов ещё лучше чем у Лукойла. Рекомендуют почти все. Потенциальная див доходность от текущих уровней ~14%. Сильно сможет упасть Сбер при текущей динамике прибыли и с возможностью выйти на рекорд по чистой прибыли по итогам года?
🙊
Что не учитываем?
Конечно же Геополитику, которая может подкинуть много интересного.
К примеру могут выпустить всех нерезидентов (вряд ли конечно это будет скоро, просто как пример), Выпустят всех, даром и никто не уйдёт обиженным. На этом акции конечно сильно скорректируются, а рубль $USDRUB сильно ослабнет, когда они будут менять рубли на недружественную валюту.
Может произойти что-то на полях СВО или что-то ещё. Чёрный лебедь может прилететь и это не просчитать.
▫️ Так пора ли нервничать из-за возможной коррекции?
Нет, горизонт инвестирования у меня не в пару месяцев, чтобы переживать из-за возможных коррекций.
Буду использовать для покупок/докупок. Высокие дивиденды, выкупы у нерезов акций за половину стоимости, редомициляция и возобновление выплат дивидендов, слабеющий рубль и много других причин, на которых рынок будет среднесрочно расти, даже если будет локальная коррекция.
-
Не является индивидуальной инвестиционной рекомендацией.
👍29💅3🗿2👀1👾1
Forwarded from Банк России
⚡️Ключевая ставка — 8,5%
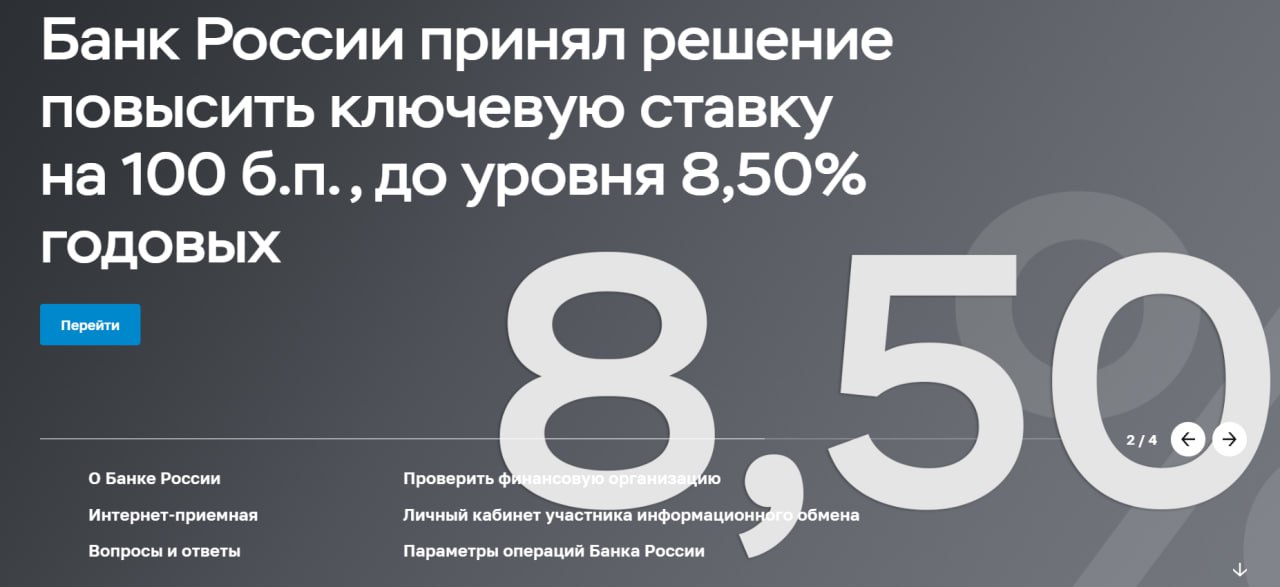
Совет директоров Банка России принял решение повысить ключевую ставку на 100 б.п., до 8,50% годовых. Текущие темпы прироста цен, включая широкий набор устойчивых показателей, превысили 4% в пересчете на год и продолжают расти. Увеличение внутреннего спроса превышает возможности расширения производства, в том числе в силу ограниченности свободных трудовых ресурсов. Это усиливает устойчивое инфляционное давление в экономике. Увеличились инфляционные ожидания. Динамика внутреннего спроса и произошедшее с начала 2023 года ослабление рубля существенно усиливают проинфляционные риски. Проводимая Банком России денежно-кредитная политика ограничит масштаб отклонения инфляции вверх от цели и направлена на возвращение инфляции к 4% в 2024 году.
Мы будем принимать дальнейшие решения по ключевой ставке с учетом фактической и ожидаемой динамики инфляции относительно цели, процесса структурной перестройки экономики, а также оценивая риски со стороны внутренних и внешних условий и реакции на них финансовых рынков. Банк России допускает возможность дальнейшего повышения ключевой ставки на ближайших заседаниях для стабилизации инфляции вблизи 4% в 2024 году и далее. По нашему прогнозу, с учетом проводимой денежно-кредитной политики годовая инфляция составит 5,0–6,5% в 2023 году и вернется к 4% в 2024 году.
📍Полный текст решения
📍Среднесрочный прогноз
🎙В 15:00 по мск состоится пресс-конференция по сегодняшнему решению.
Трансляция будет доступна здесь, а также на нашем сайте, канале в YouTube и странице ВКонтакте.
🗓Следующее заседание Совета директоров по ключевой ставке запланировано на 15 сентября 2023 г.
Совет директоров Банка России принял решение повысить ключевую ставку на 100 б.п., до 8,50% годовых. Текущие темпы прироста цен, включая широкий набор устойчивых показателей, превысили 4% в пересчете на год и продолжают расти. Увеличение внутреннего спроса превышает возможности расширения производства, в том числе в силу ограниченности свободных трудовых ресурсов. Это усиливает устойчивое инфляционное давление в экономике. Увеличились инфляционные ожидания. Динамика внутреннего спроса и произошедшее с начала 2023 года ослабление рубля существенно усиливают проинфляционные риски. Проводимая Банком России денежно-кредитная политика ограничит масштаб отклонения инфляции вверх от цели и направлена на возвращение инфляции к 4% в 2024 году.
Мы будем принимать дальнейшие решения по ключевой ставке с учетом фактической и ожидаемой динамики инфляции относительно цели, процесса структурной перестройки экономики, а также оценивая риски со стороны внутренних и внешних условий и реакции на них финансовых рынков. Банк России допускает возможность дальнейшего повышения ключевой ставки на ближайших заседаниях для стабилизации инфляции вблизи 4% в 2024 году и далее. По нашему прогнозу, с учетом проводимой денежно-кредитной политики годовая инфляция составит 5,0–6,5% в 2023 году и вернется к 4% в 2024 году.
📍Полный текст решения
📍Среднесрочный прогноз
🎙В 15:00 по мск состоится пресс-конференция по сегодняшнему решению.
Трансляция будет доступна здесь, а также на нашем сайте, канале в YouTube и странице ВКонтакте.
🗓Следующее заседание Совета директоров по ключевой ставке запланировано на 15 сентября 2023 г.
🤔6🌚4👍1😴1🗿1
⬆️ Решение ЦБ - догнать ставки по рынку.
Была еще надежда у части аналитиков, что поднимут не на 100 б.п. сразу, а только на 50 б.п.
Но Недавно разбирали (https://t.me/RH_Stocks/1851), что доходности годовых ОФЗ уже 8,5%, так что решение могло быть и более жестким.
Подождём пресс-конференцию в 15:00. Посмотрим, что скажут и как. Но в целом видно, что ЦБ оставляет пространство для манёвра. Следующие повышение не за горами, возможно уже 15 Сентября.
-
Не является индивидуальной инвестиционной рекомендацией.
Была еще надежда у части аналитиков, что поднимут не на 100 б.п. сразу, а только на 50 б.п.
Но Недавно разбирали (https://t.me/RH_Stocks/1851), что доходности годовых ОФЗ уже 8,5%, так что решение могло быть и более жестким.
Подождём пресс-конференцию в 15:00. Посмотрим, что скажут и как. Но в целом видно, что ЦБ оставляет пространство для манёвра. Следующие повышение не за горами, возможно уже 15 Сентября.
-
Не является индивидуальной инвестиционной рекомендацией.
👍5😢3👀2
Главное. Что надо вынести с пресс-конференции ЦБ:
"Мы дали сигнал, что мы допускаем возможность повышения ключевой ставки на следующих заседаниях. Если посмотрите на наш прогноз ключевой ставки, то по нижней границе возможно, что нынешнего повышения будет достаточно, но, на наш взгляд, более вероятным является повышение ставки на следующих заседаниях" - глава Банка России Эльвира Набиуллина
Так что аккуратней с облигациями с фиксированным купоном в рублях.
Ну и для рынка акций это дополнительный стресс. Хотя +1% (до 8,5%), относительно не сложно переварить.
К примеру акции МТС $MTSS, которые ценятся за стабильные дивиденды, но сами акции не растут особо в цене, будут конкурировать с короткими облигациями, где рисков меньше
Или для девелоперов вроде Самолёта $SMLT / ПИК $PIKK / ЛСР $LSRG / Эталон $ETLN, так как ставки по ипотеке вырастут.
Будем наблюдать.
-
Не является индивидуальной инвестиционной рекомендацией
"Мы дали сигнал, что мы допускаем возможность повышения ключевой ставки на следующих заседаниях. Если посмотрите на наш прогноз ключевой ставки, то по нижней границе возможно, что нынешнего повышения будет достаточно, но, на наш взгляд, более вероятным является повышение ставки на следующих заседаниях" - глава Банка России Эльвира Набиуллина
Так что аккуратней с облигациями с фиксированным купоном в рублях.
Ну и для рынка акций это дополнительный стресс. Хотя +1% (до 8,5%), относительно не сложно переварить.
К примеру акции МТС $MTSS, которые ценятся за стабильные дивиденды, но сами акции не растут особо в цене, будут конкурировать с короткими облигациями, где рисков меньше
Или для девелоперов вроде Самолёта $SMLT / ПИК $PIKK / ЛСР $LSRG / Эталон $ETLN, так как ставки по ипотеке вырастут.
Будем наблюдать.
-
Не является индивидуальной инвестиционной рекомендацией
👍17🍌2🤔1🌚1
19-го числа наконец-то запустился курс по облигациям и теперь он доступен всем желающим!
Поэтому #пятничный_мем будет про меня 😅 самоирония ещё никому не мешала )
Эта неделя была интересной, следующая будет лучше! Просто любую эмоджи под постом надо нажать. Работает, проверено!
Всех с наступившими выходными! 🥳
Поэтому #пятничный_мем будет про меня 😅 самоирония ещё никому не мешала )
Эта неделя была интересной, следующая будет лучше! Просто любую эмоджи под постом надо нажать. Работает, проверено!
Всех с наступившими выходными! 🥳
😁27👍8🔥7👻6💯3🫡3🤡2🌚2😍1👀1
🏗️ ЛСР $LSRG отлично отчиталась. Покупаем?
Когда разбирали девелоперов на прошлой неделе по ЛСР писал: «Стоит подождать отчёт за второй квартал, чтобы оценить, получится ли у компании сохранить положительную квартальную динамику восстановления объёма продаж»
Отчет вышел достойный.
- Объём в метрах +37% кв/кв
- Объём в деньгах +58% кв/кв
А суммарный результат за первые шесть месяцев практически равен результату за 9 месяцев предыдущих трёх лет (доля продаж каждого квартала была разная предыдущие 3 года, но суммарный объем за 9 месяцев был примерно на одном уровне и сильно не менялся в 2020/2021/2022).
Так же можно предположить, что результаты продолжат улучшаться и во второй половине года. На фоне рисков дальнейшего ослабления рубля $USDRUB
Т.е. поставить рекорд по итогам года задача для компании посильная.
Повышение ставки на 1% не должно оказать сильно негативный эффект на продажу первички.
Если оценивать дивиденды в привычные для ЛСР 78 рублей на акцию (часто направляет именно эту сумму), то это ~11% от текущих цен. Что само по себе не плохой результат. Но высока вероятность, что дивиденды будут выше
Так что учитывая положительную динамику ЛСР становится интересным для покупки.
-
Не является индивидуальной инвестиционной рекомендацией
Когда разбирали девелоперов на прошлой неделе по ЛСР писал: «Стоит подождать отчёт за второй квартал, чтобы оценить, получится ли у компании сохранить положительную квартальную динамику восстановления объёма продаж»
Отчет вышел достойный.
- Объём в метрах +37% кв/кв
- Объём в деньгах +58% кв/кв
А суммарный результат за первые шесть месяцев практически равен результату за 9 месяцев предыдущих трёх лет (доля продаж каждого квартала была разная предыдущие 3 года, но суммарный объем за 9 месяцев был примерно на одном уровне и сильно не менялся в 2020/2021/2022).
Так же можно предположить, что результаты продолжат улучшаться и во второй половине года. На фоне рисков дальнейшего ослабления рубля $USDRUB
Т.е. поставить рекорд по итогам года задача для компании посильная.
Повышение ставки на 1% не должно оказать сильно негативный эффект на продажу первички.
Если оценивать дивиденды в привычные для ЛСР 78 рублей на акцию (часто направляет именно эту сумму), то это ~11% от текущих цен. Что само по себе не плохой результат. Но высока вероятность, что дивиденды будут выше
Так что учитывая положительную динамику ЛСР становится интересным для покупки.
-
Не является индивидуальной инвестиционной рекомендацией
👍12🤔5😴1💅1🗿1
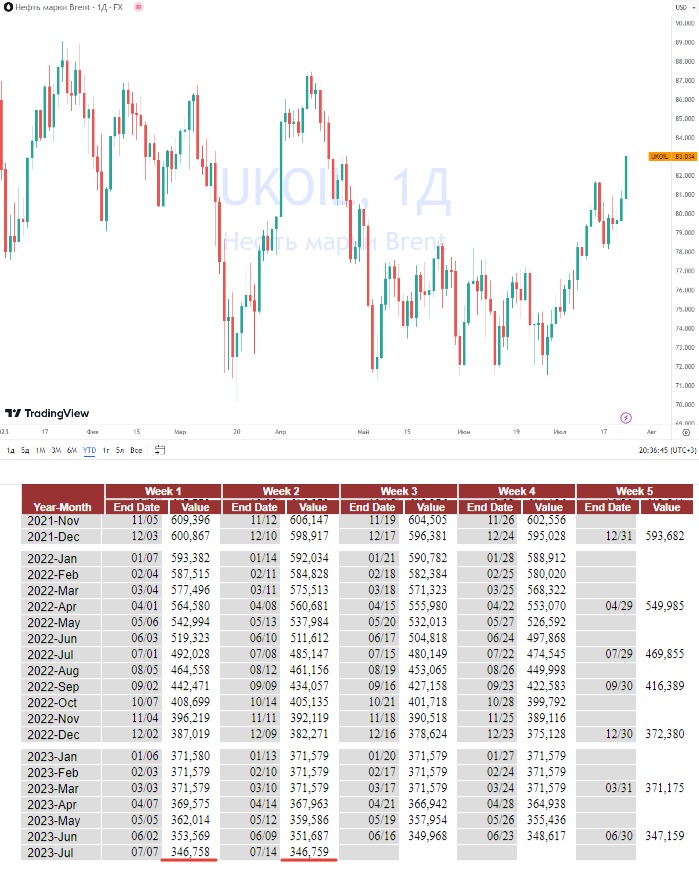
📈 $83 за баррель. 4 подряд недели роста позади. продолжится ли рост 5-ю неделю?
Цены на сырую нефть обновили трёхмесячный максимум. Как чувствуют себя три ключевых переменных которые обозначили в начале мая:
▫️ Спрос на нефть
▫️ Решения ОПЕК+ по добыче
▫️ Стратегический запас США (SPR)
Спрос на нефть пока буксует, все в ожидании более масштабных стимулирующих мер со стороны Китая.
Решения ОПЕК+ по добыче полным ходом. РФ и Саудовской Аравия сокращают добычу. ОАЭ заявляют, что тоже готовы подержать цену сокращением если потребуется.
Стратегический запас США (SPR) перестали сливать (табличку приложил) и это отличный знак для цены нефти вообще и бюджета РФ в частности. О пополнение SPR серьёзно разговоры пока не идут, но этот вопрос ещё вернётся на повестку дня.
Пока цена на нефть всё ещё ниже начала года. У ФРС было время показать, что они обуздали инфляцию. От повышения ставки перешли к паузе.
Завтра начнётся заседание ФРС. Итоги будут в среду вечером. Как обычно решение по ставке сильно отразится на цене нефти. Но в сильный подъём ставки с текущих уровней уже мало кто верит. Так что и нефть и золото могут хорошо порасти.
Картинка для рынка РФ в целом позитивной. Пока ещё слабый рубль $USDRUB, растущая в цене нефть, сокращающиеся дисконты и наполовину пустой стратегический резерв из которого уже резко слить большой объём в случае необходимости будет не просто.
Осень/Зима 2023 обещает быть интересной для нашего рынка. Не только для нефтедобывающих компаний вроде Лукойл $LKOH или Роснефть $ROSN, а для всего рынка РФ дорожающая нефть это позитив.
PS
На сильно растущей нефти конечно можем опять увидеть укрепляющийся рубль, но вряд ли ему дадут сильно укрепиться.
-
Не является индивидуальной инвестиционной рекомендацией
Цены на сырую нефть обновили трёхмесячный максимум. Как чувствуют себя три ключевых переменных которые обозначили в начале мая:
▫️ Спрос на нефть
▫️ Решения ОПЕК+ по добыче
▫️ Стратегический запас США (SPR)
Спрос на нефть пока буксует, все в ожидании более масштабных стимулирующих мер со стороны Китая.
Решения ОПЕК+ по добыче полным ходом. РФ и Саудовской Аравия сокращают добычу. ОАЭ заявляют, что тоже готовы подержать цену сокращением если потребуется.
Стратегический запас США (SPR) перестали сливать (табличку приложил) и это отличный знак для цены нефти вообще и бюджета РФ в частности. О пополнение SPR серьёзно разговоры пока не идут, но этот вопрос ещё вернётся на повестку дня.
Пока цена на нефть всё ещё ниже начала года. У ФРС было время показать, что они обуздали инфляцию. От повышения ставки перешли к паузе.
Завтра начнётся заседание ФРС. Итоги будут в среду вечером. Как обычно решение по ставке сильно отразится на цене нефти. Но в сильный подъём ставки с текущих уровней уже мало кто верит. Так что и нефть и золото могут хорошо порасти.
Картинка для рынка РФ в целом позитивной. Пока ещё слабый рубль $USDRUB, растущая в цене нефть, сокращающиеся дисконты и наполовину пустой стратегический резерв из которого уже резко слить большой объём в случае необходимости будет не просто.
Осень/Зима 2023 обещает быть интересной для нашего рынка. Не только для нефтедобывающих компаний вроде Лукойл $LKOH или Роснефть $ROSN, а для всего рынка РФ дорожающая нефть это позитив.
PS
На сильно растущей нефти конечно можем опять увидеть укрепляющийся рубль, но вряд ли ему дадут сильно укрепиться.
-
Не является индивидуальной инвестиционной рекомендацией
👍10🔥2👻2🤔1🫡1
Forwarded from РБК. Новости. Главное
🏦 Чистая прибыль российских банков за январь— июнь 2023 года составила 1,7 трлн руб., подсчитал ЦБ. Это исторический максимум для сектора. Для сравнения, годовой рекорд по прибыли банков, поставленный в 2021 году, составлял 2,4 трлн руб. В 2022 году на фоне кризиса и санкций, российские банки зафиксировали самый крупный в истории убыток — 1,5 трлн руб.
Начиная с февраля, заметный эффект на финансовый результат начала оказывать валютная переоценка — из-за ослабления рубля валютные активы и пассивы на балансах банков стали расти в рублевом выражении.
Начиная с февраля, заметный эффект на финансовый результат начала оказывать валютная переоценка — из-за ослабления рубля валютные активы и пассивы на балансах банков стали расти в рублевом выражении.
🤔4👍2
⬆️ Половина результата за Июнь это валютная переоценка. Но результат за полгода впечатляет.
~40% от всех доходов банковского сектора заработал Сбер $SBER
Ипотека первую половину года росла бодрыми темпами (за Июнь ускорение ещё на 2,5%). А лидер в Ипотеке опять же Сбер.
Можно на коленке посчитать примерные дивиденды Сбера за 2023 если бы он выплачивал по итогам только то, что заработал в первые 6 месяцев. Примерно ~17 рублей на акцию. Т.е. при текущей цене ~250 руб выходит ~7% див доходность. Но есть ещё вторая половина года. Какая она будет? 🤔
Исключать убытков нельзя, но вероятность этого небольшая.
Единственное, почему я не покупаю сейчас Сбер в портфель это потому что его вес в портфеле и так больше максимально допустимого который я сам себе обозначил. (Больше допустимого он стал не из-за покупок, а из-за роста котировок)
-
Не является индивидуальной инвестиционной рекомендацией
~40% от всех доходов банковского сектора заработал Сбер $SBER
Ипотека первую половину года росла бодрыми темпами (за Июнь ускорение ещё на 2,5%). А лидер в Ипотеке опять же Сбер.
Можно на коленке посчитать примерные дивиденды Сбера за 2023 если бы он выплачивал по итогам только то, что заработал в первые 6 месяцев. Примерно ~17 рублей на акцию. Т.е. при текущей цене ~250 руб выходит ~7% див доходность. Но есть ещё вторая половина года. Какая она будет? 🤔
Исключать убытков нельзя, но вероятность этого небольшая.
Единственное, почему я не покупаю сейчас Сбер в портфель это потому что его вес в портфеле и так больше максимально допустимого который я сам себе обозначил. (Больше допустимого он стал не из-за покупок, а из-за роста котировок)
-
Не является индивидуальной инвестиционной рекомендацией
👍13🤔3😍1🌚1🗿1
Универсальное правило как научиться инвестированию
На мой взгляд правило универсально и работает везде. Состоит из 3-х простых шагов.
1️⃣ Вначале копируешь, но при этом пытаешься понять правила, причины, следствия.
Как работает:
К примеру сейчас Тинькофф рекомендует покупку акций ММК $MAGN, а БКС Новатэк $NVTK, можно взять любого другого брокера, аналитика или группу аналитиков. Все что-то рекомендуют. Тинькофф и БКС тут просто для примера.
К таким рекомендациям, как правило, есть развёрнутое обоснование, что и почему надо покупать. Читаете. Перечитываете. Идеально, если Тинькофф рекомендует к примеру покупать, а БКС наоборот продавать. Такое бывает редко, но если бывает - это бинго, такое читать вдвойне интересно. Это не спор в комментариях двух ноунеймов, а серьёзная работа двух команд которые пришли к разным выводам (главное не забываем про сроки инвест идеи, должны совпадать)
Тут ваша задача просто понять, почему они пришли к таким выводам, какие причинно-следственные связи выстроили. После того как вы поймёте как это работает переходим к пункту 2
2️⃣ Со временем действуешь сам, но по заданным правилам
Как работает:
Повторяешь те же методы которые использовали те у кого решил учиться.
Если совсем коротко, то Тинькофф пишет про ММК "Акции торгуются с дисконтом по мультипликаторам к своим историческим значениям. При этом в РФ сохраняется высокий спрос на сталь". Кто ещё торгуется с дисконтом по мультипликаторам и при этом спрос на продукцию остаётся на высоком уровне?
Или БКС про Новатэк пишет: "Единственная компания в секторе, которая в настоящее время наращивает добычу. Вероятность выплат дивидендов высокая. При этом Глава государства присутствует на запуске новых проектов". Кто на рынке продолжает активно расти, платить дивиденды и кого поддержат на самом высоком уровне если надо?
Так и делаете свою аналитику, по шаблону, но достаточно быстро начинает казаться, что что-то не учитывается
3️⃣ В итоге создаёшь свои правила.
Какие-то идеи срабатывать не будут 😔. В случае слепого копирования всегда можно обвинить Брокера, Аналитика, Ведущего инвестшоу или кого-то ещё. Это просто и довольно популярный вариант.
Но если задача стать инвестором самому, то ответственность переложить не получится. Придётся учиться на своих ошибках, добавятся новые правила, начнёте учитывать новые моменты, будете углубляться в изучение темы и т.д.
Плохая новость:на это требуется время.
Хорошая новость:затраченное время окупится
В принципе правило универсально, можно подставить, практически любую сферу: кулинария / шахматы / дизайн и т.д.
-
Не является индивидуальной инвестиционной рекомендацией
На мой взгляд правило универсально и работает везде. Состоит из 3-х простых шагов.
1️⃣ Вначале копируешь, но при этом пытаешься понять правила, причины, следствия.
Как работает:
К примеру сейчас Тинькофф рекомендует покупку акций ММК $MAGN, а БКС Новатэк $NVTK, можно взять любого другого брокера, аналитика или группу аналитиков. Все что-то рекомендуют. Тинькофф и БКС тут просто для примера.
К таким рекомендациям, как правило, есть развёрнутое обоснование, что и почему надо покупать. Читаете. Перечитываете. Идеально, если Тинькофф рекомендует к примеру покупать, а БКС наоборот продавать. Такое бывает редко, но если бывает - это бинго, такое читать вдвойне интересно. Это не спор в комментариях двух ноунеймов, а серьёзная работа двух команд которые пришли к разным выводам (главное не забываем про сроки инвест идеи, должны совпадать)
Тут ваша задача просто понять, почему они пришли к таким выводам, какие причинно-следственные связи выстроили. После того как вы поймёте как это работает переходим к пункту 2
2️⃣ Со временем действуешь сам, но по заданным правилам
Как работает:
Повторяешь те же методы которые использовали те у кого решил учиться.
Если совсем коротко, то Тинькофф пишет про ММК "Акции торгуются с дисконтом по мультипликаторам к своим историческим значениям. При этом в РФ сохраняется высокий спрос на сталь". Кто ещё торгуется с дисконтом по мультипликаторам и при этом спрос на продукцию остаётся на высоком уровне?
Или БКС про Новатэк пишет: "Единственная компания в секторе, которая в настоящее время наращивает добычу. Вероятность выплат дивидендов высокая. При этом Глава государства присутствует на запуске новых проектов". Кто на рынке продолжает активно расти, платить дивиденды и кого поддержат на самом высоком уровне если надо?
Так и делаете свою аналитику, по шаблону, но достаточно быстро начинает казаться, что что-то не учитывается
3️⃣ В итоге создаёшь свои правила.
Какие-то идеи срабатывать не будут 😔. В случае слепого копирования всегда можно обвинить Брокера, Аналитика, Ведущего инвестшоу или кого-то ещё. Это просто и довольно популярный вариант.
Но если задача стать инвестором самому, то ответственность переложить не получится. Придётся учиться на своих ошибках, добавятся новые правила, начнёте учитывать новые моменты, будете углубляться в изучение темы и т.д.
Плохая новость:
Хорошая новость:
В принципе правило универсально, можно подставить, практически любую сферу: кулинария / шахматы / дизайн и т.д.
-
Не является индивидуальной инвестиционной рекомендацией
👍32💯4👏3🔥1💅1🗿1
Выбираем правильную облигацию на раз, два, три
Вчерашний пост как научиться инвестированию многим был полезен (судя по реакциям). Разовьём немного тему, в предыдущем посте всё-таки упор на акции, но обойти облигации нельзя.
Облигации мы любим за их предсказуемый доход. Но как и с йогуртами которые не все полезны, не все облигации стоит покупать если вы хотите спокойно спать и получать свои купоны
▫️ Шаг номер раз:
Какой кредитный рейтинг эмитента вам подходит?
Облигация - это долг компании (или государства). Когда вы даёте в долг, то ключевой момент, чтобы вам вернули долг, а не простили. Кредитный рейтинг — это оценка платежеспособности эмитента, т.е. вероятность того, что долг вам вернут.
ААА - Наивысший уровень, т.е. вероятность дефолта практически нулевая (не нулевая, а практически нулевая, примерно доли процента на горизонте пары лет). Дальше идёт по убыванию, букв становится меньше, добавляются «+» и «-», но в целом всё что «А» это надёжно. Следом идёт
BBB - Средний уровень кредитоспособности. Вероятность дефолта ближайшие 2 года, будет в районе пары процентов. Всё ещё не много, но на порядок выше чем при ААА, т.е. риски растут не линейно.
А с уменьшением количества букв, до ВВ (низкий уровень кредитоспособности) или В вероятность дефолта сильно возрастает. Так для ВВВ+ вероятность дефолта на горизонте 2-х лет 1,89%, для В- вероятность дефолта на тот же срок 51,89%.
Данные могут отличаться от года к году и от агентства к агентству. Я привожу данные НКР. Если хотите углубиться в тему, то вам надо загуглить Матрицу дефолтовов по интересующему вас рейтинговому агентству. +/- будут на одном уровне
Так что если хотите не переживать, что вам вернут деньги, выбирать надо максимальный уровень. Но есть одно «Но», чем надёжней эмитент, тем меньше у него будет доходность. Так мы переходим к шагу 2
▫️ Шаг номер два:
Какую доходность вы хотите?
Да, определение доходности именно шаг номер два. После того как вы определитесь с кредитным рейтингом. Потому что нет смысла рефлексировать на высокую доходность, если вероятность потерять весь капитал такая же как угадать выпадет орёл или решка при подбрасывании монетки. Первое правило: "Не терять деньги"
Если хотите минимизировать риск, то это ОФЗ. У государства всегда найдутся рубли чтобы отдать вам долг (хотя даже тут будет "почти всегда")
Оставить риск в разумных пределах, но добавить чуть доходности - это корпоративные истории с хорошим рейтингом к примеру ФосАгро $PHOR - рейтинг AAA / Черкизово $GCHE - рейтинг A+ и т.д. Находите свой баланс риска и доходности. Хотите больше доходность, но не готовы сильно увеличивать риски? Тогда вам в заключительный 3 шаг
▫️ Шаг номер три:
Подходящий срок погашения.
Чем больше срок до погашения, тем (при прочих равных) будет выше доходность. Если ближайшие несколько лет деньги не потребуются, то можно покупать облигации где погашение через 3-5 и более лет. Так доходность будет выше.
Но есть один нюанс, допустим если вы копите на определённую цель, к примеру первый взнос на квартиру, а планируете покупку квартиры года через 2, то срок погашения лучше выбирать через 2-2,5 года. Чтобы получить планируемую вами сумму именно тогда когда вы собираетесь делать покупку, так как облигации с более длинным сроком погашения могут сильно упасть в цене (как в Феврале 2022), но при погашении вам возвращают полностью номинал и чем ближе дата погашения, тем цена облигации ближе к номиналу.
Нюансов ещё конечно много, но эти три нехитрых шага помогут вам договориться самому с собой, чтобы и спокойно спать не переживая за вложенную сумму и получать приятную доходность на вложенный капитал
-
Не является индивидуальной инвестиционной рекомендацией
Вчерашний пост как научиться инвестированию многим был полезен (судя по реакциям). Разовьём немного тему, в предыдущем посте всё-таки упор на акции, но обойти облигации нельзя.
Облигации мы любим за их предсказуемый доход. Но как и с йогуртами которые не все полезны, не все облигации стоит покупать если вы хотите спокойно спать и получать свои купоны
▫️ Шаг номер раз:
Какой кредитный рейтинг эмитента вам подходит?
Облигация - это долг компании (или государства). Когда вы даёте в долг, то ключевой момент, чтобы вам вернули долг, а не простили. Кредитный рейтинг — это оценка платежеспособности эмитента, т.е. вероятность того, что долг вам вернут.
ААА - Наивысший уровень, т.е. вероятность дефолта практически нулевая (не нулевая, а практически нулевая, примерно доли процента на горизонте пары лет). Дальше идёт по убыванию, букв становится меньше, добавляются «+» и «-», но в целом всё что «А» это надёжно. Следом идёт
BBB - Средний уровень кредитоспособности. Вероятность дефолта ближайшие 2 года, будет в районе пары процентов. Всё ещё не много, но на порядок выше чем при ААА, т.е. риски растут не линейно.
А с уменьшением количества букв, до ВВ (низкий уровень кредитоспособности) или В вероятность дефолта сильно возрастает. Так для ВВВ+ вероятность дефолта на горизонте 2-х лет 1,89%, для В- вероятность дефолта на тот же срок 51,89%.
Данные могут отличаться от года к году и от агентства к агентству. Я привожу данные НКР. Если хотите углубиться в тему, то вам надо загуглить Матрицу дефолтовов по интересующему вас рейтинговому агентству. +/- будут на одном уровне
Так что если хотите не переживать, что вам вернут деньги, выбирать надо максимальный уровень. Но есть одно «Но», чем надёжней эмитент, тем меньше у него будет доходность. Так мы переходим к шагу 2
▫️ Шаг номер два:
Какую доходность вы хотите?
Да, определение доходности именно шаг номер два. После того как вы определитесь с кредитным рейтингом. Потому что нет смысла рефлексировать на высокую доходность, если вероятность потерять весь капитал такая же как угадать выпадет орёл или решка при подбрасывании монетки. Первое правило: "Не терять деньги"
Если хотите минимизировать риск, то это ОФЗ. У государства всегда найдутся рубли чтобы отдать вам долг (хотя даже тут будет "почти всегда")
Оставить риск в разумных пределах, но добавить чуть доходности - это корпоративные истории с хорошим рейтингом к примеру ФосАгро $PHOR - рейтинг AAA / Черкизово $GCHE - рейтинг A+ и т.д. Находите свой баланс риска и доходности. Хотите больше доходность, но не готовы сильно увеличивать риски? Тогда вам в заключительный 3 шаг
▫️ Шаг номер три:
Подходящий срок погашения.
Чем больше срок до погашения, тем (при прочих равных) будет выше доходность. Если ближайшие несколько лет деньги не потребуются, то можно покупать облигации где погашение через 3-5 и более лет. Так доходность будет выше.
Но есть один нюанс, допустим если вы копите на определённую цель, к примеру первый взнос на квартиру, а планируете покупку квартиры года через 2, то срок погашения лучше выбирать через 2-2,5 года. Чтобы получить планируемую вами сумму именно тогда когда вы собираетесь делать покупку, так как облигации с более длинным сроком погашения могут сильно упасть в цене (как в Феврале 2022), но при погашении вам возвращают полностью номинал и чем ближе дата погашения, тем цена облигации ближе к номиналу.
Нюансов ещё конечно много, но эти три нехитрых шага помогут вам договориться самому с собой, чтобы и спокойно спать не переживая за вложенную сумму и получать приятную доходность на вложенный капитал
-
Не является индивидуальной инвестиционной рекомендацией
👍31💅3🤔2🌚1
Рейтинги облигаций и вероятность дефолта
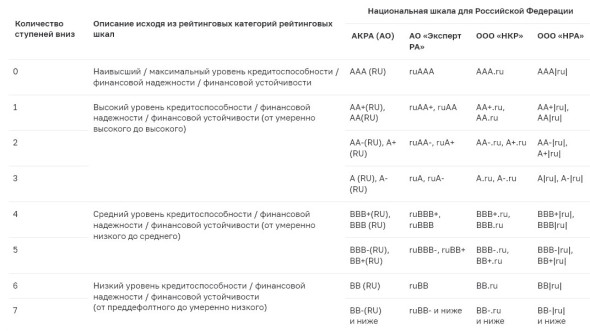
Заканчиваем короткую серию постов быстрым способом оценить риски покупки облигации. Достаточно просто посмотреть на рейтинг (смотрим на картинку). Это инфографика из Аналитического исследования частоты дефолта в зависимости от рейтинга от НКР
Чем ниже рейтинг, тем хуже вы будете спать в случае покупки облигаций с таким рейтингом. Инфографика в первую очередь интересна тем, что показывает как стремительно и нелинейно растут риски
При этом если вы проведёте своё мини исследование и просто сравните доходности бумаг которые отличаются всего на пару ступеней, то увидите, что доходности растут не так стремительно.
Т.е. чем хуже рейтинг, тем существенно больше у вас риски и лишь незначительно больше доходность
Пример:
Эмитент / Доходность / Рейтинг
- Сбер $SBER ~9.5% - ААА.
- Позитив $POSI ~10% - АА
- Группа ЛСР ~11.5% - А
-= То что выше надёжно =-
- АБЗ-1 ~13% - ВВВ
- АРЕНЗА-ПРО ~13.5% - ВВ
- РКК ~14.5% - B
-
Не является индивидуальной инвестиционной рекомендацией
Заканчиваем короткую серию постов быстрым способом оценить риски покупки облигации. Достаточно просто посмотреть на рейтинг (смотрим на картинку). Это инфографика из Аналитического исследования частоты дефолта в зависимости от рейтинга от НКР
Чем ниже рейтинг, тем хуже вы будете спать в случае покупки облигаций с таким рейтингом. Инфографика в первую очередь интересна тем, что показывает как стремительно и нелинейно растут риски
При этом если вы проведёте своё мини исследование и просто сравните доходности бумаг которые отличаются всего на пару ступеней, то увидите, что доходности растут не так стремительно.
Т.е. чем хуже рейтинг, тем существенно больше у вас риски и лишь незначительно больше доходность
Пример:
Эмитент / Доходность / Рейтинг
- Сбер $SBER ~9.5% - ААА.
- Позитив $POSI ~10% - АА
- Группа ЛСР ~11.5% - А
-= То что выше надёжно =-
- АБЗ-1 ~13% - ВВВ
- АРЕНЗА-ПРО ~13.5% - ВВ
- РКК ~14.5% - B
-
Не является индивидуальной инвестиционной рекомендацией
👍18🤯2🥱1😴1
Сегодня индекс МосБиржи взял 3000 🥳📈
Отличное завершение недели коллеги! Эта неделя оказалась лучше предыдущий, всё потому что в прошлый пятничный мем было много реакций 😄
Следующая будет интересней, надо только опять любую реакцию под этим постом нажать 😉
Всех с выходными 🤗
PS
#пятничный_мем про вложения в ВДО (высокодоходные облигации). Если решили их брать, то следуйте плану )
Отличное завершение недели коллеги! Эта неделя оказалась лучше предыдущий, всё потому что в прошлый пятничный мем было много реакций 😄
Следующая будет интересней, надо только опять любую реакцию под этим постом нажать 😉
Всех с выходными 🤗
PS
#пятничный_мем про вложения в ВДО (высокодоходные облигации). Если решили их брать, то следуйте плану )
😁21👍10🔥5🐳3👻3🤡2💯2👾1
Выходные выдались свободными. Всё собирался какой-нибудь пост полезный написать. Но вместо этого через нейронки нагенерировал разных хомяков 😄
Ну не пропадать же им теперь. На обложке Король Хомяк. Он мне кажется лучший. Другие хомяки в комментариях.
Строго не судите за неформат, пока ещё выходные. А завтра снова работаем 😅
Ну не пропадать же им теперь. На обложке Король Хомяк. Он мне кажется лучший. Другие хомяки в комментариях.
Строго не судите за неформат, пока ещё выходные. А завтра снова работаем 😅
👍18😁9🔥2👻2👏1👾1
📈 Индекс МосБиржи дальше вверх или вниз?
Какие есть вводные:
- Нефть Brent по $85
- Дисконты Urals к Brent ниже $15.
- Рубль $USDRUB стабильно выше 90 почти весь июль.
- Рынок уже не реагирует на различные прилёты Дронов. Видимо все уже привыкли. Так как слишком часто кричали «волки-волки»
Какие можно сделать выводы и предположения:
- цена на нефть в рублях практически удвоилась с начала года
- текущая цена на нефть и курс рубля помогут свести бюджет -> Получается необходимость в добровольных взносах, повышенных налогах и закручивании гаек уменьшится.
- Растут доходы нефтегазового сектора. Растут и ожидания дивидендов. Как пример Лукойл $LKOH, па Сургутнефтегаза $SNGSP и т.п.
- при длительном сохранении курса рубля и цен на нефть увидем массовое повышение таргетов по многим компаниям.
Похоже, что причини для продолжения роста хватает. Что я упускаю? Подкиньте идей комментарием. Обсудим.
-
Не является индивидуальной инвестиционной рекомендацией
Какие есть вводные:
- Нефть Brent по $85
- Дисконты Urals к Brent ниже $15.
- Рубль $USDRUB стабильно выше 90 почти весь июль.
- Рынок уже не реагирует на различные прилёты Дронов. Видимо все уже привыкли. Так как слишком часто кричали «волки-волки»
Какие можно сделать выводы и предположения:
- цена на нефть в рублях практически удвоилась с начала года
- текущая цена на нефть и курс рубля помогут свести бюджет -> Получается необходимость в добровольных взносах, повышенных налогах и закручивании гаек уменьшится.
- Растут доходы нефтегазового сектора. Растут и ожидания дивидендов. Как пример Лукойл $LKOH, па Сургутнефтегаза $SNGSP и т.п.
- при длительном сохранении курса рубля и цен на нефть увидем массовое повышение таргетов по многим компаниям.
Похоже, что причини для продолжения роста хватает. Что я упускаю? Подкиньте идей комментарием. Обсудим.
-
Не является индивидуальной инвестиционной рекомендацией
👍12🤔3👀3🐳1
3+1 дивидендная история с прицелом на следующий год
Многие любят дивидендные акции, получать дивиденды приятно, в отличии от облигаций часто дивидендные выплаты растут из года в год вместе с ценой акций. А в отличии от компаний роста, даже если цена акций упала, дивиденды продолжают поступать.
Сейчас на рынке РФ дивидендный сезон закончился, 2/3 года уже тоже прошли, можно понемногу начинать смотреть в сторону следующего дивидендного сезона и пытаться предположить кто заплатит хорошие суммы по итогам этого года. А бонусам к большим дивидендам часто идёт и рост стоимости акций
▫️ Сбер $SBER
Сильные отчёты из месяца в месяц радуют инвесторов. Сейчас акции уже на уровнях до СВО, но и результаты пока идут на рекорд за всё время. Рекорд в результатах, даёт надежду на новые рекордные дивиденды.
В четверг увидим результаты по МСФО за 1 полугодие 2023. Посмотрим как близко мы были к правильному результату на прошлой неделе, когда считали на коленке дивиденды Сбера за первые полгода
▫️ Сургутнефтегаз ап $SNGSP
Тут надо быть аккуратным, так как финальные дивиденды зависят от того какой будет курс рубля $USDRUB на конец года. Сургут платит дивиденды на основании переоценки своих валютных накоплений. Сейчас курс рубля не показывает явных признаков к укреплению.
▫️ Лукойл $LKOH
Ещё одна компания которая хорошо заработает на слабом рубле. В плюс и сокращение дисконта на нашу нефть. И хорошая история дивидендных выплат. Даже учитывая весь последний рост можно всё-ещё рассчитывать на двухзначную доходность
Для любителей острых ощущений:
👻 Магнит $MGNT
Потенциально может выплатить очень приятные дивиденды. Вплоть до 1000 руб на акцию, деньги на это есть. Недавний выкуп выкупа своих акций у иностранцев это тоже в плюс для решения снова платить дивиденды. Но будет ли это делать? Пока ясности от компании нет. Так что если есть желание рискнуть, то это интересный вариант.
-
Не является индивидуальной инвестиционной рекомендацией
Многие любят дивидендные акции, получать дивиденды приятно, в отличии от облигаций часто дивидендные выплаты растут из года в год вместе с ценой акций. А в отличии от компаний роста, даже если цена акций упала, дивиденды продолжают поступать.
Сейчас на рынке РФ дивидендный сезон закончился, 2/3 года уже тоже прошли, можно понемногу начинать смотреть в сторону следующего дивидендного сезона и пытаться предположить кто заплатит хорошие суммы по итогам этого года. А бонусам к большим дивидендам часто идёт и рост стоимости акций
▫️ Сбер $SBER
Сильные отчёты из месяца в месяц радуют инвесторов. Сейчас акции уже на уровнях до СВО, но и результаты пока идут на рекорд за всё время. Рекорд в результатах, даёт надежду на новые рекордные дивиденды.
В четверг увидим результаты по МСФО за 1 полугодие 2023. Посмотрим как близко мы были к правильному результату на прошлой неделе, когда считали на коленке дивиденды Сбера за первые полгода
▫️ Сургутнефтегаз ап $SNGSP
Тут надо быть аккуратным, так как финальные дивиденды зависят от того какой будет курс рубля $USDRUB на конец года. Сургут платит дивиденды на основании переоценки своих валютных накоплений. Сейчас курс рубля не показывает явных признаков к укреплению.
▫️ Лукойл $LKOH
Ещё одна компания которая хорошо заработает на слабом рубле. В плюс и сокращение дисконта на нашу нефть. И хорошая история дивидендных выплат. Даже учитывая весь последний рост можно всё-ещё рассчитывать на двухзначную доходность
Для любителей острых ощущений:
👻 Магнит $MGNT
Потенциально может выплатить очень приятные дивиденды. Вплоть до 1000 руб на акцию, деньги на это есть. Недавний выкуп выкупа своих акций у иностранцев это тоже в плюс для решения снова платить дивиденды. Но будет ли это делать? Пока ясности от компании нет. Так что если есть желание рискнуть, то это интересный вариант.
-
Не является индивидуальной инвестиционной рекомендацией
👍16🐳3🫡3💅1